
Tamaño y Participación del Mercado de Compresores de Aire de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
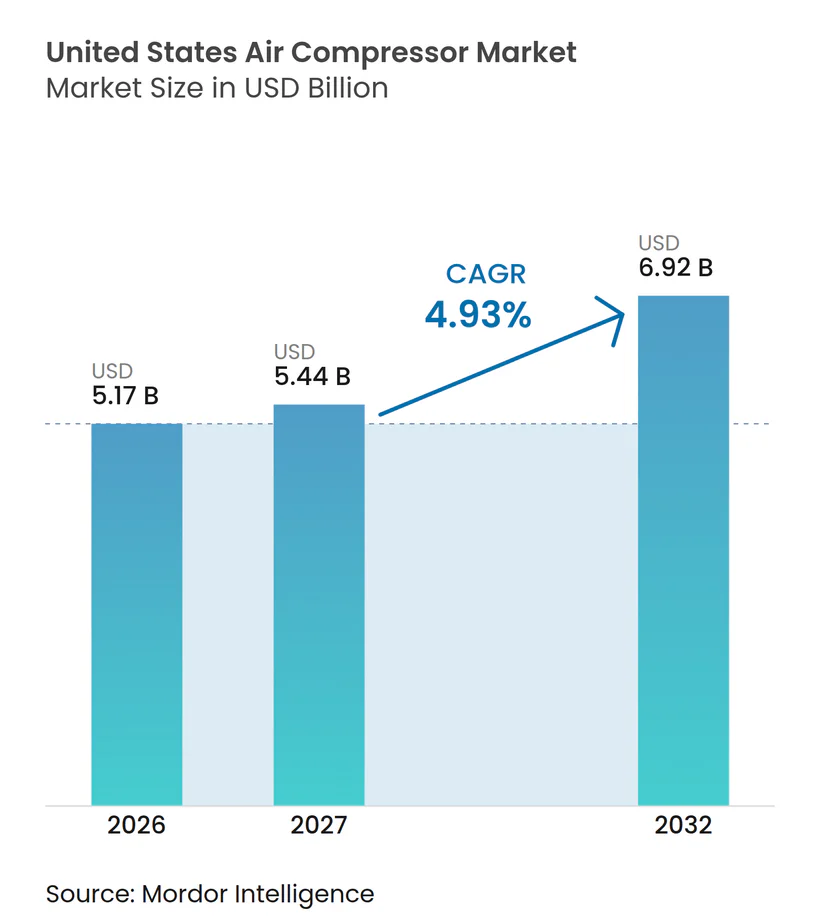
| Tamaño del mercado en el año base (2026) | 5.17 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.93 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compresores de Aire de los Estados Unidos por Mordor Intelligence
El tamaño del Mercado de Compresores de Aire de los Estados Unidos fue valorado en 5,17 mil millones de USD en 2026 y se estima que crecerá desde 5,44 mil millones de USD en 2027 hasta alcanzar los 6,92 mil millones de USD para 2032, a un CAGR del 4,93% durante el período de pronóstico (2027-2032). El punto de partida de 2027 refleja un ciclo de reemplazo determinado por las normas de eficiencia del Departamento de Energía para ciertos compresores, que se volvieron obligatorias en enero de 2025.[1] El aire comprimido sigue siendo esencial para las operaciones de planta, pero muchos sitios aún tienen visibilidad limitada sobre el rendimiento de los sistemas a lo largo de los turnos y las condiciones de carga. Esto respalda la demanda de equipos eficientes, controles de velocidad variable y monitoreo conectado que puede mostrar dónde surgen los costos de energía y mantenimiento. El mercado de compresores de aire de los Estados Unidos también se beneficia de la construcción de GNL, la inversión en semiconductores y la necesidad de sistemas de servicios industriales confiables, mientras que la cobertura de servicio y las capacidades de cumplimiento normativo se están volviendo más importantes en la selección de proveedores. La presión de costos, la incertidumbre en la utilización de fábricas y un posible cambio de política del Departamento de Energía podrían retrasar las compras en sitios más pequeños.[2]
Conclusiones Clave del Informe
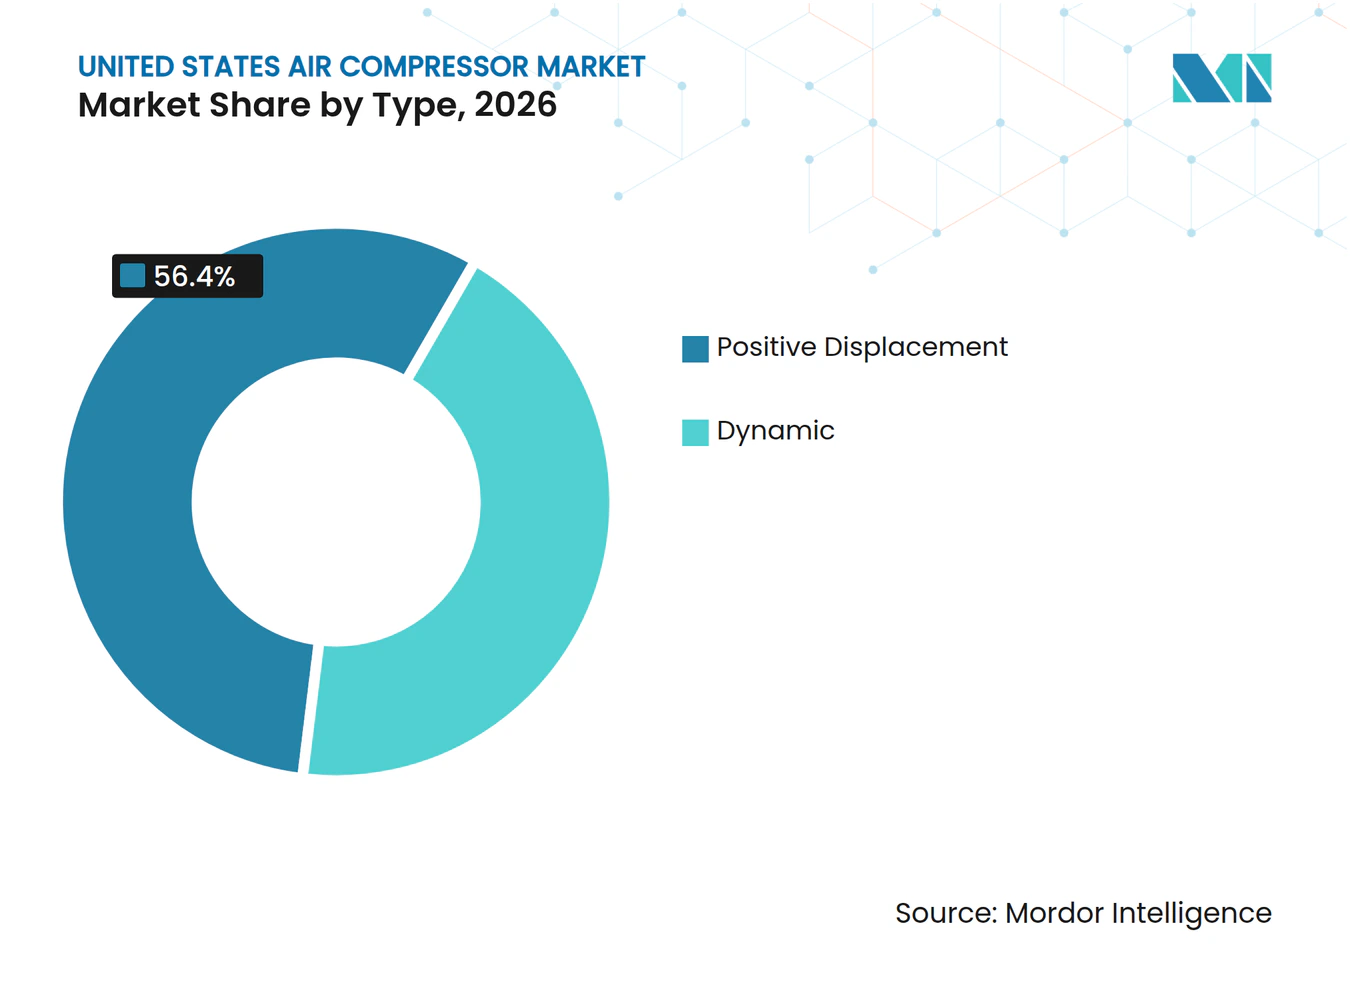
- Por tipo, los compresores de Desplazamiento Positivo representaron el 56,4% de los ingresos en 2026, mientras que se pronostica que los compresores Dinámicos crecerán a un CAGR del 5,4% hasta 2032.
- Por método de enfriamiento, los compresores Enfriados por Aire representaron el 78,3% de los ingresos en 2026, mientras que se pronostica que los compresores Enfriados por Agua crecerán a un CAGR del 5,1% hasta 2032.
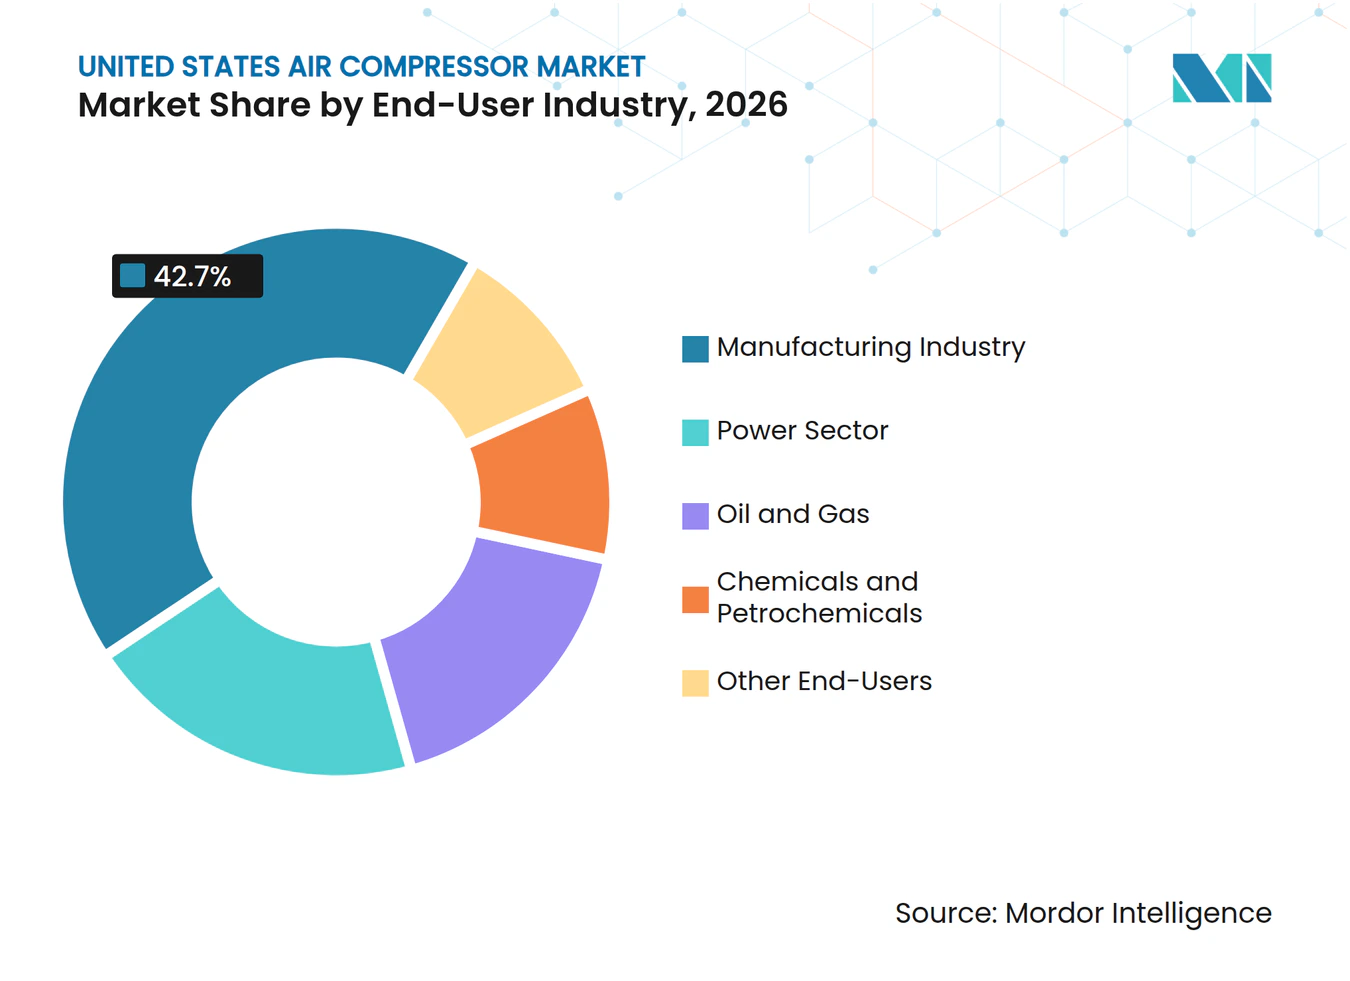
- Por industria de usuario final, la Manufactura representó el 42,7% de los ingresos en 2026, mientras que se pronostica que Petróleo y Gas crecerá a un CAGR del 5,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Compresores de Aire de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización Industrial y Modernización de la Manufactura | +1.2% | Nacional, con ganancias tempranas en el cinturón automotriz del Medio Oeste, Texas y las Carolinas | Mediano plazo (2-4 años) |
| Eficiencia Energética y Reducción del Costo del Ciclo de Vida | +1.0% | Nacional | Corto plazo (≤ 2 años) |
| Expansión de Capacidad en Semiconductores, Baterías y Manufactura Avanzada | +0.8% | Arizona, Ohio, Texas, Nueva York e Idaho | Largo plazo (≥ 4 años) |
| Inversión en Infraestructura, GNL, Agua y Aguas Residuales | +0.7% | Costa del Golfo, incluidos Texas y Luisiana, y servicios públicos de agua nacionales | Largo plazo (≥ 4 años) |
| Sustitución de Unidades Rotativas Heredadas para Cumplimiento de Eficiencia del Departamento de Energía | +0.6% | Nacional | Corto plazo (≤ 2 años) |
| Aire Comprimido como Servicio y Contratación por Rendimiento | +0.4% | Nacional, con adopción temprana en automotriz y procesamiento de alimentos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Automatización Industrial y Modernización de la Manufactura
Muchas instalaciones de manufactura utilizan aire comprimido en procesos de automatización y producción, por lo que la modernización de plantas puede generar demanda incluso cuando el crecimiento de la fuerza laboral es limitado. Los sitios que agregan líneas automatizadas a menudo necesitan un suministro de aire más estable, mejores controles y equipos que puedan adaptarse a las cargas de producción cambiantes. El programa de Centros de Evaluación Industrial del Departamento de Energía continúa apoyando proyectos de eficiencia en fabricantes pequeños y medianos, incluidas mejoras en aire comprimido.[3] Estos proyectos pueden revelar sistemas sobredimensionados y pérdidas de aire que no eran visibles bajo prácticas operativas más antiguas. El mercado de compresores de aire de los Estados Unidos, por lo tanto, obtiene tanto demanda de reemplazo como oportunidades de servicio cuando las instalaciones rediseñan sus sistemas de servicios en torno a datos operativos reales. También hace que la evaluación confiable del sistema sea una parte más valiosa de la relación con el cliente.
Eficiencia Energética y Reducción del Costo del Ciclo de Vida
Las normas del Departamento de Energía se aplican a los compresores de tornillo rotativo inundados de aceite dentro de rangos específicos de caudal y presión, y requieren niveles mínimos de eficiencia isentrópica. Esto crea una razón directa para reemplazar o rediseñar equipos que ya no cumplen con el nivel requerido. Los compresores de velocidad variable pueden reducir el consumo de energía cuando la demanda de aire cambia a lo largo del día, particularmente cuando el equipo opera por debajo de la carga completa. El valor de estos sistemas depende del perfil de carga de una planta, las prácticas de mantenimiento y los costos de electricidad, más que del precio de compra por sí solo. El mercado de compresores de aire de los Estados Unidos está, en consecuencia, evolucionando hacia sistemas que pueden documentar los ahorros operativos durante la vida útil del equipo. Los proveedores que pueden cuantificar esos ahorros tienen una base más clara para ganar proyectos de actualización.
Expansión de Capacidad en Semiconductores, Baterías y Manufactura Avanzada
Las instalaciones de semiconductores necesitan aire de servicio limpio y continuo porque la contaminación o las interrupciones no planificadas pueden perturbar la producción. La Ley CHIPS y Ciencia proporciona 52,7 mil millones de USD en incentivos y ha contribuido a apoyar nueva capacidad de semiconductores en varios estados.[4] Estas instalaciones típicamente necesitan sistemas de aire libre de aceite que cumplan con especificaciones estrictas de pureza y puedan operar de forma continua. Las plantas de baterías añaden una demanda similar durante la construcción y en procesos de manufactura controlados donde la calidad estable del aire es importante. Este trabajo amplía el mercado de compresores de aire de los Estados Unidos más allá de la manufactura general y favorece a los proveedores con soporte de ingeniería, capacidades de aire limpio y capacidad de servicio local. Los mismos requisitos hacen que la calidad de ejecución sea más importante que la simple disponibilidad de equipos.
Inversión en Infraestructura, GNL, Agua y Aguas Residuales
Los Estados Unidos sancionaron más de 80 mil millones de metros cúbicos por año de capacidad de licuefacción de GNL en 2025, el total anual más alto registrado para el país. Los grandes proyectos de GNL utilizan compresores en ciclos de refrigerante y sistemas de proceso relacionados, lo que hace que las decisiones de inversión final sean importantes para la planificación de equipos. Baker Hughes recibió pedidos de seis compresores centrífugos para Rio Grande LNG Tren 4 y ocho compresores para Port Arthur LNG Fase 2 durante 2025. Los sistemas de agua y aguas residuales proporcionan una fuente separada de demanda para equipos de aireación de servicio continuo. En conjunto, estos proyectos hacen que el mercado de compresores de aire de los Estados Unidos sea menos dependiente de cualquier ciclo de inversión fabril único. También crean un calendario más largo para el trabajo de servicio y reemplazo después de la entrega inicial del equipo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Requisitos de Mantenimiento Periódico | -0.9% | Nacional, con mayor efecto en fabricantes pequeños y medianos | Mediano plazo (2-4 años) |
| Restricciones en el Suministro de Acero, Electrónica y Servicios Especializados | -0.7% | Nacional, con mayor presión donde la infraestructura de servicio es limitada | Corto plazo (≤ 2 años) |
| Compatibilidad con Sistemas Heredados y Fricción en la Integración de Controles | -0.6% | Nacional, concentrado en sitios de manufactura más antiguos del Medio Oeste y el Noreste | Mediano plazo (2-4 aos) |
| Riesgo de Ciberseguridad y Propiedad de Datos en Compresores Conectados | -0.4% | Nacional, con mayor exposición en manufactura conectada e infraestructura crítica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Requisitos de Mantenimiento Periódico
Los compresores modernos de velocidad variable pueden costar más que las alternativas de velocidad fija, lo que sigue siendo difícil para los fabricantes más pequeños con calendarios de producción inciertos. El caso de negocio depende de estimaciones precisas del tiempo de funcionamiento, las fugas del sistema y los ahorros de energía. Los contratos de servicio pueden trasladar el gasto en equipos a los presupuestos operativos y hacer que los costos de mantenimiento sean más predecibles. Sin embargo, estos contratos requieren técnicos cercanos y disponibilidad de piezas para respaldar el tiempo de actividad prometido. El mercado de compresores de aire de los Estados Unidos verá una adopción más lenta donde los compradores no puedan medir con confianza los ahorros del ciclo de vida o asegurar un soporte de servicio confiable. Esto hace que las garantías de rendimiento transparentes sean más útiles para los compradores que evalúan un precio de compra inicial más alto.
Restricciones en el Suministro de Acero, Electrónica y Servicios Especializados
Los equipos de compresores de aire dependen de componentes metálicos, controles y mano de obra de servicio que pueden enfrentar presión de suministro y costos. Los modelos conectados y de velocidad variable necesitan técnicos que comprendan tanto los sistemas mecánicos como los diagnósticos digitales. Este requisito es más difícil de cumplir en ubicaciones industriales más pequeñas donde la cobertura de servicio especializado es limitada. La norma ISO 11011 proporciona un marco para auditar sistemas de aire comprimido, pero su uso efectivo requiere personal que pueda interpretar tanto los datos de proceso como los de energía. Estas restricciones pueden extender los plazos de entrega y hacer que los compradores sean más cautelosos, especialmente cuando el mercado de compresores de aire de los Estados Unidos atiende a instalaciones medianas sensibles al precio. Los proveedores con equipos locales capacitados y acceso seguro a componentes pueden reducir este punto de hesitación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Compresores Dinámicos Ganan Terreno en Aplicaciones de Alta Precisión
Los compresores de Desplazamiento Positivo representaron el 56,4% de la participación del mercado de compresores de aire de los Estados Unidos en 2026. Los modelos de tornillo rotativo y reciprocantes se utilizan ampliamente en plantas automotrices, procesamiento de alimentos, plásticos, fabricación de metales, talleres y aplicaciones de alta presión. Su amplia base instalada respalda un mercado de reemplazo estable y una gran oportunidad de servicio. Los requisitos del Departamento de Energía están dirigiendo más compras hacia unidades de tornillo rotativo eficientes que cumplen con las normas aplicables. Los equipos de velocidad variable se están volviendo más relevantes donde las cargas de producción varían entre turnos. Las unidades portátiles también siguen siendo importantes en la construcción y el servicio de campo, donde la movilidad y la producción confiable tienen más peso que los controles avanzados. La industria de compresores de aire de los Estados Unidos mantiene una sólida base de Desplazamiento Positivo porque estos productos sirven a una amplia gama de necesidades de presión, caudal e instalación. Esa amplitud reduce la dependencia de cualquier aplicación de alto crecimiento. También permite a los distribuidores construir relaciones de servicio con clientes industriales muy diferentes.
Se proyecta que los compresores Dinámicos crecerán a un CAGR del 5,4% hasta 2032, convirtiéndolos en el tipo de más rápido crecimiento en el mercado de compresores de aire de los Estados Unidos. Los sistemas centrfugos son adecuados para instalaciones de GNL y fábricas de semiconductores que requieren alto caudal continuo y aire limpio. Los contratos de Baker Hughes en 2025 para Rio Grande LNG Tren 4 y Port Arthur LNG Fase 2 muestran cómo un pequeño número de grandes proyectos puede generar una demanda significativa de equipos. Los clientes de salas limpias también prefieren sistemas libres de aceite porque los requisitos de pureza del aire limitan el conjunto de equipos aceptables. Atlas Copco inició una expansión de 63.000 pies cuadrados de su sitio de fabricación de compresores centrífugos en Voorheesville, Nueva York, en junio de 2025. Esta inversión señala una atención continua a las aplicaciones de proceso con altos requisitos técnicos. Los equipos Dinámicos tienen una base de clientes más estrecha que los productos de Desplazamiento Positivo, pero sus proyectos son típicamente más grandes y más exigentes. Esa combinación respalda un crecimiento más rápido al tiempo que aumenta la importancia de la ingeniería de aplicaciones y el soporte posventa. También puede alargar los ciclos de calificación, ya que los compradores deben validar el equipo frente a las condiciones exactas del proceso.



Por Método de Enfriamiento: Los Sistemas Enfriados por Agua Ganan Terreno por la Demanda de Semiconductores y Centros de Datos
Los equipos Enfriados por Aire representaron el 78,3% de los ingresos de 2026 en el mercado de compresores de aire de los Estados Unidos. Su liderazgo refleja un menor costo de instalación, un mantenimiento más sencillo y una amplia idoneidad para instalaciones industriales ligeras y medianas. Los diseños Enfriados por Aire también sirven a aplicaciones portátiles en construcción, servicios públicos y trabajo industrial general. El segmento aún necesitará responder a los cambiantes requisitos de rendimiento para los compresores de tornillo comerciales. Los compradores están mirando cada vez más el uso de energía bajo condiciones de carga reales, no solo la capacidad nominal. Esto favorece a los modelos con controles que pueden mantener el rendimiento en diferentes entornos operativos. Los sistemas Enfriados por Aire siguen siendo la opción estándar donde el espacio, el acceso al agua y los recursos de mantenimiento son limitados. Su gran base instalada también crea oportunidades constantes para actualizaciones, piezas y mantenimiento. Esto mantiene la categoría relevante incluso cuando la construcción de nuevas plantas se modera.
Se pronostica que los compresores Enfriados por Agua avanzarán a un CAGR del 5,1% hasta 2032 en el mercado de compresores de aire de los Estados Unidos. Las instalaciones de semiconductores a menudo integran sistemas de servicios enfriados por agua con infraestructura más amplia de enfriadores y salas limpias. Este arreglo puede respaldar un rendimiento estable en operación continua de alta carga. Los centros de datos y los grandes sitios de proceso también pueden necesitar aire de instrumentos de alta presión y alta pureza que se beneficia de un diseño de sistema específico. Kaeser amplió su instalación en Fredericksburg, Virginia, en 2025 para agregar capacidad de ensamblaje personalizado de aire comprimido, vacío y sopladores. Tales inversiones fortalecen la capacidad de los proveedores para atender proyectos de ingeniería en lugar de pedidos de productos estándar. Los sistemas Enfriados por Agua son menos comunes que los productos Enfriados por Aire, pero se adaptan a aplicaciones donde la gestión del calor y la operación ininterrumpida son esenciales. Su crecimiento dependerá del ritmo de nuevas inversiones en semiconductores, centros de datos y grandes procesos. Estos compradores también tienden a valorar la confiabilidad documentada por encima de un bajo costo de compra inicial.
Por Industria de Usuario Final: Petróleo y Gas Lidera el Crecimiento en la Cadena de GNL
La Manufactura representó el 42,7% de la participación del mercado de compresores de aire de los Estados Unidos en 2026. La automotriz, la electrónica, los productos farmacéuticos, el procesamiento de alimentos y la fabricación de metales utilizan aire comprimido para herramientas, pulverización, instrumentación y automatización. La amplitud del segmento brinda a los proveedores una base de clientes diversa en muchas regiones. Los clientes de manufactura también son centrales para la demanda de actualizaciones que reducen los costos de energía y mejoran el monitoreo del sistema. Las plantas con flotas antiguas de velocidad fija pueden reemplazar equipos a medida que los requisitos de eficiencia y las necesidades de mantenimiento se vuelven más urgentes. Las operaciones de alimentos y farmacéuticas ponen un énfasis adicional en la calidad del aire y el servicio confiable. La industria de compresores de aire de los Estados Unidos, por lo tanto, depende de la manufactura no solo por el volumen, sino también por el trabajo posventa recurrente. Esta base estable puede compensar el riesgo de temporización asociado con grandes adjudicaciones de proyectos en otros sectores. Brinda a los proveedores una amplia base para la demanda en toda la base industrial nacional.
Se espera que Petróleo y Gas crezca a un CAGR del 5,2% hasta 2032 en el mercado de compresores de aire de los Estados Unidos. La construcción de GNL es la principal razón para las perspectivas más sólidas del segmento, particularmente a lo largo de la Costa del Golfo. Port Arthur LNG Fase 2 representa 14 mil millones de USD de gasto de capital y se espera que ponga en operación comercial dos trenes adicionales en 2030 y 2031. Estos proyectos necesitan sistemas de compresores durante la construcción, la puesta en marcha y las operaciones continuas. El mantenimiento de transporte intermedio también proporciona demanda entre los principales ciclos de construcción. Los productos químicos, la generación de energía, el tratamiento de agua, la construcción y otros usuarios añaden mayor resiliencia a la combinación de usuarios finales. Los proveedores que pueden dar soporte a sitios remotos y cumplir con exigentes requisitos de confiabilidad probablemente estarán mejor posicionados en este segmento. El mercado de compresores de aire de los Estados Unidos se beneficia cuando la demanda impulsada por proyectos se equilibra con los ingresos por servicio de la infraestructura existente. Este equilibrio importa porque los calendarios de proyectos de GNL pueden variar incluso cuando los planes de capacidad a largo plazo permanecen intactos.

Análisis Geográfico
La Costa del Golfo, especialmente Texas y Luisiana, es la zona de mayor intensidad de compresores del mercado de compresores de aire de los Estados Unidos en 2026. La actividad de petróleo y gas, GNL, refinación y petroquímica genera demanda de equipos de proceso de alto caudal y soporte de servicio especializado. Más de 80 mil millones de metros cúbicos por año de nueva capacidad de licuefacción de GNL fue sancionada a nivel nacional en 2025, con importantes proyectos de la Costa del Golfo formando una parte importante de la cartera. Los contratos de Baker Hughes para Rio Grande LNG y Port Arthur LNG muestran la escala de adquisiciones asociada con proyectos individuales. Air Liquide anunció una inversión de hasta 200 millones de USD en Luisiana en junio de 2025 para modernizar una unidad de separación de aire y ampliar su red de tuberías en 30 millas.
El Sureste es un corredor de manufactura y servicio en expansión para el mercado de compresores de aire de los Estados Unidos. Atlas Copco anunció el ensamblaje en los EE. UU. de compresores de tornillo inyectados con aceite G Series de 90-250 HP en Bay Minette, Alabama, en junio de 2026. La empresa también inició la construcción de un Centro de Servicio Norteamericano de 355.000 pies cuadrados en el condado de Lancaster, Carolina del Sur, en septiembre de 2026, con operaciones planificadas desde junio de 2027. La base manufacturera regional, el acceso a puertos y el entorno operativo de menor costo respaldan la nueva inversión industrial. Las instalaciones más nuevas pueden instalar equipos de velocidad variable durante la construcción inicial en lugar de modernizar sistemas más antiguos.
Arizona y el Medio Oeste, incluidos Ohio e Indiana, son ubicaciones importantes para proyectos de semiconductores y baterías. Estos sitios necesitan aire comprimido limpio y confiable y crean demanda de sistemas de ingeniería libres de aceite. Nueva York y Virginia también apoyan la cadena de suministro a través de la fabricación de compresores y la inversión en ensamblaje personalizado, incluida la expansión de Atlas Copco en Voorheesville y la expansión de Kaeser en Fredericksburg. Esta geografía más amplia hace que la capacidad de servicio regional sea importante porque las instalaciones avanzadas necesitan respuesta rápida y calidad de aire documentada.
Panorama Competitivo
Concentración del Mercado
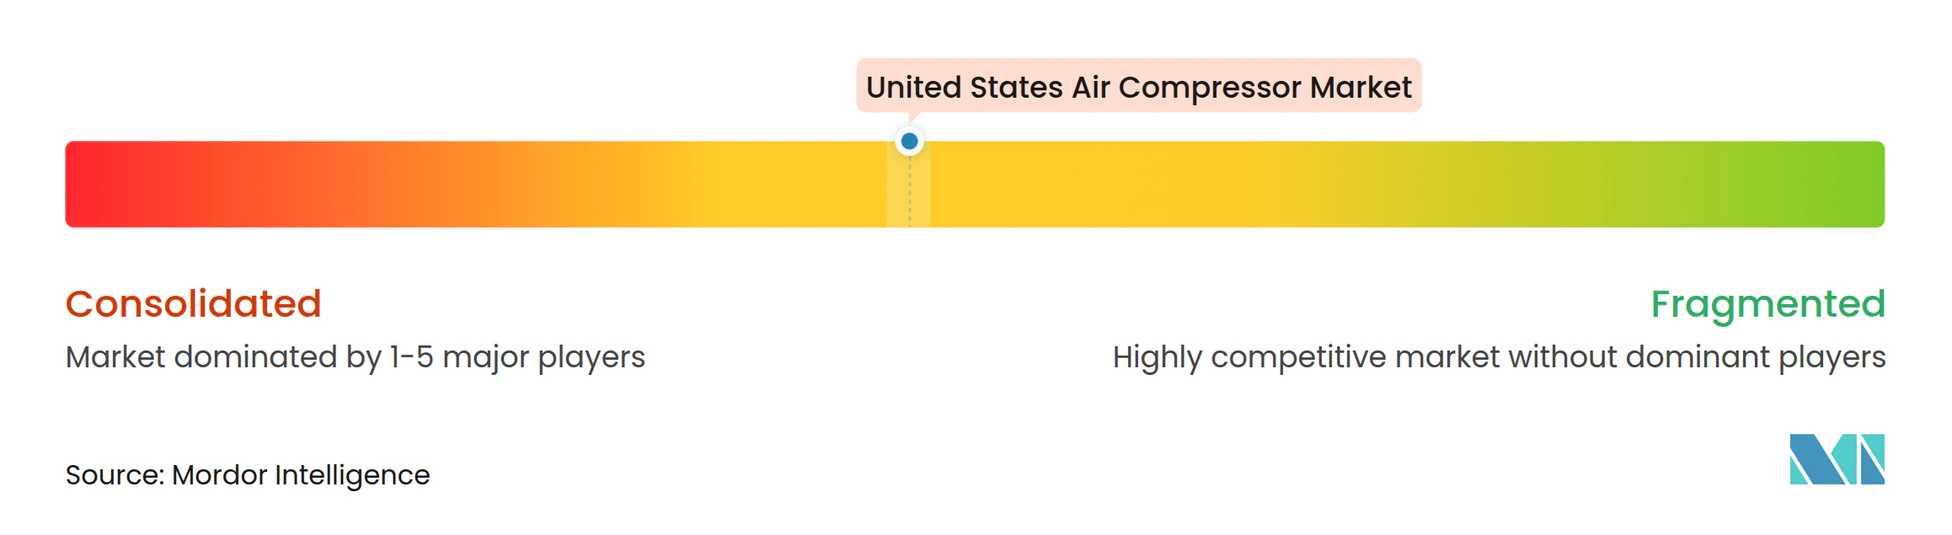
El mercado de compresores de aire de los Estados Unidos está moderadamente concentrado, con Atlas Copco, Ingersoll Rand y Kaeser entre los principales proveedores. La competencia se centra en la eficiencia del producto, la adecuación técnica, la cobertura de servicio y la capacidad de apoyar a los clientes después de la instalación. Los grandes proveedores tienen ventaja donde los clientes desean cobertura nacional de técnicos, piezas fácilmente disponibles y acuerdos de servicio basados en el rendimiento. Atlas Copco está ampliando su presencia manufacturera y de servicio en los EE. UU. a través del ensamblaje localizado de la Serie G en Alabama, una expansión de compresores centrífugos en Nueva York y un nuevo centro de servicio en Carolina del Sur.
Ingersoll Rand y Garrett Motion anunciaron una asociación plurianual en mayo de 2026 para desarrollar tecnologías de aire industrial libre de aceite, con disponibilidad inicial para clientes esperada antes de finales de 2026. El trabajo apunta a aplicaciones donde la pureza del aire puede importar más que el costo inicial del equipo. Los modelos de servicio también se están volviendo más importantes a medida que los equipos se conectan y los clientes buscan costos operativos predecibles. Los acuerdos de Aire Comprimido como Servicio dependen de que los proveedores tengan suficientes técnicos, inventario de piezas y capacidad de monitoreo del sistema. Esto da a los proveedores establecidos una ventaja en los mercados industriales secundarios donde la densidad de servicio es difícil de construir rápidamente.
Los competidores emergentes continúan compitiendo en aplicaciones especializadas, distribución regional y productos de tornillo rotativo sensibles al precio. ELGi reportó un fuerte crecimiento de ingresos en América del Norte y avanzó hacia la distribución directa en California después de desinvertir su participación en una empresa conjunta local en julio de 2026. Kaeser está fortaleciendo su capacidad de ingeniería personalizada en Virginia y continúa atendiendo requisitos de sistemas de aire portátiles, industriales y especializados. El cumplimiento de las normas de eficiencia del Departamento de Energía y las expectativas de los clientes de rendimiento documentado pueden ser más difíciles para los proveedores sin recursos locales de prueba, certificación y servicio. La posición competitiva de cada proveedor depende cada vez más de si puede apoyar el ciclo de vida completo del sistema.
Líderes de la Industria de Compresores de Aire de los Estados Unidos
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power US, LLC
-
Kaeser Compressors, Inc.
-
ELGi Equipments Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Atlas Copco Group inició la construcción de un Centro de Servicio Norteamericano de 355.000 pies cuadrados en el condado de Lancaster, Carolina del Sur. La instalación almacenará equipos de aire comprimido y millones de piezas de repuesto para clientes de América del Norte. Se espera que las operaciones comiencen en junio de 2027. Será la cuarta instalación a gran escala de Atlas Copco en la región, llevando su presencia local a más de 1 millón de pies cuadrados.
- Junio de 2026: Atlas Copco Compressors USA anunció el ensamblaje en los EE. UU. de compresores de tornillo inyectados con aceite G Series de 90-250 HP en su instalación de Bay Minette, Alabama. El proyecto localiza la producción para acortar los plazos de entrega y mejorar la flexibilidad de la cadena de suministro para los clientes industriales de los EE. UU.
- Mayo de 2026: Ingersoll Rand y Garrett Motion anunciaron una asociación estratégica plurianual para desarrollar tecnologías de aire libre de aceite de próxima generación. La asociación combina las plataformas de sistemas de compresores de Ingersoll Rand con los módulos centrífugos libres de aceite de Garrett. Se espera que los productos iniciales lleguen a clientes seleccionados antes de finales de 2026, con una distribución más amplia a partir de 2027.
- Octubre de 2025: Baker Hughes recibió contratos de suministro de compresores centrífugos para dos proyectos de GNL en los EE. UU. La empresa suministrará seis compresores centrífugos para Rio Grande LNG Tren 4 y ocho compresores en dos trenes para Port Arthur LNG Fase 2.
Alcance del Informe del Mercado de Compresores de Aire de los Estados Unidos
El mercado de compresores de aire abarca la fabricación, distribución, venta y mantenimiento de dispositivos mecánicos que convierten energía (mediante un motor eléctrico, motor diésel o motor de gasolina) en energía potencial almacenada en aire presurizado.
El mercado de compresores de aire de los Estados Unidos está segmentado por tipo, método de enfriamiento e industria de usuario final. Por tipo, el mercado está segmentado en compresores de desplazamiento positivo y dinámicos. Por método de enfriamiento, el mercado está segmentado en compresores enfriados por aire y enfriados por agua. Por industria de usuario final, el mercado está segmentado en petróleo y gas, el sector energético, manufactura, químicos y petroquímicos, y otras industrias de usuarios finales. Para cada segmento, el dimensionamiento del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
| Desplazamiento Positivo |
| Dinámico |
| Enfriado por Aire |
| Enfriado por Agua |
| Petróleo y Gas |
| Sector Energético |
| Industria Manufacturera |
| Químicos y Petroquímicos |
| Otros Usuarios Finales |
| Por Tipo | Desplazamiento Positivo |
| Dinámico | |
| Por Método de Enfriamiento | Enfriado por Aire |
| Enfriado por Agua | |
| Por Industria de Usuario Final | Petróleo y Gas |
| Sector Energético | |
| Industria Manufacturera | |
| Químicos y Petroquímicos | |
| Otros Usuarios Finales |
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas para los compresores de aire en los Estados Unidos?
Se proyecta que el mercado de compresores de aire de los Estados Unidos alcance los 6,92 mil millones de USD para 2032, expandiéndose a un CAGR del 4,93% desde 2027. La demanda de reemplazo, la modernización industrial, los proyectos de GNL y las instalaciones de manufactura avanzada proporcionan las principales fuentes de demanda durante el período de pronóstico.
¿Qué tipo de compresor está creciendo más rápido en los Estados Unidos?
Se pronostica que los compresores Dinámicos crecerán a un CAGR del 5,4% hasta 2032, respaldados por aplicaciones de GNL y semiconductores. Estas aplicaciones requieren alto caudal, operación continua, aire limpio y soporte de ingeniería detallado, lo que favorece a los equipos centrífugos en muchos proyectos.
¿Por qué están ganando adopción los compresores de aire de velocidad variable?
Las unidades de velocidad variable pueden reducir el consumo de energía cuando la demanda de aire cambia, y los requisitos de eficiencia del Departamento de Energía han aumentado la atención hacia equipos eficientes y conformes. Los compradores también utilizan controles conectados para medir la demanda, encontrar pérdidas en el sistema y construir un caso más claro de costo del ciclo de vida para el reemplazo.
¿Qué sector de usuario final tiene las perspectivas de crecimiento más sólidas?
Se proyecta que Petróleo y Gas crezca a un CAGR del 5,2% hasta 2032, respaldado por la inversión en GNL y la actividad de infraestructura relacionada. La construcción, la puesta en marcha y el trabajo de mantenimiento en la Costa del Golfo respaldan la demanda de sistemas de compresores centrífugos y otros especializados.
¿Qué está impulsando la demanda de compresores enfriados por agua?
Las instalaciones de semiconductores, los centros de datos y los sitios de proceso continuo necesitan operación estable y gestión de calor de ingeniería, lo que respalda un crecimiento de CAGR del 5,1% para las unidades Enfriadas por Agua. Estos clientes a menudo valoran la integración con infraestructura de enfriamiento más amplia, la calidad de aire controlada y la operación confiable durante todo el año.
¿Qué tan competitivo es el sector de compresores de aire de los Estados Unidos?
La competencia es moderada, con proveedores establecidos que se benefician de redes de servicio, capacidades técnicas y soporte de cumplimiento normativo, mientras que los competidores especializados permanecen activos. La selección de proveedores refleja cada vez más la disponibilidad local de piezas, técnicos capacitados, documentación de eficiencia y la capacidad de gestionar requisitos complejos del sistema.