
Marktgröße und Marktanteil des US-amerikanischen Luftkompressormarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.17 Milliarden US-Dollar |
| Marktgröße (2027) | 5.44 Milliarden US-Dollar |
| Marktgröße (2032) | 6.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.93 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Luftkompressormarkts von Mordor Intelligence
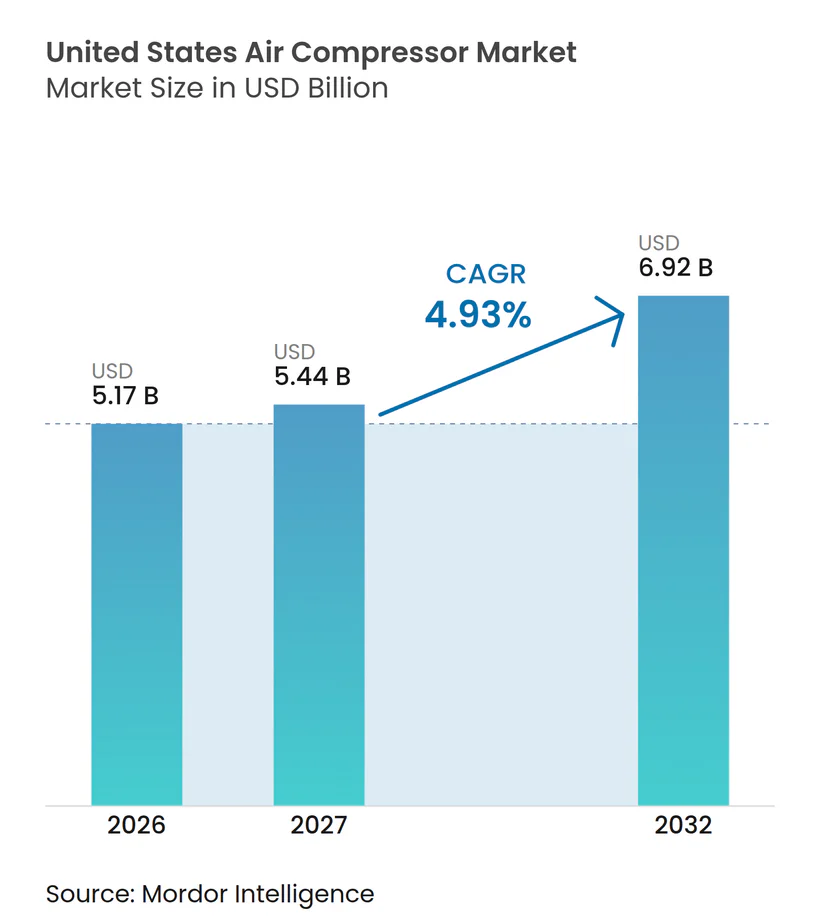
Die Marktgröße des US-amerikanischen Luftkompressormarkts wurde im Jahr 2026 auf 5,17 Milliarden USD geschätzt und wird voraussichtlich von 5,44 Milliarden USD im Jahr 2027 auf 6,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,93 % während des Prognosezeitraums (2027–2032). Der Ausgangspunkt 2027 spiegelt einen Ersatzzyklus wider, der durch die Energieeffizienzvorschriften des Energieministeriums (Department of Energy) für bestimmte Kompressoren geprägt wurde, die im Januar 2025 verbindlich wurden.[1] Druckluft bleibt für den Anlagenbetrieb unverzichtbar, doch viele Standorte haben nach wie vor nur begrenzte Transparenz darüber, wie Systeme über Schichten und Lastbedingungen hinweg arbeiten. Dies stützt die Nachfrage nach effizienten Geräten, drehzahlvariablen Steuerungen und vernetzter Überwachung, die aufzeigen kann, wo Energie- und Wartungskosten entstehen. Der US-amerikanische Luftkompressormarkt profitiert zudem vom LNG-Bau, Halbleiterinvestitionen und dem Bedarf an zuverlässigen industriellen Versorgungssystemen, während Serviceabdeckung und Compliance-Fähigkeiten bei der Lieferantenauswahl zunehmend an Bedeutung gewinnen. Kostendruck, unsichere Fabrikauslastung und eine vorgeschlagene Änderung der DOE-Politik könnten Käufe an kleineren Standorten dennoch verzögern.[2]
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Verdrängerkompressoren im Jahr 2026 einen Umsatzanteil von 56,4 %, während dynamische Kompressoren bis 2032 voraussichtlich mit einer CAGR von 5,4 % wachsen werden.
- Nach Kühlmethode entfielen im Jahr 2026 78,3 % des Umsatzes auf luftgekühlte Kompressoren, während wassergekühlte Kompressoren bis 2032 voraussichtlich mit einer CAGR von 5,1 % wachsen werden.
- Nach Endverbraucherbranche hielt die Fertigungsindustrie im Jahr 2026 einen Umsatzanteil von 42,7 %, während Öl und Gas bis 2032 voraussichtlich mit einer CAGR von 5,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum US-amerikanischen Luftkompressormarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Industrielle Automatisierung und Modernisierung der Fertigung | +1.2% | National, mit frühen Gewinnen im Automobilgürtel des Mittleren Westens, Texas und den Carolinas | Mittelfristig (2–4 Jahre) |
| Energieeffizienz und Reduzierung der Lebenszykluskosten | +1.0% | National | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kapazitäten in der Halbleiter-, Batterie- und Hightech-Fertigung | +0.8% | Arizona, Ohio, Texas, New York und Idaho | Langfristig (≥ 4 Jahre) |
| Investitionen in Infrastruktur, LNG, Wasser und Abwasser | +0.7% | Golfküste, einschließlich Texas und Louisiana, sowie nationale Wasserversorgungsunternehmen | Langfristig (≥ 4 Jahre) |
| DOE-Effizienz-konformer Austausch veralteter Rotationseinheiten | +0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Druckluft als Dienstleistung und leistungsbasierte Vertragsmodelle | +0.4% | National, mit früher Einführung in der Automobil- und Lebensmittelverarbeitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Automatisierung und Modernisierung der Fertigung
Viele Fertigungsbetriebe nutzen Druckluft in Automatisierungs- und Produktionsprozessen, sodass die Modernisierung von Anlagen auch dann Nachfrage erzeugen kann, wenn das Beschäftigungswachstum begrenzt ist. Standorte, die automatisierte Linien hinzufügen, benötigen häufig eine stabilere Druckluftversorgung, bessere Steuerungen und Geräte, die sich an wechselnde Produktionslasten anpassen können. Das Programm der DOE Industrial Assessment Centers unterstützt weiterhin Effizienzprojekte bei kleinen und mittelgroßen Herstellern, einschließlich Druckluftverbesserungen.[3] Diese Projekte können überdimensionierte Systeme und Luftverluste aufdecken, die unter älteren Betriebspraktiken nicht sichtbar waren. Der US-amerikanische Luftkompressormarkt gewinnt daher sowohl Ersatznachfrage als auch Servicemöglichkeiten, wenn Betriebe ihre Versorgungssysteme auf der Grundlage realer Betriebsdaten neu gestalten. Dies macht eine zuverlässige Systembewertung auch zu einem wertvolleren Bestandteil der Kundenbeziehung.
Energieeffizienz und Reduzierung der Lebenszykluskosten
Die DOE-Normen gelten für ölgeflutete Rotationsschraubenkompressoren innerhalb bestimmter Durchfluss- und Druckbereiche und schreiben Mindestanforderungen an den isentropen Wirkungsgrad vor. Dies schafft einen direkten Anlass, Geräte zu ersetzen oder neu zu gestalten, die das erforderliche Niveau nicht mehr erfüllen. Drehzahlvariable Kompressoren können den Energieverbrauch senken, wenn sich der Druckluftbedarf im Tagesverlauf ändert, insbesondere wenn Geräte unterhalb der Volllast betrieben werden. Der Nutzen dieser Systeme hängt vom Lastprofil einer Anlage, den Wartungspraktiken und den Stromkosten ab, nicht allein vom Kaufpreis. Der US-amerikanische Luftkompressormarkt verlagert sich infolgedessen hin zu Systemen, die Betriebseinsparungen über die Lebensdauer der Geräte dokumentieren können. Lieferanten, die diese Einsparungen quantifizieren können, haben eine klarere Grundlage für die Gewinnung von Modernisierungsprojekten.
Ausbau der Kapazitäten in der Halbleiter-, Batterie- und Hightech-Fertigung
Halbleiterfabriken benötigen saubere, kontinuierliche Versorgungsluft, da Verunreinigungen oder ungeplante Unterbrechungen die Produktion stören können. Der CHIPS and Science Act stellt 52,7 Milliarden USD an Fördergeldern bereit und hat dazu beigetragen, neue Halbleiterkapazitäten in mehreren Bundesstaaten zu unterstützen.[4] Diese Anlagen benötigen in der Regel ölfreie Luftsysteme, die strenge Reinheitsspezifikationen erfüllen und kontinuierlich betrieben werden können. Batteriefabriken erzeugen ähnliche Nachfrage während der Bauphase und in kontrollierten Fertigungsprozessen, bei denen eine stabile Luftqualität wichtig ist. Diese Entwicklung erweitert den US-amerikanischen Luftkompressormarkt über die allgemeine Fertigung hinaus und begünstigt Lieferanten mit technischer Unterstützung, Reinluftfähigkeiten und lokalem Servicekapazität. Dieselben Anforderungen machen die Ausführungsqualität wichtiger als die bloße Geräteverfügbarkeit.
Investitionen in Infrastruktur, LNG, Wasser und Abwasser
Die Vereinigten Staaten genehmigten im Jahr 2025 mehr als 80 Milliarden Kubikmeter pro Jahr an LNG-Verflüssigungskapazität – der höchste jährliche Gesamtwert, der je für das Land verzeichnet wurde. Große LNG-Projekte nutzen Kompressoren in Kältemittelkreisläufen und zugehörigen Prozesssystemen, wodurch endgültige Investitionsentscheidungen für die Geräteplanung wichtig werden. Baker Hughes erhielt im Jahr 2025 Aufträge für sechs Zentrifugalkompressoren für Rio Grande LNG Train 4 und acht Kompressoren für Port Arthur LNG Phase 2. Wasser- und Abwassersysteme stellen eine separate Nachfragequelle für Dauerbetrieb-Belüftungsgeräte dar. Zusammen machen diese Projekte den US-amerikanischen Luftkompressormarkt weniger abhängig von einem einzelnen Fabrikinvestitionszyklus. Sie schaffen auch einen längeren Zeitplan für Service- und Ersatzarbeiten nach der ersten Gerätelieferung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und regelmäßige Wartungsanforderungen | -0.9% | National, mit der größten Auswirkung auf kleine und mittelgroße Hersteller | Mittelfristig (2–4 Jahre) |
| Engpässe bei Stahl, Elektronik und qualifiziertem Servicepersonal | -0.7% | National, mit stärkerem Druck dort, wo die Serviceinfrastruktur begrenzt ist | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität mit Altsystemen und Integrationsprobleme bei der Steuerungstechnik | -0.6% | National, konzentriert auf ältere Fertigungsstandorte im Mittleren Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Dateneigentumsrisiken bei vernetzten Kompressoren | -0.4% | National, mit erhöhter Exposition in vernetzter Fertigung und kritischer Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und regelmäßige Wartungsanforderungen
Moderne drehzahlvariable Kompressoren können teurer sein als Alternativen mit fester Drehzahl, was für kleinere Hersteller mit unsicheren Produktionsplänen nach wie vor schwierig ist. Die Wirtschaftlichkeit hängt von genauen Schätzungen der Betriebszeit, des Systemleckagegrads und der Energieeinsparungen ab. Serviceverträge können Geräteausgaben in Betriebsbudgets verlagern und Wartungskosten planbarer machen. Diese Verträge erfordern jedoch nahegelegene Techniker und Teilverfügbarkeit, um die zugesagte Betriebszeit zu gewährleisten. Der US-amerikanische Luftkompressormarkt wird dort eine langsamere Einführung verzeichnen, wo Käufer Lebenszykluseinsparungen nicht zuverlässig messen oder einen verlässlichen Servicesupport sicherstellen können. Dies macht transparente Leistungsgarantien für Käufer ntzlicher, die einen höheren Anfangskaufpreis abwägen.
Engpässe bei Stahl, Elektronik und qualifiziertem Servicepersonal
Luftkompressorgeräte sind auf Metallkomponenten, Steuerungen und Servicepersonal angewiesen, die Versorgungs- und Kostendruck ausgesetzt sein können. Vernetzte und drehzahlvariable Modelle benötigen Techniker, die sowohl mechanische Systeme als auch digitale Diagnose verstehen. Diese Anforderung ist an kleineren Industriestandorten schwieriger zu erfüllen, wo die Abdeckung durch Spezialisten begrenzt ist. ISO 11011 bietet einen Rahmen für die Prüfung von Druckluftsystemen, aber eine effektive Nutzung erfordert Personal, das sowohl Prozess- als auch Energiedaten interpretieren kann. Diese Einschränkungen können Lieferzeiten verlängern und Käufer vorsichtiger machen, insbesondere wenn der US-amerikanische Luftkompressormarkt preissensible mittelgroße Betriebe bedient. Lieferanten mit geschulten lokalen Teams und gesichertem Komponentenzugang können diesen Zögerlichkeitspunkt reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dynamische Kompressoren gewinnen in hochpräzisen Anwendungen
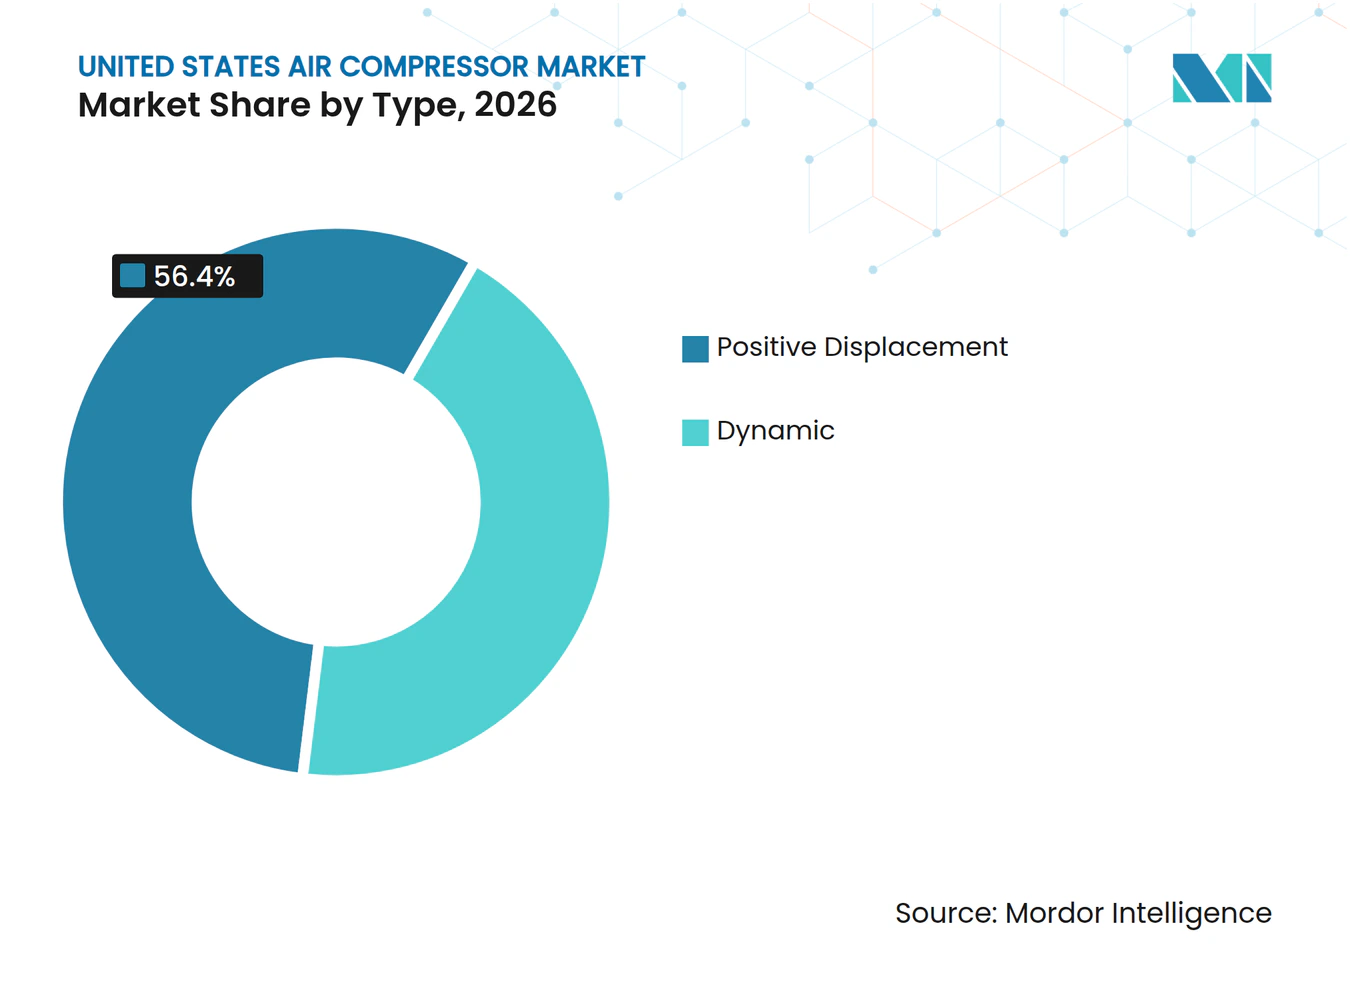
Verdrängerkompressoren hielten im Jahr 2026 einen Marktanteil von 56,4 % am US-amerikanischen Luftkompressormarkt. Rotationsschrauben- und Kolbenmodelle werden in Automobilwerken, der Lebensmittelverarbeitung, der Kunststoff- und Metallverarbeitung, Werkstätten und Hochdruckanwendungen weit verbreitet eingesetzt. Ihre breite installierte Basis stützt einen stabilen Ersatzmarkt und eine große Servicemöglichkeit. DOE-Anforderungen lenken mehr Käufe hin zu effizienten Rotationsschraubeneinheiten, die die geltenden Normen erfüllen. Drehzahlvariable Geräte werden zunehmend relevanter, wo Produktionslasten über Schichten hinweg variieren. Tragbare Einheiten bleiben auch im Bau- und Außendienstbereich wichtig, wo Mobilität und zuverlässige Leistung mehr Gewicht haben als fortschrittliche Steuerungen. Die US-amerikanische Luftkompressorbranche behält eine starke Basis an Verdrängerkompressoren, da diese Produkte ein breites Spektrum an Druck-, Durchfluss- und Installationsanforderungen abdecken. Diese Breite verringert die Abhängigkeit von einer einzelnen wachstumsstarken Anwendung. Sie ermöglicht es Händlern auch, Servicebeziehungen zu sehr unterschiedlichen Industriekunden aufzubauen.
Dynamische Kompressoren werden voraussichtlich bis 2032 mit einer CAGR von 5,4 % wachsen und sind damit der am schnellsten wachsende Typ im US-amerikanischen Luftkompressormarkt. Zentrifugalsysteme eignen sich gut für LNG-Anlagen und Halbleiterfabriken, die einen hohen kontinuierlichen Durchfluss und saubere Luft benötigen. Die Baker-Hughes-Aufträge für Rio Grande LNG Train 4 und Port Arthur LNG Phase 2 im Jahr 2025 zeigen, wie eine kleine Anzahl großer Projekte eine erhebliche Gerätenachfrage erzeugen kann. Reinraumkunden bevorzugen ebenfalls ölfreie Systeme, da Luftreinheitsanforderungen die akzeptable Geräteauswahl einschränken. Atlas Copco begann im Juni 2025 mit einer Erweiterung seiner Fertigungsstätte für Zentrifugalkompressoren in Voorheesville, New York, um 63.000 Quadratfuß. Diese Investition signalisiert anhaltende Aufmerksamkeit für Prozessanwendungen mit hohen technischen Anforderungen. Dynamische Geräte haben eine engere Kundenbasis als Verdrängerkompressoren, aber ihre Projekte sind in der Regel größer und anspruchsvoller. Diese Kombination unterstützt ein schnelleres Wachstum und erhöht gleichzeitig die Bedeutung von Anwendungstechnik und Aftermarket-Support. Sie kann auch Qualifizierungszyklen verlängern, da Käufer Geräte gegen genaue Prozessbedingungen validieren müssen.



Nach Kühlmethode: Wassergekühlte Systeme gewinnen durch Halbleiter- und Rechenzentrumsnachfrage
Luftgekühlte Geräte machten im Jahr 2026 78,3 % des Umsatzes im US-amerikanischen Luftkompressormarkt aus. Ihre Führungsposition spiegelt geringere Installationskosten, einfachere Wartung und breite Eignung für leichte und mittlere Industriebetriebe wider. Luftgekühlte Bauformen bedienen auch tragbare Anwendungen im Bau-, Versorgungs- und allgemeinen Industriebereich. Das Segment muss dennoch auf sich ändernde Leistungsanforderungen für gewerbliche Schraubenkompressoren reagieren. Käufer achten zunehmend auf den Energieverbrauch unter tatsächlichen Lastbedingungen, nicht nur auf die Nennleistung. Dies begünstigt Modelle mit Steuerungen, die die Leistung in verschiedenen Betriebsumgebungen aufrechterhalten können. Luftgekühlte Systeme bleiben die Standardwahl, wo Platz, Wasserzugang und Wartungsressourcen begrenzt sind. Ihre große installierte Basis schafft auch stetige Möglichkeiten für Upgrades, Teile und Wartung. Dies hält die Kategorie relevant, auch wenn der Neubau von Anlagen nachlässt.
Wassergekühlte Kompressoren werden voraussichtlich bis 2032 mit einer CAGR von 5,1 % im US-amerikanischen Luftkompressormarkt wachsen. Halbleiterfabriken integrieren wassergekühlte Versorgungssysteme häufig in eine breitere Kälte- und Reinrauminfrastruktur. Diese Anordnung kann eine stabile Leistung im kontinuierlichen Hochlastbetrieb unterstützen. Rechenzentren und große Prozessstandorte benötigen möglicherweise auch Hochdruck-Instrumentenluft mit hoher Reinheit, die von einer zweckgebundenen Systemgestaltung profitiert. Kaeser erweiterte im Jahr 2025 seine Anlage in Fredericksburg, Virginia, um kundenspezifisch entwickelte Druckluft-, Vakuum- und Gebläsemontagekapazitäten hinzuzufügen. Solche Investitionen stärken die Fähigkeit der Lieferanten, technisch anspruchsvolle Projekte statt Standardproduktbestellungen zu bedienen. Wassergekühlte Systeme sind weniger verbreitet als luftgekühlte Produkte, passen aber zu Anwendungen, bei denen Wärmemanagement und unterbrechungsfreier Betrieb wesentlich sind. Ihr Wachstum wird vom Tempo neuer Halbleiter-, Rechenzentrum- und großer Prozessinvestitionen abhängen. Diese Käufer neigen auch dazu, dokumentierte Zuverlässigkeit über niedrige Anfangskaufkosten zu stellen.
Nach Endverbraucherbranche: Öl und Gas führt das Wachstum durch die LNG-Pipeline an
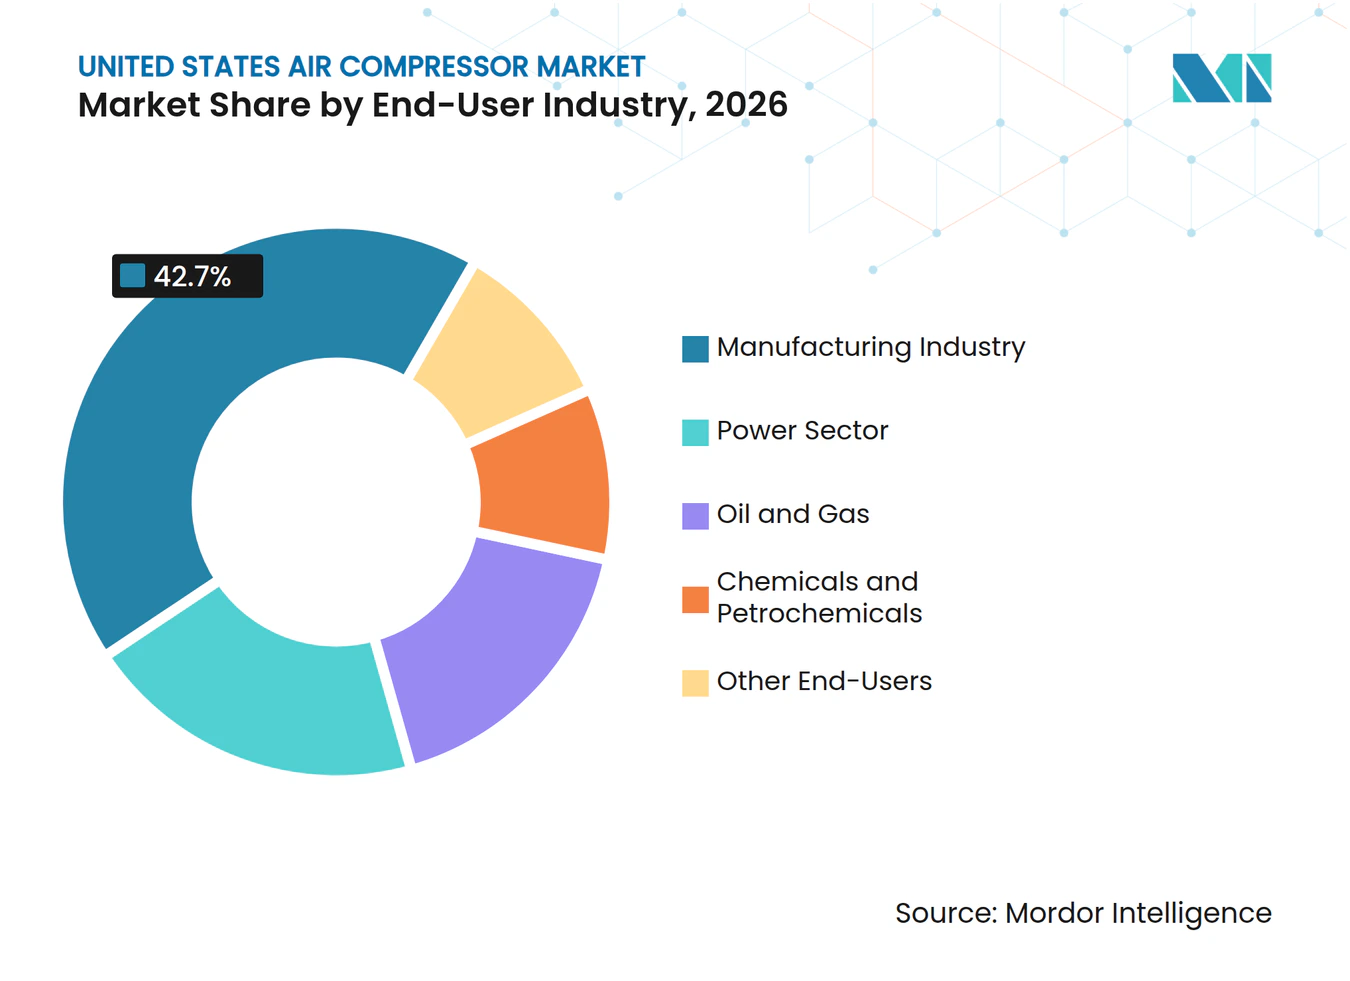
Die Fertigungsindustrie hielt im Jahr 2026 einen Marktanteil von 42,7 % am US-amerikanischen Luftkompressormarkt. Automobil, Elektronik, Pharmazeutika, Lebensmittelverarbeitung und Metallverarbeitung nutzen alle Druckluft für Werkzeuge, Sprühen, Instrumentierung und Automatisierung. Die Breite des Segments gibt Lieferanten eine vielfältige Kundenbasis in vielen Regionen. Fertigungskunden stehen auch im Mittelpunkt der Nachfrage nach Upgrades, die Energiekosten senken und die Systemüberwachung verbessern. Anlagen mit älteren Flotten mit fester Drehzahl können Geräte ersetzen, wenn Effizienzanforderungen und Wartungsbedarf dringlicher werden. Lebensmittel- und Pharmabetriebe legen zusätzlichen Wert auf Luftqualität und zuverlässigen Service. Die US-amerikanische Luftkompressorbranche ist daher nicht nur auf die Fertigung für das Volumen angewiesen, sondern auch für wiederkehrende Aftermarket-Arbeit. Diese stabile Basis kann das Timing-Risiko im Zusammenhang mit großen Projektaufträgen in anderen Sektoren ausgleichen. Sie gibt Lieferanten eine breite Grundlage für die Nachfrage in der gesamten nationalen Industriebasis.
Öl und Gas wird voraussichtlich bis 2032 mit einer CAGR von 5,2 % im US-amerikanischen Luftkompressormarkt wachsen. Der LNG-Bau ist der Hauptgrund für den stärkeren Ausblick des Segments, insbesondere entlang der Golfküste. Port Arthur LNG Phase 2 repräsentiert Kapitalausgaben von 14 Milliarden USD und soll 2030 und 2031 zwei weitere Züge in den kommerziellen Betrieb bringen. Diese Projekte benötigen Kompressorsysteme während des Baus, der Inbetriebnahme und des laufenden Betriebs. Die Midstream-Wartung liefert auch zwischen den großen Bauzyklen Nachfrage. Chemie, Stromerzeugung, Wasseraufbereitung, Bau und andere Nutzer verleihen dem Endverbrauchermix weitere Widerstandsfähigkeit. Lieferanten, die entlegene Standorte unterstützen und anspruchsvolle Zuverlässigkeitsanforderungen erfüllen können, werden in diesem Segment voraussichtlich besser positioniert sein. Der US-amerikanische Luftkompressormarkt profitiert, wenn projektgetriebene Nachfrage durch Serviceeinnahmen aus bestehender Infrastruktur ausgeglichen wird. Dieses Gleichgewicht ist wichtig, da LNG-Projektzeitpläne variieren können, auch wenn langfristige Kapazitätspläne intakt bleiben.

Geografische Analyse
Die Golfküste, insbesondere Texas und Louisiana, ist im Jahr 2026 das kompressorintensivste Gebiet des US-amerikanischen Luftkompressormarkts. Öl- und Gas-, LNG-, Raffinerie- und Petrochemieaktivitäten erzeugen Nachfrage nach Hochdurchfluss-Prozessgeräten und spezialisierten Serviceleistungen. Mehr als 80 Milliarden Kubikmeter pro Jahr an neuer LNG-Verflüssigungskapazität wurden 2025 national genehmigt, wobei große Golfküstenprojekte einen wichtigen Teil der Pipeline bilden. Baker Hughes' Aufträge für Rio Grande LNG und Port Arthur LNG zeigen das Beschaffungsvolumen, das mit einzelnen Projekten verbunden ist. Air Liquide kündigte im Juni 2025 eine Investition von bis zu 200 Millionen USD in Louisiana an, um eine Luftzerlegungsanlage zu modernisieren und ihr Pipelinenetz um 30 Meilen zu erweitern.
Der Südosten ist ein expandierender Fertigungs- und Servicekorridor für den US-amerikanischen Luftkompressormarkt. Atlas Copco kündigte im Juni 2026 die US-amerikanische Montage von G-Series-Öleinspritz-Schraubenkompressoren mit 90–250 PS in Bay Minette, Alabama, an. Das Unternehmen begann im September 2026 auch mit dem Bau eines 355.000 Quadratfuß großen nordamerikanischen Servicezentrums in Lancaster County, South Carolina, mit geplantem Betriebsbeginn im Juni 2027. Die regionale Fertigungsbasis, der Hafenzugang und das kostengünstigere Betriebsumfeld unterstützen neue Industrieinvestitionen. Neuere Anlagen können drehzahlvariable Geräte bereits beim Erstbau installieren, anstatt ältere Systeme nachzurüsten.
Arizona und der Mittlere Westen, einschließlich Ohio und Indiana, sind wichtige Standorte für Halbleiter- und Batterieprojekte. Diese Standorte benötigen saubere, zuverlässige Druckluft und erzeugen Nachfrage nach technisch entwickelten ölfreien Systemen. New York und Virginia unterstützen die Lieferkette auch durch Kompressorherstellung und kundenspezifische Montageinvestitionen, einschließlich der Erweiterung von Atlas Copco in Voorheesville und der Erweiterung von Kaeser in Fredericksburg. Diese breitere geografische Verteilung macht regionale Servicefähigkeit wichtig, da fortschrittliche Anlagen schnelle Reaktionszeiten und dokumentierte Luftqualität benötigen.
Wettbewerbslandschaft
Marktkonzentration
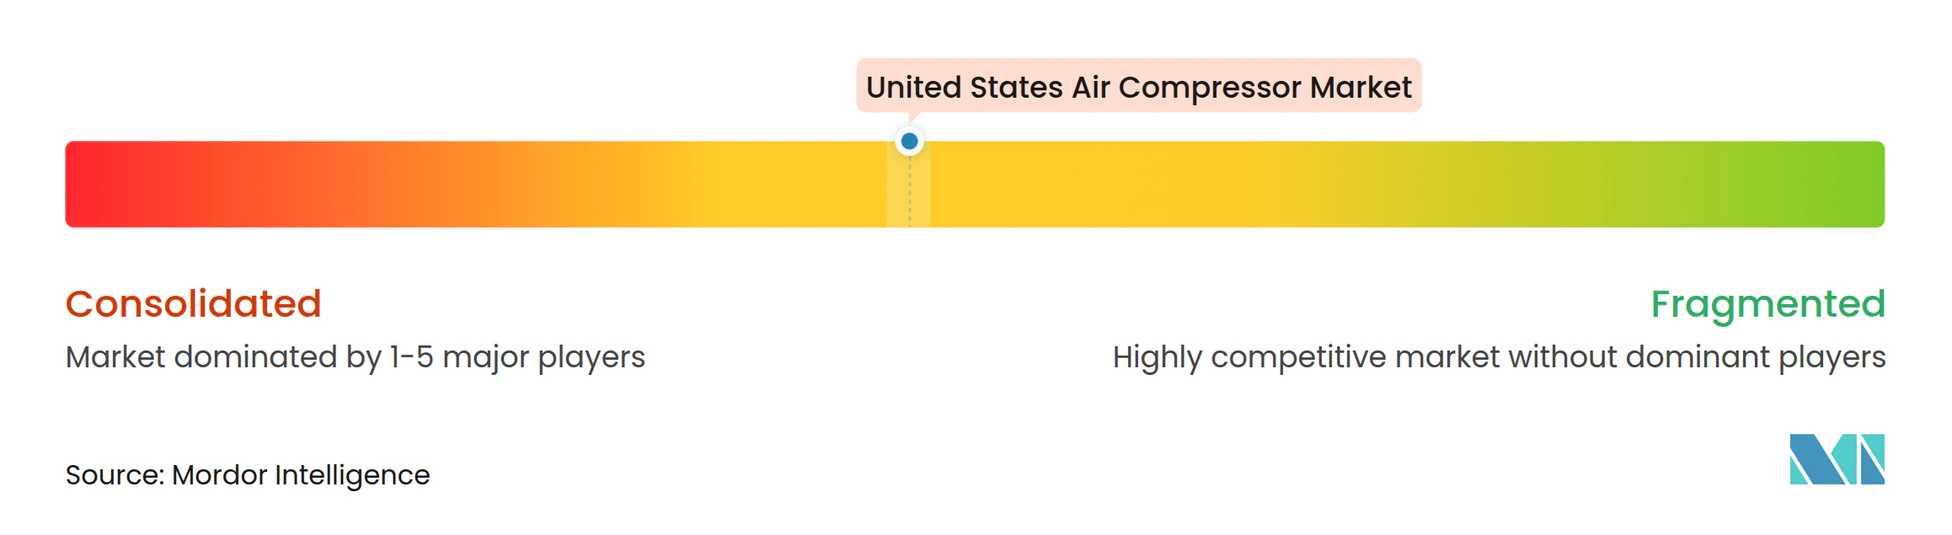
Der US-amerikanische Luftkompressormarkt ist mäßig konzentriert, wobei Atlas Copco, Ingersoll Rand und Kaeser zu den führenden Lieferanten zählen. Der Wettbewerb konzentriert sich auf Produkteffizienz, technische Eignung, Serviceabdeckung und die Fähigkeit, Kunden nach der Installation zu unterstützen. Große Lieferanten haben einen Vorteil, wenn Kunden eine landesweite Technikerabdeckung, leicht verfügbare Teile und leistungsbasierte Servicevereinbarungen wünschen. Atlas Copco erweitert seinen US-amerikanischen Fertigungs- und Service-Fußabdruck durch lokalisierte G-Series-Montage in Alabama, eine Erweiterung der Zentrifugalkompressorproduktion in New York und ein neues Servicezentrum in South Carolina.
Ingersoll Rand und Garrett Motion kündigten im Mai 2026 eine mehrjährige Partnerschaft zur Entwicklung ölfreier industrieller Lufttechnologien an, mit erwartetem ersten Kundenzugang vor Ende 2026. Die Arbeit zielt auf Anwendungen ab, bei denen Luftreinheit wichtiger sein kann als die anfänglichen Gerätekosten. Servicemodelle werden auch wichtiger, da Geräte vernetzt werden und Kunden planbare Betriebskosten anstreben. Druckluft-als-Dienstleistung-Vereinbarungen setzen voraus, dass Lieferanten über ausreichend Techniker, Teilevorräte und Systemüberwachungsfähigkeiten verfügen. Dies gibt etablierten Anbietern einen Vorteil in sekundären Industriemärkten, wo Servicedichte schwer schnell aufzubauen ist.
Herausforderer konkurrieren weiterhin in spezialisierten Anwendungen, regionalem Vertrieb und preissensiblen Rotationsschraubenprodukten. ELGi meldete ein starkes Umsatzwachstum in Nordamerika und wechselte nach der Veräußerung seiner Beteiligung an einem lokalen Gemeinschaftsunternehmen im Juli 2026 zum Direktvertrieb in Kalifornien. Kaeser stärkt seine kundenspezifische Ingenieurkapazität in Virginia und bedient weiterhin tragbare, industrielle und spezialisierte Druckluftsystemanforderungen. Die Einhaltung der DOE-Effizienzvorschriften und die Kundenerwartungen an dokumentierte Leistung können für Lieferanten ohne lokale Test-, Zertifizierungs- und Serviceressourcen schwieriger sein. Die Wettbewerbsposition jedes Lieferanten hängt zunehmend davon ab, ob er den gesamten Systemlebenszyklus unterstützen kann.
Marktführer der US-amerikanischen Luftkompressorbranche
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power US, LLC
-
Kaeser Compressors, Inc.
-
ELGi Equipments Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Die Atlas Copco Group begann mit dem Bau eines 355.000 Quadratfuß großen nordamerikanischen Servicezentrums in Lancaster County, South Carolina. Die Anlage wird Druckluftgeräte und Millionen von Ersatzteilen für nordamerikanische Kunden lagern. Der Betrieb wird ab Juni 2027 erwartet. Es wird das vierte große Werk von Atlas Copco in der Region sein und den lokalen Fußabdruck auf über 1 Million Quadratfuß bringen.
- Juni 2026: Atlas Copco Compressors USA kündigte die US-amerikanische Montage von G-Series-Öleinspritz-Schraubenkompressoren mit 90–250 PS in seiner Anlage in Bay Minette, Alabama, an. Das Projekt lokalisiert die Produktion, um Lieferzeiten zu verkürzen und die Lieferkettenflexibilität für US-amerikanische Industriekunden zu verbessern.
- Mai 2026: Ingersoll Rand und Garrett Motion kündigten eine mehrjährige strategische Partnerschaft zur Entwicklung der nächsten Generation ölfreier Lufttechnologien an. Die Partnerschaft kombiniert Ingersoll Rands Kompressorsystemplattformen mit Garretts ölfreien Zentrifugalmodulen. Erste Produkte sollen ausgewählte Kunden vor Ende 2026 erreichen, mit einer breiteren Markteinführung ab 2027.
- Oktober 2025: Baker Hughes erhielt Lieferaufträge für Zentrifugalkompressoren für zwei US-amerikanische LNG-Projekte. Das Unternehmen wird sechs Zentrifugalkompressoren für Rio Grande LNG Train 4 und acht Kompressoren für zwei Züge für Port Arthur LNG Phase 2 liefern.
Berichtsumfang des US-amerikanischen Luftkompressormarkts
Der Luftkompressormarkt umfasst die Herstellung, den Vertrieb, den Verkauf und die Wartung von mechanischen Geräten, die Energie (mittels Elektromotor, Dieselmotor oder Benzinmotor) in potenzielle Energie umwandeln, die in Druckluft gespeichert wird.
Der US-amerikanische Luftkompressormarkt ist nach Typ, Kühlmethode und Endverbraucherbranche segmentiert. Nach Typ ist der Markt in Verdrängerkompressoren und dynamische Kompressoren unterteilt. Nach Kühlmethode ist der Markt in luftgekühlte und wassergekühlte Kompressoren unterteilt. Nach Endverbraucherbranche ist der Markt in Öl und Gas, den Energiesektor, die Fertigungsindustrie, Chemie und Petrochemie sowie sonstige Endverbraucherbranchen unterteilt. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Verdrängerkompressoren |
| Dynamische Kompressoren |
| Luftgekühlt |
| Wassergekühlt |
| Öl und Gas |
| Energiesektor |
| Fertigungsindustrie |
| Chemie und Petrochemie |
| Sonstige Endverbraucher |
| Nach Typ | Verdrängerkompressoren |
| Dynamische Kompressoren | |
| Nach Kühlmethode | Luftgekühlt |
| Wassergekühlt | |
| Nach Endverbraucherbranche | Öl und Gas |
| Energiesektor | |
| Fertigungsindustrie | |
| Chemie und Petrochemie | |
| Sonstige Endverbraucher |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für Luftkompressoren in den Vereinigten Staaten?
Der US-amerikanische Luftkompressormarkt wird voraussichtlich bis 2032 einen Wert von 6,92 Milliarden USD erreichen und von 2027 an mit einer CAGR von 4,93 % wachsen. Ersatznachfrage, industrielle Modernisierung, LNG-Projekte und Hightech-Fertigungsanlagen bilden die wichtigsten Nachfragequellen während des Prognosezeitraums.
Welcher Kompressortyp wächst in den Vereinigten Staaten am schnellsten?
Dynamische Kompressoren werden voraussichtlich bis 2032 mit einer CAGR von 5,4 % wachsen, unterstützt durch LNG- und Halbleiteranwendungen. Diese Anwendungen erfordern hohen Durchfluss, Dauerbetrieb, saubere Luft und detaillierte technische Unterstützung, was in vielen Projekten Zentrifugalgeräte begünstigt.
Warum gewinnen drehzahlvariable Luftkompressoren an Verbreitung?
Drehzahlvariable Einheiten können den Energieverbrauch senken, wenn sich der Druckluftbedarf ändert, und DOE-Effizienzanforderungen haben die Aufmerksamkeit auf konforme, effiziente Geräte gelenkt. Käufer nutzen auch vernetzte Steuerungen, um den Bedarf zu messen, Systemverluste zu finden und einen klareren Lebenszykluskosten-Fall für den Austausch aufzubauen.
Welcher Endverbrauchersektor hat den stärksten Wachstumsausblick?
Öl und Gas wird voraussichtlich bis 2032 mit einer CAGR von 5,2 % wachsen, unterstützt durch LNG-Investitionen und damit verbundene Infrastrukturaktivitäten. Bau-, Inbetriebnahme- und Wartungsarbeiten an der Golfküste stützen die Nachfrage nach Zentrifugal- und anderen spezialisierten Kompressorsystemen.
Was treibt die Nachfrage nach wassergekühlten Kompressoren an?
Halbleiterfabriken, Rechenzentren und Standorte mit kontinuierlichen Prozessen benötigen stabilen Betrieb und technisch entwickeltes Wärmemanagement, was ein CAGR-Wachstum von 5,1 % für wassergekühlte Einheiten unterstützt. Diese Kunden schätzen häufig die Integration in eine breitere Kühlinfrastruktur, kontrollierte Luftqualität und zuverlässigen Betrieb das ganze Jahr über.
Wie wettbewerbsintensiv ist der US-amerikanische Luftkompressorsektor?
Der Wettbewerb ist mäßig, wobei etablierte Lieferanten von Servicenetzwerken, technischen Fähigkeiten und Compliance-Unterstützung profitieren, während spezialisierte Herausforderer aktiv bleiben. Die Lieferantenauswahl spiegelt zunehmend die lokale Teilverfügbarkeit, geschulte Techniker, Effizienznachweis und die Fähigkeit wider, komplexe Systemanforderungen zu bewältigen.