
米国エアコンプレッサー市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.17 十億米ドル |
| 市場規模 (2027) | 5.44 十億米ドル |
| 市場規模 (2032) | 6.92 十億米ドル |
| 成長率 (2027 - 2032) | 4.93 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国エアコンプレッサー市場分析
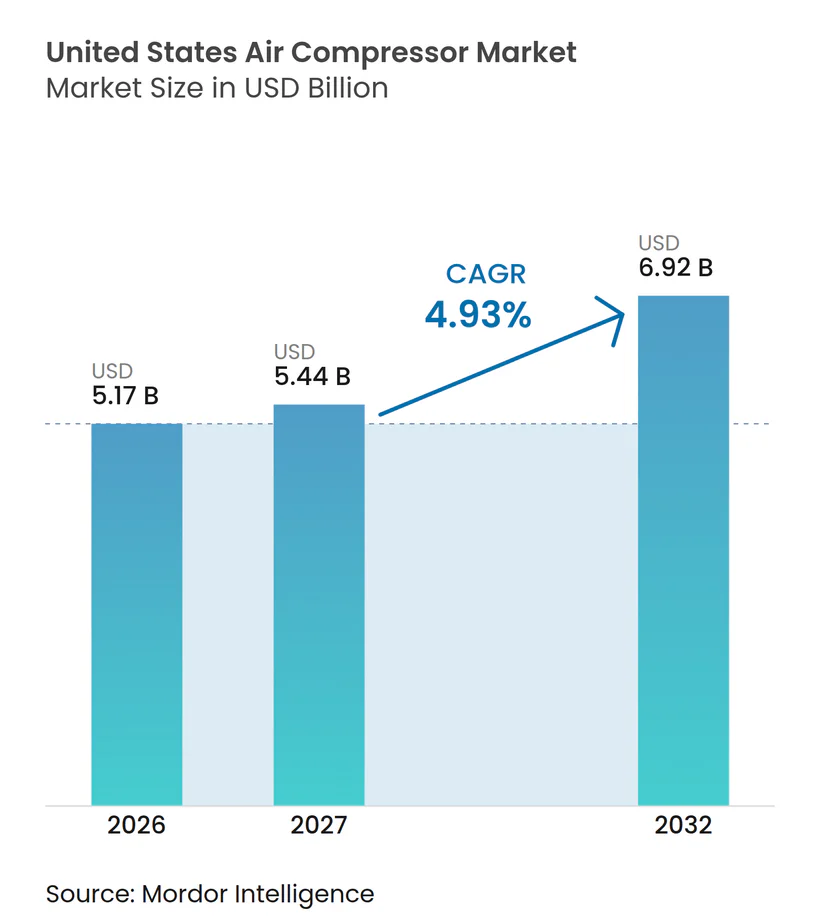
米国エアコンプレッサー市場規模は2026年に5.17 ビリオン 米ドルと評価され、2027年の5.44 ビリオン 米ドルから2032年には6.92 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.93%です。2027年を起点とする予測は、2025年1月に義務化された特定コンプレッサーに関する米国エネルギー省(DOE)の効率規制によって形成された更新サイクルを反映しています。[1] 圧縮空気はプラント操業に不可欠ですが、多くの施設ではシフトや負荷条件をまたいでシステムがどのように稼働しているかについて可視性が依然として限られています。これにより、効率的な設備、可変速制御、およびエネルギーとメンテナンスコストが発生する箇所を示すことができる接続型モニタリングへの需要が支えられています。米国エアコンプレッサー市場はまた、LNG建設、半導体投資、および信頼性の高い産業用ユーティリティシステムへの需要からも恩恵を受けており、サービスカバレッジとコンプライアンス対応能力がサプライヤー選定においてより重要になっています。コスト圧力、工場稼働率の不確実性、およびDOEの政策変更案が、小規模施設での購入を依然として遅らせる可能性があります。[2]
レポートの主要ポイント
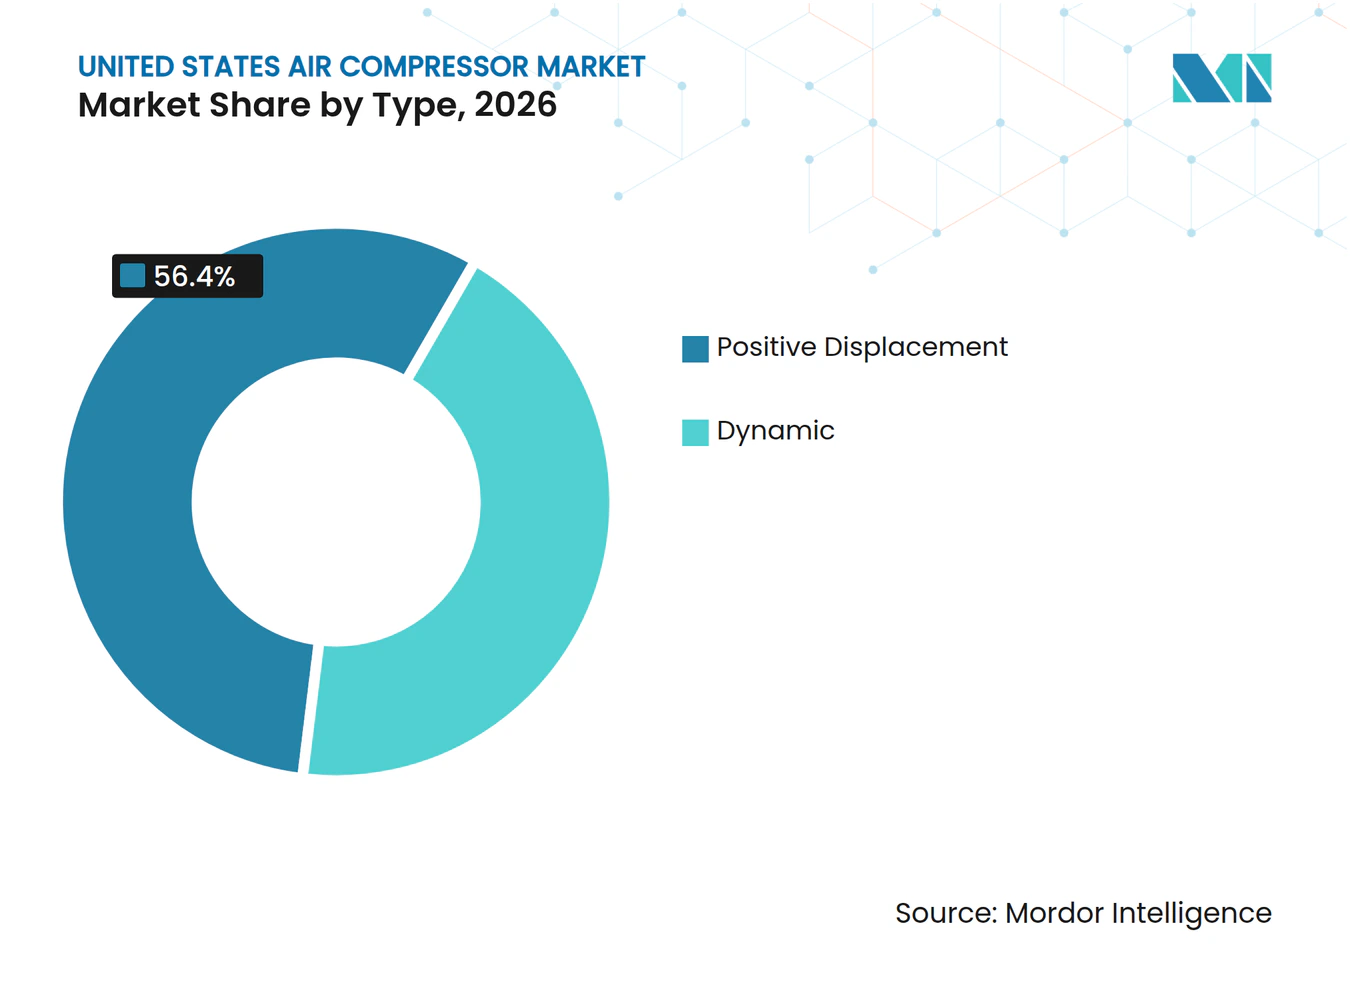
- タイプ別では、容積型コンプレッサーが2026年の売上高の56.4%を占め、動的型コンプレッサーは2032年にかけて5.4%のCAGRで成長すると予測されています。
- 冷却方式別では、空冷式コンプレッサーが2026年の売上高の78.3%を占め、水冷式コンプレッサーは2032年にかけて5.1%のCAGRで成長すると予測されています。
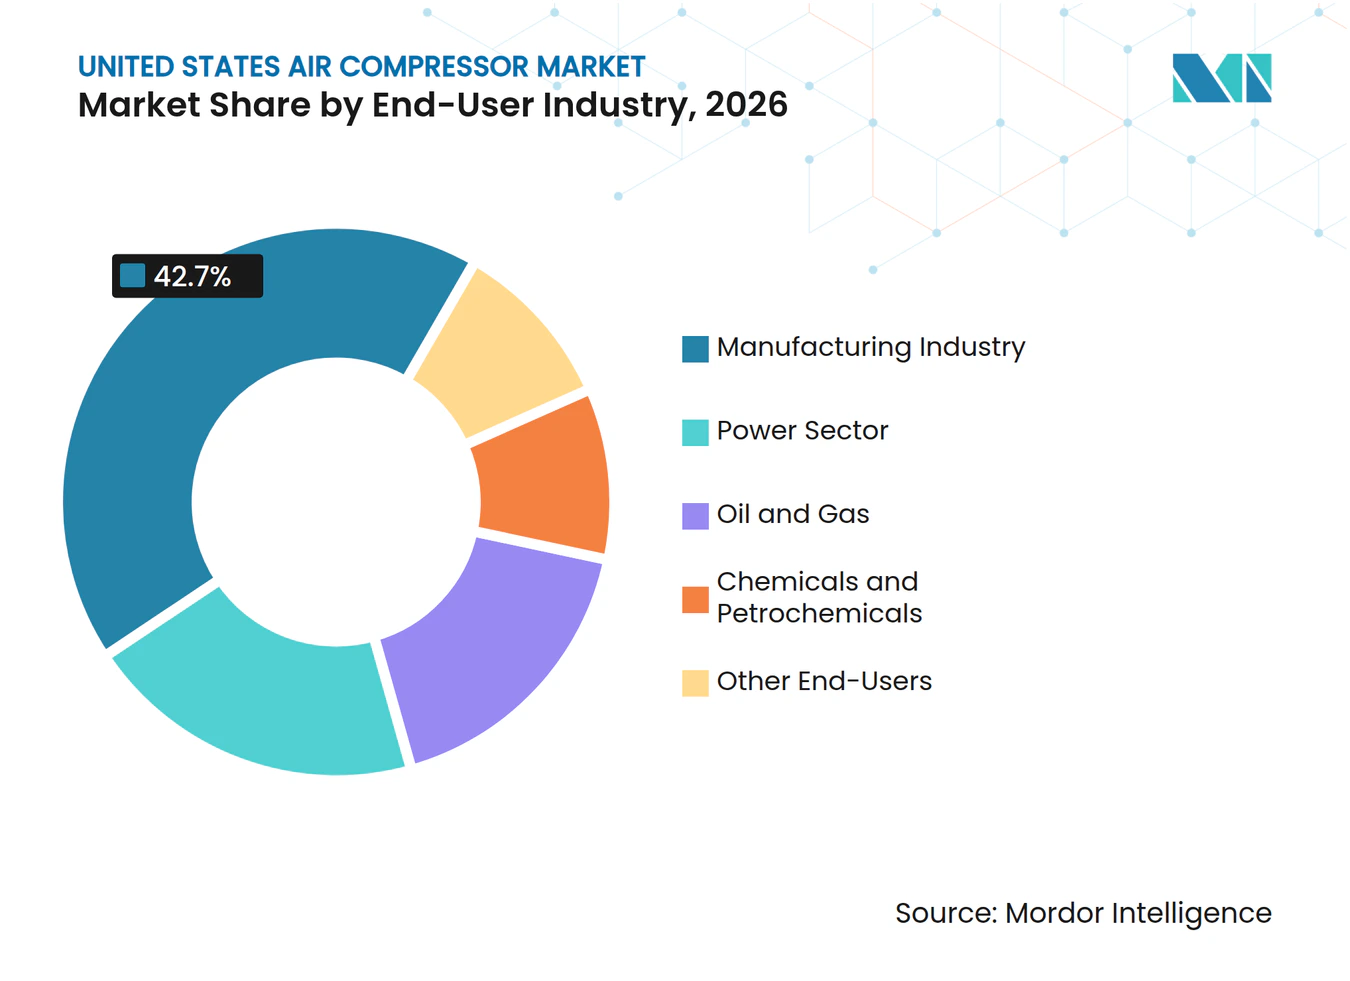
- エンドユーザー産業別では、製造業が2026年の売上高の42.7%を占め、石油・ガスは2032年にかけて5.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国エアコンプレッサー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションおよび製造業の近代化 | +1.2% | 全国規模、中西部自動車ベルト地帯、テキサス州、カロライナ州での早期成長 | 中期(2~4年) |
| エネルギー効率とライフサイクルコストの削減 | +1.0% | 全国規模 | 短期(2年以内) |
| 半導体・バッテリー・先端製造能力の拡大 | +0.8% | アリゾナ州、オハイオ州、テキサス州、ニューヨーク州、アイダホ州 | 長期(4年以上) |
| インフラ、LNG、上下水道への投資 | +0.7% | テキサス州・ルイジアナ州を含むガルフコーストおよび全国の水道事業体 | 長期(4年以上) |
| DOE効率規制への対応による旧式ロータリーユニットの更新 | +0.6% | 全国規模 | 短期(2年以内) |
| 圧縮空気のサービスとしての提供(Compressed-Air-as-a-Service)およびパフォーマンス契約 | +0.4% | 全国規模、自動車および食品加工分野での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよび製造業の近代化
多くの製造施設はオートメーションおよび生産プロセスに圧縮空気を使用しているため、プラントの近代化は労働力の増加が限られている場合でも需要を生み出す可能性があります。自動化ラインを追加するサイトでは、より安定したエア供給、より優れた制御、および変化する生産負荷に対応できる設備が必要になることが多いです。DOEの産業評価センタープログラムは、圧縮空気の改善を含む中小規模製造業者の効率化プロジェクトを引続き支援しています。[3] これらのプロジェクトにより、旧来の運用慣行では見えなかった過大なシステムやエア損失が明らかになる可能性があります。米国エアコンプレッサー市場は、施設が実際の運用データに基づいてユーティリティシステムを再設計する際に、更新需要とサービス機会の両方を獲得します。また、信頼性の高いシステム評価が顧客関係においてより価値ある要素となります。
エネルギー効率とライフサイクルコストの削減
DOE基準は、指定された流量および圧力範囲内のオイルフラッド式ロータリースクリューコンプレッサーに適用され、最低等エントロピー効率レベルを要求します。これにより、必要なレベルを満たさなくなった設備を交換または再設計する直接的な理由が生まれます。可変速コンプレッサーは、特に設備が全負荷以下で稼働している場合に、1日を通じてエア需要が変化する環境でエネルギー使用量を削減できます。これらのシステムの価値は、購入価格だけでなく、プラントの負荷プロファイル、メンテナンス慣行、および電力コストに依存します。米国エアコンプレッサー市場は、その結果として、設備のライフサイクルにわたる運用コスト削減を文書化できるシステムへとシフトしています。そのような削減効果を定量化できるサプライヤーは、アップグレードプロジェクトを獲得するためのより明確な根拠を持ちます。
半導体・バッテリー・先端製造能力の拡大
半導体施設は、汚染や計画外の中断が生産を妨げる可能性があるため、クリーンで継続的なユーティリティエアを必要とします。CHIPSおよび科学法は52.7 ビリオン 米ドルのインセンティブを提供し、複数の州にわたる新たな半導体生産能力の支援に貢献しています。[4] これらの施設は通常、厳格な純度仕様を満たし、継続的に稼働できるオイルフリーエアシステムを必要とします。バッテリープラントは、建設中および安定したエア品質が重要な管理された製造プロセスにおいて同様の需要を追加します。この動向は、米国エアコンプレッサー市場を一般製造業を超えて拡大させ、エンジニアリングサポート、クリーンエア対応能力、および地域サービス能力を持つサプライヤーを優位にします。同じ要件により、単純な設備の入手可能性よりも実行品質がより重要になります。
インフラ、LNG、上下水道への投資
米国は2025年に年間800 ビリオン 立方メートルを超えるLNG液化能力を認可し、これは同国の年間最高記録となりました。大規模なLNGプロジェクトは冷媒サイクルおよび関連プロセスシステムにコンプレッサーを使用するため、最終投資決定は設備計画において重要です。Baker Hughesは2025年中に、リオグランデLNGトレイン4向けに6台の遠心式コンプレッサー、ポートアーサーLNGフェーズ2向けに8台のコンプレッサーの受注を獲得しました。上下水道システムは、継続稼働型曝気設備に対る独立した需要源を提供します。これらのプロジェクトを合わせると、米国エアコンプレッサー市場は単一の工場投資サイクルへの依存度が低下します。また、初期設備納入後のサービスおよび更新作業に向けたより長いスケジュールが生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストおよび定期的なメンテナンス要件 | -0.9% | 全国規模、中小規模製造業者への影響が最大 | 中期(2~4年) |
| 鉄鋼・電子部品・熟練サービス人材の供給制約 | -0.7% | 全国規模、サービスインフラが限られている地域でより大きな圧力 | 短期(2年以内) |
| レガシーシステムの互換性および制御統合の摩擦 | -0.6% | 全国規模、中西部および北東部の旧式製造拠点に集中 | 中期(2~4年) |
| 接続型コンプレッサーにおけるサイバーセキュリティおよびデータ所有権リスク | -0.4% | 全国規模、接続型製造および重要インフラにおけるリスクが高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストおよび定期的なメンテナンス要件
最新の可変速コンプレッサーは固定速度の代替品よりもコストが高くなる場合があり、生産スケジュールが不確実な中小規模製造業者にとっては依然として困難です。ビジネスケースは、稼働時間、システム漏れ、およびエネルギー節約の正確な見積もりに依存します。サービス契約により、設備支出を運用予算に移行し、メンテナンスコストをより予測可能にすることができます。ただし、これらの契約は、約束された稼働時間をサポートするために近隣の技術者と部品の入手可能性を必要とします。米国エアコンプレッサー市場では、購入者がライフサイクルコスト削減を確実に測定できないか、信頼性の高いサービスサポートを確保できない場合に採用が遅れます。これにより、より高い初期購入価格を検討している購入者にとって、透明性のあるパフォーマンス保証がより有用になります。
鉄鋼・電子部品・熟練サービス人材の供給制約
エアコンプレッサー設備は、供給とコストの圧力に直面する可能性のある金属部品、制御装置、およびサービス労働力に依存しています。接続型および可変速モデルには、機械システムとデジタル診断の両方を理解する技術者が必要です。この要件は、専門的なサービスカバレッジが限られている小規模な産業拠点では満たすことが難しくなります。ISO 11011は圧縮空気システムの監査フレームワークを提供していますが、効果的な活用にはプロセスデータとエネルギーデータの両方を解釈できる人材が必要です。これらの制約はリードタイムを延長し、特に米国エアコンプレッサー市場が価格に敏感な中規模施設にサービスを提供している場合に、購入者をより慎重にさせる可能性があります。訓練された地域チームと安定した部品調達能力を持つサプライヤーは、この躊躇ポイントを軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:動的型コンプレッサーが高精度用途で成長
容積型コンプレッサーは2026年の米国エアコンプレッサー市場シェアの56.4%を占めました。ロータリースクリューおよびレシプロモデルは、自動車プラント、食品加工、プラスチック、金属加工、ワークショップ、および高圧用途で広く使用されています。広範な設置基盤は、安定した更新市場と大きなサービス機会を支えています。DOE要件は、適用基準を満たす効率的なロータリースクリューユニットへの購入をより多く誘しています。可変速設備は、シフトをまたいで生産負荷が変動する環境でより関連性が高まっています。ポータブルユニットも建設および現場サービスにおいて重要であり続けており、そこでは機動性と信頼性の高い出力が高度な制御よりも重視されます。米国エアコンプレッサー産業は、これらの製品が幅広い圧力、流量、および設置ニーズに対応するため、強固な容積型基盤を維持しています。その幅広さにより、特定の高成長用途への依存が軽減されます。また、ディストリビューターが非常に異なる産業顧客にわたってサービス関係を構築することも可能にします。
動的型コンプレッサーは2032年にかけて5.4%のCAGRで成長すると予測されており、米国エアコンプレッサー市場で最も成長の速いタイプとなっています。遠心式システムは、高い連続流量とクリーンエアを必要とするLNG施設および半導体ファブに適しています。リオグランデLNGトレイン4およびポートアーサーLNGフェーズ2に対する2025年のBaker Hughesの受注は、個々のプロジェクトが大規模な設備需要を生み出す可能性を示しています。クリーンルームの顧客も、エア純度要件が許容される設備セットを制限するため、オイルフリーシステムを好みます。Atlas Copcoは2025年6月、ニューヨーク州フォールヒーズビルの遠心式コンプレッサー製造拠点を63,000平方フィート拡張しました。この投資は、高い技術要件を持つプロセス用途への継続的な注目を示しています。動的型設備は容積型製品よりも顧客基盤が狭いですが、そのプロジェクトは通常より大規模で要求が高いです。この組み合わせにより、より速い成長が支えられる一方で、用途エンジニアリングとアフターマーケットサポートの重要性が高まります。また、購入者が正確なプロセス条件に対して設備を検証する必要があるため、資格認定サイクルが長くなる可能性があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
冷却方式別:水冷式システムが半導体およびデータセンター需要で成長
空冷式設備は2026年の米国エアコンプレッサー市場売上高の78.3%を占めました。そのリーダーシップは、低い設置費用、シンプルなメンテナンス、および軽・中規模産業施設への幅広い適合性を反映しています。空冷式設計は、建設、ユーティリティ、および一般産業作業におけるポータブル用途にも対応しています。このセグメントは、商業用スクリューコンプレッサーの変化するパフォーマンス要件にも対応する必要があります。購入者は、定格容量だけでなく、実際の負荷条件下でのエネルギー使用量をますます重視しています。これにより、異なる運用環境でパフォーマンスを維持できる制御を備えたモデルが有利になります。空冷式システムは、スペース、水へのアクセス、およびメンテナンスリソースが限られている場合の標準的な選択肢であり続けます。また、その大きな設置基盤は、アップグレード、部品、およびメンテナンスの安定した機会を生み出します。これにより、新工場建設が緩やかになった場合でもカゴリーの関連性が維持されます。
水冷式コンプレッサーは、米国エアコンプレッサー市場において2032年にかけて5.1%のCAGRで成長すると予測されています。半導体施設は、より広範なチラーおよびクリーンルームインフラと水冷式ユーティリティシステムを統合することが多いです。この構成により、継続的な高負荷運転での安定したパフォーマンスをサポートできます。データセンターおよび大規模プロセスサイトも、専用システム設計から恩恵を受ける高圧・高純度計装エアを必要とする場合があります。Kaeserは2025年にバージニア州フレデリックスバーグの施設を拡張し、カスタムエンジニアリングされた圧縮空気、真空、およびブロワー組立能力を追加しました。このような投資により、サプライヤーは標準製品注文ではなくエンジニアリングプロジェクトにサービスを提供する能力が強化されます。水冷式システムは空冷式製品よりも一般的ではありませんが、熱管理と中断のない運転が不可欠な用途に適しています。その成長は、新たな半導体、データセンター、および大規模プロセス投資のペースに依存します。これらの購入者はまた、低い初期購入コストよりも文書化された信頼性を重視する傾向があります。
エンドユーザー産業別:石油・ガスがLNGパイプラインで成長をリード
製造業は2026年の米国エアコンプレッサー市場シェアの42.7%を占めました。自動車、電子機器、医薬品、食品加工、および金属加工はすべて、工具、噴霧、計装、およびオートメーションに圧縮空気を使用しています。このセグメントの幅広さにより、サプライヤーは多くの地域にわたって多様な顧客基盤を持ちます。製造業の顧客はまた、エネルギーコストを削減しシステム監視を改善するアップグレードへの需要の中心でもあります。旧式の固定速度フリートを持つプラントは、効率要件とメンテナンスニーズがより切迫するにつれて設備を更新する可能性があります。食品および医薬品の操業は、エア品質と信頼性の高いサービスをより重視します。米国エアコンプレッサー産業は、製造業に対して、ボリュームだけでなく、定期的なアフターマーケット作業のためにも依存しています。この安定した基盤は、他のセクターにおける大規模プロジェクト受注に関連するタイミングリスクを相殺できます。また、全国の産業基盤にわたる需要のための広い基盤をサプライヤーに提供します。
石油・ガスは、米国エアコンプレッサー市場において2032年にかけて5.2%のCAGRで成長すると予測されています。LNG建設は、特にガルフコースト沿いにおいて、このセグメントのより強い見通しの主な理由です。ポートアーサーLNGフェーズ2は14 ビリオン 米ドルの設備投資を表し、2030年および2031年に2つの追加トレインを商業運転に移行させる予定です。これらのプロジェクトは、建設、試運転、および継続的な操業中にコンプレッサーシステムを必要とします。ミッドストリームのメンテナンスも主要な建設サイクルの間に需要を提供します。化学品、発電、水処理、建設、およびその他のユーザーが、エンドユーザーミックスにさらなる回復力を加えます。遠隔地をサポートし、厳しい信頼性要件を満たすことができるサプライヤーは、このセグメントでより有利なポジションを占める可能性が高いです。米国エアコンプレッサー市場は、プロジェクト主導の需要が既存インフラからのサービス収益によってバランスされる場合に恩恵を受けます。このバランスは、長期的な能力計画が維持されていてもLNGプロジェクトのスケジュールが変動する可能性があるため重要です。

地理的分析
ガルフコースト、特にテキサス州とルイジアナ州は、2026年の米国エアコンプレッサー市場においてコンプレッサー需要が最も集中している地域です。石油・ガス、LNG、精製、および石油化学活動が、高流量プロセス設備と専門的なサービスサポートへの需要を生み出しています。2025年には全国で年間800 ビリオン 立方メートルを超える新たなLNG液化能力が認可され、主要なガルフコーストプロジェクトがパイプラインの重要な部分を形成しています。リオグランデLNGおよびポートアーサーLNGに対するBaker Hughesの受注は、個々のプロジェクトに関連する調達規模を示しています。Air Liquideは2025年6月、空気分離ユニットを近代化し、パイプラインネットワークを30マイル延長するためにルイジアナ州に最大200 ミリオン 米ドルの投資を発表しました。
南東部は、米国エアコンプレッサー市場において拡大する製造・サービス回廊となっています。Atlas Copcoは2026年6月、アラバマ州ベイミネットでGシリーズ90~250馬力オイルインジェクション式スクリューコンプレッサーの米国組立を発表しました。同社はまた、2026年9月にサウスカロライナ州ランカスター郡に355,000平方フィートの北米サービスセンターの起工式を行い、2027年6月からの操業を計画しています。地域の製造基盤、港湾アクセス、および低コストの操業環境が新たな産業投資を支えています。新しい施設は、旧式システムを改修するのではなく、初期建設時に可変速設備を設置できます。
アリゾナ州および中西部(オハイオ州、インディアナ州を含む)は、半導体およびバッテリープロジェクトの重要な拠点です。これらのサイトはクリーンで信頼性の高い圧縮空気を必要とし、エンジニアリングされたオイルフリーシステムへの需要を生み出しています。ニューヨーク州とバージニア州も、Atlas CopcoのフォールヒーズビルでのおよびKaeserのフレデリックスバーグでの拡張を含む、コンプレッサー製造とカスタム組立投資を通じてサプライチェーンを支えています。先進的な施設は迅速な対応と文書化されたエア品質を必要とするため、この広い地理的範囲により地域サービス能力が重要になります。
競合環境
市場集中度
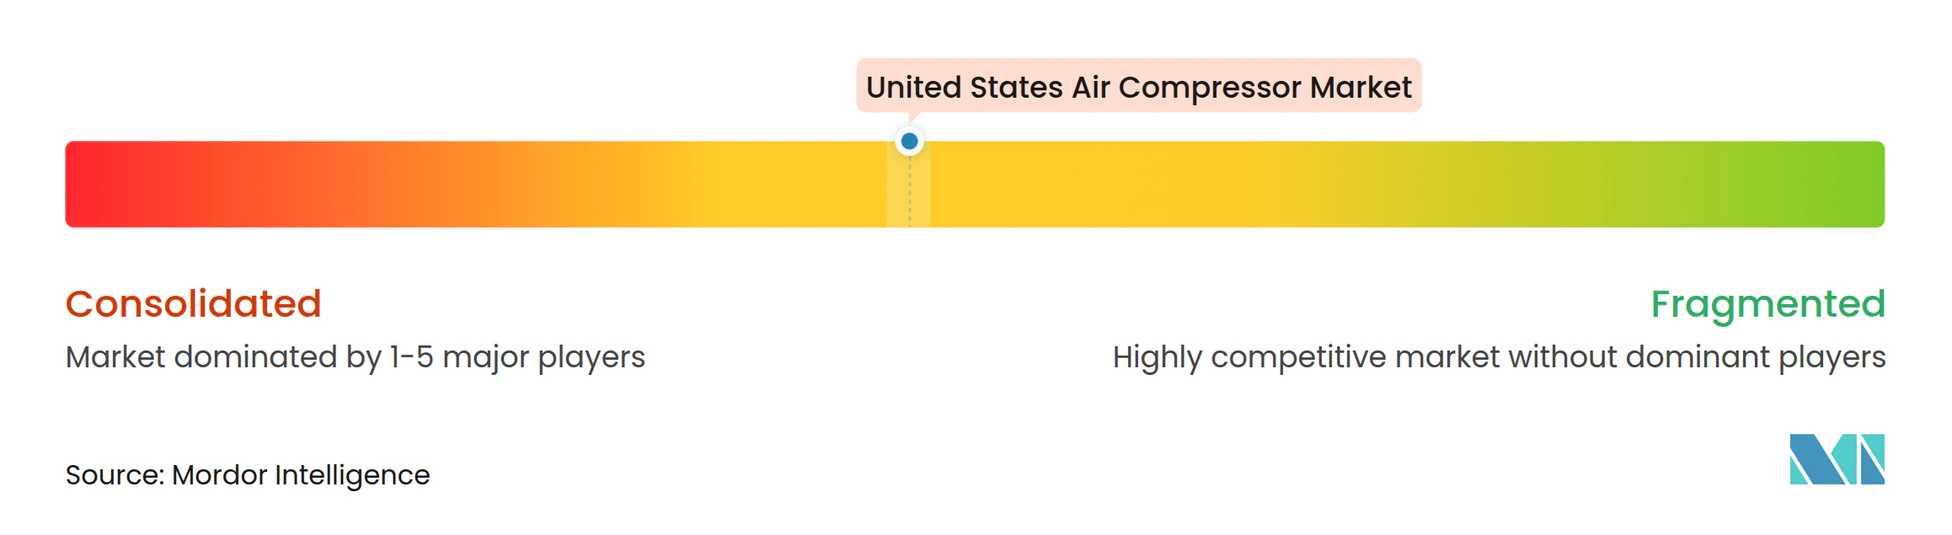
米国エアコンプレッサー市場は中程度に集中しており、Atlas Copco、Ingersoll Rand、およびKaeserが主要サプライヤーの中に含まれます。競争は、製品効率、技術的適合性、サービスカバレッジ、および設置後の顧客サポート能力を中心に展開されています。大手サプライヤーは、顧客が全国規模の技術者カバレッジ、容易に入手可能な部品、およびパフォーマンスベースのサービス契約を求める場合に優位性を持ちます。Atlas Copcoは、アラバマ州でのGシリーズのローカライズ組立、ニューヨーク州での遠心式コンプレッサー拡張、およびサウスカロライナ州での新サービスセンターを通じて、米国の製造・サービス拠点を拡大しています。
Ingersoll RandとGarrett Motionは2026年5月、オイルフリー産業用エア技術を開発するための複数年にわたる戦略的パートナーシップを発表し、2026年末までに一部の顧客への初期提供が予定されています。この取り組みは、エア純度が初期設備コストよりも重要になる用途を対象としています。設備が接続型になり、顧客が予測可能な運用コストを求めるにつれて、サービスモデルもより重要になっています。圧縮空気のサービスとしての提供(Compressed-Air-as-a-Service)の取り決めは、サプライヤーが十分な技術者、部品在庫、およびシステム監視能力を持つことに依存しています。これにより、サービス密度を迅速に構築することが難しい二次産業市場において、確立されたプロバイダーが優位性を持ちます。
チャレンジャーは、特化した用途、地域流通、および価格に敏感なロータリースクリュー製品での競争を続けています。ELGiは北米での強い売上高成長を報告し、2026年7月に地域合弁会社への持分を売却した後、カリフォルニア州での直接流通に移行しました。Kaeserはバージニア州でのカスタムエンジニアリング能力を強化し、ポータブル、産業用、および特化したエアシステム要件へのサービスを継続しています。DOE効率規制への準拠と文書化されたパフォーマンスに対する顧客の期待は、地域でのテスト、認証、およびサービスリソースを持たないサプライヤーにとってより困難になる可能性があります。各サプライヤーの競争的ポジションは、システムのライフサイクル全体をサポートできるかどうかにますます依存しています。
米国エアコンプレッサー産業のリーダー企業
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power US, LLC
-
Kaeser Compressors, Inc.
-
ELGi Equipments Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Atlas Copco Groupは、サウスカロライナ州ランカスター郡に355,000平方フィートの北米サービスセンターの起工式を行いました。この施設は、北米の顧客向けに圧縮空気設備と数百万点のスペアパーツを保管します。2027年6月からの操業が予定されています。これはAtlas Copcoの同地域における4番目の大規模施設となり、地域の拠点面積が100万平方フィートを超えます。
- 2026年6月:Atlas Copco Compressors USAは、アラバマ州ベイミネットの施設でGシリーズ90~250馬力オイインジェクション式スクリューコンプレッサーの米国組立を発表しました。このプロジェクトは、米国の産業顧客向けに納期リードタイムを短縮し、サプライチェーンの柔軟性を向上させるために生産をローカライズします。
- 2026年5月:Ingersoll RandとGarrett Motionは、次世代オイルフリーエア技術を開発するための複数年にわたる戦略的パートナーシップを発表しました。このパートナーシップは、Ingersoll RandのコンプレッサーシステムプラットフォームとGarrettのオイルフリー遠心式モジュールを組み合わせます。初期製品は2026年末までに一部の顧客に提供される予定で、2027年からより広範な展開が予定されています。
- 2025年10月:Baker Hughesは、米国の2つのLNGプロジェクト向けに遠心式コンプレッサーの供給受注を獲得しました。同社はリオグランデLNGトレイン4向けに6台の遠心式コンプレッサーを、ポートアーサーLNGフェーズ2の2つのトレイン向けに8台のコンプレッサーを供給します。
米国エアコンプレッサー市場レポートの調査範囲
エアコンプレッサー市場は、電力(電動モーター、ディーゼルエンジン、またはガソリンエンジンを使用)を加圧空気に蓄えられたポテンシャルエネルギーに変換する機械装置の製造、流通、販売、およびサービスを包含しています。
米国エアコンプレッサー市場は、タイプ別、冷却方式別、およびエンドユーザー産業別に区分されています。タイプ別では、市場は容積型コンプレッサーと動的型コンプレッサーに区分されています。冷却方式別では、市場は空冷式コンプレッサーと水冷式コンプレッサーに区分されています。エンドユーザー産業別では、市場は石油・ガス、電力セクター、製造業、化学・石油化学、およびその他のエンドユーザー産業に区分されています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
| 容積型 |
| 動的型 |
| 空冷式 |
| 水冷式 |
| 石油・ガス |
| 電力セクター |
| 製造業 |
| 化学・石油化学 |
| その他エンドユーザー |
| タイプ別 | 容積型 |
| 動的型 | |
| 冷却方式別 | 空冷式 |
| 水冷式 | |
| エンドユーザー産業別 | 石油・ガス |
| 電力セクター | |
| 製造業 | |
| 化学・石油化学 | |
| その他エンドユーザー |
レポートで回答される主要な質問
米国におけるエアコンプレッサーの見通しは?
米国エアコンプレッサー市場は2032年までに6.92 ビリオン 米ドルに達すると予測されており、2027年から4.93%のCAGRで拡大します。更新需要、産業近代化、LNGプロジェクト、および先端製造施設が、予測期間中の主な需要源となります。
米国で最も成長の速いコンプレッサータイプはどれすか?
動的型コンプレッサーは、LNGおよび半導体用途に支えられ、2032年にかけて5.4%のCAGRで成長すると予測されています。これらの用途は高流量、継続運転、クリーンエア、および詳細なエンジニアリングサポートを必要とするため、多くのプロジェクトで遠心式設備が有利になります。
可変速エアコンプレッサーの採用が進んでいる理由は何ですか?
可変速ユニットはエア需要が変化する際にエネルギー使用量を削減でき、DOEの効率要件により準拠した効率的な設備への注目が高まっています。購入者はまた、接続型制御を使用して需要を測定し、システム損失を発見し、更新のためのより明確なライフサイクルコストの根拠を構築しています。
最も強い成長見通しを持つエンドユーザーセクターはどれですか?
石油・ガスは、LNG投資および関連インフラ活動に支えられ、2032年にかけて5.2%のCAGRで成長すると予測されています。ガルフコーストの建設、試運転、およびメンテナンス作業が、遠心式およびその他の特化したコンプレッサーシステムへの需要を支えています。
水冷式コンプレッサーへの需要を促進しているものは何ですか?
半導体施設、データセンター、および継続プロセスサイトは、安定した運転とエンジニアリングされた熱管理を必要とし、水冷式ユニットの5.1%のCAGR成長を支えています。これらの顧客は、より広範な冷却インフラとの統合、制御されたエア品質、および年間を通じた信頼性の高い運転を重視する傾向があります。
米国エアコンプレッサーセクターの競争はどの程度ですか?
競争は中程度であり、確立されたサプライヤーはサービスネットワーク、技術能力、およびコンプライアンスサポートから恩恵を受ける一方、特化したチャレンジャーも活発に活動しています。サプライヤー選定は、地域の部品入手可能性、訓練された技術者、効率の文書化、および複雑なシステム要件を管理する能力をますます反映しています。