
Tamanho e Participação do Mercado de Depósitos Tokenizados do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
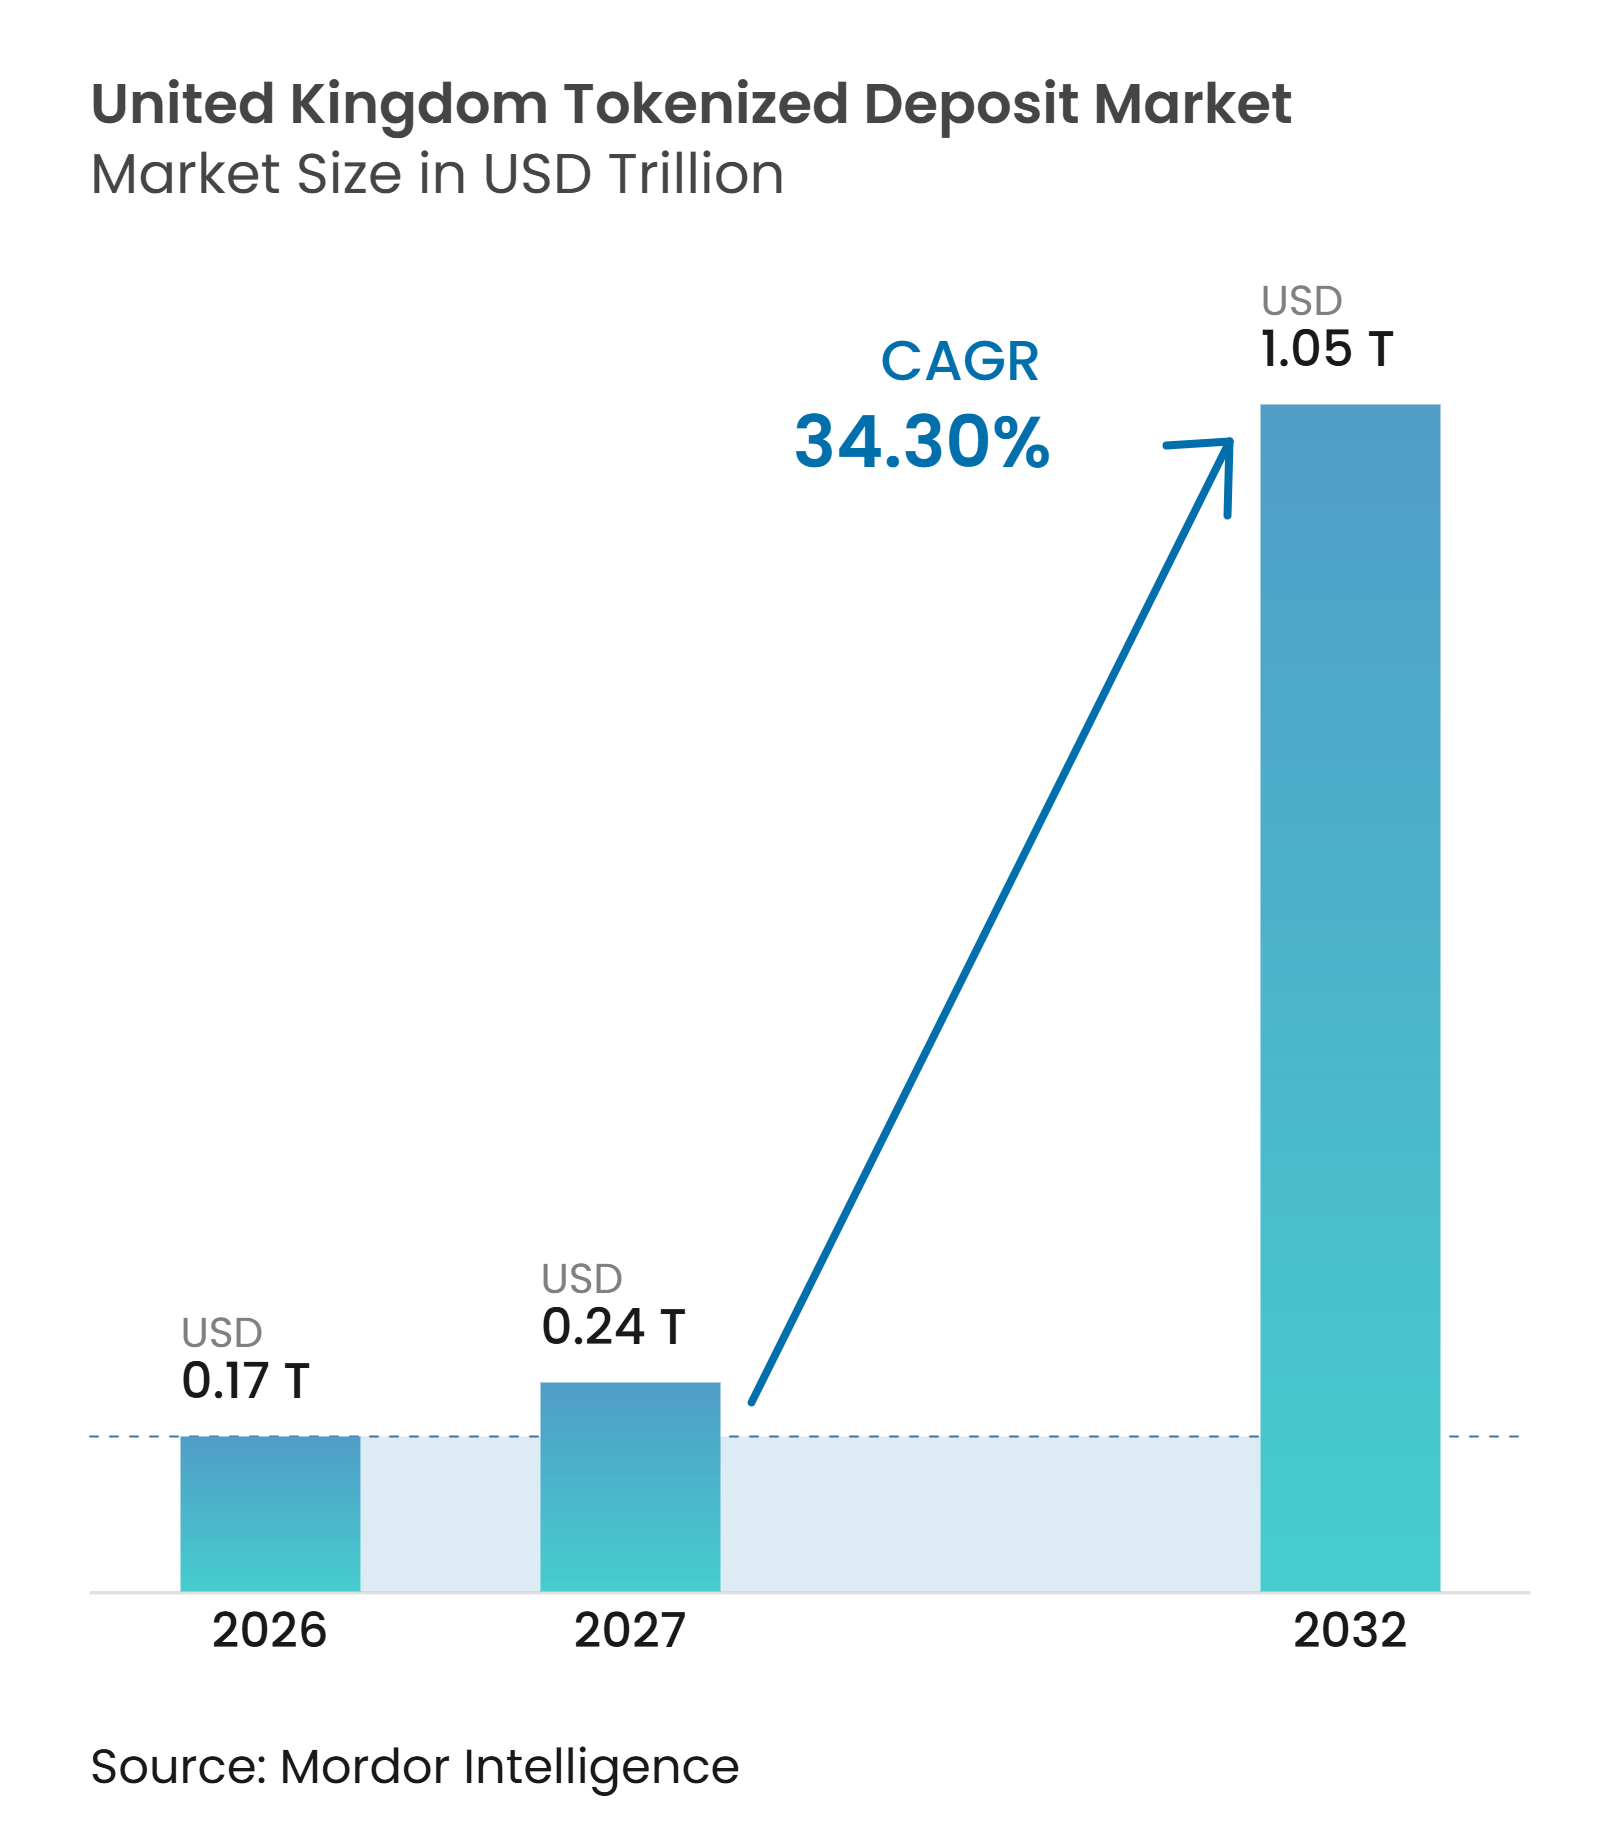
| Tamanho do mercado no ano base (2026) | 0.17 Trilhões de dólares |
| Tamanho do Mercado (2027) | 0.24 Trilhões de dólares |
| Tamanho do Mercado (2032) | 1.05 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 34.30 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Depósitos Tokenizados do Reino Unido por Mordor Intelligence
Espera-se que o tamanho do Mercado de Depósitos Tokenizados do Reino Unido cresça de 0,17 trilhões de USD em 2026 para 0,24 trilhões de USD em 2027, com previsão de atingir 1,05 trilhões de USD até 2032, a um CAGR de 34,30% no período de 2027 a 2032.
A implantação comercial está avançando além dos ensaios interbancários controlados em direção a uma infraestrutura compartilhada de mercado financeiro, após a iniciativa Great British Tokenised Deposit ter concluído transações ao vivo com clientes em 7 bancos do Reino Unido em setembro de 2026. Os bancos comerciais financiam 85% dos empréstimos domésticos no Reino Unido, o que torna o dinheiro programável baseado em depósitos importante, pois preserva o modelo estabelecido de criação de crédito. O Banco da Inglaterra e a Autoridade de Conduta Financeira estão apoiando um roteiro compartilhado para a tokenização no atacado, enquanto o Sandbox de Títulos Digitais oferece uma rota regulamentada para novos arranjos de liquidação. O mercado de depósitos tokenizados do Reino Unido também está vinculado à demanda transfronteiriça por meio da participação do Banco da Inglaterra no Projeto Agorá, que rene 7 bancos centrais e mais de 40 instituições regulamentadas. Sua restrição imediata é a ausência de sincronização ao vivo com dinheiro de banco central, pois o Banco da Inglaterra não prevê o serviço de sincronização do RTGS em operação ao vivo antes de 2028.
Principais Conclusões do Relatório
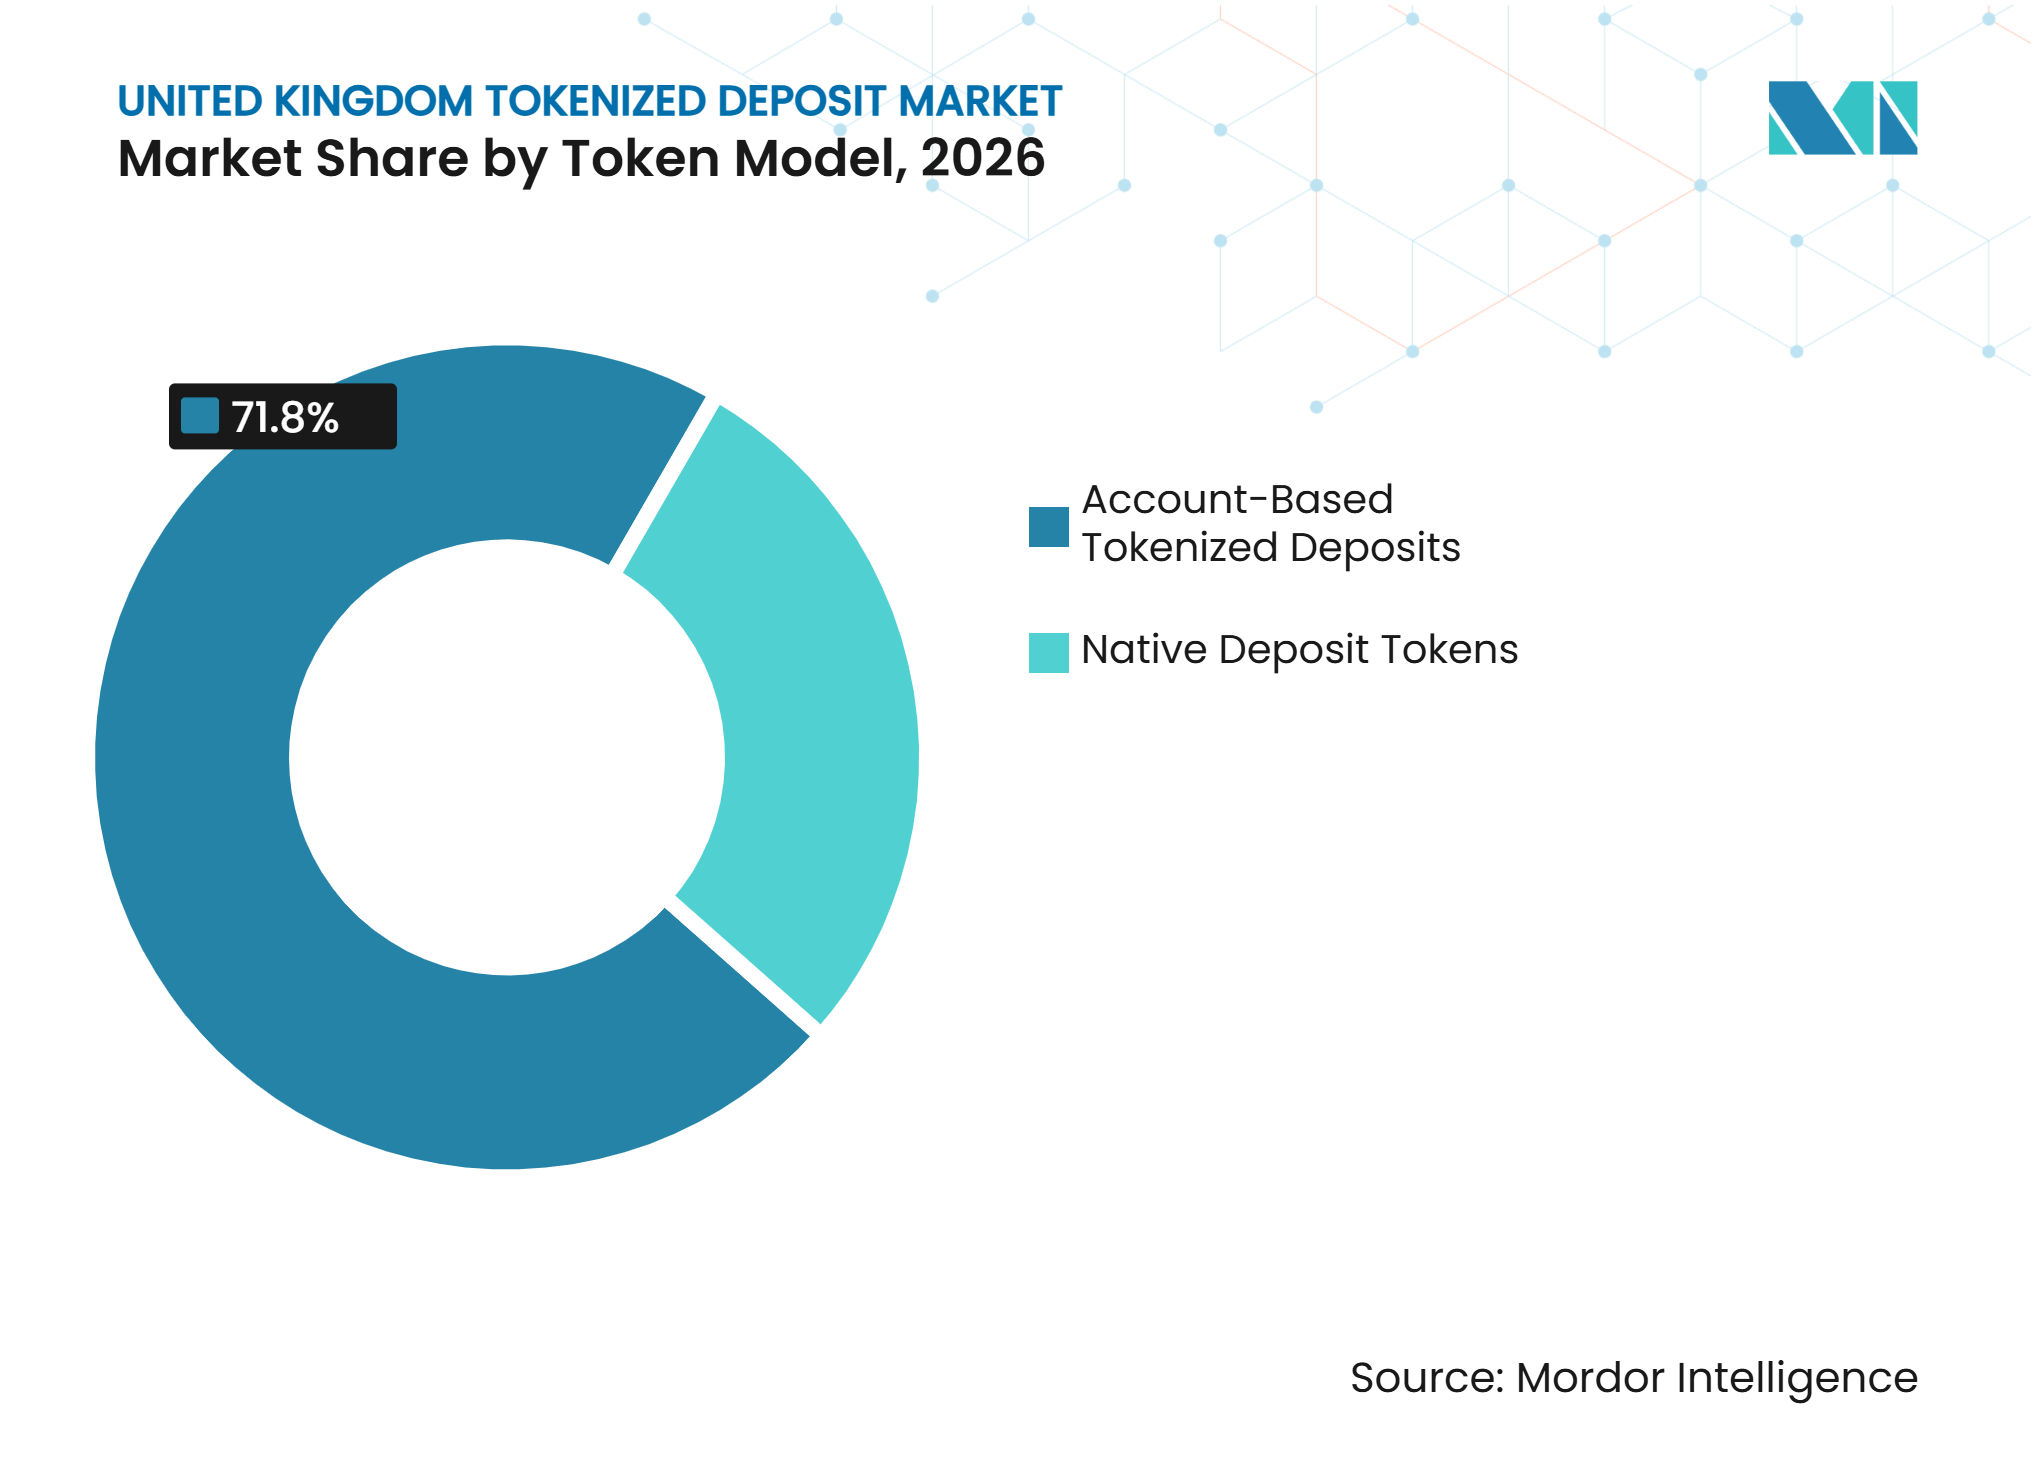
- Por modelo de token, as estruturas baseadas em conta capturaram 71,8% da participação do mercado de depósitos tokenizados do Reino Unido em 2026, enquanto os tokens de depósito nativos têm projeção de crescimento a um CAGR de 39,8% até 2032.
- Por modelo de rede, as redes de banco único detinham uma participação de 45,4% do tamanho do mercado de depósitos tokenizados do Reino Unido em 2026, enquanto as redes interbancárias compartilhadas de múltiplos bancos têm previsão de crescimento a um CAGR de 38,6% até 2032.
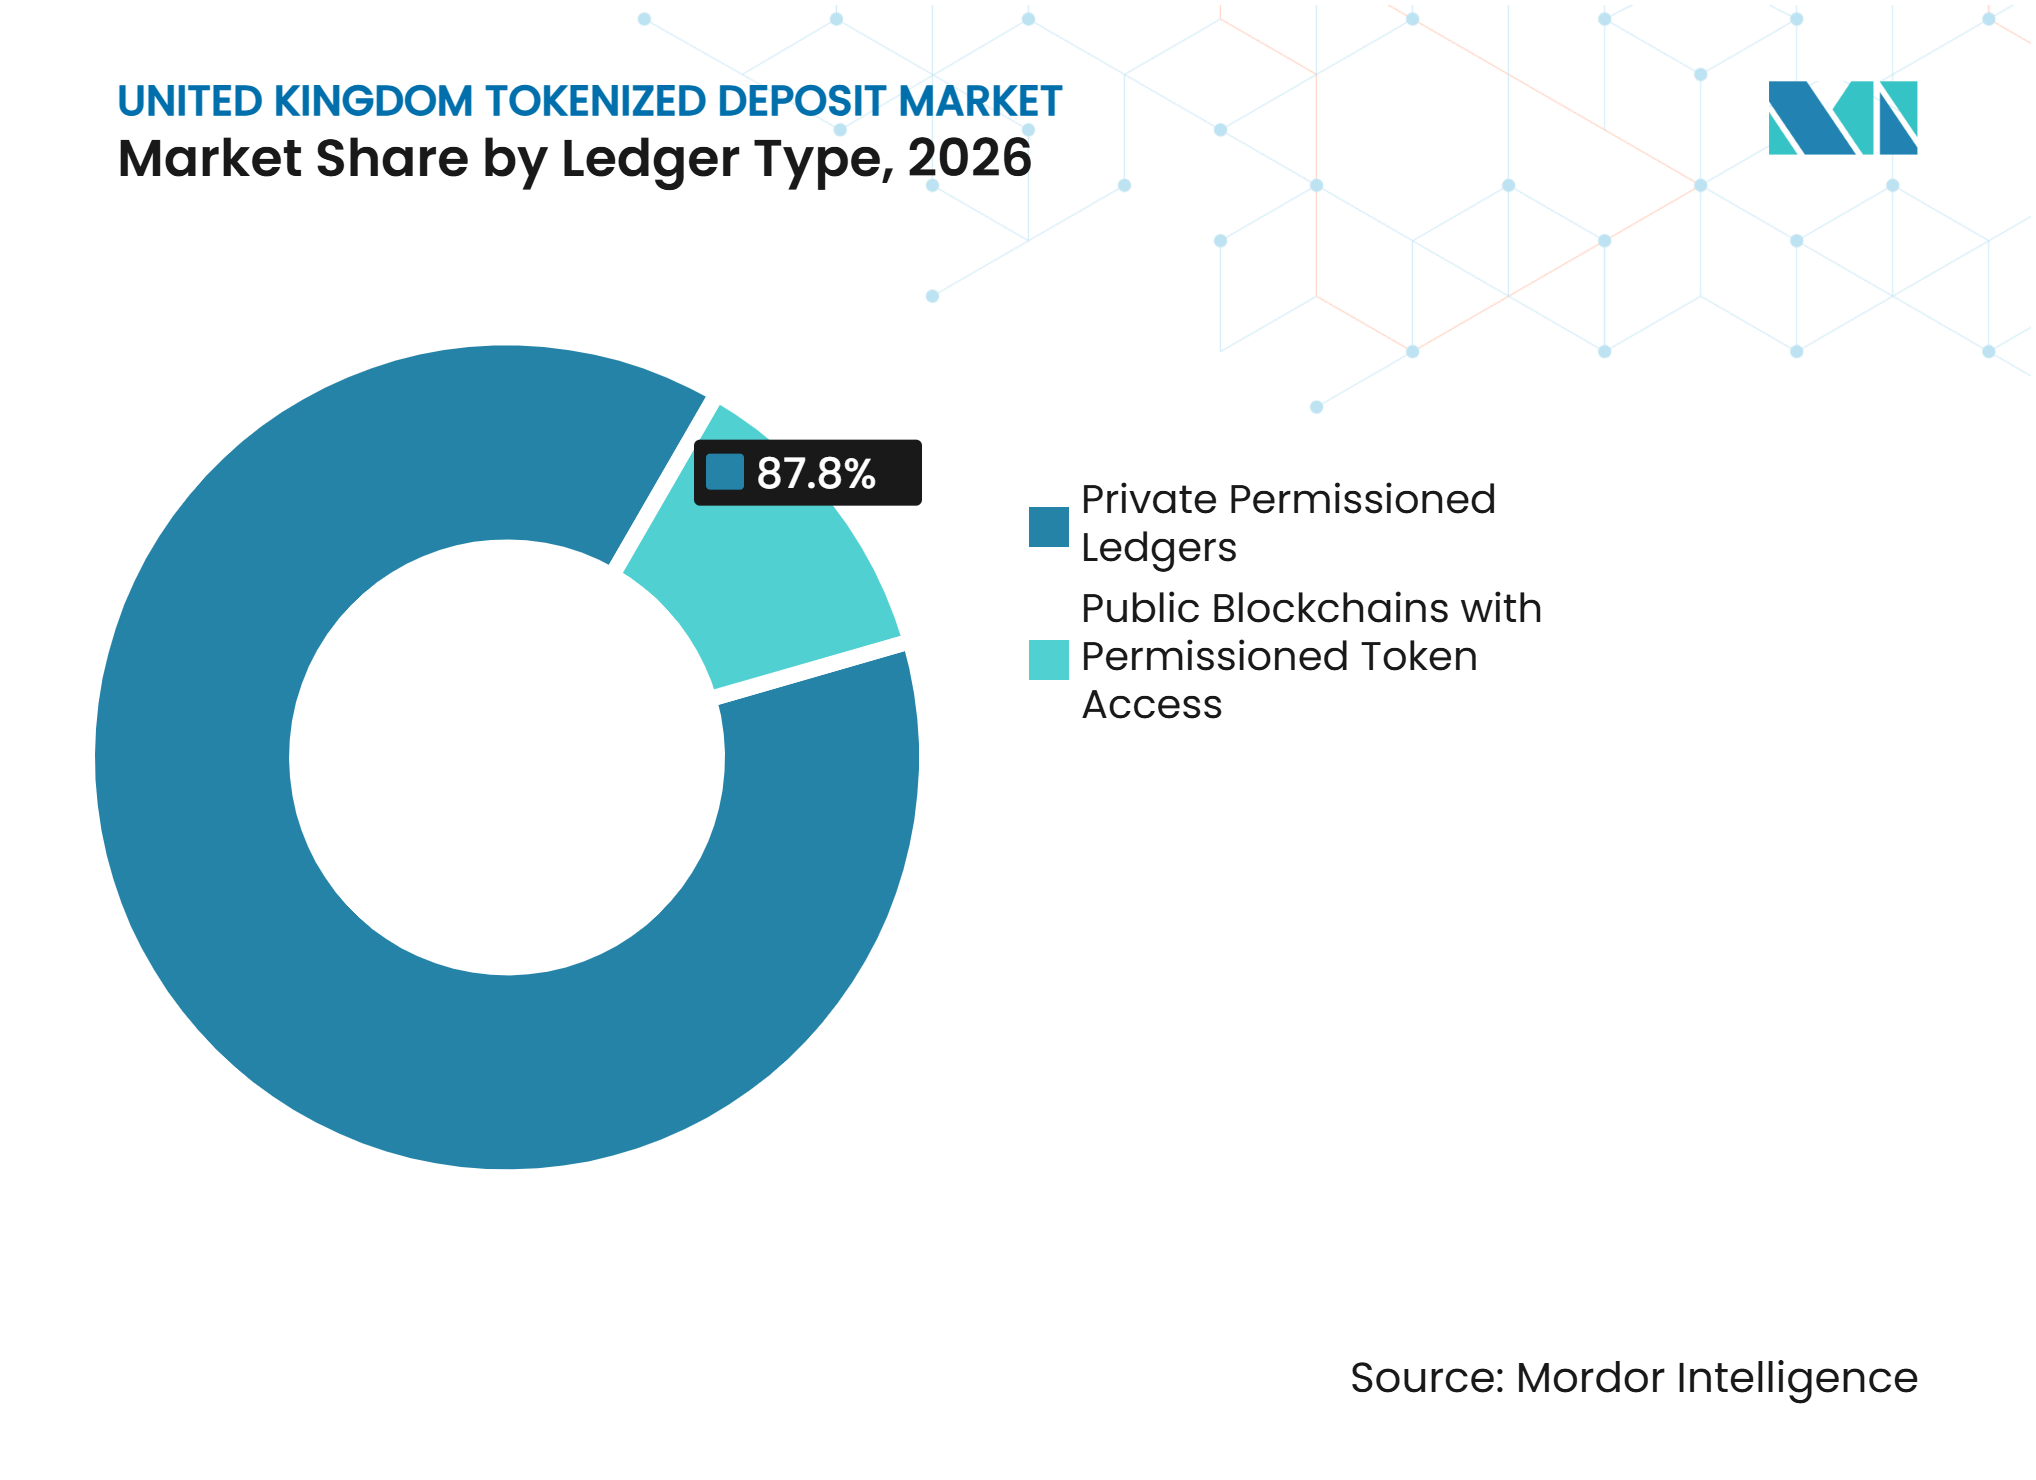
- Por tipo de livro-razão, os livros-razão privados com permissão capturaram 87,8% da participação do mercado de depósitos tokenizados do Reino Unido em 2026, enquanto as blockchains públicas com acesso de token com permissão têm projeção de crescimento a um CAGR de 42,4% até 2032.
- Por caso de uso, os pagamentos comerciais e institucionais a terceiros responderam por 27,8% da participação do mercado de depósitos tokenizados do Reino Unido em 2026, enquanto a liquidação de títulos e ativos digitais tem projeção de crescimento a um CAGR de 38,6% até 2032.
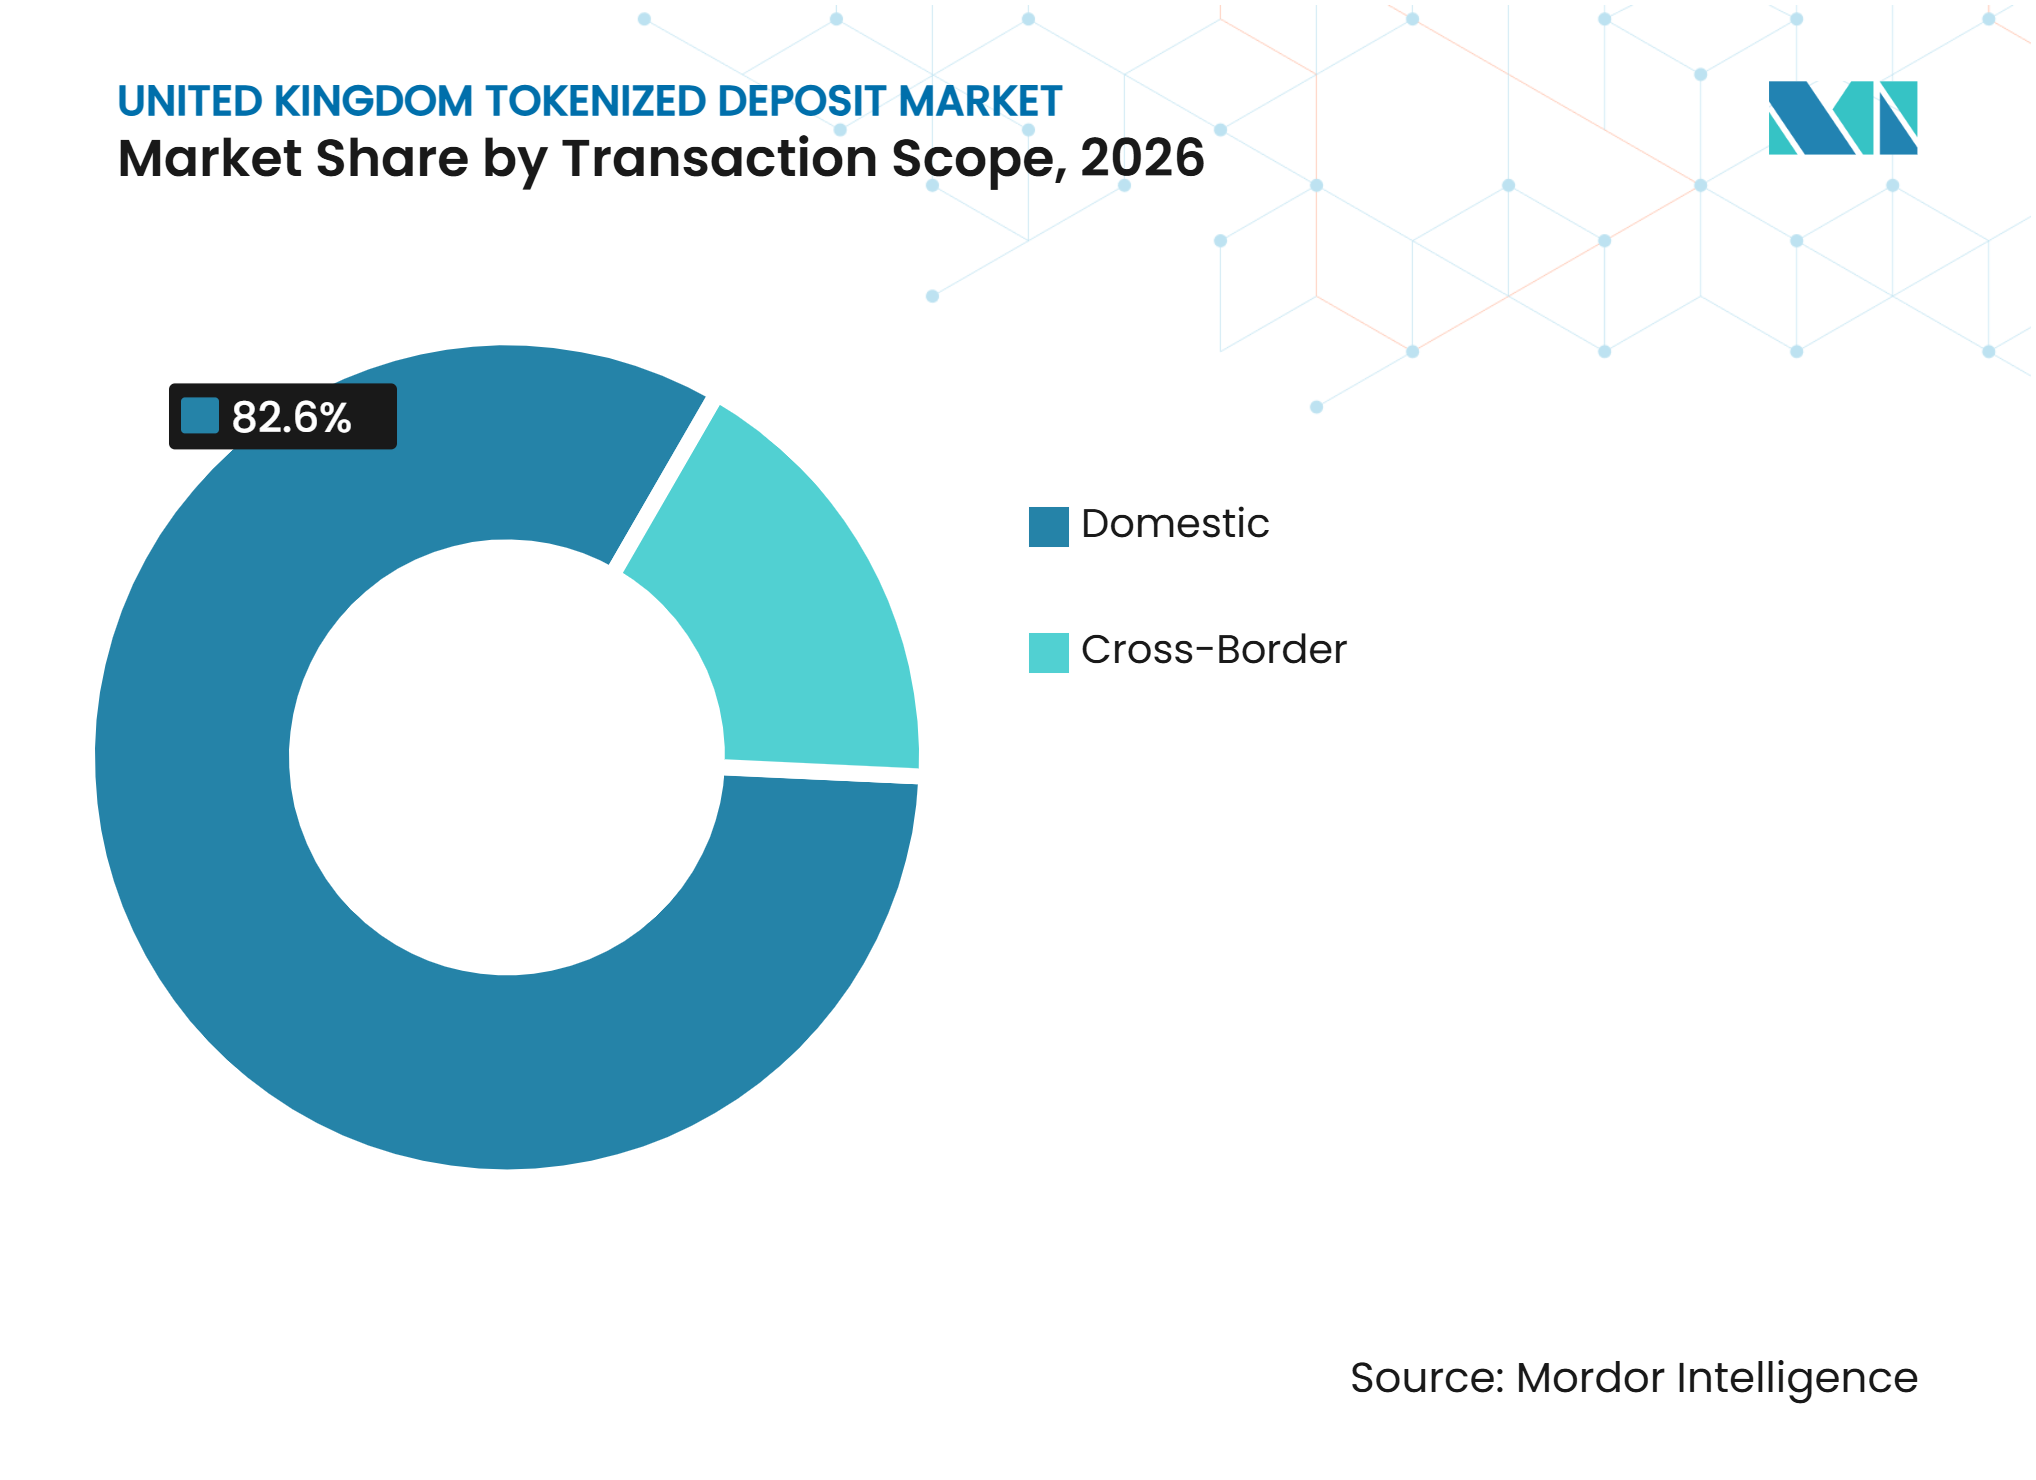
- Por escopo de transação, as transações domésticas capturaram 82,6% da participação do mercado de depósitos tokenizados do Reino Unido em 2026, enquanto as transações transfronteiriças têm projeção de crescimento a um CAGR de 43,7% até 2032.
- Por usuário final, bancos e outras instituições captadoras de depósitos detinham 39,6% da participação do mercado de depósitos tokenizados do Reino Unido em 2026, enquanto empresas de pagamentos, fintech e ativos digitais têm previsão de crescimento a um CAGR de 41,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pagamentos Programáveis e Condicionais Utilizando Depósitos Bancários Tokenizados | +8.2% | Nacional, com ganhos iniciais em Greater London e no Sudeste | Curto prazo (≤ 2 anos) |
| Liquidação Atômica de Títulos Tokenizados Utilizando Dinheiro de Bancos Comerciais | +7.0% | Participantes do DSS da City of London, com transbordamento para mercados internacionais de títulos digitais | Curto prazo (≤ 2 anos) |
| Depósitos Tokenizados para Gestão de Tesouraria Corporativa e Liquidez | +5.8% | Nacional, com transbordamento transfronteiriço para os mercados TDS da HSBC em Luxemburgo, Singapura e Hong Kong | Médio prazo (2-4 anos) |
| Reconhecimento Regulatório no Âmbito do Regime de Depósitos do Reino Unido | +5.0% | Nacional, dentro do perímetro regulatório da PRA e da FCA | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Infraestrutura Tokenizada de Mercado Financeiro no Atacado | +4.5% | Nacional, estendendo-se aos mercados do Grupo dos Sete por meio do Projeto Agorá | Médio prazo (2-4 anos) |
| Uso Transfronteiriço de Pagamentos no Atacado | +3.5% | Global, ancorado pelo Banco da Inglaterra e outros 6 bancos centrais participantes do Projeto Agorá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Pagamentos Programáveis e Condicionais Utilizando Depósitos Bancários Tokenizados
Os pagamentos condicionais programáveis tornaram-se aplicações ao vivo para consumidores quando a iniciativa Great British Tokenised Deposit concluiu transações de refinanciamento hipotecário com liberação automatizada de fundos e um pagamento em marketplace ponto a ponto em setembro de 2026. Esses arranjos bloqueiam e liberam fundos somente quando condições predefinidas são atendidas, o que pode reduzir a exposição a fraudes em transações online. A submissão parlamentar do Great British Tokenised Deposit relatou que 70% das fraudes no Reino Unido têm origem em plataformas online[1]. A lógica condicional opera acima da infraestrutura de depósitos existente, permitindo que a proteção do Esquema de Compensação de Serviços Financeiros continue sem uma mudança estrutural no depósito subjacente. A Quant Network fornece a plataforma compartilhada com mensagens compatíveis com ISO 20022 e seu mecanismo PayScript, permitindo que instituições sem capacidade própria de depósito tokenizado participem. A Visão Nacional de Pagamentos apoia a agenda de modernização dos pagamentos de varejo do Reino Unido, conferindo ao mercado de depósitos tokenizados do Reino Unido uma base política para implantação comercial mais ampla a partir de 2027.
Demanda por Liquidação Atômica de Títulos Tokenizados Utilizando Dinheiro de Bancos Comerciais
A liquidação atômica de entrega contra pagamento (DvP) vincula a transferência de títulos ao pagamento em dinheiro correspondente, reduzindo o risco de liquidação ao garantir que ambas as etapas sejam concluídas juntas ou nenhuma delas seja. Em julho de 2026, a HSBC recebeu aprovação de Gate 2 no âmbito do Sandbox de Títulos Digitais do Reino Unido, permitindo que a HSBC Orion forneça serviços de depositária de títulos digitais ao vivo para emissão, manutenção e liquidação de títulos digitalmente nativos[2]. O Tesouro de Sua Majestade nomeou a HSBC como provedora de plataforma para o piloto do Instrumento de Gilt Digital (DIGIT), com a primeira emissão prevista para o primeiro trimestre de 2027. As diretrizes do Sandbox de Títulos Digitais do Banco da Inglaterra permitem dinheiro de banco comercial com pouco ou nenhum risco de crédito ou liquidez, ou formas privadas regulamentadas equivalentes de dinheiro, como ativos de liquidação dentro do Sandbox. Separadamente, o Projeto Meridian Securities demonstrou a liquidação atômica de títulos tokenizados em dinheiro de banco central utilizando sincronização entre o RTGS e plataformas de livro-razão distribuído.
Adoção de Depósitos Tokenizados para Gestão de Tesouraria Corporativa e Liquidez
Os tesoureiros corporativos podem usar depósitos tokenizados programáveis para estabelecer regras de varredura de saldo, pagamentos a fornecedores vinculados a marcos e redistribuição de liquidez entre jurisdições. O Cambridge Centre for Alternative Finance constatou que os usuários institucionais têm um requisito claro de rendimento, o que favorece depósitos que mantêm acumulação de juros em detrimento de stablecoins sem rendimento em casos de uso de tesouraria regulamentada. O Serviço de Depósito Tokenizado da HSBC opera no Reino Unido, Hong Kong, Singapura, Luxemburgo, nos Estados Unidos e nos Emirados Árabes Unidos, suportando 7 moedas[3]. Esse modelo operacional mostra como as redes de banco único podem gerar atividade comercial antes de se conectar a uma infraestrutura interbancária compartilhada. A Fnality introduziu a reserva programável em abril de 2025 com o Banco Santander, o Lloyds Banking Group e o UBS, suportando chamadas de margem, movimentação de garantias e liberação garantida de pagamentos a fornecedores. A capacidade pode melhorar a gestão do capital de giro para grupos multinacionais que gerenciam liquidez entre subsidiárias e ciclos de pagamento.
Reconhecimento Regulatório dos Depósitos Tokenizados no Âmbito do Regime de Depósitos do Reino Unido
O Reino Unido aplica o princípio de mesmos riscos, mesmas regras, permitindo que instituições autorizadas captadoras de depósitos emitam depósitos tokenizados sem uma categoria bancária separada. Essa abordagem confere ao mercado de depósitos tokenizados do Reino Unido uma rota de conformidade definida sob a autorização bancária existente. A carta Dear Chief Executive Officer da Autoridade de Regulação Prudencial de maio de 2026 confirmou que os depósitos tokenizados permanecem dentro da proteção existente do Esquema de Compensação de Serviços Financeiros e dos requisitos de visão única do cliente[4]. A carta também estabeleceu expectativas para o tratamento prudencial de garantias tokenizadas e exposições a stablecoins. O roteiro da Autoridade de Conduta Financeira e do Banco da Inglaterra aborda regras de ativos de clientes, garantias tokenizadas em contrapartes centrais e padrões de operadores de sincronização do RTGS. Os requisitos de combate à lavagem de dinheiro e ao financiamento do terrorismo aplicam-se uniformemente aos participantes registrados no Reino Unido sob os Regulamentos de Lavagem de Dinheiro, criando um único quadro de conformidade para os participantes domésticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Interoperabilidade entre Livros-Razão de Depósitos Bancários e Infraestrutura de Pagamentos | -3.5% | Nacional, com transbordamento para fluxos de trabalho transfronteiriços | Curto prazo (≤ 2 anos) |
| Gestão de Liquidez e Riscos de Saída de Depósitos Decorrentes de Transferências Tokenizadas Mais Rápidas | -3.0% | Nacional, concentrado em bancos do Reino Unido sistemicamente importantes regulados pela PRA | Médio prazo (2-4 anos) |
| Custos de Integração e Incentivos Comerciais Limitados para a Adoção de Depósitos Tokenizados | -2.5% | Nacional, particularmente para bancos de médio porte e sociedades de crédito imobiliário fora do GBTD | Médio prazo (2-4 anos) |
| Elegibilidade de Ativos de Liquidação e Incerteza sobre a Interoperabilidade com Dinheiro de Banco Central | -2.0% | Nacional, dependente da renovação do RTGS do Reino Unido e estendendo-se à liquidação transfronteiriça | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Interoperabilidade entre Livros-Razão de Depósitos Bancários e Infraestrutura de Pagamentos
Cada banco participante mantém uma integração diferente de core banking, mesmo que a iniciativa Great British Tokenised Deposit tenha estabelecido uma infraestrutura de pagamentos compartilhada. A Quant Network descreve modelos espelho e omnibus, nos quais o core banking permanece como fonte autoritativa ou reservas agrupadas lastreiam os tokens. Esses modelos exigem diferentes processos de reconciliação, auditoria e risco de crédito, o que reduz a facilidade de liquidação entre instituições. Um depósito emitido por um banco não pode ser transferido diretamente para outro sem uma camada de orquestração, preservando alguma latência e exposição à contraparte. O Laboratório de Sincronização do Banco da Inglaterra operou como um ambiente não ao vivo ao longo de 2026, mas o serviço ao vivo não está previsto antes de 2028. O livro-razão baseado em blockchain da Swift oferece uma opção intermediária, como demonstrado pela transação entre Standard Chartered e HSBC em agosto de 2026, mas ainda requer mensagens sequenciais e configuração bilateral.
Gestão de Liquidez e Riscos de Saída de Depósitos Decorrentes de Transferências Tokenizadas Mais Rápidas
As transferências tokenizadas em tempo real podem alterar as necessidades de liquidez intradiária quando os depósitos se movem continuamente, em vez de seguir os ciclos noturnos tradicionais. Os bancos podem precisar de maiores reservas de buffer ou acesso ampliado a crédito intradiário se os saldos de depósitos migrarem mais rapidamente entre instituições. O Banco da Inglaterra reconheceu que uma migração significativa de depósitos bancários comerciais para novas formas de dinheiro poderia reduzir a disponibilidade de crédito. Essa preocupação é especialmente relevante no Reino Unido, onde os bancos comerciais financiam 85% dos empréstimos domésticos, em comparação com 30% nos Estados Unidos. Os atuais quadros de cobertura de liquidez foram desenvolvidos com base nos prazos de liquidação tradicionais, e não em fluxos programáveis contínuos. A Autoridade de Regulação Prudencial exige que as instituições notifiquem os supervisores antes de lançamentos materiais de depósitos tokenizados, o que acrescenta uma etapa processual à implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Token:
Estruturas Baseadas em Conta Ancoram a Adoção RegulatóriaAs estruturas baseadas em conta capturaram 71,8% da participação do mercado de depósitos tokenizados do Reino Unido em 2026, refletindo uma preferência por designs que mantêm os registros de core banking como fonte autoritativa. Essa estrutura mantém a elegibilidade ao Esquema de Compensação de Serviços Financeiros, os padrões de visão única do cliente da Autoridade de Regulação Prudencial e os controles de combate à lavagem de dinheiro sem uma mudança significativa nos processos de conta estabelecidos. O Serviço de Depósito Tokenizado da HSBC e os modelos espelho e omnibus testados por meio da iniciativa Great British Tokenised Deposit mostram como os arranjos baseados em conta podem atender tanto à tesouraria intradiária quanto aos pagamentos de varejo. O design oferece aos bancos uma rota para adicionar programabilidade enquanto mantém suas responsabilidades existentes de administração de depósitos e proteção ao cliente. Também apoia a adoção por instituições que precisam de controle claro sobre registros de clientes e relatórios regulatórios.
Os tokens de depósito nativos têm previsão de crescimento a um CAGR de 39,8% até 2032, impulsionados pela demanda no atacado por instrumentos on-chain transferíveis e combináveis. O Monument Bank e a Midnight Foundation anunciaram um plano para tokenizar 250 milhões de GBP (318 milhões de USD) em depósitos de varejo em uma blockchain pública com aprimoramento de privacidade. O Lloyds Banking Group utilizou depósitos nativos tokenizados em GBP na Canton Network em janeiro de 2026 para adquirir um gilt tokenizado da Archax. Essa transação demonstrou que os depósitos nativos podem suportar a liquidação atômica sem uma etapa intermediária de reconciliação. A compatibilidade com o Esquema de Compensação de Serviços Financeiros permanece uma limitação para o uso no varejo, enquanto os ambientes institucionais enfrentam requisitos menos prescritivos de proteção ao depositante.


Por Modelo de Rede:
Infraestrutura Compartilhada Define a Próxima Onda CompetitivaAs redes de banco único detinham 45,4% do tamanho do mercado de depósitos tokenizados do Reino Unido em 2026, lideradas por implantações proprietárias que controlam a emissão, as transferências e o acesso dos clientes dentro de uma única instituição. O Serviço de Depósito Tokenizado da HSBC converte os depósitos dos clientes em tokens digitais numa proporção de 1:1 para transferências imediatas, 24 horas por dia, em 7 moedas em 6 mercados. Essas redes podem melhorar o posicionamento interno de tesouraria sem criar exposição direta de crédito interbancário. Portanto, são úteis para a implantação comercial inicial, especialmente quando um banco atende clientes em vários mercados operacionais. Sua limitação é que a liquidez permanece dentro de pools específicos da instituição, a menos que seja criada conectividade com outras redes.
As redes interbancárias compartilhadas de múltiplos bancos têm projeção de crescimento a um CAGR de 38,6% até 2032, com a iniciativa Great British Tokenised Deposit formando a principal infraestrutura compartilhada doméstica. A iniciativa reuniu 7 grandes bancos do Reino Unido em transações ao vivo com clientes em setembro de 2026 e tem como meta a transição para uma plataforma de infraestrutura de mercado financeiro em 2027. Os vínculos bilaterais e entre redes incluem o livro-razão blockchain da SWIFT e a colaboração de pagamento contra pagamento em câmbio estrangeiro da OSTTRA, Baton Systems e Fnality. O serviço de reserva da Fnality inclui o Banco Santander, o Lloyds e o UBS, mostrando como a infraestrutura compartilhada pode suportar condições de garantia e pagamento. O BNP Paribas aderiu ao Sistema de Pagamento Fnality em Libras Esterlinas em julho de 2025 e concluiu um pagamento de swap de taxa de juros on-chain com o Lloyds, demonstrando suporte para liquidação vinculada a derivativos.
Por Tipo de Livro-Razão:
Livros-Razão Privados Dominam, Blockchains Públicas com Permissão AceleramOs livros-razão privados com permissão responderam por uma participação de 87,8% do mercado de depósitos tokenizados do Reino Unido em 2026, pois as instituições podem controlar a governança, a visibilidade dos dados e o acesso dos participantes. Essa abordagem está estreitamente alinhada com as expectativas da Autoridade de Regulação Prudencial e da Autoridade de Conduta Financeira em matéria de confidencialidade, segregação e controles de combate à lavagem de dinheiro. Os ambientes privados oferecem aos bancos uma estrutura familiar para integrar participantes aprovados e gerenciar a responsabilidade operacional. Também apoiam a implantação inicial, onde as instituições priorizam a governança previsível em detrimento da abertura técnica mais ampla. A posição atual reflete a preferência do setor bancário regulamentado por sistemas que espelham os padrões de controle estabelecidos.
As blockchains públicas com acesso de token com permissão têm projeção de crescimento a um CAGR de 42,4% até 2032. A transação do Lloyds Banking Group na Canton Network em janeiro de 2026 mostrou como a privacidade no nível de transação pode preservar a confidencialidade da contraparte em uma blockchain pública. A HSBC também simulou a liquidação do Serviço de Depósito Tokenizado contra ativos digitais na Canton em abril de 2026, com a opção de se conectar a trilhos de liquidação adicionais. A parceria do Monument Bank com a Midnight Foundation aplica criptografia de conhecimento zero para proteger os saldos de varejo, permitindo o acesso regulatório para auditores. O tratamento do Comitê de Basileia sobre exposições em cadeias sem permissão permanece uma restrição, portanto as instituições ativas do Reino Unido utilizam o modelo de validador selecionado da Canton para combinar acesso mais amplo com privacidade institucional.

Por Caso de Uso:
Pagamentos Comerciais Lideram Enquanto a Liquidação de Títulos EscalaOs pagamentos comerciais e institucionais a terceiros capturaram uma participação de 27,8% em 2026, tornando-os o principal caso de uso no mercado de depósitos tokenizados do Reino Unido. Sua posição reflete o valor prático da lógica de pagamento condicional em fluxos de trabalho de financiamento comercial e pagamentos a fornecedores. Os pagamentos programáveis podem vincular a liberação de fundos à entrega, à documentação ou a outros eventos comerciais definidos. As transações ao vivo do Great British Tokenised Deposit mostraram que uma lógica semelhante também pode ser aplicada ao refinanciamento hipotecário e a pagamentos ponto a ponto. Esse caso de uso oferece um ponto de partida acessível porque melhora o controle de pagamentos sem exigir uma transação de títulos no atacado.
A liquidação de títulos e ativos digitais tem previsão de crescimento a um CAGR de 38,6% até 2032, apoiada pelo Sandbox de Títulos Digitais e pelo piloto do Instrumento de Gilt Digital. A aprovação de Gate 2 da HSBC Orion permite a emissão e liquidação ao vivo de títulos digitais dentro do sandbox. O Instrumento de Gilt Digital utilizará um instrumento digitalmente nativo de curto prazo emitido por meio do sandbox na HSBC Orion. A Fnality, a OSTTRA e a Baton Systems demonstraram uma etapa do Sistema de Pagamento Fnality em Libras Esterlinas para liquidação de pagamento contra pagamento em câmbio estrangeiro em maio de 2025. O serviço da HSBC também suporta a redistribuição contínua de tesouraria intradiária, deslocando as operações de tesouraria de ciclos em lote para uma gestão de liquidez mais contínua.
Por Escopo de Transação:
Atividade Doméstica Lidera à Medida que os Corredores Transfronteiriços se DesenvolvemAs transações domésticas detinham uma participação de 82,6% do mercado de depósitos tokenizados do Reino Unido em 2026, apoiadas pelo lançamento concentrado da iniciativa Great British Tokenised Deposit. O Sistema de Pagamento Fnality em Libras Esterlinas também fornece infraestrutura de liquidação no atacado doméstica. A participação do Reino Unido está centrada em depósitos tokenizados em libras esterlinas, relacionamentos bancários locais e casos de uso de pagamentos domésticos. A posição doméstica atual reflete a maturidade relativa da infraestrutura compartilhada dentro do sistema bancário nacional. Também oferece aos participantes uma base operacional antes de se conectarem a corredores internacionais.
As transações transfronteiriças têm projeção de crescimento a um CAGR de 43,7% até 2032, a maior taxa entre os segmentos de escopo de transação. Standard Chartered e HSBC concluíram a primeira transação ao vivo de depósito tokenizado transfronteiriço interbancário no livro-razão baseado em blockchain da SWIFT em agosto de 2026. O Projeto Agorá confirmou que a finalidade da liquidação pode ser alcançada em 7 jurisdições de bancos centrais por meio de um livro-razão distribuído de duas camadas com controles de privacidade jurisdicional. A HSBC identificou os pagamentos transfronteiriços como a área de maior demanda dos clientes em setembro de 2025. O mercado de depósitos tokenizados do Reino Unido pode, portanto, aproveitar a atividade doméstica enquanto desenvolve vínculos com Hong Kong, Singapura, Luxemburgo, os Estados Unidos e a região mais ampla da Ásia-Pacífico.
Por Usuário Final:
Bancos Incumbentes Lideram Enquanto Plataformas fintech Crescem Mais RapidamenteBancos e outras instituições captadoras de depósitos responderam por uma participação de 39,6% em 2026, pois emitem depósitos e os utilizam para liquidez intradiária, liquidação interbancária e compensação de títulos. Seu papel os coloca no centro do modelo operacional do mercado de depósitos tokenizados do Reino Unido. Eles também carregam as principais responsabilidades prudenciais, de proteção ao cliente e de combate à lavagem de dinheiro associadas à emissão de depósitos. A Archax ilustra o papel das empresas de mercados de capitais e de investimento, pois atuou como contraparte na transação de depósito tokenizado do Lloyds Banking Group na Canton Network. Essas empresas fornecem infraestrutura de mercado e conexões de negociação que vinculam os depósitos emitidos por bancos a títulos tokenizados.
As empresas de pagamentos, fintech e ativos digitais têm previsão de crescimento a um CAGR de 41,3% até 2032. O framework QuantNet da Quant Network reúne dinheiro de banco comercial, depósitos tokenizados e stablecoins bancárias por meio de um único ambiente de orquestração. Esse modelo oferece às empresas fintech acesso a serviços de dinheiro programável sem exigir que construam sistemas proprietários de depósito. Grandes corporações, multinacionais e pequenas e médias empresas formam a camada de demanda final por meio de pagamentos a fornecedores e gestão de liquidez. A participação do setor público está vinculada ao programa do Instrumento de Gilt Digital, onde novas emissões dependem da primeira transação prevista para o primeiro trimestre de 2027.
Análise Geográfica
Londres e o Sudeste: Centro Comercial e Regulatório
Londres e o Sudeste abrigam as sedes de todos os 7 bancos membros do Great British Tokenised Deposit, bem como o Banco da Inglaterra, a Autoridade de Conduta Financeira e a Autoridade de Regulação Prudencial. Essa concentração torna a área o principal centro comercial e regulatório do mercado de depósitos tokenizados do Reino Unido. A plataforma compartilhada da Quant Network conecta os bancos participantes por meio de uma camada de trilho de pagamentos que suporta a liquidação condicional entre instituições. O papel de Londres como o maior centro de câmbio estrangeiro do mundo cria demanda por liquidação de depósitos tokenizados em câmbio estrangeiro e pagamento contra pagamento. A autorização de Gate 2 da HSBC Orion e seu vínculo proposto com o London Stock Exchange Group colocam a City of London no centro da atividade inicial de liquidação de títulos digitais. Os requisitos de combate à lavagem de dinheiro e ao financiamento do terrorismo sob os Regulamentos de Lavagem de Dinheiro aplicam-se de forma consistente aos participantes registrados em qualquer parte do Reino Unido.
Escócia e Norte da Inglaterra: Adoção Distribuída no Atacado
A Escócia apoia a adoção de depósitos tokenizados no atacado por meio de sua base de serviços financeiros em Edimburgo e da herança do NatWest Group no Royal Bank of Scotland em banco comercial. A participação da Nationwide Building Society na iniciativa Great British Tokenised Deposit conecta a plataforma a fluxos de trabalho de transações imobiliárias. As regras de registro de terras e conveyancing da Escócia criam necessidades de design específicas para o refinanciamento hipotecário programável em comparação com os processos de direito consuetudinário inglês. A participação do Monzo indica que o lançamento comercial pode se estender além de Londres para usuários de varejo e pequenas empresas em Manchester, Leeds e Edimburgo. Os clusters fintech do Norte da Inglaterra em Manchester e Leeds podem suportar a automação de pagamentos a fornecedores e financiamento comercial, onde o prazo do capital de giro é importante para pequenas e médias empresas. O mercado de depósitos tokenizados do Reino Unido tem, portanto, um caminho da infraestrutura liderada por Londres em direção a uma adoção regional mais ampla à medida que os serviços comerciais se expandem a partir de 2027.
Conectividade Além das Fronteiras Domésticas
País de Gales, Irlanda do Norte e outras regiões inglesas podem usar depósitos tokenizados para fluxos de trabalho de pagamentos de pequenas empresas, especialmente pagamentos condicionais a fornecedores. Essa função pode reduzir a pressão sobre o capital de giro ao liberar fundos somente quando as condições acordadas forem satisfeitas. Os clientes corporativos do Reino Unido podem acessar serviços de depósito tokenizado transfronteiriços por meio de relacionamentos com bancos que operam em Hong Kong, Singapura, Luxemburgo, nos Estados Unidos e na região da Ásia-Pacífico. O Projeto Agorá inclui o Banco da Inglaterra como 1 dos 7 participantes de bancos centrais e apoia a compatibilidade com uma arquitetura emergente de liquidação em múltiplas moedas. A transição planejada para a infraestrutura de mercado financeiro da iniciativa Great British Tokenised Deposit em 2027 pode ampliar a cobertura da atividade institucional centrada em Londres para uma implantação comercial acessível em nível nacional. A conectividade internacional confere ao Reino Unido um papel na liquidação entre jurisdições, enquanto os casos de uso domésticos permanecem a maior parte da atividade atual.
Cenário Competitivo
Concentração do Mercado
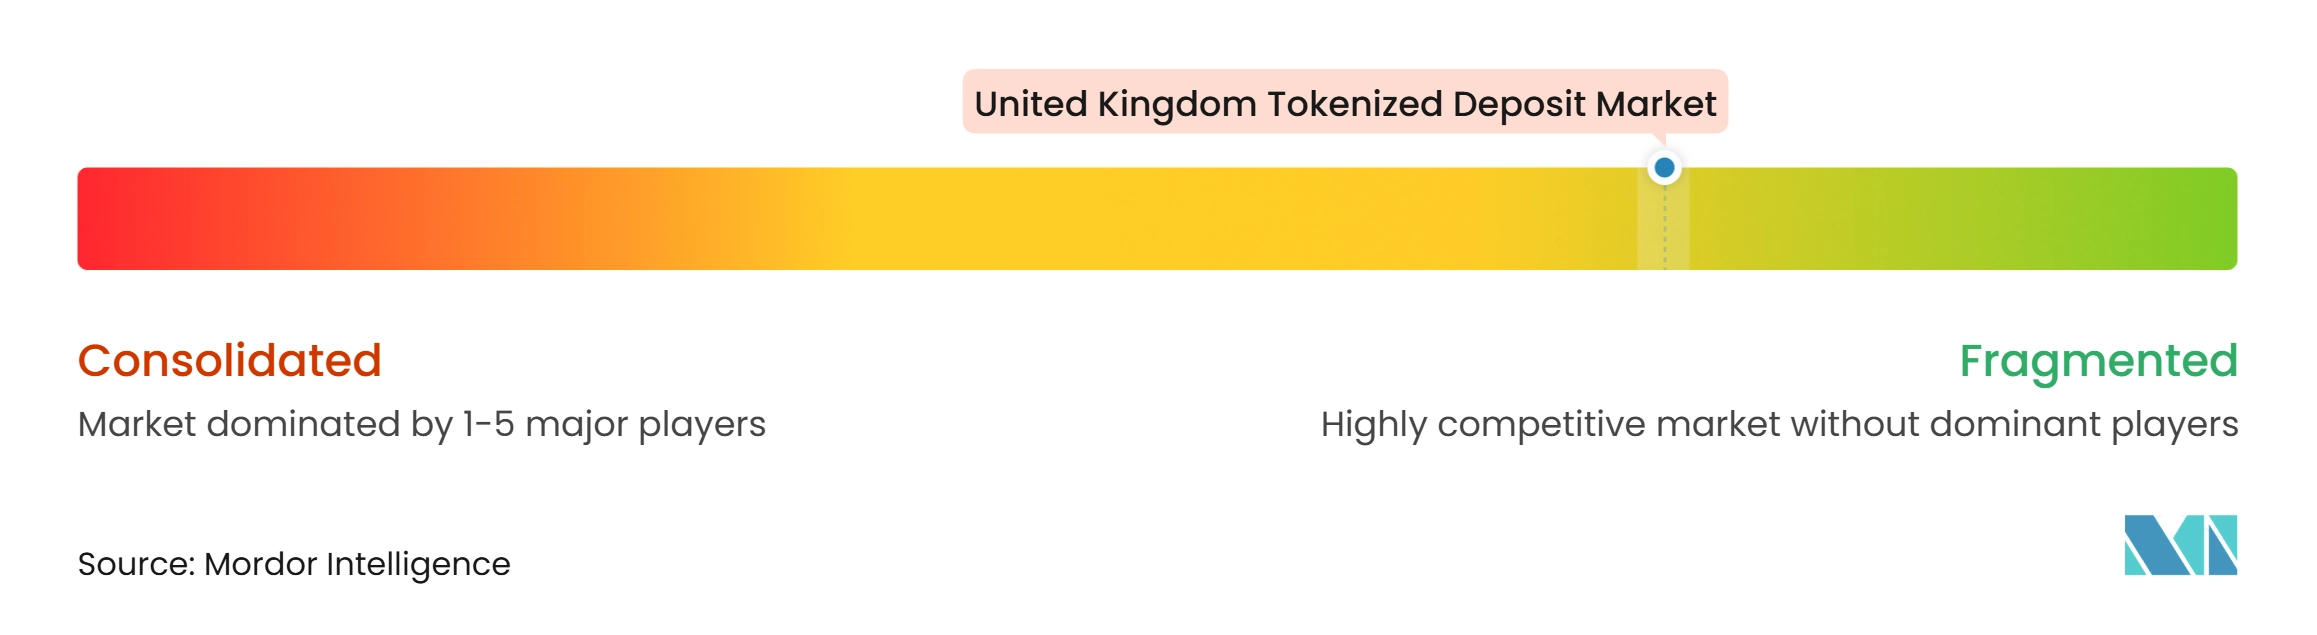
O mercado de depósitos tokenizados do Reino Unido é fragmentado, com a concorrência se desenvolvendo entre bancos comerciais, infraestrutura compartilhada de tokenização, plataformas bancárias proprietárias e provedores especializados de liquidação. A iniciativa Great British Tokenised Deposit (GBTD), convocada pela UK Finance, reúne Barclays, HSBC United Kingdom, Lloyds Banking Group, Monzo, Nationwide, NatWest e Santander. A Quant desenvolveu a plataforma compartilhada, enquanto a Linklaters forneceu assessoria jurídica e desenvolveu os livros de regras, e a EY apoiou a gestão do projeto. Em setembro de 2026, os bancos participantes concluíram suas primeiras transações ao vivo no varejo utilizando depósitos tokenizados em libras esterlinas, demonstrando o uso prático do dinheiro programável de banco comercial.
A concorrência também se estende além da iniciativa compartilhada. A HSBC opera seu Serviço de Depósito Tokenizado em seis mercados, incluindo o Reino Unido e os Estados Unidos, enquanto a Standard Chartered oferece capacidades separadas de depósito tokenizado. Em agosto de 2026, os dois bancos concluíram uma transação ao vivo de depósito tokenizado transfronteiriço utilizando o livro-razão baseado em blockchain da SWIFT, demonstrando a interoperabilidade entre suas respectivas infraestruturas. Em janeiro de 2026, o Lloyds Banking Group, a Archax e a Canton Network concluíram uma compra de gilt utilizando depósitos tokenizados, demonstrando outra abordagem para conectar dinheiro bancário a títulos digitais.
Provedores especializados acrescentam maior diversidade ao mercado. Em março de 2026, o Monument Bank anunciou uma parceria com a Midnight Foundation para tokenizar depósitos de varejo utilizando infraestrutura blockchain com aprimoramento de privacidade. A Fnality também desenvolve infraestrutura de pagamento e liquidação no atacado baseada em livro-razão distribuído, apoiada por uma rodada de financiamento Série C de 136 milhões de USD anunciada em setembro de 2025. Essas abordagens distintas indicam que a concorrência abrange a emissão de depósitos, pagamentos programáveis, tokenização com foco em privacidade e infraestrutura de liquidação no atacado.
Líderes do Setor de Depósitos Tokenizados do Reino Unido
-
Lloyds Banking Group plc
-
HSBC Holdings plc
-
Barclays PLC
-
NatWest Group plc
-
Santander UK plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Depósitos Tokenizados do Reino Unido Empresas cobertas neste relatório
- Lloyds Banking Group plc
- HSBC Holdings plc
- Barclays PLC
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- Monzo Bank Limited
- Monument Bank Limited
- Citi
- Standard Chartered PLC
- Virgin Money
- Quant Network Limited
- R3
- DXC Technology
- EY
- Linklaters LLP
- Archax Ltd
- Canton Network
- Midnight Foundation
- Mastercard Incorporated
Desenvolvimentos industriais recentes em Mercado de Depósitos Tokenizados do Reino Unido
- Outubro de 2026: O Tesouro de Sua Majestade publicou a coleção do Instrumento de Gilt Digital (DIGIT) no GOV.UK, confirmando as características do design: digitalmente nativo, de curto prazo, emitido pelo DSS na HSBC Orion, e preparando-se para novas emissões de DIGIT sujeitas ao sucesso da primeira transação no primeiro trimestre de 2027. O anúncio consolida a posição do Reino Unido como a primeira nação do Grupo dos Sete a avançar na emissão de títulos soberanos tokenizados dentro de um ambiente regulamentado ao vivo.
- Agosto de 2026: Standard Chartered e HSBC executaram a primeira transação ao vivo de depósito tokenizado interbancário transfronteiriço no livro-razão baseado em blockchain da SWIFT. A SWIFT confirmou que 17 bancos em 6 continentes estavam preparando transações ao vivo na mesma infraestrutura, avançando o corredor de interoperabilidade de depósitos tokenizados transfronteiriços.
- Julho de 2026: A HSBC Orion recebeu aprovação de Gate 2 do DSS, o primeiro status de DSD ao vivo no DSS, habilitando a emissão ao vivo de títulos digitais. A HSBC e a LSEG assinaram um MOU para um vínculo bilateral de DSD para fornecer acesso de investidores ao DIGIT por meio da plataforma DSD da LSEG ao lado da HSBC Orion, avançando a interoperabilidade entre depositárias.
- Maio de 2026: A FCA e o Banco da Inglaterra publicaram conjuntamente um roteiro compartilhado de tokenização no atacado por meio de uma Consulta Pública, comprometendo-se com clareza regulatória sobre garantias tokenizadas em CCPs e padrões de operadores de sincronização do RTGS. A PRA emitiu simultaneamente uma carta Dear CEO reafirmando as expectativas de conformidade de depósitos tokenizados em relação ao FSCS, AML/CTF e tratamento prudencial de ativos tokenizados.
Escopo do Relatório do Mercado de Depósitos Tokenizados do Reino Unido
Visão geral da segmentação
| Depósitos Tokenizados Baseados em Conta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancárias) |
| Interbancárias – Redes Compartilhadas de Múltiplos Bancos |
| Interbancárias – Vínculos Bilaterais e Entre Redes |
| Livros-Razão Privados com Permissão |
| Blockchains Públicas com Acesso de Token com Permissão |
| Liquidação de Títulos e Ativos Digitais e Gestão de Garantias |
| Liquidação FX e PvP |
| Gestão de Tesouraria e Liquidez Intragrupo |
| Pagamentos Comerciais e Institucionais a Terceiros |
| Pagamentos de Varejo e Outros Pagamentos |
| Doméstico |
| Transfronteiriço |
| Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercados de Capitais e de Investimento | |
| Empresas de Pagamentos, fintech e Ativos Digitais | |
| Corporações Não Financeiras | Grandes Corporações e Multinacionais |
| PMEs | |
| Entidades do Setor Público e Governamentais | |
| Pessoas Físicas |
| Por Modelo de Token | Depósitos Tokenizados Baseados em Conta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Rede | Redes de Banco Único (Intrabancárias) | |
| Interbancárias – Redes Compartilhadas de Múltiplos Bancos | ||
| Interbancárias – Vínculos Bilaterais e Entre Redes | ||
| Por Tipo de Livro-Razão | Livros-Razão Privados com Permissão | |
| Blockchains Públicas com Acesso de Token com Permissão | ||
| Por Caso de Uso | Liquidação de Títulos e Ativos Digitais e Gestão de Garantias | |
| Liquidação FX e PvP | ||
| Gestão de Tesouraria e Liquidez Intragrupo | ||
| Pagamentos Comerciais e Institucionais a Terceiros | ||
| Pagamentos de Varejo e Outros Pagamentos | ||
| Por Escopo de Transação | Doméstico | |
| Transfronteiriço | ||
| Por Usuário Final | Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercados de Capitais e de Investimento | ||
| Empresas de Pagamentos, fintech e Ativos Digitais | ||
| Corporações Não Financeiras | Grandes Corporações e Multinacionais | |
| PMEs | ||
| Entidades do Setor Público e Governamentais | ||
| Pessoas Físicas | ||
Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento no mercado de depósitos tokenizados do Reino Unido?
Pagamentos programáveis, liquidação de títulos tokenizados, uso em tesouraria corporativa e regulamentação mais clara apoiam o crescimento. A previsão é que o mercado atinja 1.045,8 bilhões de USD até 2032 a um CAGR de 34,3%.
Qual modelo de token lidera a adoção de depósitos tokenizados no Reino Unido?
As estruturas baseadas em conta lideram com uma participação de 71,8% em 2026, pois estão alinhadas com a proteção do Esquema de Compensação de Serviços Financeiros e os requisitos operacionais da Autoridade de Regulação Prudencial.
Qual caso de uso de depósito tokenizado do Reino Unido está crescendo mais rapidamente?
A liquidação de títulos e ativos digitais tem projeção de crescimento a um CAGR de 38,6% até 2032, apoiada pelo Sandbox de Títulos Digitais e pelo piloto do Instrumento de Gilt Digital.
Como os depósitos tokenizados apoiam as operações de tesouraria corporativa?
Eles permitem a varredura de saldo baseada em regras, pagamentos a fornecedores e redistribuição de liquidez, mantendo as características de rendimento de juros dos depósitos bancários.
O que limita a adoção mais ampla de depósitos tokenizados no Reino Unido?
A interoperabilidade entre livros-razão bancários, riscos de liquidez intradiária, custos de integração e o atraso no serviço ao vivo de sincronização do RTGS permanecem as principais restrições.
Qual escopo de transação está crescendo mais rapidamente para os depósitos tokenizados do Reino Unido?
As transações transfronteiriças têm previsão de crescimento a um CAGR de 43,7% até 2032, apoiadas pela transação entre Standard Chartered e HSBC e pelo Projeto Agorá.