
Tamaño y Participación del Mercado de Depósitos Tokenizados del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
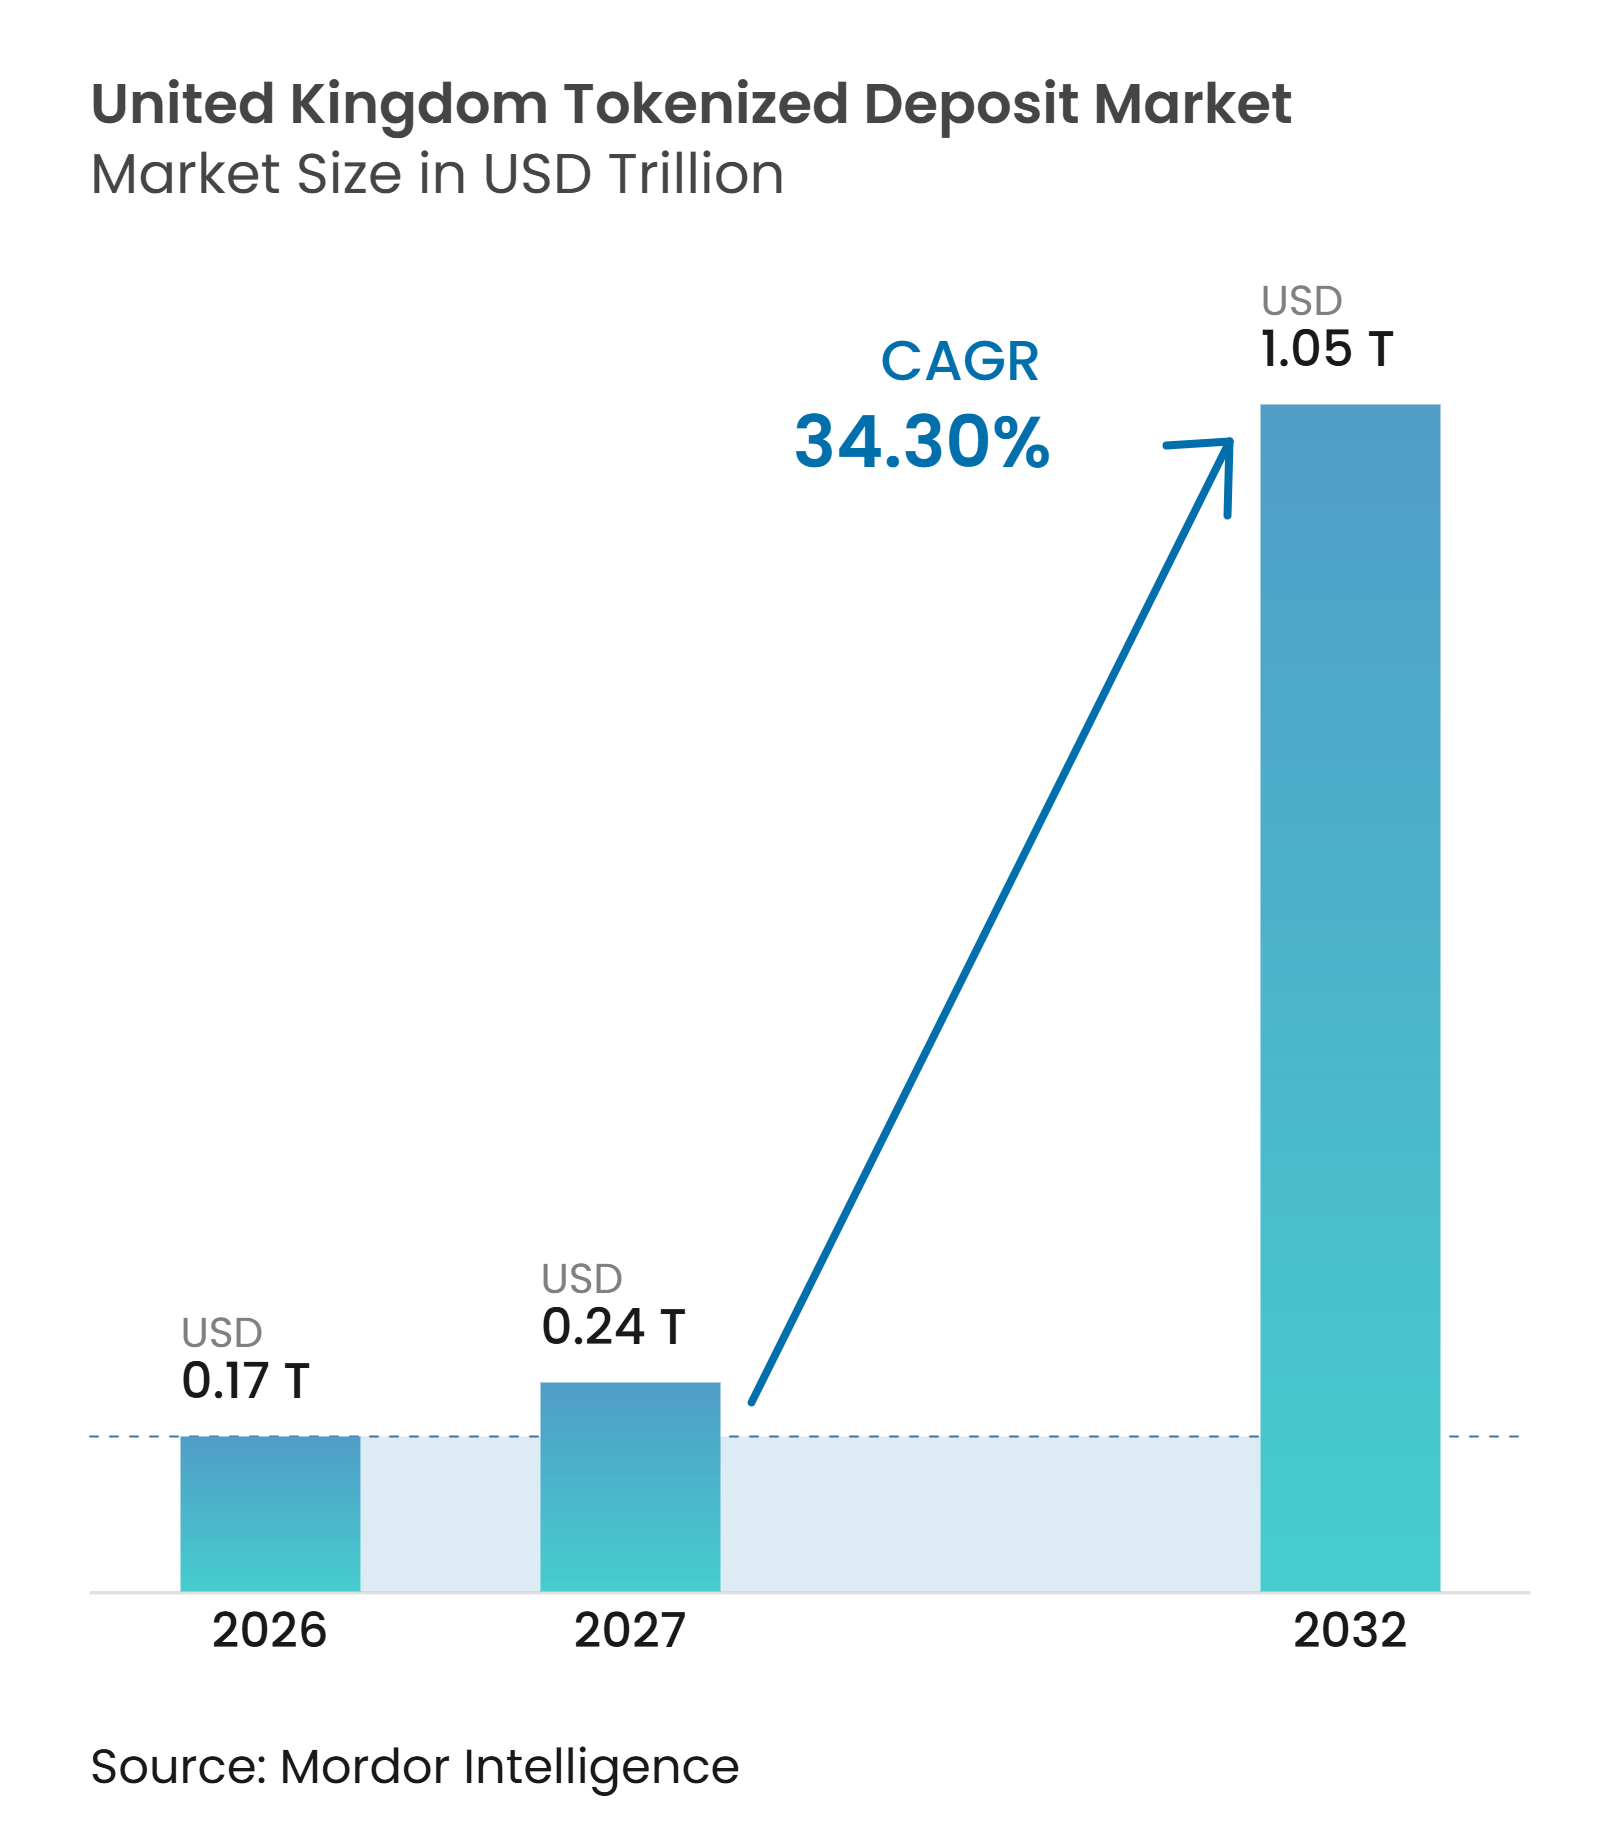
| Tamaño del mercado en el año base (2026) | 0.17 Billones de dólares |
| Tamaño del Mercado (2027) | 0.24 Billones de dólares |
| Tamaño del Mercado (2032) | 1.05 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 34.30 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depósitos Tokenizados del Reino Unido por Mordor Intelligence
Se espera que el tamaño del Mercado de Depósitos Tokenizados del Reino Unido crezca de 0,17 billones de USD en 2026 a 0,24 billones de USD en 2027 y se prevé que alcance 1,05 billones de USD para 2032 a una CAGR del 34,30% durante 2027-2032.
El despliegue comercial está avanzando más allá de los ensayos interbancarios controlados hacia una infraestructura compartida de mercados financieros, tras la conclusión de transacciones en vivo con clientes reales por parte de la iniciativa Great British Tokenised Deposit en 7 bancos del Reino Unido en septiembre de 2026. Los bancos comerciales financian el 85% de los préstamos a hogares en el Reino Unido, lo que hace que el dinero programable basado en depósitos sea importante porque preserva el modelo establecido de creación de crédito. El Banco de Inglaterra y la Autoridad de Conducta Financiera están respaldando una hoja de ruta compartida para la tokenización mayorista, mientras que el Sandbox de Valores Digitales proporciona una vía regulada para nuevos acuerdos de liquidación. El mercado de depósitos tokenizados del Reino Unido también está vinculado a la demanda transfronteriza a través de la participación del Banco de Inglaterra en el Proyecto Agorá, que reúne a 7 bancos centrales y más de 40 instituciones reguladas. Su restricción inmediata es la falta de sincronización en vivo de dinero del banco central, ya que el Banco de Inglaterra no tiene previsto el servicio de sincronización RTGS en vivo hasta 2028.
Conclusiones Clave del Informe
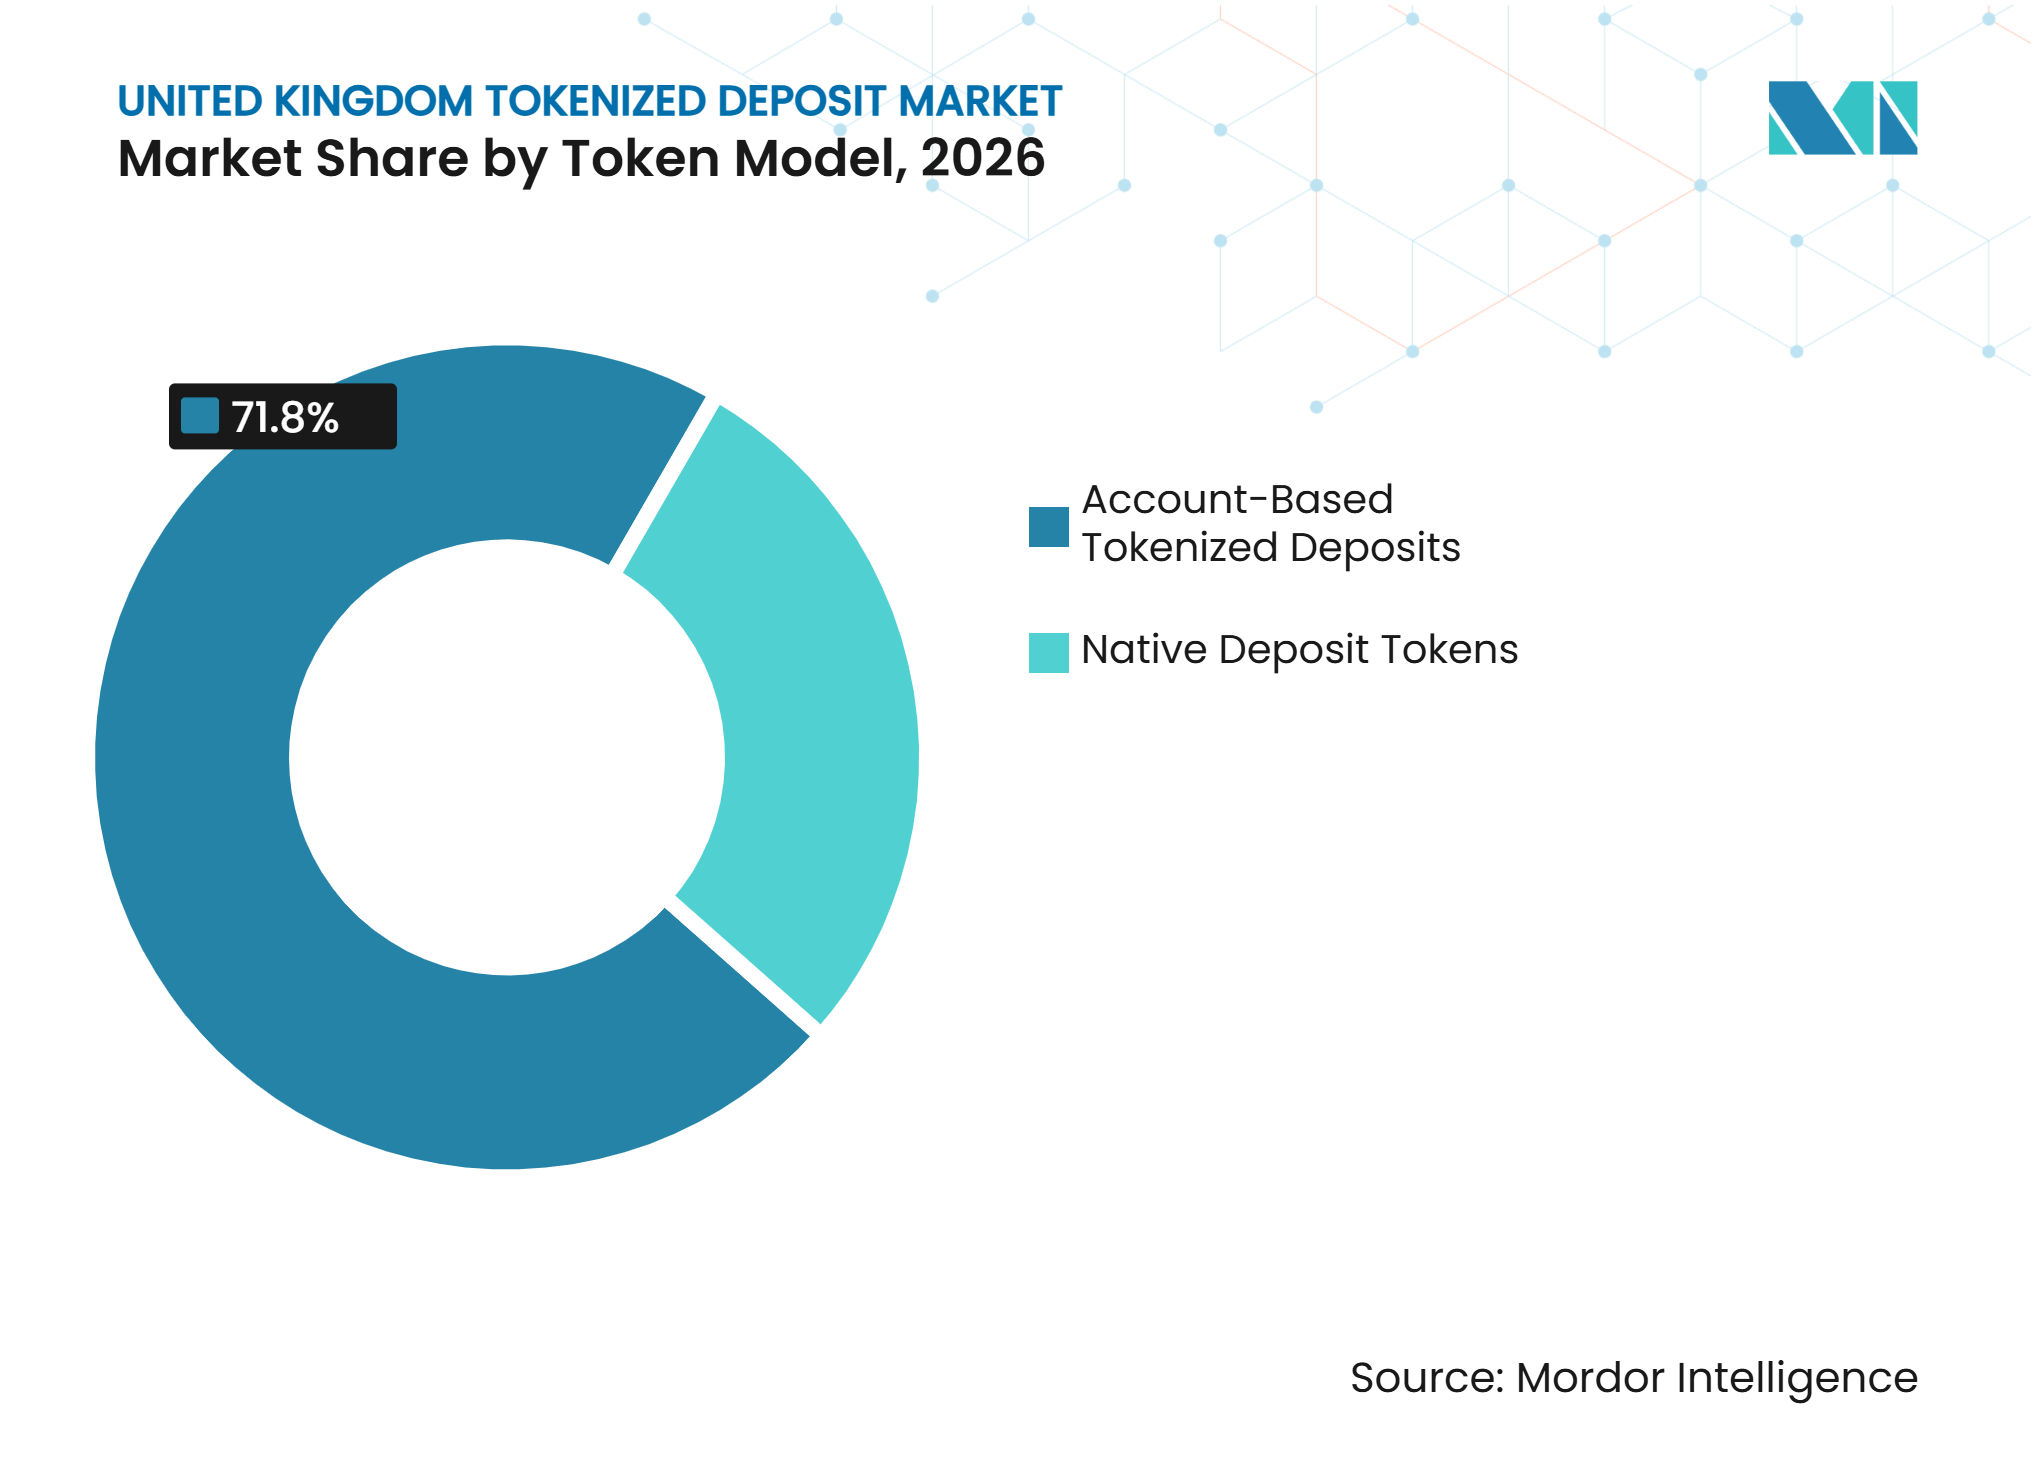
- Por modelo de token, las estructuras basadas en cuenta captaron el 71,8% de la participación del mercado de depósitos tokenizados del Reino Unido en 2026, mientras que se proyecta que los tokens de depósito nativos crezcan a una CAGR del 39,8% hasta 2032.
- Por modelo de red, las redes de banco único mantuvieron una participación del 45,4% del tamaño del mercado de depósitos tokenizados del Reino Unido en 2026, mientras que se prev que las redes interbancarias compartidas de múltiples bancos crezcan a una CAGR del 38,6% hasta 2032.
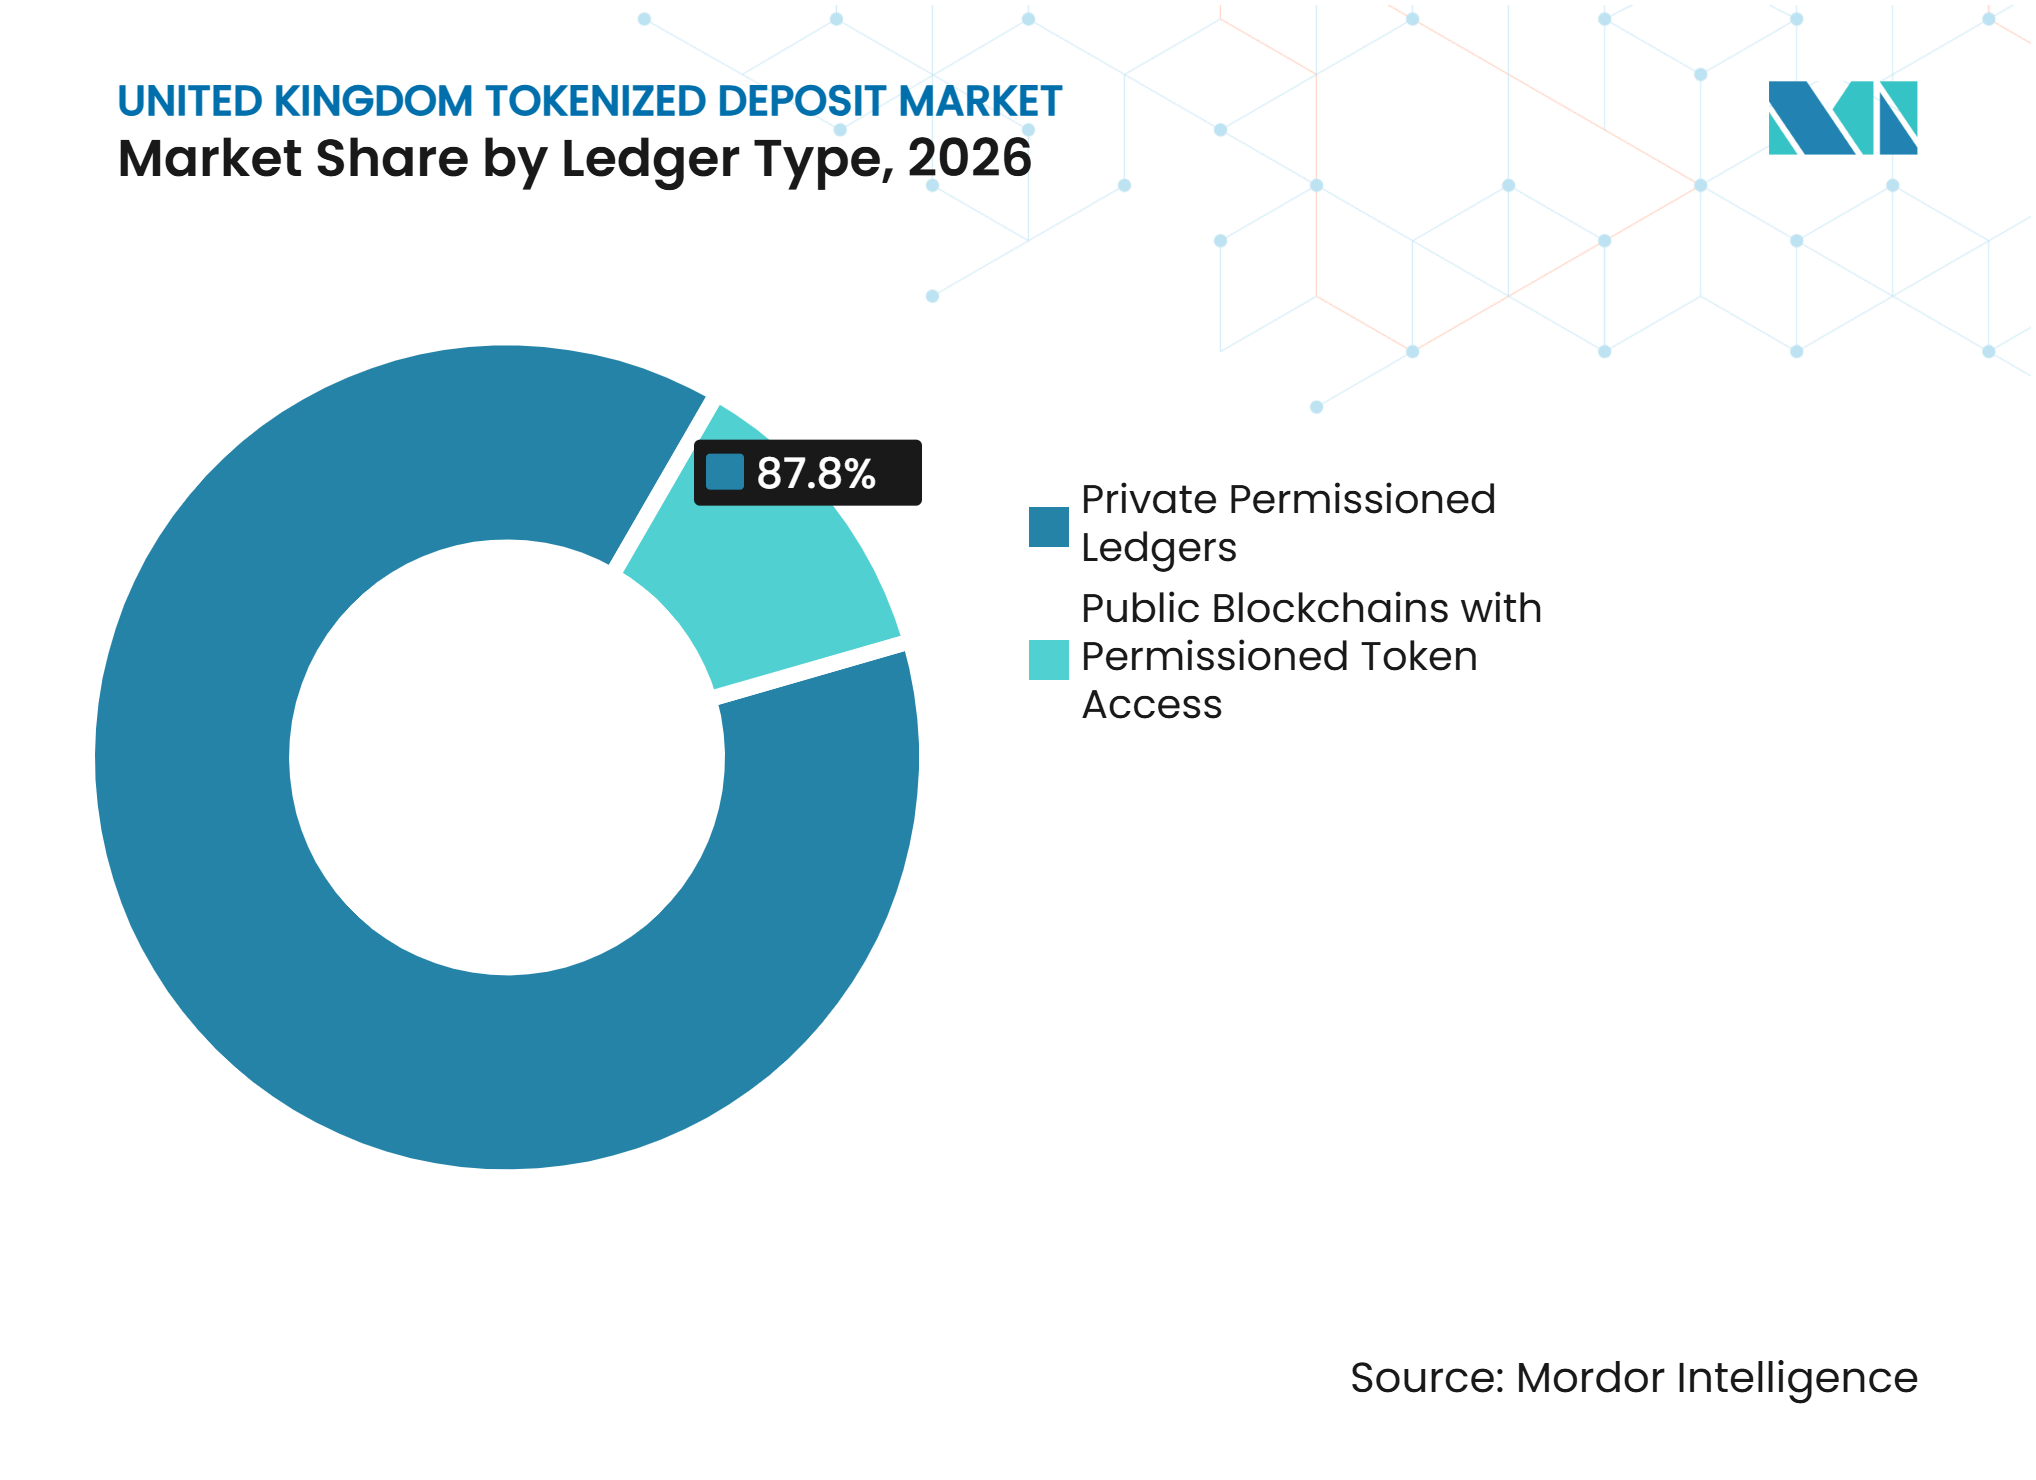
- Por tipo de libro mayor, los libros mayores privados con permiso captaron el 87,8% de la participación del mercado de depósitos tokenizados del Reino Unido en 2026, mientras que se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 42,4% hasta 2032.
- Por caso de uso, los pagos comerciales e institucionales a terceros representaron el 27,8% de la participación del mercado de depósitos tokenizados del Reino Unido en 2026, mientras que se proyecta que la liquidación de valores y activos digitales crezca a una CAGR del 38,6% hasta 2032.
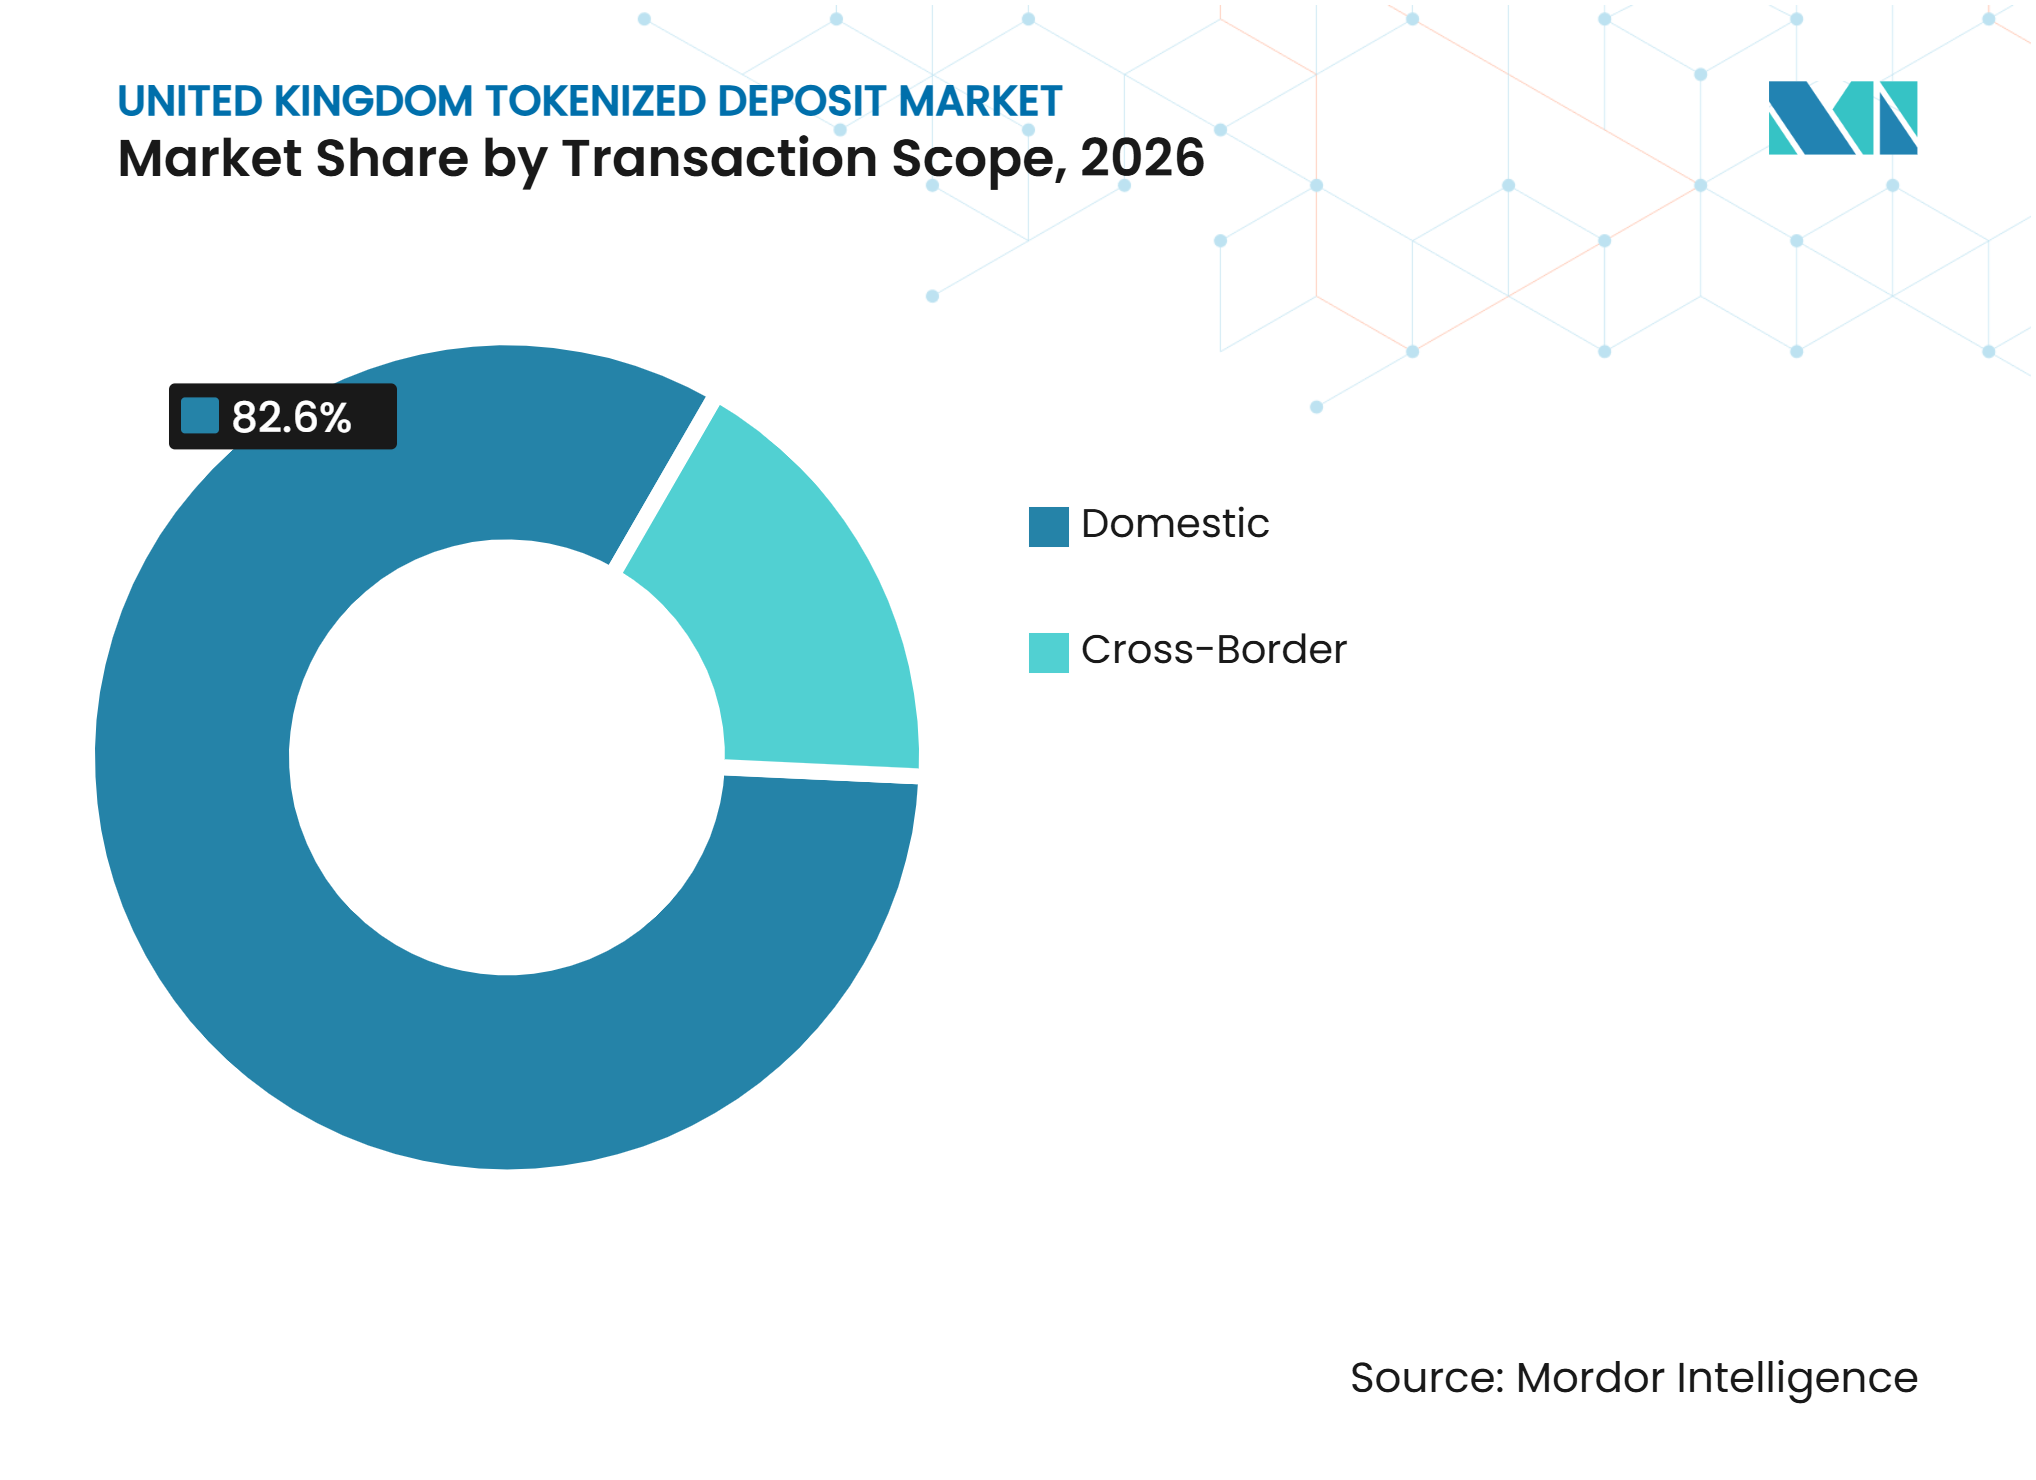
- Por alcance de la transacción, las transacciones domésticas captaron el 82,6% de la participación del mercado de depósitos tokenizados del Reino Unido en 2026, mientras que se proyecta que las transacciones transfronterizas crezcan a una CAGR del 43,7% hasta 2032.
- Por usuario final, los bancos y otras instituciones captadoras de depósitos mantuvieron el 39,6% de la participación del mercado de depósitos tokenizados del Reino Unido en 2026, mientras que se prevé que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 41,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Pagos Programables y Condicionales Mediante Depósitos Bancarios Tokenizados | +8.2% | Nacional, con ganancias tempranas en el Gran Londres y el Sureste | Corto plazo (≤ 2 años) |
| Liquidación Atómica de Valores Tokenizados Mediante Dinero de Banca Comercial | +7.0% | Participantes del DSS de la City de Londres, con efecto expansivo hacia los mercados internacionales de valores digitales | Corto plazo (≤ 2 años) |
| Depósitos Tokenizados para la Gestión de Tesorería Corporativa y Liquidez | +5.8% | Nacional, con efecto expansivo transfronterizo hacia los mercados TDS de HSBC en Luxemburgo, Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Reconocimiento Regulatorio Dentro del Marco de Depósitos del Reino Unido | +5.0% | Nacional, dentro del perímetro regulatorio de la PRA y la FCA | Corto plazo (≤ 2 años) |
| Desarrollo de Infraestructura de Mercado Financiero Mayorista Tokenizado | +4.5% | Nacional, extendiéndose a los mercados del Grupo de los Siete a través del Proyecto Agorá | Mediano plazo (2-4 años) |
| Uso de Pagos Mayoristas Transfronterizos | +3.5% | Global, anclado por el Banco de Inglaterra y 6 otros bancos centrales participantes en el Proyecto Agorá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de los Pagos Programables y Condicionales Mediante Depósitos Bancarios Tokenizados
Los pagos condicionales programables se convirtieron en aplicaciones de consumo en vivo cuando la iniciativa Great British Tokenised Deposit completó transacciones de refinanciación hipotecaria con liberación automatizada de fondos y un pago en un mercado entre pares en septiembre de 2026. Estos acuerdos bloquean y liberan fondos solo cuando se cumplen condiciones predefinidas, lo que puede reducir la exposición al fraude en las transacciones en línea. La presentación parlamentaria de la iniciativa Great British Tokenised Deposit informó que el 70% del fraude en el Reino Unido se origina en plataformas en línea[1]. La lógica condicional opera sobre la infraestructura de depósitos existente, lo que permite que la protección del Plan de Compensación de Servicios Financieros continúe sin un cambio estructural en el depósito subyacente. Quant Network proporciona la plataforma compartida con mensajería compatible con ISO 20022 y su motor PayScript, lo que permite a las instituciones sin capacidad propia de depósito tokenizado participar. La Visión Nacional de Pagos respalda la agenda de modernización de pagos minoristas del Reino Unido, otorgando al mercado de depósitos tokenizados del Reino Unido una base de política para un despliegue comercial más amplio a partir de 2027.
Demanda de Liquidación Atómica de Valores Tokenizados Mediante Dinero de Banca Comercial
La liquidación atómica de entrega contra pago (DvP) vincula la transferencia de valores con el pago en efectivo correspondiente, reduciendo el riesgo de liquidación al garantizar que ambas partes se completen juntas o no se completen en absoluto. En julio de 2026, HSBC recibió la aprobación de la Fase 2 bajo el Sandbox de Valores Digitales del Reino Unido, lo que permite a HSBC Orion proporcionar servicios de depositaría de valores digitales en vivo para la emisión, el servicio y la liquidación de bonos de origen digital[2]. El Ministerio de Hacienda designó a HSBC como proveedor de plataforma para el piloto del Instrumento de Deuda Pública Digital (DIGIT), con la primera emisión prevista para el primer trimestre de 2027. La guía del Sandbox de Valores Digitales del Banco de Inglaterra permite el dinero de banca comercial con poco o ningún riesgo de crédito o liquidez, o formas privadas reguladas equivalentes de dinero, como activos de liquidación dentro del Sandbox. Por separado, el Proyecto Meridian Securities demostró la liquidación atómica de valores tokenizados en dinero del banco central utilizando la sincronización entre plataformas RTGS y de libro mayor distribuido.
Adopción de Depósitos Tokenizados para la Gestión de Tesorería Corporativa y Liquidez
Los tesoreros corporativos pueden utilizar depósitos tokenizados programables para establecer reglas de barrido de saldos, pagos a proveedores vinculados a hitos y redistribución de liquidez entre jurisdicciones. El Centro Cambridge de Finanzas Alternativas encontró que los usuarios institucionales tienen un requisito de rendimiento claro, lo que respalda los depósitos que retienen la acumulación de intereses frente a las monedas estables sin rendimiento en casos de uso de tesorería regulada. El Servicio de Depósitos Tokenizados de HSBC opera en el Reino Unido, Hong Kong, Singapur, Luxemburgo, los Estados Unidos y los Emiratos Árabes Unidos, con soporte para 7 divisas[3]. Este modelo operativo muestra cómo las redes de banco único pueden generar actividad comercial antes de conectarse a una infraestructura interbancaria compartida. Fnality introdujo la reserva programable en abril de 2025 con Banco Santander, Lloyds Banking Group y UBS, respaldando llamadas de margen, movimiento de garantías y liberación garantizada de pagos a proveedores. La capacidad puede mejorar la gestión del capital de trabajo para grupos multinacionales que gestionan la liquidez entre subsidiarias y ciclos de pago.
Reconocimiento Regulatorio de los Depósitos Tokenizados Dentro del Marco de Depósitos del Reino Unido
El Reino Unido aplica un principio de mismos riesgos, mismas normas, lo que permite a las instituciones autorizadas captadoras de depósitos emitir depósitos tokenizados sin una categoría bancaria separada. Este enfoque otorga al mercado de depósitos tokenizados del Reino Unido una vía de cumplimiento definida bajo la autorización bancaria existente. La carta de mayo de 2026 de la Autoridad de Regulación Prudencial dirigida al Director Ejecutivo confirmó que los depósitos tokenizados permanecen dentro de la protección existente del Plan de Compensación de Servicios Financieros y los requisitos de visión única del cliente[4]. La carta también estableció expectativas para el tratamiento prudencial de las garantías tokenizadas y las exposiciones a monedas estables. La hoja de ruta de la Autoridad de Conducta Financiera y el Banco de Inglaterra aborda las normas sobre activos de clientes, las garantías tokenizadas en contrapartes centrales y los estándares del operador de sincronización RTGS. Los requisitos de lucha contra el blanqueo de capitales y la financiación del terrorismo se aplican de manera uniforme a los participantes registrados en el Reino Unido bajo las Regulaciones contra el Blanqueo de Capitales, creando un marco de cumplimiento único para los participantes nacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones de Interoperabilidad Entre Libros Mayores de Depósitos Bancarios e Infraestructura de Pagos | -3.5% | Nacional, con efecto expansivo hacia flujos de trabajo transfronterizos | Corto plazo (≤ 2 años) |
| Gestión de Liquidez y Riesgos de Salida de Depósitos por Transferencias Tokenizadas Más Rápidas | -3.0% | Nacional, concentrado en bancos del Reino Unido de importancia sistémica regulados por la PRA | Mediano plazo (2-4 años) |
| Costos de Integración e Incentivos Comerciales Limitados para la Adopción de Depósitos Tokenizados | -2.5% | Nacional, particularmente para bancos de nivel medio y sociedades de construcción fuera del GBTD | Mediano plazo (2-4 años) |
| Elegibilidad del Activo de Liquidación e Incertidumbre sobre la Interoperabilidad con el Dinero del Banco Central | -2.0% | Nacional, dependiente de la renovación del RTGS del Reino Unido y extendiéndose a la liquidación transfronteriza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Interoperabilidad Entre Libros Mayores de Depósitos Bancarios e Infraestructura de Pagos
Cada banco participante mantiene una integración de banca central diferente, aunque la iniciativa Great British Tokenised Deposit ha establecido una infraestructura de pagos compartida. Quant Network describe modelos espejo y ómnibus, donde la banca central sigue siendo la fuente autorizada o las reservas agrupadas respaldan los tokens. Estos modelos requieren diferentes procesos de conciliación, auditoría y riesgo de crédito, lo que reduce la facilidad de liquidación entre instituciones. Un depósito emitido por un banco no puede transferirse directamente a otro sin una capa de orquestación, preservando cierta latencia y exposición a la contraparte. El Laboratorio de Sincronización del Banco de Inglaterra operó como un entorno no activo hasta 2026, pero el servicio en vivo no está previsto hasta 2028. El libro mayor basado en cadena de bloques de Swift proporciona una opción provisional, como lo demuestra la transacción de Standard Chartered y HSBC en agosto de 2026, pero aún requiere mensajería secuencial y configuración bilateral.
Gestión de Liquidez y Riesgos de Salida de Depósitos por Transferencias Tokenizadas Más Rápidas
Las transferencias tokenizadas en tiempo real pueden cambiar las necesidades de liquidez intradía cuando los depósitos se mueven de forma continua en lugar de a través de los ciclos nocturnos tradicionales. Los bancos pueden necesitar mayores reservas de liquidez o un acceso ampliado al crédito intradía si los saldos de depósitos migran más rápidamente entre instituciones. El Banco de Inglaterra ha reconocido que un movimiento importante desde los depósitos bancarios comerciales hacia nuevas formas de dinero podría reducir la disponibilidad de crédito. Esta preocupación es especialmente relevante en el Reino Unido, donde los bancos comerciales financian el 85% de los préstamos a hogares, en comparación con el 30% en los Estados Unidos. Los marcos actuales de cobertura de liquidez se desarrollaron en torno a los plazos de liquidación tradicionales en lugar de flujos programables continuos. La Autoridad de Regulación Prudencial requiere que las instituciones notifiquen a los supervisores antes de implementaciones materiales de depósitos tokenizados, lo que añade un paso procedimental a la implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Token:
Las Estructuras Basadas en Cuenta Anclan la Adopción RegulatoriaLas estructuras basadas en cuenta captaron el 71,8% de la participación del mercado de depósitos tokenizados del Reino Unido en 2026, lo que refleja una preferencia por diseños que mantienen los registros de banca central como fuente autorizada. Esta estructura mantiene la elegibilidad del Plan de Compensación de Servicios Financieros, los estándares de visión única del cliente de la Autoridad de Regulación Prudencial y los controles contra el blanqueo de capitales sin un cambio importante en los procesos de cuenta establecidos. El Servicio de Depósitos Tokenizados de HSBC y los modelos espejo y ómnibus probados a través de la iniciativa Great British Tokenised Deposit muestran cómo los acuerdos basados en cuenta pueden servir tanto para la tesorería intradía como para los pagos minoristas. El diseño ofrece a los bancos una vía para añadir programabilidad manteniendo al mismo tiempo sus responsabilidades existentes de administración de depósitos y protección al cliente. También respalda la adopción por parte de instituciones que necesitan un control claro sobre los registros de clientes y la presentación de informes regulatorios.
Se prevé que los tokens de depósito nativos crezcan a una CAGR del 39,8% hasta 2032, respaldados por la demanda mayorista de instrumentos en cadena transferibles y componibles. Monument Bank y la Fundación Midnight anunciaron un plan para tokenizar 250 millones de GBP (318 millones de USD) de depósitos minoristas en una cadena de bloques pública que mejora la privacidad. Lloyds Banking Group utilizó depósitos nativos tokenizados en GBP en Canton Network en enero de 2026 para adquirir un gilt tokenizado de Archax. Esa transacción demostró que los depósitos nativos pueden respaldar la liquidación atómica sin una etapa de conciliación intermedia. La compatibilidad con el Plan de Compensación de Servicios Financieros sigue siendo un límite para el uso minorista, mientras que los entornos institucionales enfrentan requisitos de protección al depositante menos prescriptivos.


Por Modelo de Red:
La Infraestructura Compartida Define la Próxima Ola CompetitivaLas redes de banco único mantuvieron el 45,4% del tamaño del mercado de depósitos tokenizados del Reino Unido en 2026, lideradas por despliegues propietarios que controlan la emisión, las transferencias y el acceso de los clientes dentro de una sola institución. El Servicio de Depósitos Tokenizados de HSBC convierte los depósitos de los clientes en tokens digitales en una proporción de 1:1 para transferencias inmediatas de 24 horas en 7 divisas en 6 mercados. Estas redes pueden mejorar el posicionamiento de tesorería interno sin crear una exposición directa al crédito interbancario. Por lo tanto, son útiles para el despliegue comercial temprano, especialmente cuando un banco atiende a clientes en varios mercados operativos. Su limitación es que la liquidez permanece dentro de los fondos específicos de la institución a menos que se cree conectividad con otras redes.
Se proyecta que las redes interbancarias compartidas de múltiples bancos crezcan a una CAGR del 38,6% hasta 2032, con la iniciativa Great British Tokenised Deposit formando la principal infraestructura compartida nacional. La iniciativa incorporó a 7 grandes bancos del Reino Unido en transacciones en vivo con clientes en septiembre de 2026 y tiene como objetivo una transición a una plataforma de infraestructura de mercado financiero en 2027. Los vínculos bilaterales y entre redes incluyen el libro mayor de cadena de bloques de SWIFT y la colaboración de pago contra pago en divisas de OSTTRA, Baton Systems y Fnality. El servicio de reserva de Fnality incluye a Banco Santander, Lloyds y UBS, lo que muestra cómo la infraestructura compartida puede respaldar las condiciones de garantías y pagos. BNP Paribas se unió al Sistema de Pago Fnality en Libras Esterlinas en julio de 2025 y completó un pago de swap de tipos de interés en cadena con Lloyds, demostrando el soporte para la liquidación vinculada a derivados.
Por Tipo de Libro Mayor:
Los Libros Mayores Privados Dominan, las Cadenas de Bloques Públicas con Permiso se AceleranLos libros mayores privados con permiso representaron una participación del 87,8% del mercado de depósitos tokenizados del Reino Unido en 2026, porque las instituciones pueden controlar la gobernanza, la visibilidad de los datos y el acceso de los participantes. Este enfoque se alinea estrechamente con las expectativas de la Autoridad de Regulación Prudencial y la Autoridad de Conducta Financiera en materia de confidencialidad, segregación y controles contra el blanqueo de capitales. Los entornos privados ofrecen a los bancos una estructura familiar para incorporar participantes aprobados y gestionar la responsabilidad operativa. También respaldan el despliegue temprano donde las instituciones priorizan la gobernanza predecible sobre una mayor apertura técnica. La posición actual refleja la preferencia del sector bancario regulado por sistemas que reflejan los estándares de control establecidos.
Se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 42,4% hasta 2032. La transacción de Lloyds Banking Group en Canton Network en enero de 2026 mostró cómo la privacidad a nivel de transacción puede preservar la confidencialidad de la contraparte en una cadena de bloques pública. HSBC también simuló la liquidación del Servicio de Depósitos Tokenizados frente a activos digitales en Canton en abril de 2026, con la opción de conectarse a rieles de liquidación adicionales. La asociación de Monument Bank con la Fundación Midnight aplica criptografía de conocimiento cero para proteger los saldos minoristas al tiempo que permite el acceso regulatorio para los auditores. El tratamiento del Comité de Basilea de las exposiciones en cadenas sin permiso sigue siendo una restricción, por lo que las instituciones activas del Reino Unido utilizan el modelo de validador seleccionado de Canton para combinar un acceso más amplio con la privacidad institucional.

Por Caso de Uso:
Los Pagos Comerciales Lideran Mientras la Liquidación de Valores EscalaLos pagos comerciales e institucionales a terceros captaron una participación del 27,8% en 2026, convirtiéndolos en el caso de uso líder en el mercado de depósitos tokenizados del Reino Unido. Su posición refleja el valor práctico de la lógica de pago condicional en los flujos de trabajo de financiación comercial y pagos a proveedores. Los pagos programables pueden vincular la liberación de fondos a la entrega, la documentación u otros eventos comerciales definidos. Las transacciones en vivo de la iniciativa Great British Tokenised Deposit mostraron que una lógica similar también puede aplicarse a la refinanciación hipotecaria y los pagos entre pares. Este caso de uso proporciona un punto de partida accesible porque mejora el control de pagos sin requerir una transacción de valores mayoristas.
Se prevé que la liquidación de valores y activos digitales crezca a una CAGR del 38,6% hasta 2032, respaldada por el Sandbox de Valores Digitales y el piloto del Instrumento de Deuda Pública Digital. La aprobación de la Fase 2 de HSBC Orion permite la emisión y liquidación de bonos digitales en vivo dentro del sandbox. El Instrumento de Deuda Pública Digital utilizará un instrumento de origen digital a corto plazo emitido a través del sandbox en HSBC Orion. Fnality, OSTTRA y Baton Systems demostraron un tramo del Sistema de Pago Fnality en Libras Esterlinas para la liquidación de pago contra pago en divisas en mayo de 2025. El servicio de HSBC también respalda la redistribución continua de tesorería intradía, desplazando las operaciones de tesorería de los ciclos por lotes hacia una gestión de liquidez más continua.
Por Alcance de la Transacción:
La Actividad Doméstica Lidera Mientras se Desarrollan los Corredores TransfronterizosLas transacciones domésticas mantuvieron una participación del 82,6% del mercado de depósitos tokenizados del Reino Unido en 2026, respaldadas por el despliegue concentrado de la iniciativa Great British Tokenised Deposit. El Sistema de Pago Fnality en Libras Esterlinas también proporciona infraestructura de liquidación mayorista doméstica. La participación del Reino Unido se centra en depósitos tokenizados en libras esterlinas, relaciones bancarias locales y casos de uso de pagos domésticos. La posición doméstica actual refleja la madurez relativa de la infraestructura compartida dentro del sistema bancario nacional. También ofrece a los participantes una base operativa antes de conectarse a corredores en el extranjero.
Se proyecta que las transacciones transfronterizas crezcan a una CAGR del 43,7% hasta 2032, la tasa más alta entre los segmentos de alcance de transacción. Standard Chartered y HSBC completaron la primera transacción interbancaria transfronteriza de depósito tokenizado en vivo en el libro mayor basado en cadena de bloques de SWIFT en agosto de 2026. El Proyecto Agorá ha confirmado que la firmeza de la liquidación puede lograrse en 7 jurisdicciones de bancos centrales a través de un libro mayor distribuido de dos capas con controles de privacidad jurisdiccional. HSBC identificó los pagos transfronterizos como el área de mayor demanda de los clientes en septiembre de 2025. El mercado de depósitos tokenizados del Reino Unido puede, por lo tanto, aprovechar la actividad doméstica mientras desarrolla vínculos con Hong Kong, Singapur, Luxemburgo, los Estados Unidos y la región más amplia de Asia-Pacífico.
Por Usuario Final:
Los Bancos Incumbentes Lideran Mientras las Plataformas fintech Escalan Más RápidoLos bancos y otras instituciones captadoras de depósitos representaron una participación del 39,6% en 2026, porque emiten depósitos y los utilizan para la liquidez intradía, la liquidación interbancaria y la compensación de valores. Su papel los sitúa en el centro del modelo operativo del mercado de depósitos tokenizados del Reino Unido. También asumen las principales responsabilidades prudenciales, de protección al cliente y de lucha contra el blanqueo de capitales vinculadas a la emisión de depósitos. Archax ilustra el papel de las empresas de mercados de capitales e inversión porque actuó como contraparte en la transacción de depósito tokenizado de Lloyds Banking Group en Canton Network. Dichas empresas proporcionan infraestructura de mercado y conexiones de negociación que vinculan los depósitos emitidos por bancos con los valores tokenizados.
Se prevé que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 41,3% hasta 2032. El marco QuantNet de Quant Network reúne el dinero de banca comercial, los depósitos tokenizados y las monedas estables bancarias a través de un entorno de orquestación único. Este modelo ofrece a las empresas fintech acceso a servicios de dinero programable sin necesidad de construir sistemas de depósito propietarios. Las grandes empresas, las multinacionales y las pequeñas y medianas empresas forman la capa de demanda final a través de pagos a proveedores y gestión de liquidez. La participación del sector público está vinculada al programa del Instrumento de Deuda Pública Digital, donde las emisiones adicionales dependen de la primera transacción prevista para el primer trimestre de 2027.
Análisis Geográfico
Londres y el Sureste: Centro Comercial y Regulatorio
Londres y el Sureste albergan las sedes de los 7 bancos miembros de la iniciativa Great British Tokenised Deposit, así como el Banco de Inglaterra, la Autoridad de Conducta Financiera y la Autoridad de Regulación Prudencial. Esta concentración convierte a la zona en el principal centro comercial y regulatorio del mercado de depósitos tokenizados del Reino Unido. La plataforma compartida de Quant Network conecta a los bancos participantes a través de una capa de riel de pagos que respalda la liquidación condicional entre instituciones. El papel de Londres como el mayor centro de divisas del mundo crea demanda de liquidación de depósitos tokenizados en divisas y de pago contra pago. La autorización de la Fase 2 de HSBC Orion y su propuesto vínculo con el Grupo de la Bolsa de Valores de Londres sitúan a la City de Londres en el centro de la actividad temprana de liquidación de valores digitales. Los requisitos de lucha contra el blanqueo de capitales y la financiación del terrorismo bajo las Regulaciones contra el Blanqueo de Capitales se aplican de manera consistente a los participantes registrados en cualquier lugar del Reino Unido.
Escocia y el Norte de Inglaterra: Adopción Mayorista Distribuida
Escocia respalda la adopción mayorista de depósitos tokenizados a través de su base de servicios financieros en Edimburgo y la herencia de NatWest Group en el Royal Bank of Scotland en la banca comercial. La participación de Nationwide Building Society en la iniciativa Great British Tokenised Deposit conecta la plataforma con los flujos de trabajo de transacciones inmobiliarias. Las normas de registro de la propiedad y conveyancing de Escocia crean necesidades de diseño específicas para la refinanciación hipotecaria programable en comparación con los procesos del derecho consuetudinario inglés. La participación de Monzo indica que el despliegue comercial puede extenderse más allá de Londres hacia usuarios minoristas y de pequeñas empresas en Mánchester, Leeds y Edimburgo. Los clústeres fintech del Norte de Inglaterra en Mánchester y Leeds pueden respaldar la automatización de pagos a proveedores y financiación comercial donde el calendario del capital de trabajo es importante para las pequeñas y medianas empresas. El mercado de depósitos tokenizados del Reino Unido tiene, por lo tanto, un camino desde la infraestructura liderada por Londres hacia una adopción regional más amplia a medida que los servicios comerciales se expanden a partir de 2027.
Conectividad Más Allá de las Fronteras Nacionales
Gales, Irlanda del Norte y otras regiones inglesas pueden utilizar depósitos tokenizados para flujos de trabajo de pagos de pequeñas empresas, en particular pagos condicionales a proveedores. Esta función puede reducir la presión sobre el capital de trabajo al liberar fondos solo cuando se cumplen las condiciones acordadas. Los clientes corporativos del Reino Unido pueden acceder a servicios de depósitos tokenizados transfronterizos a través de relaciones con bancos que operan en Hong Kong, Singapur, Luxemburgo, los Estados Unidos y la región de Asia-Pacífico. El Proyecto Agorá incluye al Banco de Inglaterra como 1 de 7 participantes de bancos centrales y respalda la compatibilidad con una arquitectura emergente de liquidación en múltiples divisas. La transición planificada a una plataforma de infraestructura de mercado financiero para la iniciativa Great British Tokenised Deposit en 2027 puede ampliar la cobertura desde la actividad institucional centrada en Londres hacia un despliegue comercial accesible a nivel nacional. La conectividad internacional otorga al Reino Unido un papel en la liquidación entre jurisdicciones, mientras que los casos de uso domésticos siguen siendo la mayor parte de la actividad actual.
Panorama Competitivo
Concentración del Mercado
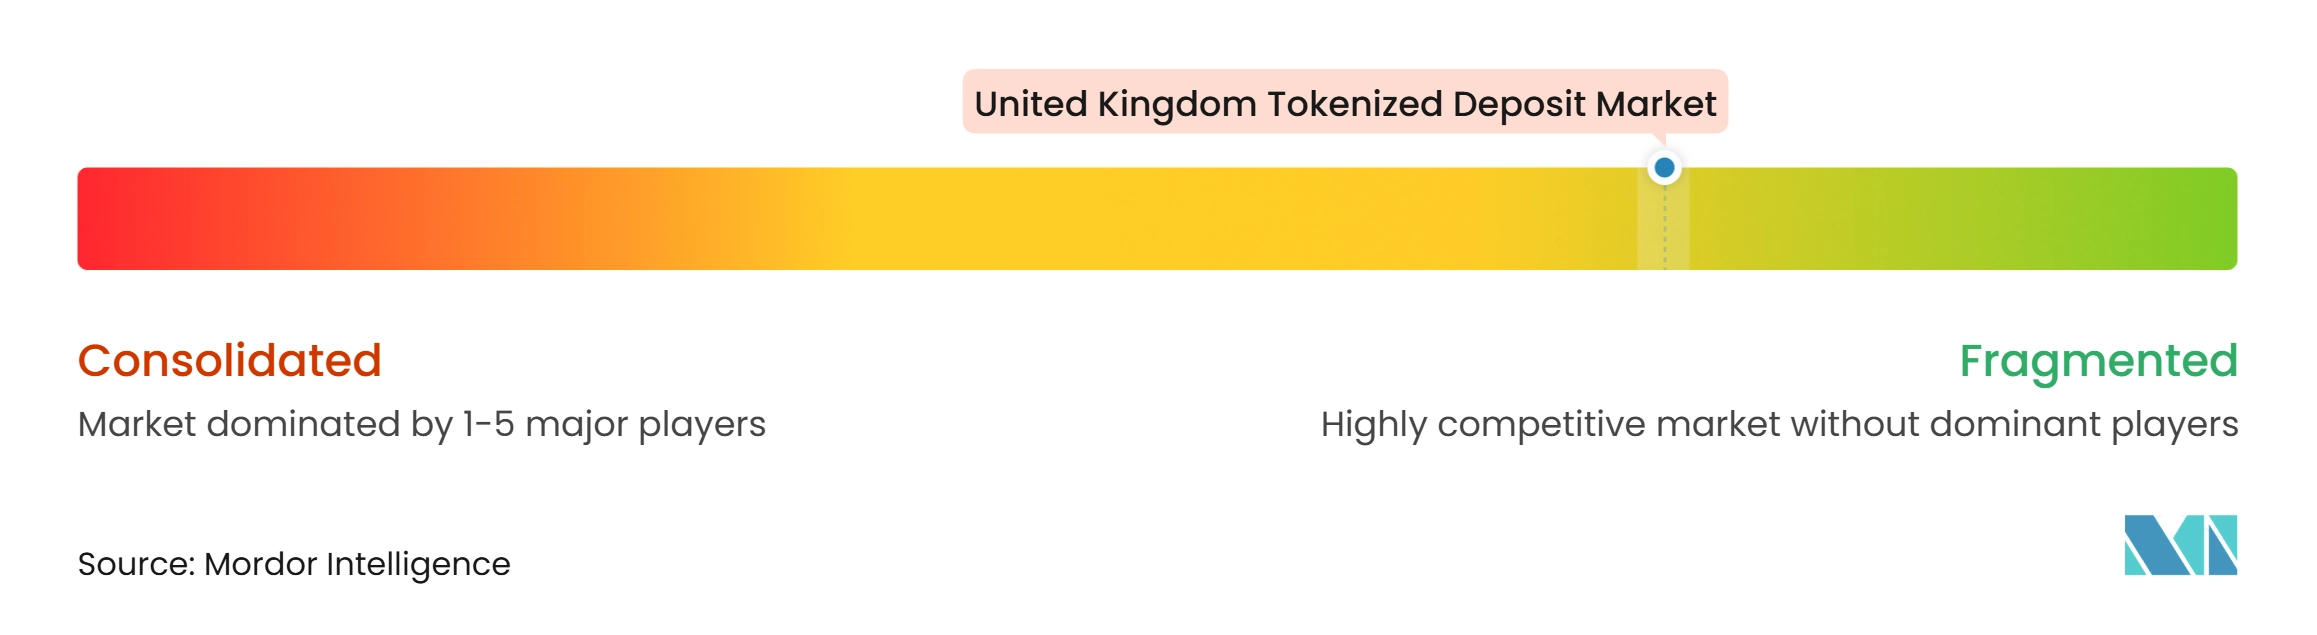
El mercado de depósitos tokenizados del Reino Unido está fragmentado, con competencia desarrollándose entre bancos comerciales, infraestructura de tokenización compartida, plataformas bancarias propietarias y proveedores especializados de liquidación. La iniciativa Great British Tokenised Deposit (GBTD), convocada por UK Finance, reúne a Barclays, HSBC Reino Unido, Lloyds Banking Group, Monzo, Nationwide, NatWest y Santander. Quant desarrolló la plataforma compartida, mientras que Linklaters proporcionó asesoramiento jurídico y desarrolló los libros de reglas, y EY apoyó la gestión del proyecto. En septiembre de 2026, los bancos participantes completaron sus primeras transacciones minoristas en vivo utilizando depósitos tokenizados en libras esterlinas, demostrando el uso práctico del dinero programable de banca comercial.
La competencia también se extiende más allá de la iniciativa compartida. HSBC opera su Servicio de Depósitos Tokenizados en seis mercados, incluidos el Reino Unido y los Estados Unidos, mientras que Standard Chartered proporciona capacidades separadas de depósitos tokenizados. En agosto de 2026, los dos bancos completaron una transacción transfronteriza de depósito tokenizado interbancario en vivo utilizando el libro mayor basado en cadena de bloques de SWIFT, demostrando la interoperabilidad entre sus respectivas infraestructuras. En enero de 2026, Lloyds Banking Group, Archax y Canton Network completaron una compra de gilt utilizando depósitos tokenizados, demostrando otro enfoque para conectar el dinero bancario con los valores digitales.
Los proveedores especializados añaden mayor diversidad al mercado. En marzo de 2026, Monument Bank anunció una asociación con la Fundación Midnight para tokenizar depósitos minoristas utilizando infraestructura de cadena de bloques que mejora la privacidad. Fnality también desarrolla infraestructura de pago y liquidación mayorista basada en libro mayor distribuido, respaldada por una ronda de financiación Serie C de 136 millones de USD anunciada en septiembre de 2025. Estos enfoques distintos indican que la competencia abarca la emisión de depósitos, los pagos programables, la tokenización centrada en la privacidad y la infraestructura de liquidación mayorista.
Líderes de la Industria de Depósitos Tokenizados del Reino Unido
-
Lloyds Banking Group plc
-
HSBC Holdings plc
-
Barclays PLC
-
NatWest Group plc
-
Santander UK plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depósitos Tokenizados del Reino Unido Empresas cubiertas en este informe
- Lloyds Banking Group plc
- HSBC Holdings plc
- Barclays PLC
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- Monzo Bank Limited
- Monument Bank Limited
- Citi
- Standard Chartered PLC
- Virgin Money
- Quant Network Limited
- R3
- DXC Technology
- EY
- Linklaters LLP
- Archax Ltd
- Canton Network
- Midnight Foundation
- Mastercard Incorporated
Desarrollos recientes de la industria en Mercado de Depósitos Tokenizados del Reino Unido
- Octubre de 2026: El Ministerio de Hacienda publicó la colección del Instrumento de Deuda Pública Digital (DIGIT) en GOV.UK, confirmando las características de diseño: de origen digital, a corto plazo, emitido en el DSS en HSBC Orion, y preparándose para emisiones adicionales de DIGIT sujetas al éxito de la primera transacción en el primer trimestre de 2027. El anuncio consolida la posición del Reino Unido como la primera nación del Grupo de los Siete que avanza en la emisión de bonos soberanos tokenizados dentro de un entorno regulado en vivo.
- Agosto de 2026: Standard Chartered y HSBC ejecutaron la primera transacción interbancaria transfronteriza de depósito tokenizado en vivo en el libro mayor basado en cadena de bloques de SWIFT. SWIFT confirmó que 17 bancos en 6 continentes estaban preparando transacciones en vivo en la misma infraestructura, avanzando en el corredor de interoperabilidad de depósitos tokenizados transfronterizos.
- Julio de 2026: HSBC Orion recibió la aprobación de la Fase 2 del DSS, el primer estado DSD en vivo en el DSS, habilitando la emisión de bonos digitales en vivo. HSBC y LSEG firmaron un memorando de entendimiento para un vínculo DSD bilateral con el fin de proporcionar acceso de inversores a DIGIT a través de la plataforma DSD de LSEG junto con HSBC Orion, avanzando en la interoperabilidad entre depositarías.
- Mayo de 2026: La FCA y el Banco de Inglaterra publicaron conjuntamente una hoja de ruta compartida de tokenización mayorista a través de una Convocatoria de Aportaciones, comprometiéndose a la claridad regulatoria sobre las garantías tokenizadas en las contrapartes centrales y los estándares del operador de sincronización RTGS. La PRA emitió simultáneamente una carta al Director Ejecutivo reafirmando las expectativas de cumplimiento de los depósitos tokenizados en materia de FSCS, AML/CTF y tratamiento prudencial de los activos tokenizados.
Alcance del Informe del Mercado de Depósitos Tokenizados del Reino Unido
Resumen de la segmentación
| Depósitos Tokenizados Basados en Cuenta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancarias) |
| Interbancario – Redes Compartidas de Múltiples Bancos |
| Interbancario – Vínculos Bilaterales y Entre Redes |
| Libros Mayores Privados con Permiso |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso |
| Liquidación de Valores y Activos Digitales y Gestión de Garantías |
| Liquidación de Divisas y PvP |
| Gestión de Tesorería y Liquidez Intragrupo |
| Pagos Comerciales e Institucionales a Terceros |
| Pagos Minoristas y Otros Pagos |
| Doméstico |
| Transfronterizo |
| Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | |
| Empresas de Pagos, fintech y Activos Digitales | |
| Empresas No Financieras | Grandes Empresas y Multinacionales |
| Pequeñas y Medianas Empresas | |
| Entidades del Sector Público y Gobierno | |
| Particulares |
| Por Modelo de Token | Depósitos Tokenizados Basados en Cuenta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Red | Redes de Banco Único (Intrabancarias) | |
| Interbancario – Redes Compartidas de Múltiples Bancos | ||
| Interbancario – Vínculos Bilaterales y Entre Redes | ||
| Por Tipo de Libro Mayor | Libros Mayores Privados con Permiso | |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso | ||
| Por Caso de Uso | Liquidación de Valores y Activos Digitales y Gestión de Garantías | |
| Liquidación de Divisas y PvP | ||
| Gestión de Tesorería y Liquidez Intragrupo | ||
| Pagos Comerciales e Institucionales a Terceros | ||
| Pagos Minoristas y Otros Pagos | ||
| Por Alcance de la Transacción | Doméstico | |
| Transfronterizo | ||
| Por Usuario Final | Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | ||
| Empresas de Pagos, fintech y Activos Digitales | ||
| Empresas No Financieras | Grandes Empresas y Multinacionales | |
| Pequeñas y Medianas Empresas | ||
| Entidades del Sector Público y Gobierno | ||
| Particulares | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en el mercado de depósitos tokenizados del Reino Unido?
Los pagos programables, la liquidación de valores tokenizados, el uso en tesorería corporativa y una regulación más clara respaldan el crecimiento. Se prevé que el mercado alcance 1.045,8 mil millones de USD para 2032 a una CAGR del 34,3%.
¿Qué modelo de token lidera la adopción de depósitos tokenizados en el Reino Unido?
Las estructuras basadas en cuenta lideran con una participación del 71,8% en 2026, porque se alinean con la protección del Plan de Compensación de Servicios Financieros y los requisitos operativos de la Autoridad de Regulación Prudencial.
¿Qué caso de uso de depósitos tokenizados del Reino Unido está creciendo más rápido?
Se proyecta que la liquidación de valores y activos digitales crezca a una CAGR del 38,6% hasta 2032, respaldada por el Sandbox de Valores Digitales y el piloto del Instrumento de Deuda Pública Digital.
¿Cómo respaldan los depósitos tokenizados las operaciones de tesorería corporativa?
Permiten el barrido de saldos basado en reglas, los pagos a proveedores y la redistribución de liquidez, al tiempo que conservan las características de devengo de intereses de los depósitos bancarios.
¿Qué limita una adopción más amplia de los depósitos tokenizados en el Reino Unido?
La interoperabilidad entre los libros mayores bancarios, los riesgos de liquidez intradía, los costos de integración y el retraso en el servicio de sincronización RTGS en vivo siguen siendo las principales restricciones.
¿Qué alcance de transacción está creciendo más rápido para los depósitos tokenizados del Reino Unido?
Se prevé que las transacciones transfronterizas crezcan a una CAGR del 43,7% hasta 2032, respaldadas por la transacción de Standard Chartered y HSBC y el Proyecto Agorá.