
Marktgröße und Marktanteile des Marktes für tokenisierte Einlagen im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
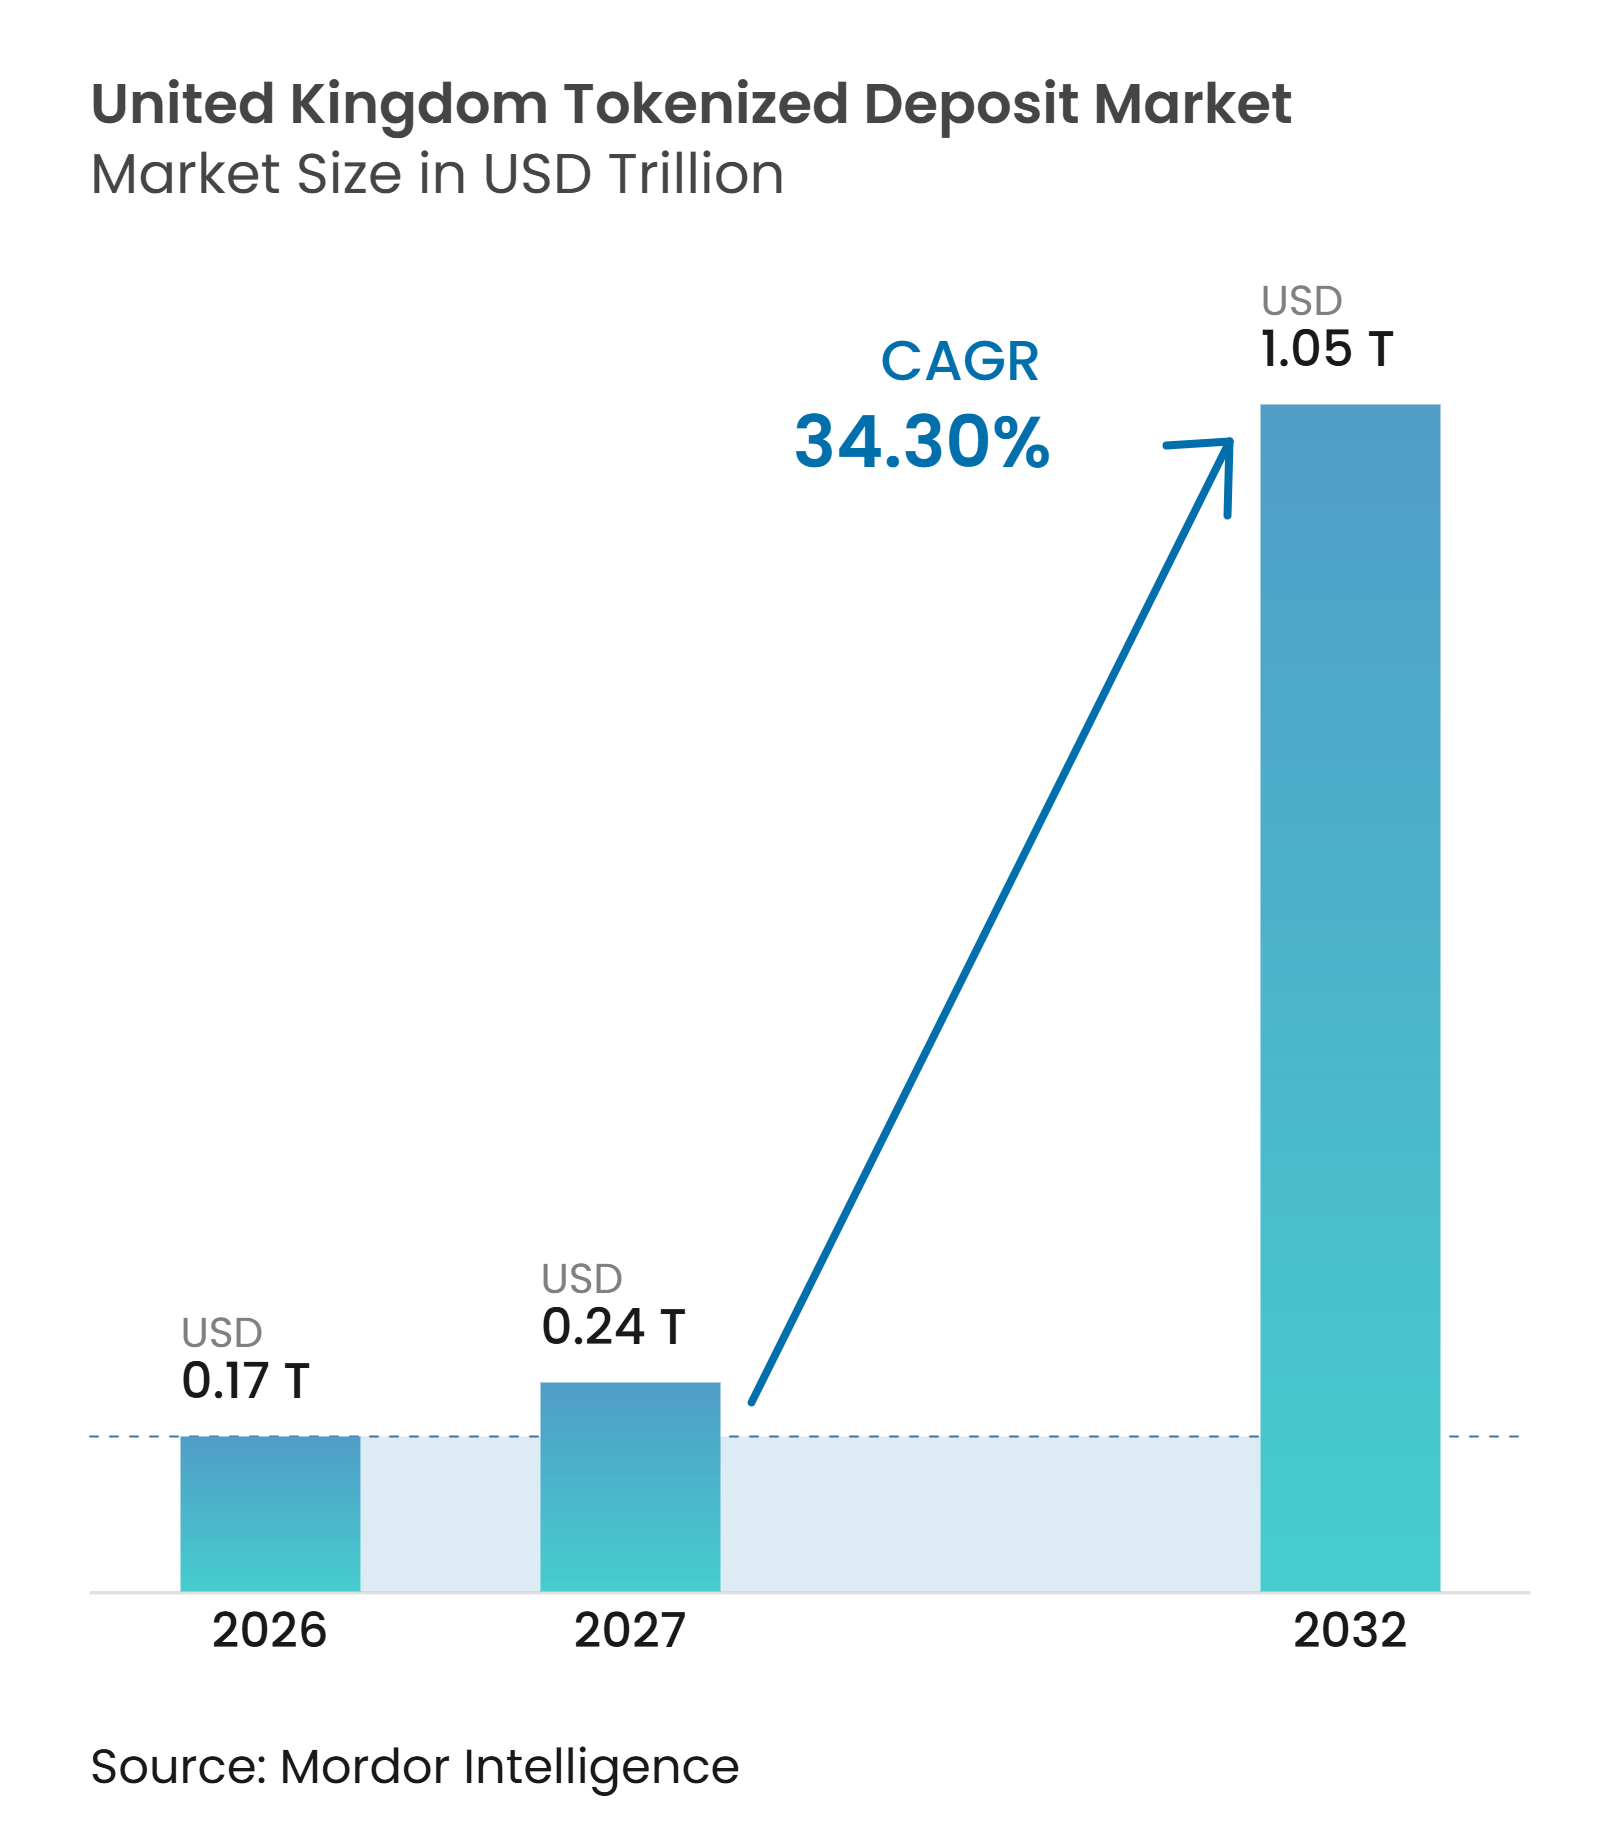
| Marktgröße im Basisjahr (2026) | 0.17 Billionen US-Dollar |
| Marktgröße (2027) | 0.24 Billionen US-Dollar |
| Marktgröße (2032) | 1.05 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 34.30 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tokenisierte Einlagen im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße des Marktes für tokenisierte Einlagen im Vereinigten Königreich wird voraussichtlich von 0,17 Billionen USD im Jahr 2026 auf 0,24 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 34,30 % über den Zeitraum 2027–2032 voraussichtlich 1,05 Billionen USD erreichen.
Die kommerzielle Einführung geht über kontrollierte Interbanken-Pilotprojekte hinaus und entwickelt sich hin zu einer gemeinsamen Finanzmarktinfrastruktur, nachdem die Great British Tokenised Deposit Initiative im September 2026 Live-Kundentransaktionen über 7 Banken im Vereinigten Königreich abgeschlossen hat. Geschäftsbanken finanzieren 85 % der Haushaltskredite im Vereinigten Königreich, was programmierbare einlagenbasierte Geldmittel wichtig macht, da das etablierte Kreditschöpfungsmodell erhalten bleibt. Die Bank of England und die Financial Conduct Authority unterstützen eine gemeinsame Roadmap für die Wholesale-Tokenisierung, während die Digital Securities Sandbox einen regulierten Weg für neue Abwicklungsvereinbarungen bietet. Der Markt für tokenisierte Einlagen im Vereinigten Königreich ist auch mit der grenzüberschreitenden Nachfrage verknüpft, da die Bank of England am Projekt Agorá teilnimmt, das 7 Zentralbanken und mehr als 40 regulierte Institute zusammenbringt. Die unmittelbare Einschränkung besteht im Fehlen einer Live-Synchronisierung mit Zentralbankgeld, da die Bank of England den RTGS-Synchronisierungsdienst nicht vor 2028 für den Live-Betrieb vorsieht.
Wichtigste Erkenntnisse des Berichts
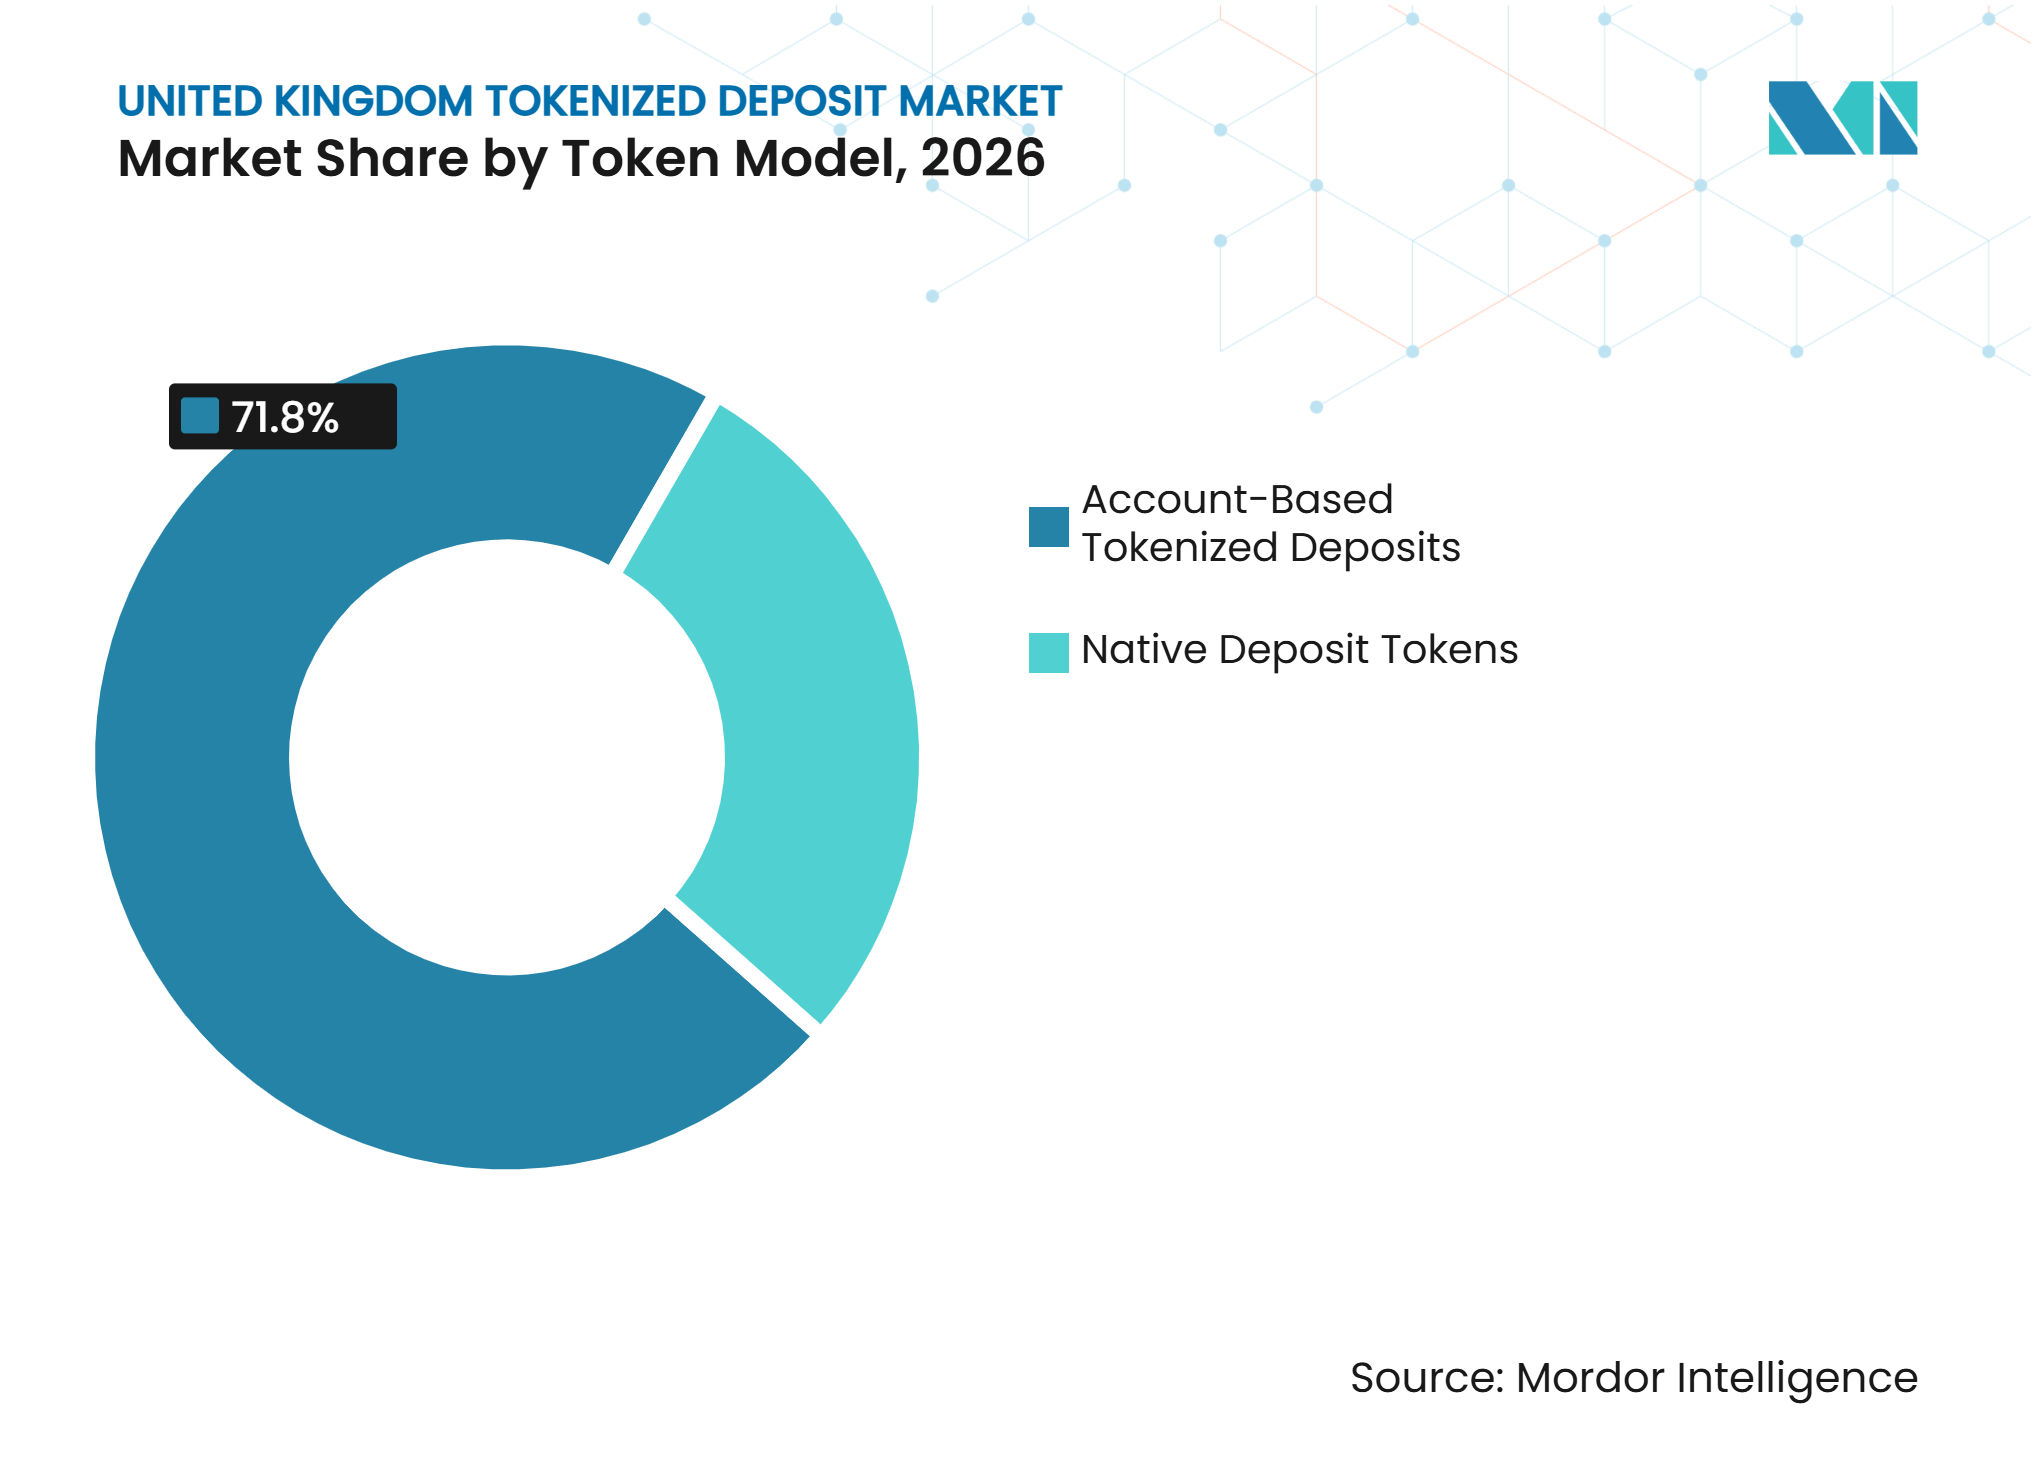
- Nach Token-Modell entfielen 71,8 % des Marktanteils für tokenisierte Einlagen im Vereinigten Königreich im Jahr 2026 auf kontobasierte Strukturen, während native Einlagen-Token bis 2032 voraussichtlich mit einem CAGR von 39,8 % wachsen werden.
- Nach Netzwerkmodell hielten Einzelbank-Netzwerke im Jahr 2026 einen Anteil von 45,4 % an der Marktgröße für tokenisierte Einlagen im Vereinigten Königreich, während gemeinsame Interbanken-Mehrbank-Netzwerke bis 2032 voraussichtlich mit einem CAGR von 38,6 % wachsen werden.
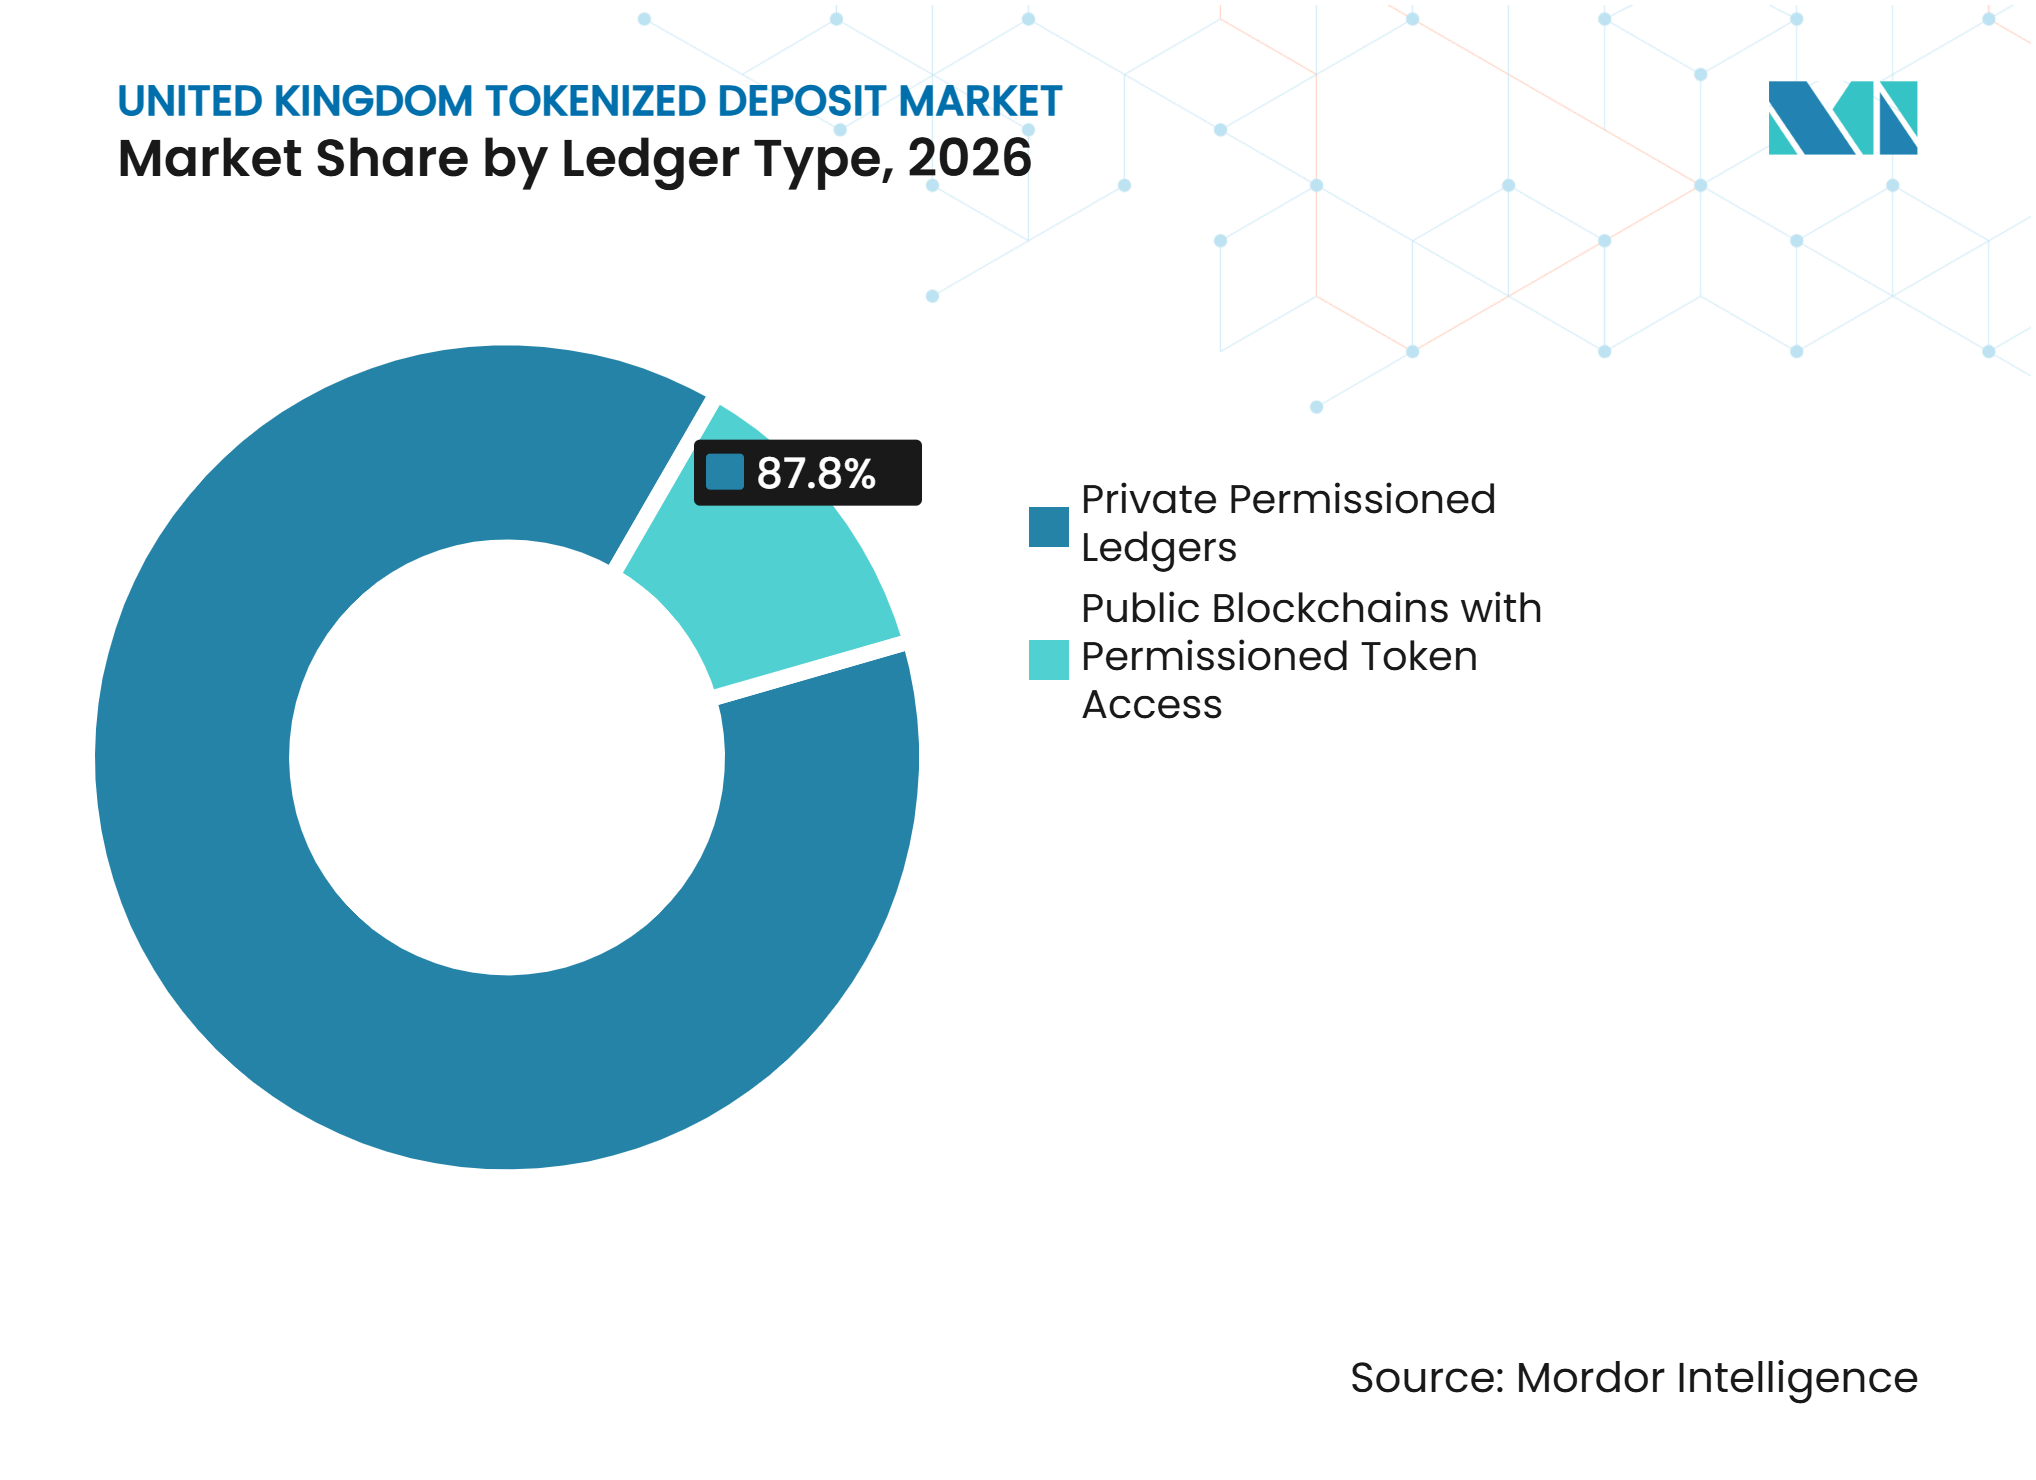
- Nach Ledger-Typ entfielen 87,8 % des Marktanteils für tokenisierte Einlagen im Vereinigten Königreich im Jahr 2026 auf private permissioned Ledger, während öffentliche Blockchains mit permissioned Token-Zugang bis 2032 voraussichtlich mit einem CAGR von 42,4 % wachsen werden.
- Nach Anwendungsfall entfielen 27,8 % des Marktanteils für tokenisierte Einlagen im Vereinigten Königreich im Jahr 2026 auf Drittanbieter-Handels- und institutionelle Zahlungen, während die Wertpapier- und Digital-Asset-Abwicklung bis 2032 voraussichtlich mit einem CAGR von 38,6 % wachsen wird.
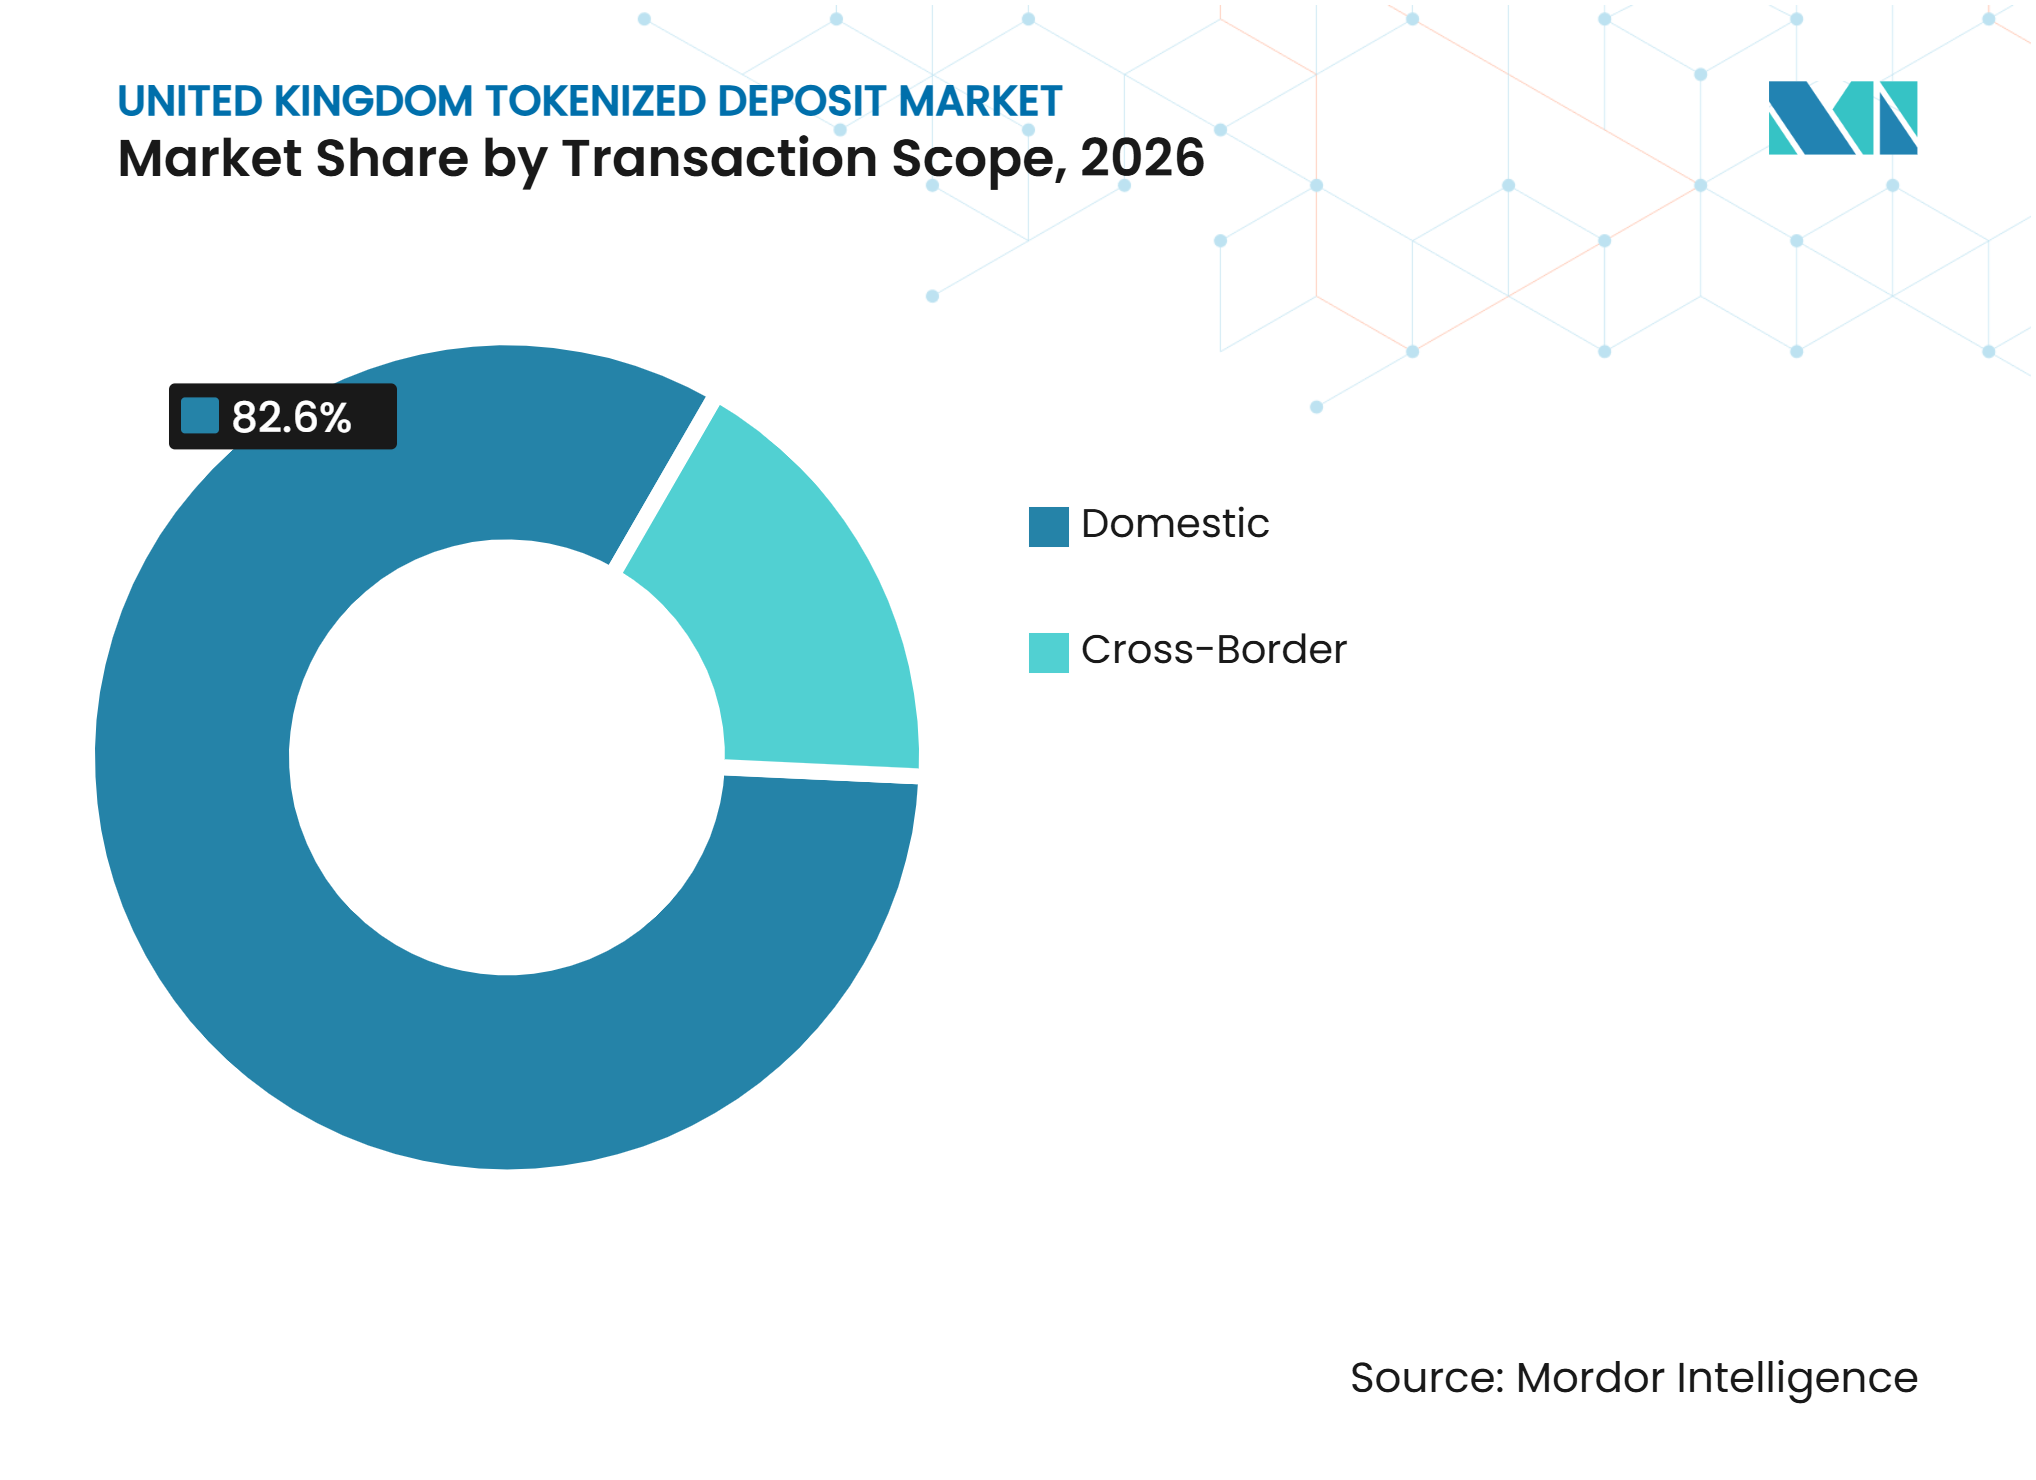
- Nach Transaktionsumfang entfielen 82,6 % des Marktanteils für tokenisierte Einlagen im Vereinigten Königreich im Jahr 2026 auf Inlandstransaktionen, während grenzüberschreitende Transaktionen bis 2032 voraussichtlich mit einem CAGR von 43,7 % wachsen werden.
- Nach Endnutzer hielten Banken und andere einlagennehmende Institute im Jahr 2026 einen Anteil von 39,6 % am Markt für tokenisierte Einlagen im Vereinigten Königreich, während Zahlungs-, fintech- und Digital-Asset-Unternehmen bis 2032 voraussichtlich mit einem CAGR von 41,3 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Programmierbare und bedingte Zahlungen unter Verwendung tokenisierter Bankeinlagen | +8.2% | National, mit frühen Gewinnen in Greater London und dem Südosten | Kurzfristig (≤ 2 Jahre) |
| Atomare Abwicklung tokenisierter Wertpapiere unter Verwendung von Geschäftsbankgeld | +7.0% | City of London DSS-Teilnehmer, mit Ausstrahlungseffekten auf internationale Märkte für digitale Wertpapiere | Kurzfristig (≤ 2 Jahre) |
| Tokenisierte Einlagen für das Unternehmens-Treasury und Liquiditätsmanagement | +5.8% | National, mit grenzüberschreitenden Ausstrahlungseffekten auf HSBC TDS-Märkte in Luxemburg, Singapur und Hongkong | Mittelfristig (2–4 Jahre) |
| Regulatorische Anerkennung innerhalb des Einlagenrahmens des Vereinigten Königreichs | +5.0% | National, innerhalb des regulatorischen Perimeters der PRA und FCA | Kurzfristig (≤ 2 Jahre) |
| Entwicklung einer tokenisierten Wholesale-Finanzmarktinfrastruktur | +4.5% | National, mit Ausweitung auf die Märkte der Gruppe der Sieben durch Projekt Agorá | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Wholesale-Zahlungsnutzung | +3.5% | Global, verankert durch die Bank of England und 6 weitere Zentralbankteilnehmer im Projekt Agorá | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum programmierbarer und bedingter Zahlungen unter Verwendung tokenisierter Bankeinlagen
Programmierbare bedingte Zahlungen wurden zu Live-Verbraucheranwendungen, als die Great British Tokenised Deposit Initiative im September 2026 Umschuldungstransaktionen mit automatisierter Mittelfreigabe und eine Peer-to-Peer-Marktplatzzahlung abschloss. Diese Vereinbarungen sperren und geben Mittel nur frei, wenn vordefinierte Bedingungen erfüllt sind, was das Betrugsrisiko bei Online-Transaktionen reduzieren kann. Die parlamentarische Eingabe der Great British Tokenised Deposit Initiative berichtete, dass 70 % des Betrugs im Vereinigten Königreich auf Online-Plattformen entsteht[1]. Die bedingte Logik operiert oberhalb der bestehenden Einlageninfrastruktur und ermöglicht es, den Schutz durch das Financial Services Compensation Scheme ohne strukturelle Änderung der zugrunde liegenden Einlage aufrechtzuerhalten. Quant Network stellt die gemeinsame Plattform mit ISO 20022-kompatiblem Messaging und seiner PayScript-Engine bereit, sodass Institute ohne eigene tokenisierte Einlagenfähigkeit teilnehmen können. Die National Payments Vision unterstützt die Modernisierungsagenda für den Zahlungsverkehr im Vereinigten Königreich und gibt dem Markt für tokenisierte Einlagen im Vereinigten Königreich eine politische Grundlage für eine breitere kommerzielle Einführung ab 2027.
Nachfrage nach atomarer Abwicklung tokenisierter Wertpapiere unter Verwendung von Geschäftsbankgeld
Die atomare Lieferung-gegen-Zahlung (Delivery-versus-Payment, DvP)-Abwicklung verknüpft die Übertragung von Wertpapieren mit der entsprechenden Barzahlung und reduziert das Abwicklungsrisiko, indem sichergestellt wird, dass beide Seiten gemeinsam abgeschlossen werden oder gar nicht. Im Juli 2026 erhielt HSBC die Gate-2-Genehmigung im Rahmen der Digital Securities Sandbox des Vereinigten Königreichs, wodurch HSBC Orion Live-Dienstleistungen als digitale Wertpapierverwahrstelle für die Ausgabe, Betreuung und Abwicklung digital nativer Anleihen erbringen darf[2]. Das HM Treasury ernannte HSBC zum Plattformanbieter für den Digital Gilt Instrument (DIGIT)-Piloten, wobei die erste Ausgabe für das erste Quartal 2027 geplant ist. Die Leitlinien der Bank of England für die Digital Securities Sandbox erlauben kommerzielles Bankgeld mit geringem oder keinem Kredit- oder Liquiditätsrisiko oder gleichwertige regulierte private Geldformen als Abwicklungsvermögenswerte innerhalb der Sandbox. Separat demonstrierte Project Meridian Securities die atomare Abwicklung tokenisierter Wertpapiere in Zentralbankgeld unter Verwendung der Synchronisierung zwischen RTGS- und Distributed-Ledger-Plattformen.
Übernahme tokenisierter Einlagen für das Unternehmens-Treasury und Liquiditätsmanagement
Unternehmens-Treasurer können programmierbare tokenisierte Einlagen nutzen, um Regeln für das Saldo-Sweeping, meilensteingebundene Lieferantenzahlungen und die jurisdiktionsübergreifende Liquiditätsumschichtung festzulegen. Das Cambridge Centre for Alternative Finance stellte fest, dass institutionelle Nutzer eine klare Renditeanforderung haben, was Einlagen, die Zinsaufläufe behalten, gegenüber nicht verzinslichen Stablecoins in regulierten Treasury-Anwendungsfällen begünstigt. Der Tokenised Deposit Service von HSBC ist im Vereinigten Königreich, Hongkong, Singapur, Luxemburg, den Vereinigten Staaten und den Vereinigten Arabischen Emiraten tätig und unterstützt 7 Währungen[3]. Dieses Betriebsmodell zeigt, wie Einzelbank-Netzwerke kommerzielle Aktivitäten generieren können, bevor sie sich mit einer gemeinsamen Interbankeninfrastruktur verbinden. Fnality führte im April 2025 programmierbare Zweckbindung mit Banco Santander, Lloyds Banking Group und UBS ein und unterstützt Nachschussforderungen, Sicherheitenbewegungen und garantierte Lieferantenzahlungsfreigaben. Die Fähigkeit kann das Working-Capital-Management für multinationale Konzerne verbessern, die Liquidität über Tochtergesellschaften und Zahlungszyklen hinweg verwalten.
Regulatorische Anerkennung tokenisierter Einlagen innerhalb des Einlagenrahmens des Vereinigten Königreichs
Das Vereinigte Königreich wendet das Prinzip „gleiche Risiken, gleiche Regeln” an, das es zugelassenen einlagennehmenden Instituten ermöglicht, tokenisierte Einlagen ohne eine separate Bankkategorie auszugeben. Dieser Ansatz gibt dem Markt für tokenisierte Einlagen im Vereinigten Königreich einen definierten Compliance-Weg im Rahmen der bestehenden Bankzulassung. Das Schreiben der Prudential Regulation Authority vom Mai 2026 an den Vorstandsvorsitzenden bestätigte, dass tokenisierte Einlagen weiterhin unter den bestehenden Schutz des Financial Services Compensation Scheme und die Anforderungen an die Einzelkundensicht fallen[4]. Das Schreiben legte auch Erwartungen für die aufsichtsrechtliche Behandlung von tokenisierten Sicherheiten und Stablecoin-Engagements fest. Die Roadmap der Financial Conduct Authority und der Bank of England befasst sich mit Kundenanlageregeln, tokenisierten Sicherheiten bei zentralen Gegenparteien und RTGS-Synchronisierungsbetreiberstandards. Anforderungen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung gelten einheitlich für im Vereinigten Königreich registrierte Teilnehmer gemäß den Geldwäschevorschriften und schaffen einen einheitlichen Compliance-Rahmen für inländische Teilnehmer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitäts- beschränkungen über Bankeinlagen-Ledger und Zahlungsinfrastruktur hinweg | -3.5% | National, mit Ausstrahlungseffekten auf grenzüberschreitende Arbeitsabläufe | Kurzfristig (≤ 2 Jahre) |
| Liquiditätsmanagement und Einlagenabflussrisiken durch schnellere tokenisierte Überweisungen | -3.0% | National, konzentriert auf PRA-regulierte systemrelevante Banken im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Integrationskosten und begrenzte kommerzielle Anreize für die Übernahme tokenisierter Einlagen | -2.5% | National, insbesondere für mittelgroße Banken und Bausparkassen außerhalb der GBTD | Mittelfristig (2–4 Jahre) |
| Abwicklungsvermögenswert- Berechtigung und Unsicherheit über die Interoperabilität mit Zentralbankgeld | -2.0% | National, abhängig von der RTGS-Erneuerung im Vereinigten Königreich und Ausweitung auf grenzüberschreitende Abwicklung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätsbeschränkungen über Bankeinlagen-Ledger und Zahlungsinfrastruktur hinweg
Jede teilnehmende Bank behält eine andere Kernbankintegration, obwohl die Great British Tokenised Deposit Initiative eine gemeinsame Zahlungsinfrastruktur aufgebaut hat. Quant Network beschreibt Spiegel- und Omnibus-Modelle, bei denen entweder das Kernbanksystem maßgeblich bleibt oder gepoolte Reserven Token absichern. Diese Modelle erfordern unterschiedliche Abstimmungs-, Prüfungs- und Kreditrisikoprozesse, was die Leichtigkeit der institutsübergreifenden Abwicklung verringert. Eine von einer Bank ausgegebene Einlage kann nicht direkt auf eine andere übertragen werden, ohne eine Orchestrierungsschicht zu nutzen, was eine gewisse Latenz und Gegenparteiexposition beibehält. Das Synchronisierungslabor der Bank of England wurde bis 2026 als Nicht-Live-Umgebung betrieben, aber der Live-Dienst ist erst für 2028 geplant. Das blockchain-basierte Ledger von Swift bietet eine Übergangsoption, wie die Transaktion von Standard Chartered und HSBC im August 2026 zeigt, erfordert jedoch weiterhin sequenzielle Nachrichtenübermittlung und bilaterale Einrichtung.
Liquiditätsmanagement und Einlagenabflussrisiken durch schnellere tokenisierte Überweisungen
Tokenisierte Echtzeit-Überweisungen können den Intraday-Liquiditätsbedarf verändern, wenn Einlagen kontinuierlich statt über traditionelle Übernachtzyklen bewegt werden. Banken benötigen möglicherweise größere Reservepuffer oder erweiterten Intraday-Kreditrahmen, wenn Einlagensalden schneller zwischen Instituten wandern. Die Bank of England hat anerkannt, dass eine erhebliche Verlagerung von Geschäftsbankeinlagen in neue Geldformen die Kreditverfügbarkeit verringern könnte. Diese Sorge ist im Vereinigten Königreich besonders relevant, wo Geschäftsbanken 85 % der Haushaltskredite finanzieren, verglichen mit 30 % in den Vereinigten Staaten. Die aktuellen Liquiditätsdeckungsrahmen wurden auf der Grundlage traditioneller Abwicklungszeitpläne und nicht auf der Grundlage kontinuierlicher programmierbarer Flüsse entwickelt. Die Prudential Regulation Authority verlangt von Instituten, Aufsichtsbehörden vor wesentlichen tokenisierten Einlagen-Rollouts zu benachrichtigen, was einen Verfahrensschritt zur Implementierung hinzufügt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Token-Modell:
Kontobasierte Strukturen verankern die regulatorische ÜbernahmeKontobasierte Strukturen entfielen im Jahr 2026 auf 71,8 % des Marktanteils für tokenisierte Einlagen im Vereinigten Königreich, was eine Präferenz für Designs widerspiegelt, die Kernbankaufzeichnungen als maßgebliche Quelle beibehalten. Diese Struktur erhält die Berechtigung zum Financial Services Compensation Scheme, die Einzelkundensicht-Standards der Prudential Regulation Authority und die Geldwäschebekämpfungskontrollen aufrecht, ohne eine wesentliche Änderung der etablierten Kontoprozesse. Der Tokenised Deposit Service von HSBC und die durch die Great British Tokenised Deposit Initiative getesteten Spiegel- und Omnibus-Modelle zeigen, wie kontobasierte Vereinbarungen sowohl dem Intraday-Treasury als auch dem Einzelhandelszahlungsverkehr dienen können. Das Design gibt Banken einen Weg, Programmierbarkeit hinzuzufügen, während ihre bestehende Einlagenverwaltung und Kundenschutzverantwortlichkeiten erhalten bleiben. Es unterstützt auch die Übernahme durch Institute, die eine klare Kontrolle über Kundendaten und regulatorische Berichterstattung benötigen.
Native Einlagen-Token werden bis 2032 voraussichtlich mit einem CAGR von 39,8 % wachsen, unterstützt durch die Wholesale-Nachfrage nach übertragbaren und zusammensetzbaren On-Chain-Instrumenten. Monument Bank und die Midnight Foundation kündigten einen Plan an, GBP 250 Millionen (USD 318 Millionen) an Privatkundeneinlagen auf einer datenschutzverbessernden öffentlichen Blockchain zu tokenisieren. Lloyds Banking Group verwendete im Januar 2026 native tokenisierte GBP-Einlagen im Canton Network, um eine tokenisierte Staatsanleihe von Archax zu kaufen. Diese Transaktion zeigte, dass native Einlagen die atomare Abwicklung ohne eine zwischengeschaltete Abstimmungsphase unterstützen können. Die Kompatibilität mit dem Financial Services Compensation Scheme bleibt eine Einschränkung für den Einzelhandelsbereich, während institutionelle Umgebungen weniger restriktive Einlegerschutzanforderungen haben.


Nach Netzwerkmodell:
Gemeinsame Infrastruktur definiert die nächste WettbewerbswelleEinzelbank-Netzwerke hielten im Jahr 2026 einen Anteil von 45,4 % an der Marktgröße für tokenisierte Einlagen im Vereinigten Königreich, angeführt von proprietären Implementierungen, die Ausgabe, Überweisungen und Kundenzugang innerhalb eines Instituts kontrollieren. Der Tokenised Deposit Service von HSBC wandelt Kundeneinlagen auf 1:1-Basis in digitale Token für sofortige 24-Stunden-Überweisungen über 7 Währungen in 6 Märkten um. Diese Netzwerke können die interne Treasury-Positionierung verbessern, ohne direkte Interbanken-Kreditexposition zu schaffen. Sie sind daher für die frühe kommerzielle Einführung nützlich, insbesondere wenn eine Bank Kunden in mehreren Betriebsmärkten bedient. Ihre Einschränkung besteht darin, dass die Liquidität in institutsspezifischen Pools verbleibt, sofern keine Konnektivität mit anderen Netzwerken hergestellt wird.
Gemeinsame Interbanken-Mehrbank-Netzwerke werden bis 2032 voraussichtlich mit einem CAGR von 38,6 % wachsen, wobei die Great British Tokenised Deposit Initiative die wichtigste inländische gemeinsame Infrastruktur bildet. Die Initiative brachte 7 große Banken im Vereinigten Königreich im September 2026 in Live-Kundentransaktionen zusammen und strebt 2027 einen Übergang zu einer Finanzmarktinfrastrukturplattform an. Bilaterale und netzwerkübergreifende Verbindungen umfassen das Blockchain-Ledger von SWIFT sowie die Zusammenarbeit von OSTTRA, Baton Systems und Fnality bei Devisen-Zahlung-gegen-Zahlung. Der Zweckbindungsdienst von Fnality umfasst Banco Santander, Lloyds und UBS und zeigt, wie gemeinsame Infrastruktur Sicherheiten- und Zahlungsbedingungen unterstützen kann. BNP Paribas trat dem Sterling Fnality Payment System im Juli 2025 bei und schloss eine On-Chain-Zinssatz-Swap-Zahlung mit Lloyds ab, was die Unterstützung für derivatgebundene Abwicklung demonstriert.
Nach Ledger-Typ:
Private Ledger dominieren, öffentliche permissioned Blockchains beschleunigen sichPrivate permissioned Ledger entfielen im Jahr 2026 auf einen Anteil von 87,8 % am Markt für tokenisierte Einlagen im Vereinigten Königreich, da Institute Governance, Datentransparenz und Teilnehmerzugang kontrollieren können. Dieser Ansatz stimmt eng mit den Erwartungen der Prudential Regulation Authority und der Financial Conduct Authority an Vertraulichkeit, Segregation und Geldwäschebekämpfungskontrollen überein. Private Umgebungen geben Banken eine vertraute Struktur für das Onboarding genehmigter Teilnehmer und die Verwaltung der operativen Verantwortlichkeit. Sie unterstützen auch die frühe Einführung, bei der Institute vorhersehbare Governance gegenüber breiterer technischer Offenheit priorisieren. Die aktuelle Position spiegelt die Präferenz des regulierten Bankensektors für Systeme wider, die etablierte Kontrollstandards widerspiegeln.
Öffentliche Blockchains mit permissioned Token-Zugang werden bis 2032 voraussichtlich mit einem CAGR von 42,4 % wachsen. Die Canton-Network-Transaktion von Lloyds Banking Group im Januar 2026 zeigte, wie Datenschutz auf Transaktionsebene die Gegenparteivertraulichkeit auf einer öffentlichen Blockchain wahren kann. HSBC simulierte im April 2026 auch die Abwicklung des Tokenised Deposit Service gegen digitale Vermögenswerte auf Canton, mit der Option, sich mit zusätzlichen Abwicklungsschienen zu verbinden. Die Partnerschaft von Monument Bank mit der Midnight Foundation wendet Zero-Knowledge-Kryptographie an, um Privatkundensalden zu schützen und gleichzeitig den regulatorischen Zugang für Prüfer zu ermöglichen. Die Behandlung von Engagements in permissionless Chains durch den Basler Ausschuss bleibt eine Einschränkung, sodass aktive Institute im Vereinigten Königreich das Modell mit kuratierten Validatoren von Canton nutzen, um breiteren Zugang mit institutionellem Datenschutz zu kombinieren.

Nach Anwendungsfall:
Kommerzielle Zahlungen führen, während die Wertpapierabwicklung skaliertDrittanbieter-Handels- und institutionelle Zahlungen entfielen im Jahr 2026 auf einen Anteil von 27,8 % und waren damit der führende Anwendungsfall im Markt für tokenisierte Einlagen im Vereinigten Königreich. Ihre Position spiegelt den praktischen Wert bedingter Zahlungslogik in Handelsfinanzierungs- und Lieferantenzahlungsabläufen wider. Programmierbare Zahlungen können die Freigabe von Mitteln an Lieferung, Dokumentation oder andere definierte kommerzielle Ereignisse knüpfen. Die Live-Transaktionen der Great British Tokenised Deposit Initiative zeigten, dass ähnliche Logik auch auf Umschuldungen und Peer-to-Peer-Zahlungen angewendet werden kann. Dieser Anwendungsfall bietet einen zugänglichen Ausgangspunkt, da er die Zahlungskontrolle verbessert, ohne eine Wholesale-Wertpapiertransaktion zu erfordern.
Die Wertpapier- und Digital-Asset-Abwicklung wird bis 2032 voraussichtlich mit einem CAGR von 38,6 % wachsen, unterstützt durch die Digital Securities Sandbox und den Digital Gilt Instrument-Piloten. Die Gate-2-Genehmigung von HSBC Orion erlaubt die Live-Ausgabe und Abwicklung digitaler Anleihen innerhalb der Sandbox. Das Digital Gilt Instrument wird ein digital natives, kurzfristiges Instrument verwenden, das über die Sandbox auf HSBC Orion ausgegeben wird. Fnality, OSTTRA und Baton Systems demonstrierten im Mai 2025 ein Sterling Fnality Payment System-Bein für die Devisen-Zahlung-gegen-Zahlung-Abwicklung. Der Dienst von HSBC unterstützt auch die kontinuierliche Intraday-Treasury-Umschichtung und verlagert Treasury-Operationen von Batch-Zyklen hin zu einem kontinuierlicheren Liquiditätsmanagement.
Nach Transaktionsumfang:
Inlandsaktivität führt, während grenzüberschreitende Korridore sich entwickelnInlandstransaktionen hielten im Jahr 2026 einen Anteil von 82,6 % am Markt für tokenisierte Einlagen im Vereinigten Königreich, unterstützt durch den konzentrierten Rollout der Great British Tokenised Deposit Initiative. Das Sterling Fnality Payment System bietet ebenfalls inländische Wholesale-Abwicklungsinfrastruktur. Die Beteiligung des Vereinigten Königreichs konzentriert sich auf tokenisierte Sterling-Einlagen, lokale Bankbeziehungen und inländische Zahlungsanwendungsfälle. Die aktuelle inländische Position spiegelt die relative Reife der gemeinsamen Infrastruktur innerhalb des nationalen Bankensystems wider. Sie gibt den Teilnehmern auch eine operative Basis, bevor sie sich mit ausländischen Korridoren verbinden.
Grenzüberschreitende Transaktionen werden bis 2032 voraussichtlich mit einem CAGR von 43,7 % wachsen, dem höchsten Wert unter den Transaktionsumfang-Segmenten. Standard Chartered und HSBC schlossen im August 2026 die erste Live-Interbanken-grenzüberschreitende tokenisierte Einlagentransaktion auf dem blockchain-basierten Ledger von SWIFT ab. Projekt Agorá hat bestätigt, dass Abwicklungsendgültigkeit über 7 Zentralbanken-Jurisdiktionen hinweg durch ein zweischichtiges Distributed Ledger mit jurisdiktionellen Datenschutzkontrollen erreicht werden kann. HSBC identifizierte grenzüberschreitende Zahlungen im September 2025 als den Bereich mit der stärksten Kundennachfrage. Der Markt für tokenisierte Einlagen im Vereinigten Königreich kann daher auf inländische Aktivitäten aufbauen und gleichzeitig Verbindungen zu Hongkong, Singapur, Luxemburg, den Vereinigten Staaten und der weiteren Asien-Pazifik-Region entwickeln.
Nach Endnutzer:
Etablierte Banken führen, während fintech-Plattformen am schnellsten wachsenBanken und andere einlagennehmende Institute entfielen im Jahr 2026 auf einen Anteil von 39,6 %, da sie Einlagen ausgeben und diese für Intraday-Liquidität, Interbankenabwicklung und Wertpapierclearing nutzen. Ihre Rolle stellt sie in den Mittelpunkt des Betriebsmodells für den Markt für tokenisierte Einlagen im Vereinigten Königreich. Sie tragen auch die wichtigsten aufsichtsrechtlichen, kundenschutz- und geldwäschebekämpfungsbezogenen Verantwortlichkeiten im Zusammenhang mit der Einlagenausgabe. Archax veranschaulicht die Rolle von Kapitalmarkt- und Investmentfirmen, da es als Gegenpartei bei der Canton-Network-Transaktion mit tokenisierten Einlagen von Lloyds Banking Group fungierte. Solche Unternehmen stellen Marktinfrastruktur und Handelsverbindungen bereit, die bankausgegebene Einlagen mit tokenisierten Wertpapieren verknüpfen.
Zahlungs-, fintech- und Digital-Asset-Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 41,3 % wachsen. Das QuantNet-Framework von Quant Network bringt kommerzielles Bankgeld, tokenisierte Einlagen und Bank-Stablecoins durch eine Orchestrierungsumgebung zusammen. Dieses Modell gibt fintech-Unternehmen Zugang zu programmierbaren Gelddienstleistungen, ohne dass sie proprietäre Einlagensysteme aufbauen müssen. Große Unternehmen, multinationale Konzerne sowie kleine und mittlere Unternehmen bilden die Endnachfrageschicht durch Lieferantenzahlungen und Liquiditätsmanagement. Die Beteiligung des öffentlichen Sektors ist mit dem Digital Gilt Instrument-Programm verknüpft, wobei weitere Ausgaben von der ersten Transaktion abhängen, die für das erste Quartal 2027 geplant ist.
Geografische Analyse
London und der Südosten: Kommerzielles und regulatorisches Zentrum
London und der Südosten beherbergen die Hauptsitze aller 7 Mitgliedsbanken der Great British Tokenised Deposit Initiative sowie die Bank of England, die Financial Conduct Authority und die Prudential Regulation Authority. Diese Konzentration macht die Region zum wichtigsten kommerziellen und regulatorischen Zentrum für den Markt für tokenisierte Einlagen im Vereinigten Königreich. Die gemeinsame Plattform von Quant Network verbindet teilnehmende Banken über eine Zahlungsschienenschicht, die bedingte Abwicklung zwischen Instituten unterstützt. Londons Rolle als weltgrößtes Devisenzentrum schafft Nachfrage nach tokenisierten Einlagen für Devisen- und Zahlung-gegen-Zahlung-Abwicklung. Die Gate-2-Genehmigung von HSBC Orion und seine geplante Verbindung mit der London Stock Exchange Group stellen die City of London in den Mittelpunkt der frühen Abwicklungsaktivitäten für digitale Wertpapiere. Anforderungen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung gemäß den Geldwäschevorschriften gelten einheitlich für Teilnehmer, die überall im Vereinigten Königreich registriert sind.
Schottland und Nordengland: Verteilte Wholesale-Übernahme
Schottland unterstützt die Wholesale-Übernahme tokenisierter Einlagen durch seine Finanzdienstleistungsbasis in Edinburgh und das Erbe von NatWest Group's Royal Bank of Scotland im Firmenkundengeschäft. Die Beteiligung von Nationwide Building Society an der Great British Tokenised Deposit Initiative verbindet die Plattform mit Immobilientransaktionsabläufen. Schottlands Grundbuch- und Beurkundungsregeln schaffen spezifische Designanforderungen für programmierbare Umschuldungen im Vergleich zu englischen Common-Law-Prozessen. Die Beteiligung von Monzo zeigt, dass der kommerzielle Rollout über London hinaus auf Privatkunden und Kleinunternehmer in Manchester, Leeds und Edinburgh ausgeweitet werden kann. Die fintech-Cluster in Nordengland in Manchester und Leeds können die Automatisierung von Lieferantenzahlungen und Handelsfinanzierungen unterstützen, wo das Working-Capital-Timing für kleine und mittlere Unternehmen wichtig ist. Der Markt für tokenisierte Einlagen im Vereinigten Königreich hat daher einen Weg von der London-geführten Infrastruktur hin zu einer breiteren regionalen Übernahme, wenn kommerzielle Dienste ab 2027 expandieren.
Konnektivität jenseits inländischer Grenzen
Wales, Nordirland und andere englische Regionen können tokenisierte Einlagen für Zahlungsabläufe kleiner Unternehmen nutzen, insbesondere für bedingte Lieferantenzahlungen. Diese Funktion kann den Working-Capital-Druck verringern, indem Mittel nur dann freigegeben werden, wenn vereinbarte Bedingungen erfüllt sind. Unternehmenskunden im Vereinigten Königreich können über Beziehungen zu Banken, die in Hongkong, Singapur, Luxemburg, den Vereinigten Staaten und der Asien-Pazifik-Region tätig sind, auf grenzüberschreitende tokenisierte Einlagendienstleistungen zugreifen. Projekt Agorá umfasst die Bank of England als 1 von 7 Zentralbankteilnehmern und unterstützt die Kompatibilität mit einer entstehenden Mehrwährungs-Abwicklungsarchitektur. Der geplante Übergang zur Finanzmarktinfrastruktur für die Great British Tokenised Deposit Initiative im Jahr 2027 kann die Abdeckung von London-zentrierten institutionellen Aktivitäten hin zu national zugänglicher kommerzieller Einführung ausweiten. Internationale Konnektivität gibt dem Vereinigten Königreich eine Rolle bei der jurisdiktionsübergreifenden Abwicklung, während inländische Anwendungsfälle den größeren Teil der aktuellen Aktivitäten ausmachen.
Wettbewerbslandschaft
Marktkonzentration
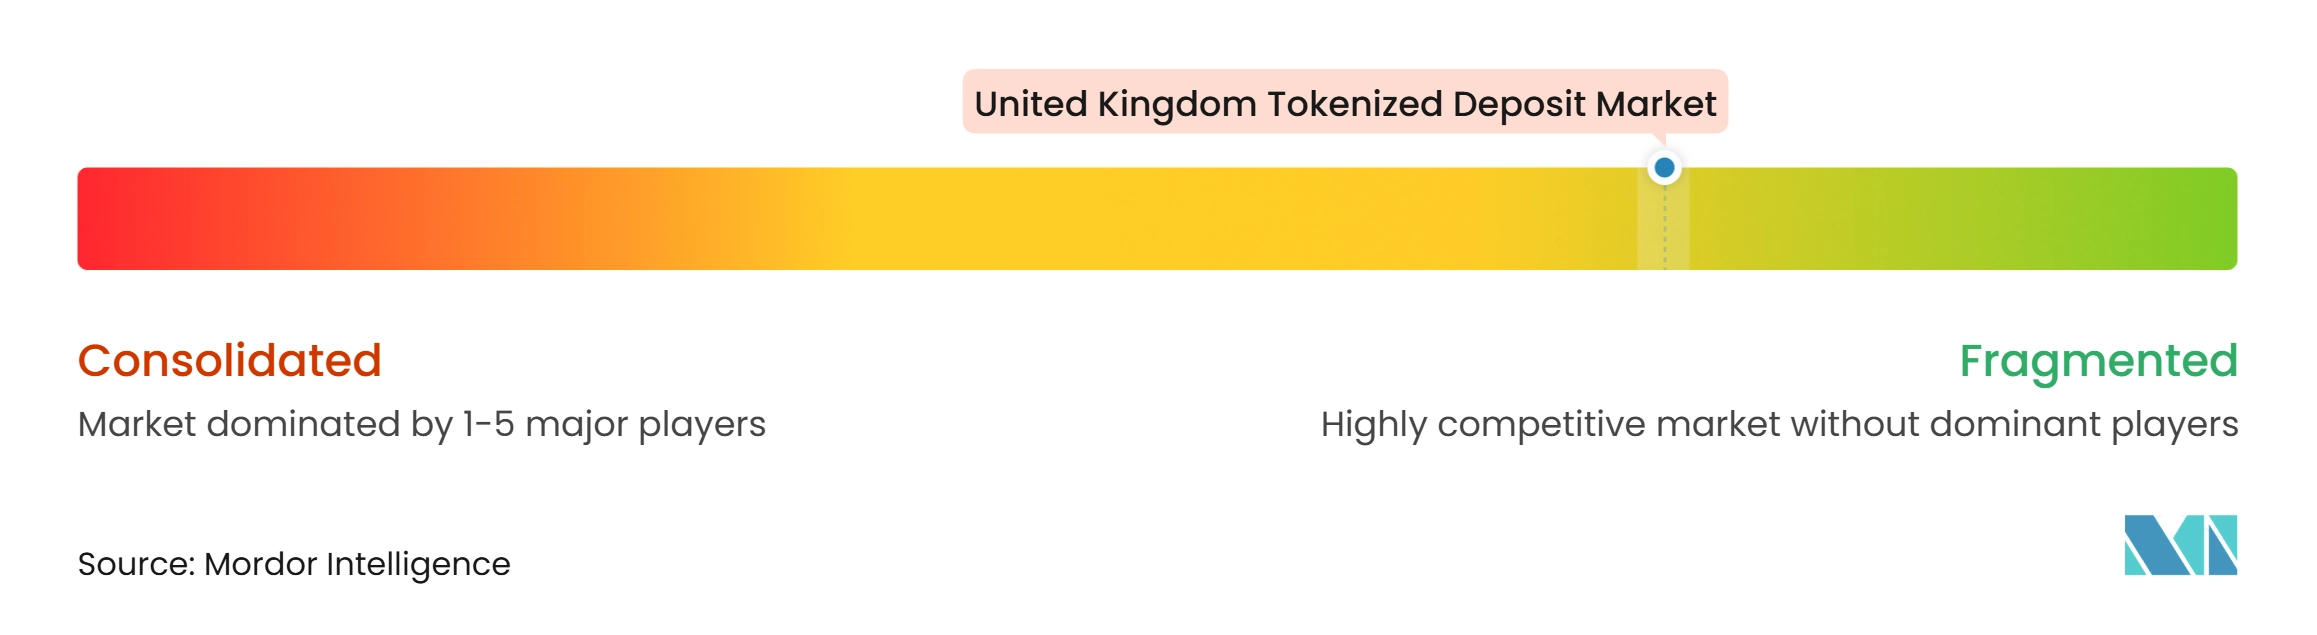
Der Markt für tokenisierte Einlagen im Vereinigten Königreich ist fragmentiert, wobei sich der Wettbewerb über Geschäftsbanken, gemeinsame Tokenisierungsinfrastruktur, proprietäre Bankplattformen und spezialisierte Abwicklungsanbieter entwickelt. Die Great British Tokenised Deposit (GBTD) Initiative, einberufen von UK Finance, bringt Barclays, HSBC United Kingdom, Lloyds Banking Group, Monzo, Nationwide, NatWest und Santander zusammen. Quant entwickelte die gemeinsame Plattform, während Linklaters rechtliche Beratung leistete und die Regelwerke entwickelte, und EY das Projektmanagement unterstützte. Im September 2026 schlossen die teilnehmenden Banken ihre ersten Live-Einzelhandelstransaktionen mit tokenisierten Sterling-Einlagen ab und demonstrierten damit den praktischen Einsatz von programmierbarem Geschäftsbankgeld.
Der Wettbewerb erstreckt sich auch über die gemeinsame Initiative hinaus. HSBC betreibt seinen Tokenised Deposit Service in sechs Märkten, darunter das Vereinigte Königreich und die Vereinigten Staaten, während Standard Chartered separate tokenisierte Einlagenfähigkeiten bereitstellt. Im August 2026 schlossen die beiden Banken eine Live-grenzüberschreitende tokenisierte Einlagentransaktion über das blockchain-basierte Ledger von SWIFT ab und demonstrierten damit die Interoperabilität zwischen ihren jeweiligen Infrastrukturen. Im Januar 2026 schlossen Lloyds Banking Group, Archax und Canton Network einen Staatsanleihenkauf mit tokenisierten Einlagen ab und demonstrierten damit einen weiteren Ansatz zur Verbindung von Bankgeld mit digitalen Wertpapieren.
Spezialisierte Anbieter fügen dem Markt weitere Vielfalt hinzu. Im März 2026 kündigte Monument Bank eine Partnerschaft mit der Midnight Foundation an, um Privatkundeneinlagen mithilfe datenschutzverbessernder Blockchain-Infrastruktur zu tokenisieren. Fnality entwickelt auch Distributed-Ledger-basierte Wholesale-Zahlungs- und Abwicklungsinfrastruktur, unterstützt durch eine im September 2025 angekündigte Series-C-Finanzierungsrunde in Höhe von 136 Millionen USD. Diese unterschiedlichen Ansätze zeigen, dass der Wettbewerb die Einlagenausgabe, programmierbare Zahlungen, datenschutzorientierte Tokenisierung und Wholesale-Abwicklungsinfrastruktur umfasst.
Branchenführer im Bereich tokenisierte Einlagen im Vereinigten Königreich
-
Lloyds Banking Group plc
-
HSBC Holdings plc
-
Barclays PLC
-
NatWest Group plc
-
Santander UK plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tokenisierte Einlagen im Vereinigten Königreich Unternehmen in diesem Bericht
- Lloyds Banking Group plc
- HSBC Holdings plc
- Barclays PLC
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- Monzo Bank Limited
- Monument Bank Limited
- Citi
- Standard Chartered PLC
- Virgin Money
- Quant Network Limited
- R3
- DXC Technology
- EY
- Linklaters LLP
- Archax Ltd
- Canton Network
- Midnight Foundation
- Mastercard Incorporated
Neueste Industrielle Entwicklungen in Markt für tokenisierte Einlagen im Vereinigten Königreich
- Oktober 2026: Das HM Treasury veröffentlichte die Digital Gilt Instrument (DIGIT)-Sammlung auf GOV.UK und bestätigte die Designmerkmale: digital nativ, kurzfristig, DSS-ausgegeben auf HSBC Orion, und bereitete sich auf weitere DIGIT-Ausgaben vor, vorbehaltlich des Erfolgs der ersten Transaktion im ersten Quartal 2027. Die Ankündigung festigt die Position des Vereinigten Königreichs als erste Nation der Gruppe der Sieben, die die Ausgabe tokenisierter Staatsanleihen in einer Live-regulierten Umgebung vorantreibt.
- August 2026: Standard Chartered und HSBC führten die erste Live-grenzüberschreitende Interbanken-Transaktion mit tokenisierten Einlagen auf dem blockchain-basierten Ledger von SWIFT durch. SWIFT bestätigte, dass 17 Banken auf 6 Kontinenten Live-Transaktionen auf derselben Infrastruktur vorbereiteten und damit den grenzüberschreitenden Interoperabilitätskorridor für tokenisierte Einlagen vorantrieben.
- Juli 2026: HSBC Orion erhielt die Gate-2-DSS-Genehmigung, den ersten Live-DSD-Status im DSS, der die Live-Ausgabe digitaler Anleihen ermöglicht. HSBC und LSEG unterzeichneten ein Memorandum of Understanding für eine bilaterale DSD-Verbindung, um Investoren über die DSD-Plattform von LSEG neben HSBC Orion Zugang zu DIGIT zu ermöglichen und damit die Interoperabilität zwischen Verwahrstellen voranzutreiben.
- Mai 2026: Die FCA und die Bank of England veröffentlichten gemeinsam eine gemeinsame Wholesale-Tokenisierungs-Roadmap über einen Call for Input und verpflichteten sich zur regulatorischen Klarheit bei tokenisierten Sicherheiten bei zentralen Gegenparteien und RTGS-Synchronisierungsbetreiberstandards. Die PRA veröffentlichte gleichzeitig ein Schreiben an den Vorstandsvorsitzenden, das die Compliance-Erwartungen für tokenisierte Einlagen in Bezug auf FSCS, Bekämpfung von Geldwäsche und Terrorismusfinanzierung sowie die aufsichtsrechtliche Behandlung tokenisierter Vermögenswerte bekräftigte.
Berichtsumfang des Marktes für tokenisierte Einlagen im Vereinigten Königreich
Segmentierungsübersicht
| Kontobasierte tokenisierte Einlagen |
| Native Einlagen-Token |
| Einzelbank-Netzwerke (bankintern) |
| Interbanken – gemeinsame Mehrbank-Netzwerke |
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen |
| Private permissioned Ledger |
| Öffentliche Blockchains mit permissioned Token-Zugang |
| Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenmanagement |
| Devisen- und PvP-Abwicklung |
| Konzerninternes Treasury und Liquiditätsmanagement |
| Drittanbieter-Handels- und institutionelle Zahlungen |
| Privatkunden- und sonstige Zahlungen |
| Inland |
| Grenzüberschreitend |
| Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentfirmen | |
| Zahlungs-, fintech- und Digital-Asset-Unternehmen | |
| Nichtfinanzielle Unternehmen | Große Unternehmen und multinationale Konzerne |
| Kleine und mittlere Unternehmen | |
| Öffentlicher Sektor und staatliche Einrichtungen | |
| Privatpersonen |
| Nach Token-Modell | Kontobasierte tokenisierte Einlagen | |
| Native Einlagen-Token | ||
| Nach Netzwerkmodell | Einzelbank-Netzwerke (bankintern) | |
| Interbanken – gemeinsame Mehrbank-Netzwerke | ||
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen | ||
| Nach Ledger-Typ | Private permissioned Ledger | |
| Öffentliche Blockchains mit permissioned Token-Zugang | ||
| Nach Anwendungsfall | Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenmanagement | |
| Devisen- und PvP-Abwicklung | ||
| Konzerninternes Treasury und Liquiditätsmanagement | ||
| Drittanbieter-Handels- und institutionelle Zahlungen | ||
| Privatkunden- und sonstige Zahlungen | ||
| Nach Transaktionsumfang | Inland | |
| Grenzüberschreitend | ||
| Nach Endnutzer | Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentfirmen | ||
| Zahlungs-, fintech- und Digital-Asset-Unternehmen | ||
| Nichtfinanzielle Unternehmen | Große Unternehmen und multinationale Konzerne | |
| Kleine und mittlere Unternehmen | ||
| Öffentlicher Sektor und staatliche Einrichtungen | ||
| Privatpersonen | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Markt für tokenisierte Einlagen im Vereinigten Königreich an?
Programmierbare Zahlungen, die Abwicklung tokenisierter Wertpapiere, die Nutzung im Unternehmens-Treasury und eine klarere Regulierung unterstützen das Wachstum. Der Markt wird bis 2032 voraussichtlich 1.045,8 Milliarden USD bei einem CAGR von 34,3 % erreichen.
Welches Token-Modell führt die Übernahme tokenisierter Einlagen im Vereinigten Königreich an?
Kontobasierte Strukturen führen mit einem Anteil von 71,8 % im Jahr 2026, da sie mit dem Schutz des Financial Services Compensation Scheme und den betrieblichen Anforderungen der Prudential Regulation Authority übereinstimmen.
Welcher Anwendungsfall für tokenisierte Einlagen im Vereinigten Königreich wächst am schnellsten?
Die Wertpapier- und Digital-Asset-Abwicklung wird bis 2032 voraussichtlich mit einem CAGR von 38,6 % wachsen, unterstützt durch die Digital Securities Sandbox und den Digital Gilt Instrument-Piloten.
Wie unterstützen tokenisierte Einlagen das Unternehmens-Treasury?
Sie ermöglichen regelbasiertes Saldo-Sweeping, Lieferantenzahlungen und Liquiditätsumschichtung, während die zinsbringenden Merkmale von Bankeinlagen erhalten bleiben.
Was schränkt die breitere Übernahme tokenisierter Einlagen im Vereinigten Königreich ein?
Interoperabilität zwischen Bankledgern, Intraday-Liquiditätsrisiken, Integrationskosten und der verzögerte Live-RTGS-Synchronisierungsdienst bleiben die wichtigsten Einschränkungen.
Welcher Transaktionsumfang wächst am schnellsten bei tokenisierten Einlagen im Vereinigten Königreich?
Grenzüberschreitende Transaktionen werden bis 2032 voraussichtlich mit einem CAGR von 43,7 % wachsen, unterstützt durch die Transaktion von Standard Chartered und HSBC sowie Projekt Agorá.