
英国トークン化預金市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.17 兆米ドル |
| 市場規模 (2027) | 0.24 兆米ドル |
| 市場規模 (2032) | 1.05 兆米ドル |
| 成長率 (2027 - 2032) | 34.30 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国トークン化預金市場分析
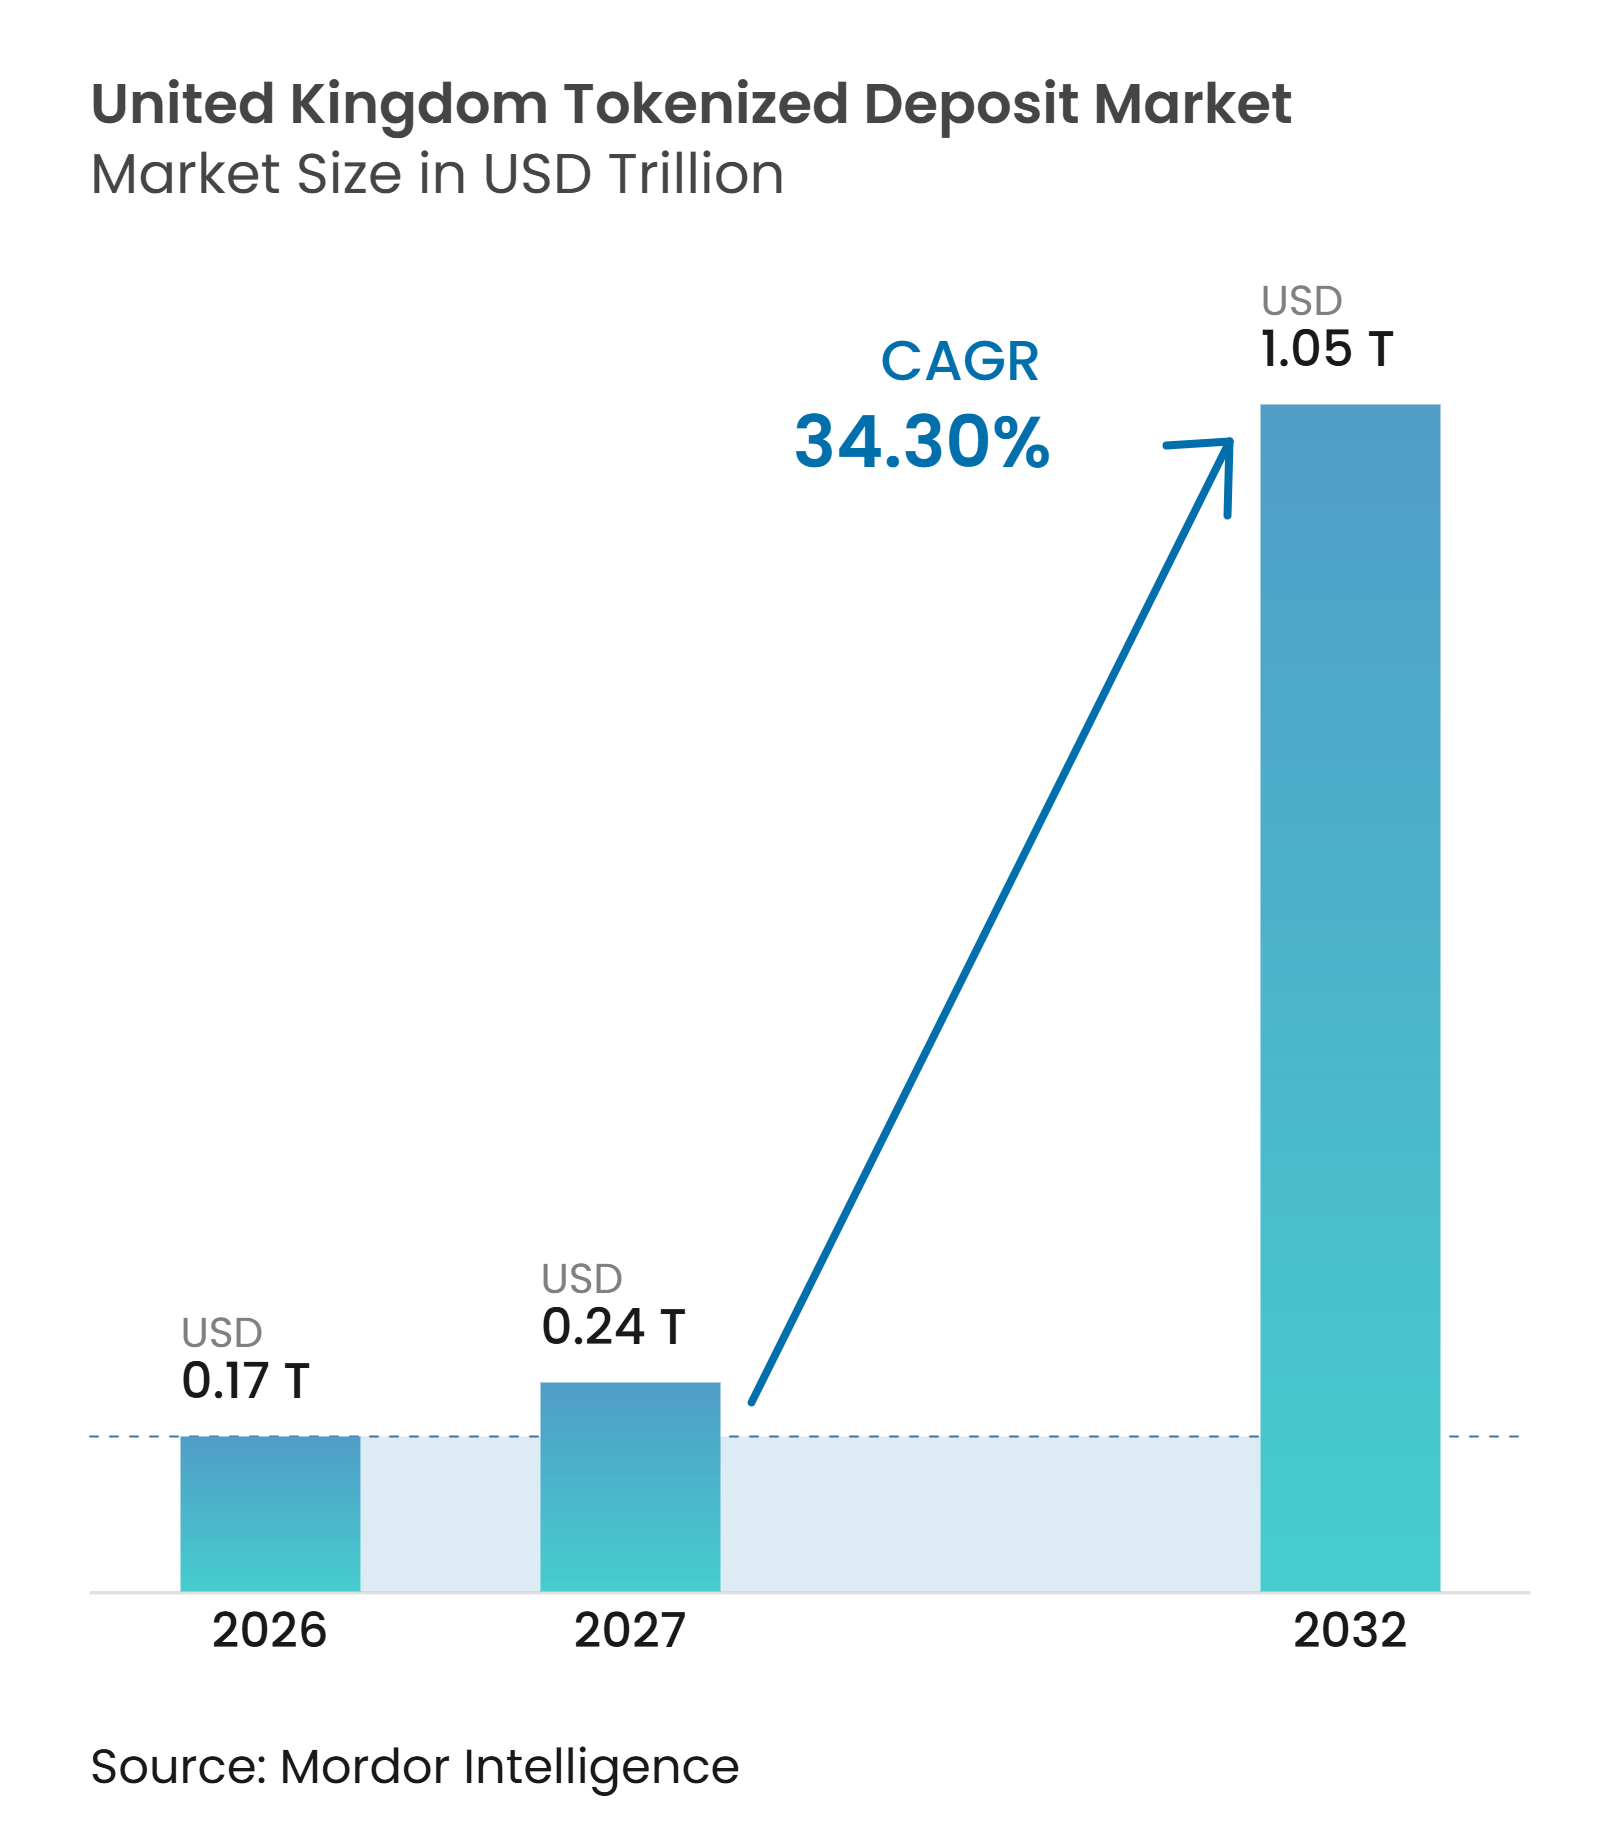
英国トークン化預金市場規模は、2026年の0.17 トリリオン 米ドルから2027年には0.24 トリリオン 米ドルに成長し、2027年から2032年にかけて34.30%のCAGRで2032年までに1.05 トリリオン 米ドルに達すると予測されています。
2026年9月にグレートブリティッシュ・トークン化預金イニシアティブが英国7行にわたるライブ顧客取引を完了した後、商業展開は管理されたインターバンク試験を超え、共有金融市場インフラへと移行しています。英国では商業銀行が家計向け融資の85%を資金調達しており、これにより預金ベースのプログラマブルマネーは既存の信用創造モデルを維持するうえで重要となっています。イングランド銀行と金融行動監視機構は卸売トークン化に向けた共有ロードマップを支援しており、デジタル証券サンドボックスは新たな決済アレンジメントのための規制された経路を提供しています。英国トークン化預金市場はまた、7つの中央銀行と40以上の規制機関を結集するプロジェクト・アゴラへのイングランド銀行の参加を通じて、クロスボーダー需要とも連動しています。直近の制約は、ライブ中央銀行マネー同期の欠如であり、イングランド銀行はRTGS同期サービスのライブ展開を2028年まで目標としていません。
主要レポートのポイント
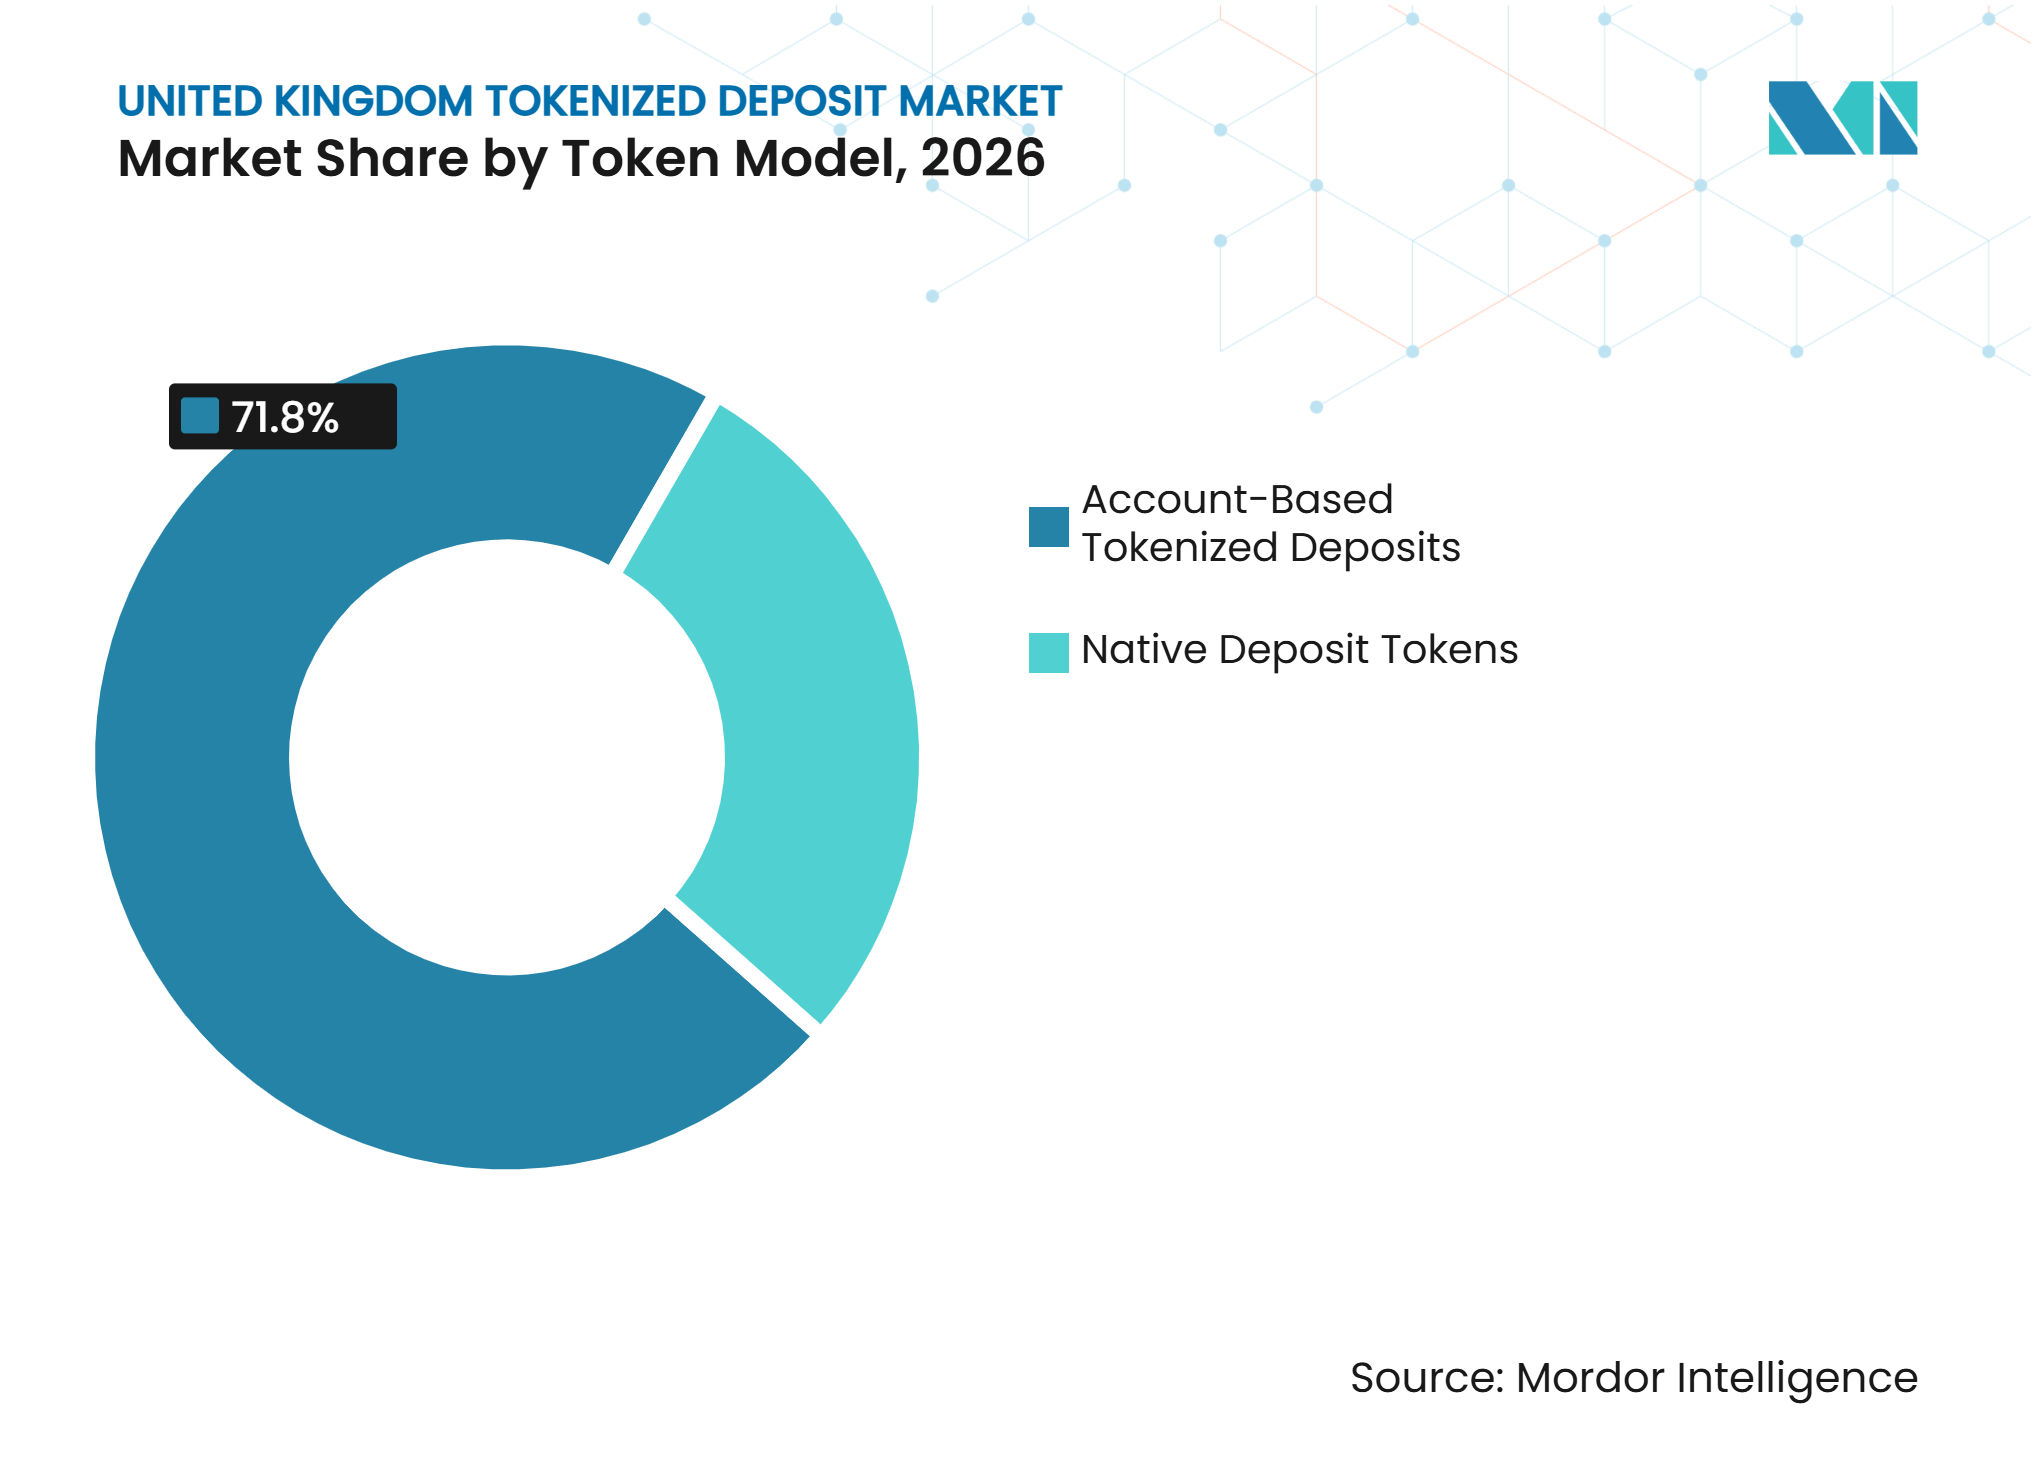
- トークンモデル別では、口座ベース構造が2026年の英国トークン化預金市場シェアの71.8%を占め、ネイティブ預金トークンは2032年までに39.8%のCAGRで成長すると予測されています。
- ネットワークモデル別では、単一銀行ネットワークが2026年の英国トークン化預金市場規模の45.4%のシェアを保有し、インターバンク共有マルチバンクネットワークは2032年までに38.6%のCAGRで成長すると予測されています。
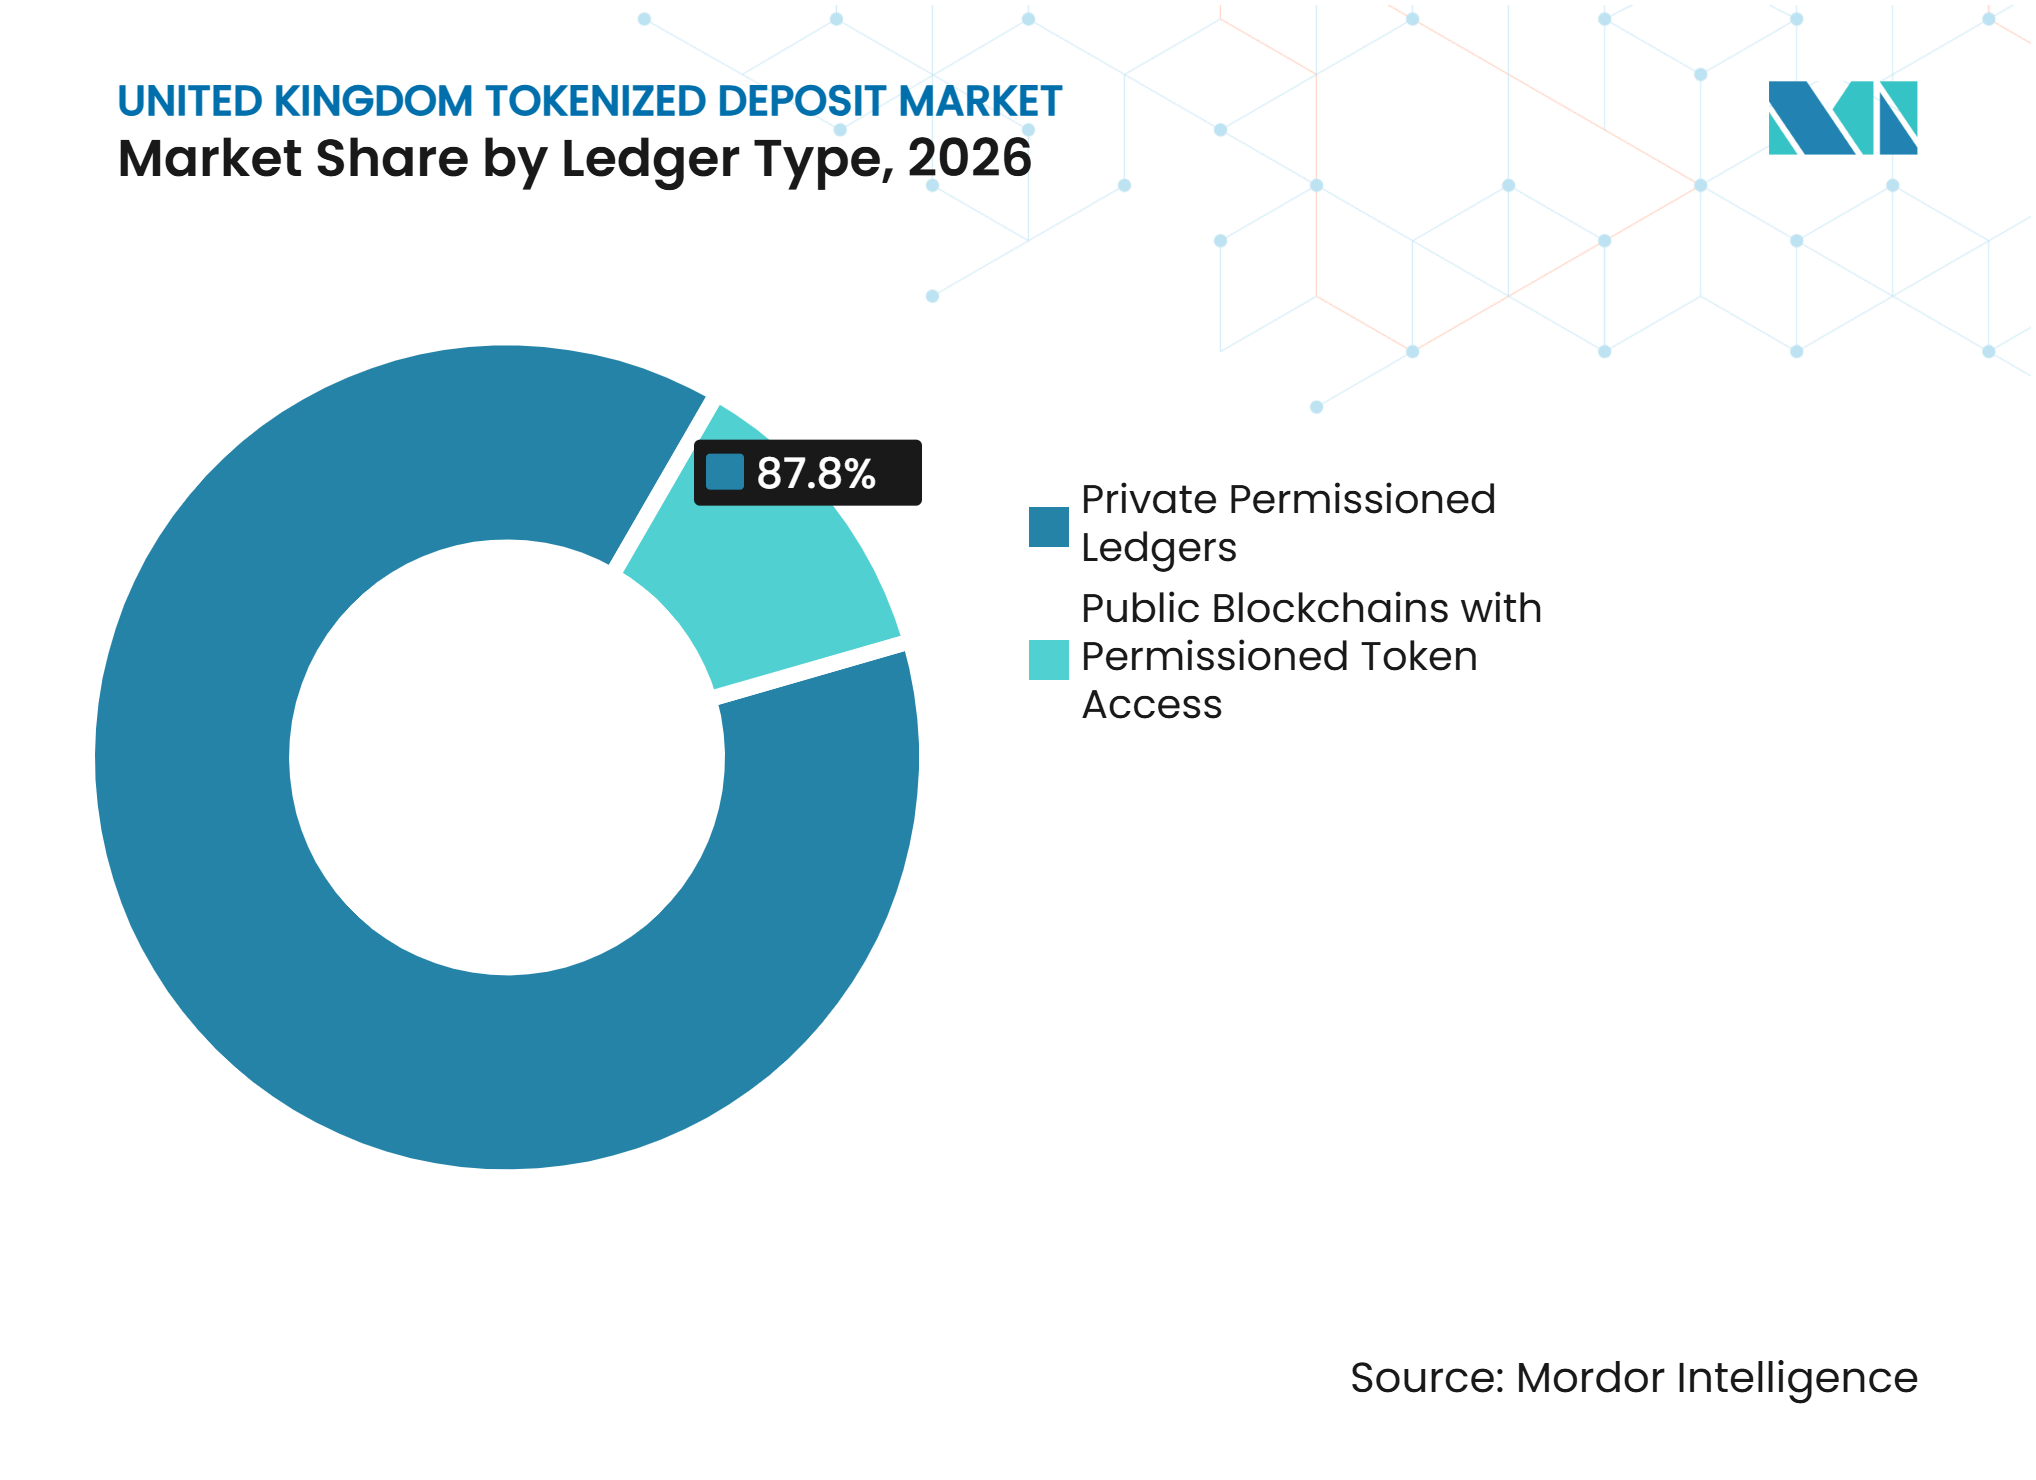
- 台帳タイプ別では、プライベート許可型台帳が2026年の英国トークン化預金市場シェアの87.8%を占め、許可型トークンアクセスを持つパブリックブロックチェーンは2032年までに42.4%のCAGRで成長すると予測されています。
- ユースケース別では、第三者商業・機関決済が2026年の英国トークン化預金市場シェアの27.8%を占め、証券およびデジタルアセット決済は2032年までに38.6%のCAGRで成長すると予測されています。
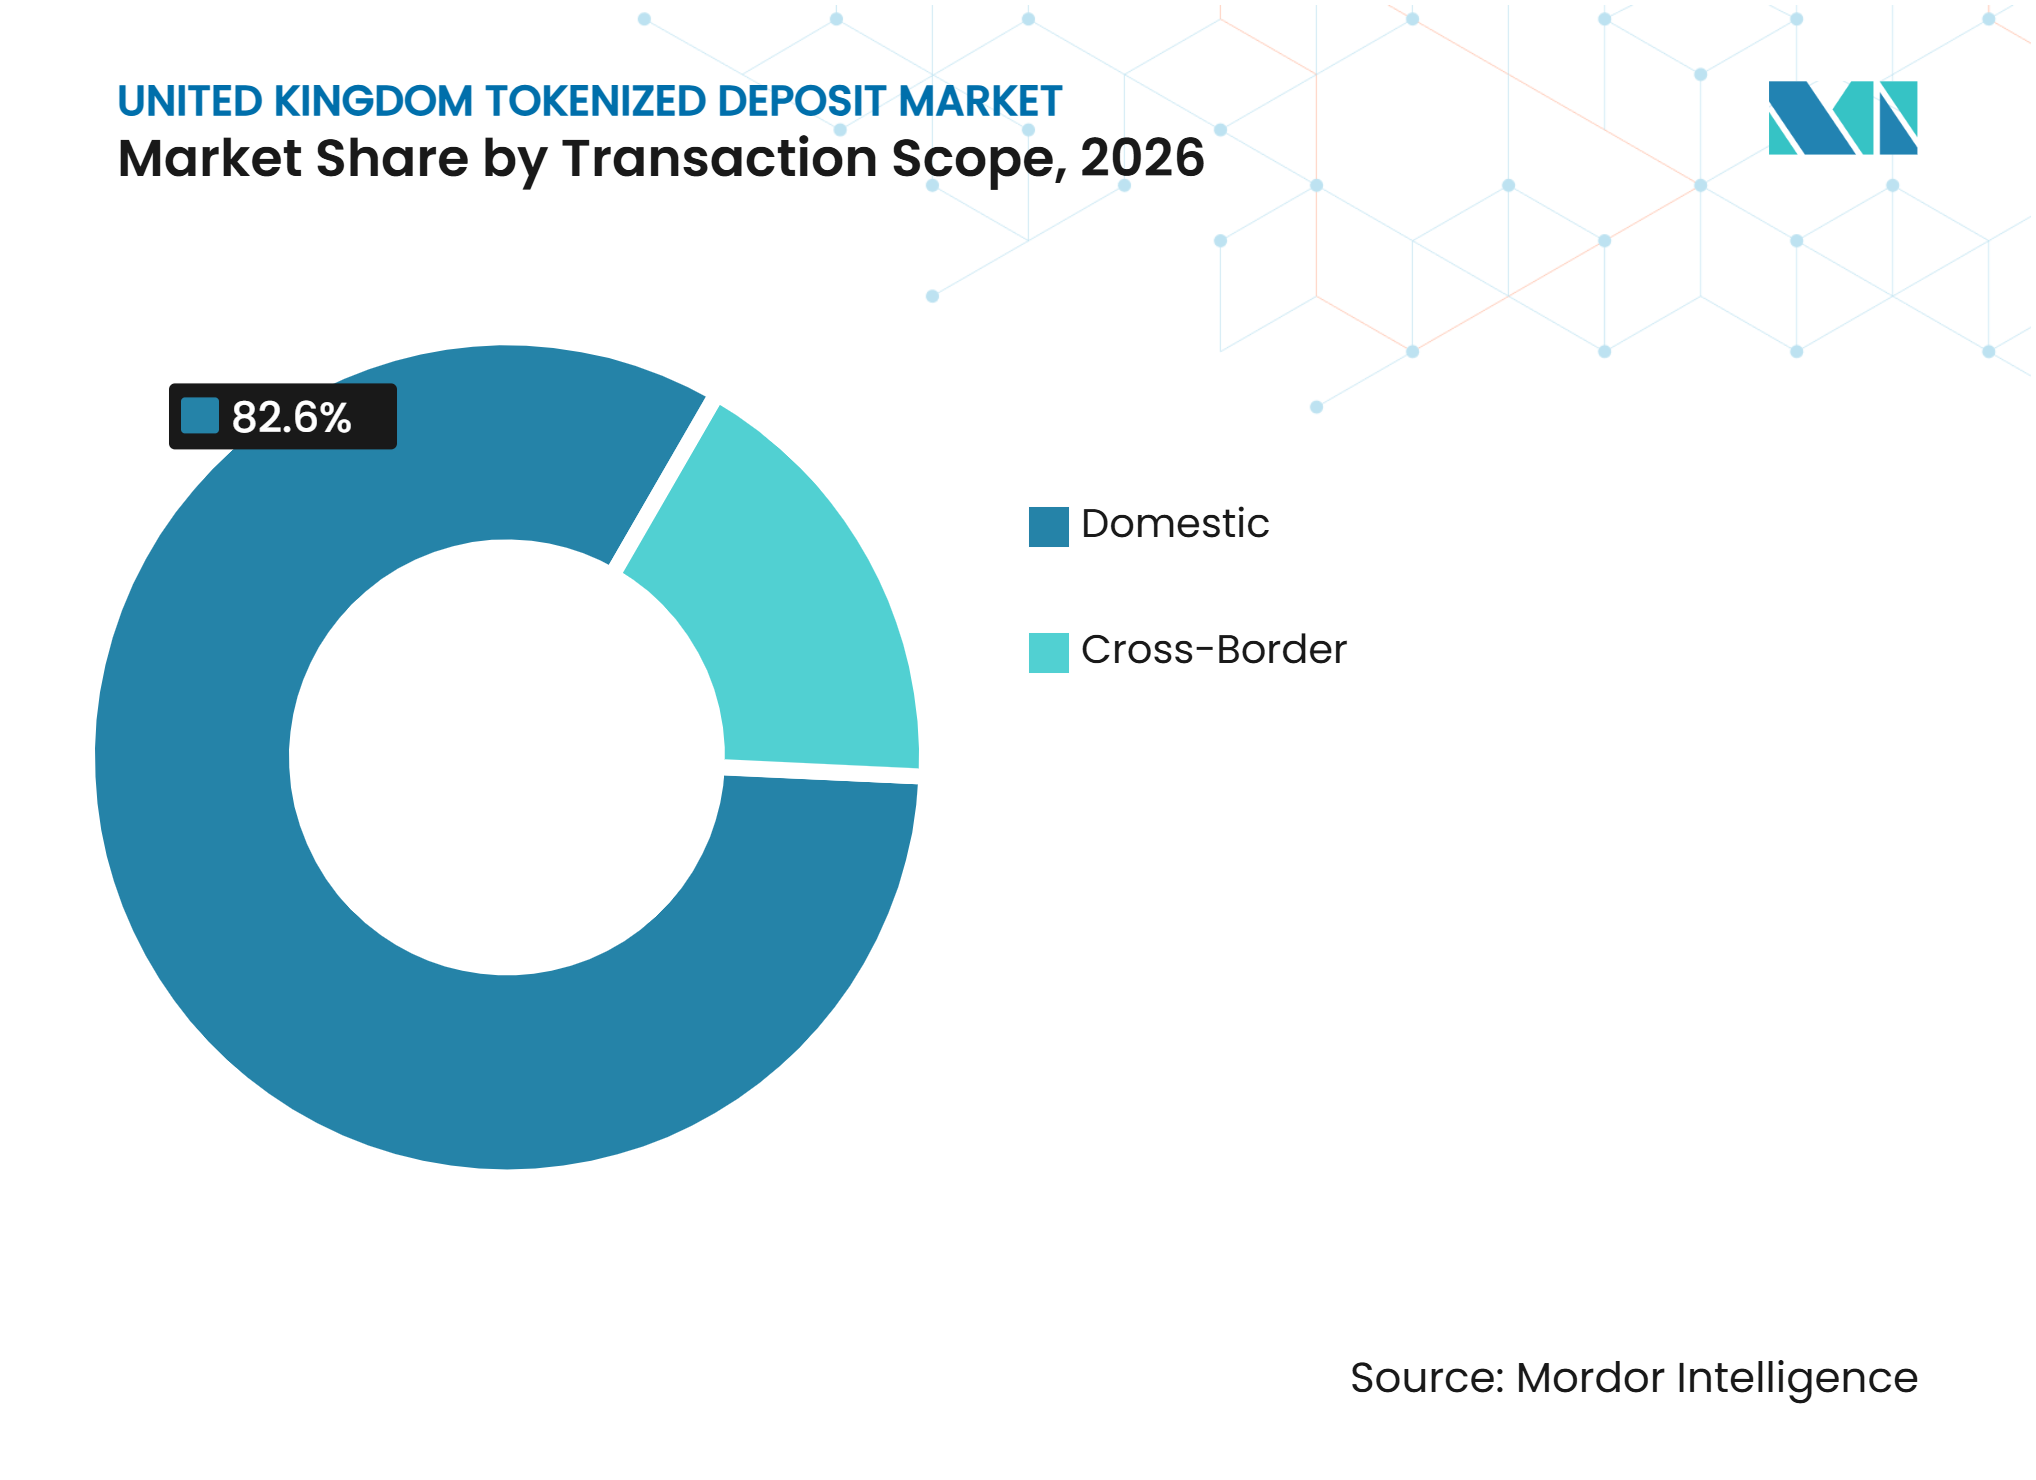
- 取引範囲別では、国内取引が2026年の英国トークン化預金市場シェアの82.6%を占め、クロスボーダー取引は2032年までに43.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、銀行およびその他の預金取扱機関が2026年の英国トークン化預金市場シェアの39.6%を保有し、決済、fintech、およびデジタルアセット企業は2032年までに41.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| トークン化銀行預金を使用したプログラマブルおよび条件付き決済 | +8.2% | 国内、 特にグレーターロンドンおよびサウスイーストでの早期利益 | 短期 (≤2年) |
| 商業銀行マネーを使用したトークン化証券のアトミック決済 | +7.0% | シティ・オブ・ロンドンのジタル証券サンドボックス参加者、国際デジタル証券市場への波及 | 短期 (≤2年) |
| 法人財務および流動性管理のためのトークン化預金 | +5.8% | 国内、 ルクセンブルク、シンガポール、香港のHSBC TDS市場へのクロスボーダー波及 | 中期 (2〜4年) |
| 英国預金フレームワーク内での規制上の認識 | +5.0% | 国内、 健全性規制機構および金融行動監視機構の規制境界内 | 短期 (≤2年) |
| トークン化卸売金融市場インフラの開発 | +4.5% | 国内、 プロジェクト・アゴラを通じてG7市場へ拡大 | 中期 (2〜4年) |
| クロスボーダー卸売決済ユースケース | +3.5% | グローバル、 イングランド銀行およびプロジェクト・アゴラの他6中央銀行参加者を中心 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
トークン化銀行預金を使用したプログラマブルおよび条件付き決済の成長
プログラマブル条件付き決済は、グレートブリティッシュ・トークン化預金イニシアティブが2026年9月に自動資金解放による借り換え取引およびピアツーピアマーケットプレイス決済を完了したことで、ライブ消費者アプリケーションとなりました。これらのアレンジメントは、事前定義された条件が満たされた場合にのみ資金をロックおよび解放するため、オンライン取引における不正リスクを低減できます。グレートブリティッシュ・トークン化預金の議会提出書類は、英国の不正行為の70%がオンラインプラットフォームで発生していると報告しています[1]。条件付きロジックは既存の預金インフラの上位で動作し、基礎となる預金の構造的変更なしに金融サービス補償制度の保護を継続できます。Quant Networkは、ISO 20022互換メッセージングとPayScriptエンジンを備えた共有プラットフォームを提供し、独自のトークン化預金機能を持たない機関が参加できるようにしています。国家決済ビジョンは英国の小売決済近代化アジェンダを支援しており、英国トークン化預金市場に2027年以降の広範な商業展開のための政策的根拠を与えています。
商業銀行マネーを使用したトークン化証券のアトミック決済に対する需要
アトミック証券対資金(DvP)決済は、証券の移転と対応する現金支払いを連動させ、両レッグが同時に完了するかまたは全く完了しないことを保証することで決済リスクを低減します。2026年7月、HSBCは英国のデジタル証券サンドボックスのゲート2承認を受け、HSBC Orionがデジタルネイティブ債券の発行、サービシング、および決済のためのライブデジタル証券預託サービスを提供できるようになりました[2]。財務省はHSBCをデジタル・ギルト・インストゥルメント(DIGIT)パイロットのプラットフォームプロバイダーに任命し、最初の発行は2027年第1四半期までに計画されています。イングランド銀行のデジタル証券サドボックスガイダンスは、信用リスクまたは流動性リスクがほとんどまたは全くない商業銀行マネー、あるいは同等の規制された民間形態のマネーを、サンドボックス内の決済資産として認めています。別途、プロジェクト・メリディアン・セキュリティーズは、RTGSと分散台帳プラットフォーム間の同期を使用して、中央銀行マネーによるトークン化証券のアトミック決済を実証しました。
法人財務および流動性管理のためのトークン化預金の採用
法人財務担当者は、プログラマブルなトークン化預金を使用して、残高スイープ、マイルストーンに連動したサプライヤー支払い、および管轄区域をまたいだ流動性の再展開のルールを確立できます。ケンブリッジ・センター・フォー・オルタナティブ・ファイナンスは、機関ユーザーには明確な利回り要件があることを発見しており、これは規制された財務ユースケースにおいて利息発生を維持する預金が無利回りのステーブルコインよりも支持されることを示しています。HSBCのトークン化預金サービスは、英国、香港、シンガポール、ルクセンブルク、米国、アラブ首長国連邦で運営され、7通貨をサポートしています[3]。この運営モデルは、単一銀行ネットワークが共有インターバンクインフラに接続する前に商業活動を生み出す方法を示しています。Fnalityは2025年4月にBanco Santander、Lloyds Banking Group、およびUBSとともにプログラマブルなイヤーマーキングを導入し、証拠金請求、担保移動、および保証付きサプライヤー支払い解放をサポートしました。この機能は、子会社および支払いサイクルをまたいで流動性を管理する多国籍グループの運転資本管理を改善できます。
英国預金フレームワーク内でのトークン化預金の規制上の認識
英国は同一リスク・同一ルールの原則を適用し、認可された預金取扱機関が別個の銀行カテゴリーなしにトークン化預金を発行できるようにしています。このアプローチは、英国トークン化預金市場に既存の銀行認可の下での明確なコンプライアンス経路を与えています。健全性規制機構の2026年5月の最高経営責任者宛書簡は、トークン化預金が既存の金融サービス補償制度の保護および単一顧客ビュー要件の範囲内に留まることを確認しました[4]。同書簡はまた、トークン化担保およびステーブルコインエクスポージャーの健全性上の取り扱いに関する期待も設定しました。金融行動監視機構とイングランド銀行のロードマップは、クライアント資産規則、中央清算機関でのトークン化担保、およびRTGS同期オペレーター基準に対応しています。マネーロンダリング規制の下、英国登録参加者に対してマネーロンダリング防止およびテロ資金供与対策要件が一律に適用され、国内参加者のための単一コンプライアンスフレームワークを形成しています。
抑制要因影響分析*
| 抑制要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 銀行預金台帳および決済インフラ全体の相互運用性制約 | -3.5% | 国内、 クロスボーダーワークフローへの波及 | 短期 (≤2年) |
| より迅速なトークン化送金による流動性管理および預金流出リスク | -3.0% | 国内、 健全性規制機構が規制するシステム上重要な英国銀行に集中 | 中期 (2〜4年) |
| トークン化預金採用のための統合コストおよび限られた商業的インセンティブ | -2.5% | 国内、 特にGBTD外の中堅銀行および住宅金融組合 | 中期 (2〜4年) |
| 決済資産適格性および中央銀行マネーとの相互運用性に関する不確実性 | -2.0% | 国内、 英国RTGS更新に依存し、クロスボーダー決済へ拡大 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
銀行預金台帳および決済インフラ全体の相互運用性制約
グレートブリティッシュ・トークン化預金イニシアティブが共有決済インフラを確立しているにもかかわらず、各参加銀行は異なるコアバンキング統合を維持しています。Quant Networkはミラーモデルとオムニバスモデルを説明しており、コアバンキングが権威ある情報源として残るか、またはプールされた準備金がトークンを裏付けるかのいずれかです。これらのモデルは異なる照合、監査、および信用リスクプロセスを必要とし、機関間決済の容易さを低下させます。ある銀行が発行した預金は、オーケストレーション層なしに別の銀行に直接移転することができず、一部のレイテンシーとカウンターパーティエクスポージャーが残ります。イングランド銀行の同期ラボは2026年を通じて非ライブ環境として運営されましたが、ライブサービスは2028年まで計画されていません。Swiftのブロックチェーンベース台帳は、2026年8月のStandard CharteredとHSBCの取引に示されるように暫定的な選択肢を提供しますが、依然として順次メッセージングと二者間セットアップが必要です。
より迅速なトークン化送金による流動性管理および預金流出リスク
リアルタイムのトークン化送金は、預金が従来の翌日物サイクルではなく継続的に移動する場合、日中流動性ニーズを変化させる可能性があります。銀行は、預金残高が機関間でより迅速に移動する場合、より大きな準備金バッファーまたは拡大された日中信用アクセスを必要とする可能性があります。イングランド銀行は、商業銀行預金から新たな形態のマネーへの大規模な移動が信用供給を減少させる可能性があることを認識しています。この懸念は、商業銀行が家計向け融資の85%を資金調達している英国において特に関連性が高く、米国の30%と比較されます。現在の流動性カバレッジフレームワークは、継続的なプログラマブルフローではなく、従来の決済タイミングを前提に開発されました。健全性規制機構は、機関に対して重要なトークン化預金の展開前に監督当局に通知することを要求しており、実装に手続き上のステップを追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トークンモデル別:
口座ベース構造が規制上の採用を支える口座ベース構造は2026年の英国トークン化預金市場シェアの71.8%を占め、コアバンキング記録を権威ある情報源として保持する設計への選好を反映しています。この構造は、確立された口座プロセスへの大きな変更なしに、金融サービス補償制度の適格性、健全性規制機構の単一顧客ビュー基準、およびマネーロンダリング防止管理を維持します。HSBCのトークン化預金サービスと、グレートブリティッシュ・トークン化預金イニシアティブを通じてテストされたミラーモデルおよびオムニバスモデルは、口座ベースのアレンジメントが日中財務と小売決済の両方にどのように対応できるかを示しています。この設計は、顧客記録と規制報告に対する明確な管理を必要とする機関による採用を支援します。また、既存の預金管理と顧客保護責任を維持しながらプログラマビリティを追加する経路を銀行に提供します。
ネイティブ預金トークンは、移転可能かつ構成可能なオンチェーン商品に対する卸売需要に支えられ、2032年までに39.8%のCAGRで成長すると予測されています。Monument Bankとミッドナイト・ファウンデーションは、プライバシー強化型パブリックブロックチェーン上で2億5,000万ポンド(3億1,800万米ドル)の小売預金をトークン化する計画を発表しました。Lloyds Banking Groupは2026年1月にカントン・ネットワーク上でネイティブなトークン化GBP預金を使用して、Archaxからトークン化ギルトを購入しました。その取引は、ネイティブ預金が中間照合段階なしにアトミック決済をサポートできることを示しました。金融サービス補償制度との互換性は小売利用の制限として残りますが、機関向け設定では預金者保護要件がより規定的ではありません。


ネットワークモデル別:
共有インフラが次の競争の波を定義する単一銀行ネットワークは2026年の英国トークン化預金市場規模の45.4%を占め、1つの機関内での発行、移転、および顧客アクセスを管理する独自展開が主導しています。HSBCのトークン化預金サービスは、顧客預金を1対1の比率でデジタルトークンに変換し、6市場の7通貨にわたって24時間即時送金を実現します。これらのネットワークは、直接的なインターバンク信用エクスポージャーを生じさせることなく、内部財務ポジショニングを改善できます。したがって、特に銀行が複数の運営市場にわたってクライアントにサービスを提供する場合、早期の商業展開に有用です。その制限は、他のネットワークとの接続が作成されない限り、流動性が機関固有のプールに留まることです。
インターバンク共有マルチバンクネットワークは、グレートブリティッシュ・トークン化預金イニシアティブが主要な国内共有インフラを形成し、2032年までに38.6%のCAGRで成長すると予測されています。このイニシアティブは2026年9月に英国の主要7行をライブ顧客取引に参加させ、2027年に金融市場インフラプラットフォームへの移行を目指しています。二者間およびクロスネットワークリンクには、SWIFTのブロックチェーン台帳、OSTTRA、Baton Systems、およびFnalityの外国為替PvP協力が含まれます。FnalityのイヤーマーキングサービスにはBanco Santander、Lloyds、およびUBSが含まれており、共有インフラが担保および支払い条件をどのようにサポートできるかを示しています。BNPパリバは2025年7月にスターリング・Fnality決済システムに参加し、Lloydsとのオンチェーン金利スワップ支払いを完了し、デリバティブ連動決済のサポートを実証しました。
台帳タイプ別:
プライベート台帳が支配し、パブリック許可型ブロックチェーンが加速プライベート許可型台帳は、機関がガバナンス、データ可視性、および参加者アクセスを管理できるため、2026年の英国トークン化預金市場の87.8%のシェアを占めました。このアプローチは、機密性、分離、およびマネーロンダリング防止管理に関する健全性規制機構および金融行動監視機構の期待と密接に一致しています。プライベート環境は、承認された参加者のオンボーディングと運用上の説明責任の管理のための親しみやすい構造を銀行に提供します。また、機関が広範な技術的開放性よりも予測可能なガバナンスを優先する早期展開をサポートします。現在の状況は、確立された管理基準を反映するシステムに対する規制銀行セクターの選好を反映しています。
許可型トークンアクセスを持つパブリックブロックチェーンは、2032年までに42.4%のCAGRで成長すると予測されています。Lloyds Banking Groupの2026年1月のカントン・ネットワーク取引は、取引レベルのプライバシーがパブリックブロックチェーン上でカウンターパーティの機密性をどのように保護できるかを示しました。HSBCはまた、2026年4月にカントン上でデジタルアセットに対するトークン化預金サービス決済をシミュレートし、追加の決済レールへの接続オプションを持ちました。Monument Bankとミッドナイト・ファウンデーションのパートナーシップは、ゼロ知識暗号を適用して、監査人への規制アクセスを許可しながら小売残高を保護します。許可なしチェーンエクスポージャーのバーゼル委員会の取り扱いは依然として制約であるため、英国の活発な機関はカントンのキュレートされたバリデーターモデルを使用して、より広いアクセスと機関のプライバシーを組み合わせています。

ユースケース別:
商業決済が主導し、証券決済が拡大第三者商業・機関決済は2026年に27.8%のシェアを占め、英国トークン化預金市場における主要なユースケースとなっています。その地位は、貿易金融およびサプライヤー支払いワークフローにおける条件付き支払いロジックの実用的な価値を反映しています。プログラマブル決済は、配送、文書化、またはその他の定義された商業イベントへの資金解放を連動させることができます。ライブのグレートブリティッシュ・トークン化預金取引は、同様のロジックが借り換えおよびピアツーピア決済にも適用できることを示しました。このユースケースは、卸売証券取引を必要とせずに支払い管理を改善するため、アクセスしやすい出発点を提供します。
証券およびデジタルアセット決済は、デジタル証券サンドボックスおよびデジタル・ギルト・インストゥルメントパイロットに支えられ、2032年までに38.6%のCAGRで成長すると予測されています。HSBC Orionのゲート2承認は、サンドボックス内でのライブデジタル債券発行および決済を許可します。デジタル・ギルト・インストゥルメントは、HSBC Orion上のサンドボックスを通じて発行されるデジタルネイティブの短期商品を使用します。Fnality、OSTTRA、およびBaton Systemsは、2025年5月に外国為替PvP決済のためのスターリング・Fnality決済システムレッグを実証しました。HSBCのサービスはまた、継続的な日中財務の再展開をサポートし、財務オペレーションをバッチサイクルからより継続的な流動性管理へとシフトさせます。
取引範囲別:
国内活動が主導し、クロスボーダー回廊が発展国内取引は2026年の英国トークン化預金市場の82.6%のシェアを保有し、グレートブリティッシュ・トークン化預金イニシアティブの集中的な展開に支えられています。スターリング・Fnality決済システムも国内卸売決済インフラを提供しています。英国の参加は、トークン化スターリング預金、地域銀行関係、および国内決済ユースケースを中心としています。現在の国内ポジションは、国内銀行システム内の共有インフラの相対的な成熟度を反映しています。また、参加者が海外回廊に接続する前の運営基盤を提供します。
クロスボーダー取引は、取引範囲セグメントの中で最も高い成長率で、2032年までに43.7%のCAGRで成長すると予測されています。Standard CharteredとHSBCは2026年8月にSWIFTのブロックチェーンベース台帳上で最初のライブインターバンク・クロスボーダー・トークン化預金取引を完了しました。プロジェクト・アゴラは、管轄区域のプライバシー管理を持つ二層分散台帳を通じて、7つの中央銀行管轄区域にわたって決済確定性が達成できることを確認しました。HSBCは2025年9月にクロスボーダー決済を最も強いクライアント需要の分野として特定しました。英国トークン化預金市場は、したがって、香港、シンガポール、ルクセンブルク、米国、およびより広いアジア太平洋地域へのリンクを開発しながら、国内活動を活用できます。
エンドユーザー別:
既存銀行が主導し、fintechプラットフォームが最速で拡大銀行およびその他の預金取扱機関は2026年に39.6%のシェアを占め、預金を発行し、日中流動性、インターバンク決済、および証券清算に使用しています。その役割は、英国トークン化預金市場の運営モデルの中心に位置しています。また、預金発行に付随する主要な健全性、顧客保護、およびマネーロンダリング防止責任を担っています。Archaxは、Lloyds Banking Groupのカントン・ネットワーク・トークン化預金取引においてカウンターパーティとして機能したため、資本市場および投資会社の役割を示しています。このような企業は、銀行発行の預金をトークン化証券に結びつける市場インフラと取引接続を提供します。
決済、fintech、およびデジタルアセット企業は、2032年までに41.3%のCAGRで成長すると予測されています。Quant NetworkのQuantNetフレームワークは、1つのオーケストレーション環境を通じて商業銀行マネー、トークン化預金、および銀行ステーブルコインを統合します。このモデルは、fintech企業が独自の預金システムを構築することなく、プログラマブルマネーサービスへのアクセスを可能にします。大企業、多国籍企業、および中小企業は、サプライヤー支払いと流動性管理を通じてエンド需要層を形成します。公共部門の参加は、デジタル・ギルト・インストゥルメントプログラムに連動しており、さらなる発行は2027年第1四半期に計画されている最初の取引の成功に依存しています。
地理的分析
ロンドンおよびサウスイースト:商業および規制の中心
ロンドンおよびサウスイーストは、グレートブリティッシュ・トークン化預金の7つの加盟銀行すべての本部、ならびにイングランド銀行、金融行動監視機構、および健全性規制機構を擁しています。この集中により、この地域は英国トークン化預金市場の主要な商業および規制の中心となっています。Quant Networkの共有プラットフォームは、機関間の条件付き決済をサポートする決済レール層を通じて参加銀行を接続します。世界最大の外国為替センターとしてのロンドンの役割は、トークン化預金の外国為替およびPvP決済に対する需要を生み出します。HSBC Orionのゲート2認可とロンドン証券取引所グループとの提案されたリンクは、シティ・オブ・ロンドンを早期のデジタル証券決済活動の中心に位置づけます。マネーロンダリング規制の下でのマネーロンダリング防止およびテロ資金供与対策要件は、英国のどこに登録された参加者にも一貫して適用されます。
スコットランドおよびノーザンイングランド:分散型卸売採用
スコットランドは、エジンバラの金融サービス基盤とNatWest Groupのロイヤル・バンク・オブ・スコットランドの商業銀行における遺産を通じて、卸売トークン化預金の採用を支援しています。Nationwide Building Societyのグレートブリティッシュ・トークン化預金イニシアティブへの参加は、プラットフォームを不動産取引ワークフローと接続します。スコットランドの土地登記および権利移転規則は、イングランドのコモンロープロセスと比較して、プログラマブルな借り換えのための特定の設計ニーズを生み出します。Monzoの参加は、商業展開がロンドンを超えてマンチェスター、リーズ、エジンバラの小売および中小企業ユーザーに拡大できることを示しています。マンチェスターとリーズのノーザンイングランドのfintechクラスターは、運転資本のタイミングが中小企業にとって重要なサプライヤー支払いおよび貿易金融自動化をサポートできます。英国トークン化預金市場は、したがって、2027年以降に商業サービスが拡大するにつれて、ロンドン主導のインフラからより広い地域採用への道筋を持っています。
国内国境を超えた接続性
ウェールズ、北アイルランド、およびその他のイングランド地域は、特に条件付きサプライヤー支払いのために、中小企業の支払いワークフローにトークン化預金を使用できます。この機能は、合意された条件が満たされた場合にのみ資金を解放することで、運転資本の圧力を軽減できます。英国の法人顧客は、香港、シンガポール、ルクセンブルク、米国、およびアジア太平洋地域で運営する銀行との関係を通じて、クロスボーダー・トークン化預金サービスにアクセスできます。プロジェクト・アゴラには、7つの中央銀行参加者の1つとしてイングランド銀行が含まれており、新興の多通貨決済アーキテクチャとの互換性をサポートします。2027年のグレートブリティッシュ・トークン化預金イニシアティブの計画された金融市場インフラへの移行は、ロンドン中心の機関活動から全国的にアクセス可能な商業展開へとカバレッジを拡大できます。国際的な接続性は、国内ユースケースが現在の活動の大部分を占める一方で、英国に管轄区域をまたいだ決済における役割を与えます。
競争環境
市場集中度
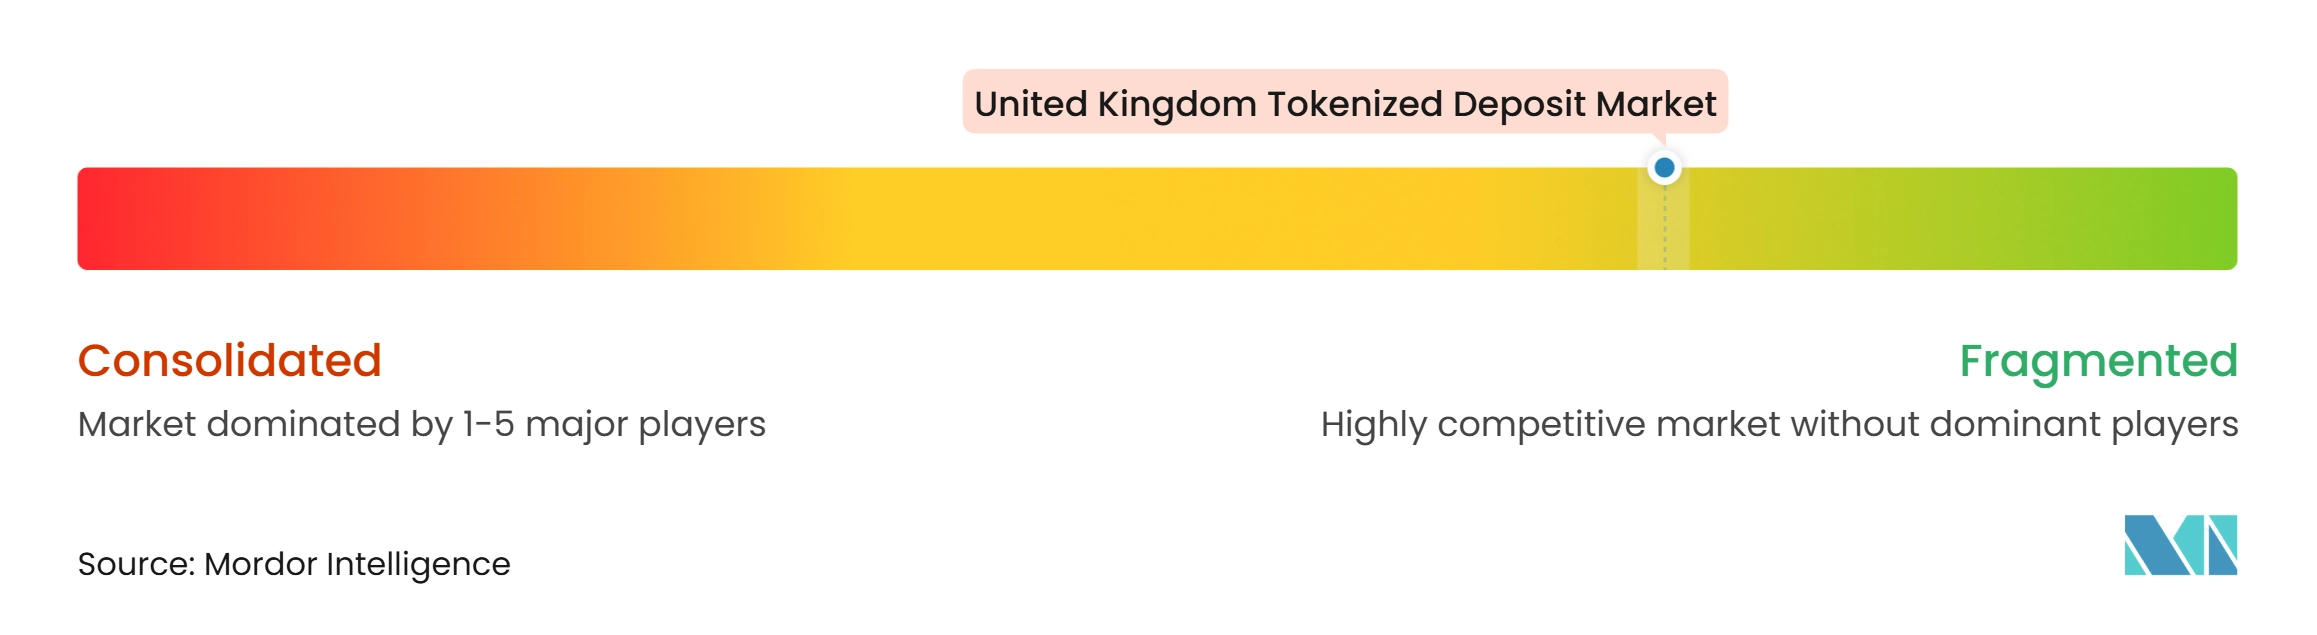
英国トークン化預金市場は断片化しており、商業銀行、共有トークン化インフラ、独自の銀行プラットフォーム、および専門決済プロバイダーにわたって競争が発展しています。英国ファイナンスが主催するグレートブリティッシュ・トークン化預金(GBTD)イニシアティブは、Barclays、HSBC英国、Lloyds Banking Group、Monzo、Nationwide、NatWest、およびSantanderを結集しています。Quantが共有プラットフォームを開発し、Linklaters法律顧問を提供してルールブックを作成し、EYがプロジェクト管理を支援しました。2026年9月、参加銀行はトークン化スターリング預金を使用した最初のライブ小売取引を完了し、プログラマブルな商業銀行マネーの実用的な使用を実証しました。
競争は共有イニシアティブを超えても広がっています。HSBCは英国および米国を含む6市場でトークン化預金サービスを運営し、Standard Charteredは別個のトークン化預金機能を提供しています。2026年8月、両行はSWIFTのブロックチェーンベース台帳を使用してライブのクロスボーダー・トークン化預金取引を完了し、それぞれのインフラ間の相互運用性を実証しました。2026年1月、Lloyds Banking Group、Archax、およびカントン・ネットワークはトークン化預金を使用してギルト購入を完了し、銀行マネーをデジタル証券に接続する別のアプローチを実証しました。
専門プロバイダーは市場にさらなる多様性を加えています。2026年3月、Monument Bankはプライバシー強化型ブロックチェーンインフラを使用して小売預金をトークン化するためにミッドナイト・ファウンデーションとのパートナーシップを発表しました。Fnalityはまた、2025年9月に発表された1億3,600万 ミリオン 米ドルのシリーズC資金調達ラウンドに支えられた分散台帳ベースの卸売決済インフラを開発しています。これらの異なるアプローチは、競争が預金発行、プログラマブル決済、プライバシー重視のトークン化、および卸売決済インフラにわたることを示しています。
英国トークン化預金産業リーダー
-
Lloyds Banking Group plc
-
HSBC Holdings plc
-
Barclays PLC
-
NatWest Group plc
-
Santander UK plc
- 注:主要企業の掲載順は順位を示すものではありません。
英国トークン化預金市場 このレポートでカバーされる企業
- Lloyds Banking Group plc
- HSBC Holdings plc
- Barclays PLC
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- Monzo Bank Limited
- Monument Bank Limited
- Citi
- Standard Chartered PLC
- Virgin Money
- Quant Network Limited
- R3
- DXC Technology
- EY
- Linklaters LLP
- Archax Ltd
- Canton Network
- Midnight Foundation
- Mastercard Incorporated
最近の産業開発事情 英国トークン化預金市場
- 2026年10月:財務省はGOV.UKにデジタル・ギルト・インストゥルメント(DIGIT)コレクションを公開し、設計上の特徴を確認しました:デジタルネイティブ、短期、HSBC Orion上でデジタル証券サンドボックスを通じて発行され、2027年第1四半期の最初の取引成功を条件としてさらなるDIGIT発行を準備しています。この発表は、ライブ規制環境内での主権トークン化債券発行を推進する最初のG7国家としての英国の地位を確固たるものにしました。
- 2026年8月:Standard CharteredとHSBCはSWIFTのブロックチェーンベース台帳上で最初のライブ・クロスボーダー・インターバンク・トークン化預金取引を実行しました。SWIFTは、6大陸の17行が同じインフラ上でライブ取引を準備していることを確認し、クロスボーダー・トークン化預金相互運用性回廊を前進させました。
- 2026年7月:HSBC Orionはゲート2デジタル証券サンドボックス承認を受け、デジタル証券サンドボックスで最初のライブDSD(デジタル証券預託機関)ステータスを取得し、ライブデジタル債券発行を可能にしました。HSBCとLSEGは、HSBC Orionと並んでLSEGのDSDプラットフォームを通じてDIGITへの投資家アクセスを提供するための二者間DSDリンクに関する覚書に署名し、預託機関間の相互運用性を前進させました。
- 2026年5月:金融行動監視機構とイングランド銀行は、意見募集を通じて卸売トークン化に関する共有ロードマップを共同公表し、中央清算機関でのトークン化担保およびRTGS同期オペレーター基準に関する規制上の明確性を約束しました。健全性規制機構は同時に、金融サービス補償制度、マネーロンダリング防止・テロ資金供与対策、およびトークン化資産の健全性上の取り扱いにわたるトークン化預金コンプライアンス期待を再確認する最高経営責任者宛書簡を発行しました。
英国トークン化預金市場レポートの範囲
セグメンテーション概要
| 口座ベースのトークン化預金 |
| ネイティブ預金トークン |
| 単一銀行(行内)ネットワーク |
| インターバンク – 共有マルチバンクネットワーク |
| インターバンク – 二者間およびクロスネットワークリンク |
| プライベート許可型台帳 |
| 許可型トークンアクセスを持つパブリックブロックチェーン |
| 証券およびデジタルアセット決済と担保管理 |
| 外国為替およびPvP決済 |
| グループ内財務および流動性管理 |
| 第三者商業・機関決済 |
| 小売およびその他の決済 |
| 国内 |
| クロスボーダー |
| 銀行およびその他の預金取扱機関 | |
| 資本市場および投資会社 | |
| 決済、fintechおよびデジタルアセット企業 | |
| 非金融法人 | 大企業および多国籍企業 |
| 中小企業 | |
| 公共部門および政府機関 | |
| 個人 |
| トークンモデル別 | 口座ベースのトークン化預金 | |
| ネイティブ預金トークン | ||
| ネットワークモデル別 | 単一銀行(行内)ネットワーク | |
| インターバンク – 共有マルチバンクネットワーク | ||
| インターバンク – 二者間およびクロスネットワークリンク | ||
| 台帳タイプ別 | プライベート許可型台帳 | |
| 許可型トークンアクセスを持つパブリックブロックチェーン | ||
| ユースケース別 | 証券およびデジタルアセット決済と担保管理 | |
| 外国為替およびPvP決済 | ||
| グループ内財務および流動性管理 | ||
| 第三者商業・機関決済 | ||
| 小売およびその他の決済 | ||
| 取引範囲別 | 国内 | |
| クロスボーダー | ||
| エンドユーザー別 | 銀行およびその他の預金取扱機関 | |
| 資本市場および投資会社 | ||
| 決済、fintechおよびデジタルアセット企業 | ||
| 非金融法人 | 大企業および多国籍企業 | |
| 中小企業 | ||
| 公共部門および政府機関 | ||
| 個人 | ||
レポートで回答される主要な質問
英国トークン化預金市場の成長を推進しているものは何ですか?
プログラマブル決済、トークン化証券決済、法人財務利用、およびより明確な規制が成長を支援しています。市場は34.3%のCAGRで2032年までに1,045.8 ビリオン 米ドルに達すると予測されています。
英国でトークン化預金採用をリードするトークンモデルはどれですか?
口座ベース構造は、金融サービス補償制度の保護および健全性規制機構の運営要件と一致しているため、2026年に71.8%のシェアでリードしています。
英国で最も急速に成長しているトークン化預金のユースケースはどれですか?
証券およびデジタルアセット決済は、デジタル証券サンドボックスおよびデジタル・ギルト・インストゥルメントパイロットに支えられ、2032年までに38.6%のCAGRで成長すると予測されています。
トークン化預金は法人財務オペレーションをどのようにサポートしますか?
銀行預金の利息発生機能を維持しながら、ルールベースの残高スイープ、サプライヤー支払い、および流動性の再展開を可能にします。
英国でのトークン化預金のより広い採用を制限しているものは何ですか?
銀行台帳間の相互運用性、日中流動性リスク、統合コスト、およびライブRTGS同期サービスの遅延が主要な制約として残っています。
英国のトークン化預金で最も急速に成長している取引範囲はどれですか?
クロスボーダー取引は、Standard CharteredとHSBCの取引およびプロジェクト・アゴラに支えられ、2032年までに43.7%のCAGRで成長すると予測されています。