
Taille et part du marché des dépôts tokenisés au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
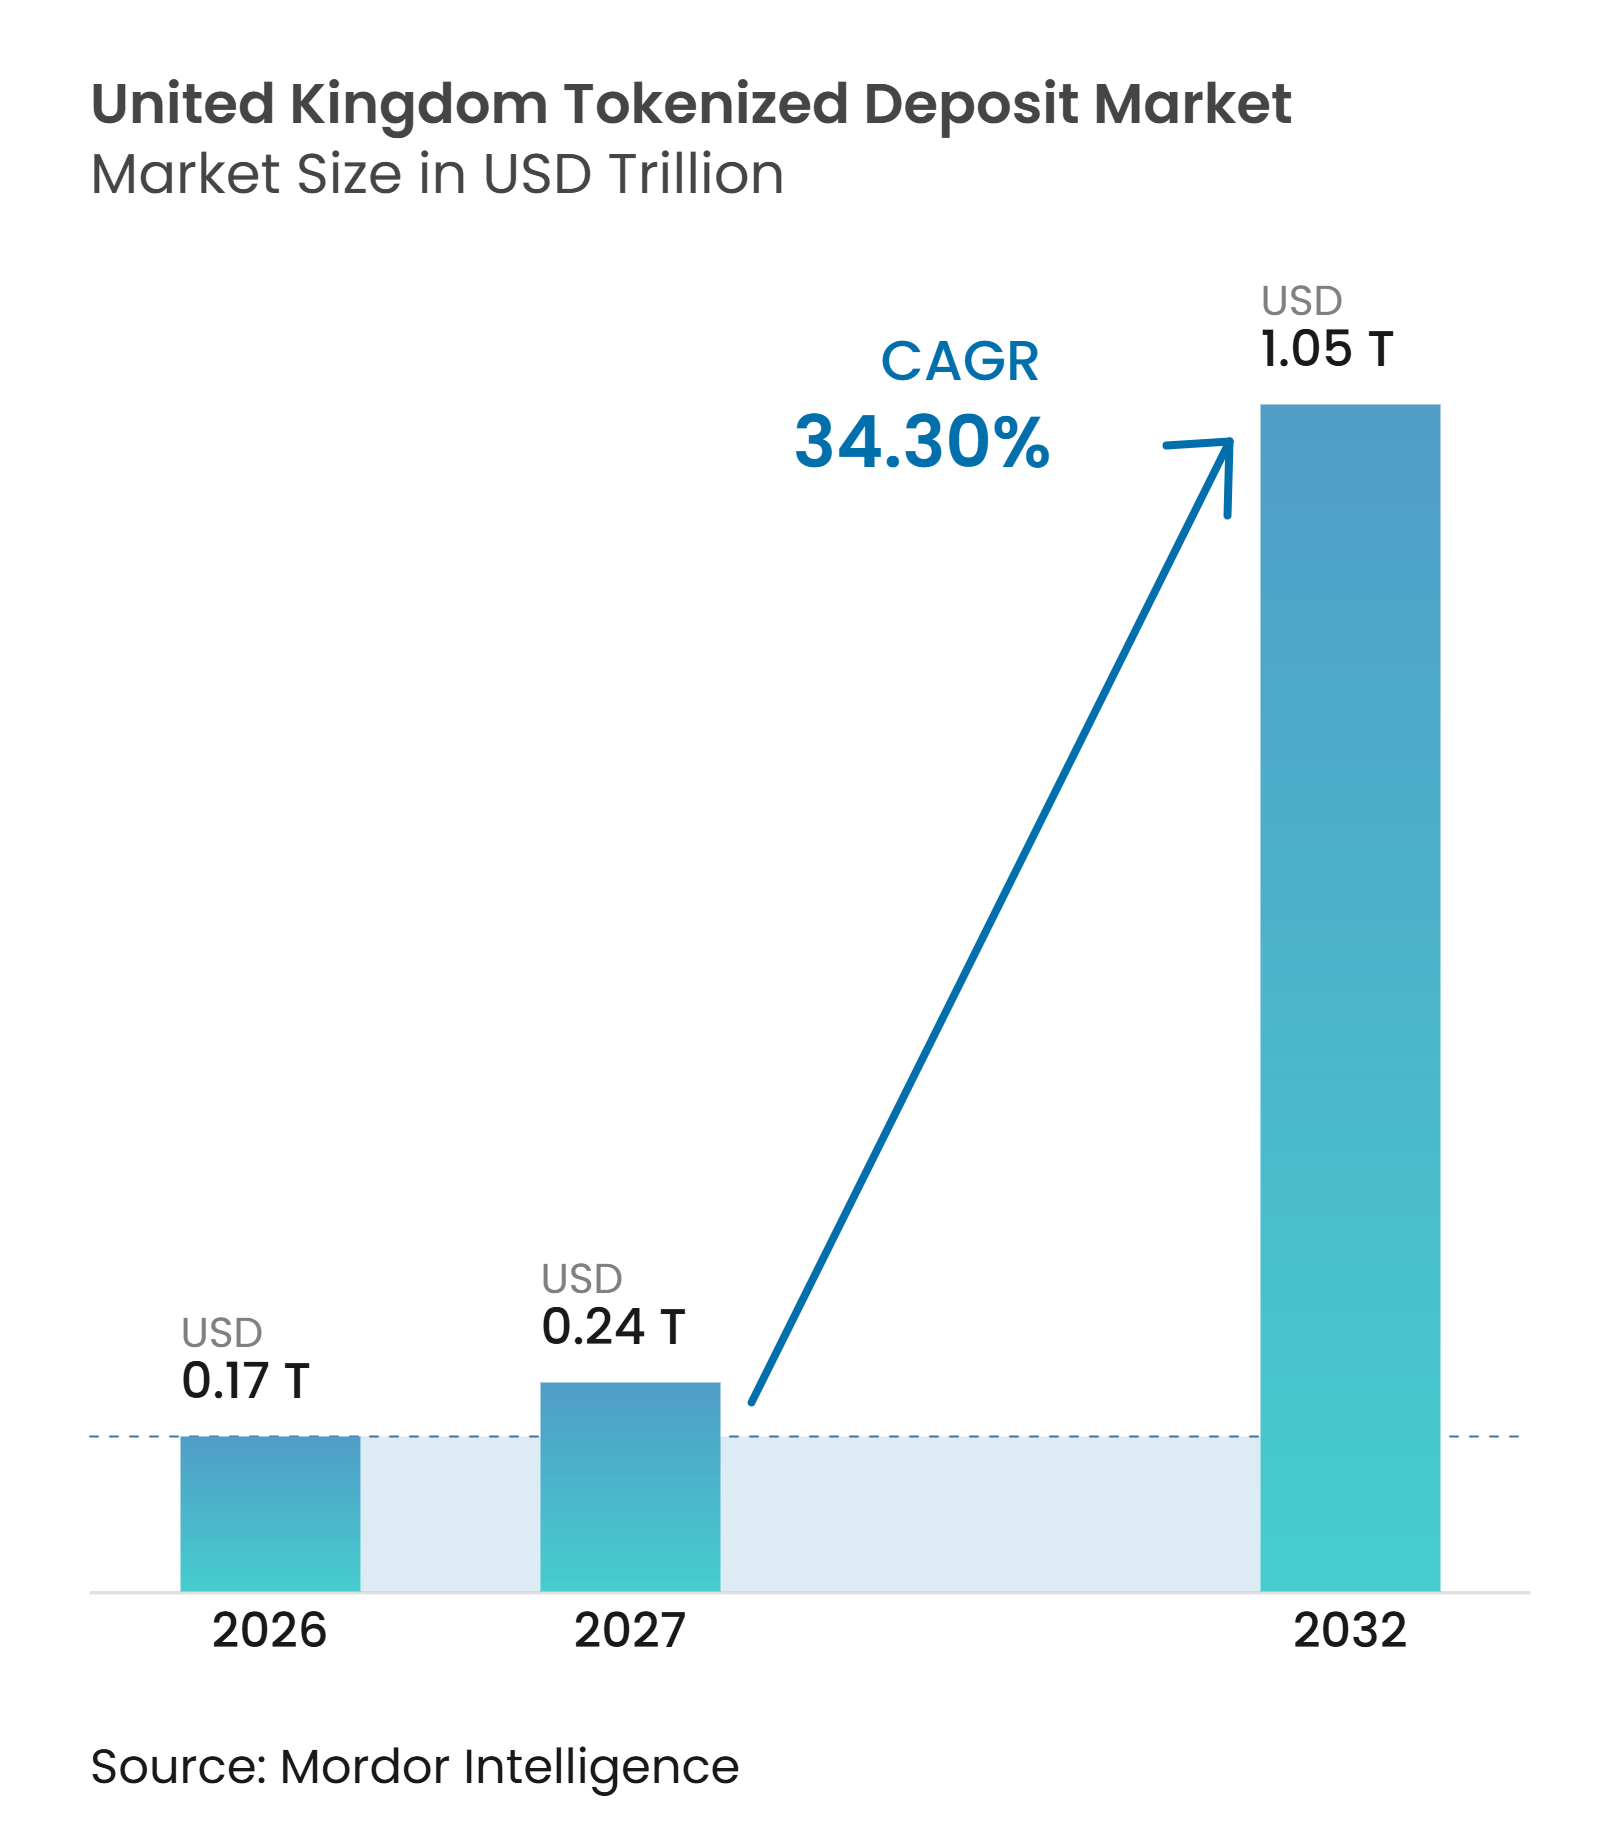
| Taille du marché de l'année de base (2026) | 0.17 Trillions de dollars américains |
| Taille du Marché (2027) | 0.24 Trillions de dollars américains |
| Taille du Marché (2032) | 1.05 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 34.30 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dépôts tokenisés au Royaume-Uni par Mordor Intelligence
La taille du marché des dépôts tokenisés au Royaume-Uni devrait passer de 0,17 trillion USD en 2026 à 0,24 trillion USD en 2027 et atteindre 1,05 trillion USD d'ici 2032, à un CAGR de 34,30 % sur la période 2027-2032.
Le déploiement commercial dépasse les essais interbancaires contrôlés pour s'orienter vers une infrastructure de marché financier partagée, après que l'initiative Great British Tokenised Deposit a réalisé des transactions clients en direct auprès de 7 banques du Royaume-Uni en septembre 2026. Les banques commerciales financent 85 % des prêts aux ménages au Royaume-Uni, ce qui rend la monnaie programmable basée sur les dépôts importante car elle préserve le modèle établi de création de crédit. La Banque d'Angleterre et la Financial Conduct Authority soutiennent une feuille de route partagée pour la tokenisation en gros, tandis que le Bac à sable des titres numériques offre une voie réglementée pour de nouveaux dispositifs de règlement. Le marché des dépôts tokenisés au Royaume-Uni est également lié à la demande transfrontalière grâce à la participation de la Banque d'Angleterre au Projet Agorá, qui réunit 7 banques centrales et plus de 40 institutions réglementées. Sa contrainte immédiate est l'absence de synchronisation en direct de la monnaie de banque centrale, car la Banque d'Angleterre ne cible pas le service de synchronisation RTGS pour un déploiement en direct avant 2028.
Points clés du rapport
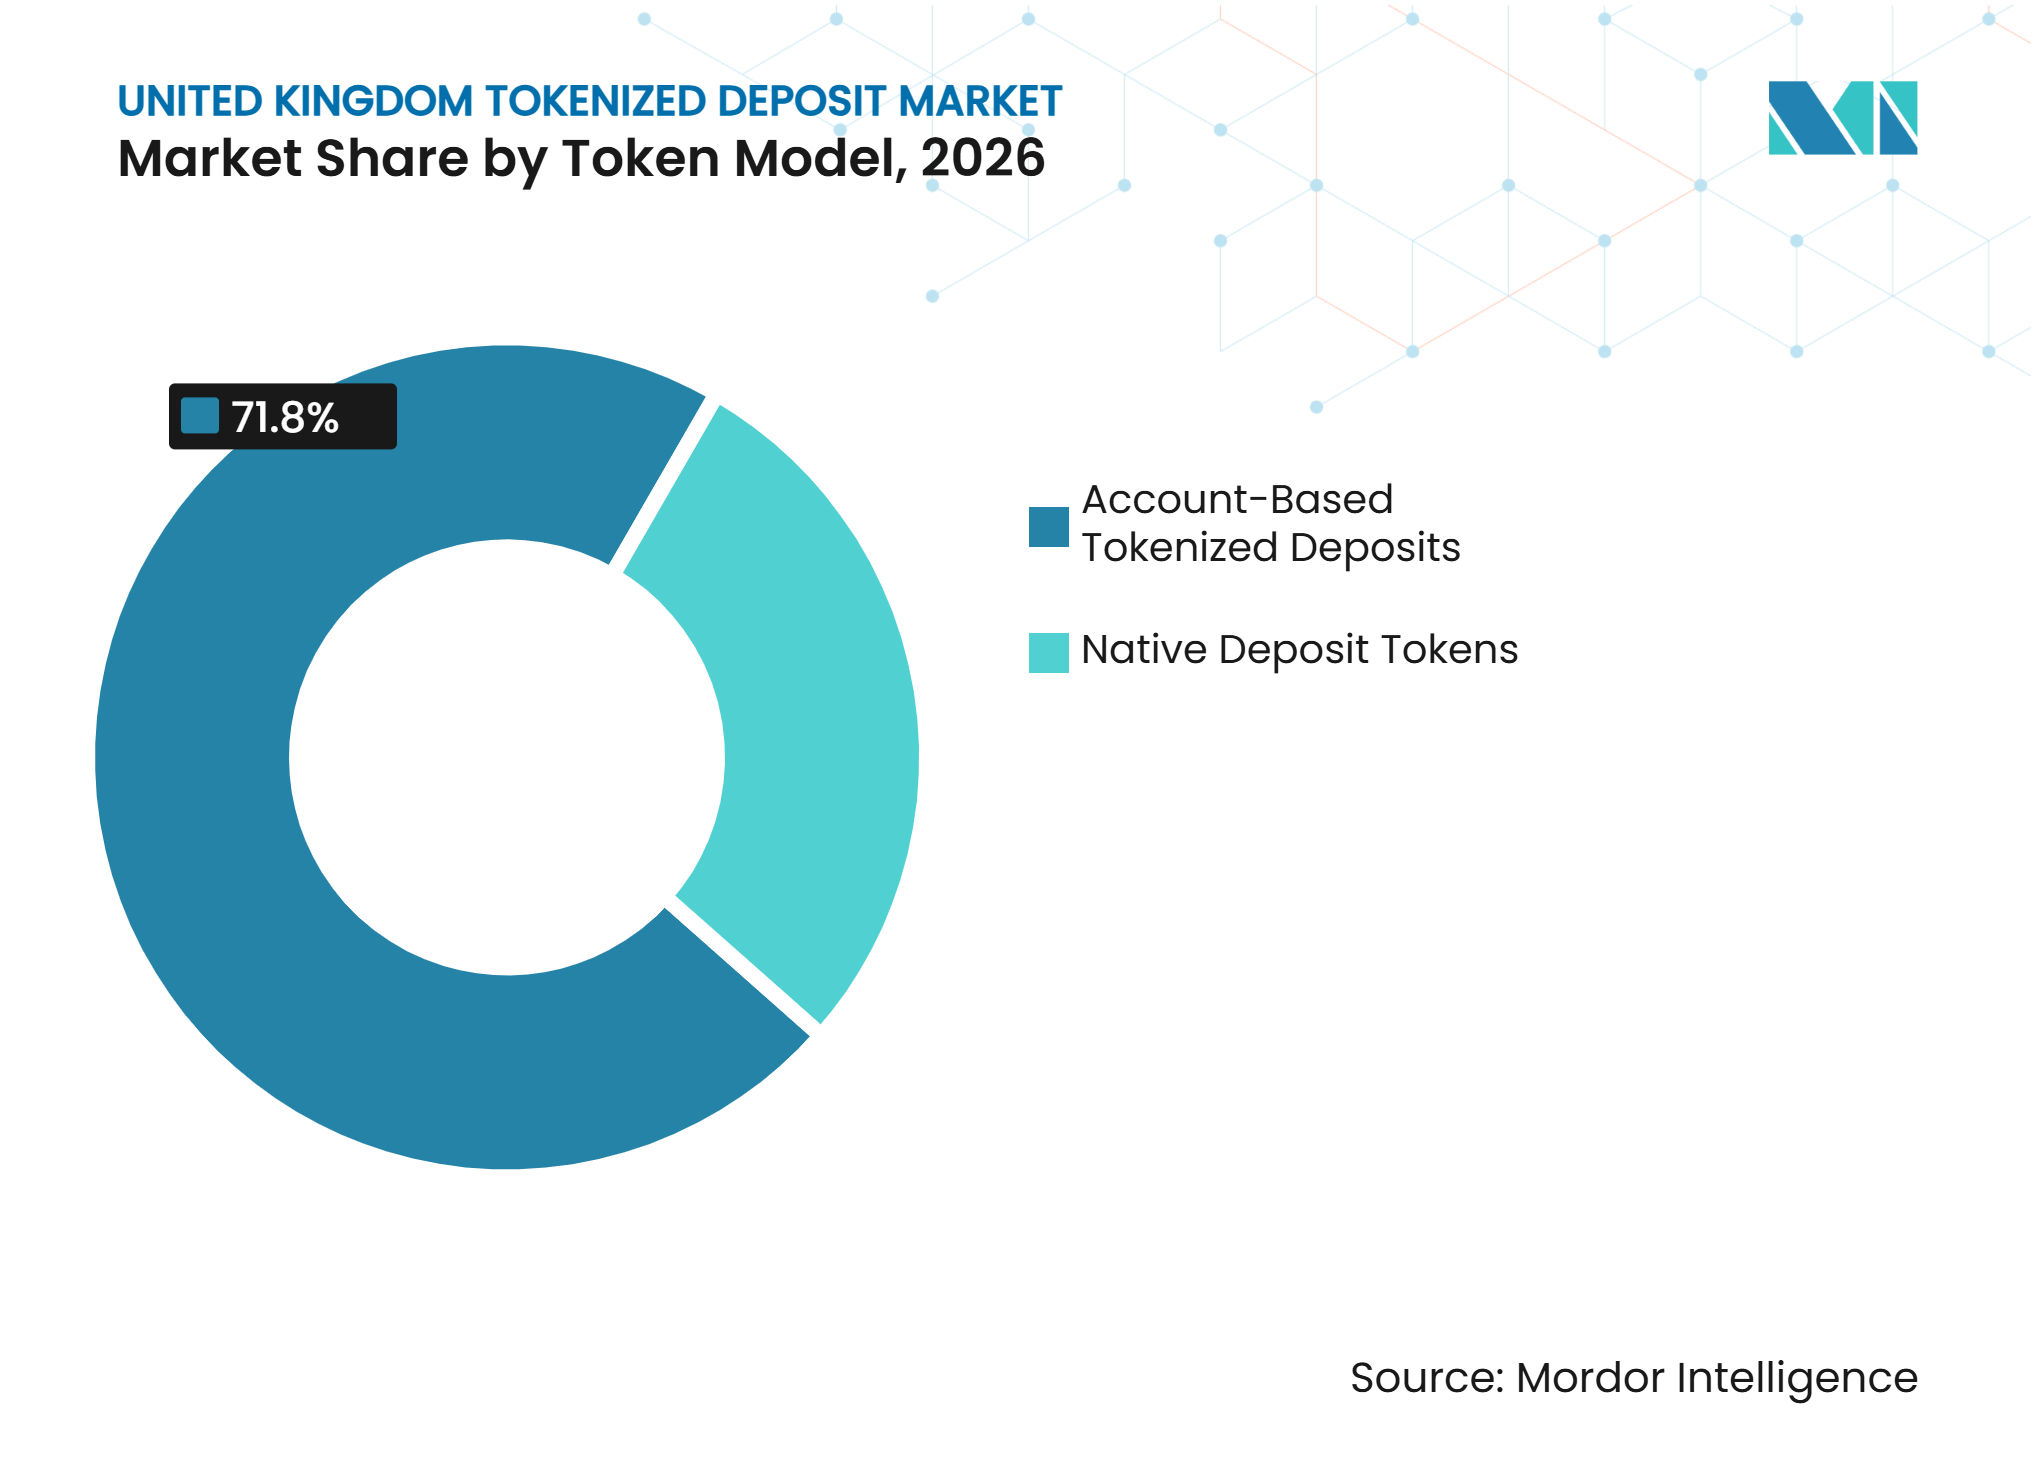
- Par modèle de jeton, les structures basées sur des comptes ont capturé 71,8 % de la part du marché des dépôts tokenisés au Royaume-Uni en 2026, tandis que les jetons de dépôt natifs devraient croître à un CAGR de 39,8 % jusqu'en 2032.
- Par modèle de réseau, les réseaux à banque unique détenaient une part de 45,4 % de la taille du marché des dépôts tokenisés au Royaume-Uni en 2026, tandis que les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 38,6 % jusqu'en 2032.
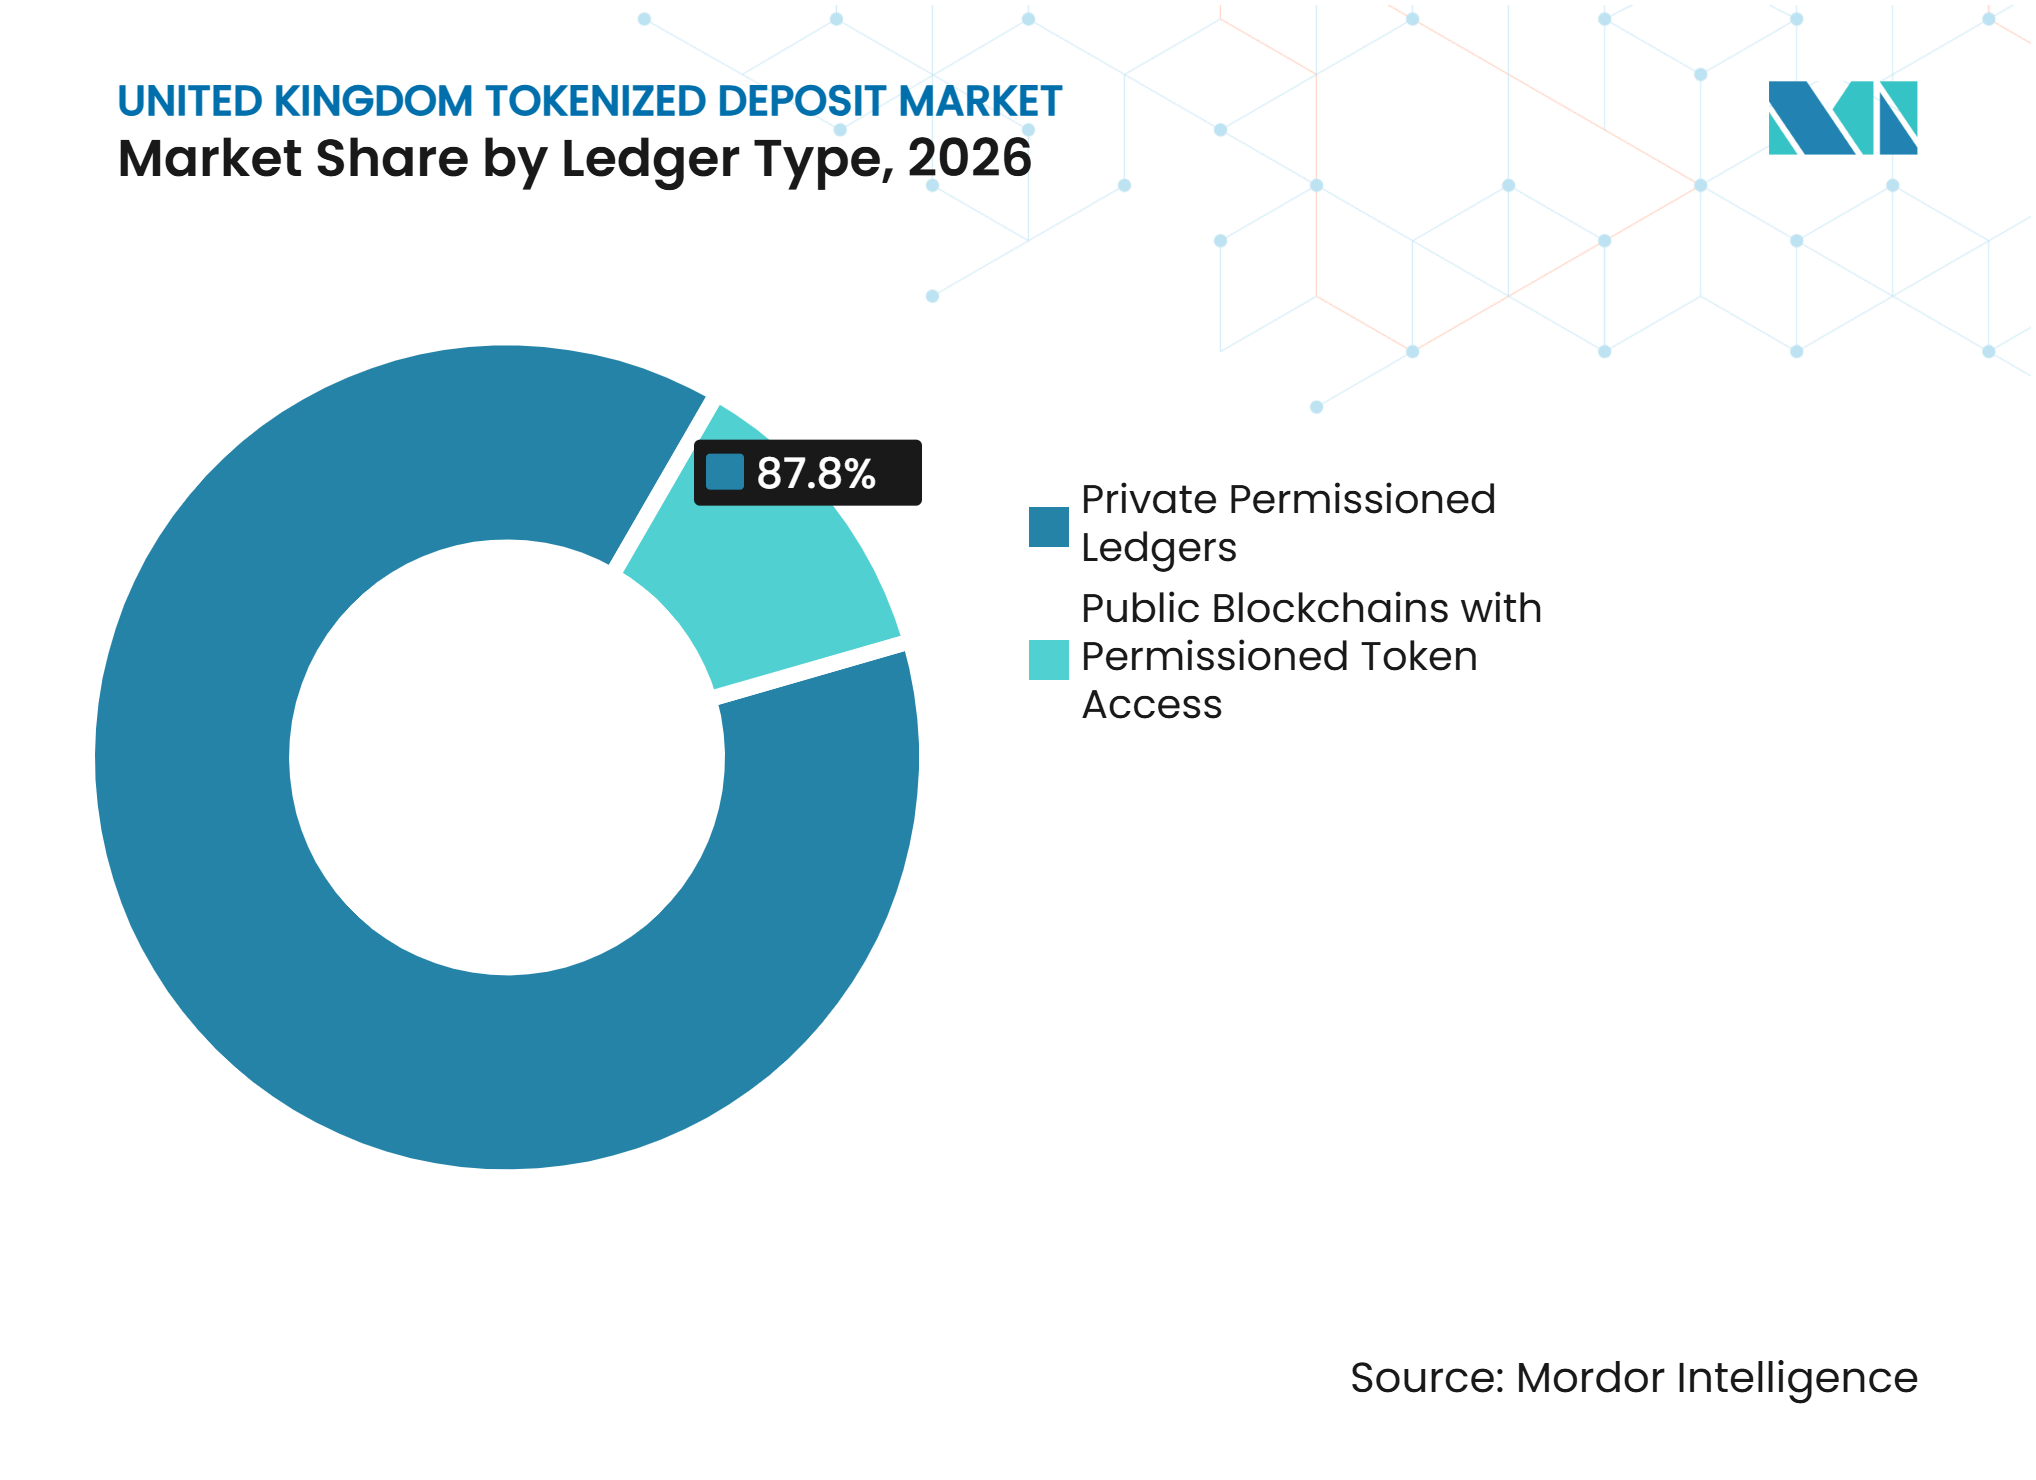
- Par type de registre, les registres privés à autorisation ont capturé 87,8 % de la part du marché des dépôts tokenisés au Royaume-Uni en 2026, tandis que les chaînes de blocs publiques avec accès aux jetons à autorisation devraient croître à un CAGR de 42,4 % jusqu'en 2032.
- Par cas d'utilisation, les paiements commerciaux et institutionnels tiers représentaient 27,8 % de la part du marché des dépôts tokenisés au Royaume-Uni en 2026, tandis que le règlement de titres et d'actifs numériques devrait croître à un CAGR de 38,6 % jusqu'en 2032.
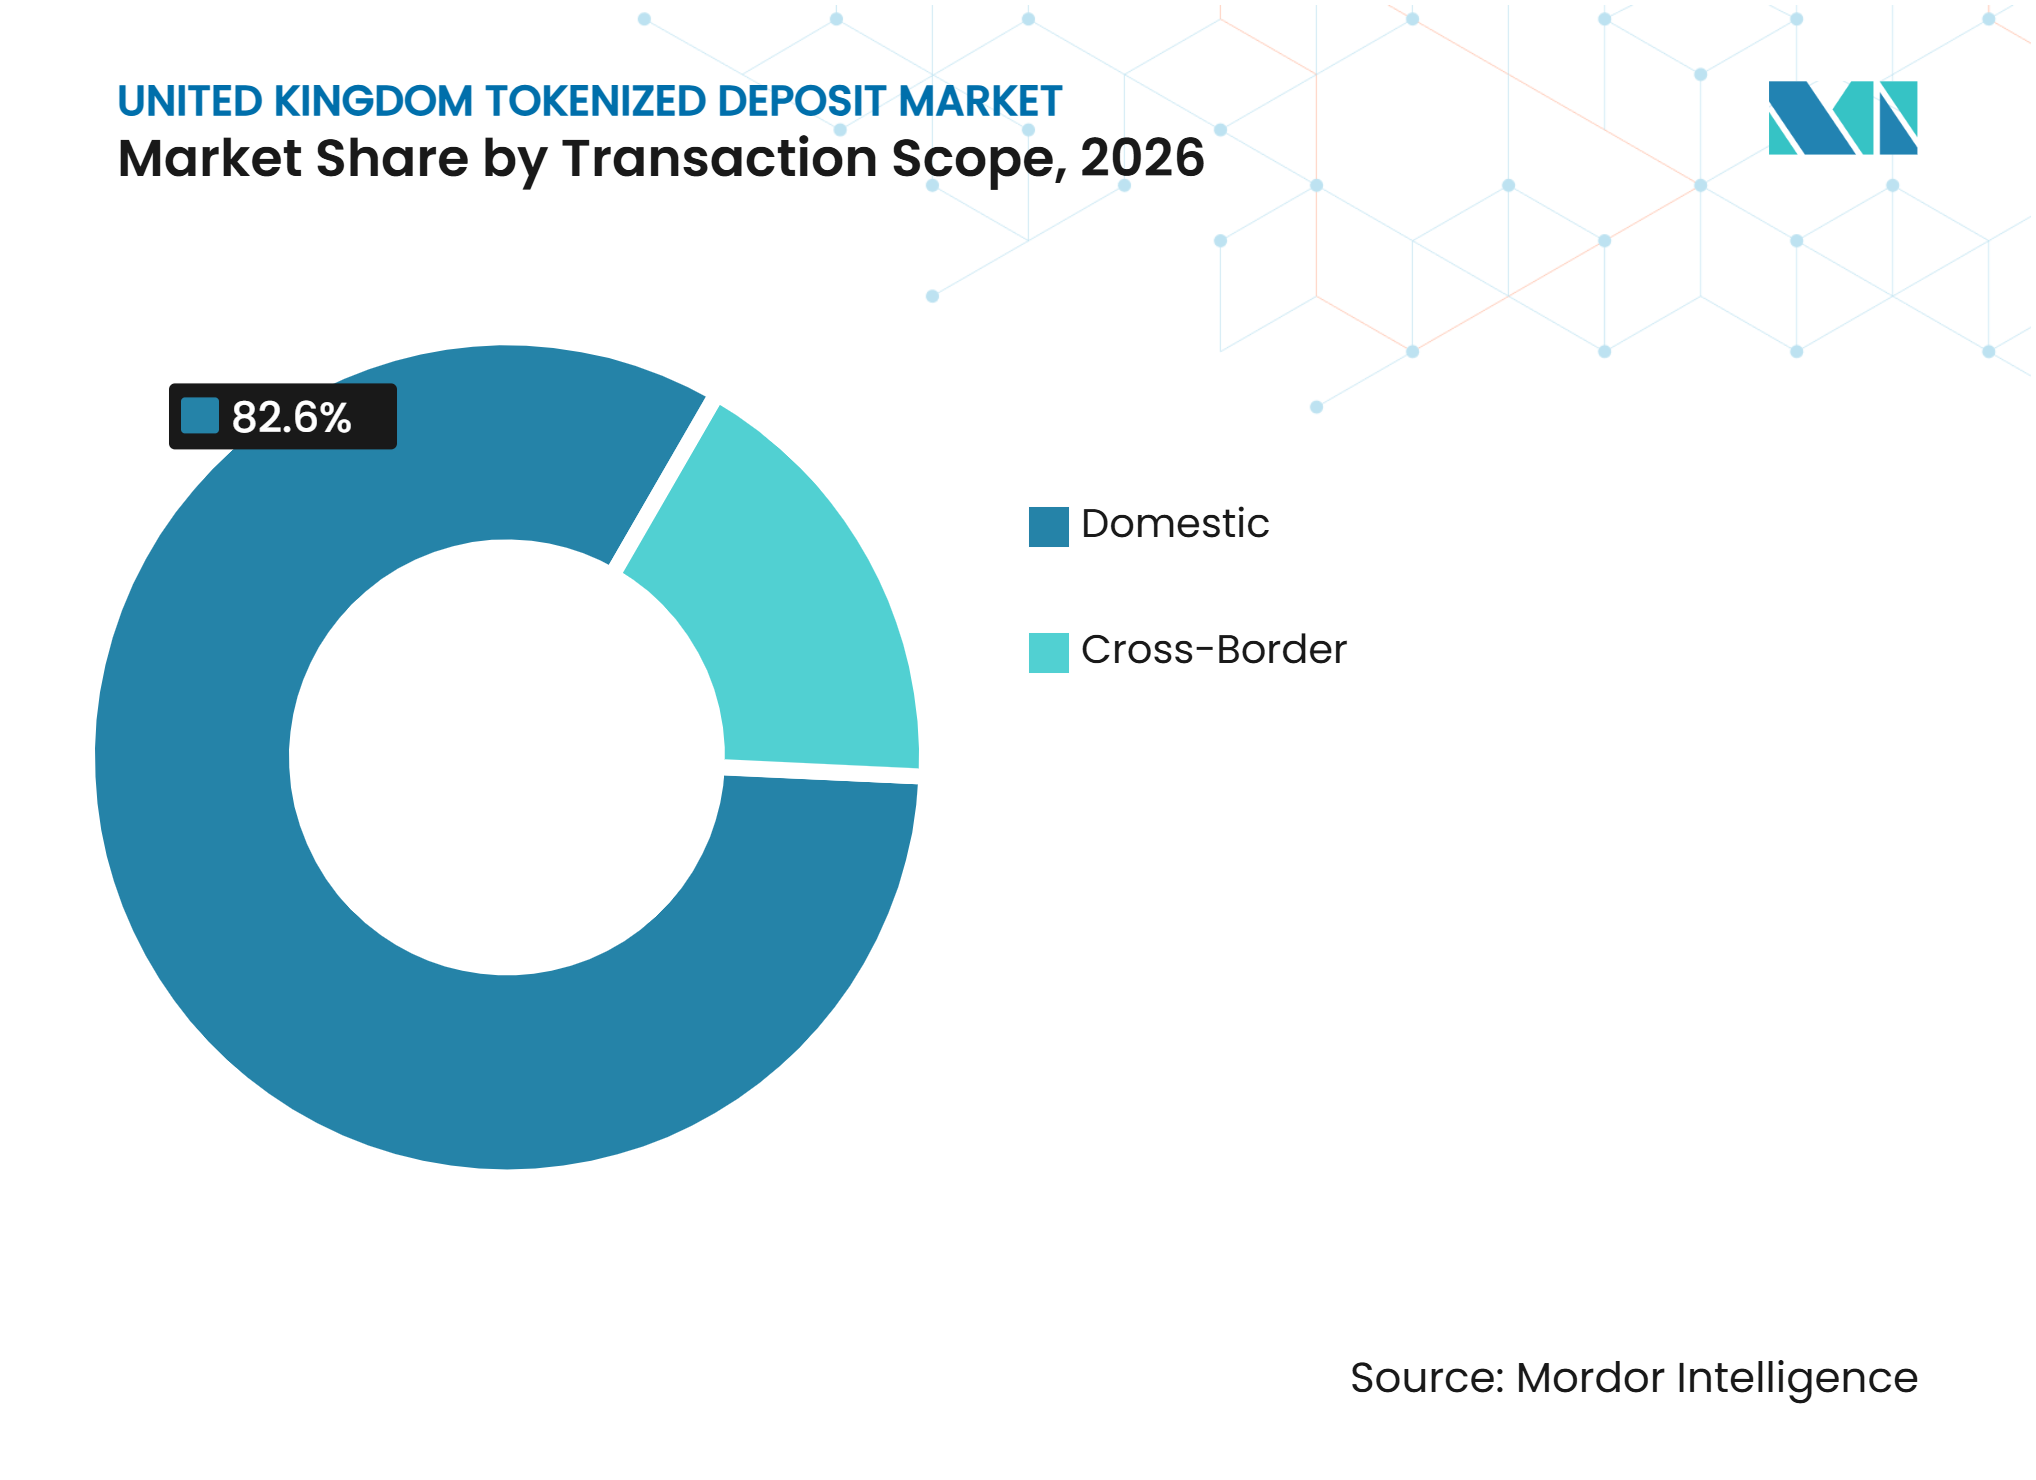
- Par portée des transactions, les transactions nationales ont capturé 82,6 % de la part du marché des dépôts tokenisés au Royaume-Uni en 2026, tandis que les transactions transfrontalières devraient croître à un CAGR de 43,7 % jusqu'en 2032.
- Par utilisateur final, les banques et autres établissements collecteurs de dépôts détenaient 39,6 % de la part du marché des dépôts tokenisés au Royaume-Uni en 2026, tandis que les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 41,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Paiements programmables et conditionnels utilisant des dépôts bancaires tokenisés | +8.2% | National, avec des gains précoces à Greater London et dans le Sud-Est | Court terme (≤ 2 ans) |
| Règlement atomique de titres tokenisés utilisant la monnaie de banque commerciale | +7.0% | Participants au DSS de la City of London, avec des retombées sur les marchés internationaux de titres numériques | Court terme (≤ 2 ans) |
| Dépôts tokenisés pour la trésorerie d'entreprise et la gestion de la liquidité | +5.8% | National, avec des retombées transfrontalières sur les marchés TDS de HSBC au Luxembourg, à Singapour et à Hong Kong | Moyen terme (2-4 ans) |
| Reconnaissance réglementaire dans le cadre du dispositif de dépôts du Royaume-Uni | +5.0% | National, dans le périmètre réglementaire de la PRA et de la FCA | Court terme (≤ 2 ans) |
| Développement d'une infrastructure de marché financier en gros tokenisée | +4.5% | National, s'étendant aux marchés du Groupe des Sept via le Projet Agorá | Moyen terme (2-4 ans) |
| Utilisation des paiements en gros transfrontaliers | +3.5% | Mondial, ancré par la Banque d'Angleterre et 6 autres banques centrales participantes au Projet Agorá | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des paiements programmables et conditionnels utilisant des dépôts bancaires tokenisés
Les paiements conditionnels programmables sont devenus des applications grand public en direct lorsque l'initiative Great British Tokenised Deposit a réalisé des transactions de remortgage avec déblocage automatique de fonds et un paiement sur une place de marché entre particuliers en septembre 2026. Ces dispositifs bloquent et libèrent des fonds uniquement lorsque des conditions prédéfinies sont remplies, ce qui peut réduire l'exposition à la fraude dans les transactions en ligne. La soumission parlementaire de l'initiative Great British Tokenised Deposit a indiqué que 70 % de la fraude au Royaume-Uni provient de plateformes en ligne[1]. La logique conditionnelle opère au-dessus de l'infrastructure de dépôt existante, permettant à la protection du Fonds de compensation des services financiers de se poursuivre sans modification structurelle du dépôt sous-jacent. Quant Network fournit la plateforme partagée avec une messagerie compatible ISO 20022 et son moteur PayScript, permettant aux institutions ne disposant pas de leur propre capacité de dépôt tokenisé de participer. La Vision nationale des paiements soutient le programme de modernisation des paiements de détail du Royaume-Uni, offrant au marché des dépôts tokenisés au Royaume-Uni une base politique pour un déploiement commercial plus large à partir de 2027.
Demande de règlement atomique de titres tokenisés utilisant la monnaie de banque commerciale
Le règlement atomique de livraison contre paiement (DvP) lie le transfert de titres au paiement en espèces correspondant, réduisant le risque de règlement en garantissant que les deux jambes se complètent ensemble ou pas du tout. En juillet 2026, HSBC a reçu l'approbation de la Porte 2 dans le cadre du Bac à sable des titres numériques du Royaume-Uni, permettant à HSBC Orion de fournir des services de dépositaire de titres numériques en direct pour l'émission, la gestion et le règlement d'obligations nativement numériques[2]. HM Treasury a désigné HSBC comme fournisseur de plateforme pour le projet pilote de l'Instrument de gilt numérique (DIGIT), avec une première émission prévue au premier trimestre 2027. Les orientations du Bac à sable des titres numériques de la Banque d'Angleterre autorisent la monnaie de banque commerciale présentant peu ou pas de risque de crédit ou de liquidité, ou des formes privées réglementées équivalentes de monnaie, comme actifs de règlement dans le Bac à sable. Par ailleurs, le Projet Meridian Securities a démontré le règlement atomique de titres tokenisés en monnaie de banque centrale grâce à la synchronisation entre les plateformes RTGS et à registre distribué.
Adoption des dépôts tokenisés pour la trésorerie d'entreprise et la gestion de la liquidité
Les trésoriers d'entreprise peuvent utiliser des dépôts tokenisés programmables pour établir des règles de balayage de solde, de paiements aux fournisseurs liés à des jalons et de redéploiement de liquidités entre juridictions. Le Cambridge Centre for Alternative Finance a constaté que les utilisateurs institutionnels ont une exigence de rendement claire, ce qui favorise les dépôts qui conservent l'accumulation d'intérêts par rapport aux stablecoins non rémunérés dans les cas d'utilisation de trésorerie réglementée. Le service de dépôts tokenisés de HSBC opère au Royaume-Uni, à Hong Kong, à Singapour, au Luxembourg, aux États-Unis et aux Émirats arabes unis, prenant en charge 7 devises[3]. Ce modèle opérationnel montre comment les réseaux à banque unique peuvent générer une activité commerciale avant de se connecter à une infrastructure interbancaire partagée. Fnality a introduit le marquage programmable en avril 2025 avec Banco Santander, Lloyds Banking Group et UBS, prenant en charge les appels de marge, les mouvements de garanties et la libération garantie des paiements aux fournisseurs. Cette capacité peut améliorer la gestion du fonds de roulement pour les groupes multinationaux qui gèrent la liquidité entre filiales et cycles de paiement.
Reconnaissance réglementaire des dépôts tokenisés dans le cadre du dispositif de dépôts du Royaume-Uni
Le Royaume-Uni applique un principe de mêmes risques, mêmes règles, permettant aux établissements collecteurs de dépôts agréés d'émettre des dépôts tokenisés sans catégorie bancaire distincte. Cette approche offre au marché des dépôts tokenisés au Royaume-Uni une voie de conformité définie dans le cadre de l'autorisation bancaire existante. La lettre de mai 2026 de l'Autorité de réglementation prudentielle adressée aux directeurs généraux a confirmé que les dépôts tokenisés restent couverts par la protection existante du Fonds de compensation des services financiers et les exigences de vue client unique[4]. La lettre a également fixé des attentes concernant le traitement prudentiel des garanties tokenisées et des expositions aux stablecoins. La feuille de route de la Financial Conduct Authority et de la Banque d'Angleterre aborde les règles relatives aux actifs des clients, les garanties tokenisées auprès des contreparties centrales et les normes des opérateurs de synchronisation RTGS. Les exigences en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme s'appliquent uniformément aux participants enregistrés au Royaume-Uni en vertu des Règlements sur le blanchiment de capitaux, créant un cadre de conformité unique pour les participants nationaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes d'interopérabilité entre les registres de dépôts bancaires et l'infrastructure de paiement | -3.5% | National, avec des retombées sur les flux de travail transfrontaliers | Court terme (≤ 2 ans) |
| Gestion de la liquidité et risques de sortie de dépôts liés aux transferts tokenisés plus rapides | -3.0% | National, concentré dans les banques systémiques du Royaume-Uni réglementées par la PRA | Moyen terme (2-4 ans) |
| Coûts d'intégration et incitations commerciales limitées pour l'adoption des dépôts tokenisés | -2.5% | National, en particulier pour les banques de taille intermédiaire et les sociétés de construction en dehors du GBTD | Moyen terme (2-4 ans) |
| Éligibilité des actifs de règlement et incertitude sur l'interopérabilité avec la monnaie de banque centrale | -2.0% | National, dépendant du renouvellement du RTGS du Royaume-Uni et s'étendant au règlement transfrontalier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'interopérabilité entre les registres de dépôts bancaires et l'infrastructure de paiement
Chaque banque participante conserve une intégration bancaire centrale différente, même si l'initiative Great British Tokenised Deposit a établi une infrastructure de paiement partagée. Quant Network décrit des modèles miroir et omnibus, dans lesquels soit la banque centrale reste la source faisant autorité, soit des réserves mutualisées soutiennent les jetons. Ces modèles nécessitent des processus de réconciliation, d'audit et de risque de crédit différents, ce qui réduit la facilité de règlement entre institutions. Un dépôt émis par une banque ne peut pas être transféré directement à une autre sans une couche d'orchestration, préservant une certaine latence et une exposition aux contreparties. Le Laboratoire de synchronisation de la Banque d'Angleterre a fonctionné comme un environnement non en direct jusqu'en 2026, mais le service en direct n'est pas prévu avant 2028. Le registre basé sur la chaîne de blocs de Swift offre une option intermédiaire, comme le montre la transaction entre Standard Chartered et HSBC en août 2026, mais elle nécessite toujours une messagerie séquentielle et une configuration bilatérale.
Gestion de la liquidité et risques de sortie de dépôts liés aux transferts tokenisés plus rapides
Les transferts tokenisés en temps réel peuvent modifier les besoins de liquidité intrajournalière lorsque les dépôts se déplacent en continu plutôt que par les cycles nocturnes traditionnels. Les banques peuvent avoir besoin de tampons de réserves plus importants ou d'un accès élargi au crédit intrajournalier si les soldes de dépôts migrent plus rapidement entre les institutions. La Banque d'Angleterre a reconnu qu'un mouvement important des dépôts bancaires commerciaux vers de nouvelles formes de monnaie pourrait réduire la disponibilité du crédit. Cette préoccupation est particulièrement pertinente au Royaume-Uni, où les banques commerciales financent 85 % des prêts aux ménages, contre 30 % aux États-Unis. Les cadres actuels de couverture de liquidité ont été développés autour des délais de règlement traditionnels plutôt que des flux programmables continus. L'Autorité de réglementation prudentielle exige que les institutions notifient les superviseurs avant tout déploiement important de dépôts tokenisés, ce qui ajoute une étape procédurale à la mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de jeton :
les structures basées sur des comptes ancrent l'adoption réglementaireLes structures basées sur des comptes ont capturé 71,8 % de la part du marché des dépôts tokenisés au Royaume-Uni en 2026, reflétant une préférence pour les conceptions qui conservent les enregistrements bancaires centraux comme source faisant autorité. Cette structure maintient l'éligibilité au Fonds de compensation des services financiers, les normes de vue client unique de l'Autorité de réglementation prudentielle et les contrôles de lutte contre le blanchiment de capitaux sans modification majeure des processus de compte établis. Le service de dépôts tokenisés de HSBC et les modèles miroir et omnibus testés dans le cadre de l'initiative Great British Tokenised Deposit montrent comment les dispositifs basés sur des comptes peuvent servir à la fois la trésorerie intrajournalière et les paiements de détail. La conception offre aux banques un moyen d'ajouter de la programmabilité tout en maintenant en place leur administration des dépôts existante et leurs responsabilités de protection des clients. Elle soutient également l'adoption par les institutions qui ont besoin d'un contrôle clair sur les enregistrements des clients et les rapports réglementaires.
Les jetons de dépôt natifs devraient croître à un CAGR de 39,8 % jusqu'en 2032, soutenus par la demande en gros d'instruments en chaîne transférables et composables. Monument Bank et la Midnight Foundation ont annoncé un plan de tokenisation de 250 millions GBP (318 millions USD) de dépôts de détail sur une chaîne de blocs publique améliorant la confidentialité. Lloyds Banking Group a utilisé des dépôts GBP tokenisés natifs sur le Canton Network en janvier 2026 pour acheter un gilt tokenisé auprès d'Archax. Cette transaction a montré que les dépôts natifs peuvent prendre en charge le règlement atomique sans étape de réconciliation intermédiaire. La compatibilité avec le Fonds de compensation des services financiers reste une limite pour l'utilisation au détail, tandis que les contextes institutionnels sont soumis à des exigences de protection des déposants moins prescriptives.


Par modèle de réseau :
l'infrastructure partagée définit la prochaine vague concurrentielleLes réseaux à banque unique détenaient 45,4 % de la taille du marché des dépôts tokenisés au Royaume-Uni en 2026, portés par des déploiements propriétaires qui contrôlent l'émission, les transferts et l'accès des clients au sein d'une seule institution. Le service de dépôts tokenisés de HSBC convertit les dépôts des clients en jetons numériques sur une base 1:1 pour des transferts immédiats, 24 heures sur 24, dans 7 devises sur 6 marchés. Ces réseaux peuvent améliorer le positionnement de trésorerie interne sans créer d'exposition directe au risque de crédit interbancaire. Ils sont donc utiles pour un déploiement commercial précoce, en particulier lorsqu'une banque sert des clients sur plusieurs marchés opérationnels. Leur limitation est que la liquidité reste dans des pools spécifiques à l'institution, sauf si une connectivité avec d'autres réseaux est créée.
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 38,6 % jusqu'en 2032, l'initiative Great British Tokenised Deposit formant la principale infrastructure partagée nationale. L'initiative a réuni 7 grandes banques du Royaume-Uni dans des transactions clients en direct en septembre 2026 et vise une transition vers une plateforme d'infrastructure de marché financier en 2027. Les liens bilatéraux et inter-réseaux comprennent le registre de chaîne de blocs de SWIFT et la collaboration OSTTRA, Baton Systems et Fnality pour le paiement contre paiement en devises. Le service de marquage de Fnality comprend Banco Santander, Lloyds et UBS, montrant comment l'infrastructure partagée peut prendre en charge les conditions de garantie et de paiement. BNP Paribas a rejoint le système de paiement Sterling Fnality en juillet 2025 et a réalisé un paiement de swap de taux d'intérêt en chaîne avec Lloyds, démontrant le soutien au règlement lié aux dérivés.
Par type de registre :
les registres privés dominent, les chaînes de blocs publiques à autorisation s'accélèrentLes registres privés à autorisation représentaient une part de 87,8 % du marché des dépôts tokenisés au Royaume-Uni en 2026, car les institutions peuvent contrôler la gouvernance, la visibilité des données et l'accès des participants. Cette approche s'aligne étroitement sur les attentes de l'Autorité de réglementation prudentielle et de la Financial Conduct Authority en matière de confidentialité, de ségrégation et de contrôles de lutte contre le blanchiment de capitaux. Les environnements privés offrent aux banques une structure familière pour l'intégration des participants approuvs et la gestion de la responsabilité opérationnelle. Ils soutiennent également le déploiement précoce lorsque les institutions privilégient une gouvernance prévisible à une ouverture technique plus large. La position actuelle reflète la préférence du secteur bancaire réglementé pour des systèmes qui reflètent les normes de contrôle établies.
Les chaînes de blocs publiques avec accès aux jetons à autorisation devraient croître à un CAGR de 42,4 % jusqu'en 2032. La transaction Canton Network de Lloyds Banking Group en janvier 2026 a montré comment la confidentialité au niveau des transactions peut préserver la confidentialité des contreparties sur une chaîne de blocs publique. HSBC a également simulé le règlement du service de dépôts tokenisés contre des actifs numériques sur Canton en avril 2026, avec la possibilité de se connecter à des rails de règlement supplémentaires. Le partenariat de Monument Bank avec la Midnight Foundation applique la cryptographie à connaissance nulle pour protéger les soldes de détail tout en permettant l'accès réglementaire aux auditeurs. Le traitement du Comité de Bâle des expositions sur les chaînes sans autorisation reste une contrainte, de sorte que les institutions actives au Royaume-Uni utilisent le modèle de validateur sélectionné de Canton pour combiner un accès plus large avec la confidentialité institutionnelle.

Par cas d'utilisation :
les paiements commerciaux en tête tandis que le règlement de titres monte en puissanceLes paiements commerciaux et institutionnels tiers ont capturé une part de 27,8 % en 2026, en faisant le principal cas d'utilisation sur le marché des dépôts tokenisés au Royaume-Uni. Leur position reflète la valeur pratique de la logique de paiement conditionnel dans les flux de travail de financement du commerce et de paiement aux fournisseurs. Les paiements programmables peuvent lier la libération de fonds à la livraison, à la documentation ou à d'autres événements commerciaux définis. Les transactions en direct de l'initiative Great British Tokenised Deposit ont montré qu'une logique similaire peut également être appliquée au remortgage et aux paiements entre particuliers. Ce cas d'utilisation constitue un point de départ accessible car il améliore le contrôle des paiements sans nécessiter une transaction de titres en gros.
Le règlement de titres et d'actifs numériques devrait croître à un CAGR de 38,6 % jusqu'en 2032, soutenu par le Bac à sable des titres numériques et le projet pilote de l'Instrument de gilt numérique. L'approbation de la Porte 2 d'HSBC Orion permet l'émission et le règlement d'obligations numériques en direct dans le bac à sable. L'Instrument de gilt numérique utilisera un instrument nativement numérique à court terme émis via le bac à sable sur HSBC Orion. Fnality, OSTTRA et Baton Systems ont démontré une jambe du système de paiement Sterling Fnality pour le règlement de paiement contre paiement en devises en mai 2025. Le service de HSBC prend également en charge le redéploiement continu de trésorerie intrajournalière, faisant passer les opérations de trésorerie des cycles par lots à une gestion de liquidité plus continue.
Par portée des transactions :
l'activité nationale en tête tandis que les corridors transfrontaliers se développentLes transactions nationales détenaient une part de 82,6 % du marché des dépôts tokenisés au Royaume-Uni en 2026, soutenues par le déploiement concentré de l'initiative Great British Tokenised Deposit. Le système de paiement Sterling Fnality fournit également une infrastructure de règlement en gros nationale. La participation du Royaume-Uni est centrée sur les dépôts sterling tokenisés, les relations bancaires locales et les cas d'utilisation de paiement nationaux. La position nationale actuelle reflète la maturité relative de l'infrastructure partagée au sein du système bancaire national. Elle offre également aux participants une base opérationnelle avant de se connecter aux corridors étrangers.
Les transactions transfrontalières devraient croître à un CAGR de 43,7 % jusqu'en 2032, le taux le plus élevé parmi les segments de portée des transactions. Standard Chartered et HSBC ont réalisé la première transaction de dépôt tokenisé transfrontalier interbancaire en direct sur le registre basé sur la chaîne de blocs de SWIFT en août 2026. Le Projet Agorá a confirmé que la finalité du règlement peut être atteinte dans 7 juridictions de banques centrales grâce à un registre distribué à deux couches avec des contrôles de confidentialité juridictionnels. HSBC a identifié les paiements transfrontaliers comme le domaine de la demande client la plus forte en septembre 2025. Le marché des dépôts tokenisés au Royaume-Uni peut donc s'appuyer sur l'activité nationale tout en développant des liens avec Hong Kong, Singapour, le Luxembourg, les États-Unis et la région Asie-Pacifique au sens large.
Par utilisateur final :
les banques établies en tête tandis que les plateformes fintech progressent le plus rapidementLes banques et autres établissements collecteurs de dépôts représentaient une part de 39,6 % en 2026, car ils émettent des dépôts et les utilisent pour la liquidité intrajournalière, le règlement interbancaire et la compensation de titres. Leur rôle les place au centre du modèle opérationnel du marché des dépôts tokenisés au Royaume-Uni. Ils assument également les principales responsabilités prudentielles, de protection des clients et de lutte contre le blanchiment de capitaux liées à l'émission de dépôts. Archax illustre le rôle des entreprises de marchés de capitaux et d'investissement car elle a agi en tant que contrepartie dans la transaction de dépôt tokenisé sur le Canton Network de Lloyds Banking Group. Ces entreprises fournissent une infrastructure de marché et des connexions de négociation qui relient les dépôts émis par les banques aux titres tokenisés.
Les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 41,3 % jusqu'en 2032. Le cadre QuantNet de Quant Network réunit la monnaie de banque commerciale, les dépôts tokenisés et les stablecoins bancaires via un environnement d'orchestration unique. Ce modèle donne aux entreprises fintech accès à des services de monnaie programmable sans leur demander de construire des systèmes de dépôt propriétaires. Les grandes entreprises, les multinationales et les petites et moyennes entreprises forment la couche de demande finale via les paiements aux fournisseurs et la gestion de la liquidité. La participation du secteur public est liée au programme de l'Instrument de gilt numérique, où de nouvelles émissions dépendent de la première transaction prévue au premier trimestre 2027.
Analyse géographique
Londres et le Sud-Est : centre commercial et réglementaire
Londres et le Sud-Est accueillent le siège social des 7 banques membres de l'initiative Great British Tokenised Deposit, ainsi que la Banque d'Angleterre, la Financial Conduct Authority et l'Autorité de réglementation prudentielle. Cette concentration fait de la région le principal centre commercial et réglementaire du marché des dépôts tokenisés au Royaume-Uni. La plateforme partagée de Quant Network connecte les banques participantes via une couche de rail de paiement qui prend en charge le règlement conditionnel entre institutions. Le rôle de Londres en tant que plus grand centre de change au monde crée une demande de règlement de dépôts tokenisés en devises et de paiement contre paiement. L'autorisation de la Porte 2 d'HSBC Orion et son lien proposé avec le London Stock Exchange Group placent la City de Londres au centre de l'activité précoce de règlement de titres numériques. Les exigences en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme en vertu des Règlements sur le blanchiment de capitaux s'appliquent de manière cohérente aux participants enregistrés n'importe où au Royaume-Uni.
Écosse et nord de l'Angleterre : adoption en gros distribuée
L'Écosse soutient l'adoption des dépôts tokenisés en gros grâce à sa base de services financiers à Édimbourg et à l'héritage de NatWest Group's Royal Bank of Scotland dans la banque commerciale. La participation de Nationwide Building Society à l'initiative Great British Tokenised Deposit connecte la plateforme aux flux de travail des transactions immobilières. Les règles d'enregistrement foncier et de conveyancing en Écosse créent des besoins de conception spécifiques pour le remortgage programmable par rapport aux processus de common law anglais. La participation de Monzo indique que le déploiement commercial peut s'étendre au-delà de Londres aux utilisateurs de détail et aux petites entreprises à Manchester, Leeds et Édimbourg. Les clusters fintech du nord de l'Angleterre à Manchester et Leeds peuvent soutenir l'automatisation des paiements aux fournisseurs et du financement du commerce là où le calendrier du fonds de roulement est important pour les petites et moyennes entreprises. Le marché des dépôts tokenisés au Royaume-Uni a donc un chemin depuis l'infrastructure menée par Londres vers une adoption régionale plus large à mesure que les services commerciaux s'étendent à partir de 2027.
Connectivité au-delà des frontières nationales
Le Pays de Galles, l'Irlande du Nord et d'autres régions anglaises peuvent utiliser des dépôts tokenisés pour les flux de travail de paiement des petites entreprises, en particulier les paiements conditionnels aux fournisseurs. Cette fonction peut réduire la pression sur le fonds de roulement en libérant des fonds uniquement lorsque les conditions convenues sont satisfaites. Les clients d'entreprises du Royaume-Uni peuvent accéder à des services de dépôts tokenisés transfrontaliers via des relations avec des banques opérant à Hong Kong, Singapour, au Luxembourg, aux États-Unis et dans la région Asie-Pacifique. Le Projet Agorá comprend la Banque d'Angleterre comme 1 des 7 participants de banques centrales et soutient la compatibilité avec une architecture de règlement multidevises émergente. La transition prévue vers une infrastructure de marché financier pour l'initiative Great British Tokenised Deposit en 2027 peut étendre la couverture de l'activité institutionnelle centrée sur Londres vers un déploiement commercial accessible à l'échelle nationale. La connectivité internationale donne au Royaume-Uni un rôle dans le règlement inter-juridictionnel tandis que les cas d'utilisation nationaux restent la plus grande partie de l'activité actuelle.
Paysage concurrentiel
Concentration du Marché
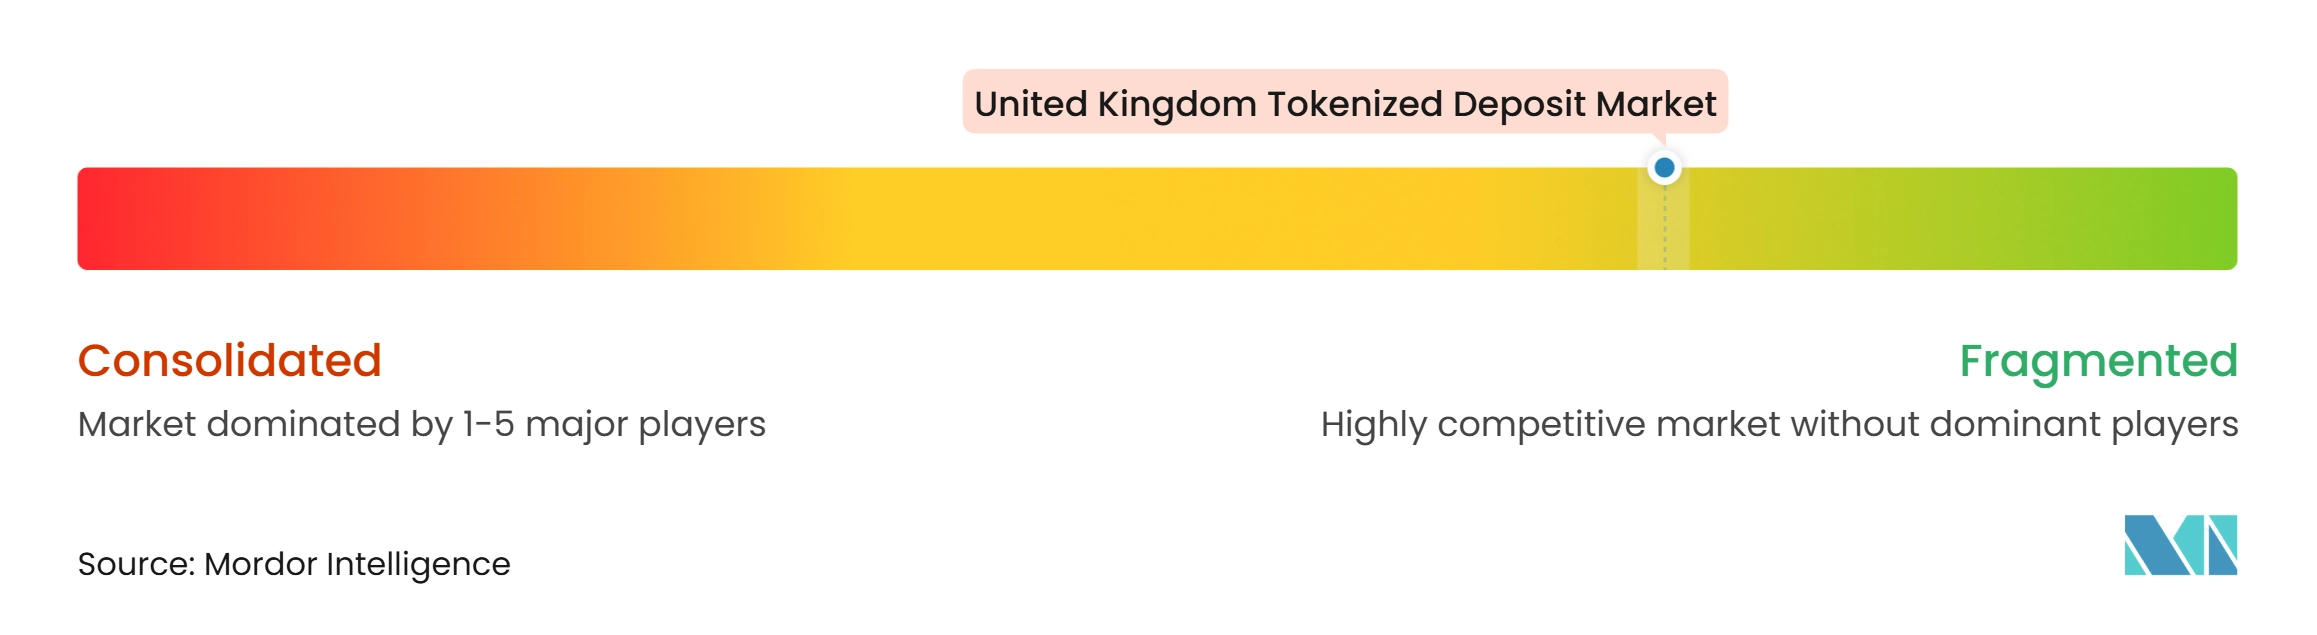
Le marché des dépôts tokenisés au Royaume-Uni est fragmenté, avec une concurrence se développant entre les banques commerciales, l'infrastructure de tokenisation partagée, les plateformes bancaires propriétaires et les prestataires de règlement spécialisés. L'initiative Great British Tokenised Deposit (GBTD), convoquée par UK Finance, réunit Barclays, HSBC Royaume-Uni, Lloyds Banking Group, Monzo, Nationwide, NatWest et Santander. Quant a développé la plateforme partagée, tandis que Linklaters a fourni des conseils juridiques et développé les règlements, et EY a soutenu la gestion de projet. En septembre 2026, les banques participantes ont réalisé leurs premières transactions de détail en direct en utilisant des dépôts sterling tokenisés, démontrant l'utilisation pratique de la monnaie de banque commerciale programmable.
La concurrence s'étend également au-delà de l'initiative partagée. HSBC exploite son service de dépôts tokenisés sur six marchés, dont le Royaume-Uni et les États-Unis, tandis que Standard Chartered fournit des capacités de dépôts tokenisés distinctes. En août 2026, les deux banques ont réalisé une transaction de dépôt tokenisé transfrontalier interbancaire en direct en utilisant le registre basé sur la chaîne de blocs de SWIFT, démontrant l'interopérabilité entre leurs infrastructures respectives. En janvier 2026, Lloyds Banking Group, Archax et Canton Network ont réalisé un achat de gilt en utilisant des dépôts tokenisés, démontrant une autre approche pour connecter la monnaie bancaire aux titres numériques.
Des prestataires spécialisés ajoutent une diversité supplémentaire au marché. En mars 2026, Monument Bank a annoncé un partenariat avec la Midnight Foundation pour tokeniser des dépôts de détail en utilisant une infrastructure de chaîne de blocs améliorant la confidentialité. Fnality développe également une infrastructure de paiement et de règlement en gros basée sur un registre distribué, soutenue par un tour de financement de série C de 136 millions USD annoncé en septembre 2025. Ces approches distinctes indiquent que la concurrence couvre l'émission de dépôts, les paiements programmables, la tokenisation axée sur la confidentialité et l'infrastructure de règlement en gros.
Leaders du secteur des dépôts tokenisés au Royaume-Uni
-
Lloyds Banking Group plc
-
HSBC Holdings plc
-
Barclays PLC
-
NatWest Group plc
-
Santander UK plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépôts tokenisés au Royaume-Uni Entreprises couvertes dans ce rapport
- Lloyds Banking Group plc
- HSBC Holdings plc
- Barclays PLC
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- Monzo Bank Limited
- Monument Bank Limited
- Citi
- Standard Chartered PLC
- Virgin Money
- Quant Network Limited
- R3
- DXC Technology
- EY
- Linklaters LLP
- Archax Ltd
- Canton Network
- Midnight Foundation
- Mastercard Incorporated
Développements industriels récents dans Marché des dépôts tokenisés au Royaume-Uni
- Octobre 2026 : HM Treasury a publié la collection de l'Instrument de gilt numérique (DIGIT) sur GOV.UK, confirmant les caractéristiques de conception : nativement numérique, à court terme, émis via le DSS sur HSBC Orion, et se préparant à de nouvelles émissions DIGIT sous réserve du succès de la première transaction au T1 2027. L'annonce cimente la position du Royaume-Uni en tant que première nation du Groupe des Sept à faire progresser l'émission d'obligations souveraines tokenisées dans un environnement réglementé en direct.
- Août 2026 : Standard Chartered et HSBC ont exécuté la première transaction de dépôt tokenisé interbancaire transfrontalier en direct sur le registre basé sur la chaîne de blocs de SWIFT. SWIFT a confirmé que 17 banques sur 6 continents préparaient des transactions en direct sur la même infrastructure, faisant progresser le corridor d'interopérabilité des dépôts tokenisés transfrontaliers.
- Juillet 2026 : HSBC Orion a reçu l'approbation DSS de la Porte 2, le premier statut DSD en direct dans le DSS, permettant l'émission d'obligations numériques en direct. HSBC et LSEG ont signé un protocole d'accord pour un lien DSD bilatéral afin de fournir aux investisseurs un accès au DIGIT via la plateforme DSD de LSEG aux côtés d'HSBC Orion, faisant progresser l'interopérabilité inter-dépositaires.
- Mai 2026 : La FCA et la Banque d'Angleterre ont conjointement publié une feuille de route partagée de tokenisation en gros via un Appel à contributions, s'engageant à apporter une clarté réglementaire sur les garanties tokenisées auprès des contreparties centrales et les normes des opérateurs de synchronisation RTGS. La PRA a simultanément émis une lettre aux directeurs généraux réaffirmant les attentes de conformité des dépôts tokenisés en matière de FSCS, de LCB/FT et de traitement prudentiel des actifs tokenisés.
Périmètre du rapport sur le marché des dépôts tokenisés au Royaume-Uni
Aperçu de la segmentation
| Dépôts tokenisés basés sur des comptes |
| Jetons de dépôt natifs |
| Réseaux à banque unique (intra-bancaires) |
| Réseaux interbancaires partagés multi-banques |
| Liens interbancaires bilatéraux et inter-réseaux |
| Registres privés à autorisation |
| Chaînes de blocs publiques avec accès aux jetons à autorisation |
| Règlement de titres et d'actifs numériques et gestion des garanties |
| Règlement FX et PvP |
| Gestion de trésorerie et de liquidité intra-groupe |
| Paiements commerciaux et institutionnels tiers |
| Paiements de détail et autres paiements |
| Nationales |
| Transfrontalières |
| Banques et autres établissements collecteurs de dépôts | |
| Entreprises de marchés de capitaux et d'investissement | |
| Entreprises de paiements, fintech et d'actifs numériques | |
| Entreprises non financières | Grandes entreprises et multinationales |
| PME | |
| Entités du secteur public et gouvernementales | |
| Particuliers |
| Par modèle de jeton | Dépôts tokenisés basés sur des comptes | |
| Jetons de dépôt natifs | ||
| Par modèle de réseau | Réseaux à banque unique (intra-bancaires) | |
| Réseaux interbancaires partagés multi-banques | ||
| Liens interbancaires bilatéraux et inter-réseaux | ||
| Par type de registre | Registres privés à autorisation | |
| Chaînes de blocs publiques avec accès aux jetons à autorisation | ||
| Par cas d'utilisation | Règlement de titres et d'actifs numériques et gestion des garanties | |
| Règlement FX et PvP | ||
| Gestion de trésorerie et de liquidité intra-groupe | ||
| Paiements commerciaux et institutionnels tiers | ||
| Paiements de détail et autres paiements | ||
| Par portée des transactions | Nationales | |
| Transfrontalières | ||
| Par utilisateur final | Banques et autres établissements collecteurs de dépôts | |
| Entreprises de marchés de capitaux et d'investissement | ||
| Entreprises de paiements, fintech et d'actifs numériques | ||
| Entreprises non financières | Grandes entreprises et multinationales | |
| PME | ||
| Entités du secteur public et gouvernementales | ||
| Particuliers | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la croissance sur le marché des dépôts tokenisés au Royaume-Uni ?
Les paiements programmables, le règlement de titres tokenisés, l'utilisation par la trésorerie d'entreprise et une réglementation plus claire soutiennent la croissance. Le marché devrait atteindre 1 045,8 milliards USD d'ici 2032 à un CAGR de 34,3 %.
Quel modèle de jeton est en tête de l'adoption des dépôts tokenisés au Royaume-Uni ?
Les structures basées sur des comptes sont en tête avec une part de 71,8 % en 2026, car elles s'alignent sur la protection du Fonds de compensation des services financiers et les exigences opérationnelles de l'Autorité de réglementation prudentielle.
Quel cas d'utilisation des dépôts tokenisés au Royaume-Uni connaît la croissance la plus rapide ?
Le règlement de titres et d'actifs numériques devrait croître à un CAGR de 38,6 % jusqu'en 2032, soutenu par le Bac à sable des titres numériques et le projet pilote de l'Instrument de gilt numérique.
Comment les dépôts tokenisés soutiennent-ils les opérations de trésorerie d'entreprise ?
Ils permettent le balayage de solde basé sur des règles, les paiements aux fournisseurs et le redéploiement de liquidités tout en conservant les caractéristiques rémunératrices des dépôts bancaires.
Qu'est-ce qui limite l'adoption plus large des dépôts tokenisés au Royaume-Uni ?
L'interopérabilité entre les registres bancaires, les risques de liquidité intrajournalière, les coûts d'intégration et le retard du service de synchronisation RTGS en direct restent les principales contraintes.
Quelle portée des transactions connaît la croissance la plus rapide pour les dépôts tokenisés au Royaume-Uni ?
Les transactions transfrontalières devraient croître à un CAGR de 43,7 % jusqu'en 2032, soutenues par la transaction Standard Chartered et HSBC et le Projet Agorá.