
Tamanho e Participação do Mercado de Seguros para PMEs do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 20.60 Bilhões de dólares |
| Tamanho do Mercado (2027) | 21.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.30 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros para PMEs do Reino Unido pela Mordor Intelligence
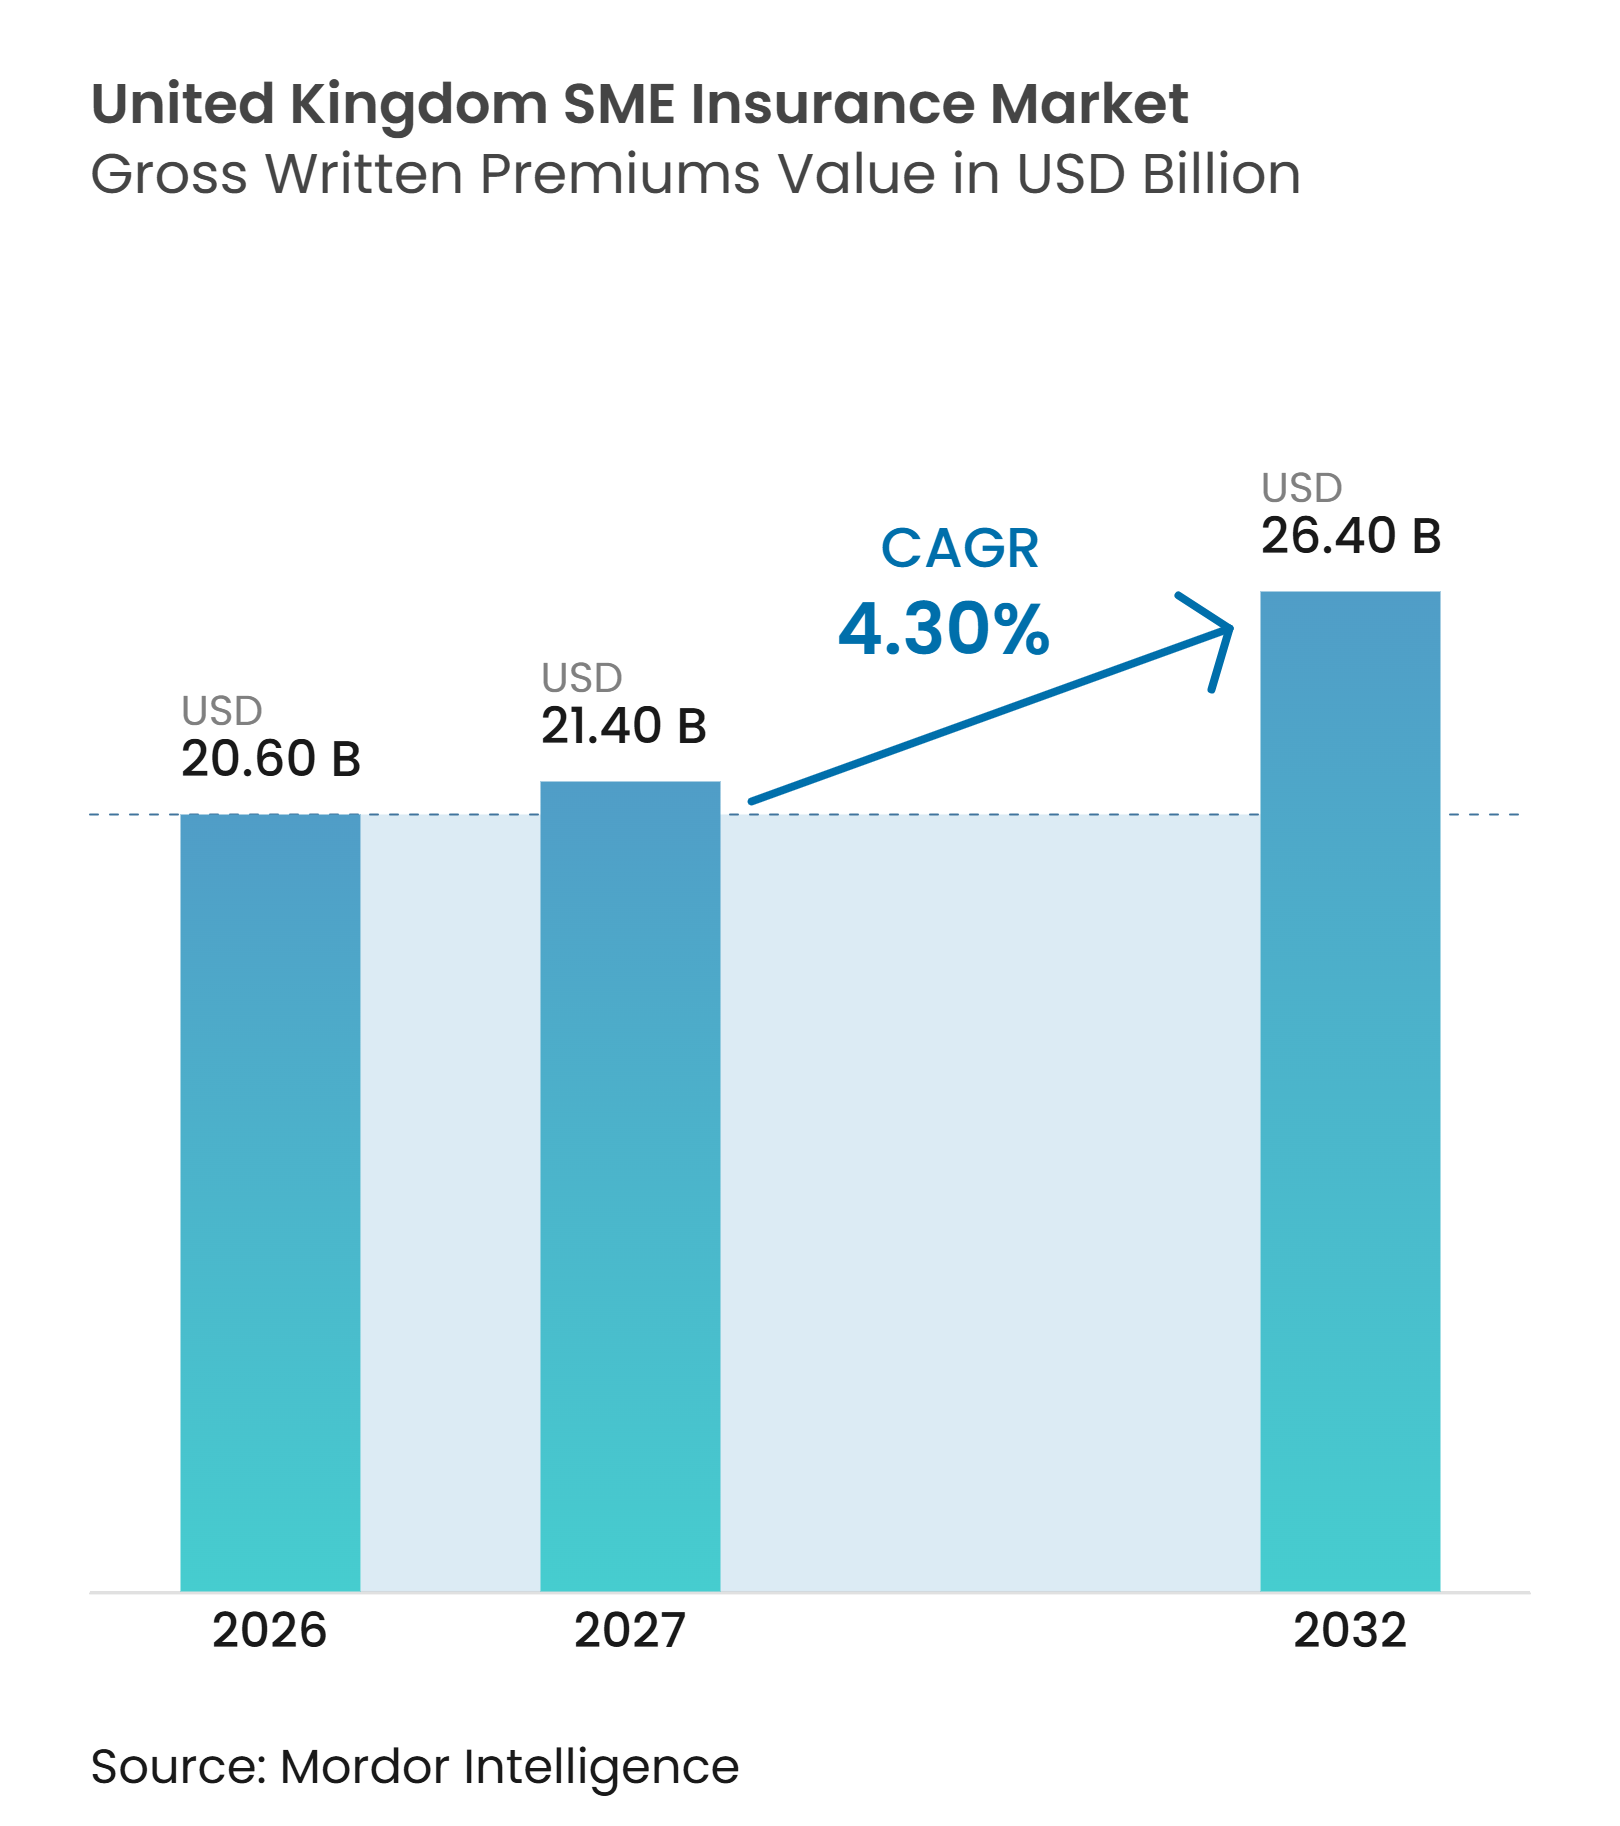
O tamanho do Mercado de Seguros para PMEs do Reino Unido em termos de valor de prêmios brutos subscritos deve crescer de 20,60 bilhões de USD em 2026 para 21,40 bilhões de USD em 2027 e tem previsão de atingir 26,40 bilhões de USD até 2032 a um CAGR de 4,30% no período de 2027 a 2032.
O mercado de seguros para PMEs do Reino Unido está sendo moldado por taxas mais baixas de seguros comerciais, ao lado de custos mais elevados de reconstrução, reintegração e recuperação cibernética. As taxas comerciais caíram por 10 trimestres consecutivos até o segundo trimestre de 2026, o que pode melhorar a acessibilidade, mas também pode incentivar os compradores a priorizar o preço em detrimento de limites adequados. O Reino Unido tinha aproximadamente 5,7 milhões de PMEs do setor privado em 2025, enquanto 74% das PMEs relataram algum nível de subseguro, deixando uma ampla lacuna de proteção entre as empresas menores. As perdas cibernéticas, o aumento dos custos de reparação de imóveis e requisitos contratuais mais complexos estão aumentando a necessidade de uma cobertura mais ampla. Seguradoras, corretores, bancos e plataformas de software estão respondendo com produtos modulares e jornadas digitais mais simples, o que cria espaço para o mercado de seguros para PMEs do Reino Unido ampliar a cobertura entre as empresas que permanecem sem seguro ou com subseguro.
Principais Conclusões do Relatório
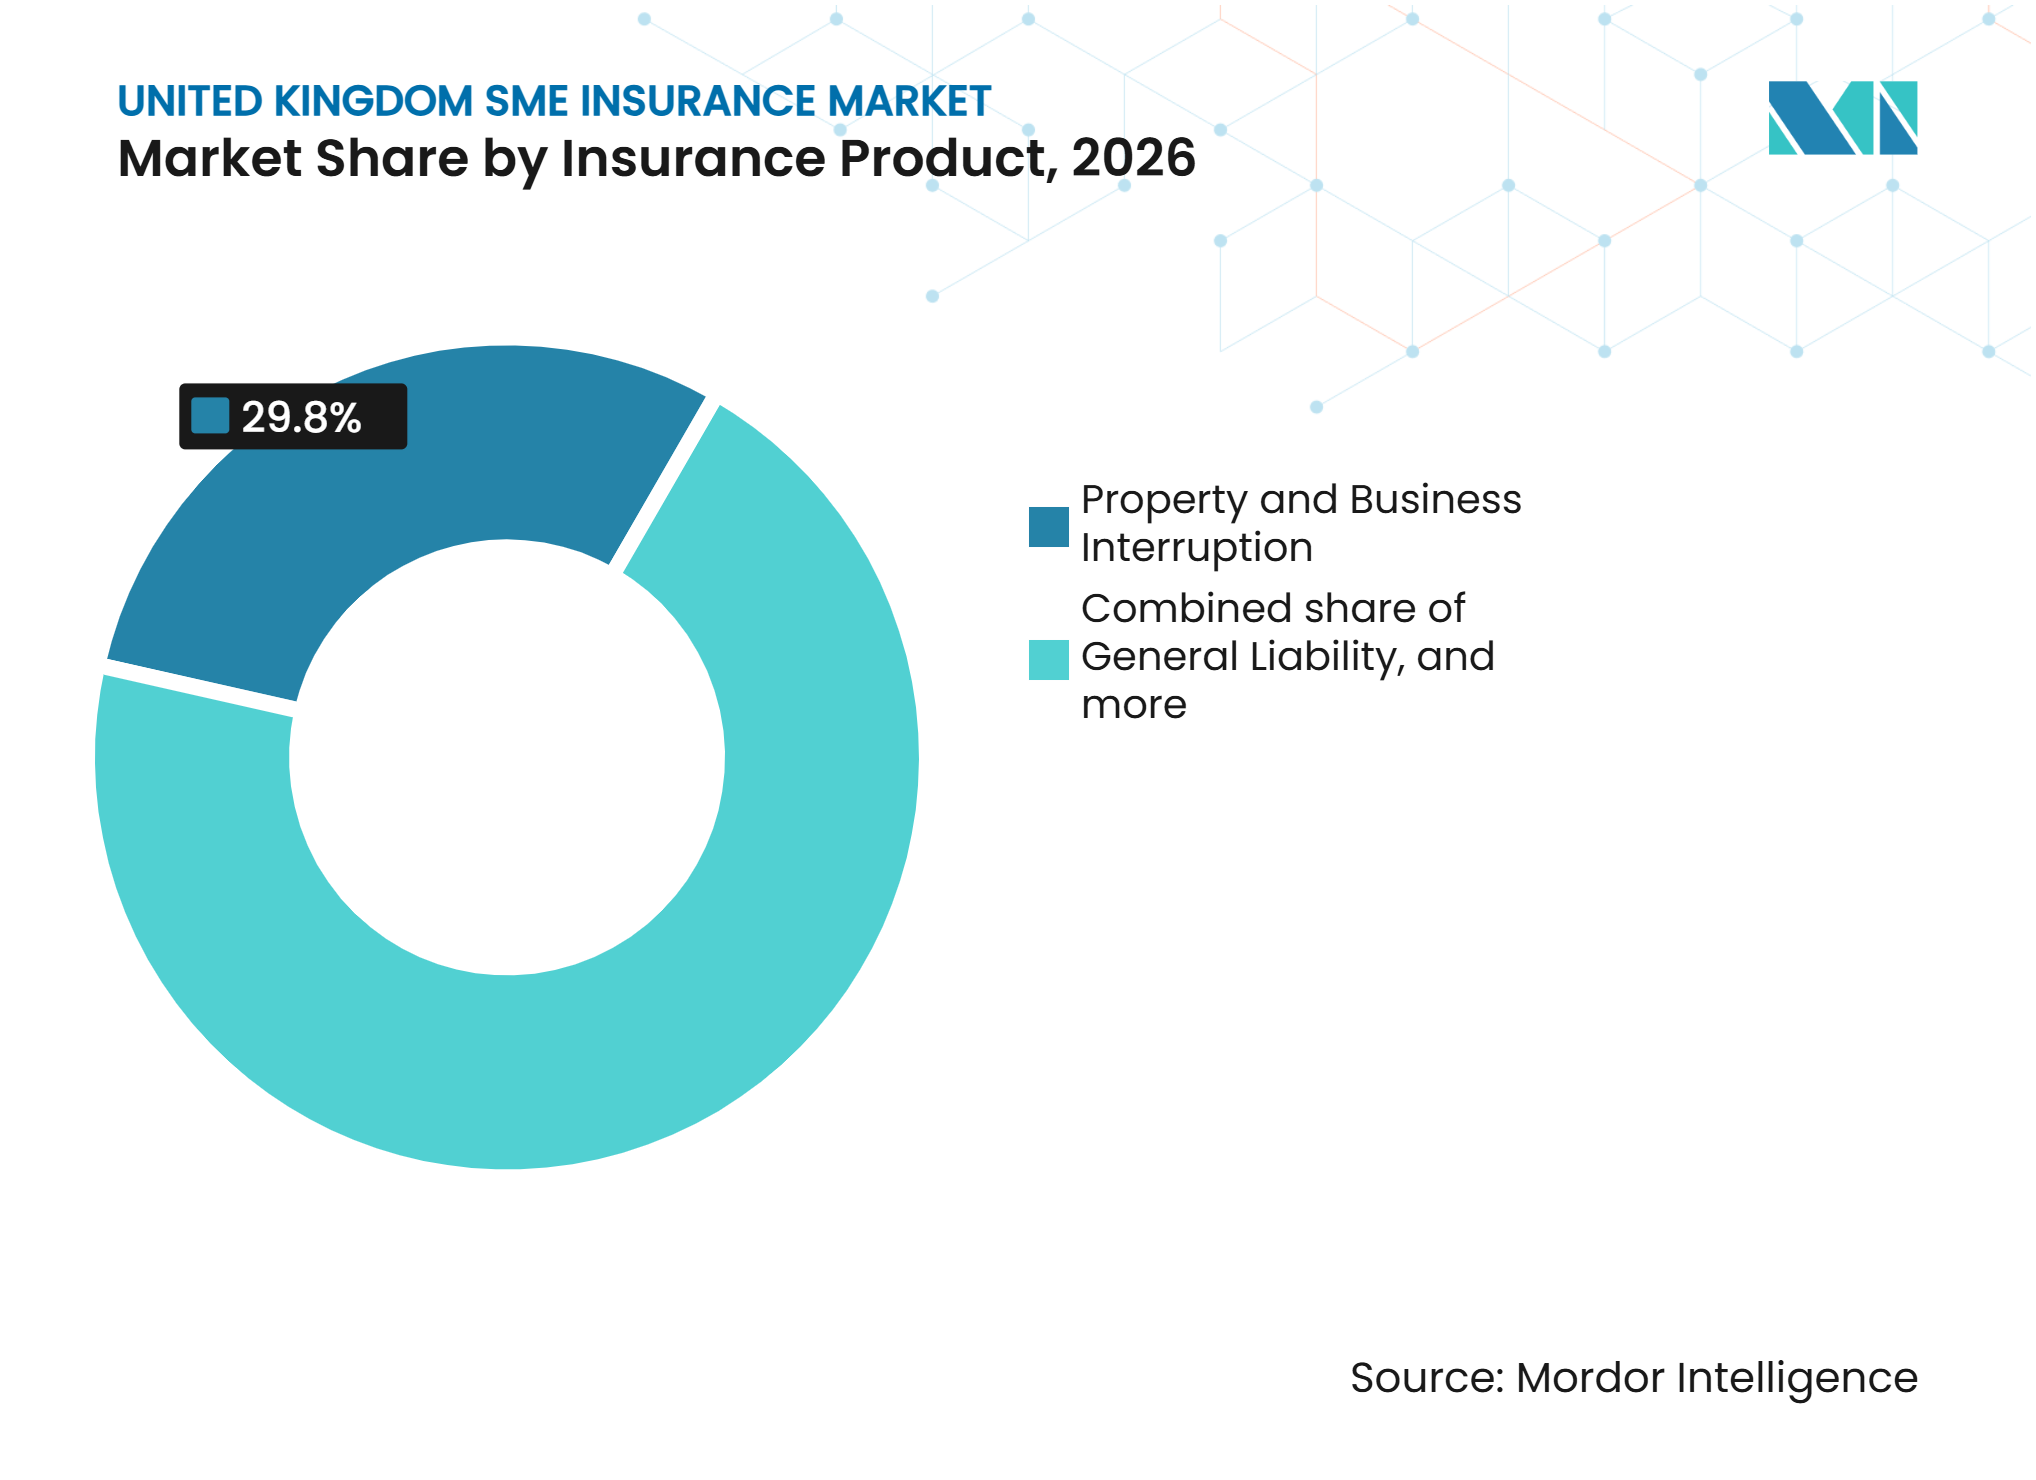
- Por produto de seguro, Propriedade e Interrupção de Negócios capturou 29,8% da participação do mercado de seguros para PMEs do Reino Unido em 2026, enquanto a categoria Especialidades Residuais tem projeção de crescimento a um CAGR de 10,5% até 2032.
- Por porte da empresa, as Microempresas responderam por 43,3% da participação do mercado de seguros para PMEs do Reino Unido em 2026, enquanto as Médias Empresas têm projeção de crescimento a um CAGR de 5,5% até 2032.
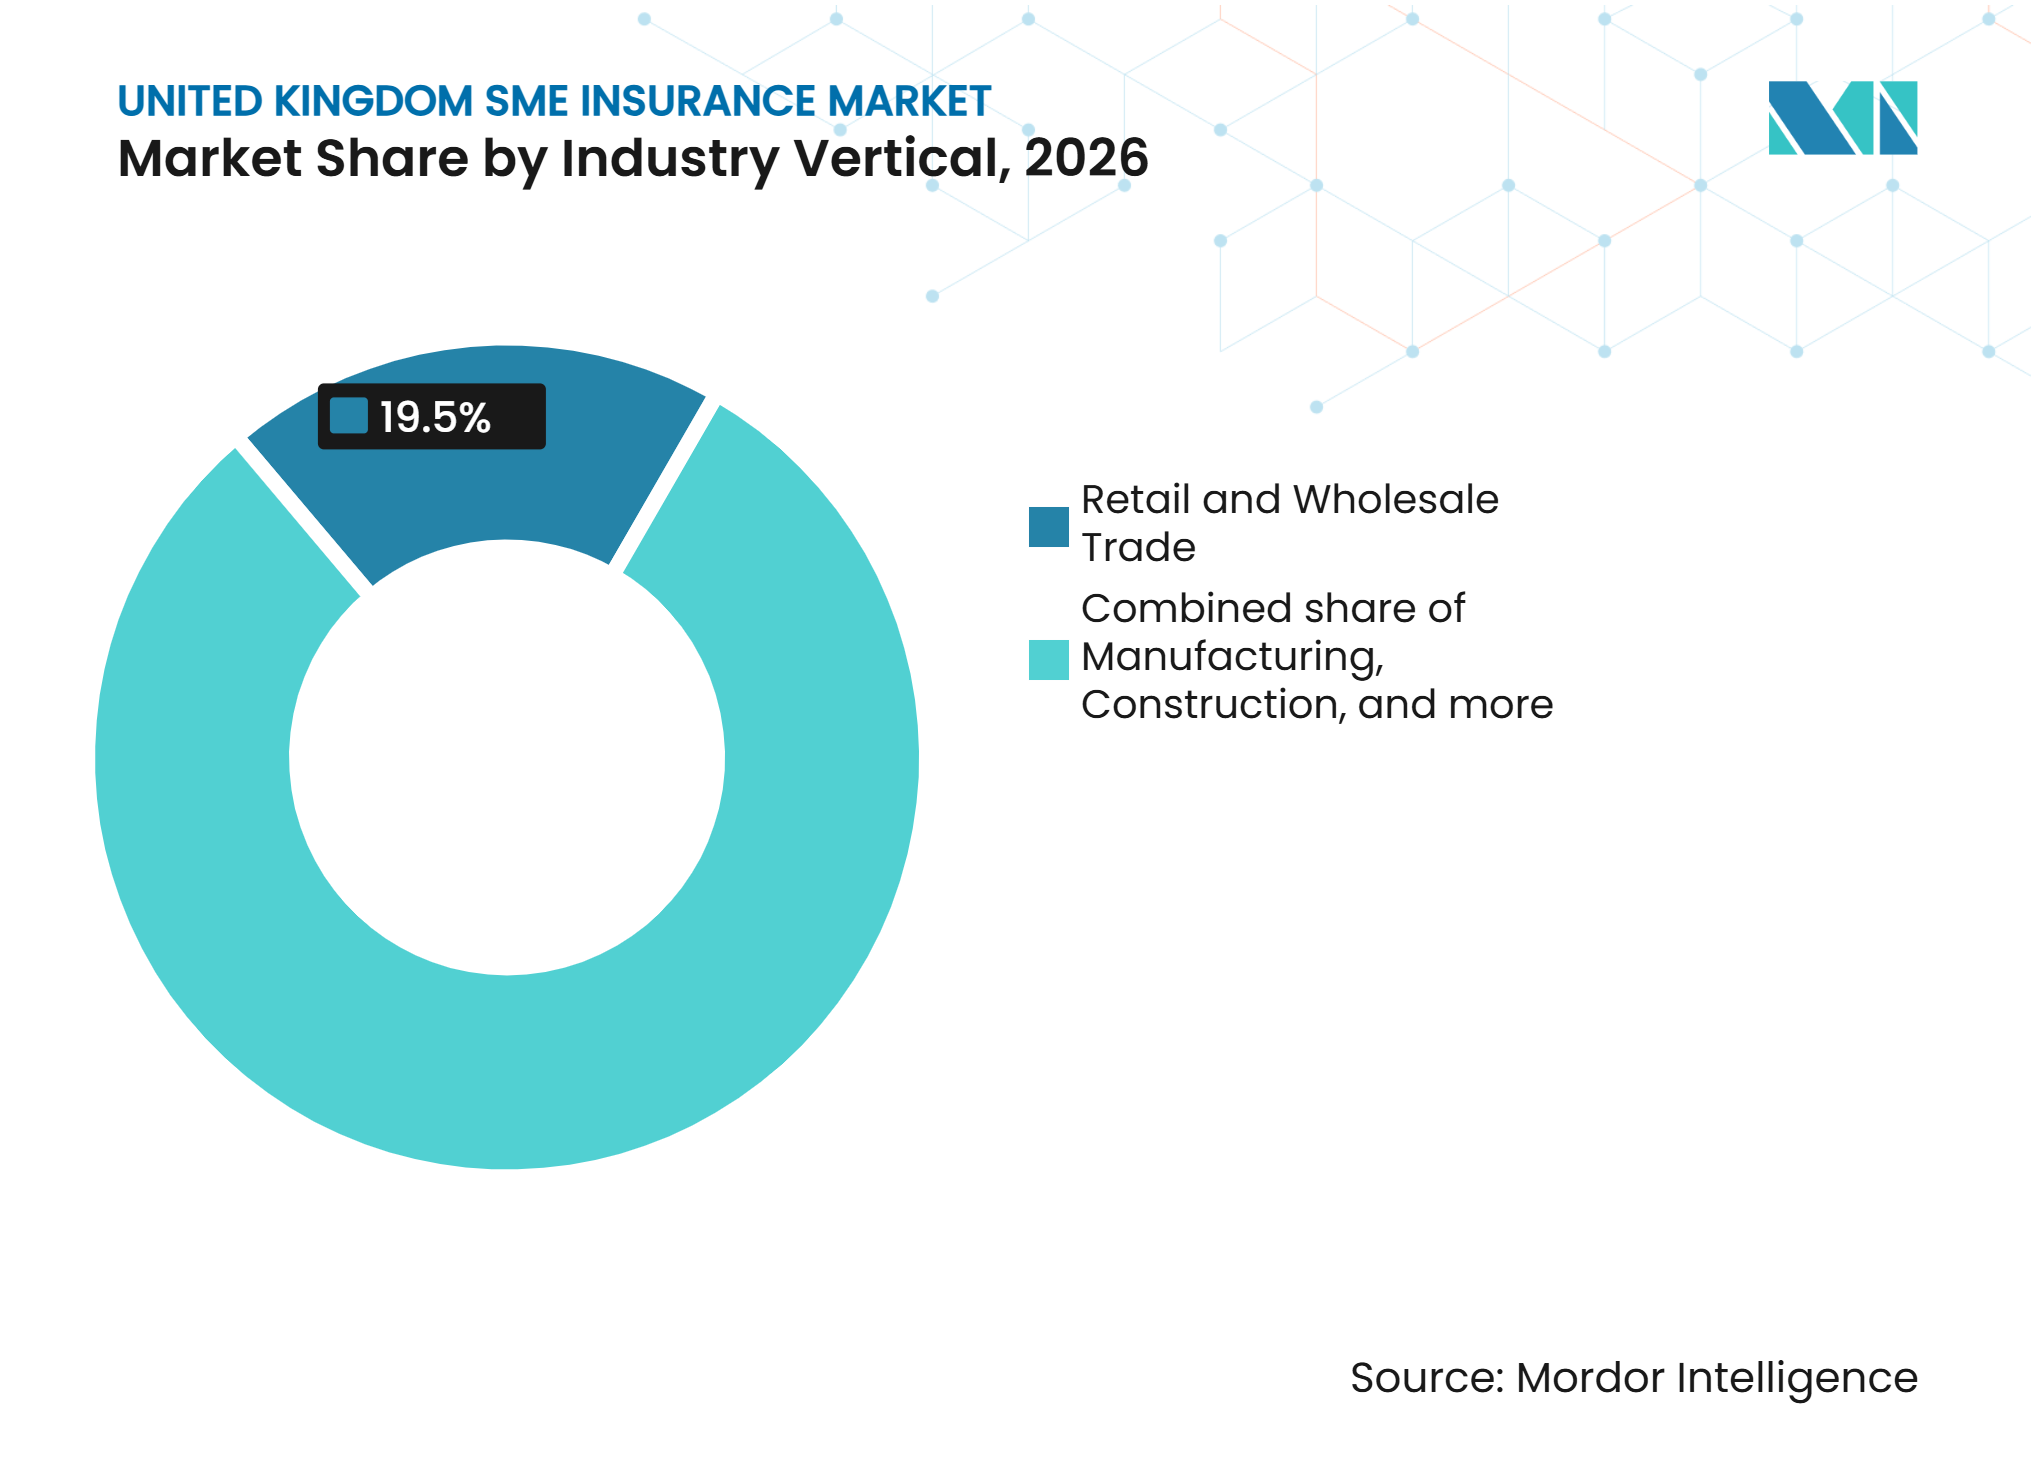
- Por setor industrial, o Comércio Varejista e Atacadista capturou 19,5% da participação do mercado de seguros para PMEs do Reino Unido em 2026, enquanto Saúde e Assistência Social tem projeção de crescimento a um CAGR de 6,5% até 2032.
- Por canal de distribuição, os Corretores de Seguros capturaram 65,4% da participação do mercado de seguros para PMEs do Reino Unido em 2026, enquanto Seguros Incorporados, Afinidade e Outras Parcerias têm projeção de crescimento a um CAGR de 9,7% até 2032.
- Por geografia, a Inglaterra capturou 83,7% da participação do mercado de seguros para PMEs do Reino Unido em 2026, enquanto a Irlanda do Norte tem projeção de crescimento a um CAGR de 4,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Ataques Cibernéticos, Ransomware e Exposição à Interrupção Digital de Negócios | +1.4% | Global, concentrado na Inglaterra, Londres e Sudeste | Curto prazo (≤ 2 anos) |
| Seguro Obrigatório de Responsabilidade do Empregador e Requisitos de Cobertura Contratual Específica por Setor de Negócio | +0.7% | Inglaterra e País de Gales principalmente, com extensão à Escócia e Irlanda do Norte | Curto prazo (≤ 2 anos) |
| Crescimento de Microempresas, Trabalhadores Autônomos e Empresas Individuais | +0.6% | Nacional, com concentração em Londres e Sudeste | Médio prazo (2-4 anos) |
| Demanda Crescente por Pacotes de Seguros para PMEs Setoriais, Modulares e Flexíveis | +0.5% | Nacional, mais forte na Inglaterra e emergente na Escócia | Médio prazo (2-4 anos) |
| Aumento dos Custos de Propriedade, Reparação, Reconstrução e Interrupção de Negócios | +0.9% | Nacional, amplificado em áreas urbanas de alta densidade e zonas costeiras | Curto prazo (≤ 2 anos) |
| Distribuição Digital de Seguros por meio de Corretores, Plataformas de Comparação de Preços, Bancos e Softwares de Contabilidade | +0.5% | Nacional, com adoção antecipada em Londres e nos principais centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Ataques Cibernéticos, Ransomware e Exposição à Interrupção Digital de Negócios
O ransomware respondeu por 52% dos incidentes cibernéticos no Reino Unido em 2025, ante 48% em 2024, e 59% dos incidentes envolveram exfiltração de dados. As violações na cadeia de suprimentos aumentaram de 6% para quase 20% de todos os incidentes, estendendo o risco dos sistemas próprios de uma pequena empresa para seus parceiros comerciais de maior porte. Os pagamentos de sinistros de seguros cibernéticos atingiram 197,3 milhões de GBP (252,5 milhões de USD) em 2024, em comparação com 59,7 milhões de GBP (76,4 milhões de USD) em 2023, enquanto o sinistro médio subiu de 113.000 GBP (144.640 USD) para 276.000 GBP (353.280 USD)[1]. Apenas 47% das empresas do Reino Unido possuem alguma forma de cobertura cibernética, e a adoção entre trabalhadores autônomos é de 13,1%, indicando que a proteção não acompanhou o ritmo da exposição. A CFC Underwriting introduziu um endosso de interrupção de negócios do cliente em janeiro de 2026 que cobre a perda de receita quando um cliente sofre um incidente cibernético, abordando uma lacuna particularmente relevante para empresas de manufatura e atacado. O mercado de seguros para PMEs do Reino Unido tem, portanto, uma oportunidade clara de expandir a proteção cibernética por meio de apólices que abordem a interrupção de clientes e da cadeia de suprimentos, além de ataques diretos.
Seguro Obrigatório de Responsabilidade do Empregador e Requisitos de Cobertura Contratual Específica por Setor de Negócio
Todo empregador que opera na Grã-Bretanha deve manter uma cobertura de responsabilidade do empregador de pelo menos 5 milhões de GBP (6,4 milhões de USD) nos termos da Lei de Seguro Obrigatório de Responsabilidade do Empregador de 1969[2]. Esta obrigação legal fornece uma fonte duradoura de demanda para o mercado de seguros para PMEs do Reino Unido, pois os novos empregadores não podem facilmente adiar a contratação. A PS25/21 da Autoridade de Conduta Financeira entrou em vigor em dezembro de 2025 e alterou os relatórios de responsabilidade do empregador, substituindo as notificações anuais de apólice por um modelo apenas para violações, mantendo os relatórios anuais de diretores e auditores. A mudança reduz as etapas administrativas, mas mantém a integridade do registro do Escritório de Rastreamento de Responsabilidade do Empregador. O monitoramento do Dever do Consumidor também pressiona os distribuidores a colocar a cobertura corretamente quando uma cobertura inadequada leva a resultados ruins nos sinistros. A responsabilidade pública na construção e no varejo, juntamente com a responsabilidade profissional em tecnologia e serviços de consultoria, acrescenta uma segunda camada de demanda contratual que apoia as apólices agrupadas.
Crescimento de Microempresas, Trabalhadores Autônomos e Empresas Individuais
O Reino Unido tinha 5,7 milhões de PMEs do setor privado no início de 2025, com empresas individuais representando 57% dos negócios e microempresas representando 99,2% das PMEs[3]. O Escritório de Estatísticas Nacionais registrou 2,79 milhões de empresas registradas no IVA e/ou PAYE em março de 2026, um aumento de 1,9% em relação a 2025, e todas as regiões do Reino Unido cresceram pela primeira vez desde 2017. As empresas constituídas agora respondem por 77,3% das empresas registradas no IVA e/ou PAYE, o que pode criar novos requisitos de responsabilidade do empregador, responsabilidade profissional e proteção de propriedade. A Zurich expandiu seu produto para profissionais de ofícios para incluir trabalhadores em domicílio em julho de 2025, observando que 56% das PMEs do Reino Unido operam a partir de casa. Esta mudança de produto reconhece que o local de trabalho e a atividade empresarial estão se tornando menos padronizados. O mercado de seguros para PMEs do Reino Unido pode alcançar essa população com cobertura que reflita modelos operacionais domiciliares e flexíveis.
Demanda Crescente por Pacotes de Seguros para PMEs Setoriais, Modulares e Flexíveis
O design de produtos modulares tornou-se uma parte central da concorrência entre as seguradoras de maior porte que atendem ao mercado de seguros para PMEs do Reino Unido. A Aviva concluiu a modularização de sua proposta combinada comercial em janeiro de 2026, permitindo que os corretores adicionem edifícios, interrupção de negócios, mercadorias em trânsito e avaria de equipamentos em uma única jornada de negociação eletrônica. A Allianz lançou o Smart Broker Brief em agosto de 2025 e utilizou mais de 40 pontos de dados para pré-preencher a análise de subseguro na fase de cotação[4]. Essas ferramentas podem tornar os corretores mais eficientes, ao mesmo tempo em que chamam a atenção para lacunas de cobertura antes que uma apólice seja vinculada. A PS25/21 eliminou os ciclos obrigatórios de revisão de produtos de 12 meses e os substituiu por intervalos proporcionais ao risco, permitindo que as seguradoras que investem no monitoramento de resultados revisem os produtos com mais rapidez. A mudança apoia o refinamento mais rápido de apólices para ocupações e perfis de risco distintos. A embalagem flexível provavelmente continuará sendo importante à medida que as PMEs buscam cobertura que reflita suas atividades reais, em vez de um pacote padrão amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Acessibilidade de Prêmios e Compras Orientadas por Preço entre Micro e Pequenas Empresas | -1.1% | Nacional, mais agudo entre trabalhadores autônomos e microempresas no País de Gales e no Nordeste da Inglaterra | Médio prazo (2-4 anos) |
| Baixa Penetração de Seguros, Subseguro e Consciência Limitada dos Riscos Específicos do Negócio | -0.9% | Nacional, concentrado em segmentos sem empregadores e recém-constituídos | Longo prazo (≥ 4 anos) |
| Limites de Elegibilidade de Cibersegurança, Exclusões de Cobertura e Restrições de Seleção de Risco das Seguradoras | -0.7% | Nacional, afetando particularmente micro e pequenas empresas com controles limitados de cibersegurança e capacidades de gestão de riscos | Médio a longo prazo (3-5 anos) |
| Complexidade de Subscrição e Dados de Risco Limitados para Empresas Novas, Pequenas e Não Padronizadas | -0.6% | Nacional, afetando particularmente startups, empresas recém-constituídas, trabalhadores autônomos e empresas que operam em setores não padronizados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Acessibilidade de Prêmios e Compras Orientadas por Preço entre Micro e Pequenas Empresas
O custo continua sendo a barreira mais comum para uma cobertura adequada de PMEs, com 36% das PMEs sem seguro apontando o custo do seguro cibernético como seu principal obstáculo. Uma apólice cibernética abrangente cobrindo interrupção de negócios, ransomware e violação de dados tinha um custo médio de 55.000 GBP (70.400 USD), o que está além do alcance de empresas com faturamento abaixo de 500.000 GBP (640.000 USD). As taxas de seguros comerciais caíram 8% no segundo trimestre de 2026 após 10 trimestres consecutivos de declínios, mas prêmios mais baixos ainda podem incentivar os compradores a reduzir os limites em vez de manter uma proteção adequada. As ações do Dever do Consumidor da Autoridade de Conduta Financeira economizaram aos consumidores aproximadamente 157 milhões de GBP (201 milhões de USD) e reduziram as taxas médias de juros de financiamento de prêmios em 4,1 pontos percentuais desde 2022. Os custos absolutos de apólices multilinhas permanecem, no entanto, materiais para as margens de receita das microempresas. As seguradoras devem demonstrar que a cobertura de menor preço produz bons resultados nos sinistros, portanto a redução de preço por si só não é uma resposta completa.
Baixa Penetração de Seguros, Subseguro e Consciência Limitada dos Riscos Específicos do Negócio
Setenta e quatro por cento das PMEs do Reino Unido relataram algum grau de subseguro, e 55% tinham uma lacuna de proteção em pelo menos 1 classe de cobertura principal. Essas classes de cobertura incluem responsabilidade profissional, responsabilidade pública, propriedade e responsabilidade do empregador. Sessenta e cinco por cento dos proprietários de pequenas empresas não conseguiram descrever com precisão o seguro de responsabilidade pública, em comparação com 77% para o seguro cibernético e 80% para a responsabilidade profissional. A Aviva relatou que 68% dos corretores no início de 2026 viram mais sinistros recusados ou liquidados por valores menores devido ao subseguro. Os clientes afetados enfrentaram pressão financeira em 56% dos casos, interrupção operacional em 37% e encerramento do negócio em 26% dos casos graves. O monitoramento do Dever do Consumidor torna isso uma questão regulatória e comercial, pois as empresas que atendem a clientes PMEs de varejo precisam demonstrar bons resultados nos sinistros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto de Seguro:
A Cobertura de Propriedade Lidera Enquanto as Linhas Especializadas se ExpandemPropriedade e Interrupção de Negócios deteve 29,8% da participação do mercado de seguros para PMEs do Reino Unido em 2026. O segmento reflete a necessidade de proteger instalações, estoque, atividade comercial e a linha de base obrigatória de responsabilidade do empregador para empresas com funcionários. Os custos de reconstrução aumentaram, e a Aviva constatou que 67% dos imóveis em sua revisão de portfólio de 2025 estavam subsegurados. A mesma revisão identificou uma deficiência média de 79% em relação aos custos estimados de reconstrução, mostrando que os aumentos de renovação de rotina podem não corrigir totalmente os valores declarados inadequados. Responsabilidade Geral, Responsabilidade Profissional e Erros e Omissões, Compensação de Trabalhadores e Responsabilidade do Empregador, e Motor Comercial formam o mix de nível intermediário. Esses produtos são apoiados por requisitos legais, obrigações contratuais e uma população crescente de empregadores PMEs.
Especialidades Residuais tem projeção de crescimento a um CAGR de 10,5% até 2032, tornando-a a categoria de produto de crescimento mais rápido no mercado de seguros para PMEs do Reino Unido. A categoria inclui cobertura cibernética, crime e fidelidade, diretores e executivos, e garantia. As seguradoras estão reduzindo os conjuntos de perguntas de entrada para seguros cibernéticos para PMEs com faturamento abaixo de 50 milhões de GBP (64 milhões de USD), o que pode simplificar o acesso para compradores menores. A responsabilidade por violação de dados, as obrigações cibernéticas da cadeia de suprimentos e as expectativas contratuais estão aproximando algumas proteções especializadas das necessidades empresariais padrão. A Hiscox atualizou seu seguro de tecnologia em junho de 2025 com cobertura afirmativa de sinistros de inteligência artificial para segurança de rede, dados e perdas por interrupção. As mudanças mostram por que os produtos especializados precisam de linguagem de apólice que acompanhe os riscos relacionados à tecnologia.


Por Porte da Empresa:
Microempresas Lideram Enquanto as Médias Empresas Crescem Mais RapidamenteAs Microempresas responderam por 43,3% da participação do mercado de seguros para PMEs do Reino Unido em 2026. Sua posição reflete 1,15 milhão de microempregadores no início de 2025 e uma população mais ampla de empresas sem empregadores. Vinte e quatro por cento dos proprietários de pequenas empresas adiaram a contratação de seguro até que seu negócio fosse lucrativo, o que deixa muitas empresas expostas durante seu período financeiramente mais vulnerável. O grupo inclui empresas de comércio, varejo, serviços profissionais e atividades domiciliares. Essa diversidade dificulta que as seguradoras usem uma única estrutura de produto sem arriscar uma incompatibilidade entre preço e cobertura. A PS25/21 pode reduzir os encargos de governança para as seguradoras que atendem a portfólios de microempresas de alto volume e margens mais baixas.
As Médias Empresas têm previsão de crescimento a um CAGR de 5,5% até 2032. Essas empresas utilizam cada vez mais processos formais de gestão de riscos e tendem a adquirir mais de 1 linha de cobertura. As obrigações de governança também podem aumentar a demanda por proteção de responsabilidade de gestão e linhas financeiras à medida que as empresas crescem. As pequenas empresas apresentam maior adoção de cobertura cibernética do que as microempresas, 55% em comparação com 42%. Elas permanecem sensíveis ao preço, no entanto, o que apoia a demanda por apólices de pacote intermediadas por corretores e negociadas digitalmente. O mercado de seguros para PMEs do Reino Unido pode se beneficiar quando essas empresas passam de uma cobertura básica para uma proteção mais ampla e multilinha.
Por Setor Industrial:
O Varejo Lidera Enquanto Saúde e Assistência Social AvançamO Comércio Varejista e Atacadista respondeu por 19,5% da participação do mercado de seguros para PMEs do Reino Unido em 2026. As empresas comerciais geralmente precisam de cobertura de propriedade, estoque, responsabilidade pública, motor comercial e mercadorias em trânsito. Suas amplas necessidades de seguro decorrem de instalações físicas, contato com clientes, movimentação de estoque e atividade de entrega. Manufatura e Construção formam o próximo nível, com incidentes cibernéticos industriais aumentando a necessidade de documentação de resiliência antes que a cobertura seja vinculada. Serviços Profissionais, Científicos e Técnicos representaram 15,3% das empresas registradas no IVA e/ou PAYE em 2026, apoiando a demanda por responsabilidade profissional entre empresas de consultoria, engenharia e tecnologia. Alojamento e Serviços de Alimentação, Transporte e Armazenamento, e Agricultura, Silvicultura e Pesca têm necessidades separadas de licenciamento, veículos e relacionadas ao clima.
Saúde e Assistência Social tem projeção de crescimento a um CAGR de 6,5% até 2032. Os prestadores independentes que fornecem serviços comissionados pelo Serviço Nacional de Saúde estão aumentando a necessidade de proteção adequada. A Comissão de Qualidade de Cuidados exige que os prestadores de cuidados registrados demonstrem seguro de responsabilidade pública e do empregador. Os sistemas de dados de pacientes também adicionam exposição cibernética aos riscos estabelecidos de responsabilidade e propriedade do segmento. A Taxa de Desconto de Lesões Pessoais aumentou para +0,5% em janeiro de 2025, reduzindo os pagamentos de indenização em montante fixo no setor. Este desenvolvimento apoia um ambiente de subscrição mais competitivo para PMEs de saúde.

Por Canal de Distribuição:
Os Corretores Mantêm Escala Enquanto as Parcerias Incorporadas se AceleramOs Corretores de Seguros detiveram 65,4% da participação do mercado de seguros para PMEs do Reino Unido em 2026. Sua posição é apoiada por sua capacidade de aconselhar sobre riscos de cobertura múltipla e navegar por requisitos que não são facilmente padronizados. A proposta combinada comercial modular da Aviva permite o processamento digital direto para apólices de cobertura múltipla que anteriormente exigiam subscrição manual. A Zurich ampliou sua proposta de negociação eletrônica para profissionais de ofícios em julho de 2025 para incluir trabalhadores em domicílio, indicando que a capacidade de negociação eletrônica está se expandindo para acomodar riscos de PMEs mais variados. Agentes, vendas diretas de seguradoras e bancassurance continuam a atender microempresas e trabalhadores autônomos com produtos padronizados. O mercado de seguros para PMEs do Reino Unido continua dependente de corretores onde as necessidades de cobertura são complexas ou várias apólices devem funcionar em conjunto.
Seguros Incorporados, Afinidade e Outras Parcerias têm projeção de crescimento a um CAGR de 9,7% até 2032. As plataformas de serviços bancários empresariais podem aproximar as opções de responsabilidade do empregador, responsabilidade pública e responsabilidade profissional do ponto em que um proprietário gerencia pagamentos e finanças. As jornadas de apólice pré-preenchidas podem eliminar etapas para proprietários com tempo limitado para pesquisar seguros. As plataformas de software verticais também podem colocar prompts de seguro ao lado de pagamentos, contabilidade, folha de pagamento ou atividade de gestão empresarial. Este modelo pode alcançar empresas que adiaram uma compra de seguro tradicional. Ele não elimina a necessidade de aconselhamento especializado onde os riscos são mais complexos. Em vez disso, amplia a gama de pontos de contato por meio dos quais as PMEs podem iniciar uma jornada de seguro.
Análise Geográfica
A Inglaterra respondeu por 83,7% da participação do mercado de seguros para PMEs do Reino Unido em 2026. O país tinha 5,0 milhões dos 5,7 milhões de PMEs do Reino Unido no início de 2025. Londres e o Sudeste responderam por cerca de 34% da população empresarial, concentrando PMEs de serviços profissionais, serviços financeiros e tecnologia. Esses clusters têm necessidades acima da média de responsabilidade profissional, cobertura cibernética e responsabilidade de gestão. Os requisitos de segurança de edifícios e eficiência energética adicionam custos aos cálculos de reconstrução pós-sinistro. O subseguro continua sendo importante porque imóveis com valores desatualizados podem ter somas seguradas inadequadas mesmo quando os prêmios diminuem.
A Escócia e o País de Gales ocupam posições secundárias significativas no mercado de seguros para PMEs do Reino Unido. A Escócia tinha 176.000 empresas registradas no IVA e/ou PAYE em março de 2026, um aumento de 2,1% em relação a 2025. A Acrisure Reino Unido Corretagem redenominou 2 corretores escoceses em julho de 2025, incluindo a Affinity Brokers Limited em Glasgow, indicando consolidação contínua na distribuição regional. O País de Gales tinha 106.000 empresas registradas em 2026. Sua base empresarial menor influencia a escala da oportunidade para seguradoras e corretores. Ambas as nações requerem produtos que respondam à densidade local de empresas, mix setorial e necessidades de acessibilidade.
A Irlanda do Norte tem previsão de crescimento a um CAGR de 4,8% até 2032, a taxa geográfica mais rápida no mercado de seguros para PMEs do Reino Unido. Tinha 82.000 empresas registradas no IVA e/ou PAYE em março de 2026, em comparação com 80.000 em 2025. Manufatura, construção e serviços profissionais estão apoiando a expansão de sua base de PMEs. Cinquenta e seis por cento das PMEs da Irlanda do Norte estavam confiantes em suas perspectivas de crescimento de 12 meses, em comparação com 49% na Escócia e 30% no País de Gales. À medida que as empresas avançam além do status de empresa individual, podem precisar de responsabilidade do empregador, responsabilidade profissional e proteção de propriedade em múltiplos locais ao mesmo tempo. A Zurich mantém um escritório em Belfast atendendo riscos de construção, engenharia, marítimo, motor, propriedade e responsabilidade, refletindo o perfil de risco local.
Cenário Competitivo
Concentração do Mercado
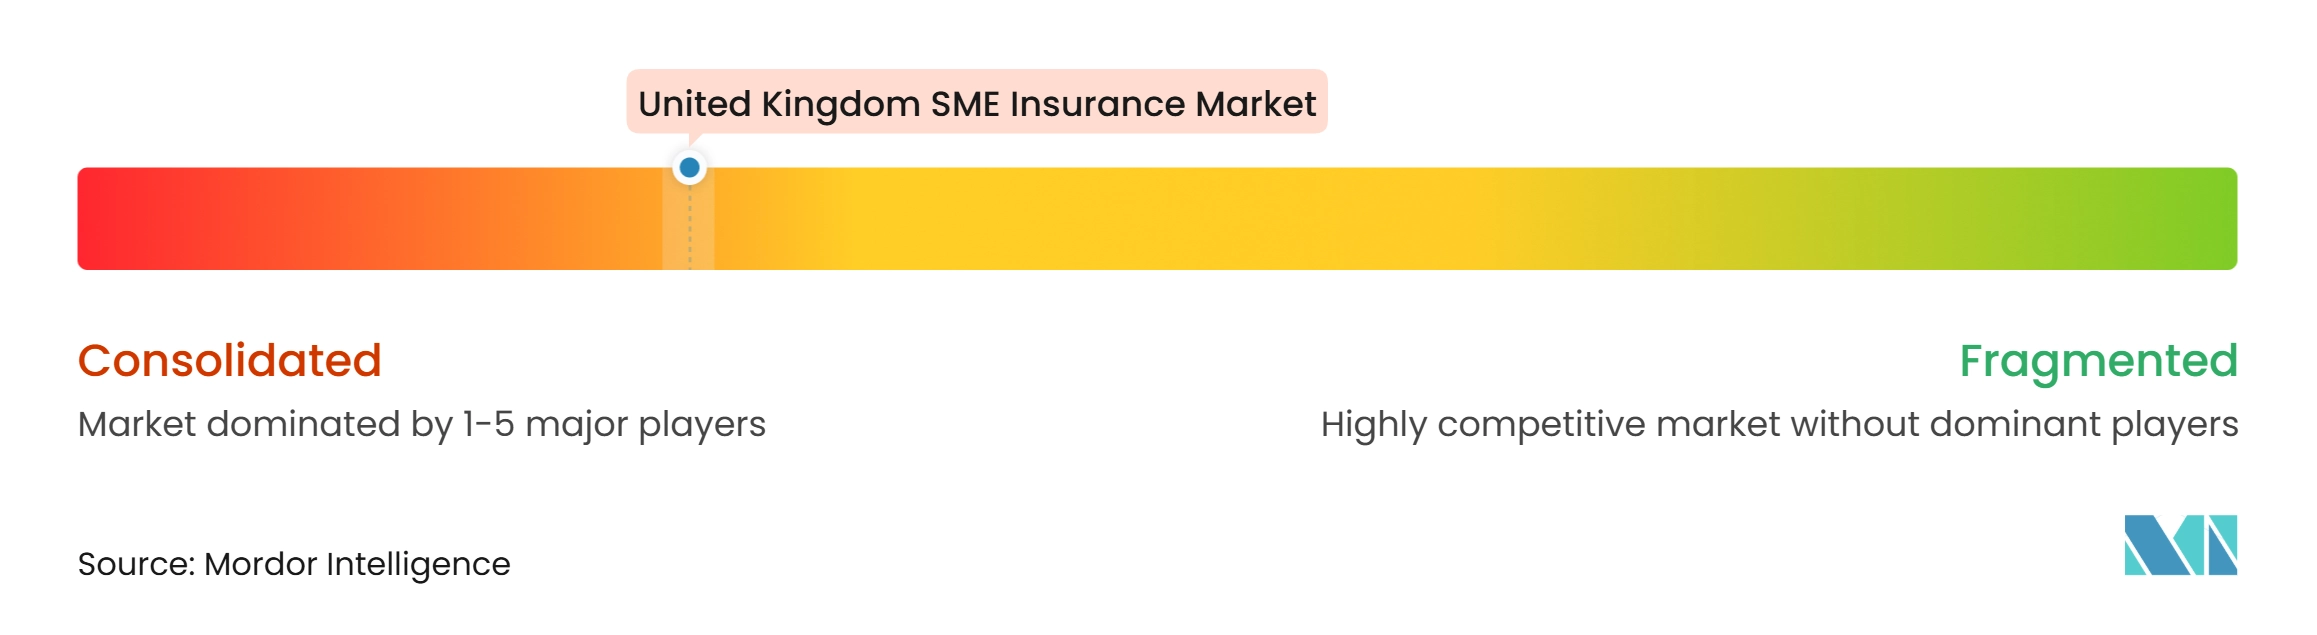
O mercado de seguros para PMEs do Reino Unido tem seguradoras estabelecidas na extremidade superior e um amplo grupo de agentes gestores especializados, provedores digitais e corretores regionais abaixo deles. Aviva, AXA Reino Unido, Allianz, Zurich e Hiscox ocupam posições de liderança em linhas comerciais de negociação eletrônica. A Aviva modularizou sua proposta combinada comercial em janeiro de 2026 e introduziu cobertura automática de interrupção de negócios de 24 meses em outubro de 2025. A empresa também lançou um produto renovado de responsabilidade profissional na plataforma Acturis eTrade em abril de 2026 para riscos de PMEs com faturamento de até 25 milhões de GBP (32 milhões de USD). Essas ações são projetadas para melhorar o acesso dos corretores e facilitar a colocação de cobertura múltipla. As seguradoras de maior porte estão usando produtos modulares, dados de subscrição e mudanças na governança de produtos para gerenciar riscos cibernéticos e especializados, enquanto reduzem etapas administrativas desnecessárias.
A Hiscox reportou prêmio bruto subscrito de contratos de seguro de 2,4 bilhões de GBP (3,1 bilhões de USD) para o primeiro semestre de 2026, um aumento de 10,1%, e reportou crescimento de prêmio de varejo no Reino Unido de 10,2%. A empresa elevou sua meta de crescimento de varejo para o ano completo para 9% e reportou um índice combinado não descontado de 90,4%. As plataformas especializadas estão se concentrando em riscos cibernéticos, linhas financeiras e PMEs não padronizadas. A Superscript abriu um hub em Glasgow em março de 2026 e reportou 25% de crescimento em parcerias, juntamente com crescimento de receita de dois dígitos. As plataformas digitais podem se diferenciar simplificando a colocação enquanto mantêm a subscrição especializada para exposições complexas. Esses movimentos mostram que a concorrência está focada na velocidade de distribuição, cobertura especializada e alcance regional.
Uma grande oportunidade permanece entre os estimados 4,3 milhões de empresas do Reino Unido sem empregadores. Essas empresas interagem diariamente com softwares de contabilidade, aplicativos bancários e softwares específicos do setor, mas muitas não adquiriram cobertura adequada. Os canais incorporados podem tornar a compra mais relevante ao conectá-la com finanças, folha de pagamento e atividade operacional. O mercado de seguros para PMEs do Reino Unido também precisa de produtos que abordem a lacuna de proteção sem depender apenas de informações de renovação anual. A extensão de interrupção de negócios do cliente da CFC é um exemplo de resposta de apólice a uma exposição da cadeia de suprimentos que empresas menores podem de outra forma ignorar. A consulta CP26/22 da Autoridade de Conduta Financeira pode simplificar ainda mais certas regras de seguros, criando espaço para especialistas domésticos atenderem negócios que as seguradoras maiores consideram mais onerosos de manter. A concorrência permanecerá ativa à medida que as seguradoras equilibram jornadas digitais acessíveis com cobertura adequada e resultados de sinistros.
Líderes do Setor de Seguros para PMEs do Reino Unido
-
Aviva plc
-
AXA UK plc
-
Allianz Insurance plc
-
Zurich Insurance Company Ltd
-
Hiscox Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para PMEs do Reino Unido Empresas cobertas neste relatório
- Aviva plc
- AXA UK plc
- Allianz Insurance plc
- Zurich Insurance Company Ltd
- Hiscox Ltd
- NFU Mutual
- Markel Group Inc.
- QBE Insurance Group Limited
- AIG
- Chubb Limited
- Covéa Insurance plc
- Intact Financial Corporation
- Travelers Companies, Inc.
- Ecclesiastical Insurance Office plc
- CFC Underwriting Limited
- Zego
- Simply Business
- Superscript
Desenvolvimentos industriais recentes em Mercado de Seguros para PMEs do Reino Unido
- Março de 2026: A Superscript entrou na próxima fase de crescimento no Reino Unido com hub em Glasgow. A Superscript abriu um hub regional em Glasgow, adicionou a economia gig como um segmento estratégico central e reportou 25% de crescimento em parcerias e forte crescimento de receita de dois dígitos nos 12 meses anteriores.
- Janeiro de 2026: A CFC lançou extensão de interrupção de negócios do cliente para seguros cibernéticos de PMEs. A CFC introduziu um endosso cibernético cobrindo a perda de receita de PMEs quando um cliente, e não a própria PME, sofre um incidente cibernético, abordando uma lacuna material de cobertura da cadeia de suprimentos para fabricantes e empresas de atacado e distribuição.
- Agosto de 2026: A Allianz lançou o Smart Broker Brief e atualizou a plataforma QuoteSME. A Allianz introduziu o Smart Broker Brief, usando mais de 40 pontos de dados para identificar potencial subseguro, juntamente com atualizações do QuoteSME que sinalizam o risco de subseguro na fase de cotação.
- Julho de 2026: A Zurich expandiu o produto para profissionais de ofícios para incluir trabalhadores em domicílio. A Zurich redenominou sua oferta para profissionais de ofícios para incluir trabalhadores em domicílio, contadores, confeiteiros, empresas artesanais e serviços de bem-estar, observando que 56% das PMEs do Reino Unido operam a partir de casa.
Escopo do Relatório do Mercado de Seguros para PMEs do Reino Unido
Visão geral da segmentação
| Propriedade e Interrupção de Negócios |
| Responsabilidade Geral |
| Responsabilidade Profissional / Erros e Omissões |
| Compensação de Trabalhadores e Responsabilidade do Empregador |
| Motor Comercial e Mercadorias em Trânsito |
| Especialidades Residuais (Cibernético, Crime/Fidelidade, Diretores e Executivos de PMEs/Responsabilidade de Gestão, Garantia/Fianças, etc.) |
| Microempresas |
| Pequenas Empresas |
| Médias Empresas |
| Comércio Varejista e Atacadista |
| Manufatura |
| Construção |
| Serviços Profissionais, Científicos e Técnicos |
| Saúde e Assistência Social |
| Transporte e Armazenamento |
| Alojamento e Serviços de Alimentação |
| Agricultura, Silvicultura e Pesca |
| Outros Serviços e Residuais |
| Corretores de Seguros |
| Agentes de Seguros |
| Vendas Diretas de Seguradoras |
| Bancassurance |
| Seguros Incorporados, Afinidade e Outras Parcerias |
| Inglaterra |
| Escócia |
| País de Gales |
| Irlanda do Norte |
| Por Produto de Seguro | Propriedade e Interrupção de Negócios |
| Responsabilidade Geral | |
| Responsabilidade Profissional / Erros e Omissões | |
| Compensação de Trabalhadores e Responsabilidade do Empregador | |
| Motor Comercial e Mercadorias em Trânsito | |
| Especialidades Residuais (Cibernético, Crime/Fidelidade, Diretores e Executivos de PMEs/Responsabilidade de Gestão, Garantia/Fianças, etc.) | |
| Por Porte da Empresa | Microempresas |
| Pequenas Empresas | |
| Médias Empresas | |
| Por Setor Industrial | Comércio Varejista e Atacadista |
| Manufatura | |
| Construção | |
| Serviços Profissionais, Científicos e Técnicos | |
| Saúde e Assistência Social | |
| Transporte e Armazenamento | |
| Alojamento e Serviços de Alimentação | |
| Agricultura, Silvicultura e Pesca | |
| Outros Serviços e Residuais | |
| Por Canal de Distribuição | Corretores de Seguros |
| Agentes de Seguros | |
| Vendas Diretas de Seguradoras | |
| Bancassurance | |
| Seguros Incorporados, Afinidade e Outras Parcerias | |
| Por Geografia | Inglaterra |
| Escócia | |
| País de Gales | |
| Irlanda do Norte |
Principais Questões Respondidas no Relatório
Qual é o tamanho do setor de seguros para PMEs do Reino Unido?
Está avaliado em 20,6 bilhões de USD em 2026 e tem expectativa de atingir 26,4 bilhões de USD até 2032 a um CAGR de 4,3%.
Qual produto de seguro tem a maior participação entre as PMEs do Reino Unido?
Propriedade e Interrupção de Negócios lidera com 29,8% de participação em 2026. O segmento atende empresas que precisam de proteção para instalações, estoque, custos de reconstrução e perda de receita comercial após um evento coberto.
Qual é o produto de seguro de crescimento mais rápido para PMEs do Reino Unido?
Especialidades Residuais tem projeção de crescimento a um CAGR de 10,5% até 2032, à medida que os riscos cibernéticos e outros riscos especializados se tornam mais importantes.
Por que a cobertura cibernética está se tornando mais importante para empresas menores?
O ransomware representou 52% dos incidentes cibernéticos no Reino Unido em 2025, enquanto apenas 47% das empresas possuem alguma forma de cobertura cibernética.
Qual canal de distribuição domina a colocação de apólices para PMEs?
Os Corretores de Seguros lideram a distribuição com 65,4% de participação em 2026, embora as parcerias incorporadas e de afinidade tenham projeção de crescimento a um CAGR de 9,7%.
Qual parte do Reino Unido tem expectativa de crescimento mais rápido?
A Irlanda do Norte tem previsão de expansão a um CAGR de 4,8% até 2032, apoiada pelo crescimento de sua base de PMEs e maior confiança empresarial.