
Taille et Part du Marché de l'Assurance PME au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 20.60 Milliards de dollars |
| Taille du Marché (2027) | 21.40 Milliards de dollars |
| Taille du Marché (2032) | 26.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.30 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance PME au Royaume-Uni par Mordor Intelligence
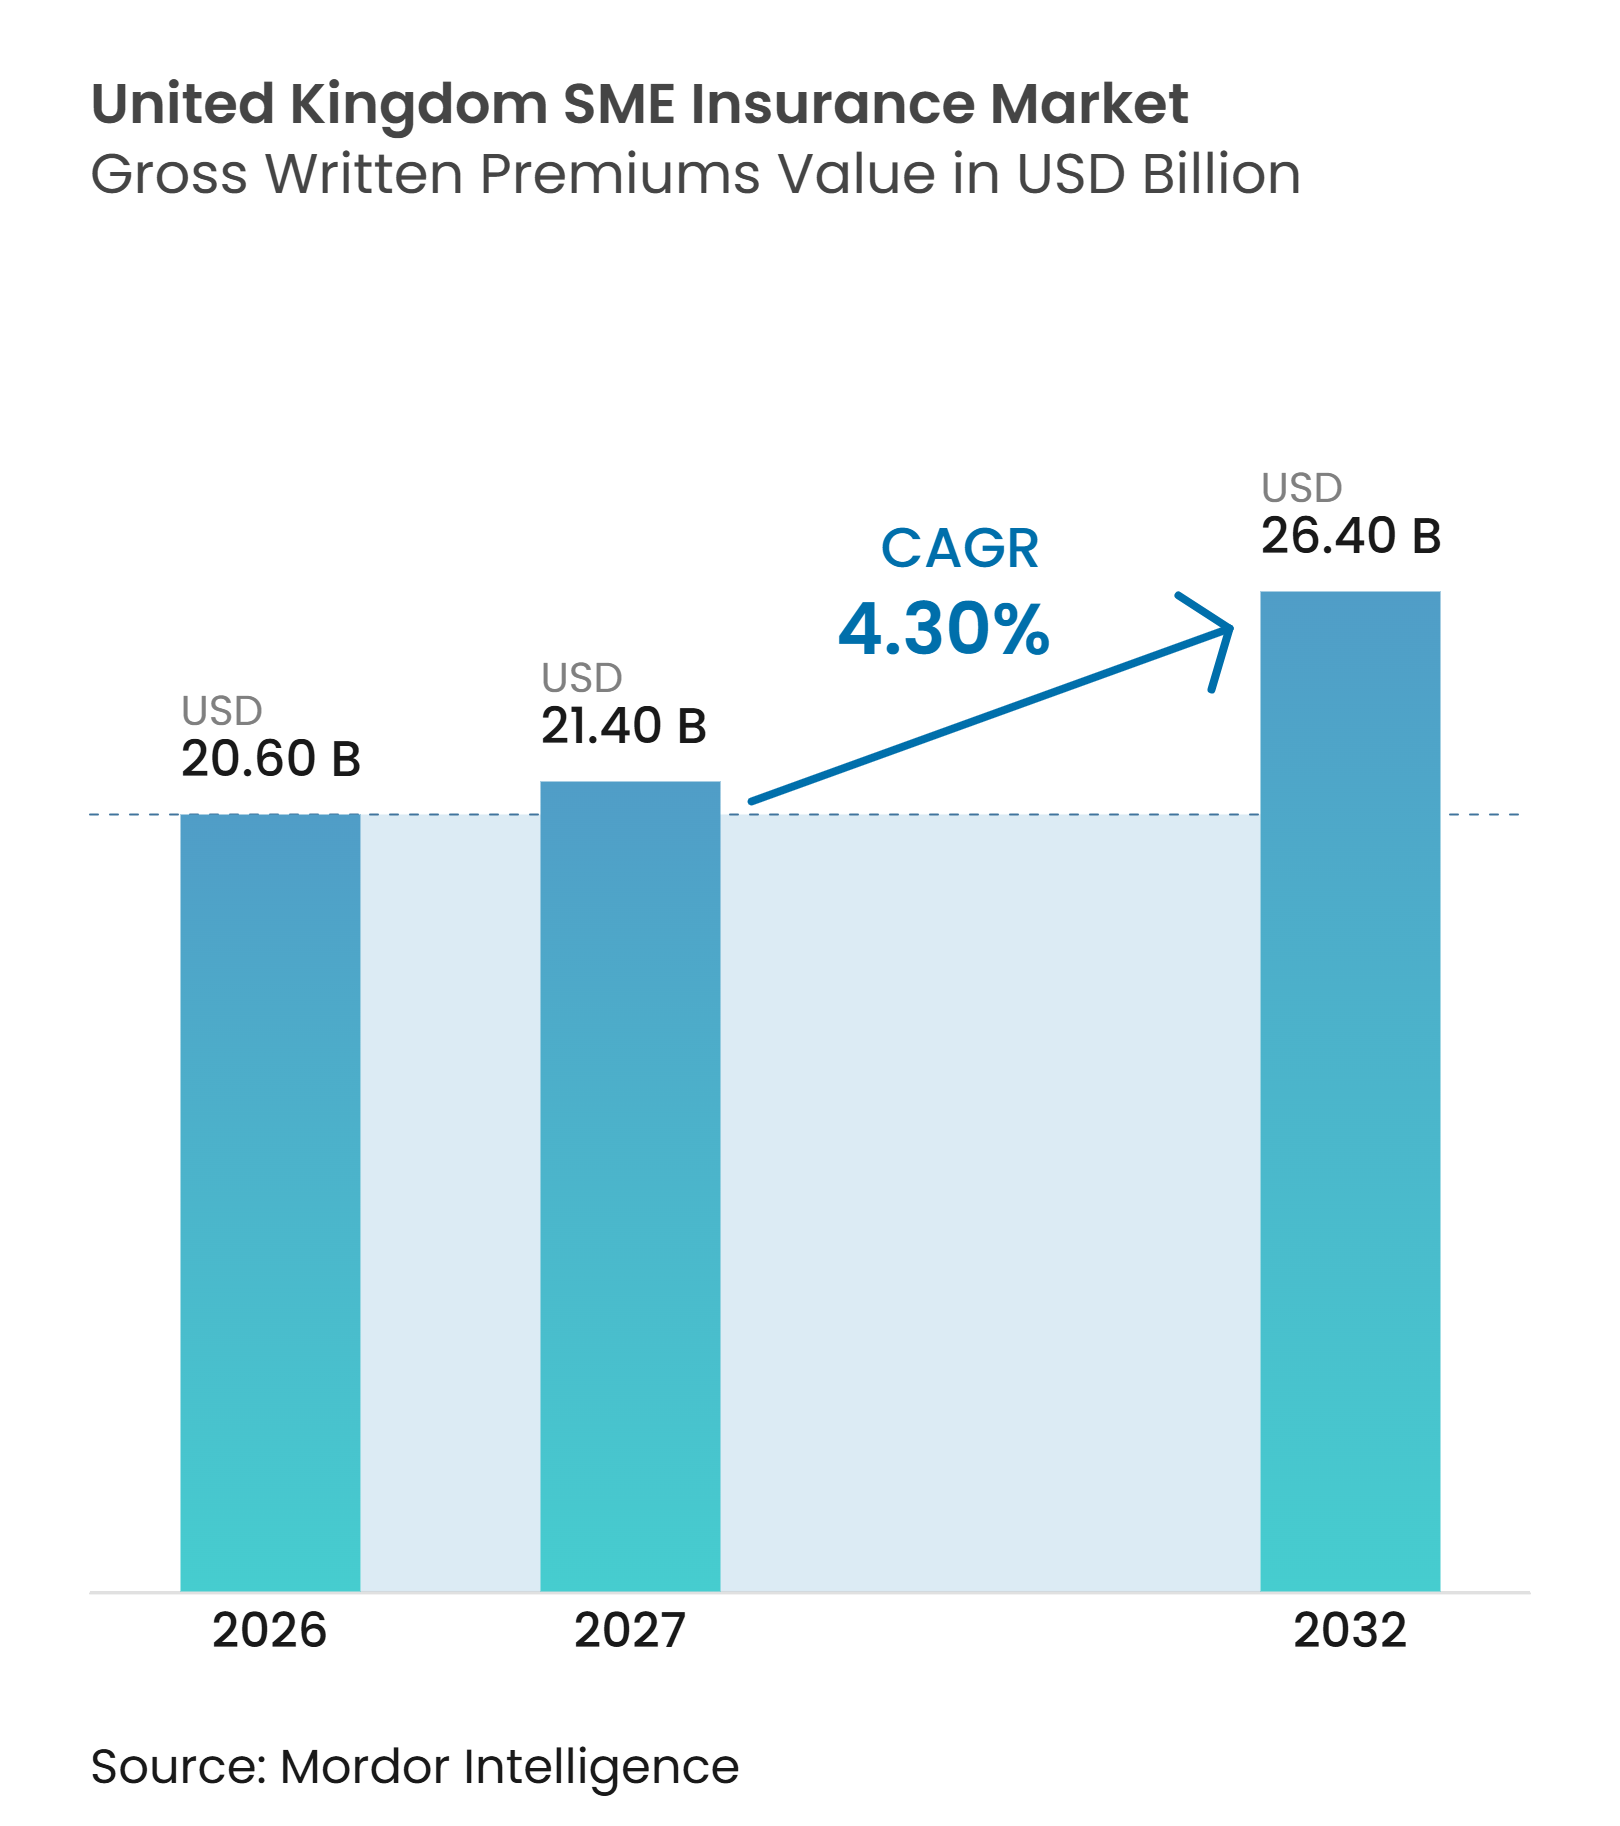
La taille du marché de l'assurance PME au Royaume-Uni, en termes de valeur des primes brutes émises, devrait passer de 20,60 milliards USD en 2026 à 21,40 milliards USD en 2027 et atteindre 26,40 milliards USD d'ici 2032, à un CAGR de 4,30 % sur la période 2027-2032.
Le marché de l'assurance PME au Royaume-Uni est façonné par la baisse des taux d'assurance commerciale conjuguée à la hausse des coûts de reconstruction, de remise en état et de reprise après sinistre cyber. Les taux commerciaux ont reculé pendant 10 trimestres consécutifs jusqu'au T2 2026, ce qui peut améliorer l'accessibilité financière mais peut également inciter les acheteurs à privilégier le prix au détriment de garanties suffisantes. Le Royaume-Uni comptait environ 5,7 millions de PME du secteur privé en 2025, tandis que 74 % des PME ont déclaré un certain niveau de sous-assurance, laissant un large déficit de protection parmi les petites entreprises. Les pertes cyber, la hausse des coûts de réparation immobilière et des exigences contractuelles plus complexes accroissent le besoin d'une couverture plus étendue. Les assureurs, courtiers, banques et plateformes logicielles répondent avec des produits modulaires et des parcours numériques simplifiés, ce qui crée des opportunités pour le marché de l'assurance PME au Royaume-Uni d'étendre la couverture aux entreprises qui restent non assurées ou sous-assurées.
Points Clés du Rapport
- Par produit d'assurance, la propriété et l'interruption d'activité ont capté 29,8 % de la part du marché de l'assurance PME au Royaume-Uni en 2026, tandis que les risques spéciaux résiduels devraient croître à un CAGR de 10,5 % jusqu'en 2032.
- Par taille d'entreprise, les micro-entreprises représentaient 43,3 % de la part du marché de l'assurance PME au Royaume-Uni en 2026, tandis que les entreprises de taille moyenne devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par secteur d'activité, le commerce de détail et de gros a capté 19,5 % de la part du marché de l'assurance PME au Royaume-Uni en 2026, tandis que la santé et l'action sociale devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par canal de distribution, les courtiers en assurance ont capté 65,4 % de la part du marché de l'assurance PME au Royaume-Uni en 2026, tandis que les partenariats intégrés, affinitaires et autres devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, l'Angleterre a capté 83,7 % de la part du marché de l'assurance PME au Royaume-Uni en 2026, tandis que l'Irlande du Nord devrait croître à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse des Cyberattaques, des Rançongiciels et de l'Exposition à l'Interruption d'Activité Numérique | +1.4% | Mondial, concentré en Angleterre, à Londres et dans le Sud-Est | Court terme (≤ 2 ans) |
| Assurance Responsabilité Civile Employeurs Obligatoire et Exigences de Couverture Contractuelle Spécifiques aux Entreprises | +0.7% | Angleterre et Pays de Galles principalement, avec répercussions en Écosse et en Irlande du Nord | Court terme (≤ 2 ans) |
| Croissance des Microentreprises, des Travailleurs Indépendants et des Entreprises Unipersonnelles | +0.6% | National, avec concentration à Londres et dans le Sud-Est | Moyen terme (2-4 ans) |
| Demande Croissante de Packages d'Assurance PME Sectoriels, Modulaires et Flexibles | +0.5% | National, plus forte en Angleterre et émergente en Écosse | Moyen terme (2-4 ans) |
| Hausse des Coûts Immobiliers, de Réparation, de Reconstruction et d'Interruption d'Activité | +0.9% | National, amplifiée dans les zones urbaines à forte densité et les zones côtières | Court terme (≤ 2 ans) |
| Distribution d'Assurance Numérique via les Courtiers, les Plateformes de Comparaison de Prix, les Banques et les Logiciels de Comptabilité | +0.5% | National, avec adoption précoce à Londres et dans les grands centres urbains | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Cyberattaques, des Rançongiciels et de l'Exposition à l'Interruption d'Activité Numérique
Les rançongiciels représentaient 52 % des incidents cyber au Royaume-Uni en 2025, contre 48 % en 2024, et 59 % des incidents impliquaient une exfiltration de données. Les violations de la chaîne d'approvisionnement sont passées de 6 % à près de 20 % de l'ensemble des incidents, étendant le risque des systèmes propres d'une petite entreprise à ses partenaires commerciaux plus importants. Les indemnisations des sinistres cyber ont atteint 197,3 millions GBP (252,5 millions USD) en 2024, contre 59,7 millions GBP (76,4 millions USD) en 2023, tandis que le sinistre moyen est passé de 113 000 GBP (144 640 USD) à 276 000 GBP (353 280 USD)[1]. Seulement 47 % des entreprises au Royaume-Uni disposent d'une forme quelconque de couverture cyber, et le taux d'adoption parmi les travailleurs indépendants est de 13,1 %, ce qui indique que la protection n'a pas suivi le rythme de l'exposition. CFC Underwriting a introduit en janvier 2026 un avenant d'interruption d'activité client couvrant la perte de revenus lorsqu'un client subit un incident cyber, comblant ainsi une lacune particulièrement pertinente pour les entreprises manufacturières et de commerce de gros. Le marché de l'assurance PME au Royaume-Uni dispose donc d'une opportunité claire d'étendre la protection cyber grâce à des polices qui couvrent les perturbations des clients et de la chaîne d'approvisionnement ainsi que les attaques directes.
Assurance Responsabilité Civile Employeurs Obligatoire et Exigences de Couverture Contractuelle Spécifiques aux Entreprises
Tout employeur exerçant en Grande-Bretagne doit maintenir une couverture de responsabilité civile employeurs d'au moins 5 millions GBP (6,4 millions USD) en vertu de la loi sur l'assurance responsabilité civile employeurs obligatoire de 1969[2]. Cette obligation légale constitue une source durable de demande pour le marché de l'assurance PME au Royaume-Uni, car les nouveaux employeurs ne peuvent pas facilement différer cet achat. La PS25/21 de la Financial Conduct Authority est entrée en vigueur en décembre 2025 et a modifié le reporting de la responsabilité civile employeurs en remplaçant les notifications annuelles de police par un modèle basé uniquement sur les manquements, tout en maintenant le reporting annuel des administrateurs et des auditeurs. Cette évolution réduit les étapes administratives mais préserve l'intégrité du registre de l'Employers' Liability Tracing Office. La surveillance du Consumer Duty exerce également une pression sur les distributeurs pour qu'ils placent correctement la couverture lorsqu'une protection inadéquate entraîne de mauvais résultats en matière de sinistres. La responsabilité civile dans la construction et le commerce de détail, ainsi que la responsabilité professionnelle dans les services technologiques et de conseil, ajoutent une deuxième couche de demande contractuelle qui soutient les polices groupées.
Croissance des Microentreprises, des Travailleurs Indépendants et des Entreprises Unipersonnelles
Le Royaume-Uni comptait 5,7 millions de PME du secteur privé au début de 2025, les entreprises individuelles représentant 57 % des entreprises et les microentreprises représentant 99,2 % des PME[3]. L'Office for National Statistics a enregistré 2,79 millions d'entreprises immatriculées à la TVA et/ou au PAYE en mars 2026, soit une augmentation de 1,9 % par rapport à 2025, et chaque région du Royaume-Uni a enregistré une croissance pour la première fois depuis 2017. Les sociétés constituées en personnes morales représentent désormais 77,3 % des entreprises immatriculées à la TVA et/ou au PAYE, ce qui peut créer de nouvelles exigences en matière de responsabilité civile employeurs, de responsabilité professionnelle et de protection des biens. Zurich a étendu son produit pour les artisans afin d'inclure les télétravailleurs en juillet 2025, notant que 56 % des PME au Royaume-Uni exercent depuis leur domicile. Cette évolution de produit reconnaît que le lieu de travail et l'activité professionnelle sont de moins en moins standardisés. Le marché de l'assurance PME au Royaume-Uni peut atteindre cette population avec une couverture qui reflète les modèles d'exploitation à domicile et flexibles.
Demande Croissante de Packages d'Assurance PME Sectoriels, Modulaires et Flexibles
La conception de produits modulaires est devenue un élément central de la concurrence entre les grands assureurs desservant le marché de l'assurance PME au Royaume-Uni. Aviva a achevé la modularisation de sa proposition commerciale combinée en janvier 2026, permettant aux courtiers d'ajouter des garanties bâtiment, interruption d'activité, marchandises en transit et pannes d'équipements dans un seul parcours eTrade. Allianz a lancé Smart Broker Brief en août 2025 et a utilisé plus de 40 points de données pour pré-renseigner l'analyse de sous-assurance au stade du devis[4]. Ces outils peuvent rendre les courtiers plus efficaces tout en attirant l'attention sur les lacunes de couverture avant qu'une police ne soit souscrite. La PS25/21 a supprimé les cycles obligatoires de révision des produits sur 12 mois et les a remplacés par des intervalles proportionnels au risque, permettant aux assureurs qui investissent dans le suivi des résultats de réviser les produits plus rapidement. Ce changement favorise un affinement plus rapide des polices pour des professions et des profils de risque distincts. L'emballage flexible restera probablement important à mesure que les PME recherchent une couverture qui reflète leurs activités réelles plutôt qu'un package standard général.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Contraintes d'Accessibilité des Primes et Achats Axés sur le Prix parmi les Micro et Petites Entreprises | -1.1% | National, plus aigu parmi les travailleurs indépendants et les microentreprises au Pays de Galles et dans le Nord-Est de l'Angleterre | Moyen terme (2-4 ans) |
| Faible Pénétration de l'Assurance, Sous-Assurance et Sensibilisation Limitée aux Risques Spécifiques aux Entreprises | -0.9% | National, concentré dans les segments non-employeurs et nouvellement constitués en personnes morales | Long terme (≥ 4 ans) |
| Seuils d'Éligibilité en Cybersécurité, Exclusions de Couverture et Contraintes de Sélection des Risques par les Assureurs | -0.7% | National, affectant particulièrement les micro et petites entreprises avec des contrôles de cybersécurité et des capacités de gestion des risques limités | Moyen à long terme (3-5 ans) |
| Complexité de la Souscription et Données de Risque Limitées pour les Entreprises Nouvelles, Petites et Non Standard | -0.6% | National, affectant particulièrement les startups, les entreprises nouvellement constituées en personnes morales, les travailleurs indépendants et les entreprises opérant dans des secteurs non standard | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'Accessibilité des Primes et Achats Axés sur le Prix parmi les Micro et Petites Entreprises
Le coût reste l'obstacle le plus courant à une couverture PME adéquate, 36 % des PME non assurées citant le coût de l'assurance cyber comme leur principal obstacle. Une police cyber complète couvrant l'interruption d'activité, les rançongiciels et les violations de données affichait un coût médian de 55 000 GBP (70 400 USD), ce qui dépasse les capacités des entreprises dont le chiffre d'affaires est inférieur à 500 000 GBP (640 000 USD). Les taux d'assurance commerciale ont baissé de 8 % au T2 2026 après 10 trimestres consécutifs de recul, mais des primes plus faibles peuvent toujours inciter les acheteurs à réduire les plafonds plutôt qu'à maintenir une protection adéquate. Les actions de la Financial Conduct Authority au titre du Consumer Duty ont permis aux consommateurs d'économiser environ 157 millions GBP (201 millions USD) et ont réduit les taux d'intérêt moyens du financement des primes de 4,1 points de pourcentage depuis 2022. Les coûts absolus des polices multirisques restent néanmoins significatifs pour les marges de revenus des microentreprises. Les assureurs doivent démontrer qu'une couverture à prix réduit produit de bons résultats en matière de sinistres, de sorte que la seule réduction des prix n'est pas une réponse complète.
Faible Pénétration de l'Assurance, Sous-Assurance et Sensibilisation Limitée aux Risques Spécifiques aux Entreprises
Soixante-quatorze pour cent des PME au Royaume-Uni ont déclaré un certain degré de sous-assurance, et 55 % présentaient un déficit de protection dans au moins une catégorie de couverture principale. Ces catégories de couverture comprennent la responsabilité professionnelle, la responsabilité civile, les biens et la responsabilité civile employeurs. Soixante-cinq pour cent des propriétaires de petites entreprises ne pouvaient pas décrire avec précision l'assurance responsabilité civile, contre 77 % pour l'assurance cyber et 80 % pour la responsabilité professionnelle. Aviva a rapporté qu'en début 2026, 68 % des courtiers avaient constaté davantage de sinistres refusés ou réglés pour un montant inférieur en raison de la sous-assurance. Les clients concernés ont subi des pressions financières dans 56 % des cas, des perturbations opérationnelles dans 37 % des cas et une fermeture d'entreprise dans 26 % des cas graves. La surveillance du Consumer Duty en fait une question réglementaire et commerciale, car les entreprises desservant les PME clientes au détail doivent démontrer de bons résultats en matière de sinistres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit d'Assurance :
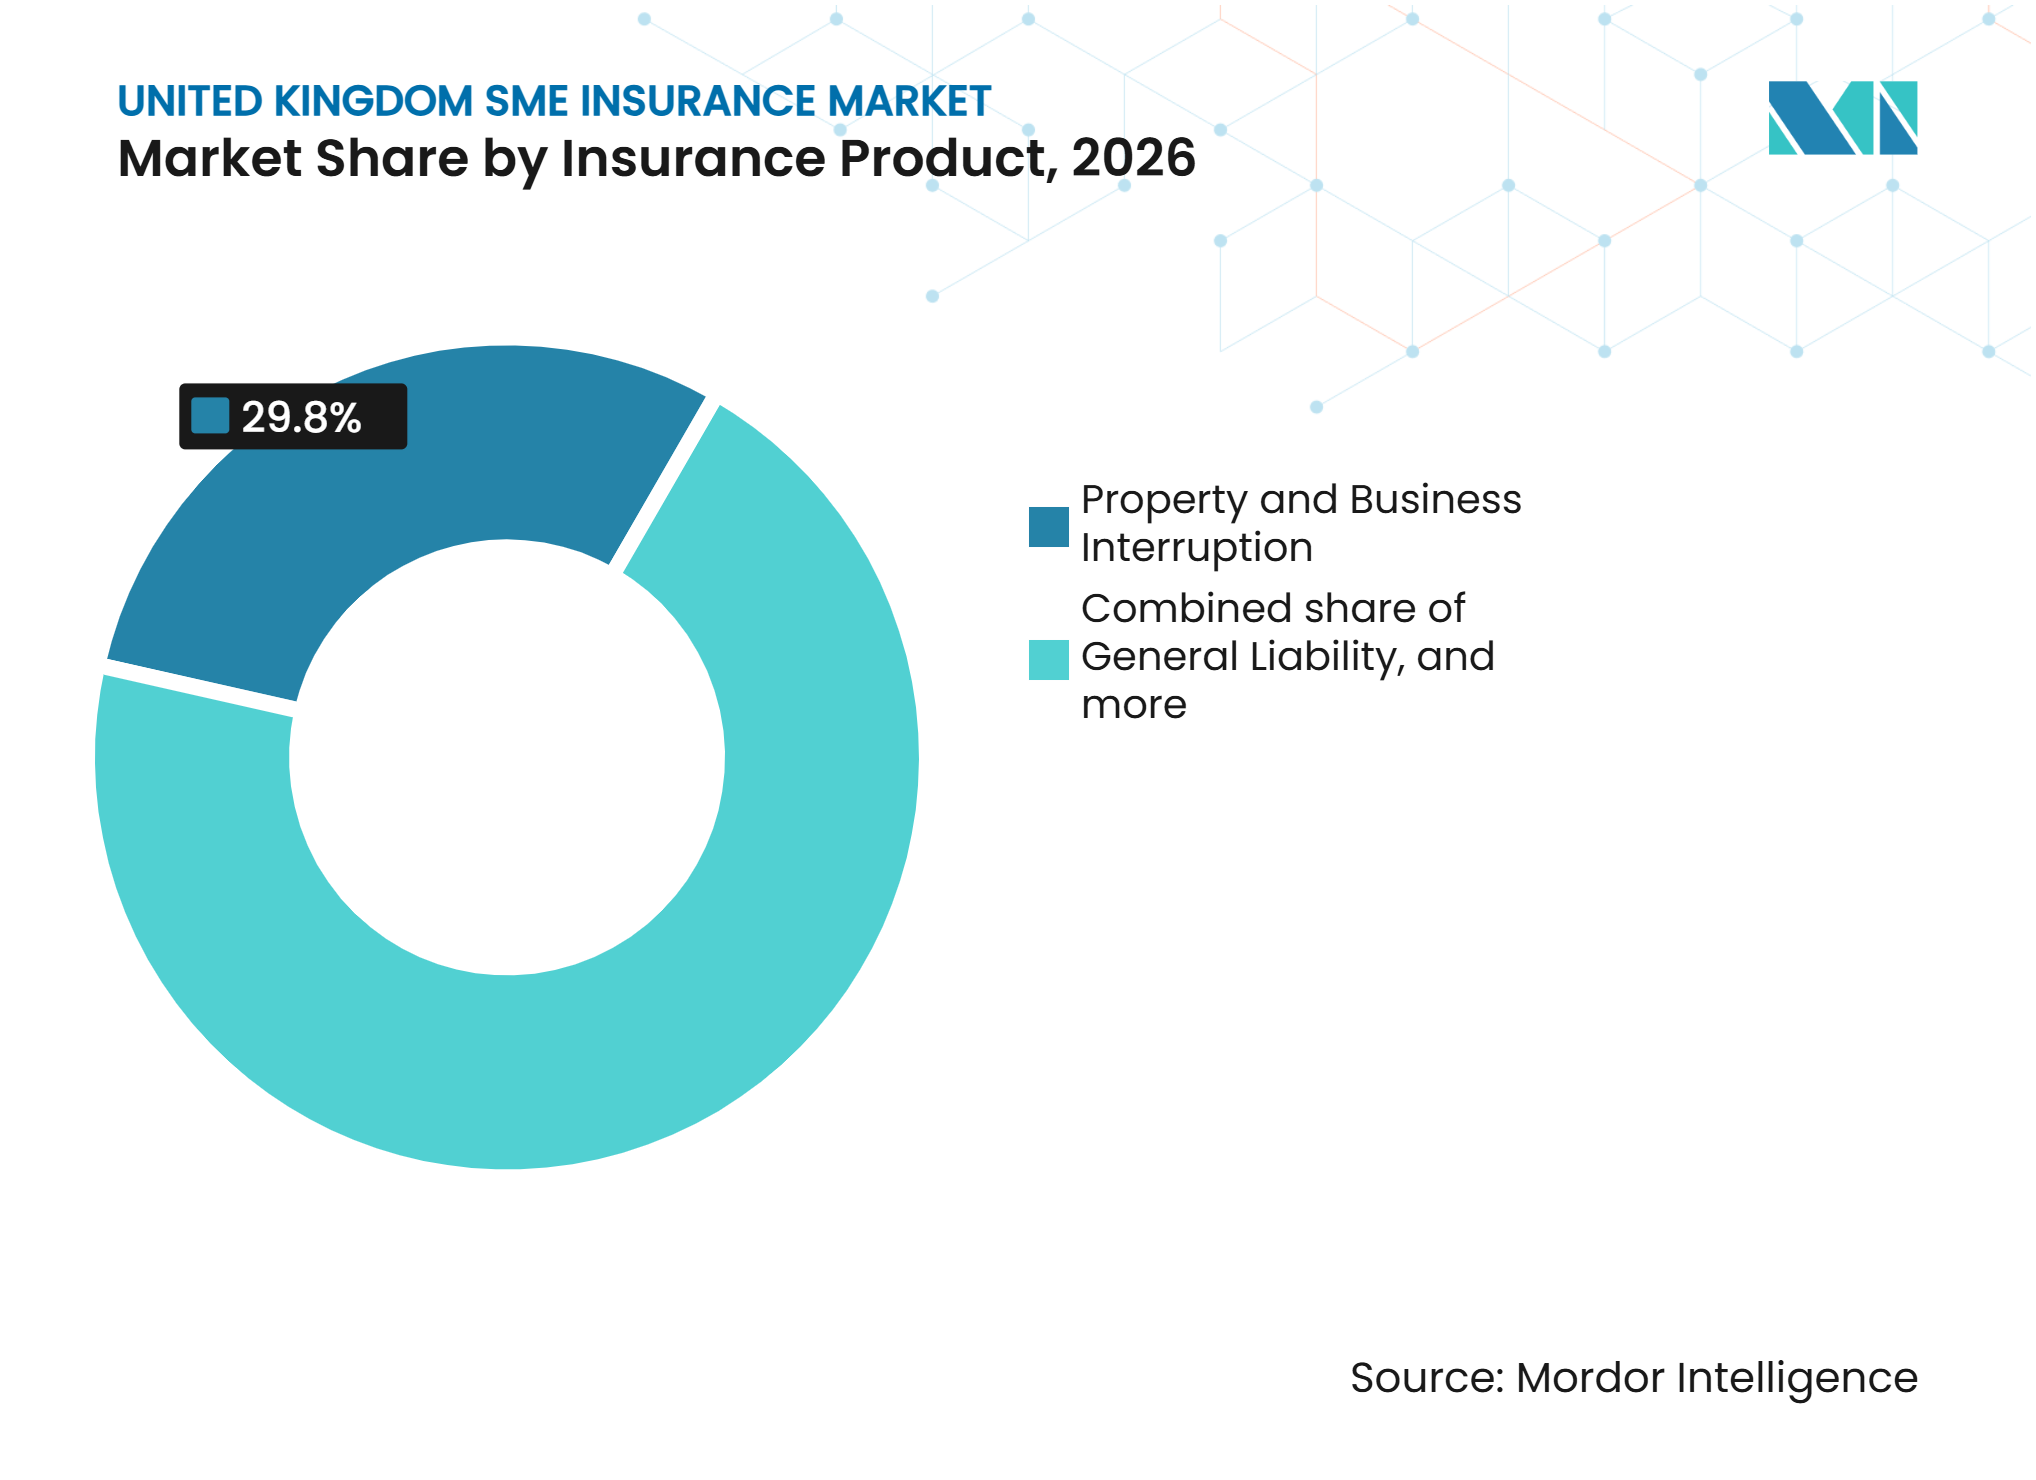
La Couverture Immobilière Domine Tandis que les Lignes Spécialisées se DéveloppentLa propriété et l'interruption d'activité détenaient 29,8 % de la part du marché de l'assurance PME au Royaume-Uni en 2026. Le segment reflète la nécessité de protéger les locaux, les stocks, l'activité commerciale et la base obligatoire de responsabilité civile employeurs pour les entreprises ayant des salariés. Les coûts de reconstruction ont augmenté, et Aviva a constaté que 67 % des biens dans son portefeuille examiné en 2025 étaient sous-assurés. Le même examen a identifié un déficit moyen de 79 % par rapport aux coûts de reconstruction estimés, montrant que les augmentations de renouvellement habituelles peuvent ne pas corriger entièrement les valeurs déclarées inadéquates. La responsabilité civile générale, la responsabilité professionnelle et les erreurs et omissions, l'indemnisation des travailleurs et la responsabilité civile employeurs, ainsi que le véhicule commercial forment le mix intermédiaire. Ces produits sont soutenus par des exigences légales, des obligations contractuelles et une population croissante d'employeurs PME.
Les risques spéciaux résiduels devraient croître à un CAGR de 10,5 % jusqu'en 2032, ce qui en fait la catégorie de produits à la croissance la plus rapide sur le marché de l'assurance PME au Royaume-Uni. La catégorie comprend la cyber, la criminalité et la fidélité, les administrateurs et dirigeants, et la couverture de cautionnement. Les assureurs réduisent les questionnaires d'entrée de gamme pour les PME dont le chiffre d'affaires est inférieur à 50 millions GBP (64 millions USD), ce qui peut simplifier l'accès pour les petits acheteurs. La responsabilité en cas de violation de données, les obligations cyber de la chaîne d'approvisionnement et les attentes contractuelles rapprochent certaines protections spécialisées des besoins commerciaux standard. Hiscox a mis à jour son assurance technologique en juin 2025 avec une couverture affirmative des sinistres liés à l'intelligence artificielle pour la sécurité des réseaux, les données et les pertes d'interruption. Ces changements montrent pourquoi les produits spécialisés nécessitent un libellé de police qui suit le rythme des risques liés à la technologie.


Par Taille d'Entreprise :
Les Micro-Entreprises Dominent Tandis que les Entreprises Moyennes Croissent Plus ViteLes micro-entreprises représentaient 43,3 % de la part du marché de l'assurance PME au Royaume-Uni en 2026. Leur position reflète 1,15 million de micro-employeurs au début de 2025 et une population plus large d'entreprises sans salariés. Vingt-quatre pour cent des propriétaires de petites entreprises ont retardé l'achat d'une assurance jusqu'à ce que leur entreprise soit rentable, ce qui laisse de nombreuses entreprises exposées pendant leur période de plus grande vulnérabilité financière. Le groupe comprend des entreprises dans les métiers, le commerce de détail, les services professionnels et les activités à domicile. Cette diversité rend difficile pour les assureurs l'utilisation d'une structure de produit unique sans risquer un décalage entre le prix et la couverture. La PS25/21 peut réduire les charges de gouvernance pour les assureurs desservant des portefeuilles de microentreprises à volume élevé et à faible marge.
Les entreprises de taille moyenne devraient croître à un CAGR de 5,5 % jusqu'en 2032. Ces entreprises utilisent de plus en plus des processus formels de gestion des risques et ont tendance à acheter plus d'une ligne de couverture. Les obligations de gouvernance peuvent également accroître la demande de protection en matière de responsabilité des dirigeants et de lignes financières à mesure que les entreprises se développent. Les petites entreprises affichent un taux d'adoption de la couverture cyber plus élevé que les microentreprises, soit 55 % contre 42 %. Elles restent néanmoins sensibles aux prix, ce qui soutient la demande de polices groupées négociées par des courtiers et échangées numériquement. Le marché de l'assurance PME au Royaume-Uni peut bénéficier lorsque ces entreprises passent d'une couverture de base à une protection plus large et multirisque.
Par Secteur d'Activité :
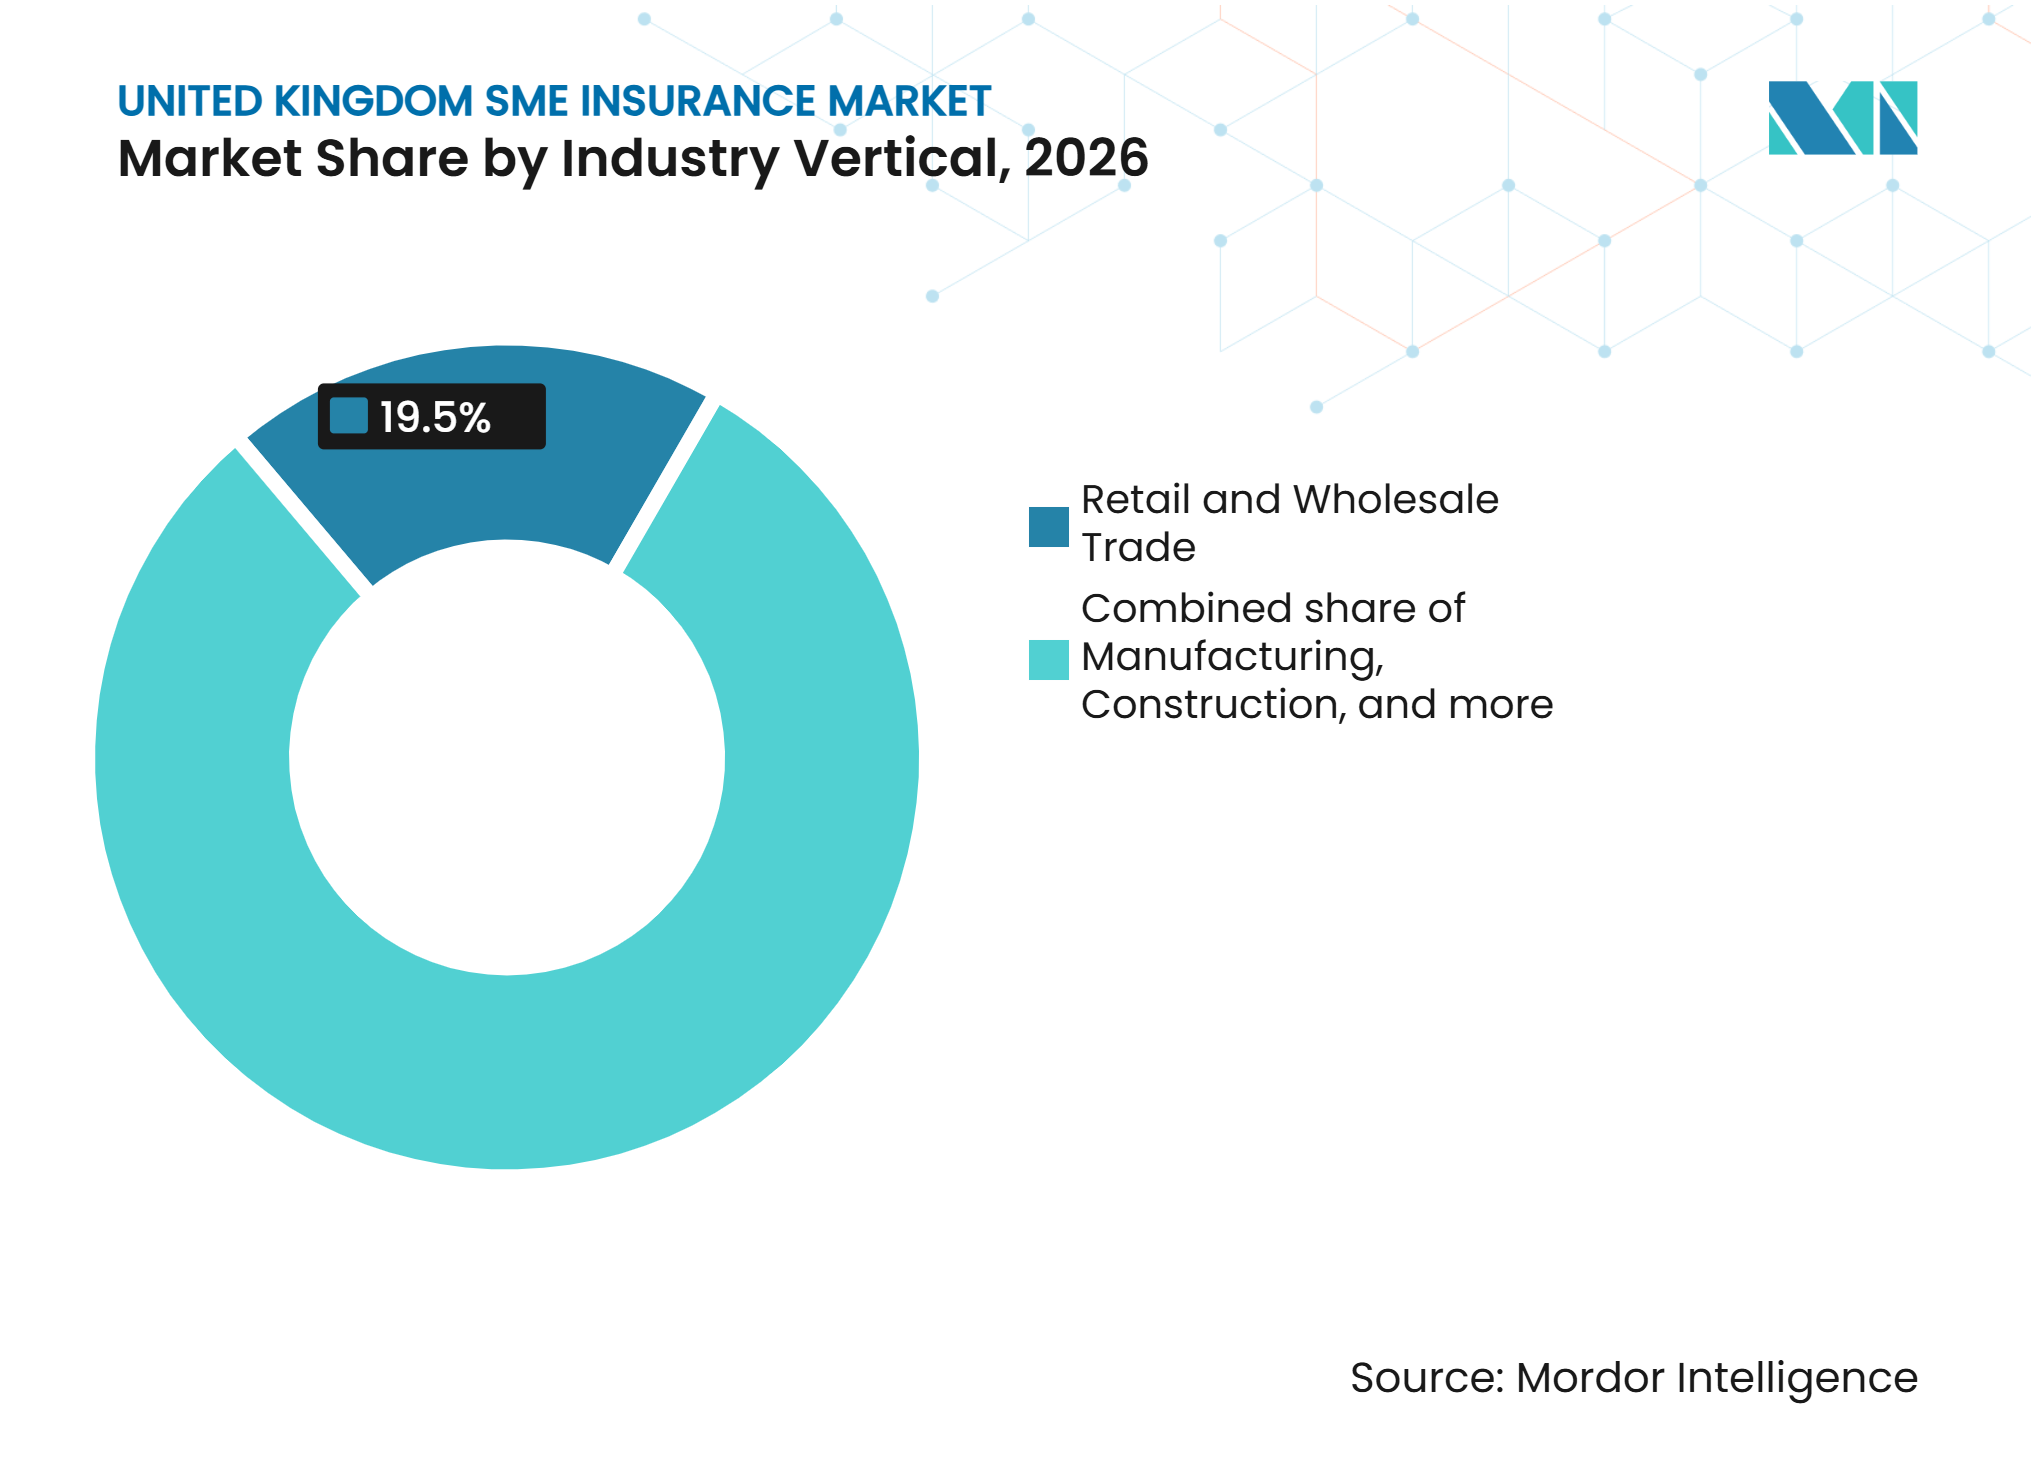
Le Commerce de Détail Domine Tandis que la Santé et l'Action Sociale ProgressentLe commerce de détail et de gros représentait 19,5 % de la part du marché de l'assurance PME au Royaume-Uni en 2026. Les entreprises commerciales ont généralement besoin d'une couverture pour les biens, les stocks, la responsabilité civile, le véhicule commercial et les marchandises en transit. Leurs besoins d'assurance étendus découlent de locaux physiques, du contact avec les clients, du mouvement des stocks et de l'activité de livraison. La fabrication et la construction forment le niveau suivant, les incidents cyber industriels augmentant le besoin de documentation sur la résilience avant que la couverture ne soit souscrite. Les services professionnels, scientifiques et techniques représentaient 15,3 % des entreprises immatriculées à la TVA et/ou au PAYE en 2026, soutenant la demande de responsabilité professionnelle parmi les entreprises de conseil, d'ingénierie et de technologie. L'hébergement et la restauration, le transport et le stockage, et l'agriculture, la sylviculture et la pêche ont des besoins distincts en matière de licences, de véhicules et de risques météorologiques.
La santé et l'action sociale devraient croître à un CAGR de 6,5 % jusqu'en 2032. Les prestataires indépendants fournissant des services commandés par le National Health Service accroissent le besoin d'une protection appropriée. La Care Quality Commission exige des prestataires de soins enregistrés qu'ils démontrent une assurance responsabilité civile et responsabilité civile employeurs. Les systèmes de données sur les patients ajoutent également une exposition cyber aux risques de responsabilité et de biens établis du segment. Le taux d'actualisation pour préjudice corporel a augmenté à +0,5 % en janvier 2025, réduisant les paiements d'indemnisation forfaitaires dans le secteur. Cette évolution soutient un environnement de souscription plus compétitif pour les PME du secteur de la santé.

Par Canal de Distribution :
Les Courtiers Maintiennent leur Position Dominante Tandis que les Partenariats Intégrés s'AccélèrentLes courtiers en assurance détenaient 65,4 % de la part du marché de l'assurance PME au Royaume-Uni en 2026. Leur position est soutenue par leur capacité à conseiller sur les risques multirisques et à naviguer dans des exigences qui ne sont pas facilement standardisées. La proposition commerciale combinée modulaire d'Aviva permet un traitement numérique direct pour les polices multirisques qui nécessitaient auparavant une souscription manuelle. Zurich a élargi sa proposition en ligne pour les artisans en juillet 2025 afin d'inclure les télétravailleurs, indiquant que la capacité eTrade s'étend pour accueillir des risques PME plus variés. Les agents, les ventes directes des assureurs et la bancassurance continuent de servir les microentreprises et les travailleurs indépendants avec des produits standardisés. Le marché de l'assurance PME au Royaume-Uni reste tributaire des courtiers lorsque les besoins de couverture sont complexes ou que plusieurs polices doivent fonctionner ensemble.
Les partenariats intégrés, affinitaires et autres devraient croître à un CAGR de 9,7 % jusqu'en 2032. Les plateformes bancaires pour entreprises peuvent rapprocher les options de responsabilité civile employeurs, de responsabilité civile et de responsabilité professionnelle du point où un propriétaire gère les paiements et les finances. Les parcours de police pré-renseignés peuvent supprimer des étapes pour les propriétaires qui ont peu de temps pour rechercher une assurance. Les plateformes logicielles verticales peuvent également placer des invites d'assurance à côté des activités de paiement, de comptabilité, de paie ou de gestion d'entreprise. Ce modèle peut atteindre des entreprises qui ont retardé un achat d'assurance traditionnel. Il n'élimine pas le besoin de conseils spécialisés lorsque les risques sont plus complexes. Il étend plutôt la gamme de points de contact par lesquels les PME peuvent commencer un parcours d'assurance.
Analyse Géographique
L'Angleterre représentait 83,7 % de la part du marché de l'assurance PME au Royaume-Uni en 2026. Le pays comptait 5,0 millions des 5,7 millions de PME du Royaume-Uni au début de 2025. Londres et le Sud-Est représentaient environ 34 % de la population des entreprises, concentrant les PME des services professionnels, des services financiers et de la technologie. Ces clusters ont des besoins supérieurs à la moyenne en matière de responsabilité professionnelle, de couverture cyber et de responsabilité des dirigeants. Les exigences en matière de sécurité des bâtiments et d'efficacité énergétique ajoutent des coûts aux calculs de reconstruction après sinistre. La sous-assurance reste importante car les biens avec des valeurs obsolètes peuvent avoir des sommes assurées inadéquates même lorsque les primes s'assouplissent.
L'Écosse et le Pays de Galles occupent des positions secondaires significatives sur le marché de l'assurance PME au Royaume-Uni. L'Écosse comptait 176 000 entreprises immatriculées à la TVA et/ou au PAYE en mars 2026, en hausse de 2,1 % par rapport à 2025. Acrisure UK Broking a rebaptisé 2 courtiers écossais en juillet 2025, dont Affinity Brokers Limited à Glasgow, indiquant une consolidation continue dans la distribution régionale. Le Pays de Galles comptait 106 000 entreprises enregistrées en 2026. Sa base d'entreprises plus petite influence l'ampleur de l'opportunité pour les assureurs et les courtiers. Les deux nations nécessitent des produits qui répondent à la densité locale des entreprises, au mix sectoriel et aux besoins d'accessibilité financière.
L'Irlande du Nord devrait croître à un CAGR de 4,8 % jusqu'en 2032, le taux géographique le plus rapide sur le marché de l'assurance PME au Royaume-Uni. Elle comptait 82 000 entreprises immatriculées à la TVA et/ou au PAYE en mars 2026, contre 80 000 en 2025. La fabrication, la construction et les services professionnels soutiennent l'expansion de sa base de PME. Cinquante-six pour cent des PME d'Irlande du Nord étaient confiantes dans leurs perspectives de croissance sur 12 mois, contre 49 % en Écosse et 30 % au Pays de Galles. À mesure que les entreprises dépassent le statut d'entreprise individuelle, elles peuvent avoir besoin simultanément d'une responsabilité civile employeurs, d'une responsabilité professionnelle et d'une protection immobilière multi-sites. Zurich maintient un bureau à Belfast desservant les risques de construction, d'ingénierie, maritime, automobile, immobilier et de responsabilité civile, reflétant le profil de risque local.
Paysage Concurrentiel
Concentration du Marché
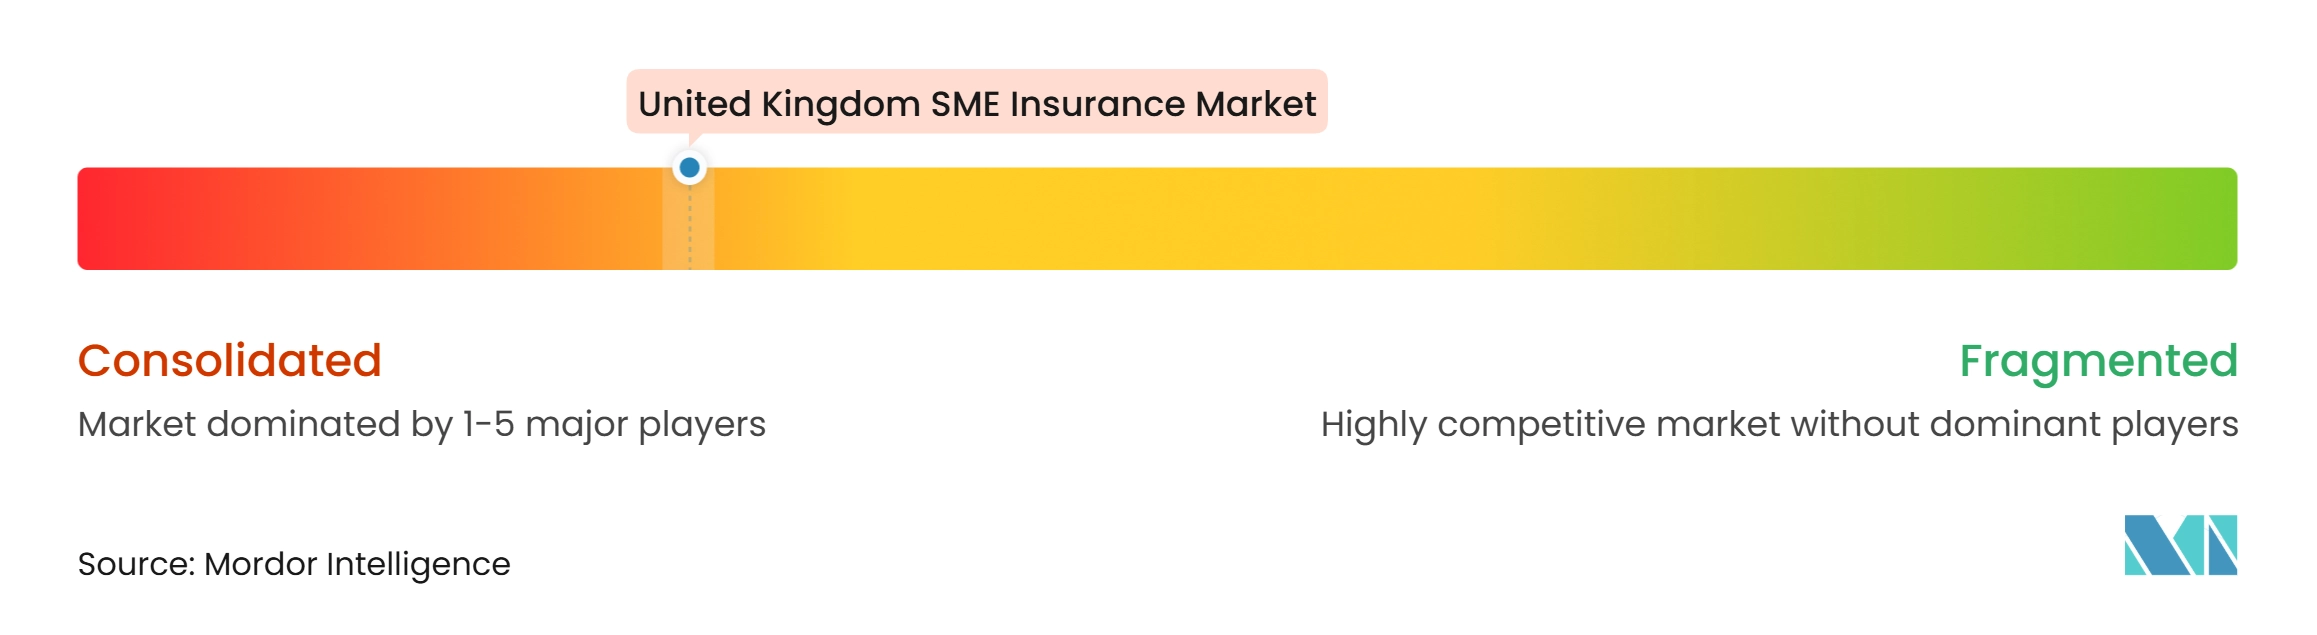
Le marché de l'assurance PME au Royaume-Uni compte des assureurs établis au sommet et un large groupe d'agents généraux gestionnaires spécialisés, de prestataires numériques et de courtiers régionaux en dessous. Aviva, AXA UK, Allianz, Zurich et Hiscox occupent des positions de premier plan dans les lignes commerciales eTrade. Aviva a modularisé sa proposition commerciale combinée en janvier 2026 et a introduit une couverture automatique d'interruption d'activité de 24 mois en octobre 2025. La société a également lancé un produit de responsabilité professionnelle révisé sur Acturis eTrade en avril 2026 pour les risques PME avec un chiffre d'affaires allant jusqu'à 25 millions GBP (32 millions USD). Ces actions sont conçues pour améliorer l'accès des courtiers et faciliter le placement multirisque. Les grands assureurs utilisent des produits modulaires, des données de souscription et des changements de gouvernance des produits pour gérer les risques cyber et spécialisés tout en réduisant les étapes administratives inutiles.
Hiscox a déclaré une prime brute émise sur contrats d'assurance de 2,4 milliards GBP (3,1 milliards USD) pour le premier semestre 2026, en hausse de 10,1 %, et a déclaré une croissance des primes au détail au Royaume-Uni de 10,2 %. La société a relevé son objectif de croissance au détail pour l'année complète à 9 % et a déclaré un ratio combiné non actualisé de 90,4 %. Les plateformes spécialisées se concentrent sur la cyber, les lignes financières et les risques PME non standard. Superscript a ouvert un hub à Glasgow en mars 2026 et a déclaré une croissance de 25 % des partenariats ainsi qu'une croissance des revenus à deux chiffres. Les plateformes numériques peuvent se différencier en simplifiant le placement tout en maintenant une souscription spécialisée pour les expositions complexes. Ces mouvements montrent que la concurrence est axée sur la rapidité de distribution, la couverture spécialisée et la portée régionale.
Une large opportunité subsiste parmi les 4,3 millions estimés d'entreprises au Royaume-Uni sans salariés. Ces entreprises interagissent quotidiennement avec des logiciels de comptabilité, des applications bancaires et des logiciels sectoriels spécifiques, mais beaucoup n'ont pas souscrit une couverture adéquate. Les canaux intégrés peuvent rendre l'achat plus pertinent en le connectant aux activités financières, de paie et opérationnelles. Le marché de l'assurance PME au Royaume-Uni a également besoin de produits qui comblent le déficit de protection sans s'appuyer uniquement sur les informations de renouvellement annuel. L'extension d'interruption d'activité client de CFC est un exemple de réponse de police à une exposition de la chaîne d'approvisionnement que les petites entreprises pourraient autrement négliger. La consultation CP26/22 de la Financial Conduct Authority pourrait simplifier davantage certaines règles d'assurance, créant ainsi de l'espace pour que les spécialistes nationaux servent des activités que les grands assureurs trouvent plus difficiles à maintenir. La concurrence restera active à mesure que les assureurs équilibrent les parcours numériques accessibles avec une couverture adéquate et de bons résultats en matière de sinistres.
Leaders du Secteur de l'Assurance PME au Royaume-Uni
-
Aviva plc
-
AXA UK plc
-
Allianz Insurance plc
-
Zurich Insurance Company Ltd
-
Hiscox Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Assurance PME au Royaume-Uni Entreprises couvertes dans ce rapport
- Aviva plc
- AXA UK plc
- Allianz Insurance plc
- Zurich Insurance Company Ltd
- Hiscox Ltd
- NFU Mutual
- Markel Group Inc.
- QBE Insurance Group Limited
- AIG
- Chubb Limited
- Covéa Insurance plc
- Intact Financial Corporation
- Travelers Companies, Inc.
- Ecclesiastical Insurance Office plc
- CFC Underwriting Limited
- Zego
- Simply Business
- Superscript
Développements industriels récents dans Marché de l'Assurance PME au Royaume-Uni
- Mars 2026 : Superscript entre dans la prochaine phase de croissance au Royaume-Uni avec un hub à Glasgow. Superscript a ouvert un hub régional à Glasgow, a ajouté l'économie des petits boulots comme segment stratégique central, et a déclaré une croissance de 25 % des partenariats et une forte croissance des revenus à deux chiffres au cours des 12 mois précédents.
- Janvier 2026 : CFC lance une extension d'interruption d'activité client pour la cyber PME. CFC a introduit un avenant cyber couvrant la perte de revenus des PME lorsqu'un client, et non la PME elle-même, subit un incident cyber, comblant ainsi un déficit de couverture important de la chaîne d'approvisionnement pour les fabricants et les entreprises de commerce de gros et de distribution.
- Août 2026 : Allianz lance Smart Broker Brief et améliore la plateforme QuoteSME. Allianz a introduit le Smart Broker Brief, utilisant plus de 40 points de données pour identifier les risques potentiels de sous-assurance, ainsi que des améliorations de QuoteSME qui signalent le risque de sous-assurance au stade du devis.
- Juillet 2026 : Zurich étend son produit pour les artisans afin d'inclure les télétravailleurs. Zurich a rebaptisé son offre pour les artisans afin d'inclure les télétravailleurs, les comptables, les pâtissiers, les artisans et les prestataires de services de bien-être, notant que 56 % des PME au Royaume-Uni exercent depuis leur domicile.
Périmètre du Rapport sur le Marché de l'Assurance PME au Royaume-Uni
Aperçu de la segmentation
| Propriété et Interruption d'Activité |
| Responsabilité Civile Générale |
| Responsabilité Professionnelle / Erreurs et Omissions |
| Indemnisation des Travailleurs et Responsabilité Civile Employeurs |
| Véhicule Commercial et Marchandises en Transit |
| Risques Spéciaux Résiduels (Cyber, Criminalité/Fidélité, Responsabilité des Dirigeants PME/Responsabilité des Dirigeants, Cautionnement/Obligations, etc.) |
| Micro-Entreprises |
| Petites Entreprises |
| Entreprises de Taille Moyenne |
| Commerce de Détail et de Gros |
| Fabrication |
| Construction |
| Services Professionnels, Scientifiques et Techniques |
| Santé et Action Sociale |
| Transport et Stockage |
| Hébergement et Restauration |
| Agriculture, Sylviculture et Pêche |
| Autres Services et Résiduels |
| Courtiers en Assurance |
| Agents d'Assurance |
| Ventes Directes des Assureurs |
| Bancassurance |
| Partenariats Intégrés, Affinitaires et Autres |
| Angleterre |
| Écosse |
| Pays de Galles |
| Irlande du Nord |
| Par Produit d'Assurance | Propriété et Interruption d'Activité |
| Responsabilité Civile Générale | |
| Responsabilité Professionnelle / Erreurs et Omissions | |
| Indemnisation des Travailleurs et Responsabilité Civile Employeurs | |
| Véhicule Commercial et Marchandises en Transit | |
| Risques Spéciaux Résiduels (Cyber, Criminalité/Fidélité, Responsabilité des Dirigeants PME/Responsabilité des Dirigeants, Cautionnement/Obligations, etc.) | |
| Par Taille d'Entreprise | Micro-Entreprises |
| Petites Entreprises | |
| Entreprises de Taille Moyenne | |
| Par Secteur d'Activité | Commerce de Détail et de Gros |
| Fabrication | |
| Construction | |
| Services Professionnels, Scientifiques et Techniques | |
| Santé et Action Sociale | |
| Transport et Stockage | |
| Hébergement et Restauration | |
| Agriculture, Sylviculture et Pêche | |
| Autres Services et Résiduels | |
| Par Canal de Distribution | Courtiers en Assurance |
| Agents d'Assurance | |
| Ventes Directes des Assureurs | |
| Bancassurance | |
| Partenariats Intégrés, Affinitaires et Autres | |
| Par Géographie | Angleterre |
| Écosse | |
| Pays de Galles | |
| Irlande du Nord |
Questions Clés Répondues dans le Rapport
Quelle est la taille du secteur de l'assurance PME au Royaume-Uni ?
Il est évalué à 20,6 milliards USD en 2026 et devrait atteindre 26,4 milliards USD d'ici 2032 à un CAGR de 4,3 %.
Quel produit d'assurance détient la plus grande part parmi les PME au Royaume-Uni ?
La propriété et l'interruption d'activité sont en tête avec une part de 29,8 % en 2026. Le segment sert les entreprises qui ont besoin d'une protection pour les locaux, les stocks, les coûts de reconstruction et la perte de revenus commerciaux après un sinistre couvert.
Quel est le produit d'assurance à la croissance la plus rapide pour les PME au Royaume-Uni ?
Les risques spéciaux résiduels devraient croître à un CAGR de 10,5 % jusqu'en 2032, à mesure que les risques cyber et autres risques spécialisés deviennent plus importants.
Pourquoi la couverture cyber devient-elle plus importante pour les petites entreprises ?
Les rançongiciels représentaient 52 % des incidents cyber au Royaume-Uni en 2025, tandis que seulement 47 % des entreprises disposent d'une forme quelconque de couverture cyber.
Quel canal de distribution domine le placement des polices PME ?
Les courtiers en assurance dominent la distribution avec une part de 65,4 % en 2026, bien que les partenariats intégrés et affinitaires devraient croître à un CAGR de 9,7 %.
Quelle partie du Royaume-Uni devrait connaître la croissance la plus rapide ?
L'Irlande du Nord devrait se développer à un CAGR de 4,8 % jusqu'en 2032, soutenue par la croissance de sa base de PME et une plus grande confiance des entreprises.