
Tamaño y Participación del Mercado de Seguros para Pymes del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 20.60 Mil millones de dólares |
| Tamaño del Mercado (2027) | 21.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.30 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Pymes del Reino Unido por Mordor Intelligence
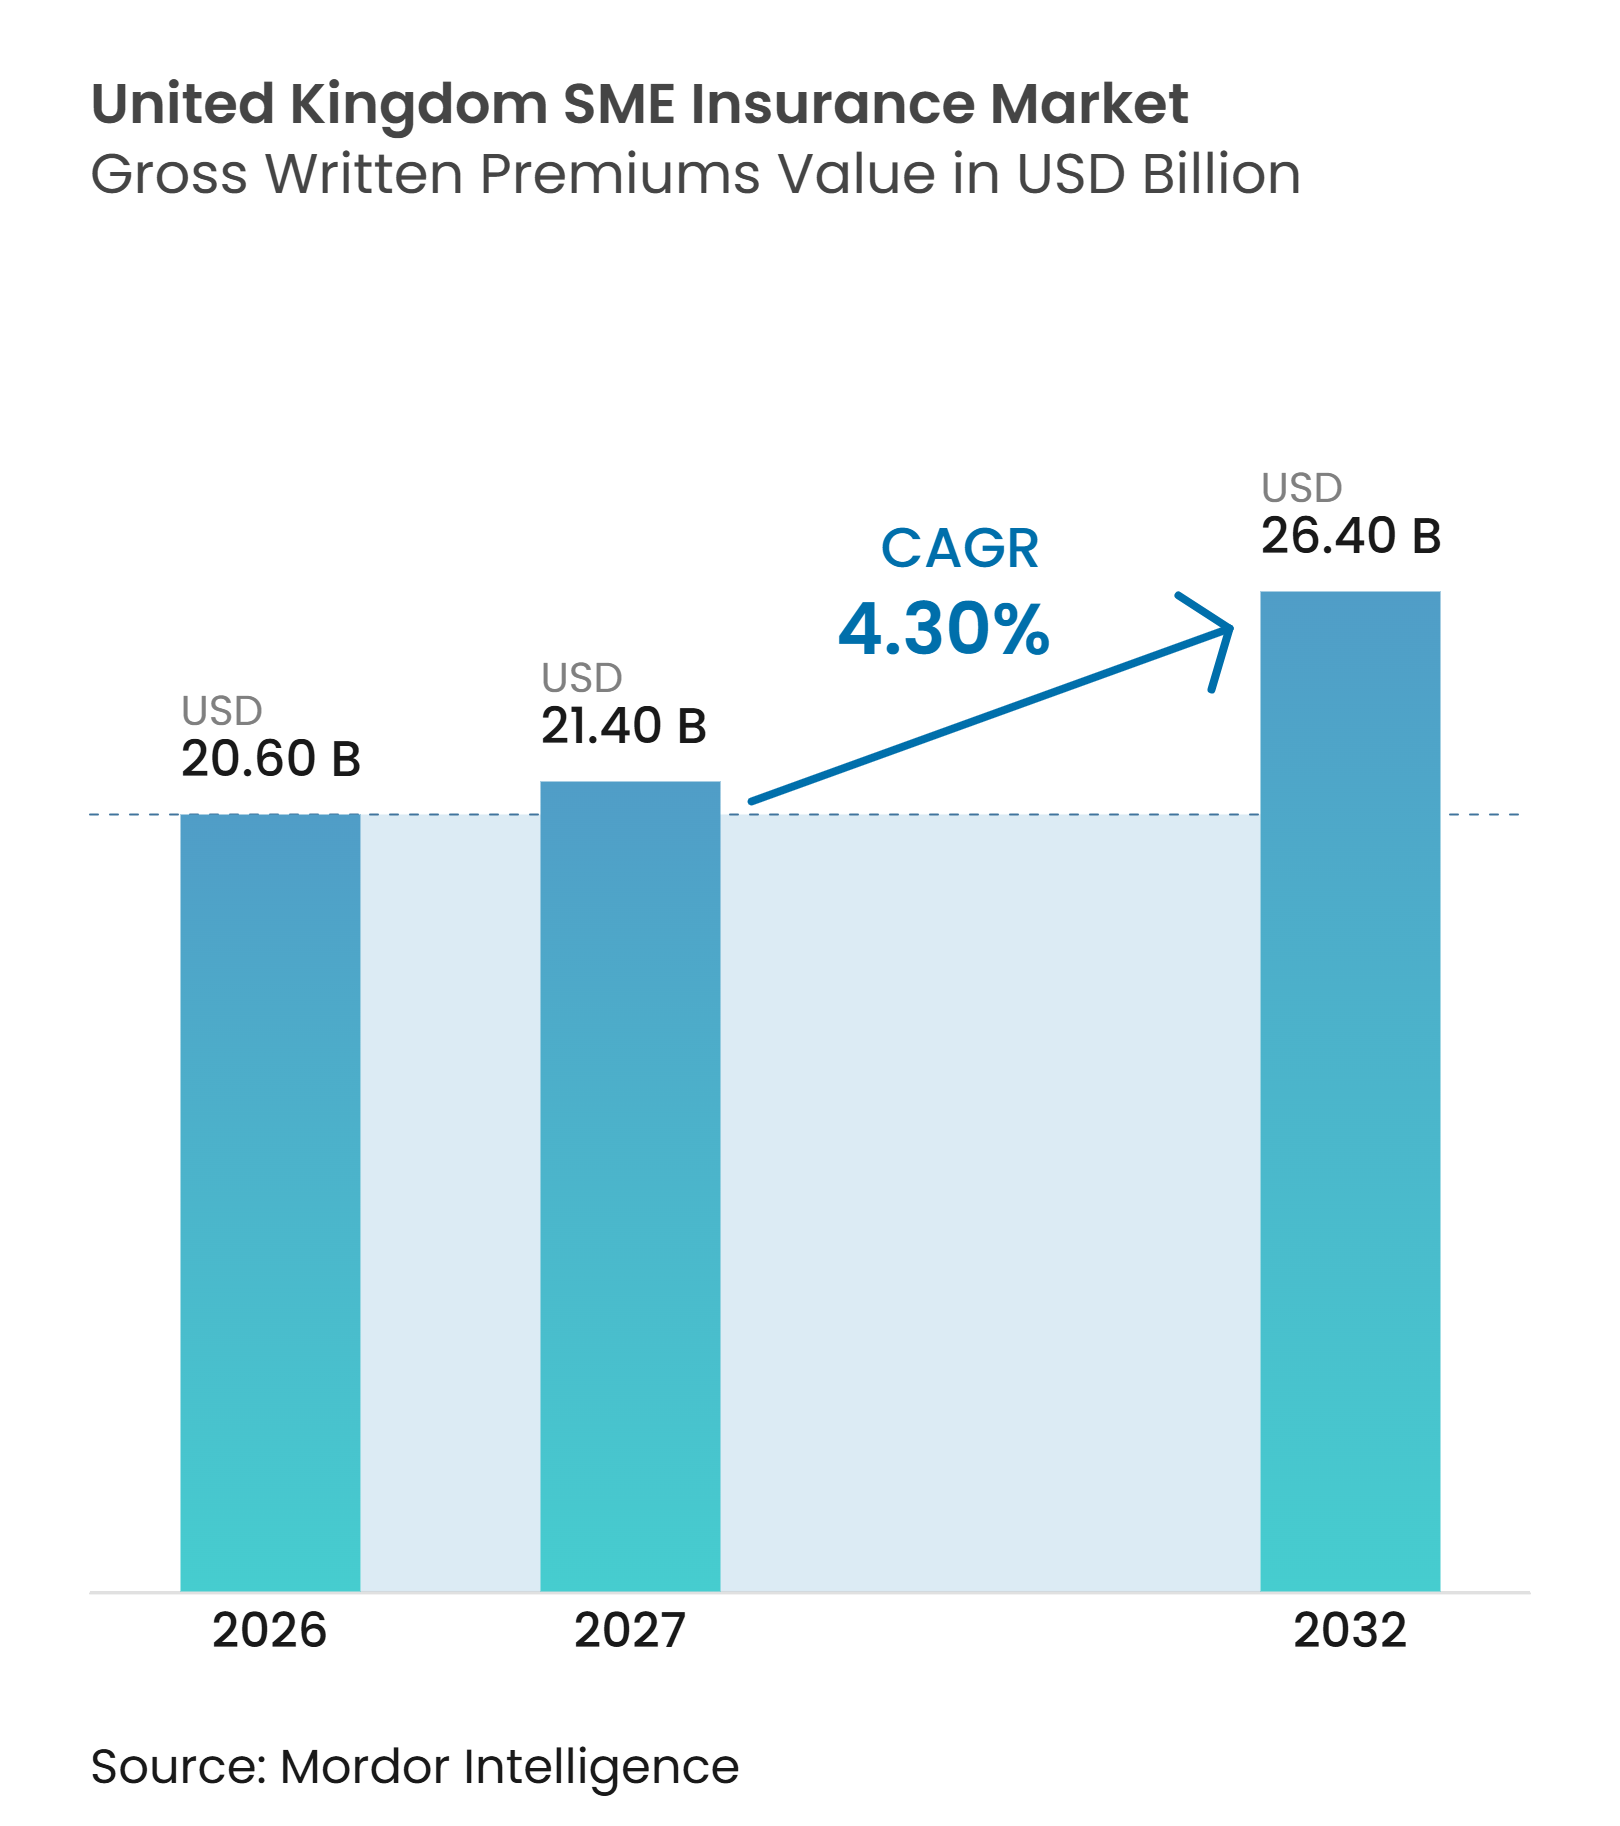
El tamaño del Mercado de Seguros para Pymes del Reino Unido en términos de valor de primas brutas emitidas se espera que crezca de 20,60 mil millones de USD en 2026 a 21,40 mil millones de USD en 2027 y se prevé que alcance los 26,40 mil millones de USD en 2032 a una CAGR del 4,30% durante 2027-2032.
El mercado de seguros para pymes del Reino Unido está siendo moldeado por tasas de seguros comerciales más bajas junto con mayores costes de reconstrucción, reposición y recuperación cibernética. Las tasas comerciales han caído durante 10 trimestres consecutivos hasta el segundo trimestre de 2026, lo que puede mejorar la asequibilidad, pero también puede alentar a los compradores a priorizar el precio sobre los límites adecuados. El Reino Unido contaba con un estimado de 5,7 millones de pymes del sector privado en 2025, mientras que el 74% de las pymes reportaron algún nivel de infraseguro, dejando una amplia brecha de protección entre las empresas más pequeñas. Las pérdidas cibernéticas, el aumento de los costes de reparación de propiedades y los requisitos contractuales más complejos están incrementando la necesidad de una cobertura más amplia. Las aseguradoras, los corredores, los bancos y las plataformas de software están respondiendo con productos modulares y procesos digitales más sencillos, lo que crea espacio para que el mercado de seguros para pymes del Reino Unido amplíe la cobertura entre las empresas que siguen sin seguro o con infraseguro.
Conclusiones Clave del Informe
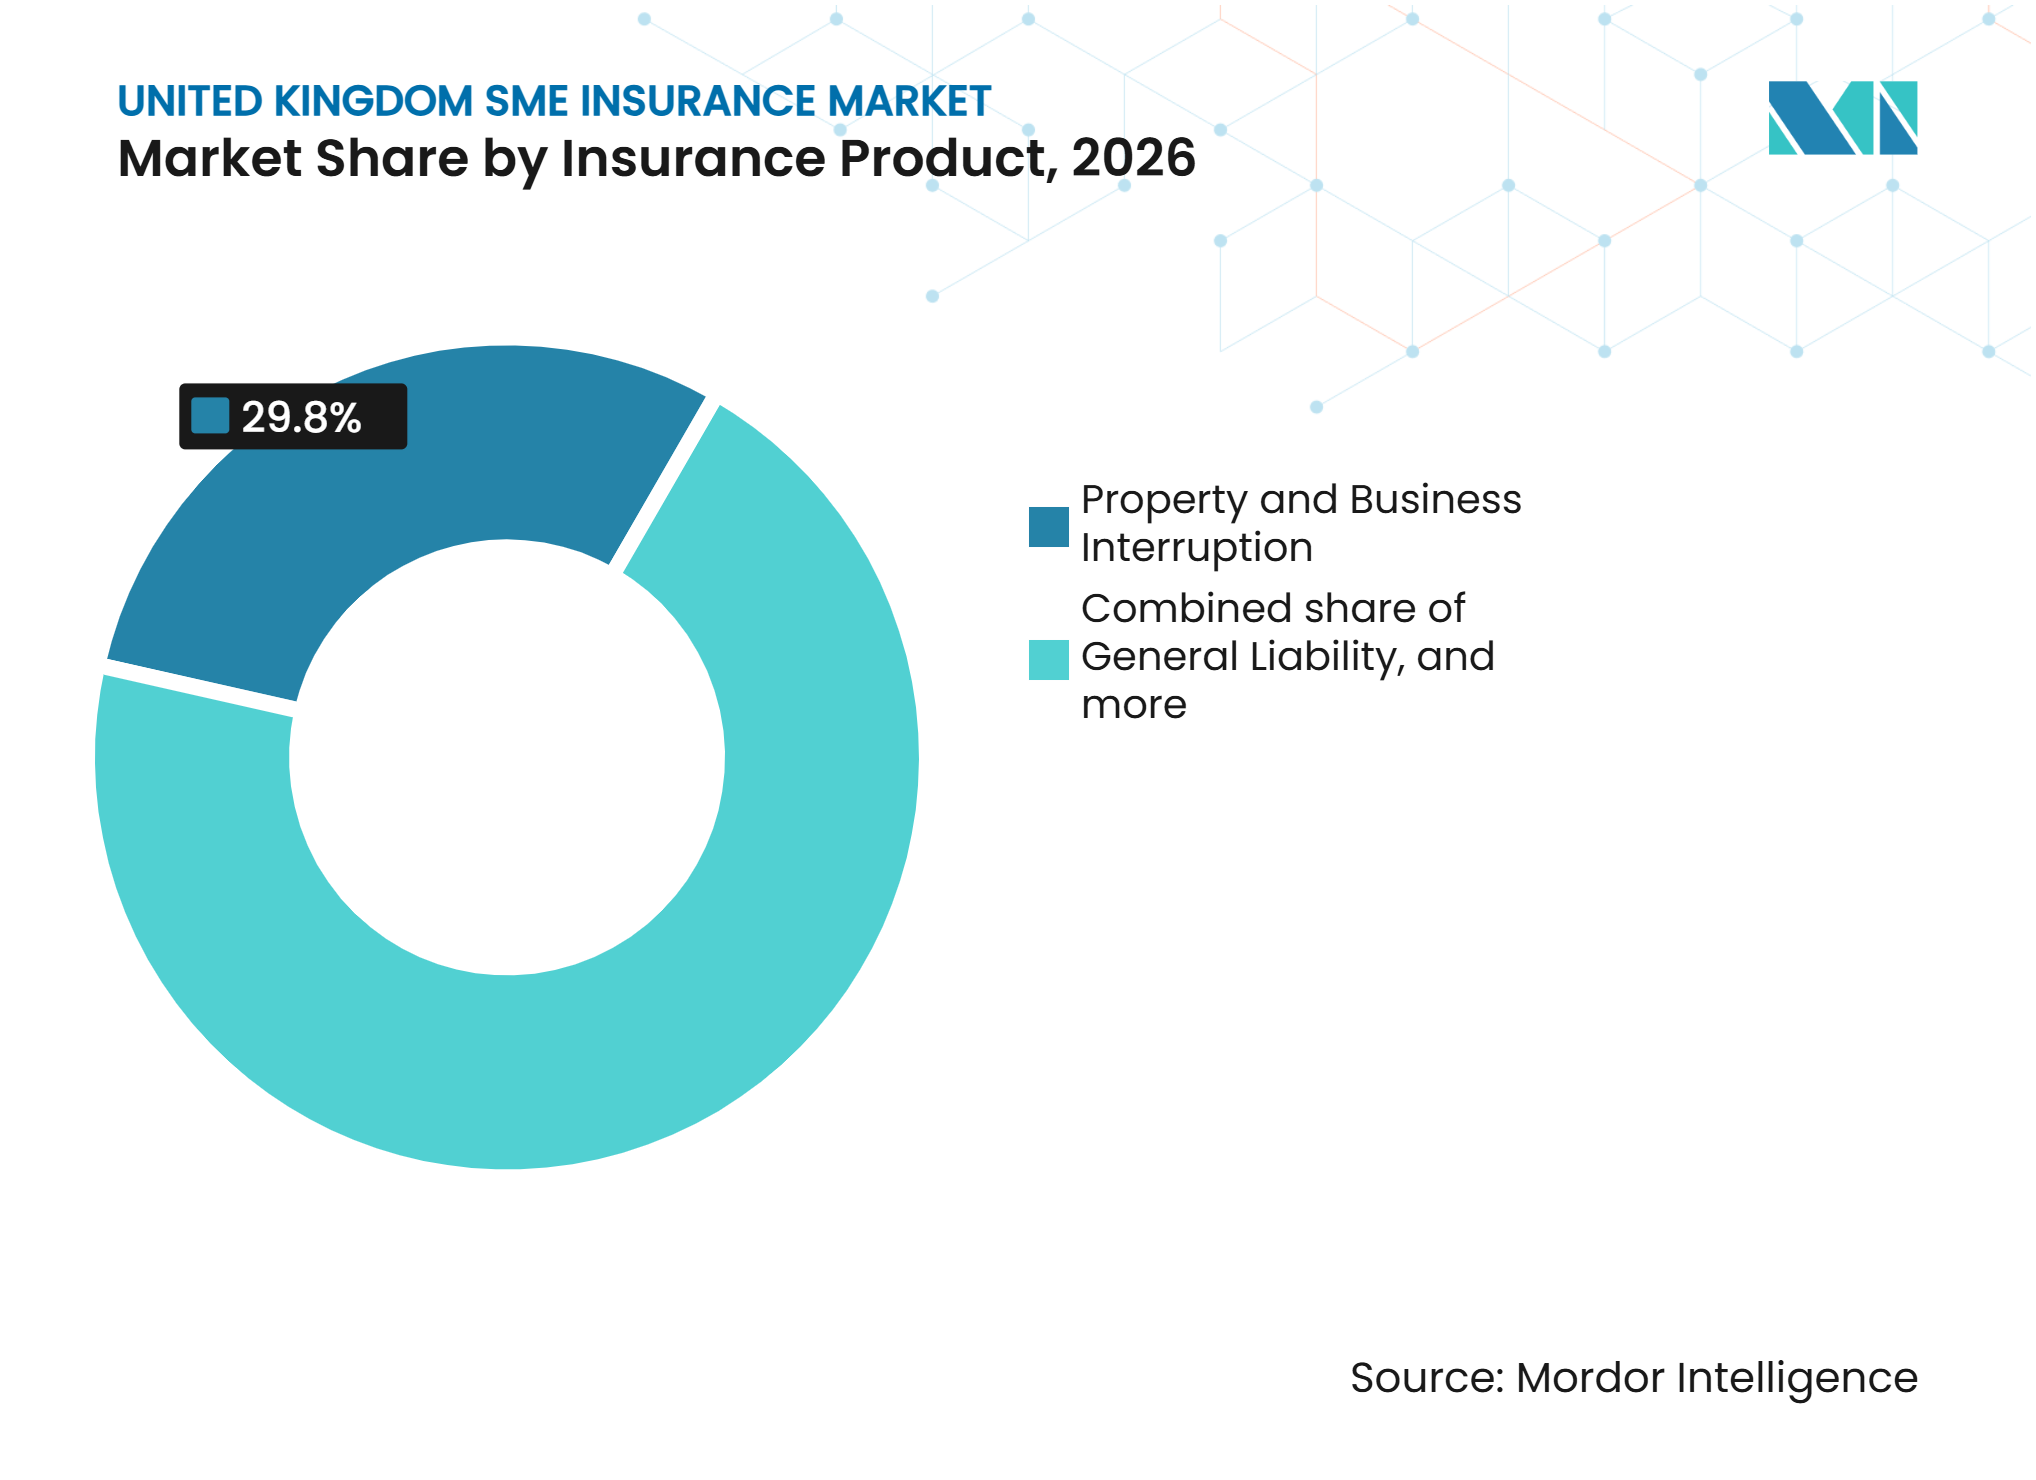
- Por producto de seguro, Propiedad e Interrupción de Negocio capturó el 29,8% de la participación del mercado de seguros para pymes del Reino Unido en 2026, mientras que se proyecta que el Segmento Residual Especializado crezca a una CAGR del 10,5% hasta 2032.
- Por tamaño de empresa, las Microempresas representaron el 43,3% de la participación del mercado de seguros para pymes del Reino Unido en 2026, mientras que se proyecta que las Medianas Empresas crezcan a una CAGR del 5,5% hasta 2032.
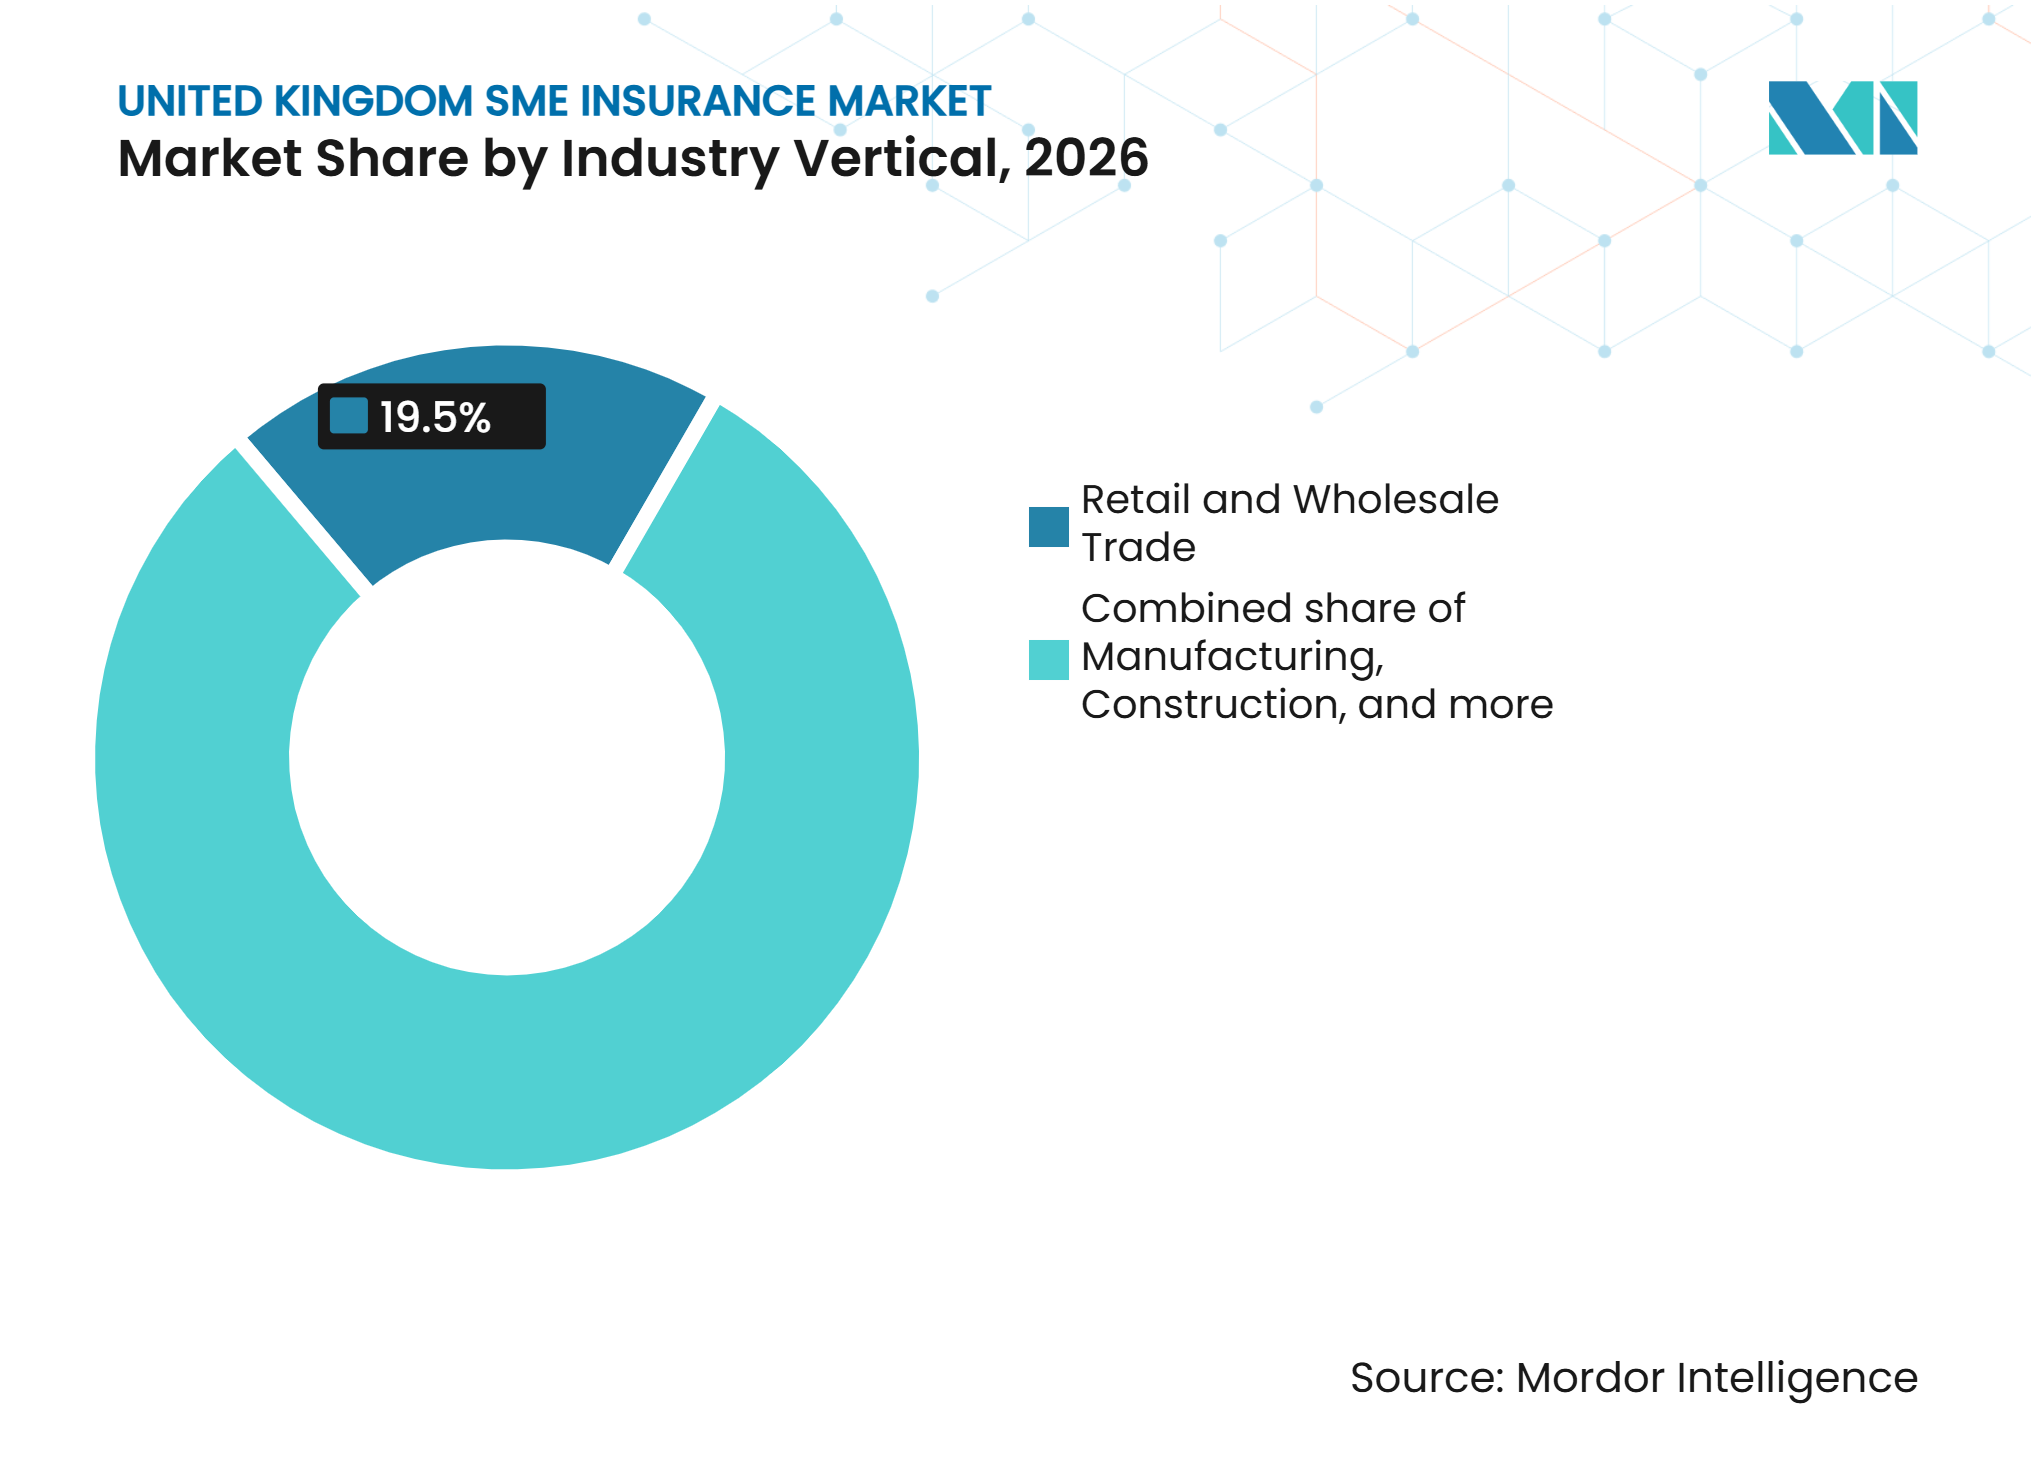
- Por sector industrial, el Comercio Minorista y Mayorista capturó el 19,5% de la participación del mercado de seguros para pymes del Reino Unido en 2026, mientras que se proyecta que Sanidad y Trabajo Social crezca a una CAGR del 6,5% hasta 2032.
- Por canal de distribución, los Corredores de Seguros capturaron el 65,4% de la participación del mercado de seguros para pymes del Reino Unido en 2026, mientras que se proyecta que las Asociaciones Integradas, de Afinidad y Otras Asociaciones crezcan a una CAGR del 9,7% hasta 2032.
- Por geografía, Inglaterra capturó el 83,7% de la participación del mercado de seguros para pymes del Reino Unido en 2026, mientras que se proyecta que Irlanda del Norte crezca a una CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Ciberataques, Ransomware y Exposición a la Interrupción Digital del Negocio | +1.4% | Global, concentrado en Inglaterra, Londres y el Sureste | Corto plazo (≤ 2 años) |
| Seguro Obligatorio de Responsabilidad del Empleador y Requisitos de Cobertura Contractual Específica por Actividad Empresarial | +0.7% | Inglaterra y Gales principalmente, con extensión a Escocia e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de Micronegocios, Trabajadores Autónomos y Empresas Unipersonales | +0.6% | Nacional, con concentración en Londres y el Sureste | Medio plazo (2-4 años) |
| Demanda Creciente de Paquetes de Seguros para Pymes Sectoriales, Modulares y Flexibles | +0.5% | Nacional, más fuerte en Inglaterra y emergente en Escocia | Medio plazo (2-4 años) |
| Aumento de los Costes de Propiedad, Reparación, Reconstrucción e Interrupción de Negocio | +0.9% | Nacional, amplificado en zonas urbanas de alta densidad y áreas costeras | Corto plazo (≤ 2 años) |
| Distribución Digital de Seguros a través de Corredores, Plataformas de Comparación de Precios, Bancos y Software de Contabilidad | +0.5% | Nacional, con adopción temprana en Londres y los principales centros urbanos | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Ciberataques, Ransomware y Exposición a la Interrupción Digital del Negocio
El ransomware representó el 52% de los incidentes cibernéticos del Reino Unido en 2025, frente al 48% en 2024, y el 59% de los incidentes implicaron exfiltración de datos. Las brechas en la cadena de suministro aumentaron del 6% a casi el 20% de todos los incidentes, extendiendo el riesgo desde los sistemas propios de una pequeña empresa hasta sus socios comerciales de mayor tamaño. Los pagos por reclamaciones de seguros cibernéticos alcanzaron 197,3 millones de GBP (252,5 millones de USD) en 2024, frente a 59,7 millones de GBP (76,4 millones de USD) en 2023, mientras que la reclamación media aumentó de 113.000 GBP (144.640 USD) a 276.000 GBP (353.280 USD)[1]. Solo el 47% de las empresas del Reino Unido cuentan con algún tipo de cobertura cibernética, y la adopción entre los trabajadores autónomos es del 13,1%, lo que indica que la protección no ha seguido el ritmo de la exposición. CFC Underwriting introdujo en enero de 2026 un endoso de interrupción de negocio del cliente que cubre la pérdida de ingresos cuando un cliente sufre un incidente cibernético, abordando una brecha especialmente relevante para las empresas manufactureras y mayoristas. El mercado de seguros para pymes del Reino Unido tiene, por tanto, una clara oportunidad de ampliar la protección cibernética mediante pólizas que aborden la interrupción de clientes y de la cadena de suministro, así como los ataques directos.
Seguro Obligatorio de Responsabilidad del Empleador y Requisitos de Cobertura Contractual Específica por Actividad Empresarial
Todo empleador que opere en Gran Bretaña debe mantener una cobertura de responsabilidad del empleador de al menos 5 millones de GBP (6,4 millones de USD) en virtud de la Ley de Seguro Obligatorio de Responsabilidad del Empleador de 1969[2]. Esta obligación legal proporciona una fuente duradera de demanda para el mercado de seguros para pymes del Reino Unido, ya que los nuevos empleadores no pueden aplazar fácilmente la contratación. La norma PS25/21 de la Autoridad de Conducta Financiera entró en vigor en diciembre de 2025 y modificó la notificación de responsabilidad del empleador, sustituyendo las notificaciones anuales de pólizas por un modelo de notificación solo en caso de incumplimiento, manteniendo al mismo tiempo la presentación anual de informes de directores y auditores. El cambio reduce los pasos administrativos, pero mantiene la integridad del registro de la Oficina de Rastreo de Responsabilidad del Empleador. El seguimiento del Deber con el Consumidor también ejerce presión sobre los distribuidores para que coloquen la cobertura correctamente cuando una cobertura inadecuada conduce a resultados deficientes en las reclamaciones. La responsabilidad civil en la construcción y el comercio minorista, junto con la responsabilidad civil profesional en los servicios tecnológicos y de asesoramiento, añade una segunda capa de demanda contractual que respalda las pólizas combinadas.
Crecimiento de Micronegocios, Trabajadores Autónomos y Empresas Unipersonales
El Reino Unido contaba con 5,7 millones de pymes del sector privado a principios de 2025, con las empresas unipersonales representando el 57% de los negocios y los micronegocios representando el 99,2% de las pymes[3]. La Oficina de Estadísticas Nacionales registró 2,79 millones de empresas registradas en el IVA y/o en el sistema PAYE en marzo de 2026, un aumento del 1,9% respecto a 2025, y todas las regiones del Reino Unido crecieron por primera vez desde 2017. Las sociedades de capital representan ahora el 77,3% de las empresas registradas en el IVA y/o en el sistema PAYE, lo que puede generar nuevos requisitos de responsabilidad del empleador, responsabilidad civil profesional y protección de la propiedad. Zurich amplió su producto para trabajadores del sector de oficios para incluir a los trabajadores desde el hogar en julio de 2025, señalando que el 56% de las pymes del Reino Unido operan desde casa. Este cambio de producto reconoce que el lugar de trabajo y la actividad empresarial están siendo cada vez menos estandarizados. El mercado de seguros para pymes del Reino Unido puede llegar a esta población con coberturas que reflejen los modelos operativos desde el hogar y flexibles.
Demanda Creciente de Paquetes de Seguros para Pymes Sectoriales, Modulares y Flexibles
El diseño de productos modulares se ha convertido en una parte central de la competencia entre las aseguradoras más grandes que atienden el mercado de seguros para pymes del Reino Unido. Aviva completó la modularización de su propuesta comercial combinada en enero de 2026, permitiendo a los corredores añadir edificios, interrupción de negocio, mercancías en tránsito y averías de maquinaria dentro de un único proceso de contratación electrónica. Allianz lanzó Smart Broker Brief en agosto de 2025 y utilizó más de 40 puntos de datos para rellenar previamente el análisis de infraseguro en la fase de cotización[4]. Estas herramientas pueden hacer a los corredores más eficientes al mismo tiempo que llaman la atención sobre las brechas de cobertura antes de que se suscriba una póliza. La norma PS25/21 eliminó los ciclos obligatorios de revisión de productos de 12 meses y los sustituyó por intervalos proporcionales al riesgo, lo que permite a las aseguradoras que invierten en el seguimiento de resultados revisar los productos con mayor rapidez. El cambio favorece un perfeccionamiento más rápido de las pólizas para ocupaciones y perfiles de riesgo específicos. Es probable que el empaquetado flexible siga siendo importante a medida que las pymes busquen coberturas que reflejen sus actividades reales en lugar de un paquete estándar amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones de Asequibilidad de Primas y Compras Basadas en el Precio entre Micro y Pequeñas Empresas | -1.1% | Nacional, más agudo entre los trabajadores autónomos y los micronegocios en Gales y el Noreste de Inglaterra | Medio plazo (2-4 años) |
| Baja Penetración del Seguro, Infraseguro y Escasa Concienciación sobre los Riesgos Específicos del Negocio | -0.9% | Nacional, concentrado en los segmentos sin empleados y de nueva constitución | Largo plazo (≥ 4 años) |
| Umbrales de Elegibilidad en Ciberseguridad, Exclusiones de Cobertura y Restricciones de Selección de Riesgos por parte de las Aseguradoras | -0.7% | Nacional, que afecta especialmente a los micro y pequeños negocios con controles de ciberseguridad y capacidades de gestión de riesgos limitadas | Medio a largo plazo (3-5 años) |
| Complejidad de Suscripción y Datos de Riesgo Limitados para Negocios Nuevos, Pequeños y No Estándar | -0.6% | Nacional, que afecta especialmente a las empresas emergentes, las de nueva constitución, los trabajadores autónomos y las empresas que operan en sectores no estándar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Asequibilidad de Primas y Compras Basadas en el Precio entre Micro y Pequeñas Empresas
El coste sigue siendo la barrera más común para una cobertura adecuada de las pymes, con el 36% de las pymes sin seguro citando el coste del seguro cibernético como su principal obstáculo. Una póliza cibernética integral que cubra la interrupción de negocio, el ransomware y la violación de datos tenía un coste medio de 55.000 GBP (70.400 USD), lo que está fuera del alcance de las empresas con una facturación inferior a 500.000 GBP (640.000 USD). Las tasas de seguros comerciales cayeron un 8% en el segundo trimestre de 2026 tras 10 trimestres consecutivos de descensos, pero las primas más bajas pueden seguir alentando a los compradores a reducir los límites en lugar de mantener una protección adecuada. Las acciones de la Autoridad de Conducta Financiera en materia de Deber con el Consumidor han ahorrado a los consumidores un estimado de 157 millones de GBP (201 millones de USD) y han reducido los tipos de interés medios de la financiación de primas en 4,1 puntos porcentuales desde 2022. Los costes absolutos de las pólizas multilínea siguen siendo, no obstante, significativos para los márgenes de ingresos de los micronegocios. Las aseguradoras deben demostrar que una cobertura a menor precio produce buenos resultados en las reclamaciones, por lo que la reducción de precios por sí sola no es una respuesta completa.
Baja Penetración del Seguro, Infraseguro y Escasa Concienciación sobre los Riesgos Específicos del Negocio
El setenta y cuatro por ciento de las pymes del Reino Unido reportaron algún grado de infraseguro, y el 55% tenía una brecha de protección en al menos 1 clase de cobertura básica. Estas clases de cobertura incluyen la responsabilidad civil profesional, la responsabilidad civil general, la propiedad y la responsabilidad del empleador. El sesenta y cinco por ciento de los propietarios de pequeñas empresas no podían describir con precisión el seguro de responsabilidad civil general, en comparación con el 77% para el seguro cibernético y el 80% para la responsabilidad civil profesional. Aviva informó de que el 68% de los corredores a principios de 2026 habían visto más reclamaciones rechazadas o liquidadas por menos a causa del infraseguro. Los clientes afectados se enfrentaron a presión financiera en el 56% de los casos, interrupción operativa en el 37% y cierre del negocio en el 26% de los casos graves. El seguimiento del Deber con el Consumidor convierte esto en un problema regulatorio y comercial, ya que las empresas que atienden a clientes pymes minoristas necesitan demostrar buenos resultados en las reclamaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Seguro:
La Cobertura de Propiedad Lidera Mientras los Ramos Especializados se ExpandenPropiedad e Interrupción de Negocio mantuvo el 29,8% de la participación del mercado de seguros para pymes del Reino Unido en 2026. El segmento refleja la necesidad de proteger los locales, las existencias, la actividad comercial y la base obligatoria de responsabilidad del empleador para las empresas con empleados. Los costes de reconstrucción han aumentado, y Aviva encontró que el 67% de las propiedades en su revisión de cartera de 2025 estaban infraseguradas. La misma revisión identificó un déficit medio del 79% respecto a los costes estimados de reconstrucción, lo que demuestra que los incrementos rutinarios en la renovación pueden no corregir completamente los valores declarados inadecuados. La Responsabilidad Civil General, la Responsabilidad Civil Profesional y Errores y Omisiones, la Compensación de Trabajadores y Responsabilidad del Empleador, y el Motor Comercial forman el conjunto de productos de nivel intermedio. Estos productos están respaldados por requisitos legales, obligaciones contractuales y una población creciente de empleadores pymes.
Se proyecta que el Segmento Residual Especializado crezca a una CAGR del 10,5% hasta 2032, convirtiéndolo en la categoría de producto de más rápido crecimiento en el mercado de seguros para pymes del Reino Unido. La categoría incluye cobertura cibernética, de delitos y fidelidad, de directores y altos cargos, y de garantías. Las aseguradoras están reduciendo los conjuntos de preguntas de entrada para el seguro cibernético de pymes con una facturación inferior a 50 millones de GBP (64 millones de USD), lo que puede simplificar el acceso para los compradores más pequeños. La responsabilidad por violación de datos, las obligaciones cibernéticas de la cadena de suministro y las expectativas contractuales están acercando algunas protecciones especializadas a las necesidades empresariales estándar. Hiscox actualizó su seguro tecnológico en junio de 2025 con cobertura afirmativa de reclamaciones por inteligencia artificial para pérdidas de seguridad de redes, datos e interrupciones. Los cambios muestran por qué los productos especializados necesitan un lenguaje de póliza que siga el ritmo de los riesgos relacionados con la tecnología.


Por Tamaño de Empresa:
Las Microempresas Lideran Mientras las Medianas Empresas Crecen Más RápidoLas Microempresas representaron el 43,3% de la participación del mercado de seguros para pymes del Reino Unido en 2026. Su posición refleja 1,15 millones de microempleadores a principios de 2025 y una población más amplia de negocios sin empleados. El veinticuatro por ciento de los propietarios de pequeñas empresas retrasaron la contratación de un seguro hasta que su negocio fue rentable, lo que deja a muchas empresas expuestas durante su período de mayor vulnerabilidad financiera. El grupo incluye empresas de oficios, comercio minorista, servicios profesionales y actividades desde el hogar. Esa diversidad dificulta que las aseguradoras utilicen una única estructura de producto sin arriesgarse a un desajuste entre el precio y la cobertura. La norma PS25/21 puede reducir las cargas de gobernanza para las aseguradoras que atienden carteras de micronegocios de alto volumen y menor margen.
Se prevé que las Medianas Empresas crezcan a una CAGR del 5,5% hasta 2032. Estas empresas utilizan cada vez más procesos formales de gestión de riesgos y tienden a contratar más de 1 línea de cobertura. Las obligaciones de gobernanza también pueden aumentar la demanda de protección de responsabilidad de gestión y líneas financieras a medida que las empresas escalan. Las pequeñas empresas muestran una mayor adopción de cobertura cibernética que los micronegocios, con un 55% frente al 42%. Sin embargo, siguen siendo sensibles al precio, lo que respalda la demanda de pólizas de paquete gestionadas por corredores y contratadas digitalmente. El mercado de seguros para pymes del Reino Unido puede beneficiarse cuando estas empresas pasen de una cobertura básica a una protección más amplia y multilínea.
Por Sector Industrial:
El Comercio Minorista Lidera Mientras Sanidad y Trabajo Social AvanzanEl Comercio Minorista y Mayorista representó el 19,5% de la participación del mercado de seguros para pymes del Reino Unido en 2026. Las empresas comerciales comúnmente necesitan cobertura de propiedad, existencias, responsabilidad civil general, motor comercial y mercancías en tránsito. Sus amplias necesidades de seguro surgen de los locales físicos, el contacto con los clientes, el movimiento de inventario y la actividad de entrega. La Fabricación y la Construcción forman el siguiente nivel, con el aumento de los incidentes cibernéticos industriales que incrementan la necesidad de documentación de resiliencia antes de suscribir la cobertura. Los Servicios Profesionales, Científicos y Técnicos representaron el 15,3% de las empresas registradas en el IVA y/o en el sistema PAYE en 2026, respaldando la demanda de responsabilidad civil profesional entre las empresas de asesoramiento, ingeniería y tecnología. La Hostelería y Restauración, el Transporte y Almacenamiento, y la Agricultura, Silvicultura y Pesca tienen necesidades separadas relacionadas con licencias, vehículos y condiciones meteorológicas.
Se proyecta que Sanidad y Trabajo Social crezca a una CAGR del 6,5% hasta 2032. Los proveedores independientes que prestan servicios encargados por el Servicio Nacional de Salud están aumentando la necesidad de una protección adecuada. La Comisión de Calidad Asistencial exige a los proveedores de cuidados registrados que demuestren un seguro de responsabilidad civil general y de responsabilidad del empleador. Los sistemas de datos de pacientes también añaden exposición cibernética a los riesgos de responsabilidad y propiedad ya establecidos del segmento. La Tasa de Descuento por Lesiones Personales aumentó al +0,5% en enero de 2025, reduciendo los pagos de compensación a tanto alzado en el sector. Este desarrollo favorece un entorno de suscripción más competitivo para las pymes sanitarias.

Por Canal de Distribución:
Los Corredores Mantienen su Escala Mientras las Asociaciones Integradas se AceleranLos Corredores de Seguros mantuvieron el 65,4% de la participación del mercado de seguros para pymes del Reino Unido en 2026. Su posición está respaldada por su capacidad para asesorar sobre riesgos de cobertura múltiple y navegar por requisitos que no son fácilmente estandarizables. La propuesta comercial combinada modular de Aviva permite el procesamiento digital directo de pólizas de cobertura múltiple que anteriormente requerían suscripción manual. Zurich amplió su propuesta de contratación electrónica para trabajadores del sector de oficios en julio de 2025 para incluir a los trabajadores desde el hogar, lo que indica que la capacidad de contratación electrónica se está expandiendo para acomodar riesgos de pymes más variados. Los agentes, las ventas directas de aseguradoras y la bancaseguros continúan atendiendo a los micronegocios y trabajadores autónomos con productos estandarizados. El mercado de seguros para pymes del Reino Unido sigue dependiendo de los corredores cuando las necesidades de cobertura son complejas o varias pólizas deben funcionar conjuntamente.
Se proyecta que las Asociaciones Integradas, de Afinidad y Otras Asociaciones crezcan a una CAGR del 9,7% hasta 2032. Las plataformas de banca empresarial pueden acercar las opciones de responsabilidad del empleador, responsabilidad civil general y responsabilidad civil profesional al punto en que un propietario gestiona pagos y finanzas. Los procesos de póliza prerrellenados pueden eliminar pasos para los propietarios que tienen tiempo limitado para investigar seguros. Las plataformas de software verticales también pueden colocar avisos de seguros junto a los pagos, la contabilidad, la nómina o la actividad de gestión empresarial. Este modelo puede llegar a empresas que han retrasado una compra de seguro tradicional. No elimina la necesidad de asesoramiento especializado cuando los riesgos son más complejos. En cambio, amplía el rango de puntos de contacto a través de los cuales las pymes pueden iniciar un proceso de seguro.
Análisis Geográfico
Inglaterra representó el 83,7% de la participación del mercado de seguros para pymes del Reino Unido en 2026. El país contaba con 5,0 millones de las 5,7 millones de pymes del Reino Unido a principios de 2025. Londres y el Sureste representaron alrededor del 34% de la población empresarial, concentrando pymes de servicios profesionales, servicios financieros y tecnología. Estos grupos tienen necesidades superiores a la media de responsabilidad civil profesional, cobertura cibernética y responsabilidad de gestión. Los requisitos de seguridad de edificios y eficiencia energética añaden costes a los cálculos de reconstrucción tras siniestros. El infraseguro sigue siendo importante porque las propiedades con valores desactualizados pueden tener sumas aseguradas inadecuadas incluso cuando las primas se suavizan.
Escocia y Gales ocupan posiciones secundarias significativas en el mercado de seguros para pymes del Reino Unido. Escocia contaba con 176.000 empresas registradas en el IVA y/o en el sistema PAYE en marzo de 2026, un aumento del 2,1% respecto a 2025. Acrisure United Kingdom Broking rebautizó 2 corredores escoceses en julio de 2025, incluido Affinity Brokers Limited en Glasgow, lo que indica una consolidación continua en la distribución regional. Gales contaba con 106.000 empresas registradas en 2026. Su base empresarial más pequeña influye en la escala de la oportunidad para las aseguradoras y los corredores. Ambas naciones requieren productos que respondan a la densidad empresarial local, la combinación sectorial y las necesidades de asequibilidad.
Se prevé que Irlanda del Norte crezca a una CAGR del 4,8% hasta 2032, la tasa geográfica más rápida en el mercado de seguros para pymes del Reino Unido. Contaba con 82.000 empresas registradas en el IVA y/o en el sistema PAYE en marzo de 2026, frente a las 80.000 de 2025. La fabricación, la construcción y los servicios profesionales están apoyando la expansión de su base de pymes. El cincuenta y seis por ciento de las pymes de Irlanda del Norte confiaban en sus perspectivas de crecimiento a 12 meses, frente al 49% en Escocia y el 30% en Gales. A medida que las empresas superan el estatus de empresa unipersonal, pueden necesitar simultáneamente responsabilidad del empleador, responsabilidad civil profesional y protección de propiedades en múltiples ubicaciones. Zurich mantiene una oficina en Belfast que atiende riesgos de construcción, ingeniería, marina, motor, propiedad y responsabilidad civil, lo que refleja el perfil de riesgo local.
Panorama Competitivo
Concentración del Mercado
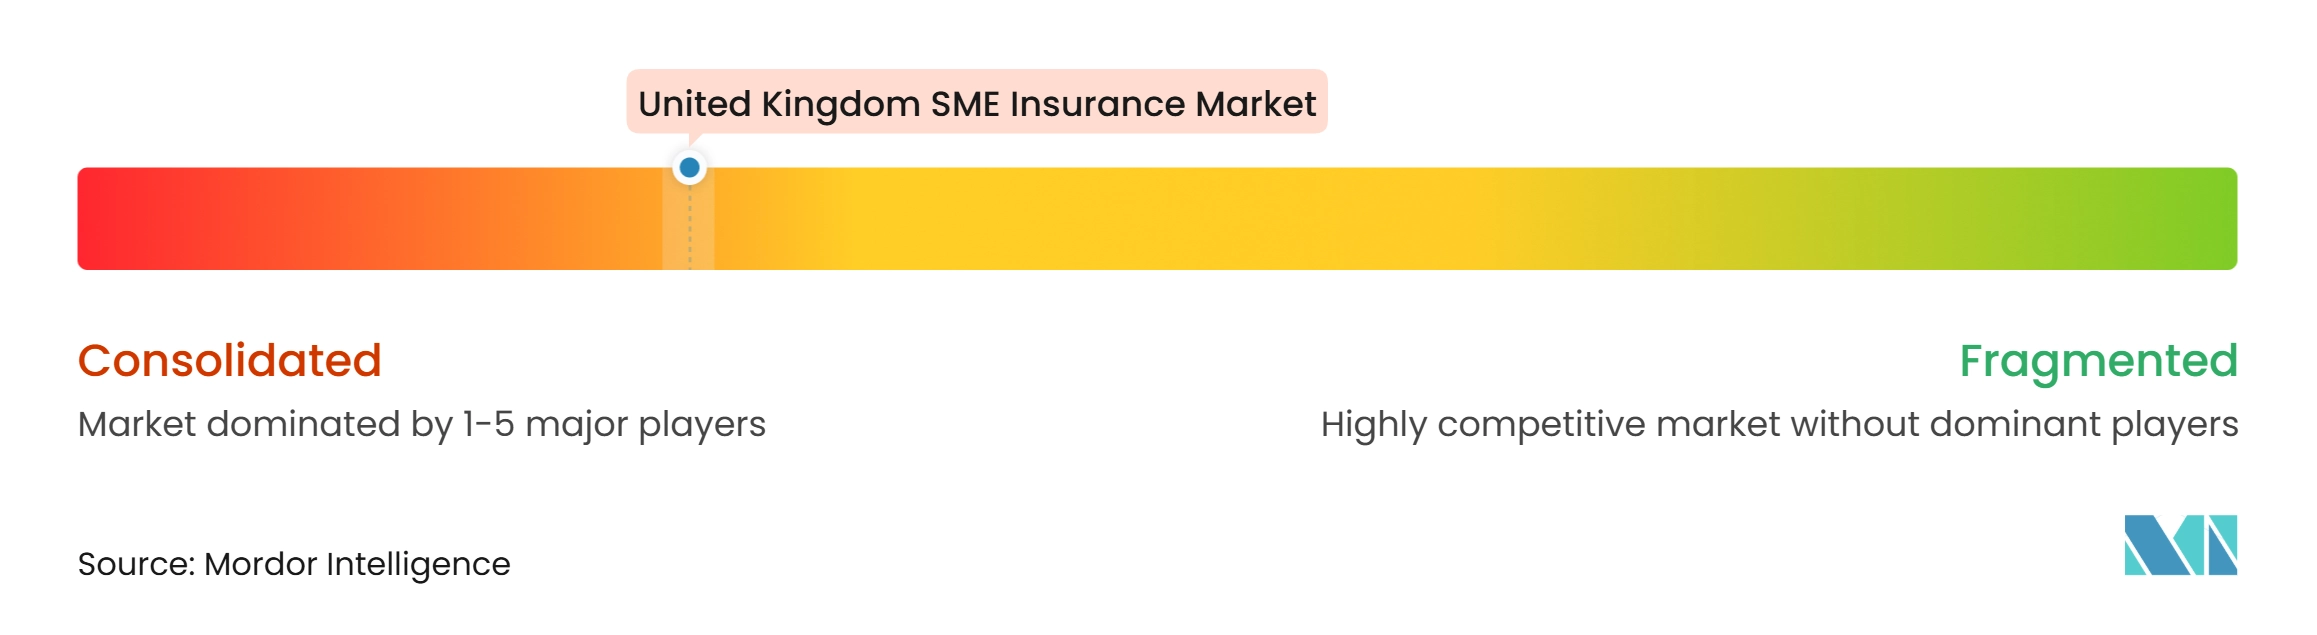
El mercado de seguros para pymes del Reino Unido cuenta con aseguradoras establecidas en el extremo superior y un amplio grupo de agentes gestores especializados, proveedores digitales y corredores regionales por debajo de ellas. Aviva, AXA Reino Unido, Allianz, Zurich y Hiscox ocupan posiciones de liderazgo en las líneas comerciales de contratación electrónica. Aviva modularizó su propuesta comercial combinada en enero de 2026 e introdujo cobertura automática de interrupción de negocio de 24 meses en octubre de 2025. La empresa también lanzó un producto renovado de responsabilidad civil profesional en la plataforma de contratación electrónica Acturis en abril de 2026 para riesgos de pymes con una facturación de hasta 25 millones de GBP (32 millones de USD). Estas acciones están diseñadas para mejorar el acceso de los corredores y facilitar la colocación de cobertura múltiple. Las aseguradoras más grandes están utilizando productos modulares, datos de suscripción y cambios en la gobernanza de productos para gestionar los riesgos cibernéticos y especializados, al tiempo que reducen los pasos administrativos innecesarios.
Hiscox reportó primas brutas emitidas de contratos de seguro de 2,4 mil millones de GBP (3,1 mil millones de USD) para el primer semestre de 2026, un aumento del 10,1%, y reportó un crecimiento de primas minoristas en el Reino Unido del 10,2%. La empresa elevó su objetivo de crecimiento minorista para el año completo al 9% y reportó un ratio combinado sin descuento del 90,4%. Las plataformas especializadas se están centrando en el seguro cibernético, las líneas financieras y los riesgos de pymes no estándar. Superscript abrió un centro en Glasgow en marzo de 2026 y reportó un crecimiento del 25% en asociaciones junto con un crecimiento de ingresos de dos dígitos. Las plataformas digitales pueden diferenciarse simplificando la colocación mientras mantienen una suscripción especializada para exposiciones complejas. Estos movimientos muestran que la competencia se centra en la velocidad de distribución, la cobertura especializada y el alcance regional.
Sigue existiendo una gran oportunidad entre los aproximadamente 4,3 millones de negocios del Reino Unido sin empleados. Estas empresas interactúan diariamente con software de contabilidad, aplicaciones bancarias y software específico del sector, pero muchas no han contratado una cobertura adecuada. Los canales integrados pueden hacer que la compra sea más relevante al conectarla con la actividad financiera, de nómina y operativa. El mercado de seguros para pymes del Reino Unido también necesita productos que aborden la brecha de protección sin depender únicamente de la información de renovación anual. La extensión de interrupción de negocio del cliente de CFC es un ejemplo de una respuesta de póliza a una exposición de la cadena de suministro que las empresas más pequeñas podrían pasar por alto de otro modo. La consulta CP26/22 de la Autoridad de Conducta Financiera puede simplificar aún más ciertas normas de seguros, creando espacio para que los especialistas nacionales atiendan negocios que las aseguradoras más grandes encuentran más onerosos de mantener. La competencia seguirá siendo activa a medida que las aseguradoras equilibren los procesos digitales accesibles con una cobertura adecuada y buenos resultados en las reclamaciones.
Líderes de la Industria de Seguros para Pymes del Reino Unido
-
Aviva plc
-
AXA UK plc
-
Allianz Insurance plc
-
Zurich Insurance Company Ltd
-
Hiscox Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Pymes del Reino Unido Empresas cubiertas en este informe
- Aviva plc
- AXA UK plc
- Allianz Insurance plc
- Zurich Insurance Company Ltd
- Hiscox Ltd
- NFU Mutual
- Markel Group Inc.
- QBE Insurance Group Limited
- AIG
- Chubb Limited
- Covéa Insurance plc
- Intact Financial Corporation
- Travelers Companies, Inc.
- Ecclesiastical Insurance Office plc
- CFC Underwriting Limited
- Zego
- Simply Business
- Superscript
Desarrollos recientes de la industria en Mercado de Seguros para Pymes del Reino Unido
- Marzo de 2026: Superscript entró en la siguiente fase de crecimiento en el Reino Unido con un centro en Glasgow. Superscript abrió un centro regional en Glasgow, añadió la economía de trabajos temporales como segmento estratégico central y reportó un crecimiento del 25% en asociaciones y un sólido crecimiento de ingresos de dos dígitos durante los 12 meses anteriores.
- Enero de 2026: CFC lanzó la extensión de interrupción de negocio del cliente para el seguro cibernético de pymes. CFC introdujo un endoso cibernético que cubre la pérdida de ingresos de las pymes cuando un cliente, no la propia pyme, sufre un incidente cibernético, abordando una brecha de cobertura material en la cadena de suministro para fabricantes y empresas de distribución mayorista.
- Agosto de 2026: Allianz lanzó Smart Broker Brief y actualizó la plataforma QuoteSME. Allianz introdujo el Smart Broker Brief, utilizando más de 40 puntos de datos para identificar el posible infraseguro, junto con actualizaciones de QuoteSME que señalan el riesgo de infraseguro en la fase de cotización.
- Julio de 2026: Zurich amplió el producto para trabajadores del sector de oficios para incluir a los trabajadores desde el hogar. Zurich rebautizó su oferta para trabajadores del sector de oficios para incluir a los trabajadores desde el hogar, contables, reposteros, negocios artesanales y servicios de bienestar, señalando que el 56% de las pymes del Reino Unido operan desde casa.
Alcance del Informe del Mercado de Seguros para Pymes del Reino Unido
Resumen de la segmentación
| Propiedad e Interrupción de Negocio |
| Responsabilidad Civil General |
| Responsabilidad Civil Profesional / Errores y Omisiones |
| Compensación de Trabajadores y Responsabilidad del Empleador |
| Motor Comercial y Mercancías en Tránsito |
| Segmento Residual Especializado (Cibernético, Delitos/Fidelidad, Responsabilidad de Directivos y Altos Cargos de Pymes/Responsabilidad de Gestión, Garantías/Fianzas, etc.) |
| Microempresas |
| Pequeñas Empresas |
| Medianas Empresas |
| Comercio Minorista y Mayorista |
| Fabricación |
| Construcción |
| Servicios Profesionales, Científicos y Técnicos |
| Sanidad y Trabajo Social |
| Transporte y Almacenamiento |
| Hostelería y Restauración |
| Agricultura, Silvicultura y Pesca |
| Otros Servicios y Residual |
| Corredores de Seguros |
| Agentes de Seguros |
| Ventas Directas de Aseguradoras |
| Bancaseguros |
| Asociaciones Integradas, de Afinidad y Otras Asociaciones |
| Inglaterra |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por Producto de Seguro | Propiedad e Interrupción de Negocio |
| Responsabilidad Civil General | |
| Responsabilidad Civil Profesional / Errores y Omisiones | |
| Compensación de Trabajadores y Responsabilidad del Empleador | |
| Motor Comercial y Mercancías en Tránsito | |
| Segmento Residual Especializado (Cibernético, Delitos/Fidelidad, Responsabilidad de Directivos y Altos Cargos de Pymes/Responsabilidad de Gestión, Garantías/Fianzas, etc.) | |
| Por Tamaño de Empresa | Microempresas |
| Pequeñas Empresas | |
| Medianas Empresas | |
| Por Sector Industrial | Comercio Minorista y Mayorista |
| Fabricación | |
| Construcción | |
| Servicios Profesionales, Científicos y Técnicos | |
| Sanidad y Trabajo Social | |
| Transporte y Almacenamiento | |
| Hostelería y Restauración | |
| Agricultura, Silvicultura y Pesca | |
| Otros Servicios y Residual | |
| Por Canal de Distribución | Corredores de Seguros |
| Agentes de Seguros | |
| Ventas Directas de Aseguradoras | |
| Bancaseguros | |
| Asociaciones Integradas, de Afinidad y Otras Asociaciones | |
| Por Geografía | Inglaterra |
| Escocia | |
| Gales | |
| Irlanda del Norte |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de seguros para pymes del Reino Unido?
Está valorado en 20,6 mil millones de USD en 2026 y se espera que alcance los 26,4 mil millones de USD en 2032 a una CAGR del 4,3%.
¿Qué producto de seguro tiene la mayor participación entre las pymes del Reino Unido?
Propiedad e Interrupción de Negocio lidera con una participación del 29,8% en 2026. El segmento atiende a empresas que necesitan protección para sus locales, existencias, costes de reconstrucción y pérdida de ingresos comerciales tras un siniestro cubierto.
¿Cuál es el producto de seguro de más rápido crecimiento para las pymes del Reino Unido?
Se proyecta que el Segmento Residual Especializado crezca a una CAGR del 10,5% hasta 2032 a medida que los riesgos cibernéticos y otros riesgos especializados cobran mayor importancia.
¿Por qué la cobertura cibernética es cada vez más importante para las empresas más pequeñas?
El ransomware representó el 52% de los incidentes cibernéticos del Reino Unido en 2025, mientras que solo el 47% de las empresas cuentan con algún tipo de cobertura cibernética.
¿Qué canal de distribución domina la colocación de pólizas para pymes?
Los Corredores de Seguros lideran la distribución con una participación del 65,4% en 2026, aunque se proyecta que las asociaciones integradas y de afinidad crezcan a una CAGR del 9,7%.
¿Qué parte del Reino Unido se espera que crezca más rápido?
Se prevé que Irlanda del Norte se expanda a una CAGR del 4,8% hasta 2032, respaldada por el crecimiento de su base de pymes y una mayor confianza empresarial.