
Marktgröße und Marktanteile der KMU-Versicherung im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 20.60 Milliarden US-Dollar |
| Marktgröße (2027) | 21.40 Milliarden US-Dollar |
| Marktgröße (2032) | 26.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.30 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des KMU-Versicherungsmarkts im Vereinigten Königreich von Mordor Intelligence
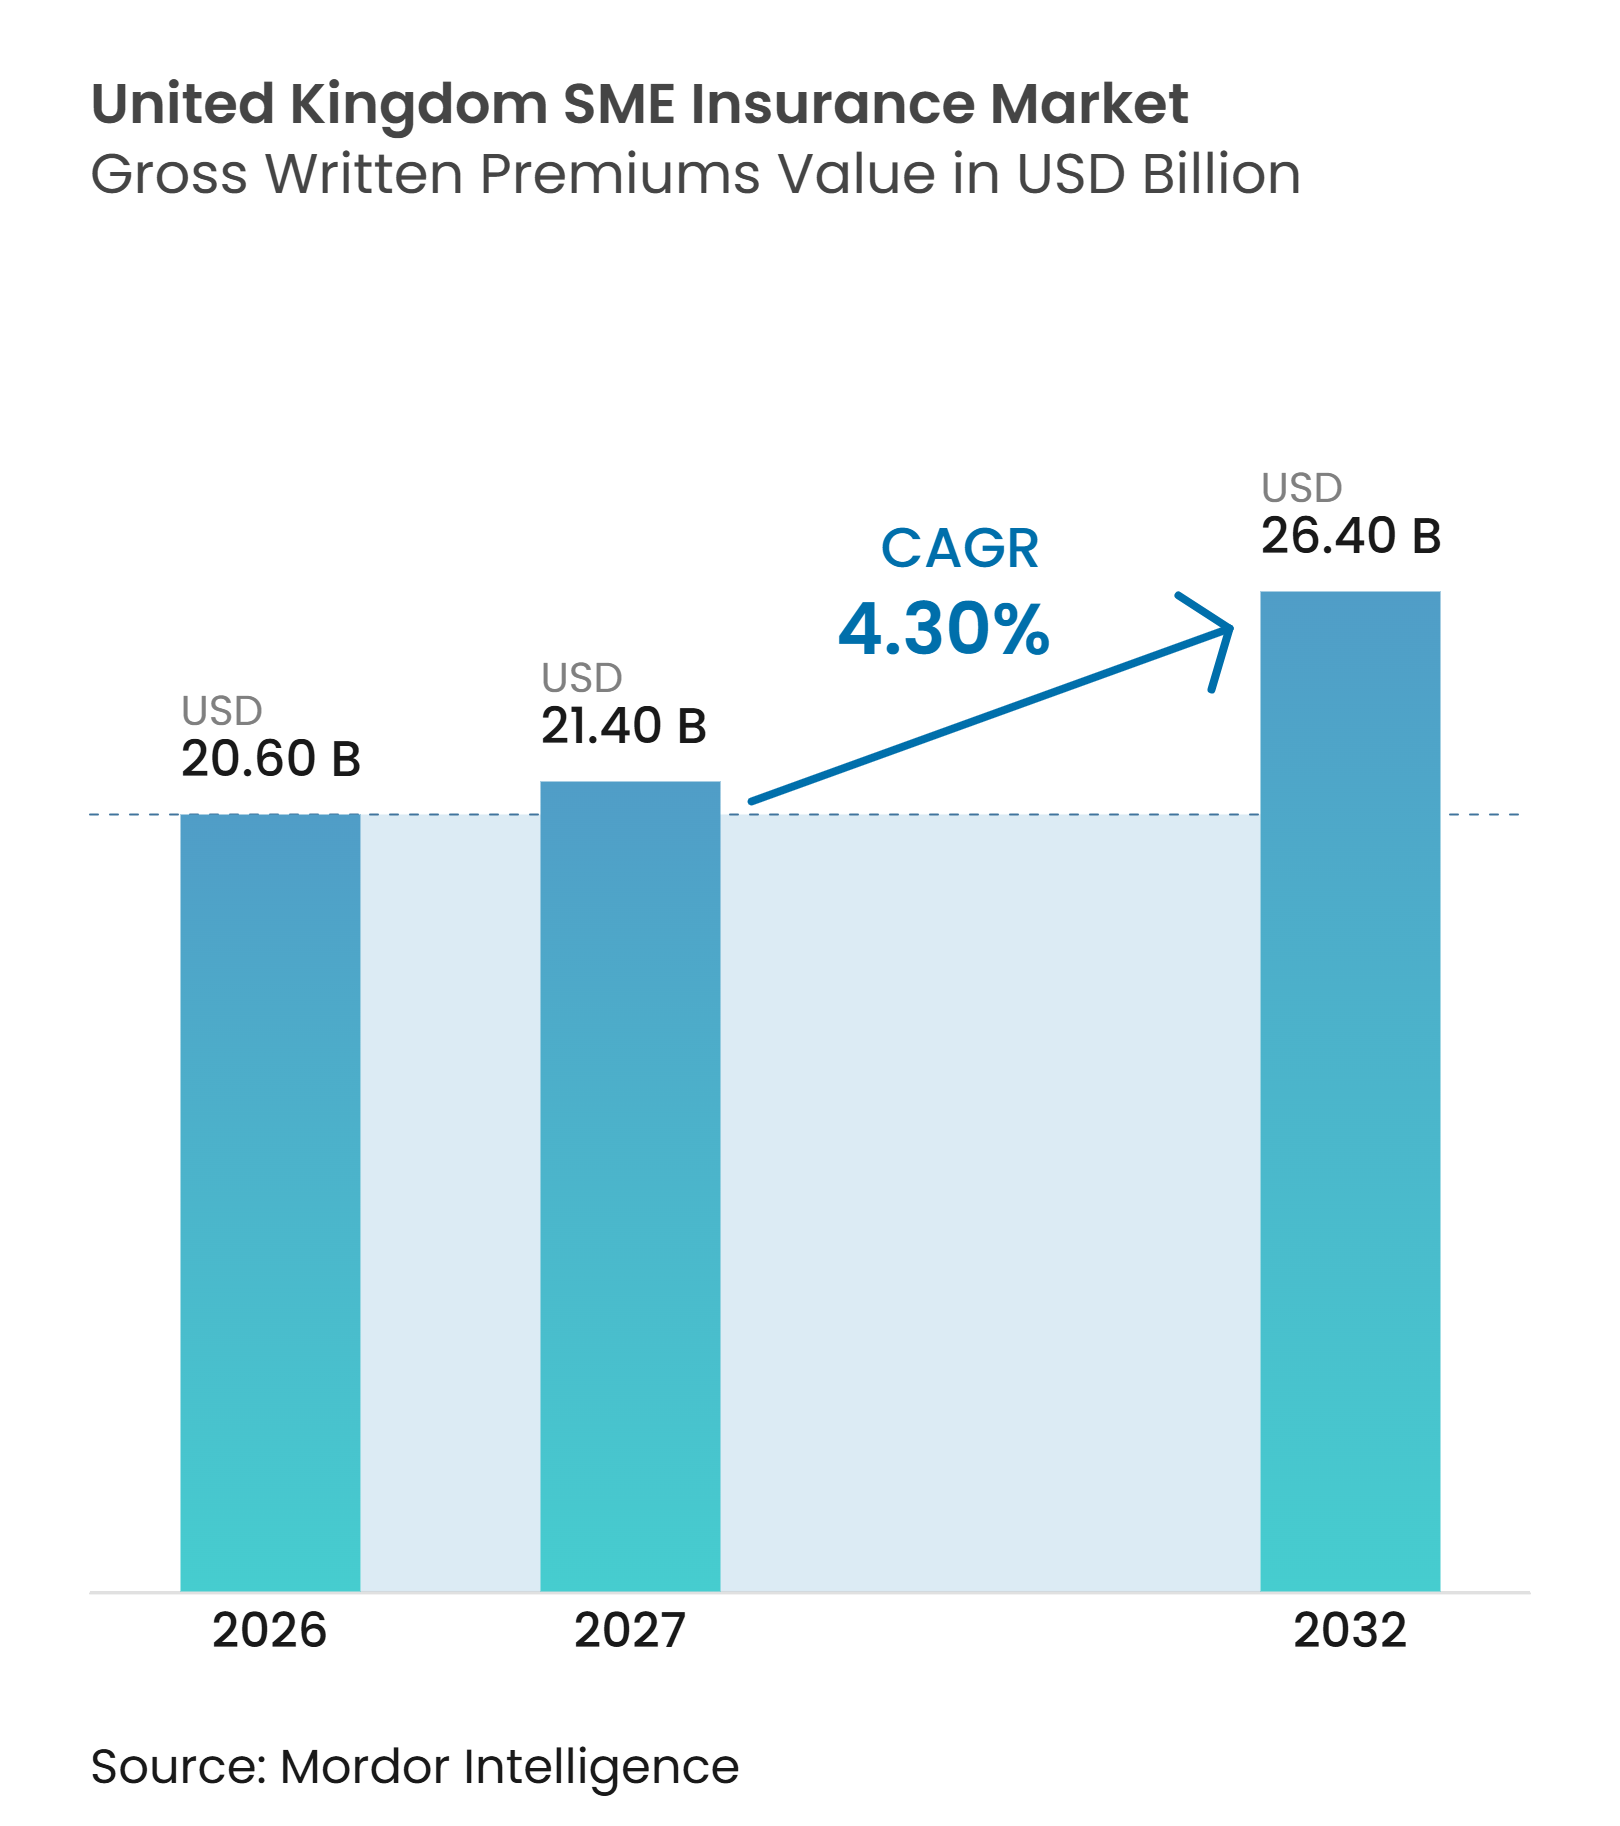
Die Marktgröße des KMU-Versicherungsmarkts im Vereinigten Königreich, gemessen am Wert der gebuchten Bruttoprämien, soll von 20,60 Milliarden USD im Jahr 2026 auf 21,40 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 26,40 Milliarden USD bei einem CAGR von 4,30 % über den Zeitraum 2027–2032 erreichen.
Der KMU-Versicherungsmarkt im Vereinigten Königreich wird durch sinkende gewerbliche Versicherungsprämien bei gleichzeitig steigenden Kosten für Wiederaufbau, Instandsetzung und Cyber-Wiederherstellung geprägt. Die gewerblichen Prämien sind über 10 aufeinanderfolgende Quartale bis Q2 2026 gesunken, was die Erschwinglichkeit verbessern kann, Käufer jedoch auch dazu verleiten kann, dem Preis Vorrang vor angemessenen Deckungssummen einzuräumen. Das Vereinigte Königreich hatte im Jahr 2025 schätzungsweise 5,7 Millionen privatwirtschaftliche KMU, während 74 % der KMU ein gewisses Maß an Unterversicherung meldeten, was eine erhebliche Schutzlücke bei kleineren Unternehmen hinterlässt. Cyber-Schäden, steigende Reparaturkosten für Immobilien und komplexere vertragliche Anforderungen erhöhen den Bedarf an umfassenderem Versicherungsschutz. Versicherer, Makler, Banken und Softwareplattformen reagieren mit modularen Produkten und einfacheren digitalen Abläufen, was dem KMU-Versicherungsmarkt im Vereinigten Königreich Raum bietet, den Versicherungsschutz auf bisher unversicherte oder unterversicherte Unternehmen auszuweiten.
Wesentliche Erkenntnisse des Berichts
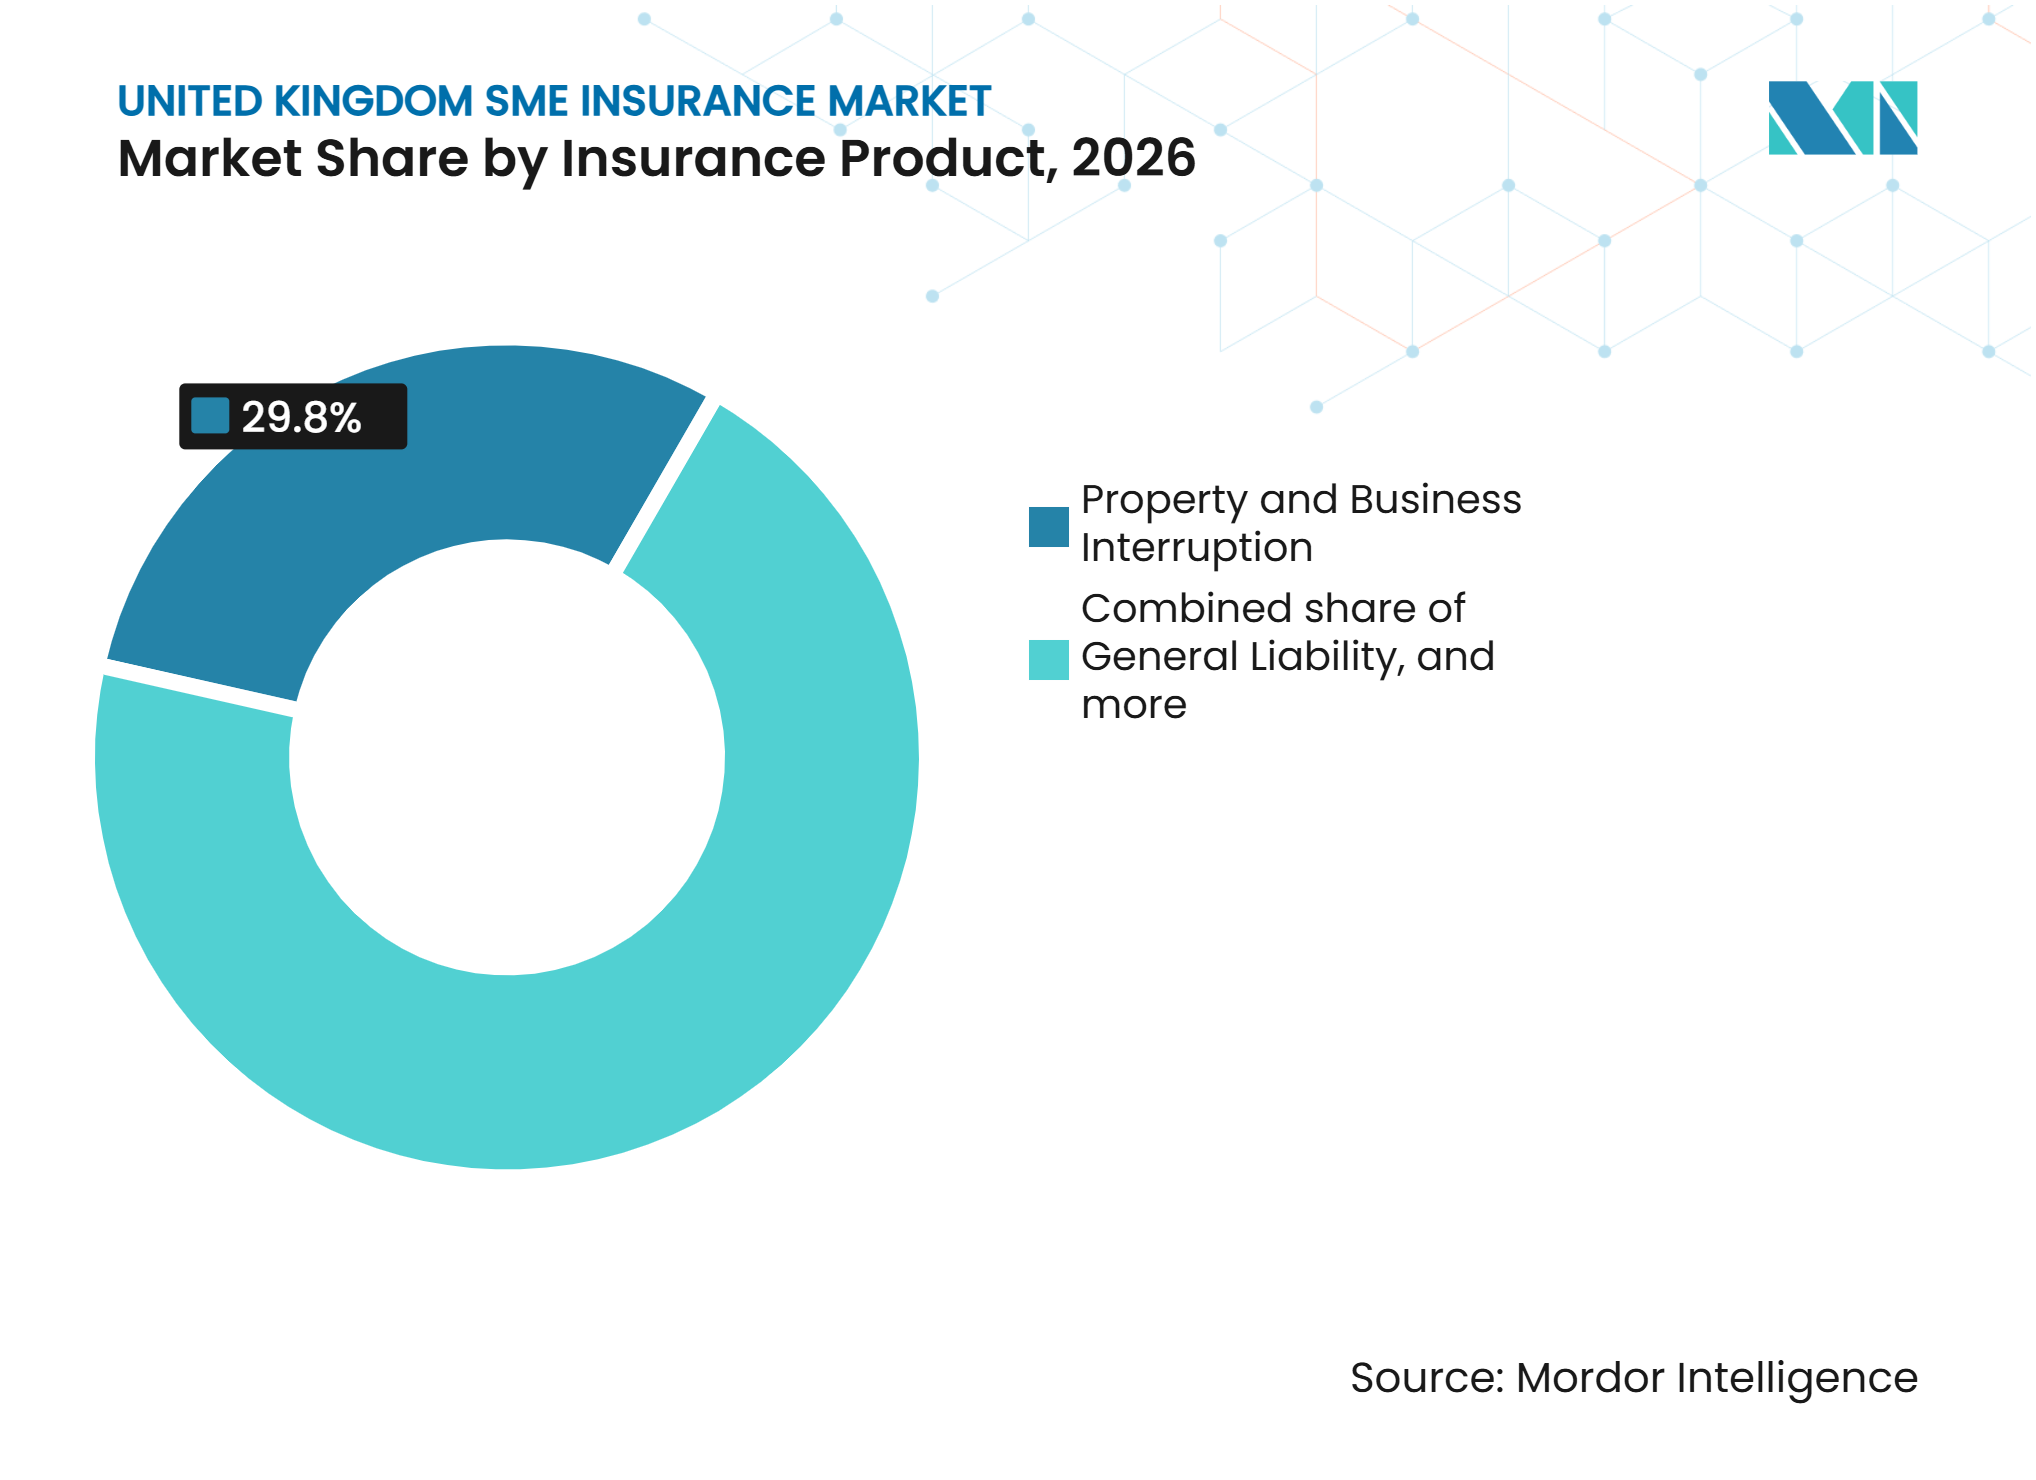
- Nach Versicherungsprodukt entfiel auf Sach- und Betriebsunterbrechungsversicherung im Jahr 2026 ein Marktanteil von 29,8 % am KMU-Versicherungsmarkt im Vereinigten Königreich, während für Spezialversicherungen (Residual) bis 2032 ein CAGR von 10,5 % prognostiziert wird.
- Nach Unternehmensgröße entfielen auf Kleinstunternehmen im Jahr 2026 43,3 % des Marktanteils am KMU-Versicherungsmarkt im Vereinigten Königreich, während für mittlere Unternehmen bis 2032 ein CAGR von 5,5 % prognostiziert wird.
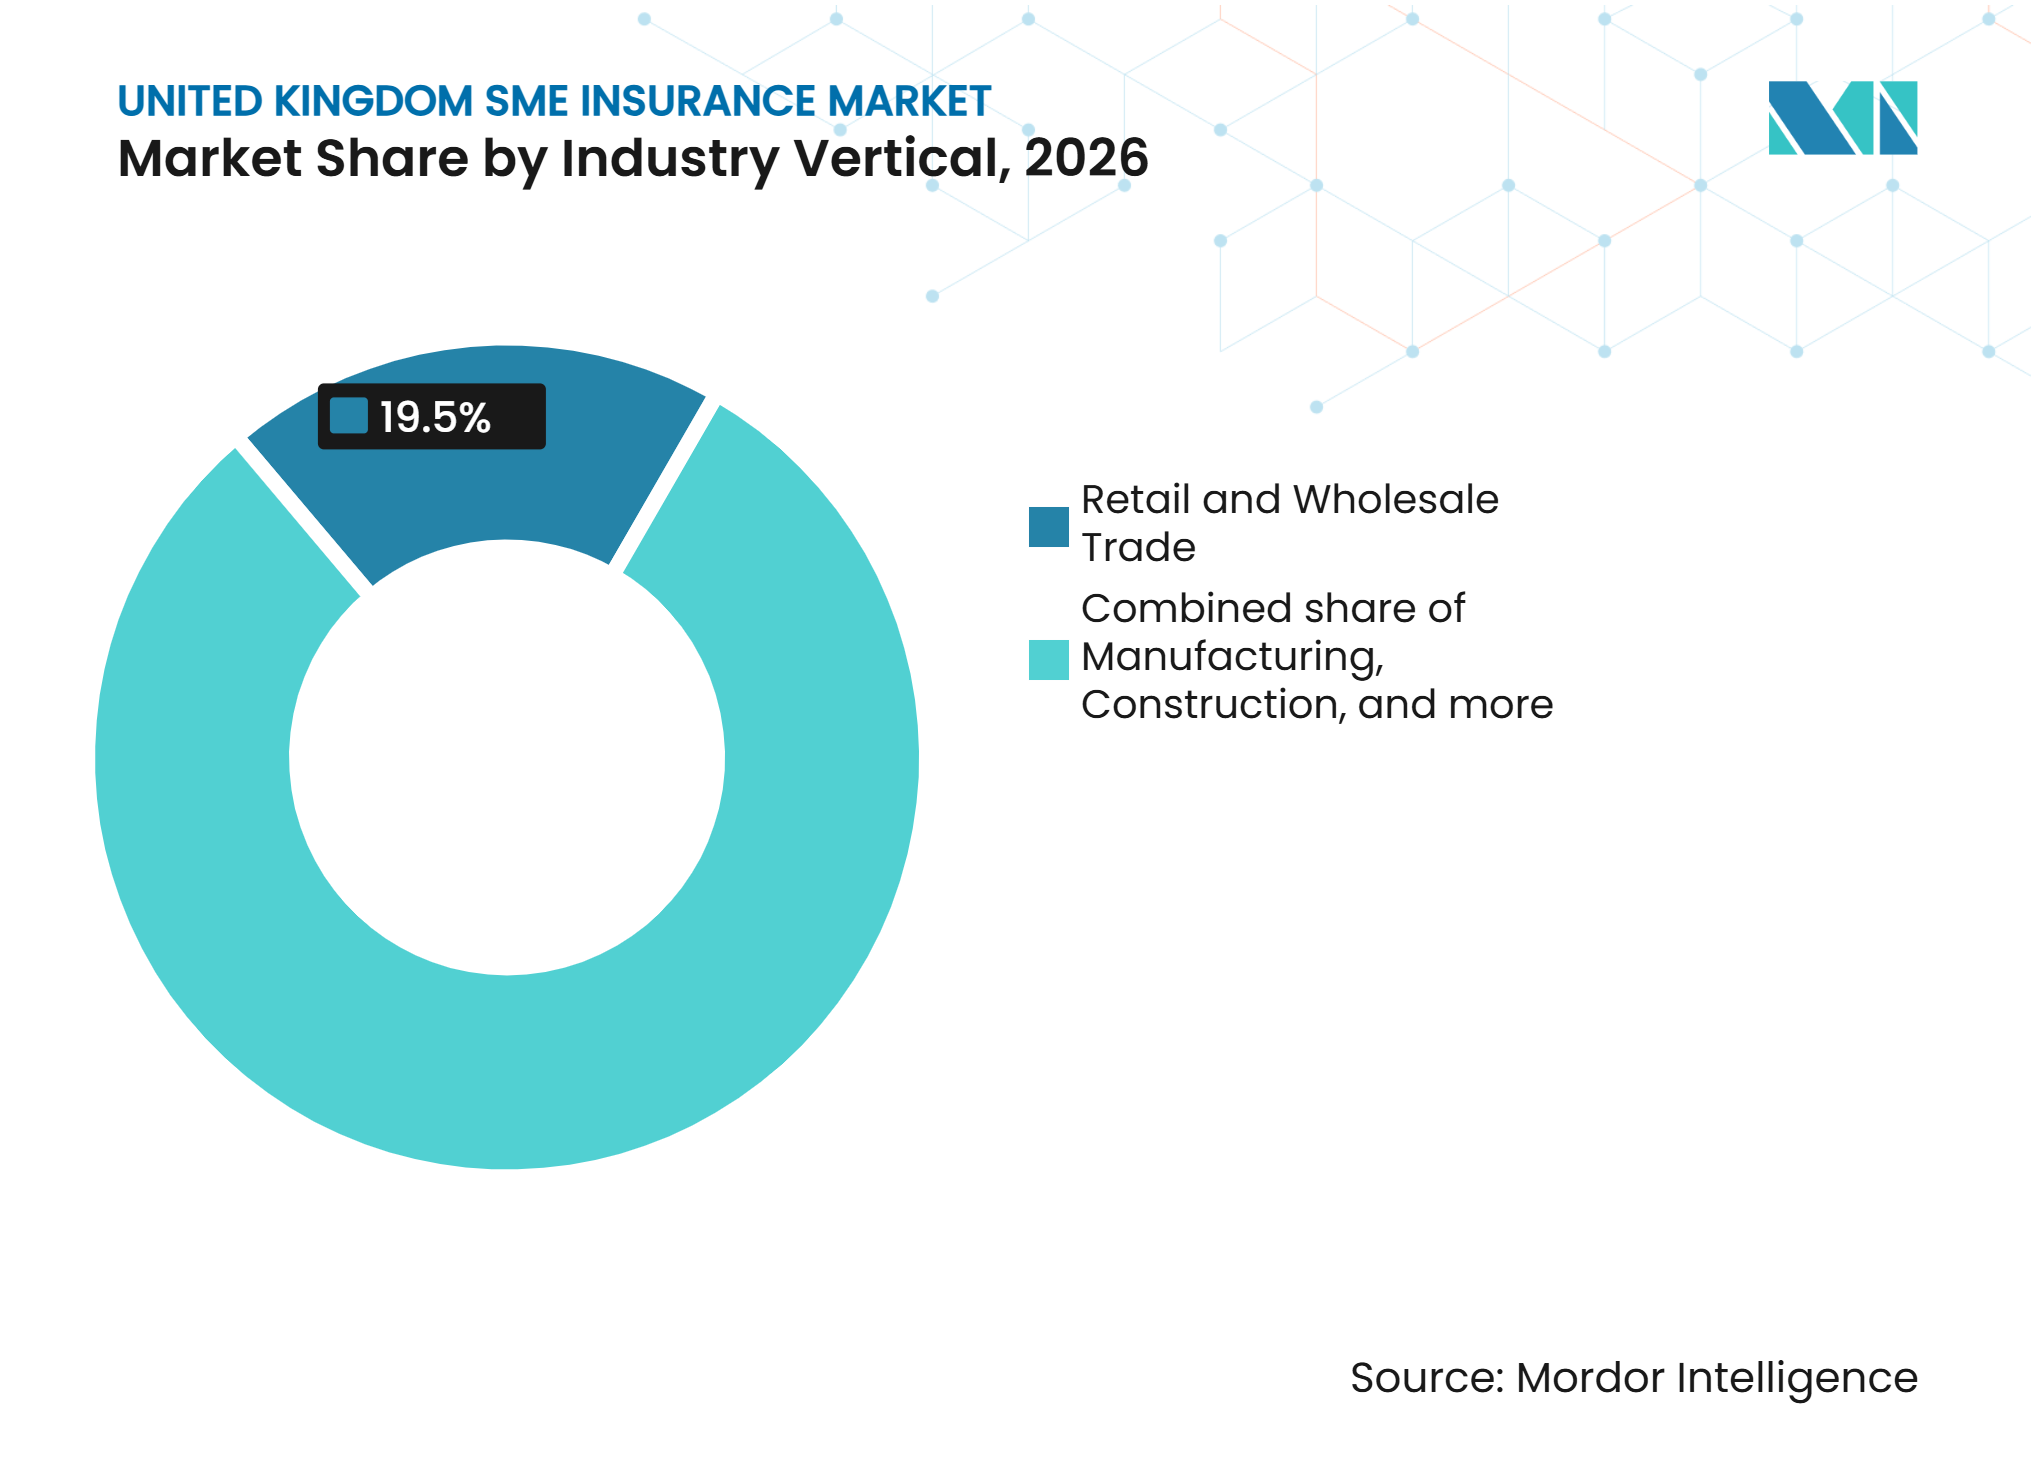
- Nach Branchenvertikale entfiel auf den Einzel- und Großhandel im Jahr 2026 ein Marktanteil von 19,5 % am KMU-Versicherungsmarkt im Vereinigten Königreich, während für das Gesundheits- und Sozialwesen bis 2032 ein CAGR von 6,5 % prognostiziert wird.
- Nach Vertriebskanal entfielen auf Versicherungsmakler im Jahr 2026 65,4 % des Marktanteils am KMU-Versicherungsmarkt im Vereinigten Königreich, während für eingebettete Versicherungen, Affinitätspartnerschaften und sonstige Partnerschaften bis 2032 ein CAGR von 9,7 % prognostiziert wird.
- Nach Geografie entfiel auf England im Jahr 2026 ein Marktanteil von 83,7 % am KMU-Versicherungsmarkt im Vereinigten Königreich, während für Nordirland bis 2032 ein CAGR von 4,8 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cyberangriffe, Ransomware und digitale Betriebsunterbrechungsrisiken | +1.4% | Global, konzentriert in England, London und Südostengland | Kurzfristig (≤ 2 Jahre) |
| Gesetzlich vorgeschriebene Arbeitgeberhaftpflichtversicherung und branchenspezifische vertragliche Deckungsanforderungen | +0.7% | England und Wales vorrangig, mit Ausstrahlungseffekten auf Schottland und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Kleinstunternehmen, Einzelunternehmern und Selbstständigen | +0.6% | National, mit Konzentration in London und Südostengland | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach branchenspezifischen, modularen und flexiblen KMU-Versicherungspaketen | +0.5% | National, am stärksten in England und aufkommend in Schottland | Mittelfristig (2–4 Jahre) |
| Steigende Sach-, Reparatur-, Wiederaufbau- und Betriebsunterbrechungskosten | +0.9% | National, verstärkt in dicht besiedelten städtischen und Küstengebieten | Kurzfristig (≤ 2 Jahre) |
| Digitaler Versicherungsvertrieb über Makler, Preisvergleichsplattformen, Banken und Buchhaltungssoftware | +0.5% | National, mit früher Verbreitung in London und großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cyberangriffe, Ransomware und digitale Betriebsunterbrechungsrisiken
Ransomware war im Jahr 2025 für 52 % der Cyber-Vorfälle im Vereinigten Königreich verantwortlich, gegenüber 48 % im Jahr 2024, und 59 % der Vorfälle umfassten Datenexfiltration. Lieferkettenangriffe stiegen von 6 % auf nahezu 20 % aller Vorfälle, wodurch sich das Risiko von den eigenen Systemen eines Kleinunternehmens auf seine größeren Handelspartner ausweitete. Die Auszahlungen aus Cyber-Versicherungsansprüchen erreichten im Jahr 2024 197,3 Millionen GBP (252,5 Millionen USD), verglichen mit 59,7 Millionen GBP (76,4 Millionen USD) im Jahr 2023, während der durchschnittliche Schadensfall von 113.000 GBP (144.640 USD) auf 276.000 GBP (353.280 USD) anstieg[1]. Nur 47 % der Unternehmen im Vereinigten Königreich verfügen über eine Form von Cyber-Versicherungsschutz, und die Verbreitung unter Einzelunternehmern liegt bei 13,1 %, was zeigt, dass der Schutz nicht mit der Risikoexposition Schritt gehalten hat. CFC Underwriting führte im Januar 2026 einen Zusatz zur Betriebsunterbrechungsversicherung für Kundenvorfälle ein, der Umsatzverluste abdeckt, wenn ein Kunde einen Cyber-Vorfall erleidet, und damit eine Lücke schließt, die für Fertigungs- und Großhandelsunternehmen besonders relevant ist. Der KMU-Versicherungsmarkt im Vereinigten Königreich hat daher eine klare Möglichkeit, den Cyber-Schutz durch Policen auszuweiten, die Kunden- und Lieferkettenstörungen sowie direkte Angriffe abdecken.
Gesetzlich vorgeschriebene Arbeitgeberhaftpflichtversicherung und branchenspezifische vertragliche Deckungsanforderungen
Jeder Arbeitgeber, der in Großbritannien tätig ist, muss gemäß dem Employers' Liability Compulsory Insurance Act 1969 eine Arbeitgeberhaftpflichtversicherung mit einer Mindestdeckung von 5 Millionen GBP (6,4 Millionen USD) unterhalten[2]. Diese gesetzliche Verpflichtung schafft eine dauerhafte Nachfragequelle für den KMU-Versicherungsmarkt im Vereinigten Königreich, da neue Arbeitgeber den Abschluss nicht ohne Weiteres aufschieben können. Die PS25/21 der Financial Conduct Authority trat im Dezember 2025 in Kraft und änderte die Meldepflichten für die Arbeitgeberhaftpflichtversicherung, indem jährliche Policenmeldungen durch ein Modell ersetzt wurden, das nur bei Verstößen eine Meldung erfordert, während die jährliche Berichterstattung durch Direktoren und Wirtschaftsprüfer beibehalten wird. Dieser Schritt reduziert den Verwaltungsaufwand, wahrt jedoch die Integrität des Registers des Employers' Liability Tracing Office. Die Überwachung der Consumer Duty übt auch Druck auf Vertriebspartner aus, den Versicherungsschutz korrekt zu platzieren, wenn unzureichende Deckung zu schlechten Schadensregulierungsergebnissen führt. Die öffentliche Haftpflicht im Bau- und Einzelhandelsbereich sowie die Berufshaftpflicht in der Technologie- und Beratungsbranche schaffen eine zweite Ebene vertraglicher Nachfrage, die gebündelte Policen unterstützt.
Wachstum von Kleinstunternehmen, Einzelunternehmern und Selbstständigen
Das Vereinigte Königreich hatte zu Beginn des Jahres 2025 5,7 Millionen privatwirtschaftliche KMU, wobei Einzelunternehmen 57 % der Unternehmen und Kleinstunternehmen 99,2 % der KMU ausmachten[3]. Das Office for National Statistics verzeichnete im März 2026 2,79 Millionen MwSt.- und/oder PAYE-registrierte Unternehmen, ein Anstieg von 1,9 % gegenüber 2025, und jede Region des Vereinigten Königreichs verzeichnete zum ersten Mal seit 2017 ein Wachstum. Eingetragene Gesellschaften machen nun 77,3 % der MwSt.- und/oder PAYE-registrierten Unternehmen aus, was neue Anforderungen an die Arbeitgeberhaftpflicht-, Berufshaftpflicht- und Sachversicherung schaffen kann. Zurich erweiterte sein Produkt für Handwerker im Juli 2025 um Heimarbeiter und stellte fest, dass 56 % der KMU im Vereinigten Königreich von zu Hause aus tätig sind. Diese Produktänderung erkennt an, dass Arbeitsort und Geschäftstätigkeit immer weniger standardisiert sind. Der KMU-Versicherungsmarkt im Vereinigten Königreich kann diese Bevölkerungsgruppe mit Versicherungsschutz erreichen, der heim- und flexibilitätsbasierte Betriebsmodelle widerspiegelt.
Steigende Nachfrage nach branchenspezifischen, modularen und flexiblen KMU-Versicherungspaketen
Modulares Produktdesign ist zu einem zentralen Wettbewerbselement unter größeren Versicherern im KMU-Versicherungsmarkt des Vereinigten Königreichs geworden. Aviva schloss die Modularisierung seines kombinierten Gewerbeversicherungsangebots im Januar 2026 ab und ermöglicht es Maklern, Gebäude-, Betriebsunterbrechungs-, Transportgüter- und Maschinenbruchversicherungen innerhalb einer einzigen eTraded-Strecke hinzuzufügen. Allianz führte im August 2025 den Smart Broker Brief ein und nutzte mehr als 40 Datenpunkte, um die Unterversicherungsanalyse bereits in der Angebotsphase vorauszufüllen[4]. Diese Tools können Makler effizienter machen und gleichzeitig auf Deckungslücken aufmerksam machen, bevor eine Police abgeschlossen wird. PS25/21 hat obligatorische 12-monatige Produktüberprüfungszyklen abgeschafft und durch risikoproportionale Intervalle ersetzt, sodass Versicherer, die in die Ergebnisüberwachung investieren, Produkte schneller überarbeiten können. Die Änderung unterstützt eine schnellere Verfeinerung von Policen für bestimmte Berufsgruppen und Risikoprofile. Flexible Produktpakete werden voraussichtlich weiterhin wichtig bleiben, da KMU Versicherungsschutz suchen, der ihre tatsächlichen Tätigkeiten widerspiegelt und nicht ein breites Standardpaket.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen bei der Prämienerschwinglichkeit und preisorientierter Einkauf bei Kleinst- und Kleinunternehmen | -1.1% | National, am stärksten ausgeprägt bei Einzelunternehmern und Kleinstunternehmen in Wales und Nordostengland | Mittelfristig (2–4 Jahre) |
| Geringe Versicherungsdurchdringung, Unterversicherung und mangelndes Bewusstsein für unternehmensspezifische Risiken | -0.9% | National, konzentriert in nicht-arbeitgebenden und neu gegründeten Unternehmenssegmenten | Langfristig (≥ 4 Jahre) |
| Zulassungsschwellen für Cybersicherheit, Deckungsausschlüsse und Risikoselektionsbeschränkungen der Versicherer | -0.7% | National, insbesondere Kleinst- und Kleinunternehmen mit begrenzten Cybersicherheitskontrollen und Risikomanagementkapazitäten betreffend | Mittel- bis langfristig (3–5 Jahre) |
| Komplexität der Risikoprüfung und begrenzte Risikodaten für neue, kleine und nicht standardisierte Unternehmen | -0.6% | National, insbesondere Start-ups, neu gegründete Unternehmen, Einzelunternehmer und Unternehmen in nicht standardisierten Branchen betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen bei der Prämienerschwinglichkeit und preisorientierter Einkauf bei Kleinst- und Kleinunternehmen
Die Kosten bleiben das häufigste Hindernis für einen angemessenen KMU-Versicherungsschutz, wobei 36 % der unversicherten KMU die Kosten der Cyber-Versicherung als ihr Haupthindernis nennen. Eine umfassende Cyber-Police, die Betriebsunterbrechung, Ransomware und Datenschutzverletzungen abdeckt, hatte einen Medianpreis von 55.000 GBP (70.400 USD), was für Unternehmen mit einem Umsatz unter 500.000 GBP (640.000 USD) nicht erschwinglich ist. Die gewerblichen Versicherungsprämien sanken in Q2 2026 um 8 % nach 10 aufeinanderfolgenden Quartalen mit Rückgängen, aber niedrigere Prämien können Käufer dennoch dazu verleiten, Deckungssummen zu reduzieren, anstatt einen angemessenen Schutz aufrechtzuerhalten. Die Consumer Duty-Maßnahmen der Financial Conduct Authority haben Verbrauchern schätzungsweise 157 Millionen GBP (201 Millionen USD) eingespart und die durchschnittlichen Zinssätze für Prämienfinanzierungen seit 2022 um 4,1 Prozentpunkte gesenkt. Die absoluten Kosten für Mehrsparten-Policen bleiben jedoch für die Umsatzmargen von Kleinstunternehmen erheblich. Versicherer müssen nachweisen, dass günstigerer Versicherungsschutz gute Schadensregulierungsergebnisse erzielt, sodass eine Preissenkung allein keine vollständige Antwort ist.
Geringe Versicherungsdurchdringung, Unterversicherung und mangelndes Bewusstsein für unternehmensspezifische Risiken
Vierundsiebzig Prozent der KMU im Vereinigten Königreich meldeten ein gewisses Maß an Unterversicherung, und 55 % wiesen eine Schutzlücke in mindestens einer Kerndeckungsklasse auf. Zu diesen Deckungsklassen gehören Berufshaftpflicht, öffentliche Haftpflicht, Sachversicherung und Arbeitgeberhaftpflicht. Fünfundsechzig Prozent der Kleinunternehmer konnten die öffentliche Haftpflichtversicherung nicht korrekt beschreiben, verglichen mit 77 % bei der Cyber-Versicherung und 80 % bei der Berufshaftpflichtversicherung. Aviva berichtete, dass 68 % der Makler Anfang 2026 mehr Schadensfälle erlebt hatten, die aufgrund von Unterversicherung abgelehnt oder geringer reguliert wurden. Betroffene Kunden standen in 56 % der Fälle unter finanziellem Druck, in 37 % der Fälle unter betrieblichen Störungen und in 26 % der schwerwiegenden Fälle vor einer Betriebsschließung. Die Consumer Duty-Überwachung macht dies zu einem regulatorischen und kommerziellen Problem, da Unternehmen, die KMU-Privatkunden bedienen, gute Schadensregulierungsergebnisse nachweisen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsprodukt:
Sachversicherung führt, während Spezialsparten expandierenSach- und Betriebsunterbrechungsversicherung hielt im Jahr 2026 einen Marktanteil von 29,8 % am KMU-Versicherungsmarkt im Vereinigten Königreich. Das Segment spiegelt den Bedarf wider, Betriebsstätten, Vorräte, Handelsaktivitäten und die obligatorische Arbeitgeberhaftpflicht-Grundlage für Unternehmen mit Mitarbeitern zu schützen. Die Wiederaufbaukosten sind gestiegen, und Aviva stellte fest, dass 67 % der Immobilien in seiner Portfolioüberprüfung 2025 unterversichert waren. Dieselbe Überprüfung ergab ein durchschnittliches Defizit von 79 % gegenüber den geschätzten Wiederaufbaukosten, was zeigt, dass routinemäßige Prämienerhöhungen bei der Verlängerung unzureichend deklarierte Werte möglicherweise nicht vollständig korrigieren. Allgemeine Haftpflicht, Berufshaftpflicht und Fehler- und Unterlassungsversicherung, Arbeitnehmerentschädigungs- und Arbeitgeberhaftpflichtversicherung sowie gewerbliche Kraftfahrzeugversicherung bilden die mittlere Produktmischung. Diese Produkte werden durch gesetzliche Anforderungen, vertragliche Verpflichtungen und eine wachsende Zahl von KMU-Arbeitgebern gestützt.
Für Spezialversicherungen (Residual) wird bis 2032 ein CAGR von 10,5 % prognostiziert, was sie zur am schnellsten wachsenden Produktkategorie im KMU-Versicherungsmarkt des Vereinigten Königreichs macht. Die Kategorie umfasst Cyber-, Kriminalitäts- und Treuhandversicherungen, Directors-and-Officers-Versicherungen sowie Bürgschaftsversicherungen. Versicherer reduzieren die Einstiegsfragen für Cyber-Versicherungen für KMU mit einem Umsatz unter 50 Millionen GBP (64 Millionen USD), was den Zugang für kleinere Käufer vereinfachen kann. Datenschutzhaftung, Cyber-Verpflichtungen in der Lieferkette und vertragliche Erwartungen rücken einige Spezialschutzmaßnahmen näher an den Standardbedarf von Unternehmen heran. Hiscox aktualisierte seine Technologieversicherung im Juni 2025 mit einer ausdrücklichen Deckung für Ansprüche im Zusammenhang mit künstlicher Intelligenz für Netzwerksicherheit, Daten und Unterbrechungsschäden. Die Änderungen zeigen, warum Spezialprodukte eine Policensprache benötigen, die mit technologiebezogenen Risiken Schritt hält.


Nach Unternehmensgröße:
Kleinstunternehmen führen, während mittlere Unternehmen schneller wachsenKleinstunternehmen machten im Jahr 2026 43,3 % des Marktanteils am KMU-Versicherungsmarkt im Vereinigten Königreich aus. Ihre Position spiegelt 1,15 Millionen Kleinstarbeitgeber Anfang 2025 und eine breitere Bevölkerung nicht-arbeitgebender Unternehmen wider. Vierundzwanzig Prozent der Kleinunternehmer verzögerten den Abschluss einer Versicherung, bis ihr Unternehmen profitabel war, was viele Unternehmen in ihrer finanziell anfälligsten Phase ungeschützt lässt. Die Gruppe umfasst Unternehmen aus dem Handwerk, dem Einzelhandel, freiberuflichen Dienstleistungen und heimbasierten Tätigkeiten. Diese Vielfalt macht es für Versicherer schwierig, eine einzige Produktstruktur zu verwenden, ohne das Risiko einer Diskrepanz zwischen Preis und Deckung einzugehen. PS25/21 kann den Governance-Aufwand für Versicherer reduzieren, die hochvolumige, margenschwache Kleinstunternehmensportfolios bedienen.
Für mittlere Unternehmen wird bis 2032 ein CAGR von 5,5 % prognostiziert. Diese Unternehmen nutzen zunehmend formale Risikomanagementprozesse und neigen dazu, mehr als eine Deckungssparte zu erwerben. Governance-Verpflichtungen können auch die Nachfrage nach Management-Haftpflicht- und Finanzlinienversicherungen erhöhen, wenn Unternehmen wachsen. Kleinunternehmen weisen eine höhere Cyber-Versicherungsabdeckung auf als Kleinstunternehmen, nämlich 55 % gegenüber 42 %. Sie bleiben jedoch preissensibel, was die Nachfrage nach maklergeführten und digital gehandelten Paketpolicen unterstützt. Der KMU-Versicherungsmarkt im Vereinigten Königreich kann davon profitieren, wenn diese Unternehmen von einem Basisschutz zu einem umfassenderen Mehrsparten-Schutz übergehen.
Nach Branchenvertikale:
Einzelhandel führt, während Gesundheits- und Sozialwesen aufholtDer Einzel- und Großhandel machte im Jahr 2026 19,5 % des Marktanteils am KMU-Versicherungsmarkt im Vereinigten Königreich aus. Handelsunternehmen benötigen üblicherweise Sach-, Vorrats-, öffentliche Haftpflicht-, gewerbliche Kraftfahrzeug- und Transportgüterversicherungen. Ihr breiter Versicherungsbedarf ergibt sich aus physischen Betriebsstätten, Kundenkontakt, Lagerbewegungen und Lieferaktivitäten. Fertigung und Bauwesen bilden die nächste Ebene, wobei industrielle Cyber-Vorfälle den Bedarf an Resilienz-Dokumentation vor dem Abschluss einer Versicherung erhöhen. Freiberufliche, wissenschaftliche und technische Dienstleistungen machten im Jahr 2026 15,3 % der MwSt.- und/oder PAYE-registrierten Unternehmen aus und stützen die Nachfrage nach Berufshaftpflichtversicherungen bei Beratungs-, Ingenieur- und Technologieunternehmen. Beherbergungs- und Gaststättengewerbe, Transport und Lagerhaltung sowie Land-, Forst- und Fischwirtschaft haben separate Lizenz-, Fahrzeug- und wetterbezogene Anforderungen.
Für das Gesundheits- und Sozialwesen wird bis 2032 ein CAGR von 6,5 % prognostiziert. Unabhängige Anbieter, die im Auftrag des National Health Service Leistungen erbringen, erhöhen den Bedarf an angemessenem Versicherungsschutz. Die Care Quality Commission verlangt von registrierten Pflegeanbietern den Nachweis einer öffentlichen Haftpflicht- und Arbeitgeberhaftpflichtversicherung. Patientendatensysteme fügen dem bestehenden Haftpflicht- und Sachrisiko des Segments auch ein Cyber-Risiko hinzu. Der Personal Injury Discount Rate stieg im Januar 2025 auf +0,5 %, was die Pauschalentschädigungszahlungen im Sektor reduziert. Diese Entwicklung unterstützt ein wettbewerbsfähigeres Zeichnungsumfeld für KMU im Gesundheitswesen.

Nach Vertriebskanal:
Makler behalten ihre Marktstellung, während eingebettete Partnerschaften an Dynamik gewinnenVersicherungsmakler hielten im Jahr 2026 65,4 % des Marktanteils am KMU-Versicherungsmarkt im Vereinigten Königreich. Ihre Position wird durch ihre Fähigkeit gestützt, bei Mehrsparten-Risiken zu beraten und Anforderungen zu navigieren, die sich nicht leicht standardisieren lassen. Avivas modulares kombiniertes Gewerbeversicherungsangebot ermöglicht eine vollständig digitale Verarbeitung für Mehrsparten-Policen, die zuvor eine manuelle Risikoprüfung erforderten. Zurich erweiterte sein Online-Angebot für Handwerker im Juli 2025 um Heimarbeiter, was darauf hindeutet, dass die eTrade-Kapazität ausgebaut wird, um vielfältigere KMU-Risiken abzudecken. Agenten, Direktvertrieb der Versicherer und Bancassurance bedienen weiterhin Kleinstunternehmen und Einzelunternehmer mit standardisierten Produkten. Der KMU-Versicherungsmarkt im Vereinigten Königreich bleibt auf Makler angewiesen, wenn der Deckungsbedarf komplex ist oder mehrere Policen zusammenwirken müssen.
Für eingebettete Versicherungen, Affinitätspartnerschaften und sonstige Partnerschaften wird bis 2032 ein CAGR von 9,7 % prognostiziert. Geschäftsbankplattformen können Arbeitgeberhaftpflicht-, öffentliche Haftpflicht- und Berufshaftpflichtoptionen näher an den Punkt bringen, an dem ein Inhaber Zahlungen und Finanzen verwaltet. Vorausgefüllte Policenstrecken können Schritte für Inhaber entfernen, die wenig Zeit haben, sich über Versicherungen zu informieren. Vertikale Softwareplattformen können auch Versicherungshinweise neben Zahlungs-, Buchhaltungs-, Gehaltsabrechnungs- oder Unternehmensmanagementaktivitäten platzieren. Dieses Modell kann Unternehmen erreichen, die einen traditionellen Versicherungsabschluss hinausgezögert haben. Es beseitigt nicht den Bedarf an Fachberatung, wenn die Risiken komplexer sind. Stattdessen erweitert es die Kontaktpunkte, über die KMU eine Versicherungsreise beginnen können.
Geografische Analyse
England machte im Jahr 2026 83,7 % des Marktanteils am KMU-Versicherungsmarkt im Vereinigten Königreich aus. Das Land hatte zu Beginn des Jahres 2025 5,0 Millionen der 5,7 Millionen KMU des Vereinigten Königreichs. London und Südostengland machten rund 34 % der Unternehmensbevölkerung aus und konzentrieren freiberufliche Dienstleistungen, Finanzdienstleistungen und Technologie-KMU. Diese Cluster haben einen überdurchschnittlichen Bedarf an Berufshaftpflicht-, Cyber- und Management-Haftpflichtversicherungen. Gebäudesicherheits- und Energieeffizienzanforderungen erhöhen die Kosten bei Wiederaufbauberechnungen nach einem Schadensfall. Unterversicherung bleibt wichtig, da Immobilien mit veralteten Werten möglicherweise unzureichende Versicherungssummen aufweisen, selbst wenn die Prämien sinken.
Schottland und Wales nehmen bedeutende Sekundärpositionen im KMU-Versicherungsmarkt des Vereinigten Königreichs ein. Schottland hatte im März 2026 176.000 MwSt.- und/oder PAYE-registrierte Unternehmen, ein Anstieg von 2,1 % gegenüber 2025. Acrisure UK Broking rebrandete im Juli 2025 zwei schottische Makler, darunter Affinity Brokers Limited in Glasgow, was auf eine anhaltende Konsolidierung im regionalen Vertrieb hindeutet. Wales hatte im Jahr 2026 106.000 registrierte Unternehmen. Seine kleinere Unternehmensbasis beeinflusst das Ausmaß der Möglichkeiten für Versicherer und Makler. Beide Nationen benötigen Produkte, die auf die lokale Unternehmensdichte, den Branchenmix und die Erschwinglichkeitsbedürfnisse eingehen.
Für Nordirland wird bis 2032 ein CAGR von 4,8 % prognostiziert, die schnellste geografische Wachstumsrate im KMU-Versicherungsmarkt des Vereinigten Königreichs. Es hatte im März 2026 82.000 MwSt.- und/oder PAYE-registrierte Unternehmen, verglichen mit 80.000 im Jahr 2025. Fertigung, Bauwesen und freiberufliche Dienstleistungen unterstützen die Expansion seiner KMU-Basis. Sechsundfünfzig Prozent der KMU in Nordirland waren zuversichtlich hinsichtlich ihrer 12-Monats-Wachstumsaussichten, verglichen mit 49 % in Schottland und 30 % in Wales. Wenn Unternehmen den Status eines Einzelunternehmers überschreiten, können sie gleichzeitig Arbeitgeberhaftpflicht-, Berufshaftpflicht- und Mehrstandort-Sachversicherungsschutz benötigen. Zurich unterhält ein Büro in Belfast, das Bau-, Ingenieur-, Marine-, Kraftfahrzeug-, Sach- und Haftpflichtrisiken bedient, was das lokale Risikoprofil widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
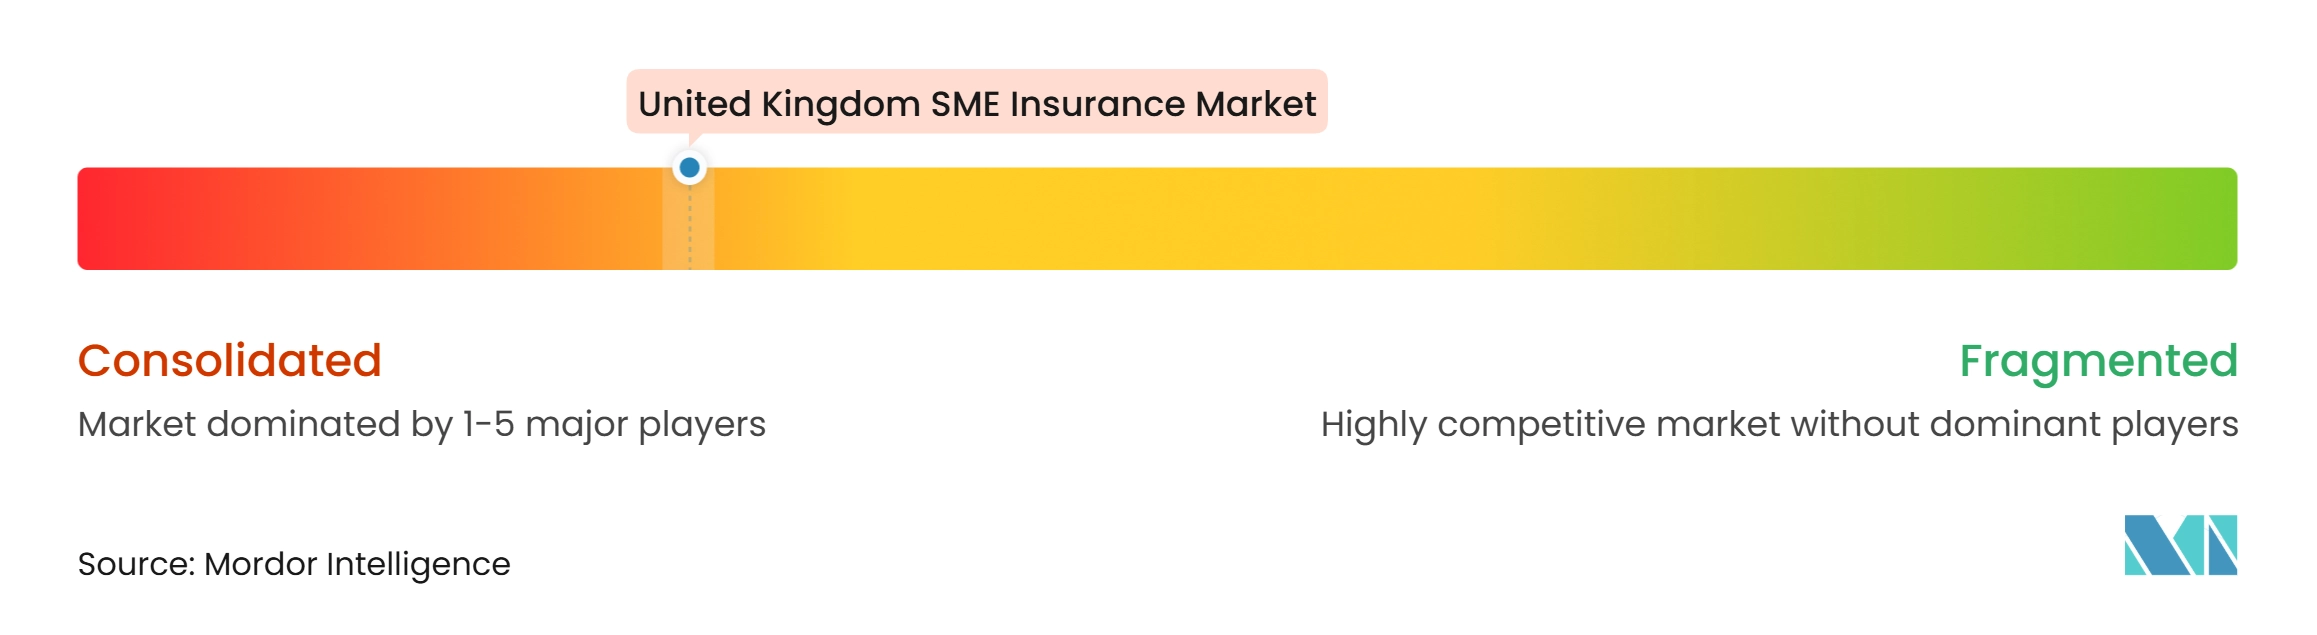
Der KMU-Versicherungsmarkt im Vereinigten Königreich hat etablierte Versicherer an der Spitze und eine breite Gruppe spezialisierter Managing General Agents, digitaler Anbieter und regionaler Makler darunter. Aviva, AXA UK, Allianz, Zurich und Hiscox halten führende Positionen im eTrade-Gewerbeversicherungsbereich. Aviva modularisierte sein kombiniertes Gewerbeversicherungsangebot im Januar 2026 und führte im Oktober 2025 eine automatische 24-monatige Betriebsunterbrechungsversicherung ein. Das Unternehmen brachte auch ein überarbeitetes Berufshaftpflichtprodukt auf der Acturis eTrade-Plattform im April 2026 für KMU-Risiken mit einem Umsatz von bis zu 25 Millionen GBP (32 Millionen USD) auf den Markt. Diese Maßnahmen sollen den Maklerzugang verbessern und die Platzierung von Mehrsparten-Policen erleichtern. Größere Versicherer nutzen modulare Produkte, Zeichnungsdaten und Produktgovernance-Änderungen, um Cyber- und Spezialrisiken zu managen und gleichzeitig unnötige Verwaltungsschritte zu reduzieren.
Hiscox meldete für H1 2026 gebuchte Versicherungsvertragsnettoprämien von 2,4 Milliarden GBP (3,1 Milliarden USD), ein Anstieg von 10,1 %, und berichtete von einem Wachstum der britischen Einzelhandelsprämien von 10,2 %. Das Unternehmen erhöhte sein Jahresziel für das Einzelhandelswachstum auf 9 % und meldete eine undiskontierte kombinierte Schaden-Kosten-Quote von 90,4 %. Spezialisierte Plattformen konzentrieren sich auf Cyber-, Finanzlinien- und nicht standardisierte KMU-Risiken. Superscript eröffnete im März 2026 einen Hub in Glasgow und meldete ein Partnerschaftswachstum von 25 % sowie ein zweistelliges Umsatzwachstum. Digitale Plattformen können sich durch die Vereinfachung der Platzierung bei gleichzeitiger Beibehaltung einer spezialisierten Risikoprüfung für komplexe Risiken differenzieren. Diese Entwicklungen zeigen, dass der Wettbewerb auf Vertriebsgeschwindigkeit, spezialisierte Deckung und regionale Reichweite ausgerichtet ist.
Eine große Chance besteht bei den geschätzten 4,3 Millionen nicht-arbeitgebenden Unternehmen im Vereinigten Königreich. Diese Unternehmen interagieren täglich mit Buchhaltungssoftware, Bankanwendungen und branchenspezifischer Software, aber viele haben keinen angemessenen Versicherungsschutz erworben. Eingebettete Kanäle können den Kauf relevanter machen, indem sie ihn mit Finanz-, Gehaltsabrechnungs- und Betriebsaktivitäten verknüpfen. Der KMU-Versicherungsmarkt im Vereinigten Königreich benötigt auch Produkte, die die Schutzlücke schließen, ohne sich ausschließlich auf jährliche Verlängerungsinformationen zu stützen. CFCs Erweiterung der Betriebsunterbrechungsversicherung für Kundenvorfälle ist ein Beispiel für eine Policenreaktion auf ein Lieferkettenrisiko, das kleinere Unternehmen andernfalls möglicherweise übersehen. Die Financial Conduct Authority-Konsultation CP26/22 könnte bestimmte Versicherungsregeln weiter vereinfachen und inländischen Spezialisten Raum schaffen, Geschäfte zu bedienen, die größere Versicherer als zu aufwändig empfinden. Der Wettbewerb wird aktiv bleiben, da Versicherer zugängliche digitale Abläufe mit angemessenem Versicherungsschutz und guten Schadensregulierungsergebnissen in Einklang bringen.
Marktfhrer der KMU-Versicherungsbranche im Vereinigten Königreich
-
Aviva plc
-
AXA UK plc
-
Allianz Insurance plc
-
Zurich Insurance Company Ltd
-
Hiscox Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KMU-Versicherungsmarkt im Vereinigten Königreich Unternehmen in diesem Bericht
- Aviva plc
- AXA UK plc
- Allianz Insurance plc
- Zurich Insurance Company Ltd
- Hiscox Ltd
- NFU Mutual
- Markel Group Inc.
- QBE Insurance Group Limited
- AIG
- Chubb Limited
- Covéa Insurance plc
- Intact Financial Corporation
- Travelers Companies, Inc.
- Ecclesiastical Insurance Office plc
- CFC Underwriting Limited
- Zego
- Simply Business
- Superscript
Neueste Industrielle Entwicklungen in KMU-Versicherungsmarkt im Vereinigten Königreich
- März 2026: Superscript trat in die nächste Phase des Wachstums im Vereinigten Königreich mit einem Hub in Glasgow ein. Superscript eröffnete einen regionalen Hub in Glasgow, fügte die Gig-Economy als strategisches Kernsegment hinzu und meldete ein Partnerschaftswachstum von 25 % sowie ein starkes zweistelliges Umsatzwachstum in den vorangegangenen 12 Monaten.
- Januar 2026: CFC führte eine Erweiterung der Betriebsunterbrechungsversicherung für Kundenvorfälle im Bereich KMU-Cyber ein. CFC führte einen Cyber-Zusatz ein, der KMU-Umsatzverluste abdeckt, wenn ein Kunde – nicht das KMU selbst – einen Cyber-Vorfall erleidet, und schließt damit eine wesentliche Lieferketten-Deckungslücke für Fertigungs- sowie Groß- und Vertriebsunternehmen.
- August 2026: Allianz führte den Smart Broker Brief ein und aktualisierte die QuoteSME-Plattform. Allianz stellte den Smart Broker Brief vor, der mehr als 40 Datenpunkte nutzt, um potenzielle Unterversicherung zu identifizieren, zusammen mit QuoteSME-Upgrades, die das Unterversicherungsrisiko bereits in der Angebotsphase kennzeichnen.
- Juli 2026: Zurich erweiterte das Handwerkerprodukt um Heimarbeiter. Zurich rebrandete sein Handwerkerangebot, um Heimarbeiter, Buchhalter, Kuchenbäcker, Handwerksbetriebe und Wellness-Dienstleistungen einzuschließen, und stellte fest, dass 56 % der KMU im Vereinigten Königreich von zu Hause aus tätig sind.
Berichtsumfang des KMU-Versicherungsmarkts im Vereinigten Königreich
Segmentierungsübersicht
| Sach- und Betriebsunterbrechungsversicherung |
| Allgemeine Haftpflichtversicherung |
| Berufshaftpflicht / Fehler- und Unterlassungsversicherung |
| Arbeitnehmerentschädigungs- und Arbeitgeberhaftpflichtversicherung |
| Gewerbliche Kraftfahrzeug- und Transportgüterversicherung |
| Spezialversicherungen Residual (Cyber, Kriminalität/Treuhand, KMU Directors-and-Officers/Management-Haftpflicht, Bürgschaft/Anleihen usw.) |
| Kleinstunternehmen |
| Kleinunternehmen |
| Mittlere Unternehmen |
| Einzel- und Großhandel |
| Fertigung |
| Bauwesen |
| Freiberufliche, wissenschaftliche und technische Dienstleistungen |
| Gesundheits- und Sozialwesen |
| Transport und Lagerhaltung |
| Beherbergungs- und Gaststättengewerbe |
| Land-, Forst- und Fischwirtschaft |
| Sonstige Dienstleistungen und Residual |
| Versicherungsmakler |
| Versicherungsagenten |
| Direktvertrieb der Versicherer |
| Bancassurance |
| Eingebettete Versicherungen, Affinitätspartnerschaften und sonstige Partnerschaften |
| England |
| Schottland |
| Wales |
| Nordirland |
| Nach Versicherungsprodukt | Sach- und Betriebsunterbrechungsversicherung |
| Allgemeine Haftpflichtversicherung | |
| Berufshaftpflicht / Fehler- und Unterlassungsversicherung | |
| Arbeitnehmerentschädigungs- und Arbeitgeberhaftpflichtversicherung | |
| Gewerbliche Kraftfahrzeug- und Transportgüterversicherung | |
| Spezialversicherungen Residual (Cyber, Kriminalität/Treuhand, KMU Directors-and-Officers/Management-Haftpflicht, Bürgschaft/Anleihen usw.) | |
| Nach Unternehmensgröße | Kleinstunternehmen |
| Kleinunternehmen | |
| Mittlere Unternehmen | |
| Nach Branchenvertikale | Einzel- und Großhandel |
| Fertigung | |
| Bauwesen | |
| Freiberufliche, wissenschaftliche und technische Dienstleistungen | |
| Gesundheits- und Sozialwesen | |
| Transport und Lagerhaltung | |
| Beherbergungs- und Gaststättengewerbe | |
| Land-, Forst- und Fischwirtschaft | |
| Sonstige Dienstleistungen und Residual | |
| Nach Vertriebskanal | Versicherungsmakler |
| Versicherungsagenten | |
| Direktvertrieb der Versicherer | |
| Bancassurance | |
| Eingebettete Versicherungen, Affinitätspartnerschaften und sonstige Partnerschaften | |
| Nach Geografie | England |
| Schottland | |
| Wales | |
| Nordirland |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der KMU-Versicherungsmarkt im Vereinigten Königreich?
Er wird im Jahr 2026 auf 20,6 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 4,3 % einen Wert von 26,4 Milliarden USD erreichen.
Welches Versicherungsprodukt hat den größten Anteil bei KMU im Vereinigten Königreich?
Sach- und Betriebsunterbrechungsversicherung führt mit einem Anteil von 29,8 % im Jahr 2026. Das Segment bedient Unternehmen, die Schutz für Betriebsstätten, Vorräte, Wiederaufbaukosten und den Verlust von Handelseinkommen nach einem versicherten Ereignis benötigen.
Was ist das am schnellsten wachsende Versicherungsprodukt für KMU im Vereinigten Königreich?
Für Spezialversicherungen (Residual) wird bis 2032 ein CAGR von 10,5 % prognostiziert, da Cyber- und andere Spezialrisiken immer wichtiger werden.
Warum wird Cyber-Versicherungsschutz für kleinere Unternehmen immer wichtiger?
Ransomware war im Jahr 2025 für 52 % der Cyber-Vorfälle im Vereinigten Königreich verantwortlich, während nur 47 % der Unternehmen über eine Form von Cyber-Versicherungsschutz verfügen.
Welcher Vertriebskanal dominiert die KMU-Policenplatzierung?
Versicherungsmakler führen den Vertrieb mit einem Anteil von 65,4 % im Jahr 2026 an, obwohl für eingebettete Versicherungen und Affinitätspartnerschaften bis 2032 ein CAGR von 9,7 % prognostiziert wird.
Welcher Teil des Vereinigten Königreichs wird voraussichtlich am schnellsten wachsen?
Für Nordirland wird bis 2032 ein CAGR von 4,8 % prognostiziert, gestützt durch das Wachstum seiner KMU-Basis und ein stärkeres Unternehmensvertrauen.