
英国中小企業保険市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 20.60 十億米ドル |
| 市場規模 (2027) | 21.40 十億米ドル |
| 市場規模 (2032) | 26.40 十億米ドル |
| 成長率 (2027 - 2032) | 4.30 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国中小企業保険市場分析
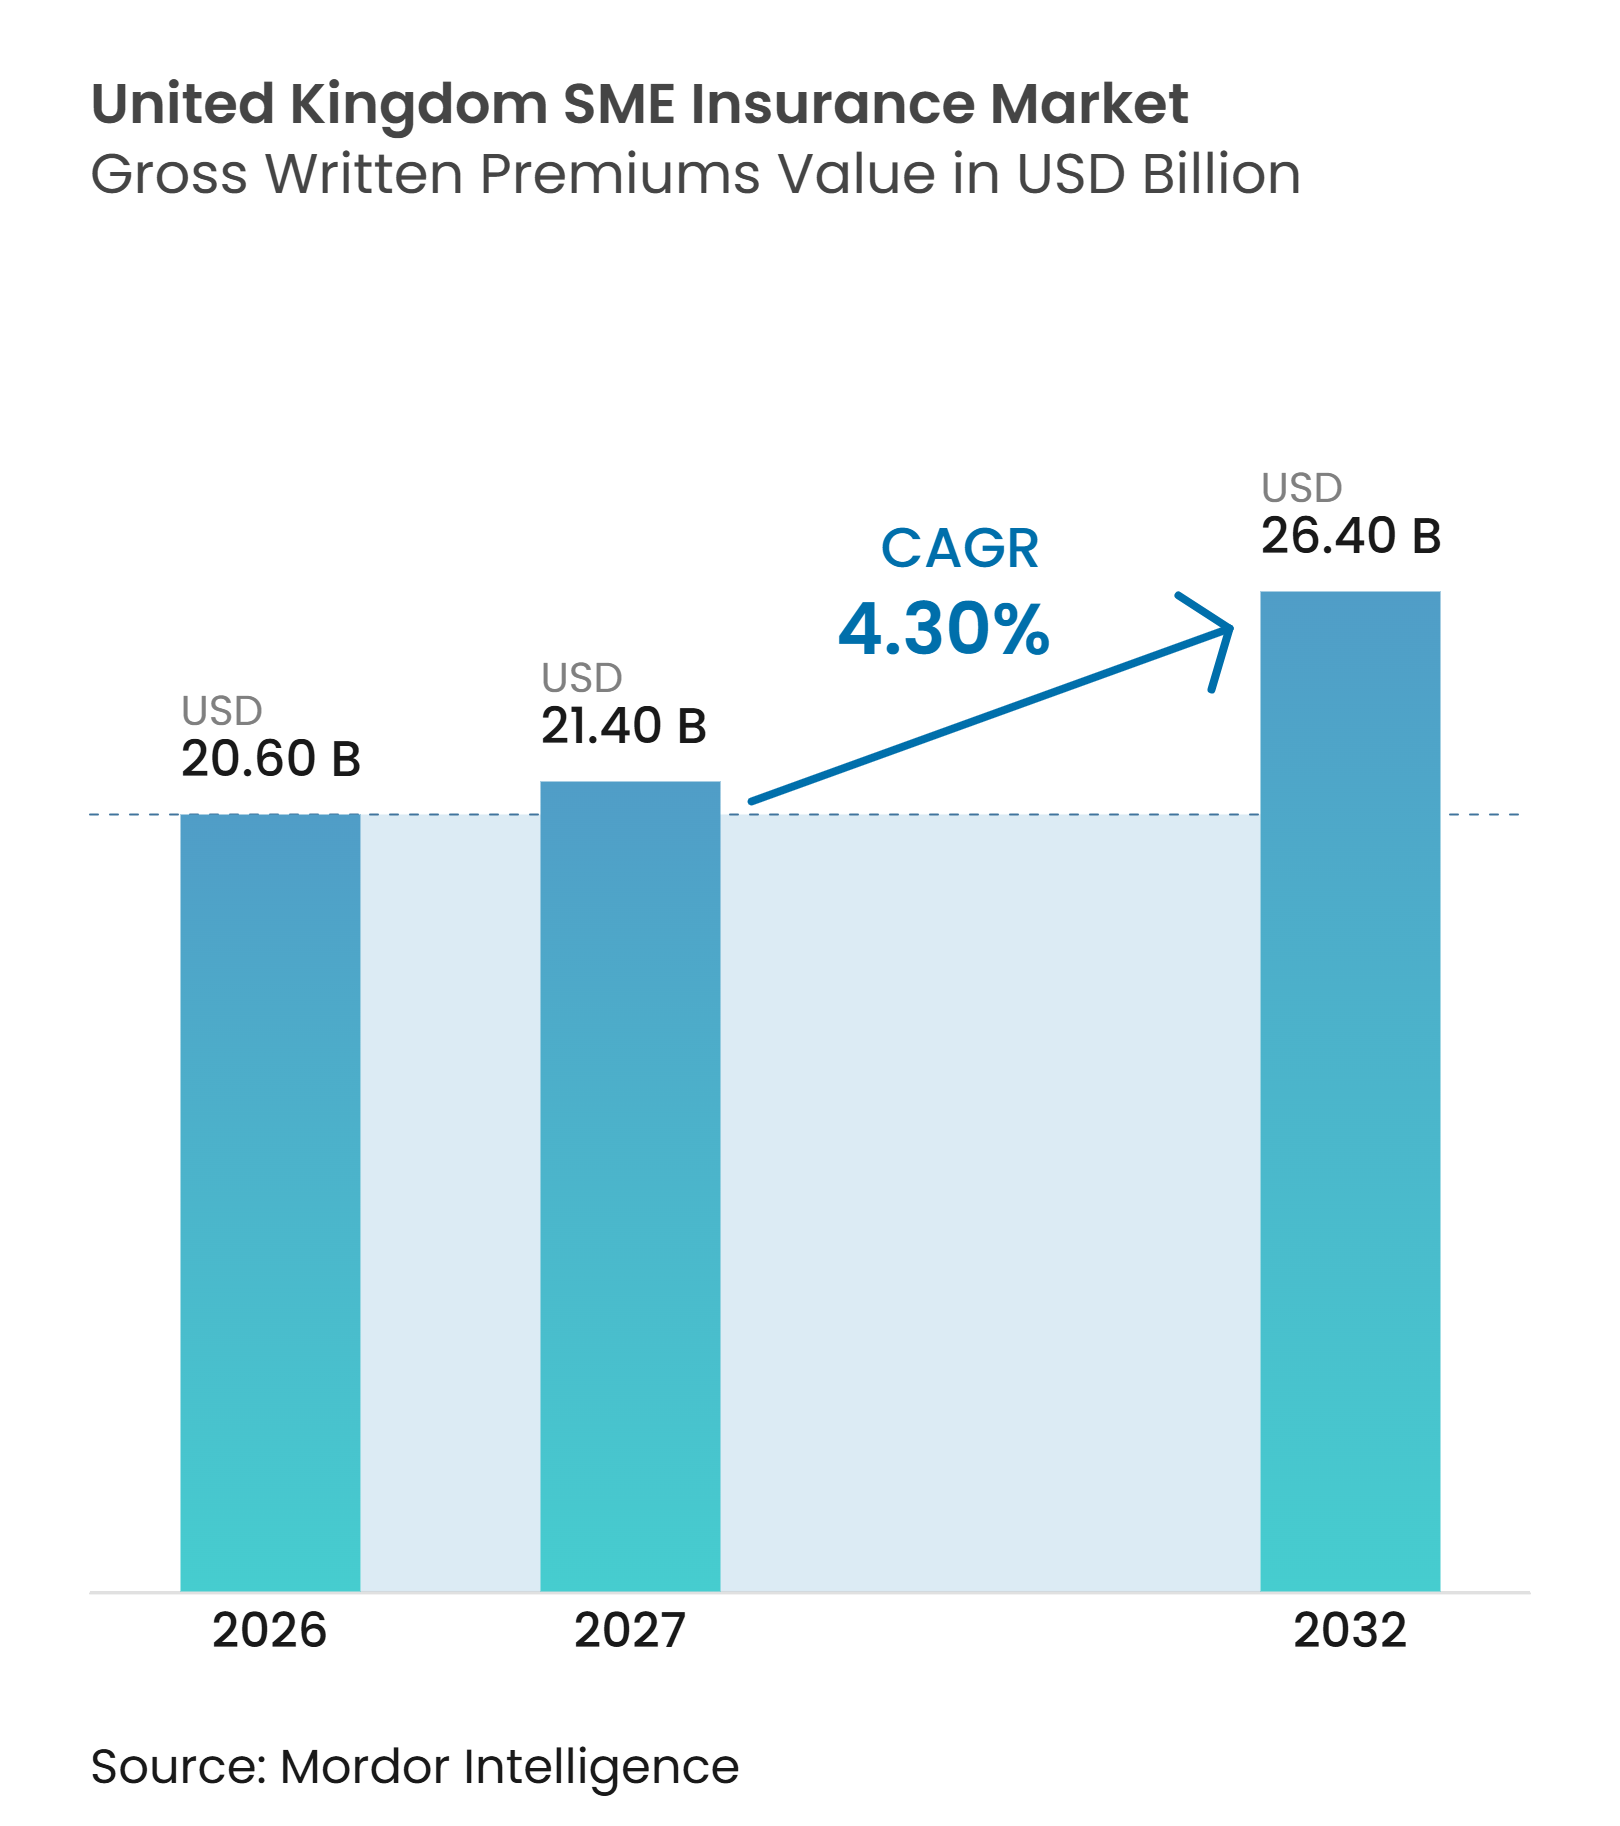
英国中小企業保険市場の元受保険料ベースの市場規模は、2026年の20.60 ビリオン 米ドルから2027年には21.40 ビリオン 米ドルに成長し、2027年から2032年にかけて4.30%のCAGRで2032年までに26.40 ビリオン 米ドルに達すると予測されています。
英国の中小企業保険市場は、商業保険料率の低下と、再建・原状回復・サイバー復旧コストの上昇という相反する力によって形成されています。商業保険料率は2026年第2四半期まで10四半期連続で低下しており、これにより保険の手頃さは改善されますが、購入者が十分な補償限度よりも価格を優先する傾向を助長する可能性もあります。英国には2025年時で推定570万社の民間中小企業が存在し、中小企業の74%が何らかの水準の過少保険を報告しており、中小企業全体に広範な保護ギャップが生じています。サイバー損失、不動産修繕コストの上昇、および契約要件の複雑化により、より広範な補償の必要性が高まっています。保険会社、ブローカー、銀行、およびソフトウェアプラットフォームは、モジュール型商品とよりシンプルなデジタル手続きで対応しており、これにより英国中小企業保険市場が未保険または過少保険の企業への補償を拡大する余地が生まれています。
レポートの主要ポイント
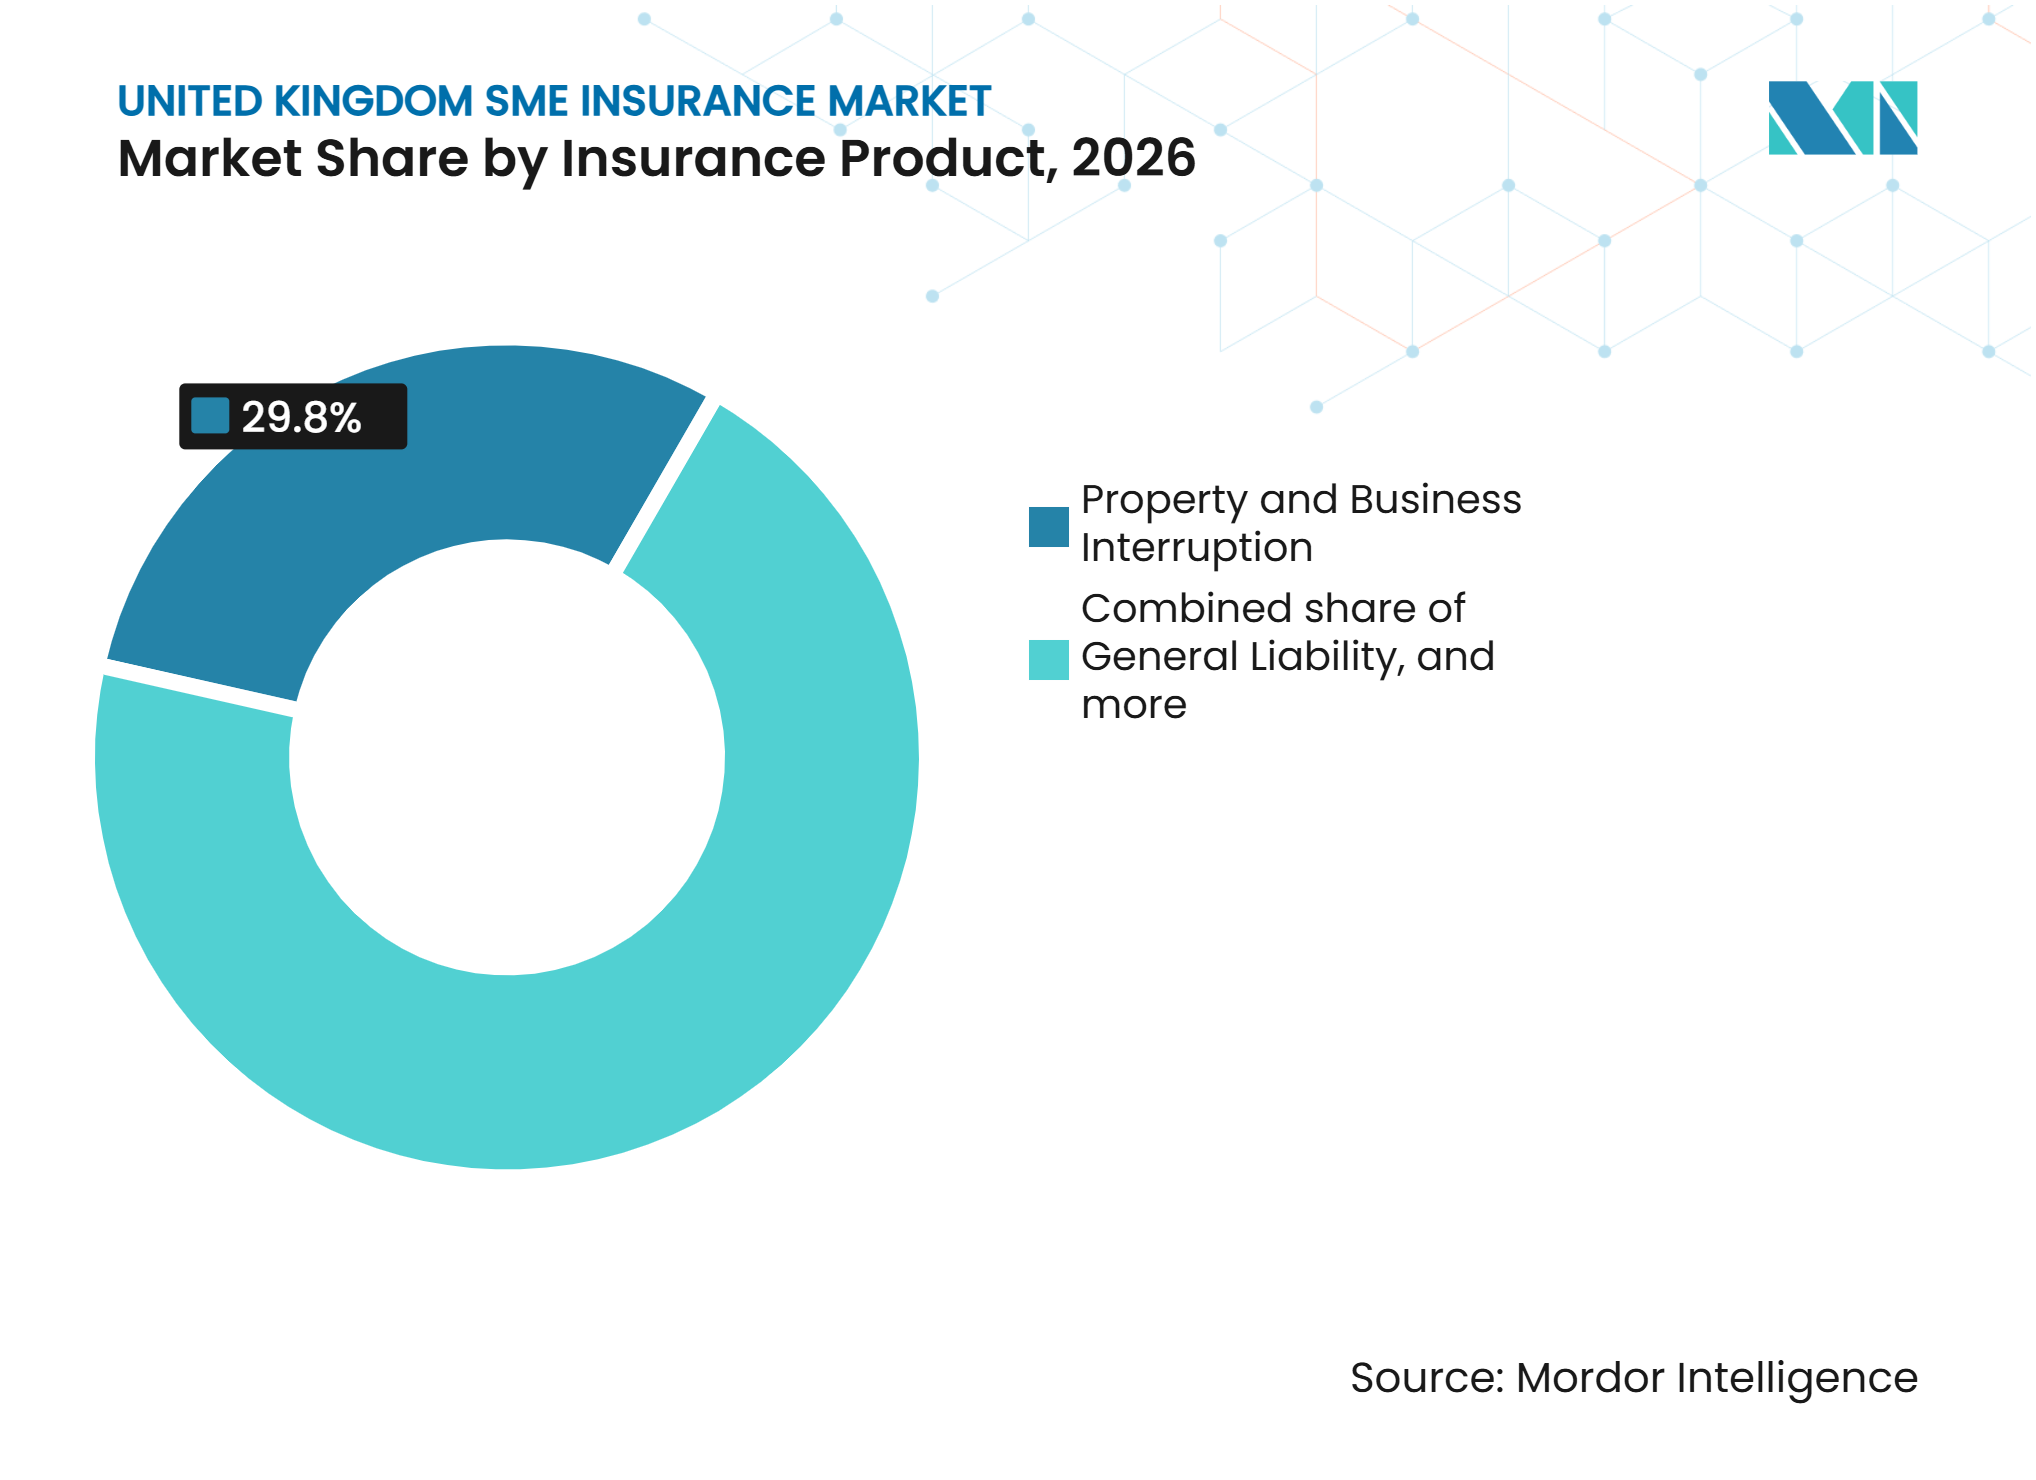
- 保険商品別では、財産保険・事業中断保険が2026年の英国中小企業保険市場シェアの29.8%を占め、スペシャルティ残余は2032年までに10.5%のCAGRで成長すると予測されています。
- 企業規模別では、マイクロ企業が2026年の英国中小企業保険市場シェアの43.3%を占め、中規模企業は2032年までに5.5%のCAGRで成長すると予測されています。
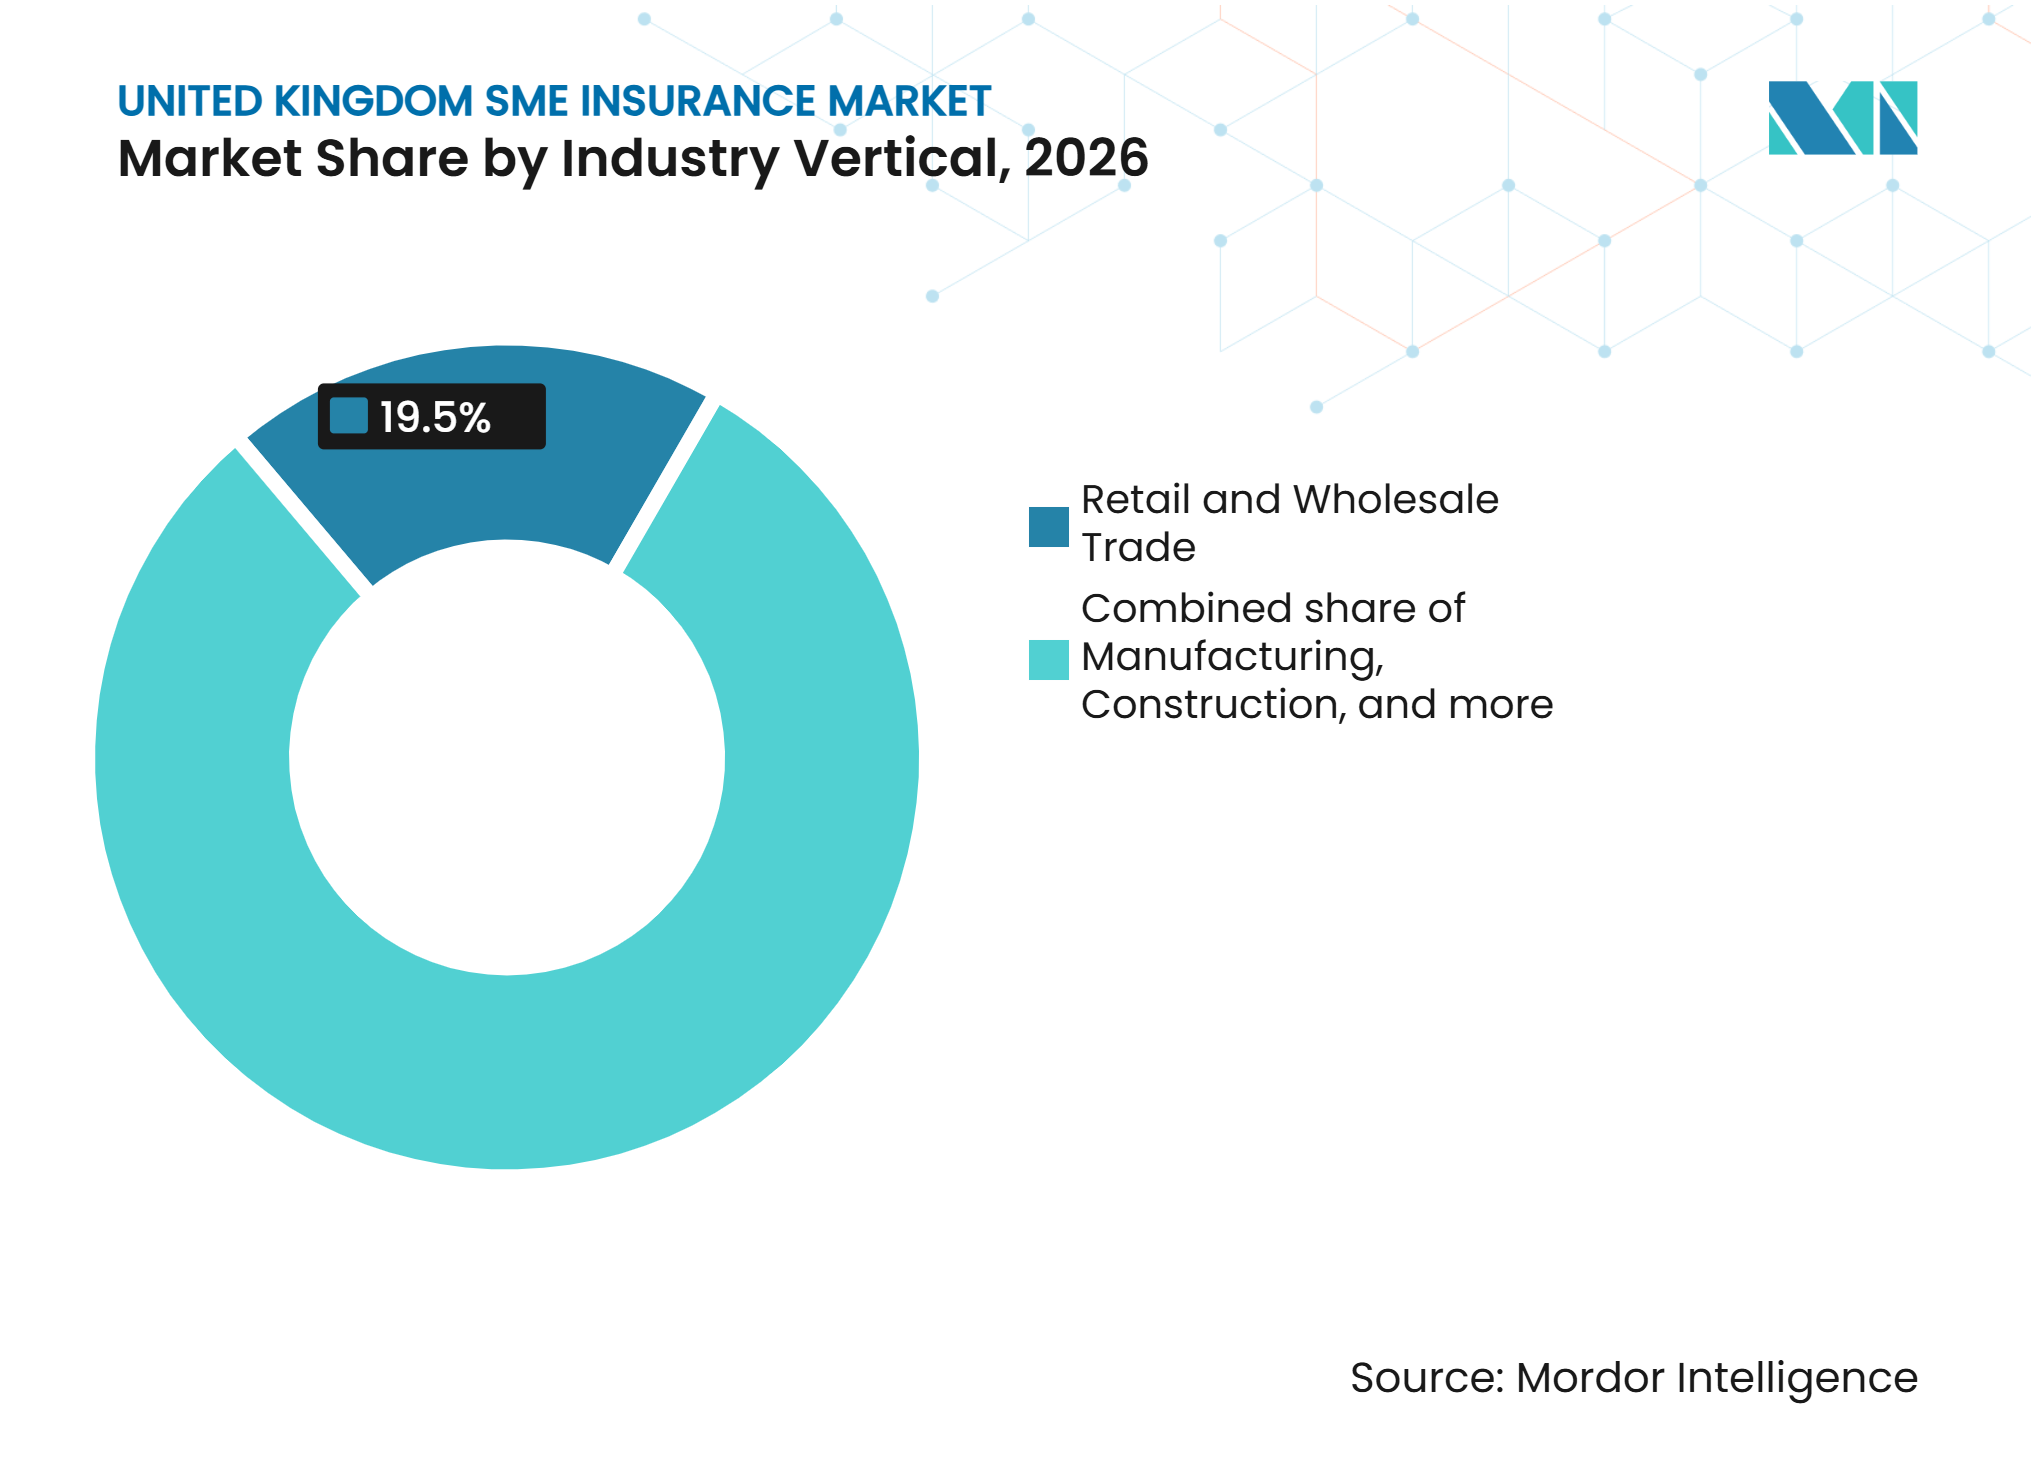
- 業種別では、小売・卸売業が2026年の英国中小企業保険市場シェアの19.5%を占め、医療・社会福祉は2032年までに6.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、保険ブローカーが2026年の英国中小企業保険市場シェアの65.4%を占め、組み込み型・アフィニティ型・その他パートナーシップは2032年までに9.7%のCAGRで成長すると予測されています。
- 地域別では、イングランドが2026年の英国中小企業保険市場シェアの83.7%を占め、北アイルランドは2032年までに4.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| サイバー攻撃、ランサムウェアおよびデジタル事業中断リスクの増大 | +1.4% | グローバル、 イングランド、ロンドン、サウスイーストに集中 | 短期 (2年以内) |
| 雇用者賠償責任保険の義務化および事業固有の契約上の補償要件 | +0.7% | 主にイングランドおよびウェールズ、スコットランドおよび北アイルランドへの波及あり | 短期 (2年以内) |
| マイクロビジネス、個人事業主および自営業企業の増加 | +0.6% | 全国的、 ロンドンおよびサウスイーストに集中 | 中期 (2〜4年) |
| 業種特化型・モジュール型・柔軟な中小企業保険パッケージへの需要増加 | +0.5% | 全国的、 イングランドで最も強く、スコットランドでも台頭 | 中期 (2〜4年) |
| 財産・修繕・再建・事業中断コストの上昇 | +0.9% | 全国的、 高密度都市部および沿岸部で増幅 | 短期 (2年以内) |
| ブローカー、価格比較プラットフォーム、銀行および会計ソフトウェアを通じたデジタル保険販売 | +0.5% | 全国的、 ロンドンおよび主要都市部での早期導入 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃、ランサムウェアおよびデジタル事業中断リスクの増大
ランサムウェアは2025年の英国サイバーインシデントの52%を占め、2024年の48%から増加し、インシデントの59%がデータ窃取を伴っていました。サプライチェーン侵害は全インシデントの6%から約20%に増加し、中小企業自身のシステムから大手取引先へとリスクが拡大しています。サイバー保の保険金支払額は2024年に1億9,730万英ポンド(2億5,250万米ドル)に達し、2023年の5,970万英ポンド(7,640万米ドル)から増加し、平均請求額は11万3,000英ポンド(14万4,640米ドル)から27万6,000英ポンド(35万3,280米ドル)に上昇しました[1]。英国企業のうち何らかのサイバー補償を保有しているのは47%に過ぎず、個人事業主における加入率は13.1%であり、保護がリスクの増大に追いついていないことを示しています。CFC Underwritingは2026年1月に顧客事業中断特約を導入し、顧客がサイバーインシデントを被った際の収益損失を補償するもので、製造業および卸売業に特に関連するギャップに対応しています。英国中小企業保険市場は、直接攻撃だけでなく顧客およびサプライチェーンの混乱にも対応するポリシーを通じて、サイバー保護を拡大する明確な機会を有しています。
雇用者賠償責任保険の義務化および事業固有の契約上の補償要件
グレートブリテンで事業を営むすべての雇用者は、1969年雇用者賠償責任強制保険法に基づき、少なくとも500万英ポンド(640万米ドル)の雇用者賠償責任補償を維持しなければなりません[2]。この法定義務は、新規雇用者が購入を容易に先送りできないため、英国中小企業保険市場に対して持続的な需要源を提供しています。金融行動監視機構のPS25/21は2025年12月に施行され、年次ポリシー通知を違反のみ報告モデルに置き換えながら年次取締役・監査役報告を維持することで、雇用者賠償責任の報告を変更しました。この変更により管理手続きは削減されますが、雇用者賠償責任追跡局の登録簿の完全性は維持されます。消費者義務の監視は、不十分な補償が不良な保険金支払い結果につながる場合、補償を適切に設定するよう販売業者に圧力をかけます。建設業および小売業における公衆賠償責任、ならびにテクノロジーおよびアドバイザリーサービスにおける専門職賠償責任は、バンドル型ポリシーを支える契約上の需要の第二層を形成しています。
マイクロビジネス、個人事業主および自営業企業の増加
英国には2025年初頭時点で570万社の民間中小企業が存在し、個人事業主が事業者の57%を、マイクロビジネスが中小企業の99.2%を占めています[3]。国家統計局は2026年3月時点でVATおよびまたはPAYE登録事業者数を279万社と記録し、2025年から1.9%増加し、英国のすべての地域が2017年以来初めて成長しました。法人化企業はVATおよびまたはPAYE登録事業者の77.3%を占めるようになり、雇用者賠償責任、専門職賠償責任、および財産保護に関する新たな要件が生じる可能性があります。Zurichは2025年7月に職人向け商品を在宅勤務者を含むよう拡大し、英国中小企業の56%が自宅で事業を営んでいることを指摘しました。この商品変更は、就業場所と事業活動の標準化が進まなくなっていることを認識したものです。英国中小企業保険市場は、在宅型および柔軟な事業モデルを反映した補償でこの層にアプローチすることができます。
業種特化型・モジュール型・柔軟な中小企業保険パッケージへの需要増加
モジュール型商品設計は、英国中小企業保険市場にサービスを提供する大手保険会社間の競争の中心的要素となっています。Avivaは2026年1月に商業総合提案のモジュール化を完了し、ブローカーが1つのeトレード手続き内で建物保険、事業中断保険、輸送中貨物保険、および機械故障保険を追加できるようにしました。Allianzは2025年8月にスマートブローカーブリーフを導入し、40以上のデータポイントを使用して見積もり段階で過少保険分析を事前入力しました[4]。これらのツールはブローカーの効率を高めながら、ポリシーが確定する前に補償ギャップに注意を向けることができます。PS25/21は義務的な12ヶ月商品レビューサイクルを廃止し、リスク比例的な間隔に置き換えることで、成果モニタリングに投資する保険会社がより迅速に商品を改訂できるようにしました。この変更は、特定の職種やリスクプロファイルに対応したポリシーのより迅速な改良を支援します。中小企業が広範な標準パッケージではなく実際の活動を反映した補償を求める中、柔軟なパッケージングは引き続き重要であり続けると考えられます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| マイクロ企業および小規模企業における保険料負担能力の制約と価格主導型購買 | -1.1% | 全国的、ウェールズおよびイングランド北東部の個人事業主およびマイクロビジネスで最も深刻 | 中期(2〜4年) |
| 保険普及率の低さ、過少保険、および事業固有リスクへの認識不足 | -0.9% | 全国的、非雇用者および新規法人化セグメントに集中 | 長期(4年以上) |
| サイバーセキュリティ適格性基準、補償除外事項および保険会社のリスク選択上の制約 | -0.7% | 全国的、サイバーセキュリティ管理およびリスク管理能力が限られたマイクロ企業および小規模企業に特に影響 | 中長期(3〜5年) |
| 新規・小規模・非標準事業者に対する引受の複雑さおよびリスクデータの不足 | -0.6% | 全国的、スタートアップ、新規法人化企業、個人事業主および非標準セクターで事業を営む企業に特に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロ企業および小規模企業における保険料負担能力の制約と価格主導型購買
コストは適切な中小企業補償に対する最も一般的な障壁であり続けており、未保険の中小企業の36%がサイバー保険のコストを主な障壁として挙げています。事業中断、ランサムウェア、およびデータ侵害をカバーする包括的なサイバーポリシーの中央値コストは5万5,000英ポンド(7万400米ドル)であり、売上高が50万英ポンド(64万米ドル)未満の企業には手が届きません。商業保険料率は10四半期連続の低下を経て2026年第2四半期に8%下落しましたが、保険料の低下は依然として購入者が適切な保護を維持するのではなく補償限度を引き下げる傾向を助長する可能性があります。金融行動監視機構の消費者義務措置は、2022年以降、消費者に推定1億5,700万英ポンド(2億100万米ドル)の節約をもたらし、平均保険料ファイナンス金利を4.1パーセントポイント引き下げました。それでも複数商品ポリシーの絶対的なコストはマイクロビジネスの収益マージンにとって重要な負担であり続けています。保険会社は低価格の補償が良好な保険金支払い結果をもたらすことを示す必要があるため、価格引き下げだけでは完全な対応策とはなりません。
保険普及率の低さ、過少保険、および事業固有リスクへの認識不足
英国中小企業の74%が何らかの程度の過少保険を報告しており、55%が少なくとも1つのコア補償クラスで保護ギャップを抱えていました。これらの補償クラスには、専門職賠償責任、公衆賠償責任、財産保険、および雇用者賠償責任が含まれます。中小企業オーナーの65%が公衆賠償責任保険を正確に説明できず、サイバー保険については77%、専門職賠償責任については80%が説明できませんでした。Avivaは2026年初頭に、ブローカーの68%が過少保険を理由に保険金請求が拒否されるか減額されるケースが増加していると報告しました。影響を受けた顧客の56%が財務的プレッシャーに直面し、37%が業務上の混乱を経験し、深刻なケースの26%が事業閉鎖に至りました。消費者義務の監視は、小売中小企業顧客にサービスを提供する企業が良好な保険金支払い結果を実証する必要があるため、これを規制上および商業上の問題としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険商品別:
財産保険が主導し、スペシャルティ分野が拡大財産保険・事業中断保険は2026年の英国中小企業保険市場シェアの29.8%を占めました。このセグメントは、従業員を持つ企業にとって義務的な雇用者賠償責任の基準とともに、施設、在庫、取引活動を保護する必要性を反映しています。再建コストは上昇しており、Avivaは2025年のポートフォリオレビューで保有物件の67%が過少保険であることを発見しました。同レビューでは推定再建コストに対して平均79%の不足が確認され、通常の更新時の増額では不十分な申告価額を完全に修正できない可能性があることを示しています。一般賠償責任、専門職賠償責任・エラー&オミッション、労働者補償・雇用者賠償責任、および商業用自動車が中間層の組み合わせを形成しています。これらの商品は法的要件、契約上の義務、および中小企業雇用者の増加する人口によって支えられています。
スペシャルティ残余は2032年までに10.5%のCAGRで成長すると予測されており、英国中小企業保険市場において最も成長の速い商品カテゴリーとなっています。このカテゴリーにはサイバー、犯罪・忠実履行保証、取締役・役員賠償責任、および保証補償が含まれます。保険会社は売上高5,000万英ポンド(6,400万米ドル)未満の中小企業向けにエントリーレベルのサイバー質問セットを削減しており、より小規模な購入者のアクセスを簡素化できます。データ侵害責任、サプライチェーンのサイバー義務、および契約上の期待により、一部のスペシャルティ保護が標準的なビジネスニーズに近づいています。Hiscoxは2025年6月にテクノロジー保険を更新し、ネットワークセキュリティ、データ、および中断損失に対する人工知能請求の明示的な補償を追加しました。これらの変更は、スペシャルティ商品がテクノロジー関連リスクに対応したポリシー文言を維持する必要がある理由を示しています。


企業規模別:
マイクロ企業が主導し、中規模企業が高成長マイクロ企業は2026年の英国中小企業保険市場シェアの43.3%を占めました。その地位は2025年初頭の115万社のマイクロ雇用者と、より広範な非雇用事業者の人口を反映しています。中小企業オーナーの24%が事業が黒字化するまで保険購入を先送りしており、財務的に最も脆弱な時期に多くの企業がリスクにさらされています。このグループには、職人、小売、専門サービス、および在宅活動にわたる事業者が含まれます。その多様性により、保険会社が単一の商品構造を使用すると価格と補償の不一致が生じるリスクがあります。PS25/21は、大量・低マージンのマイクロビジネスポートフォリオにサービスを提供する保険会社のガバナンス負担を軽減する可能性があります。
中規模企業は2032年までに5.5%のCAGRで成長すると予測されています。これらの企業は正式なリスク管理プロセスを使用する傾向が高まっており、複数の補償ラインを購入する傾向があります。ガバナンス上の義務も、企業の規模拡大に伴い経営賠償責任および金融ライン保護への需要を高める可能性があります。小規模企業はマイクロビジネスよりも高いサイバー補償加入率を示しており、42%に対して55%となっています。ただし依然として価格に敏感であり、ブローカー主導およびデジタル取引のパッケージポリシーへの需要を支えています。英国中小企業保険市場は、これらの企業が基本的な補償からより広範な複数ライン保護へと移行する際に恩恵を受けることができます。
業種別:
小売業が主導し、医療・社会福祉が前進小売・卸売業は2026年の英国中小企業保険市場シェアの19.5%を占めました。取引企業は一般的に財産保険、在庫保険、公衆賠償責任、商業用自動車、および輸送中貨物保険を必要とします。その広範な保険ニーズは、物理的な施設、顧客との接触、在庫の移動、および配送活動から生じています。製造業と建設業が次の層を形成しており、産業用サイバーインシデントの増加により、補償が確定する前にレジリエンス文書化の必要性が高まっています。専門・科学・技術サービスは2026年のVATおよびまたはPAYE登録事業者の15.3%を占め、アドバイザリー、エンジニアリング、およびテクノロジー企業の専門職賠償責任への需要を支えています。宿泊・飲食サービス、輸送・倉庫、および農業・林業・漁業はそれぞれ異なるライセンス、車両、および気象関連のニーズを持っています。
医療・社会福祉は2032年までに6.5%のCAGRで成長すると予測されています。国民保健サービスが委託するサービスを提供する独立系プロバイダーが、適切な保護の必要性を高めています。ケア品質委員会は登録されたケアプロバイダーに対し、公衆賠償責任保険および雇用者賠償責任保険を証明することを要求しています。患者データシステムもまた、このセグメントの既存の賠償責任よび財産リスクにサイバーリスクを加えています。人身傷害割引率は2025年1月に+0.5%に引き上げられ、このセクターにおける一時金補償支払いが減少しました。この動向は、医療中小企業にとってより競争的な引受環境を支援しています。

販売チャネル別:
ブローカーが規模を維持し、組み込み型パートナーシップが加速保険ブローカーは2026年の英国中小企業保険市場シェアの65.4%を占めました。その地位は、複数補償リスクに関するアドバイスを提供し、容易に標準化できない要件をナビゲートする能力によって支えられています。Avivaのモジュール型商業総合提案は、以前は手動引受が必要だった複数補償ポリシーのデジタル直接処理を可能にします。Zurichは2025年7月にオンライン職人向け提案を在宅勤務者を含むよう拡大し、eトレード能力がより多様な中小企業リスクに対応するよう拡張されていることを示しました。代理店、保険会社直販、およびバンカシュアランスは引き続き標準化された商品でマイクロビジネスおよび個人事業主にサービスを提供しています。英国中小企業保険市場は、補償ニーズが複雑であるか複数のポリシーが連携して機能する必要がある場合、引き続きブローカーに依存しています。
組み込み型・アフィニティ型・その他パートナーシップは2032年までに9.7%のCAGRで成長すると予測されています。ビジネスバンキングプラットフォームは、オーナーが支払いや財務を管理する時点に近い場所で雇用者賠償責任、公衆賠償責任、および専門職賠償責任のオプションを提供できます。事前入力されたポリシー手続きは、保険調査に時間が限られているオーナーのステップを削減できます。垂直型ソフトウェアプラットフォームも、支払い、会計、給与計算、または事業管理活動の隣に保険のプロンプトを配置できます。このモデルは、従来の保険購入を先送りにしてきた企業にアプローチできる可能性があります。リスクがより複雑な場合には専門的なアドバイスの必要性を排除するものではありません。むしろ、中小企業が保険の手続きを開始できる接点の範囲を拡大するものです。
地域分析
イングランドは2026年の英国中小企業保険市場シェアの83.7%を占めました。同国には2025年初頭時点で英国の570万社の中小企業のうち500万社が存在していました。ロンドンとサウスイーストは事業者人口の約34%を占め、専門サービス、金融サービス、およびテクノロジー中小企業が集中しています。これらのクラスターは専門職賠償責任、サイバー、および経営賠償責任補償に対して平均以上のニーズを持っています。建物安全性およびエネルギー効率要件は、損失後の再建計算にコストを加えています。保険料が軟化している場合でも、古い価値で評価された物件は保険金額が不十分になる可能性があるため、過少保険は引き続き重要な問題です。
スコットランドとウェールズは英国中小企業保険市場において重要な第二の地位を占めています。スコットランドは2026年3月時点でVATおよびまたはPAYE登録事業者数が17万6,000社となり、2025年から2.1%増加しました。Acrisure英国ブローキングは2025年7月にグラスゴーのAffinity Brokers Limitedを含む2つのスコットランドのブローカーをリブランドし、地域販売における継続的な統合を示しました。ウェールズは2026年に10万6,000社の登録事業者を有していました。その小規模な事業基盤は、保険会社およびブローカーにとっての機会の規模に影響を与えています。両国とも、地域の企業密度、業種構成、および負担能力のニーズに対応した商品を必要としています。
北アイルランドは2032年までに4.8%のCAGRで成長すると予測されており、英国中小企業保険市場において最も高い地理的成長率となっています。2026年3月時点でVATおよびまたはPAYE登録事業者数は8万2,000社となり、2025年の8万社から増加しました。製造業、建設業、および専門サービスが中小企業基盤の拡大を支えています。北アイルランドの中小企業の56%が12ヶ月の成長見通しに自信を持っており、スコットランドの49%、ウェールズの30%と比較して高い水準となっています。企業が個人事業主の地位を超えて成長するにつれ、雇用者賠償責任、専門職賠償責任、および複数拠点の財産保護を同時に必要とする場合があります。Zurichはベルファストにオフィスを維持し、建設、エンジニアリング、海上、自動車、財産、および損害賠償リスクにサービスを提供しており、地域のリスクプロファイルを反映しています。
競争環境
市場集中度
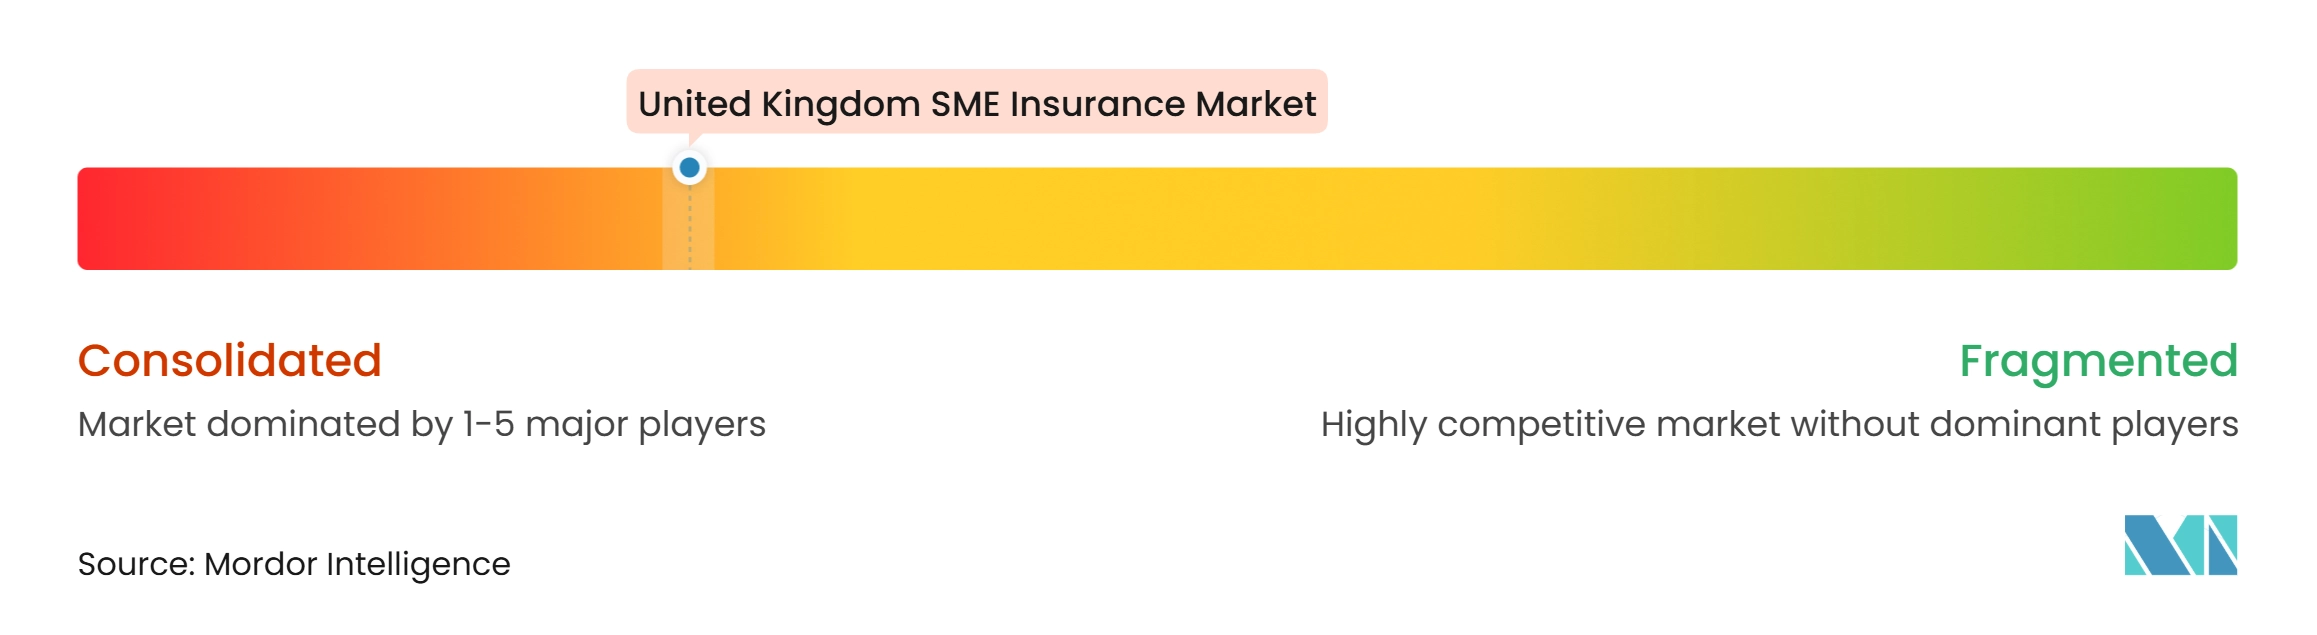
英国中小企業保険市場は、上位に確立された保険会社が存在し、その下に専門的な保険引受代理店、デジタルプロバイダー、および地域ブローカーの広範なグループが存在しています。Aviva、AXA英国、Allianz、Zurich、およびHiscoxはeトレード商業ラインにおいて主導的な地位を占めています。Avivaは2026年1月に商業総合提案をモジュール化し、2025年10月に自動24ヶ月事業中断補償を導入しました。同社はまた2026年4月に、売上高最大2,500万英ポンド(3,200万米ドル)の中小企業リスク向けに、Acturis eトレード上で刷新された専門職賠償責任商品を導入しました。これらの取り組みはブローカーのアクセスを改善し、複数補償の設定を容易にするために設計されています。大手保険会社は、モジュール型商品、引受データ、および商品ガバナンスの変更を活用して、不必要な管理手続きを削減しながらサイバーおよびスペシャルティリスクを管理しています。
Hiscoxは2026年上半期の保険契約元受保険料が24億英ポンド(31億米ドル)となり、10.1%増加し、英国小売保険料が10.2%成長したと報告しました。同社は通年の小売成長目標を9%に引き上げ、割引前合算比率90.4%を報告しました。専門プラットフォームはサイバー、金融ライン、および非標準中小企業リスクに注力しています。Superscriptは2026年3月にグラスゴーハブを開設し、25%のパートナーシップ成長と2桁の収益成長を報告しました。デジタルプラットフォームは、複雑なリスクに対する専門的な引受を維持しながら設定を簡素化することで差別化を図ることができます。これらの動きは、競争が販売速度、専門的な補償、および地域展開に焦点を当てていることを示しています。
推定430万社の非雇用英国事業者の間に大きな機会が残っています。これらの企業は会計ソフトウェア、バンキングアプリケーション、および業種特化型ソフトウェアと日常的に接触していますが、多くは適切な補償を購入していません。組み込み型チャネルは、購入を財務、給与計算、および業務活動と結びつけることで、より関連性の高いものにすることができます。英国中小企業保険市場はまた、年次更新情報のみに依存せずに保護ギャップに対処する商品を必要としています。CFCの顧客事業中断特約は、中小企業が見落とす可能性のあるサプライチェーンリスクへのポリシー対応の一例です。金融行動監視機構の諮問CP26/22は特定の保険規則をさらに簡素化する可能性があり、大手保険会社が維持するのに負担が大きいと感じる事業を国内専門家が担う余地を生み出しています。保険会社がアクセスしやすいデジタル手続きと適切な補償および保険金支払い結果のバランスを取る中、競争は引き続き活発であり続けるでしょう。
英国中小企業保険業界のリーダー企業
-
Aviva plc
-
AXA UK plc
-
Allianz Insurance plc
-
Zurich Insurance Company Ltd
-
Hiscox Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
英国中小企業保険市場 このレポートでカバーされる企業
- Aviva plc
- AXA UK plc
- Allianz Insurance plc
- Zurich Insurance Company Ltd
- Hiscox Ltd
- NFU Mutual
- Markel Group Inc.
- QBE Insurance Group Limited
- AIG
- Chubb Limited
- Covéa Insurance plc
- Intact Financial Corporation
- Travelers Companies, Inc.
- Ecclesiastical Insurance Office plc
- CFC Underwriting Limited
- Zego
- Simply Business
- Superscript
最近の産業開発事情 英国中小企業保険市場
- 2026年3月:Superscriptがグラスゴーハブで英国成長の次のフェーズに参入。Superscriptは地域ハブをグラスゴーに開設し、ギグエコノミーを中核的な戦略セグメントとして追加し、過去12ヶ月間で25%のパートナーシップ成長と力強い2桁の収益成長を報告しました。
- 2026年1月:CFCが中小企業サイバー向けに顧客事業中断特約を導入。CFCは、中小企業自身ではなく顧客がサイバーインシデントを被った際の中小企業の収益損失を補償するサイバー特約を導入し、製造業および卸売・流通業にとって重要なサプライチェーン補償ギャップに対応しました。
- 2026年8月:AllianzがスマートブローカーブリーフとQuoteSMEプラットフォームのアップグレードを導入。Allianzは40以上のデータポイントを使用して潜在的な過少保険を特定するスマートブローカーブリーフを導入し、見積もり段階で過少保険リスクを示すQuoteSMEのアップグレードも実施しました。
- 2026年7月:Zurichが職人向け商品を在宅勤務者を含むよう拡大。Zurichは職人向け提案をリブランドし、在宅勤務者、会計士、ケーキ職人、クラフトビジネス、およびウェルネスサービスを含むよう拡大し、英国中小企業の56%が自宅で事業を営んでいることを指摘しました。
英国中小企業保険市場レポートの範囲
セグメンテーション概要
| 財産保険・事業中断保険 |
| 一般賠償責任 |
| 専門職賠償責任・エラー&オミッション |
| 労働者補償・雇用者賠償責任 |
| 商業用自動車・輸送中貨物保険 |
| スペシャルティ残余(サイバー、犯罪・忠実履行保証、中小企業取締役・役員賠償責任・経営賠償責任、保証・債券等) |
| マイクロ企業 |
| 小規模企業 |
| 中規模企業 |
| 小売・卸売業 |
| 製造業 |
| 建設業 |
| 専門・科学・技術サービス |
| 医療・社会福祉 |
| 輸送・倉庫 |
| 宿泊・飲食サービス |
| 農業・林業・漁業 |
| その他サービスおよび残余 |
| 保険ブローカー |
| 保険代理店 |
| 保険会社直販 |
| バンカシュアランス |
| 組み込み型・アフィニティ型・その他パートナーシップ |
| イングランド |
| スコットランド |
| ウェールズ |
| 北アイルランド |
| 保険商品別 | 財産保険・事業中断保険 |
| 一般賠償責任 | |
| 専門職賠償責任・エラー&オミッション | |
| 労働者補償・雇用者賠償責任 | |
| 商業用自動車・輸送中貨物保険 | |
| スペシャルティ残余(サイバー、犯罪・忠実履行保証、中小企業取締役・役員賠償責任・経営賠償責任、保証・債券等) | |
| 企業規模別 | マイクロ企業 |
| 小規模企業 | |
| 中規模企業 | |
| 業種別 | 小売・卸売業 |
| 製造業 | |
| 建設業 | |
| 専門・科学・技術サービス | |
| 医療・社会福祉 | |
| 輸送・倉庫 | |
| 宿泊・飲食サービス | |
| 農業・林業・漁業 | |
| その他サービスおよび残余 | |
| 販売チャネル別 | 保険ブローカー |
| 保険代理店 | |
| 保険会社直販 | |
| バンカシュアランス | |
| 組み込み型・アフィニティ型・その他パートナーシップ | |
| 地域別 | イングランド |
| スコットランド | |
| ウェールズ | |
| 北アイルランド |
レポートで回答される主要な質問
英国中小企業保険セクターの規模はどのくらいですか?
2026年に20.6 ビリオン 米ドルと評価されており、4.3%のCAGRで2032年までに26.4 ビリオン 米ドルに達すると予測されています。
英国中小企業において最大のシェアを持つ保険商品はどれですか?
財産保険・事業中断保険が2026年に29.8%のシェアで首位を占めています。このセグメントは、補償対象事由発生後の施設、在庫、再建コスト、および取引収益の損失に対する保護を必要とする企業にサービスを提供しています。
英国中小企業にとって最も成長の速い保険商品は何ですか?
スペシャルティ残余は、サイバーおよびその他のスペシャルティリスクの重要性が高まる中、2032年までに10.5%のCAGRで成長すると予測されています。
サイバー補償が中小企業にとってより重要になっている理由は何ですか?
ランサムウェアは2025年の英国サイバーインシデントの52%を占めていましたが、何らかのサイバー補償を保有している企業は47%に過ぎません。
中小企業のポリシー設定において主導的な販売チャネルはどれですか?
保険ブローカーが2026年に65.4%のシェアで販売を主導していますが、組み込み型・アフィニティ型パートナーシップは9.7%のCAGRで成長すると予測されています。
英国のどの地域が最も高い成長が見込まれますか?
北アイルランドは中小企業基盤の成長と強いビジネス信頼感に支えられ、2032年までに4.8%のCAGRで拡大すると予測されています。