
Tamanho e Participação do Mercado de Habitação Sênior no Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
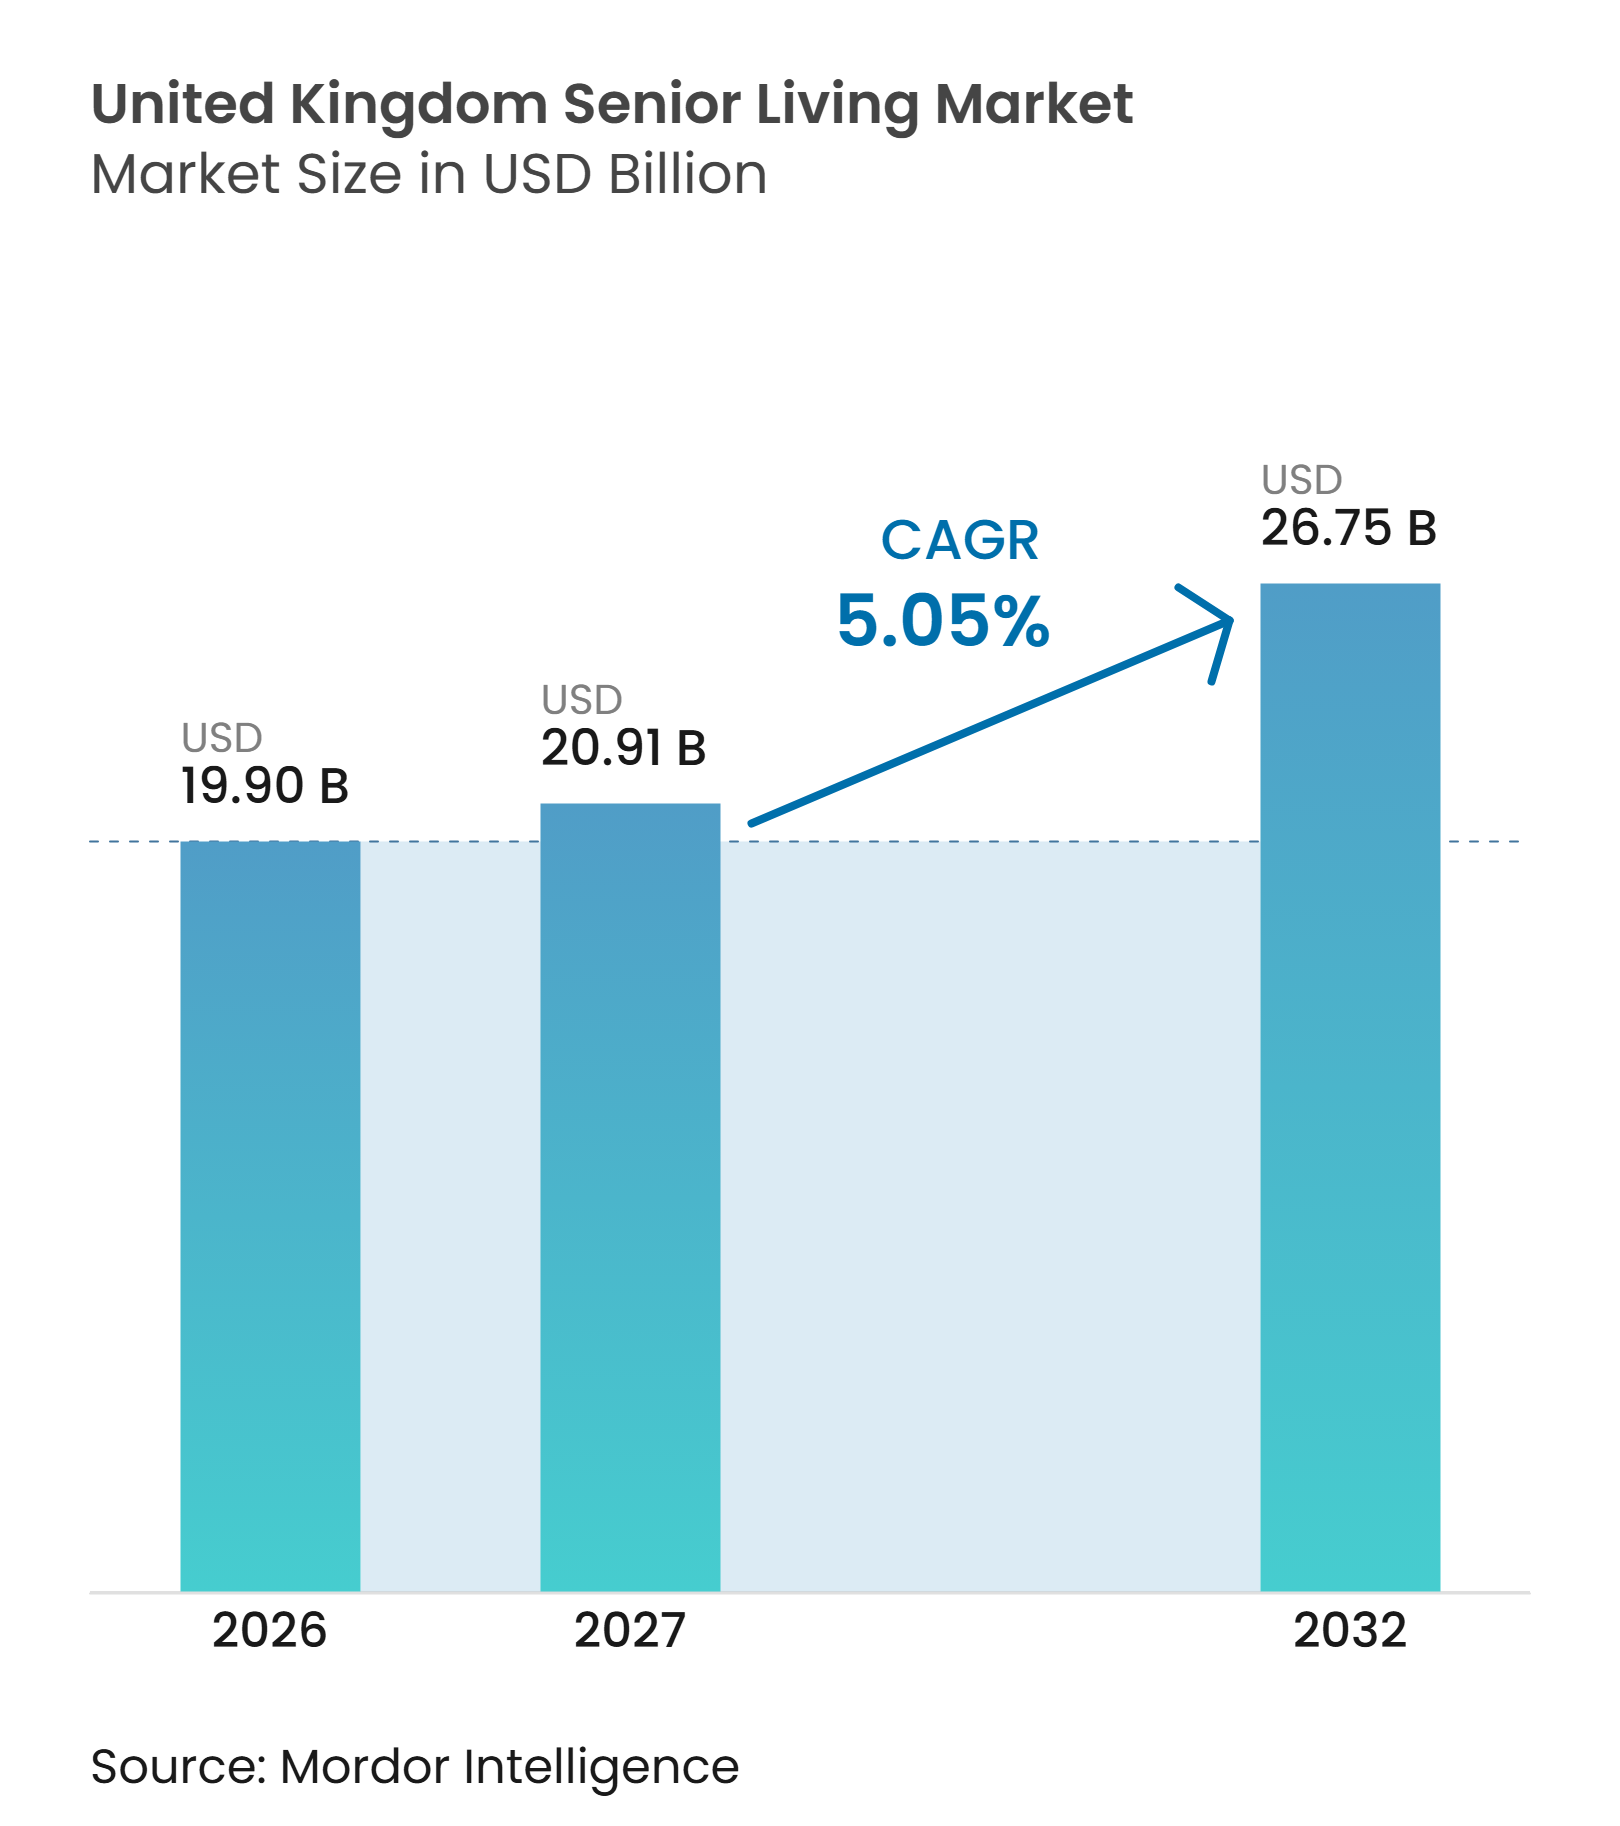
| Tamanho do mercado no ano base (2026) | 19.90 Bilhões de dólares |
| Tamanho do Mercado (2027) | 20.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.05 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Habitação Sênior no Reino Unido por Mordor Intelligence
O tamanho do Mercado de Habitação Sênior no Reino Unido está projetado para expandir de 19,90 bilhões de USD em 2026 e 20,91 bilhões de USD em 2027 para 26,75 bilhões de USD até 2032, registrando um CAGR de 5,05% entre 2027 e 2032.
O envelhecimento da população está ampliando o conjunto de domicílios que necessitam de habitações acessíveis e cuidados, especialmente entre pessoas com 85 anos ou mais. O mercado de habitação sênior no Reino Unido também enfrenta uma lacuna de oferta, pois novos projetos exigem terrenos, aprovação de planejamento, capacidade de construção e pessoal qualificado. A propriedade institucional está se tornando mais importante, o que apoia o financiamento para operadores estabelecidos, mas amplia a divisão entre grandes plataformas e fornecedores menores. Fornecedores que combinam apartamentos independentes com opções de cuidados mais intensivos podem reter residentes à medida que as necessidades mudam. A pressão de custos, a escassez de mão de obra e a acessibilidade financeira continuarão a limitar a velocidade com que o mercado de habitação sênior no Reino Unido pode converter a demanda em nova capacidade.
Principais Conclusões do Relatório
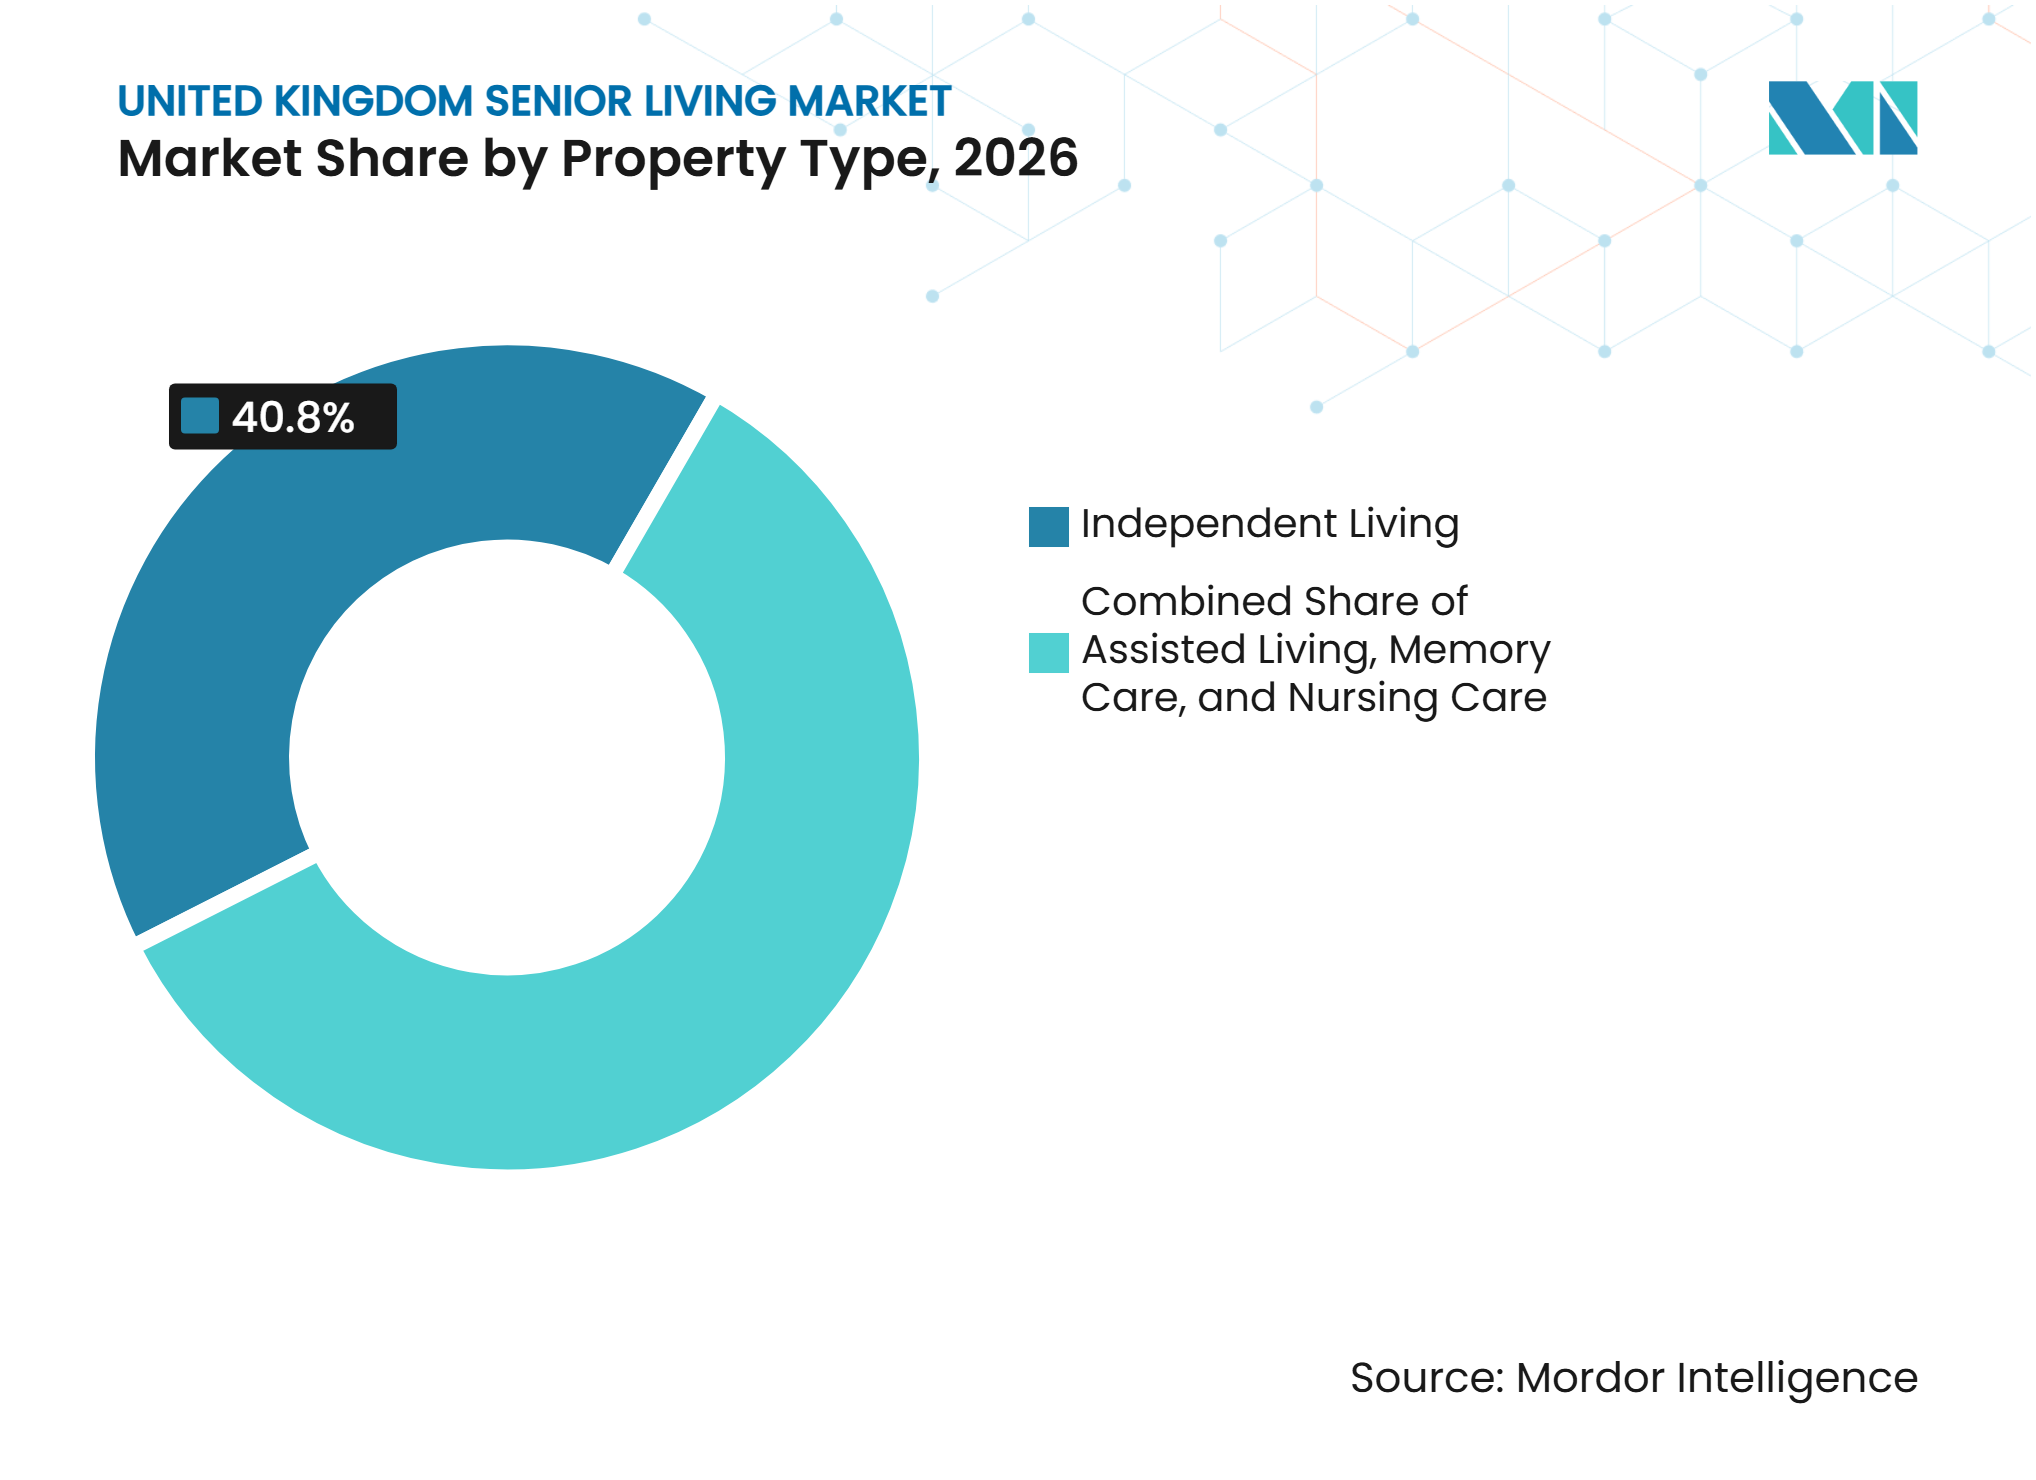
- Por tipo de propriedade, a habitação independente detinha 40,8% da participação do mercado de habitação sênior no Reino Unido em 2026, enquanto os cuidados de memória têm previsão de crescimento a um CAGR de 5,85% até 2032.
- Por modelo de negócio, o arrendamento de longo prazo / aluguel detinha 55,6% da participação do mercado de habitação sênior no Reino Unido em 2026, enquanto o modelo híbrido (venda + arrendamento) tem previsão de crescimento a um CAGR de 6,03% até 2032.
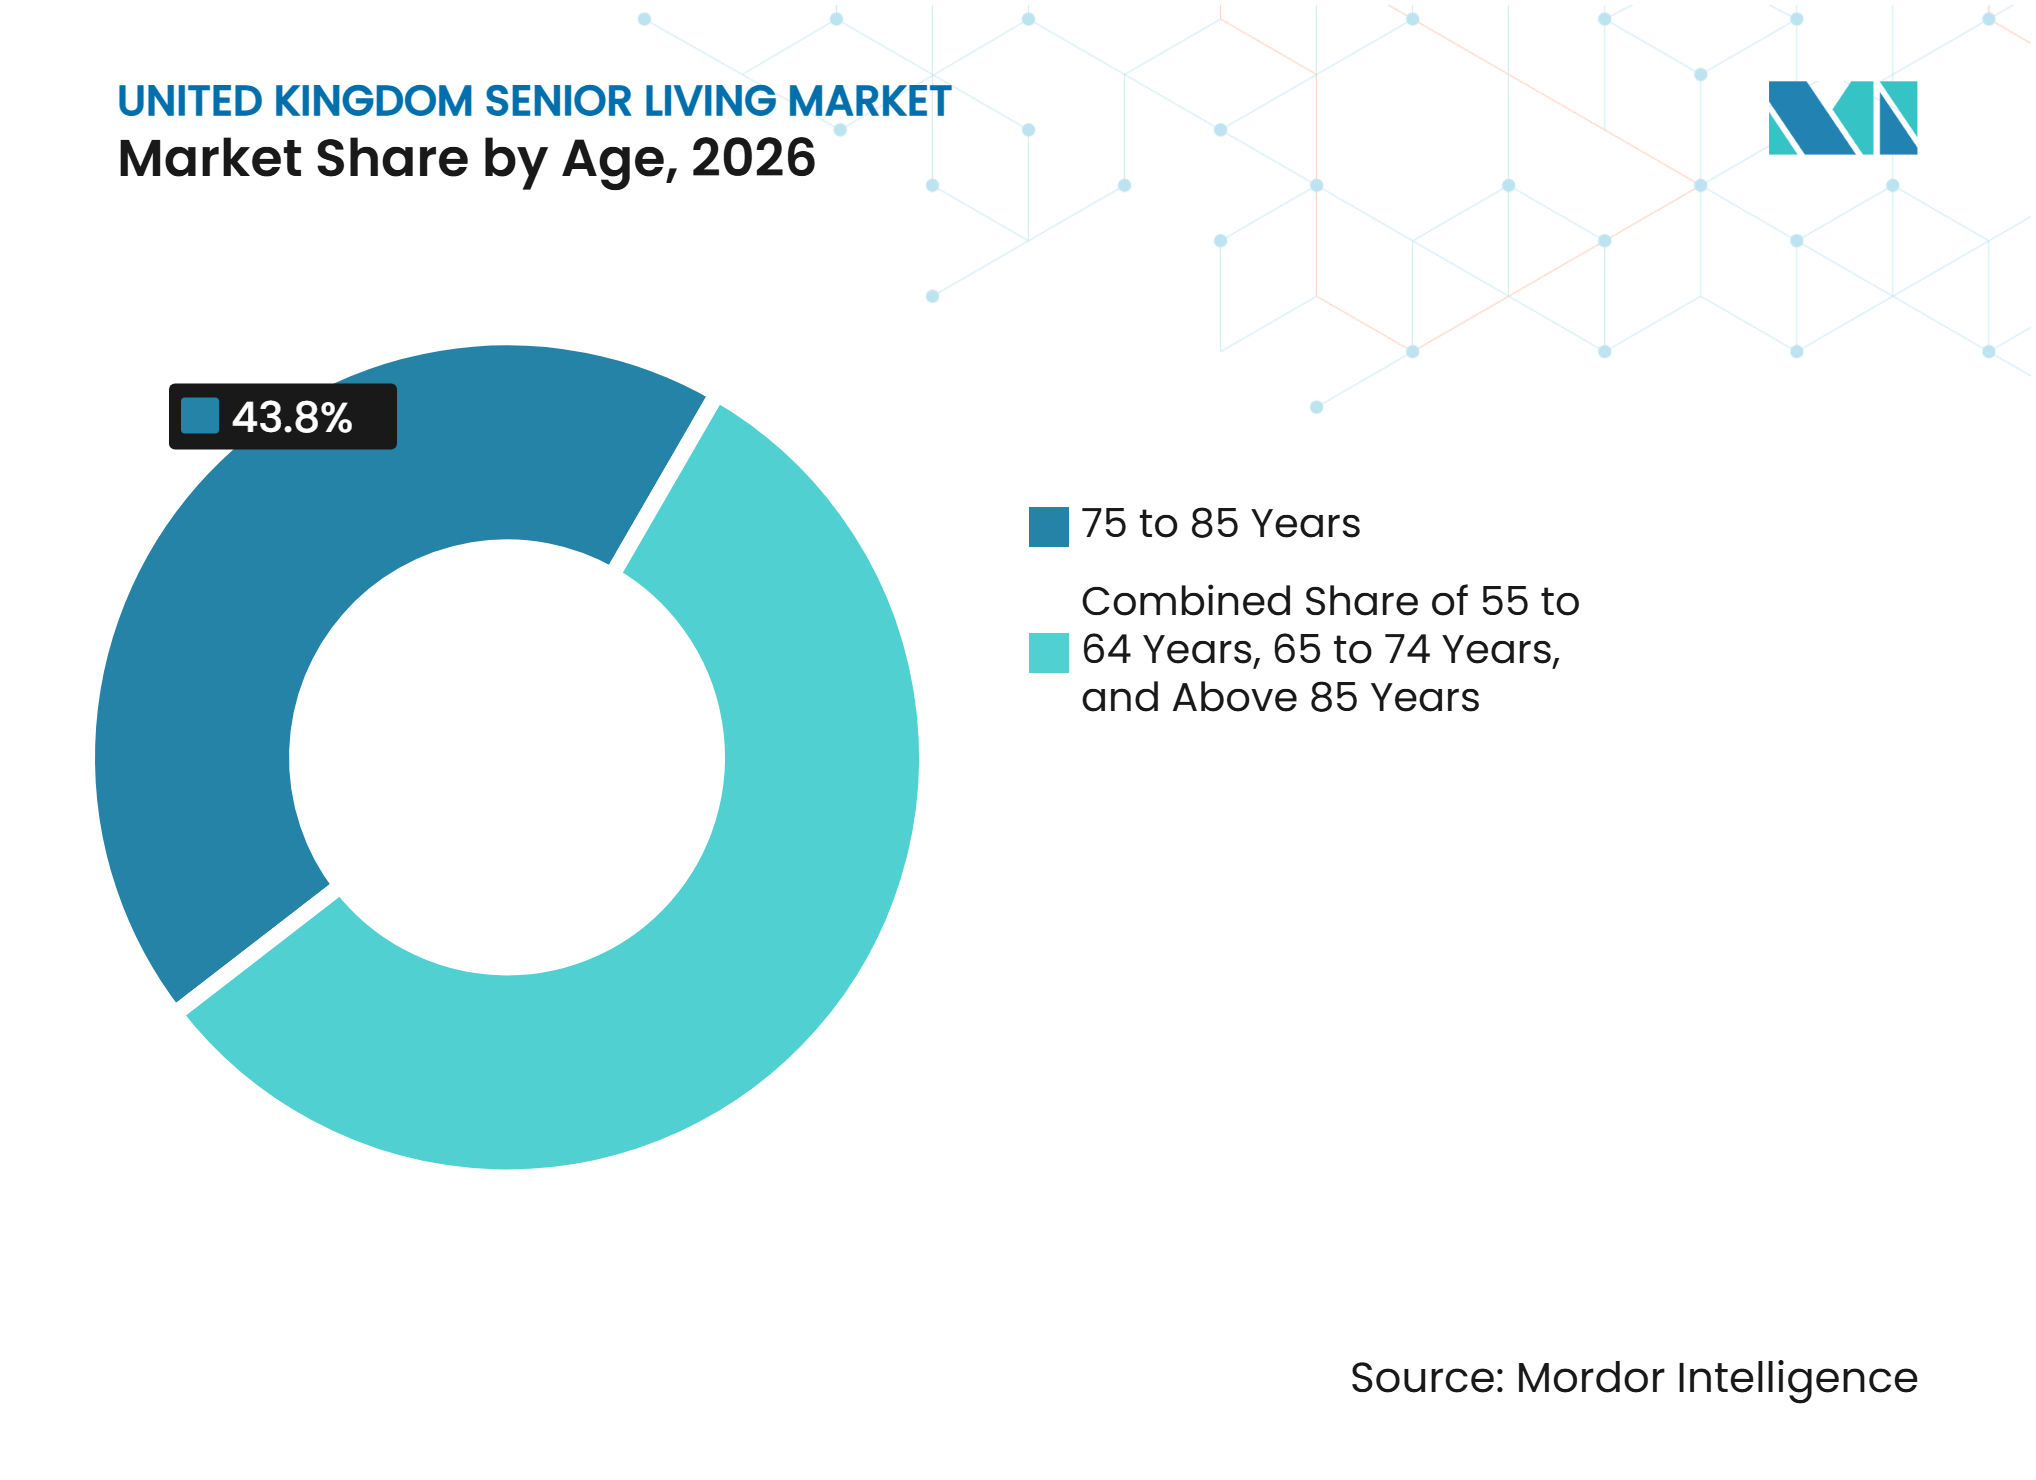
- Por faixa etária, o segmento de 75 a 85 anos detinha 43,8% do tamanho do mercado de habitação sênior no Reino Unido em 2026, enquanto o segmento acima de 85 anos tem previsão de crescimento a um CAGR de 5,79% até 2032.
- Por geografia, a Inglaterra detinha 79,9% da participação do mercado de habitação sênior no Reino Unido em 2026, enquanto a Irlanda do Norte tem previsão de crescimento a um CAGR de 6,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Institucional em Habitação Sênior | +1.4% | Inglaterra, especialmente o Sudeste, Noroeste e Londres | Curto prazo (≤ 2 anos) |
| Crescimento da População Idosa | +1.2% | Inglaterra, Escócia e Irlanda do Norte | Longo prazo (≥ 4 anos) |
| Crescente Necessidade de Cuidados e Suporte no Local | +0.9% | Inglaterra, País de Gales e Escócia | Médio prazo (2-4 anos) |
| Preferência por Vida Independente e de Baixa Manutenção | +0.7% | Inglaterra e Escócia | Médio prazo (2-4 anos) |
| Política de Habitação Acessível e Adaptável | +0.4% | Inglaterra, Irlanda do Norte e País de Gales | Médio prazo (2-4 anos) |
| Expansão para Regiões Sub-atendidas | +0.3% | Irlanda do Norte, Nordeste da Inglaterra, Yorkshire e Humber e País de Gales | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Institucional em Habitação Sênior
O capital institucional está transformando as estruturas de propriedade no mercado de habitação sênior no Reino Unido. A Welltower concluiu importantes aquisições no Reino Unido em outubro de 2025, incluindo portfólios operados pela Barchester Healthcare e pela HC-One. A Audley Group e a Elysian Residences fundiram-se em julho de 2025 para criar uma plataforma maior de aldeias de aposentadoria. Essas transações demonstram que a receita operacional de comunidades maduras pode sustentar estruturas de financiamento maiores. Proprietários maiores podem financiar aquisições e novas construções com mais facilidade do que operadores com um pequeno grupo de unidades. Essa mudança pode melhorar a capacidade de entrega, embora também possa aumentar a pressão competitiva sobre fornecedores independentes.
Crescimento da População Idosa
O crescimento da população idosa continua sendo a principal fonte de demanda por habitação de aposentadoria e cuidados sênior de propósito específico. A Inglaterra, a Escócia e a Irlanda do Norte registraram crescimento em suas populações com 65 anos ou mais até meados de 2025. O Reino Unido tinha 645.000 pessoas com 90 anos ou mais em 2025, representando um aumento de 55,2% desde 2005. O mercado de habitação sênior no Reino Unido está, portanto, se expandindo além dos locais tradicionais de aposentadoria, à medida que comunidades rurais e costeiras envelhecem. A Inglaterra tinha quase 11 milhões de residentes com 65 anos ou mais em 2025. Incorporadores que conseguem atender a essas áreas podem encontrar demanda onde a oferta dedicada ainda é limitada.
Crescente Necessidade de Cuidados e Suporte no Local
A necessidade de cuidados no local apoia os formatos de habitação assistida, habitação com cuidados extras e cuidados de memória. A Inglaterra possui uma população significativa de pessoas com 65 anos ou mais que vivem com diagnóstico formal de demência[1]. A demência altera o design físico e as necessidades de pessoal das comunidades sênior. Uma pesquisa publicada em 2025 constatou que 40% das pessoas com demência na Inglaterra vivem sozinhas. O Conselho do Condado de Northumberland aprovou uma instalação de cuidados complexos com 36 leitos em fevereiro de 2026 para pessoas com demência avançada. Comunidades com uma variedade de ambientes de cuidados podem reduzir as perturbações quando as necessidades de um residente se tornam mais complexas.
Preferência por Vida Independente e de Baixa Manutenção
Muitos domicílios de idosos desejam manter a independência enquanto reduzem as obrigações de manutenção do lar. O Departamento de Trabalho e Pensões constatou que adultos entre 40 e 75 anos estavam considerando ativamente opções de habitação para a fase posterior da vida em sua pesquisa de 2024. Essa preferência apoia apartamentos de aposentadoria que oferecem design acessível, instalações compartilhadas e suporte opcional. Também aumenta a importância de encargos de serviço claros e condições de posse compreensíveis. Os operadores podem responder com apartamentos que oferecem atividade social sem exigir cuidados em tempo integral. O mercado de habitação sênior no Reino Unido pode alcançar um grupo mais amplo quando os produtos atendem tanto às necessidades de estilo de vida quanto às futuras necessidades de cuidados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Terreno e Construção | -0.8% | Inglaterra, particularmente Londres e o Sudeste | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais de Cuidados Qualificados | -0.6% | Inglaterra, Escócia e País de Gales | Médio prazo (2-4 anos) |
| Requisitos Complexos de Planejamento e Aprovação | -0.4% | Inglaterra, País de Gales e Escócia | Médio prazo (2-4 anos) |
| Altos Preços de Acomodação e Encargos de Serviço | -0.3% | Londres, Sudeste e Leste da Inglaterra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Terreno e Construção
Os altos custos de terreno e construção restringem a viabilidade financeira de novos projetos. Esses custos são particularmente difíceis em Londres e no Sudeste, onde os valores dos terrenos são elevados. Os incorporadores precisam financiar design especializado, layouts acessíveis, instalações compartilhadas e construção antes que as habitações gerem receita. Custos de construção mais elevados podem atrasar projetos ou reduzir o número de habitações acessíveis que um terreno pode comportar. Operadores menores enfrentam maior risco porque têm menos acesso a capital de longo prazo. O mercado de habitação sênior no Reino Unido precisará de estruturas de custos viáveis para converter a demanda em comunidades concluídas.
Escassez de Profissionais de Cuidados Qualificados
A escassez de mão de obra no setor de cuidados limita a capacidade e aumenta os custos operacionais para ambientes de cuidados intensivos. A taxa de vagas no setor de cuidados sociais para adultos foi de 7% em 2024-25, enquanto as vagas em cuidados domiciliares superaram 10% em março de 2025[2]. A Care England relatou uma queda acentuada no número de recrutados internacionais e uma redução de cidadãos britânicos trabalhando em funções de cuidados. A Comissão de Qualidade de Cuidados alertou que as restrições de visto poderiam aumentar a pressão sobre a força de trabalho. O setor precisará de 470.000 novos postos até 2040, de acordo com a Skills for Care. As restrições de pessoal dificultam a expansão dos serviços de enfermagem e cuidados de memória, mesmo quando a demanda é forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
A Habitação Independente Lidera Enquanto os Cuidados de Memória Crescem Mais RapidamenteA habitação independente detinha 40,8% do tamanho do mercado de habitação sênior no Reino Unido por tipo de propriedade em 2026. Ela atende a idosos que desejam uma habitação acessível e de baixa manutenção sem cuidados pessoais rotineiros no local. Sua escala reflete o grande grupo de proprietários idosos ativos que se mudam antes de precisar de suporte intensivo. Opções de refeições compartilhadas, academia, espaço social e serviços de limpeza podem tornar essas comunidades mais atraentes do que habitações convencionais, especialmente para pessoas que buscam comunidade sem abrir mão da privacidade. Os fornecedores de habitação independente ainda precisam considerar a probabilidade de que as necessidades dos residentes mudem ao longo do tempo.
Os cuidados de memória têm previsão de crescimento a um CAGR de 5,85% até 2032, tornando-os o tipo de propriedade de crescimento mais rápido. O segmento é apoiado por 483.000 diagnósticos de demência registrados entre pessoas com 65 anos ou mais na Inglaterra. Layouts especializados, pessoal treinado, espaços externos seguros e rotinas consistentes são importantes para esse grupo de residentes. A habitação com cuidados extras também se sobrepõe às necessidades de cuidados de memória, pois uma pesquisa de 2025 constatou que 1 em cada 5 residentes em habitações com cuidados extras vivia com demência. Fornecedores que combinam unidades de habitação independente, assistida e de cuidados de memória em um único campus podem apoiar os residentes em diferentes estágios de necessidade, reduzindo a necessidade de mudanças perturbadoras.



Por Modelo de Negócio:
O Arrendamento de Longo Prazo / Aluguel Permanece o Maior Enquanto os Formatos Híbridos se ExpandemO arrendamento de longo prazo / aluguel representou 55,6% da receita do setor por modelo de negócio em 2026. Esse modelo oferece aos residentes um direito definido de ocupar uma habitação, ao mesmo tempo em que proporciona aos operadores uma receita de serviços estável. Permanece familiar para domicílios com experiência em propriedade imobiliária ou aluguel. No entanto, os operadores devem comunicar claramente os termos financeiros, pois compradores mais velhos frequentemente consideram taxas de saída, prazos de revenda, obrigações de manutenção e sua capacidade de planejar custos futuros de cuidados. O modelo permanece significativo em apartamentos de aposentadoria e comunidades de aldeias maiores.
O modelo híbrido (venda + arrendamento) tem previsão de crescimento a um CAGR de 6,03% até 2032. Esse modelo combina elementos de compra com arranjos de ocupação contínua para abordar preocupações relacionadas a taxas e revenda. As estruturas híbridas podem proporcionar aos operadores receita recorrente, ao mesmo tempo em que oferecem aos residentes maior flexibilidade do que os formatos tradicionais de arrendamento. Novas abordagens de posse também visam simplificar os termos contratuais para residentes, familiares e consultores envolvidos no processo de tomada de decisão. O Grupo de Trabalho de Habitação para Idosos delineou um argumento político para habitações que atendam melhor às necessidades de uma população envelhecente. O setor de habitação sênior no Reino Unido pode ampliar seu apelo oferecendo opções de posse que proporcionem certeza financeira juntamente com opções de cuidados de qualidade.
Por Faixa Etária:
O Grupo de 75 a 85 Anos Lidera Enquanto a Demanda se Intensifica Acima de 85 AnosO grupo etário de 75 a 85 anos representou 43,8% da participação do mercado de habitação sênior no Reino Unido em 2026. Esse grupo representa uma base de demanda central para serviços de habitação independente e assistida. Muitos indivíduos nesse grupo podem optar por se mudar antes que um evento de saúde torne a decisão necessária. Eles frequentemente buscam habitações menores, conexões sociais, instalações acessíveis, opções de cuidados futuros e a garantia de que o suporte estará disponível caso suas circunstâncias mudem. Os fornecedores devem demonstrar valor claro, pois esse grupo pode comparar comunidades de habitação sênior com a permanência em habitações convencionais.
A população acima de 85 anos tem previsão de crescimento a um CAGR de 5,79% até 2032. Esse grupo tem maior probabilidade de necessitar de suporte de mobilidade, cuidados de enfermagem, cuidados de memória, monitoramento frequente de saúde e pessoal capaz de gerenciar condições complexas. A população com 85 anos ou mais está projetada para quase dobrar, chegando a 3,3 milhões até 2047[3]. Esse perfil demográfico favorece comunidades que oferecem um continuum de cuidados, em vez de exigir que os residentes se mudem à medida que suas necessidades de cuidados aumentam. Também intensifica a necessidade de recrutar um número adequado de profissionais de cuidados qualificados para ambientes de maior complexidade.

Análise Geográfica
A Inglaterra representou 79,9% da receita do setor em 2026. Sua escala reflete uma longa história de desenvolvimento de habitação de aposentadoria e cuidados no Sudeste, Sudoeste e Leste da Inglaterra, bem como maiores concentrações de residentes idosos em várias regiões. O Sudoeste tem uma concentração particularmente alta de residentes idosos, apoiando a demanda local por habitação acessível. No entanto, a Inglaterra também enfrenta algumas das pressões mais significativas de acessibilidade financeira, disponibilidade de terrenos e pessoal. O governo aumentou o financiamento para cuidados de enfermagem em abril de 2025, proporcionando alívio parcial aos fornecedores de enfermagem. No entanto, esse suporte não aborda os desafios mais amplos relacionados à força de trabalho e à construção.
A Escócia e o País de Gales têm ambientes políticos distintos e padrões de demanda local. A população da Escócia com 65 anos ou mais aumentou 2,1% no ano até meados de 2025. Em 2025, uma aldeia de cuidados adaptada para pessoas com demência nas Fronteiras Escocesas recebeu aprovação de planejamento e está prevista para abrir em 2027. O País de Gales introduziu um sistema obrigatório de classificação de lares de idosos em abril de 2025. Esse sistema pode permitir que as famílias comparem a qualidade dos cuidados com mais facilidade, ao mesmo tempo em que aumenta a pressão sobre fornecedores mais fracos para melhorar seus serviços ou sair do setor.
O mercado de habitação sênior na Irlanda do Norte tem previsão de crescimento a um CAGR de 6,11% até 2032, a taxa de crescimento mais rápida entre os segmentos geográficos. A região tem menor penetração de instalações de habitação sênior de propósito específico do que a Inglaterra, criando oportunidades para novos formatos que combinam habitação acessível com serviços de suporte. Seu plano decenal de cuidados sociais para adultos enfatiza independência, cuidados digitais e intervenção precoce. O Comissário para Idosos também destacou desafios habitacionais significativos entre inquilinos privados idosos. Essas condições ressaltam a necessidade de habitação adequada e acessível, embora novos desenvolvimentos devam continuar a atender aos requisitos locais de financiamento e planejamento.
Cenário Competitivo
Concentração do Mercado
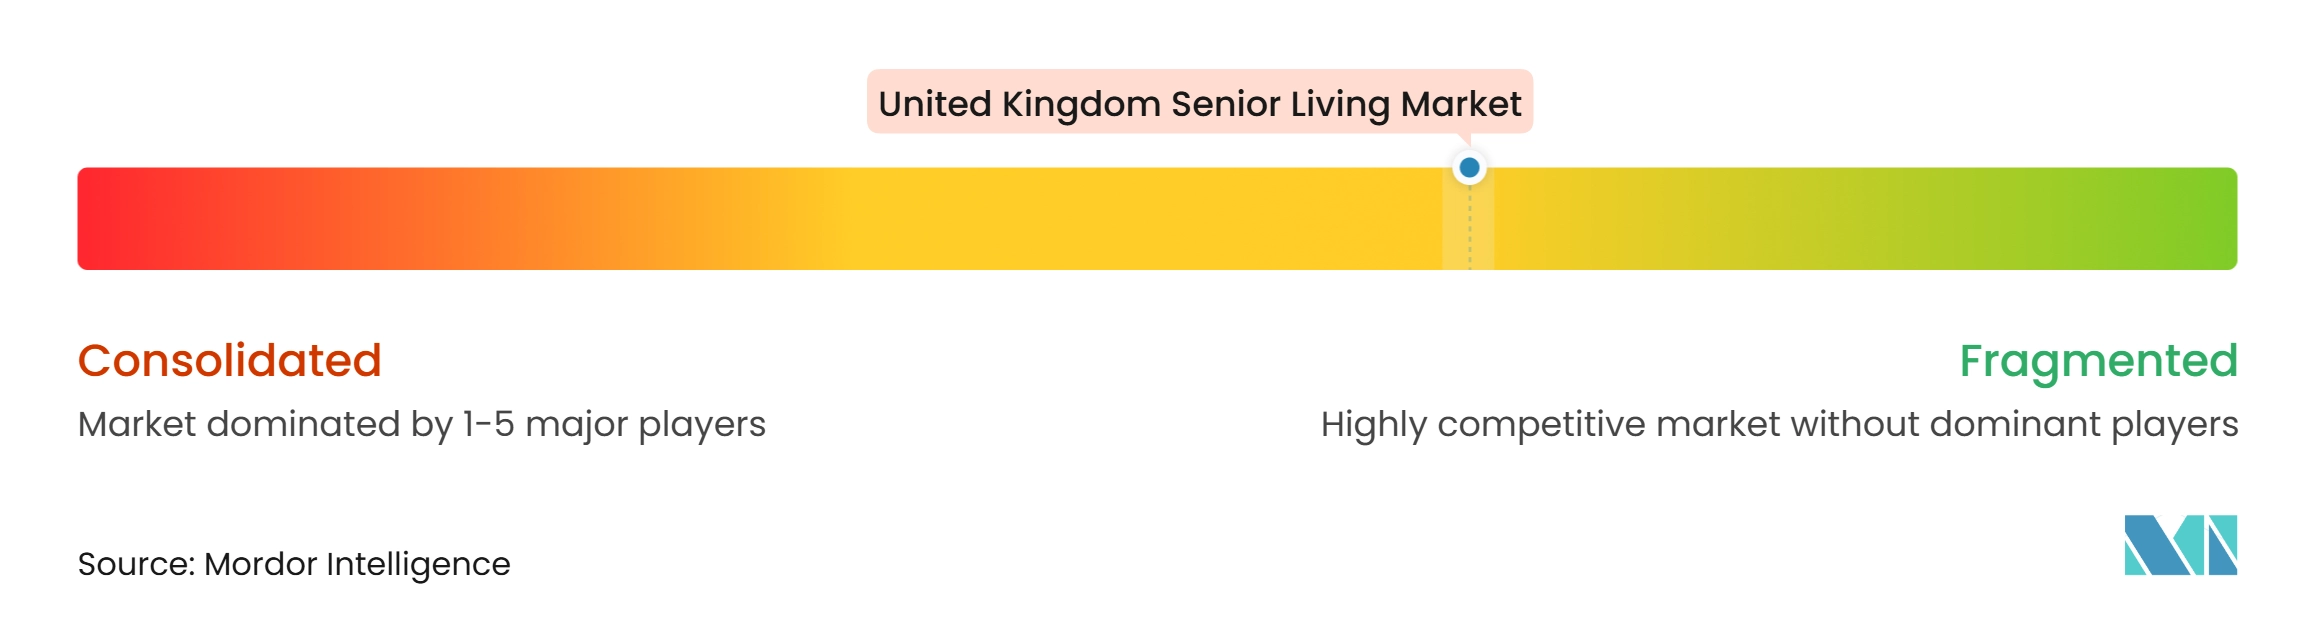
O mercado de habitação sênior no Reino Unido permanece moderadamente fragmentado entre os operadores, embora a propriedade esteja se tornando mais concentrada. Os principais incorporadores domésticos incluem McCarthy Stone, Churchill Retirement Living, Lifestory Group e Audley Group. Os grandes fornecedores sem fins lucrativos incluem Anchor, Housing 21, The ExtraCare Charitable Trust e Methodist Homes. As aquisições de portfólio planejadas pela Welltower em 2025 devem estabelecê-la como uma grande proprietária de ativos de habitação sênior no Reino Unido. O mercado inclui tanto plataformas integradas e bem financiadas quanto fornecedores menores com portfólios locais.
A atividade estratégica está cada vez mais focada em escala, parcerias e acesso mais amplo. A Audley Group e a Elysian Residences fundiram-se em julho de 2025, criando uma plataforma composta por mais de 30 aldeias de aposentadoria. Em janeiro de 2026, a Churchill Living fez parceria com a Housing 21 para entregar 309 apartamentos de aposentadoria com aluguel social. Essas iniciativas demonstram como operadores e investidores estão usando aquisições e parcerias de entrega para expandir a capacidade.
A concorrência também depende da qualidade do serviço, das capacidades de cuidados e do design do local. Novos desenvolvimentos focados em demência incorporam cada vez mais recursos como sensores de queda, suporte de medicação, layouts claros e áreas externas seguras. Os fornecedores também competem oferecendo habitação independente, assistida e cuidados de memória em um único local, o que pode melhorar a continuidade dos cuidados para os residentes e suas famílias. A habitação para o mercado intermediário e as regiões sub-atendidas representam oportunidades significativas, pois muitos domicílios não têm acesso a aldeias de aposentadoria de luxo. O mercado de habitação sênior no Reino Unido favorecerá operadores que equilibrem acessibilidade financeira, termos transparentes, provisão de cuidados adequada e pessoal confiável.
Líderes do Setor de Habitação Sênior no Reino Unido
-
McCarthy Stone
-
Churchill Retirement Living
-
Lifestory Group
-
Audley Group
-
Vistry Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Habitação Sênior no Reino Unido Empresas cobertas neste relatório
- McCarthy Stone
- Churchill Retirement Living
- Lifestory Group
- Audley Group
- Vistry Group
- Retirement Villages Group
- Beechcroft Developments
- Inspired Villages Group
- Cognatum
- Bupa, Richmond Villages
- Anchor
- Housing 21
- The ExtraCare Charitable Trust
- MHA
- Sanctuary Supported Living
- Barchester Healthcare
- HC-One
- Care UK
- Avery Healthcare
- Maria Mallaband Care Group
- Hallmark Luxury Care Homes
- The Orders of St John Care Trust
- Nellsar
- Gracewell Healthcare
- Omega Healthcare Investors Inc
Desenvolvimentos industriais recentes em Mercado de Habitação Sênior no Reino Unido
- Outubro de 2026: A CareTrust REIT assinou um acordo definitivo com a LNT Care Developments para adquirir 45 lares de idosos recém-construídos no Reino Unido por 1,46 bilhões de USD. O fechamento inicial da transação incluiu 24 lares avaliados em 764 milhões de USD. A Crystal Care arrendou os lares sob uma estrutura de arrendamento triplo líquido, com planos de transição para um modelo de portfólio operacional de habitação sênior dentro de dois a quatro anos após a conclusão.
- Junho de 2026: A Social Housing REIT concordou em adquirir o negócio de habitação de aposentadoria da Residential Secure Income por 143,7 milhões de USD. O portfólio inclui 1.907 apartamentos de aluguel de habitação sênior e 256 unidades para gestores de habitação. A aquisição amplia a plataforma em habitação de suporte especializado, habitação sênior e lares de idosos.
- Junho de 2026: A Montpelier Estates e a Hervines Group formaram uma joint venture para desenvolver e operar o Lar de Idosos Chatham Waters, avaliado em 19,9 milhões de USD, em Medway, Kent. A instalação fornecerá cuidados residenciais, de demência e de respiro dentro de um projeto mais amplo de regeneração à beira-mar.
Escopo do Relatório do Mercado de Habitação Sênior no Reino Unido
Visão geral da segmentação
| Habitação Assistida |
| Habitação Independente |
| Cuidados de Memória |
| Cuidados de Enfermagem |
| Venda Direta (Plena Propriedade) |
| Arrendamento de Longo Prazo / Aluguel |
| Híbrido (Venda + Arrendamento) |
| 55 a 64 Anos |
| 65 a 74 Anos |
| 75 a 85 Anos |
| Acima de 85 Anos |
| Inglaterra | Londres |
| Restante da Inglaterra | |
| Escócia | |
| País de Gales | |
| Irlanda do Norte |
| Por Tipo de Propriedade | Habitação Assistida | |
| Habitação Independente | ||
| Cuidados de Memória | ||
| Cuidados de Enfermagem | ||
| Por Modelo de Negócio | Venda Direta (Plena Propriedade) | |
| Arrendamento de Longo Prazo / Aluguel | ||
| Híbrido (Venda + Arrendamento) | ||
| Por Faixa Etária | 55 a 64 Anos | |
| 65 a 74 Anos | ||
| 75 a 85 Anos | ||
| Acima de 85 Anos | ||
| Por Geografia | Inglaterra | Londres |
| Restante da Inglaterra | ||
| Escócia | ||
| País de Gales | ||
| Irlanda do Norte | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para a habitação sênior no Reino Unido até 2032?
O mercado de habitação sênior no Reino Unido tem previsão de crescimento a um CAGR de 5,05% de 2027 a 2032, atingindo 26,8 bilhões de USD até 2032.
Qual tipo de propriedade está crescendo mais rapidamente na habitação sênior no Reino Unido?
Os cuidados de memória são o tipo de propriedade de crescimento mais rápido, com um CAGR previsto de 5,85% até 2032.
O que está impulsionando a demanda por lares de cuidados de memória no Reino Unido?
A Inglaterra registrou 483.000 diagnósticos formais de demência entre pessoas com 65 anos ou mais, apoiando a demanda por ambientes especializados.
Qual modelo de negócio lidera a habitação sênior no Reino Unido?
O arrendamento de longo prazo / aluguel é o maior modelo de negócio, com uma participação de 55,6% em 2026.
Qual região do Reino Unido tem expectativa de crescimento mais rápido para habitação sênior?
A Irlanda do Norte tem previsão de registrar o crescimento mais rápido, a um CAGR de 6,11% até 2032.
Quais são as principais restrições ao desenvolvimento de novos empreendimentos de habitação sênior?
Os altos custos de desenvolvimento, a escassez de mão de obra no setor de cuidados, os atrasos no planejamento e as pressões de acessibilidade financeira permanecem as principais barreiras.