
Taille et part du marché du logement pour seniors au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
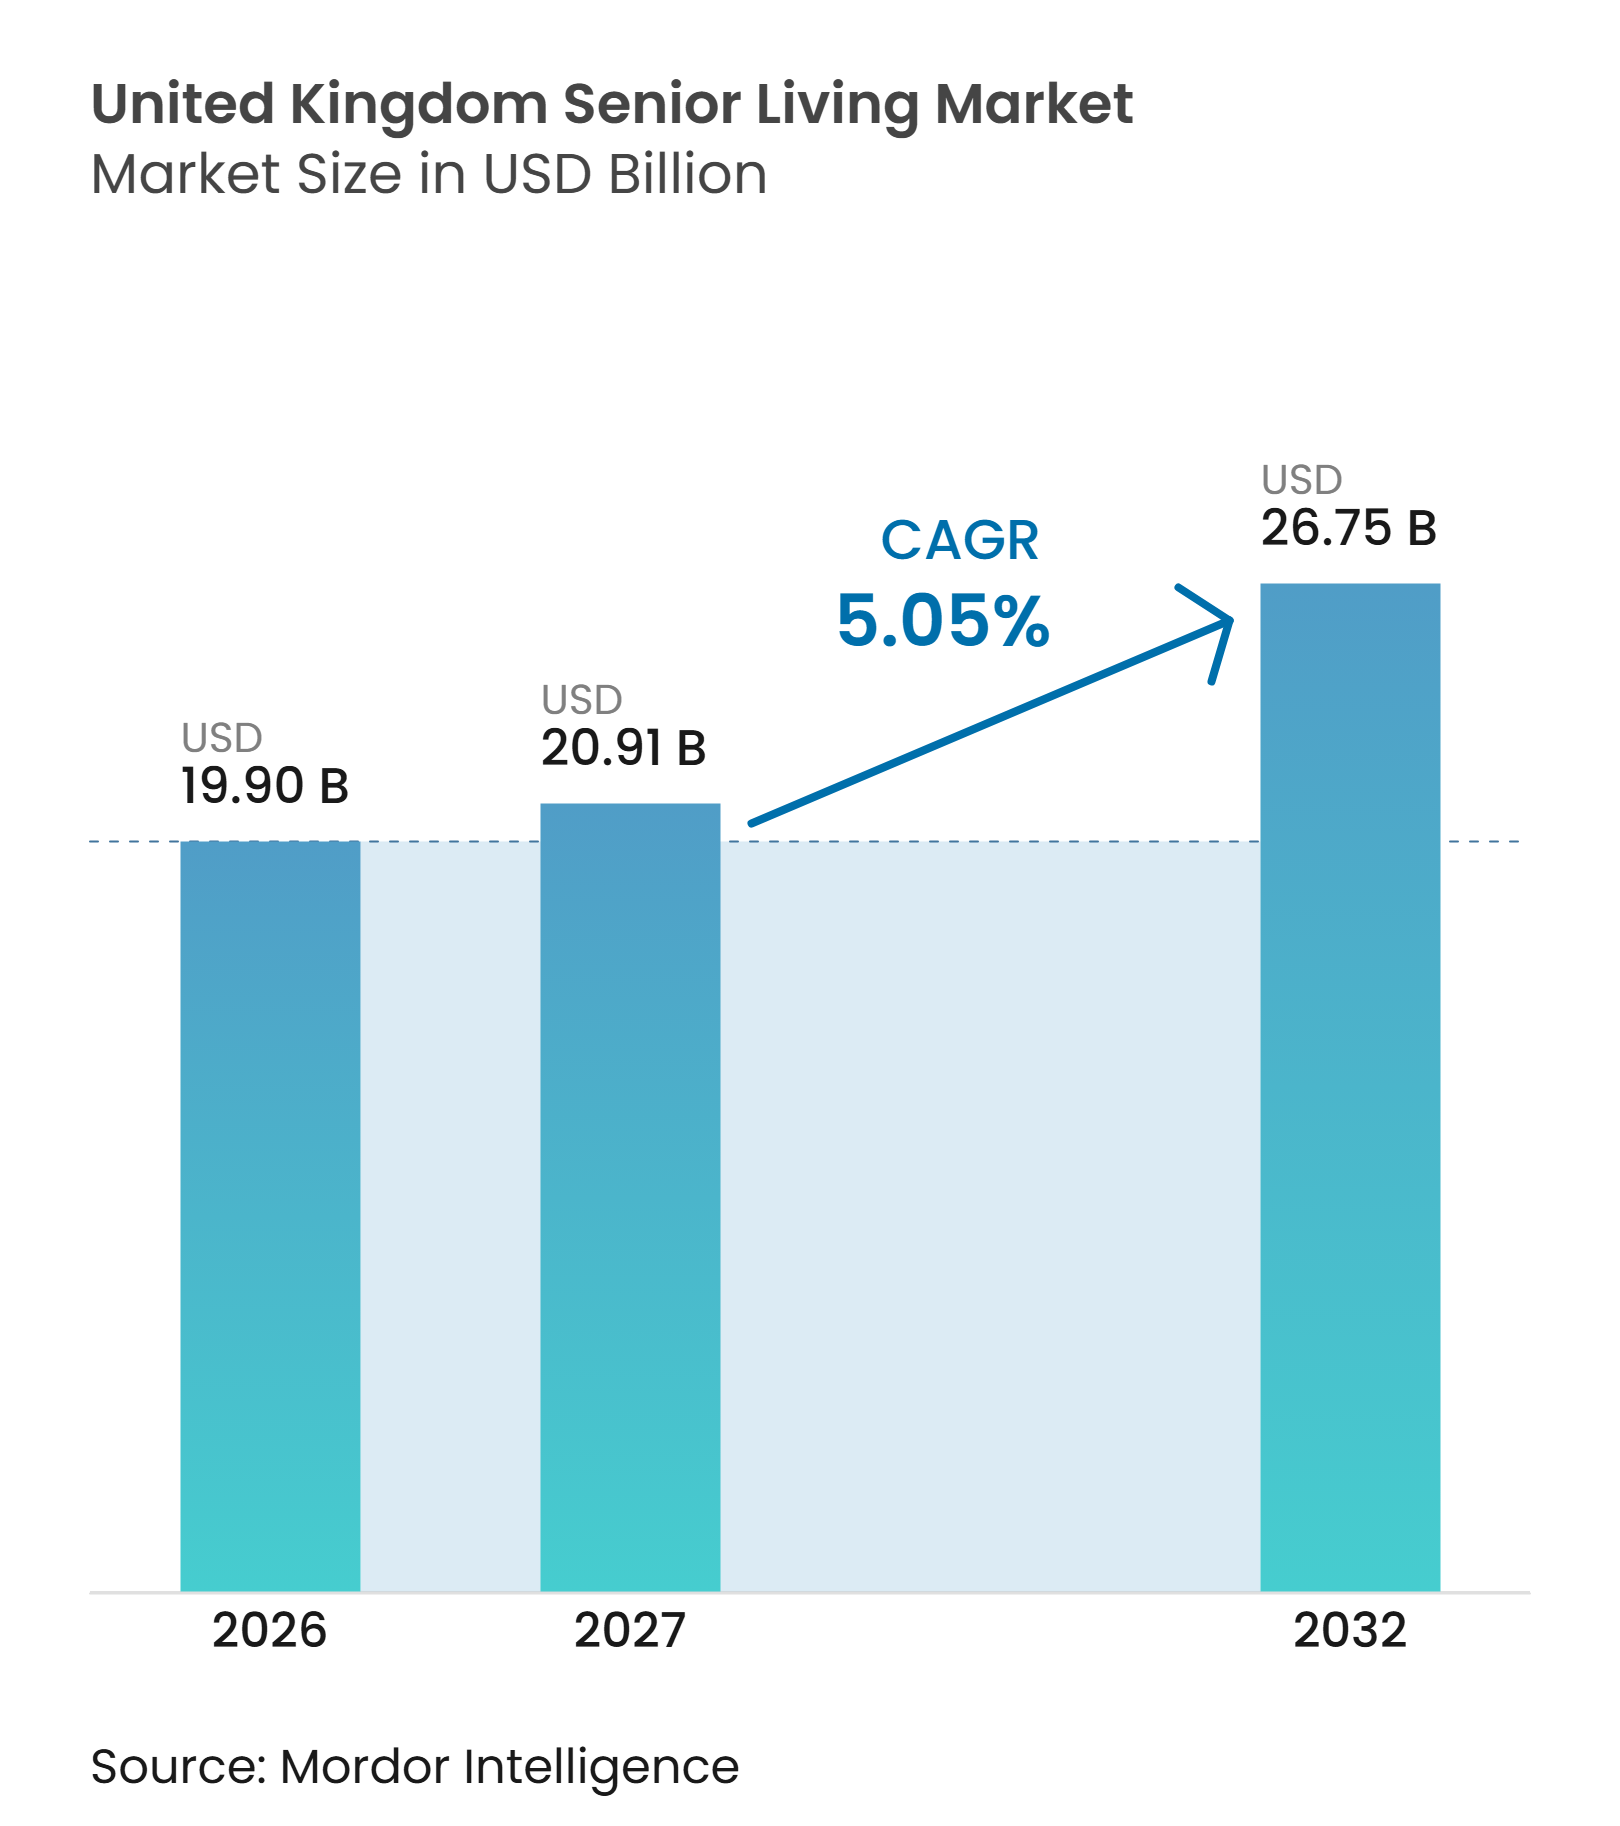
| Taille du marché de l'année de base (2026) | 19.90 Milliards de dollars |
| Taille du Marché (2027) | 20.91 Milliards de dollars |
| Taille du Marché (2032) | 26.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du logement pour seniors au Royaume-Uni par Mordor Intelligence
La taille du marché du logement pour seniors au Royaume-Uni devrait s'étendre de 19,90 milliards USD en 2026 et 20,91 milliards USD en 2027 à 26,75 milliards USD d'ici 2032, enregistrant un CAGR de 5,05 % entre 2027 et 2032.
Le vieillissement de la population élargit le bassin de ménages ayant besoin de logements accessibles et de soins, en particulier parmi les personnes âgées de 85 ans et plus. Le marché du logement pour seniors au Royaume-Uni est également confronté à un déficit d'offre, car les nouveaux projets nécessitent du foncier, des autorisations d'urbanisme, des capacités de construction et du personnel qualifié. La propriété institutionnelle prend une importance croissante, ce qui soutient le financement des opérateurs établis mais accentue le fossé entre les grandes plateformes et les prestataires de plus petite taille. Les prestataires qui combinent des appartements indépendants avec des options de soins plus intensifs peuvent fidéliser les résidents à mesure que leurs besoins évoluent. La pression sur les coûts, les pénuries de main-d'œuvre et l'accessibilité financière continueront de limiter la capacité du marché du logement pour seniors au Royaume-Uni à convertir la demande en nouvelles capacités.
Points clés du rapport
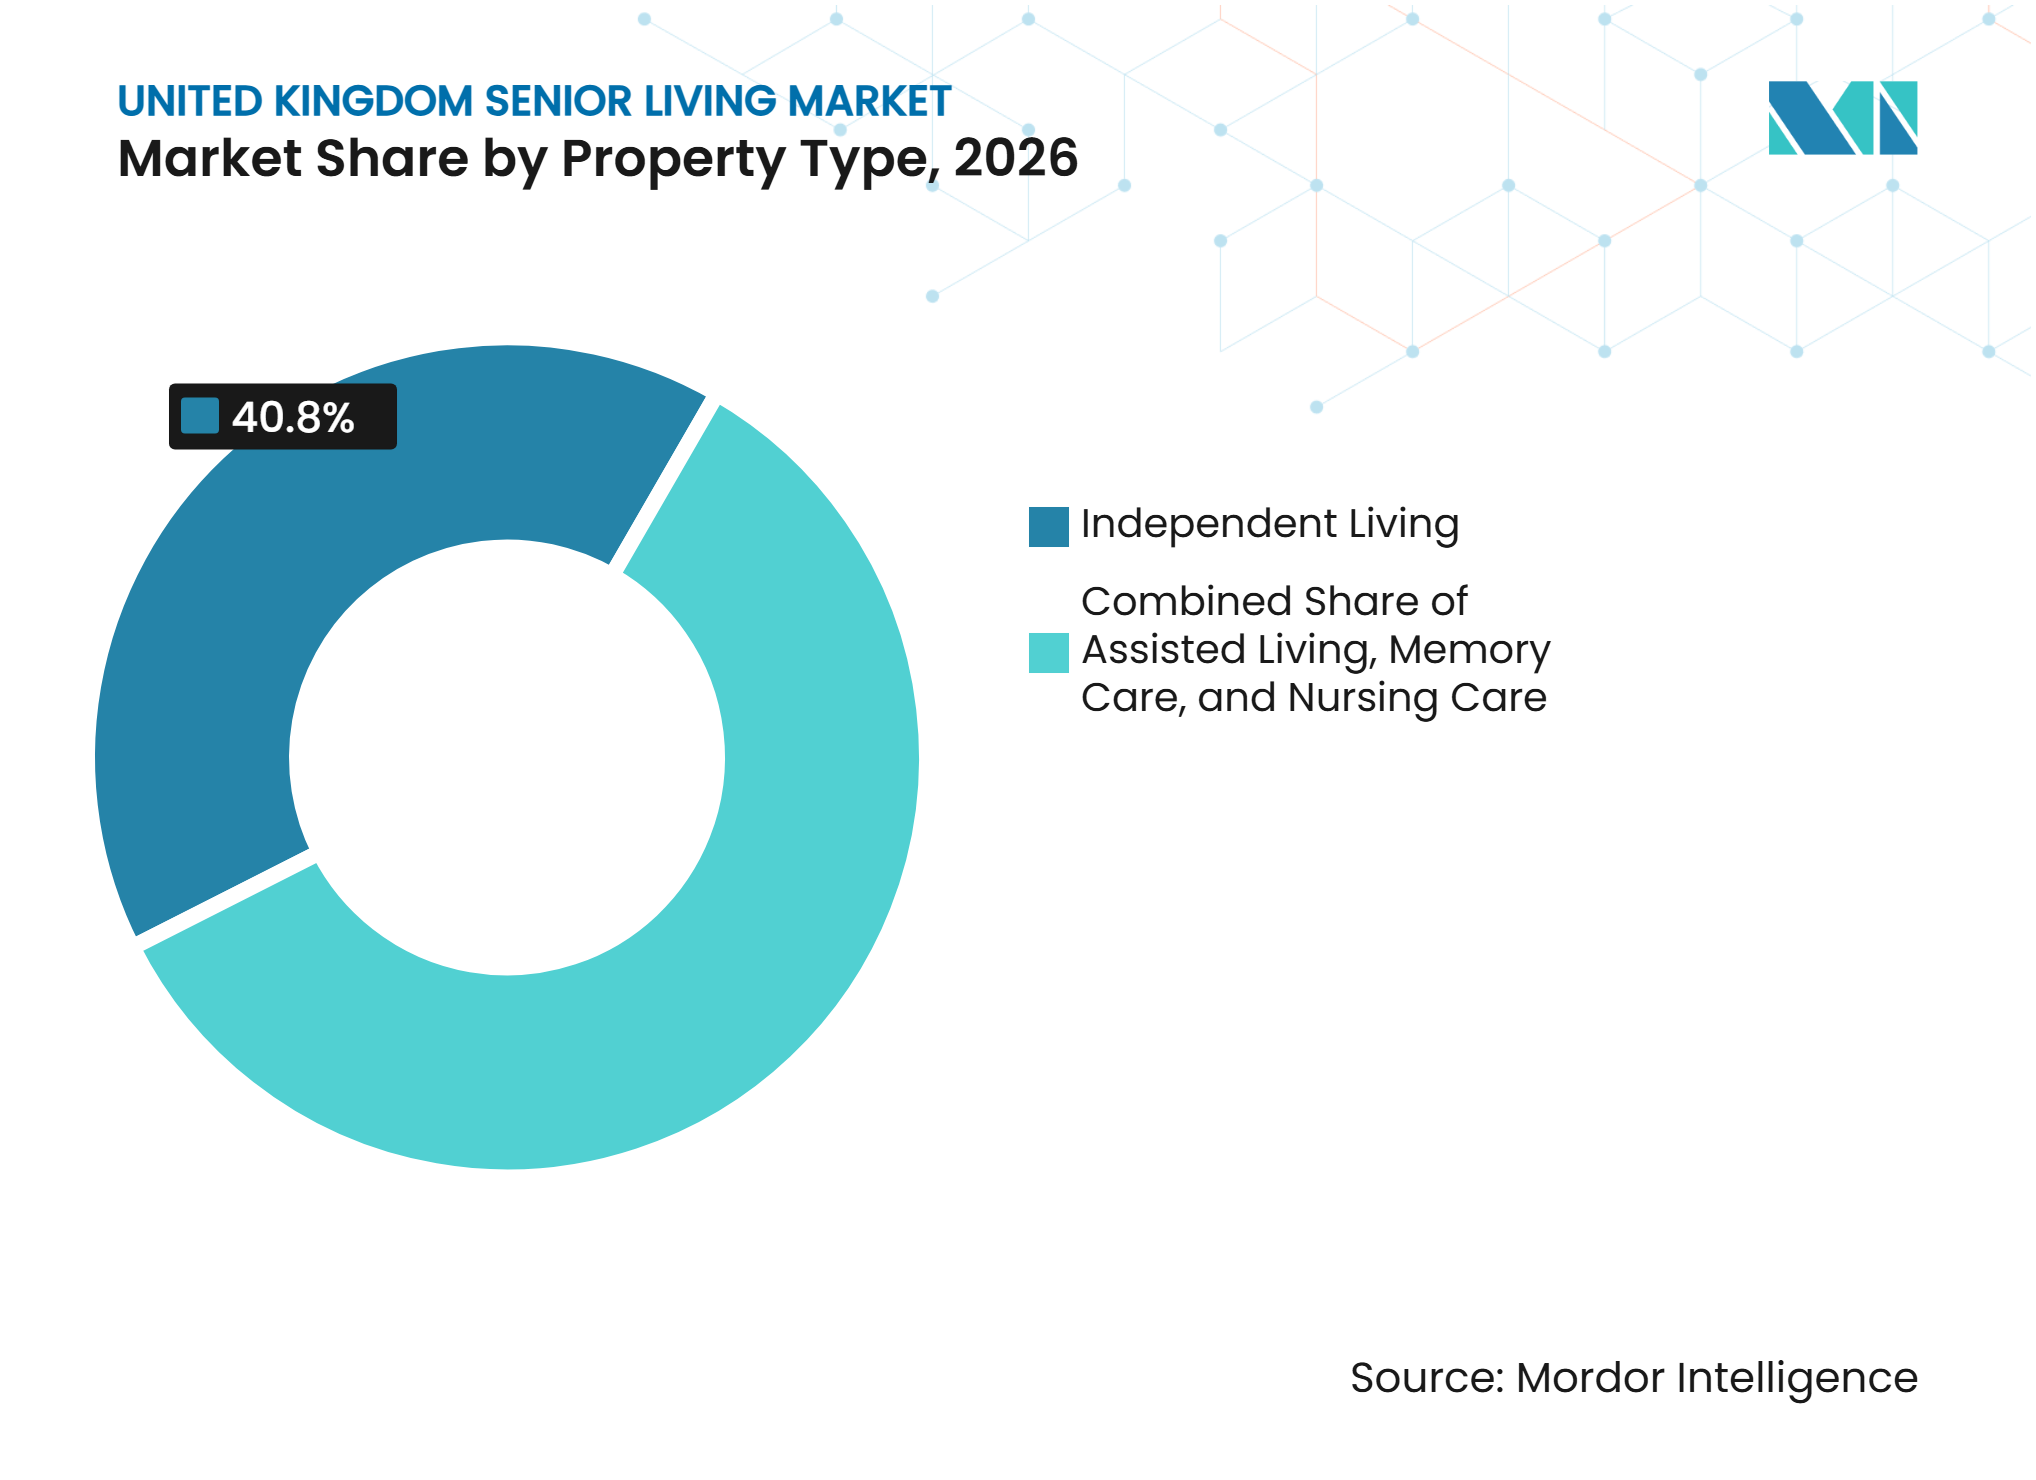
- Par type de propriété, le logement indépendant détenait 40,8 % de la part du marché du logement pour seniors au Royaume-Uni en 2026, tandis que les soins de la mémoire devraient croître à un CAGR de 5,85 % jusqu'en 2032.
- Par modèle commercial, le bail longue durée / location détenait 55,6 % de la part du marché du logement pour seniors au Royaume-Uni en 2026, tandis que le modèle hybride (vente + bail) devrait croître à un CAGR de 6,03 % jusqu'en 2032.
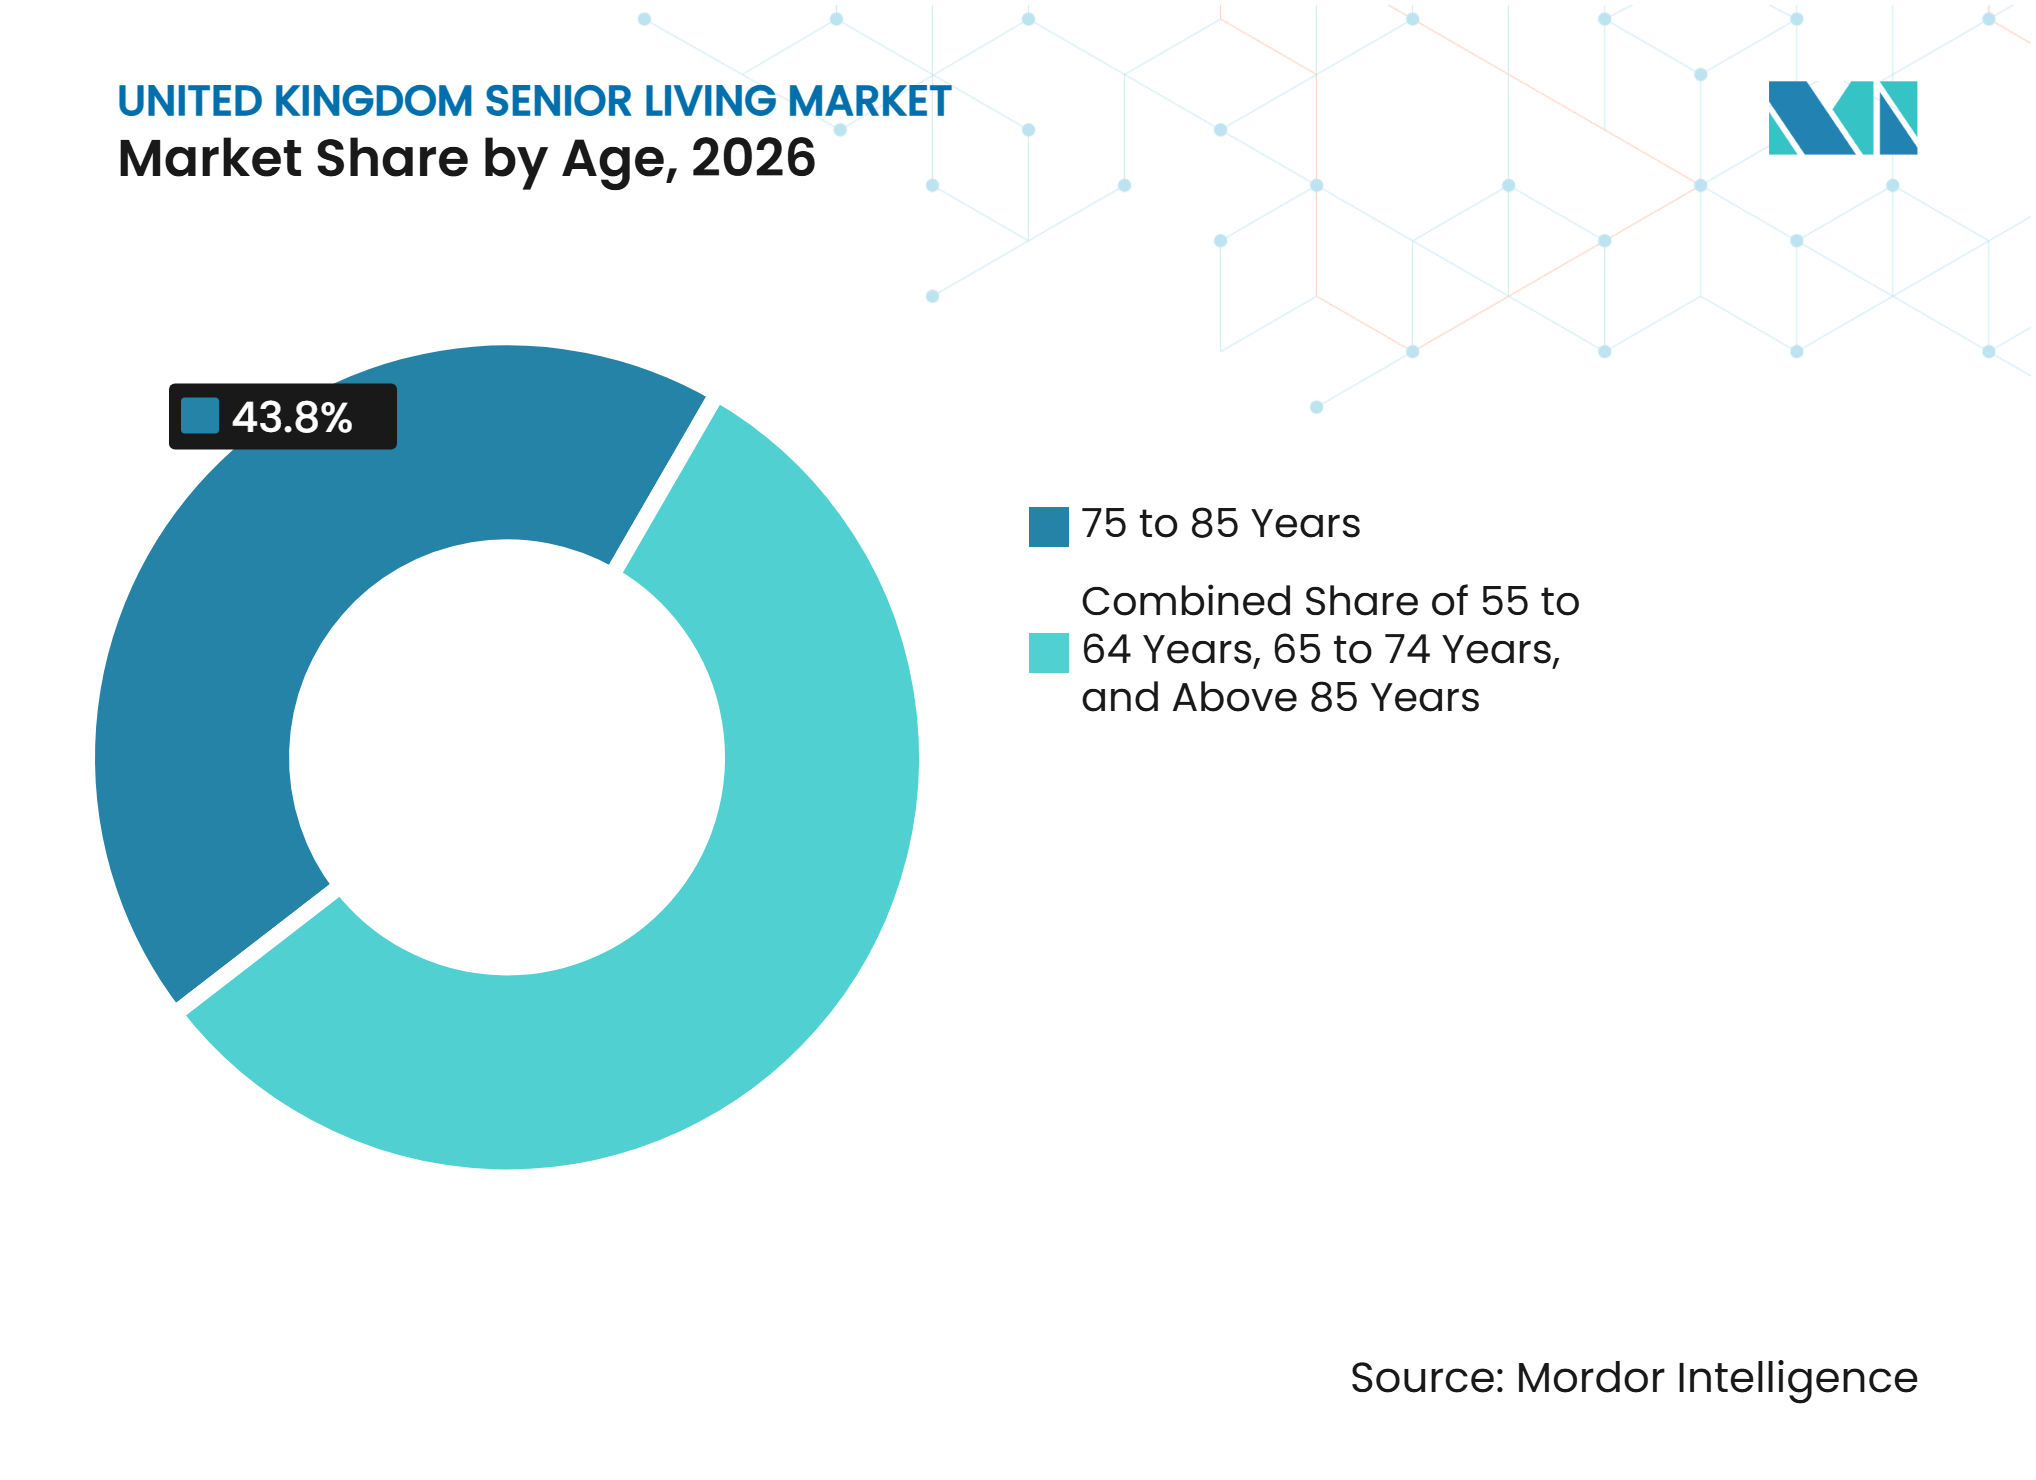
- Par âge, le segment des 75 à 85 ans détenait 43,8 % de la taille du marché du logement pour seniors au Royaume-Uni en 2026, tandis que le segment des plus de 85 ans devrait croître à un CAGR de 5,79 % jusqu'en 2032.
- Par géographie, l'Angleterre détenait 79,9 % de la part du marché du logement pour seniors au Royaume-Uni en 2026, tandis que l'Irlande du Nord devrait croître à un CAGR de 6,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement institutionnel dans le logement pour seniors | +1.4% | Angleterre, notamment le Sud-Est, le Nord-Ouest et Londres | Court terme (≤ 2 ans) |
| Croissance de la population âgée | +1.2% | Angleterre, Écosse et Irlande du Nord | Long terme (≥ 4 ans) |
| Besoin croissant de soins et d'accompagnement sur site | +0.9% | Angleterre, Pays de Galles et Écosse | Moyen terme (2-4 ans) |
| Préférence pour un mode de vie indépendant et peu contraignant | +0.7% | Angleterre et Écosse | Moyen terme (2-4 ans) |
| Politique de logement accessible et adaptable | +0.4% | Angleterre, Irlande du Nord et Pays de Galles | Moyen terme (2-4 ans) |
| Expansion vers les zones régionales insuffisamment desservies | +0.3% | Irlande du Nord, Nord-Est de l'Angleterre, Yorkshire et Humber, et Pays de Galles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement institutionnel dans le logement pour seniors
Le capital institutionnel modifie les structures de propriété sur le marché du logement pour seniors au Royaume-Uni. Welltower a finalisé d'importantes acquisitions au Royaume-Uni en octobre 2025, notamment des portefeuilles exploités par Barchester Healthcare et HC-One. Audley Group et Elysian Residences ont fusionné en juillet 2025 pour créer une plateforme de villages de retraite plus importante. Ces transactions montrent que les revenus d'exploitation des communautés matures peuvent soutenir des structures de financement plus importantes. Les grands propriétaires peuvent financer des acquisitions et de nouvelles constructions plus facilement que les opérateurs disposant d'un petit nombre de sites. Cette évolution peut améliorer la capacité de livraison, bien qu'elle puisse également accroître la pression concurrentielle sur les prestataires indépendants.
Croissance de la population âgée
La croissance de la population âgée reste la principale source de demande pour le logement de retraite et les soins aux seniors. L'Angleterre, l'Écosse et l'Irlande du Nord ont chacune enregistré une croissance de leur population âgée de 65 ans et plus jusqu'à mi-2025. Le Royaume-Uni comptait 645 000 personnes âgées de 90 ans et plus en 2025, soit une augmentation de 55,2 % depuis 2005. Le marché du logement pour seniors au Royaume-Uni s'étend donc au-delà des destinations de retraite traditionnelles, à mesure que les communautés rurales et côtières vieillissent. L'Angleterre comptait près de 11 millions de résidents âgés de 65 ans et plus en 2025. Les promoteurs capables de desservir ces zones peuvent trouver une demande là où l'offre dédiée reste limitée.
Besoin croissant de soins et d'accompagnement sur site
Le besoin de soins sur site soutient les formats de logement assisté, de logement avec soins renforcés et de soins de la mémoire. L'Angleterre compte une population significative de personnes âgées de 65 ans et plus vivant avec un diagnostic formel de démence[1]. La démence modifie la conception physique et les besoins en personnel des communautés pour seniors. Des recherches publiées en 2025 ont révélé que 40 % des personnes atteintes de démence en Angleterre vivent seules. Le Conseil du comté de Northumberland a approuvé en février 2026 un établissement de soins complexes de 36 lits pour les personnes atteintes de démence avancée. Les communautés proposant une gamme de cadres de soins peuvent réduire les perturbations lorsque les besoins d'un résident deviennent plus complexes.
Préférence pour un mode de vie indépendant et peu contraignant
De nombreux ménages âgés souhaitent conserver leur indépendance tout en réduisant leurs obligations d'entretien du logement. Le Département du travail et des retraites a constaté que les adultes âgés de 40 à 75 ans envisageaient activement des choix de logement pour la fin de vie dans ses recherches de 2024. Cette préférence soutient les appartements de retraite offrant une conception accessible, des équipements partagés et un accompagnement optionnel. Elle accroît également l'importance de charges de service claires et de conditions d'occupation compréhensibles. Les opérateurs peuvent répondre avec des appartements proposant des activités sociales sans nécessiter de soins à temps plein. Le marché du logement pour seniors au Royaume-Uni peut toucher un public plus large lorsque les produits répondent à la fois aux besoins de style de vie et aux besoins futurs en matière de soins.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés du foncier et de la construction | -0.8% | Angleterre, notamment Londres et le Sud-Est | Court terme (≤ 2 ans) |
| Pénurie de professionnels de soins qualifiés | -0.6% | Angleterre, Écosse et Pays de Galles | Moyen terme (2-4 ans) |
| Exigences complexes en matière d'urbanisme et d'approbation | -0.4% | Angleterre, Pays de Galles et Écosse | Moyen terme (2-4 ans) |
| Prix d'hébergement élevés et charges de service | -0.3% | Londres, le Sud-Est et l'Est de l'Angleterre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du foncier et de la construction
Les coûts élevés du foncier et de la construction limitent la viabilité financière des nouveaux projets. Ces coûts sont particulièrement difficiles à Londres et dans le Sud-Est, où les valeurs foncières sont élevées. Les promoteurs doivent financer la conception spécialisée, les aménagements accessibles, les équipements partagés et la construction avant que les logements ne génèrent des revenus. Des coûts de construction plus élevés peuvent retarder les projets ou réduire le nombre de logements abordables qu'un site peut accueillir. Les opérateurs de plus petite taille font face à un risque plus important car ils ont moins accès aux capitaux à long terme. Le marché du logement pour seniors au Royaume-Uni aura besoin de structures de coûts viables pour convertir la demande en communautés achevées.
Pénurie de professionnels de soins qualifiés
Les pénuries de main-d'œuvre dans le secteur des soins limitent les capacités et augmentent les coûts d'exploitation pour les établissements à forte intensité de soins. Le taux de postes vacants dans les soins aux adultes était de 7 % en 2024-25, tandis que les postes vacants dans les soins à domicile dépassaient 10 % en mars 2025[2]. Care England a signalé une forte baisse des recrutements internationaux et une réduction du nombre de ressortissants britanniques travaillant dans des rôles de soins. La Commission de la qualité des soins a averti que les restrictions de visa pourraient accroître la pression sur la main-d'œuvre. Le secteur aura besoin de 470 000 nouveaux postes d'ici 2040, selon Skills for Care. Les contraintes de personnel rendent plus difficile l'expansion des services de soins infirmiers et de soins de la mémoire, même lorsque la demande est forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété :
le logement indépendant est en tête tandis que les soins de la mémoire connaissent la croissance la plus rapideLe logement indépendant détenait 40,8 % de la taille du marché du logement pour seniors au Royaume-Uni par type de propriété en 2026. Il s'adresse aux personnes âgées qui souhaitent un logement accessible et peu contraignant sans soins personnels de routine sur site. Son importance reflète le grand nombre de propriétaires âgés actifs qui déménagent avant d'avoir besoin d'un accompagnement intensif. Les options de restauration partagée, de remise en forme, d'espaces sociaux et de services ménagers peuvent rendre ces communautés plus attractives que le logement conventionnel, notamment pour les personnes recherchant une vie en communauté sans renoncer à leur vie privée. Les prestataires de logement indépendant doivent néanmoins tenir compte de la probabilité que les besoins des résidents évoluent avec le temps.
Les soins de la mémoire devraient croître à un CAGR de 5,85 % jusqu'en 2032, ce qui en fait le type de propriété à la croissance la plus rapide. Ce segment est soutenu par 483 000 diagnostics de démence enregistrés parmi les personnes âgées de 65 ans et plus en Angleterre. Les aménagements spécialisés, le personnel formé, les espaces extérieurs sécurisés et les routines cohérentes sont importants pour ce groupe de résidents. Le logement avec soins renforcés recoupe également les besoins en soins de la mémoire, car des recherches de 2025 ont révélé qu'1 résident sur 5 dans ce type de logement vivait avec la démence. Les prestataires qui combinent des unités de logement indépendant, assisté et de soins de la mémoire sur un même campus peuvent accompagner les résidents à travers différentes étapes de leurs besoins, tout en réduisant la nécessité de déménagements perturbateurs.



Par modèle commercial :
le bail longue durée / location reste le plus important tandis que les formats hybrides se développentLe bail longue durée / location représentait 55,6 % du chiffre d'affaires du secteur par modèle commercial en 2026. Ce modèle confère aux résidents un droit défini d'occuper un logement tout en offrant aux opérateurs des revenus de service stables. Il reste familier aux ménages ayant une expérience de la propriété immobilière ou de la location. Cependant, les opérateurs doivent communiquer clairement les conditions financières, car les acheteurs âgés tiennent souvent compte des frais de sortie, des délais de revente, des obligations d'entretien et de leur capacité à planifier les coûts futurs de soins. Le modèle reste significatif dans les appartements de retraite et les grandes communautés villageoises.
Le modèle hybride (vente + bail) devrait croître à un CAGR de 6,03 % jusqu'en 2032. Ce modèle combine des éléments d'achat avec des arrangements d'occupation continue pour répondre aux préoccupations concernant les frais et la revente. Les structures hybrides peuvent offrir aux opérateurs des revenus récurrents tout en offrant aux résidents une plus grande flexibilité que les formats de bail traditionnels. Les nouvelles approches d'occupation visent également à simplifier les termes contractuels pour les résidents, les membres de la famille et les conseillers impliqués dans le processus de décision. Le Groupe de travail sur le logement des personnes âgées a défini un argumentaire politique en faveur d'un logement répondant mieux aux besoins d'une population vieillissante. Le secteur du logement pour seniors au Royaume-Uni peut élargir son attrait en proposant des options d'occupation offrant une certitude financière associée à des options de soins de qualité.
Par âge :
le groupe des 75 à 85 ans est en tête tandis que la demande s'intensifie au-delà de 85 ansLe groupe d'âge des 75 à 85 ans représentait 43,8 % de la part du marché du logement pour seniors au Royaume-Uni en 2026. Ce groupe constitue une base de demande centrale pour les services de logement indépendant et de logement assisté. De nombreuses personnes dans cette cohorte peuvent choisir de déménager avant qu'un événement de santé ne rende la décision nécessaire. Elles recherchent souvent des logements plus petits, des liens sociaux, des équipements accessibles, des options de soins futurs et l'assurance qu'un accompagnement sera disponible si leur situation change. Les prestataires doivent démontrer une valeur claire, car ce groupe peut comparer les communautés de logement pour seniors avec le maintien dans un logement conventionnel.
La population âgée de plus de 85 ans devrait croître à un CAGR de 5,79 % jusqu'en 2032. Ce groupe est plus susceptible de nécessiter un soutien à la mobilité, des soins infirmiers, des soins de la mémoire, une surveillance fréquente de la santé et du personnel capable de gérer des conditions complexes. La population âgée de 85 ans et plus devrait presque doubler pour atteindre 3,3 millions d'ici 2047[3]. Ce profil démographique favorise les communautés offrant un continuum de soins plutôt que d'obliger les résidents à déménager à mesure que leurs besoins en soins augmentent. Il accentue également la nécessité de recruter un nombre suffisant de personnel de soins qualifié pour les établissements à acuité élevée.

Analyse géographique
L'Angleterre représentait 79,9 % du chiffre d'affaires du secteur en 2026. Son importance reflète une longue histoire de développement du logement de retraite et des soins dans le Sud-Est, le Sud-Ouest et l'Est de l'Angleterre, ainsi que des concentrations plus élevées de résidents âgés dans plusieurs régions. Le Sud-Ouest présente une concentration particulièrement élevée de résidents âgés, soutenant la demande locale de logements accessibles. Cependant, l'Angleterre fait également face à certaines des pressions les plus importantes en matière d'accessibilité financière, de disponibilité foncière et de personnel. Le gouvernement a augmenté le financement des soins infirmiers en avril 2025, offrant un soulagement partiel aux prestataires de soins infirmiers. Cependant, ce soutien ne répond pas aux défis plus larges liés à la main-d'œuvre et à la construction.
L'Écosse et le Pays de Galles ont des environnements politiques distincts et des schémas de demande locale spécifiques. La population écossaise âgée de 65 ans et plus a augmenté de 2,1 % au cours de l'année jusqu'à mi-2025. En 2025, un village de soins adapté à la démence dans les Borders écossais a reçu un permis d'urbanisme et devrait ouvrir en 2027. Le Pays de Galles a introduit un système obligatoire de notation des maisons de soins en avril 2025. Ce système peut permettre aux familles de comparer plus facilement la qualité des soins tout en augmentant la pression sur les prestataires les plus faibles pour qu'ils améliorent leurs services ou quittent le secteur.
Le marché du logement pour seniors en Irlande du Nord devrait croître à un CAGR de 6,11 % jusqu'en 2032, soit le taux de croissance le plus rapide parmi les segments géographiques. La région présente une pénétration plus faible d'établissements de logement pour seniors construits à cet effet que l'Angleterre, créant des opportunités pour de nouveaux formats combinant logement accessible et services d'accompagnement. Son plan décennal de soins aux adultes met l'accent sur l'indépendance, les soins numériques et l'intervention précoce. Le Commissaire aux personnes âgées a également mis en évidence des défis importants en matière de logement parmi les locataires privés âgés. Ces conditions soulignent la nécessité d'un logement adapté et abordable, bien que les nouveaux développements doivent continuer à répondre aux exigences locales de financement et d'urbanisme.
Paysage concurrentiel
Concentration du Marché
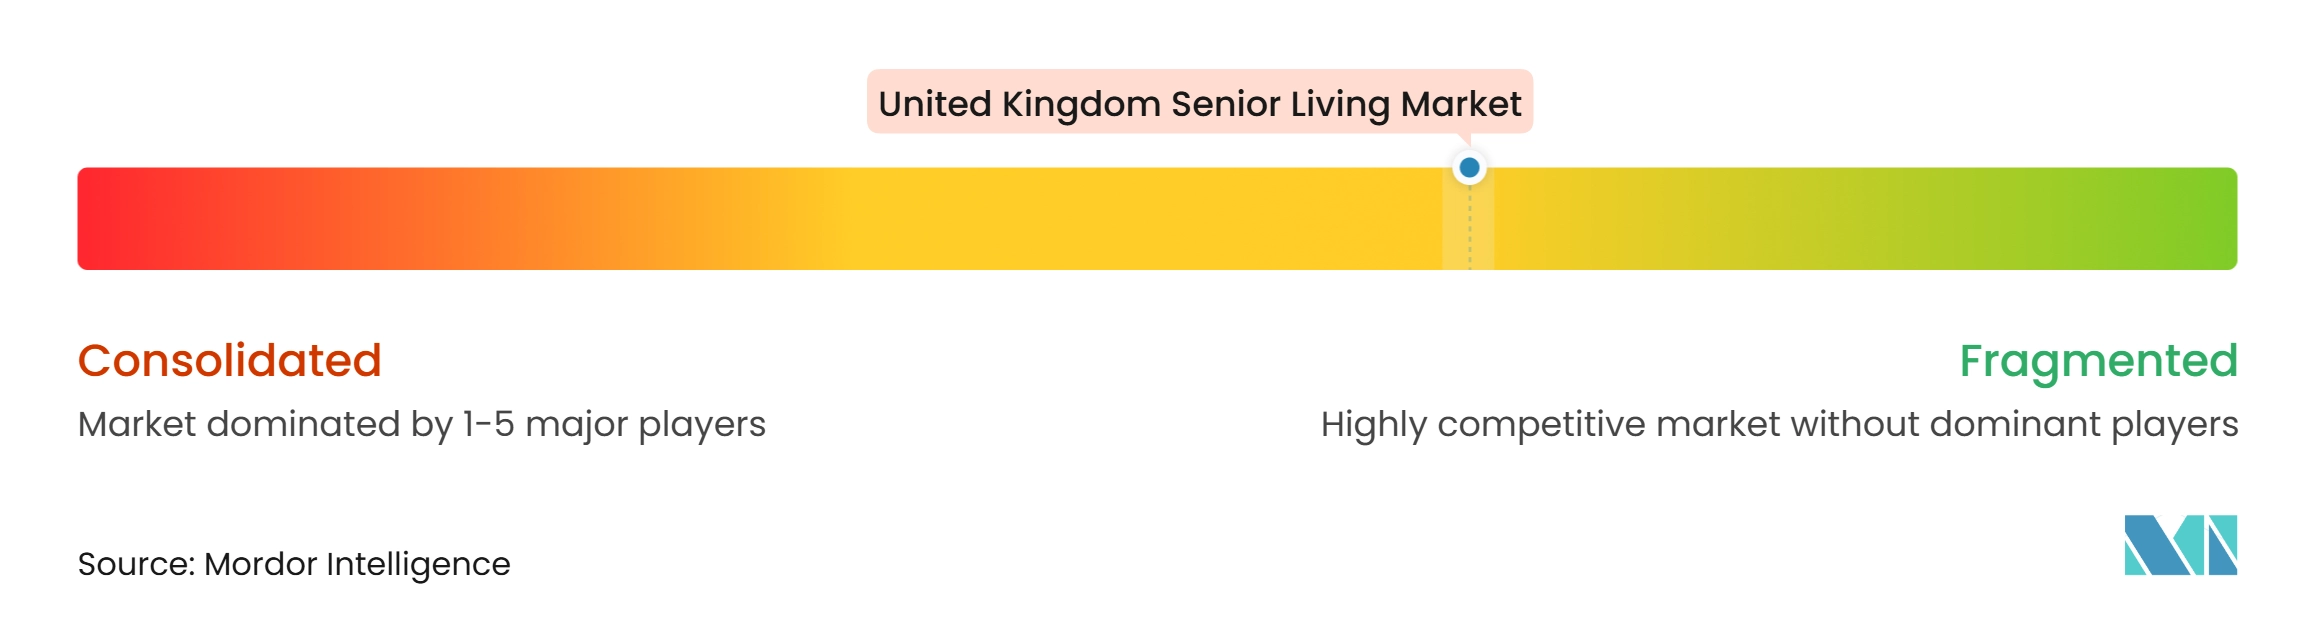
Le marché du logement pour seniors au Royaume-Uni reste modérément fragmenté parmi les opérateurs, bien que la propriété devienne plus concentrée. Les principaux promoteurs nationaux comprennent McCarthy Stone, Churchill Retirement Living, Lifestory Group et Audley Group. Les grands prestataires à but non lucratif comprennent Anchor, Housing 21, The ExtraCare Charitable Trust et Methodist Homes. Les acquisitions de portefeuilles prévues par Welltower en 2025 devraient l'établir comme un propriétaire majeur d'actifs de logement pour seniors au Royaume-Uni. Le marché comprend à la fois des plateformes intégrées et bien financées et des prestataires de plus petite taille avec des portefeuilles locaux.
L'activité stratégique est de plus en plus axée sur l'échelle, les partenariats et un accès plus large. Audley Group et Elysian Residences ont fusionné en juillet 2025, créant une plateforme comprenant plus de 30 villages de retraite. En janvier 2026, Churchill Living s'est associé à Housing 21 pour livrer 309 appartements de retraite en location sociale. Ces initiatives montrent comment les opérateurs et les investisseurs utilisent les acquisitions et les partenariats de livraison pour développer leurs capacités.
La concurrence dépend également de la qualité des services, des capacités de soins et de la conception des sites. Les nouveaux développements axés sur la démence intègrent de plus en plus des fonctionnalités telles que des capteurs de chute, un soutien à la médication, des aménagements clairs et des espaces extérieurs sécurisés. Les prestataires se font également concurrence en proposant un logement indépendant, un logement assisté et des soins de la mémoire en un seul lieu, ce qui peut améliorer la continuité des soins pour les résidents et leurs familles. Le logement de milieu de gamme et les régions insuffisamment desservies représentent des opportunités significatives, car de nombreux ménages ne peuvent pas accéder aux villages de retraite de luxe. Le marché du logement pour seniors au Royaume-Uni favorisera les opérateurs qui équilibrent l'accessibilité financière, des conditions transparentes, une prestation de soins appropriée et un personnel fiable.
Leaders du secteur du logement pour seniors au Royaume-Uni
-
McCarthy Stone
-
Churchill Retirement Living
-
Lifestory Group
-
Audley Group
-
Vistry Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du logement pour seniors au Royaume-Uni Entreprises couvertes dans ce rapport
- McCarthy Stone
- Churchill Retirement Living
- Lifestory Group
- Audley Group
- Vistry Group
- Retirement Villages Group
- Beechcroft Developments
- Inspired Villages Group
- Cognatum
- Bupa, Richmond Villages
- Anchor
- Housing 21
- The ExtraCare Charitable Trust
- MHA
- Sanctuary Supported Living
- Barchester Healthcare
- HC-One
- Care UK
- Avery Healthcare
- Maria Mallaband Care Group
- Hallmark Luxury Care Homes
- The Orders of St John Care Trust
- Nellsar
- Gracewell Healthcare
- Omega Healthcare Investors Inc
Développements industriels récents dans Marché du logement pour seniors au Royaume-Uni
- Octobre 2026 : CareTrust REIT a signé un accord définitif avec LNT Care Developments pour acquérir 45 maisons de soins nouvellement construites au Royaume-Uni pour 1,46 milliard USD. La clôture initiale de la transaction comprenait 24 maisons d'une valeur de 764 millions USD. Crystal Care a loué les maisons dans le cadre d'une structure triple net, avec des plans de transition vers un modèle de portefeuille d'exploitation de logement pour seniors dans un délai de deux à quatre ans après l'achèvement.
- Juin 2026 : Social Housing REIT a accepté d'acquérir l'activité de logement de retraite de Residential Secure Income pour 143,7 millions USD. Le portefeuille comprend 1 907 appartements locatifs de logement pour seniors et 256 unités de gestionnaire de logement. L'acquisition élargit la plateforme dans le logement spécialisé accompagné, le logement pour seniors et les maisons de soins.
- Juin 2026 : Montpelier Estates et Hervines Group ont formé une coentreprise pour développer et exploiter la maison de soins Chatham Waters d'une valeur de 19,9 millions USD à Medway, dans le Kent. L'établissement fournira des soins résidentiels, des soins de la démence et des soins de répit dans le cadre d'un projet plus large de régénération du front de mer.
Périmètre du rapport sur le marché du logement pour seniors au Royaume-Uni
Aperçu de la segmentation
| Logement assisté |
| Logement indépendant |
| Soins de la mémoire |
| Soins infirmiers |
| Vente directe (pleine propriété) |
| Bail longue durée / location |
| Hybride (vente + bail) |
| 55 à 64 ans |
| 65 à 74 ans |
| 75 à 85 ans |
| Plus de 85 ans |
| Angleterre | Londres |
| Reste de l'Angleterre | |
| Écosse | |
| Pays de Galles | |
| Irlande du Nord |
| Par type de propriété | Logement assisté | |
| Logement indépendant | ||
| Soins de la mémoire | ||
| Soins infirmiers | ||
| Par modèle commercial | Vente directe (pleine propriété) | |
| Bail longue durée / location | ||
| Hybride (vente + bail) | ||
| Par âge | 55 à 64 ans | |
| 65 à 74 ans | ||
| 75 à 85 ans | ||
| Plus de 85 ans | ||
| Par géographie | Angleterre | Londres |
| Reste de l'Angleterre | ||
| Écosse | ||
| Pays de Galles | ||
| Irlande du Nord | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le logement pour seniors au Royaume-Uni jusqu'en 2032 ?
Le marché du logement pour seniors au Royaume-Uni devrait croître à un CAGR de 5,05 % de 2027 à 2032, pour atteindre 26,8 milliards USD d'ici 2032.
Quel type de propriété connaît la croissance la plus rapide dans le logement pour seniors au Royaume-Uni ?
Les soins de la mémoire constituent le type de propriété à la croissance la plus rapide, avec un CAGR prévu de 5,85 % jusqu'en 2032.
Qu'est-ce qui stimule la demande de maisons de soins de la mémoire au Royaume-Uni ?
L'Angleterre a enregistré 483 000 diagnostics formels de démence parmi les personnes âgées de 65 ans et plus, soutenant la demande d'établissements spécialisés.
Quel modèle commercial est en tête dans le logement pour seniors au Royaume-Uni ?
Le bail longue durée / location est le modèle commercial le plus important, avec une part de 55,6 % en 2026.
Quelle région du Royaume-Uni devrait connaître la croissance la plus rapide pour le logement pour seniors ?
L'Irlande du Nord devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,11 % jusqu'en 2032.
Quels sont les principaux freins au développement de nouveaux logements pour seniors ?
Les coûts de développement élevés, les pénuries de main-d'œuvre dans les soins, les retards d'urbanisme et les pressions sur l'accessibilité financière restent les principaux obstacles.