
Marktgröße und Marktanteile des Seniorenwohnmarkts im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 19.90 Milliarden US-Dollar |
| Marktgröße (2027) | 20.91 Milliarden US-Dollar |
| Marktgröße (2032) | 26.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Seniorenwohnmarkts im Vereinigten Königreich von Mordor Intelligence
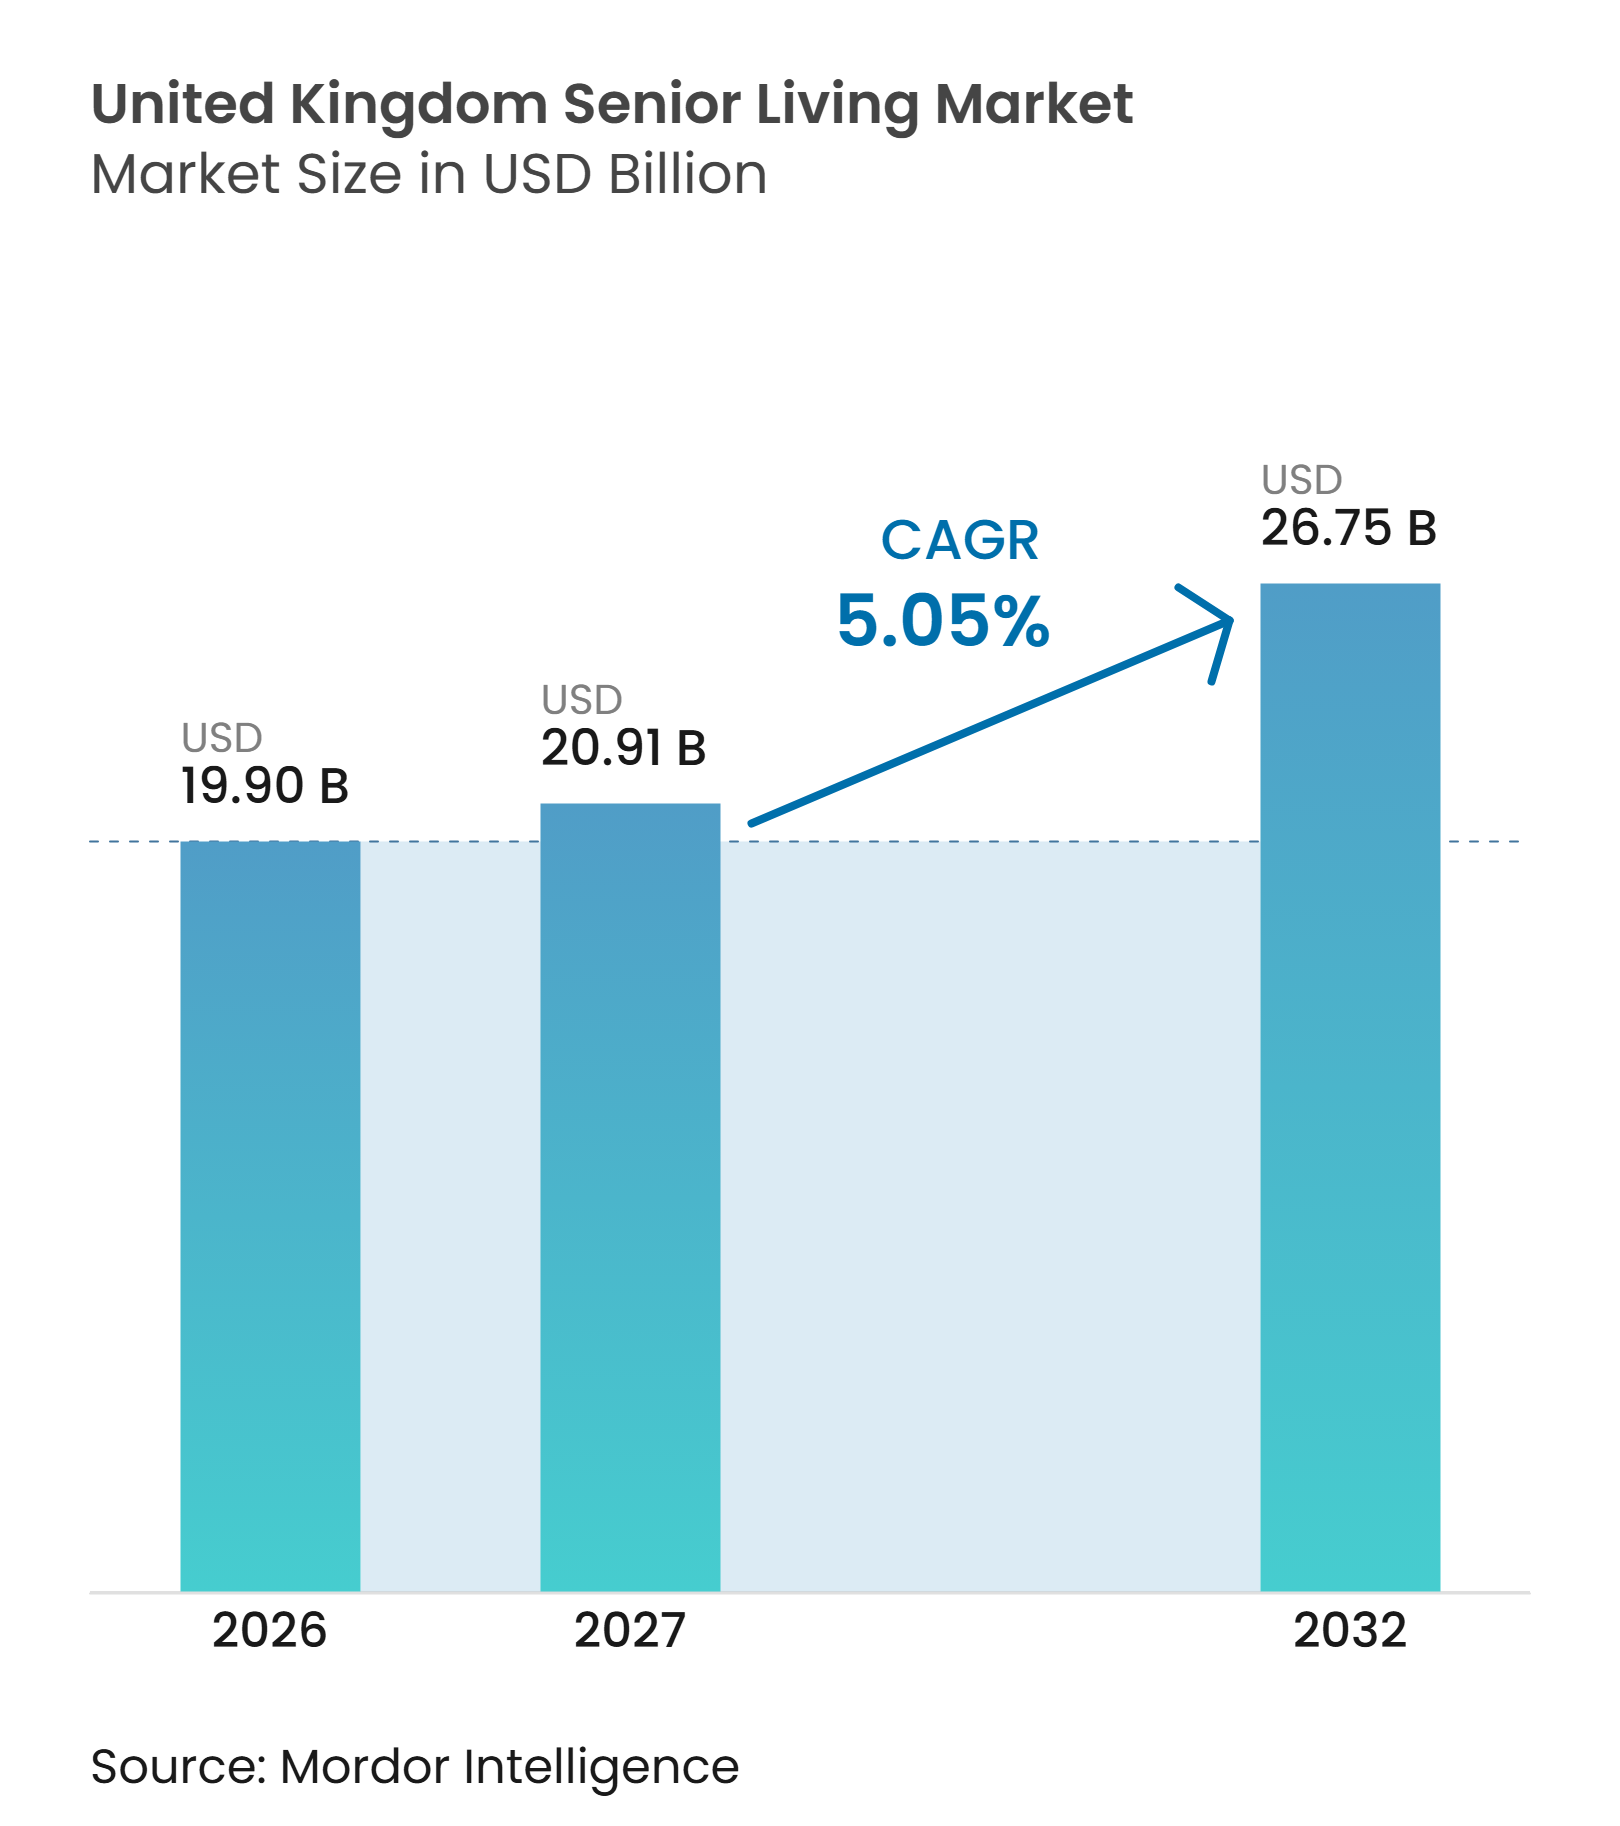
Die Marktgröße des Seniorenwohnmarkts im Vereinigten Königreich wird voraussichtlich von 19,90 Milliarden USD im Jahr 2026 und 20,91 Milliarden USD im Jahr 2027 auf 26,75 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 5,05 % verzeichnen.
Die Bevölkerungsalterung vergrößert den Pool der Haushalte, die barrierefreie Wohnungen und Pflegeleistungen benötigen, insbesondere bei Menschen ab 85 Jahren. Der Seniorenwohnmarkt im Vereinigten Königreich steht zudem vor einer Angebotslücke, da neue Projekte Grundstücke, Baugenehmigungen, Baukapazitäten und qualifiziertes Personal erfordern. Institutionelles Eigentum gewinnt an Bedeutung, was die Finanzierung für etablierte Betreiber unterstützt, jedoch die Kluft zwischen großen Plattformen und kleineren Anbietern vertieft. Anbieter, die unabhängige Wohnungen mit Optionen für höhere Pflegestufen kombinieren, können Bewohner auch bei sich ändernden Bedürfnissen halten. Kostendruck, Arbeitskräftemangel und Erschwinglichkeit werden weiterhin einschränken, wie schnell der Seniorenwohnmarkt im Vereinigten Königreich Nachfrage in neue Kapazitäten umwandeln kann.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp hielt das selbstständige Wohnen im Jahr 2026 einen Marktanteil von 40,8 % am Seniorenwohnmarkt im Vereinigten Königreich, während die Gedächtnispflege bis 2032 voraussichtlich mit einer CAGR von 5,85 % wachsen wird.
- Nach Geschäftsmodell hielt Langzeitpacht / Miete im Jahr 2026 einen Marktanteil von 55,6 % am Seniorenwohnmarkt im Vereinigten Königreich, während das Hybridmodell (Kauf + Pacht) bis 2032 voraussichtlich mit einer CAGR von 6,03 % wachsen wird.
- Nach Alter hielt das Segment der 75- bis 85-Jährigen im Jahr 2026 einen Anteil von 43,8 % an der Marktgröße des Seniorenwohnmarkts im Vereinigten Königreich, während das Segment der über 85-Jährigen bis 2032 voraussichtlich mit einer CAGR von 5,79 % wachsen wird.
- Nach Geografie hielt England im Jahr 2026 einen Marktanteil von 79,9 % am Seniorenwohnmarkt im Vereinigten Königreich, während Nordirland bis 2032 voraussichtlich mit einer CAGR von 6,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Institutionelle Investitionen in Seniorenwohnimmobilien | +1.4% | England, insbesondere der Südosten, Nordwesten und London | Kurzfristig (≤ 2 Jahre) |
| Wachstum der älteren Bevölkerung | +1.2% | England, Schottland und Nordirland | Langfristig (≥ 4 Jahre) |
| Steigender Bedarf an Pflege und Unterstützung vor Ort | +0.9% | England, Wales und Schottland | Mittelfristig (2–4 Jahre) |
| Präferenz für selbstständiges, wartungsarmes Wohnen | +0.7% | England und Schottland | Mittelfristig (2–4 Jahre) |
| Barrierefreie und anpassungsfähige Wohnungspolitik | +0.4% | England, Nordirland und Wales | Mittelfristig (2–4 Jahre) |
| Expansion in unterversorgte Regionen | +0.3% | Nordirland, Nordostengland, Yorkshire und der Humber sowie Wales | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Institutionelle Investitionen in Seniorenwohnimmobilien
Institutionelles Kapital verändert die Eigentumsstrukturen im Seniorenwohnmarkt im Vereinigten Königreich. Welltower schloss im Oktober 2025 bedeutende Akquisitionen im Vereinigten Königreich ab, darunter Portfolios, die von Barchester Healthcare und HC-One betrieben werden. Audley Group und Elysian Residences fusionierten im Juli 2025, um eine größere Plattform für Seniorenresidenzen zu schaffen. Diese Transaktionen zeigen, dass Betriebseinnahmen aus etablierten Gemeinschaften größere Finanzierungsstrukturen unterstützen können. Größere Eigentümer können Akquisitionen und Neubauten leichter finanzieren als Betreiber mit einer kleinen Anzahl von Standorten. Dieser Wandel kann die Lieferkapazität verbessern, obwohl er auch den Wettbewerbsdruck auf unabhängige Anbieter erhöhen kann.
Wachstum der älteren Bevölkerung
Die wachsende ältere Bevölkerung bleibt die Kernquelle der Nachfrage nach zweckgebautem Seniorenwohnen und Pflegegemeinschaften. England, Schottland und Nordirland verzeichneten bis Mitte 2025 jeweils ein Wachstum ihrer Bevölkerung ab 65 Jahren. Das Vereinigte Königreich hatte im Jahr 2025 645.000 Menschen im Alter von 90 Jahren und älter, was einem Anstieg von 55,2 % seit 2005 entspricht. Der Seniorenwohnmarkt im Vereinigten Königreich bewegt sich daher über traditionelle Rentenstandorte hinaus, da ländliche und Küstengemeinden altern. England hatte im Jahr 2025 fast 11 Millionen Einwohner ab 65 Jahren. Entwickler, die diese Gebiete bedienen können, finden möglicherweise Nachfrage dort, wo das dedizierte Angebot begrenzt bleibt.
Steigender Bedarf an Pflege und Unterstützung vor Ort
Der Bedarf an Pflege vor Ort unterstützt Formate für betreutes Wohnen, Wohnen mit erweiterter Pflege und Gedächtnispflege. England hat eine bedeutende Bevölkerung von Menschen ab 65 Jahren, die mit einer formellen Demenzdiagnose leben[1]. Demenz verändert die bauliche Gestaltung und den Personalbedarf von Seniorengemeinschaften. Eine im Jahr 2025 veröffentlichte Studie ergab, dass 40 % der Menschen mit Demenz in England allein leben. Der Bezirksrat Northumberland genehmigte im Februar 2026 eine Einrichtung für komplexe Pflege mit 36 Betten für Menschen mit fortgeschrittener Demenz. Gemeinschaften mit einer Bandbreite an Pflegesettings können Störungen reduzieren, wenn die Bedürfnisse eines Bewohners komplexer werden.
Präferenz für selbstständiges, wartungsarmes Wohnen
Viele ältere Haushalte möchten ihre Selbstständigkeit bewahren und gleichzeitig die Verpflichtungen zur Hausinstandhaltung reduzieren. Das Ministerium für Arbeit und Renten stellte in seiner Studie von 2024 fest, dass Erwachsene im Alter von 40 bis 75 Jahren aktiv Wohnoptionen für das spätere Leben in Betracht zogen. Diese Präferenz unterstützt Seniorenwohnungen, die barrierefreies Design, gemeinschaftliche Einrichtungen und optionale Unterstützung bieten. Sie erhöht auch die Bedeutung transparenter Servicegebühren und verständlicher Mietbedingungen. Betreiber können mit Wohnungen reagieren, die soziale Aktivitäten bieten, ohne eine Vollzeitpflege zu erfordern. Der Seniorenwohnmarkt im Vereinigten Königreich kann eine breitere Gruppe erreichen, wenn Produkte sowohl Lifestyle- als auch zukünftige Pflegebedürfnisse ansprechen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Grundstücks- und Baukosten | -0.8% | England, insbesondere London und der Südosten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Pflegefachkräften | -0.6% | England, Schottland und Wales | Mittelfristig (2–4 Jahre) |
| Komplexe Planungs- und Genehmigungsanforderungen | -0.4% | England, Wales und Schottland | Mittelfristig (2–4 Jahre) |
| Hohe Unterkunftspreise und Servicegebühren | -0.3% | London, der Südosten und Ostengland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Grundstücks- und Baukosten
Hohe Grundstücks- und Baukosten schränken die wirtschaftliche Grundlage für neue Projekte ein. Diese Kosten sind besonders schwierig in London und dem Südosten, wo die Grundstückswerte hoch sind. Entwickler müssen Spezialdesign, barrierefreie Grundrisse, gemeinschaftliche Einrichtungen und den Bau finanzieren, bevor die Wohnungen Einnahmen generieren. Höhere Baukosten können Projekte verzögern oder die Anzahl der erschwinglichen Wohnungen, die ein Grundstück unterstützen kann, reduzieren. Kleinere Betreiber tragen ein größeres Risiko, da sie weniger Zugang zu langfristigem Kapital haben. Der Seniorenwohnmarkt im Vereinigten Königreich wird tragfähige Kostenstrukturen benötigen, um Nachfrage in fertiggestellte Gemeinschaften umzuwandeln.
Mangel an qualifizierten Pflegefachkräften
Arbeitskräftemangel in der Pflege begrenzt die Kapazität und erhöht die Betriebskosten für pflegeintensive Einrichtungen. Die Vakanzrate in der Erwachsenenpflege betrug 2024–25 7 %, während die Vakanzen in der Hauspflege im März 2025 10 % überstiegen[2]. Care England meldete einen starken Rückgang internationaler Rekruten und eine Verringerung britischer Staatsangehöriger in Pflegeberufen. Die Pflegequalitätskommission warnte, dass Visabeschränkungen den Arbeitskräftedruck erhöhen könnten. Der Sektor wird laut Skills for Care bis 2040 470.000 neue Stellen benötigen. Personalengpässe erschweren die Ausweitung von Pflege- und Gedächtnispflegediensten, selbst wenn die Nachfrage stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
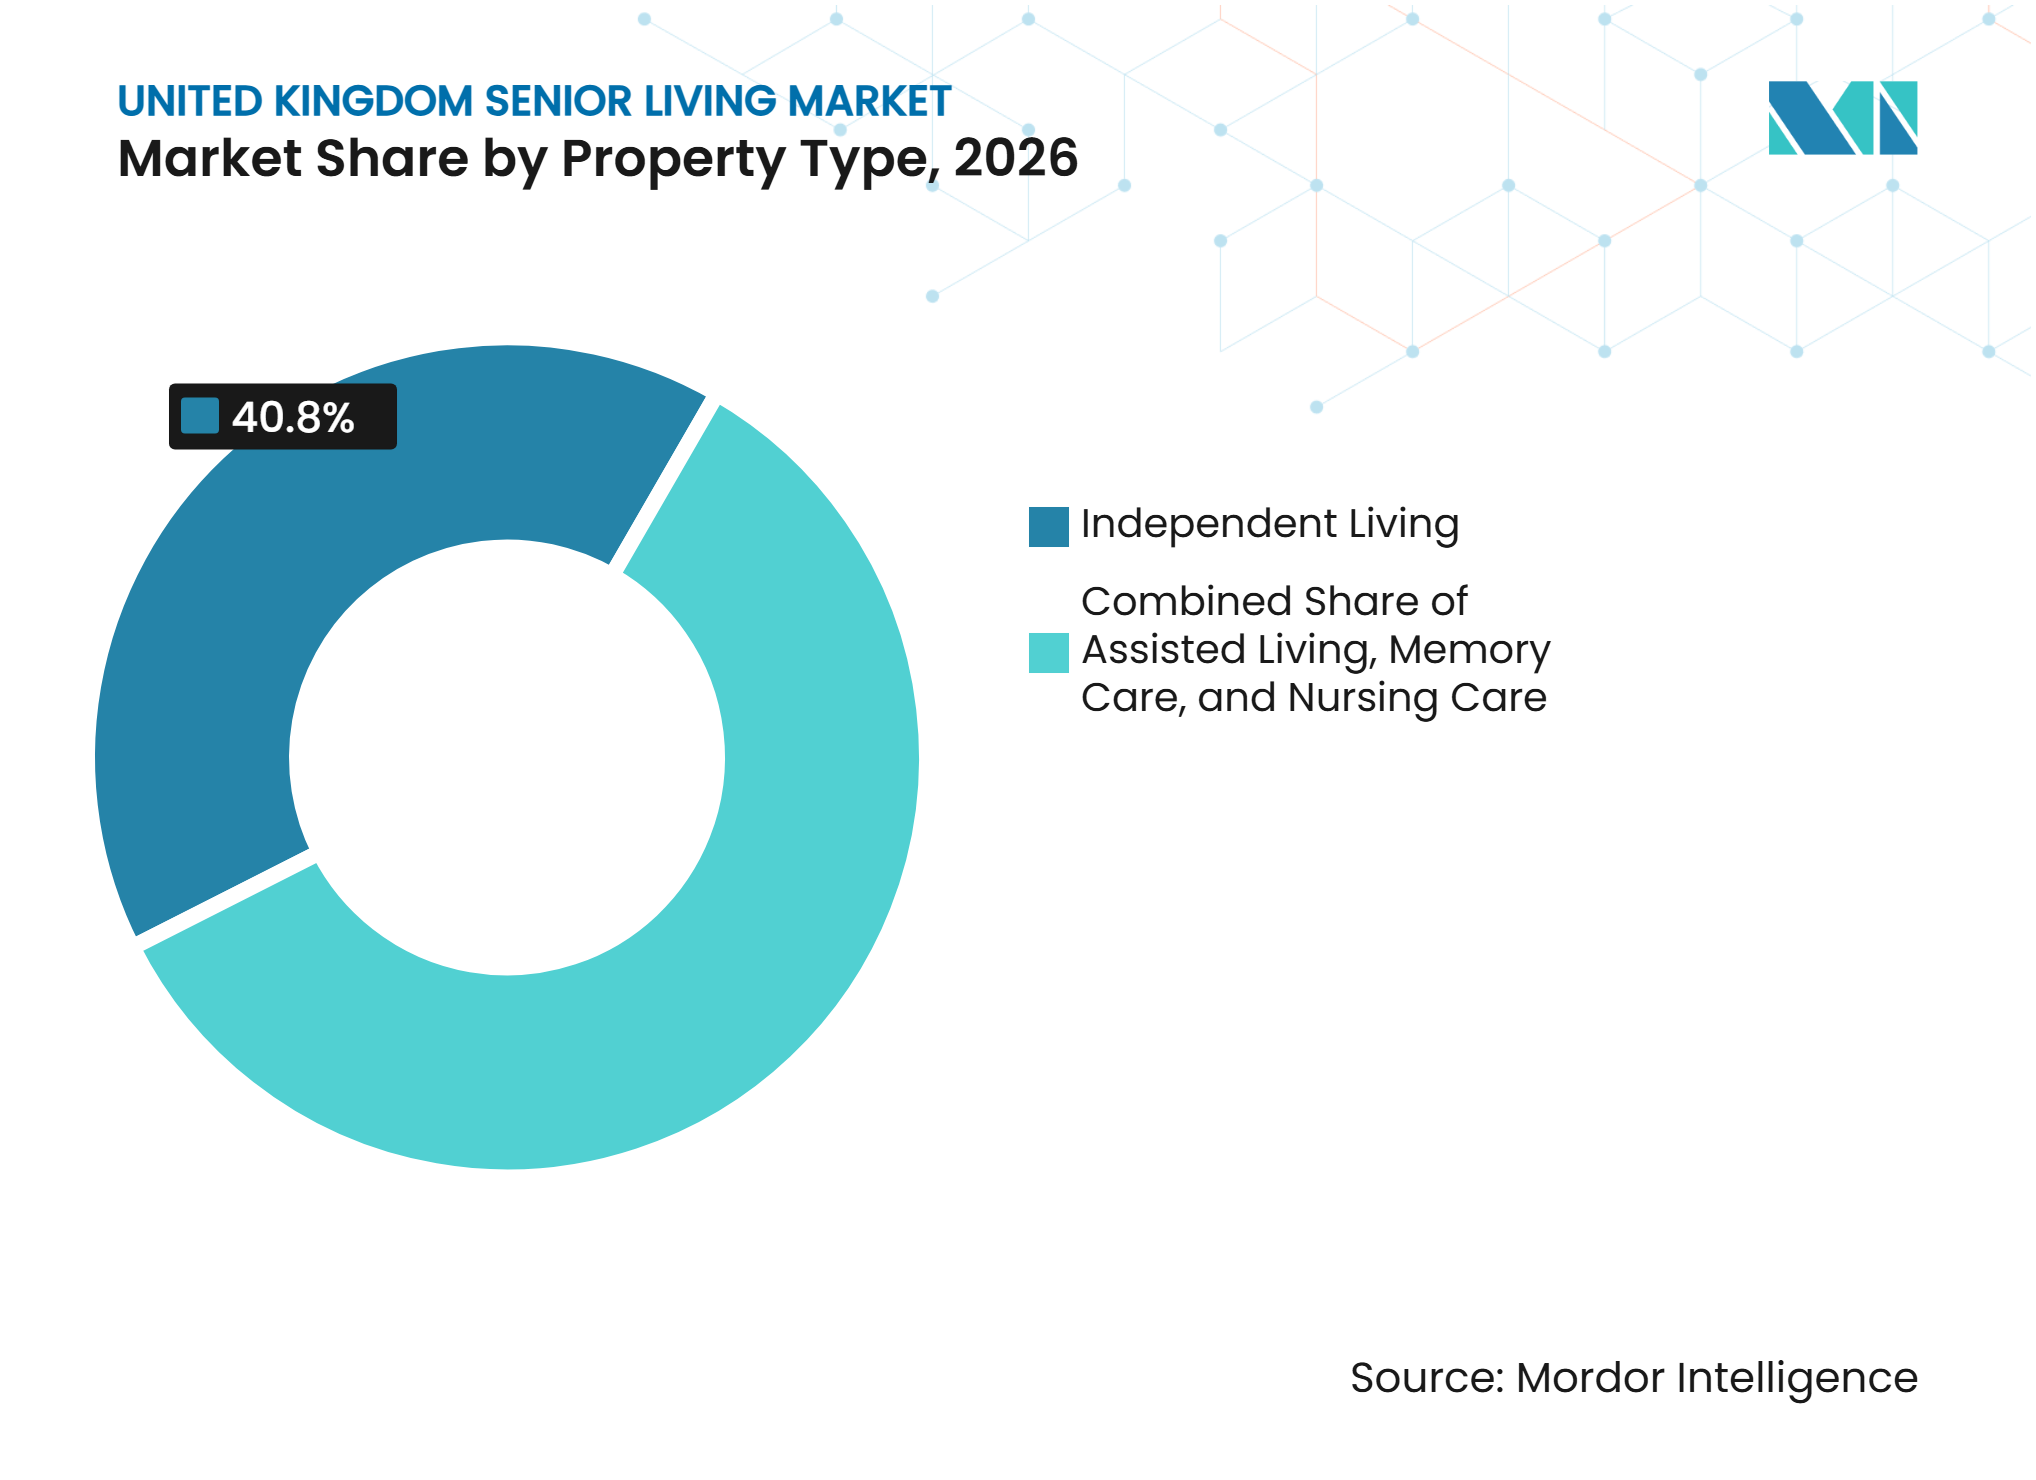
Selbstständiges Wohnen führt, während Gedächtnispflege am schnellsten wächstDas selbstständige Wohnen hielt im Jahr 2026 einen Anteil von 40,8 % an der Marktgröße des Seniorenwohnmarkts im Vereinigten Königreich nach Immobilientyp. Es richtet sich an ältere Erwachsene, die ein barrierefreies, wartungsarmes Zuhause ohne routinemäßige persönliche Pflege vor Ort wünschen. Sein Umfang spiegelt die große Gruppe aktiver älterer Hauseigentümer wider, die umziehen, bevor sie intensive Unterstützung benötigen. Gemeinschaftliches Speisen, Fitness, soziale Räume und Haushaltsoptionen können diese Gemeinschaften attraktiver machen als konventionelles Wohnen, insbesondere für Menschen, die Gemeinschaft suchen, ohne auf Privatsphäre zu verzichten. Anbieter von selbstständigem Wohnen müssen dennoch berücksichtigen, dass sich die Bedürfnisse der Bewohner im Laufe der Zeit ändern werden.
Die Gedächtnispflege wird bis 2032 voraussichtlich mit einer CAGR von 5,85 % wachsen und ist damit der am schnellsten wachsende Immobilientyp. Das Segment wird durch 483.000 erfasste Demenzdiagnosen bei Menschen ab 65 Jahren in England unterstützt. Spezialisierte Grundrisse, geschultes Personal, gesicherte Außenbereiche und konsistente Tagesabläufe sind für diese Bewohnergruppe wichtig. Wohnen mit erweiterter Pflege überschneidet sich ebenfalls mit dem Bedarf an Gedächtnispflege, da eine Studie aus dem Jahr 2025 ergab, dass 1 von 5 Bewohnern in Einrichtungen mit erweiterter Pflege an Demenz litt. Anbieter, die selbstständiges Wohnen, betreutes Wohnen und Gedächtnispflegeeinheiten auf einem Campus kombinieren, können Bewohner durch verschiedene Bedarfsphasen begleiten und gleichzeitig den Bedarf an störenden Umzügen reduzieren.



Nach Geschäftsmodell:
Langzeitpacht / Miete bleibt am größten, während Hybridformate expandierenLangzeitpacht / Miete machte im Jahr 2026 nach Geschäftsmodell 55,6 % des Sektorumsatzes aus. Dieses Modell gibt den Bewohnern ein definiertes Recht auf die Nutzung einer Wohnung und bietet den Betreibern stabile Serviceeinnahmen. Es bleibt Haushalten vertraut, die Erfahrung mit Immobilieneigentum oder Miete haben. Betreiber müssen jedoch die finanziellen Bedingungen klar kommunizieren, da ältere Käufer häufig Ausstiegsgebühren, Wiederverkaufszeiträume, Instandhaltungspflichten und ihre Fähigkeit zur Planung zukünftiger Pflegekosten berücksichtigen. Das Modell bleibt in Seniorenwohnungen und größeren Dorfgemeinschaften bedeutend.
Das Hybridmodell (Kauf + Pacht) wird bis 2032 voraussichtlich mit einer CAGR von 6,03 % wachsen. Dieses Modell kombiniert Kaufelemente mit laufenden Nutzungsvereinbarungen, um Bedenken hinsichtlich Gebühren und Wiederverkauf zu begegnen. Hybridstrukturen können Betreibern wiederkehrende Einnahmen sichern und Bewohnern gleichzeitig mehr Flexibilität als traditionelle Pachtformate bieten. Neue Mietansätze zielen auch darauf ab, die Vertragsbedingungen für Bewohner, Familienmitglieder und Berater, die am Entscheidungsprozess beteiligt sind, zu vereinfachen. Die Arbeitsgruppe für Seniorenwohnen hat einen politischen Fall für Wohnraum skizziert, der die Bedürfnisse einer alternden Bevölkerung besser erfüllt. Der Seniorenwohnmarkt im Vereinigten Königreich kann seine Attraktivität ausbauen, indem er Mietoptionen anbietet, die finanzielle Sicherheit neben hochwertigen Pflegeoptionen bieten.
Nach Alter:
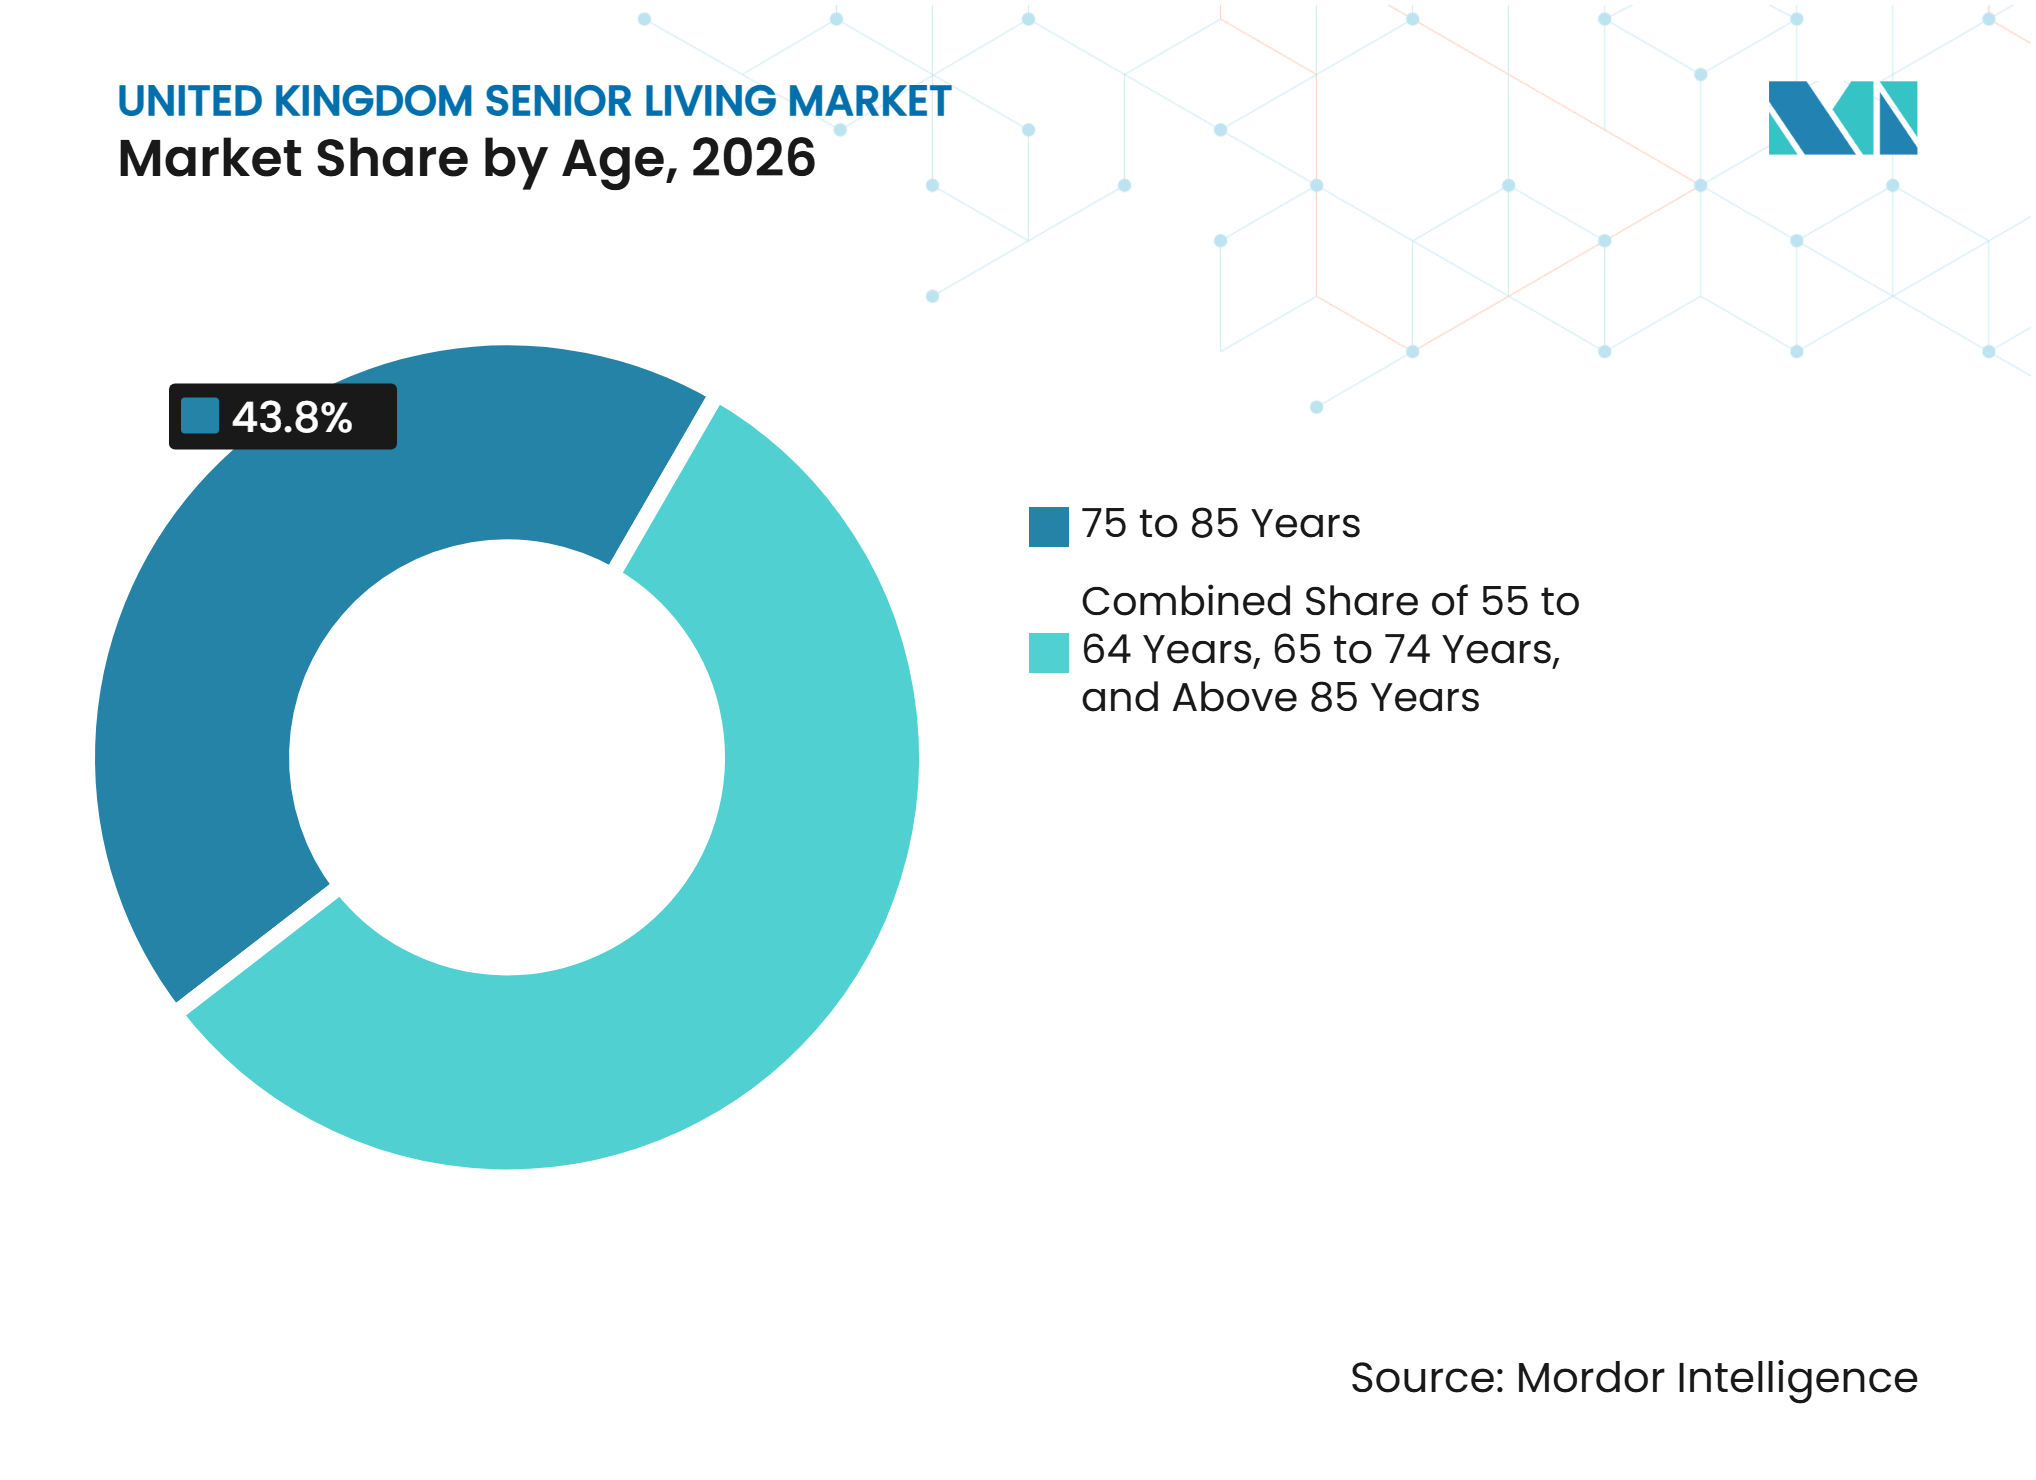
Die Gruppe der 75- bis 85-Jährigen führt, während die Nachfrage bei den über 85-Jährigen zunimmtDie Altersgruppe der 75- bis 85-Jährigen machte im Jahr 2026 43,8 % des Marktanteils des Seniorenwohnmarkts im Vereinigten Königreich aus. Diese Gruppe stellt eine Kernnachfragebasis für selbstständiges Wohnen und betreute Wohndienstleistungen dar. Viele Personen in dieser Kohorte können sich dafür entscheiden, umzuziehen, bevor ein Gesundheitsereignis die Entscheidung erzwingt. Sie suchen häufig kleinere Wohnungen, soziale Kontakte, barrierefreie Einrichtungen, zukünftige Pflegeoptionen und die Gewissheit, dass Unterstützung verfügbar sein wird, wenn sich ihre Umstände ändern. Anbieter müssen einen klaren Mehrwert demonstrieren, da diese Gruppe Seniorenwohngemeinschaften mit dem Verbleib in konventionellen Wohnungen vergleichen kann.
Die Bevölkerung ab 85 Jahren wird bis 2032 voraussichtlich mit einer CAGR von 5,79 % wachsen. Diese Gruppe benötigt mit höherer Wahrscheinlichkeit Mobilitätsunterstützung, Pflegeheimversorgung, Gedächtnispflege, häufige Gesundheitsüberwachung und Personal, das in der Lage ist, komplexe Erkrankungen zu managen. Die Bevölkerung ab 85 Jahren wird bis 2047 voraussichtlich auf fast 3,3 Millionen anwachsen[3]. Dieses demografische Profil begünstigt Gemeinschaften, die ein Pflegekontinuum bieten, anstatt Bewohner bei steigendem Pflegebedarf zu einem Umzug zu zwingen. Es erhöht auch den Bedarf, eine ausreichende Anzahl qualifizierter Pflegekräfte für Einrichtungen mit höherem Pflegebedarf zu rekrutieren.

Geografische Analyse
England machte im Jahr 2026 79,9 % des Sektorumsatzes aus. Sein Umfang spiegelt eine lange Geschichte der Entwicklung von Seniorenwohnungen und Pflegeeinrichtungen im Südosten, Südwesten und Osten Englands sowie höhere Konzentrationen älterer Bewohner in mehreren Regionen wider. Der Südwesten weist eine besonders hohe Konzentration älterer Bewohner auf, was die lokale Nachfrage nach barrierefreiem Wohnraum unterstützt. England steht jedoch auch vor einigen der gravierendsten Herausforderungen in Bezug auf Erschwinglichkeit, Grundstücksverfügbarkeit und Personalbesetzung. Die Regierung erhöhte im April 2025 die Finanzierung für Pflegeheimversorgung und verschaffte Pflegeheimbetreibern damit eine teilweise Entlastung. Diese Unterstützung adressiert jedoch nicht die umfassenderen Herausforderungen im Zusammenhang mit Arbeitskräften und Bau.
Schottland und Wales haben unterschiedliche politische Rahmenbedingungen und lokale Nachfragemuster. Schottlands Bevölkerung ab 65 Jahren wuchs im Jahr bis Mitte 2025 um 2,1 %. Im Jahr 2025 erhielt ein demenzfreundliches Pflegedorf in den Scottish Borders eine Baugenehmigung und soll 2027 eröffnen. Wales führte im April 2025 ein obligatorisches Bewertungssystem für Pflegeheime ein. Dieses System kann es Familien ermöglichen, die Pflegequalität leichter zu vergleichen, und erhöht gleichzeitig den Druck auf schwächere Anbieter, ihre Dienstleistungen zu verbessern oder den Sektor zu verlassen.
Der Seniorenwohnmarkt in Nordirland wird bis 2032 voraussichtlich mit einer CAGR von 6,11 % wachsen, was die schnellste Wachstumsrate unter den geografischen Segmenten darstellt. Die Region weist eine geringere Durchdringung von zweckgebauten Seniorenwohneinrichtungen als England auf, was Möglichkeiten für neue Formate schafft, die barrierefreies Wohnen mit Unterstützungsleistungen kombinieren. Ihr 10-Jahres-Plan für die Erwachsenenpflege betont Selbstständigkeit, digitale Pflege und frühzeitige Intervention. Der Beauftragte für ältere Menschen hat ebenfalls erhebliche Wohnprobleme bei älteren Privatmietern hervorgehoben. Diese Bedingungen unterstreichen den Bedarf an geeignetem und erschwinglichem Wohnraum, obwohl neue Entwicklungen weiterhin die lokalen Finanzierungs- und Planungsanforderungen erfüllen müssen.
Wettbewerbslandschaft
Marktkonzentration
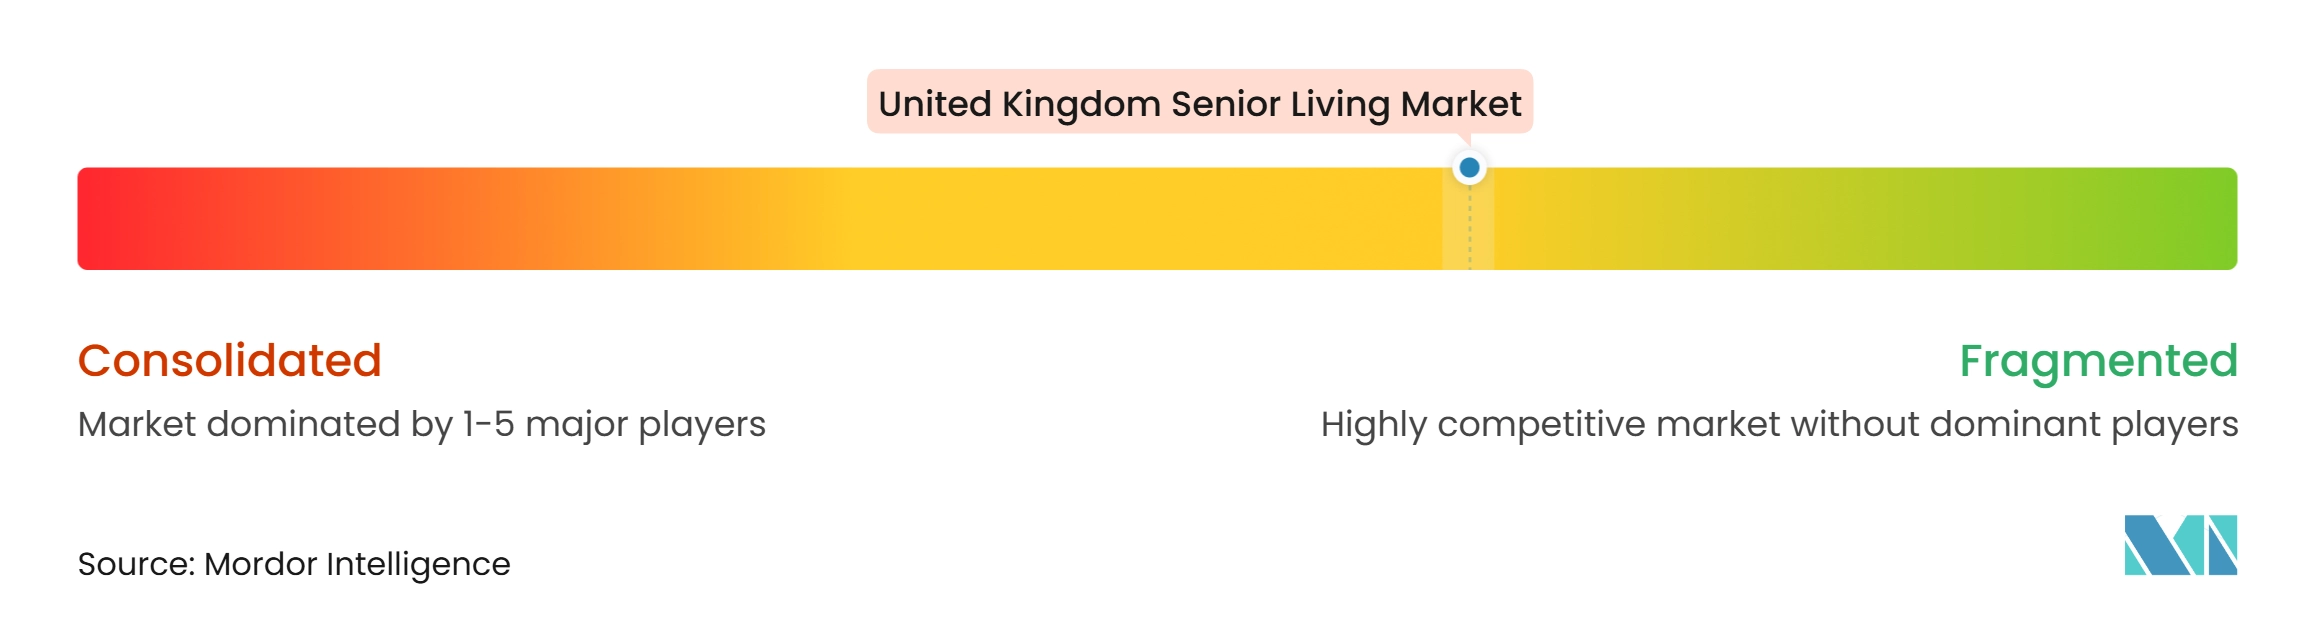
Der Seniorenwohnmarkt im Vereinigten Königreich bleibt unter den Betreibern mäßig fragmentiert, obwohl das Eigentum zunehmend konzentrierter wird. Zu den wichtigsten inländischen Entwicklern gehören McCarthy Stone, Churchill Retirement Living, Lifestory Group und Audley Group. Zu den großen gemeinnützigen Anbietern gehören Anchor, Housing 21, The ExtraCare Charitable Trust und Methodist Homes. Welltowers geplante Portfolioakquisitionen im Jahr 2025 sollen das Unternehmen als bedeutenden Eigentümer von Seniorenwohnimmobilien im Vereinigten Königreich etablieren. Der Markt umfasst sowohl integrierte, gut finanzierte Plattformen als auch kleinere Anbieter mit lokalen Portfolios.
Strategische Aktivitäten konzentrieren sich zunehmend auf Skalierung, Partnerschaften und breiteren Zugang. Audley Group und Elysian Residences fusionierten im Juli 2025 und schufen eine Plattform mit mehr als 30 Seniorenresidenzen. Im Januar 2026 kooperierte Churchill Living mit Housing 21, um 309 sozial vermietete Seniorenwohnungen zu realisieren. Diese Initiativen zeigen, wie Betreiber und Investoren Akquisitionen und Lieferpartnerschaften nutzen, um die Kapazität zu erweitern.
Der Wettbewerb hängt auch von Servicequalität, Pflegekapazitäten und Standortgestaltung ab. Neue demenzschwerpunktmäßige Entwicklungen integrieren zunehmend Merkmale wie Sturzsensoren, Medikamentenunterstützung, klare Grundrisse und gesicherte Außenbereiche. Anbieter konkurrieren auch durch das Angebot von selbstständigem Wohnen, betreutem Wohnen und Gedächtnispflege an einem einzigen Standort, was die Pflegekontinuität für Bewohner und ihre Familien verbessern kann. Mittelklassewohnungen und unterversorgte Regionen stellen erhebliche Chancen dar, da viele Haushalte keinen Zugang zu Luxus-Seniorenresidenzen haben. Der Seniorenwohnmarkt im Vereinigten Königreich wird Betreiber bevorzugen, die Erschwinglichkeit, transparente Bedingungen, angemessene Pflegeversorgung und zuverlässige Personalbesetzung in Einklang bringen.
Marktführer der Seniorenwohnbranche im Vereinigten Königreich
-
McCarthy Stone
-
Churchill Retirement Living
-
Lifestory Group
-
Audley Group
-
Vistry Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Seniorenwohnmarkt im Vereinigten Königreich Unternehmen in diesem Bericht
- McCarthy Stone
- Churchill Retirement Living
- Lifestory Group
- Audley Group
- Vistry Group
- Retirement Villages Group
- Beechcroft Developments
- Inspired Villages Group
- Cognatum
- Bupa, Richmond Villages
- Anchor
- Housing 21
- The ExtraCare Charitable Trust
- MHA
- Sanctuary Supported Living
- Barchester Healthcare
- HC-One
- Care UK
- Avery Healthcare
- Maria Mallaband Care Group
- Hallmark Luxury Care Homes
- The Orders of St John Care Trust
- Nellsar
- Gracewell Healthcare
- Omega Healthcare Investors Inc
Neueste Industrielle Entwicklungen in Seniorenwohnmarkt im Vereinigten Königreich
- Oktober 2026: CareTrust REIT unterzeichnete eine endgültige Vereinbarung mit LNT Care Developments zum Erwerb von 45 neu gebauten Pflegeheimen im Vereinigten Königreich für 1,46 Milliarden USD. Der anfängliche Transaktionsabschluss umfasste 24 Heime im Wert von 764 Millionen USD. Crystal Care pachtete die Heime im Rahmen einer Triple-Net-Struktur mit Plänen, innerhalb von zwei bis vier Jahren nach Abschluss auf ein Betriebsportfoliomodell für Seniorenwohnen umzustellen.
- Juni 2026: Social Housing REIT stimmte dem Erwerb des Seniorenwohngeschäfts von Residential Secure Income für 143,7 Millionen USD zu. Das Portfolio umfasst 1.907 Seniorenwohnmietwohnungen und 256 Wohnverwaltereinheiten. Die Akquisition erweitert die Plattform auf spezialisiertes betreutes Wohnen, Seniorenwohnen und Pflegeheime.
- Juni 2026: Montpelier Estates und Hervines Group gründeten ein Gemeinschaftsunternehmen zur Entwicklung und zum Betrieb des Chatham Waters Pflegeheims in Medway, Kent, im Wert von 19,9 Millionen USD. Die Einrichtung wird Wohn-, Demenz- und Kurzzeitpflege im Rahmen eines größeren Wasserfront-Sanierungsprojekts anbieten.
Berichtsumfang des Seniorenwohnmarkts im Vereinigten Königreich
Segmentierungsübersicht
| Betreutes Wohnen |
| Selbstständiges Wohnen |
| Gedächtnispflege |
| Pflegeheim |
| Direktkauf (Volleigentum) |
| Langzeitpacht / Miete |
| Hybrid (Kauf + Pacht) |
| 55 bis 64 Jahre |
| 65 bis 74 Jahre |
| 75 bis 85 Jahre |
| Über 85 Jahre |
| England | London |
| Übriges England | |
| Schottland | |
| Wales | |
| Nordirland |
| Nach Immobilientyp | Betreutes Wohnen | |
| Selbstständiges Wohnen | ||
| Gedächtnispflege | ||
| Pflegeheim | ||
| Nach Geschäftsmodell | Direktkauf (Volleigentum) | |
| Langzeitpacht / Miete | ||
| Hybrid (Kauf + Pacht) | ||
| Nach Alter | 55 bis 64 Jahre | |
| 65 bis 74 Jahre | ||
| 75 bis 85 Jahre | ||
| Über 85 Jahre | ||
| Nach Geografie | England | London |
| Übriges England | ||
| Schottland | ||
| Wales | ||
| Nordirland | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Seniorenwohnmarkts im Vereinigten Königreich bis 2032?
Der Seniorenwohnmarkt im Vereinigten Königreich wird voraussichtlich mit einer CAGR von 5,05 % von 2027 bis 2032 wachsen und bis 2032 26,8 Milliarden USD erreichen.
Welcher Immobilientyp wächst im Seniorenwohnmarkt im Vereinigten Königreich am schnellsten?
Gedächtnispflege ist der am schnellsten wachsende Immobilientyp mit einer prognostizierten CAGR von 5,85 % bis 2032.
Was treibt die Nachfrage nach Gedächtnispflegeheimen im Vereinigten Königreich an?
England verzeichnete 483.000 formelle Demenzdiagnosen bei Menschen ab 65 Jahren, was die Nachfrage nach spezialisierten Einrichtungen unterstützt.
Welches Geschäftsmodell führt im Seniorenwohnmarkt im Vereinigten Königreich?
Langzeitpacht / Miete ist das größte Geschäftsmodell mit einem Anteil von 55,6 % im Jahr 2026.
Welche Region im Vereinigten Königreich wird voraussichtlich am schnellsten im Bereich Seniorenwohnen wachsen?
Nordirland wird voraussichtlich das schnellste Wachstum mit einer CAGR von 6,11 % bis 2032 verzeichnen.
Was sind die wichtigsten Hemmnisse für neue Seniorenwohnentwicklungen?
Hohe Entwicklungskosten, Mangel an Pflegefachkräften, Planungsverzögerungen und Erschwinglichkeitsdruck bleiben die Hauptbarrieren.