
英国シニアリビング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
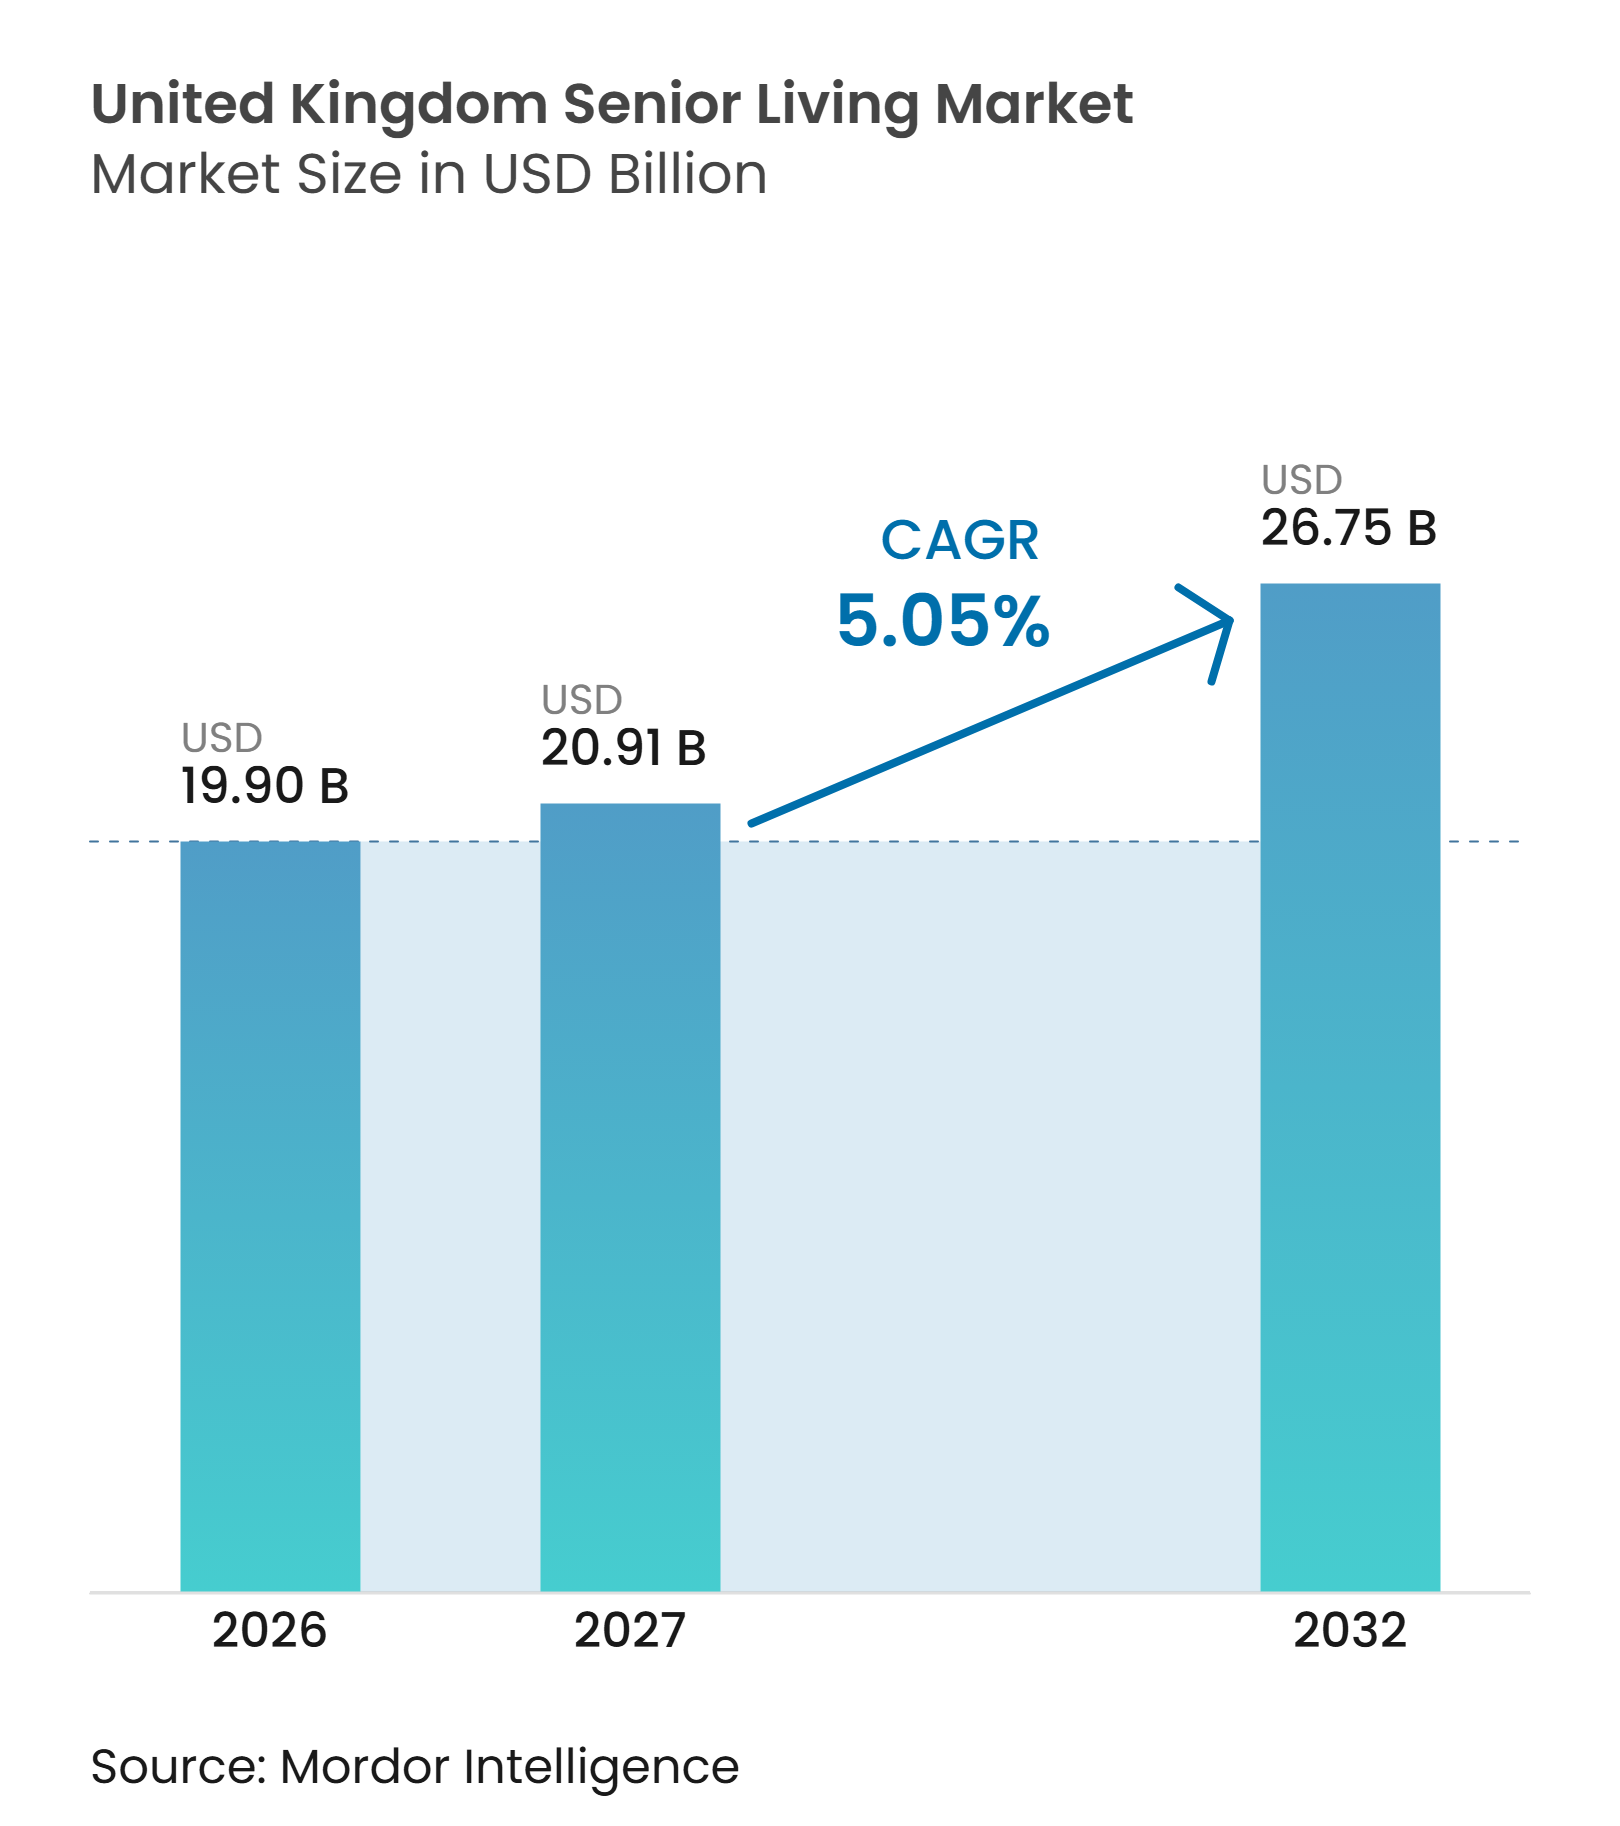
| 基準年の市場規模 (2026) | 19.90 十億米ドル |
| 市場規模 (2027) | 20.91 十億米ドル |
| 市場規模 (2032) | 26.75 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国シニアリビング市場分析
英国シニアリビング市場規模は、2026年の19.90 ビリオン 米ドル、2027年の20.91 ビリオン 米ドルから2032年には26.75 ビリオン 米ドルへと拡大し、2027年から2032年の間に5.05%のCAGRを記録すると予測されています。
人口高齢化により、特に85歳以上の高齢者を中心に、バリアフリー住宅とケアを必要とする世帯が増加しています。英国シニアリビング市場は、新規プロジェクトに土地・開発許可・建設能力・訓練を受けたスタッフが必要なため、供給不足にも直面しています。機関投資家による所有が重要性を増しており、確立された事業者の資金調達を支援する一方で、大規模プラットフォームと中小規模プロバイダーの格差を拡大させています。自立型アパートメントと高度ケアオプションを組み合わせたプロバイダーは、ニーズの変化に応じて入居者を継続的に受け入れることができます。コスト圧力、人材不足、および住宅の手頃な価格は、英国シニアリビング市場が需要を新たな供給能力に転換するスピードを引き続き制限するでしょう。
主要レポートのポイント
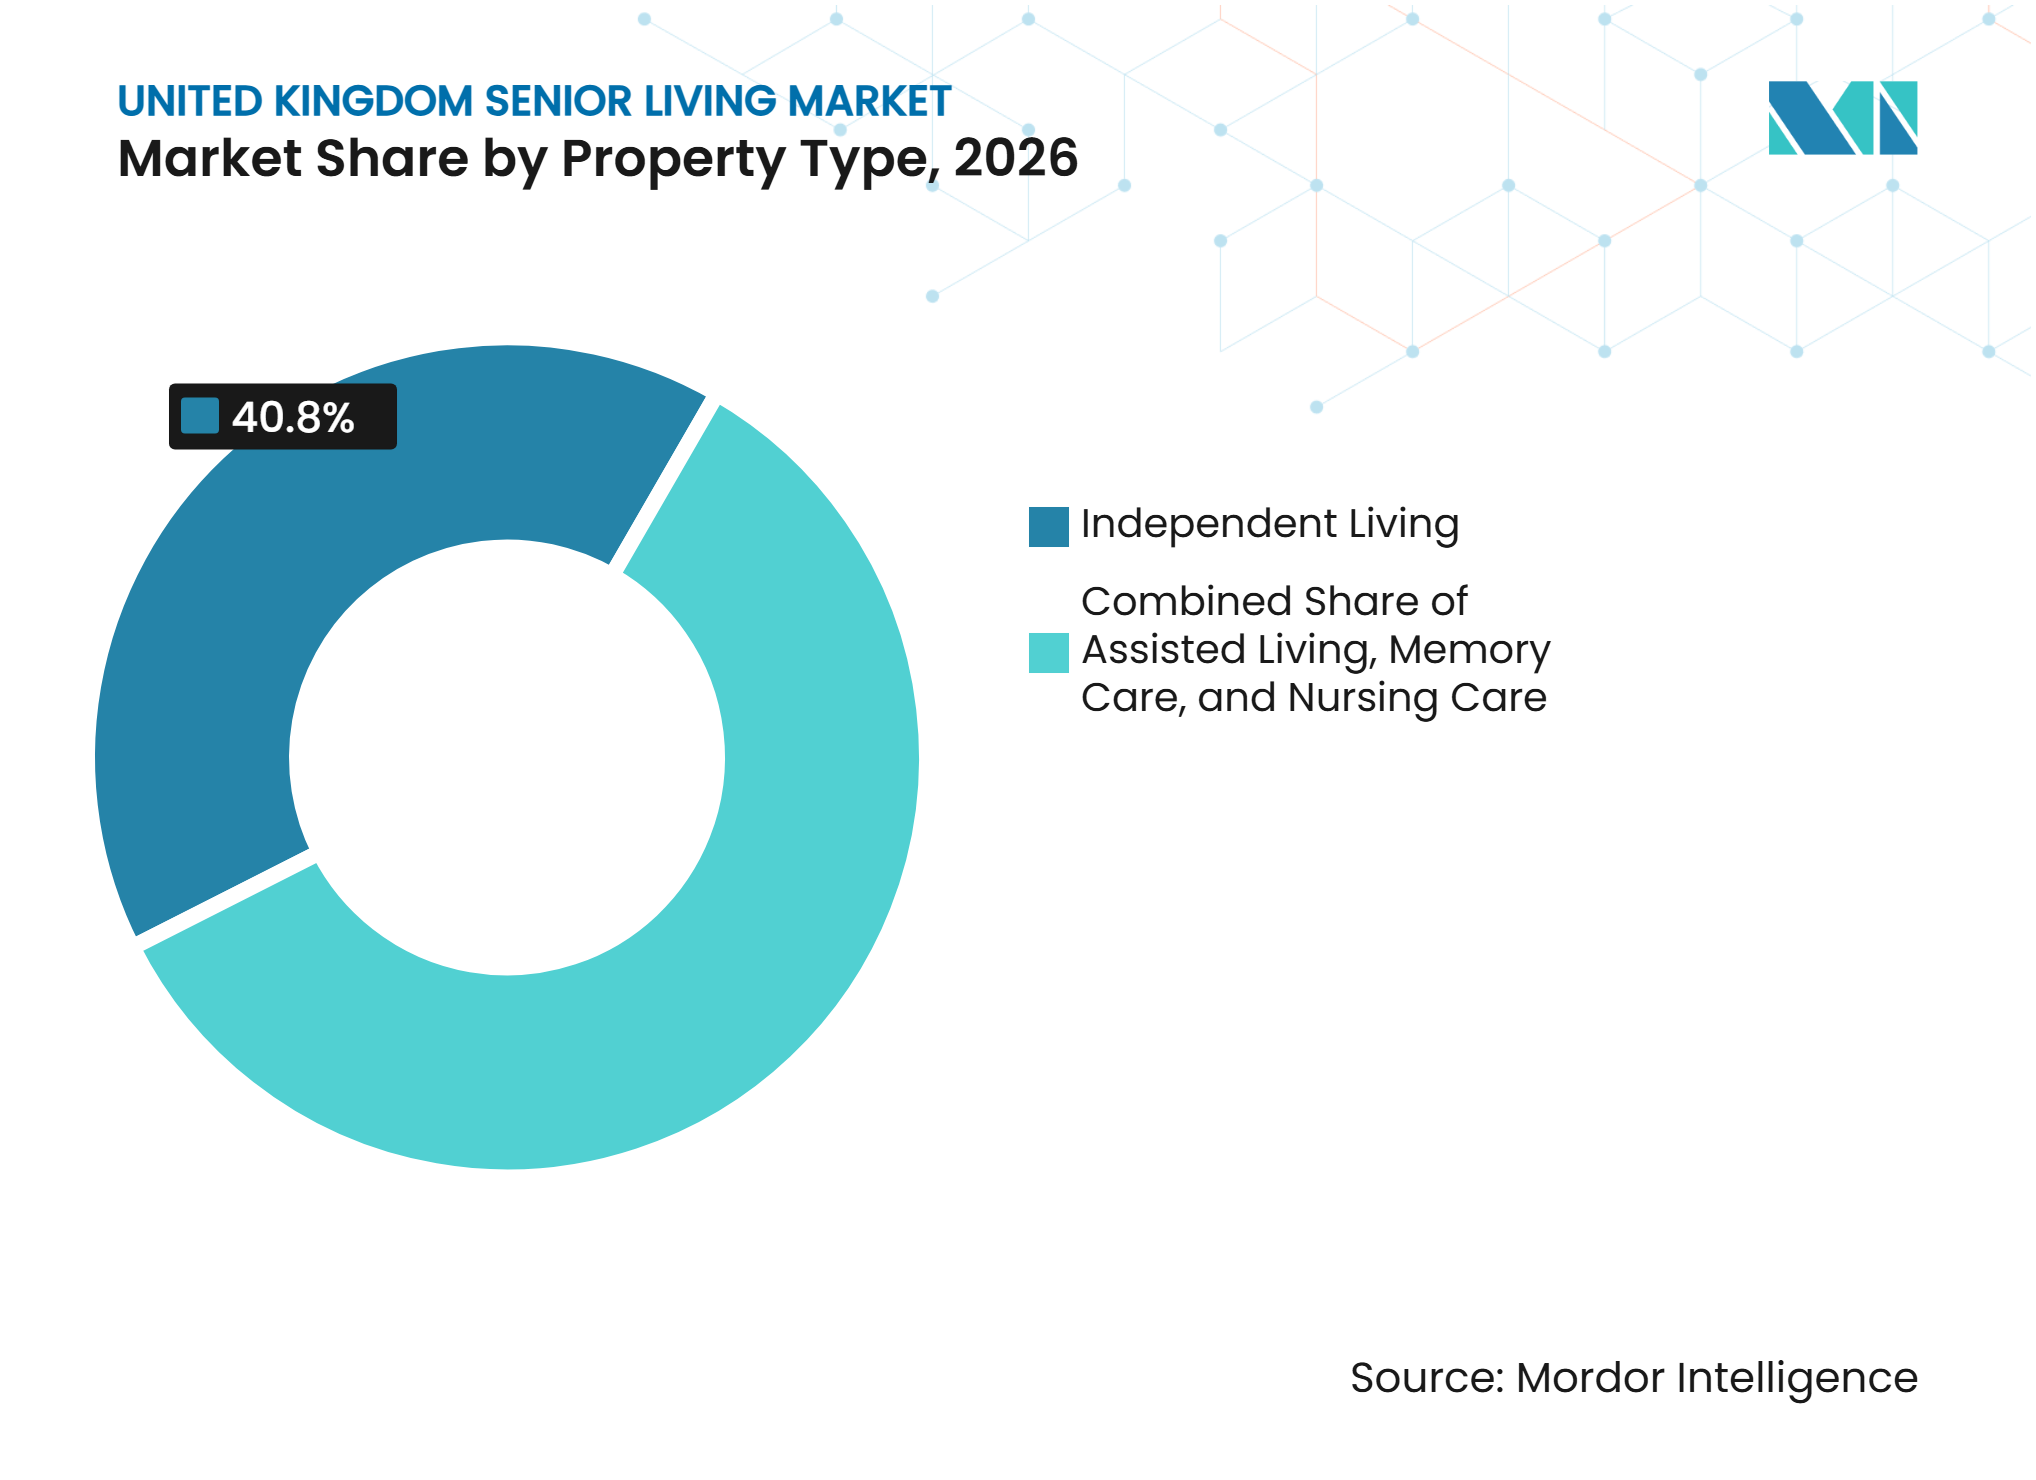
- 物件タイプ別では、自立型住宅が2026年の英国シニアリビング市場シェアの40.8%を占め、メモリーケアは2032年までに5.85%のCAGRで成長すると予測されています。
- ビジネスモデル別では、長期リース/賃貸が2026年の英国シニアリビング市場シェアの55.6%を占め、ハイブリッド(売却+リス)は2032年までに6.03%のCAGRで成長すると予測されています。
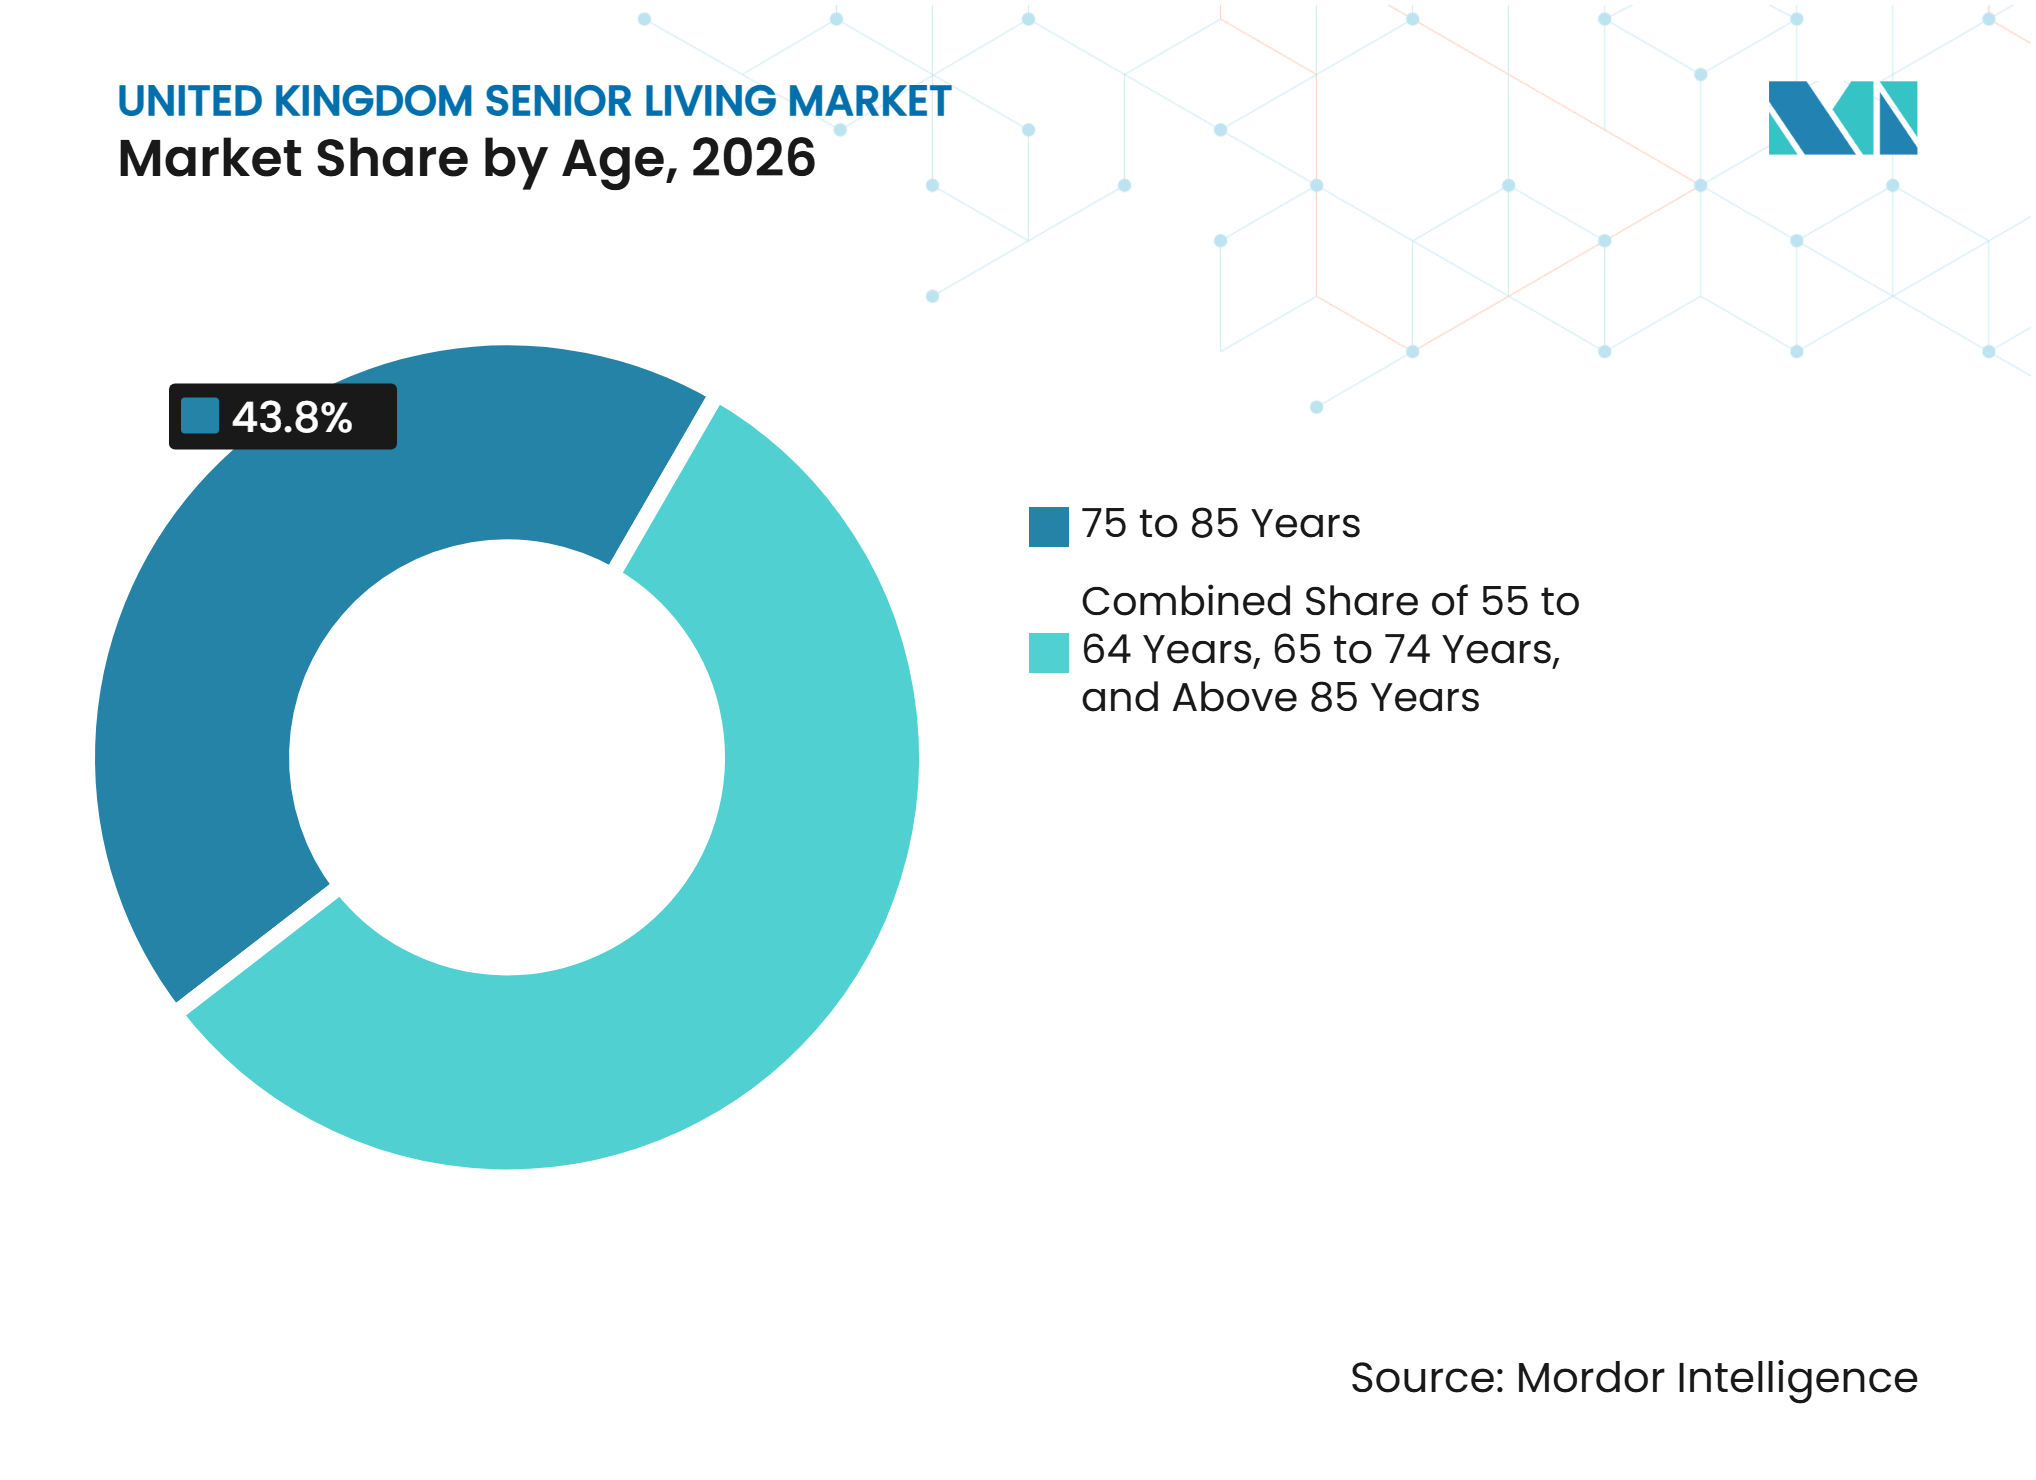
- 年齢別では、75歳~85歳のセグメントが2026年の英国シニアリビング市場規模の43.8%を占め、85歳以上のセグメントは2032年までに5.79%のCAGRで成長すると予測されています。
- 地域別では、イングランドが2026年の英国シニアリビング市場シェアの79.9%を占め、北アイルランドは2032年までに6.11%のCAGRで最も速い成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シニア住宅への機関投資 | +1.4% | イングランド、特にサウスイースト、ノースウェスト、ロンドン | 短期(2年以内) |
| 高齢者人口の増加 | +1.2% | イングランド、スコットランド、北アイルランド | 長期(4年以上) |
| オンイトケアおよびサポートの必要性の高まり | +0.9% | イングランド、ウェールズ、スコットランド | 中期(2~4年) |
| 自立した低メンテナンスの生活への嗜好 | +0.7% | イングランドおよびスコットランド | 中期(2~4年) |
| バリアフリーかつ適応可能な住宅政策 | +0.4% | イングランド、北アイルランド、ウェールズ | 中期(2~4年) |
| 未開拓地域への展開拡大 | +0.3% | 北アイルランド、イングランド北東部、ヨークシャー・アンド・ザ・ハンバー、ウェールズ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シニア住宅への機関投資
機関資本は英国シニアリビング市場の所有構造を変えつつあります。Welltowerは2025年10月にBarchester HealthcareおよびHC-Oneが運営するポートフォリオを含む英国の主要買収を完了しました。Audley GroupとElysian Residencesは2025年7月に合併し、より大規模な退職者向け村プラットフォームを創設しました。これらの取引は、成熟したコミュニティからの営業収益がより大規模な資金調達構造を支えられることを示しています。大規模な所有者は、少数のサイトを持つ事業者よりも買収や新規建設の資金調達が容易です。このシフトは供給能力を向上させる可能性がありますが、独立系プロバイダーへの競争圧力を高める可能性もあります。
高齢者人口の増加
増加する高齢者人口は、シニア住宅とケアに対する需の中核的な源泉であり続けています。イングランド、スコットランド、北アイルランドはそれぞれ、2025年半ばまでに65歳以上の人口増加を記録しました。英国では2025年に90歳以上の人口が645,000人に達し、2005年比で55.2%増加しています。英国シニアリビング市場は、農村部や沿岸部のコミュニティが高齢化するにつれ、従来の退職者向け地域を超えて拡大しています。イングランドでは2025年に65歳以上の居住者が約1,100万人に達しました。これらの地域にサービスを提供できるデベロッパーは、専用供給が依然として限られている場所で需要を見出す可能性があります。
オンサイトケアおよびサポートの必要性の高まり
オンサイトケアの必要性は、介護付き住宅、エクストラケア住宅、メモリーケア形式を支えています。イングランドには、正式な認知症診断を受けた65歳以上の人口が相当数存在します[1]。認知症はシニアコミュニティの物理的な設計とスタッフ配置のニーズを変えます。2025年に発表された研究では、イングランドの認知症患者の40%が一人暮らしであることが判明しました。ノーサンバーランド郡議会は2026年2月に、進行した認知症を持つ人々のための36床の複合ケア施設を承認しました。多様なケア設定を持つコミュニティは、入居者のニーズがより複雑になった際の混乱を軽減できます。
自立した低メンテナンスの生活への嗜好
多くの高齢世帯は、住宅のメンテナンス義務を軽減しながら自立を維持したいと考えています。労働年金省は2024年の調査で、40歳から75歳の成人が晩年の住宅選択を積極的に検討していることを明らかにしました。この嗜好は、バリアフリー設計、共用施設、オプションのサポートを提供する退職者向けアパートメントを支持します。また、明確なサービス料金と分かりやすい入居条件の重要性も高めています。事業者は、フルタイムのケアを必要とせずに社会的活動を提供するアパートメントで応できます。英国シニアリビング市場は、製品がライフスタイルと将来のケアニーズの両方に対応する場合、より広い層にリーチできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い土地・建設コスト | -0.8% | イングランド、特にロンドンおよびサウスイースト | 短期(2年以内) |
| 資格を持つケア専門職の不足 | -0.6% | イングランド、スコットランド、ウェールズ | 中期(2~4年) |
| 複雑な開発許可・承認要件 | -0.4% | イングランド、ウェールズ、スコットランド | 中期(2~4年) |
| 高い住宅価格とサービス料金 | -0.3% | ロンドン、サウスイースト、イーストオブイングランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い土地・建設コスト
高い土地・建設コストは、新規プロジェクトの財務的な実現可能性を制約しています。これらのコストは、土地価格が高いロンドンおよびサウスイーストで特に困難です。デベロッパーは、住宅が収益を生み出す前に、専門的な設計、バリアフリーレイアウト、共用施設、建設に資金を投じなければなりません。建設コストの上昇はプロジェクトを遅延させたり、サイトが支援できる手頃な価格の住宅数を減少させたりする可能性があります。小規模な事業者は長期資本へのアクセスが少ないため、より大きなリスクに直面しています。英国シニアリビング市場は、需要を完成したコミュニティに転換するために、実行可能なコスト構造を必要とするでしょう。
資格を持つケア専門職の不足
ケア人材の不足は、ケア集約型の施設の供給能力を制限し、運営コストを引き上げています。成人社会ケアの欠員率は2024年から2025年にかけて7%であり、訪問介護の欠員率は2025年3月に10%を超えました[2]。Care Englandは、海外からの採用者の急激な減少とケア職に従事する英国人の減少を報告しました。ケア品質委員会は、ビザ規制が人材不足の圧力を高める可能性があると警告しました。Skills for Careによると、このセクターは2040年までに470,000件の新規ポストを必要とします。人材不足は、需要が強い場合でもナーシングケアおよびメモリーケアサービスの拡大を困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
自立型住宅がリードし、メモリーケアが最速で成長自立型住宅は2026年の物件タイプ別英国シニアリビング市場規模の40.8%を占めました。これは、日常的なオンサイト個人ケアなしにバリアフリーで低メンテナンスの住宅を求める高齢者にサービスを提供しています。その規模は、集中的なサポートが必要になる前に転居する活動的な高齢の持ち家所有者の大きなグループを反映しています。共用ダイニング、フィットネス、社交スペース、ハウスキーピングオプションは、特にプライバシーを失わずにコミュニティを求める人々にとって、これらのコミュニティを従来の住宅よりも魅力的にすることができます。自立型住宅プロバイダーは、入居者のニーズが時間とともに変化する可能性を依然として考慮しなければなりません。
メモリーケアは2032年までに5.85%のCAGRで成長すると予測されており、最も成長の速い物件タイプとなっています。このセグメントは、イングランドの65歳以上の人々における483,000件の認知症診断記録によって支えられています。専門的なレイアウト、訓練を受けたスタッフ、安全な屋外スペース、一貫したルーティンは、この入居者グループにとって重要です。エクストラケア住宅もメモリーケアのニーズと重複しており、2025年の研究ではエクストラケア入居者の5人に1人が認知症を抱えて生活していることが判明しました。自立型、介護付き、メモリーケアユニットを一つのキャンパスに組み合わせたプロバイダーは、入居者のさまざまなニーズの段階を通じてサポートしながら、混乱を伴う転居の必要性を軽減できます。


注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
ビジネスモデル別:
長期リース/賃貸が最大を維持しながらハイブリッド形式が拡大長期リース/賃貸は2026年のビジネスモデル別セクター収益の55.6%を占めました。このモデルは入居者に住宅を占有する明確な権利を与えながら、事業者に安定したサービス収益を提供します。不動産所有や賃貸の経験を持つ世帯にとって引き続き馴染み深いモデルです。ただし、高齢の購入者は退去費用、再販のタイムライン、メンテナンス義務、将来のケアコストの計画能力を考慮することが多いため、事業者は財務条件を明確に伝える必要があります。このモデルは退職者向けアパートメントや大規模な村コミュニティ全体で引き続き重要です。
ハイブリッド(売却+リース)は2032年までに6.03%のCAGRで成長すると予測されています。このモデルは、料金や再販に関する懸念に対処するために、購入要素と継続的な入居取り決めを組み合わせています。ハイブリッド構造、従来のリースホールド形式よりも入居者に大きな柔軟性を提供しながら、事業者に継続的な収益をもたらすことができます。新しい入居形態のアプローチは、意思決定プロセスに関与する入居者、家族、アドバイザーのために契約条件を簡素化することも目指しています。高齢者住宅タスクフォースは、高齢化する人口のニーズをより良く満たす住宅のための政策的根拠を概説しました。英国シニアリビング産業は、質の高いケアオプションとともに財務的確実性を提供する入居オプションを提供することで、その魅力を拡大できます。
年齢別:
75歳~85歳グループがリードし、85歳以上の需要が強まる75歳~85歳の年齢グループは2026年の英国シニアリビング市場シェアの43.8%を占めました。このグループは自立型住宅および介護付き住宅サービスの中核的な需要基盤を代表しています。このコホートの多くの個人は、健康上の問題が決断を迫る前に転居を選択できます。彼らはしばしば、より小さな住宅、社会的つながり、バリアフリー施設、将来のケアオプション、および状況が変化した場合にサポートが利用可能であるという安心感を求めています。このグループは従来の住宅に留まることとシニアリビングコミュニティを比較できるため、プロバイダーは明確な価値を示す必要があります。
85歳以上の人口は2032年までに5.79%のCAGRで成長すると予測されています。このグループは、移動支援、ナーシングケア、メモリーケア、頻繁な健康モニタリング、および複雑な状態を管理できるスタッフを必要とする可能性が高くなります。85歳以上の人口は2047年までに330万人へとほぼ倍増すると予測されています[3]。この人口統計プロファイルは、ケアニーズの増加に伴い入居者の転居を必要とするのではなく、継続的なケアを提供するコミュニティを支持します。また、高度なケアが必要な施設において、十分な数の資格を持つケアスタッフを採用する必要性も高めていま。

注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
地域分析
イングランドは2026年のセクター収益の79.9%を占めました。その規模は、サウスイースト、サウスウェスト、イーストオブイングランド全体にわたる退職者向け住宅とケア開発の長い歴史、および複数の地域における高齢者の高い集中度を反映しています。サウスウェストは特に高齢者の集中度が高く、バリアフリー住宅への地域需要を支えています。しかし、イングランドは住宅の手頃な価格、土地の利用可能性、人材確保に関して最も重大な課題にも直面しています。政府は2025年4月にナーシングケアへの資金を増加させ、ナーシングプロバイダーに部分的な救済を提供しました。ただしこのサポートはより広範な人材および建設関連の課題には対応していません。
スコットランドとウェールズは独自の政策環境と地域需要パターンを持っています。スコットランドの65歳以上の人口は2025年半ばまでの1年間で2.1%増加しました。2025年、スコティッシュボーダーズの認知症フレンドリーなケア村が開発許可を受け、2027年に開業する予定です。ウェールズは2025年4月に義務的なケアホーム評価システムを導入しました。このシステムにより、家族がケアの質をより容易に比較できるようになる一方、サービスの質が低いプロバイダーにはサービスの改善または市場からの撤退を求める圧力が高まる可能性があります。
北アイルランドのシニアリビング市場は2032年までに6.11%のCAGRで成長すると予測されており、地理的セグメントの中で最も速い成長率となっています。この地域は、イングランドよりも目的建設型シニアリビング施設の普及率が低く、バリアフリー住宅とサポートサービスを組み合わせた新しい形式の機会を生み出しています。10年間の成人社会ケア計画は、自立、デジタルケア、早期介入を重視しています。高齢者担当コミッショナーも、高齢の民間賃借人の間で重大な住宅課題を強調しています。これらの状況は、適切で手頃な価格の住宅の必要性を強調していますが、新規開発は地域の資金調達および開発許可要件を引き続き満たす必要があります。
競争環境
市場集中度
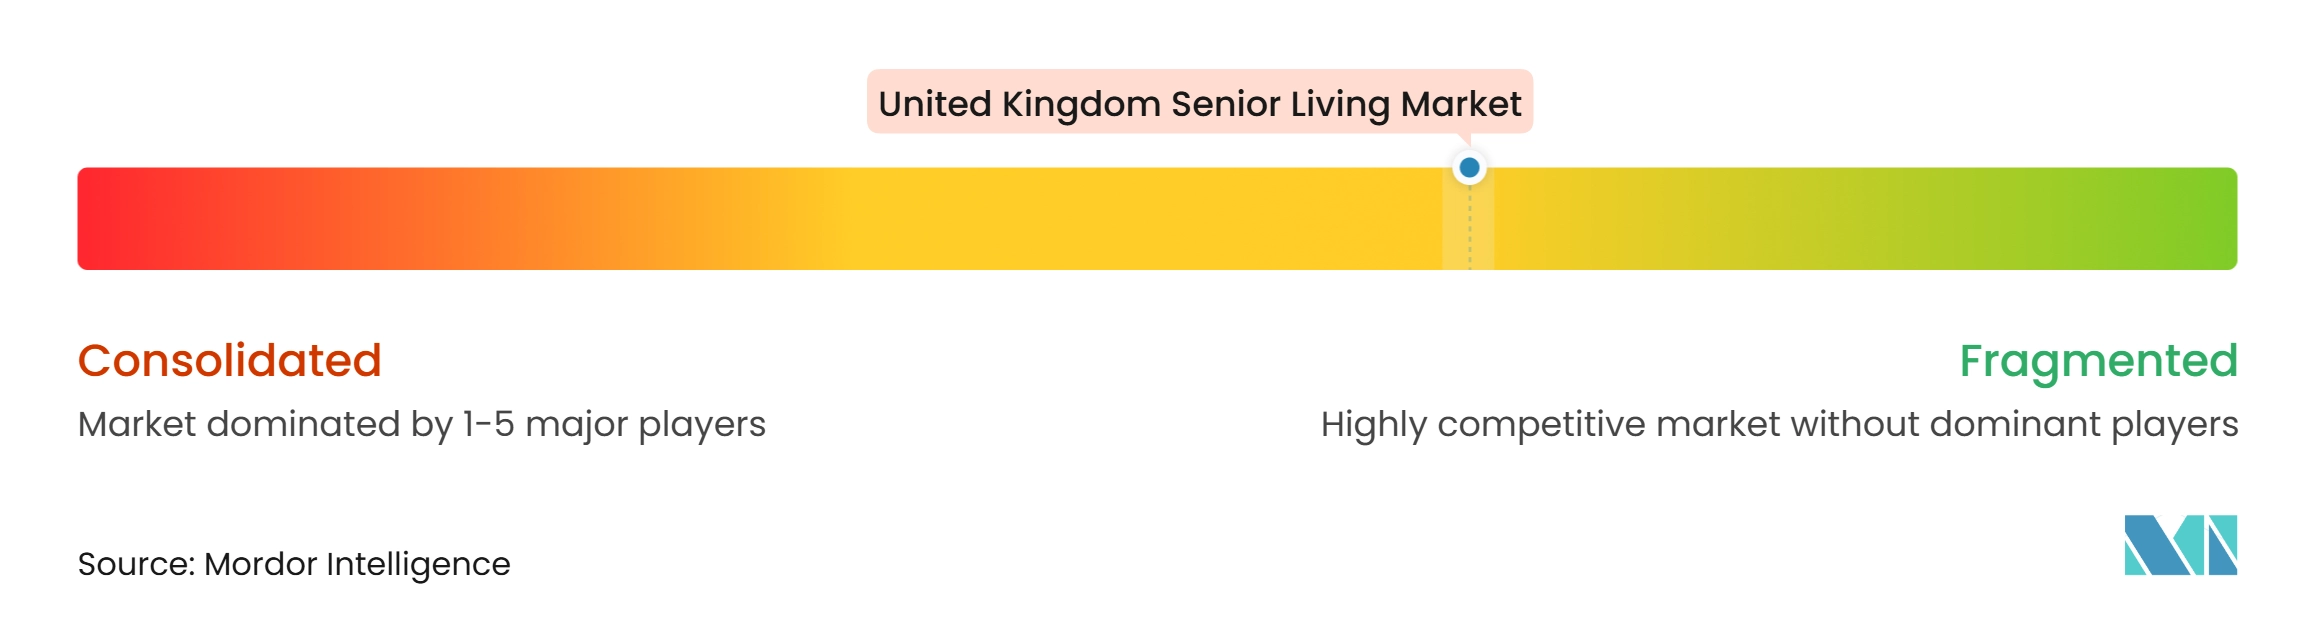
英国シニアリビング市場は事業者間で中程度に分散したままですが、所有権はより集中しつつあります。主要な国内デベロッパーにはMcCarthy Stone、Churchill Retirement Living、Lifestory Group、Audley Groupが含まれます。大規模な非営利プロバイダーにはAnchor、Housing 21、The ExtraCare Charitable Trust、Methodist Homesが含まれます。Welltowerが計画している2025年のポートフォリオ買収は、英国においてシニア住宅資産の主要な所有者としての地位を確立すると期待されています。市場には、統合された資金力のあるプラットフォームと地域ポートフォリオを持つ小規模プロバイダーの両方が含まれています。
戦略的活動はますます規模、パートナーシップ、より広いアクセスに焦点を当てています。Audley GroupとElysian Residencesは2025年7に合併し、30以上の退職者向け村からなるプラットフォームを創設しました。2026年1月、Churchill LivingはHousing 21と提携し、309戸の社会賃貸退職者向けアパートメントを提供しました。これらの取り組みは、事業者と投資家が買収と供給パートナーシップを活用して供給能力を拡大している方法を示しています。
競争はサービス品質、ケア能力、サイト設計にも依存しています。新しい認知症に特化した開発は、転倒センサー、服薬サポート、明確なレイアウト、安全な屋外エリアなどの機能をますます取り入れています。プロバイダーはまた、単一の場所で自立型住宅、介護付き住宅、メモリーケアを提供することで競争しており、これにより入居者とその家族のケアの継続性を向上させることができます。中間市場の住宅と未開拓地域は重要な機会を代表しており、多くの世帯が高級退職者向け村にアクセスできません。英国シニアリビング市場は、手頃な価格、透明な条件、適切なケア提供、信頼できる人材配置のバランスを取る事業者を支持するでしょう。
英国シニアリビング産業のリーダー企業
-
McCarthy Stone
-
Churchill Retirement Living
-
Lifestory Group
-
Audley Group
-
Vistry Group
- 注:主要企業の掲載順は順位を示すものではありません。
英国シニアリビング市場 このレポートでカバーされる企業
- McCarthy Stone
- Churchill Retirement Living
- Lifestory Group
- Audley Group
- Vistry Group
- Retirement Villages Group
- Beechcroft Developments
- Inspired Villages Group
- Cognatum
- Bupa, Richmond Villages
- Anchor
- Housing 21
- The ExtraCare Charitable Trust
- MHA
- Sanctuary Supported Living
- Barchester Healthcare
- HC-One
- Care UK
- Avery Healthcare
- Maria Mallaband Care Group
- Hallmark Luxury Care Homes
- The Orders of St John Care Trust
- Nellsar
- Gracewell Healthcare
- Omega Healthcare Investors Inc
最近の産業開発事情 英国シニアリビング市場
- 2026年10月:CareTrust REITはLNT Care Developmentsと確定契約を締結し、英国で新たに建設された45のケアホームを1.46 ビリオン 米ドルで取得しました。最初の取引クロージングには764 ミリオン 米ドルと評価された24のホームが含まれました。Crystal Careはトリプルネット構造でホームをリースし、完成後2年から4年以内にシニア住宅運営ポートフォリオモデルへの移行を計画しています。
- 2026年6月:Social Housing REITはResidential Secure Incomeの退職者向け住宅事業を143.7 ミリオン 米ドルで取得することに合意しました。ポートフォリオには1,907戸のシニアリビング賃貸フラットと256戸の住宅管理者ユニットが含まれます。この買収により、専門的なサポート付き住宅、シニアリビング、ケアホームにわたってプラットフォームが拡大します。
- 2026年6月:Montpelier EstatesとHervines Groupは、ケント州メドウェイのChatham Waters Care Homeを19.9 ミリオン 米ドルで開発・運営するジョイントベンチャーを設立しました。この施設は、より広いウォーターフロント再開発プロジェクト内で居住型、認知症、レスパイトケアを提供します。
英国シニアリビング市場レポートの範囲
セグメンテーション概要
| 介護付き住宅 |
| 自立型住宅 |
| メモリーケア |
| ナーシングケア |
| 完全売却(フリーホールド) |
| 長期リース/賃貸 |
| ハイブリッド(売却+リース) |
| 55歳~64歳 |
| 65歳~74歳 |
| 75歳~85歳 |
| 85歳以上 |
| イングランド | ロンドン |
| イングランドその他 | |
| スコットランド | |
| ウェールズ | |
| 北アイルランド |
| 物件タイプ別 | 介護付き住宅 | |
| 自立型住宅 | ||
| メモリーケア | ||
| ナーシングケア | ||
| ビジネスモデル別 | 完全売却(フリーホールド) | |
| 長期リース/賃貸 | ||
| ハイブリッド(売却+リース) | ||
| 年齢別 | 55歳~64歳 | |
| 65歳~74歳 | ||
| 75歳~85歳 | ||
| 85歳以上 | ||
| 地域別 | イングランド | ロンドン |
| イングランドその他 | ||
| スコットランド | ||
| ウェールズ | ||
| 北アイルランド | ||
レポートで回答される主要な質問
2032年までの英国シニアリビングの予測成長率は?
英国シニアリビング市場は2027年から2032年にかけて5.05%のCAGRで成長し、2032年までに26.8 ビリオン 米ドルに達すると予測されています。
英国シニアリビングで最も速く成長している物件タイプは何ですか?
メモリーケアは最も成長の速い物件タイプであり、2032年までに5.85%のCAGRが予測されています。
英国における認知症ケアホームへの需要を促進しているものは何ですか?
イングランドでは65歳以上の人々の間で483,000件の正式な認知症診断が記録されており、専門施設への需要を支えています。
英国のシニア住宅をリードするビジネスモデルはどれですか?
長期リース/賃貸が最大のビジネスモデルであり、2026年に55.6%のシェアを保有しています。
シニアリビングにおいて最も速く成長すると予測されている英国の地域はどこですか?
北アイルランドは2032年までに6.11%のCAGRで最も速い成長を記録すると予測されています。
新規シニアリビング開発の主な制約は何ですか?
高い開発コスト、ケア人材の不足、開発許可の遅延、住宅の手頃な価格への圧力が主な障壁として残っています。