
Tamaño y Participación del Mercado de Senior Living en el Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 19.90 Mil millones de dólares |
| Tamaño del Mercado (2027) | 20.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.05 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Senior Living en el Reino Unido por Mordor Intelligence
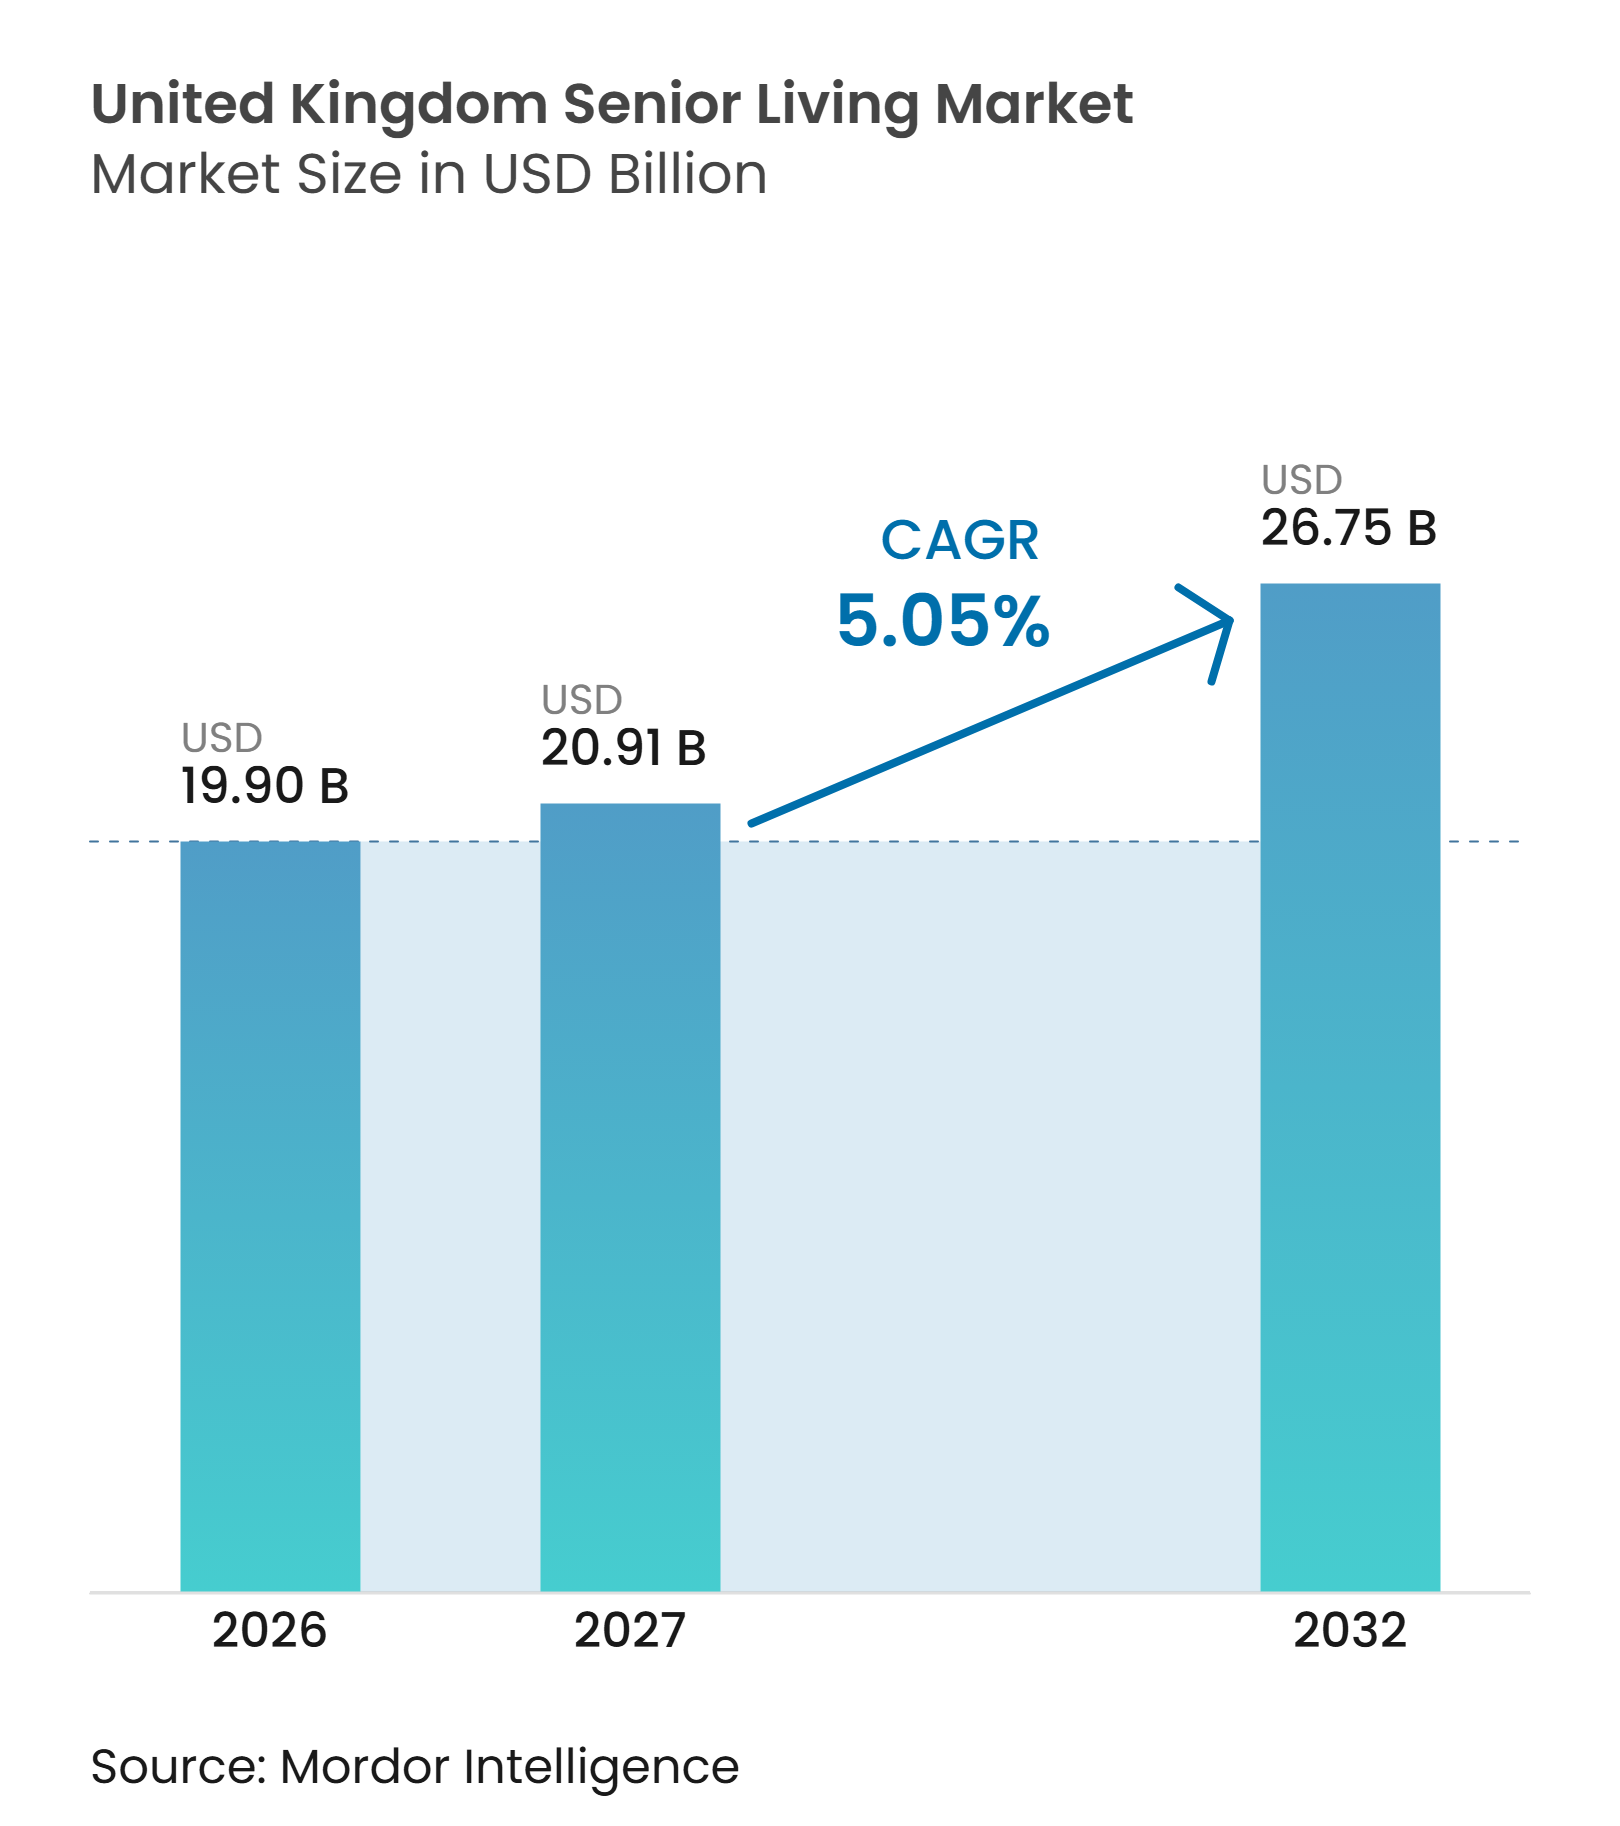
Se proyecta que el tamaño del Mercado de Senior Living en el Reino Unido se expanda desde 19,90 mil millones de USD en 2026 y 20,91 mil millones de USD en 2027 hasta 26,75 mil millones de USD para 2032, registrando una CAGR del 5,05% entre 2027 y 2032.
El envejecimiento de la población está ampliando el grupo de hogares que necesitan viviendas accesibles y cuidados, especialmente entre las personas de 85 años o más. El mercado de senior living en el Reino Unido también enfrenta una brecha de oferta porque los nuevos proyectos requieren terrenos, aprobación de planificación, capacidad de construcción y personal capacitado. La propiedad institucional está adquiriendo mayor importancia, lo que respalda la financiación de los operadores establecidos, pero amplía la brecha entre las grandes plataformas y los proveedores más pequeños. Los proveedores que combinan apartamentos independientes con opciones de mayor nivel de cuidado pueden retener a los residentes a medida que cambian sus necesidades. Las presiones de costos, la escasez de mano de obra y la asequibilidad seguirán limitando la velocidad con la que el mercado de senior living en el Reino Unido puede convertir la demanda en nueva capacidad.
Conclusiones Clave del Informe
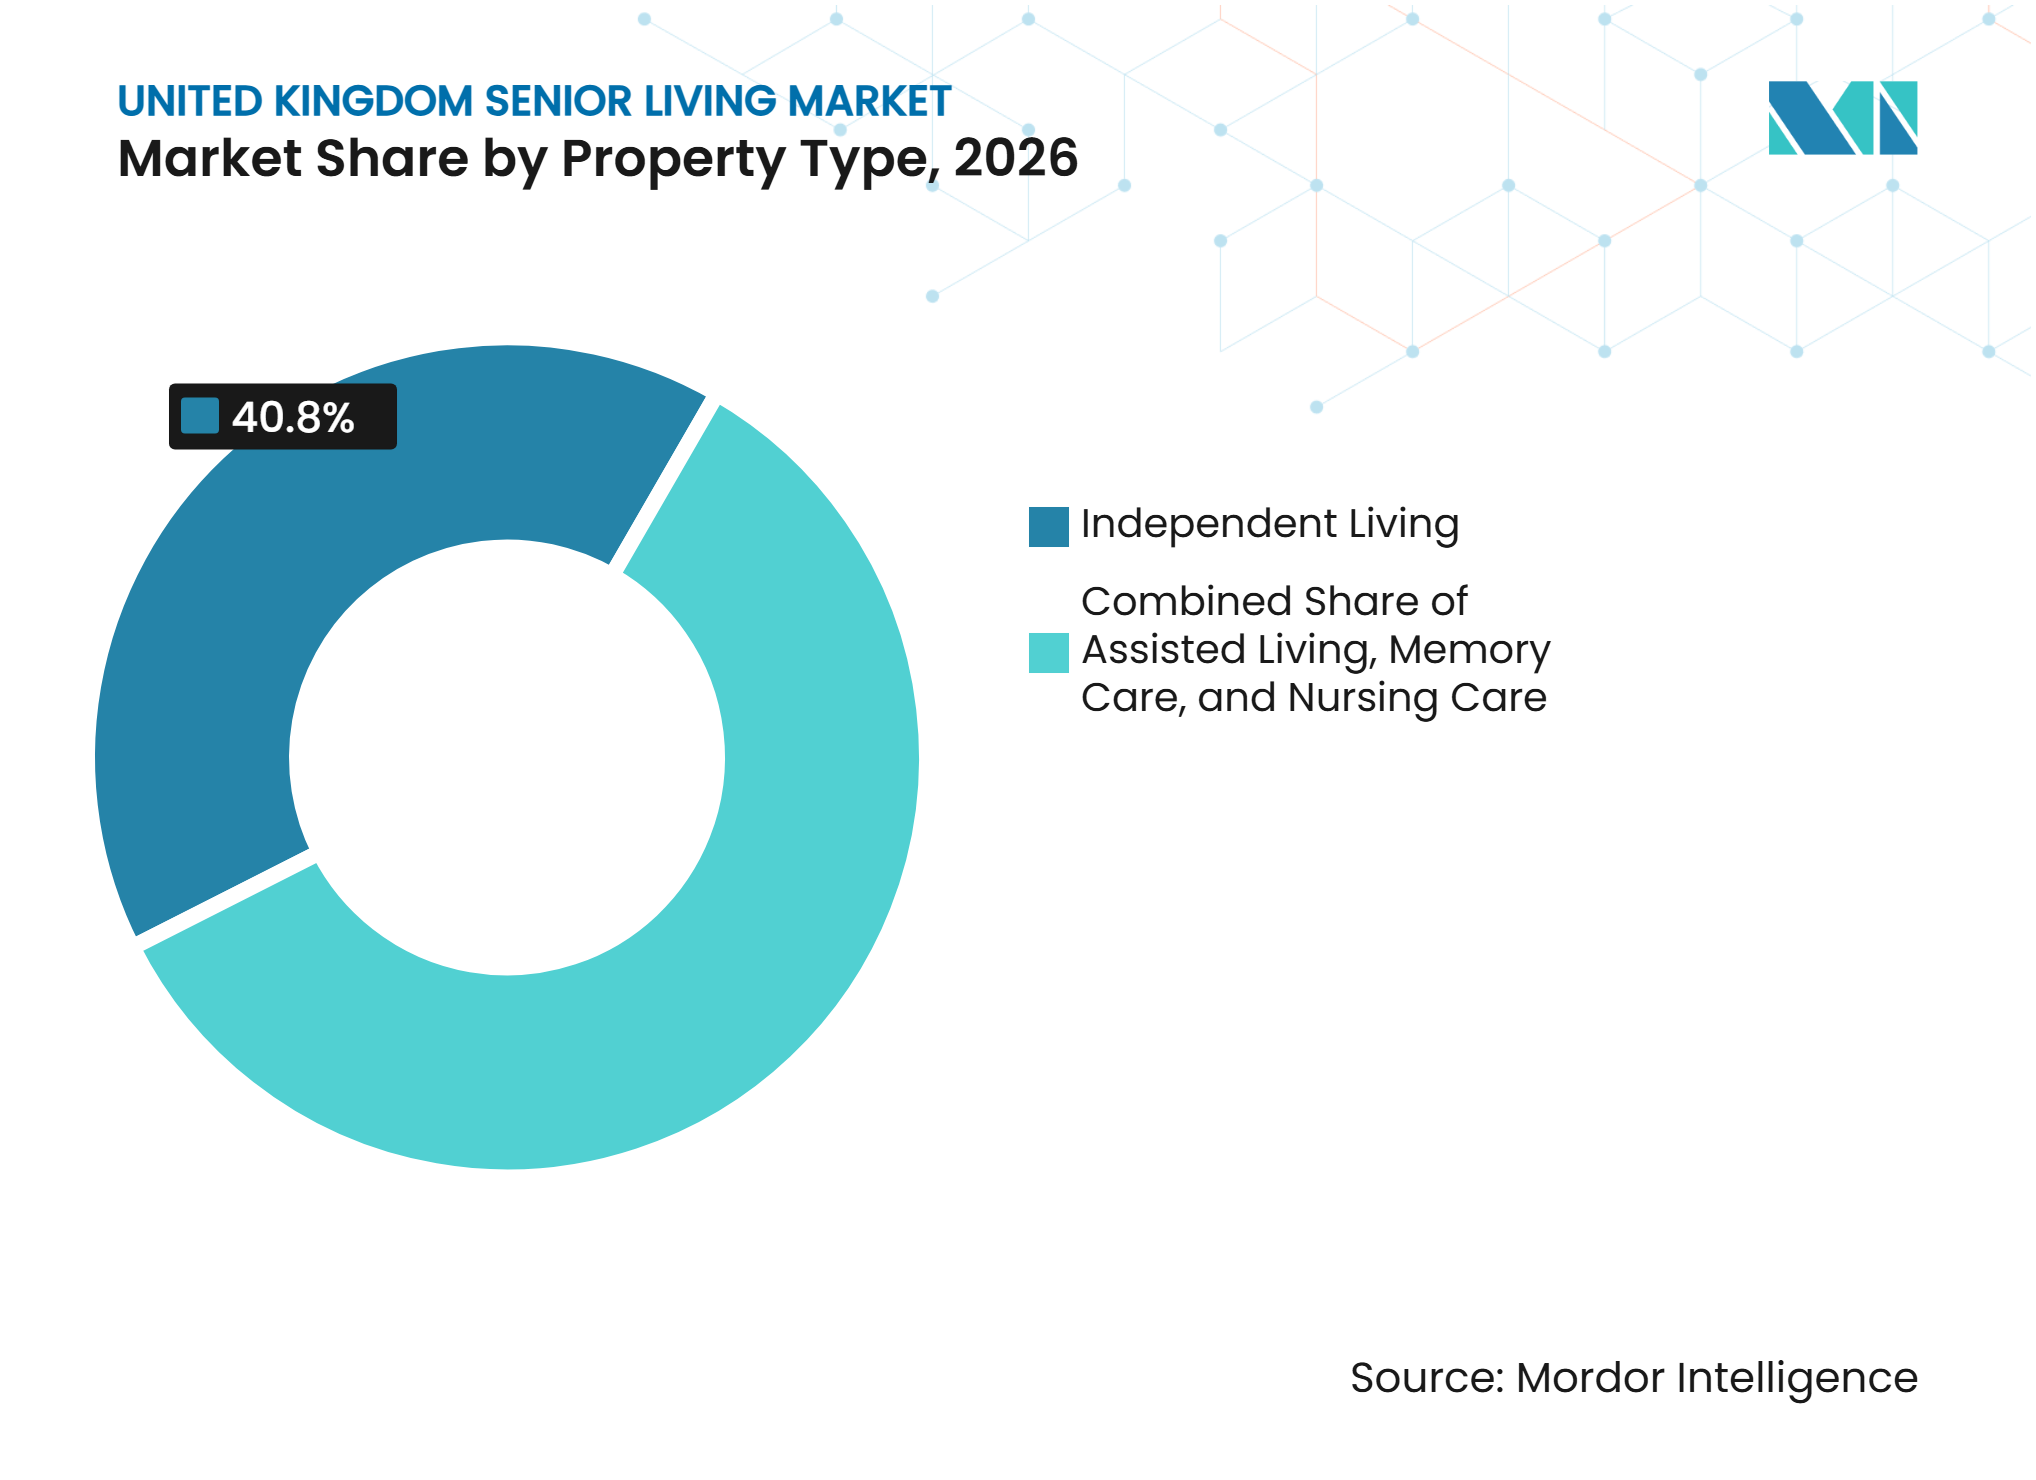
- Por tipo de propiedad, la vivienda independiente representó el 40,8% de la participación del mercado de senior living en el Reino Unido en 2026, mientras que se prevé que el cuidado de la memoria crezca a una CAGR del 5,85% hasta 2032.
- Por modelo de negocio, el arrendamiento a largo plazo / alquiler representó el 55,6% de la participación del mercado de senior living en el Reino Unido en 2026, mientras que se prevé que el modelo híbrido (venta + arrendamiento) crezca a una CAGR del 6,03% hasta 2032.
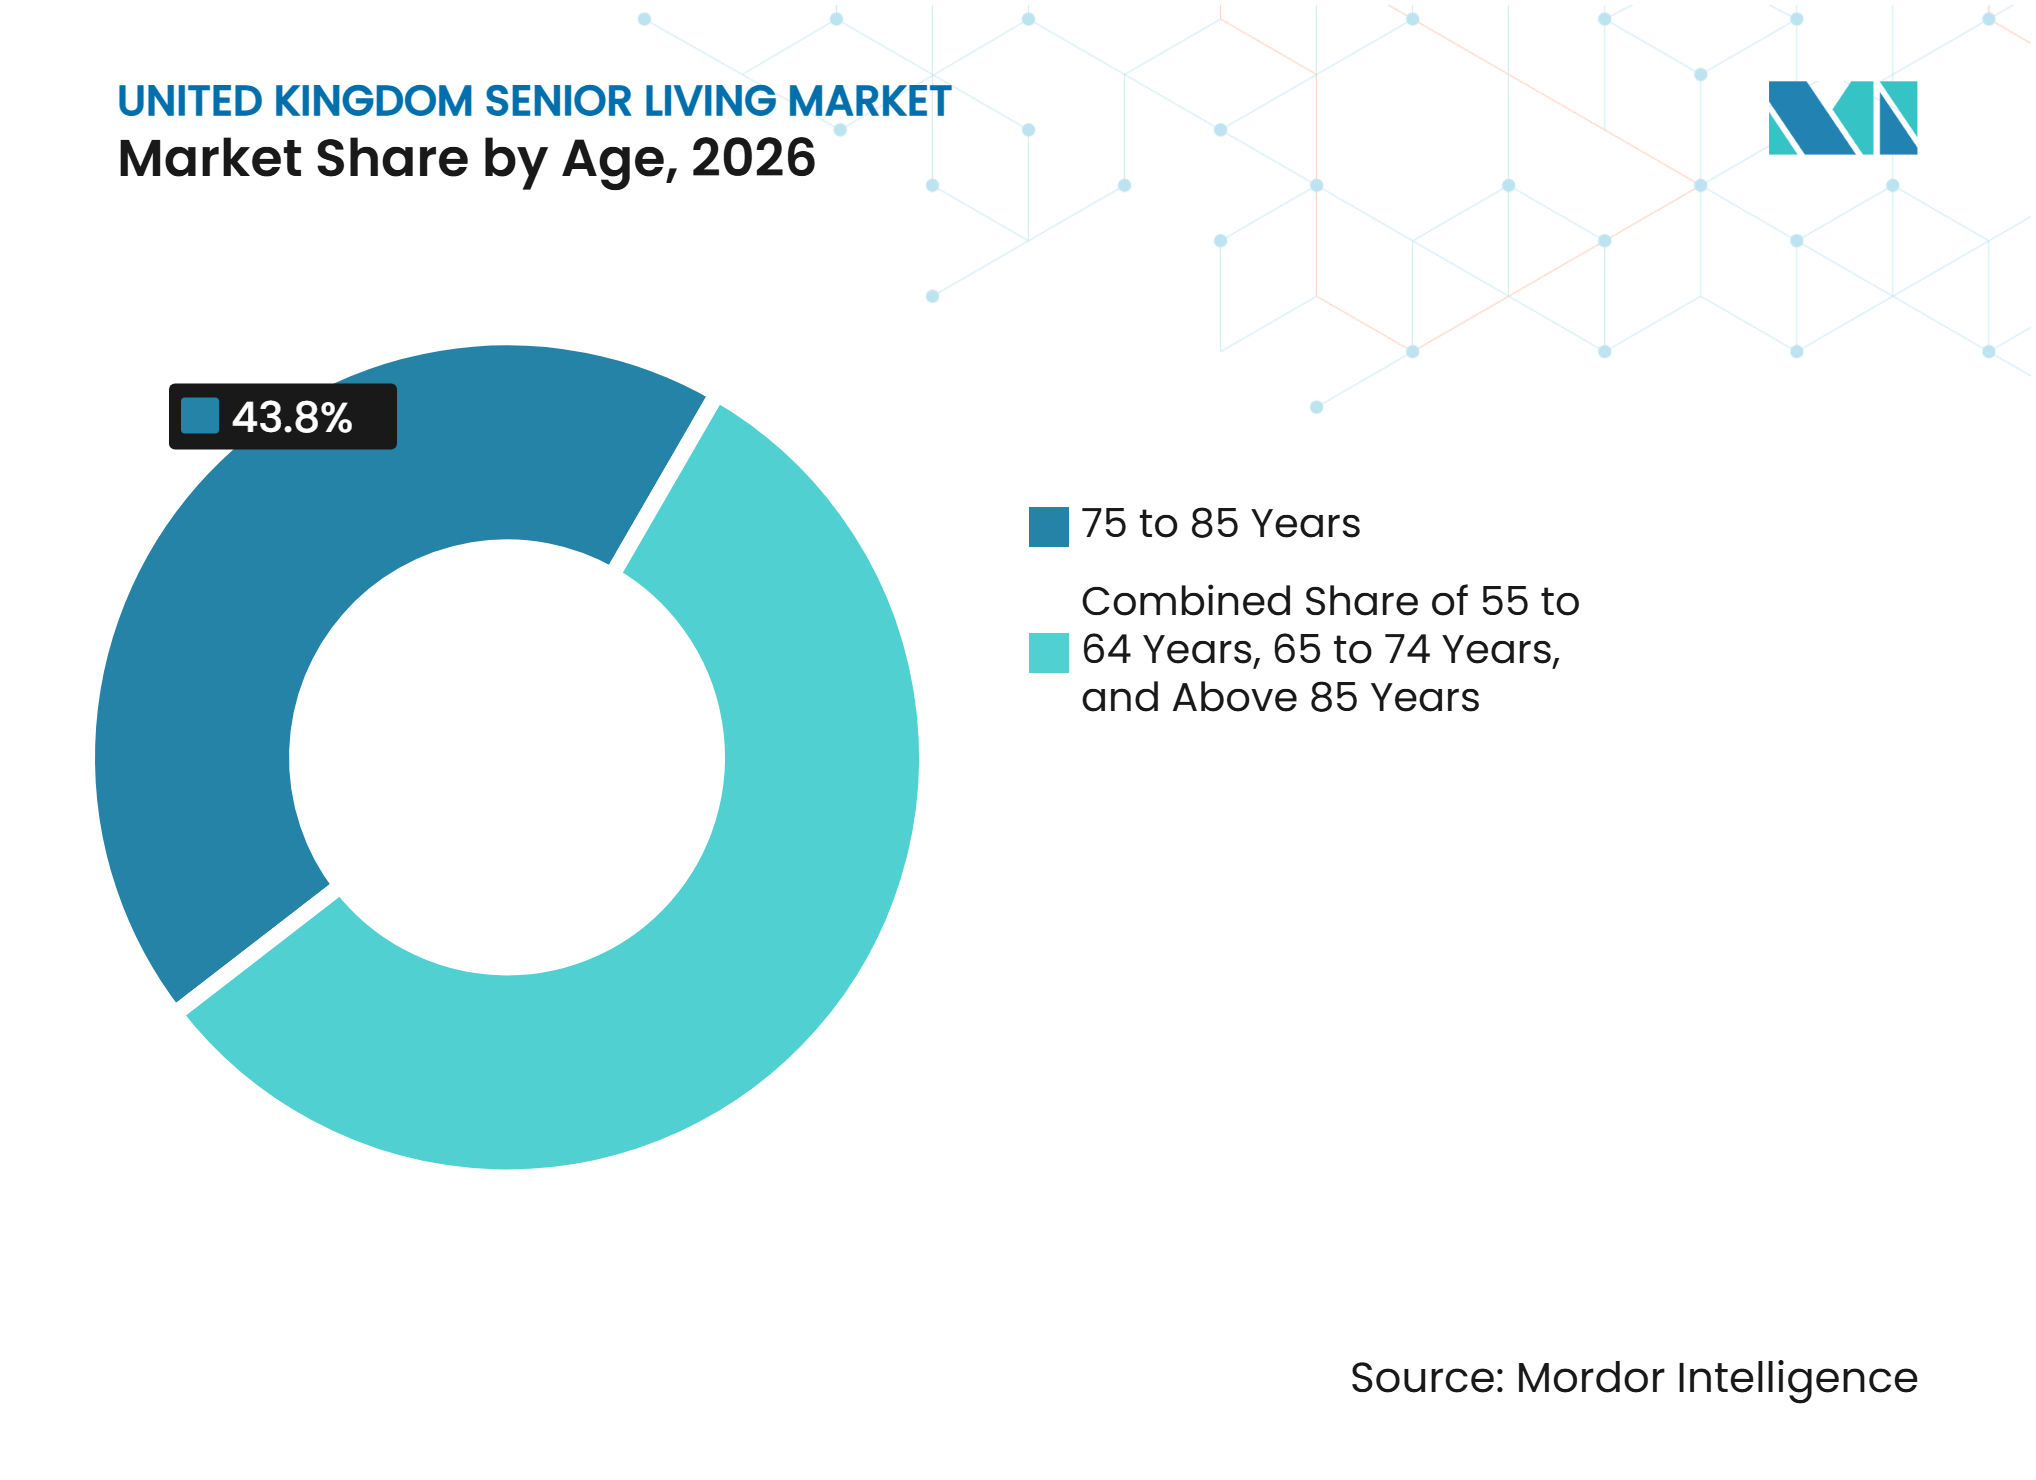
- Por edad, el segmento de 75 a 85 años representó el 43,8% del tamaño del mercado de senior living en el Reino Unido en 2026, mientras que se prevé que el segmento de más de 85 años crezca a una CAGR del 5,79% hasta 2032.
- Por geografía, Inglaterra representó el 79,9% de la participación del mercado de senior living en el Reino Unido en 2026, mientras que se prevé que Irlanda del Norte crezca a una CAGR del 6,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Institucional en Vivienda para Personas Mayores | +1.4% | Inglaterra, especialmente el Sureste, el Noroeste y Londres | Corto plazo (≤ 2 años) |
| Crecimiento de la Población de Mayor Edad | +1.2% | Inglaterra, Escocia e Irlanda del Norte | Largo plazo (≥ 4 años) |
| Creciente Necesidad de Cuidados y Apoyo en el Lugar | +0.9% | Inglaterra, Gales y Escocia | Mediano plazo (2-4 años) |
| Preferencia por una Vida Independiente con Bajo Mantenimiento | +0.7% | Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Política de Vivienda Accesible y Adaptable | +0.4% | Inglaterra, Irlanda del Norte y Gales | Mediano plazo (2-4 años) |
| Expansión hacia Áreas Regionales Desatendidas | +0.3% | Irlanda del Norte, Noreste de Inglaterra, Yorkshire y Humber, y Gales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión Institucional en Vivienda para Personas Mayores
El capital institucional está transformando las estructuras de propiedad en el mercado de senior living en el Reino Unido. Welltower completó importantes adquisiciones en el Reino Unido en octubre de 2025, incluidas carteras operadas por Barchester Healthcare y HC-One. Audley Group y Elysian Residences se fusionaron en julio de 2025 para crear una plataforma de aldeas de jubilación de mayor envergadura. Estas transacciones demuestran que los ingresos operativos de las comunidades maduras pueden respaldar estructuras de financiación más amplias. Los propietarios de mayor tamaño pueden financiar adquisiciones y nuevas construcciones con mayor facilidad que los operadores con un pequeño grupo de establecimientos. Este cambio puede mejorar la capacidad de entrega, aunque también puede aumentar la presión competitiva sobre los proveedores independientes.
Crecimiento de la Población de Mayor Edad
El crecimiento de la población de mayor edad sigue siendo la fuente principal de demanda de vivienda para jubilados y comunidades de senior living. Inglaterra, Escocia e Irlanda del Norte registraron cada una un crecimiento en sus poblaciones de 65 años o más hasta mediados de 2025. El Reino Unido contaba con 645.000 personas de 90 años o más en 2025, lo que representa un aumento del 55,2% desde 2005. El mercado de senior living en el Reino Unido está, por tanto, expandiéndose más allá de los destinos de jubilación tradicionales, a medida que las comunidades rurales y costeras envejecen. Inglaterra tenía casi 11 millones de residentes de 65 años o más en 2025. Los promotores que puedan atender estas áreas pueden encontrar demanda donde la oferta especializada sigue siendo limitada.
Creciente Necesidad de Cuidados y Apoyo en el Lugar
La necesidad de cuidados en el lugar respalda los formatos de vivienda asistida, vivienda con cuidados adicionales y cuidado de la memoria. Inglaterra cuenta con una población significativa de personas de 65 años o más que viven con un diagnóstico formal de demencia[1]. La demencia modifica el diseño físico y las necesidades de personal de las comunidades para personas mayores. Una investigación publicada en 2025 reveló que el 40% de las personas con demencia en Inglaterra viven solas. El Consejo del Condado de Northumberland aprobó en febrero de 2026 un centro de cuidados complejos de 36 camas para personas con demencia avanzada. Las comunidades con una variedad de entornos de cuidado pueden reducir las interrupciones cuando las necesidades de un residente se vuelven más complejas.
Preferencia por una Vida Independiente con Bajo Mantenimiento
Muchos hogares de personas mayores desean mantener su independencia mientras reducen las obligaciones de mantenimiento del hogar. El Departamento de Trabajo y Pensiones encontró que los adultos de entre 40 y 75 años estaban considerando activamente sus opciones de vivienda para etapas posteriores de la vida en su investigación de 2024. Esta preferencia respalda los apartamentos de jubilación que ofrecen diseño accesible, instalaciones compartidas y apoyo opcional. También aumenta la importancia de cargos de servicio claros y condiciones de tenencia comprensibles. Los operadores pueden responder con apartamentos que ofrezcan actividad social sin requerir cuidados a tiempo completo. El mercado de senior living en el Reino Unido puede alcanzar a un grupo más amplio cuando los productos abordan tanto el estilo de vida como las necesidades futuras de cuidado.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Terreno y Construcción | -0.8% | Inglaterra, particularmente Londres y el Sureste | Corto plazo (≤ 2 años) |
| Escasez de Profesionales de Cuidado Cualificados | -0.6% | Inglaterra, Escocia y Gales | Mediano plazo (2-4 años) |
| Requisitos Complejos de Planificación y Aprobación | -0.4% | Inglaterra, Gales y Escocia | Mediano plazo (2-4 años) |
| Altos Precios de Alojamiento y Cargos de Servicio | -0.3% | Londres, el Sureste y el Este de Inglaterra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Terreno y Construcción
Los altos costos de terreno y construcción limitan la viabilidad financiera de los nuevos proyectos. Estos costos son particularmente difíciles en Londres y el Sureste, donde los valores del suelo son elevados. Los promotores deben financiar el diseño especializado, los diseños accesibles, las instalaciones compartidas y la construcción antes de que las viviendas generen ingresos. Los mayores costos de construcción pueden retrasar los proyectos o reducir el número de viviendas asequibles que un terreno puede albergar. Los operadores más pequeños enfrentan un mayor riesgo porque tienen menos acceso a capital a largo plazo. El mercado de senior living en el Reino Unido necesitará estructuras de costos viables para convertir la demanda en comunidades completadas.
Escasez de Profesionales de Cuidado Cualificados
La escasez de mano de obra en el sector del cuidado limita la capacidad y aumenta los costos operativos para los entornos de cuidado intensivo. La tasa de vacantes en el cuidado social para adultos fue del 7% en 2024-25, mientras que las vacantes en cuidados domiciliarios superaron el 10% en marzo de 2025[2]. Care England informó una fuerte caída en los reclutas internacionales y una reducción en el número de ciudadanos británicos que trabajan en funciones de cuidado. La Comisión de Calidad Asistencial advirtió que las restricciones de visado podrían aumentar la presión sobre la fuerza laboral. El sector requerirá 470.000 nuevos puestos para 2040, según Skills for Care. Las limitaciones de personal dificultan la expansión de los servicios de enfermería y cuidado de la memoria incluso cuando la demanda es fuerte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
La Vivienda Independiente Lidera Mientras el Cuidado de la Memoria Crece Más RápidoLa vivienda independiente representó el 40,8% del tamaño del mercado de senior living en el Reino Unido por tipo de propiedad en 2026. Atiende a adultos mayores que desean una vivienda accesible y de bajo mantenimiento sin cuidados personales rutinarios en el lugar. Su escala refleja el gran grupo de propietarios mayores activos que se reubican antes de necesitar apoyo intensivo. Las opciones de comedor compartido, gimnasio, espacio social y servicios de limpieza pueden hacer que estas comunidades sean más atractivas que la vivienda convencional, especialmente para las personas que buscan comunidad sin renunciar a su privacidad. Los proveedores de vivienda independiente deben tener en cuenta la probabilidad de que las necesidades de los residentes cambien con el tiempo.
Se prevé que el cuidado de la memoria crezca a una CAGR del 5,85% hasta 2032, convirtiéndolo en el tipo de propiedad de más rápido crecimiento. El segmento está respaldado por 483.000 diagnósticos de demencia registrados entre personas de 65 años o más en Inglaterra. Los diseños especializados, el personal capacitado, los espacios exteriores seguros y las rutinas consistentes son importantes para este grupo de residentes. La vivienda con cuidados adicionales también se superpone con las necesidades del cuidado de la memoria, ya que una investigación de 2025 encontró que 1 de cada 5 residentes en viviendas con cuidados adicionales vivía con demencia. Los proveedores que combinan unidades de vivienda independiente, asistida y de cuidado de la memoria en un mismo campus pueden apoyar a los residentes en diferentes etapas de necesidad, al tiempo que reducen la necesidad de traslados disruptivos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
El Arrendamiento a Largo Plazo / Alquiler Sigue Siendo el Mayor Mientras los Formatos Híbridos se ExpandenEl arrendamiento a largo plazo / alquiler representó el 55,6% de los ingresos del sector por modelo de negocio en 2026. Este modelo otorga a los residentes un derecho definido a ocupar una vivienda, al tiempo que proporciona a los operadores ingresos estables por servicios. Sigue siendo familiar para los hogares con experiencia en propiedad inmobiliaria o alquiler. Sin embargo, los operadores deben comunicar claramente los términos financieros, ya que los compradores mayores a menudo consideran las comisiones de salida, los plazos de reventa, las obligaciones de mantenimiento y su capacidad para planificar los costos futuros de cuidado. El modelo sigue siendo significativo en los apartamentos de jubilación y en las comunidades de aldeas más grandes.
Se prevé que el modelo híbrido (venta + arrendamiento) crezca a una CAGR del 6,03% hasta 2032. Este modelo combina elementos de compra con acuerdos de ocupación continuos para abordar las preocupaciones relacionadas con las comisiones y la reventa. Las estructuras híbridas pueden proporcionar a los operadores ingresos recurrentes al tiempo que ofrecen a los residentes mayor flexibilidad que los formatos de arrendamiento tradicionales. Los nuevos enfoques de tenencia también tienen como objetivo simplificar los términos contractuales para los residentes, los familiares y los asesores involucrados en el proceso de toma de decisiones. El Grupo de Trabajo sobre Vivienda para Personas Mayores ha esbozado un argumento político a favor de una vivienda que satisfaga mejor las necesidades de una población que envejece. La industria de senior living en el Reino Unido puede ampliar su atractivo ofreciendo opciones de tenencia que proporcionen certeza financiera junto con opciones de cuidado de calidad.
Por Edad:
El Grupo de 75 a 85 Años Lidera Mientras la Demanda se Intensifica por Encima de los 85 AñosEl grupo de edad de 75 a 85 años representó el 43,8% de la participación del mercado de senior living en el Reino Unido en 2026. Este grupo representa una base de demanda central para los servicios de vivienda independiente y vivienda asistida. Muchas personas en este grupo pueden optar por reubicarse antes de que un evento de salud haga necesaria la decisión. A menudo buscan viviendas más pequeñas, conexiones sociales, instalaciones accesibles, opciones de cuidado futuro y la seguridad de que habrá apoyo disponible si sus circunstancias cambian. Los proveedores deben demostrar un valor claro, ya que este grupo puede comparar las comunidades de senior living con permanecer en viviendas convencionales.
Se prevé que la población de más de 85 años crezca a una CAGR del 5,79% hasta 2032. Es más probable que este grupo requiera apoyo para la movilidad, cuidados de enfermería, cuidado de la memoria, monitoreo frecuente de la salud y personal capaz de gestionar condiciones complejas. Se proyecta que la población de 85 años o más casi se duplique hasta alcanzar los 3,3 millones para 2047[3]. Este perfil demográfico favorece a las comunidades que ofrecen un continuo de cuidados en lugar de requerir que los residentes se trasladen a medida que aumentan sus necesidades de cuidado. También intensifica la necesidad de reclutar un número adecuado de personal de cuidado cualificado para entornos de mayor complejidad asistencial.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Inglaterra representó el 79,9% de los ingresos del sector en 2026. Su escala refleja una larga historia de desarrollo de vivienda para jubilados y cuidados en el Sureste, Suroeste y Este de Inglaterra, así como mayores concentraciones de residentes mayores en varias regiones. El Suroeste tiene una concentración particularmente alta de residentes mayores, lo que respalda la demanda local de vivienda accesible. Sin embargo, Inglaterra también enfrenta algunas de las presiones más significativas en materia de asequibilidad, disponibilidad de terrenos y personal. El gobierno aumentó la financiación para los cuidados de enfermería en abril de 2025, proporcionando un alivio parcial a los proveedores de enfermería. Sin embargo, este apoyo no aborda los desafíos más amplios relacionados con la fuerza laboral y la construcción.
Escocia y Gales tienen entornos políticos distintos y patrones de demanda local propios. La población de Escocia de 65 años o más aumentó un 2,1% en el año hasta mediados de 2025. En 2025, una aldea de cuidados adaptada a personas con demencia en las Fronteras Escocesas recibió la aprobación de planificación y se espera que abra en 2027. Gales introdujo un sistema obligatorio de calificación de residencias de cuidado en abril de 2025. Este sistema puede permitir a las familias comparar la calidad de los cuidados con mayor facilidad, al tiempo que aumenta la presión sobre los proveedores más débiles para que mejoren sus servicios o abandonen el sector.
Se prevé que el mercado de senior living en Irlanda del Norte crezca a una CAGR del 6,11% hasta 2032, la tasa de crecimiento más rápida entre los segmentos geográficos. La región tiene una menor penetración de instalaciones de senior living de construcción específica que Inglaterra, lo que crea oportunidades para nuevos formatos que combinen vivienda accesible con servicios de apoyo. Su plan decenal de cuidado social para adultos hace hincapié en la independencia, el cuidado digital y la intervención temprana. El Comisionado para las Personas Mayores también ha destacado importantes desafíos de vivienda entre los inquilinos privados mayores. Estas condiciones subrayan la necesidad de una vivienda adecuada y asequible, aunque los nuevos desarrollos deben seguir cumpliendo los requisitos locales de financiación y planificación.
Panorama Competitivo
Concentración del Mercado
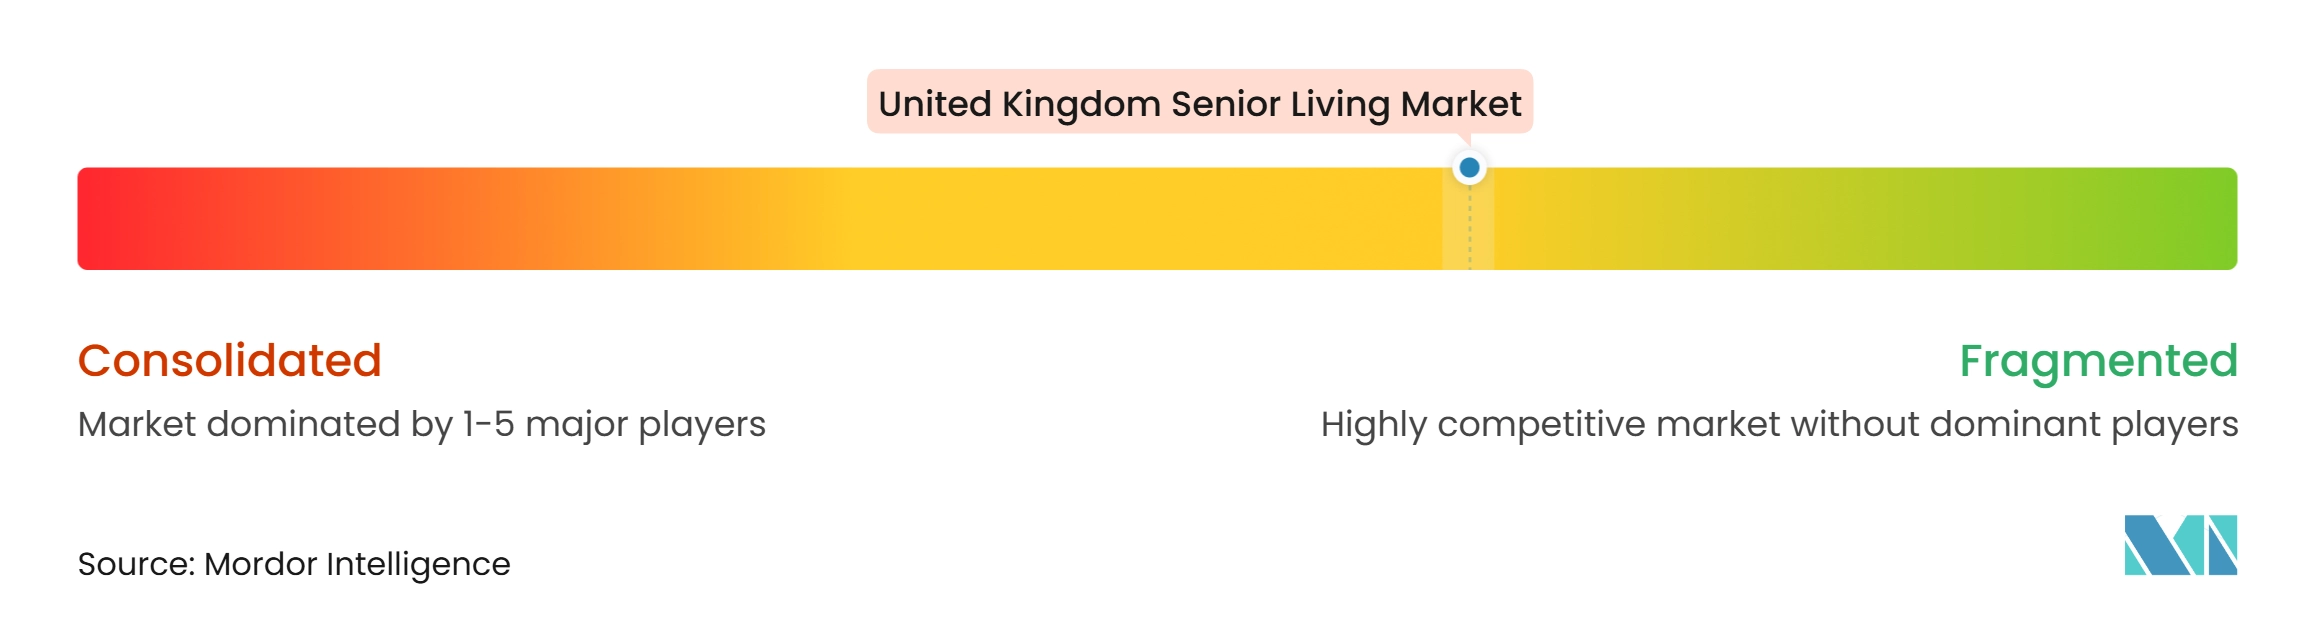
El mercado de senior living en el Reino Unido sigue estando moderadamente fragmentado entre los operadores, aunque la propiedad se está concentrando cada vez más. Los principales promotores nacionales incluyen a McCarthy Stone, Churchill Retirement Living, Lifestory Group y Audley Group. Los grandes proveedores sin fines de lucro incluyen a Anchor, Housing 21, The ExtraCare Charitable Trust y Methodist Homes. Se espera que las adquisiciones de cartera planificadas por Welltower en 2025 lo establezcan como un importante propietario de activos de vivienda para personas mayores en el Reino Unido. El mercado incluye tanto plataformas integradas y bien financiadas como proveedores más pequeños con carteras locales.
La actividad estratégica se centra cada vez más en la escala, las asociaciones y el acceso más amplio. Audley Group y Elysian Residences se fusionaron en julio de 2025, creando una plataforma que comprende más de 30 aldeas de jubilación. En enero de 2026, Churchill Living se asoció con Housing 21 para entregar 309 apartamentos de jubilación de alquiler social. Estas iniciativas demuestran cómo los operadores e inversores están utilizando adquisiciones y asociaciones de entrega para ampliar la capacidad.
La competencia también depende de la calidad del servicio, las capacidades de cuidado y el diseño del establecimiento. Los nuevos desarrollos centrados en la demencia incorporan cada vez más características como sensores de caídas, apoyo para la medicación, diseños claros y áreas exteriores seguras. Los proveedores también compiten ofreciendo vivienda independiente, vivienda asistida y cuidado de la memoria en un mismo lugar, lo que puede mejorar la continuidad de la atención para los residentes y sus familias. La vivienda para el mercado medio y las regiones desatendidas representan oportunidades significativas, ya que muchos hogares no pueden acceder a las aldeas de jubilación de lujo. El mercado de senior living en el Reino Unido favorecerá a los operadores que equilibren la asequibilidad, los términos transparentes, la provisión de cuidados adecuada y una dotación de personal fiable.
Líderes de la Industria de Senior Living en el Reino Unido
-
McCarthy Stone
-
Churchill Retirement Living
-
Lifestory Group
-
Audley Group
-
Vistry Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Senior Living en el Reino Unido Empresas cubiertas en este informe
- McCarthy Stone
- Churchill Retirement Living
- Lifestory Group
- Audley Group
- Vistry Group
- Retirement Villages Group
- Beechcroft Developments
- Inspired Villages Group
- Cognatum
- Bupa, Richmond Villages
- Anchor
- Housing 21
- The ExtraCare Charitable Trust
- MHA
- Sanctuary Supported Living
- Barchester Healthcare
- HC-One
- Care UK
- Avery Healthcare
- Maria Mallaband Care Group
- Hallmark Luxury Care Homes
- The Orders of St John Care Trust
- Nellsar
- Gracewell Healthcare
- Omega Healthcare Investors Inc
Desarrollos recientes de la industria en Mercado de Senior Living en el Reino Unido
- Octubre de 2026: CareTrust REIT firmó un acuerdo definitivo con LNT Care Developments para adquirir 45 residencias de cuidado de nueva construcción en el Reino Unido por 1,46 mil millones de USD. El cierre inicial de la transacción incluyó 24 residencias valoradas en 764 millones de USD. Crystal Care arrendó las residencias bajo una estructura de arrendamiento neto triple, con planes de transición a un modelo de cartera operativa de vivienda para personas mayores en un plazo de dos a cuatro años tras la finalización.
- Junio de 2026: Social Housing REIT acordó adquirir el negocio de vivienda para jubilados de Residential Secure Income por 143,7 millones de USD. La cartera incluye 1.907 apartamentos de alquiler de senior living y 256 unidades para gestores de vivienda. La adquisición amplía la plataforma en vivienda de apoyo especializada, senior living y residencias de cuidado.
- Junio de 2026: Montpelier Estates y Hervines Group formaron una empresa conjunta para desarrollar y operar la Residencia de Cuidado Chatham Waters en Medway, Kent, valorada en 19,9 millones de USD. El establecimiento ofrecerá cuidados residenciales, para personas con demencia y de respiro dentro de un proyecto más amplio de regeneración del frente marítimo.
Alcance del Informe del Mercado de Senior Living en el Reino Unido
Resumen de la segmentación
| Vivienda Asistida |
| Vivienda Independiente |
| Cuidado de la Memoria |
| Cuidado de Enfermería |
| Venta Directa (Plena Propiedad) |
| Arrendamiento a Largo Plazo / Alquiler |
| Híbrido (Venta + Arrendamiento) |
| 55 a 64 Años |
| 65 a 74 Años |
| 75 a 85 Años |
| Más de 85 Años |
| Inglaterra | Londres |
| Resto de Inglaterra | |
| Escocia | |
| Gales | |
| Irlanda del Norte |
| Por Tipo de Propiedad | Vivienda Asistida | |
| Vivienda Independiente | ||
| Cuidado de la Memoria | ||
| Cuidado de Enfermería | ||
| Por Modelo de Negocio | Venta Directa (Plena Propiedad) | |
| Arrendamiento a Largo Plazo / Alquiler | ||
| Híbrido (Venta + Arrendamiento) | ||
| Por Edad | 55 a 64 Años | |
| 65 a 74 Años | ||
| 75 a 85 Años | ||
| Más de 85 Años | ||
| Por Geografía | Inglaterra | Londres |
| Resto de Inglaterra | ||
| Escocia | ||
| Gales | ||
| Irlanda del Norte | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el senior living en el Reino Unido hasta 2032?
Se prevé que el mercado de senior living en el Reino Unido crezca a una CAGR del 5,05% de 2027 a 2032, alcanzando los 26,8 mil millones de USD para 2032.
¿Qué tipo de propiedad está creciendo más rápido en el senior living en el Reino Unido?
El cuidado de la memoria es el tipo de propiedad de más rápido crecimiento, con una CAGR prevista del 5,85% hasta 2032.
¿Qué está impulsando la demanda de residencias de cuidado de la memoria en el Reino Unido?
Inglaterra registró 483.000 diagnósticos formales de demencia entre personas de 65 años o más, lo que respalda la demanda de entornos especializados.
¿Qué modelo de negocio lidera la vivienda para personas mayores en el Reino Unido?
El arrendamiento a largo plazo / alquiler es el modelo de negocio más grande, con una participación del 55,6% en 2026.
¿Qué región del Reino Unido se espera que crezca más rápido en senior living?
Se prevé que Irlanda del Norte registre el crecimiento más rápido, con una CAGR del 6,11% hasta 2032.
¿Cuáles son las principales restricciones para el desarrollo de nuevos proyectos de senior living?
Los altos costos de desarrollo, la escasez de mano de obra en el sector del cuidado, los retrasos en la planificación y las presiones de asequibilidad siguen siendo las principales barreras.