
Tamanho e Participação do Mercado de Residências Built To Rent no Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.24 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.03 % |
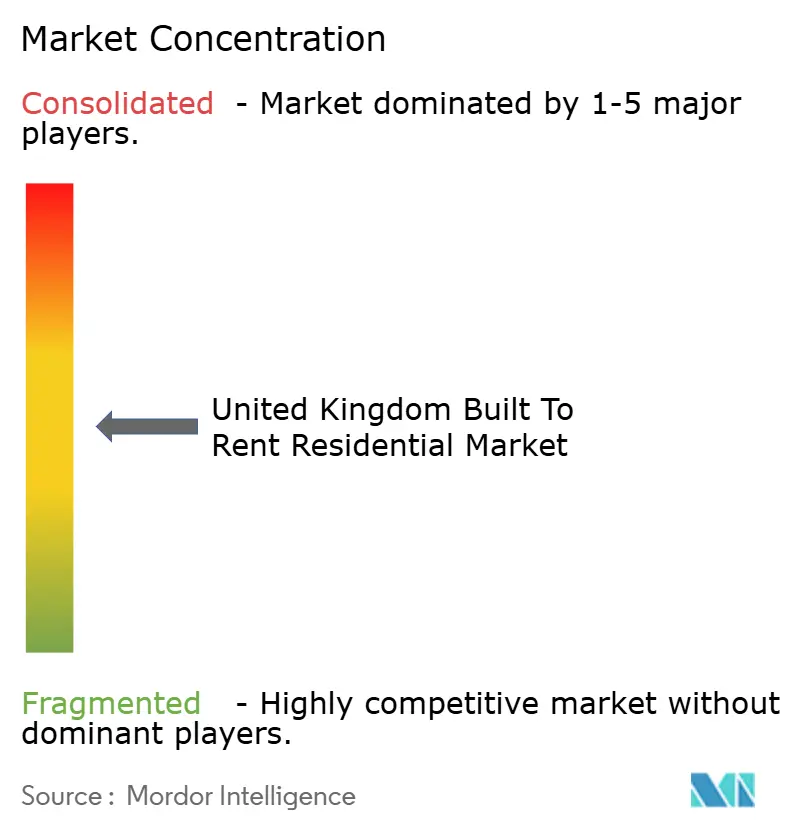
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Residências Built To Rent no Reino Unido por Mordor Intelligence
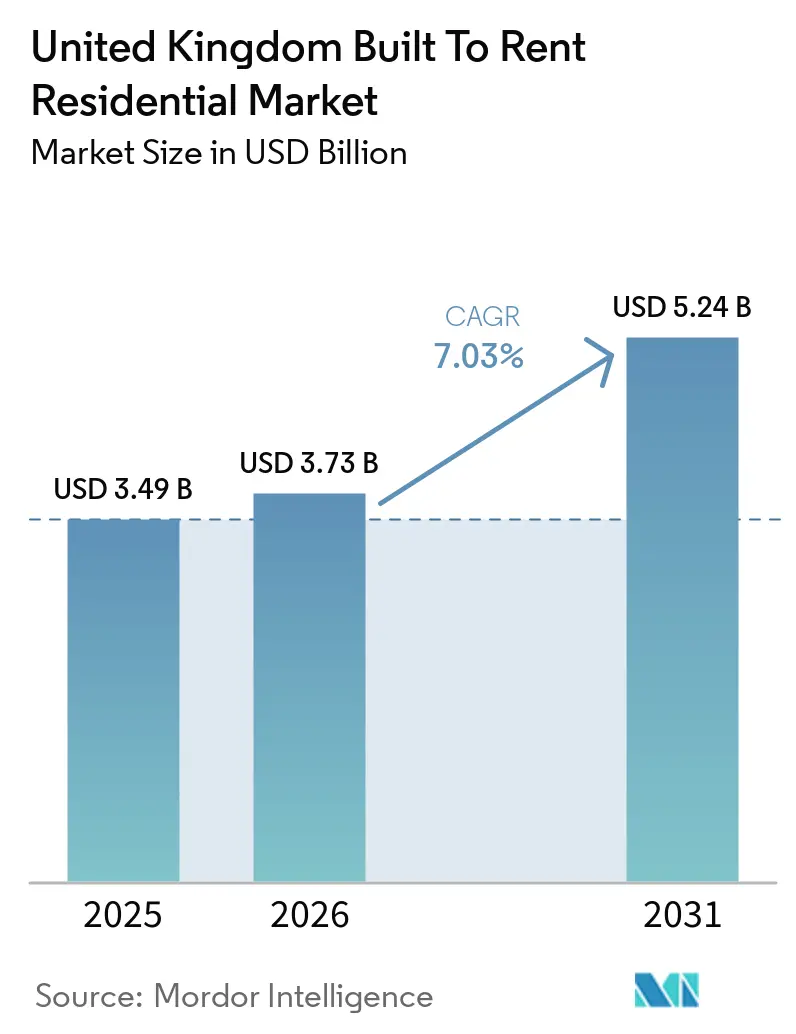
Espera-se que o tamanho do Mercado de Residências Built To Rent no Reino Unido aumente de 3,49 bilhões de USD em 2025 para 3,73 bilhões de USD em 2026 e atinja 5,24 bilhões de USD até 2031, crescendo a um CAGR de 7,03% no período 2026-2031.
O mercado de residências built to rent no Reino Unido é sustentado por uma escassez habitacional que prolongou o arrendamento para muitos domicílios e aumentou a necessidade de habitações geridas profissionalmente. O setor de arrendamento privado da Inglaterra perdeu 354.000 habitações entre 2022 e 2025, enquanto o built to rent e a habitação unifamiliar adicionaram 55.000 habitações, o que aponta para uma escassez contínua de oferta de arrendamento gerido. O capital está a migrar para habitações estabilizadas, comunidades de arrendamento suburbano e projetos que possam satisfazer necessidades de acessibilidade sem depender de comodidades de alto custo. O mercado de residências built to rent no Reino Unido também enfrenta uma construção nova mais lenta porque os projetos de grande altura devem obter aprovações de segurança de edifícios, enquanto as regras de arrendamento aumentam o valor dos sistemas de gestão estabelecidos. Os operadores que conseguem demonstrar dados operacionais fiáveis, desempenho energético e padrões de serviço aos residentes estão melhor posicionados para atrair capital de longo prazo.
Principais Conclusões do Relatório
- Por tipo, os apartamentos de arrendamento de construção dedicada detinham 54,8% da participação do mercado de residências built to rent no Reino Unido em 2025, enquanto o built to rent unifamiliar / comunidades built to rent deverão crescer a um CAGR de 8,4% até 2031.
- Por modelo de gestão, os operadores terceirizados detinham 62,7% do tamanho do mercado de residências built to rent no Reino Unido em 2025, enquanto a gestão híbrida deverá crescer a um CAGR de 8,0% até 2031.
- Por segmento de preço, o mercado intermediário detinha 49,6% em 2025, enquanto a habitação acessível e para trabalhadores deverá crescer a um CAGR de 8,6% até 2031.
- Por geografia, a Inglaterra detinha 85,4% em 2025, enquanto a Escócia deverá crescer a um CAGR de 7,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Residências Built To Rent no Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Os Desafios de Acessibilidade Habitacional Aumentam a Procura por Built To Rent | +1.6% | Nacional, mais forte em Londres, Sudeste de Inglaterra e cidades escocesas | Longo prazo (≥ 4 anos) |
| A Migração do Capital Institucional Acelera o Investimento em Built To Rent | +1.3% | Nacional, concentrado em Londres, Manchester e Birmingham | Médio prazo (2-4 anos) |
| A Expansão do Arrendamento Unifamiliar Impulsiona o Desenvolvimento de Built To Rent Suburbano | +1.1% | Sudeste, Leste de Inglaterra, East Midlands e Noroeste | Longo prazo (≥ 4 anos) |
| A Procura por Arrendamentos Geridos Profissionalmente Sustenta o Crescimento do Mercado | +0.8% | Nacional, com desempenho superior antecipado nos principais centros urbanos | Médio prazo (2-4 anos) |
| A Requalificação de Brownfields e o Planeamento Orientado para o Transporte Expandem a Oferta de Built To Rent | +0.6% | Nacional, mais forte em Londres, Bristol, Birmingham e Manchester | Longo prazo (≥ 4 anos) |
| Os Dados Operacionais Melhoram a Eficiência Energética e a Gestão de Custos dos Residentes | +0.4% | Nacional, com adoção antecipada em grandes carteiras institucionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Os Desafios de Acessibilidade Habitacional Aumentam a Procura por Built To Rent
Os domicílios no setor de arrendamento privado gastaram em média 36% do rendimento bruto em arrendamento em 2025, limitando a sua capacidade de constituir depósitos para aquisição de habitação própria. Os custos de arrendamento aumentaram mais rapidamente do que os preços das habitações ao longo dos 5 anos até 2025, o que sustentou a procura por habitação capaz de servir os inquilinos por períodos mais longos. O mercado de residências built to rent no Reino Unido responde a parte desta procura através de habitação com propriedade institucional e gestão profissional. O setor de arrendamento privado da Inglaterra contraiu 354.000 habitações entre 2022 e 2025, ao passo que o built to rent e a habitação unifamiliar forneceram 55.000 habitações no mesmo período. A procura tornou-se mais forte por habitações de mercado intermediário e para trabalhadores, uma vez que os arrendamentos premium enfrentam maior resistência por parte dos inquilinos. Isto favorece projetos que protegem a qualidade do serviço mantendo os arrendamentos dentro do intervalo de rendimento dos agregados familiares locais.
A Migração do Capital Institucional Acelera o Investimento em Built To Rent
Os investidores institucionais continuaram a tratar a habitação de arrendamento como um ativo de rendimento de longo prazo, mesmo quando as condições de desenvolvimento permaneceram difíceis. O mercado de residências built to rent no Reino Unido atraiu 5,2 mil milhões de GBP (6,6 mil milhões de USD) em investimento durante 2025, e o investimento totalizou 2,76 mil milhões de GBP (3,56 mil milhões de USD) no primeiro semestre de 2026. Os investidores de fundos de pensões tornaram-se mais visíveis porque podem deter ativos de arrendamento estabilizados por longos períodos. A aquisição do Private Rented Sector (PRS) REIT pelo Northern Local Government Pension Scheme (LGPS) e pela Local Pensions Partnership Investments demonstrou a escala à qual o capital de pensões públicas pode participar na habitação de arrendamento. Isto separou as estratégias entre investidores que procuram carteiras de rendimento concluídas e investidores dispostos a assumir o risco de desenvolvimento. Os operadores com registos operacionais verificados, boa governação e dados ESG utilizáveis tornaram-se mais relevantes para ambos os grupos.
A Expansão do Arrendamento Unifamiliar Impulsiona o Desenvolvimento de Built To Rent Suburbano
A habitação unifamiliar recebeu 3,17 mil milhões de GBP (4,0 mil milhões de USD) de investimento em 2025, representando 59% de todo o investimento em built to rent no Reino Unido nesse ano. O formato beneficiou da procura por habitações familiares em áreas suburbanas e de uma menor exposição aos requisitos de segurança de edifícios de grande altura. Os domicílios de arrendamento privado suburbano cresceram 24% entre o Censo de 2011 e 2023, em comparação com um crescimento de 19% para os domicílios de arrendamento urbano. Os projetos unifamiliares operam agora em quase 40% das autoridades locais do Reino Unido, e 1 terço dessas autoridades recebeu as suas primeiras habitações deste tipo em 2025. O mercado de residências built to rent no Reino Unido está, portanto, a tornar-se menos concentrado em projetos de grande altura em cidades e mais ligado a parcerias com construtores de habitação. As vendas a investidores de arrendamento de longo prazo podem reduzir a incerteza das taxas de venda para os construtores e melhorar os retornos em grandes empreendimentos.
A Procura por Arrendamentos Geridos Profissionalmente Sustenta o Crescimento do Mercado
A gestão profissional é mais importante à medida que os inquilinos permanecem em habitações arrendadas por mais tempo e que os senhorios enfrentam obrigações de conformidade mais detalhadas. A Lei dos Direitos dos Arrendatários alterou o ambiente operacional em Inglaterra ao transferir os inquilinos para contratos periódicos e ao limitar os aumentos de arrendamento a 1 revisão por ano. Estes requisitos favorecem os operadores com sistemas consistentes para administração de arrendamentos, reparações, comunicação com residentes e revisões de arrendamento. As plataformas de maior dimensão podem distribuir o custo desses sistemas por mais habitações, enquanto os senhorios de menor dimensão podem achar as mesmas obrigações mais difíceis de gerir. Os registos de consumo energético e os dados de desempenho dos edifícios também apoiam uma melhor gestão dos custos dos residentes e o reporte aos investidores. O mercado de residências built to rent no Reino Unido pode utilizar estas capacidades para distinguir habitações geridas profissionalmente dos arrendamentos privados não geridos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Os Elevados Custos de Desenvolvimento e Financiamento Reduzem a Viabilidade dos Projetos | -1.6% | Nacional, mais agudo em Londres e nas principais cidades | Médio prazo (2-4 anos) |
| Os Atrasos na Aprovação de Segurança de Edifícios Retardam a Entrega de Projetos | -1.3% | Inglaterra, para projetos de grande altura acima de 18 metros | Curto prazo (≤ 2 anos) |
| Os Regulamentos de Planeamento e os Requisitos de Habitação Acessível Aumentam a Complexidade do Desenvolvimento | -0.9% | Nacional, mais oneroso na Grande Londres e nas cidades escocesas | Longo prazo (≥ 4 anos) |
| Os Regulamentos de Arrendamento e o Aumento dos Custos Operacionais Pressionam os Retornos do Investimento | -0.8% | Inglaterra e Escócia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Elevados Custos de Desenvolvimento e Financiamento Reduzem a Viabilidade dos Projetos
Os custos de construção mais elevados e o preço da dívida tornaram muitos projetos multifamiliares urbanos mais difíceis de financiar. Os inícios de built to rent caíram 79% a nível nacional no ano até junho de 2026, enquanto as habitações em construção diminuíram 21% no segundo trimestre de 2026 face ao mesmo período de 2025. As obrigações de habitação acessível e os requisitos de planeamento acrescentam pressão adicional onde os arrendamentos locais não conseguem suportar custos de desenvolvimento mais elevados. O financiamento antecipado manteve-se em 71% das transações no primeiro semestre de 2026, o que demonstra que os investidores ainda apoiam os projetos, mas são seletivos quanto ao calendário e ao risco de entrega. O capital deslocou-se para ativos concluídos, o que limita as adições ao pipeline de habitações novas. O mercado de residências built to rent no Reino Unido poderá enfrentar pressão duradoura de oferta regional porque os inícios fora de Londres caíram 84% no ano até junho de 2026.
Os Atrasos na Aprovação de Segurança de Edifícios Retardam a Entrega de Projetos
A aprovação da Fase 2 é necessária antes do início da construção em projetos residenciais de grande altura acima de 18 metros em Inglaterra. Os tempos de aprovação foram em média de 36 semanas no primeiro trimestre de 2025, face a um objetivo estatutário de 12 semanas, e 1.276 candidaturas aguardavam decisão. O Regulador de Segurança de Edifícios introduziu uma via de análise mais rápida, reforçou os recursos humanos e estabeleceu contacto semanal com o Conselho de Liderança da Construção para melhorar o processamento. Os atrasos criam custos de imobilização e reduzem a confiança nos calendários de desenvolvimento, especialmente para torres urbanas complexas. Isto favorece projetos unifamiliares de menor altura, mas não resolve a escassez de habitações de arrendamento em localizações urbanas centrais. O mercado de residências built to rent no Reino Unido necessitará de aprovações mais previsíveis antes que o pipeline atual possa traduzir-se num aumento sustentado da oferta nas cidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Apartamentos de Arrendamento de Construção Dedicada Lideram a Participação de Mercado, Enquanto o Built To Rent Unifamiliar Cresce Mais Rapidamente
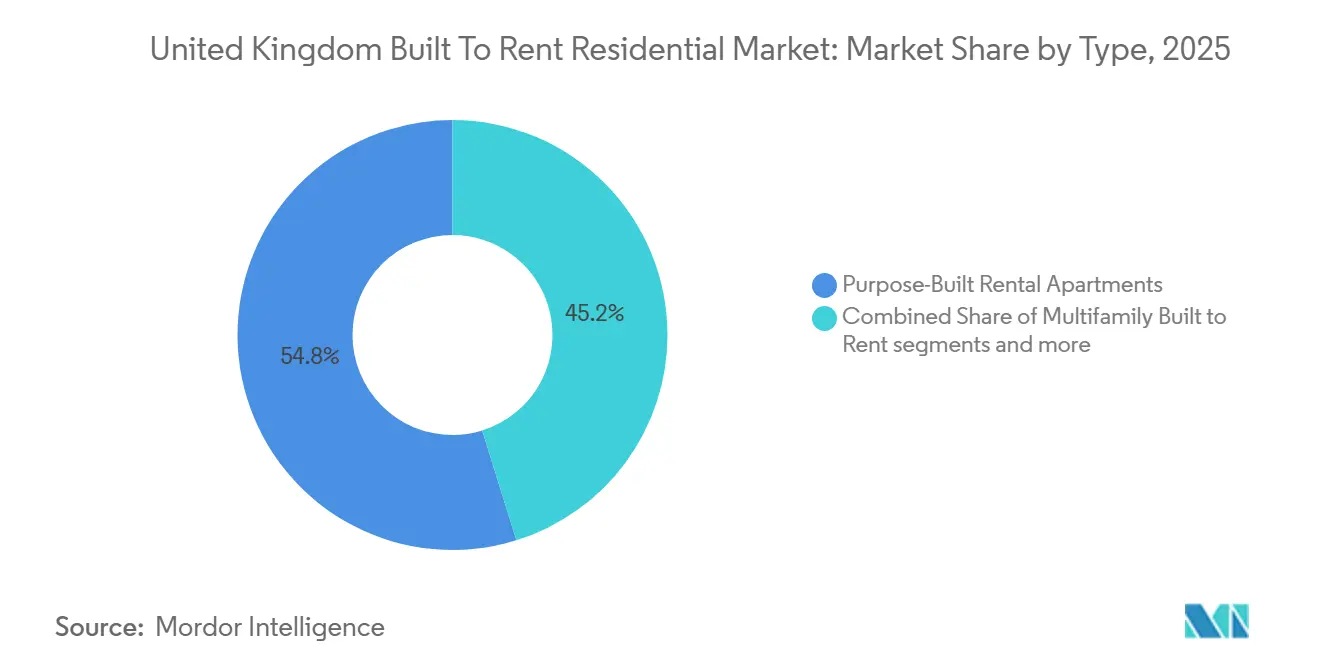
Os apartamentos de arrendamento de construção dedicada detinham 54,8% do tamanho do mercado de residências built to rent no Reino Unido em 2025 e permaneceram o maior formato do setor. Londres, Manchester e Birmingham atraíram grande parte do pipeline multifamiliar concluído porque estas cidades têm uma procura de arrendamento profunda e investimento institucional estabelecido. O stock de built to rent concluído atingiu 166.359 habitações no segundo trimestre de 2026, e os projetos multifamiliares representaram 75% do pipeline de construção em volume. Os apartamentos suportam a entrega em grande escala perto de empregos, serviços e transportes. O seu modelo operacional também suporta serviços de edifício centralizados e uma experiência consistente para os residentes.
O built to rent unifamiliar / comunidades built to rent deverão crescer a um CAGR de 8,4% até 2031, tornando-os o tipo de crescimento mais rápido. O investimento neste formato mais do que duplicou entre 2022 e 2025, à medida que os investidores se focaram em famílias suburbanas e na entrega de menor altura. Os construtores de habitação indicaram que 50% planeavam vender mais de 15% das novas entregas a investidores unifamiliares entre 2026 e 2031. As Moradias e Casas em Banda de Arrendamento de Construção Dedicada servem regiões onde a procura por habitações familiares geridas está a aumentar. O mercado de residências built to rent no Reino Unido deverá manter os apartamentos como a sua maior base de stock, enquanto as comunidades unifamiliares recebem mais capital novo.


Por Modelo de Gestão: A Escala dos Operadores Terceirizados Alarga-se, as Abordagens de Gestão Híbrida Ganham Momentum
Os operadores terceirizados detinham 62,7% do tamanho do mercado de residências built to rent no Reino Unido em 2025, refletindo a preferência dos proprietários de ativos por equipas de operação especializadas. Estes operadores gerem arrendamentos, serviços aos residentes, instalações e conformidade em carteiras detidas por instituições. A escala pode reduzir os custos operacionais por unidade e proporcionar aos proprietários um reporte consistente em múltiplas localizações. A Greystar expandiu a sua presença de gestão terceirizada ao adquirir a Native Communities em 2025, adicionando 37 ativos residenciais e mais de 9.000 habitações em Inglaterra, Escócia e País de Gales[1]Greystar, "Greystar Acquires Native Communities as It Scales Third-Party Property Management Across Europe," Greystar Newsroom, greystar.com. A transação demonstra por que razão os investidores valorizam plataformas que conseguem combinar a entrega local com sistemas mais abrangentes.
A gestão híbrida deverá crescer a um CAGR de 8,0% até 2031. Neste modelo, o proprietário mantém o controlo estratégico sobre a carteira, mas delega funções selecionadas a especialistas. A abordagem pode dar aos investidores melhor visibilidade sobre as decisões relativas aos ativos sem perder o acesso à especialização operacional. A Sigma Capital transferiu a gestão de arrendamentos e de propriedades da sua carteira de Londres para gestão interna através da Simple Life Management durante 2025, posicionando simultaneamente a plataforma para trabalho externo. O mercado de residências built to rent no Reino Unido continua a recompensar as plataformas que conseguem prestar um serviço de qualidade em carteiras grandes e geograficamente dispersas.
Por Segmento de Preço: O Mercado Intermediário Domina, o Segmento de Habitação Acessível e para Trabalhadores Supera o Premium
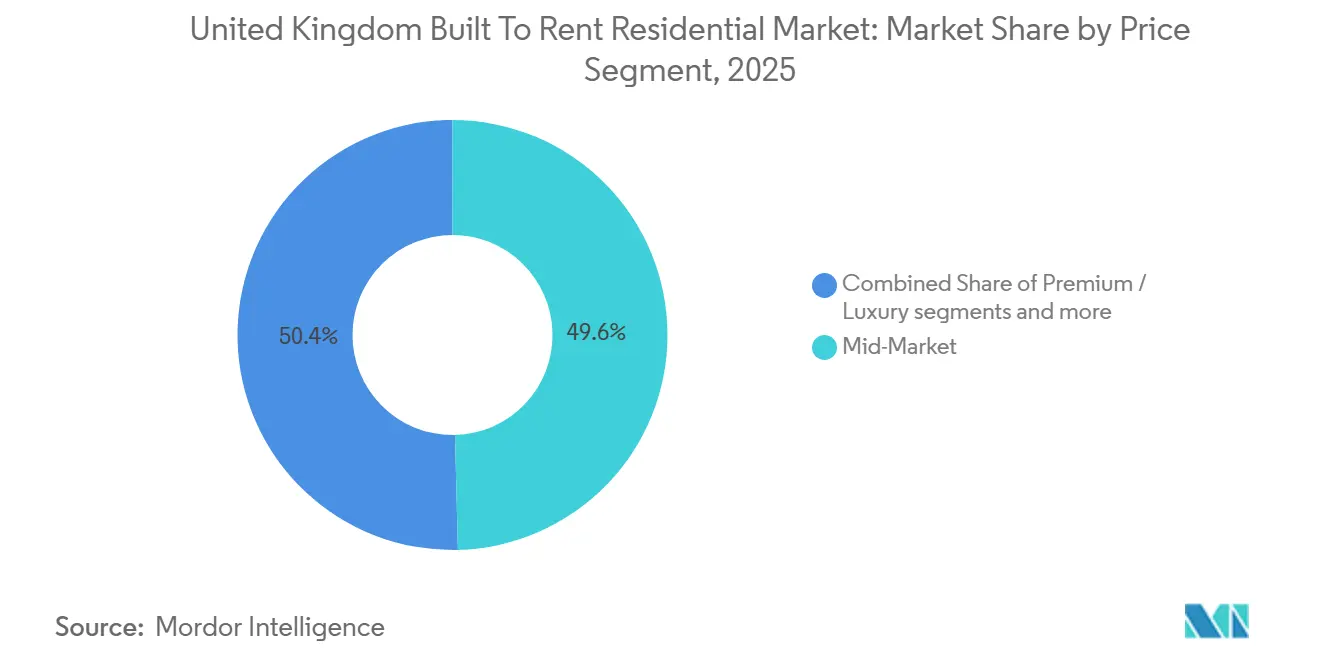
Os projetos de mercado intermediário representaram 49,6% da participação do mercado de residências built to rent no Reino Unido em 2025, tornando-os o maior segmento de preço. Esta posição reflete a necessidade de equilibrar os retornos dos investidores com os níveis de rendimento dos arrendatários nas cidades regionais. As habitações de mercado intermediário podem servir uma base ampla de inquilinos sem os elevados custos de capital e operacionais associados a comodidades de luxo. O crescimento dos arrendamentos moderou-se mais acentuadamente no segmento premium até 2025, enquanto os segmentos mais acessíveis demonstraram maior resiliência. Os promotores estão a reduzir os custos operacionais colocando maior ênfase nos serviços essenciais.
A habitação acessível e para trabalhadores deverá expandir-se a um CAGR de 8,6% até 2031. A política de planeamento apoia este formato, enquanto os trabalhadores necessitam de opções de arrendamento de longo prazo perto dos centros de emprego. Oferece aos operadores uma forma de adequar os tamanhos das unidades, as comodidades e os níveis de arrendamento mais estreitamente aos rendimentos locais. Os projetos premium e de luxo continuam relevantes nas zonas bem conectadas de Londres onde os arrendamentos podem suportar valores de capital mais elevados. O mercado de residências built to rent no Reino Unido está a deslocar a sua ênfase de design e preços para habitações que possam suportar uma ocupação estável por um período mais longo.
Análise Geográfica
A Inglaterra representou 85,4% da atividade nacional de built to rent em 2025, sustentada pela concentração de stock e pipeline na Grande Londres, Grande Manchester e West Midlands. Londres e as cidades de Nível 1 produziram 1 metade de todas as conclusões no primeiro semestre de 2026. As cidades de Nível 2, incluindo Nottingham, Liverpool e Sheffield, representaram 14% das conclusões, enquanto as regiões e áreas suburbanas mais pequenas contribuíram com outros 14%. A Inglaterra oferece o maior conjunto de ativos de qualidade institucional, mas o novo desenvolvimento tornou-se mais difícil de concretizar. A Lei dos Direitos dos Arrendatários aplica-se em Inglaterra e torna os sistemas profissionais de gestão de arrendamentos mais importantes para os operadores.
A Escócia deverá crescer a um CAGR de 7,8% até 2031, a taxa mais rápida entre as regiões do Reino Unido. Os Regulamentos de Controlo de Arrendamento de Habitação Privada (Propriedade Isenta) (Escócia) 2026 entraram em vigor em abril de 2026 e isentam as habitações built to rent e de arrendamento de mercado intermediário qualificadas do regime de controlo de arrendamento da Escócia. Esta alteração melhora a base para o investimento em projetos qualificados e pode encorajar os promotores a rever projetos com licença aprovada. A Escócia entregou mais de 5.200 habitações built to rent até à data, o que deixa margem para crescimento em Glasgow e Edimburgo. O enquadramento escocês criou um ambiente de investimento mais diferenciado do que a Inglaterra, particularmente para investidores que procuram diversificação para além das cidades inglesas de custo mais elevado.
O País de Gales e a Irlanda do Norte representam uma parte menor da atividade nacional de built to rent, mas os custos fundiários e os prazos de planeamento podem comparar favoravelmente com as principais cidades inglesas. Cardiff e Swansea são localizações emergentes para projetos multifamiliares destinados a jovens profissionais e trabalhadores essenciais. Belfast tem procura de arrendamento ligada ao emprego em serviços financeiros, serviços profissionais e tecnologia. Os promotores precisam de adaptar os projetos às regras de planeamento distintas, aos requisitos de habitação acessível e aos padrões de design de cada nação.
Panorama Competitivo
O mercado de residências built to rent no Reino Unido tem uma concentração moderada entre as grandes plataformas institucionais e um grupo fragmentado de operadores locais de menor dimensão. Os principais operadores combinam desenvolvimento, investimento e gestão, o que os ajuda a controlar os padrões de entrega e os serviços aos residentes. A Greystar, a Grainger plc e a Quintain Living construíram plataformas capazes de suportar essas funções em múltiplas cidades. A aquisição da Native Communities pela Greystar em 2025 expandiu a sua estratégia europeia de gestão terceirizada e adicionou mais de 9.000 habitações à plataforma do Reino Unido. Os grandes operadores também conseguem gerir os requisitos de arrendamento e conformidade que agora se aplicam de forma mais consistente ao arrendamento privado inglês.
A Grainger plc e a Places for London financiaram antecipadamente um projeto de 195 habitações em Chiswick através da sua joint venture Connected Living London em 2026, e o projeto tinha obtido a aprovação da Fase 2 antes da construção. A Quintain Living anunciou em junho de 2026 que abriria a sua plataforma de gestão a senhorios institucionais terceiros e pretendia mais do que duplicar a plataforma através de mandatos externos[2]Quintain, "Quintain Living Celebrates 10 Years of Leadership in Build to Rent," Quintain, quintain.co.uk. Estas ações demonstram que o mercado de residências built to rent no Reino Unido não é definido apenas pela aquisição de terrenos ou pela capacidade de construção. A tecnologia de gestão, a prestação de serviços fiável e os dados de carteira são partes centrais da posição competitiva. Os operadores que conseguem fornecer relatórios verificados de energia e ESG podem ter uma vantagem quando os investidores institucionais avaliam aquisições.
Os operadores de menor dimensão, incluindo a Placefirst, a Dandara Living e a Gatehouse Living, competem através do conhecimento local, do foco nos inquilinos e de formatos especializados. A Gatehouse Living utiliza um modelo conforme com a Sharia para servir um grupo de inquilinos que não é totalmente atendido pelos produtos padrão. A habitação unifamiliar suburbana de mercado intermediário continua a ser uma oportunidade nas áreas de autoridades locais com stock de arrendamento institucional limitado. A concorrência deverá manter-se mais forte entre as plataformas que conseguem combinar operações disciplinadas com formatos habitacionais que respondem à procura local.
Líderes do Setor de Residências Built To Rent no Reino Unido
Greystar
Grainger plc
Get Living
Quintain Living
Moda Living
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Grainger plc e a Places for London, subsidiária imobiliária da Transport for London, financiaram antecipadamente um projeto Built To Rent (BTR) de 195 habitações em Chiswick através da sua joint venture Connected Living London por 68,4 milhões de GBP (88,2 milhões de USD), incluindo 95 habitações a arrendamento de mercado com desconto e aprovação prévia da Fase 2. Espera-se que a construção comece em 2026.
- Abril de 2026: Os Regulamentos de Controlo de Arrendamento de Habitação Privada (Propriedade Isenta) (Escócia) 2026 entraram em vigor, isentando formalmente os projetos de built to rent e de arrendamento de mercado intermediário qualificados do regime de controlo de arrendamento da Escócia.
- Março de 2025: A Lendlease recebeu aprovação de planeamento da Câmara Municipal de Birmingham para um projeto Built To Rent (BTR) de 408 unidades como Fase 1 de um projeto de regeneração Smithfield de 1,9 mil milhões de GBP (2,45 mil milhões de USD) adjacente à estação New Street.


Âmbito do Relatório do Mercado de Residências Built To Rent no Reino Unido
| Built To Rent Multifamiliar |
| Built To Rent Unifamiliar / Comunidades Built To Rent |
| Apartamentos de Arrendamento de Construção Dedicada |
| Moradias / Casas em Banda de Arrendamento de Construção Dedicada |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitação Acessível e para Trabalhadores |
| Inglaterra |
| Escócia |
| País de Gales |
| Irlanda do Norte |
| Por Tipo | Built To Rent Multifamiliar |
| Built To Rent Unifamiliar / Comunidades Built To Rent | |
| Apartamentos de Arrendamento de Construção Dedicada | |
| Moradias / Casas em Banda de Arrendamento de Construção Dedicada | |
| Por Modelo de Gestão | Operador Interno |
| Operador Terceirizado | |
| Gestão Híbrida | |
| Por Segmento de Preço | Premium / Luxo |
| Mercado Intermediário | |
| Habitação Acessível e para Trabalhadores | |
| Por Geografia | Inglaterra |
| Escócia | |
| País de Gales | |
| Irlanda do Norte |


Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de built to rent no Reino Unido até 2031?
O setor deverá atingir 5,2 mil milhões de USD até 2031, a partir de 3,7 mil milhões de USD em 2026, a um CAGR de 7,0%.
Qual o tipo de habitação com crescimento mais rápido no built to rent no Reino Unido?
O built to rent unifamiliar / comunidades built to rent deverão crescer a um CAGR de 8,4% até 2031.
Por que razão os investidores estão a migrar para comunidades de arrendamento suburbano?
A procura de arrendamento familiar, as parcerias com construtores de habitação e a menor exposição aos requisitos de aprovação de edifícios de grande altura sustentam esta migração.
Qual a geografia do Reino Unido com a previsão de crescimento mais forte para o built to rent?
A Escócia deverá crescer a um CAGR de 7,8% até 2031, após os projetos qualificados terem recebido uma isenção dos controlos de arrendamento em abril de 2026.
Página atualizada pela última vez em:



