
Taille et part du marché résidentiel Built To Rent au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.49 Milliards de dollars |
| Taille du Marché (2026) | 3.73 Milliards de dollars |
| Taille du Marché (2031) | 5.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.03 % |
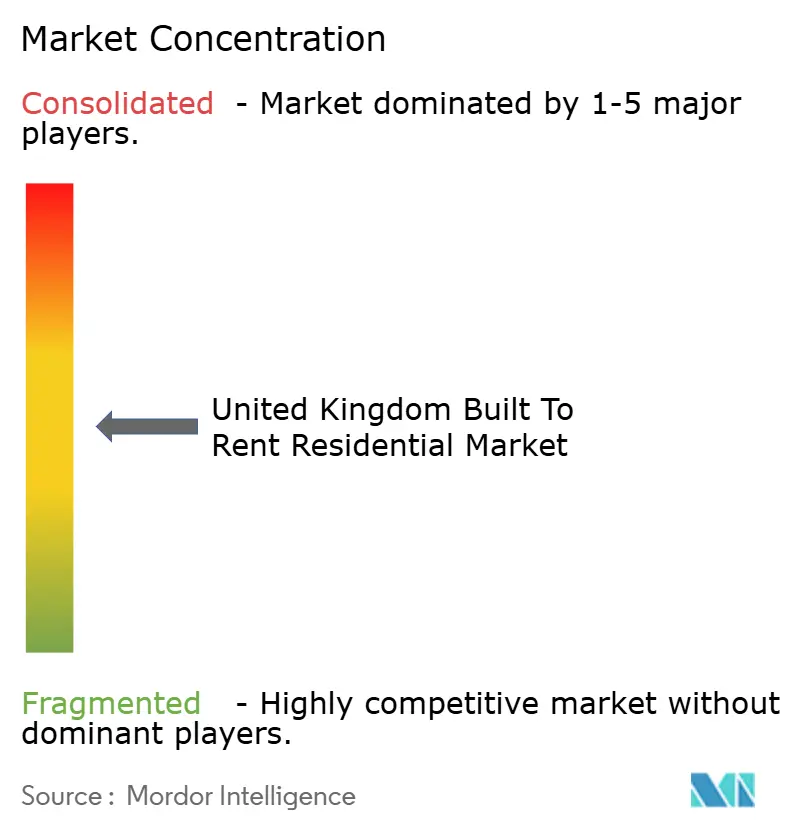
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché résidentiel Built To Rent au Royaume-Uni par Mordor Intelligence
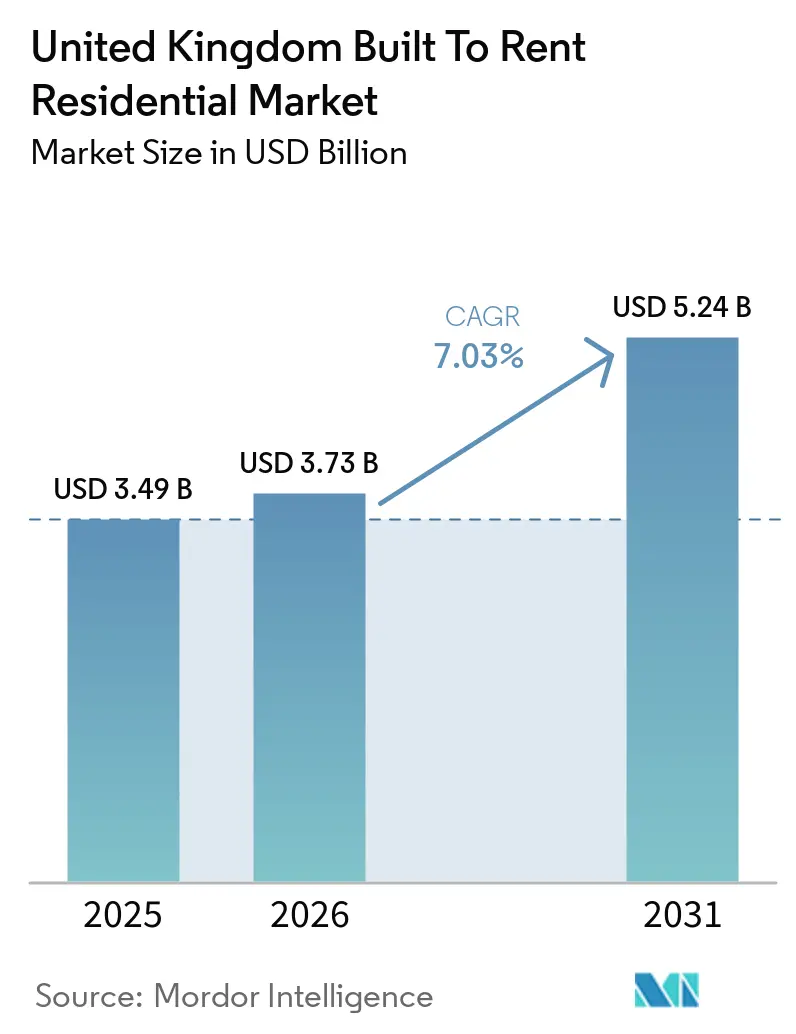
La taille du marché résidentiel Built To Rent au Royaume-Uni devrait augmenter de 3,49 milliards USD en 2025 à 3,73 milliards USD en 2026 et atteindre 5,24 milliards USD d'ici 2031, avec un CAGR de 7,03 % sur la période 2026-2031.
Le marché Built To Rent au Royaume-Uni est soutenu par une pénurie de logements qui a prolongé la location pour de nombreux ménages et accru le besoin de logements gérés de manière professionnelle. Le secteur locatif privé en Angleterre a perdu 354 000 logements entre 2022 et 2025, tandis que le Built To Rent et le logement unifamilial ont ajouté 55 000 logements, ce qui indique une pénurie persistante de l'offre locative gérée. Les capitaux se dirigent vers des logements stabilisés, des communautés locatives suburbaines et des programmes pouvant répondre aux besoins d'accessibilité financière sans dépendre d'équipements coûteux. Le marché Built To Rent au Royaume-Uni est également confronté à un ralentissement des nouvelles constructions, car les projets de grande hauteur doivent obtenir des approbations en matière de sécurité des bâtiments, tandis que les règles sur les loyers valorisent davantage les systèmes de gestion établis. Les opérateurs capables de démontrer des données d'exploitation fiables, des performances énergétiques et des normes de service aux résidents sont mieux positionnés pour attirer des capitaux à long terme.
Principaux enseignements du rapport
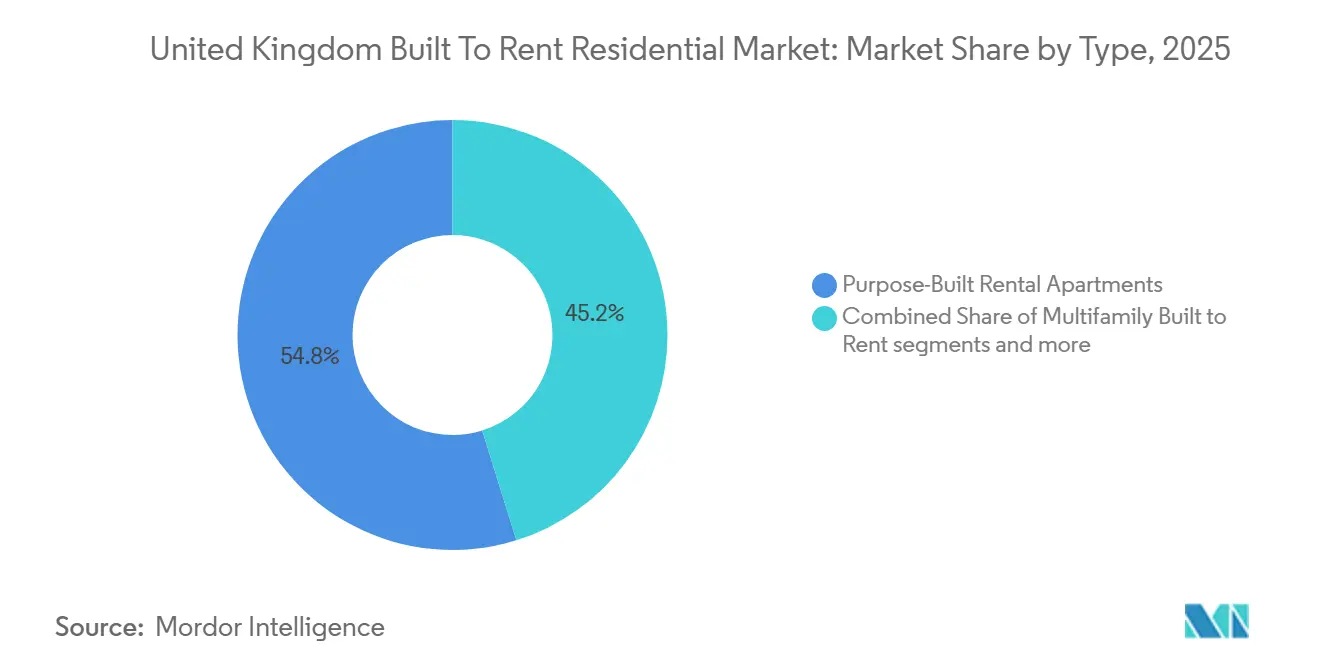
- Par type, les appartements locatifs construits à cet effet détenaient 54,8 % de la part du marché Built To Rent au Royaume-Uni en 2025, tandis que le Built To Rent unifamilial / les communautés Built To Rent devraient croître à un CAGR de 8,4 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers détenaient 62,7 % de la taille du marché Built To Rent au Royaume-Uni en 2025, tandis que la gestion hybride devrait croître à un CAGR de 8,0 % jusqu'en 2031.
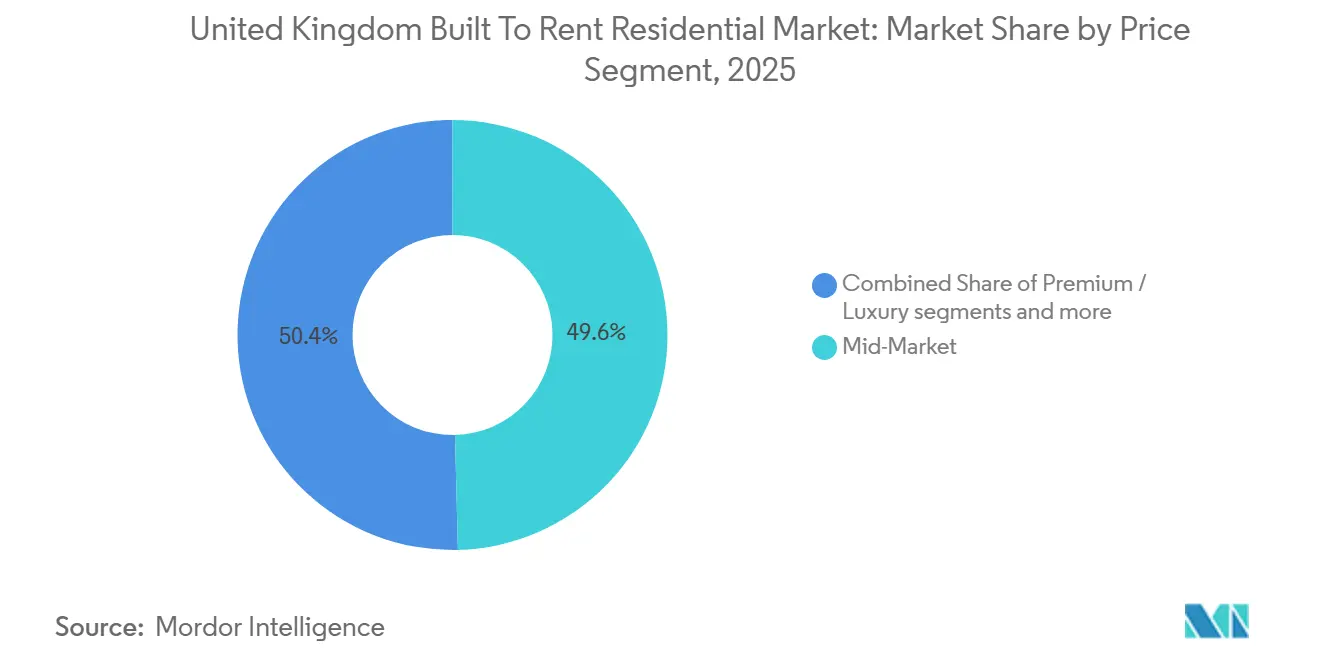
- Par segment de prix, le marché intermédiaire représentait 49,6 % en 2025, tandis que le logement abordable et destiné aux travailleurs devrait croître à un CAGR de 8,6 % jusqu'en 2031.
- Par géographie, l'Angleterre représentait 85,4 % en 2025, tandis que l'Écosse devrait croître à un CAGR de 7,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché résidentiel Built To Rent au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les défis d'accessibilité au logement accroissent la demande de Built To Rent | +1.6% | National, plus marqué à Londres, dans le Sud-Est de l'Angleterre et dans les villes écossaises | Long terme (≥ 4 ans) |
| Les transferts de capitaux institutionnels accélèrent l'investissement dans le Built To Rent | +1.3% | National, concentré à Londres, Manchester et Birmingham | Moyen terme (2-4 ans) |
| L'expansion du logement locatif unifamilial stimule le développement du Built To Rent suburbain | +1.1% | Sud-Est, Est de l'Angleterre, East Midlands et Nord-Ouest | Long terme (≥ 4 ans) |
| La demande de locations gérées professionnellement soutient la croissance du marché | +0.8% | National, avec une surperformance précoce dans les grands centres urbains | Moyen terme (2-4 ans) |
| La réhabilitation des friches industrielles et la planification axée sur les transports en commun élargissent l'offre Built To Rent | +0.6% | National, plus marqué à Londres, Bristol, Birmingham et Manchester | Long terme (≥ 4 ans) |
| Les données opérationnelles améliorent l'efficacité énergétique et la gestion des coûts pour les résidents | +0.4% | National, avec une adoption précoce dans les grands portefeuilles institutionnels | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les défis d'accessibilité au logement accroissent la demande de Built To Rent
Les ménages du secteur locatif privé ont consacré en moyenne 36 % de leur revenu brut au loyer en 2025, ce qui limite leur capacité à constituer des apports pour l'achat d'un logement. Les coûts locatifs ont augmenté plus rapidement que les prix de l'immobilier sur les 5 années précédant 2025, ce qui a maintenu la demande de logements pouvant accueillir des locataires sur de longues périodes. Le marché Built To Rent au Royaume-Uni répond en partie à cette demande grâce à des logements détenus par des investisseurs institutionnels et gérés de manière professionnelle. Le secteur locatif privé en Angleterre s'est contracté de 354 000 logements entre 2022 et 2025, tandis que le Built To Rent et le logement unifamilial ont fourni 55 000 logements sur la même période. La demande s'est renforcée pour les logements de marché intermédiaire et destinés aux travailleurs, les loyers premium faisant face à une plus grande résistance de la part des locataires. Cela favorise les programmes qui préservent la qualité des services tout en maintenant les loyers dans la fourchette de revenus des ménages locaux.
Les transferts de capitaux institutionnels accélèrent l'investissement dans le Built To Rent
Les investisseurs institutionnels ont continué à considérer le logement locatif comme un actif de revenu à long terme, même si les conditions de développement sont restées difficiles. Le march Built To Rent au Royaume-Uni a attiré 5,2 milliards GBP (6,6 milliards USD) d'investissements en 2025, et les investissements ont totalisé 2,76 milliards GBP (3,56 milliards USD) au premier semestre 2026. Les investisseurs de type fonds de pension sont devenus plus visibles car ils peuvent détenir des actifs locatifs stabilisés sur de longues périodes. L'acquisition du Secteur Locatif Privé (PRS) REIT par le Régime de Retraite des Collectivités Locales du Nord (LGPS) et Local Pensions Partnership Investments a illustré l'échelle à laquelle les capitaux de retraite publics peuvent participer au logement locatif. Cela a différencié les stratégies entre les investisseurs recherchant des portefeuilles générateurs de revenus achevés et ceux prêts à assumer le risque de développement. Les opérateurs disposant de bilans d'exploitation vérifiés, d'une gouvernance solide et de données ESG exploitables sont devenus plus pertinents pour les deux groupes.
L'expansion du logement locatif unifamilial stimule le développement du Built To Rent suburbain
Le logement unifamilial a reçu 3,17 milliards GBP (4,0 milliards USD) d'investissements en 2025, représentant 59 % de l'ensemble des investissements Built To Rent au Royaume-Uni cette année-là. Ce format a bénéficié de la demande de logements familiaux dans les zones suburbaines et d'une moindre exposition aux exigences de sécurité des bâtiments de grande hauteur. Les ménages locataires privés en banlieue ont augmenté de 24 % entre le recensement de 2011 et 2023, contre 19 % pour les ménages locataires urbains. Les programmes unifamiliaux opèrent désormais dans près de 40 % des collectivités locales du Royaume-Uni, et 1 tiers de ces collectivités ont accueilli leurs premiers logements de ce type en 2025. Le marché Built To Rent au Royaume-Uni est donc de moins en moins concentré dans les projets urbains de grande hauteur et de plus en plus lié aux partenariats avec les constructeurs de maisons. Les ventes à des investisseurs locatifs à long terme peuvent réduire l'incertitude sur les taux de vente pour les constructeurs et améliorer les rendements sur les grands sites de développement.
La demande de locations gérées professionnellement soutient la croissance du marché
La gestion professionnelle est de plus en plus importante à mesure que les locataires restent plus longtemps dans des logements en location et que les propriétaires font face à des obligations de conformité plus détaillées. La loi sur les droits des locataires (Renters' Rights Act) a modifié l'environnement opérationnel en Angleterre en faisant passer les locataires à des arrangements périodiques et en limitant les augmentations de loyer à 1 révision par an. Ces exigences favorisent les opérateurs disposant de systèmes cohérents pour l'administration des baux, les réparations, la communication avec les résidents et les révisions de loyer. Les grandes plateformes peuvent répartir le coût de ces systèmes sur un plus grand nombre de logements, tandis que les propriétaires plus petits peuvent trouver les mêmes obligations plus difficiles à gérer. Les relevés de consommation énergétique et les données de performance des bâtiments soutiennent également une meilleure gestion des coûts pour les résidents et le reporting aux investisseurs. Le marché Built To Rent au Royaume-Uni peut utiliser ces capacités pour distinguer les logements gérés professionnellement des locations privées non gérées.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les coûts élevés de développement et de financement réduisent la viabilité des projets | -1.6% | National, plus aigu à Londres et dans les grandes villes | Moyen terme (2-4 ans) |
| Les retards d'approbation en matière de sécurité des bâtiments ralentissent la livraison des projets | -1.3% | Angleterre, pour les programmes de grande hauteur dépassant 18 mètres | Court terme (≤ 2 ans) |
| Les réglementations d'urbanisme et les exigences en matière de logement abordable accroissent la complexité du développement | -0.9% | National, plus contraignant dans le Grand Londres et les villes écossaises | Long terme (≥ 4 ans) |
| Les réglementations sur les loyers et la hausse des coûts d'exploitation pèsent sur les rendements des investissements | -0.8% | Angleterre et Écosse | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de développement et de financement réduisent la viabilité des projets
La hausse des coûts de construction et du prix de la dette a rendu de nombreux projets multifamiliaux urbains plus difficiles à financer. Les mises en chantier Built To Rent ont chuté de 79 % au niveau national dans l'année précédant juin 2026, tandis que les logements en construction ont diminué de 21 % au deuxième trimestre 2026 par rapport à la même période en 2025. Les obligations en matière de logement abordable et les exigences d'urbanisme exercent une pression supplémentaire là où les loyers locaux ne peuvent pas supporter des coûts de développement plus élevés. Le financement en amont représentait encore 71 % des transactions au premier semestre 2026, ce qui montre que les investisseurs soutiennent toujours les projets mais sont sélectifs quant au calendrier et au risque de livraison. Les capitaux se sont déplacés vers des actifs achevés, ce qui limite les ajouts au pipeline de nouveaux logements. Le marché Built To Rent au Royaume-Uni pourrait faire face à une pression durable sur l'offre régionale, car les mises en chantier hors de Londres ont chuté de 84 % dans l'année précédant juin 2026.
Les retards d'approbation en matière de sécurité des bâtiments ralentissent la livraison des projets
L'approbation de la Passerelle 2 (Gateway 2) est requise avant le début de la construction des projets résidentiels de grande hauteur dépassant 18 mètres en Angleterre. Les délais d'approbation ont atteint en moyenne 36 semaines au premier trimestre 2025, contre un objectif réglementaire de 12 semaines, et 1 276 demandes étaient en attente de décision. Le Régulateur de la Sécurité des Bâtiments a introduit une procédure d'examen accélérée, renforcé ses effectifs et s'est engagé hebdomadairement avec le Conseil de Direction de la Construction pour améliorer le traitement des dossiers. Les retards génèrent des coûts de portage et réduisent la confiance dans les calendriers de développement, en particulier pour les tours urbaines complexes. Cela favorise les programmes unifamiliaux de faible hauteur, mais ne résout pas la pénurie de logements locatifs dans les zones urbaines centrales. Le marché Built To Rent au Royaume-Uni aura besoin d'approbations plus prévisibles avant que le pipeline actuel puisse se traduire par une augmentation soutenue de l'offre en ville.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les appartements locatifs construits à cet effet dominent la part de marché, tandis que le Built To Rent unifamilial croît plus rapidement
Les appartements locatifs construits à cet effet détenaient 54,8 % de la taille du marché Built To Rent au Royaume-Uni en 2025 et sont restés le format le plus important du secteur. Londres, Manchester et Birmingham ont attiré une grande partie du pipeline multifamilial achevé, car ces villes présentent une forte demande locative et un investissement institutionnel établi. Le parc Built To Rent achevé a atteint 166 359 logements au deuxième trimestre 2026, et les projets multifamiliaux représentaient 75 % du pipeline de construction en volume. Les appartements permettent une livraison à grande échelle à proximité des emplois, des services et des transports. Leur modèle d'exploitation soutient également des services de bâtiment centralisés et une expérience résidentielle cohérente.
Le Built To Rent unifamilial / les communautés Built To Rent devraient croître à un CAGR de 8,4 % jusqu'en 2031, ce qui en fait le type à la croissance la plus rapide. L'investissement dans ce format a plus que doublé entre 2022 et 2025, les investisseurs se concentrant sur les familles suburbaines et la livraison de logements de faible hauteur. Les constructeurs de maisons ont indiqué que 50 % d'entre eux prévoyaient de vendre plus de 15 % de leurs nouvelles livraisons à des investisseurs unifamiliaux entre 2026 et 2031. Les maisons et maisons de ville locatives construites à cet effet desservent les zones régionales où la demande de logements familiaux gérés est en augmentation. Le marché Built To Rent au Royaume-Uni devrait conserver les appartements comme base de parc la plus importante, tandis que les communautés unifamiliales reçoivent davantage de nouveaux capitaux.


Par modèle de gestion : l'échelle des opérateurs tiers s'élargit, les approches de gestion hybride gagnent en dynamisme
Les opérateurs tiers détenaient 62,7 % de la taille du marché Built To Rent au Royaume-Uni en 2025, reflétant la préférence des propriétaires d'actifs pour des équipes d'exploitation spécialisées. Ces opérateurs gèrent la location, les services aux résidents, les installations et la conformité dans des portefeuilles détenus par des institutions. L'échelle peut réduire les coûts d'exploitation par unité et offrir aux propriétaires un reporting cohérent sur plusieurs sites. Greystar a élargi sa présence en gestion tierce en acquérant Native Communities en 2025, ajoutant 37 actifs résidentiels et plus de 9 000 logements en Angleterre, en Écosse et au Pays de Galles[1]Greystar, "Greystar acquiert Native Communities dans le cadre de son développement de la gestion immobilière tierce en Europe," Greystar Newsroom, greystar.com. Cette transaction illustre pourquoi les investisseurs valorisent les plateformes capables de combiner livraison locale et systèmes plus larges.
La gestion hybride devrait croître à un CAGR de 8,0 % jusqu'en 2031. Dans ce modèle, un propriétaire conserve le contrôle stratégique du portefeuille mais confie certaines fonctions sélectionnées à des spécialistes. Cette approche peut offrir aux investisseurs une meilleure visibilité sur les décisions relatives aux actifs sans perdre l'accès à l'expertise opérationnelle. Sigma Capital a transféré la gestion des locations et de la propriété de son portefeuille londonien en interne via Simple Life Management en 2025, tout en positionnant également la plateforme pour des mandats externes. Le marché Built To Rent au Royaume-Uni continue de récompenser les plateformes capables de fournir un service de qualité sur des portefeuilles importants et géographiquement dispersés.
Par segment de prix : le marché intermédiaire domine, le segment du logement abordable et destiné aux travailleurs dépasse le premium
Les programmes de marché intermédiaire représentaient 49,6 % de la part du marché Built To Rent au Royaume-Uni en 2025, ce qui en fait le segment de prix le plus important. Cette position reflète la nécessité d'équilibrer les rendements des investisseurs avec les niveaux de revenus des locataires dans les villes régionales. Les logements de marché intermédiaire peuvent servir une large base de locataires sans les coûts en capital et d'exploitation élevés associés aux équipements de luxe. La croissance des loyers avait le plus fortement ralenti dans le segment premium d'ici 2025, tandis que les segments plus abordables affichaient une plus grande résilience. Les promoteurs réduisent les coûts d'exploitation en mettant davantage l'accent sur les services essentiels.
Le logement abordable et destiné aux travailleurs devrait se développer à un CAGR de 8,6 % jusqu'en 2031. La politique d'urbanisme soutient ce format, tandis que les travailleurs ont besoin d'options locatives à long terme à proximité des centres d'emploi. Il offre aux opérateurs un moyen d'adapter plus étroitement les tailles des unités, les équipements et les niveaux de loyer aux revenus locaux. Les programmes premium et de luxe restent pertinents dans les parties bien connectées de Londres où les loyers peuvent soutenir des valeurs en capital plus élevées. Le marché Built To Rent au Royaume-Uni déplace son accent en matière de conception et de tarification vers des logements pouvant soutenir une occupation stable sur une période plus longue.
Analyse géographique
L'Angleterre représentait 85,4 % de l'activité Built To Rent nationale en 2025, soutenue par la concentration du parc et du pipeline dans le Grand Londres, le Grand Manchester et les West Midlands. Londres et les villes de premier rang ont produit la moitié de toutes les livraisons au premier semestre 2026. Les villes de deuxième rang, notamment Nottingham, Liverpool et Sheffield, représentaient 14 % des livraisons, tandis que les zones régionales et suburbaines plus petites contribuaient à hauteur de 14 % supplémentaires. L'Angleterre offre le plus grand parc d'actifs de qualité institutionnelle, mais les nouveaux développements sont devenus plus difficiles à réaliser. La loi sur les droits des locataires (Renters' Rights Act) s'applique en Angleterre et rend les systèmes professionnels de gestion des baux plus importants pour les opérateurs.
L'Écosse devrait croître à un CAGR de 7,8 % jusqu'en 2031, le taux le plus rapide parmi les régions du Royaume-Uni. Le Règlement sur le contrôle des loyers du logement privé (propriétés exemptées) (Écosse) 2026 est entré en vigueur en avril 2026 et exempte les logements Built To Rent et de marché intermédiaire locatif éligibles du cadre de contrôle des loyers en Écosse. Ce changement améliore les bases d'investissement dans les programmes éligibles et pourrait encourager les promoteurs à reconsidérer les projets autorisés. L'Écosse a livré plus de 5 200 logements Built To Rent à ce jour, ce qui laisse de la place pour la croissance à Glasgow et Édimbourg. Le cadre écossais a créé un environnement d'investissement plus différencié que l'Angleterre, en particulier pour les investisseurs cherchant à se diversifier au-delà des villes anglaises à coût élevé.
Le Pays de Galles et l'Irlande du Nord représentent une part plus modeste de l'activité Built To Rent nationale, mais les coûts fonciers et les délais d'urbanisme peuvent être comparativement favorables par rapport aux grandes villes anglaises. Cardiff et Swansea sont des sites émergents pour des projets multifamiliaux destinés aux jeunes professionnels et aux travailleurs clés. Belfast présente une demande locative liée aux services financiers, aux services professionnels et à l'emploi dans le secteur technologique. Les promoteurs doivent adapter leurs programmes aux règles d'urbanisme distinctes, aux exigences en matière de logement abordable et aux normes de conception propres à chaque nation.
Paysage concurrentiel
Le marché Built To Rent au Royaume-Uni présente une concentration modérée parmi les grandes plateformes institutionnelles et un groupe fragmenté d'opérateurs locaux plus petits. Les opérateurs leaders combinent développement, investissement et gestion, ce qui leur permet de contrôler les normes de livraison et les services aux résidents. Greystar, Grainger plc et Quintain Living ont construit des plateformes capables de soutenir ces fonctions dans plusieurs villes. L'acquisition de Native Communities par Greystar en 2025 a élargi sa stratégie de gestion tierce européenne et ajouté plus de 9 000 logements à la plateforme au Royaume-Uni. Les grands opérateurs peuvent également gérer les exigences en matière de baux et de conformité qui s'appliquent désormais de manière plus cohérente dans le secteur locatif privé anglais.
Grainger plc et Places for London ont financé en amont un programme de 195 logements à Chiswick via leur coentreprise Connected Living London en 2026, et le programme avait obtenu l'approbation de la Passerelle 2 avant la construction. Quintain Living a annoncé en juin 2026 qu'il ouvrirait sa plateforme de gestion à des propriétaires institutionnels tiers et visait à plus que doubler la plateforme grâce à des mandats externes[2]Quintain, "Quintain Living célèbre 10 ans de leadership dans le Build to Rent," Quintain, quintain.co.uk. Ces actions montrent que le marché Built To Rent au Royaume-Uni n'est pas défini uniquement par l'acquisition foncière ou la capacité de construction. La technologie de gestion, la fiabilité de la prestation de services et les données de portefeuille sont des éléments centraux de la position concurrentielle. Les opérateurs capables de fournir des rapports énergétiques et ESG vérifiés peuvent avoir un avantage lorsque les investisseurs institutionnels évaluent des acquisitions.
Les opérateurs plus petits, notamment Placefirst, Dandara Living et Gatehouse Living, se démarquent par leur connaissance locale, leur orientation locataire et leurs formats spécialisés. Gatehouse Living utilise un modèle conforme à la charia pour servir un groupe de locataires qui n'est pas pleinement pris en charge par les produits standard. Le logement unifamilial suburbain de marché intermédiaire reste une opportunité dans les collectivités locales disposant d'un parc locatif institutionnel limité. La concurrence devrait rester la plus forte parmi les plateformes capables de combiner des opérations rigoureuses avec des formats de logement répondant à la demande locale.
Leaders du secteur résidentiel Built To Rent au Royaume-Uni
Greystar
Grainger plc
Get Living
Quintain Living
Moda Living
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Grainger plc et Places for London, filiale immobilière de Transport for London, ont financé en amont un programme Built To Rent (BTR) de 195 logements à Chiswick via leur coentreprise Connected Living London pour 68,4 millions GBP (88,2 millions USD), comprenant 95 logements à loyer de marché réduit et une approbation de la Passerelle 2 préalablement obtenue. Le début des travaux est prévu en 2026.
- Avril 2026 : Le Règlement sur le contrôle des loyers du logement privé (propriétés exemptées) (Écosse) 2026 est entré en vigueur, exemptant formellement les programmes Built To Rent et de location à loyer intermédiaire éligibles du cadre de contrôle des loyers en Écosse.
- Mars 2025 : Lendlease a reçu l'approbation d'urbanisme du Conseil municipal de Birmingham pour un programme Built To Rent (BTR) de 408 unités en tant que Phase 1 d'un projet de régénération Smithfield de 1,9 milliard GBP (2,45 milliards USD) adjacent à la gare de New Street.


Périmètre du rapport sur le marché résidentiel Built To Rent au Royaume-Uni
| Built To Rent multifamilial |
| Built To Rent unifamilial / communautés Built To Rent |
| Appartements locatifs construits à cet effet |
| Maisons / maisons de ville locatives construites à cet effet |
| Opérateur en interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / luxe |
| Marché intermédiaire |
| Logement abordable et destiné aux travailleurs |
| Angleterre |
| Écosse |
| Pays de Galles |
| Irlande du Nord |
| Par type | Built To Rent multifamilial |
| Built To Rent unifamilial / communautés Built To Rent | |
| Appartements locatifs construits à cet effet | |
| Maisons / maisons de ville locatives construites à cet effet | |
| Par modèle de gestion | Opérateur en interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / luxe |
| Marché intermédiaire | |
| Logement abordable et destiné aux travailleurs | |
| Par géographie | Angleterre |
| Écosse | |
| Pays de Galles | |
| Irlande du Nord |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur Built To Rent au Royaume-Uni d'ici 2031 ?
Le secteur devrait atteindre 5,2 milliards USD d'ici 2031, contre 3,7 milliards USD en 2026, avec un CAGR de 7,0 %.
Quel type de logement connaît la croissance la plus rapide dans le Built To Rent au Royaume-Uni ?
Le Built To Rent unifamilial / les communautés Built To Rent devraient croître à un CAGR de 8,4 % jusqu'en 2031.
Pourquoi les investisseurs se tournent-ils vers les communautés locatives suburbaines ?
La demande de logements familiaux locatifs, les partenariats avec les constructeurs de maisons et la moindre exposition aux exigences d'approbation pour les bâtiments de grande hauteur soutiennent ce changement.
Quelle géographie du Royaume-Uni présente les prévisions de croissance les plus solides pour le Built To Rent ?
L'Écosse devrait croître à un CAGR de 7,8 % jusqu'en 2031 après que les programmes éligibles ont reçu une exemption des contrôles de loyers en avril 2026.
Dernière mise à jour de la page le:



