
Marktgröße und Marktanteil des britischen Built-to-Rent-Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.49 Milliarden US-Dollar |
| Marktgröße (2026) | 3.73 Milliarden US-Dollar |
| Marktgröße (2031) | 5.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.03 % |
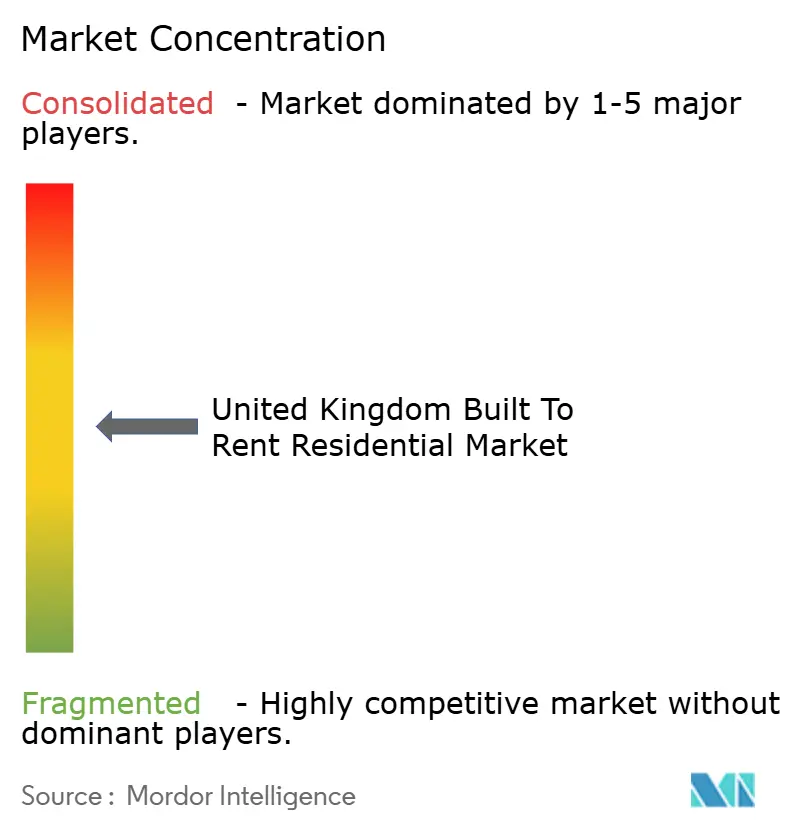
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des britischen Built-to-Rent-Wohnimmobilienmarkts von Mordor Intelligence
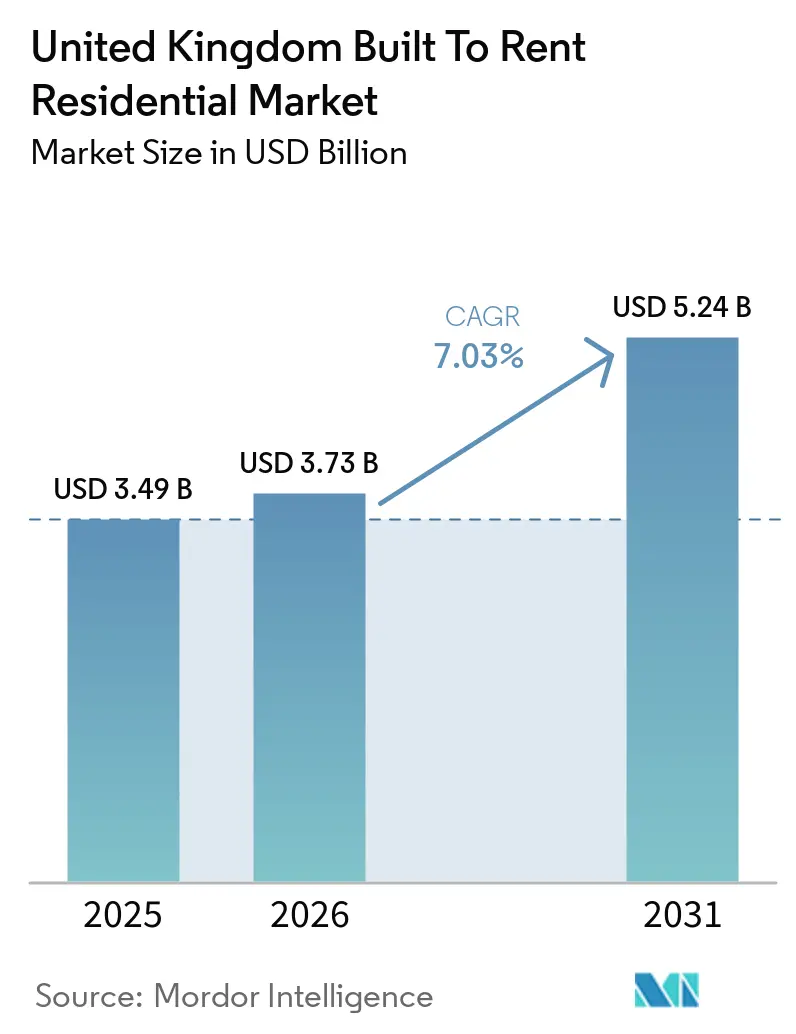
Die Marktgröße des britischen Built-to-Rent-Wohnimmobilienmarkts wird voraussichtlich von 3,49 Milliarden USD im Jahr 2025 auf 3,73 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 5,24 Milliarden USD erreichen, was einer CAGR von 7,03 % über den Zeitraum 2026–2031 entspricht.
Der britische Built-to-Rent-Markt wird durch einen Wohnungsmangel gestützt, der das Mieten für viele Haushalte verlängert und den Bedarf an professionell verwalteten Wohnungen erhöht hat. Der private Mietsektor in England verlor zwischen 2022 und 2025 354.000 Wohnungen, während Built-to-Rent und Einfamilienhäuser 55.000 Wohnungen hinzufügten, was auf einen anhaltenden Mangel an verwaltetem Mietangebot hindeutet. Kapital fließt in Richtung stabilisierter Wohnungen, suburbaner Mietgemeinschaften und Projekte, die Erschwinglichkeitsbedürfnisse erfüllen können, ohne auf kostspielige Ausstattungsmerkmale angewiesen zu sein. Der britische Built-to-Rent-Markt sieht sich zudem mit einem langsameren Neubau konfrontiert, da Hochhausprojekte Genehmigungen zur Gebäudesicherheit durchlaufen müssen, während Mietvorschriften den Wert etablierter Verwaltungssysteme erhöhen. Betreiber, die zuverlässige Betriebsdaten, Energieleistung und Servicestandards für Bewohner nachweisen können, sind besser positioniert, um langfristiges Kapital anzuziehen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten zweckgebundene Mietwohnungen im Jahr 2025 einen Marktanteil von 54,8 % am britischen Built-to-Rent-Markt, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Nach Verwaltungsmodell hielten Drittanbieter-Betreiber im Jahr 2025 einen Anteil von 62,7 % an der Marktgröße des britischen Built-to-Rent-Markts, während hybrides Management bis 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen wird.
- Nach Preissegment hielt das mittlere Marktsegment im Jahr 2025 einen Anteil von 49,6 %, während erschwinglicher Wohnraum & Arbeitnehmerwohnungen bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
- Nach Geografie hielt England im Jahr 2025 einen Anteil von 85,4 %, während Schottland bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des britischen Built-to-Rent-Wohnimmobilienmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Wohnbezahlbarkeit erhöhen die Nachfrage nach Built-to-Rent | +1.6% | National, am stärksten in London, Südostengland und schottischen Städten | Langfristig (≥ 4 Jahre) |
| Verlagerung von institutionellem Kapital beschleunigt Built-to-Rent-Investitionen | +1.3% | National, konzentriert in London, Manchester und Birmingham | Mittelfristig (2–4 Jahre) |
| Expansion von Einfamilienmietobjekten fördert suburbane Built-to-Rent-Entwicklung | +1.1% | Südostengland, Ostengland, East Midlands und Nordwesten | Langfristig (≥ 4 Jahre) |
| Nachfrage nach professionell verwalteten Mietobjekten unterstützt Marktwachstum | +0.8% | National, mit früher Überperformance in großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Brachflächenentwicklung und transit-orientierte Planung erweitern das Built-to-Rent-Angebot | +0.6% | National, am stärksten in London, Bristol, Birmingham und Manchester | Langfristig (≥ 4 Jahre) |
| Betriebsdaten verbessern Energieeffizienz und Kostenverwaltung für Bewohner | +0.4% | National, mit früher Einführung in großen institutionellen Portfolios | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Wohnbezahlbarkeit erhöhen die Nachfrage nach Built-to-Rent
Haushalte im privaten Mietsektor gaben im Jahr 2025 durchschnittlich 36 % ihres Bruttoeinkommens für Miete aus, was ihre Fähigkeit einschränkte, Einlagen für Wohnungskäufe aufzubauen. Die Mietkosten stiegen in den 5 Jahren bis 2025 schneller als die Immobilienpreise, was die Nachfrage nach Wohnraum aufrechterhalten hat, der Mieter über längere Zeiträume bedienen kann. Der britische Built-to-Rent-Markt deckt einen Teil dieser Nachfrage durch Wohnungen mit institutionellem Eigentum und professioneller Verwaltung ab. Der private Mietsektor in England schrumpfte von 2022 bis 2025 um 354.000 Wohnungen, während Built-to-Rent und Einfamilienhäuser im gleichen Zeitraum 55.000 Wohnungen lieferten. Die Nachfrage nach Wohnungen im mittleren Marktsegment und für Arbeitnehmer ist stärker geworden, da Premiummieten auf mehr Widerstand von Mietern stoßen. Dies begünstigt Projekte, die die Servicequalität wahren und gleichzeitig die Mieten im Einkommensbereich der lokalen Haushalte halten.
Verlagerung von institutionellem Kapital beschleunigt Built-to-Rent-Investitionen
Institutionelle Investoren behandelten Mietwohnungen weiterhin als langfristigen Einkommensanlage, auch wenn die Entwicklungsbedingungen schwierig blieben. Der britische Built-to-Rent-Markt zog im Jahr 2025 Investitionen in Höhe von 5,2 Milliarden GBP (6,6 Milliarden USD) an, und die Investitionen beliefen sich im ersten Halbjahr 2026 auf insgesamt 2,76 Milliarden GBP (3,56 Milliarden USD). Pensionsinvestoren sind sichtbarer geworden, da sie stabilisierte Mietanlagen über lange Zeiträume halten können. Die Übernahme des Private Rented Sector (PRS) REIT durch das Northern Local Government Pension Scheme (LGPS) und Local Pensions Partnership Investments zeigte das Ausmaß, in dem öffentliches Pensionskapital an Mietwohnungen teilnehmen kann. Dies hat Strategien zwischen Investoren getrennt, die abgeschlossene einkommensproduzierende Portfolios suchen, und Investoren, die bereit sind, Entwicklungsrisiken zu tragen. Betreiber mit verifizierten Betriebsaufzeichnungen, solider Unternehmensführung und nutzbaren ESG-Daten sind für beide Gruppen relevanter geworden.
Expansion von Einfamilienmietobjekten fördert suburbane Built-to-Rent-Entwicklung
Einfamilienhäuser erhielten im Jahr 2025 Investitionen in Höhe von 3,17 Milliarden GBP (4,0 Milliarden USD), was 59 % aller britischen Built-to-Rent-Investitionen in diesem Jahr entspricht. Das Format hat von der Nachfrage nach Familienhäusern in Vorortgebieten und von einer geringeren Exposition gegenüber Hochhaus-Gebäudesicherheitsanforderungen profitiert. Suburbane Privathaushalte im Mietsektor wuchsen zwischen der Volkszählung 2011 und 2023 um 24 %, verglichen mit einem Wachstum von 19 % bei städtischen Miethaushalten. Einfamilienprojekte sind nun in fast 40 % der britischen Kommunalbehörden tätig, und ein Drittel dieser Behörden erhielt 2025 ihre ersten solchen Wohnungen. Der britische Built-to-Rent-Markt wird daher weniger auf Hochhausprojekte in der Stadt konzentriert und stärker mit Partnerschaften mit Hausbauern verbunden. Verkäufe an langfristige Mietinvestoren können die Unsicherheit bei den Verkaufsraten für Hausbauer verringern und die Renditen auf großen Entwicklungsstandorten verbessern.
Nachfrage nach professionell verwalteten Mietobjekten unterstützt Marktwachstum
Professionelles Management ist wichtiger, da Mieter länger in Mietwohnungen bleiben und Vermieter detailliertere Compliance-Pflichten haben. Das Renters' Rights Act veränderte das Betriebsumfeld in England, indem Mieter auf periodische Vereinbarungen umgestellt und Mieterhöhungen auf eine Überprüfung pro Jahr begrenzt wurden. Diese Anforderungen begünstigen Betreiber mit konsistenten Systemen für Mietverwaltung, Reparaturen, Bewohnerkommunikation und Mietüberprüfungen. Größere Plattformen können die Kosten dieser Systeme auf mehr Wohnungen verteilen, während kleinere Vermieter die gleichen Pflichten möglicherweise schwerer zu bewältigen finden. Energieverbrauchsaufzeichnungen und Gebäudeleistungsdaten unterstützen auch ein besseres Kostenmanagement für Bewohner und die Berichterstattung an Investoren. Der britische Built-to-Rent-Markt kann diese Fähigkeiten nutzen, um professionell betriebene Wohnungen von nicht verwalteten privaten Mietobjekten zu unterscheiden.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Finanzierungskosten verringern die Projektrentabilität | -1.6% | National, am stärksten in London und großen Städten | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Gebäudesicherheitsgenehmigungen verlangsamen die Projektlieferung | -1.3% | England, für Hochhausprojekte über 18 Meter | Kurzfristig (≤ 2 Jahre) |
| Planungsvorschriften und Anforderungen an erschwinglichen Wohnraum erhöhen die Entwicklungskomplexität | -0.9% | National, am belastendsten in Greater London und schottischen Städten | Langfristig (≥ 4 Jahre) |
| Mietvorschriften und steigende Betriebskosten belasten die Investitionsrenditen | -0.8% | England und Schottland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Finanzierungskosten verringern die Projektrentabilität
Höhere Baukosten und Schuldenpreise haben viele städtische Mehrfamilienprojekte schwerer finanzierbar gemacht. Built-to-Rent-Starts sanken im Jahr bis Juni 2026 national um 79 %, während die im Bau befindlichen Wohnungen im zweiten Quartal 2026 gegenüber dem gleichen Zeitraum 2025 um 21 % zurückgingen. Verpflichtungen zu erschwinglichem Wohnraum und Planungsanforderungen erhöhen den Druck dort, wo lokale Mieten höhere Entwicklungskosten nicht tragen können. Die Vorfinanzierung machte im ersten Halbjahr 2026 71 % der Transaktionen aus, was zeigt, dass Investoren Projekte weiterhin unterstützen, aber bei Timing und Lieferrisiko selektiv vorgehen. Kapital hat sich in Richtung abgeschlossener Anlagen verlagert, was Ergänzungen der Neubaupipeline einschränkt. Der britische Built-to-Rent-Markt könnte einem anhaltenden regionalen Angebotsengpass gegenüberstehen, da die Starts außerhalb Londons im Jahr bis Juni 2026 um 84 % zurückgingen.
Verzögerungen bei Gebäudesicherheitsgenehmigungen verlangsamen die Projektlieferung
Die Gateway-2-Genehmigung ist erforderlich, bevor der Bau von Hochhauswohnprojekten über 18 Meter in England beginnt. Die Genehmigungszeiten betrugen im ersten Quartal 2025 durchschnittlich 36 Wochen gegenüber einem gesetzlichen Ziel von 12 Wochen, und 1.276 Anträge warteten auf Entscheidungen. Die Gebäudesicherheitsbehörde hat einen schnelleren Prüfungsweg eingeführt, Personal aufgestockt und wöchentlich mit dem Construction Leadership Council zusammengearbeitet, um die Bearbeitung zu verbessern. Verzögerungen verursachen Haltekosten und verringern das Vertrauen in Entwicklungszeitpläne, insbesondere bei komplexen städtischen Hochhäusern. Dies begünstigt niedrigere Einfamilienprojekte, löst aber nicht den Mangel an Mietwohnungen in zentralen städtischen Lagen. Der britische Built-to-Rent-Markt wird vorhersehbarere Genehmigungen benötigen, bevor die aktuelle Pipeline in eine nachhaltige Zunahme des städtischen Angebots umgewandelt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Zweckgebundene Mietwohnungen führen den Marktanteil an, während Einfamilien-Built-to-Rent schneller wächst
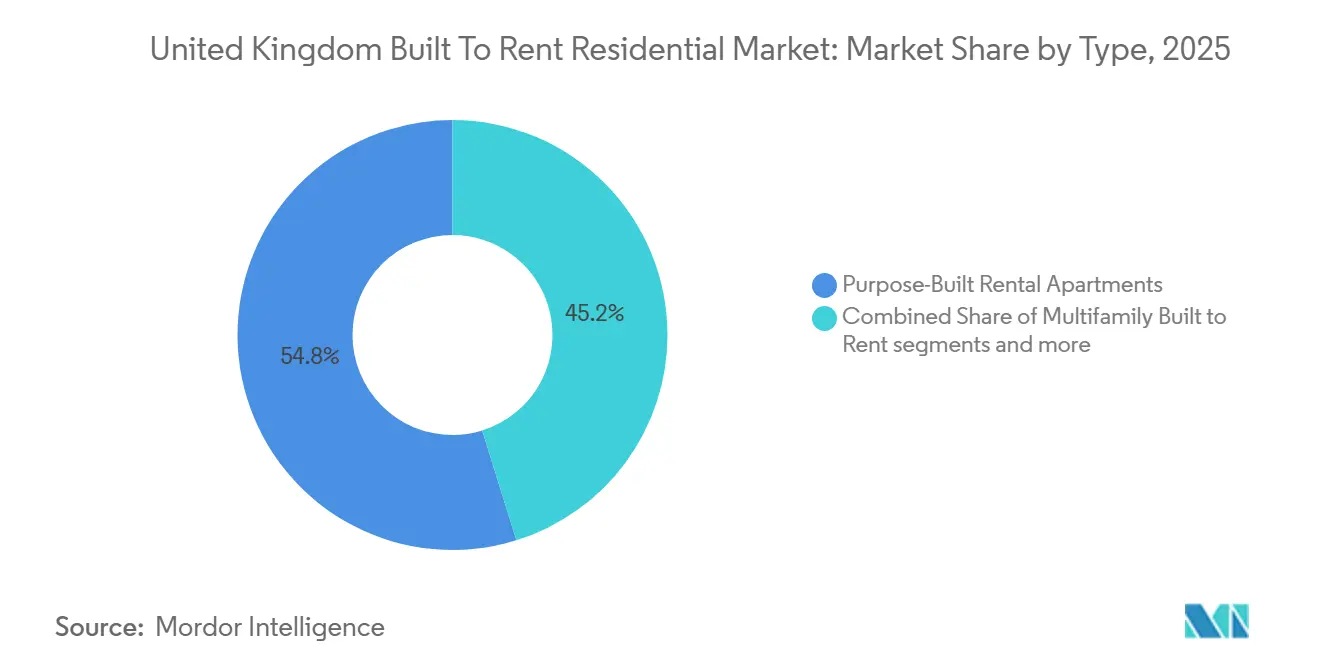
Zweckgebundene Mietwohnungen hielten im Jahr 2025 54,8 % der Marktgröße des britischen Built-to-Rent-Markts und blieben das größte Format im Sektor. London, Manchester und Birmingham haben einen Großteil der abgeschlossenen Mehrfamilienpipeline angezogen, da diese Städte eine hohe Mietnachfrage und etablierte institutionelle Investitionen aufweisen. Der abgeschlossene Built-to-Rent-Bestand erreichte im zweiten Quartal 2026 166.359 Wohnungen, und Mehrfamilienprojekte repräsentierten 75 % der Baupipeline nach Volumen. Wohnungen unterstützen eine großflächige Lieferung in der Nähe von Arbeitsplätzen, Dienstleistungen und Verkehrsmitteln. Ihr Betriebsmodell unterstützt auch zentralisierte Gebäudedienstleistungen und ein konsistentes Bewohnererlebnis.
Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen und sind damit der am schnellsten wachsende Typ. Investitionen in dieses Format haben sich zwischen 2022 und 2025 mehr als verdoppelt, da sich Investoren auf suburbane Familien und niedrigere Bauweise konzentrierten. Hausbauer gaben an, dass 50 % planten, zwischen 2026 und 2031 mehr als 15 % der Neulieferungen an Einfamilien-Mietinvestoren zu verkaufen. Zweckgebundene Mietreihenhäuser und Stadthäuser bedienen regionale Gebiete, in denen die Nachfrage nach verwalteten Familienwohnungen zunimmt. Der britische Built-to-Rent-Markt wird Wohnungen wahrscheinlich als größten Bestandsbestand behalten, während Einfamiliengemeinschaften mehr neues Kapital erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verwaltungsmodell: Skalierung von Drittanbieter-Betreibern weitet sich aus, hybride Verwaltungsansätze gewinnen an Dynamik
Drittanbieter-Betreiber hielten im Jahr 2025 62,7 % der Marktgröße des britischen Built-to-Rent-Markts, was die Präferenz der Anlageneigentümer für spezialisierte Betriebsteams widerspiegelt. Diese Betreiber verwalten Vermietung, Bewohnerservices, Einrichtungen und Compliance in Portfolios, die institutionellen Eigentümern gehören. Skalierung kann die betrieblichen Kosten pro Einheit senken und Eigentümern eine konsistente Berichterstattung über mehrere Standorte hinweg ermöglichen. Greystar erweiterte seine Drittanbieter-Verwaltungspräsenz durch die Übernahme von Native Communities im Jahr 2025 und fügte 37 Wohnanlagen und mehr als 9.000 Wohnungen in England, Schottland und Wales hinzu[1]Greystar, "Greystar übernimmt Native Communities und skaliert das Drittanbieter-Immobilienmanagement in Europa," Greystar Newsroom, greystar.com. Die Transaktion zeigt, warum Investoren Plattformen schätzen, die lokale Lieferung mit umfassenderen Systemen kombinieren können.
Hybrides Management wird bis 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen. In diesem Modell behält ein Eigentümer die strategische Kontrolle über das Portfolio, überträgt aber ausgewählte Funktionen an Spezialisten. Der Ansatz kann Investoren eine bessere Sichtbarkeit über Anlageentscheidungen geben, ohne den Zugang zu Betriebskompetenz zu verlieren. Sigma Capital verlagerte die Vermietung und Immobilienverwaltung seines Londoner Portfolios im Jahr 2025 durch Simple Life Management in den Eigenbetrieb und positionierte die Plattform gleichzeitig für externe Aufträge. Der britische Built-to-Rent-Markt belohnt weiterhin Plattformen, die qualitativ hochwertige Dienstleistungen über große und geografisch verteilte Portfolios hinweg erbringen können.
Nach Preissegment: Mittleres Marktsegment dominiert, erschwinglicher Wohnraum & Arbeitnehmerwohnungen übertrifft Premium
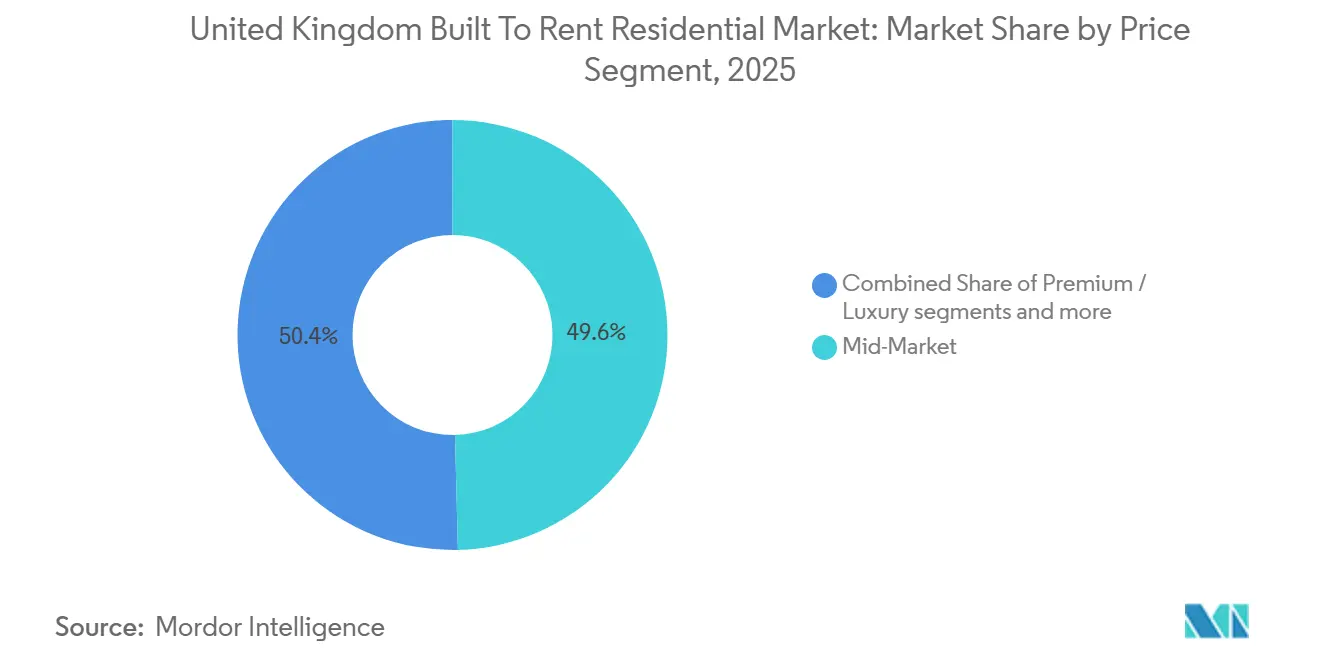
Projekte im mittleren Marktsegment machten im Jahr 2025 49,6 % des Marktanteils des britischen Built-to-Rent-Markts aus und waren damit das größte Preissegment. Diese Position spiegelt die Notwendigkeit wider, Investorenrenditen mit den Einkommensniveaus der Mieter in regionalen Städten in Einklang zu bringen. Wohnungen im mittleren Marktsegment können eine breite Mieterbasis bedienen, ohne die hohen Kapital- und Betriebskosten, die mit Luxusausstattungen verbunden sind. Das Mietwachstum hatte sich bis 2025 am stärksten im Premiumbereich abgeschwächt, während erschwinglichere Segmente eine größere Widerstandsfähigkeit zeigten. Entwickler reduzieren Betriebskosten, indem sie mehr Gewicht auf wesentliche Dienstleistungen legen.
Erschwinglicher Wohnraum & Arbeitnehmerwohnungen wird bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen. Die Planungspolitik unterstützt dieses Format, während Arbeitnehmer längerfristige Mietoptionen in der Nähe von Beschäftigungszentren benötigen. Es gibt Betreibern eine Möglichkeit, Einheitengrößen, Ausstattungsmerkmale und Mietniveaus enger an lokale Einkommen anzupassen. Premium- und Luxusprojekte bleiben in gut angebundenen Teilen Londons relevant, wo Mieten höhere Kapitalwerte unterstützen können. Der britische Built-to-Rent-Markt verlagert seinen Design- und Preisschwerpunkt auf Wohnungen, die eine stabile Belegung über einen längeren Zeitraum unterstützen können.
Geografische Analyse
England machte im Jahr 2025 85,4 % der nationalen Built-to-Rent-Aktivität aus, gestützt durch die Konzentration von Bestand und Pipeline in Greater London, Greater Manchester und den West Midlands. London und Tier-1-Städte produzierten im ersten Halbjahr 2026 die Hälfte aller Fertigstellungen. Tier-2-Städte, darunter Nottingham, Liverpool und Sheffield, repräsentierten 14 % der Fertigstellungen, während kleinere regionale und suburbane Gebiete weitere 14 % beitrugen. England bietet den größten Pool an institutionell hochwertigen Anlagen, aber neue Entwicklungen sind schwieriger zu realisieren geworden. Das Renters' Rights Act gilt in England und macht professionelle Mietverwaltungssysteme für Betreiber wichtiger.
Schottland wird bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen, der schnellsten Rate unter den britischen Regionen. Die Private Housing Rent Control (Exempt Property) (Scotland) Regulations 2026 traten im April 2026 in Kraft und befreien qualifizierende Built-to-Rent- und Mietwohnungen im mittleren Marktsegment vom schottischen Mietkontrollrahmen. Diese Änderung verbessert die Grundlage für Investitionen in qualifizierende Projekte und könnte Entwickler dazu veranlassen, genehmigte Projekte erneut zu prüfen. Schottland hat bisher mehr als 5.200 Built-to-Rent-Wohnungen geliefert, was Wachstumspotenzial in Glasgow und Edinburgh lässt. Der schottische Rahmen hat ein stärker differenziertes Investitionsumfeld als England geschaffen, insbesondere für Investoren, die eine Diversifizierung über kostenintensivere englische Städte hinaus anstreben.
Wales und Nordirland repräsentieren einen kleineren Teil der nationalen Built-to-Rent-Aktivität, aber Grundstückskosten und Planungszeiträume können im Vergleich zu großen englischen Städten günstig sein. Cardiff und Swansea sind aufstrebende Standorte für Mehrfamilienprojekte, die auf junge Berufstätige und Schlüsselarbeitskräfte abzielen. Belfast hat eine Mietnachfrage, die mit Finanzdienstleistungen, professionellen Dienstleistungen und Technologiebeschäftigung verbunden ist. Entwickler müssen Projekte an die unterschiedlichen Planungsvorschriften, Anforderungen an erschwinglichen Wohnraum und Designstandards in jedem Land anpassen.
Wettbewerbslandschaft
Der britische Built-to-Rent-Markt weist eine moderate Konzentration unter großen institutionellen Plattformen und eine fragmentierte Gruppe kleinerer lokaler Betreiber auf. Die führenden Betreiber kombinieren Entwicklung, Investition und Verwaltung, was ihnen hilft, Lieferstandards und Bewohnerservices zu kontrollieren. Greystar, Grainger plc und Quintain Living haben Plattformen aufgebaut, die diese Funktionen über mehrere Städte hinweg unterstützen können. Greystars Übernahme von Native Communities im Jahr 2025 erweiterte seine europäische Drittanbieter-Verwaltungsstrategie und fügte mehr als 9.000 Wohnungen zur britischen Plattform hinzu. Große Betreiber können auch die Miet- und Compliance-Anforderungen verwalten, die nun konsistenter im englischen privaten Mietsektor gelten.
Grainger plc und Places for London haben im Jahr 2026 ein 195-Wohnungen-Projekt in Chiswick durch ihr gemeinsames Unternehmen Connected Living London vorfinanziert, und das Projekt hatte vor Baubeginn die Gateway-2-Genehmigung erhalten. Quintain Living gab im Juni 2026 bekannt, seine Verwaltungsplattform für institutionelle Drittvermieter zu öffnen und beabsichtigte, die Plattform durch externe Mandate mehr als zu verdoppeln[2]Quintain, "Quintain Living feiert 10 Jahre Führungsrolle im Built-to-Rent-Bereich," Quintain, quintain.co.uk. Diese Maßnahmen zeigen, dass der britische Built-to-Rent-Markt nicht nur durch Grundstückserwerb oder Baukapazität definiert wird. Verwaltungstechnologie, zuverlässige Serviceerbringung und Portfoliodaten sind zentrale Bestandteile der Wettbewerbsposition. Betreiber, die verifizierte Energie- und ESG-Berichte liefern können, haben möglicherweise einen Vorteil, wenn institutionelle Investoren Akquisitionen bewerten.
Kleinere Betreiber, darunter Placefirst, Dandara Living und Gatehouse Living, konkurrieren durch lokales Wissen, Mieterfokus und spezialisierte Formate. Gatehouse Living verwendet ein Scharia-konformes Modell, um eine Mietergruppe zu bedienen, die von Standardprodukten nicht vollständig abgedeckt wird. Erschwinglicher suburbaner Einfamilienwohnraum im mittleren Marktsegment bleibt eine Chance in Kommunalbehörden mit begrenztem institutionellem Mietbestand. Der Wettbewerb wird voraussichtlich am stärksten unter Plattformen bleiben, die disziplinierte Betriebsführung mit Wohnformaten kombinieren können, die auf die lokale Nachfrage reagieren.
Marktführer der britischen Built-to-Rent-Wohnimmobilienbranche
Greystar
Grainger plc
Get Living
Quintain Living
Moda Living
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Grainger plc und Places for London, die Immobilientochter von Transport for London, haben ein 195-Wohnungen-Built-to-Rent-Projekt in Chiswick durch ihr gemeinsames Unternehmen Connected Living London für 68,4 Millionen GBP (88,2 Millionen USD) vorfinanziert, darunter 95 Wohnungen zu vergünstigten Marktmieten und eine vorab gesicherte Gateway-2-Genehmigung. Der Baubeginn wird für 2026 erwartet.
- April 2026: Die Private Housing Rent Control (Exempt Property) (Scotland) Regulations 2026 traten in Kraft und befreien qualifizierende Built-to-Rent- und Mietwohnungen im mittleren Marktsegment formal vom schottischen Mietkontrollrahmen.
- März 2025: Lendlease erhielt die Baugenehmigung des Birmingham City Council für ein 408-Einheiten-Built-to-Rent-Projekt als Phase 1 eines 1,9 Milliarden GBP (2,45 Milliarden USD) umfassenden Smithfield-Stadtentwicklungsprojekts angrenzend an den Bahnhof New Street.


Berichtsumfang des britischen Built-to-Rent-Wohnimmobilienmarkts
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebundene Mietwohnungen |
| Zweckgebundene Mietreihenhäuser / Stadthäuser |
| Eigenbetrieb |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittleres Marktsegment |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnungen |
| England |
| Schottland |
| Wales |
| Nordirland |
| Nach Typ | Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | |
| Zweckgebundene Mietwohnungen | |
| Zweckgebundene Mietreihenhäuser / Stadthäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betreiber | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittleres Marktsegment | |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnungen | |
| Nach Geografie | England |
| Schottland | |
| Wales | |
| Nordirland |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der britische Built-to-Rent-Sektor bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich einen Wert von 5,2 Milliarden USD erreichen, ausgehend von 3,7 Milliarden USD im Jahr 2026, bei einer CAGR von 7,0 %.
Welcher Wohnungstyp wächst im britischen Built-to-Rent-Markt am schnellsten?
Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen.
Warum verlagern sich Investoren in Richtung suburbaner Mietgemeinschaften?
Familienmietnachfrage, Partnerschaften mit Hausbauern und geringere Exposition gegenüber Hochhaus-Genehmigungsanforderungen unterstützen diese Verlagerung.
Welche britische Region weist die stärkste prognostizierte Wachstumsrate für Built-to-Rent auf?
Schottland wird bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen, nachdem qualifizierende Projekte im April 2026 eine Befreiung von der Mietkontrolle erhalten haben.
Seite zuletzt aktualisiert am:



