
Tamaño y Participación del Mercado Residencial Built To Rent del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
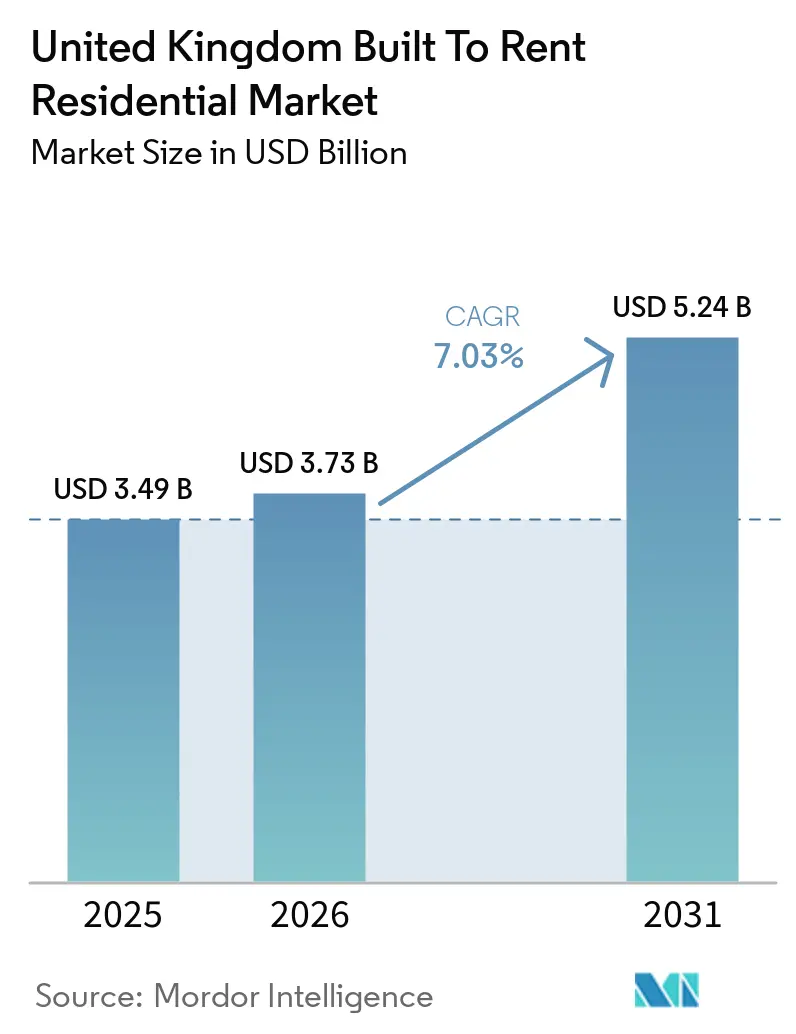
| Tamaño del mercado en el año base (2025) | 3.49 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.24 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.03 % |
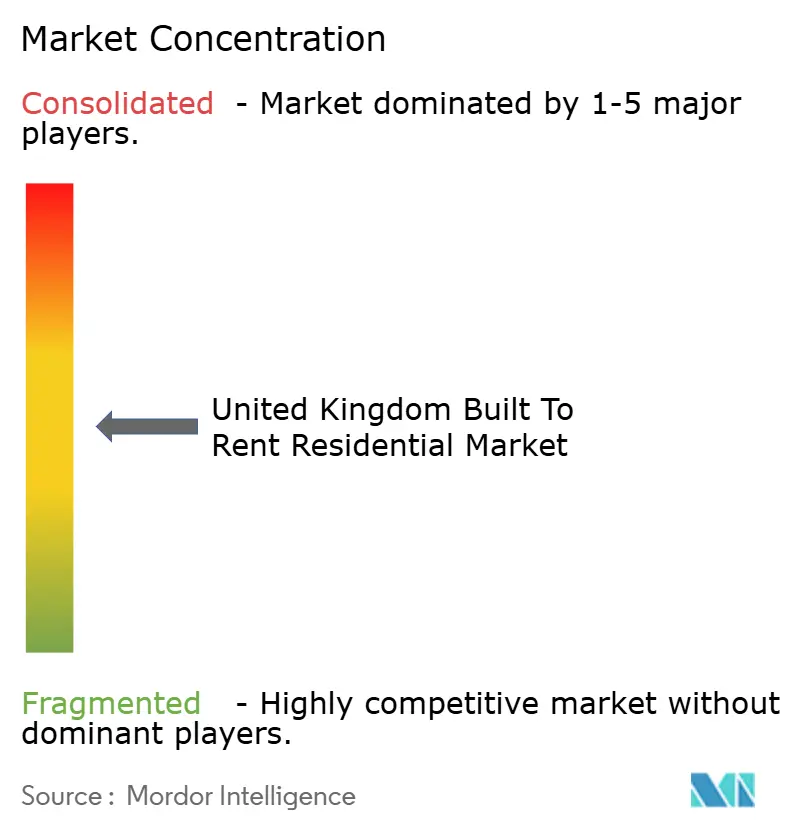
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Residencial Built To Rent del Reino Unido por Mordor Intelligence
Se espera que el tamaño del Mercado Residencial Built To Rent del Reino Unido aumente de 3,49 mil millones de USD en 2025 a 3,73 mil millones de USD en 2026 y alcance los 5,24 mil millones de USD en 2031, creciendo a una CAGR del 7,03% durante 2026-2031.
El mercado built to rent del Reino Unido está respaldado por una escasez de vivienda que ha prolongado el arrendamiento para muchos hogares y ha aumentado la necesidad de viviendas gestionadas profesionalmente. El sector de alquiler privado de Inglaterra perdió 354.000 viviendas entre 2022 y 2025, mientras que el built to rent y la vivienda unifamiliar añadieron 55.000 viviendas, lo que apunta a una escasez continua de oferta de alquiler gestionado. El capital se está desplazando hacia viviendas estabilizadas, comunidades de alquiler suburbanas y proyectos que pueden satisfacer las necesidades de asequibilidad sin depender de servicios de alto coste. El mercado built to rent del Reino Unido también enfrenta una construcción nueva más lenta porque los proyectos de gran altura deben superar las aprobaciones de seguridad de edificios, mientras que las normas de alquiler aumentan el valor de los sistemas de gestión consolidados. Los operadores que pueden demostrar datos operativos fiables, rendimiento energético y estándares de servicio a los residentes están mejor posicionados para atraer capital a largo plazo.
Conclusiones Clave del Informe
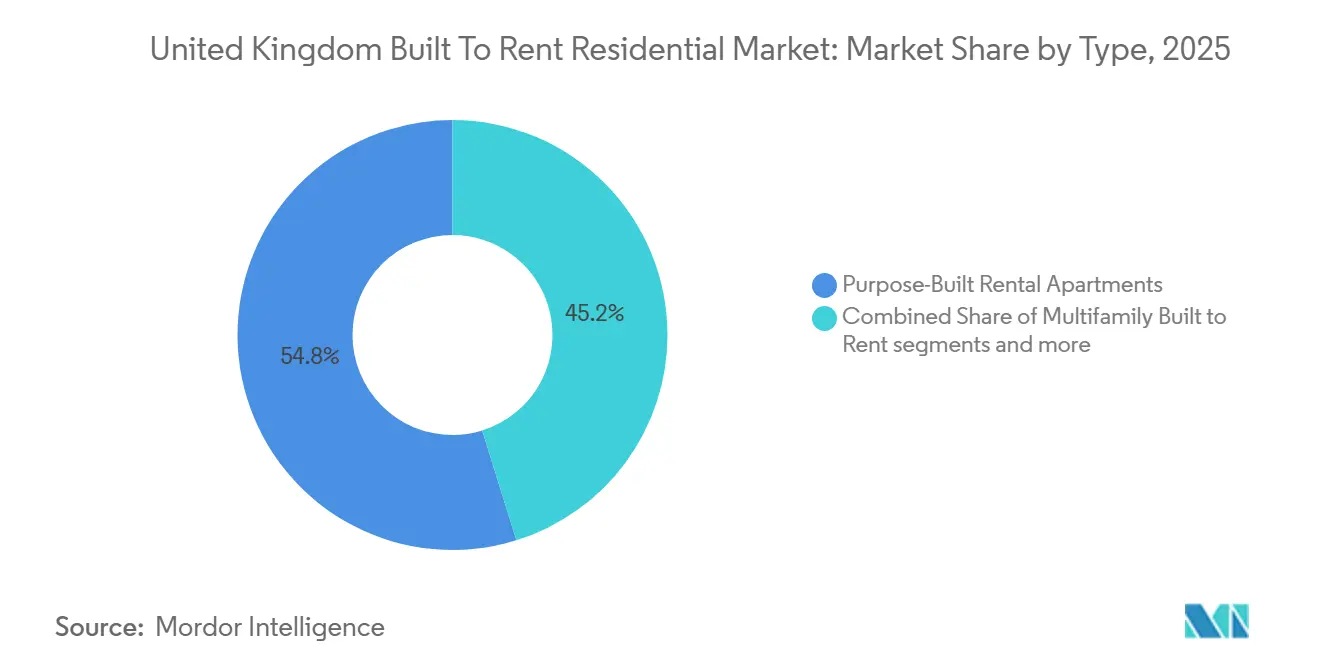
- Por tipo, los apartamentos de alquiler de construcción específica representaron el 54,8% de la participación del mercado built to rent del Reino Unido en 2025, mientras que el built to rent unifamiliar / comunidades built to rent se proyecta que crecerán a una CAGR del 8,4% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 62,7% del tamaño del mercado built to rent del Reino Unido en 2025, mientras que la gestión híbrida se prevé que crezca a una CAGR del 8,0% hasta 2031.
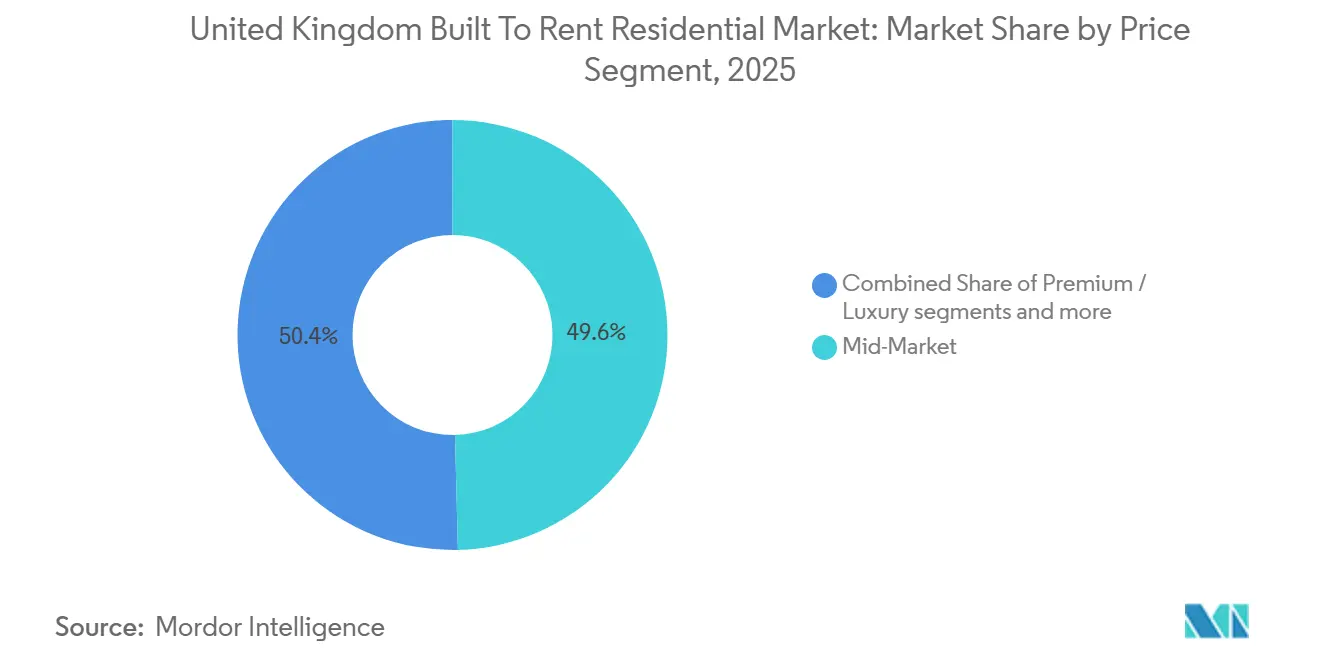
- Por segmento de precio, el mercado medio representó el 49,6% en 2025, mientras que la vivienda asequible y para trabajadores se prevé que crezca a una CAGR del 8,6% hasta 2031.
- Por geografía, Inglaterra representó el 85,4% en 2025, mientras que Escocia se prevé que crezca a una CAGR del 7,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Residencial Built To Rent del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Desafíos de Asequibilidad de la Vivienda Incrementan la Demanda de Built To Rent | +1.6% | Nacional, más fuerte en Londres, el sureste de Inglaterra y las ciudades escocesas | Largo plazo (≥ 4 años) |
| Los Cambios en el Capital Institucional Aceleran la Inversión en Built To Rent | +1.3% | Nacional, concentrado en Londres, Mánchester y Birmingham | Mediano plazo (2-4 años) |
| La Expansión del Alquiler Unifamiliar Impulsa el Desarrollo Suburbano de Built To Rent | +1.1% | Sureste, Este de Inglaterra, East Midlands y Noroeste | Largo plazo (≥ 4 años) |
| La Demanda de Alquileres Gestionados Profesionalmente Apoya el Crecimiento del Mercado | +0.8% | Nacional, con rendimiento superior temprano en los principales centros urbanos | Mediano plazo (2-4 años) |
| La Reurbanización de Suelos Contaminados y la Planificación Orientada al Transporte Amplían la Oferta de Built To Rent | +0.6% | Nacional, más fuerte en Londres, Bristol, Birmingham y Mánchester | Largo plazo (≥ 4 años) |
| Los Datos Operativos Mejoran la Eficiencia Energética y la Gestión de Costes de los Residentes | +0.4% | Nacional, con adopción temprana en grandes carteras institucionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Desafíos de Asequibilidad de la Vivienda Incrementan la Demanda de Built To Rent
Los hogares del sector de alquiler privado destinaron en promedio el 36% de sus ingresos brutos al alquiler en 2025, lo que limitó su capacidad para acumular depósitos para la compra de vivienda. Los costes de alquiler aumentaron más rápido que los precios de la vivienda durante los 5 años hasta 2025, lo que sostuvo la demanda de vivienda capaz de atender a los inquilinos durante períodos más prolongados. El mercado built to rent del Reino Unido aborda parte de esta demanda a través de viviendas con propiedad institucional y gestión profesional. El sector de alquiler privado de Inglaterra se contrajo en 354.000 viviendas entre 2022 y 2025, mientras que el built to rent y la vivienda unifamiliar aportaron 55.000 viviendas en el mismo período. La demanda se ha intensificado para las viviendas de mercado medio y para trabajadores, ya que los alquileres premium encuentran mayor resistencia por parte de los inquilinos. Esto favorece los proyectos que protegen la calidad del servicio manteniendo los alquileres dentro del rango de ingresos de los hogares locales.
Los Cambios en el Capital Institucional Aceleran la Inversión en Built To Rent
Los inversores institucionales continuaron tratando la vivienda en alquiler como un activo de ingresos a largo plazo, incluso cuando las condiciones de desarrollo siguieron siendo difíciles. El mercado built to rent del Reino Unido atrajo 5,2 mil millones de GBP (6,6 mil millones de USD) en inversión durante 2025, y la inversión totalizó 2,76 mil millones de GBP (3,56 mil millones de USD) en el primer semestre de 2026. Los inversores de fondos de pensiones se han vuelto más visibles porque pueden mantener activos de alquiler estabilizados durante períodos prolongados. La adquisición del PRS REIT (Sector de Alquiler Privado) por parte del Northern Local Government Pension Scheme (LGPS) y Local Pensions Partnership Investments mostró la escala a la que el capital de pensiones públicas puede participar en la vivienda en alquiler. Esto ha separado las estrategias entre los inversores que buscan carteras de ingresos completadas y los inversores dispuestos a asumir el riesgo de desarrollo. Los operadores con registros operativos verificados, buena gobernanza y datos ESG utilizables se han vuelto más relevantes para ambos grupos.
La Expansión del Alquiler Unifamiliar Impulsa el Desarrollo Suburbano de Built To Rent
La vivienda unifamiliar recibió 3,17 mil millones de GBP (4,0 mil millones de USD) de inversión en 2025, lo que representó el 59% de toda la inversión built to rent del Reino Unido ese año. El formato se ha beneficiado de la demanda de viviendas familiares en zonas suburbanas y de una menor exposición a los requisitos de seguridad de edificios de gran altura. Los hogares de alquiler privado suburbano crecieron un 24% entre el Censo de 2011 y 2023, en comparación con un crecimiento del 19% para los hogares de alquiler urbano. Los proyectos unifamiliares operan ahora en casi el 40% de las autoridades locales del Reino Unido, y 1 de cada 3 de esas autoridades recibió sus primeras viviendas de este tipo en 2025. El mercado built to rent del Reino Unido se está volviendo, por tanto, menos concentrado en proyectos de gran altura en ciudades y más conectado a las asociaciones con promotores de vivienda. Las ventas a inversores de alquiler a largo plazo pueden reducir la incertidumbre en la tasa de ventas para los promotores y mejorar los rendimientos en los principales proyectos de desarrollo.
La Demanda de Alquileres Gestionados Profesionalmente Apoya el Crecimiento del Mercado
La gestión profesional es más importante a medida que los inquilinos permanecen en viviendas de alquiler durante más tiempo y los propietarios enfrentan obligaciones de cumplimiento más detalladas. La Ley de Derechos de los Arrendatarios cambió el entorno operativo en Inglaterra al trasladar a los inquilinos a contratos periódicos y limitar los aumentos de alquiler a 1 revisión por año. Estos requisitos favorecen a los operadores con sistemas consistentes para la administración de arrendamientos, reparaciones, comunicación con los residentes y revisiones de alquiler. Las plataformas más grandes pueden distribuir el coste de esos sistemas entre más viviendas, mientras que los propietarios más pequeños pueden encontrar las mismas obligaciones más difíciles de gestionar. Los registros de consumo energético y los datos de rendimiento de los edificios también apoyan una mejor gestión de los costes de los residentes y la presentación de informes a los inversores. El mercado built to rent del Reino Unido puede utilizar estas capacidades para distinguir las viviendas gestionadas profesionalmente de los alquileres privados no gestionados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Costes de Desarrollo y Financiación Reducen la Viabilidad de los Proyectos | -1.6% | Nacional, más agudo en Londres y las principales ciudades | Mediano plazo (2-4 años) |
| Los Retrasos en la Aprobación de Seguridad de Edificios Ralentizan la Entrega de Proyectos | -1.3% | Inglaterra, para proyectos de gran altura por encima de 18 metros | Corto plazo (≤ 2 años) |
| Las Regulaciones de Planificación y los Requisitos de Vivienda Asequible Aumentan la Complejidad del Desarrollo | -0.9% | Nacional, más oneroso en el Gran Londres y las ciudades escocesas | Largo plazo (≥ 4 años) |
| Las Regulaciones de Alquiler y el Aumento de los Costes Operativos Presionan los Rendimientos de la Inversión | -0.8% | Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costes de Desarrollo y Financiación Reducen la Viabilidad de los Proyectos
Los mayores costes de construcción y la fijación de precios de la deuda han dificultado la financiación de muchos proyectos multifamiliares urbanos. Los inicios de obras built to rent cayeron un 79% a nivel nacional en el año hasta junio de 2026, mientras que las viviendas en construcción disminuyeron un 21% en el segundo trimestre de 2026 respecto al mismo período de 2025. Las obligaciones de vivienda asequible y los requisitos de planificación añaden más presión donde los alquileres locales no pueden soportar mayores costes de desarrollo. La financiación anticipada representó el 71% de las transacciones en el primer semestre de 2026, lo que demuestra que los inversores siguen apoyando los proyectos, pero son selectivos en cuanto al momento y el riesgo de entrega. El capital se ha desplazado hacia activos completados, lo que limita las incorporaciones al pipeline de nuevas viviendas. El mercado built to rent del Reino Unido podría enfrentar una presión de oferta regional duradera porque los inicios de obras fuera de Londres cayeron un 84% en el año hasta junio de 2026.
Los Retrasos en la Aprobación de Seguridad de Edificios Ralentizan la Entrega de Proyectos
La aprobación de la Pasarela 2 es necesaria antes de que comiencen las obras en proyectos residenciales de gran altura por encima de 18 metros en Inglaterra. Los tiempos de aprobación promediaron 36 semanas en el primer trimestre de 2025 frente a un objetivo estatutario de 12 semanas, y 1.276 solicitudes estaban pendientes de resolución. El Regulador de Seguridad de Edificios ha introducido una vía de revisión más rápida, ha aumentado el personal y se ha comprometido semanalmente con el Consejo de Liderazgo de la Construcción para mejorar el procesamiento. Los retrasos generan costes de mantenimiento y reducen la confianza en los calendarios de desarrollo, especialmente para las torres urbanas complejas. Esto favorece los proyectos unifamiliares de menor altura, pero no resuelve la escasez de viviendas en alquiler en ubicaciones urbanas centrales. El mercado built to rent del Reino Unido necesitará aprobaciones más predecibles antes de que el pipeline actual pueda traducirse en un aumento sostenido de la oferta en las ciudades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Apartamentos de Alquiler de Construcción Específica Lideran la Participación de Mercado, Mientras que el Built To Rent Unifamiliar Crece Más Rápido
Los apartamentos de alquiler de construcción específica representaron el 54,8% del tamaño del mercado built to rent del Reino Unido en 2025 y se mantuvieron como el formato más grande del sector. Londres, Mánchester y Birmingham han atraído gran parte del pipeline multifamiliar completado porque estas ciudades tienen una demanda de alquiler profunda e inversión institucional consolidada. El stock built to rent completado alcanzó 166.359 viviendas en el segundo trimestre de 2026, y los proyectos multifamiliares representaron el 75% del pipeline de construcción por volumen. Los apartamentos apoyan la entrega a gran escala cerca de empleos, servicios y transporte. Su modelo operativo también apoya los servicios centralizados del edificio y una experiencia consistente para los residentes.
Se prevé que el built to rent unifamiliar / comunidades built to rent crezca a una CAGR del 8,4% hasta 2031, convirtiéndose en el tipo de mayor crecimiento. La inversión en este formato se más que duplicó entre 2022 y 2025 a medida que los inversores se centraron en familias suburbanas y entregas de menor altura. Los promotores de vivienda indicaron que el 50% planeaba vender más del 15% de las nuevas entregas a inversores unifamiliares entre 2026 y 2031. Las viviendas y casas adosadas de alquiler de construcción específica atienden a zonas regionales donde la demanda de viviendas familiares gestionadas está aumentando. Es probable que el mercado built to rent del Reino Unido mantenga los apartamentos como su mayor base de stock mientras las comunidades unifamiliares reciben más capital nuevo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Gestión: La Escala del Operador Externo se Amplía, los Enfoques de Gestión Híbrida Ganan Impulso
Los operadores externos representaron el 62,7% del tamaño del mercado built to rent del Reino Unido en 2025, lo que refleja la preferencia de los propietarios de activos por equipos operativos especializados. Estos operadores gestionan el arrendamiento, los servicios a los residentes, las instalaciones y el cumplimiento normativo en carteras propiedad de instituciones. La escala puede reducir los costes operativos por unidad y proporcionar a los propietarios informes consistentes en múltiples ubicaciones. Greystar amplió su presencia de gestión externa adquiriendo Native Communities en 2025, añadiendo 37 activos residenciales y más de 9.000 viviendas en Inglaterra, Escocia y Gales[1]Greystar, "Greystar adquiere Native Communities mientras escala la gestión de propiedades de terceros en Europa," Sala de prensa de Greystar, greystar.com. La transacción muestra por qué los inversores valoran las plataformas que pueden combinar la entrega local con sistemas más amplios.
Se proyecta que la gestión híbrida crezca a una CAGR del 8,0% hasta 2031. En este modelo, un propietario mantiene el control estratégico sobre la cartera pero asigna funciones seleccionadas a especialistas. El enfoque puede dar a los inversores mejor visibilidad sobre las decisiones de activos sin perder el acceso a la experiencia operativa. Sigma Capital trasladó el arrendamiento y la gestión de propiedades de su cartera de Londres a gestión interna a través de Simple Life Management durante 2025, al tiempo que posicionaba la plataforma para trabajo externo. El mercado built to rent del Reino Unido continúa recompensando a las plataformas que pueden ofrecer un servicio de calidad en carteras grandes y geográficamente dispersas.
Por Segmento de Precio: El Mercado Medio Domina, el Segmento de Vivienda Asequible y para Trabajadores Supera al Premium
Los proyectos de mercado medio representaron el 49,6% de la participación del mercado built to rent del Reino Unido en 2025, convirtiéndose en el segmento de precio más grande. Esta posición refleja la necesidad de equilibrar los rendimientos de los inversores con los niveles de ingresos de los arrendatarios en las ciudades regionales. Las viviendas de mercado medio pueden atender a una amplia base de inquilinos sin los altos costes de capital y operativos asociados a los servicios de lujo. El crecimiento del alquiler se había moderado más bruscamente en el segmento premium para 2025, mientras que los segmentos más asequibles mostraron mayor resiliencia. Los promotores están reduciendo los costes operativos poniendo más énfasis en los servicios esenciales.
Se proyecta que la vivienda asequible y para trabajadores se expanda a una CAGR del 8,6% hasta 2031. La política de planificación apoya este formato, mientras que los trabajadores necesitan opciones de alquiler a largo plazo cerca de los centros de empleo. Ofrece a los operadores una forma de adaptar los tamaños de las unidades, los servicios y los niveles de alquiler más estrechamente a los ingresos locales. Los proyectos premium y de lujo siguen siendo relevantes en las zonas bien comunicadas de Londres donde los alquileres pueden soportar mayores valores de capital. El mercado built to rent del Reino Unido está desplazando su énfasis de diseño y precios hacia viviendas que puedan mantener una ocupación estable durante un período más largo.
Análisis Geográfico
Inglaterra representó el 85,4% de la actividad built to rent nacional en 2025, respaldada por la concentración de stock y pipeline en el Gran Londres, el Gran Mánchester y las Midlands Occidentales. Londres y las ciudades de Nivel 1 produjeron la mitad de todas las terminaciones en el primer semestre de 2026. Las ciudades de Nivel 2, incluidas Nottingham, Liverpool y Sheffield, representaron el 14% de las terminaciones, mientras que las zonas regionales y suburbanas más pequeñas contribuyeron con otro 14%. Inglaterra ofrece el mayor conjunto de activos de calidad institucional, pero el nuevo desarrollo se ha vuelto más difícil de ejecutar. La Ley de Derechos de los Arrendatarios se aplica en Inglaterra y hace que los sistemas profesionales de arrendamiento sean más importantes para los operadores.
Se prevé que Escocia crezca a una CAGR del 7,8% hasta 2031, la tasa más rápida entre las regiones del Reino Unido. El Reglamento de Control de Alquiler de Vivienda Privada (Propiedad Exenta) (Escocia) de 2026 entró en vigor en abril de 2026 y exime a las viviendas built to rent y de alquiler de mercado medio que cumplan los requisitos del marco de control de alquileres de Escocia. Este cambio mejora la base para la inversión en proyectos que cumplan los requisitos y puede alentar a los promotores a revisar proyectos con permisos concedidos. Escocia ha entregado más de 5.200 viviendas built to rent hasta la fecha, lo que deja margen de crecimiento en Glasgow y Edimburgo. El marco escocés ha creado un entorno de inversión más diferenciado que el de Inglaterra, especialmente para los inversores que buscan diversificación más allá de las ciudades inglesas de mayor coste.
Gales e Irlanda del Norte representan una parte menor de la actividad built to rent nacional, pero los costes del suelo y los plazos de planificación pueden compararse favorablemente con las principales ciudades inglesas. Cardiff y Swansea son ubicaciones emergentes para proyectos multifamiliares dirigidos a jóvenes profesionales y trabajadores esenciales. Belfast tiene demanda de alquiler vinculada al empleo en servicios financieros, servicios profesionales y tecnología. Los promotores necesitan adaptar los proyectos a las distintas normas de planificación, requisitos de vivienda asequible y estándares de diseño de cada nación.
Panorama Competitivo
El mercado built to rent del Reino Unido tiene una concentración moderada entre las grandes plataformas institucionales y un grupo fragmentado de operadores locales más pequeños. Los operadores líderes combinan desarrollo, inversión y gestión, lo que les ayuda a controlar los estándares de entrega y los servicios a los residentes. Greystar, Grainger plc y Quintain Living han construido plataformas que pueden apoyar esas funciones en múltiples ciudades. La adquisición de Native Communities por parte de Greystar en 2025 amplió su estrategia de gestión externa europea y añadió más de 9.000 viviendas a la plataforma del Reino Unido. Los grandes operadores también pueden gestionar los requisitos de arrendamiento y cumplimiento normativo que ahora se aplican de manera más consistente en el alquiler privado inglés.
Grainger plc y Places for London financiaron anticipadamente un proyecto de 195 viviendas en Chiswick a través de su empresa conjunta Connected Living London en 2026, y el proyecto había obtenido la aprobación de la Pasarela 2 antes de la construcción. Quintain Living anunció en junio de 2026 que abriría su plataforma de gestión a propietarios institucionales externos y tenía como objetivo más que duplicar la plataforma a través de mandatos externos[2]Quintain, "Quintain Living celebra 10 años de liderazgo en Built to Rent," Quintain, quintain.co.uk. Estas acciones muestran que el mercado built to rent del Reino Unido no se define únicamente por la adquisición de suelo o la capacidad de construcción. La tecnología de gestión, la prestación de servicios fiable y los datos de cartera son partes centrales de la posición competitiva. Los operadores que pueden proporcionar informes verificados de energía y ESG pueden tener una ventaja cuando los inversores institucionales evalúan adquisiciones.
Los operadores más pequeños, incluidos Placefirst, Dandara Living y Gatehouse Living, compiten a través del conocimiento local, el enfoque en el inquilino y los formatos especializados. Gatehouse Living utiliza un modelo conforme con la Sharia para atender a un grupo de inquilinos que no está completamente atendido por los productos estándar. La vivienda unifamiliar suburbana de mercado medio sigue siendo una oportunidad en las áreas de autoridades locales con stock de alquiler institucional limitado. Es probable que la competencia siga siendo más intensa entre las plataformas que pueden combinar operaciones disciplinadas con formatos de vivienda que respondan a la demanda local.
Líderes de la Industria Residencial Built To Rent del Reino Unido
Greystar
Grainger plc
Get Living
Quintain Living
Moda Living
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Grainger plc y Places for London, la filial inmobiliaria de Transport for London, financiaron anticipadamente un proyecto Built To Rent de 195 viviendas en Chiswick a través de su empresa conjunta Connected Living London por 68,4 millones de GBP (88,2 millones de USD), incluyendo 95 viviendas de alquiler de mercado con descuento y la aprobación previa de la Pasarela 2. Se espera que la construcción comience en 2026.
- Abril de 2026: El Reglamento de Control de Alquiler de Vivienda Privada (Propiedad Exenta) (Escocia) de 2026 entró en vigor, eximiendo formalmente a los proyectos built to rent y de alquiler de mercado medio que cumplan los requisitos del marco de control de alquileres de Escocia.
- Marzo de 2025: Lendlease recibió la aprobación de planificación del Ayuntamiento de Birmingham para un proyecto Built To Rent de 408 unidades como Fase 1 de un proyecto de regeneración de Smithfield de 1,9 mil millones de GBP (2,45 mil millones de USD) adyacente a la estación de New Street.


Alcance del Informe del Mercado Residencial Built To Rent del Reino Unido
| Built To Rent Multifamiliar |
| Built To Rent Unifamiliar / Comunidades Built To Rent |
| Apartamentos de Alquiler de Construcción Específica |
| Viviendas / Casas Adosadas de Alquiler de Construcción Específica |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para Trabajadores |
| Inglaterra |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por Tipo | Built To Rent Multifamiliar |
| Built To Rent Unifamiliar / Comunidades Built To Rent | |
| Apartamentos de Alquiler de Construcción Específica | |
| Viviendas / Casas Adosadas de Alquiler de Construcción Específica | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para Trabajadores | |
| Por Geografía | Inglaterra |
| Escocia | |
| Gales | |
| Irlanda del Norte |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector built to rent del Reino Unido para 2031?
Se proyecta que el sector alcance los 5,2 mil millones de USD en 2031, desde los 3,7 mil millones de USD en 2026, a una CAGR del 7,0%.
¿Qué tipo de vivienda crece más rápido en el built to rent del Reino Unido?
Se proyecta que el built to rent unifamiliar / comunidades built to rent crezca a una CAGR del 8,4% hasta 2031.
¿Por qué los inversores se están desplazando hacia comunidades de alquiler suburbanas?
La demanda de alquiler familiar, las asociaciones con promotores de vivienda y la menor exposición a los requisitos de aprobación de edificios de gran altura respaldan este desplazamiento.
¿Qué geografía del Reino Unido tiene el pronóstico de crecimiento más sólido para el built to rent?
Se proyecta que Escocia crezca a una CAGR del 7,8% hasta 2031 después de que los proyectos que cumplen los requisitos recibieran una exención de los controles de alquiler en abril de 2026.
Última actualización de la página el:



