
英国の賃貸専用住宅市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.49 十億米ドル |
| 市場規模 (2026) | 3.73 十億米ドル |
| 市場規模 (2031) | 5.24 十億米ドル |
| Growth Rate (2026 - 2031) | 7.03 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国の賃貸専用住宅市場分析
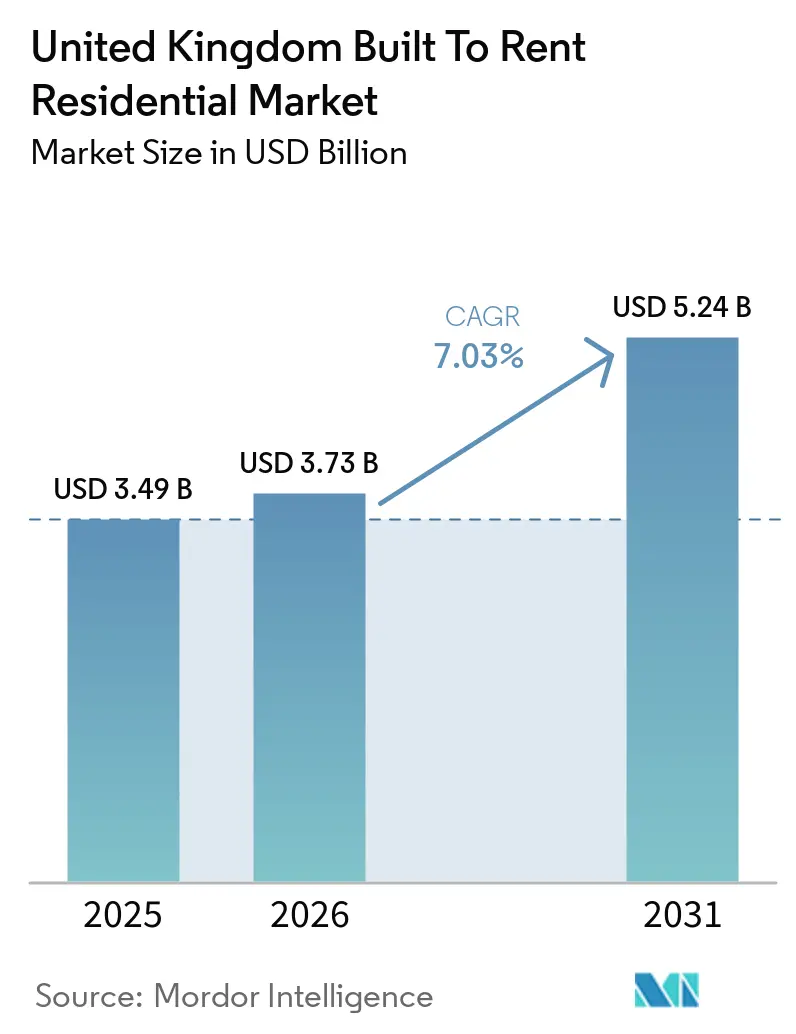
英国の賃貸専用住宅市場規模は、2025の3.49 ビリオン 米ドルから2026年には3.73 ビリオン 米ドルに増加し、2031年までに5.24 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.03%で成長します。
英国の賃貸専用住宅市場は、多くの世帯において賃貸期間を延長させ、専門的に管理された住宅の需要を高めている住宅不足によって支えられています。イングランドの民間賃貸セクターは2022年から2025年の間に354,000戸を失った一方、賃貸専用住宅および一戸建て型住宅は55,000戸を供給しており、管理された賃貸供給の継続的な不足を示しています。資本は安定した住宅、郊外型賃貸コミュニティ、および高コストのアメニティに依存せずに手頃な価格のニーズを満たせるスキームへと移行しています。英国の賃貸専用住宅市場はまた、高層プロジェクトが建物安全審査を通過しなけばならないため新規建設が遅れており、賃料規制が確立された管理システムの価値を高めています。信頼性の高い運営データ、エネルギー性能、および居住者サービス基準を実証できる運営者は、長期資本を引き付けるうえで有利な立場にあります。
レポートの主要ポイント
- タイプ別では、目的建設型賃貸アパートが2025年における英国の賃貸専用住宅市場シェアの54.8%を占め、一戸建て型賃貸専用住宅/賃貸専用コミュニティは2031年までに8.4%のCAGRで成長すると予測されています。
- 管理モデル別では、第三者運営者が2025年における英国の賃貸専用住宅市場規模の62.7%を占め、ハイブリッド管理は2031年までに8.0%のCAGRで成長すると予測されています。
- 価格帯別では、ミドルマーケットが2025年に49.6%を占め、手頃な価格帯および労働者向け住宅は2031年までに8.6%のCAGRで成長すると予測されています。
- 地域別では、イングランドが2025年に85.4%を占め、スコットランドは2031年までに7.8%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国の賃貸専用住宅市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅の手頃な価格に関する課題が賃貸専用住宅の需要を増加させる | +1.6% | 全国的、特にロンドン、イングランド南東部、スコットランドの都市で顕著 | 長期(4年以上) |
| 機関投資家の資本シフトが賃貸専用住宅への投資を加速させる | +1.3% | 全国的、ロンドン、マンチェスター、バーミンガムに集中 | 中期(2〜4年) |
| 一戸建て型賃貸の拡大が郊外の賃貸専用住宅開発を促進する | +1.1% | イングランド南東部、イースト・オブ・イングランド、イースト・ミッドランズ、ノース・ウェスト | 長期(4年以上) |
| 専門的に管理された賃貸住宅への需要が市場成長を支える | +0.8% | 全国的、主要都市圏での早期アウトパフォーマンスを伴う | 中期(2〜4年) |
| ブラウンフィールド再開発とトランジト指向型計画が賃貸専用住宅の供給を拡大する | +0.6% | 全国的、特にロンドン、ブリストル、バーミンガム、マンチェスターで顕著 | 長期(4年以上) |
| 運営データがエネルギー効率と居住者のコスト管理を改善する | +0.4% | 全国的、大規模機関ポートフォリオでの早期導入を伴う | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅の手頃な価格に関する課題が賃貸専用住宅の需要を増加させる
民間賃貸セクターの世帯は2025年に賃料として総収入の平均36%を支出しており、住宅購入のための頭金を積み立てる能力が制限されています。賃料コストは2025年までの5年間で住宅価格よりも速く上昇しており、より長期にわたってテナントにサービスを提供できる住宅への需要が持続しています。英国の賃貸専用住宅市場は、機関所有および専門的管理による住宅を通じてこの需要の一部に対応しています。イングランドの民間賃貸セクターは2022年から2025年にかけて354,000戸縮小した一方、賃貸専用住宅および一戸建て型住宅は同期間に55,000戸を供給しました。プレミアム賃料がテナントからより強い抵抗に直面する中、ミドルマーケットおよび働者向け住宅への需要が強まっています。これは、地域世帯の収入範囲内に賃料を抑えながらサービス品質を維持するスキームに有利に働きます。
機関投資家の資本シフトが賃貸専用住宅への投資を加速させる
機関投資家は、開発環境が依然として困難であっても、賃貸住宅を長期的な収益資産として扱い続けました。英国の賃貸専用住宅市場は2025年に62 ビリオン 英ポンド(66 ビリオン 米ドル)の投資を集め、2026年上半期には27.6 ビリオン 英ポンド(35.6 ビリオン 米ドル)の投資が行われました。年金投資家は、安定した賃貸資産を長期にわたって保有できるため、より存在感を増しています。北部地方自治体年金制度(LGPS)および地方年金パートナーシップ・インベストメンツによる民間賃貸セクター(PRS)REITの買収は、公的年金資本が賃貸住宅に参加できる規模を示しました。これにより、完成した収益生成ポートフォリオを求める投資家と開発リスクを負う意思のある投資家との間で戦略が分化しています。検証済みの運営実績、健全なガバナンス、および活用可能なESGデータを持つ運営者は、両グループにとってより重要性が高まっています。
一戸建て型賃貸の拡大が郊外の賃貸専用住宅開発を促進する
一戸建て型住宅は2025年に31.7 ビリオン 英ポンド(40 ビリオン 米ドル)の投資を受け、その年の英国の賃貸専用住宅投資全体の59%を占めました。このフォーマットは、郊外エリアにおけるファミリー向け住宅への需要と、高層建物安全要件へのエクスポージャーが低いことから恩恵を受けています。郊外の民間賃貸世帯は2011年国勢調査から2023年にかけて24%増加し、都市部の賃貸世帯の19%増と比較して高い伸びを示しました。一戸建て型スキームは現在、英国の地方自治体の約40%で運営されており、そのうち3分の1の自治体が2025年に初めてこのような住宅を受け入れました。英国の賃貸専用住宅市場は、高層都市型プロジェクトへの集中度が低下し、住宅建設業者とのパートナーシップとのつながりが強まっています。長期賃貸投資家への売却は、住宅建設業者の販売率の不確実性を低減し、主要開発サイト全体のリターンを改善することができます。
専門的に管理された賃貸住宅の需要が市場成長を支える
テナントが賃貸住宅により長く居住し、家主がより詳細なコンプライアンス義務に直面するにつれて、専門的な管理の重要性が高まっています。借家人の権利法は、テナントを定期的な契約形態に移行させ、賃料増額を年1回の見直しに制限することで、イングランドにおける運営環境を変化させました。これらの要件は、テナント管理、修繕、居住者コミュニケーション、および賃料見直しのための一貫したシステムを持つ運営者に有利に働きます。大規模なプラットフォームはそれらのシステムのコストをより多くの住宅に分散させることができる一方、小規模な家主は同じ義務の管理がより困難になる可能性があります。エネルギー使用記録および建物性能データも、居住者のコスト管理と投資家への報告をより適切にサポートします。英国の賃貸専用住宅市場はこれらの能力を活用して、専門的に運営された住宅を非管理型の民間賃貸と差別化することができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高開発コストおよび資金調達コストがプロジェクトの実現可能性を低下させる | -1.6% | 全国的、特にロンドンおよび主要都市で深刻 | 中期(2〜4年) |
| 建物安全審査の遅延がプロジェクト引き渡しを遅らせる | -1.3% | イングランド、18メートル超の高層スキームに対して | 短期(2年以内) |
| 計画規制および手頃な価格の住宅要件が開発の複雑性を増大させる | -0.9% | 全国的、グレーター・ロンドンおよびスコットランドの都市で最も負担が大きい | 長期(4年以上) |
| 賃料規制および上昇する運営コストが投資リターンを圧迫する | -0.8% | イングランドおよびスコットランド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い開発コストおよび資金調達コストがプロジェクトの実現可能性を低下させる
建設コストの上昇と債務コストの上昇により、多くの都市型集合住宅プロジェクトの資金調達が困難になっています。賃貸専用住宅の着工件数は2026年6月までの1年間で全国的に79%減少し、建設中の住宅は2026年第2四半期に2025年同期比で21%減少しました。手頃な価格の住宅義務および計画要件は、地域の賃料が高い開発コストを支えられない場合にさなる圧力を加えます。フォワード・ファンディングは2026年上半期の取引の71%を占め、投資家がプロジェクトを引き続き支援しているものの、タイミングと引き渡しリスクについて選択的であることを示しています。資本は完成資産へとシフトしており、新規住宅パイプラインへの追加が制限されています。英国の賃貸専用住宅市場は、ロンドン以外での着工件数が2026年6月までの1年間で84%減少したため、長期的な地域的供給圧力に直面する可能性があります。
建物安全審査の遅延がプロジェクト引き渡しを遅らせる
イングランドでは、18メートル超の高層住宅プロジェクトの建設開始前にゲートウェイ2承認が必要です。承認時間は2025年第1四半期に法定目標の12週間に対して平均36週間となり、1,276件の申請が決定待ちの状態でした。建物安全規制当局は、より迅速な審査ルートを導入し、人員を増強し、処理改善のために建設リーダーシップ協議会と毎週協議を行っています。遅延は保有コストを生み出し、特に複雑な都市型タワーの開発スケジュールへの信頼を低下させます。これは低層の一戸建て型スキームに有利に働きますが、都市中心部における賃貸住宅の不足を解消するものではありません。英国の賃貸専用住宅市場が現在のパイプラインを都市供給の持続的な増加に転換するためには、より予測可能な承認プロセスが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:目的建設型賃貸アパートが市場シェアをリード、一戸建て型賃貸専用住宅がより速く成長
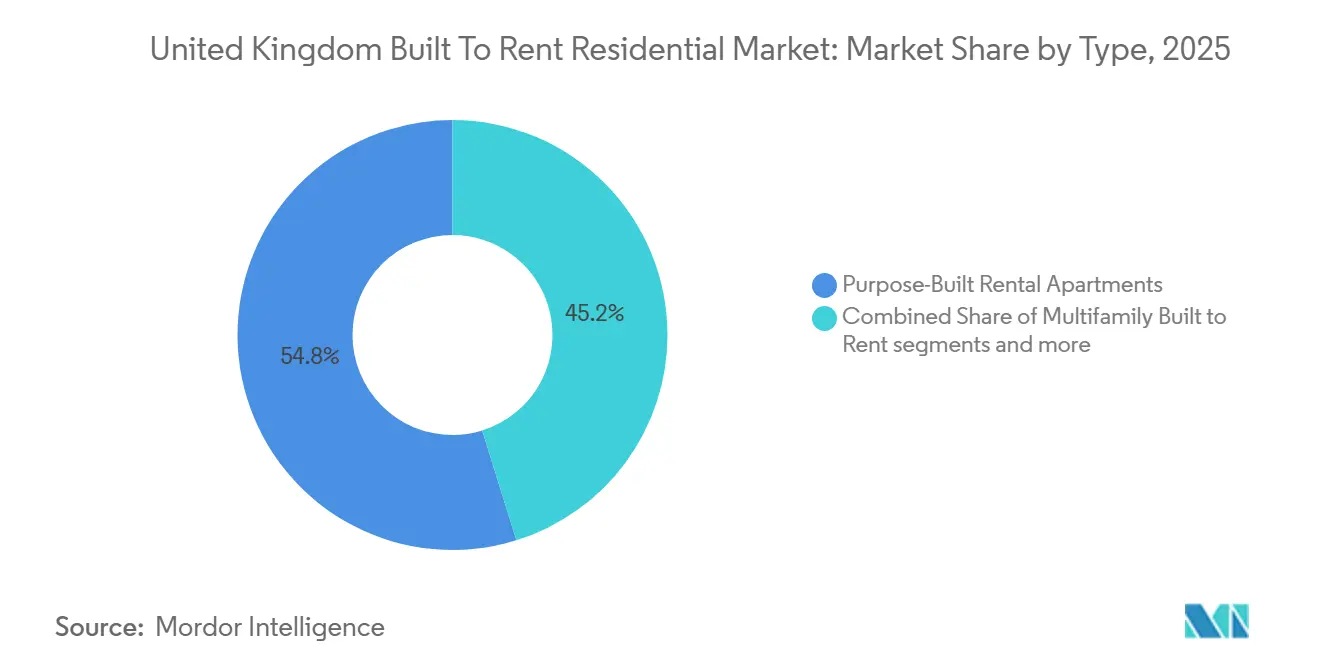
目的建設型賃貸アパートは2025年における英国の賃貸専用住宅市場規模の54.8%を占め、セクター内で最大のフォーマットであり続けました。ロンドン、マンチェスター、バーミンガムは、深い賃貸需要と確立された機関投資を有するため、完成した集合住宅パイプラインの多くを引き付けています。賃貸専用住宅の完成ストックは2026年第2四半期に166,359戸に達し、集合住宅プロジェクトは建設パイプラインの75%(戸数ベース)を占めました。アパートは雇用、サービス、交通機関の近くで大規模な供給を支援します。その運営デルも、集中型の建物サービスと一貫した居住者体験をサポートします。
一戸建て型賃貸専用住宅/賃貸専用コミュニティは2031年までに8.4%のCAGRで成長すると予測されており、最も成長が速いタイプとなっています。このフォーマットへの投資は、投資家が郊外のファミリー層と低層開発に注目したことで2022年から2025年の間に2倍以上に増加しました。住宅建設業者の50%が2026年から2031年にかけて新規供給の15%超を一戸建て型投資家に売却する計画であると示しました。目的建設型賃貸一戸建て住宅およびタウンハウスは、管理されたファミリー向け住宅への需要が高まっている地方エリアにサービスを提供します。英国の賃貸専用住宅市場は、一戸建て型コミュニティがより多くの新規資本を受け取る一方で、アパートを最大のストックベースとして維持する可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


管理モデル別:第三者運営者の規模が拡大、ハイブリッド管理アプローチが勢いを増す
第三者運営者は2025年における英国の賃貸専用住宅市場規模の62.7%を占め、資産オーナーが専門的な運営チームを好む傾向を反映しています。これらの運営者は、機関が所有するポートフォリオ全体でリーシング、居住者サービス、施設管理、およびコンプライアンスを管理します。規模によって戸数あたりの運営コストを削減し、複数拠点にわたって一貫した報告をオーナーに提供することができます。Greystarは2025年にNative Communitiesを買収することで第三者管理の存在感を拡大し、イングランド、スコットランド、ウェールズ全体で37の住宅資産と9,000戸超の住宅を追加しました[1]Greystar、「GreystarがNative Communitiesを買収し、欧州全域での第三者不動産管理を拡大」、Greystarニュースルーム、greystar.com。この取引は、投資家がローカルな供給と広範なシステムを組み合わせることができるプラットフォームを重視する理由を示しています。
ハイブリッド管理は2031年までに8.0%のCAGRで成長すると予測されています。このモデルでは、オーナーがポートフォリオの戦略的コントロールを維持しながら、選択した機能を専門家に委託します。このアプローチにより、投資家は運営の専門知識へのアクセスを失うことなく、資産の意思決定に対するより良い可視性を得ることができます。Sigma Capitalは2025年に、Simple Life Managementを通じてロンドンポートフォリオのレッティングおよび不動産管理を社内に移管しながら、同プラットフォームを外部業務向けにも位置づけました。英国の賃貸専用住宅市場は、大規模かつ地理的に分散したポートフォリオ全体で質の高いサービスを提供できるプラットフォームを引き続き評価しています。
価格帯別:ミドルマーケットが優位、手頃な価格帯および労働者向け住宅ティアがプレミアムを上回る成長
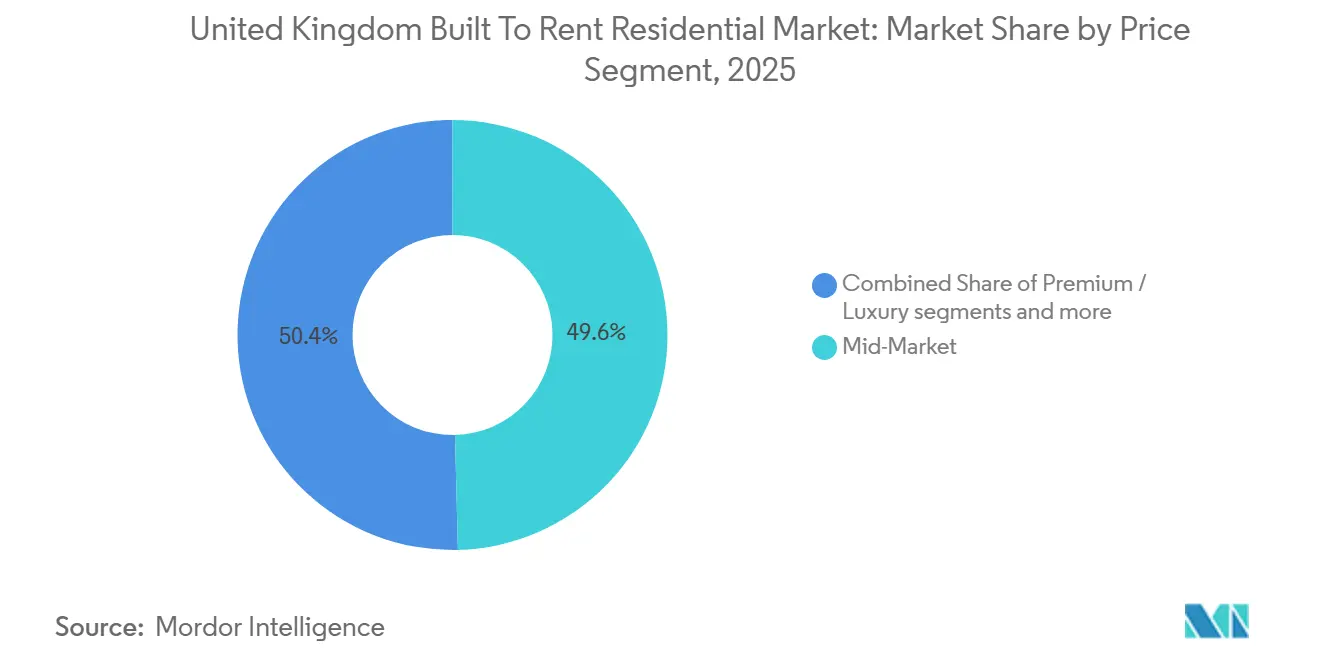
ミドルマーケットのスキームは2025年における英国の賃貸専用住宅市場シェアの49.6%を占め、最大の価格帯セグメントとなりました。この位置づけは、地方都市における賃借人の収入水準と投資家リターンのバランスを取る必要性を反映しています。ミドルマーケットの住宅は、ラグジュアリーなアメニティに関連する高い資本コストおよび運営コストを伴わずに、幅広いテナント層にサービスを提供することができます。2025年までに賃料成長はプレミアム端で最も急激に鈍化した一方、より手頃な価格帯のセグメントはより高い回復力を示しました。開発業者は必須サービスをより重視することで運営コストを削減しています。
手頃な価格帯および労働者向け住宅は2031年までに8.6%のCAGRで拡大すると予測されています。計画政策はこのフォーマットを支援しており、労働者は雇用センター近くの長期賃貸オプションを必要としています。これにより、運営者は住戸サイズ、アメニティ、および賃料水準を地域の収入により密接に合わせることができます。プレミアムおよびラグジュアリーのスキームは、賃料がより高い資本価値を支えることができるロンドンの交通利便性の高いエリアでは引き続き重要です。英国の賃貸専用住宅市場は、より長期にわたって安定した入居率を維持できる住宅に向けて設計と価格設定の重点をシフトしています。
地域分析
イングランドは2025年の全国賃貸専用住宅活動の85.4%を占め、グレーター・ロンドン、グレーター・マンチェスター、ウェスト・ミッドランズにおけるストックおよびパイプラインの集中によって支えられています。ロンドンおよびティア1都市は2026年上半期の全完成戸数の半数を生み出しました。ノッティンガム、リバプール、シェフィールドを含むティア2都市は完成戸数の14%を占め、より小規模な地方および郊外エリアがさらに14%を寄与しました。イングランドは機関投資家向け品質資産の最大のプールを提供していますが、新規開発の供給が困難になっています。借家人の権利法はイングランドに適用され、運営者にとって専門的なテナント管理システムがより重要になっています。
スコットランドは2031年までに7.8%のCAGRで成長すると予測されており、英国地域の中で最も速い成長率です。2026年の民間住宅賃料規制(適用除外物件)(スコットランド)規則は2026年4月に施行され、適格な賃貸専用住宅およびミドルマーケット賃貸住宅をスコットランドの賃料規制の枠組みから除外しています。この変更により、適格スキームへの投資基盤が改善され、開発業者が承認済みプロジェクトを再検討するよう促す可能性があります。スコットランドはこれまでに5,200戸超の賃貸専用住宅を供給しており、グラスゴーおよびエジンバラでの成長余地が残っています。スコットランドの枠組みは、特にコストの高い英国の都市を超えた分散投資を求める投資家にとって、イングランドよりも差別化された投資環境を生み出しています。
ウェールズおよび北アイルランドは全国の賃貸専用住宅活動のより小さな部分を占めていますが、土地コストおよび計画スケジュールは主要な英国の都市と比較して有利な場合があります。カーディフおよびスウォンジーは、若い専門職および重要な労働者を対象とした集合住宅プロジェクトの新興拠点となっています。ベルファストは金融サービス、専門サービス、およびテクノロジー雇用に関連した賃貸需要を有しています。開発業者は各地域の異なる計画規則、手頃な価格の住宅要件、および設計基準にスキームを適応させる必要があります。
競合環境
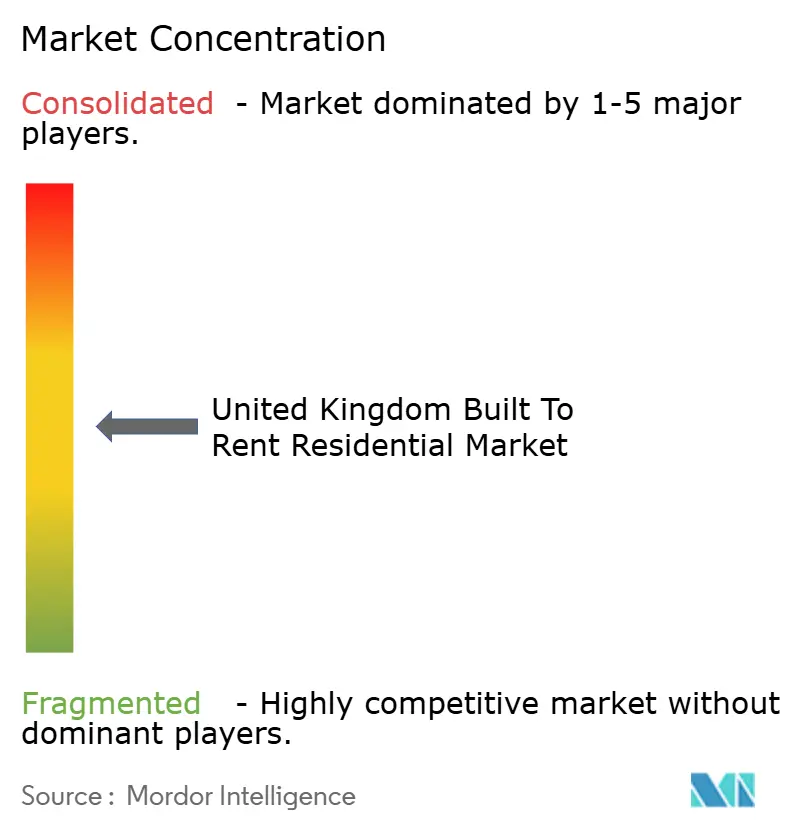
英国の賃貸専用住宅市場は、大規模な機関プラットフォームの間では中程度の集中度を示し、より小規模なローカル運営者のグループは分散しています。主要な運営者は開発、投資、および管理を組み合わせており、これにより供給基準と居住者サービスを管理することができます。Greystar、Grainger plc、Quintain Livingは、複数の都市にわたってこれらの機能をサポートできるプラットフォームを構築しています。Greystarの2025年のNative Communities買収は、欧州における第三者管理戦略を拡大し、英国プラットフォームに9,000戸超の住宅を追加しました。大規模な運営者はまた、現在イングランドの民間賃貸全体でより一貫して適用されているテナント管理およびコンプライアンス要件を管理することができます。
Grainger plcとPlaces for Londonは、2026年にConnected Living Londonジョイントベンチャーを通じてチズウィックの195戸のプロジェクトをフォワード・ファンディングし、このスキームは建設前にゲートウェイ2承認を取得していました。Quintain Livingは2026年6月に、第三者機関投資家向けに管理プラットフォームを開放し、外部委託を通じてプラットフォームを2倍以上に拡大することを目指すと発表しました[2]Quintain、「Quintain Livingが賃貸専用住宅における10年のリーダーシップを祝う」、Quintain、quintain.co.uk。これらの行動は、英国の賃貸専用住宅市場が土地取得や建設能力だけで定義されるものではいことを示しています。管理テクノロジー、信頼性の高いサービス提供、およびポートフォリオデータが競争上の地位の中心的な要素です。検証済みのエネルギーおよびESG報告を提供できる運営者は、機関投資家が買収を評価する際に優位性を持つ可能性があります。
Placefirst、Dandara Living、Gatehouse Livingを含む小規模な運営者は、地域の知識、テナントへの注力、および専門的なフォーマットを通じて競争しています。Gatehouse Livingはシャリア準拠モデルを使用して、標準的な商品では十分に対応されていないテナント層にサービスを提供しています。ミドルマーケットの郊外一戸建て型住宅は、機関投資家向け賃貸ストックが限られている地方自治体エリアで引き続き機会となっています。競争は、規律ある運営と地域の需要に応える住宅フォーマットを組み合わせることができるプラットフォームの間で最も激しくなる可能性が高いです。
英国の賃貸専用住宅産業のリーダー企業
Greystar
Grainger plc
Get Living
Quintain Living
Moda Living
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Grainger plcとPlaces for London(ロンドン交通局の不動産子会社)は、Connected Living Londonジョイントベンチャーを通じて、チズウィックの195戸の賃貸専用住宅(BTR)スキームを6,840万英ポンド(8,820万米ドル)でフォワード・ファンディングしました。これには95戸の割引市場賃料住宅が含まれ、ゲートウェイ2承認を事前に取得しています。建設は2026年に開始される予定です。
- 2026年4月:民間住宅賃料規制(適用除外物件)(スコットランド)規則2026が施行され、適格な賃貸専用住宅およびミドルマーケット賃貸スキームをスコットランドの賃料規制の枠組みから正式に除外しました。
- 2025年3月:Lendleaseは、ニュー・ストリート駅に隣接する19 ビリオン 英ポンド(24.5 ビリオン 米ドル)のスミスフィールド再開発プロジェクトのフェーズ1として、408戸の賃貸専用住宅(BTR)スキームについてバーミンガム市議会から計画承認を受けました。


英国の賃貸専用住宅市場レポートの調査範囲
| 集合住宅型賃貸専用住宅 |
| 一戸建て型賃貸専用住宅/賃貸専用コミュニティ |
| 目的建設型賃貸アパート |
| 目的建設型賃貸一戸建て住宅/タウンハウス |
| 自社運営 |
| 第三者運営 |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミドルマーケット |
| 手頃な価格帯および労働者向け住宅 |
| イングランド |
| スコットランド |
| ウェールズ |
| 北アイルランド |
| タイプ別 | 集合住宅型賃貸専用住宅 |
| 一戸建て型賃貸専用住宅/賃貸専用コミュニティ | |
| 目的建設型賃貸アパート | |
| 目的建設型賃貸一戸建て住宅/タウンハウス | |
| 管理モデル別 | 自社運営 |
| 第三者運営 | |
| ハイブリッド管理 | |
| 価格帯別 | プレミアム/ラグジュアリー |
| ミドルマーケット | |
| 手頃な価格帯および労働者向け住宅 | |
| 地域別 | イングランド |
| スコットランド | |
| ウェールズ | |
| 北アイルランド |


レポートで回答される主要な質問
英国の賃貸専用住宅セクターの2031年における予測規模は?
このセクターは2026年の37 ビリオン 米ドルから2031年までに52 ビリオン 米ドルに達すると予測されており、CAGRは7.0%です。
英国の賃貸専用住宅において最も成長が速い住宅タイプはどれですか?
一戸建て型賃貸専用住宅/賃貸専用コミュニティは2031年までに8.4%のCAGRで成長すると予測されています。
投資家が郊外型賃貸コミュニティにシフトしている理由は何ですか?
ファミリー向け賃貸需要、住宅建設業者とのパートナーシップ、および高層建物安全審査要件へのエクスポージャーの低さがこのシフトを支えています。
英国の賃貸専用住宅において最も強い成長予測を持つ地域はどこですか?
スコットランドは2026年4月に適格スキームが賃料規制の適用除外を受けた後、2031年までに7.8%のCAGRで成長すると予測されています。
最終更新日:



