
Tamanho e Participação do Mercado de Cerveja do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 24.37 Bilhões de dólares |
| Tamanho do Mercado (2027) | 25.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja do Reino Unido por Mordor Intelligence
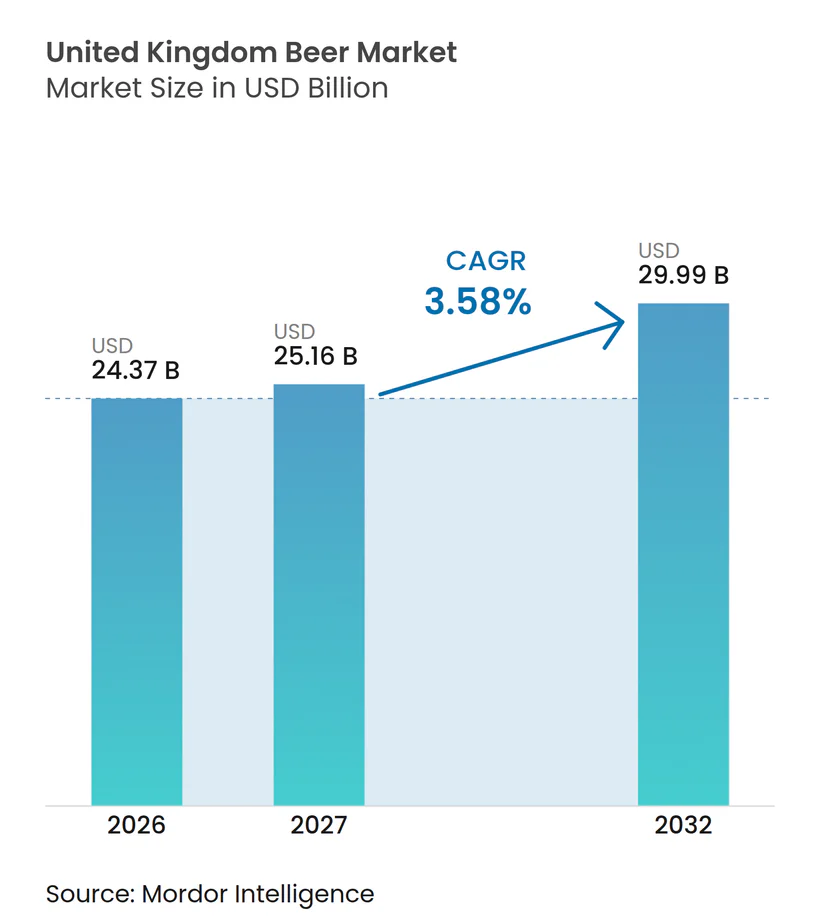
O tamanho do mercado de cerveja do Reino Unido cresce de 24,37 bilhões de USD em 2026 para 25,16 bilhões de USD em 2027, com previsão de atingir 29,99 bilhões de USD até 2032, a um CAGR de 3,58% no período de 2027 a 2032. Espera-se que o valor cresça mais rapidamente do que o volume, à medida que produtos premium, alterações de preços relacionadas a impostos e maior gasto por ocasião remodelem as vendas. Pubs, eventos esportivos, shows e uma gama mais ampla de opções sem álcool sustentam o mercado de cerveja do Reino Unido. Os produtores estão investindo em serviços premium, qualidade de chope, estabelecimentos de hospitalidade e marcas que se destacam tanto nos canais on-trade quanto no varejo. Esses fatores proporcionam espaço para o crescimento de valor no mercado de cerveja do Reino Unido, mesmo que as ocasiões totais de consumo permaneçam sob pressão.
Principais Conclusões do Relatório
- Por tipo de produto, a lager liderou o mercado de cerveja do Reino Unido com uma participação de 62,18% em 2026, enquanto a cerveja sem álcool deve registrar o CAGR mais rápido de 4,73% durante 2027-2032.
- Por categoria, o padrão manteve uma participação de 68,25% em 2026, enquanto o premium deve expandir a um CAGR de 5,15% até 2032.
- Por tipo de embalagem, as latas lideraram o mercado com uma participação de 47,23% em 2026, enquanto as garrafas devem registrar o CAGR mais rápido de 4,36% durante 2027-2032.
- Por canal de distribuição, o on-trade liderou o mercado com uma participação de 55,82% em 2026, enquanto o off-trade deve registrar o CAGR mais rápido de 5,32% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Cerveja do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Premiumização e preferência dos consumidores por cerveja de qualidade | +0.7% | Nacional, mais forte em Londres e no Sudeste da Inglaterra | Médio prazo (2 a 4 anos) |
| Expansão do turismo e do consumo relacionado à hospitalidade | +0.5% | Nacional, concentrado em Londres, Edimburgo e principais cidades turísticas | Curto prazo (≤ 2 anos) |
| Inovação de produtos e demanda por novos sabores | +0.4% | Nacional, multicanal | Médio prazo (2 a 4 anos) |
| Maior disponibilidade de cerveja sem álcool | +0.6% | Nacional, com fortes ganhos de distribuição em Londres e no canal on-trade | Curto prazo (≤ 2 anos) |
| Infraestrutura cervejeira e capacidades da cadeia de suprimentos | +0.3% | Nacional, particularmente Inglaterra e Escócia | Longo prazo (≥ 4 anos) |
| Expansão de cervejarias artesanais e cervejas especiais | +0.4% | Nacional, com força em Londres, Manchester e Edimburgo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e Preferência dos Consumidores por Cerveja de Qualidade
A premiumização está remodelando a criação de valor no mercado de cerveja do Reino Unido. Os consumidores estão cada vez mais dispostos a pagar mais por uma cerveja bem servida e adequada a ocasiões sociais. De acordo com o relatório de cerveja de 2025 da HEINEKEN, 50% dos consumidores estão dispostos a pagar um preço premium por um serviço de alta qualidade. Lagers internacionais premium, stouts, cervejas especiais engarrafadas e linhas de chope bem mantidas permitem que os operadores de pubs protejam suas margens. Essa tendência fortalece o incentivo para que as cervejarias invistam na qualidade do serviço, além da distribuição no varejo. O mercado de cerveja do Reino Unido se beneficia quando os fornecedores tornam os produtos premium acessíveis, mantendo a relevância entre os consumidores habituais de cerveja. Como resultado, as cervejarias que combinam qualidade de produto consistente, posicionamento de marca distintivo e disponibilidade confiável nos canais on-trade e off-trade estão mais bem posicionadas para capturar gastos de maior valor.
Expansão do Turismo e do Consumo Relacionado à Hospitalidade
O turismo, shows, esportes e gastos com lazer local continuam sendo os principais impulsionadores de vendas para pubs e bares. De acordo com o relatório de junho de 2025 da UKHospitality, a turnê de reunião do Oasis gerou mais de 4 milhões de GBP em vendas de cerveja e sidra em duas noites de show em Cardiff, em julho de 2025Turnê de reunião do Oasis, ukhospitality.org.uk">[1]. Esses desenvolvimentos ampliam as visitas dos clientes, melhoram os ambientes de serviço e incentivam compras de maior valor. Tais eventos também permitem que cervejarias e operadores de pubs ampliem a visibilidade da marca por meio de promoções vinculadas a eventos, ofertas de cerveja direcionadas e parcerias com estabelecimentos de hospitalidade, sustentando as vendas além dos períodos de pico dos eventos. Isso também fortalece a demanda por chope e ofertas premium, à medida que os pubs criam experiências sociais mais envolventes em torno de grandes eventos esportivos e de entretenimento. O mercado de cerveja do Reino Unido se beneficiará quando os operadores converterem a demanda gerada por eventos nacionais em visitas recorrentes, em vez de picos de vendas pontuais.
Inovação de Produtos e Demanda por Novos Sabores
A inovação de produtos sustenta o mercado de cerveja do Reino Unido, à medida que as cervejarias diversificam seus portfólios para atender às preferências dos consumidores em evolução por sabores distintos e formulações alternativas de cerveja. Em setembro de 2025, o Governo do Reino Unido confirmou seu compromisso de apoiar o crescimento no mercado de bebidas sem álcool e com baixo teor alcoólico, reconhecendo esses produtos como bebidas especificamente desenvolvidas para replicar bebidas alcoólicas tradicionais, incluindo cervejaQuestão para o Departamento de Saúde e Assistência Social, questions-statements.parliament.uk">[2]. Em junho de 2026, o Governo reiterou os planos de revisar o limite de rotulagem para bebidas sem álcool e explorar medidas relacionadas à sua venda a menores de 18 anos, refletindo a atenção contínua das políticas públicas a essa categoria de produto em evolução. Esses desenvolvimentos ressaltam a importância da formulação de produtos e da diversificação do portfólio para ajudar as cervejarias a atender às variadas preferências de consumo e ampliar a escolha dos consumidores.
Maior Disponibilidade de Cerveja Sem Álcool
A crescente disponibilidade de cerveja sem álcool em supermercados, pubs, bares e restaurantes está melhorando a acessibilidade ao produto e criando ocasiões de consumo adicionais no mercado de cerveja do Reino Unido. Em março de 2026, o Escritório de Estatísticas Nacionais do Reino Unido (ONS) adicionou a cerveja sem álcool à sua cesta do Índice de Preços ao Consumidor pela primeira vez, refletindo o aumento das vendas, uma gama mais ampla de produtos e maior alocação de espaço nas prateleirasCesta de bens e serviços do índice de preços ao consumidor, ons.gov.uk">[3]. Esse desenvolvimento destaca a crescente relevância do produto no mercado consumidor do Reino Unido e sua presença em expansão nos canais de varejo. A maior disponibilidade também permite que os consumidores que buscam moderar o consumo de álcool selecionem alternativas de cerveja durante ocasiões sociais, apoiando a penetração da categoria tanto nos canais on-trade quanto off-trade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta tributação sobre bebidas alcoólicas e sensibilidade ao preço | -0.8% | Nacional, sob as regras do Tesouro e de impostos especiais de consumo | Médio prazo (2 a 4 anos) |
| Restrições à publicidade e promoção de bebidas alcoólicas | -0.3% | Nacional, sob os códigos da Autoridade de Padrões Publicitários e do Grupo Portman | Longo prazo (≥ 4 anos) |
| Restrições locais de vendas e horários de funcionamento | -0.3% | Nacional, com regras mais rígidas na Escócia | Longo prazo (≥ 4 anos) |
| Concorrência de bebidas alcoólicas alternativas e mudanças nas preferências | -0.5% | Nacional, multicanal | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Tributação sobre Bebidas Alcoólicas e Sensibilidade ao Preço
O imposto sobre a cerveja e os custos operacionais mais amplos continuam a limitar a flexibilidade de precificação. O Tesouro de Sua Majestade introduziu uma redução de 1,7% no imposto sobre chope com vigência a partir de 1º de fevereiro de 2025, equivalente a 1 penny por pint de graduação média, como parte de um pacote de apoio de 85 milhões de GBP. A política também aumentou o diferencial de imposto entre os produtos de chope qualificados e os equivalentes embalados para 13,9%. No entanto, as cervejarias menores continuam significativamente expostas a custos de impostos, mão de obra, energia, embalagem e distribuição. Embora o mercado de cerveja do Reino Unido possa sustentar o crescimento de valor, as pressões de custos contínuas podem restringir a capacidade dos operadores independentes de investir, contratar e manter preços de produtos competitivos. Essas pressões financeiras podem reduzir as margens de lucro, forçando as cervejarias e os operadores de pubs a absorver custos mais altos ou repassá-los aos consumidores, potencialmente enfraquecendo a demanda entre os clientes sensíveis ao preço.
Concorrência de Bebidas Alcoólicas Alternativas e Mudanças nas Preferências
A cerveja compete com produtos prontos para beber, refrigerantes para adultos e outras bebidas que visam ocasiões sociais semelhantes. As tendências de moderação também influenciam o número e os tipos de bebidas que os consumidores escolhem. Embora essas tendências possam reduzir o consumo de cerveja alcoólica, elas podem direcionar os gastos para a cerveja sem álcool e produtos mais especializados. O mercado de cerveja do Reino Unido exige que as marcas mantenham relevância em grupos de consumo mistos. A qualidade do produto, a variedade de sabores e a disponibilidade nos pubs continuam sendo importantes, pois os consumidores têm mais alternativas do que antes. Os produtores que oferecem marcas tradicionais ao lado de opções sem álcool estão mais bem posicionados para se adaptar às mudanças nas preferências dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Formatos Sem Álcool Desafiam a Dominância de Volume da Lager
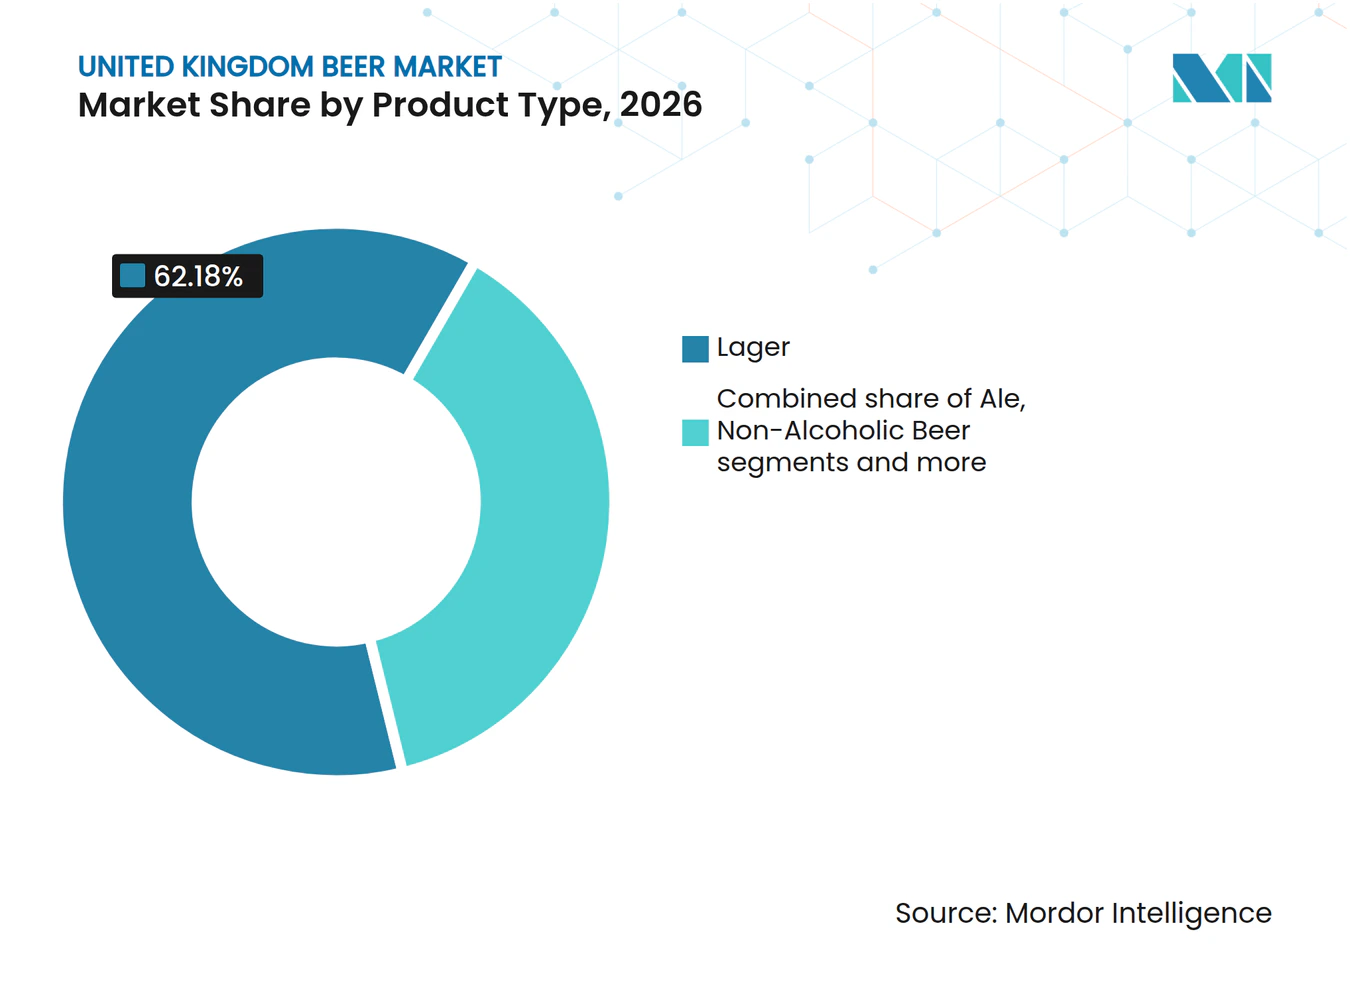
A lager representa 62,18% do mercado de cerveja do Reino Unido em 2026, reforçando sua importância contínua na produção nacional, distribuição, padrões de consumo dos consumidores e na oferta principal de chope na maioria dos pubs. Continua sendo a escolha primária para o consumo cotidiano em pubs, restaurantes, supermercados e lojas de conveniência, sustentada pela ampla disponibilidade de marcas conhecidas em múltiplos pontos de preço. Sua escala fornece às grandes cervejarias uma plataforma estável para investimento em marcas, distribuição de chope, negociações com varejistas e planejamento de fornecimento em todo o país. Stout e ale continuam sendo alternativas importantes, particularmente em estabelecimentos onde os consumidores buscam maior variedade, identidade de marca mais forte e produtos adequados a ocasiões sociais mais longas.
A cerveja sem álcool deve crescer a um CAGR de 4,73% até 2032, tornando-se o tipo de produto de crescimento mais rápido no mercado de cerveja do Reino Unido. O segmento atende aos consumidores que desejam participar de ocasiões de consumo de cerveja enquanto reduzem ou evitam o álcool, incluindo aqueles que alternam entre produtos alcoólicos e sem álcool. A maior disponibilidade de chope aumentou a relevância da cerveja sem álcool para os operadores de pubs, em comparação com quando a categoria dependia principalmente de produtos embalados armazenados em refrigeradores. Os formatos importados e especiais também ampliam a oferta de produtos, embora seu sucesso dependa de fornecer aos consumidores um motivo claro para mudar das marcas de lager conhecidas.



Por Categoria: A Cerveja Padrão Sustenta a Escala Enquanto a Cerveja Premium Impulsiona o Valor
A cerveja padrão representou 68,25% do valor de mercado em 2026, refletindo seu papel no consumo doméstico e em pubs em todo o país. Permanece relevante em todos os grupos de renda e sustenta a distribuição de alto volume no varejo por meio de multipacks em supermercados e compras de conveniência. O segmento fornece às cervejarias uma demanda previsível, mas enfrenta pressão de preços de produtos de marca própria, formatos de varejo orientados ao valor e custos operacionais crescentes. As marcas padrão devem manter a qualidade e a disponibilidade, ao mesmo tempo em que limitam os aumentos de preços que poderiam enfraquecer a fidelidade entre os compradores frequentes. Esse equilíbrio é particularmente importante para grandes fornecedores com portfólios amplos no mercado de cerveja do Reino Unido, onde as marcas de lager principais continuam a sustentar a escala da rede de distribuição.
A cerveja premium deve crescer a um CAGR de 5,15% até 2032. Os produtos premium se beneficiam à medida que os consumidores escolhem menos bebidas, mas buscam uma melhor experiência de serviço, receitas distintas, maior procedência ou associações de marca conhecidas. Essa tendência cria oportunidades para lagers mundiais, stouts, garrafas especiais, cervejas artesanais e ofertas de chope bem executadas em pubs e canais de varejo. O setor de cerveja do Reino Unido está aproveitando embalagens premium e qualidade de torneira para criar valor tanto nos canais on-trade quanto off-trade. No entanto, a expansão premium requer precificação disciplinada, pois a maior disponibilidade em varejistas de desconto pode criar tensão com as posições de preço no canal on-trade e as margens dos estabelecimentos.
Por Tipo de Embalagem: A Economia da Sustentabilidade Acelera a Adoção de Latas
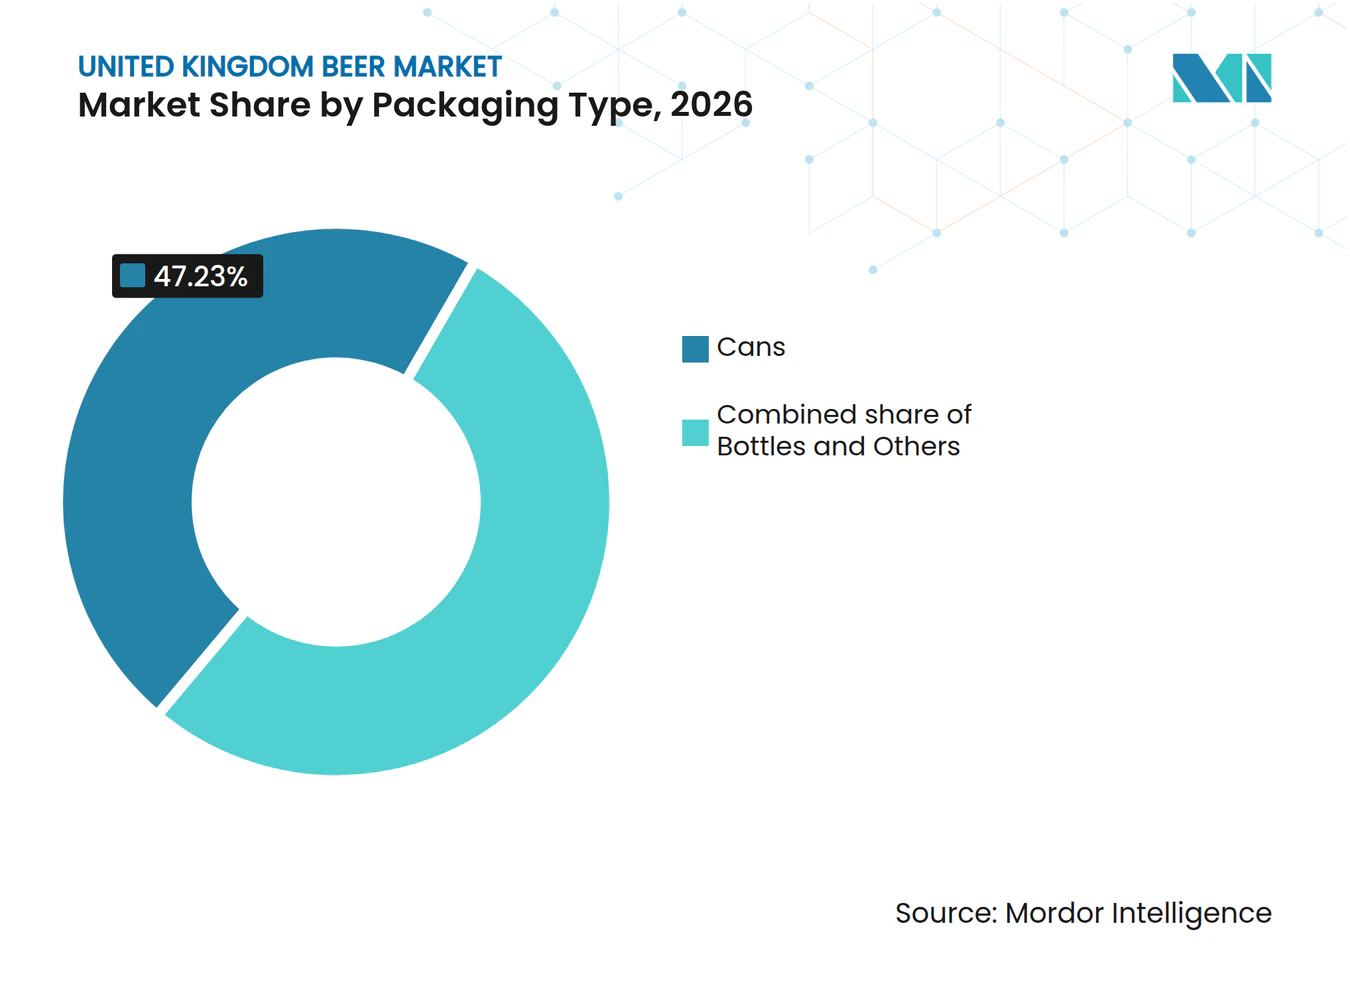
As latas representaram 47,23% do valor de mercado em 2026 e continuam sendo o principal formato de embalagem. Oferecem vantagens práticas em transporte, armazenamento, vida útil e reciclagem, tornando-as adequadas para varejistas nacionais e produtores independentes. As latas também são adequadas para supermercados, lojas de conveniência, eventos ao ar livre e compras de multipacks, onde a portabilidade e a qualidade consistente do produto são importantes. Seu papel permanece forte à medida que os produtores gerenciam os custos de embalagem e buscam uma distribuição nacional eficiente sem aumentar os requisitos de manuseio. No mercado de cerveja do Reino Unido, as latas ajudam a proteger a qualidade do produto, reduzir a complexidade logística e fornecer aos consumidores opções de embalagem convenientes.
As garrafas devem registrar um CAGR de 4,36% até 2032. A embalagem de vidro continua sendo valiosa para serviços premium, presentes, varejo especializado e marcas que usam a embalagem para comunicar procedência, qualidade ou uma ocasião de consumo mais formal. O formato permite que os produtores diferenciem as ofertas de lagers mundiais premium e cervejas artesanais dos produtos tradicionais quando os consumidores comparam produtos nas prateleiras. No entanto, as políticas de embalagem e as pressões de custos tornam o vidro menos adequado para produtos orientados ao valor que operam com margens apertadas. Consequentemente, os produtores estão adotando uma estratégia de embalagem dividida, com latas atendendo às ocasiões de conveniência de alto volume e garrafas apoiando ocasiões de maior valor no mercado de cerveja do Reino Unido.

Por Canal de Distribuição: O Off-Trade Avança à Medida que o On-Trade Prioriza a Receita por Visita
Os estabelecimentos on-trade representaram 55,82% do valor de mercado em 2026 e continuam sendo fundamentais para a experiência da marca, o serviço e o teste de produtos. Pubs, bares e restaurantes permitem que as cervejarias influenciem como os consumidores servem, precificam, apresentam e combinam produtos com alimentos ou eventos. Esses estabelecimentos também sustentam o consumo orientado a eventos relacionados a esportes, música, turismo e atividades comunitárias regulares. A demanda on-trade permanece particularmente importante para a cerveja premium e as opções de chope sem álcool, pois a qualidade do serviço pode influenciar as compras recorrentes.
O canal off-trade deve crescer a um CAGR de 5,32% até 2032, superando o mercado geral de cerveja do Reino Unido. Supermercados, lojas de conveniência e varejistas especializados fornecem aos consumidores acesso a uma gama mais ampla de cervejas premium, artesanais, importadas e sem álcool para consumo em casa e ocasiões sociais. Esse canal cria oportunidades para as marcas alcançarem os consumidores em casa, mas também intensifica as comparações de preços entre marcas estabelecidas e alternativas emergentes. Os fornecedores precisam de opções de embalagem claras e forte diferenciação de produto para evitar competir exclusivamente no preço.
Análise Geográfica
A Inglaterra representa a maior participação no consumo de cerveja no mercado de cerveja do Reino Unido. Londres desempenha um papel particularmente importante em produtos premium, cerveja sem álcool, turismo e ocasiões de hospitalidade de alto valor, refletindo uma tendência de moderação mais avançada na capital. Os pubs, restaurantes e eventos da cidade também a tornam um mercado de teste fundamental para o lançamento de novos produtos e a expansão da distribuição de chope.
As cidades regionais da Inglaterra se beneficiam do turismo, eventos esportivos e investimentos na hospitalidade local. Os pubs suburbanos e rurais continuam sendo locais importantes para o consumo comunitário e a distribuição de cervejarias locais. A combinação de produtos de cerveja premium e sem álcool provavelmente variará entre áreas urbanas e não urbanas devido a diferenças nos pontos de preço e nas ocasiões de consumo. A escala da Inglaterra exige que os fornecedores mantenham cobertura nacional enquanto adaptam os portfólios de produtos à demanda local.
A Escócia ocupa uma posição distinta por meio de ale artesanal, stout, produção cervejeira tradicional e turismo, enquanto o País de Gales se beneficia da demanda relacionada a eventos em Cardiff. A Irlanda do Norte é menor em volume, mas se beneficia da forte relevância cultural da Guinness. A Diageo inaugurou a Guinness Open Gate Brewery em Londres em maio de 2026, após um investimento de 73 milhões de GBP, reforçando a presença da marca no Reino Unido. A produção doméstica de marcas posicionadas internacionalmente também demonstra como o mercado de cerveja do Reino Unido conecta a fabricação local à demanda por marcas europeias.
Cenário Competitivo
Concentração do Mercado
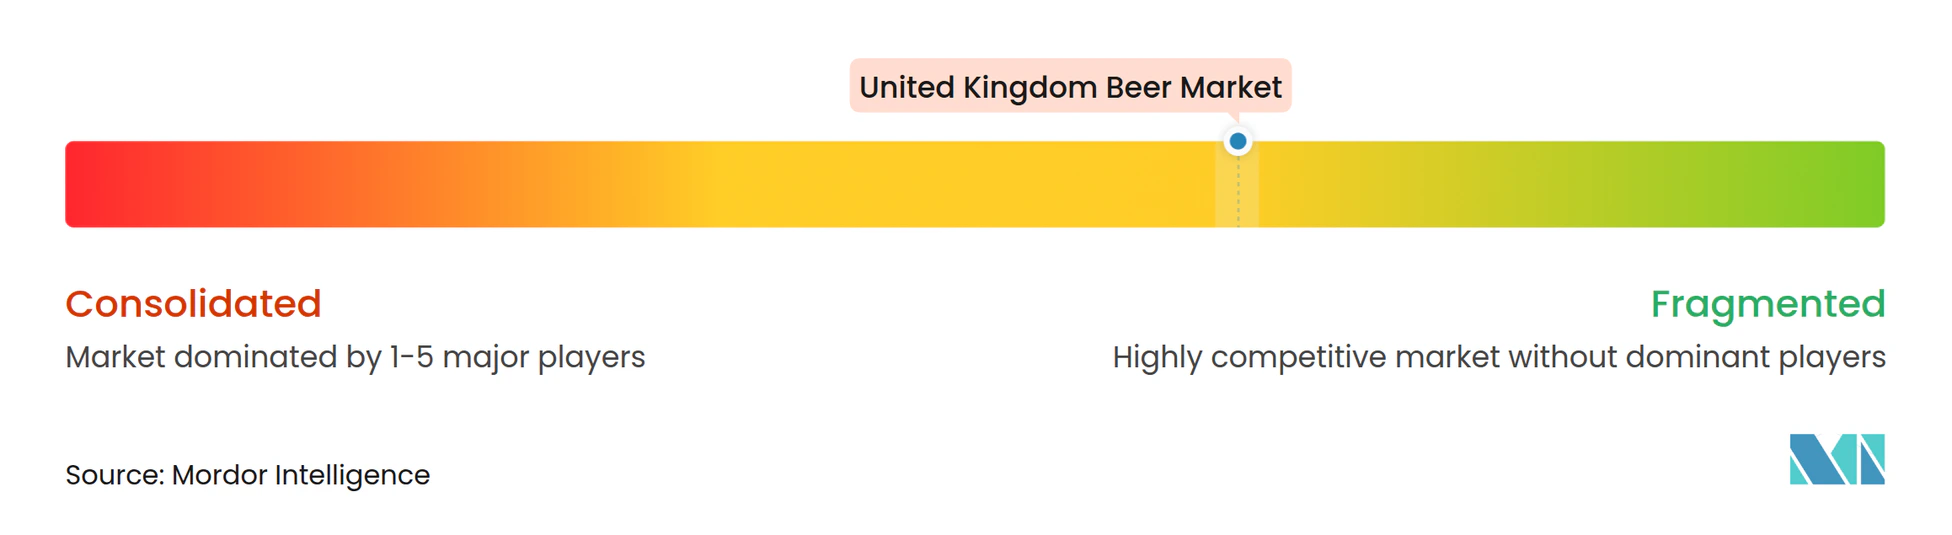
O mercado de cerveja do Reino Unido é moderadamente fragmentado, composto por grandes cervejarias multinacionais e uma ampla base de negócios independentes e artesanais. AB InBev, HEINEKEN, Carlsberg Britvic, Molson Coors e Diageo se beneficiam de fortes redes de distribuição nacional, marcas estabelecidas e portfólios de produtos diversificados em múltiplos pontos de preço. Sua escala permite investimentos em pubs, publicidade, desenvolvimento de produtos, relacionamentos com varejistas, cadeias de suprimentos e lançamentos nacionais em grande escala. As cervejarias independentes competem por meio de identidade local, estilos especiais, relacionamentos diretos com os consumidores e fortes conexões com estabelecimentos e regiões específicos. A coexistência de portfólios de marcas em grande escala e ofertas diferenciadas localmente intensifica a concorrência em pontos de preço, redes de distribuição e preferências dos consumidores.
Os grandes fornecedores estão investindo para proteger seus canais de acesso aos consumidores e melhorar a qualidade das ocasiões de consumo. O crescimento das vendas sem álcool da Stonegate também destaca por que os fornecedores estão expandindo as ofertas de chope sem álcool em grandes redes de pubs. Essas estratégias priorizam melhores ocasiões para os consumidores, maior reconhecimento de marca, maior variedade de produtos e serviço de maior qualidade, em vez de apenas aumentar o volume. Os investimentos em infraestrutura de distribuição, melhorias nos estabelecimentos e acessibilidade ao produto também ajudam os fornecedores a fortalecer os relacionamentos com os operadores de pubs e garantir maior visibilidade no ponto de venda.
O segmento artesanal enfrenta um ambiente operacional mais desafiador, pois as cervejarias menores têm capacidade limitada para absorver aumentos de custos e menos acesso a redes de distribuição estabelecidas. No entanto, esses produtores continuam a influenciar o mercado de cerveja do Reino Unido por meio de novos estilos, parcerias locais, estabelecimentos especializados e engajamento direto com os consumidores. O mercado permanece moderadamente fragmentado porque nenhum fornecedor único controla todas as principais ocasiões de consumo, canais de distribuição ou categorias de produtos. Consequentemente, a diferenciação competitiva depende de equilibrar a eficiência de custos e o alcance de distribuição com a inovação de produtos, a fidelidade regional e o posicionamento de marca distintivo.
Líderes do Setor de Cerveja do Reino Unido
-
AB InBev UK Limited
-
Carlsberg Britvic plc
-
Heineken UK Limited
-
Molson Coors Beverage Company
-
Asahi UK Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A Diageo inaugurou a Guinness Open Gate Brewery em Londres, com o apoio de um investimento de 73 milhões de GBP. O estabelecimento cria uma experiência de marca dedicada no Reino Unido, o maior mercado de consumo de cerveja da empresa. A inauguração reforça a estratégia da Diageo de aproveitar a relevância cultural da Guinness e impulsionar o recrutamento no canal on-trade e o posicionamento internacional da marca. A Guinness 0.0 é a cerveja sem álcool líder do Reino Unido.
- Maio de 2026: A HEINEKEN UK lançou a Outd00r Brewing, uma lager isotônica 0,0% contendo eletrólitos e vitamina C, nos sabores original e limão. Disponível em latas de 330 ml por meio da Ocado, David Lloyd e Waitrose, o produto expande o portfólio da empresa para bebidas funcionais e tem como alvo os consumidores que buscam opções sem álcool que apoiem estilos de vida ativos.
- Março de 2026: A Carlsberg Britvic introduziu a Mythos, uma lager premium de estilo grego produzida e enlatada no Reino Unido. O produto ficou inicialmente disponível na Tesco e na Booker em garrafas de 660 ml e multipacks de latas de 440 ml. Esse lançamento fortalece o portfólio de lagers internacionais da Carlsberg Britvic e amplia a escolha dos consumidores no segmento de cerveja premium.
- Setembro de 2025: A Greene King iniciou a construção de uma nova cervejaria de 40 milhões de GBP no Suffolk Business Park em Bury St Edmunds. A empresa espera concluir o estabelecimento em 2027. A cervejaria modernizará a produção, melhorará a sustentabilidade e garantirá as capacidades de produção cervejeira de longo prazo da Greene King, incluindo a produção de cerveja em barril.
Escopo do Relatório do Mercado de Cerveja do Reino Unido
A cerveja é uma bebida alcoólica produzida pela fermentação de grãos maltados, principalmente cevada, com água, lúpulo e levedura.
O mercado de cerveja do Reino Unido é segmentado por tipo de produto, categoria, tipo de embalagem e canal de distribuição. Por tipo de produto, o mercado é segmentado em ale, lager, cerveja sem álcool e outros. Por categoria, o mercado é segmentado em padrão e premium. Por tipo de embalagem, o mercado é segmentado em garrafas, latas e outros. Por canal de distribuição, o mercado é segmentado em on-trade e off-trade (lojas especializadas em bebidas alcoólicas e outros canais off-trade). As previsões de mercado são fornecidas em termos de valor (USD) e volume (litros).
| Ale |
| Lager |
| Cerveja Sem Álcool |
| Outros |
| Padrão |
| Premium |
| Garrafas |
| Latas |
| Outros |
| On-Trade | |
| Off-Trade | Lojas Especializadas em Bebidas Alcoólicas |
| Outros Canais Off-Trade |
| Por Tipo de Produto | Ale | |
| Lager | ||
| Cerveja Sem Álcool | ||
| Outros | ||
| Por Categoria | Padrão | |
| Premium | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Outros | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas Especializadas em Bebidas Alcoólicas | |
| Outros Canais Off-Trade | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cerveja do Reino Unido e qual é a velocidade esperada de crescimento?
O mercado de cerveja do Reino Unido foi avaliado em 24,37 bilhões de USD em 2026 e estima-se que alcance 25,16 bilhões de USD em 2027. O mercado deve crescer ainda mais para 29,99 bilhões de USD até 2032, registrando um CAGR de 3,58% durante 2027-2032.
Qual tipo de produto deteve a maior participação no mercado de cerveja do Reino Unido em 2026?
A lager foi o segmento de tipo de produto líder, representando 62,18% do mercado em 2026.
Qual categoria dominou o mercado de cerveja do Reino Unido em 2026?
A categoria padrão dominou o mercado com uma participação de 68,25% em 2026.
Qual foi o principal tipo de embalagem no mercado de cerveja do Reino Unido em 2026?
As latas foram o tipo de embalagem mais preferido, detendo uma participação de mercado de 47,23% em 2026.
Qual canal de distribuição representou a maior participação do mercado em 2026?
O canal On-Trade liderou o mercado com uma participação de 55,82% em 2026.