
Tamaño y Participación del Mercado de Cerveza del Reino Unido
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 24.37 Mil millones de dólares |
| Tamaño del Mercado (2027) | 25.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.58 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza del Reino Unido por Mordor Intelligence
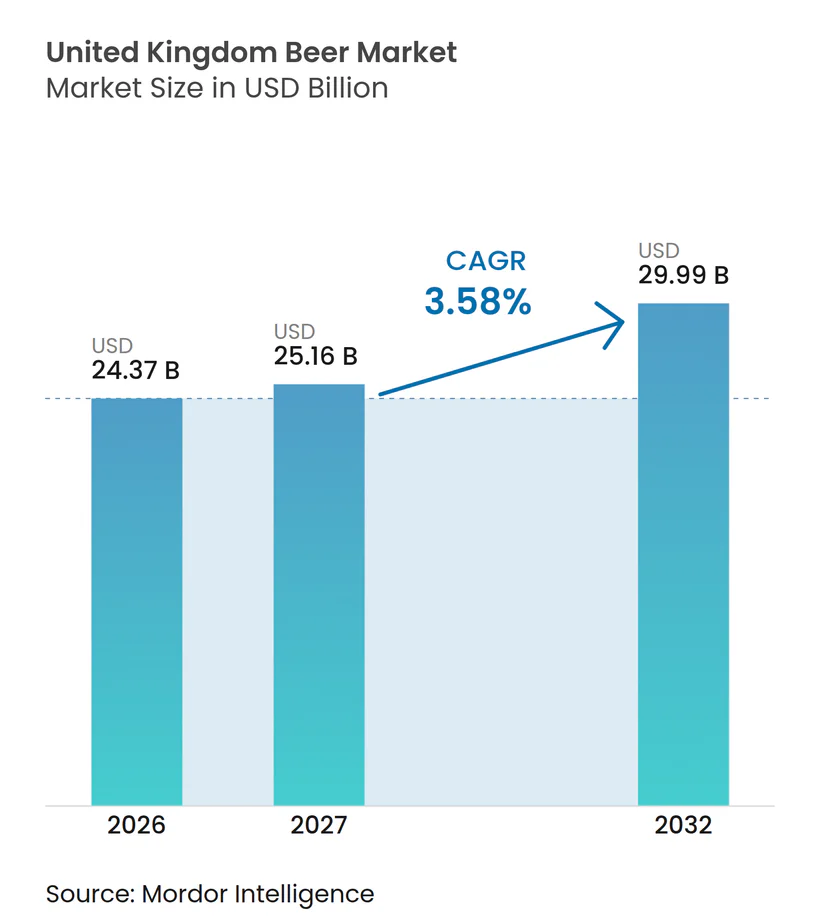
El tamaño del mercado de cerveza del Reino Unido crece de 24,37 mil millones de USD en 2026 a 25,16 mil millones de USD en 2027, y se prevé que alcance los 29,99 mil millones de USD en 2032 a una CAGR del 3,58% durante 2027-2032. Se espera que el valor crezca más rápido que el volumen a medida que los productos premium, los cambios de precios relacionados con los impuestos y un mayor gasto por ocasión reconfiguran las ventas. Los pubs, los eventos deportivos, los conciertos y una gama más amplia de opciones sin alcohol respaldan el mercado de cerveza del Reino Unido. Los productores están invirtiendo en servicios premium, calidad de cerveza de barril, establecimientos de hostelería y marcas que funcionan tanto en canales presenciales como en canales minoristas. Estos factores ofrecen margen para el crecimiento del valor en el mercado de cerveza del Reino Unido, incluso cuando las ocasiones de consumo total siguen bajo presión.
Conclusiones Clave del Informe
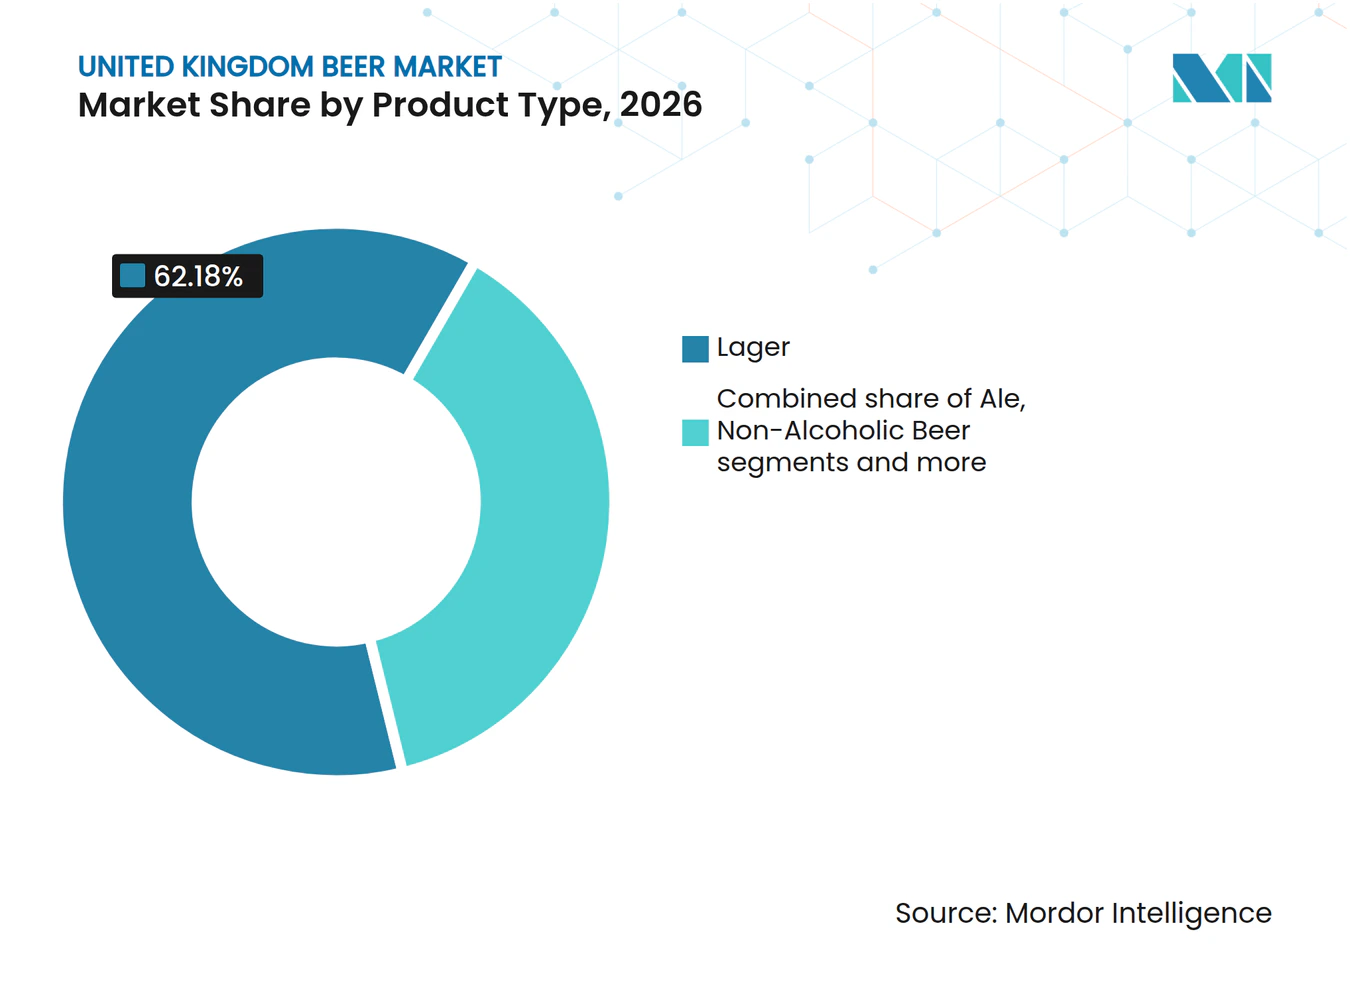
- Por tipo de producto, la lager lideró el mercado de cerveza del Reino Unido con una participación del 62,18% en 2026, mientras que se prevé que la cerveza sin alcohol registre la CAGR más rápida del 4,73% durante 2027-2032.
- Por categoría, la estándar mantuvo una participación del 68,25% en 2026, mientras que se prevé que la premium se expanda a una CAGR del 5,15% hasta 2032.
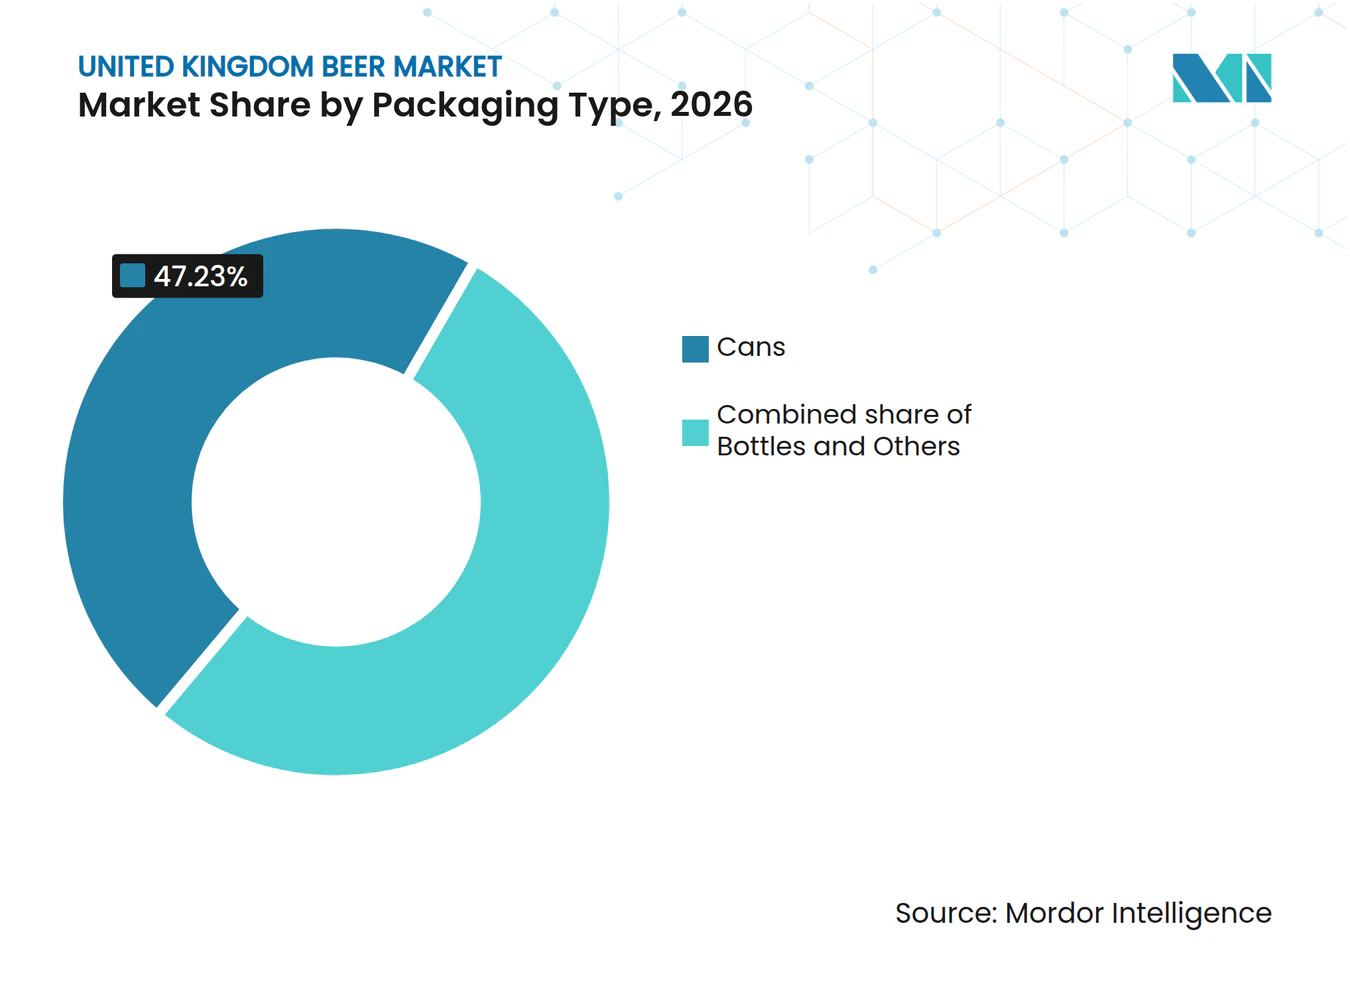
- Por tipo de envase, las latas lideraron el mercado con una participación del 47,23% en 2026, mientras que se prevé que las botellas registren la CAGR más rápida del 4,36% durante 2027-2032.
- Por canal de distribución, el canal presencial lideró el mercado con una participación del 55,82% en 2026, mientras que se prevé que el canal no presencial registre la CAGR más rápida del 5,32% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Cerveza del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización y preferencia del consumidor por cerveza de calidad | +0.7% | Nacional, más fuerte en Londres y el Sureste | Mediano plazo (2-4 años) |
| Expansión del turismo y el consumo relacionado con la hostelería | +0.5% | Nacional, concentrado en Londres, Edimburgo y las principales ciudades turísticas | Corto plazo (≤ 2 años) |
| Innovación de productos y demanda de nuevos sabores | +0.4% | Nacional, multicanal | Mediano plazo (2-4 años) |
| Mayor disponibilidad de cerveza sin alcohol | +0.6% | Nacional, con importantes ganancias de distribución en Londres y el canal presencial | Corto plazo (≤ 2 años) |
| Infraestructura cervecera y capacidades de la cadena de suministro | +0.3% | Nacional, especialmente en Inglaterra y Escocia | Largo plazo (≥ 4 años) |
| Expansión de cervecerías artesanales y cervezas especiales | +0.4% | Nacional, con fortaleza en Londres, Mánchester y Edimburgo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y Preferencia del Consumidor por Cerveza de Calidad
La premiumización está reconfigurando la creación de valor en el mercado de cerveza del Reino Unido. Los consumidores están cada vez más dispuestos a pagar más por una cerveza bien servida y adecuada para ocasiones sociales. Según el informe de cerveza 2025 de HEINEKEN, el 50% de los consumidores está dispuesto a pagar un precio premium por un servicio de alta calidad. Las lagers internacionales premium, las stouts, las cervezas embotelladas especiales y las líneas de barril bien mantenidas permiten a los operadores de pubs proteger sus márgenes. Esta tendencia refuerza el incentivo para que los cerveceros inviertan en la calidad del servicio junto con la distribución minorista. El mercado de cerveza del Reino Unido se beneficia cuando los proveedores hacen que los productos premium sean accesibles mientras mantienen la relevancia entre los bebedores habituales de cerveza. Como resultado, los cerveceros que combinan una calidad de producto consistente, un posicionamiento de marca distintivo y una disponibilidad fiable en los canales presenciales y no presenciales están mejor posicionados para captar un gasto de mayor valor.
Expansión del Turismo y el Consumo Relacionado con la Hostelería
El turismo, los conciertos, los deportes y el gasto en ocio local siguen siendo impulsores clave de ventas para pubs y bares. Según el informe de junio de 2025 de UKHospitality, la gira de reunión de Oasis generó más de 4 millones de GBP en ventas de cerveza y sidra durante dos noches de concierto en Cardiff en julio de 2025Gira de reunión de Oasis, ukhospitality.org.uk">[1]. Estos desarrollos amplían las visitas de los clientes, mejoran los entornos de servicio y fomentan compras de mayor valor. Tales eventos también permiten a las cervecerías y operadores de pubs mejorar la visibilidad de la marca a través de promociones vinculadas a eventos, ofertas de cerveza específicas y asociaciones con establecimientos de hostelería, apoyando ventas sostenidas más allá de los períodos de mayor actividad de los eventos. Esto también fortalece la demanda de cerveza de barril y ofertas premium a medida que los pubs crean experiencias sociales más atractivas en torno a grandes eventos deportivos y de entretenimiento. El mercado de cerveza del Reino Unido se beneficiará cuando los operadores conviertan la demanda generada por eventos nacionales en visitas recurrentes en lugar de picos de ventas puntuales.
Innovación de Productos y Demanda de Nuevos Sabores
La innovación de productos respalda el mercado de cerveza del Reino Unido, ya que las cervecerías diversifican sus carteras para satisfacer las preferencias cambiantes de los consumidores por sabores distintivos y formulaciones alternativas de cerveza. En septiembre de 2025, el Gobierno del Reino Unido confirmó su compromiso de apoyar el crecimiento en el mercado de bebidas sin alcohol y con bajo contenido de alcohol, reconociendo estos productos como bebidas desarrolladas específicamente para replicar las bebidas alcohólicas tradicionales, incluida la cervezaPregunta para el Departamento de Salud y Atención Social, questions-statements.parliament.uk">[2]. En junio de 2026, el Gobierno reiteró los planes para revisar el umbral de etiquetado de las bebidas sin alcohol y explorar medidas relacionadas con su venta a personas menores de 18 años, lo que refleja la continua atención política hacia esta categoría de productos en evolución. Estos desarrollos subrayan la importancia de la formulación de productos y la diversificación de carteras para ayudar a los cerveceros a abordar las variadas preferencias de consumo y ampliar la elección del consumidor.
Mayor Disponibilidad de Cerveza Sin Alcohol
La creciente disponibilidad de cerveza sin alcohol en supermercados, pubs, bares y restaurantes está mejorando la accesibilidad del producto y creando ocasiones de consumo adicionales en el mercado de cerveza del Reino Unido. En marzo de 2026, la Oficina de Estadísticas Nacionales (ONS) del Reino Unido añadió la cerveza sin alcohol a su cesta del Índice de Precios al Consumidor por primera vez, lo que refleja el aumento de las ventas, una gama de productos más amplia y una mayor asignación de espacio en los linealesCesta de bienes y servicios del índice de precios al consumidor, ons.gov.uk">[3]. Este desarrollo pone de relieve la creciente relevancia del producto en el mercado de consumo del Reino Unido y su presencia en expansión en los canales minoristas. Una mayor disponibilidad también permite a los consumidores que buscan moderar su consumo de alcohol seleccionar alternativas de cerveza durante las ocasiones sociales, apoyando la penetración de la categoría tanto en los canales presenciales como en los no presenciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta fiscalidad sobre el consumo específico y sensibilidad al precio | -0.8% | Nacional, bajo las normas del Tesoro y de impuestos especiales | Mediano plazo (2-4 años) |
| Restricciones a la publicidad y promoción de alcohol | -0.3% | Nacional, bajo los códigos de la Autoridad de Estándares Publicitarios y el Grupo Portman | Largo plazo (≥ 4 años) |
| Restricciones locales de ventas y horarios de comercio | -0.3% | Nacional, con normas más estrictas en Escocia | Largo plazo (≥ 4 años) |
| Competencia de bebidas alcohólicas alternativas y cambio de preferencias | -0.5% | Nacional, multicanal | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Fiscalidad sobre el Consumo Específico y Sensibilidad al Precio
El impuesto especial sobre la cerveza y los costes operativos más amplios siguen limitando la flexibilidad de precios. El Ministerio de Hacienda introdujo una reducción del 1,7% en el impuesto especial sobre la cerveza de barril con efecto a partir del 1 de febrero de 2025, equivalente a 1 penique por pinta de graduación media, como parte de un paquete de apoyo de 85 millones de GBP. La política también aumentó el diferencial de impuestos entre los productos de barril que cumplen los requisitos y sus equivalentes envasados al 13,9%. Sin embargo, los cerveceros más pequeños siguen estando significativamente expuestos a los costes fiscales, laborales, energéticos, de envasado y de distribución. Si bien el mercado de cerveza del Reino Unido puede sostener el crecimiento del valor, las presiones de costes continuas pueden limitar la capacidad de los operadores independientes para invertir, contratar y mantener precios de productos competitivos. Estas presiones financieras pueden reducir los márgenes de beneficio, obligando a los cerveceros y operadores de pubs a absorber costes más elevados o trasladarlos a los consumidores, lo que podría debilitar la demanda entre los clientes sensibles al precio.
Competencia de Bebidas Alcohólicas Alternativas y Cambio de Preferencias
La cerveza compite con productos listos para beber, refrescos para adultos y otras bebidas que se dirigen a ocasiones sociales similares. Las tendencias de moderación también influyen en el número y los tipos de bebidas que eligen los consumidores. Si bien estas tendencias pueden reducir el consumo de cerveza alcohólica, pueden desplazar el gasto hacia la cerveza sin alcohol y productos más especializados. El mercado de cerveza del Reino Unido requiere que las marcas mantengan su relevancia dentro de grupos de bebedores mixtos. La calidad del producto, la variedad de sabores y la disponibilidad en pubs siguen siendo importantes a medida que los consumidores tienen más alternativas que antes. Los productores que ofrecen marcas convencionales junto con opciones sin alcohol están mejor posicionados para adaptarse a las cambiantes preferencias de los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos Sin Alcohol Desafían el Dominio en Volumen de la Lager
La lager representa el 62,18% del mercado de cerveza del Reino Unido en 2026, lo que refuerza su continua importancia en la producción nacional, la distribución, los patrones de consumo de los consumidores y la oferta principal de barril en la mayoría de los pubs. Sigue siendo la opción principal para el consumo cotidiano en pubs, restaurantes, supermercados y tiendas de conveniencia, respaldada por la amplia disponibilidad de marcas conocidas a múltiples precios. Su escala proporciona a los grandes cerveceros una plataforma estable para la inversión en marcas, la distribución de barril, las negociaciones con minoristas y la planificación del suministro a nivel nacional. La stout y la ale siguen siendo alternativas importantes, especialmente en establecimientos donde los consumidores buscan mayor variedad, una identidad de marca más sólida y productos adecuados para ocasiones sociales más prolongadas.
Se prevé que la cerveza sin alcohol crezca a una CAGR del 4,73% hasta 2032, lo que la convierte en el tipo de producto de más rápido crecimiento en el mercado de cerveza del Reino Unido. El segmento atiende a los consumidores que desean participar en ocasiones de consumo de cerveza mientras reducen o evitan el alcohol, incluidos aquellos que alternan entre productos alcohólicos y sin alcohol. La mayor disponibilidad en barril ha aumentado la relevancia de la cerveza sin alcohol para los operadores de pubs, en comparación con cuando la categoría dependía principalmente de productos envasados almacenados en refrigeradores. Los formatos importados y especiales también amplían la oferta de productos, aunque su éxito depende de ofrecer a los consumidores una razón clara para cambiar de las marcas de lager conocidas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría: La Cerveza Estándar Apoya la Escala Mientras que la Cerveza Premium Impulsa el Valor
La cerveza estándar representó el 68,25% del valor del mercado en 2026, lo que refleja su papel en el consumo regular en hogares y pubs en todo el país. Sigue siendo relevante en todos los grupos de ingresos y apoya la distribución minorista de alto volumen a través de multipacks de supermercado y compras de conveniencia. El segmento proporciona a los cerveceros una demanda predecible, pero enfrenta presión de precios de los productos de marca propia, los formatos minoristas orientados al valor y el aumento de los costes operativos. Las marcas estándar deben mantener la calidad y la disponibilidad mientras limitan los aumentos de precios que podrían debilitar la lealtad entre los compradores frecuentes. Este equilibrio es particularmente importante para los grandes proveedores con amplias carteras en el mercado de cerveza del Reino Unido, donde las marcas insignia de lager continúan apoyando la escala de la red de distribución.
Se prevé que la cerveza premium crezca a una CAGR del 5,15% hasta 2032. Los productos premium se benefician a medida que los consumidores eligen menos bebidas pero buscan una mejor experiencia de servicio, recetas distintivas, una mayor procedencia o asociaciones de marca conocidas. Esta tendencia crea oportunidades para lagers mundiales, stouts, botellas especiales, cervezas artesanales y ofertas de barril bien ejecutadas en pubs y canales minoristas. La industria cervecera del Reino Unido está aprovechando el envasado premium y la calidad del grifo para crear valor tanto en los canales presenciales como en los no presenciales. Sin embargo, la expansión premium requiere una fijación de precios disciplinada, ya que una mayor disponibilidad en minoristas de descuento puede crear tensión con las posiciones de precios en el canal presencial y los márgenes de los establecimientos.
Por Tipo de Envase: La Economía de la Sostenibilidad Acelera la Adopción de Latas
Las latas representaron el 47,23% del valor del mercado en 2026 y siguen siendo el formato de envase líder. Ofrecen ventajas prácticas en transporte, almacenamiento, vida útil y reciclaje, lo que las hace adecuadas para minoristas nacionales y productores independientes. Las latas también son muy adecuadas para supermercados, tiendas de conveniencia, eventos al aire libre y compras de multipacks, donde la portabilidad y la calidad constante del producto son importantes. Su papel sigue siendo sólido a medida que los productores gestionan los costes de envasado y buscan una distribución nacional eficiente sin aumentar los requisitos de manipulación. En el mercado de cerveza del Reino Unido, las latas ayudan a proteger la calidad del producto, reducen la complejidad logística y ofrecen a los consumidores opciones de envasado convenientes.
Se prevé que las botellas registren una CAGR del 4,36% hasta 2032. El envase de vidrio sigue siendo valioso para los servicios premium, los regalos, el comercio minorista especializado y las marcas que utilizan el envase para comunicar procedencia, calidad o una ocasión de consumo más formal. El formato permite a los productores diferenciar las ofertas de lager mundial premium y cerveza artesanal de los productos convencionales cuando los consumidores comparan productos en los lineales. Sin embargo, las políticas de envasado y las presiones de costes hacen que el vidrio sea menos adecuado para los productos orientados al valor que operan con márgenes ajustados. En consecuencia, los productores están adoptando una estrategia de envasado dividida, con latas para las ocasiones de conveniencia de alto volumen y botellas para las ocasiones de mayor valor en el mercado de cerveza del Reino Unido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: El Canal No Presencial Gana Terreno a Medida que el Canal Presencial Optimiza los Ingresos por Visita
Los establecimientos del canal presencial representaron el 55,82% del valor del mercado en 2026 y siguen siendo fundamentales para la experiencia de marca, el servicio y la prueba de productos. Los pubs, bares y restaurantes permiten a los cerveceros influir en cómo los consumidores sirven, fijan el precio, presentan y combinan los productos con alimentos o eventos. Estos establecimientos también apoyan el consumo impulsado por eventos relacionados con deportes, música, turismo y actividades comunitarias regulares. La demanda del canal presencial sigue siendo especialmente importante para la cerveza premium y las opciones de barril sin alcohol, ya que la calidad del servicio puede influir en las compras repetidas.
Se prevé que el canal no presencial crezca a una CAGR del 5,32% hasta 2032, superando al mercado general de cerveza del Reino Unido. Los supermercados, los establecimientos de conveniencia y los minoristas especializados ofrecen a los consumidores acceso a una gama más amplia de cervezas premium, artesanales, importadas y sin alcohol para el consumo en el hogar y las ocasiones sociales. Este canal crea oportunidades para que las marcas lleguen a los consumidores en casa, pero también intensifica las comparaciones de precios entre las marcas establecidas y las alternativas emergentes. Los proveedores necesitan opciones de envasado claras y una sólida diferenciación de productos para evitar competir únicamente en precio.
Análisis Geográfico
Inglaterra representa la mayor participación en el consumo de cerveza en el mercado de cerveza del Reino Unido. Londres desempeña un papel especialmente importante en los productos premium, la cerveza sin alcohol, el turismo y las ocasiones de hostelería de alto valor, lo que refleja una tendencia de moderación más avanzada en la capital. Los pubs, restaurantes y eventos de la ciudad también la convierten en un mercado de prueba clave para el lanzamiento de nuevos productos y la expansión de la distribución de barril.
Las ciudades regionales de toda Inglaterra se benefician del turismo, los eventos deportivos y la inversión en hostelería local. Los pubs suburbanos y rurales siguen siendo establecimientos importantes para el consumo comunitario y la distribución de cerveceros locales. La combinación de productos de cerveza premium y sin alcohol probablemente variará entre las zonas urbanas y no urbanas debido a las diferencias en los precios y las ocasiones de consumo. La escala de Inglaterra requiere que los proveedores mantengan una cobertura nacional mientras adaptan las carteras de productos a la demanda local.
Escocia ocupa una posición distintiva a través de la ale artesanal, la stout, la elaboración de cerveza patrimonial y el turismo, mientras que Gales se beneficia de la demanda relacionada con eventos en Cardiff. Irlanda del Norte es más pequeña en volumen, pero se beneficia de la fuerte relevancia cultural de Guinness. Diageo inauguró la Guinness Open Gate Brewery en Londres en mayo de 2026 tras una inversión de 73 millones de GBP, reforzando la presencia de la marca en el Reino Unido. La producción nacional de marcas posicionadas internacionalmente también demuestra cómo el mercado de cerveza del Reino Unido conecta la fabricación local con la demanda de marcas europeas.
Panorama Competitivo
Concentración del Mercado
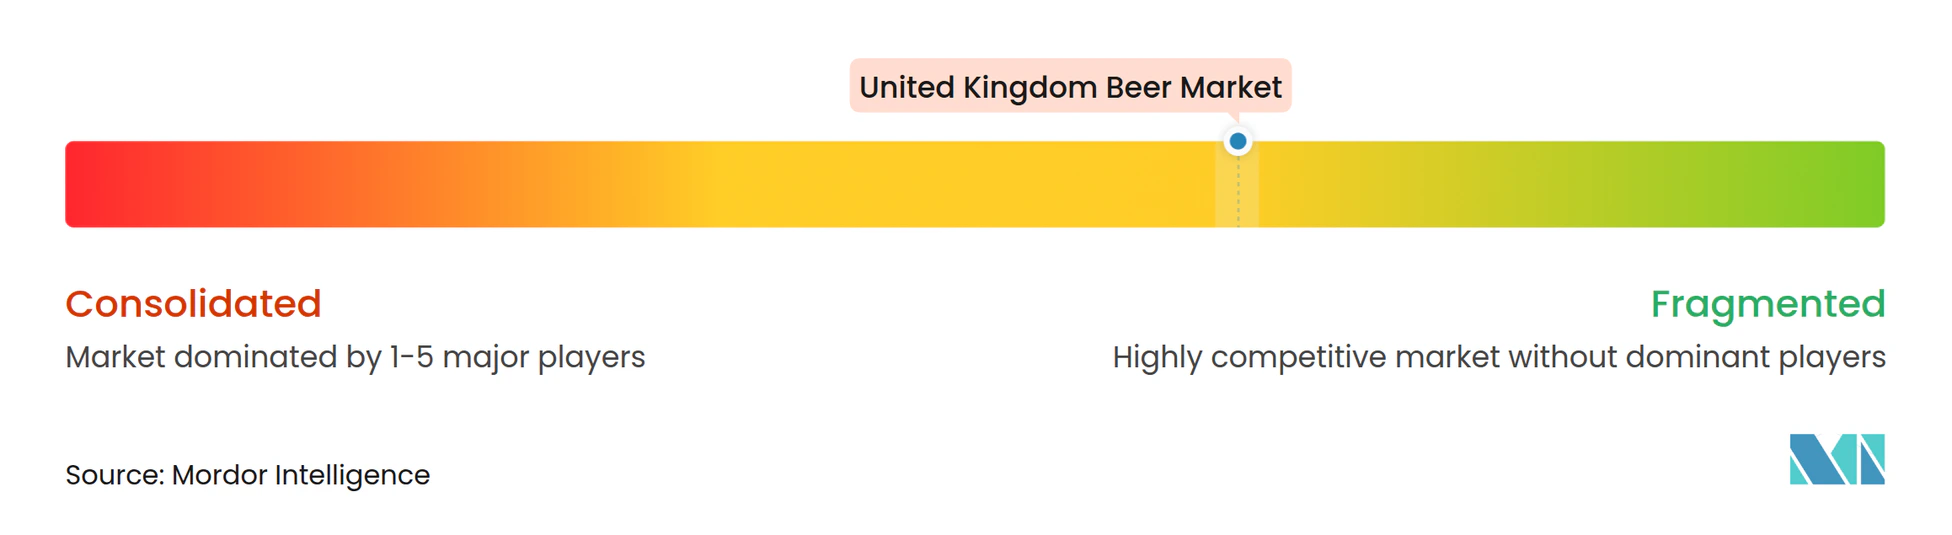
El mercado de cerveza del Reino Unido está moderadamente fragmentado, compuesto por grandes cerveceros multinacionales y una amplia base de empresas independientes y artesanales. AB InBev, HEINEKEN, Carlsberg Britvic, Molson Coors y Diageo se benefician de sólidas redes de distribución nacional, marcas consolidadas y diversas carteras de productos en múltiples puntos de precio. Su escala permite la inversión en pubs, publicidad, desarrollo de productos, relaciones con minoristas, cadenas de suministro y lanzamientos nacionales a gran escala. Los cerveceros independientes compiten a través de la identidad local, los estilos especiales, las relaciones directas con los consumidores y las sólidas conexiones con establecimientos y regiones específicos. La coexistencia de grandes carteras de marcas y ofertas diferenciadas localmente intensifica la competencia en todos los puntos de precio, redes de distribución y preferencias de los consumidores.
Los grandes proveedores están invirtiendo para proteger sus rutas hacia los consumidores y mejorar la calidad de las ocasiones de consumo. El crecimiento de las ventas sin alcohol de Stonegate también pone de relieve por qué los proveedores están ampliando las ofertas de barril sin alcohol en los principales establecimientos de pubs. Estas estrategias priorizan la mejora de las ocasiones para los consumidores, una mayor conciencia de marca, una elección de productos más amplia y un servicio de mayor calidad, en lugar de aumentar únicamente el volumen. Las inversiones en infraestructura de dispensación, mejoras de los establecimientos y accesibilidad de los productos también ayudan a los proveedores a fortalecer las relaciones con los operadores de pubs y asegurar una mayor visibilidad en el punto de venta.
El segmento artesanal se enfrenta a un entorno operativo más desafiante, ya que los cerveceros más pequeños tienen una capacidad limitada para absorber los aumentos de costes y un acceso menor a las redes de distribución establecidas. Sin embargo, estos productores continúan influyendo en el mercado de cerveza del Reino Unido a través de nuevos estilos, asociaciones locales, establecimientos especializados y participación directa con los consumidores. El mercado sigue estando moderadamente fragmentado porque ningún proveedor único controla todas las principales ocasiones de consumo, canales de distribución o categorías de productos. En consecuencia, la diferenciación competitiva depende de equilibrar la eficiencia de costes y el alcance de la distribución con la innovación de productos, la lealtad regional y el posicionamiento de marca distintivo.
Líderes de la Industria de Cerveza del Reino Unido
-
AB InBev UK Limited
-
Carlsberg Britvic plc
-
Heineken UK Limited
-
Molson Coors Beverage Company
-
Asahi UK Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Diageo ha inaugurado la Guinness Open Gate Brewery en Londres, respaldada por una inversión de 73 millones de GBP. El establecimiento crea una experiencia de marca dedicada en el Reino Unido, el mayor mercado de consumo de cerveza de la empresa. La apertura refuerza la estrategia de Diageo de aprovechar la relevancia cultural de Guinness e impulsar la captación en el canal presencial y el posicionamiento internacional de la marca. Guinness 0.0 es la cerveza sin alcohol líder del Reino Unido.
- Mayo de 2026: HEINEKEN UK lanzó Outd00r Brewing, una lager isotónica al 0,0% que contiene electrolitos y vitamina C, en sabores original y limón. Disponible en latas de 330 ml a través de Ocado, David Lloyd y Waitrose, el producto amplía la cartera de la empresa hacia las bebidas funcionales y se dirige a los consumidores que buscan opciones sin alcohol que apoyen estilos de vida activos.
- Marzo de 2026: Carlsberg Britvic introdujo Mythos, una lager premium de estilo griego elaborada y enlatada en el Reino Unido. El producto estuvo disponible inicialmente en Tesco y Booker en botellas de 660 ml y multipacks de latas de 440 ml. Este lanzamiento fortalece la cartera de lager internacional de Carlsberg Britvic y amplía la elección del consumidor en el segmento de cerveza premium.
- Septiembre de 2025: Greene King comenzó la construcción de una nueva cervecería de 40 millones de GBP en el Suffolk Business Park en Bury St Edmunds. La empresa espera completar las instalaciones en 2027. La cervecería modernizará la producción, mejorará la sostenibilidad y asegurará las capacidades de elaboración de cerveza a largo plazo de Greene King, incluida la producción de ale en barril.
Alcance del Informe del Mercado de Cerveza del Reino Unido
La cerveza es una bebida alcohólica elaborada mediante la fermentación de granos malteados, principalmente cebada, con agua, lúpulo y levadura.
El mercado de cerveza del Reino Unido está segmentado por tipo de producto, categoría, tipo de envase y canal de distribución. Por tipo de producto, el mercado está segmentado en ale, lager, cerveza sin alcohol y otros. Por categoría, el mercado está segmentado en estándar y premium. Por tipo de envase, el mercado está segmentado en botellas, latas y otros. Por canal de distribución, el mercado está segmentado en canal presencial y canal no presencial (tiendas especializadas de licores y otros canales no presenciales). Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (litros).
| Ale |
| Lager |
| Cerveza Sin Alcohol |
| Otros |
| Estándar |
| Premium |
| Botellas |
| Latas |
| Otros |
| Canal Presencial | |
| Canal No Presencial | Tiendas Especializadas de Licores |
| Otros Canales No Presenciales |
| Por Tipo de Producto | Ale | |
| Lager | ||
| Cerveza Sin Alcohol | ||
| Otros | ||
| Por Categoría | Estándar | |
| Premium | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Otros | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Tiendas Especializadas de Licores | |
| Otros Canales No Presenciales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cerveza del Reino Unido y a qué velocidad se espera que crezca?
El mercado de cerveza del Reino Unido fue valorado en 24,37 mil millones de USD en 2026 y se estima que alcanzará los 25,16 mil millones de USD en 2027. Se proyecta además que el mercado crezca hasta los 29,99 mil millones de USD en 2032, registrando una CAGR del 3,58% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación en el mercado de cerveza del Reino Unido en 2026?
La lager fue el segmento de tipo de producto líder, representando el 62,18% del mercado en 2026.
¿Qué categoría dominó el mercado de cerveza del Reino Unido en 2026?
La categoría estándar dominó el mercado con una participación del 68,25% en 2026.
¿Cuál fue el tipo de envase líder en el mercado de cerveza del Reino Unido en 2026?
Las latas fueron el tipo de envase más preferido, con una participación de mercado del 47,23% en 2026.
¿Qué canal de distribución representó la mayor participación del mercado en 2026?
El canal presencial lideró el mercado con una participación del 55,82% en 2026.