
英国ビール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 24.37 十億米ドル |
| 市場規模 (2027) | 25.16 十億米ドル |
| 市場規模 (2032) | 29.99 十億米ドル |
| 成長率 (2027 - 2032) | 3.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ビール市場分析
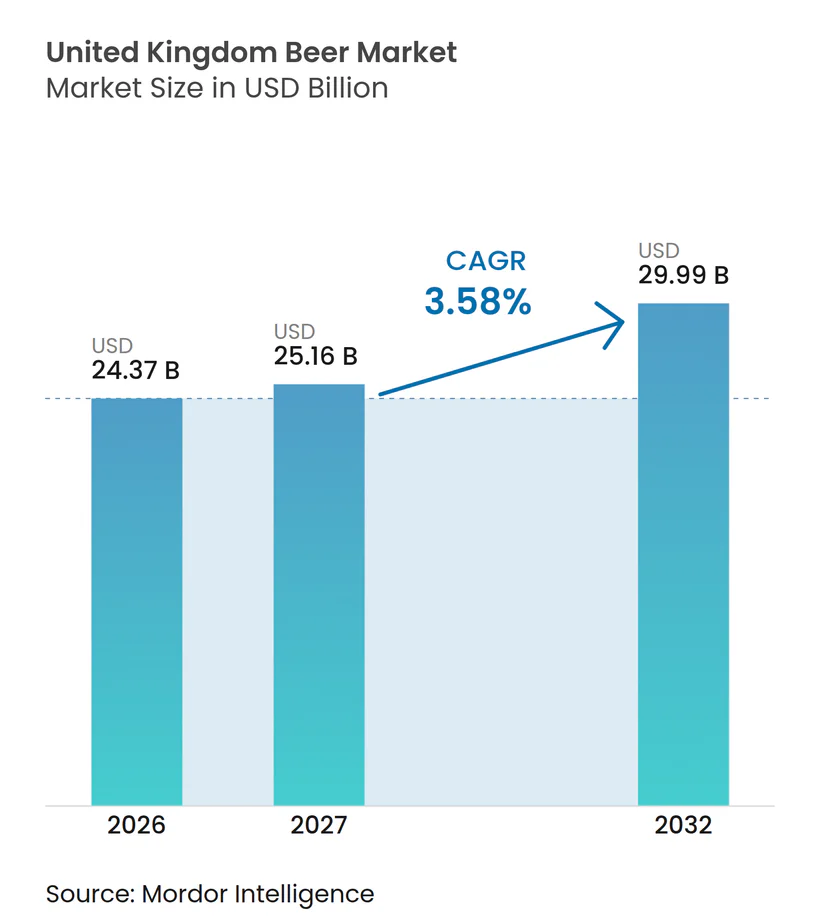
英国ビール市場規模は、2026年の24.37 ビリオン 米ドルから2027年には25.16 ビリオン 米ドルへと成長し、2027年から2032年にかけて3.58%のCAGRで2032年までに29.99 ビリオン 米ドルに達すると予測されています。プレミアム製品、酒税関連の価格変動、および1回あたりの支出増加が販売を再形成するにつれ、数量よりも価値の方が速く成長すると見込まれています。パブ、スポーツイベント、コンサート、およびアルコールフリーオプションの幅広い揃えが英国ビール市場を支えています。生産者はプレミアムサービス、ドラフト品質、ホスピタリティ施設、ならびにオントレードおよび小売チャネルにわたって機能するブランドへの投資を行っています。これらの要因は、消費機会全体が依然として圧力下にある中でも、英国ビール市場における価値成長の余地を提供しています。
主要レポートのポイント
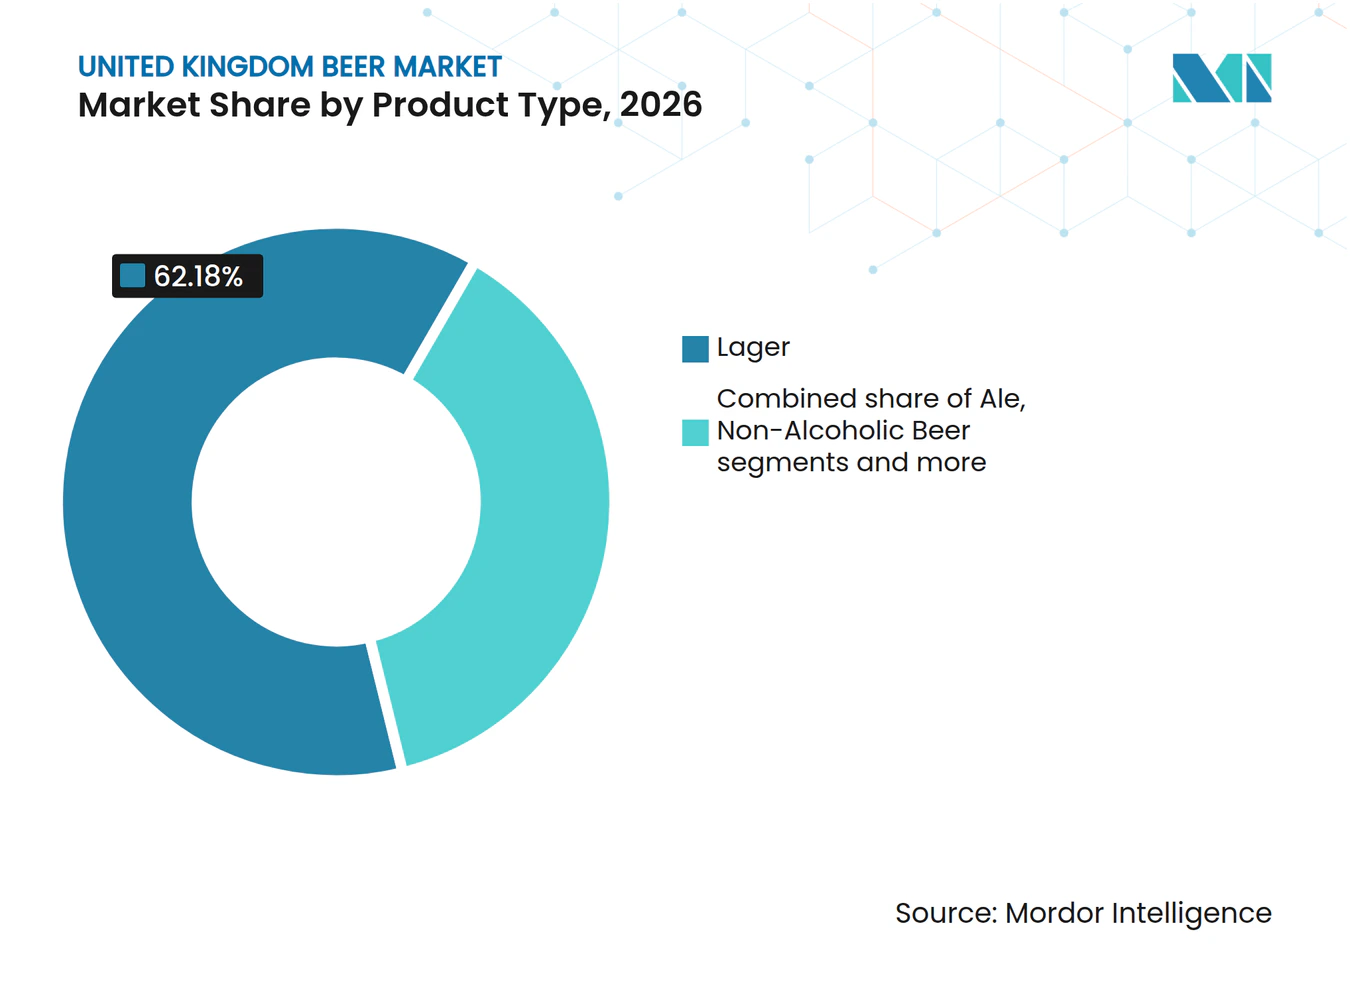
- 製品タイプ別では、ラガーが2026年に62.18%のシェアで英国ビール市場をリードし、ノンアルコールビールは2027年から2032年にかけて最も速い4.73%のCAGRを記録すると予測されています。
- カテゴリー別では、スタンダードが2026年に68.25%のシェアを維持し、プレミアムは2032年にかけて5.15%のCAGRで拡大すると予測されています。
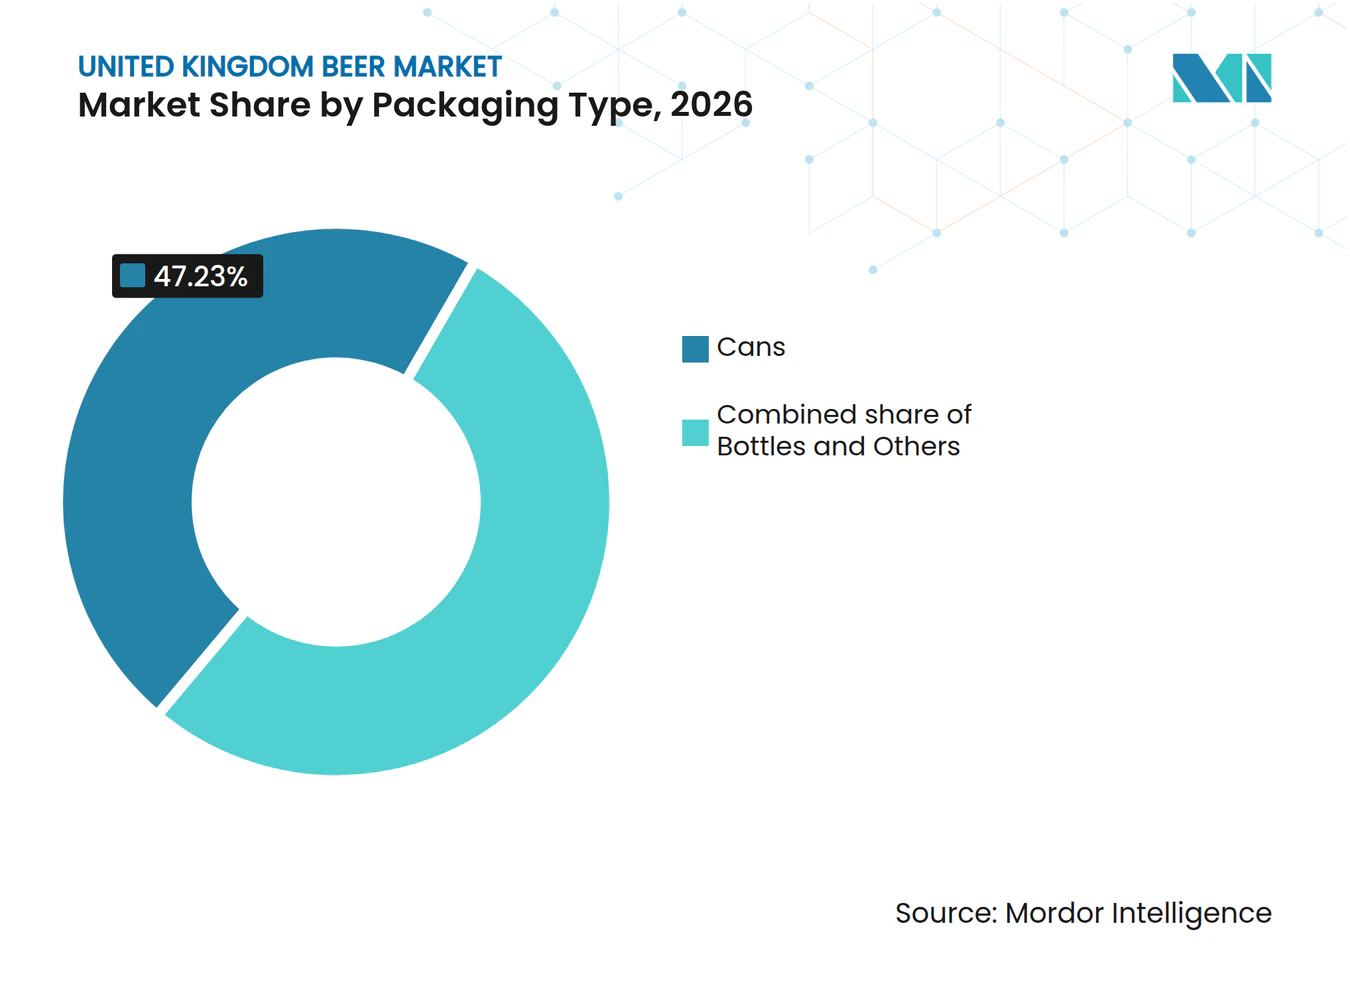
- 包装タイプ別では、缶が2026年に47.23%のシェアで市場をリードし、ボトルは2027年から2032年にかけて最も速い4.36%のCAGRを記録すると予測されています。
- 流通チャネル別では、オントレードが2026年に55.82%のシェアで市場をリードし、オフトレードは2027年から2032年にかけて最も速い5.32%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
英国ビール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 品質ビールに対するプレミアム化と消費者嗜好 | +0.7% | 全国的、ロンドンおよびサウスイーストで最も強い | 中期(2〜4年) |
| 観光およびホスピタリティ関連消費の拡大 | +0.5% | 全国的、ロンドン、エジンバラ、および主要観光都市に集中 | 短期(2年以内) |
| 製品革新と新フレーバーへの需要 | +0.4% | 全国的、クロスチャネル | 中期(2〜4年) |
| ノンアルコールビールの幅広い入手可能性 | +0.6% | 全国的、ロンドンおよびオントレード流通での強い伸び | 短期(2年以内) |
| 醸造インフラとサプライチェーン能力 | +0.3% | 全国的、特にイングランドおよびスコットランド | 長期(4年以上) |
| クラフトブルワリーおよびスペシャルティビールの拡大 | +0.4% | 全国的、ロンドン、マンチェスター、エジンバラで強み | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
品質ビールに対するプレミアム化と消費者嗜好
プレミアム化は英国ビール市場における価値創造を再形成しています。消費者は、丁寧に提供され社交的な場に適したビールに対してより多くを支払う意欲を高めています。HEINEKENの2025年ビールレポートによると、消費者の50%が高品質なサービスに対してプレミアムを支払う意欲があります。プレミアム国際ラガー、スタウト、スペシャルティボトルビール、および適切に管理されたドラフトラインにより、パブ経営者はマージンを守ることができます。このトレンドは、醸造業者が小売流通と並行してサービス品質に投資するインセンティブを強化します。英国ビール市場は、サプライヤーがプレミアム製品を一般的なビール愛好家との関連性を維持しながら入手しやすくする際に恩恵を受けます。その結果、一貫した製品品質、独自のブランドポジショニング、およびオントレードとオフトレードチャネル全体にわたる信頼性の高い入手可能性を組み合わせた醸造業者は、より高い価値の支出を獲得するのに有利な立場にあります。
観光およびホスピタリティ関連消費の拡大
観光、コンサート、スポーツ、および地域レジャー支出は、パブやバーにとって引き続き主要な販売促進要因です。UKHospitalityの2025年6月レポートによると、オアシスの再結成ツアーは2025年7月にカーディフで行われた2夜のコンサートで400万ポンド以上のビールおよびサイダー売上を生み出しました[1]。これらの動向は顧客の来店を延長し、サービス環境を向上させ、より高い価値の購買を促進します。このようなイベントはまた、醸造業者やパブ経営者がイベント連動プロモーション、ターゲットを絞ったビール提供、およびホスピタリティ施設とのパートナーシップを通じてブランド認知度を高め、ピークイベント期間を超えた持続的な販売を支援することを可能にします。これはまた、パブが主要なスポーツおよびエンターテインメントイベントを中心により魅力的な社交体験を創出するにつれ、ドラフトビールおよびプレミアム提供への需要を強化します。英国ビール市場は、事業者が全国的なイベントによって生み出された需要を一時的な販売急増ではなくリピート来店に転換する際に恩恵を受けるでしょう。
製品革新と新フレーバーへの需要
製品革新は英国ビール市場を支えており、醸造業者は独特のフレーバーや代替ビール製法に対する消費者嗜好の変化に対応するためにポートフォリオを多様化しています。2025年9月、英国政府はノーアルコールおよびローアルコール市場の成長を支援するコミットメントを確認し、これらの製品をビールを含む伝統的なアルコール飲料を再現するために特別に開発された飲料として認識しました[2]。2026年6月、政府はアルコールフリー飲料のラベル表示基準の見直し計画を繰り返し表明し、18歳未満の個人への販売に関連する措置を検討することを示し、この進化する製品カテゴリーへの継続的な政策的注目を反映しました。これらの動向は、醸造業者が多様な消費嗜好に対応し消費者の選択肢を拡大するうえで、製品処方とポートフォリオ多様化の重要性を強調しています。
ノンアルコールビールの幅広い入手可能性
スーパーマーケット、パブ、バー、レストランにおけるノンアルコールビールの入手可能性の向上は、英国ビール市場における製品アクセシビリティを改善し、追加の消費機会を創出しています。2026年3月、英国国家統計局(ONS)は初めてアルコールフリービールを消費者物価指数バスケットに追加し、売上の増加、より幅広い製品ラインナップ、および棚スペース配分の増加を反映しました[3]。この動向は、英国消費者市場における製品の高まる重要性と小売チャネル全体にわたる存在感の拡大を浮き彫りにしています。入手可能性の向上はまた、アルコール摂取を控えたい消費者が社交的な場でビールの代替品を選択できるようにし、オントレードおよびオフトレードチャネル双方にわたるカテゴリー浸透を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い酒税と価格感応度 | -0.8% | 全国的、財務省および酒税規則の下 | 中期(2〜4年) |
| アルコール広告およびプロモーション規制 | -0.3% | 全国的、広告基準局およびポートマングループ規範の下 | 長期(4年以上) |
| 地域の販売および営業時間規制 | -0.3% | 全国的、スコットランドでより厳格な規則 | 長期(4年以上) |
| 代替アルコール飲料との競争と嗜好の変化 | -0.5% | 全国的、クロスチャネル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い酒税と価格感応度
ビール税および広範な運営コストは引き続き価格設定の柔軟性を制限しています。英国財務省は2025年2月1日付でドラフト税を1.7%引き下げ、平均強度パイント1杯あたり1ペニー相当とし、8,500万ポンドの支援パッケージの一環としました。この政策はまた、対象ドラフト製品とパッケージ同等品との間の税率差を13.9%に拡大しました。しかし、小規模醸造業者は税金、労働、エネルギー、包装、および流通コストに大きくさらされたままです。英国ビール市場は価値成長を維持できる一方で、継続的なコスト圧力は独立事業者の投資、雇用、および競争力のある製品価格設定を維持する能力を制約する可能性があります。これらの財務的圧力は利益マージンを縮小させ、醸造業者やパブ経営者がより高いコストを吸収するか消費者に転嫁することを余儀なくされ、価格感応度の高い顧客の需要を潜在的に弱める可能性があります。
代替アルコール飲料との競争と嗜好の変化
ビールは、同様の社交的場面をターゲットとするレディトゥドリンク製品、大人向けソフトドリンク、およびその他の飲料と競合しています。節度トレンドもまた、消費者が選ぶ飲み物の数と種類に影響を与えています。これらのトレンドはアルコールビールの消費を減少させる可能性がある一方で、アルコールフリービールやより専門的な製品への支出をシフトさせる可能性があります。英国ビール市場は、ブランドが混合飲酒グループ内での関連性を維持することを必要としています。消費者が以前よりも多くの選択肢を持つ中、製品品質、フレーバーの多様性、およびパブでの入手可能性は引き続き重要です。メインストリームブランドとアルコールフリーオプションを併せて提供する生産者は、変化する消費者嗜好への適応においてより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ノンアルコール形態がラガーの数量優位性に挑戦
ラガーは2026年の英国ビール市場において62.18%を占め、全国的な生産、流通、消費者消費パターン、およびほとんどのパブにおけるコアドラフト提供における継続的な重要性を強化しています。複数の価格帯で馴染みのあるブランドが幅広く入手可能であることに支えられ、パブ、レストラン、スーパーマーケット、コンビニエンスストア全体での日常消費における主要な選択肢であり続けています。その規模は大手醸造業者に対し、ブランド投資、ドラフト流通、小売業者との交渉、および全国的な供給計画のための安定したプラットフォームを提供します。スタウトとエールは、消費者がより多様性、より強いブランドアイデンティティ、および長い社交的な場に適した製品を求める施設において、引き続き重要な代替品です。
ノンアルコールビールは2032年にかけて4.73%のCAGRで成長すると予測されており、英国ビール市場において最も成長の速い製品タイプとなっています。このセグメントは、アルコールと無アルコール製品を交互に選ぶ人々を含め、アルコールを減らしたり避けたりしながらビールを飲む場に参加したい消費者に対応しています。ドラフトでの入手可能性の拡大により、カテゴリーが主に冷蔵庫に保管されたパッケージ製品に依存していた頃と比較して、パブ経営者にとってのアルコールフリービールの関連性が高まっています。輸入品やスペシャルティ形態も製品提供を広げていますが、その成功は消費者に馴染みのあるラガーブランドから切り替える明確な理由を提供することにかかっています。


注記: 全セグメントのシェアはレポート購入時に入手可能
カテゴリー別:スタンダードビールが規模を支え、プレミアムビールが価値を牽引
スタンダードビールは2026年の市場価値の68.25%を占め、全国の一般家庭およびパブでの消費における役割を反映しています。スーパーマーケットのマルチパックやコンビニエンス購入を通じた大量小売流通を支え、所得層を問わず関連性を維持しています。このセグメントは醸造業者に予測可能な需要を提供しますが、プライベートラベル製品、価格重視の小売形態、および上昇する運営コストからの価格圧力に直面しています。スタンダードブランドは、頻繁な購入者のロイヤルティを弱める可能性のある価格上昇を制限しながら、品質と入手可能性を維持しなければなりません。このバランスは、英国ビール市場において主力ラガーブランドが引き続き流通ネットワークの規模を支える幅広いポートフォリオを持つ大手サプライヤーにとって特に重要です。
プレミアムビールは2032年にかけて5.15%のCAGRで成長すると予測されています。消費者が飲む量を減らしながらより良いサービス体験、独自のレシピ、より強い産地証明、または馴染みのあるブランドの関連性を求めるにつれ、プレミアム製品は恩恵を受けます。このトレンドは、パブおよび小売チャネル全体にわたるワールドラガー、スタウト、スペシャルティボトル、クラフトビール、および高品質なドラフト提供の機会を創出します。英国ビール産業は、オントレードおよびオフトレードチャネル双方において価値を創出するためにプレミアムパッケージングとタップ品質を活用しています。しかし、プレミアム拡大には規律ある価格設定が必要であり、ディスカウント小売業者での幅広い入手可能性はオントレード価格ポジションと施設マージンとの間に緊張を生む可能性があります。
包装タイプ別:サステナビリティ経済が缶採用を加速
缶は2026年の市場価値の47.23%を占め、主要な包装形態であり続けています。輸送、保管、賞味期限、およびリサイクルにおける実用的な利点を提供し、全国の小売業者および独立生産者に適しています。缶はまた、携帯性と一貫した製品品質が重要なスーパーマーケット、コンビニエンスストア、屋外イベント、およびマルチパック購入にも適しています。生産者が包装コストを管し、取り扱い要件を増やすことなく効率的な全国流通を追求する中、その役割は引き続き強固です。英国ビール市場において、缶は製品品質の保護、物流の複雑さの軽減、および消費者への便利な包装選択肢の提供に貢献しています。
ボトルは2032年にかけて4.36%のCAGRを記録すると予測されています。ガラス包装は、産地、品質、またはよりフォーマルな飲酒機会を伝えるために包装を使用するプレミアムサービス、ギフティング、スペシャリスト小売、およびブランドにとって引き続き価値があります。この形態により、生産者は消費者が棚で製品を比較する際に、プレミアムワールドラガーおよびクラフトビール提供をメインストリーム製品と差別化することができます。しかし、包装政策とコスト圧力により、ガラスはタイトなマージンで運営される価格重視の製品には適しにくくなっています。その結果、生産者は缶が大量コンビニエンス機会に対応し、ボトルが英国ビール市場においてより高い価値の機会を支援するという分割包装戦略を採用しています。

注記: 全セグメントのシェアはレポート購入時に入手可能
流通チャネル別:オフトレードがオントレードの1回あたり収益免疫化を上回る成長
オントレード施設は2026年の市場価値の55.82%を占め、ブランド体験、サービス、および製品トライアルにとって引き続き重要です。パブ、バー、レストランにより、醸造業者は消費者がどのように製品を提供し、価格設定し、提示し、食事やイベントと組み合わせるかに影響を与えることができます。これらの施設はまた、スポーツ、音楽、観光、および定期的なコミュニティ活動に関連するイベント主導の消費を支援します。オントレード需要は、サービス品質がリピート購入に影響を与えるプレミアムビールおよびドラフトアルコールフリーオプションにとって特に重要です。
オフトレードチャネルは2032年にかけて5.32%のCAGRで成長し、英国ビール市場全体を上回ると予測されています。食料品店、コンビニエンスアウトレット、およびスペシャリスト小売業者は、消費者が自宅での消費や社交的な場のためにより幅広いプレミアム、クラフト、輸入、およびアルコールフリービールにアクセスできるようにします。このチャネルはブランドが自宅の消費者にリーチする機会を創出しますが、確立されたブランドと新興の代替品との間の価格比較も激化させます。サプライヤーは、価格のみで競争することを避けるために明確な包装オプションと強力な製品差別化が必要です。
地理的分析
イングランドは英国ビール市場において最大のビール消費シェアを占めています。ロンドンは、首都でより進んだ節度トレンドを反映し、プレミアム製品、アルコールフリービール、観光、および高価値ホスピタリティ機会において特に重要な役割を果たしています。同市のパブ、レストラン、イベントはまた、新製品ローンチおよびドラフト流通拡大の主要なテスト市場となっています。
イングランド全土の地方都市は観光、スポーツイベント、および地域ホスピタリティへの投資から恩恵を受けています。郊外および農村部のパブは、コミュニティ消費および地域醸造業者の流通にとって引き続き重要な施設です。プレミアムおよびアルコールフリービールの製品ミックスは、価格帯と消費機会の違いにより、都市部と非都市部で異なる可能性があります。イングランドの規模は、サプライヤーが地域の需要に合わせて製品ポートフォリオを調整しながら全国的なカバレッジを維持することを必要とします。
スコットランドはクラフトエール、スタウト、伝統的な醸造、および観光を通じて独自のポジションを保持し、ウェールズはカーディフでのイベント関連需要から恩恵を受けています。北アイルランドは数量では小規模ですが、ギネスの強い文化的関連性から恩恵を受けています。Diageoは2026年5月に7,300万ポンドの投資を経てロンドンにギネスオープンゲートブルワリーを開設し、英国におけるブランドの存在感を強化しました。国際的にポジショニングされたブランドの国内生産はまた、英国ビール市場が地域製造とヨーロッパブランドへの需要をいかに結びつけているかを示しています。
競争環境
市場集中度
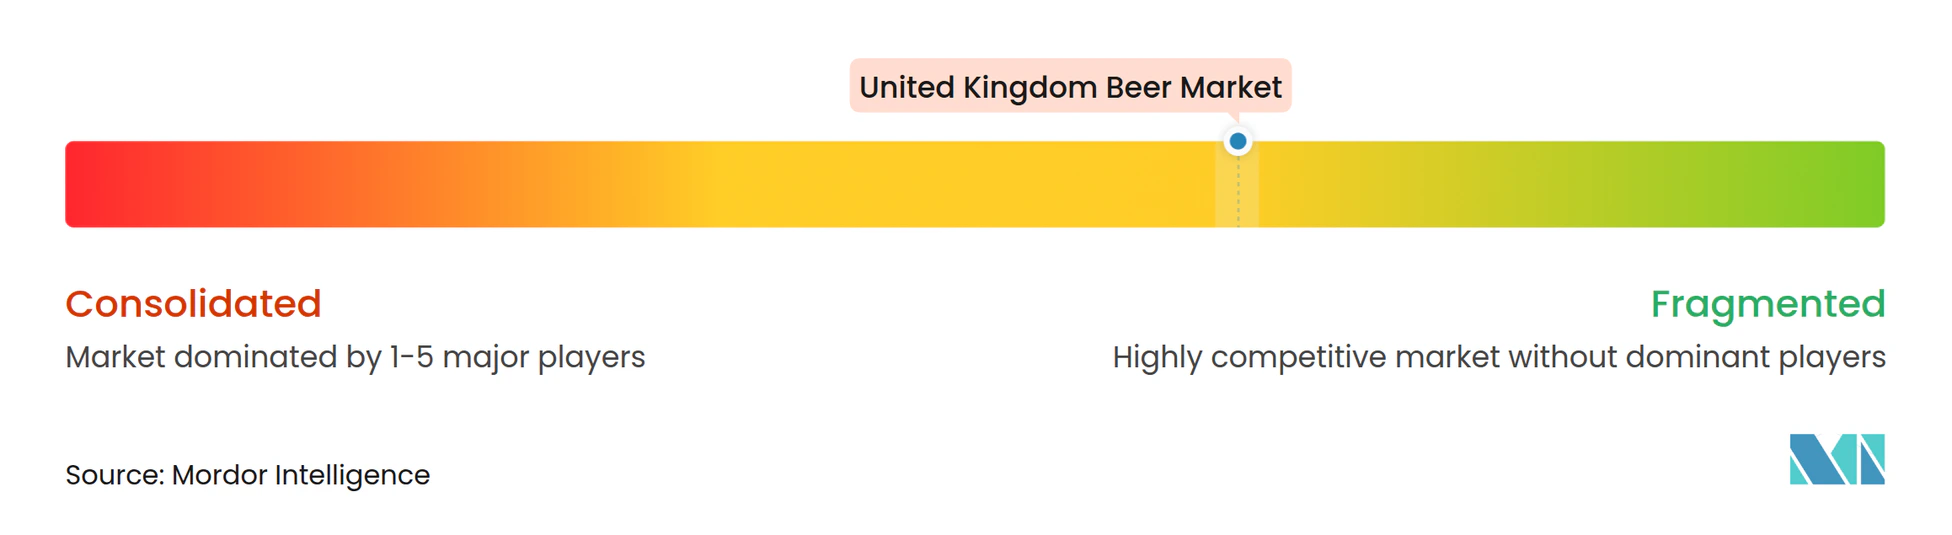
英国ビール市場は、大手多国籍醸造業者と幅広い独立およびクラフト事業者から構成される中程度に分散した市場です。AB InBev、HEINEKEN、Carlsberg Britvic、Molson Coors、およびDiageoは、強力な全国流通ネットワーク、確立されたブランド、および複数の価格帯にわたる多様な製品ポートフォリオから恩恵を受けています。その規模により、パブ、広告、製品開発、小売関係、サプライチェーン、および大規模な全国ローンチへの投が可能です。独立醸造業者は、地域のアイデンティティ、スペシャルティスタイル、消費者との直接的な関係、および特定の施設や地域との強いつながりを通じて競争しています。大規模なブランドポートフォリオと地域的に差別化された提供の共存は、価格帯、流通ネットワーク、および消費者嗜好全体にわたる競争を激化させています。
大手サプライヤーは消費者へのルートを守り、飲酒機会の品質を高めるために投資しています。Stonegateのアルコールフリー販売の成長はまた、サプライヤーが主要なパブ施設全体にわたってドラフトノンアルコール提供を拡大している理由を浮き彫りにしています。これらの戦略は、単に数量を増やすのではなく、消費者機会の改善、より強いブランド認知度、より幅広い製品選択、およびより高品質なサービスを優先しています。ディスペンシングインフラ、施設強化、および製品アクセシビリティへの投資はまた、サプライヤーがパブ経営者との関係を強化し、より大きな販売時点での視認性を確保するのに役立ちます。
クラフト層はより困難な運営環境に直面しており、小規模醸造業者はコスト増加を吸収する能力が限られ、確立された流通ネットワークへのアクセスも少ない状況です。それにもかかわらず、これらの生産者は新しいスタイル、地域パートナーシップ、スペシャルティ施設、および消費者との直接的なエンゲージメントを通じて英国ビール市場に影響を与え続けています。単一のサプライヤーがすべての主要な飲酒機会、流通チャネル、または製品カテゴリーを支配していないため、市場は中程度に分散したままです。その結果、競争上の差別化は、コスト効率と流通リーチのバランスを製品革新、地域ロイヤルティ、および独自のブランドポジショニングと組み合わせることにかかっています。
英国ビール産業リーダー
-
AB InBev UK Limited
-
Carlsberg Britvic plc
-
Heineken UK Limited
-
Molson Coors Beverage Company
-
Asahi UK Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Diageoは7,300万ポンドの投資に支えられ、ロンドンにギネスオープンゲートブルワリーを開設しました。この施設は、同社最大のビール消費市場である英国において専用のブランド体験を創出します。この開設はDiageoの戦略を強化し、ギネスの文化的関連性を活用してオントレードの新規顧客獲得と国際的なブランドポジショニングを推進します。ギネス0.0は英国最大のアルコールフリーールです。
- 2026年5月:HEINEKEN UKはOutd00r Brewingを発売しました。これは電解質とビタミンCを含む0.0%のアイソトニックラガーで、オリジナルとレモンフレーバーがあります。Ocado、David Lloyd、Waitroseを通じて330ml缶で入手可能なこの製品は、同社のポートフォリオを機能性飲料に拡大し、アクティブなライフスタイルをサポートするアルコールフリーオプションを求める消費者をターゲットとしています。
- 2026年3月:Carlsberg BritvicはMythosを発売しました。これは英国で醸造・缶詰されたギリシャスタイルのプレミアムラガーです。この製品は当初、660mlボトルおよび440ml缶のマルチパックでTescoおよびBookerにて販売開始されました。このローンチはCarlsberg Britvicの国際ラガーポートフォリオを強化し、プレミアムビールセグメントにおける消費者の選択肢を広げます。
- 2025年9月:Greene KingはBury St EdmundsのSuffolk Business Parkに4,000万ポンドの新醸造所の建設を開始しました。同社は2027年に施設を完成させる予定です。この醸造所は生産を近代化し、サステナビリティを強化し、カスクエール生産を含むGreene Kingの長期的な醸造能力を確保します。
英国ビール市場レポートの範囲
ビールは、主に大麦を原料とした麦芽穀物を水、ホップ、酵母で発酵させて製造されるアルコール飲料です。
英国ビール市場は、製品タイプ、カテゴリー、包装タイプ、および流通チャネルによってセグメント化されています。製品タイプ別では、市場はエール、ラガー、ノンアルコールビール、およびその他にセグメント化されています。カテゴリー別では、市場はスタンダードおよびプレミアムにセグメント化されています。包装タイプ別では、市場はボトル、缶、およびその他にセグメント化されています。流通チャネル別では、市場はオントレードおよびオフトレード(スペシャルティ酒類店およびその他のオフトレードチャネル)にセグメント化されています。市場予測は、価値(米ドル)および数量(リットル)の観点から提供されています。
| エール |
| ラガー |
| ノンアルコールビール |
| その他 |
| スタンダード |
| プレミアム |
| ボトル |
| 缶 |
| その他 |
| オントレード | |
| オフトレード | スペシャルティ酒類店 |
| その他のオフトレードチャネル |
| 製品タイプ別 | エール | |
| ラガー | ||
| ノンアルコールビール | ||
| その他 | ||
| カテゴリー別 | スタンダード | |
| プレミアム | ||
| 包装タイプ別 | ボトル | |
| 缶 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スペシャルティ酒類店 | |
| その他のオフトレードチャネル | ||
レポートで回答される主要な質問
英国ビール市場の規模はどのくらいで、どのくらいの速さで成長すると予測されていますか?
英国ビール市場は2026年に24.37 ビリオン 米ドルと評価され、2027年には25.16 ビリオン 米ドルに達すると推定されています。市場はさらに2032年までに29.99 ビリオン 米ドルに成長し、2027年から2032年にかけて3.58%のCAGRを記録すると予測されています。
2026年の英国ビール市場において最大のシェアを保持した製品タイプはどれですか?
ラガーは主要な製品タイプセグメントであり、2026年の市場において62.18%を占めました。
2026年の英国ビール市場においてどのカテゴリーが支配的でしたか?
スタンダードカテゴリーは2026年に68.25%のシェアで市場を支配した。
2026年の英国ビール市場において主要な包装タイプは何でしたか?
缶が最も好まれた包装タイプであり、2026年に47.23%の市場シェアを保持しました。
2026年において市場の最大シェアを占めた流通チャネルはどれですか?
オントレードチャネルが2026年に55.82%のシェアで市場をリードしました。