
Taille et part du marché de la bière au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 24.37 Milliards de dollars |
| Taille du Marché (2027) | 25.16 Milliards de dollars |
| Taille du Marché (2032) | 29.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière au Royaume-Uni par Mordor Intelligence
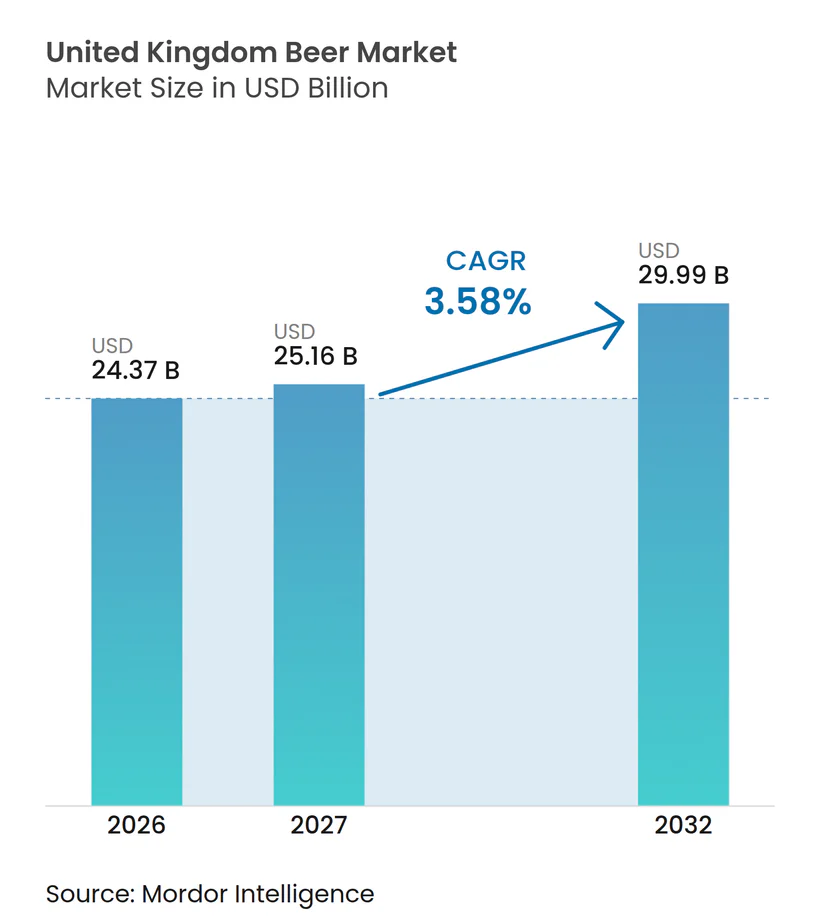
La taille du marché de la bière au Royaume-Uni passe de 24,37 milliards USD en 2026 à 25,16 milliards USD en 2027, et devrait atteindre 29,99 milliards USD d'ici 2032, à un CAGR de 3,58 % sur la période 2027-2032. La valeur devrait croître plus rapidement que le volume, car les produits premium, les variations de prix liées aux droits d'accise et une dépense plus élevée par occasion reconfigurent les ventes. Les pubs, les événements sportifs, les concerts et un éventail plus large d'options sans alcool soutiennent le marché de la bière au Royaume-Uni. Les producteurs investissent dans les services premium, la qualité de la bière pression, les établissements de restauration et les marques performant à la fois dans les circuits on-trade et de distribution au détail. Ces facteurs offrent des perspectives de croissance en valeur sur le marché de la bière au Royaume-Uni, même si le nombre total d'occasions de consommation reste sous pression.
Principaux enseignements du rapport
- Par type de produit, la lager a dominé le marché de la bière au Royaume-Uni avec une part de 62,18 % en 2026, tandis que la bière sans alcool devrait enregistrer le CAGR le plus rapide, soit 4,73 %, durant la période 2027-2032.
- Par catégorie, le segment standard a conservé une part de 68,25 % en 2026, tandis que le segment premium devrait progresser à un CAGR de 5,15 % jusqu'en 2032.
- Par type d'emballage, les canettes ont dominé le marché avec une part de 47,23 % en 2026, tandis que les bouteilles devraient enregistrer le CAGR le plus rapide, soit 4,36 %, durant la période 2027-2032.
- Par canal de distribution, le circuit on-trade a dominé le marché avec une part de 55,82 % en 2026, tandis que le circuit off-trade devrait enregistrer le CAGR le plus rapide, soit 5,32 %, durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la bière au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation et préférence des consommateurs pour une bière de qualité | +0.7% | National, plus marqué à Londres et dans le Sud-Est | Moyen terme (2-4 ans) |
| Expansion de la consommation liée au tourisme et à l'hôtellerie-restauration | +0.5% | National, concentré à Londres, Édimbourg et dans les principales villes touristiques | Court terme (≤ 2 ans) |
| Innovation produit et demande de nouvelles saveurs | +0.4% | National, tous canaux confondus | Moyen terme (2-4 ans) |
| Disponibilité accrue de la bière sans alcool | +0.6% | National, avec de forts gains de distribution à Londres et dans le circuit on-trade | Court terme (≤ 2 ans) |
| Infrastructures brassicoles et capacités de la chaîne d'approvisionnement | +0.3% | National, particulièrement en Angleterre et en Écosse | Long terme (≥ 4 ans) |
| Expansion des brasseries artisanales et de la bière de spécialité | +0.4% | National, avec une forte présence à Londres, Manchester et Édimbourg | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et préférence des consommateurs pour une bière de qualité
La premiumisation redessine la création de valeur sur le marché de la bière au Royaume-Uni. Les consommateurs sont de plus en plus disposés à payer davantage pour une bière bien servie et adaptée aux occasions sociales. Selon le rapport bière 2025 de HEINEKEN, 50 % des consommateurs sont prêts à payer un supplément pour un service de haute qualité. Les lagers internationales premium, les stouts, les bières en bouteille de spécialité et les lignes de bière pression bien entretenues permettent aux exploitants de pubs de protéger leurs marges. Cette tendance renforce l'incitation pour les brasseurs à investir dans la qualité du service en parallèle de la distribution au détail. Le marché de la bière au Royaume-Uni bénéficie lorsque les fournisseurs rendent les produits premium accessibles tout en maintenant leur pertinence auprès des consommateurs réguliers de bière. En conséquence, les brasseurs qui combinent une qualité de produit constante, un positionnement de marque distinctif et une disponibilité fiable dans les circuits on-trade et off-trade sont mieux placés pour capter les dépenses à plus haute valeur ajoutée.
Expansion de la consommation liée au tourisme et à l'hôtellerie-restauration
Le tourisme, les concerts, les événements sportifs et les dépenses de loisirs locaux restent des moteurs de vente essentiels pour les pubs et les bars. Selon le rapport de juin 2025 d'UKHospitality, la tournée de retrouvailles d'Oasis a généré plus de 4 millions GBP de ventes de bière et de cidre lors de deux soirées de concert à Cardiff en juillet 2025Tournée de retrouvailles d'Oasis, ukhospitality.org.uk">[1]. Ces développements prolongent les visites des clients, améliorent les environnements de service et encouragent des achats à plus haute valeur ajoutée. De tels événements permettent également aux brasseries et aux exploitants de pubs d'accroître la visibilité de leur marque grâce à des promotions liées aux événements, des offres de bière ciblées et des partenariats avec des établissements d'hôtellerie-restauration, soutenant ainsi des ventes durables au-delà des périodes de pointe événementielles. Cela renforce également la demande de bière pression et d'offres premium, car les pubs créent des expériences sociales plus engageantes autour des grands événements sportifs et de divertissement. Le marché de la bière au Royaume-Uni bénéficiera lorsque les exploitants convertiront la demande générée par les événements nationaux en visites répétées plutôt qu'en simples pics de ventes ponctuels.
Innovation produit et demande de nouvelles saveurs
L'innovation produit soutient le marché de la bière au Royaume-Uni, car les brasseries diversifient leurs portefeuilles pour répondre à l'évolution des préférences des consommateurs en matière de saveurs distinctives et de formulations alternatives de bière. En septembre 2025, le gouvernement du Royaume-Uni a confirmé son engagement à soutenir la croissance du marché des boissons sans alcool ou à faible teneur en alcool, reconnaissant ces produits comme des boissons spécifiquement développées pour reproduire les boissons alcoolisées traditionnelles, y compris la bièreQuestion adressée au Département de la santé et des soins sociaux, questions-statements.parliament.uk">[2]. En juin 2026, le gouvernement a réitéré ses projets de révision du seuil d'étiquetage des boissons sans alcool et d'exploration de mesures relatives à leur vente aux personnes de moins de 18 ans, reflétant une attention politique continue envers cette catégorie de produits en évolution. Ces développements soulignent l'importance de la formulation des produits et de la diversification des portefeuilles pour aider les brasseurs à répondre à des préférences de consommation variées et à élargir le choix des consommateurs.
Disponibilité accrue de la bière sans alcool
La disponibilité croissante de la bière sans alcool dans les supermarchés, les pubs, les bars et les restaurants améliore l'accessibilité des produits et crée des occasions de consommation supplémentaires sur le marché de la bière au Royaume-Uni. En mars 2026, l'Office for National Statistics (ONS) du Royaume-Uni a ajouté pour la première fois la bière sans alcool à son panier de l'indice des prix à la consommation, reflétant la hausse des ventes, un éventail de produits plus large et une allocation accrue d'espace en rayonPanier de biens et services de l'indice des prix à la consommation, ons.gov.uk">[3]. Cette évolution met en évidence la pertinence croissante du produit sur le marché de consommation du Royaume-Uni et sa présence en expansion dans les circuits de distribution au détail. Une plus grande disponibilité permet également aux consommateurs souhaitant modérer leur consommation d'alcool de choisir des alternatives à la bière lors d'occasions sociales, soutenant la pénétration de la catégorie dans les circuits on-trade et off-trade.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fiscalité élevée sur les droits d'accise et sensibilité aux prix | -0.8% | National, sous les règles du Trésor et des droits d'accise | Moyen terme (2-4 ans) |
| Restrictions sur la publicité et la promotion de l'alcool | -0.3% | National, sous les codes de l'Advertising Standards Authority et du Portman Group | Long terme (≥ 4 ans) |
| Restrictions locales sur les ventes et les horaires de commerce | -0.3% | National, avec des règles plus strictes en Écosse | Long terme (≥ 4 ans) |
| Concurrence des autres boissons alcoolisées et évolution des préférences | -0.5% | National, tous canaux confondus | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fiscalité élevée sur les droits d'accise et sensibilité aux prix
Les droits d'accise sur la bière et les coûts d'exploitation plus larges continuent de limiter la flexibilité tarifaire. HM Treasury a introduit une réduction de 1,7 % des droits d'accise sur la bière pression à compter du 1er février 2025, équivalant à 1 penny par pinte de résistance moyenne, dans le cadre d'un programme de soutien de 85 millions GBP. La politique a également porté le différentiel de droits entre les produits pression éligibles et leurs équivalents en emballage à 13,9 %. Cependant, les petits brasseurs restent significativement exposés aux coûts fiscaux, de main-d'œuvre, d'énergie, d'emballage et de distribution. Bien que le marché de la bière au Royaume-Uni puisse soutenir une croissance en valeur, les pressions continues sur les coûts peuvent contraindre la capacité des opérateurs indépendants à investir, à recruter et à maintenir des prix de produits compétitifs. Ces pressions financières peuvent réduire les marges bénéficiaires, obligeant les brasseurs et les exploitants de pubs à absorber des coûts plus élevés ou à les répercuter sur les consommateurs, ce qui pourrait affaiblir la demande parmi les clients sensibles aux prix.
Concurrence des autres boissons alcoolisées et évolution des préférences
La bière est en concurrence avec les boissons prêtes à consommer, les boissons gazeuses pour adultes et d'autres boissons ciblant des occasions sociales similaires. Les tendances à la modération influencent également le nombre et les types de boissons que les consommateurs choisissent. Bien que ces tendances puissent réduire la consommation de bière alcoolisée, elles peuvent orienter les dépenses vers la bière sans alcool et des produits plus spécialisés. Le marché de la bière au Royaume-Uni exige que les marques maintiennent leur pertinence au sein de groupes de consommateurs mixtes. La qualité des produits, la variété des saveurs et la disponibilité dans les pubs restent importantes, car les consommateurs disposent de plus d'alternatives qu'auparavant. Les producteurs qui proposent des marques grand public aux côtés d'options sans alcool sont mieux positionnés pour s'adapter à l'évolution des préférences des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les formats sans alcool remettent en question la domination volumique de la lager
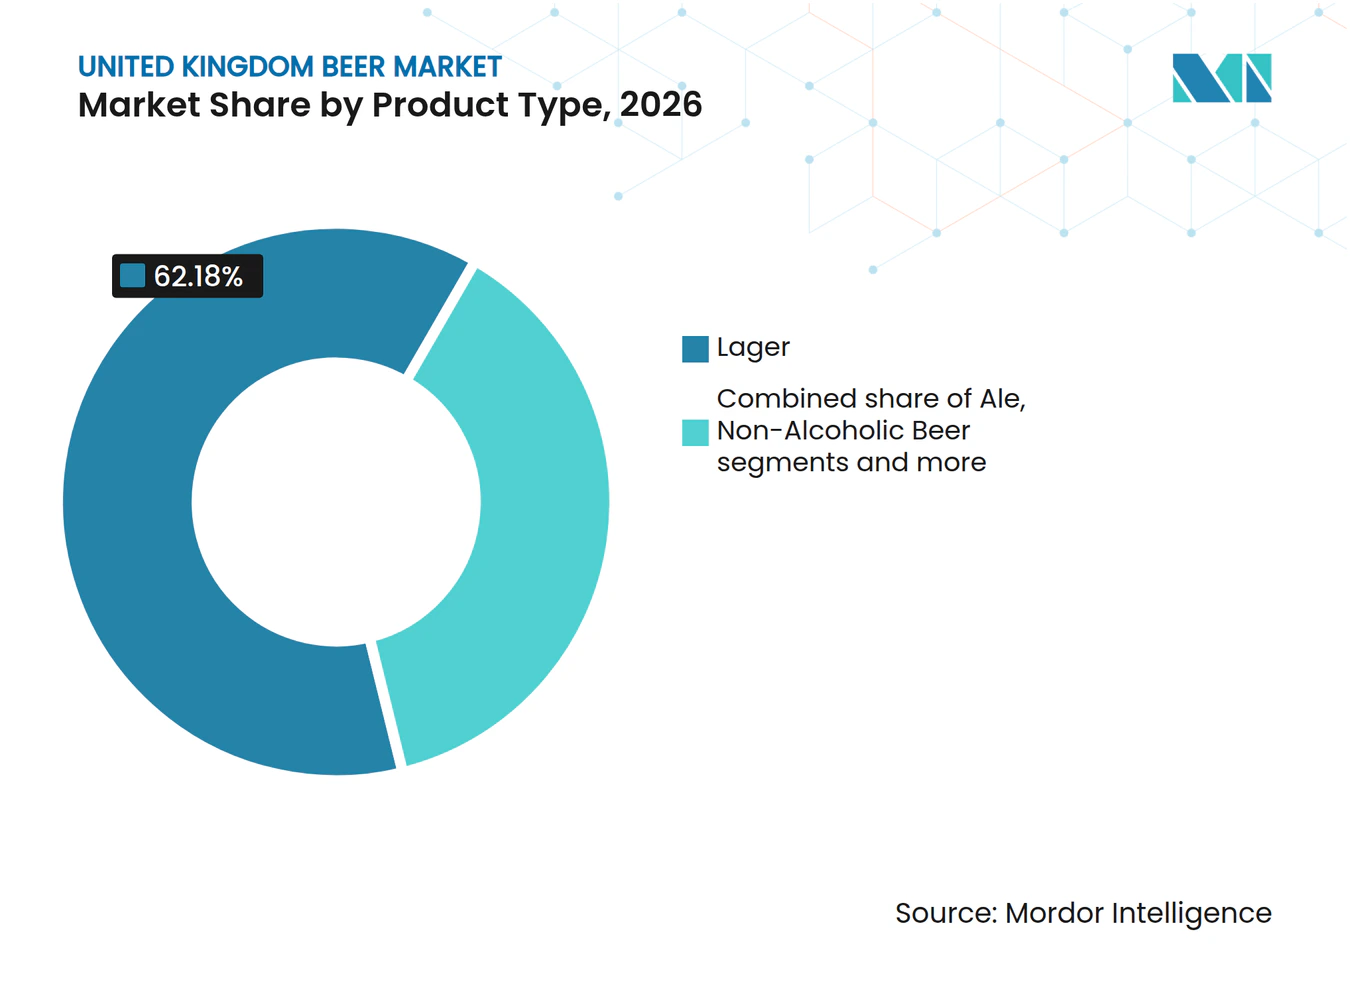
La lager représente 62,18 % du marché de la bière au Royaume-Uni en 2026, confirmant son importance continue dans la production nationale, la distribution, les habitudes de consommation des consommateurs et l'offre principale de bière pression dans la plupart des pubs. Elle reste le premier choix pour la consommation quotidienne dans les pubs, les restaurants, les supermarchés et les épiceries de proximité, soutenue par la large disponibilité de marques familières à plusieurs niveaux de prix. Son envergure offre aux grands brasseurs une plateforme stable pour l'investissement dans les marques, la distribution en pression, les négociations avec les distributeurs et la planification des approvisionnements à l'échelle nationale. La stout et l'ale restent des alternatives importantes, notamment dans les établissements où les consommateurs recherchent une plus grande variété, une identité de marque plus forte et des produits adaptés à des occasions sociales plus longues.
La bière sans alcool devrait croître à un CAGR de 4,73 % jusqu'en 2032, ce qui en fait le type de produit à la croissance la plus rapide sur le marché de la bière au Royaume-Uni. Le segment répond aux consommateurs qui souhaitent participer aux occasions de consommation de bière tout en réduisant ou en évitant l'alcool, y compris ceux qui alternent entre produits alcoolisés et sans alcool. L'expansion de la disponibilité en pression a accru la pertinence de la bière sans alcool pour les exploitants de pubs, par rapport à l'époque où la catégorie reposait principalement sur des produits en emballage stockés dans des réfrigérateurs. Les formats importés et de spécialité élargissent également l'offre de produits, bien que leur succès dépende de la capacité à offrir aux consommateurs une raison claire de passer des marques de lager familières.



Par catégorie : la bière standard soutient le volume tandis que la bière premium génère la valeur
La bière standard représentait 68,25 % de la valeur du marché en 2026, reflétant son rôle dans la consommation régulière des ménages et des pubs à travers le pays. Elle reste pertinente pour tous les groupes de revenus et soutient une distribution au détail à fort volume grâce aux multipacks en supermarché et aux achats de proximité. Le segment offre aux brasseurs une demande prévisible, mais fait face à des pressions tarifaires de la part des produits à marque de distributeur, des formats de distribution axés sur la valeur et de la hausse des coûts d'exploitation. Les marques standard doivent maintenir la qualité et la disponibilité tout en limitant les hausses de prix susceptibles d'affaiblir la fidélité des acheteurs fréquents. Cet équilibre est particulièrement important pour les grands fournisseurs disposant de larges portefeuilles sur le marché de la bière au Royaume-Uni, où les marques phares de lager continuent de soutenir l'envergure du réseau de distribution.
La bière premium devrait croître à un CAGR de 5,15 % jusqu'en 2032. Les produits premium bénéficient du fait que les consommateurs choisissent moins de boissons mais recherchent une meilleure expérience de service, des recettes distinctives, une provenance plus affirmée ou des associations de marques familières. Cette tendance crée des opportunités pour les lagers mondiales, les stouts, les bouteilles de spécialité, les bières artisanales et les offres de bière pression bien exécutées dans les pubs et les circuits de distribution au détail. Le secteur de la bière au Royaume-Uni tire parti des emballages premium et de la qualité à la tireuse pour créer de la valeur dans les circuits on-trade et off-trade. Cependant, l'expansion premium nécessite une tarification rigoureuse, car une disponibilité plus large dans les enseignes discount peut créer des tensions avec les positions tarifaires du circuit on-trade et les marges des établissements.
Par type d'emballage : l'économie de la durabilité accélère l'adoption des canettes
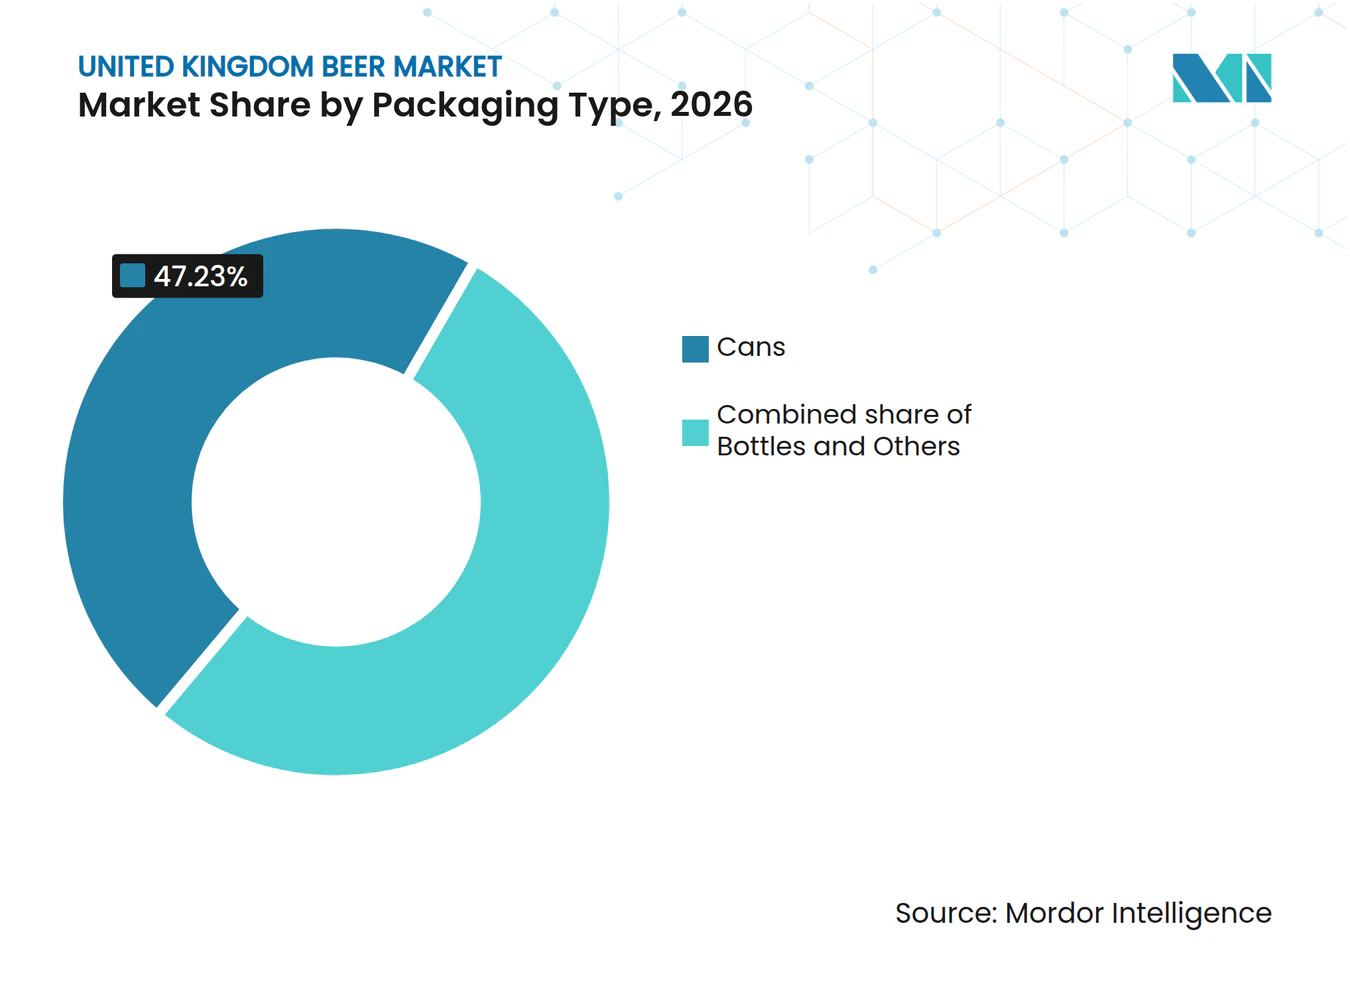
Les canettes représentaient 47,23 % de la valeur du marché en 2026 et restent le format d'emballage dominant. Elles offrent des avantages pratiques en matière de transport, de stockage, de durée de conservation et de recyclage, ce qui les rend adaptées aux distributeurs nationaux et aux producteurs indépendants. Les canettes conviennent également bien aux supermarchés, aux épiceries de proximité, aux événements en plein air et aux achats en multipacks, où la portabilité et la qualité constante du produit sont importantes. Leur rôle reste fort à mesure que les producteurs gèrent les coûts d'emballage et poursuivent une distribution nationale efficace sans augmenter les exigences de manutention. Sur le marché de la bière au Royaume-Uni, les canettes contribuent à protéger la qualité des produits, à réduire la complexité logistique et à offrir aux consommateurs des choix d'emballage pratiques.
Les bouteilles devraient enregistrer un CAGR de 4,36 % jusqu'en 2032. L'emballage en verre reste précieux pour les services premium, les cadeaux, la distribution spécialisée et les marques qui utilisent l'emballage pour communiquer la provenance, la qualité ou une occasion de consommation plus formelle. Le format permet aux producteurs de différencier les lagers mondiales premium et les offres de bière artisanale des produits grand public lorsque les consommateurs comparent les produits en rayon. Cependant, les politiques d'emballage et les pressions sur les coûts rendent le verre moins adapté aux produits axés sur la valeur opérant avec des marges serrées. En conséquence, les producteurs adoptent une stratégie d'emballage mixte, les canettes servant les occasions de commodité à fort volume et les bouteilles soutenant les occasions à plus haute valeur ajoutée sur le marché de la bière au Royaume-Uni.

Par canal de distribution : le circuit off-trade progresse tandis que le circuit on-trade optimise le revenu par visite
Les établissements on-trade représentaient 55,82 % de la valeur du marché en 2026 et restent essentiels pour l'expérience de marque, le service et l'essai des produits. Les pubs, les bars et les restaurants permettent aux brasseurs d'influencer la façon dont les consommateurs servent, tarifient, présentent et associent les produits à la nourriture ou aux événements. Ces établissements soutiennent également la consommation liée aux événements sportifs, musicaux, touristiques et aux activités communautaires régulières. La demande on-trade reste particulièrement importante pour la bière premium et les options sans alcool en pression, car la qualité du service peut influencer les achats répétés.
Le circuit off-trade devrait croître à un CAGR de 5,32 % jusqu'en 2032, dépassant l'ensemble du marché de la bière au Royaume-Uni. Les épiceries, les commerces de proximité et les détaillants spécialisés offrent aux consommateurs un accès à un éventail plus large de bières premium, artisanales, importées et sans alcool pour la consommation à domicile et les occasions sociales. Ce circuit crée des opportunités pour les marques d'atteindre les consommateurs à domicile, mais intensifie également les comparaisons de prix entre les marques établies et les alternatives émergentes. Les fournisseurs ont besoin d'options d'emballage claires et d'une forte différenciation des produits pour éviter de concurrencer uniquement sur le prix.
Analyse géographique
L'Angleterre représente la plus grande part de la consommation de bière sur le marché de la bière au Royaume-Uni. Londres joue un rôle particulièrement important dans les produits premium, la bière sans alcool, le tourisme et les occasions d'hôtellerie-restauration à haute valeur ajoutée, reflétant une tendance à la modération plus avancée dans la capitale. Les pubs, restaurants et événements de la ville en font également un marché test clé pour les lancements de nouveaux produits et l'expansion de la distribution en pression.
Les villes régionales d'Angleterre bénéficient du tourisme, des événements sportifs et des investissements dans l'hôtellerie-restauration locale. Les pubs de banlieue et ruraux restent des lieux importants pour la consommation communautaire et la distribution des brasseurs locaux. La composition des produits en bière premium et sans alcool est susceptible de varier entre les zones urbaines et non urbaines en raison des différences de niveaux de prix et d'occasions de consommation. L'envergure de l'Angleterre oblige les fournisseurs à maintenir une couverture nationale tout en adaptant leurs portefeuilles de produits à la demande locale.
L'Écosse occupe une position distincte grâce à l'ale artisanale, à la stout, au brassage patrimonial et au tourisme, tandis que le Pays de Galles bénéficie de la demande liée aux événements à Cardiff. L'Irlande du Nord est plus modeste en volume, mais bénéficie de la forte pertinence culturelle de Guinness. Diageo a ouvert la Guinness Open Gate Brewery à Londres en mai 2026, à la suite d'un investissement de 73 millions GBP, renforçant la présence de la marque au Royaume-Uni. La production nationale de marques à positionnement international démontre également comment le marché de la bière au Royaume-Uni relie la fabrication locale à la demande de marques européennes.
Paysage concurrentiel
Concentration du Marché
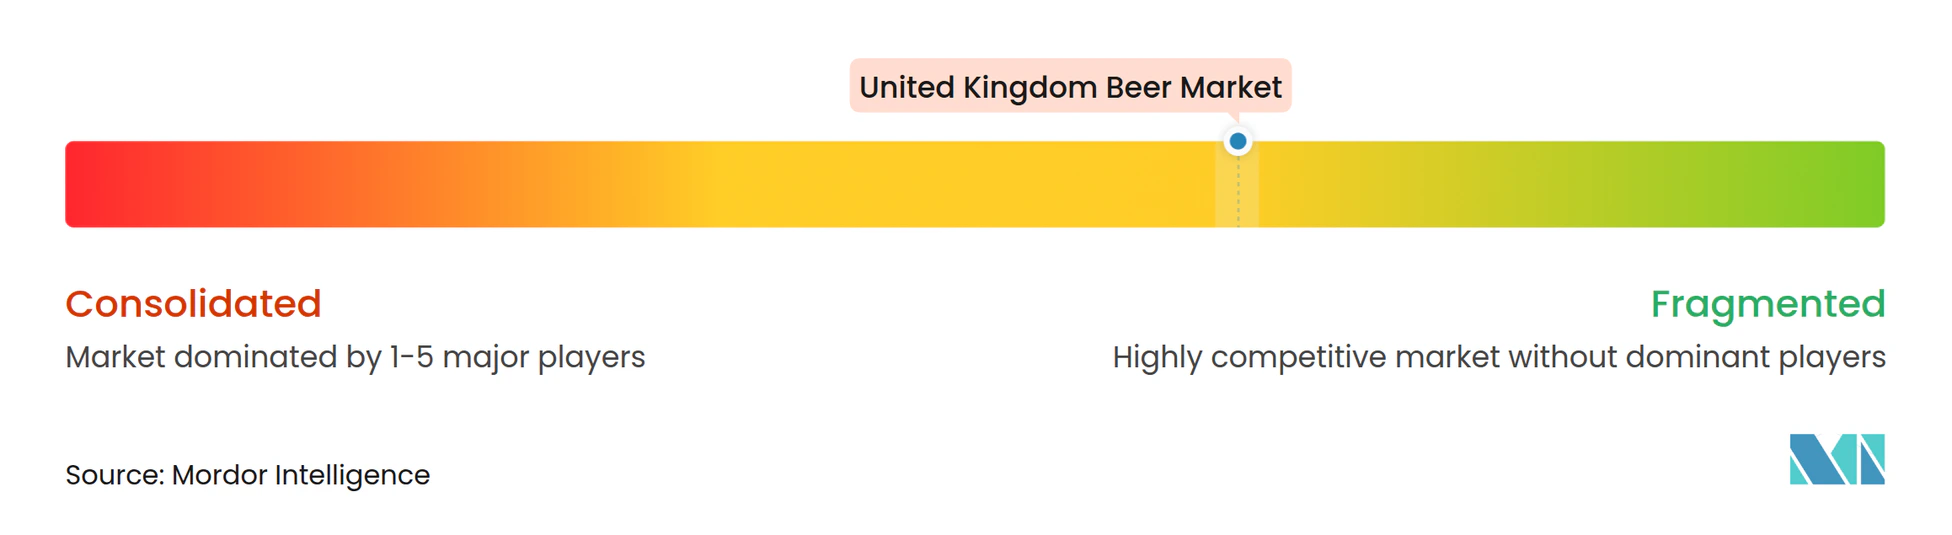
Le marché de la bière au Royaume-Uni est modérément fragmenté, comprenant de grands brasseurs multinationaux et une large base d'entreprises indépendantes et artisanales. AB InBev, HEINEKEN, Carlsberg Britvic, Molson Coors et Diageo bénéficient de solides réseaux de distribution nationaux, de marques établies et de portefeuilles de produits diversifiés à plusieurs niveaux de prix. Leur envergure permet d'investir dans les pubs, la publicité, le développement de produits, les relations avec les distributeurs, les chaînes d'approvisionnement et les lancements nationaux à grande échelle. Les brasseurs indépendants se démarquent par leur identité locale, leurs styles de spécialité, leurs relations directes avec les consommateurs et leurs liens étroits avec des établissements et des régions spécifiques. La coexistence de larges portefeuilles de marques à grande échelle et d'offres différenciées localement intensifie la concurrence sur les niveaux de prix, les réseaux de distribution et les préférences des consommateurs.
Les grands fournisseurs investissent pour protéger leurs circuits d'accès aux consommateurs et améliorer la qualité des occasions de consommation. La croissance des ventes de boissons sans alcool de Stonegate souligne également pourquoi les fournisseurs élargissent leurs offres de bière pression sans alcool dans les grands parcs de pubs. Ces stratégies privilégient l'amélioration des occasions de consommation, une meilleure notoriété des marques, un choix de produits plus large et un service de meilleure qualité plutôt que la simple augmentation des volumes. Les investissements dans les infrastructures de distribution, les améliorations des établissements et l'accessibilité des produits aident également les fournisseurs à renforcer leurs relations avec les exploitants de pubs et à sécuriser une meilleure visibilité au point de vente.
Le segment artisanal fait face à un environnement d'exploitation plus difficile, car les petits brasseurs ont une capacité limitée à absorber les hausses de coûts et un accès moindre aux réseaux de distribution établis. Néanmoins, ces producteurs continuent d'influencer le marché de la bière au Royaume-Uni à travers de nouveaux styles, des partenariats locaux, des établissements de spécialité et un engagement direct avec les consommateurs. Le marché reste modérément fragmenté car aucun fournisseur unique ne contrôle toutes les grandes occasions de consommation, tous les canaux de distribution ou toutes les catégories de produits. En conséquence, la différenciation concurrentielle dépend de l'équilibre entre l'efficacité des coûts et la portée de la distribution d'une part, et l'innovation produit, la fidélité régionale et un positionnement de marque distinctif d'autre part.
Leaders du secteur de la bière au Royaume-Uni
-
AB InBev UK Limited
-
Carlsberg Britvic plc
-
Heineken UK Limited
-
Molson Coors Beverage Company
-
Asahi UK Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : Diageo a ouvert la Guinness Open Gate Brewery à Londres, soutenue par un investissement de 73 millions GBP. L'établissement crée une expérience de marque dédiée au Royaume-Uni, le plus grand marché de consommation de bière de l'entreprise. L'ouverture renforce la stratégie de Diageo visant à tirer parti de la pertinence culturelle de Guinness et à stimuler le recrutement dans le circuit on-trade et le positionnement international de la marque. Guinness 0.0 est la première bière sans alcool du Royaume-Uni.
- Mai 2026 : HEINEKEN UK a lancé Outd00r Brewing, une lager isotonique à 0,0 % contenant des électrolytes et de la vitamine C, en saveurs originale et citron. Disponible en canettes de 330 ml via Ocado, David Lloyd et Waitrose, le produit élargit le portefeuille de l'entreprise vers les boissons fonctionnelles et cible les consommateurs à la recherche d'options sans alcool adaptées aux modes de vie actifs.
- Mars 2026 : Carlsberg Britvic a lancé Mythos, une lager premium de style grec brassée et mise en canette au Royaume-Uni. Le produit est initialement disponible chez Tesco et Booker en bouteilles de 660 ml et en multipacks de canettes de 440 ml. Ce lancement renforce le portefeuille de lagers internationales de Carlsberg Britvic et élargit le choix des consommateurs dans le segment de la bière premium.
- Septembre 2025 : Greene King a commencé la construction d'une nouvelle brasserie de 40 millions GBP au Suffolk Business Park à Bury St Edmunds. L'entreprise prévoit d'achever l'installation en 2027. La brasserie modernisera la production, améliorera la durabilité et sécurisera les capacités brassicoles à long terme de Greene King, y compris la production de bière en fût.
Périmètre du rapport sur le marché de la bière au Royaume-Uni
La bière est une boisson alcoolisée obtenue par fermentation de céréales maltées, principalement de l'orge, avec de l'eau, du houblon et de la levure.
Le marché de la bière au Royaume-Uni est segmenté par type de produit, catégorie, type d'emballage et canal de distribution. Par type de produit, le marché est segmenté en ale, lager, bière sans alcool et autres. Par catégorie, le marché est segmenté en standard et premium. Par type d'emballage, le marché est segmenté en bouteilles, canettes et autres. Par canal de distribution, le marché est segmenté en on-trade et off-trade (magasins spécialisés en spiritueux et autres circuits off-trade). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (litres).
| Ale |
| Lager |
| Bière sans alcool |
| Autres |
| Standard |
| Premium |
| Bouteilles |
| Canettes |
| Autres |
| On-Trade | |
| Off-Trade | Magasins spécialisés en spiritueux |
| Autres circuits off-trade |
| Par type de produit | Ale | |
| Lager | ||
| Bière sans alcool | ||
| Autres | ||
| Par catégorie | Standard | |
| Premium | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Autres | ||
| Par canal de distribution | On-Trade | |
| Off-Trade | Magasins spécialisés en spiritueux | |
| Autres circuits off-trade | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la bière au Royaume-Uni et à quel rythme devrait-il croître ?
Le marché de la bière au Royaume-Uni était évalué à 24,37 milliards USD en 2026 et devrait atteindre 25,16 milliards USD en 2027. Le marché devrait ensuite progresser jusqu'à 29,99 milliards USD d'ici 2032, enregistrant un CAGR de 3,58 % durant la période 2027-2032.
Quel type de produit détenait la plus grande part sur le marché de la bière au Royaume-Uni en 2026 ?
La lager était le segment de type de produit dominant, représentant 62,18 % du marché en 2026.
Quelle catégorie dominait le marché de la bière au Royaume-Uni en 2026 ?
La catégorie standard dominait le marché avec une part de 68,25 % en 2026.
Quel était le principal type d'emballage sur le marché de la bière au Royaume-Uni en 2026 ?
Les canettes étaient le type d'emballage le plus plébiscité, détenant une part de marché de 47,23 % en 2026.
Quel canal de distribution représentait la plus grande part du marché en 2026 ?
Le circuit on-trade dominait le marché avec une part de 55,82 % en 2026.