
Größe und Marktanteil des Biermarkts im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 24.37 Milliarden US-Dollar |
| Marktgröße (2027) | 25.16 Milliarden US-Dollar |
| Marktgröße (2032) | 29.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Biermarkts im Vereinigten Königreich von Mordor Intelligence
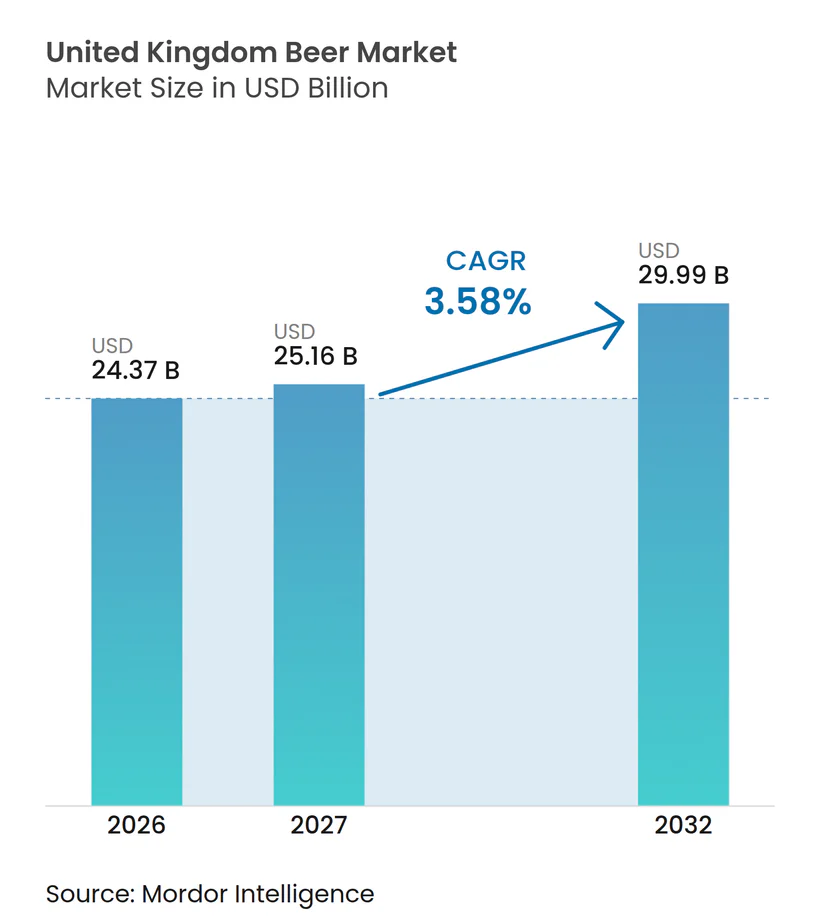
Die Größe des Biermarkts im Vereinigten Königreich wächst von 24,37 Milliarden USD im Jahr 2026 auf 25,16 Milliarden USD im Jahr 2027 und soll bis 2032 bei einem CAGR von 3,58 % über den Zeitraum 2027–2032 einen Wert von 29,99 Milliarden USD erreichen. Es wird erwartet, dass der Wert schneller wächst als das Volumen, da Premiumprodukte, zollbedingte Preisänderungen und höhere Ausgaben pro Anlass den Umsatz neu gestalten. Pubs, Sportveranstaltungen, Konzerte und ein breiteres Angebot an alkoholfreien Optionen stützen den Biermarkt im Vereinigten Königreich. Hersteller investieren in Premium-Ausschank, Fassbierqualität, Gastronomiebetriebe und Marken, die sowohl im On-Trade als auch im Einzelhandel erfolgreich sind. Diese Faktoren bieten Spielraum für Wertwachstum im Biermarkt des Vereinigten Königreichs, auch wenn die Gesamtzahl der Konsumgelegenheiten weiterhin unter Druck steht.
Wichtigste Erkenntnisse des Berichts
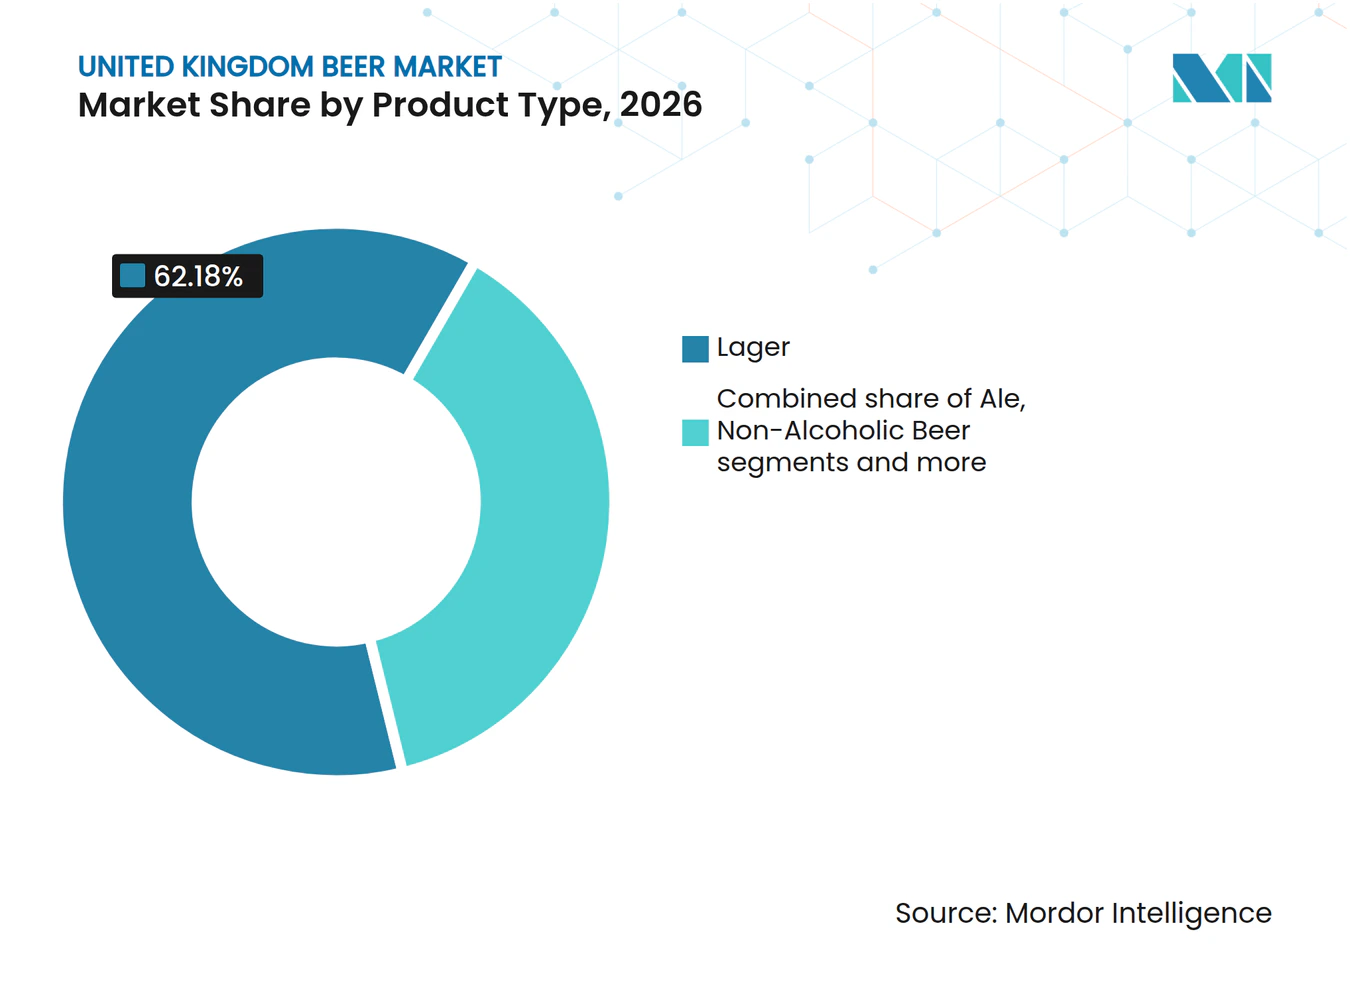
- Nach Produkttyp führte Lager den Biermarkt im Vereinigten Königreich mit einem Anteil von 62,18 % im Jahr 2026 an, während alkoholfreies Bier im Zeitraum 2027–2032 den schnellsten CAGR von 4,73 % verzeichnen soll.
- Nach Kategorie hielt Standard im Jahr 2026 einen Anteil von 68,25 %, während Premium bis 2032 mit einem CAGR von 5,15 % wachsen soll.
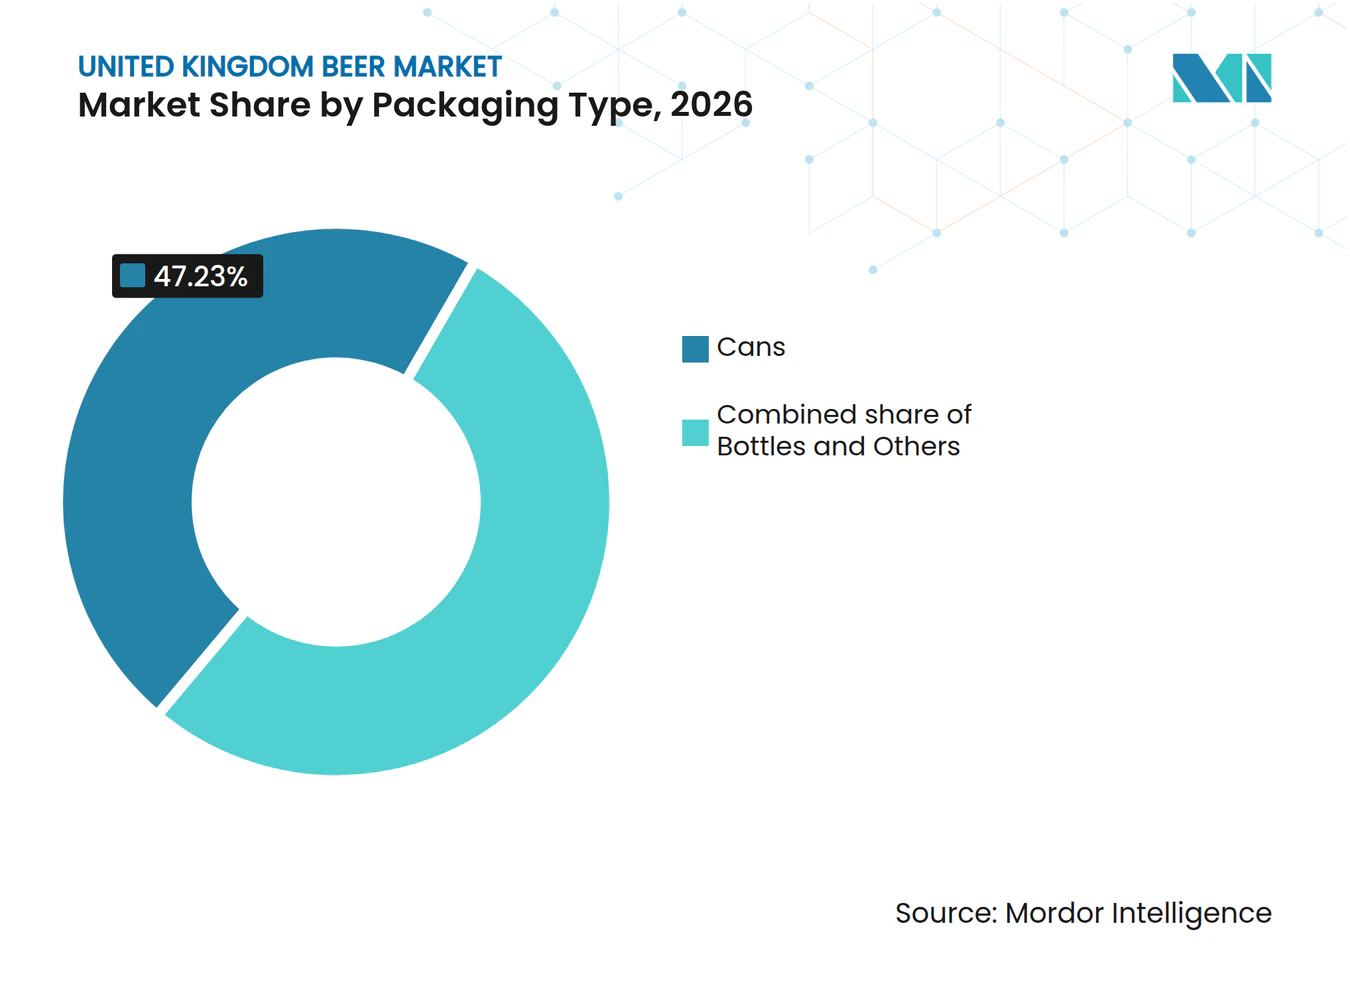
- Nach Verpackungstyp führten Dosen den Markt mit einem Anteil von 47,23 % im Jahr 2026 an, während Flaschen im Zeitraum 2027–2032 den schnellsten CAGR von 4,36 % verzeichnen sollen.
- Nach Vertriebskanal führte der On-Trade-Kanal den Markt mit einem Anteil von 55,82 % im Jahr 2026 an, während der Off-Trade-Kanal im Zeitraum 2027–2032 den schnellsten CAGR von 5,32 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Biermarkt des Vereinigten Königreichs
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Verbraucherpräferenz für Qualitätsbier | +0.7% | National, am stärksten in London und Südostengland | Mittelfristig (2–4 Jahre) |
| Ausweitung des tourismus- und gastronomiebezogenen Konsums | +0.5% | National, konzentriert in London, Edinburgh und wichtigen Touristenstädten | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation und Nachfrage nach neuen Geschmacksrichtungen | +0.4% | National, kanalübergreifend | Mittelfristig (2–4 Jahre) |
| Breitere Verfügbarkeit von alkoholfreiem Bier | +0.6% | National, mit starken Zuwächsen in London und im On-Trade-Vertrieb | Kurzfristig (≤ 2 Jahre) |
| Brauinfrastruktur und Lieferkettenkapazitäten | +0.3% | National, insbesondere England und Schottland | Langfristig (≥ 4 Jahre) |
| Expansion von Craft-Brauereien und Spezialbier | +0.4% | National, mit Schwerpunkten in London, Manchester und Edinburgh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Verbraucherpräferenz für Qualitätsbier
Die Premiumisierung verändert die Wertschöpfung im Biermarkt des Vereinigten Königreichs grundlegend. Verbraucher sind zunehmend bereit, mehr für Bier zu zahlen, das gut ausgeschenkt und für gesellige Anlässe geeignet ist. Laut dem Bierbericht 2025 von HEINEKEN sind 50 % der Verbraucher bereit, einen Aufpreis für einen hochwertigen Ausschank zu zahlen. Premium-Internationallager, Stouts, Spezialbiere in Flaschen und gut gepflegte Fassbierzapfanlagen ermöglichen es Pub-Betreibern, ihre Margen zu schützen. Dieser Trend stärkt den Anreiz für Brauer, neben dem Einzelhandelsvertrieb auch in die Servicequalität zu investieren. Der Biermarkt im Vereinigten Königreich profitiert, wenn Lieferanten Premiumprodukte zugänglich machen und dabei die Relevanz bei regelmäßigen Biertrinkern aufrechterhalten. Infolgedessen sind Brauer, die konsistente Produktqualität, eine unverwechselbare Markenpositionierung und zuverlässige Verfügbarkeit über On-Trade- und Off-Trade-Kanäle kombinieren, besser positioniert, um höherwertige Ausgaben zu erzielen.
Ausweitung des tourismus- und gastronomiebezogenen Konsums
Tourismus, Konzerte, Sport und lokale Freizeitausgaben bleiben wichtige Umsatztreiber für Pubs und Bars. Laut dem Bericht von UKHospitality vom Juni 2025 generierte die Oasis-Reunion-Tour bei zwei Konzertnächten in Cardiff im Juli 2025 mehr als 4 Millionen GBP an Bier- und Cider-UmsätzenOasis-Reunion-Tour, ukhospitality.org.uk">[1]. Diese Entwicklungen verlängern Kundenbesuche, verbessern das Serviceangebot und fördern höherwertige Käufe. Solche Veranstaltungen ermöglichen es Brauereien und Pub-Betreibern auch, die Markenpräsenz durch veranstaltungsgebundene Aktionen, gezielte Bierangebote und Partnerschaften mit Gastronomiebetrieben zu stärken und so den Umsatz über die Spitzenzeiten von Veranstaltungen hinaus zu verstetigen. Dies stärkt auch die Nachfrage nach Fassbier und Premiumprodukten, da Pubs rund um große Sport- und Unterhaltungsveranstaltungen ansprechendere gesellige Erlebnisse schaffen. Der Biermarkt im Vereinigten Königreich profitiert, wenn Betreiber die durch nationale Veranstaltungen generierte Nachfrage in Wiederholungsbesuche statt in einmalige Umsatzspitzen umwandeln.
Produktinnovation und Nachfrage nach neuen Geschmacksrichtungen
Produktinnovation stützt den Biermarkt im Vereinigten Königreich, da Brauereien ihre Portfolios diversifizieren, um den sich wandelnden Verbraucherpräferenzen für unverwechselbare Geschmacksrichtungen und alternative Bierformulierungen gerecht zu werden. Im September 2025 bestätigte die Regierung des Vereinigten Königreichs ihr Engagement zur Unterstützung des Wachstums im Markt für alkoholarme und alkoholfreie Getränke und erkannte diese Produkte als Getränke an, die speziell entwickelt wurden, um traditionelle alkoholische Getränke, einschließlich Bier, nachzuahmenAnfrage an das Ministerium für Gesundheit und Soziales, questions-statements.parliament.uk">[2]. Im Juni 2026 bekräftigte die Regierung ihre Pläne, den Kennzeichnungsschwellenwert für alkoholfreie Getränke zu überprüfen und Maßnahmen im Zusammenhang mit deren Verkauf an Personen unter 18 Jahren zu prüfen, was die anhaltende politische Aufmerksamkeit für diese sich entwickelnde Produktkategorie widerspiegelt. Diese Entwicklungen unterstreichen die Bedeutung der Produktformulierung und der Portfoliodiversifizierung, um Brauern zu helfen, unterschiedliche Konsumpräferenzen anzusprechen und die Verbraucherauswahl zu erweitern.
Breitere Verfügbarkeit von alkoholfreiem Bier
Die zunehmende Verfügbarkeit von alkoholfreiem Bier in Supermärkten, Pubs, Bars und Restaurants verbessert die Produktzugänglichkeit und schafft zusätzliche Konsumgelegenheiten im Biermarkt des Vereinigten Königreichs. Im März 2026 nahm das Amt für nationale Statistik des Vereinigten Königreichs (ONS) alkoholfreies Bier erstmals in seinen Warenkorb des Verbraucherpreisindex auf, was auf steigende Umsätze, ein breiteres Produktangebot und eine erhöhte Regalflächenzuteilung zurückzuführen istWarenkorb für Verbraucherpreise, ons.gov.uk">[3]. Diese Entwicklung unterstreicht die wachsende Relevanz des Produkts im Verbrauchermarkt des Vereinigten Königreichs und seine zunehmende Präsenz in den Einzelhandelskanälen. Eine größere Verfügbarkeit ermöglicht es Verbrauchern, die ihren Alkoholkonsum mäßigen möchten, bei geselligen Anlässen Bieralternativen zu wählen, was die Kategoriedurchdringung sowohl im On-Trade- als auch im Off-Trade-Kanal unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verbrauchsteuerbelastung und Preissensitivität | -0.8% | National, unter den Regelungen des Finanzministeriums und der Zollvorschriften | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Alkoholwerbung und -vermarktung | -0.3% | National, unter den Kodizes der Advertising Standards Authority und der Portman Group | Langfristig (≥ 4 Jahre) |
| Lokale Verkaufs- und Öffnungszeitbeschränkungen | -0.3% | National, mit strengeren Regelungen in Schottland | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative alkoholische Getränke und sich wandelnde Präferenzen | -0.5% | National, kanalübergreifend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verbrauchsteuerbelastung und Preissensitivität
Die Biersteuer und die allgemeinen Betriebskosten schränken die Preisflexibilität weiterhin ein. Das Finanzministerium (HM Treasury) führte zum 1. Februar 2025 eine Senkung der Fassbiersteuer um 1,7 % ein, was einem Penny pro Pint mit durchschnittlichem Alkoholgehalt entspricht, als Teil eines Unterstützungspakets in Höhe von 85 Millionen GBP. Die Maßnahme erhöhte auch den Steuerunterschied zwischen qualifizierten Fassbier-Produkten und verpackten Äquivalenten auf 13,9 %. Kleinere Brauer bleiben jedoch erheblich durch Steuer-, Lohn-, Energie-, Verpackungs- und Vertriebskosten belastet. Während der Biermarkt im Vereinigten Königreich Wertwachstum aufrechterhalten kann, können anhaltende Kostendrücke die Fähigkeit unabhängiger Betreiber einschränken, zu investieren, Personal einzustellen und wettbewerbsfähige Produktpreise aufrechtzuerhalten. Dieser finanzielle Druck kann die Gewinnmargen verringern und Brauer sowie Pub-Betreiber zwingen, höhere Kosten zu absorbieren oder an die Verbraucher weiterzugeben, was die Nachfrage bei preissensiblen Kunden potenziell schwächt.
Wettbewerb durch alternative alkoholische Getränke und sich wandelnde Präferenzen
Bier steht im Wettbewerb mit trinkfertigen Produkten, alkoholfreien Erfrischungsgetränken für Erwachsene und anderen Getränken, die auf ähnliche gesellige Anlässe abzielen. Mäßigungstrends beeinflussen auch die Anzahl und Art der Getränke, die Verbraucher wählen. Während diese Trends den Konsum von alkoholischem Bier reduzieren können, können sie die Ausgaben in Richtung alkoholfreies Bier und speziellere Produkte verlagern. Der Biermarkt im Vereinigten Königreich erfordert, dass Marken in gemischten Trinkgruppen relevant bleiben. Produktqualität, Geschmacksvielfalt und Pub-Verfügbarkeit bleiben wichtig, da Verbraucher mehr Alternativen als zuvor haben. Hersteller, die Mainstream-Marken neben alkoholfreien Optionen anbieten, sind besser positioniert, um sich an veränderte Verbraucherpräferenzen anzupassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Alkoholfreie Formate fordern die Volumenvorherrschaft von Lager heraus
Lager macht 62,18 % des Biermarkts im Vereinigten Königreich im Jahr 2026 aus und unterstreicht seine anhaltende Bedeutung für die nationale Produktion, den Vertrieb, die Verbrauchsmuster der Verbraucher und das Kernangebot an Fassbier in den meisten Pubs. Es bleibt die erste Wahl für den alltäglichen Konsum in Pubs, Restaurants, Supermärkten und Convenience-Stores, gestützt durch die breite Verfügbarkeit bekannter Marken zu verschiedenen Preispunkten. Sein Umfang bietet großen Brauern eine stabile Plattform für Markeninvestitionen, Fassbiervertrieb, Einzelhändlerverhandlungen und bundesweite Versorgungsplanung. Stout und Ale bleiben wichtige Alternativen, insbesondere in Lokalen, in denen Verbraucher mehr Abwechslung, eine stärkere Markenidentität und Produkte suchen, die für längere gesellige Anlässe geeignet sind.
Alkoholfreies Bier soll bis 2032 mit einem CAGR von 4,73 % wachsen und ist damit der am schnellsten wachsende Produkttyp im Biermarkt des Vereinigten Königreichs. Das Segment bedient Verbraucher, die an Biertrink-Anlässen teilnehmen möchten, dabei aber Alkohol reduzieren oder vermeiden wollen, einschließlich derjenigen, die zwischen alkoholischen und alkoholfreien Produkten wechseln. Die erweiterte Verfügbarkeit als Fassbier hat die Relevanz von alkoholfreiem Bier für Pub-Betreiber erhöht, verglichen mit der Zeit, als die Kategorie hauptsächlich auf verpackte Produkte in Kühlschränken angewiesen war. Importierte und Spezialformate erweitern das Produktangebot ebenfalls, obwohl ihr Erfolg davon abhängt, den Verbrauchern einen klaren Grund zu bieten, von bekannten Lagermarken zu wechseln.



Nach Kategorie: Standardbier sichert das Volumen, während Premiumbier den Wert steigert
Standardbier machte 2026 68,25 % des Marktwerts aus und spiegelt seine Rolle beim regelmäßigen Haushalts- und Pub-Konsum im ganzen Land wider. Es bleibt über alle Einkommensgruppen hinweg relevant und unterstützt den hochvolumigen Einzelhandelsvertrieb über Supermarkt-Multipacks und Impulskäufe. Das Segment bietet Brauern eine vorhersehbare Nachfrage, steht jedoch unter Preisdruck durch Handelsmarkenprodukte, preisorientierte Einzelhandelsformate und steigende Betriebskosten. Standardmarken müssen Qualität und Verfügbarkeit aufrechterhalten und gleichzeitig Preiserhöhungen begrenzen, die die Loyalität häufiger Käufer schwächen könnten. Dieses Gleichgewicht ist besonders wichtig für große Lieferanten mit breiten Portfolios im Biermarkt des Vereinigten Königreichs, wo führende Lagermarken weiterhin die Skalierung des Vertriebsnetzes unterstützen.
Premiumbier soll bis 2032 mit einem CAGR von 5,15 % wachsen. Premiumprodukte profitieren, wenn Verbraucher weniger Getränke wählen, aber ein besseres Ausschankerlebnis, unverwechselbare Rezepturen, stärkere Herkunft oder vertraute Markenassoziationen suchen. Dieser Trend schafft Chancen für Weltlager, Stouts, Spezialflaschen, Craft-Biere und gut umgesetzte Fassbierangebote in Pubs und Einzelhandelskanälen. Die Bierbranche im Vereinigten Königreich nutzt Premium-Verpackungen und Zapfhahn-Qualität, um sowohl im On-Trade- als auch im Off-Trade-Kanal Wert zu schaffen. Eine Premium-Expansion erfordert jedoch eine disziplinierte Preisgestaltung, da eine breitere Verfügbarkeit in Discountern zu Spannungen mit den On-Trade-Preispositionen und den Margen der Betriebe führen kann.
Nach Verpackungstyp: Nachhaltigkeitsökonomie beschleunigt die Akzeptanz von Dosen
Dosen machten 2026 47,23 % des Marktwerts aus und bleiben das führende Verpackungsformat. Sie bieten praktische Vorteile bei Transport, Lagerung, Haltbarkeit und Recycling, was sie für nationale Einzelhändler und unabhängige Hersteller geeignet macht. Dosen eignen sich auch gut für Supermärkten, Convenience-Stores, Outdoor-Veranstaltungen und Multipack-Käufe, bei denen Portabilität und gleichbleibende Produktqualität wichtig sind. Ihre Rolle bleibt stark, da Hersteller Verpackungskosten managen und einen effizienten landesweiten Vertrieb anstreben, ohne den Handlingaufwand zu erhöhen. Im Biermarkt des Vereinigten Königreichs helfen Dosen, die Produktqualität zu schützen, die Logistikkomplexität zu reduzieren und den Verbrauchern praktische Verpackungsoptionen zu bieten.
Für Flaschen wird bis 2032 ein CAGR von 4,36 % prognostiziert. Glasverpackungen bleiben wertvoll für Premium-Ausschank, Geschenke, Fachhandel und Marken, die Verpackungen nutzen, um Herkunft, Qualität oder einen formelleren Trinkgenuss zu kommunizieren. Das Format ermöglicht es Herstellern, Premium-Weltlager und Craft-Bier-Angebote von Mainstream-Produkten zu differenzieren, wenn Verbraucher Produkte im Regal vergleichen. Verpackungsrichtlinien und Kostendruck machen Glas jedoch weniger geeignet für preisorientierte Produkte mit engen Margen. Infolgedessen verfolgen Hersteller eine geteilte Verpackungsstrategie, bei der Dosen für hochvolumige Convenience-Anlässe und Flaschen für höherwertige Anlässe im Biermarkt des Vereinigten Königreichs eingesetzt werden.

Nach Vertriebskanal: Off-Trade gewinnt an Bedeutung, während On-Trade den Umsatz pro Besuch optimiert
On-Trade-Betriebe machten 2026 55,82 % des Marktwerts aus und sind weiterhin entscheidend für Markenerlebnis, Ausschank und Produkterprobung. Pubs, Bars und Restaurants ermöglichen es Brauern, zu beeinflussen, wie Verbraucher Produkte ausschenken, bepreisen, präsentieren und mit Speisen oder Veranstaltungen kombinieren. Diese Betriebe unterstützen auch den veranstaltungsgetriebenen Konsum im Zusammenhang mit Sport, Musik, Tourismus und regelmäßigen Gemeinschaftsaktivitäten. Die On-Trade-Nachfrage bleibt besonders wichtig für Premiumbier und alkoholfreie Fassbieroptionen, da die Servicequalität Wiederholungskäufe beeinflussen kann.
Der Off-Trade-Kanal soll bis 2032 mit einem CAGR von 5,32 % wachsen und damit den gesamten Biermarkt des Vereinigten Königreichs übertreffen. Lebensmittelgeschäfte, Convenience-Outlets und Facheinzelhändler bieten Verbrauchern Zugang zu einem breiteren Angebot an Premium-, Craft-, Import- und alkoholfreien Bieren für den Heimkonsum und gesellige Anlässe. Dieser Kanal schafft Chancen für Marken, Verbraucher zu Hause zu erreichen, intensiviert aber auch Preisvergleiche zwischen etablierten Marken und aufkommenden Alternativen. Lieferanten benötigen klare Verpackungsoptionen und eine starke Produktdifferenzierung, um nicht ausschließlich über den Preis zu konkurrieren.
Geografische Analyse
England hat den größten Anteil am Bierkonsum im Biermarkt des Vereinigten Königreichs. London spielt eine besonders wichtige Rolle bei Premiumprodukten, alkoholfreiem Bier, Tourismus und hochwertigen Gastronomieanlässen, was einen fortgeschritteneren Mäßigungstrend in der Hauptstadt widerspiegelt. Die Pubs, Restaurants und Veranstaltungen der Stadt machen sie auch zu einem wichtigen Testmarkt für neue Produkteinführungen und die Ausweitung des Fassbiervertriebs.
Regionale Städte in England profitieren von Tourismus, Sportveranstaltungen und Investitionen in die lokale Gastronomie. Vorstädtische und ländliche Pubs bleiben wichtige Orte für den Gemeinschaftskonsum und den Vertrieb lokaler Brauer. Der Produktmix aus Premium- und alkoholfreiem Bier wird zwischen städtischen und nicht-städtischen Gebieten aufgrund von Unterschieden in den Preispunkten und Konsumgelegenheiten wahrscheinlich variieren. Englands Größe erfordert von Lieferanten eine nationale Abdeckung bei gleichzeitiger Anpassung der Produktportfolios an die lokale Nachfrage.
Schottland nimmt durch Craft-Ale, Stout, traditionelles Brauen und Tourismus eine besondere Stellung ein, während Wales von der veranstaltungsbezogenen Nachfrage in Cardiff profitiert. Nordirland ist volumenmäßig kleiner, profitiert aber von der starken kulturellen Relevanz von Guinness. Diageo eröffnete im Mai 2026 die Guinness Open Gate Brewery in London nach einer Investition von 73 Millionen GBP und stärkte damit die Präsenz der Marke im Vereinigten Königreich. Die inländische Produktion international positionierter Marken zeigt auch, wie der Biermarkt im Vereinigten Königreich lokale Fertigung mit der Nachfrage nach europäischen Marken verbindet.
Wettbewerbslandschaft
Marktkonzentration
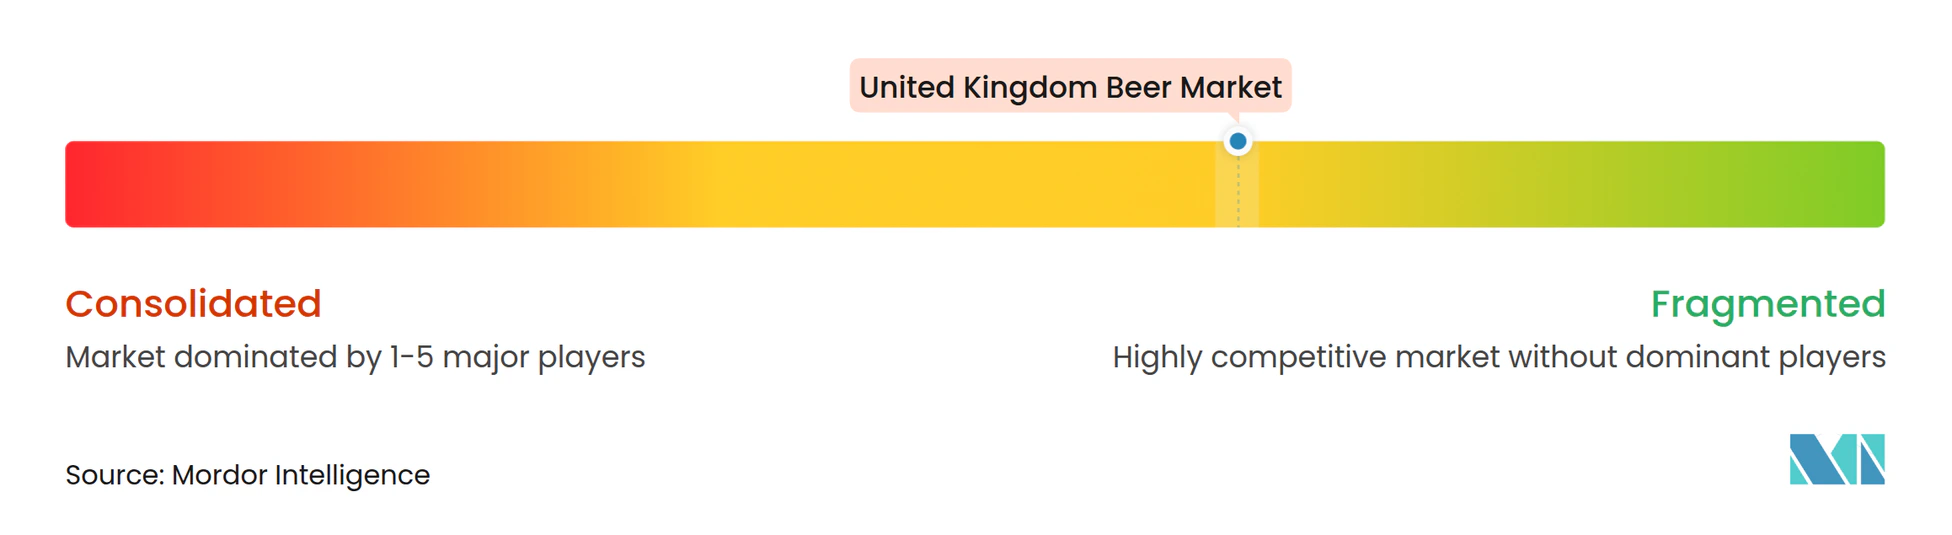
Der Biermarkt im Vereinigten Königreich ist mäßig fragmentiert und umfasst große multinationale Brauer sowie eine breite Basis unabhängiger und Craft-Unternehmen. AB InBev, HEINEKEN, Carlsberg Britvic, Molson Coors und Diageo profitieren von starken nationalen Vertriebsnetzen, etablierten Marken und vielfältigen Produktportfolios über mehrere Preispunkte hinweg. Ihre Größe ermöglicht Investitionen in Pubs, Werbung, Produktentwicklung, Einzelhandelsbeziehungen, Lieferketten und groß angelegte nationale Markteinführungen. Unabhängige Brauer konkurrieren durch lokale Identität, Spezialstile, direkte Verbraucherbeziehungen und starke Verbindungen zu bestimmten Betrieben und Regionen. Das Nebeneinander von großen Markenportfolios und lokal differenzierten Angeboten intensiviert den Wettbewerb über Preispunkte, Vertriebsnetze und Verbraucherpräferenzen hinweg.
Große Lieferanten investieren, um ihre Wege zu den Verbrauchern zu schützen und die Qualität der Trinkanlässe zu verbessern. Das Wachstum von Stonegate bei alkoholfreien Umsätzen unterstreicht auch, warum Lieferanten alkoholfreie Fassbierangebote in großen Pub-Ketten ausweiten. Diese Strategien priorisieren verbesserte Verbraucheranlässe, stärkere Markenbekanntheit, breitere Produktauswahl und höherwertigeren Service, anstatt ausschließlich das Volumen zu steigern. Investitionen in Zapfinfrastruktur, Betriebsverbesserungen und Produktzugänglichkeit helfen Lieferanten auch, Beziehungen zu Pub-Betreibern zu stärken und eine größere Sichtbarkeit am Point of Sale zu sichern.
Das Craft-Segment steht vor einem schwierigeren Betriebsumfeld, da kleinere Brauer nur begrenzte Kapazitäten haben, Kostensteigerungen zu absorbieren, und weniger Zugang zu etablierten Vertriebsnetzen haben. Dennoch beeinflussen diese Hersteller den Biermarkt im Vereinigten Königreich weiterhin durch neue Stile, lokale Partnerschaften, Spezialitätenbetriebe und direkte Verbraucherinteraktion. Der Markt bleibt mäßig fragmentiert, da kein einzelner Lieferant alle wichtigen Trinkanlässe, Vertriebskanäle oder Produktkategorien kontrolliert. Infolgedessen hängt die Wettbewerbsdifferenzierung davon ab, Kosteneffizienz und Vertriebsreichweite mit Produktinnovation, regionaler Loyalität und einer unverwechselbaren Markenpositionierung in Einklang zu bringen.
Marktführer der Bierbranche im Vereinigten Königreich
-
AB InBev UK Limited
-
Carlsberg Britvic plc
-
Heineken UK Limited
-
Molson Coors Beverage Company
-
Asahi UK Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: Diageo hat die Guinness Open Gate Brewery in London eröffnet, unterstützt durch eine Investition von 73 Millionen GBP. Das Gelände schafft ein dediziertes Markenerlebnis im Vereinigten Königreich, dem größten Bierkonsum-Markt des Unternehmens. Die Eröffnung stärkt Diageos Strategie, die kulturelle Relevanz von Guinness zu nutzen und die On-Trade-Gewinnung sowie die internationale Markenpositionierung voranzutreiben. Guinness 0.0 ist das führende alkoholfreie Bier im Vereinigten Königreich.
- Mai 2026: HEINEKEN UK hat Outd00r Brewing eingeführt, ein isotonisches Lager mit 0,0 % Alkohol, das Elektrolyte und Vitamin C enthält, in den Geschmacksrichtungen Original und Zitrone. Das Produkt ist in 330-ml-Dosen über Ocado, David Lloyd und Waitrose erhältlich und erweitert das Portfolio des Unternehmens in den Bereich funktionaler Getränke und richtet sich an Verbraucher, die alkoholfreie Optionen suchen, die einen aktiven Lebensstil unterstützen.
- März 2026: Carlsberg Britvic hat Mythos eingeführt, ein griechisches Premium-Lager, das im Vereinigten Königreich gebraut und abgefüllt wird. Das Produkt war zunächst bei Tesco und Booker in 660-ml-Flaschen und Multipacks mit 440-ml-Dosen erhältlich. Diese Einführung stärkt Carlsberg Britvics internationales Lager-Portfolio und erweitert die Verbraucherauswahl im Premium-Biersegment.
- September 2025: Greene King hat mit dem Bau einer neuen Brauerei im Wert von 40 Millionen GBP im Suffolk Business Park in Bury St Edmunds begonnen. Das Unternehmen erwartet, die Anlage im Jahr 2027 fertigzustellen. Die Brauerei wird die Produktion modernisieren, die Nachhaltigkeit verbessern und die langfristigen Braukapazitäten von Greene King sichern, einschließlich der Produktion von Cask Ale.
Berichtsumfang des Biermarkts im Vereinigten Königreich
Bier ist ein alkoholisches Getränk, das durch Fermentierung von gemälztem Getreide, hauptsächlich Gerste, mit Wasser, Hopfen und Hefe hergestellt wird.
Der Biermarkt im Vereinigten Königreich ist nach Produkttyp, Kategorie, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Ale, Lager, alkoholfreies Bier und Sonstige segmentiert. Nach Kategorie ist der Markt in Standard und Premium segmentiert. Nach Verpackungstyp ist der Markt in Flaschen, Dosen und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade (Spirituosenfachgeschäfte und sonstige Off-Trade-Kanäle) segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Liter) angegeben.
| Ale |
| Lager |
| Alkoholfreies Bier |
| Sonstige |
| Standard |
| Premium |
| Flaschen |
| Dosen |
| Sonstige |
| On-Trade | |
| Off-Trade | Spirituosenfachgeschäfte |
| Sonstige Off-Trade-Kanäle |
| Nach Produkttyp | Ale | |
| Lager | ||
| Alkoholfreies Bier | ||
| Sonstige | ||
| Nach Kategorie | Standard | |
| Premium | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Spirituosenfachgeschäfte | |
| Sonstige Off-Trade-Kanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biermarkt im Vereinigten Königreich und wie schnell wird er voraussichtlich wachsen?
Der Biermarkt im Vereinigten Königreich wurde 2026 auf 24,37 Milliarden USD geschätzt und soll 2027 einen Wert von 25,16 Milliarden USD erreichen. Es wird weiter prognostiziert, dass der Markt bis 2032 auf 29,99 Milliarden USD wächst und dabei im Zeitraum 2027–2032 einen CAGR von 3,58 % verzeichnet.
Welcher Produkttyp hatte 2026 den größten Anteil im Biermarkt des Vereinigten Königreichs?
Lager war das führende Produkttyp-Segment und machte 2026 62,18 % des Marktes aus.
Welche Kategorie dominierte den Biermarkt im Vereinigten Königreich im Jahr 2026?
Die Standardkategorie dominierte den Markt mit einem Anteil von 68,25 % im Jahr 2026.
Was war der führende Verpackungstyp im Biermarkt des Vereinigten Königreichs im Jahr 2026?
Dosen waren der bevorzugte Verpackungstyp mit einem Marktanteil von 47,23 % im Jahr 2026.
Welcher Vertriebskanal hatte 2026 den größten Marktanteil?
Der On-Trade-Kanal führte den Markt mit einem Anteil von 55,82 % im Jahr 2026 an.