
Tamanho e Participação do Mercado de Takaful dos EAU
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.80 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful dos EAU pela Mordor Intelligence
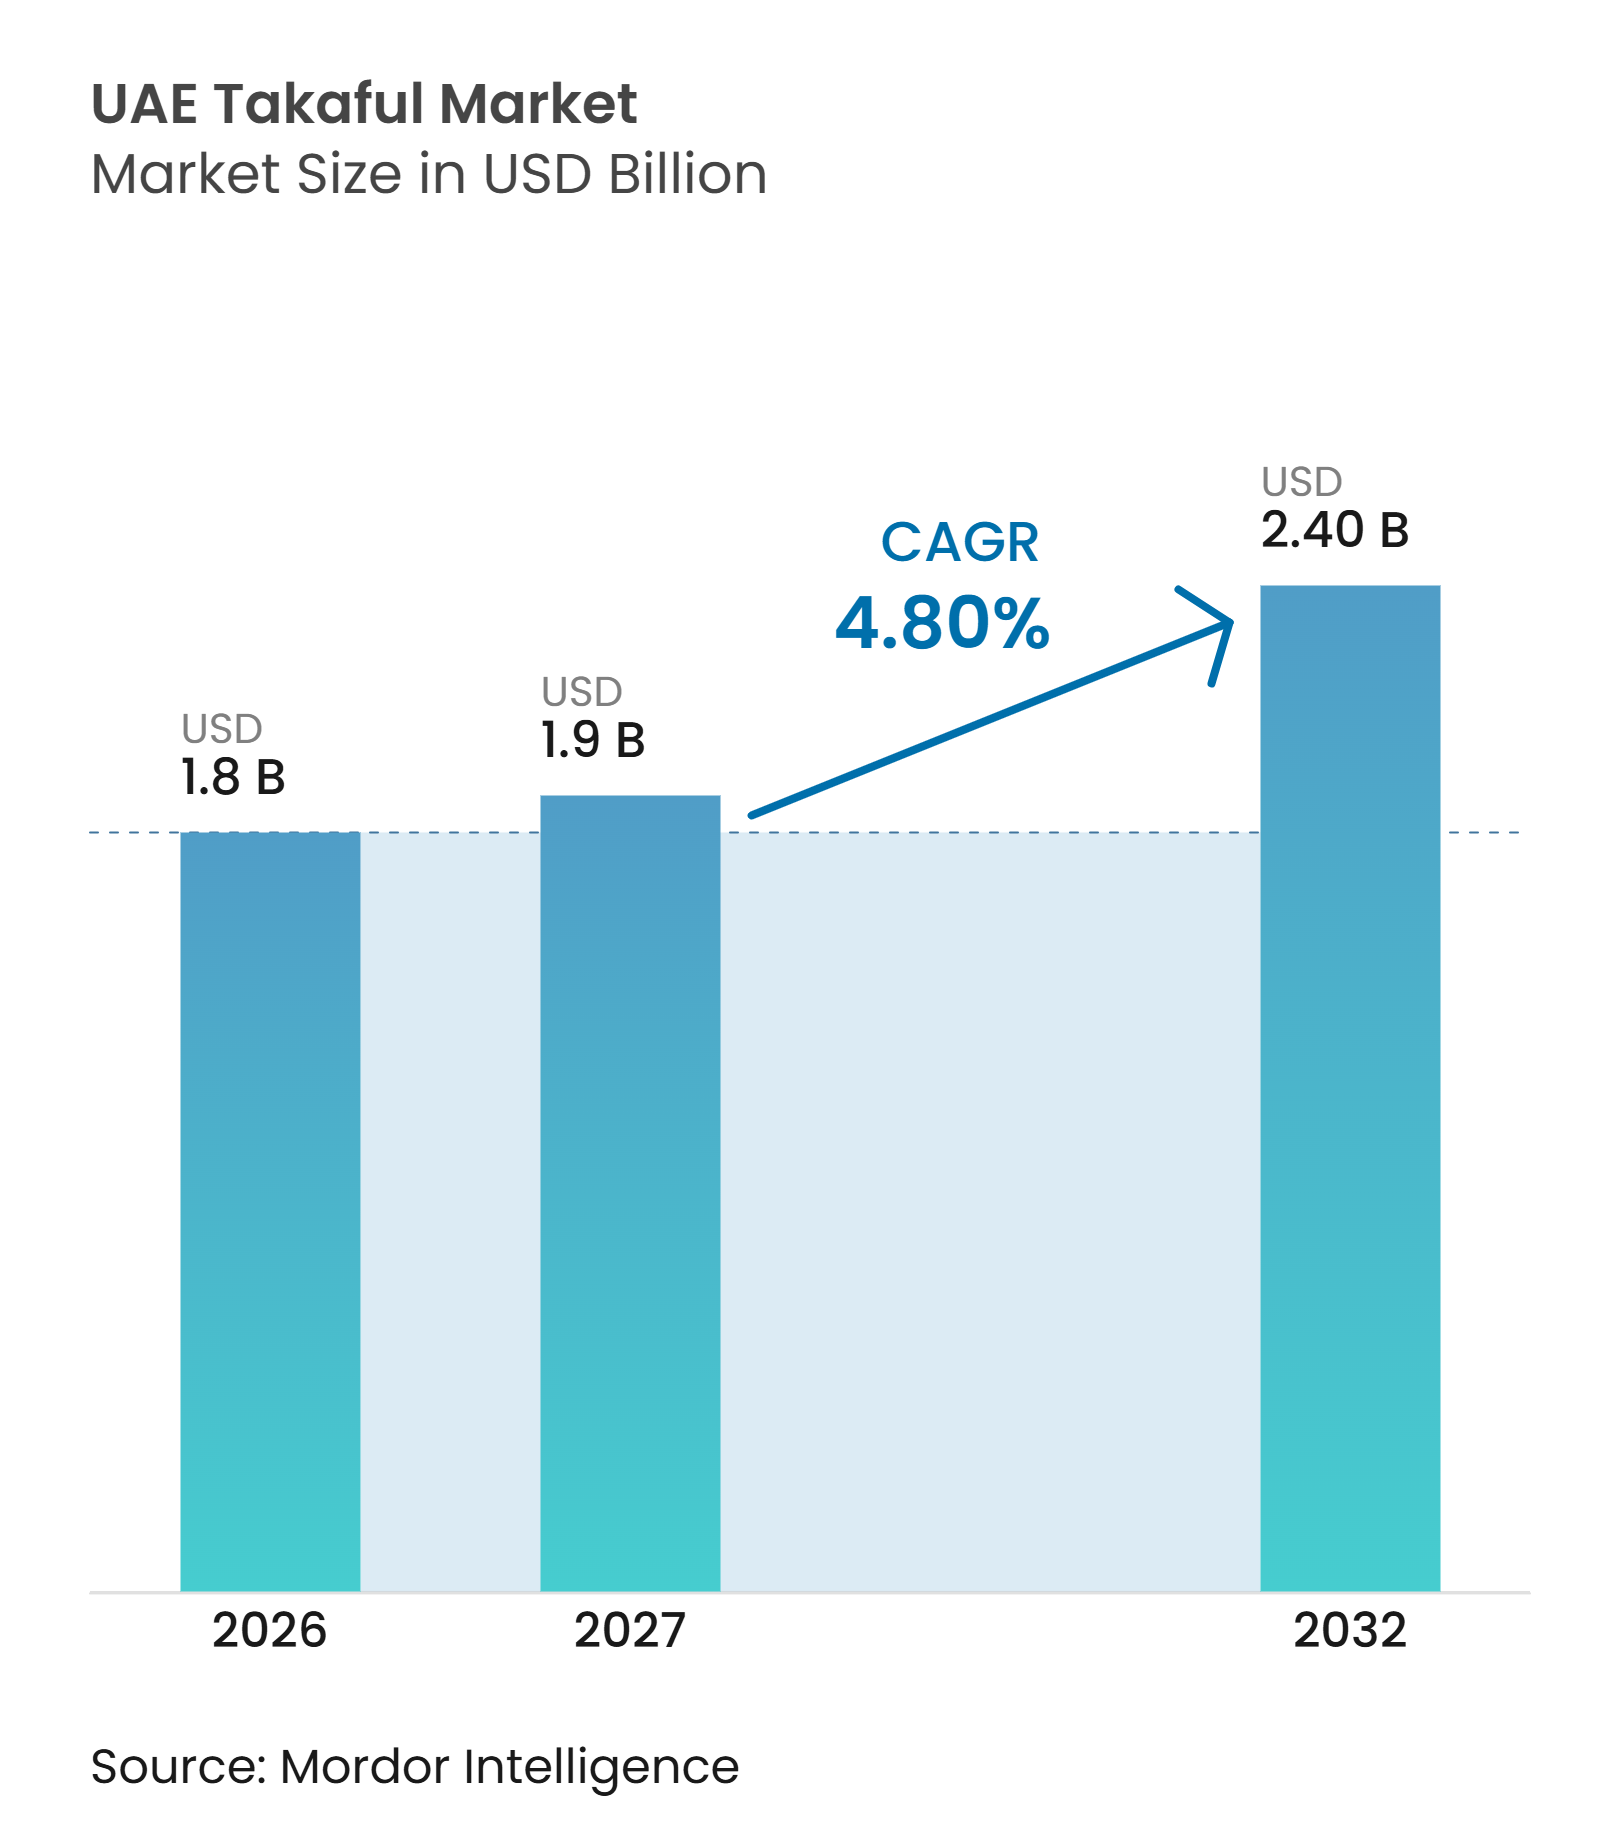
O tamanho do Mercado de Takaful dos EAU deve aumentar de 1,8 bilhões de USD em 2026 para 1,9 bilhões de USD em 2027 e atingir 2,40 bilhões de USD até 2032, crescendo a um CAGR de 4,80% no período de 2027 a 2032.
O mercado de Takaful dos EAU registrou contribuições brutas subscritas de AED 6,4 bilhões (USD 1,74 bilhões) em 2025, alta de 18,5% em relação a 2024, representando 8,5% do mercado total de seguros do país. O setor de seguros em geral cresceu 14,9%, atingindo AED 74,8 bilhões (USD 20,37 bilhões), impulsionado pelo aumento da demanda por seguros de saúde e de propriedade. A cobertura de saúde obrigatória em todos os sete emirados apoia a expansão do mercado, enquanto os requisitos regulatórios em evolução reforçam a gestão de riscos e a governança. No entanto, a rentabilidade permanece sensível aos custos de sinistros, à adequação de preços e às despesas de resseguro. As seguradoras podem fortalecer a competitividade por meio de gestão eficiente de sinistros, distribuição digital, parcerias bancárias e produtos em conformidade com a Sharia adaptados às necessidades dos clientes.
Principais Conclusões do Relatório
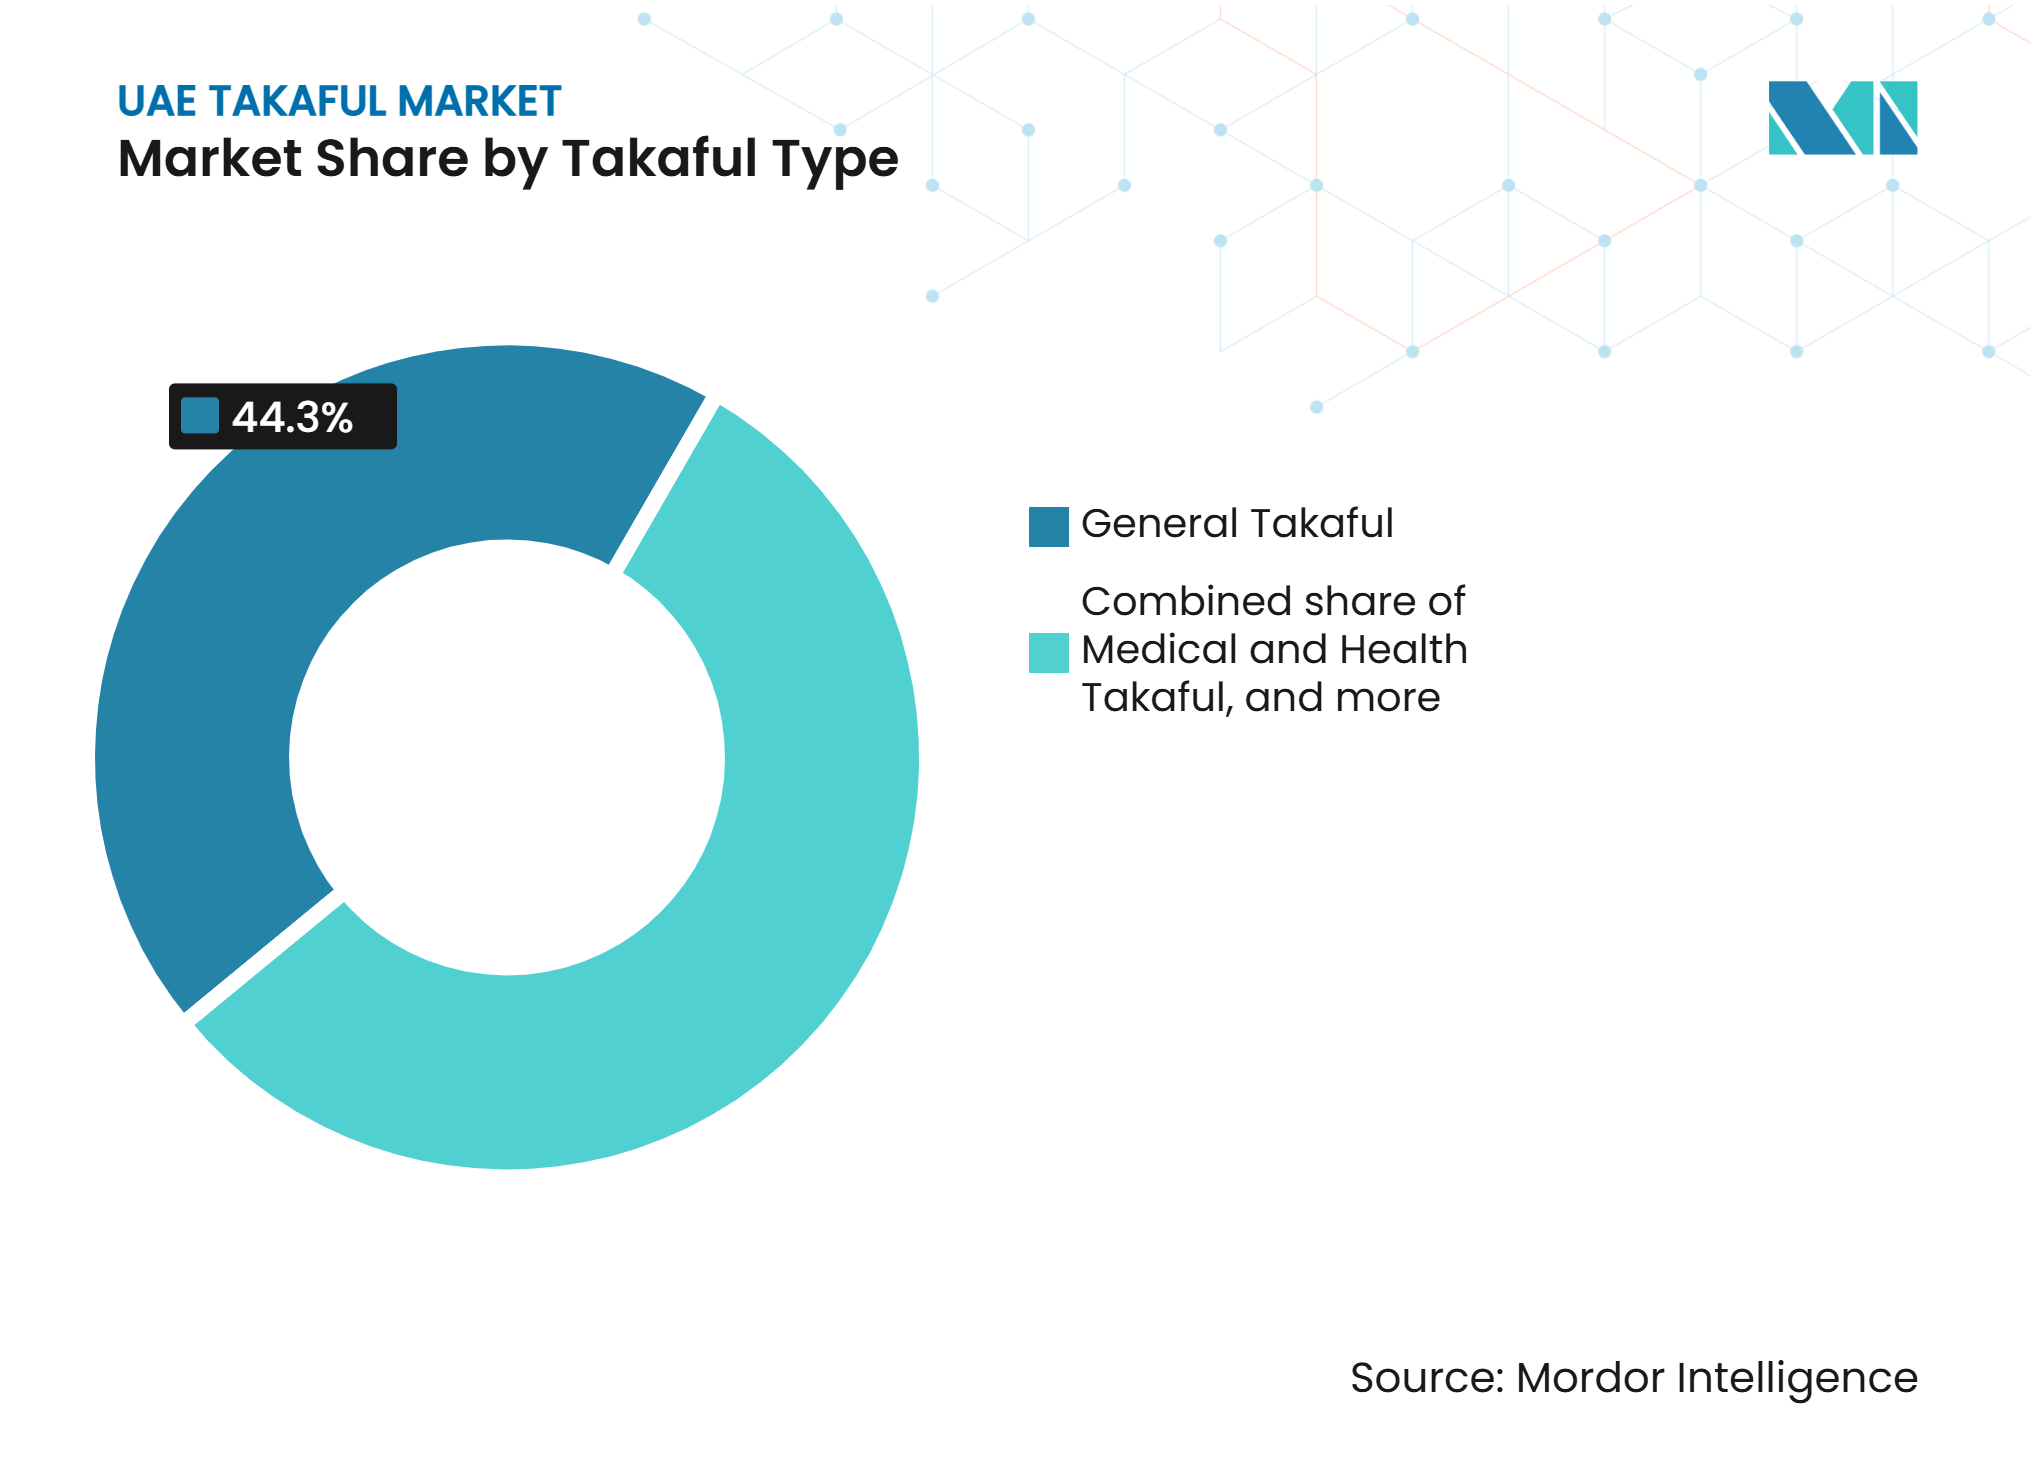
- Por tipo de takaful, o takaful geral capturou 44,3% da participação do mercado de Takaful dos EAU em 2026, enquanto o takaful vinculado a poupança e investimento tem projeção de crescer a um CAGR de 6,5% até 2032.
- Por canal de distribuição, agentes e corretores capturaram 52,1% da participação do mercado de Takaful dos EAU em 2026, enquanto parcerias incorporadas, de afinidade e outras parcerias não bancárias têm projeção de crescer a um CAGR de 9,8% até 2032.
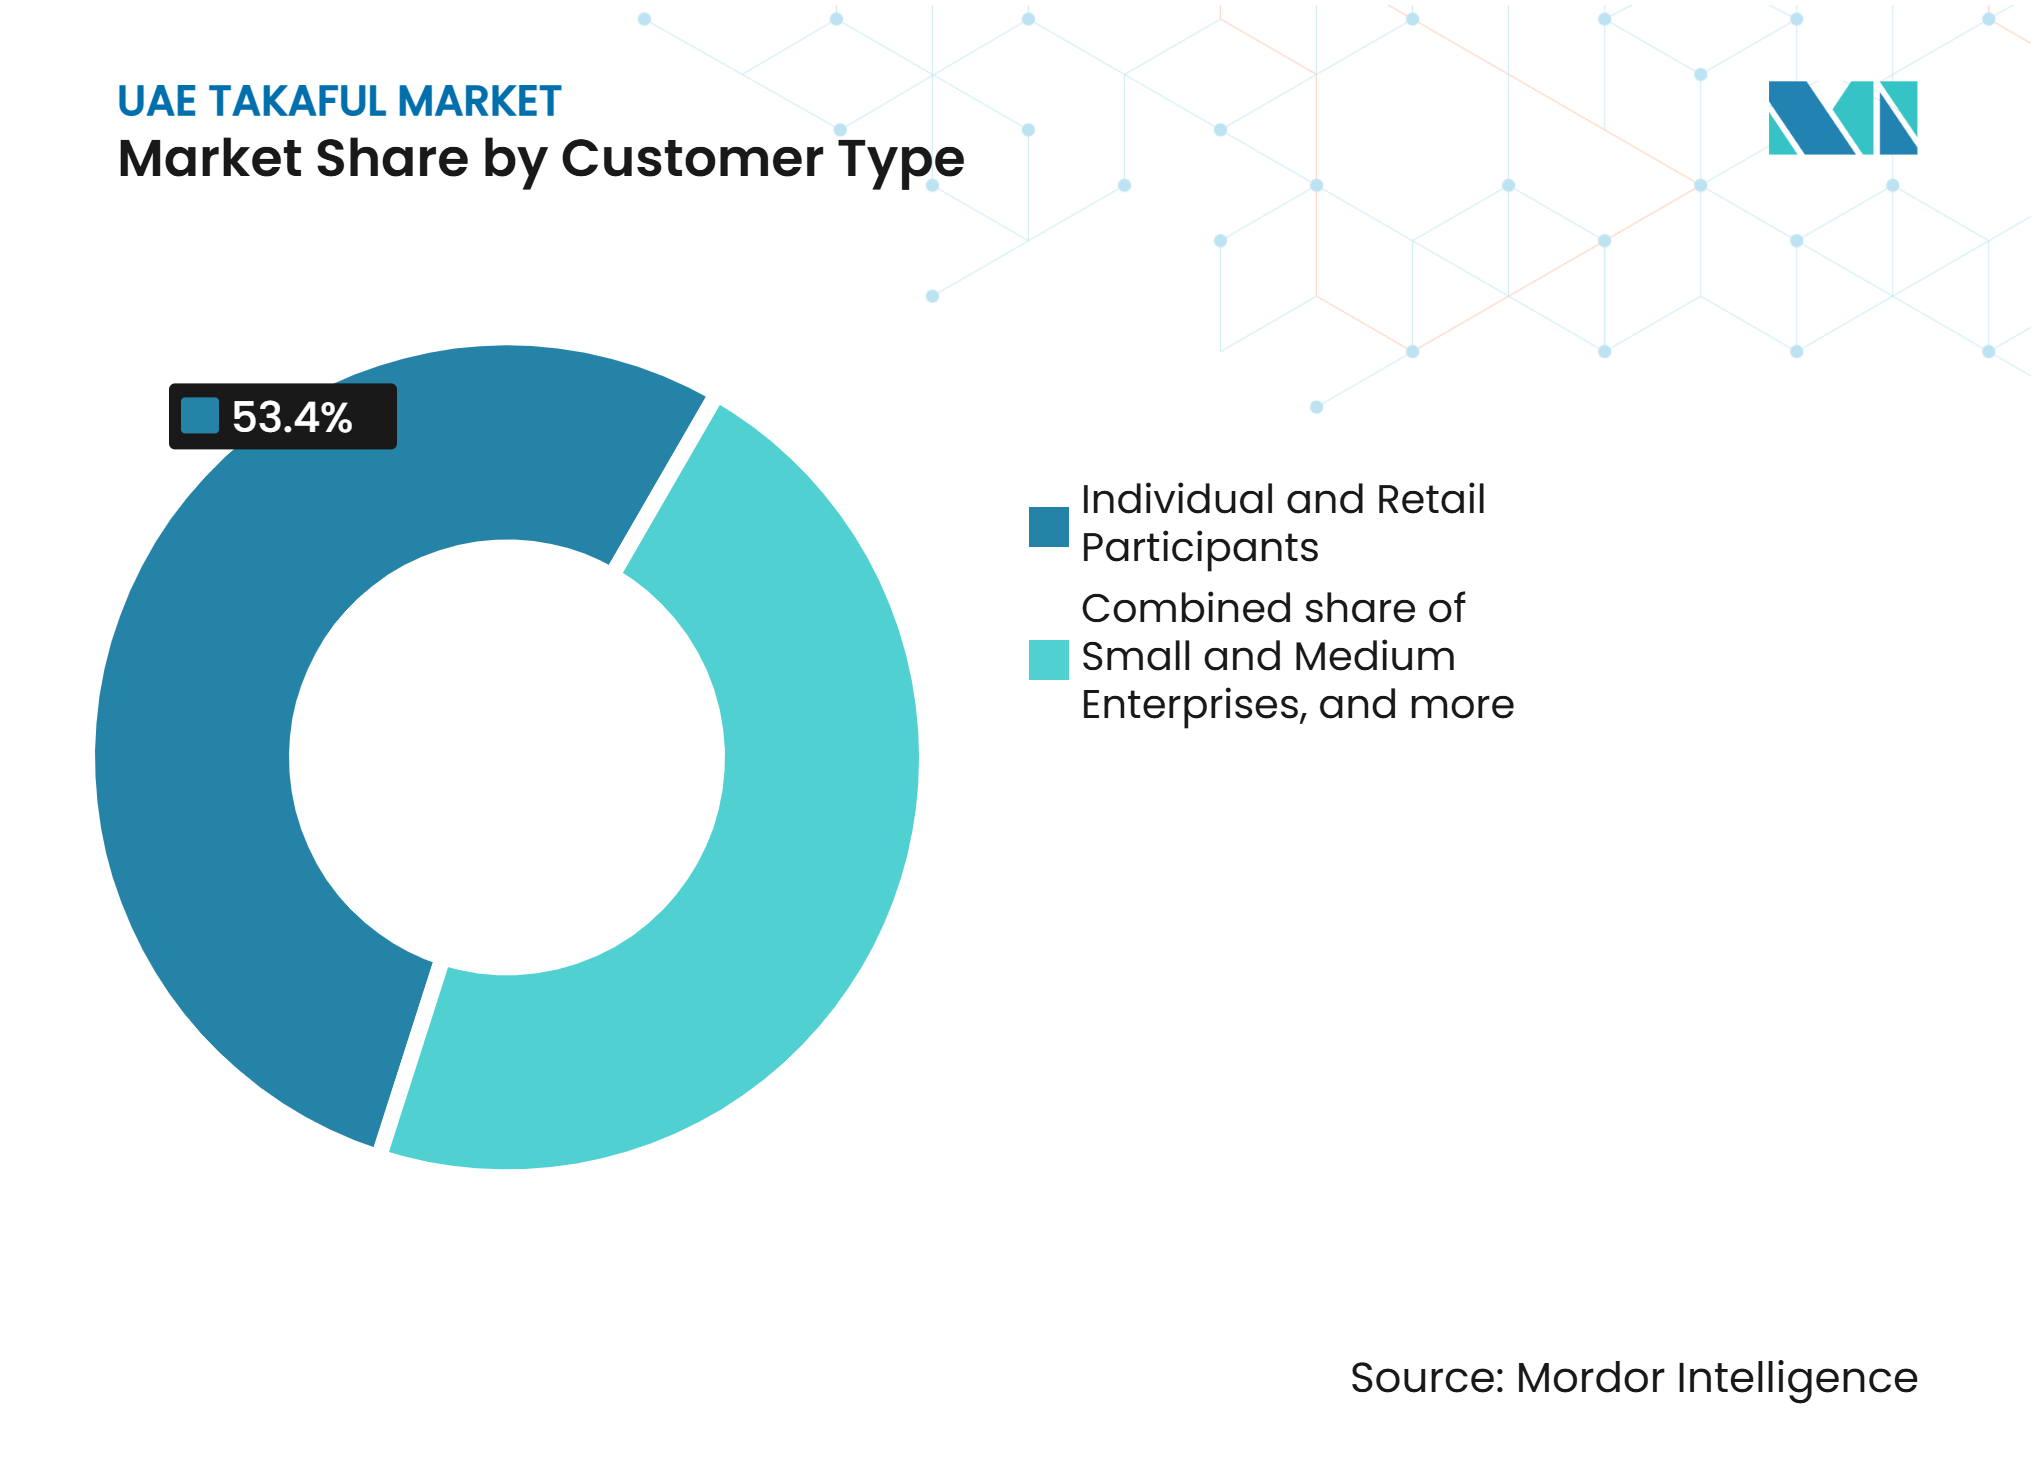
- Por tipo de cliente, participantes individuais e de varejo capturaram 53,4% da participação do mercado de Takaful dos EAU em 2026, enquanto as PMEs têm projeção de crescer a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Seguro de Saúde Obrigatório | +1.1% | Nacional, com os maiores ganhos de curto prazo em Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain e Fujairah | Curto prazo (≤ 2 anos) |
| Ecossistema de Finanças Islâmicas | +0.8% | Nacional, liderado pelos centros bancários de Abu Dhabi e Dubai | Médio prazo (2-4 anos) |
| Bancatakaful e Distribuição Digital | +0.6% | Nacional, com tração inicial em Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Exposição ao Risco de PMEs e Empresas | +0.6% | Nacional, concentrado nas zonas francas de Dubai e Sharjah | Médio prazo (2-4 anos) |
| Takaful Familiar e Demanda por Proteção de Longo Prazo | +0.5% | Nacional, sustentado pela demanda de expatriados em Abu Dhabi e Dubai | Longo prazo (≥ 4 anos) |
| Padronização Regulatória | +0.4% | Nacional, em todos os 7 emirados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Seguro de Saúde Obrigatório Ampliando o Universo Endereçável do Takaful
O regime de seguro de saúde básico obrigatório dos EAU foi estendido a trabalhadores do setor privado e domésticos em Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah e Fujairah a partir de 1º de janeiro de 2025, complementando os requisitos já existentes em Abu Dhabi e Dubai[1]. O número de apólices de seguro de saúde ativas nos EAU aumentou 26,1% em 2025, de acordo com as estatísticas anuais de seguros do Banco Central dos EAU. Essa expansão cria oportunidades adicionais para operadoras de takaful que oferecem planos básicos de saúde elegíveis, especialmente para empregadores nos emirados do norte.
Robusto Ecossistema de Finanças Islâmicas Apoiando a Demanda por Seguros em Conformidade com a Sharia
O consolidado ecossistema de finanças islâmicas dos EAU apoia oportunidades para produtos de proteção e poupança em conformidade com a Sharia. A National Bonds informou que os fundos dos detentores de títulos superaram AED 18 bilhões (USD 4,9 bilhões) em 2025, com crescimento de 14% em relação ao ano anterior, enquanto a atividade de poupança digital aumentou 72%[2]. Embora esses números se refiram a poupança e investimento, e não a seguros, eles indicam atividade contínua em serviços financeiros em conformidade com a Sharia e fornecem um contexto relevante para operadoras de takaful que desenvolvem ofertas de proteção familiar e produtos vinculados à poupança.
Expansão dos Canais de Bancatakaful e Distribuição Digital
As parcerias bancárias e a distribuição digital estão criando rotas adicionais de acesso ao mercado para as operadoras de takaful dos EAU. Em agosto de 2026, a SALAMA e o Abu Dhabi Islamic Bank avançaram em sua parceria de bancassurance para oferecer soluções abrangendo proteção, poupança, educação, aposentadoria e planejamento patrimonial de longo prazo[3]. Em setembro de 2026, a Sukoon Takaful e o Ajman Bank assinaram um memorando de entendimento para ampliar o acesso dos clientes a soluções de takaful em conformidade com a Sharia. Essas parcerias demonstram como a distribuição bancária pode ajudar as operadoras a alcançar clientes e integrar produtos de proteção ao planejamento financeiro mais amplo.
Crescimento da Exposição ao Risco de PMEs e Empresas
As pequenas e médias empresas representam mais de 94% das empresas registradas nos EAU, mas seu uso de seguros permanece abaixo de seu papel econômico[4]. Essa lacuna oferece ao mercado de Takaful dos EAU uma oportunidade de expandir a cobertura coletiva de saúde, benefícios a funcionários, responsabilidade civil e propriedade. A subscrição digital pode tornar apólices menores mais viáveis ao reduzir os custos de administração manual. A Mashreq e a Sukoon Insurance introduziram cobertura incorporada para PMEs por meio do MashreqBiz em julho de 2026, permitindo que empresas obtenham cobertura de compensação de trabalhadores e responsabilidade civil perante terceiros dentro de uma plataforma bancária digital. Essa abordagem pode tornar o seguro disponível em um ponto onde as empresas já gerenciam fluxo de caixa, pagamentos e necessidades de pessoal. As apólices para PMEs também se encaixam bem com o uso crescente de seguros incorporados e distribuição liderada por bancos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compreensão Limitada dos Fundos de Takaful e Mecanismos de Excedente | -0.6% | Nacional, mais acentuado nos emirados do norte e em grupos de expatriados de baixa renda | Médio prazo (2-4 anos) |
| Concorrência do Seguro Convencional em Preço e Simplicidade | -0.5% | Nacional, mais forte em automóvel, viagem e cobertura básica de saúde | Curto prazo (≤ 2 anos) |
| Exposição ao Qard Hasan por Déficits de Fundo | -0.3% | Nacional, com maior risco para operadoras com reservas de capital limitadas | Médio prazo (2-4 anos) |
| Requisitos de Segregação de Fundos e Governança Sharia | -0.4% | Nacional, com maior ônus para operadoras menores e novas janelas de takaful | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compreensão Limitada do Consumidor sobre os Fundos de Takaful e Mecanismos de Excedente
Os produtos de takaful diferem do seguro convencional por meio de sua estrutura de fundo de participantes, arranjos de taxas e tratamento de excedentes. No âmbito do quadro regulatório do Banco Central dos EAU, a distribuição de excedentes está sujeita a uma política aprovada e aos requisitos regulatórios aplicáveis; um excedente não é garantido a cada participante. A comunicação clara sobre contribuições, taxas da operadora, gestão do fundo e elegibilidade ao excedente é, portanto, importante quando os clientes comparam produtos. As operadoras de takaful podem fortalecer a compreensão dos clientes por meio de documentação de apólice transparente, explicações digitais e educação financeira.
Concorrência de Preços e Déficits no Fundo de Participantes
O mercado de Takaful dos EAU enfrenta pressão de preços por parte das seguradoras convencionais, especialmente em seguros de automóvel e saúde, onde os clientes frequentemente comparam prêmios, coberturas e serviços de sinistros. Ao mesmo tempo, as operadoras de takaful devem manter contribuições suficientes para cobrir sinistros, despesas operacionais e obrigações do fundo. Déficits nos fundos de risco dos participantes podem exigir suporte de qard hasan dos acionistas, aumentando a importância de uma subscrição disciplinada e de uma gestão eficaz do fundo. Por exemplo, a Abu Dhabi National Takaful reportou qard hasan pendente dos acionistas de AED 22,2 milhões ao final de 2025, enquanto a Takaful Emarat reportou um déficit no fundo de participantes de AED 6,55 milhões. Essas pressões reforçam a necessidade de precificação precisa de riscos, gestão eficiente de sinistros e forte governança do fundo para sustentar a rentabilidade e a resiliência financeira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful:
Linhas Gerais Ancoram as Contribuições Enquanto o Takaful de Poupança Ganha RitmoO Takaful Geral detinha 44,3% da participação do mercado de Takaful dos Emirados Árabes Unidos em 2026. Automóvel, propriedade, incêndio, engenharia, responsabilidade civil e cobertura de crédito sustentam seu papel porque muitos estão vinculados ao registro de veículos, arrendamentos comerciais, financiamento de projetos ou contratos de infraestrutura. O takaful de automóvel permanece uma parte importante da categoria porque os proprietários de veículos precisam de cobertura para registrar e operar carros. As apólices de marítimo e aviação também atendem ao papel dos Emirados Árabes Unidos em logística e transporte. O takaful médico e de saúde permanece estreitamente ligado às linhas gerais por meio das obrigações de saúde dos empregadores e da extensão da cobertura obrigatória a todos os emirados em 2025.
O Takaful Vinculado a Poupança e Investimento tem previsão de crescer a um CAGR de 6,5% até 2032, a maior taxa dentro do tipo de takaful. O tamanho do mercado de Takaful dos Emirados Árabes Unidos para este segmento é sustentado por expatriados residentes de longo prazo que planejam aposentadoria, despesas com educação e transferência de patrimônio. Os planos de proteção familiar continuam a atender à demanda por cobertura de mortalidade em conformidade com a Sharia, juntamente com pensões e benefícios de fim de serviço. A Manulife introduziu o Manulife Maseera Indexed Takaful em junho de 2026, combinando proteção, acumulação de patrimônio vinculada ao Índice Sharia S&P 500 e nomeação de Hibah em uma única estrutura. A categoria está se aproximando dos produtos de planejamento patrimonial, o que amplia a concorrência além da proteção básica de seguros.


Por Canal de Distribuição:
Dominância dos Corretores Persiste Enquanto Modelos Incorporados Redesenham as FronteirasAgentes e Corretores detinham 52,1% da participação do mercado de Takaful dos EAU em 2026. O canal permanece importante para colocações comerciais complexas, planos coletivos de saúde e clientes que precisam de orientação antes de adquirir cobertura. A atividade de corretores de seguros em todo o setor atingiu AED 38,1 bilhões (USD 10,4 bilhões) em prêmios brutos subscritos durante 2025, enquanto as despesas com comissões totalizaram AED 6,3 bilhões (USD 1,7 bilhões), com base nos relatórios das estatísticas anuais do CBUAE. Esses números mostram que os intermediários mantêm um papel central na organização de coberturas complexas. O bancatakaful também está se expandindo à medida que os bancos utilizam os relacionamentos existentes com clientes para apresentar produtos de vida, patrimônio e proteção.
Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias têm projeção de crescer a um CAGR de 9,8% até 2032. O tamanho do mercado de Takaful dos EAU para este canal está vinculado à distribuição no ponto em que o cliente já está realizando uma transação financeira ou comercial. O MashreqBiz introduziu seguros incorporados para PMEs com a Sukoon Insurance em julho de 2026, permitindo que a cobertura de compensação de trabalhadores e responsabilidade civil perante terceiros seja adquirida por meio de um ambiente bancário digital. As plataformas não bancárias podem incluir comércio eletrônico, fintech e serviços de viagem, onde as operadoras podem desenvolver nova distribuição sem substituir os acordos bancários estabelecidos. As ferramentas de finanças abertas também podem facilitar a conexão entre bancos, seguradoras e terceiros por meio de sistemas digitais compartilhados.
Por Tipo de Cliente:
Escala do Varejo Mascara a Crescente Demanda das PMEsParticipantes Individuais e de Varejo representaram 53,4% da participação do mercado de Takaful dos EAU em 2026. Essa base de clientes inclui nacionais dos EAU que buscam seguros em conformidade com a Sharia, expatriados estabelecidos que constroem poupança e novos residentes que atendem aos requisitos de cobertura de saúde. A variedade de necessidades dos clientes permite que as empresas desenvolvam propostas separadas para proteção, saúde, poupança e necessidades de investimento. Grandes empresas e participantes governamentais ou institucionais são menores em número, mas possuem apólices de maior valor. Essas contas frequentemente exigem corretores especializados, experiência em sinistros e capacidade comprovada de subscrição.
As PMEs têm previsão de crescer a um CAGR de 5,8% até 2032, tornando-as o grupo de clientes de crescimento mais rápido. Mais de 94% das empresas registradas nos EAU são PMEs, mas muitas ainda têm proteção de seguro comercial limitada. O takaful coletivo de saúde e benefícios a funcionários pode ser particularmente relevante porque os empregadores podem valorizar o benefício potencial de um fundo de participantes com bom desempenho. A subscrição digital e a distribuição bancária incorporada podem reduzir os custos de atendimento de apólices menores. Isso pode tornar o setor de Takaful dos EAU mais acessível a empresas que anteriormente consideravam a cobertura formal muito cara ou difícil de contratar.

Análise Geográfica
Abu Dhabi e Dubai lideram o tamanho do mercado de Takaful dos EAU por possuírem os quadros de cobertura de saúde mais maduros e a maior concentração de empregadores. O sistema de saúde de Abu Dhabi foi estabelecido pela Lei nº 23 de 2005, enquanto o programa de cobertura de empregadores de Dubai opera sob a Lei nº 11 de 2013. Ambos os emirados também concentram grandes quantidades de sedes corporativas, empresas de logística, empresas imobiliárias e prestadores de serviços profissionais. Essas atividades sustentam a demanda por cobertura comercial de propriedade, responsabilidade civil, automóvel, vida e saúde coletiva. O setor de seguros dos EAU manteve capital equivalente a 455% do mínimo estatutário em 2025, refletindo a profundidade financeira do setor.
Os emirados do norte tornaram-se mais importantes para o mercado de Takaful dos EAU desde que a cobertura de saúde obrigatória em todo o país teve início em janeiro de 2025. Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain e Fujairah foram centrais para o aumento de 26,1% nas apólices de saúde ativas registrado em 2025. Isso cria uma abertura de curto prazo para o takaful básico coletivo de saúde, especialmente entre empresas que estão incluindo funcionários em cobertura formal pela primeira vez. Com o tempo, os mesmos clientes podem se tornar candidatos a benefícios mais amplos para funcionários, proteção de propriedade e responsabilidade civil. A sensibilidade ao preço permanece alta porque empregadores menores frequentemente têm orçamentos de saúde mais restritos do que empresas em Abu Dhabi e Dubai.
Ras Al Khaimah adiciona demanda de empresas de manufatura e mineração que necessitam de cobertura de engenharia, propriedade e responsabilidade civil do empregador. Fujairah apoia o takaful de carga marítima e casco devido ao seu papel como centro de trânsito de petróleo. Sharjah oferece demanda adicional de PMEs por meio de seus corredores de manufatura e comércio. Operadoras com relacionamentos estabelecidos nesses emirados estão melhor posicionadas para capturar uma parcela maior das necessidades de cobertura especializada.
Cenário Competitivo
Concentração do Mercado
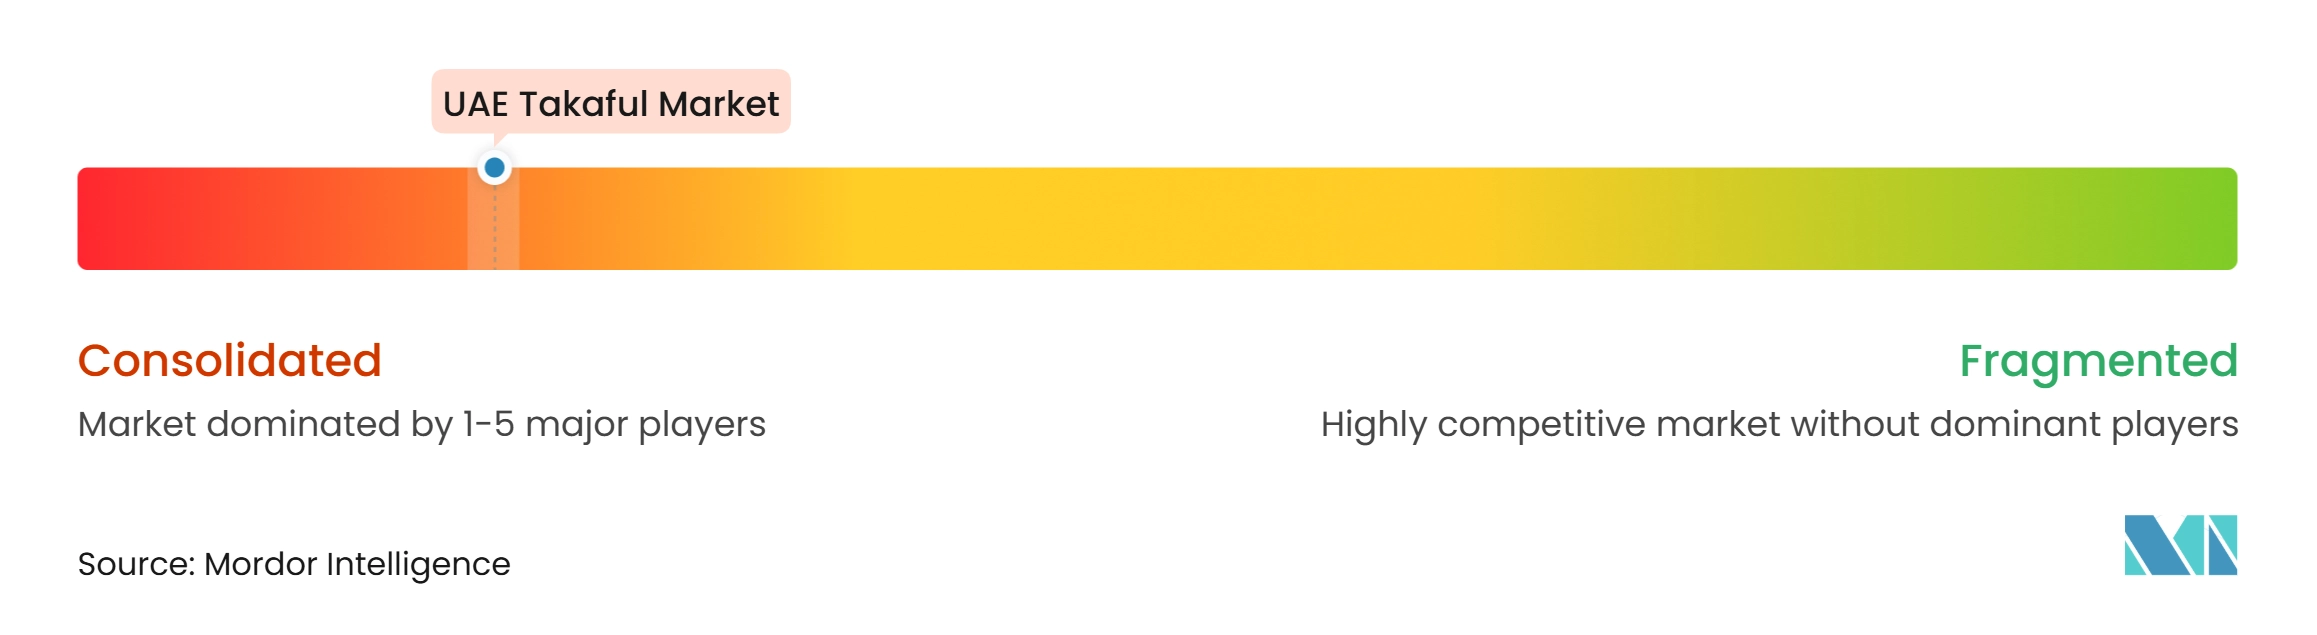
O mercado de Takaful dos EAU é concentrado, com a concorrência distribuída entre múltiplas operadoras nacionais que oferecem produtos de Takaful Familiar e Geral por meio de vendas diretas, corretores, parcerias de bancassurance e canais digitais. Abu Dhabi National Takaful, Takaful Emarat, Orient Takaful, SALAMA e Sukoon Takaful estão entre os participantes estabelecidos, juntamente com outras operadoras licenciadas localmente, incluindo YAS Takaful, Aman, Watania Takaful General, Watania Takaful Family e Methaq Takaful. Diferenças em portfólios de produtos, governança Sharia, capacidades de subscrição, redes de distribuição e segmentos de clientes contribuem para posições competitivas variadas, em vez de dominância por um único provedor.
A concorrência é cada vez mais moldada por parcerias de bancassurance, distribuição digital, diversificação de produtos e conformidade regulatória. A SALAMA expandiu sua parceria com o Abu Dhabi Islamic Bank para cobrir produtos de proteção, poupança, educação, aposentadoria e planejamento patrimonial. A Sukoon Takaful também firmou parceria com o Ajman Bank em setembro de 2026 para ampliar seu alcance de distribuição nos emirados do norte. Tais parcerias permitem que as operadoras acessem bases de clientes bancários estabelecidas e distribuam produtos de seguros em conformidade com a Sharia por canais adicionais. Enquanto isso, as vendas digitais diretas e a distribuição liderada por corretores permitem que os provedores alcancem clientes além das parcerias bancárias tradicionais.
Os requisitos do Fundo de Seguros Takaful do Banco Central dos EAU, em vigor a partir de setembro de 2026, introduzem requisitos adicionais de governança e gestão financeira para as operadoras. Esses requisitos aumentam a importância da conformidade regulatória, segregação de fundos, governança Sharia e capacidades operacionais em todo o mercado. Transações digitais, cobertura incorporada para PMEs e Takaful Familiar vinculado à poupança oferecem oportunidades para que os provedores se diferenciem por meio de produtos acessíveis e distribuição com eficiência de custos. Consequentemente, espera-se que a concorrência dependa de inovação em produtos, gestão de sinistros, experiência do cliente, conformidade regulatória e parcerias de distribuição.
Líderes do Setor de Takaful dos EAU
-
Islamic Arab Insurance Company P.J.S.C. (SALAMA)
-
Abu Dhabi National Takaful Company P.S.C.
-
Takaful Emarat - Insurance P.S.C.
-
Sukoon Takaful P.J.S.C.
-
Watania International Holding PJSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Takaful dos EAU Empresas cobertas neste relatório
- Islamic Arab Insurance Company P.J.S.C. (SALAMA)
- Abu Dhabi National Takaful Company P.S.C.
- Takaful Emarat – Insurance P.S.C.
- Watania International Holding PJSC
- Sukoon Takaful P.J.S.C.
- Orient Takaful P.J.S.C.
- Dubai Islamic Insurance & Reinsurance Co. (AMAN)
- Methaq Takaful Insurance
- YAS Takaful
Desenvolvimentos industriais recentes em Mercado de Takaful dos EAU
- Setembro de 2026: A Sukoon Takaful e o Ajman Bank assinaram um memorando de entendimento para distribuir soluções de takaful em conformidade com a Sharia por meio da rede do Ajman Bank, ampliando o alcance do bancatakaful nos emirados do norte entre uma força de trabalho recém-obrigada a ter seguro de saúde.
- Agosto de 2026: A SALAMA e o Abu Dhabi Islamic Bank marcaram a próxima fase de sua parceria de bancatakaful, expandindo para proteção, poupança, educação, aposentadoria e planejamento patrimonial, com soluções de investimento codesenvolvidas com a ADIB Capital.
- Julho de 2026: A Mashreq e a Sukoon Insurance lançaram seguros incorporados para PMEs no MashreqBiz, permitindo que empresas adquiram cobertura de compensação de trabalhadores e responsabilidade civil perante terceiros diretamente dentro da plataforma bancária digital.
- Abril de 2026: A SALAMA concluiu sua reestruturação de capital, convertendo um sukuk conversível obrigatório de AED 155 milhões (USD 42,2 milhões) subscrito pela Eshraq Investments e pela Humana Holding em novo capital, restaurando a solvência regulatória.
Escopo do Relatório do Mercado de Takaful dos EAU
Visão geral da segmentação
| Takaful Familiar | Takaful de Proteção Familiar / Vida |
| Takaful Vinculado a Poupança e Investimento | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful de Automóvel |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidentes Pessoais | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Participantes Governamentais e Institucionais |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Proteção Familiar / Vida |
| Takaful Vinculado a Poupança e Investimento | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful de Automóvel | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidentes Pessoais | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Empresas | ||
| Participantes Governamentais e Institucionais | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o takaful dos EAU?
O mercado de Takaful dos EAU tem previsão de crescer a um CAGR de 4,8% de 2027 a 2032, atingindo 2,4 bilhões de USD até 2032.
Qual tipo de takaful está crescendo mais rapidamente nos EAU?
O Takaful Vinculado a Poupança e Investimento é o tipo de crescimento mais rápido, com um CAGR projetado de 6,5% até 2032.
Qual canal lidera a distribuição de takaful nos EAU?
Agentes e Corretores lideram a distribuição com uma participação de 52,1% em 2026. As parcerias incorporadas e de afinidade têm projeção de crescer mais rapidamente, a um CAGR de 9,8%, à medida que bancos e plataformas digitais integram coberturas às jornadas dos clientes.
Por que as PMEs são importantes para os provedores de takaful?
As PMEs representam mais de 94% das empresas registradas nos EAU e são o tipo de cliente de crescimento mais rápido, com uma previsão de CAGR de 5,8% até 2032.
Como a cobertura de saúde obrigatória afetou a demanda por takaful?
A extensão da cobertura obrigatória a todos os emirados ajudou a elevar as apólices de saúde ativas em 26,1% em 2025.
Quais partes dos EAU oferecem maior potencial de crescimento?
Abu Dhabi e Dubai permanecem os maiores centros de demanda. Os emirados do norte oferecem oportunidades crescentes de cobertura de saúde, PMEs, marítimo, manufatura e comércio após a expansão da cobertura de saúde em todo o país.