
UAE Takaful-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.8 Milliarden US-Dollar |
| Marktgröße (2027) | 1.9 Milliarden US-Dollar |
| Marktgröße (2032) | 2.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE Takaful-Marktanalyse von Mordor Intelligence
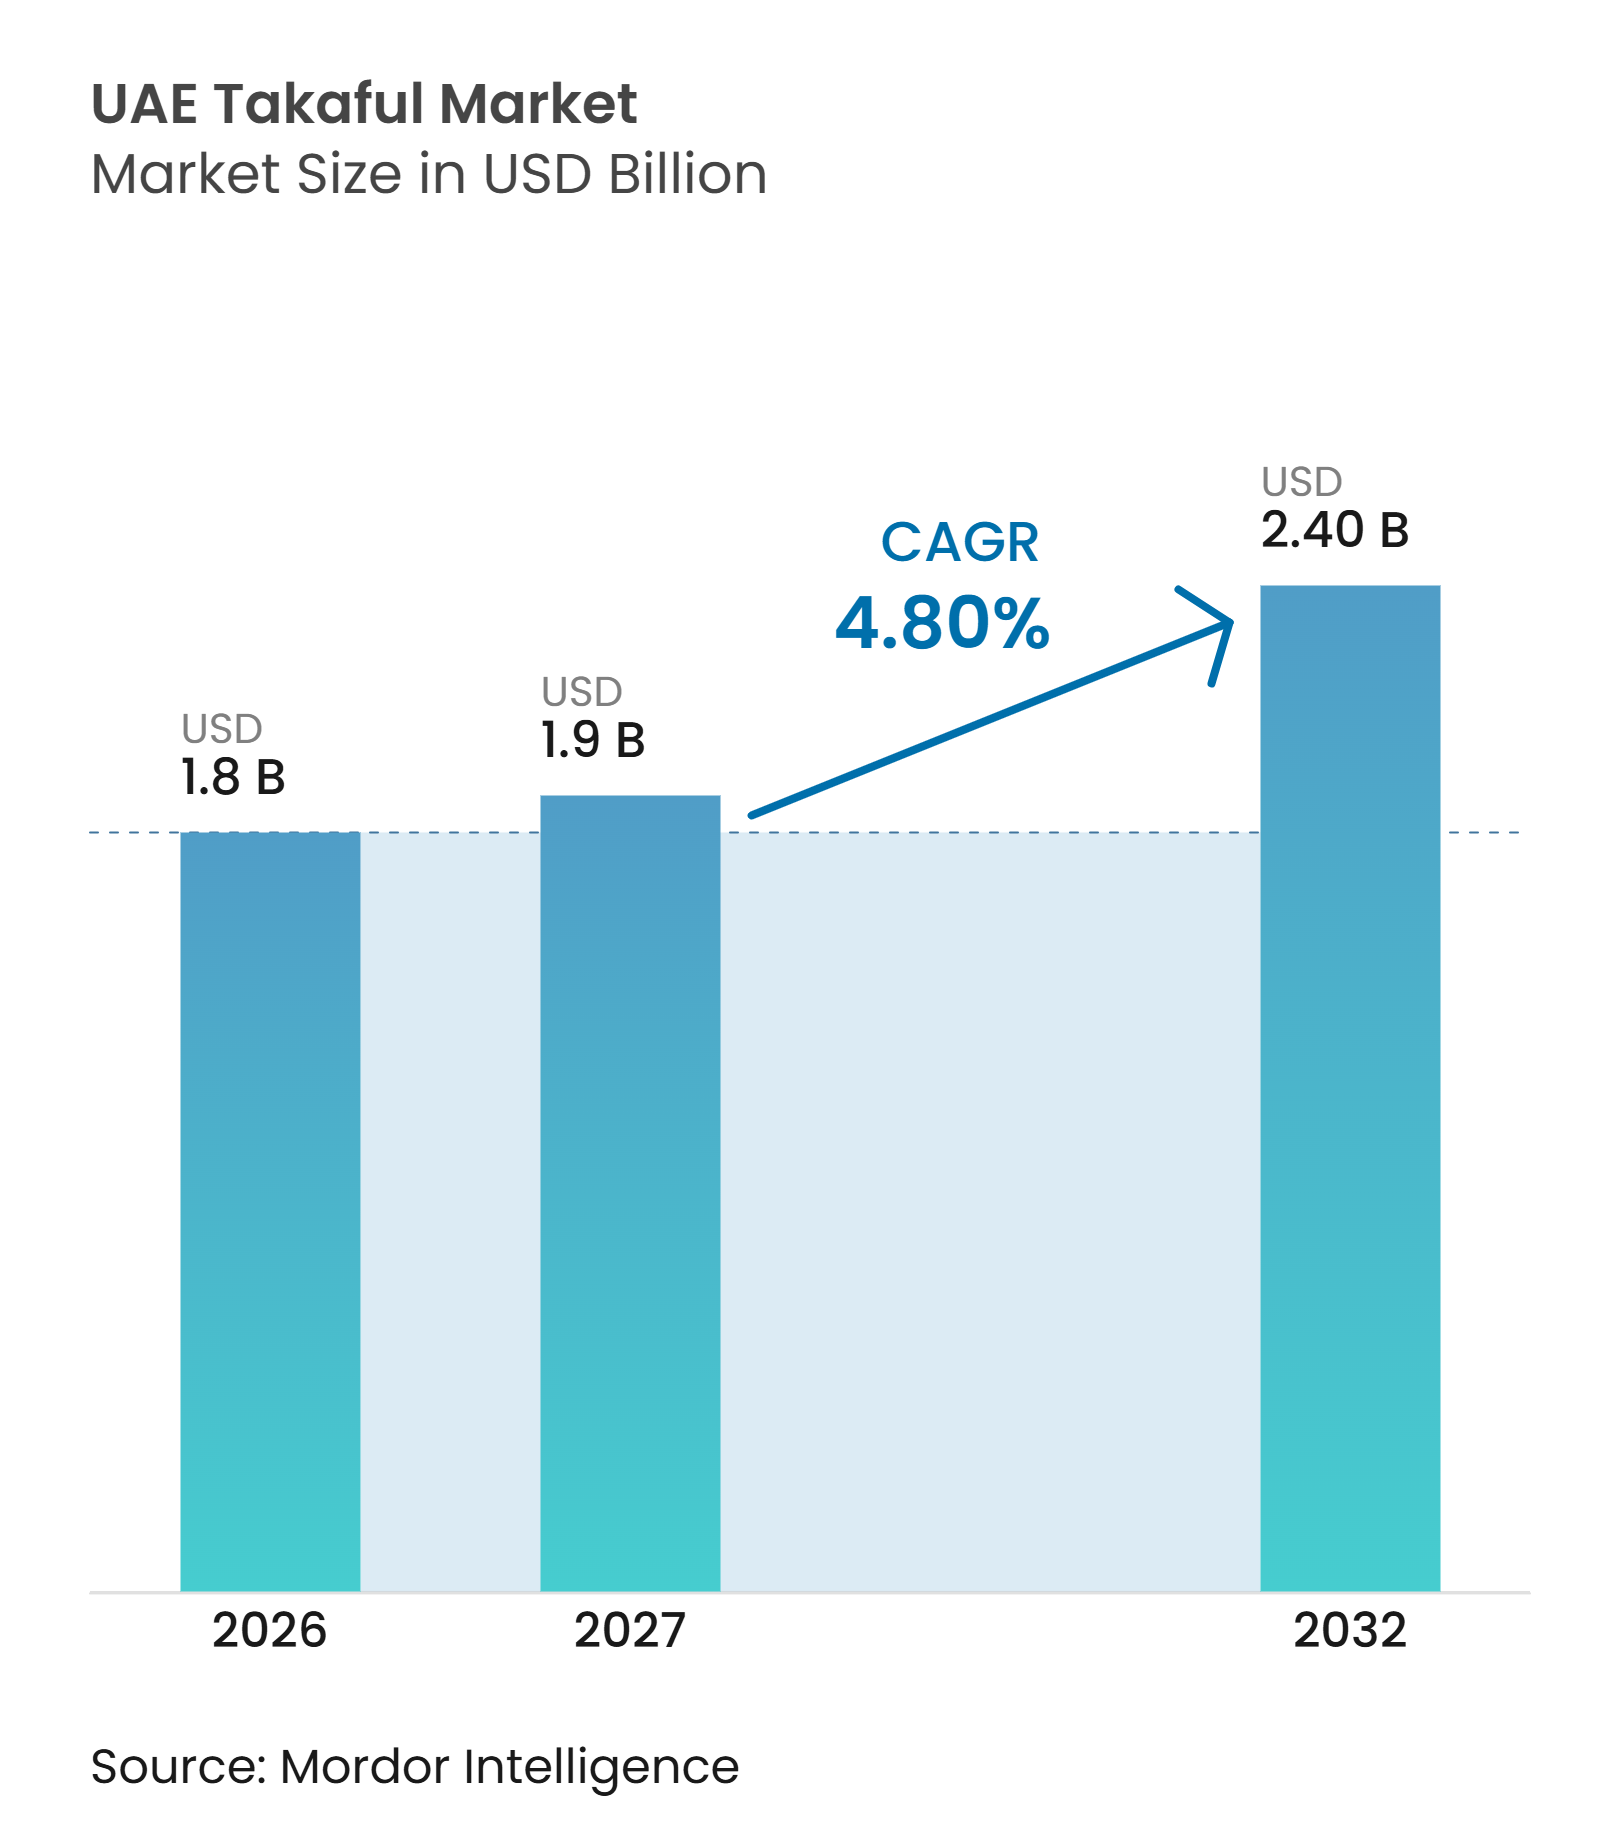
Die Größe des UAE Takaful-Marktes wird voraussichtlich von 1,8 Milliarden USD im Jahr 2026 auf 1,9 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,40 Milliarden USD erreichen, mit einem CAGR von 4,80 % über den Zeitraum 2027–2032.
Der UAE Takaful-Markt verzeichnete im Jahr 2025 gebuchte Bruttobeiträge von 6,4 Milliarden AED (1,74 Milliarden USD), ein Anstieg von 18,5 % gegenüber 2024, was 8,5 % des gesamten Versicherungsmarktes des Landes entspricht. Der breitere Versicherungssektor wuchs um 14,9 % auf 74,8 Milliarden AED (20,37 Milliarden USD), gestützt durch eine steigende Nachfrage nach Kranken- und Sachversicherungen. Die obligatorische Krankenversicherungspflicht in allen sieben Emiraten unterstützt die Marktexpansion, während sich entwickelnde regulatorische Anforderungen das Risikomanagement und die Unternehmensführung stärken. Die Rentabilität bleibt jedoch empfindlich gegenüber Schadenkosten, Preisadäquanz und Rückversicherungsaufwendungen. Versicherer können ihre Wettbewerbsfähigkeit durch effizientes Schadenmanagement, digitalen Vertrieb, Bankpartnerschaften und maßgeschneiderte Scharia-konforme Produkte stärken.
Wichtigste Erkenntnisse des Berichts
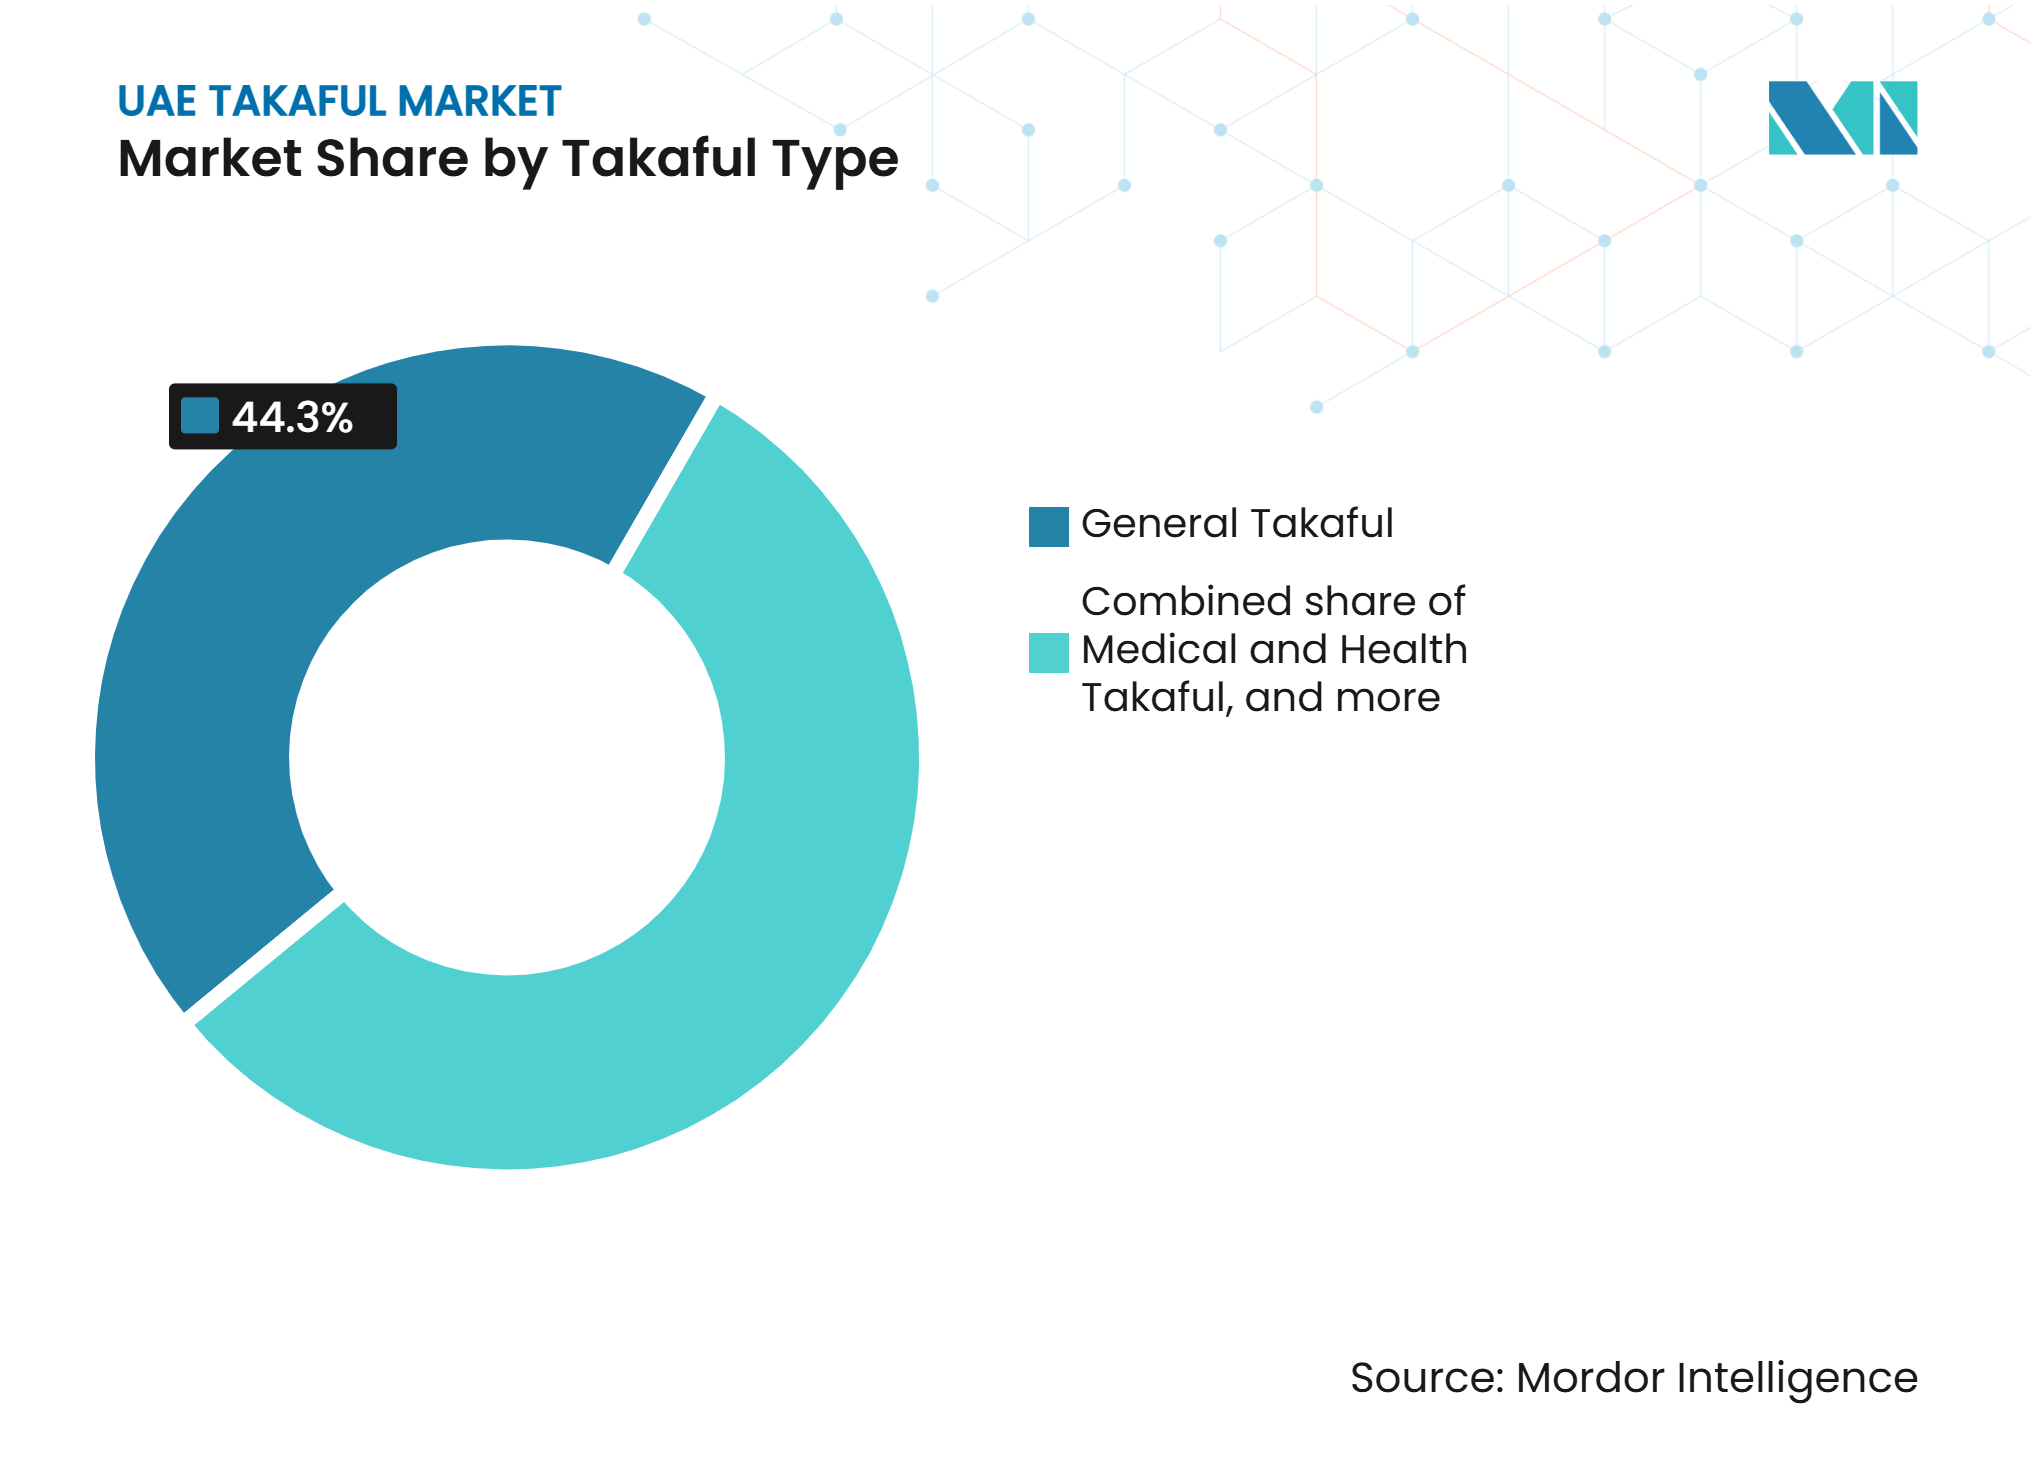
- Nach Takaful-Typ entfiel auf General Takaful im Jahr 2026 ein Marktanteil von 44,3 % am UAE Takaful-Markt, während spar- und investitionsgebundenes Takaful bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
- Nach Vertriebskanal entfiel auf Agenten & Makler im Jahr 2026 ein Marktanteil von 52,1 % am UAE Takaful-Markt, während eingebettete, Affinity- & sonstige Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen werden.
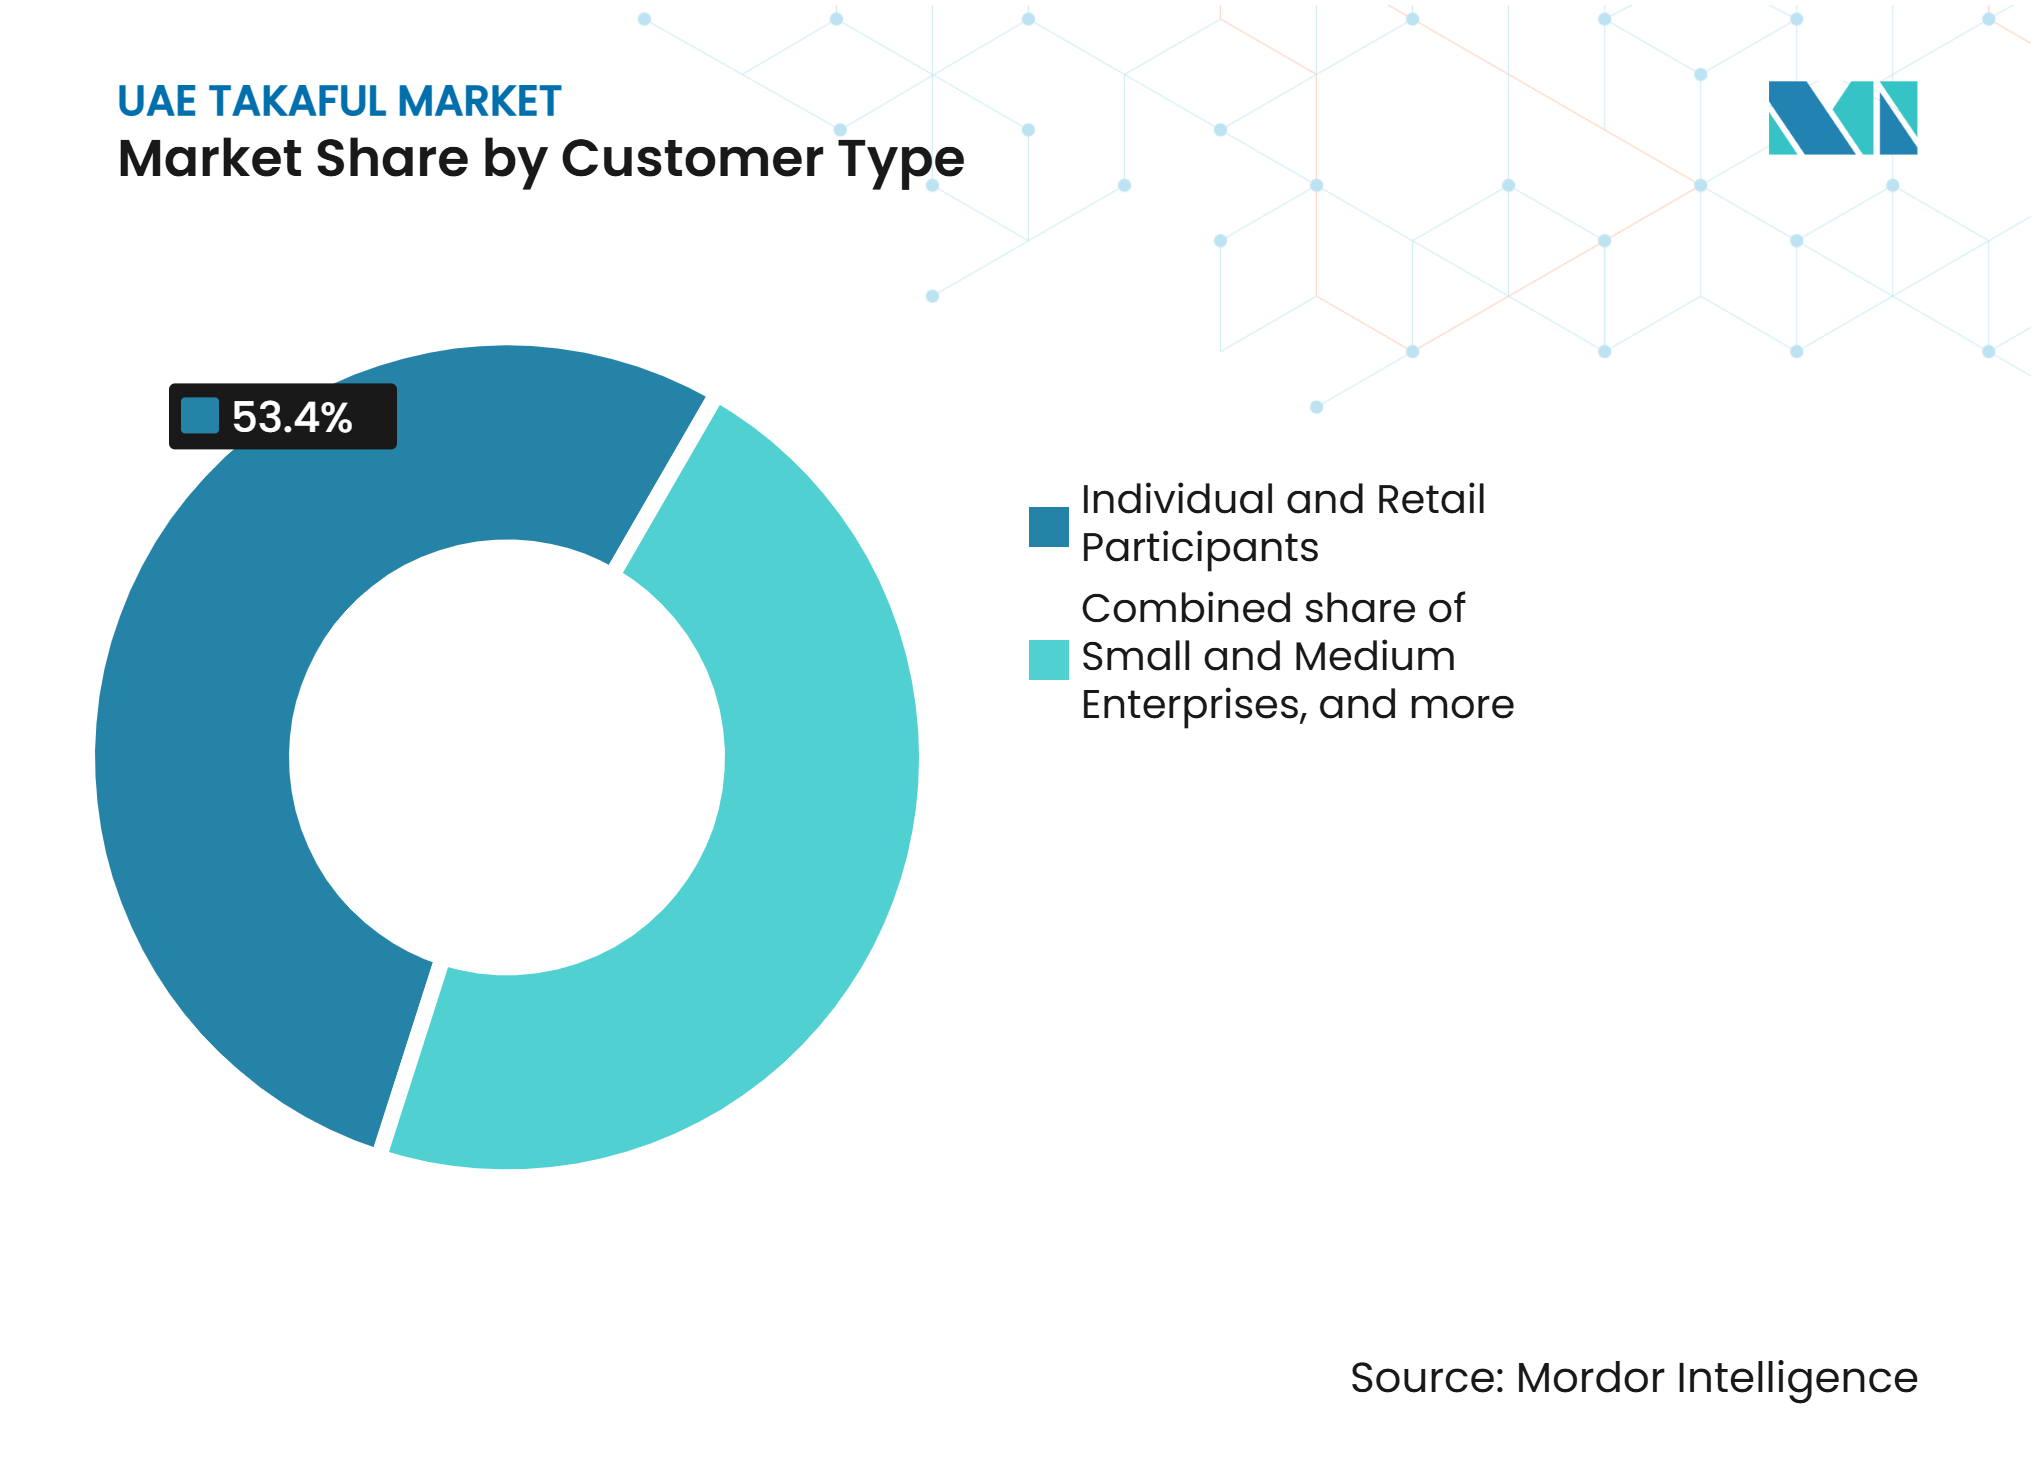
- Nach Kundentyp entfiel auf Einzelpersonen & Privatkunden im Jahr 2026 ein Marktanteil von 53,4 % am UAE Takaful-Markt, während KMU bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der obligatorischen Krankenversicherung | +1.1% | National, mit den stärksten kurzfristigen Zuwächsen in Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain und Fujairah | Kurzfristig (≤ 2 Jahre) |
| Islamisches Finanzökosystem | +0.8% | National, angeführt von den Bankenzentren Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Bancatakaful und digitaler Vertrieb | +0.6% | National, mit früher Dynamik in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| KMU- und Unternehmensrisikoexposition | +0.6% | National, konzentriert in den Freizonen Dubai und Sharjah | Mittelfristig (2–4 Jahre) |
| Family Takaful und langfristige Schutznachfrage | +0.5% | National, gestützt durch Expatriate-Nachfrage in Abu Dhabi und Dubai | Langfristig (≥ 4 Jahre) |
| Regulatorische Standardisierung | +0.4% | National, in allen 7 Emiraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der obligatorischen Krankenversicherung vergrößert den adressierbaren Takaful-Pool
Das obligatorische Basis-Krankenversicherungssystem der VAE wurde ab dem 1. Januar 2025 auf Beschäftigte im Privatsektor und Haushaltsangestellte in Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah und Fujairah ausgeweitet und ergänzt damit die bestehenden Anforderungen in Abu Dhabi und Dubai[1]. Die Anzahl der aktiven Krankenversicherungspolicen in den VAE stieg im Jahr 2025 laut der jährlichen Versicherungsstatistik der Zentralbank der VAE um 26,1 %. Diese Ausweitung schafft zusätzliche Möglichkeiten für Takaful-Anbieter, die förderfähige Basis-Krankenversicherungspläne anbieten, insbesondere für Arbeitgeber in den nördlichen Emiraten.
Starkes islamisches Finanzökosystem unterstützt die Nachfrage nach Scharia-konformen Versicherungsprodukten
Das etablierte islamische Finanzökosystem der VAE unterstützt Möglichkeiten für Scharia-konforme Schutz- und Sparprodukte. National Bonds berichtete, dass die Mittel der Anleihegläubiger im Jahr 2025 18 Milliarden AED (4,9 Milliarden USD) überstiegen, was einem Anstieg von 14 % gegenüber dem Vorjahr entspricht, während die digitale Sparaktivität um 72 % zunahm[2]. Obwohl sich diese Zahlen auf Spar- und Investitionstätigkeit und nicht auf Versicherungen beziehen, deuten sie auf eine anhaltende Aktivität im Bereich Scharia-konformer Finanzdienstleistungen hin und bilden einen relevanten Hintergrund für Takaful-Anbieter, die Family-Schutz- und spargebundene Angebote entwickeln.
Ausbau von Bancatakaful und digitalen Vertriebskanälen
Bankpartnerschaften und digitaler Vertrieb schaffen zusätzliche Marktzugangswege für UAE Takaful-Anbieter. Im August 2026 erweiterten SALAMA und Abu Dhabi Islamic Bank ihre Bancassurance-Partnerschaft, um Lösungen in den Bereichen Schutz, Sparen, Bildung, Altersvorsorge und langfristige Vermögensplanung anzubieten[3]. Im September 2026 unterzeichneten Sukoon Takaful und Ajman Bank ein Memorandum of Understanding, um den Kundenzugang zu Scharia-konformen Takaful-Lösungen zu erweitern. Diese Partnerschaften zeigen, wie der Bankvertrieb Anbietern helfen kann, Kunden zu erreichen und Schutzprodukte in eine umfassendere Finanzplanung zu integrieren.
Wachstum der KMU- und Unternehmensrisikoexposition
Kleine und mittlere Unternehmen machen mehr als 94 % der registrierten Unternehmen in den VAE aus, doch ihre Versicherungsnutzung bleibt hinter ihrer wirtschaftlichen Bedeutung zurück[4]. Diese Lücke bietet dem UAE Takaful-Markt die Möglichkeit, Gruppengesundheits-, Mitarbeiterleistungs-, Haftpflicht- und Sachversicherungsdeckungen auszuweiten. Digitales Underwriting kann kleinere Policen durch die Senkung manueller Verwaltungskosten praktikabler machen. Mashreq und Sukoon Insurance führten im Juli 2026 eingebettete KMU-Versicherungen über MashreqBiz ein, die es Unternehmen ermöglichen, Arbeitnehmerentschädigungs- und Haftpflichtversicherungen innerhalb einer digitalen Bankplattform abzuschließen. Dieser Ansatz kann Versicherungen an einem Punkt verfügbar machen, an dem Unternehmen bereits Cashflow, Zahlungen und Personalangelegenheiten verwalten. KMU-Policen passen auch gut zur wachsenden Nutzung eingebetteter Versicherungen und bankgeführter Vertriebsmodelle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Kenntnisse über Takaful-Fonds und Überschussmechanismen | -0.6% | National, ausgeprägter in den nördlichen Emiraten und einkommensschwächeren Expatriate-Gruppen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch konventionelle Versicherungen bei Preis und Einfachheit | -0.5% | National, am stärksten in der Kfz-, Reise- und Basiskrankenversicherung | Kurzfristig (≤ 2 Jahre) |
| Qard-Hasan-Exposition durch Fondsdefizite | -0.3% | National, mit höherem Risiko für Anbieter mit begrenzten Kapitalpuffern | Mittelfristig (2–4 Jahre) |
| Fondstrennung und Scharia-Governance-Anforderungen | -0.4% | National, mit der höchsten Belastung für kleinere Anbieter und neue Takaful-Fenster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verbraucherkenntnis über Takaful-Fonds und Überschussmechanismen
Takaful-Produkte unterscheiden sich von konventionellen Versicherungen durch ihre Teilnehmerfondstruktur, Gebührenvereinbarungen und Überschussbehandlung. Im Rahmen des regulatorischen Rahmens der Zentralbank der VAE unterliegt die Überschussverteilung einer genehmigten Richtlinie und den geltenden regulatorischen Anforderungen; ein Überschuss ist nicht jedem Teilnehmer garantiert. Eine klare Kommunikation über Beiträge, Betreibergebühren, Fondsverwaltung und Überschussberechtigung ist daher wichtig, wenn Kunden Produkte vergleichen. Takaful-Anbieter können das Kundenverständnis durch transparente Policendokumentation, digitale Erklärungen und finanzielle Aufklärung stärken.
Preiswettbewerb und Teilnehmerfonddefizite
Der UAE Takaful-Markt steht unter Preisdruck durch konventionelle Versicherer, insbesondere in der Kfz- und Krankenversicherung, wo Kunden häufig Prämien, Deckungsumfang und Schadenservice vergleichen. Gleichzeitig müssen Takaful-Anbieter ausreichende Beiträge aufrechterhalten, um Schäden, Betriebskosten und Fondsverpflichtungen zu decken. Defizite in den Teilnehmer-Risikofondskonten können Qard-Hasan-Unterstützung durch Aktionäre erfordern, was die Bedeutung eines disziplinierten Underwritings und eines effektiven Fondsmanagements erhöht. So wies Abu Dhabi National Takaful zum Ende des Jahres 2025 ausstehende Aktionärs-Qard-Hasan-Mittel von 22,2 Millionen AED aus, während Takaful Emarat ein Teilnehmerfonddefizit von 6,55 Millionen AED meldete. Dieser Druck unterstreicht die Notwendigkeit einer genauen Risikobepreisung, eines effizienten Schadenmanagements und einer starken Fondsverwaltung zur Aufrechterhaltung von Rentabilität und finanzieller Widerstandsfähigkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ:
General-Linien verankern Beiträge, während Spar-Takaful an Dynamik gewinntGeneral Takaful hielt im Jahr 2026 einen Marktanteil von 44,3 % am Takaful-Markt der Vereinigten Arabischen Emirate. Kfz-, Sach-, Feuer-, Ingenieur-, Haftpflicht- und Kreditversicherungen stützen seine Rolle, da viele mit der Fahrzeugzulassung, gewerblichen Mietverträgen, Projektfinanzierungen oder Infrastrukturverträgen verbunden sind. Kfz-Takaful bleibt ein wesentlicher Teil der Kategorie, da Fahrzeughalter eine Deckung benötigen, um Autos zuzulassen und zu betreiben. See- und Luftfahrtpolicen bedienen auch die Rolle der Vereinigten Arabischen Emirate in Logistik und Transport. Medizinisches und gesundheitliches Takaful bleibt eng mit den allgemeinen Linien verbunden, durch die Gesundheitspflichten der Arbeitgeber und die Ausweitung der obligatorischen Deckung auf alle Emirate im Jahr 2025.
Spar- & investitionsgebundenes Takaful wird bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen, der höchsten Rate innerhalb des Takaful-Typs. Die UAE Takaful-Marktgröße für dieses Segment wird durch langfristig ansässige Expatriates gestützt, die für den Ruhestand, Bildungsausgaben und Vermögensübertragung planen. Family-Schutzpläne decken weiterhin die Nachfrage nach Scharia-konformer Sterblichkeitsdeckung neben Renten und Abfindungsleistungen. Manulife führte im Juni 2026 Manulife Maseera Indexed Takaful ein, das Schutz, Vermögensaufbau gekoppelt an den S&P 500 Sharia Index und Hibah-Nominierung in einer Struktur vereint. Die Kategorie nähert sich zunehmend Vermögensplanungsprodukten an, was den Wettbewerb über den grundlegenden Versicherungsschutz hinaus ausweitet.


Nach Vertriebskanal:
Maklerdominanz bleibt bestehen, während eingebettete Modelle Grenzen neu gestaltenAgenten & Makler hielten im Jahr 2026 einen Marktanteil von 52,1 % am UAE Takaful-Markt. Der Kanal bleibt wichtig für komplexe gewerbliche Platzierungen, Gruppengesundheitspläne und Kunden, die vor dem Abschluss einer Deckung Beratung benötigen. Die sektorweite Versicherungsmakleraktivität erreichte im Jahr 2025 gebuchte Bruttoprämien von 38,1 Milliarden AED (10,4 Milliarden USD), während die Provisionsaufwendungen 6,3 Milliarden AED (1,7 Milliarden USD) betrugen, basierend auf der Berichterstattung der jährlichen CBUAE-Statistiken. Diese Zahlen zeigen, dass Intermediäre weiterhin eine zentrale Rolle bei der Vermittlung komplexer Deckungen spielen. Bancatakaful expandiert ebenfalls, da Banken bestehende Kundenbeziehungen nutzen, um Lebens-, Vermögens- und Schutzprodukte einzuführen.
Eingebettete, Affinity- & sonstige Nicht-Bank-Partnerschaften werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Die UAE Takaful-Marktgröße für diesen Kanal ist mit dem Vertrieb an dem Punkt verbunden, an dem ein Kunde bereits eine finanzielle oder kommerzielle Transaktion durchführt. MashreqBiz führte im Juli 2026 eingebettete KMU-Versicherungen mit Sukoon Insurance ein, die es ermöglichen, Arbeitnehmerentschädigungs- und Haftpflichtversicherungen über eine digitale Bankumgebung abzuschließen. Nicht-Bank-Plattformen können E-Commerce, fintech und Reisedienstleistungen umfassen, wo Anbieter neue Vertriebswege entwickeln können, ohne bestehende Bankvereinbarungen zu ersetzen. Open-Finance-Tools können es auch einfacher machen, Banken, Versicherer und Dritte über gemeinsame digitale Systeme zu verbinden.
Nach Kundentyp:
Einzelhandelsvolumen verdeckt die stark steigende KMU-NachfrageEinzelpersonen & Privatkunden machten im Jahr 2026 einen Marktanteil von 53,4 % am UAE Takaful-Markt aus. Diese Kundenbasis umfasst VAE-Staatsangehörige, die Scharia-konforme Versicherungen suchen, etablierte Expatriates, die Ersparnisse aufbauen, und neuere Einwohner, die Krankenversicherungsanforderungen erfüllen. Die Bandbreite der Kundenbedürfnisse ermöglicht es Unternehmen, separate Angebote für Schutz-, Gesundheits-, Spar- und Investitionsbedürfnisse zu entwickeln. Große Unternehmen sowie staatliche oder institutionelle Teilnehmer sind zahlenmäßig kleiner, haben jedoch höherwertige Policen. Diese Konten erfordern häufig spezialisierte Makler, Schadenerfahrung und nachgewiesene Underwriting-Kompetenz.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen und sind damit die am schnellsten wachsende Kundengruppe. Mehr als 94 % der registrierten Unternehmen in den VAE sind KMU, doch viele haben nach wie vor nur begrenzten gewerblichen Versicherungsschutz. Gruppengesundheits- und Mitarbeiterleistungs-Takaful kann besonders relevant sein, da Arbeitgeber den potenziellen Nutzen eines gut performenden Teilnehmerfonds schätzen können. Digitales Underwriting und eingebetteter Bankvertrieb können die Kosten für die Betreuung kleinerer Policen senken. Dies kann die UAE Takaful-Branche für Unternehmen zugänglicher machen, die formalen Versicherungsschutz bisher als zu kostspielig oder schwierig zu arrangieren empfanden.

Geografische Analyse
Abu Dhabi und Dubai führen die UAE Takaful-Marktgröße an, da sie über die ausgereiftesten Krankenversicherungsrahmen und die größte Konzentration von Arbeitgebern verfügen. Abu Dhabis Gesundheitssystem wurde unter Gesetz Nr. 23 von 2005 eingerichtet, während Dubais Arbeitgeberdeckungsprogramm unter Gesetz Nr. 11 von 2013 betrieben wird. Beide Emirate beherbergen auch große Konzentrationen von Unternehmenszentralen, Logistikunternehmen, Immobiliengesellschaften und Anbietern professioneller Dienstleistungen. Diese Aktivitäten stützen die Nachfrage nach gewerblicher Sach-, Haftpflicht-, Kfz-, Lebens- und Gruppengesundheitsdeckung. Der VAE-Versicherungssektor hielt im Jahr 2025 Kapital in Höhe von 455 % des gesetzlichen Mindestkapitals, was die finanzielle Tiefe des Sektors widerspiegelt.
Die nördlichen Emirate sind für den UAE Takaful-Markt seit dem Beginn der landesweiten obligatorischen Krankenversicherungspflicht im Januar 2025 wichtiger geworden. Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain und Fujairah waren zentral für den Anstieg der aktiven Krankenversicherungspolicen um 26,1 % im Jahr 2025. Dies schafft kurzfristig eine Öffnung für Basis-Gruppengesundheits-Takaful, insbesondere für Unternehmen, die Mitarbeiter erstmals in eine formale Deckung einbeziehen. Im Laufe der Zeit können dieselben Kunden zu Kandidaten für umfassendere Mitarbeiterleistungen sowie Sach- und Haftpflichtschutz werden. Die Preissensitivität bleibt hoch, da kleinere Arbeitgeber häufig engere Gesundheitsbudgets haben als Unternehmen in Abu Dhabi und Dubai.
Ras Al Khaimah generiert Nachfrage aus Fertigungs- und Bergbauunternehmen, die Ingenieur-, Sach- und Arbeitgeberhaftpflichtdeckung benötigen. Fujairah unterstützt See-Cargo- und Rumpf-Takaful aufgrund seiner Rolle als Öltransitzentrum. Sharjah bietet zusätzliche KMU-Nachfrage durch seine Fertigungs- und Handelskorridore. Anbieter mit etablierten Beziehungen in diesen Emiraten sind besser positioniert, um einen größeren Anteil an spezialisierten Deckungsbedürfnissen zu erschließen.
Wettbewerbslandschaft
Marktkonzentration
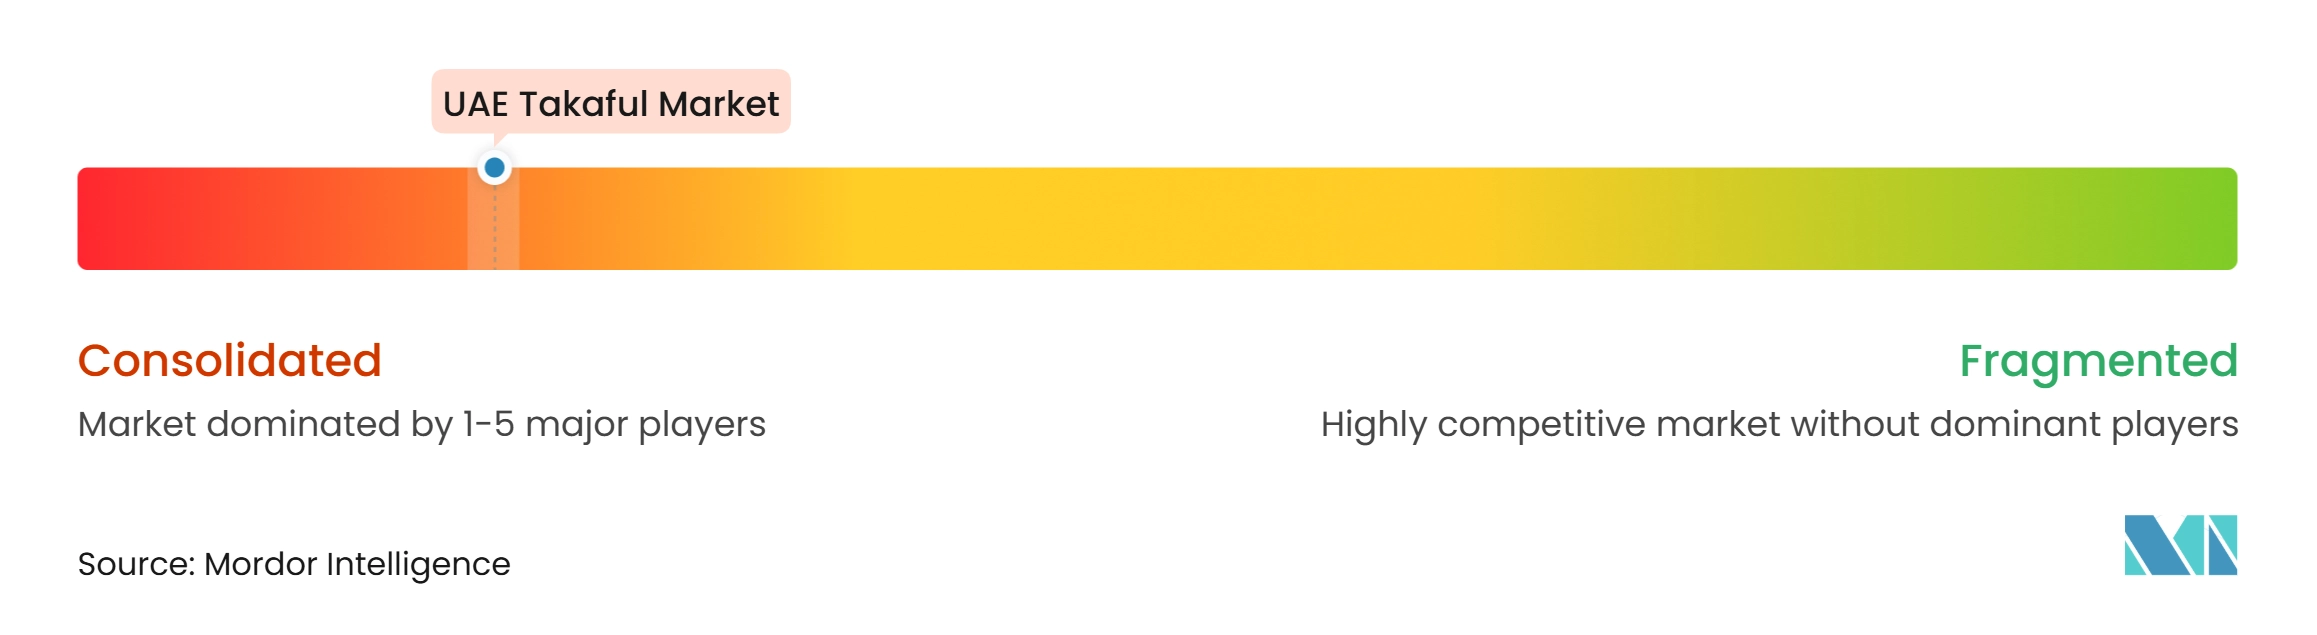
Der UAE Takaful-Markt ist konzentriert, wobei der Wettbewerb auf mehrere nationale Anbieter verteilt ist, die Family- und General-Takaful-Produkte über Direktvertrieb, Makler, Bancassurance-Partnerschaften und digitale Kanäle anbieten. Abu Dhabi National Takaful, Takaful Emarat, Orient Takaful, SALAMA und Sukoon Takaful gehören zu den etablierten Teilnehmern, neben anderen lokal lizenzierten Anbietern, darunter YAS Takaful, Aman, Watania Takaful General, Watania Takaful Family und Methaq Takaful. Unterschiede in Produktportfolios, Scharia-Governance, Underwriting-Fähigkeiten, Vertriebsnetzwerken und Kundensegmenten tragen zu unterschiedlichen Wettbewerbspositionen bei, anstatt dass ein einzelner Anbieter dominiert.
Der Wettbewerb wird zunehmend durch Bancassurance-Partnerschaften, digitalen Vertrieb, Produktdiversifizierung und regulatorische Compliance geprägt. SALAMA erweiterte seine Partnerschaft mit Abu Dhabi Islamic Bank auf Schutz-, Spar-, Bildungs-, Altersvorsorge- und Vermögensplanungsprodukte. Sukoon Takaful schloss im September 2026 auch eine Partnerschaft mit Ajman Bank, um seine Vertriebsreichweite in den nördlichen Emiraten auszubauen. Solche Partnerschaften ermöglichen es Anbietern, auf etablierte Bankkundenstämme zuzugreifen und Scharia-konforme Versicherungsprodukte über zusätzliche Kanäle zu vertreiben. Gleichzeitig ermöglichen direkter digitaler Vertrieb und maklergeführter Vertrieb den Anbietern, Kunden über traditionelle Bankpartnerschaften hinaus zu erreichen.
Die Anforderungen des Takaful-Versicherungsfonds der Zentralbank der VAE, die ab September 2026 gelten, führen zusätzliche Governance- und Finanzmanagementanforderungen für Anbieter ein. Diese Anforderungen erhöhen die Bedeutung von regulatorischer Compliance, Fondstrennung, Scharia-Governance und operativen Fähigkeiten im gesamten Markt. Digitale Transaktionen, eingebettete KMU-Deckungen und spargebundenes Family Takaful bieten Anbietern Möglichkeiten zur Differenzierung durch zugängliche Produkte und kosteneffizienten Vertrieb. Folglich wird erwartet, dass der Wettbewerb von Produktinnovation, Schadenmanagement, Kundenerfahrung, regulatorischer Compliance und Vertriebspartnerschaften abhängen wird.
UAE Takaful-Branchenführer
-
Islamic Arab Insurance Company P.J.S.C. (SALAMA)
-
Abu Dhabi National Takaful Company P.S.C.
-
Takaful Emarat - Insurance P.S.C.
-
Sukoon Takaful P.J.S.C.
-
Watania International Holding PJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UAE Takaful-Markt Unternehmen in diesem Bericht
- Islamic Arab Insurance Company P.J.S.C. (SALAMA)
- Abu Dhabi National Takaful Company P.S.C.
- Takaful Emarat – Insurance P.S.C.
- Watania International Holding PJSC
- Sukoon Takaful P.J.S.C.
- Orient Takaful P.J.S.C.
- Dubai Islamic Insurance & Reinsurance Co. (AMAN)
- Methaq Takaful Insurance
- YAS Takaful
Neueste Industrielle Entwicklungen in UAE Takaful-Markt
- September 2026: Sukoon Takaful und Ajman Bank unterzeichneten ein Memorandum of Understanding zur Verteilung Scharia-konformer Takaful-Lösungen über das Netzwerk der Ajman Bank und erweiterten damit die Bancatakaful-Reichweite in den nördlichen Emiraten unter einer neu verpflichteten krankenversicherungspflichtigen Belegschaft.
- August 2026: SALAMA und Abu Dhabi Islamic Bank markierten die nächste Phase ihrer Bancatakaful-Partnerschaft und weiteten diese auf Schutz, Sparen, Bildung, Altersvorsorge und Vermögensplanung aus, mit gemeinsam mit ADIB Capital entwickelten Anlagelösungen.
- Juli 2026: Mashreq und Sukoon Insurance führten eingebettete KMU-Versicherungen auf MashreqBiz ein, die es Unternehmen ermöglichen, Arbeitnehmerentschädigungs- und Haftpflichtversicherungen direkt innerhalb der digitalen Bankplattform abzuschließen.
- April 2026: SALAMA schloss seine Kapitalrestrukturierung ab und wandelte ein obligatorisch wandelbares Sukuk in Höhe von 155 Millionen AED (42,2 Millionen USD), das von Eshraq Investments und Humana Holding gezeichnet wurde, in neues Eigenkapital um und stellte damit die regulatorische Solvenz wieder her.
UAE Takaful-Marktberichtsumfang
Segmentierungsübersicht
| Family Takaful | Family-Schutz / Lebens-Takaful |
| Spar- und investitionsgebundenes Takaful | |
| Medizinisches und gesundheitliches Takaful | |
| General Takaful | Kfz-Takaful |
| Sach- und Feuer-Takaful | |
| See- und Luftfahrt-Takaful | |
| Ingenieur- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Unfallversicherungs-Takaful | |
| Kredit- und sonstiges General-Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinity- und sonstige Nicht-Bank-Partnerschaften |
| Einzelpersonen und Privatkunden |
| Kleine und mittlere Unternehmen |
| Große Unternehmen |
| Staatliche und institutionelle Teilnehmer |
| Nach Takaful-Typ | Family Takaful | Family-Schutz / Lebens-Takaful |
| Spar- und investitionsgebundenes Takaful | ||
| Medizinisches und gesundheitliches Takaful | ||
| General Takaful | Kfz-Takaful | |
| Sach- und Feuer-Takaful | ||
| See- und Luftfahrt-Takaful | ||
| Ingenieur- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Unfallversicherungs-Takaful | ||
| Kredit- und sonstiges General-Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinity- und sonstige Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzelpersonen und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Große Unternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für UAE Takaful?
Der UAE Takaful-Markt wird voraussichtlich mit einem CAGR von 4,8 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 2,4 Milliarden USD erreichen.
Welcher Takaful-Typ wächst in den VAE am schnellsten?
Spar- & investitionsgebundenes Takaful ist der am schnellsten wachsende Typ mit einem prognostizierten CAGR von 6,5 % bis 2032.
Welcher Kanal führt den Takaful-Vertrieb in den VAE an?
Agenten & Makler führen den Vertrieb mit einem Anteil von 52,1 % im Jahr 2026 an. Eingebettete und Affinity-Partnerschaften werden voraussichtlich mit einem CAGR von 9,8 % am schnellsten wachsen, da Banken und digitale Plattformen Deckungen in Kundenprozesse integrieren.
Warum sind KMU für Takaful-Anbieter wichtig?
KMU repräsentieren mehr als 94 % der registrierten Unternehmen in den VAE und sind die am schnellsten wachsende Kundengruppe mit einem prognostizierten CAGR von 5,8 % bis 2032.
Wie hat die obligatorische Krankenversicherungspflicht die Takaful-Nachfrage beeinflusst?
Die Ausweitung der obligatorischen Deckung auf alle Emirate trug dazu bei, die aktiven Krankenversicherungspolicen im Jahr 2025 um 26,1 % zu steigern.
Welche Teile der VAE bieten das größte Wachstumspotenzial?
Abu Dhabi und Dubai bleiben die größten Nachfragezentren. Die nördlichen Emirate bieten nach der landesweiten Ausweitung der Krankenversicherungspflicht expandierende Möglichkeiten in den Bereichen Gesundheit, KMU, See-, Fertigungs- und handelsbezogene Deckungen.