
Tamaño y participación del mercado de Takaful en los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
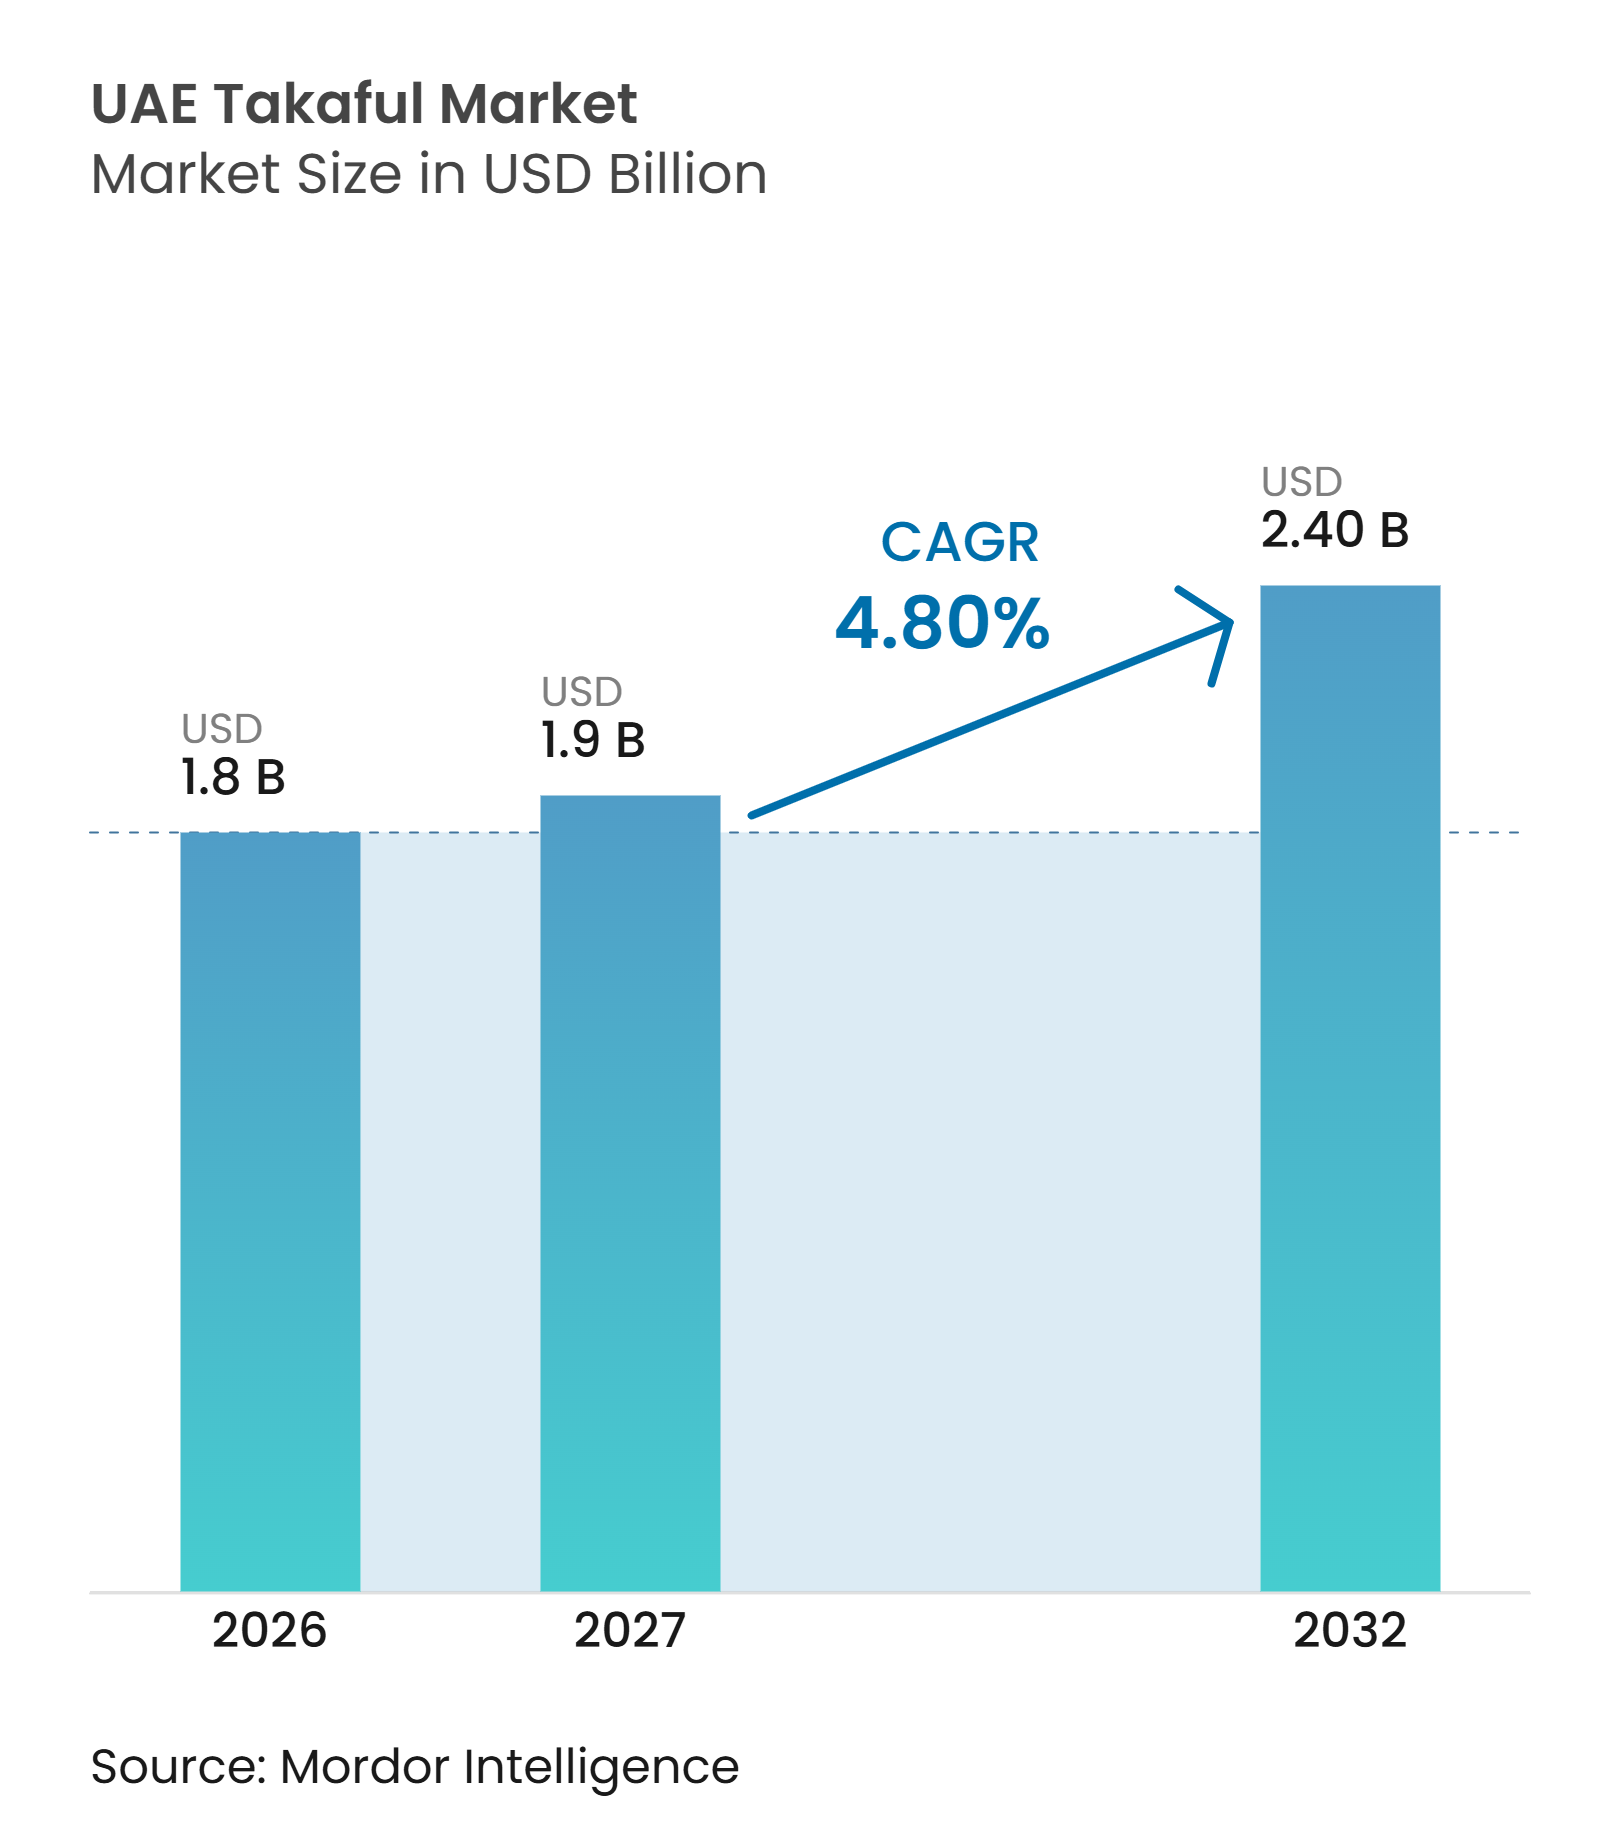
| Tamaño del mercado en el año base (2026) | 1.8 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.9 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de Takaful en los EAU por Mordor Intelligence
Se espera que el tamaño del mercado de Takaful en los EAU aumente de 1,8 mil millones de USD en 2026 a 1,9 mil millones de USD en 2027 y alcance los 2,40 mil millones de USD para 2032, creciendo a una CAGR del 4,80% durante el período 2027-2032.
El mercado de Takaful en los EAU registró contribuciones brutas suscritas de 6.400 millones de AED (1.740 millones de USD) en 2025, un aumento del 18,5% respecto a 2024, lo que representa el 8,5% del mercado total de seguros del país. El sector asegurador en general creció un 14,9% hasta los 74.800 millones de AED (20.370 millones de USD), impulsado por el aumento de la demanda de seguros de salud y de propiedad. La cobertura médica obligatoria en los siete emiratos respalda la expansión del mercado, mientras que los requisitos regulatorios en evolución refuerzan la gestión de riesgos y la gobernanza. Sin embargo, la rentabilidad sigue siendo sensible a los costos de siniestros, la adecuación de precios y los gastos de reaseguro. Las aseguradoras pueden fortalecer su competitividad mediante una gestión eficiente de siniestros, distribución digital, asociaciones bancarias y productos conformes con la Sharia adaptados a las necesidades del cliente.
Conclusiones clave del informe
- Por tipo de Takaful, el Takaful general capturó el 44,3% de la participación del mercado de Takaful en los EAU en 2026, mientras que se proyecta que el Takaful vinculado al ahorro e inversión crezca a una CAGR del 6,5% hasta 2032.
- Por canal de distribución, los agentes y corredores capturaron el 52,1% de la participación del mercado de Takaful en los EAU en 2026, mientras que se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 9,8% hasta 2032.
- Por tipo de cliente, los participantes individuales y minoristas capturaron el 53,4% de la participación del mercado de Takaful en los EAU en 2026, mientras que se proyecta que las pymes crezcan a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Expansión del seguro médico obligatorio | +1.1% | Nacional, con las mayores ganancias a corto plazo en Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain y Fujairah | Corto plazo (≤ 2 años) |
| Ecosistema de finanzas islámicas | +0.8% | Nacional, liderado por los centros bancarios de Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Bancatakaful y distribución digital | +0.6% | Nacional, con tracción temprana en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Exposición al riesgo de pymes y empresas | +0.6% | Nacional, concentrado en las zonas francas de Dubái y Sharjah | Mediano plazo (2-4 años) |
| Takaful familiar y demanda de protección a largo plazo | +0.5% | Nacional, respaldado por la demanda de expatriados en Abu Dabi y Dubái | Largo plazo (≥ 4 años) |
| Estandarización regulatoria | +0.4% | Nacional, en los 7 emiratos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del seguro médico obligatorio que amplía el grupo de Takaful potencial
El régimen de seguro médico básico obligatorio de los EAU se extendió a los empleados del sector privado y trabajadores domésticos en Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah y Fujairah a partir del 1 de enero de 2025, complementando los requisitos existentes en Abu Dabi y Dubái[1]. El número de pólizas de seguro médico activas en los EAU aumentó un 26,1% en 2025, según las estadísticas anuales de seguros del Banco Central de los EAU. Esta expansión crea oportunidades adicionales para los operadores de Takaful que ofrecen planes de salud básicos elegibles, especialmente para los empleadores en los emiratos del norte.
Sólido ecosistema de finanzas islámicas que apoya la demanda de seguros conformes con la Sharia
El consolidado ecosistema de finanzas islámicas de los EAU respalda las oportunidades para productos de protección y ahorro conformes con la Sharia. National Bonds informó que los fondos de los tenedores de bonos superaron los 18.000 millones de AED (4.900 millones de USD) en 2025, con un aumento del 14% interanual, mientras que la actividad de ahorro digital creció un 72%[2]. Aunque estas cifras se refieren al ahorro y la inversión más que a los seguros, indican una actividad continua en los servicios financieros conformes con la Sharia y proporcionan un contexto relevante para los operadores de Takaful que desarrollan ofertas de protección familiar y productos vinculados al ahorro.
Expansión de los canales de Bancatakaful y distribución digital
Las asociaciones bancarias y la distribución digital están creando rutas adicionales al mercado para los operadores de Takaful en los EAU. En agosto de 2026, SALAMA y Abu Dhabi Islamic Bank avanzaron en su asociación de bancaseguros para ofrecer soluciones que abarcan protección, ahorro, educación, jubilación y planificación patrimonial a largo plazo[3]. En septiembre de 2026, Sukoon Takaful y Ajman Bank firmaron un memorando de entendimiento para ampliar el acceso de los clientes a soluciones de Takaful conformes con la Sharia. Estas asociaciones demuestran cómo la distribución bancaria puede ayudar a los operadores a llegar a los clientes e integrar productos de protección en una planificación financiera más amplia.
Crecimiento de la exposición al riesgo de pymes y empresas
Las pequeñas y medianas empresas representan más del 94% de las empresas registradas en los EAU, pero su uso de seguros sigue siendo inferior a su papel económico[4]. Esta brecha ofrece al mercado de Takaful en los EAU la oportunidad de ampliar la cobertura de salud colectiva, beneficios para empleados, responsabilidad civil y propiedad. La suscripción digital puede hacer que las pólizas más pequeñas sean más viables al reducir los costos de administración manual. Mashreq y Sukoon Insurance introdujeron cobertura integrada para pymes a través de MashreqBiz en julio de 2026, permitiendo a las empresas obtener compensación para trabajadores y cobertura de responsabilidad civil frente a terceros dentro de una plataforma bancaria digital. Este enfoque puede hacer que el seguro esté disponible en el punto donde las empresas ya gestionan el flujo de caja, los pagos y las necesidades de personal. Las pólizas para pymes también encajan bien con el creciente uso del seguro integrado y la distribución liderada por bancos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Comprensión limitada de los fondos de Takaful y los mecanismos de superávit | -0.6% | Nacional, más agudo en los emiratos del norte y los grupos de expatriados de menores ingresos | Mediano plazo (2-4 años) |
| Competencia de los seguros convencionales en precio y simplicidad | -0.5% | Nacional, más fuerte en seguros de automóvil, viaje y salud básica | Corto plazo (≤ 2 años) |
| Exposición al Qard Hasan por déficits del fondo | -0.3% | Nacional, con mayor riesgo para los operadores con reservas de capital limitadas | Mediano plazo (2-4 años) |
| Requisitos de segregación de fondos y gobernanza Sharia | -0.4% | Nacional, con mayor carga para los operadores más pequeños y las nuevas ventanas de Takaful | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comprensión limitada por parte del consumidor de los fondos de Takaful y los mecanismos de superávit
Los productos de Takaful se diferencian de los seguros convencionales por su estructura de fondo de participantes, los acuerdos de comisiones y el tratamiento del superávit. En el marco regulatorio del Banco Central de los EAU, la distribución del superávit está sujeta a una política aprobada y a los requisitos regulatorios aplicables; el superávit no está garantizado para cada participante. Por lo tanto, la comunicación clara de las contribuciones, las comisiones del operador, la gestión del fondo y la elegibilidad para el superávit es importante cuando los clientes comparan productos. Los operadores de Takaful pueden fortalecer la comprensión del cliente mediante documentación de pólizas transparente, explicaciones digitales y educación financiera.
Competencia en precios y déficits del fondo de participantes
El mercado de Takaful en los EAU enfrenta presión de precios por parte de las aseguradoras convencionales, especialmente en los seguros de automóvil y salud, donde los clientes suelen comparar primas, cobertura y servicio de siniestros. Al mismo tiempo, los operadores de Takaful deben mantener contribuciones suficientes para cubrir siniestros, gastos operativos y obligaciones del fondo. Los déficits en los fondos de riesgo de los participantes pueden requerir apoyo de Qard Hasan por parte de los accionistas, lo que aumenta la importancia de una suscripción disciplinada y una gestión eficaz del fondo. Por ejemplo, Abu Dhabi National Takaful reportó un Qard Hasan pendiente de los accionistas de 22,2 millones de AED a finales de 2025, mientras que Takaful Emarat reportó un déficit del fondo de participantes de 6,55 millones de AED. Estas presiones refuerzan la necesidad de una fijación de precios de riesgo precisa, una gestión eficiente de siniestros y una sólida gobernanza del fondo para mantener la rentabilidad y la resiliencia financiera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de Takaful:
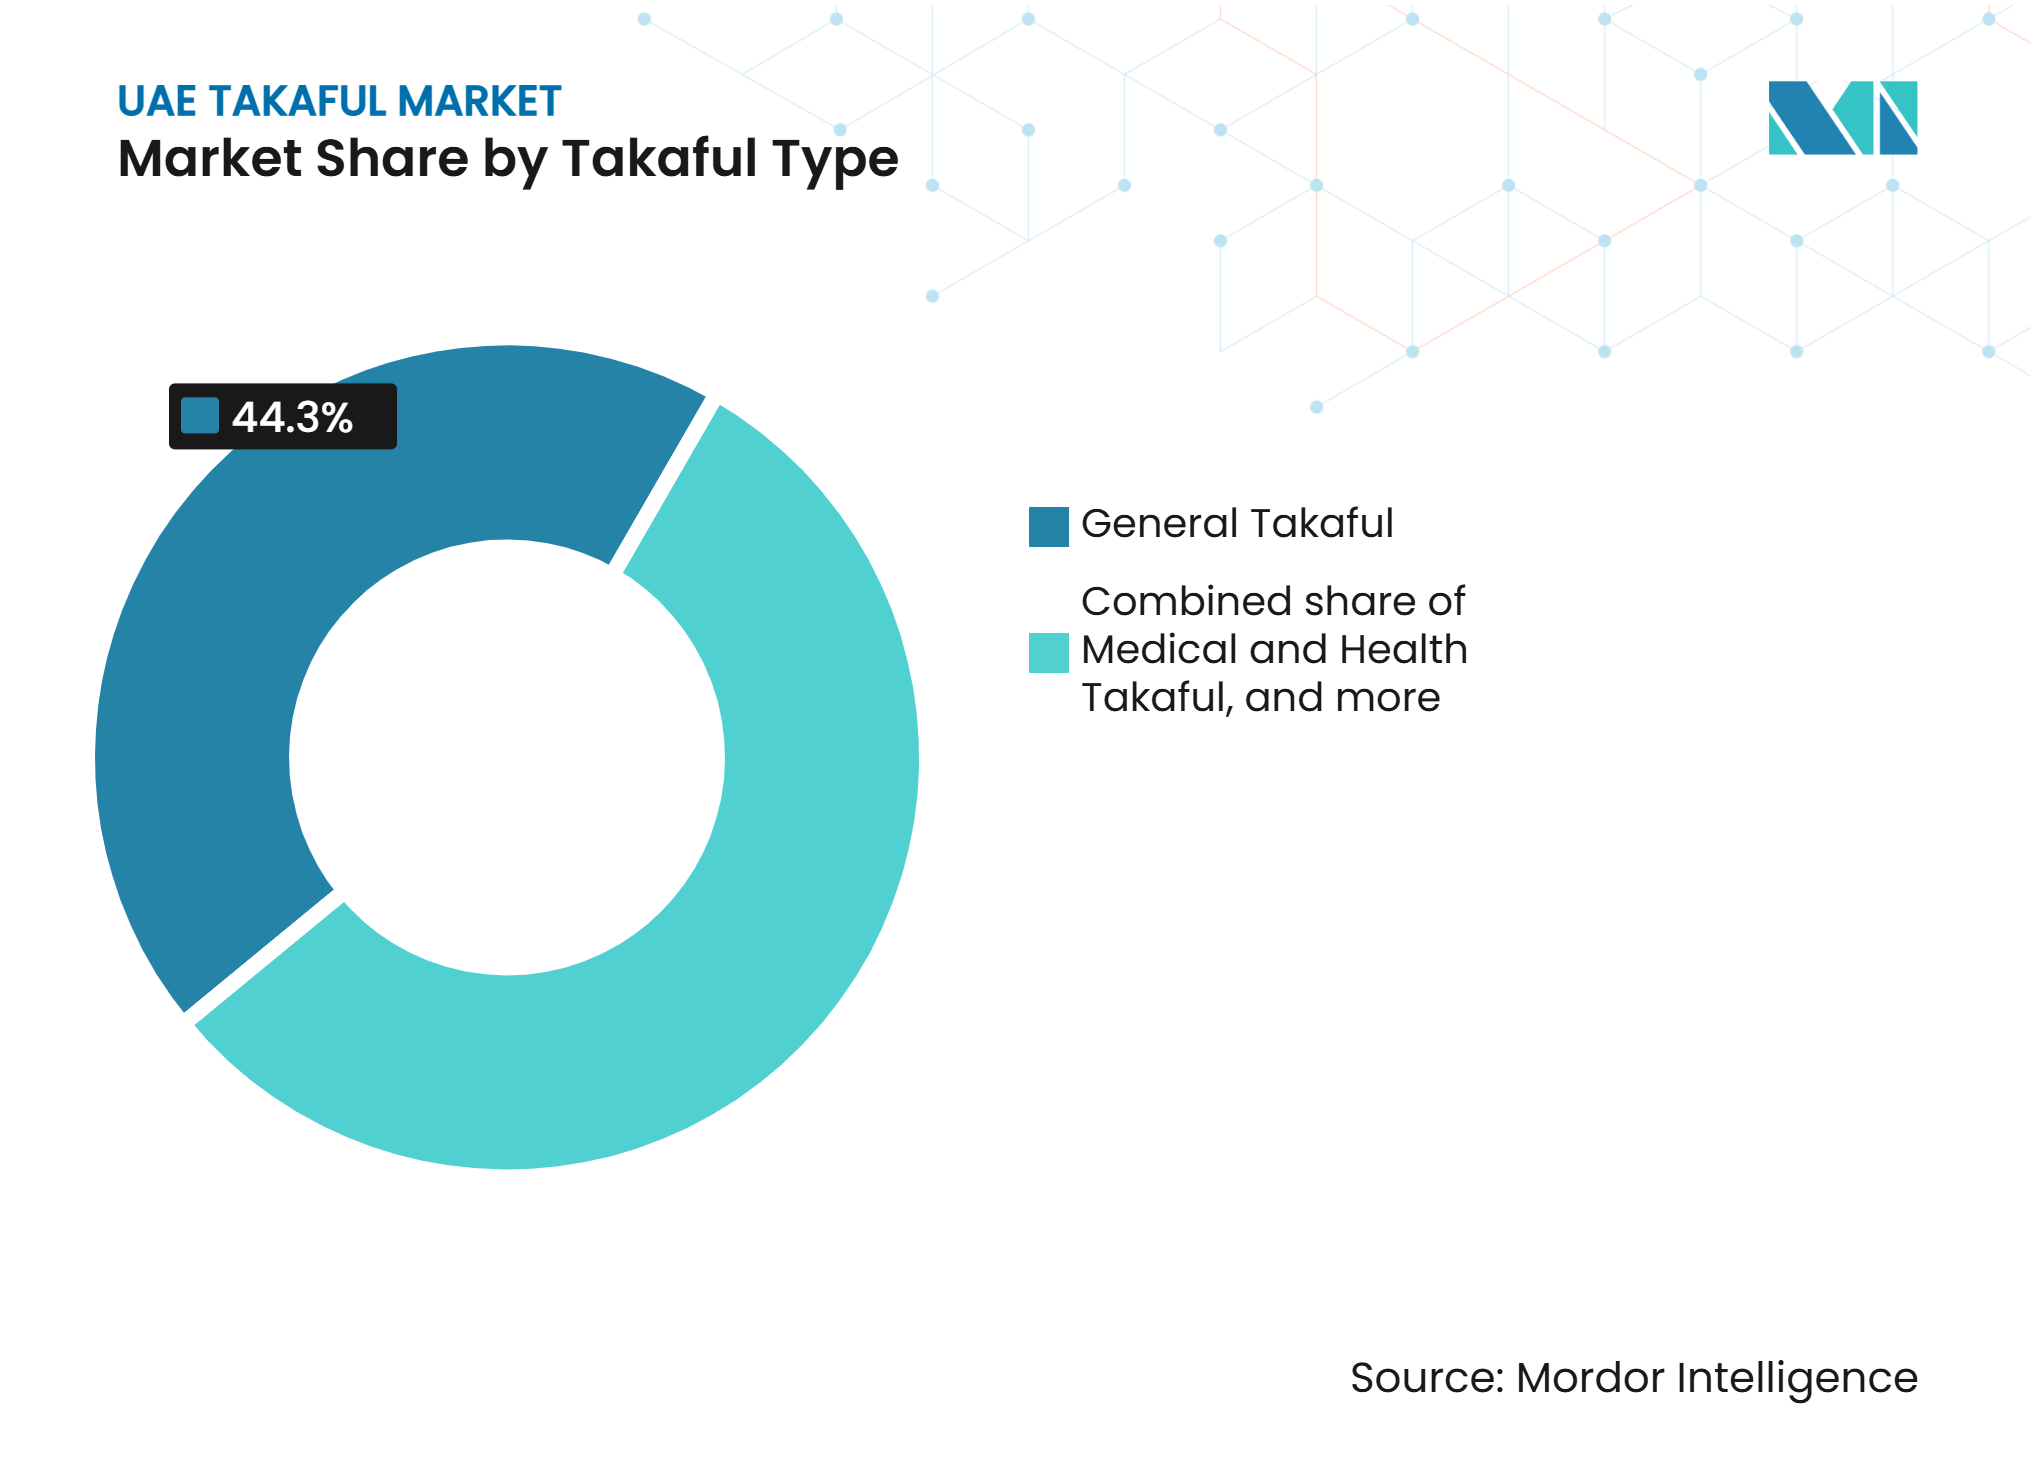
las líneas generales anclan las contribuciones mientras el Takaful de ahorro gana ritmoEl Takaful general representó el 44,3% de la participación del mercado de Takaful de los Emiratos Árabes Unidos en 2026. Los seguros de automóvil, propiedad, incendio, ingeniería, responsabilidad civil y crédito respaldan su papel porque muchos están vinculados al registro de vehículos, arrendamientos comerciales, financiación de proyectos o contratos de infraestructura. El Takaful de automóvil sigue siendo una parte importante de la categoría porque los propietarios de vehículos necesitan cobertura para registrar y operar automóviles. Las pólizas marítimas y de aviación también sirven al papel de los Emiratos Árabes Unidos en logística y transporte. El Takaful médico y de salud sigue estrechamente vinculado a las líneas generales a través de las obligaciones de salud del empleador y la extensión de la cobertura obligatoria en todos los emiratos en 2025.
Se prevé que el Takaful vinculado al ahorro e inversión crezca a una CAGR del 6,5% hasta 2032, la tasa más alta dentro del tipo de Takaful. El tamaño del mercado de Takaful en los Emiratos Árabes Unidos para este segmento está respaldado por los residentes expatriados a largo plazo que planifican la jubilación, los gastos de educación y la transferencia de patrimonio. Los planes de protección familiar continúan satisfaciendo la demanda de cobertura de mortalidad conforme con la Sharia junto con pensiones y beneficios de fin de servicio. Manulife introdujo el Takaful Indexado Manulife Maseera en junio de 2026, combinando protección, acumulación de riqueza vinculada al Índice Sharia S&P 500 y la nominación de Hibah dentro de una sola estructura. La categoría se está acercando a los productos de planificación patrimonial, lo que amplía la competencia más allá de la protección básica de seguros.


Por canal de distribución:
el dominio de los corredores persiste mientras los modelos integrados redefinen los límitesLos agentes y corredores representaron el 52,1% de la participación del mercado de Takaful en los EAU en 2026. El canal sigue siendo importante para las colocaciones comerciales complejas, los planes de salud colectivos y los clientes que necesitan asesoramiento antes de adquirir cobertura. La actividad de los corredores de seguros en todo el sector alcanzó los 38.100 millones de AED (10.400 millones de USD) en primas brutas suscritas durante 2025, mientras que el gasto en comisiones totalizó 6.300 millones de AED (1.700 millones de USD), según los informes de las estadísticas anuales del CBUAE. Estas cifras muestran que los intermediarios mantienen un papel central en la organización de coberturas complejas. El Bancatakaful también se está expandiendo a medida que los bancos utilizan las relaciones existentes con los clientes para introducir productos de vida, patrimonio y protección.
Se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 9,8% hasta 2032. El tamaño del mercado de Takaful en los EAU para este canal está vinculado a la distribución en el punto donde el cliente ya está realizando una transacción financiera o comercial. MashreqBiz introdujo seguros integrados para pymes con Sukoon Insurance en julio de 2026, permitiendo adquirir compensación para trabajadores y cobertura de responsabilidad civil frente a terceros a través de un entorno bancario digital. Las plataformas no bancarias pueden incluir comercio electrónico, fintech y servicios de viaje, donde los operadores pueden desarrollar nueva distribución sin reemplazar los acuerdos bancarios establecidos. Las herramientas de finanzas abiertas también pueden facilitar la conexión entre bancos, aseguradoras y terceros a través de sistemas digitales compartidos.
Por tipo de cliente:
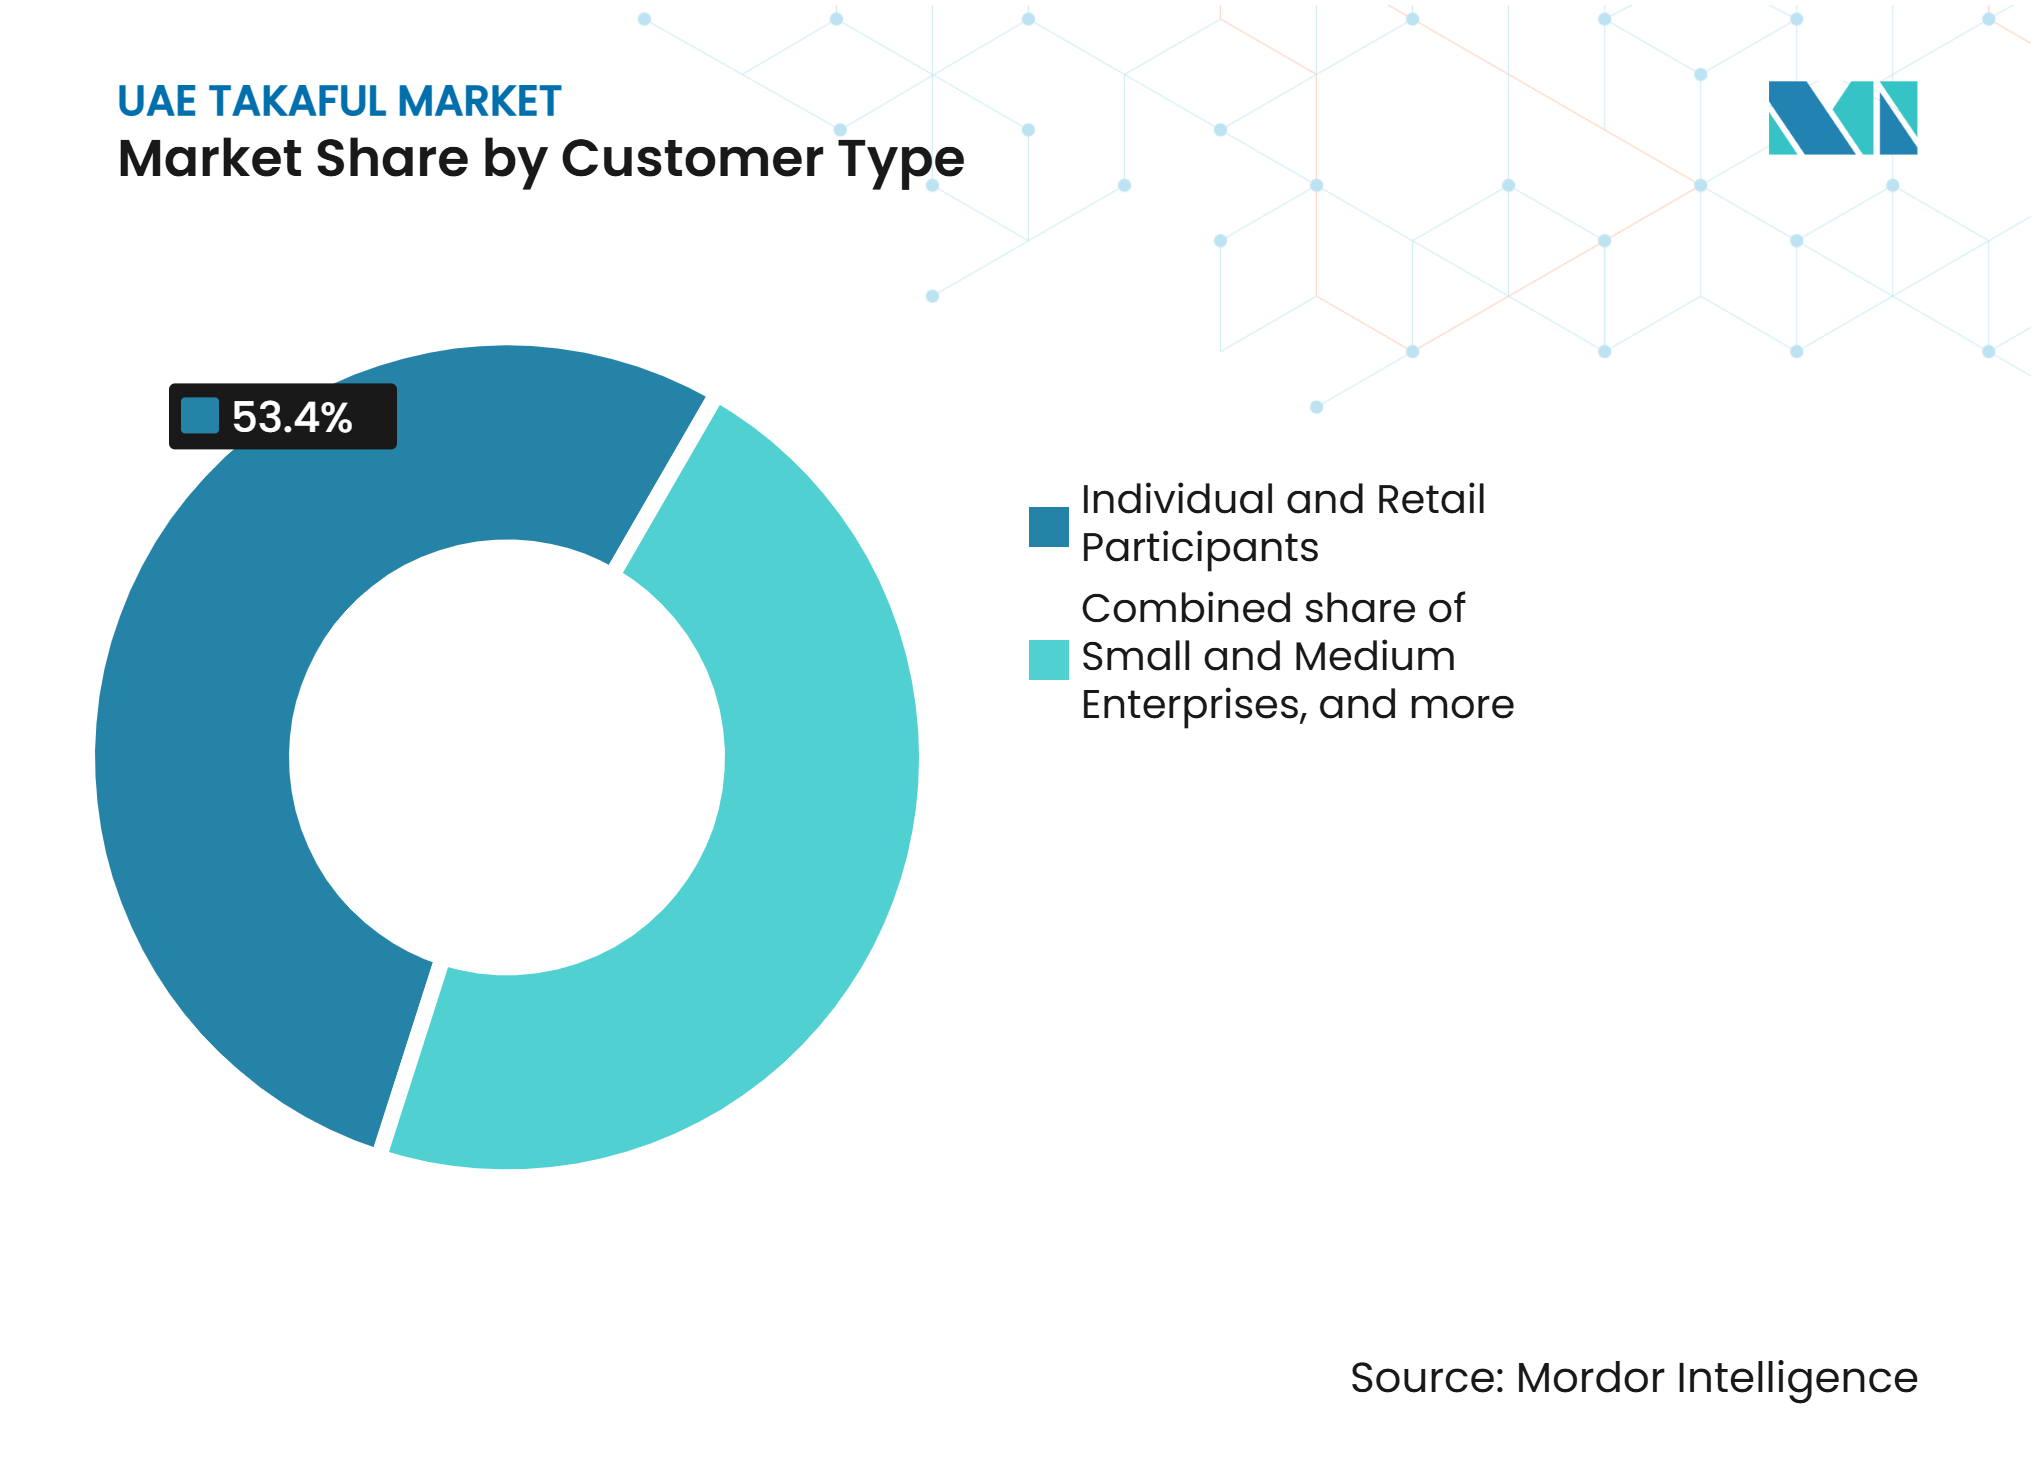
la escala minorista enmascara la creciente demanda de las pymesLos participantes individuales y minoristas representaron el 53,4% de la participación del mercado de Takaful en los EAU en 2026. Esta base de clientes incluye nacionales de los EAU que buscan seguros conformes con la Sharia, expatriados establecidos que acumulan ahorros y nuevos residentes que cumplen con los requisitos de cobertura médica. La variedad de necesidades de los clientes permite a las empresas desarrollar propuestas separadas para protección, salud, ahorro y necesidades de inversión. Las grandes empresas y los participantes gubernamentales o institucionales son menores en número, pero tienen pólizas de mayor valor. Estas cuentas a menudo requieren corredores especializados, experiencia en siniestros y capacidad de suscripción probada.
Se prevé que las pymes crezcan a una CAGR del 5,8% hasta 2032, convirtiéndolas en el grupo de clientes de más rápido crecimiento. Más del 94% de las empresas registradas en los EAU son pymes, pero muchas aún tienen una protección de seguros comerciales limitada. El Takaful de salud colectiva y beneficios para empleados puede ser especialmente relevante porque los empleadores pueden valorar el beneficio potencial de un fondo de participantes con buen rendimiento. La suscripción digital y la distribución bancaria integrada pueden reducir los costos de atención de pólizas más pequeñas. Esto puede hacer que la industria de Takaful en los EAU sea más accesible para las empresas que anteriormente encontraban la cobertura formal demasiado costosa o difícil de contratar.

Análisis geográfico
Abu Dabi y Dubái lideran el tamaño del mercado de Takaful en los EAU porque cuentan con los marcos de cobertura médica más maduros y la mayor concentración de empleadores. El sistema de salud de Abu Dabi se estableció bajo la Ley N.° 23 de 2005, mientras que el programa de cobertura del empleador de Dubái opera bajo la Ley N.° 11 de 2013. Ambos emiratos también concentran grandes sedes corporativas, empresas de logística, inmobiliarias y proveedores de servicios profesionales. Estas actividades respaldan la demanda de cobertura comercial de propiedad, responsabilidad civil, automóvil, vida y salud colectiva. El sector asegurador de los EAU mantuvo un capital equivalente al 455% del mínimo legal en 2025, lo que refleja la profundidad financiera del sector.
Los emiratos del norte han adquirido mayor importancia para el mercado de Takaful en los EAU desde que comenzó la cobertura médica obligatoria a nivel nacional en enero de 2025. Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain y Fujairah fueron fundamentales para el aumento del 26,1% en las pólizas de salud activas registrado durante 2025. Esto crea una oportunidad a corto plazo para el Takaful de salud colectiva básico, especialmente entre las empresas que incorporan personal a la cobertura formal por primera vez. Con el tiempo, los mismos clientes pueden convertirse en candidatos para beneficios para empleados más amplios, protección de propiedad y responsabilidad civil. La sensibilidad al precio sigue siendo alta porque los empleadores más pequeños suelen tener presupuestos de salud más ajustados que las empresas en Abu Dabi y Dubái.
Ras Al Khaimah añade demanda de empresas manufactureras y de canteras que requieren cobertura de ingeniería, propiedad y responsabilidad del empleador. Fujairah respalda el Takaful de carga marítima y cascos debido a su papel como centro de tránsito de petróleo. Sharjah proporciona demanda adicional de pymes a través de sus corredores manufactureros y comerciales. Los operadores con relaciones establecidas en estos emiratos están mejor posicionados para capturar una mayor participación de las necesidades de cobertura especializada.
Panorama competitivo
Concentración del Mercado
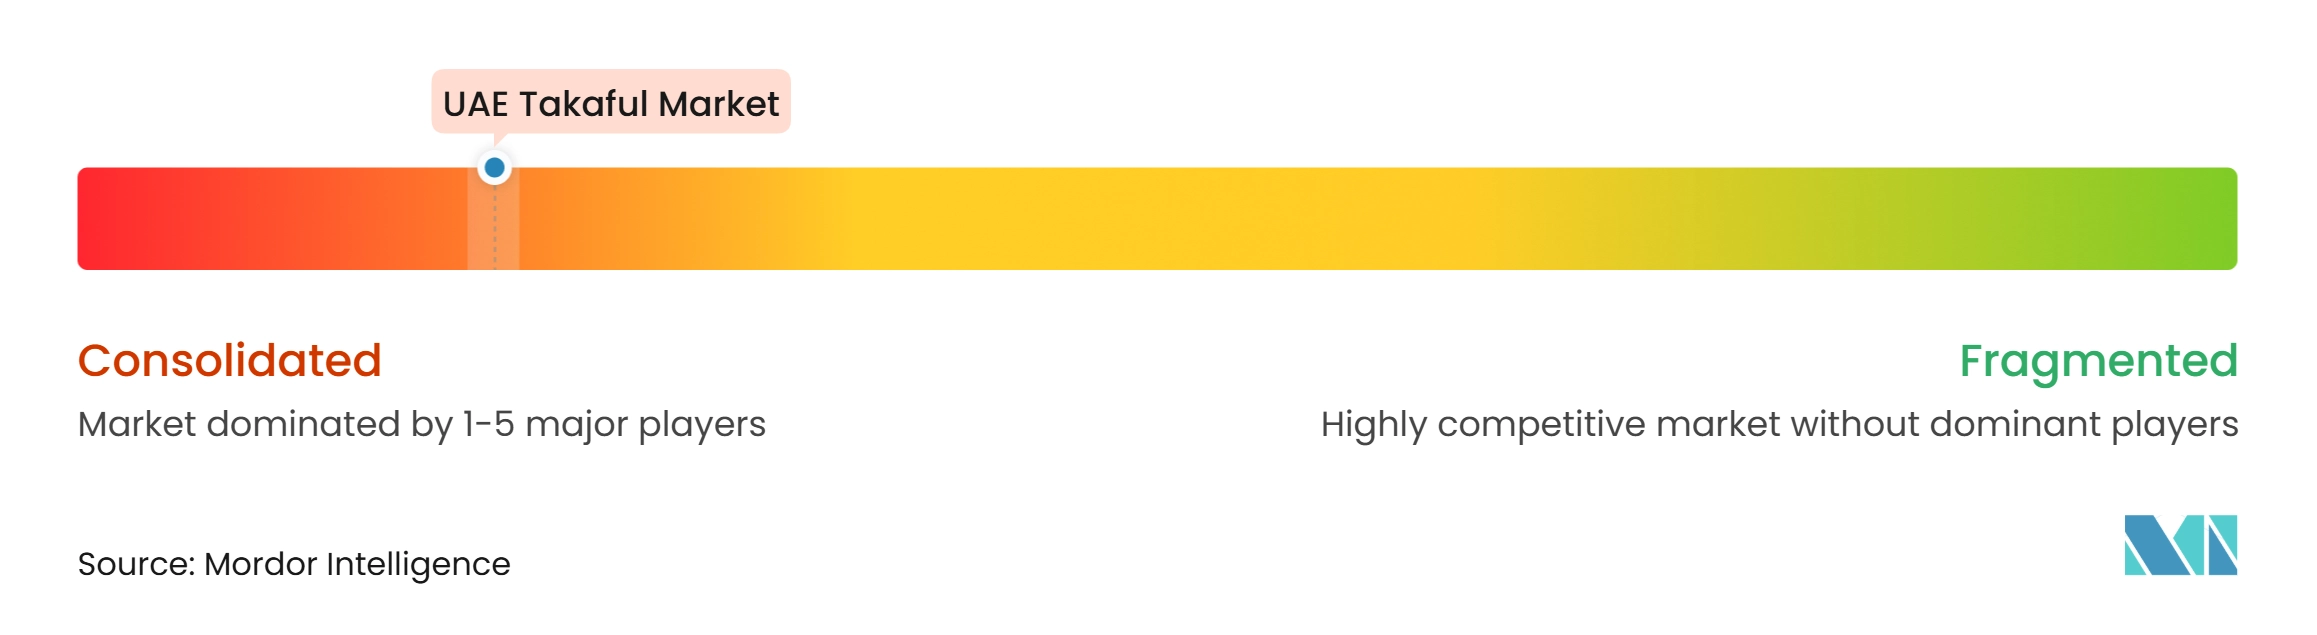
El mercado de Takaful en los EAU está concentrado, con competencia distribuida entre múltiples operadores nacionales que ofrecen productos de Takaful familiar y general a través de ventas directas, corredores, asociaciones de bancaseguros y canales digitales. Abu Dhabi National Takaful, Takaful Emarat, Orient Takaful, SALAMA y Sukoon Takaful se encuentran entre los participantes establecidos, junto con otros operadores con licencia local, incluidos YAS Takaful, Aman, Watania Takaful General, Watania Takaful Family y Methaq Takaful. Las diferencias en las carteras de productos, la gobernanza Sharia, las capacidades de suscripción, las redes de distribución y los segmentos de clientes contribuyen a posiciones competitivas variadas en lugar del dominio de un único proveedor.
La competencia está siendo moldeada cada vez más por las asociaciones de bancaseguros, la distribución digital, la diversificación de productos y el cumplimiento normativo. SALAMA amplió su asociación con Abu Dhabi Islamic Bank para cubrir productos de protección, ahorro, educación, jubilación y planificación patrimonial. Sukoon Takaful también se asoció con Ajman Bank en septiembre de 2026 para ampliar su alcance de distribución en los emiratos del norte. Dichas asociaciones permiten a los operadores acceder a las bases de clientes bancarios establecidas y distribuir productos de seguros conformes con la Sharia a través de canales adicionales. Mientras tanto, las ventas digitales directas y la distribución liderada por corredores permiten a los proveedores llegar a clientes más allá de las asociaciones bancarias tradicionales.
Los requisitos del Fondo de Seguros de Takaful del Banco Central de los EAU, vigentes desde septiembre de 2026, introducen requisitos adicionales de gobernanza y gestión financiera para los operadores. Estos requisitos aumentan la importancia del cumplimiento normativo, la segregación de fondos, la gobernanza Sharia y las capacidades operativas en todo el mercado. Las transacciones digitales, la cobertura integrada para pymes y el Takaful familiar vinculado al ahorro ofrecen oportunidades para que los proveedores se diferencien a través de productos accesibles y distribución rentable. En consecuencia, se espera que la competencia dependa de la innovación de productos, la gestión de siniestros, la experiencia del cliente, el cumplimiento normativo y las asociaciones de distribución.
Líderes de la industria de Takaful en los EAU
-
Islamic Arab Insurance Company P.J.S.C. (SALAMA)
-
Abu Dhabi National Takaful Company P.S.C.
-
Takaful Emarat - Insurance P.S.C.
-
Sukoon Takaful P.J.S.C.
-
Watania International Holding PJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Takaful en los EAU Empresas cubiertas en este informe
- Islamic Arab Insurance Company P.J.S.C. (SALAMA)
- Abu Dhabi National Takaful Company P.S.C.
- Takaful Emarat – Insurance P.S.C.
- Watania International Holding PJSC
- Sukoon Takaful P.J.S.C.
- Orient Takaful P.J.S.C.
- Dubai Islamic Insurance & Reinsurance Co. (AMAN)
- Methaq Takaful Insurance
- YAS Takaful
Desarrollos recientes de la industria en Mercado de Takaful en los EAU
- Septiembre de 2026: Sukoon Takaful y Ajman Bank firmaron un memorando de entendimiento para distribuir soluciones de Takaful conformes con la Sharia a través de la red de Ajman Bank, extendiendo el alcance del Bancatakaful en los emiratos del norte entre una fuerza laboral recién obligada a contar con seguro médico.
- Agosto de 2026: SALAMA y Abu Dhabi Islamic Bank marcaron la próxima fase de su asociación de Bancatakaful, ampliándola a protección, ahorro, educación, jubilación y planificación patrimonial, con soluciones de inversión codesarrolladas con ADIB Capital.
- Julio de 2026: Mashreq y Sukoon Insurance lanzaron seguros integrados para pymes en MashreqBiz, permitiendo a las empresas adquirir compensación para trabajadores y cobertura de responsabilidad civil frente a terceros directamente dentro de la plataforma bancaria digital.
- Abril de 2026: SALAMA completó su reestructuración de capital, convirtiendo un sukuk convertible obligatorio de 155 millones de AED (42,2 millones de USD) suscrito por Eshraq Investments y Humana Holding en nuevo capital, restaurando la solvencia regulatoria.
Alcance del informe del mercado de Takaful en los EAU
Resumen de la segmentación
| Takaful familiar | Takaful de protección familiar / vida |
| Takaful vinculado al ahorro e inversión | |
| Takaful médico y de salud | |
| Takaful general | Takaful de automóvil |
| Takaful de propiedad e incendio | |
| Takaful marítimo y de aviación | |
| Takaful de ingeniería y construcción | |
| Takaful de responsabilidad civil | |
| Takaful de viaje y accidentes personales | |
| Takaful de crédito y otros seguros generales |
| Agentes y corredores |
| Bancatakaful |
| Distribución directa |
| Asociaciones integradas, de afinidad y otras no bancarias |
| Participantes individuales y minoristas |
| Pequeñas y medianas empresas |
| Grandes empresas |
| Participantes gubernamentales e institucionales |
| Por tipo de Takaful | Takaful familiar | Takaful de protección familiar / vida |
| Takaful vinculado al ahorro e inversión | ||
| Takaful médico y de salud | ||
| Takaful general | Takaful de automóvil | |
| Takaful de propiedad e incendio | ||
| Takaful marítimo y de aviación | ||
| Takaful de ingeniería y construcción | ||
| Takaful de responsabilidad civil | ||
| Takaful de viaje y accidentes personales | ||
| Takaful de crédito y otros seguros generales | ||
| Por canal de distribución | Agentes y corredores | |
| Bancatakaful | ||
| Distribución directa | ||
| Asociaciones integradas, de afinidad y otras no bancarias | ||
| Por tipo de cliente | Participantes individuales y minoristas | |
| Pequeñas y medianas empresas | ||
| Grandes empresas | ||
| Participantes gubernamentales e institucionales | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el Takaful en los EAU?
Se prevé que el mercado de Takaful en los EAU crezca a una CAGR del 4,8% de 2027 a 2032, alcanzando los 2.400 millones de USD para 2032.
¿Qué tipo de Takaful crece más rápido en los EAU?
El Takaful vinculado al ahorro e inversión es el tipo de más rápido crecimiento, con una CAGR proyectada del 6,5% hasta 2032.
¿Qué canal lidera la distribución del Takaful en los EAU?
Los agentes y corredores lideran la distribución con una participación del 52,1% en 2026. Se proyecta que las asociaciones integradas y de afinidad crezcan más rápido, con una CAGR del 9,8%, a medida que los bancos y las plataformas digitales integran la cobertura en los recorridos del cliente.
¿Por qué son importantes las pymes para los proveedores de Takaful?
Las pymes representan más del 94% de las empresas registradas en los EAU y son el tipo de cliente de más rápido crecimiento, con una CAGR prevista del 5,8% hasta 2032.
¿Cómo ha afectado la cobertura médica obligatoria a la demanda de Takaful?
La extensión de la cobertura obligatoria a todos los emiratos contribuyó a elevar las pólizas de salud activas en un 26,1% en 2025.
¿Qué partes de los EAU ofrecen mayor potencial de crecimiento?
Abu Dabi y Dubái siguen siendo los mayores centros de demanda. Los emiratos del norte ofrecen oportunidades de cobertura en expansión en salud, pymes, sector marítimo, manufactura y comercio tras la expansión de la cobertura médica a nivel nacional.