
Taille et part du marché du Takaful aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.8 Milliards de dollars |
| Taille du Marché (2027) | 1.9 Milliards de dollars |
| Taille du Marché (2032) | 2.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.80 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Takaful aux EAU par Mordor Intelligence
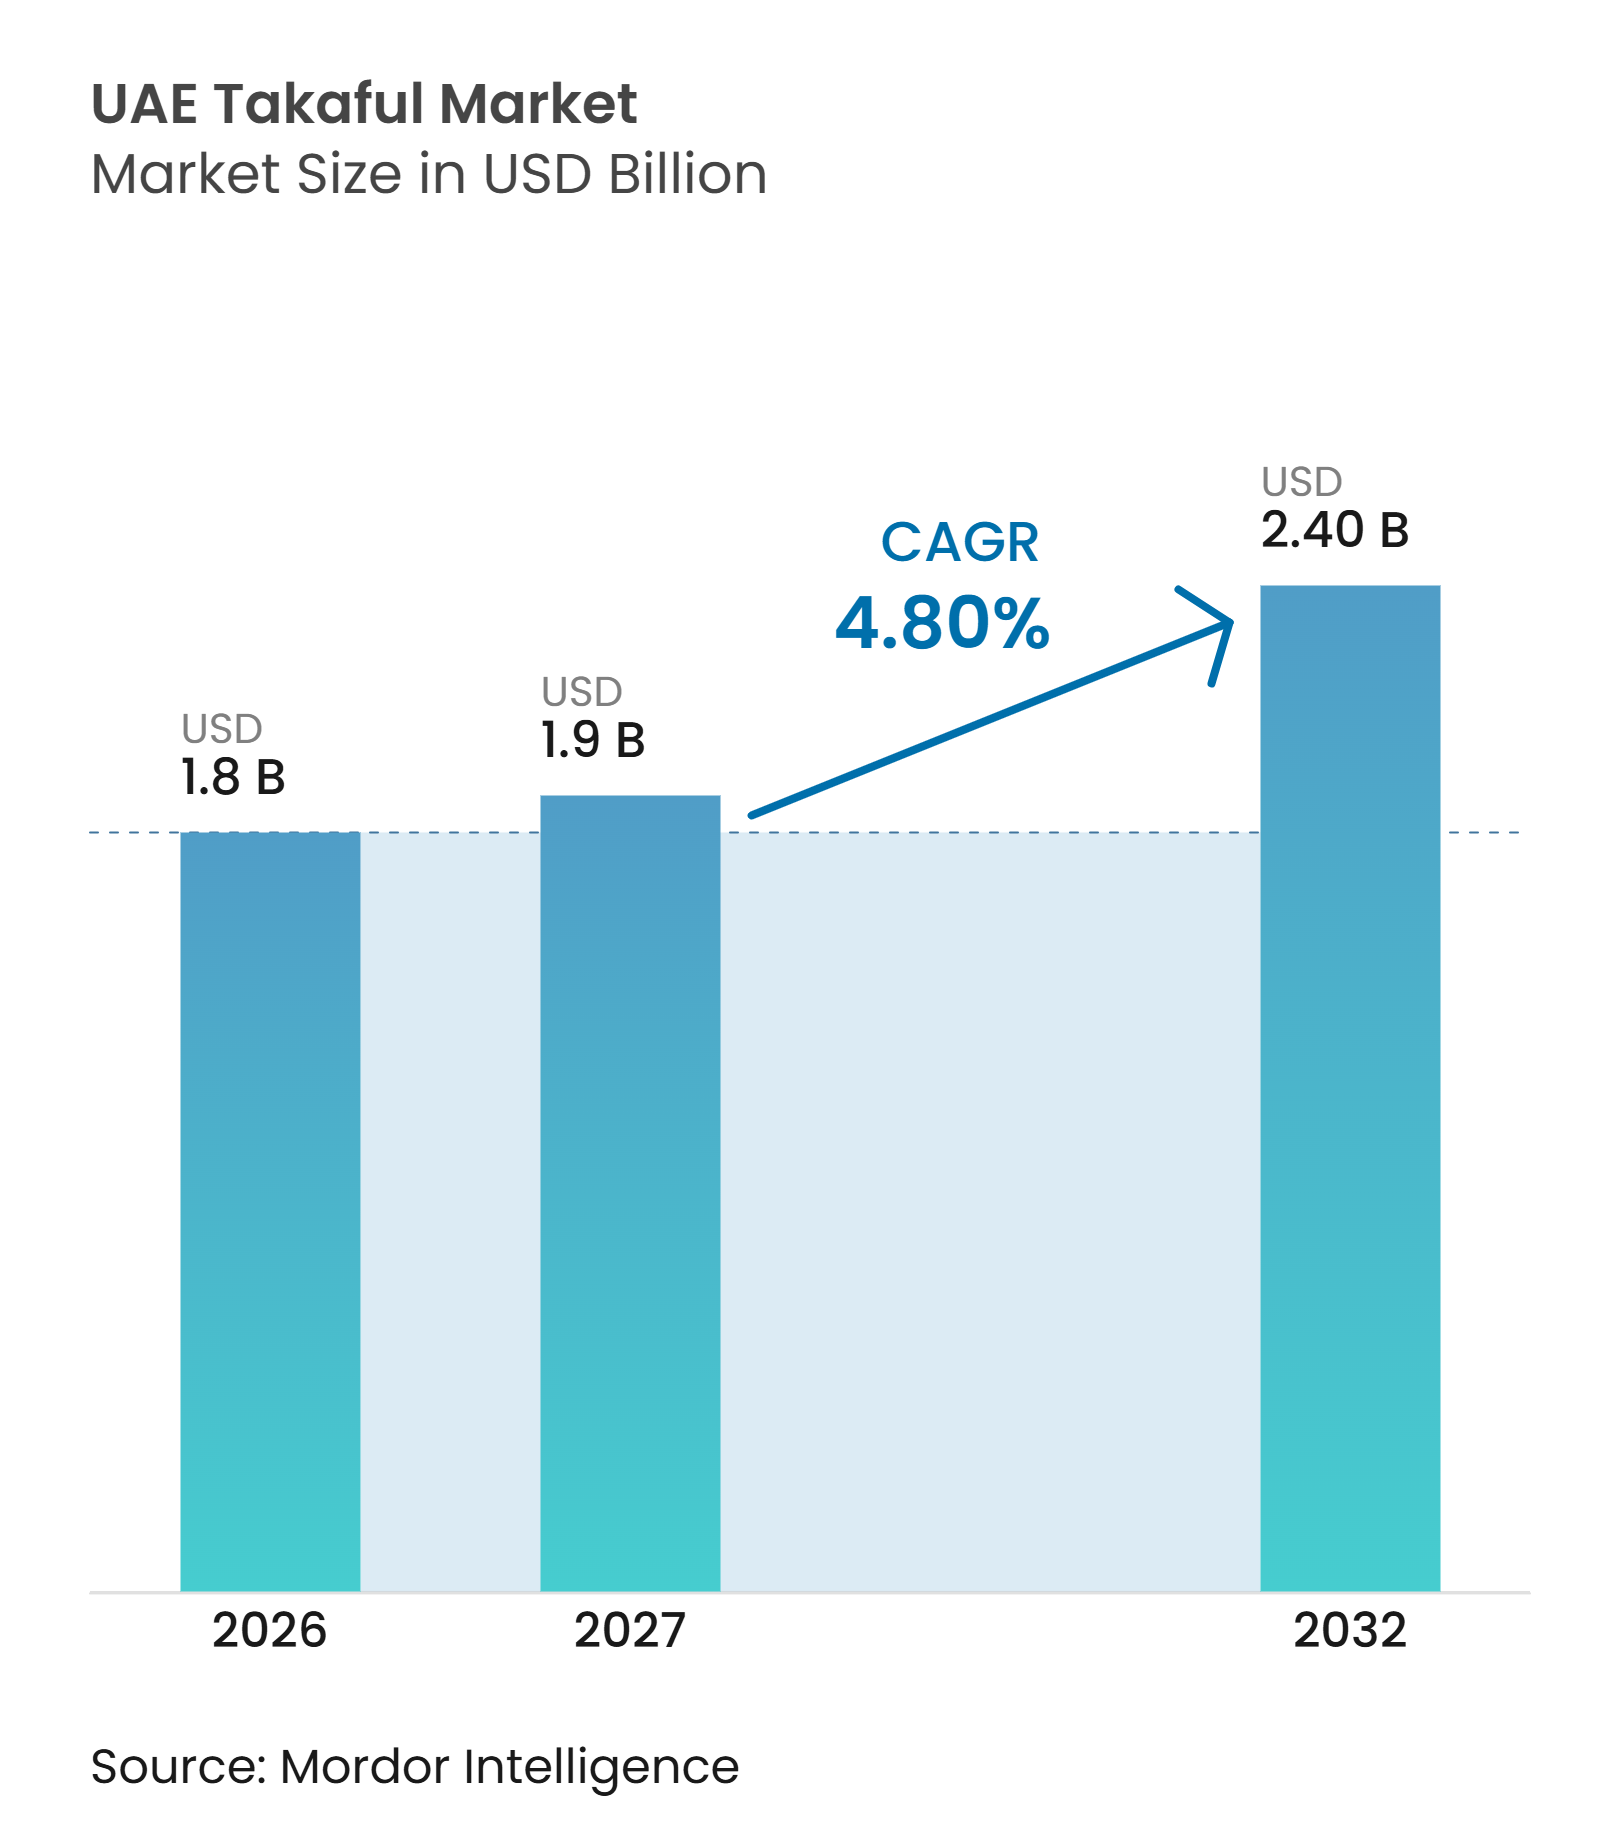
La taille du marché du Takaful aux EAU devrait augmenter de 1,8 milliard USD en 2026 à 1,9 milliard USD en 2027 et atteindre 2,40 milliards USD d'ici 2032, avec un CAGR de 4,80 % sur la période 2027-2032.
Le marché du Takaful aux EAU a enregistré des contributions brutes souscrites de 6,4 milliards AED (1,74 milliard USD) en 2025, en hausse de 18,5 % par rapport à 2024, représentant 8,5 % du marché total de l'assurance du pays. Le secteur de l'assurance au sens large a progressé de 14,9 % pour atteindre 74,8 milliards AED (20,37 milliards USD), soutenu par la hausse de la demande en assurance maladie et en assurance habitation. La couverture maladie obligatoire dans les sept émirats soutient l'expansion du marché, tandis que l'évolution des exigences réglementaires renforce la gestion des risques et la gouvernance. Cependant, la rentabilité reste sensible aux coûts des sinistres, à l'adéquation des tarifs et aux dépenses de réassurance. Les assureurs peuvent renforcer leur compétitivité grâce à une gestion efficace des sinistres, à la distribution numérique, aux partenariats bancaires et à des produits conformes à la charia adaptés aux besoins des clients.
Points clés du rapport
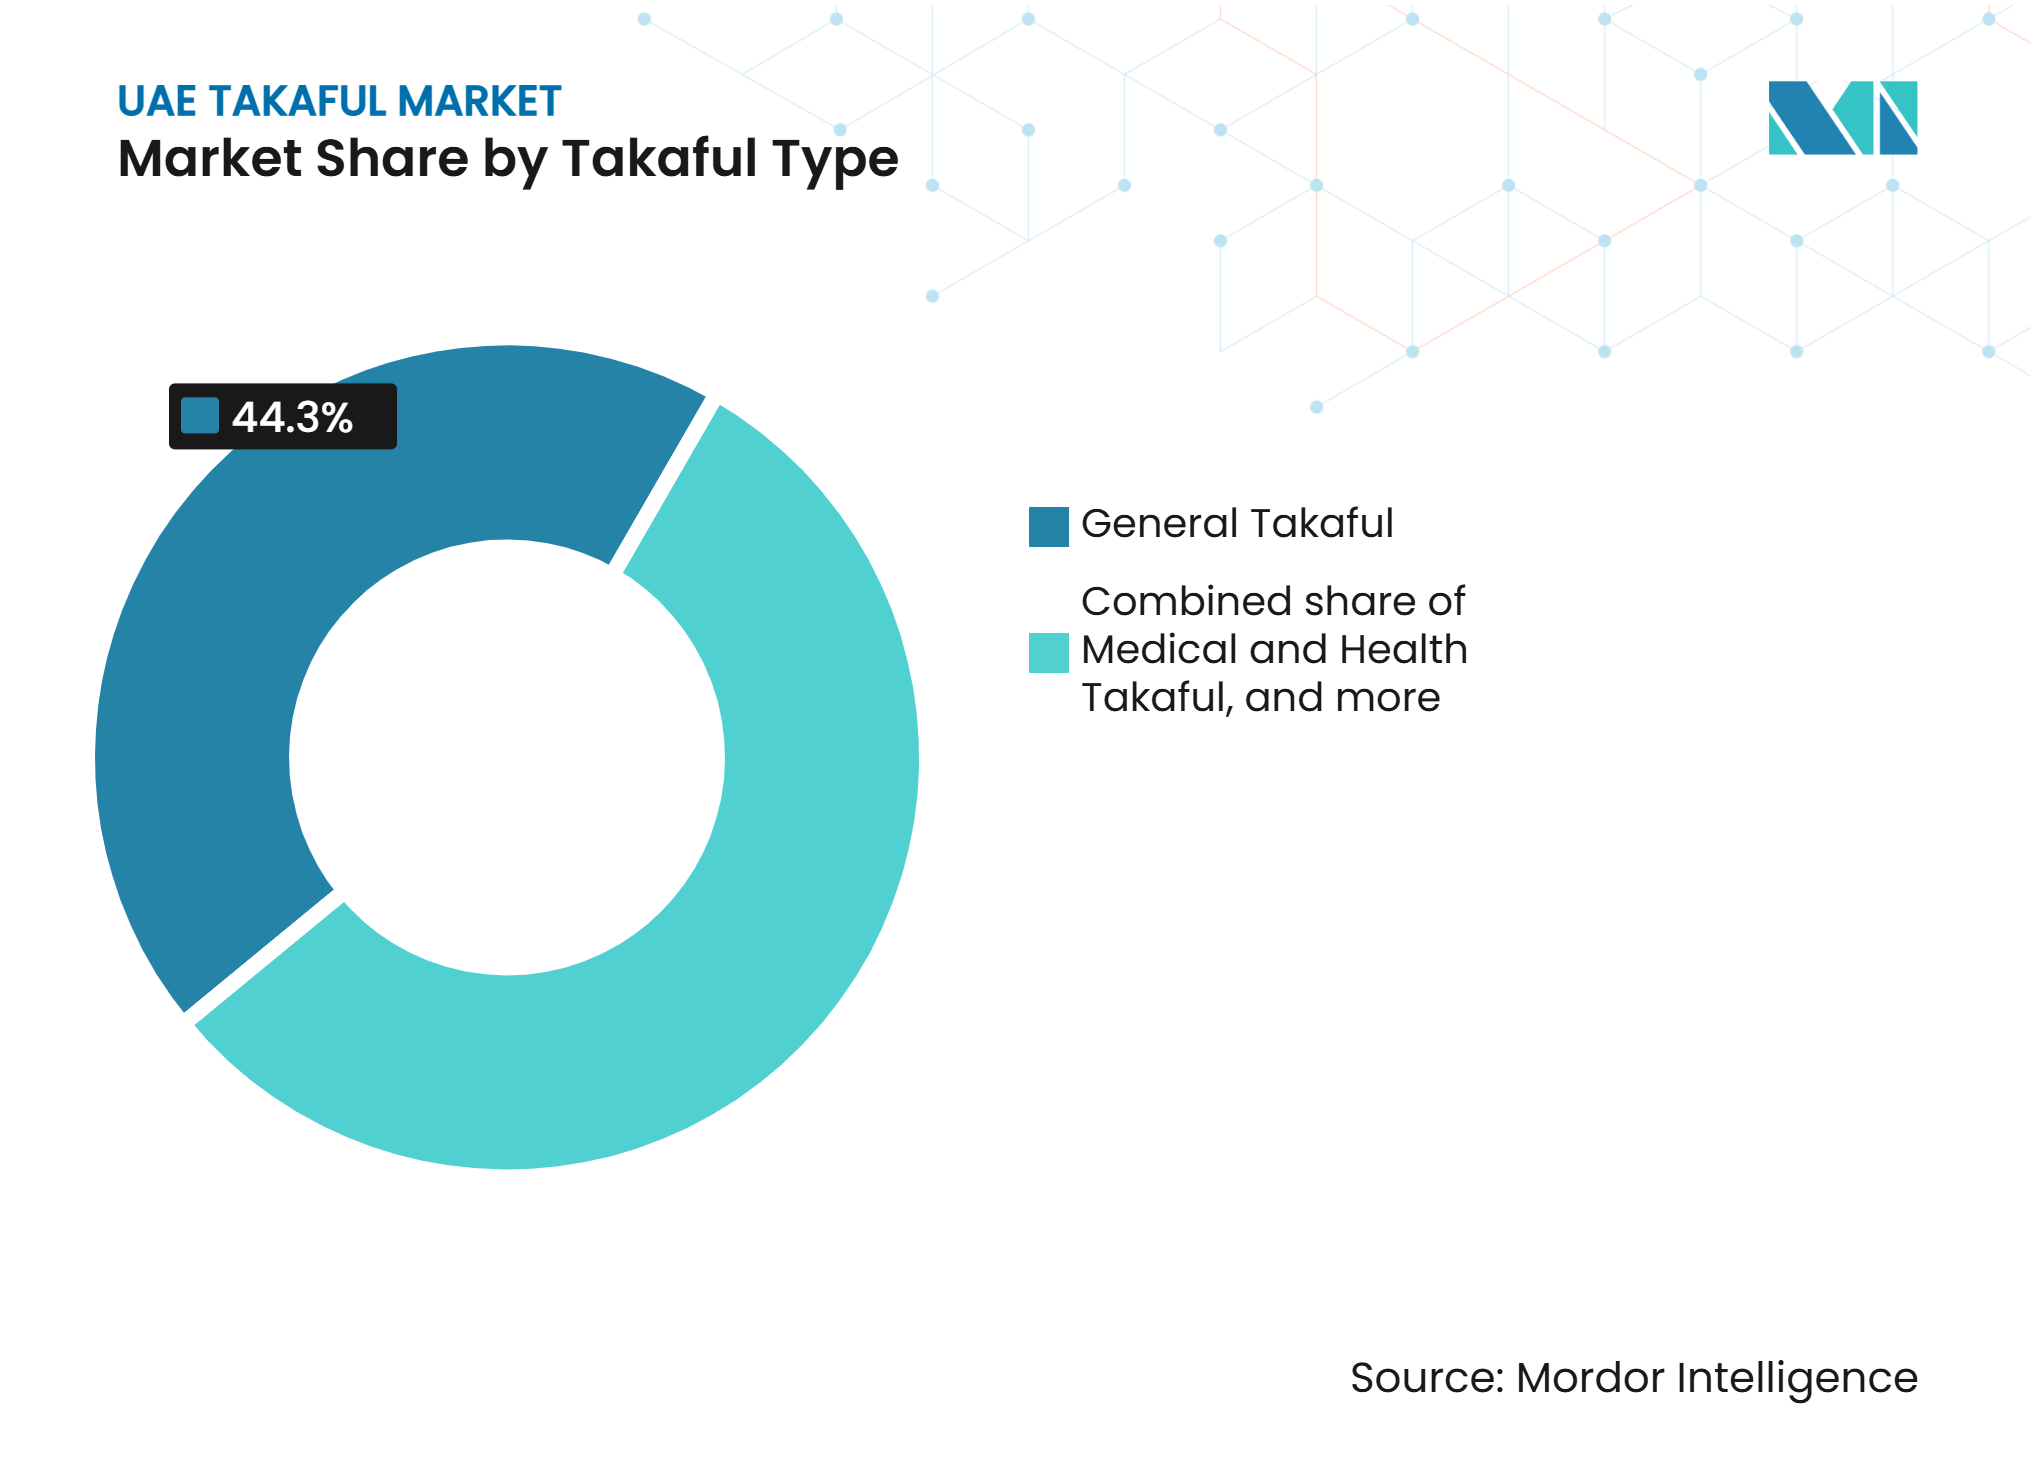
- Par type de Takaful, le Takaful général a capté 44,3 % de la part du marché du Takaful aux EAU en 2026, tandis que le Takaful épargne et lié à l'investissement devrait croître à un CAGR de 6,5 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont capté 52,1 % de la part du marché du Takaful aux EAU en 2026, tandis que les partenariats intégrés, d'affinité et autres partenariats non bancaires devraient croître à un CAGR de 9,8 % jusqu'en 2032.
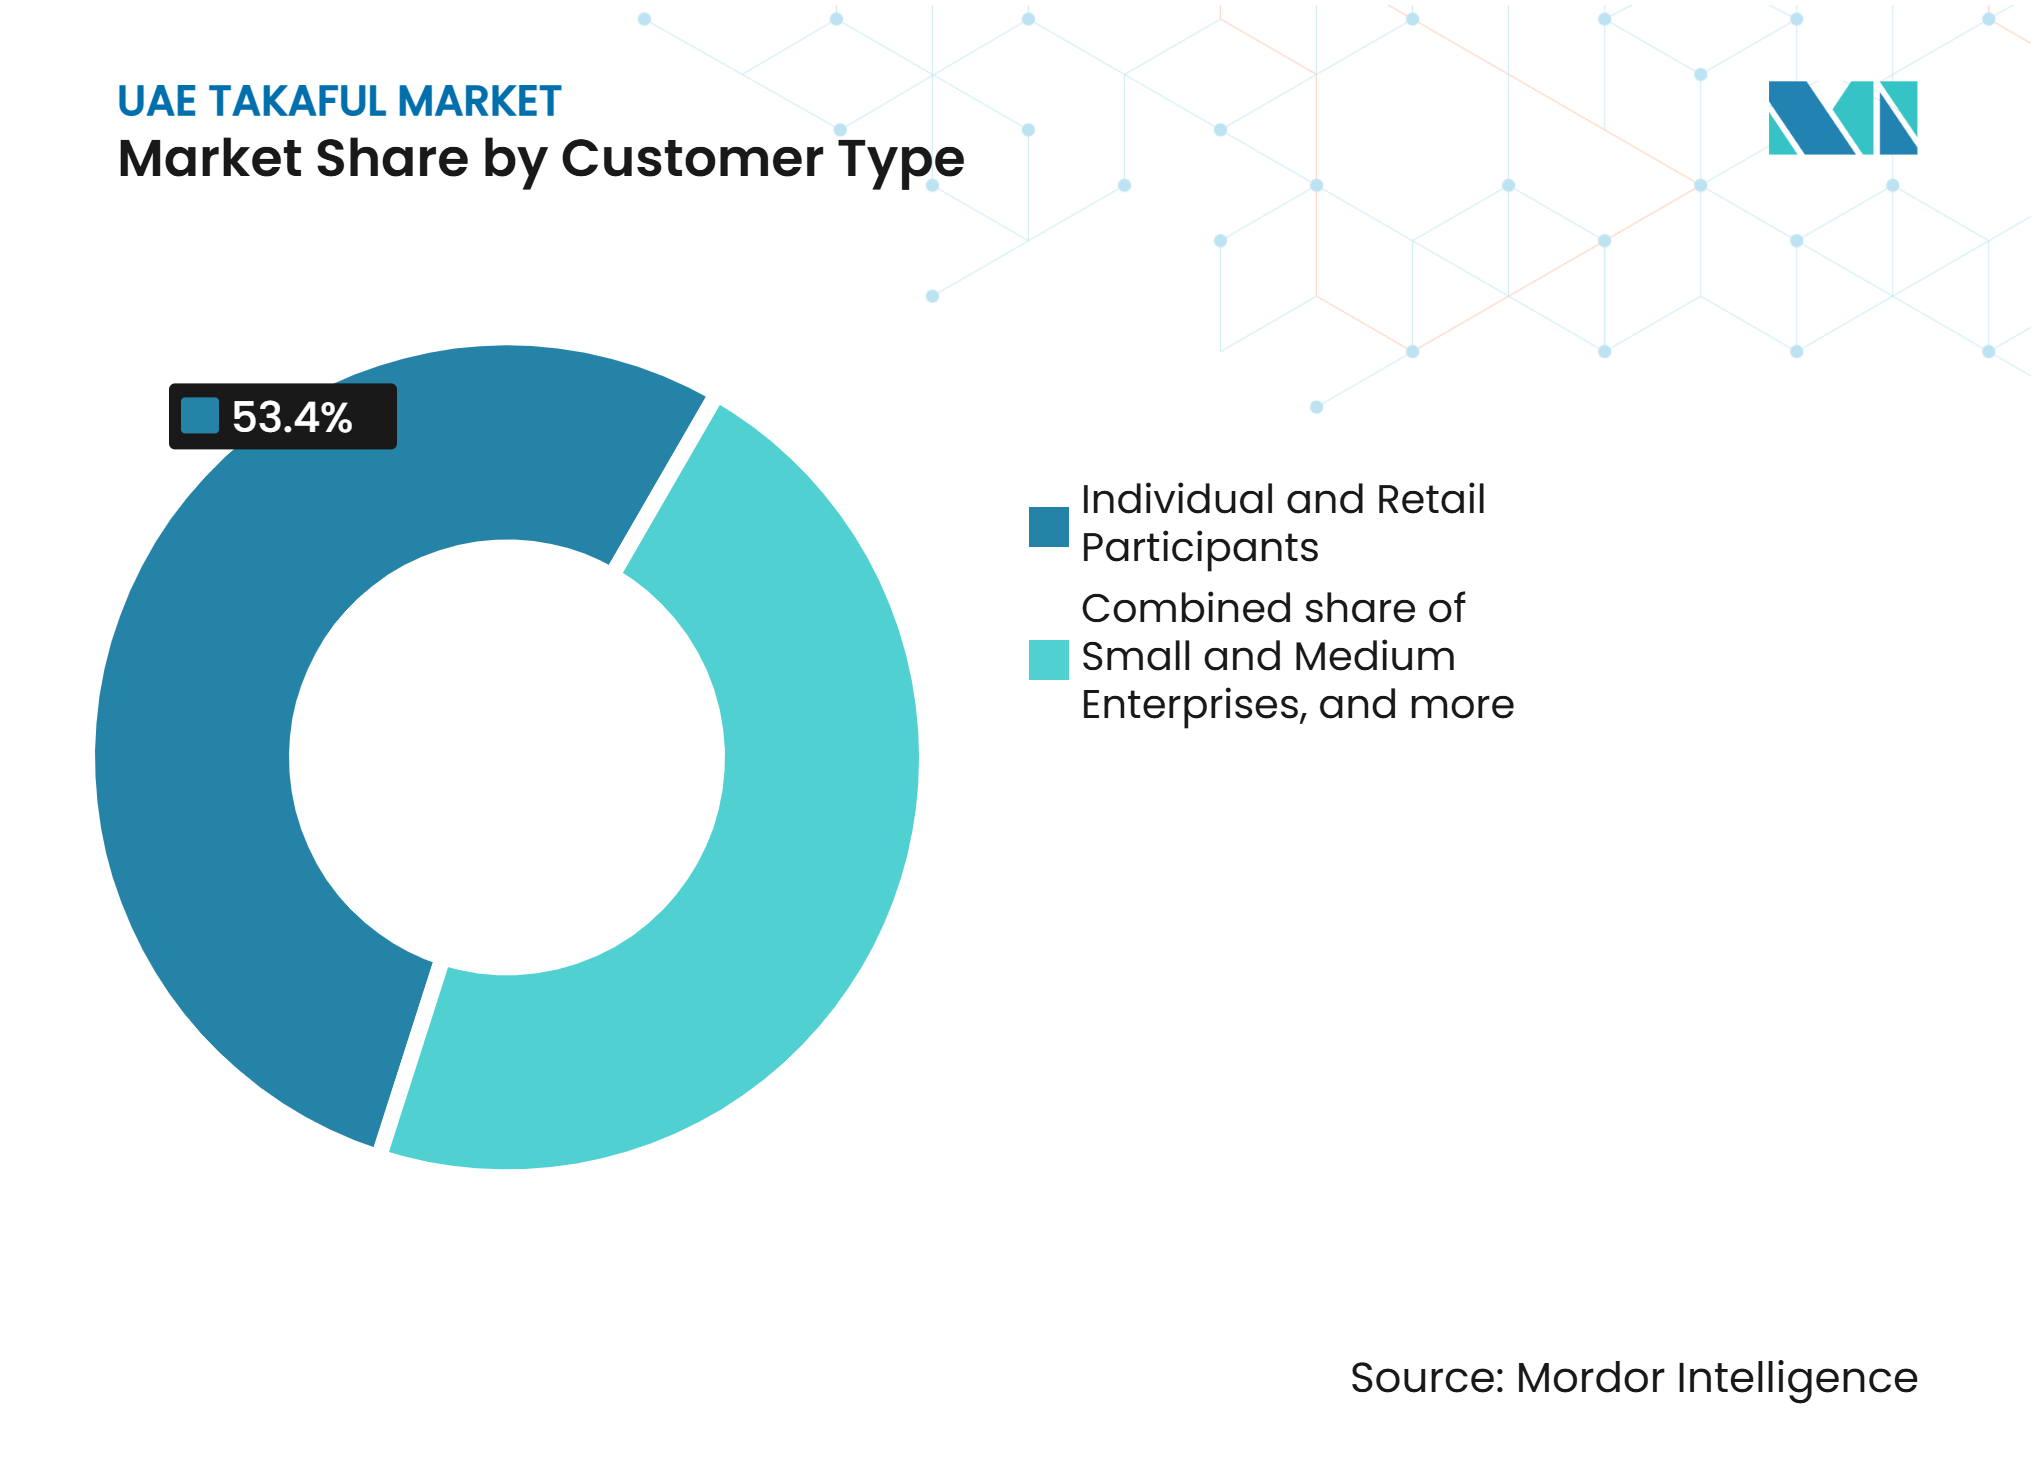
- Par type de client, les participants individuels et particuliers ont capté 53,4 % de la part du marché du Takaful aux EAU en 2026, tandis que les PME devraient croître à un CAGR de 5,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'assurance maladie obligatoire | +1.1% | National, avec les gains à court terme les plus importants à Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain et Fujairah | Court terme (≤ 2 ans) |
| Écosystème de finance islamique | +0.8% | National, porté par les pôles bancaires d'Abu Dhabi et de Dubaï | Moyen terme (2-4 ans) |
| Bancatakaful et distribution numérique | +0.6% | National, avec une traction précoce à Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Exposition au risque des PME et des entreprises | +0.6% | National, concentré dans les zones franches de Dubaï et de Sharjah | Moyen terme (2-4 ans) |
| Takaful familial et demande de protection à long terme | +0.5% | National, soutenu par la demande des expatriés à Abu Dhabi et à Dubaï | Long terme (≥ 4 ans) |
| Standardisation réglementaire | +0.4% | National, dans les 7 émirats | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de l'assurance maladie obligatoire élargit le bassin adressable du Takaful
Le régime d'assurance maladie de base obligatoire des EAU a été étendu aux employés du secteur privé et aux travailleurs domestiques à Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah et Fujairah à compter du 1er janvier 2025, en complément des exigences existantes à Abu Dhabi et à Dubaï[1]. Le nombre de polices d'assurance maladie actives dans les EAU a augmenté de 26,1 % en 2025, selon les statistiques annuelles d'assurance de la Banque centrale des EAU. Cette expansion crée des opportunités supplémentaires pour les opérateurs Takaful proposant des régimes de santé de base éligibles, notamment pour les employeurs des émirats du nord.
Un solide écosystème de finance islamique soutenant la demande d'assurance conforme à la charia
L'écosystème de finance islamique bien établi des EAU soutient les opportunités pour les produits de protection et d'épargne conformes à la charia. National Bonds a indiqué que les fonds des détenteurs d'obligations ont dépassé 18 milliards AED (4,9 milliards USD) en 2025, en hausse de 14 % en glissement annuel, tandis que l'activité d'épargne numérique a progressé de 72 %[2]. Bien que ces chiffres concernent l'épargne et l'investissement plutôt que l'assurance, ils indiquent une activité soutenue dans les services financiers conformes à la charia et constituent une toile de fond pertinente pour les opérateurs Takaful développant des offres de protection familiale et d'épargne liée.
Expansion des canaux de Bancatakaful et de distribution numérique
Les partenariats bancaires et la distribution numérique créent des voies d'accès supplémentaires au marché pour les opérateurs Takaful des EAU. En août 2026, SALAMA et Abu Dhabi Islamic Bank ont fait progresser leur partenariat de bancassurance pour proposer des solutions couvrant la protection, l'épargne, l'éducation, la retraite et la planification patrimoniale à long terme[3]. En septembre 2026, Sukoon Takaful et Ajman Bank ont signé un protocole d'accord pour élargir l'accès des clients aux solutions Takaful conformes à la charia. Ces partenariats illustrent comment la distribution bancaire peut aider les opérateurs à atteindre les clients et à intégrer les produits de protection dans une planification financière plus globale.
Croissance de l'exposition au risque des PME et des entreprises
Les petites et moyennes entreprises représentent plus de 94 % des entreprises enregistrées aux EAU, mais leur recours à l'assurance reste en deçà de leur rôle économique[4]. Cet écart offre au marché du Takaful aux EAU une opportunité d'élargir la couverture santé collective, les avantages sociaux, la responsabilité civile et la protection des biens. La souscription numérique peut rendre les polices de plus petite taille plus viables en réduisant les coûts d'administration manuelle. Mashreq et Sukoon Insurance ont introduit une couverture PME intégrée via MashreqBiz en juillet 2026, permettant aux entreprises d'obtenir une couverture en responsabilité des employeurs et en responsabilité civile au sein d'une plateforme bancaire numérique. Cette approche peut rendre l'assurance accessible là où les entreprises gèrent déjà leurs flux de trésorerie, leurs paiements et leurs besoins en personnel. Les polices PME s'inscrivent également bien dans le recours croissant à l'assurance intégrée et à la distribution par les banques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Compréhension limitée des fonds Takaful et des mécanismes d'excédent | -0.6% | National, plus prononcé dans les émirats du nord et chez les groupes d'expatriés à faibles revenus | Moyen terme (2-4 ans) |
| Concurrence de l'assurance conventionnelle sur le prix et la simplicité | -0.5% | National, plus forte dans l'assurance automobile, voyage et santé de base | Court terme (≤ 2 ans) |
| Exposition au Qard Hasan liée aux déficits des fonds | -0.3% | National, avec un risque plus élevé pour les opérateurs disposant de faibles réserves de capital | Moyen terme (2-4 ans) |
| Ségrégation des fonds et exigences de gouvernance charia | -0.4% | National, avec la charge la plus lourde pour les petits opérateurs et les nouvelles fenêtres Takaful | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compréhension limitée des consommateurs concernant les fonds Takaful et les mécanismes d'excédent
Les produits Takaful se distinguent de l'assurance conventionnelle par leur structure de fonds de participants, leurs modalités de frais et leur traitement des excédents. Dans le cadre réglementaire de la Banque centrale des EAU, la distribution des excédents est soumise à une politique approuvée et aux exigences réglementaires applicables ; un excédent n'est pas garanti à chaque participant. Une communication claire sur les contributions, les frais de l'opérateur, la gestion des fonds et l'éligibilité aux excédents est donc importante lorsque les clients comparent les produits. Les opérateurs Takaful peuvent renforcer la compréhension des clients grâce à une documentation de police transparente, à des explications numériques et à une éducation financière.
Concurrence tarifaire et déficits des fonds de participants
Le marché du Takaful aux EAU est confronté à une pression tarifaire de la part des assureurs conventionnels, notamment dans l'assurance automobile et maladie, où les clients comparent souvent les primes, les garanties et le service de gestion des sinistres. Dans le même temps, les opérateurs Takaful doivent maintenir des contributions suffisantes pour couvrir les sinistres, les charges d'exploitation et les obligations des fonds. Les déficits dans les fonds de risque des participants peuvent nécessiter un soutien par Qard Hasan de la part des actionnaires, ce qui renforce l'importance d'une souscription rigoureuse et d'une gestion efficace des fonds. Par exemple, Abu Dhabi National Takaful a déclaré un Qard Hasan d'actionnaires en cours de 22,2 millions AED à fin 2025, tandis que Takaful Emarat a déclaré un déficit du fonds de participants de 6,55 millions AED. Ces pressions renforcent la nécessité d'une tarification précise des risques, d'une gestion efficace des sinistres et d'une gouvernance solide des fonds pour maintenir la rentabilité et la résilience financière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Takaful :
les lignes générales ancrent les contributions tandis que le Takaful épargne prend de l'élanLe Takaful général détenait 44,3 % de la part du marché du Takaful des Émirats arabes unis en 2026. L'assurance automobile, immobilière, incendie, ingénierie, responsabilité civile et crédit soutient son rôle car beaucoup sont liées à l'immatriculation des véhicules, aux baux commerciaux, au financement de projets ou aux contrats d'infrastructure. Le Takaful automobile reste une part importante de la catégorie car les propriétaires de véhicules ont besoin d'une couverture pour immatriculer et utiliser leurs voitures. Les polices maritimes et aériennes servent également le rôle des Émirats arabes unis dans la logistique et le transport. Le Takaful médical et santé reste étroitement lié aux lignes générales à travers les obligations de santé des employeurs et l'extension de la couverture obligatoire dans tous les émirats en 2025.
Le Takaful épargne et lié à l'investissement devrait croître à un CAGR de 6,5 % jusqu'en 2032, le taux le plus élevé au sein des types de Takaful. La taille du marché du Takaful aux EAU pour ce segment est soutenue par les expatriés résidents à long terme qui planifient leur retraite, leurs dépenses d'éducation et le transfert de patrimoine. Les plans de protection familiale continuent de répondre à la demande de couverture mortalité conforme à la charia, parallèlement aux pensions et aux indemnités de fin de service. Manulife a lancé le Takaful indexé Manulife Maseera en juin 2026, combinant protection, accumulation de patrimoine liée à l'indice S&P 500 Sharia et nomination Hibah au sein d'une même structure. La catégorie se rapproche de plus en plus des produits de planification patrimoniale, ce qui élargit la concurrence au-delà de la simple protection assurantielle de base.


Par canal de distribution :
la domination des courtiers persiste tandis que les modèles intégrés redessinent les frontièresLes agents et courtiers détenaient 52,1 % de la part du marché du Takaful aux EAU en 2026. Le canal reste important pour les placements commerciaux complexes, les régimes de santé collectifs et les clients qui ont besoin de conseils avant de souscrire une couverture. L'activité des courtiers d'assurance à l'échelle du secteur a atteint 38,1 milliards AED (10,4 milliards USD) en primes brutes souscrites en 2025, tandis que les charges de commissions s'élevaient à 6,3 milliards AED (1,7 milliard USD), sur la base des rapports des statistiques annuelles de la CBUAE. Ces chiffres montrent que les intermédiaires conservent un rôle central dans l'organisation des couvertures complexes. Le Bancatakaful se développe également à mesure que les banques utilisent leurs relations clients existantes pour proposer des produits de vie, de patrimoine et de protection.
Les partenariats intégrés, d'affinité et autres partenariats non bancaires devraient croître à un CAGR de 9,8 % jusqu'en 2032. La taille du marché du Takaful aux EAU pour ce canal est liée à la distribution au moment où un client effectue déjà une transaction financière ou commerciale. MashreqBiz a introduit une assurance PME intégrée avec Sukoon Insurance en juillet 2026, permettant d'acheter une couverture en responsabilité des employeurs et en responsabilité civile via un environnement bancaire numérique. Les plateformes non bancaires peuvent inclure le commerce électronique, la fintech et les services de voyage, où les opérateurs peuvent développer de nouveaux canaux de distribution sans remplacer les accords bancaires établis. Les outils de finance ouverte peuvent également faciliter la connexion entre banques, assureurs et tiers via des systèmes numériques partagés.
Par type de client :
l'échelle du marché de détail masque une demande PME en forte hausseLes participants individuels et particuliers représentaient 53,4 % de la part du marché du Takaful aux EAU en 2026. Cette base de clients comprend les ressortissants des EAU à la recherche d'une assurance conforme à la charia, les expatriés établis qui constituent une épargne et les nouveaux résidents satisfaisant aux exigences de couverture maladie. La diversité des besoins des clients permet aux entreprises de construire des propositions distinctes pour les besoins de protection, de santé, d'épargne et d'investissement. Les grandes entreprises et les participants gouvernementaux ou institutionnels sont moins nombreux mais disposent de polices à plus forte valeur. Ces comptes nécessitent souvent des courtiers spécialisés, une expérience en gestion des sinistres et des capacités de souscription éprouvées.
Les PME devraient croître à un CAGR de 5,8 % jusqu'en 2032, ce qui en fait le groupe de clients à la croissance la plus rapide. Plus de 94 % des entreprises enregistrées aux EAU sont des PME, mais beaucoup disposent encore d'une protection assurantielle commerciale limitée. Le Takaful santé collectif et les avantages sociaux peuvent être particulièrement pertinents car les employeurs peuvent valoriser l'avantage potentiel d'un fonds de participants performant. La souscription numérique et la distribution bancaire intégrée peuvent réduire les coûts de gestion des polices de plus petite taille. Cela peut rendre le secteur du Takaful aux EAU plus accessible aux entreprises qui trouvaient auparavant la couverture formelle trop coûteuse ou difficile à obtenir.

Analyse géographique
Abu Dhabi et Dubaï dominent la taille du marché du Takaful aux EAU car elles disposent des cadres de couverture maladie les plus matures et de la plus grande concentration d'employeurs. Le système de santé d'Abu Dhabi a été établi en vertu de la loi n° 23 de 2005, tandis que le programme de couverture des employeurs de Dubaï fonctionne en vertu de la loi n° 11 de 2013. Les deux émirats abritent également de grandes concentrations de sièges sociaux d'entreprises, d'entreprises logistiques, de sociétés immobilières et de prestataires de services professionnels. Ces activités soutiennent la demande de couverture immobilière commerciale, de responsabilité civile, automobile, vie et santé collective. Le secteur de l'assurance des EAU détenait des fonds propres équivalant à 455 % du minimum légal en 2025, reflétant la profondeur financière du secteur.
Les émirats du nord sont devenus plus importants pour le marché du Takaful aux EAU depuis le début de la couverture maladie obligatoire nationale en janvier 2025. Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain et Fujairah ont été au cœur de la hausse de 26,1 % des polices de santé actives enregistrée en 2025. Cela crée une opportunité à court terme pour le Takaful santé collectif de base, notamment pour les entreprises qui intègrent leur personnel dans une couverture formelle pour la première fois. Au fil du temps, ces mêmes clients peuvent devenir des candidats pour des avantages sociaux plus larges, une protection immobilière et une responsabilité civile. La sensibilité aux prix reste élevée car les petits employeurs ont souvent des budgets santé plus serrés que les entreprises d'Abu Dhabi et de Dubaï.
Ras Al Khaimah génère une demande supplémentaire de la part des entreprises manufacturières et d'extraction qui nécessitent une couverture ingénierie, immobilière et responsabilité employeur. Fujairah soutient le Takaful fret maritime et coque en raison de son rôle de centre de transit pétrolier. Sharjah apporte une demande PME supplémentaire à travers ses corridors manufacturiers et commerciaux. Les opérateurs disposant de relations établies dans ces émirats sont mieux placés pour capter une part plus importante des besoins de couverture spécialisée.
Paysage concurrentiel
Concentration du Marché
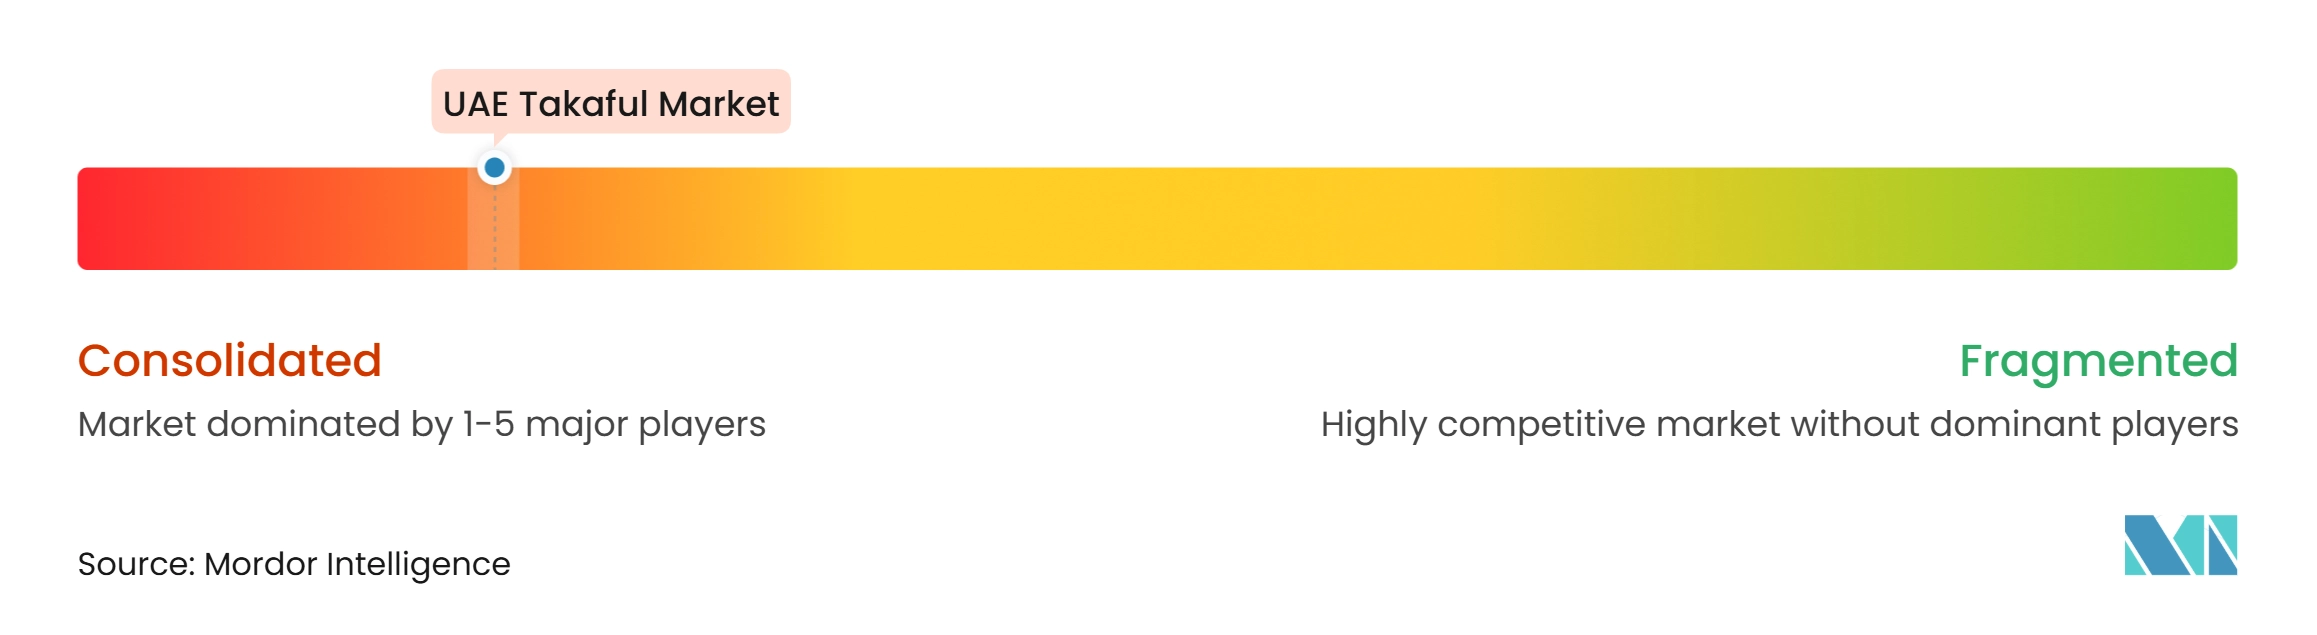
Le marché du Takaful aux EAU est concentré, avec une concurrence répartie entre plusieurs opérateurs nationaux proposant des produits de Takaful familial et général via la vente directe, les courtiers, les partenariats de bancassurance et les canaux numériques. Abu Dhabi National Takaful, Takaful Emarat, Orient Takaful, SALAMA et Sukoon Takaful figurent parmi les participants établis, aux côtés d'autres opérateurs agréés localement, notamment YAS Takaful, Aman, Watania Takaful General, Watania Takaful Family et Methaq Takaful. Les différences en matière de portefeuilles de produits, de gouvernance charia, de capacités de souscription, de réseaux de distribution et de segments de clientèle contribuent à des positions concurrentielles variées plutôt qu'à la domination d'un seul prestataire.
La concurrence est de plus en plus façonnée par les partenariats de bancassurance, la distribution numérique, la diversification des produits et la conformité réglementaire. SALAMA a élargi son partenariat avec Abu Dhabi Islamic Bank pour couvrir les produits de protection, d'épargne, d'éducation, de retraite et de planification patrimoniale. Sukoon Takaful s'est également associé à Ajman Bank en septembre 2026 pour étendre sa portée de distribution dans les émirats du nord. Ces partenariats permettent aux opérateurs d'accéder aux bases de clients bancaires établies et de distribuer des produits d'assurance conformes à la charia via des canaux supplémentaires. Parallèlement, la vente numérique directe et la distribution par les courtiers permettent aux prestataires d'atteindre des clients au-delà des partenariats bancaires traditionnels.
Les exigences du Fonds d'assurance Takaful de la Banque centrale des EAU, en vigueur depuis septembre 2026, introduisent des exigences supplémentaires en matière de gouvernance et de gestion financière pour les opérateurs. Ces exigences renforcent l'importance de la conformité réglementaire, de la ségrégation des fonds, de la gouvernance charia et des capacités opérationnelles sur l'ensemble du marché. Les transactions numériques, la couverture PME intégrée et le Takaful familial lié à l'épargne offrent aux prestataires des opportunités de se différencier grâce à des produits accessibles et une distribution rentable. Par conséquent, la concurrence devrait dépendre de l'innovation produit, de la gestion des sinistres, de l'expérience client, de la conformité réglementaire et des partenariats de distribution.
Leaders du secteur du Takaful aux EAU
-
Islamic Arab Insurance Company P.J.S.C. (SALAMA)
-
Abu Dhabi National Takaful Company P.S.C.
-
Takaful Emarat - Insurance P.S.C.
-
Sukoon Takaful P.J.S.C.
-
Watania International Holding PJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Takaful aux EAU Entreprises couvertes dans ce rapport
- Islamic Arab Insurance Company P.J.S.C. (SALAMA)
- Abu Dhabi National Takaful Company P.S.C.
- Takaful Emarat – Insurance P.S.C.
- Watania International Holding PJSC
- Sukoon Takaful P.J.S.C.
- Orient Takaful P.J.S.C.
- Dubai Islamic Insurance & Reinsurance Co. (AMAN)
- Methaq Takaful Insurance
- YAS Takaful
Développements industriels récents dans Marché du Takaful aux EAU
- Septembre 2026 : Sukoon Takaful et Ajman Bank ont signé un protocole d'accord pour distribuer des solutions Takaful conformes à la charia via le réseau d'Ajman Bank, étendant la portée du Bancatakaful dans les émirats du nord auprès d'une main-d'œuvre nouvellement soumise à l'obligation d'assurance maladie.
- Août 2026 : SALAMA et Abu Dhabi Islamic Bank ont marqué la prochaine phase de leur partenariat de Bancatakaful, en l'élargissant à la protection, l'épargne, l'éducation, la retraite et la planification patrimoniale, avec des solutions d'investissement co-développées avec ADIB Capital.
- Juillet 2026 : Mashreq et Sukoon Insurance ont lancé une assurance PME intégrée sur MashreqBiz, permettant aux entreprises de souscrire une couverture en responsabilité des employeurs et en responsabilité civile directement au sein de la plateforme bancaire numérique.
- Avril 2026 : SALAMA a finalisé sa restructuration du capital, en convertissant un sukuk convertible obligatoire de 155 millions AED (42,2 millions USD) souscrit par Eshraq Investments et Humana Holding en nouveaux capitaux propres, rétablissant ainsi la solvabilité réglementaire.
Périmètre du rapport sur le marché du Takaful aux EAU
Aperçu de la segmentation
| Takaful familial | Takaful protection familiale / vie |
| Takaful épargne et lié à l'investissement | |
| Takaful médical et santé | |
| Takaful général | Takaful automobile |
| Takaful immobilier et incendie | |
| Takaful maritime et aérien | |
| Takaful ingénierie et construction | |
| Takaful responsabilité civile | |
| Takaful voyage et accidents corporels | |
| Takaful crédit et autres lignes générales |
| Agents et courtiers |
| Bancatakaful |
| Distribution directe |
| Partenariats intégrés, d'affinité et autres partenariats non bancaires |
| Participants individuels et particuliers |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Participants gouvernementaux et institutionnels |
| Par type de Takaful | Takaful familial | Takaful protection familiale / vie |
| Takaful épargne et lié à l'investissement | ||
| Takaful médical et santé | ||
| Takaful général | Takaful automobile | |
| Takaful immobilier et incendie | ||
| Takaful maritime et aérien | ||
| Takaful ingénierie et construction | ||
| Takaful responsabilité civile | ||
| Takaful voyage et accidents corporels | ||
| Takaful crédit et autres lignes générales | ||
| Par canal de distribution | Agents et courtiers | |
| Bancatakaful | ||
| Distribution directe | ||
| Partenariats intégrés, d'affinité et autres partenariats non bancaires | ||
| Par type de client | Participants individuels et particuliers | |
| Petites et moyennes entreprises | ||
| Grandes entreprises | ||
| Participants gouvernementaux et institutionnels | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le Takaful aux EAU ?
Le marché du Takaful aux EAU devrait croître à un CAGR de 4,8 % de 2027 à 2032, pour atteindre 2,4 milliards USD d'ici 2032.
Quel type de Takaful connaît la croissance la plus rapide aux EAU ?
Le Takaful épargne et lié à l'investissement est le type à la croissance la plus rapide, avec un CAGR projeté de 6,5 % jusqu'en 2032.
Quel canal domine la distribution du Takaful aux EAU ?
Les agents et courtiers dominent la distribution avec une part de 52,1 % en 2026. Les partenariats intégrés et d'affinité devraient connaître la croissance la plus rapide à un CAGR de 9,8 % à mesure que les banques et les plateformes numériques intègrent la couverture dans les parcours clients.
Pourquoi les PME sont-elles importantes pour les prestataires de Takaful ?
Les PME représentent plus de 94 % des entreprises enregistrées aux EAU et constituent le type de client à la croissance la plus rapide, avec un CAGR prévu de 5,8 % jusqu'en 2032.
Comment la couverture maladie obligatoire a-t-elle affecté la demande de Takaful ?
L'extension de la couverture obligatoire à tous les émirats a contribué à augmenter les polices de santé actives de 26,1 % en 2025.
Quelles parties des EAU offrent le plus grand potentiel de croissance ?
Abu Dhabi et Dubaï restent les principaux centres de demande. Les émirats du nord offrent des opportunités de couverture en expansion dans les domaines de la santé, des PME, du maritime, de la fabrication et du commerce après l'extension nationale de la couverture maladie.