
UAEタカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.8 十億米ドル |
| 市場規模 (2027) | 1.9 十億米ドル |
| 市場規模 (2032) | 2.40 十億米ドル |
| 成長率 (2027 - 2032) | 4.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEタカフル市場分析
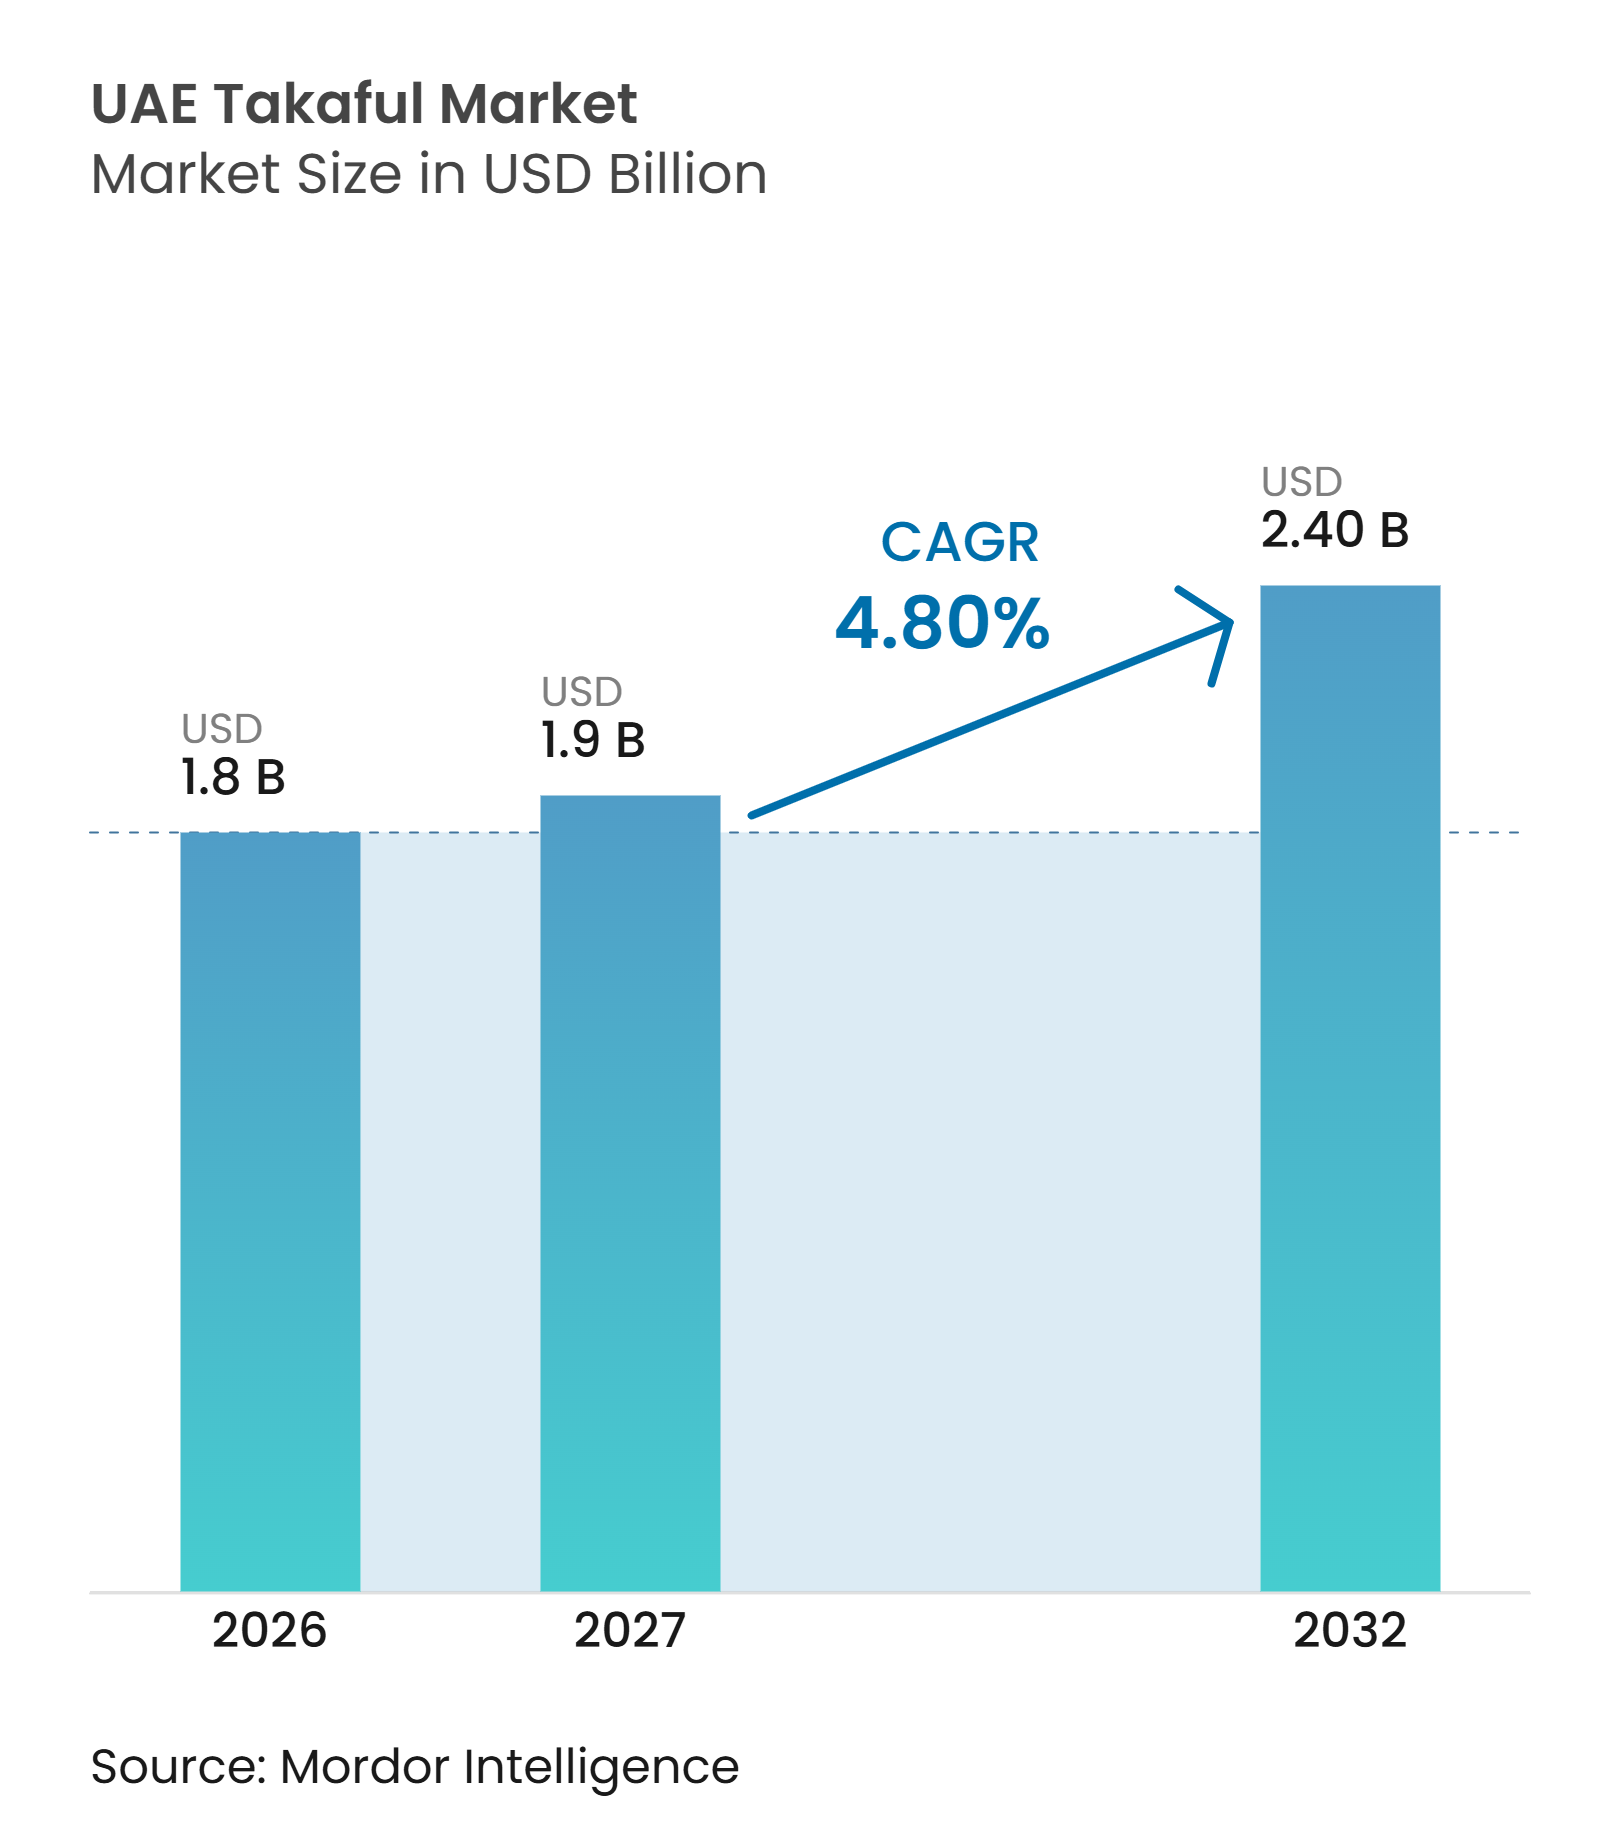
UAEタカフル市場規模は、2026年の18.0億米ドルから2027年には19.0億米ドルに増加し、2032年までに24.0億米ドルに達すると予測されており、2027年から2032年にかけて4.80%のCAGRで成長します。
UAEタカフル市場は2025年に総グロス拠出金64.0億アラブ首長国連邦ディルハム(17.4億米ドル)を記録し、2024年比18.5%増となり、同の保険市場全体の8.5%を占めました。保険セクター全体は健康保険および財産保険需要の高まりに支えられ、14.9%増の748.0億アラブ首長国連邦ディルハム(203.7億米ドル)に成長しました。全7首長国における強制健康保険が市場拡大を後押しする一方、進化する規制要件がリスク管理とガバナンスを強化しています。ただし、収益性は保険金コスト、価格の適切性、再保険費用に対して引き続き敏感です。保険会社は、効率的な保険金管理、デジタル流通、銀行パートナーシップ、シャリア準拠のカスタマイズ商品を通じて競争力を強化できます。
レポートの主要ポイント
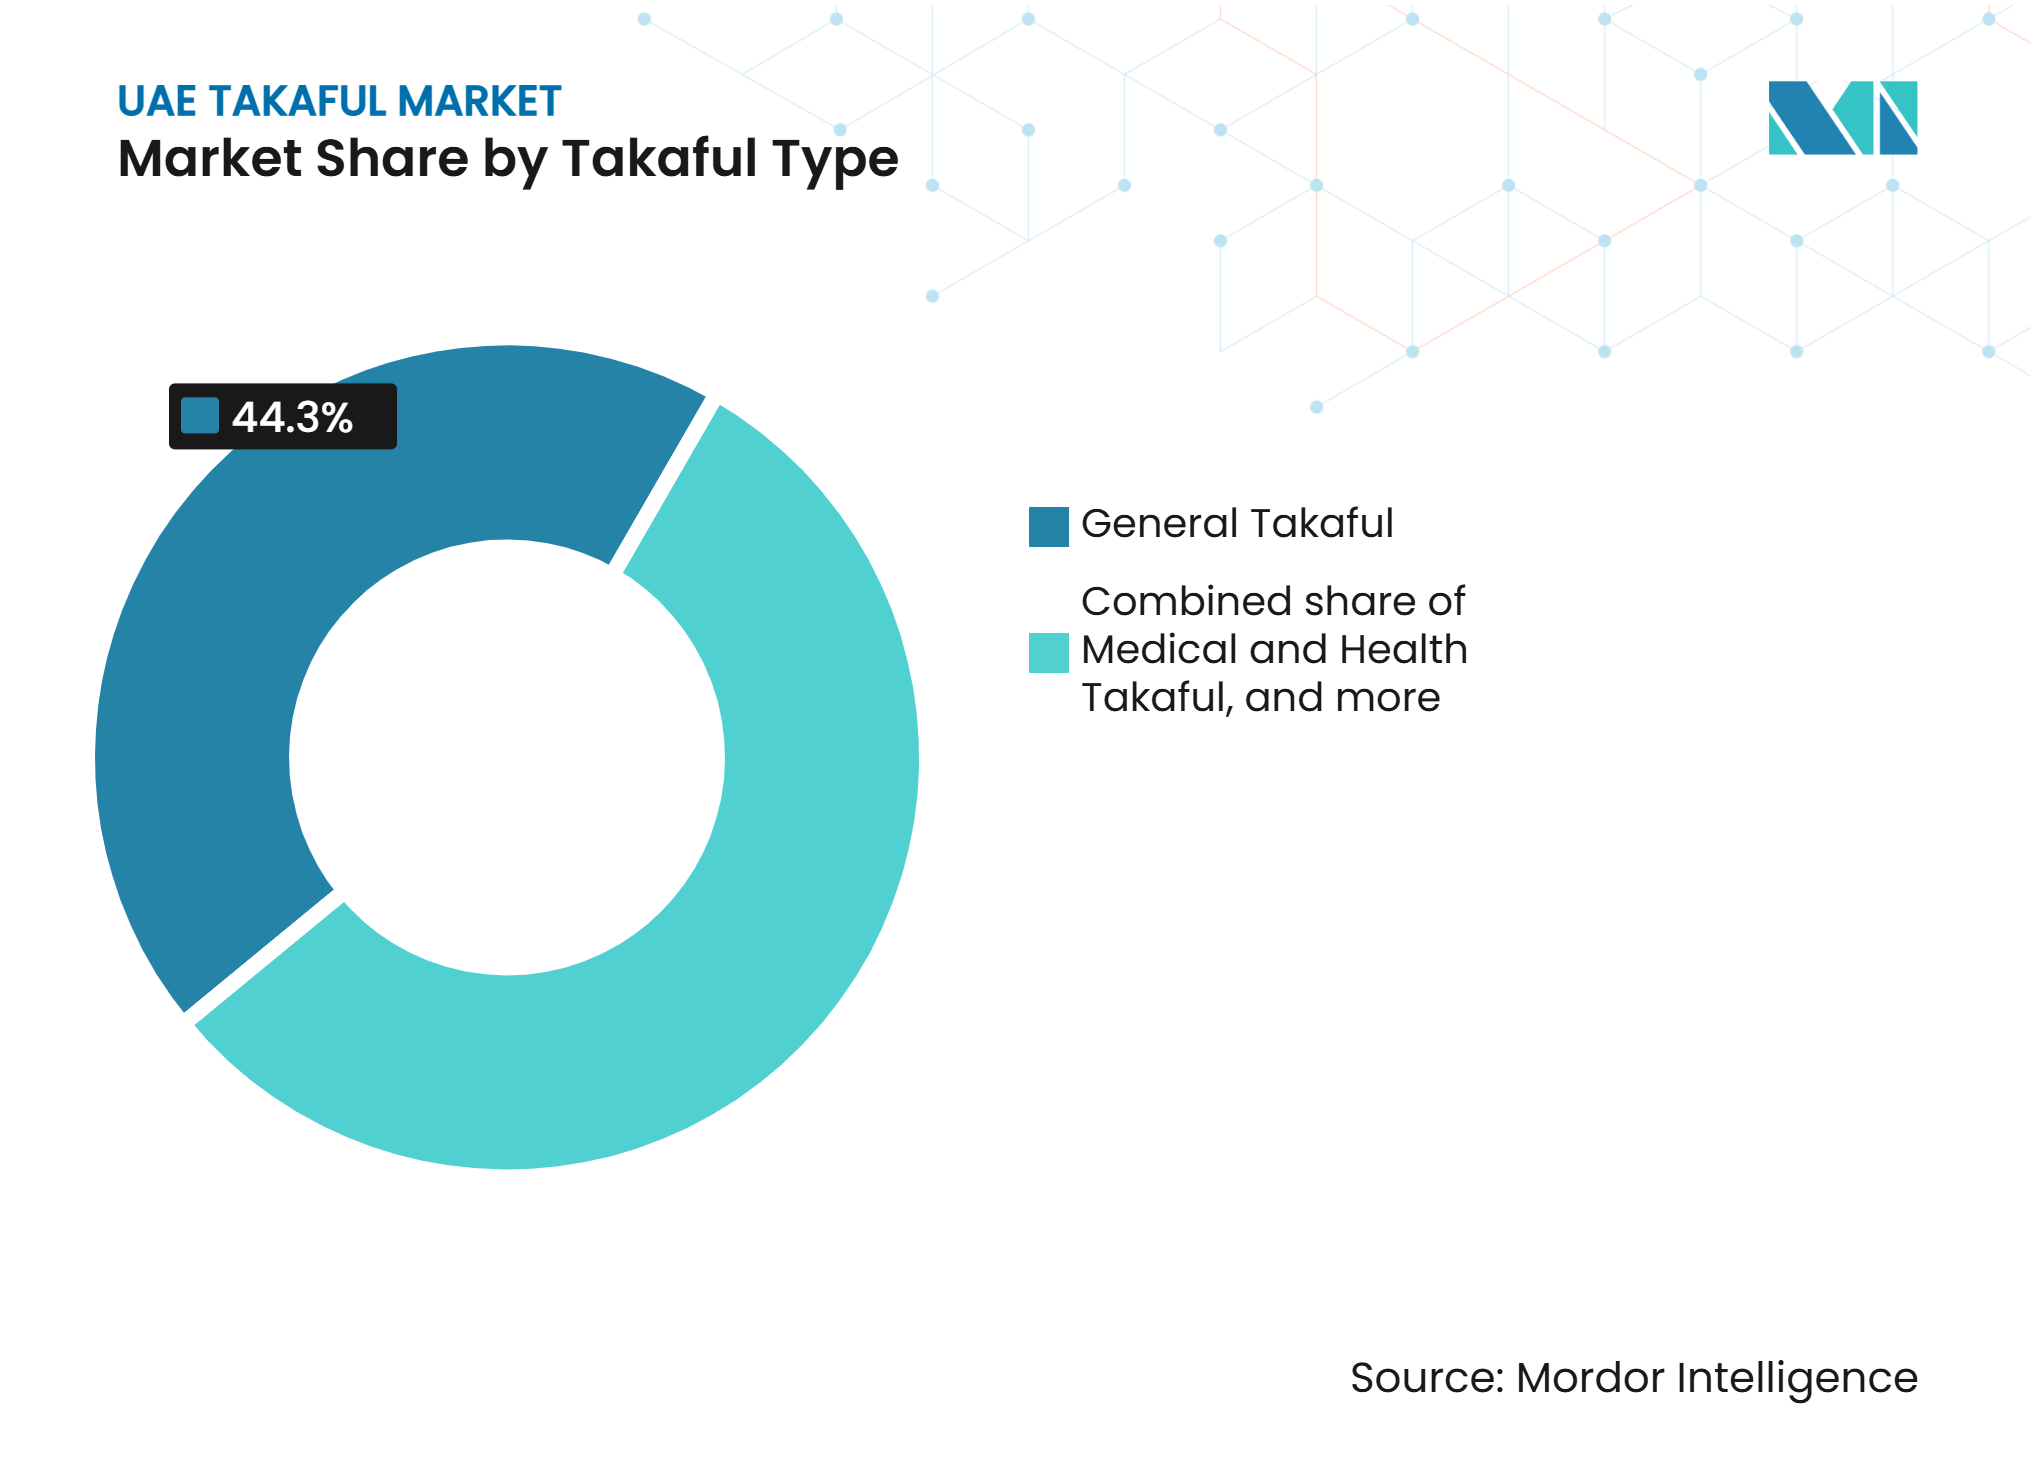
- タカフルタイプ別では、ジェネラルタカフルが2026年のUAEタカフル市場シェアの44.3%を占め、貯蓄・投資連動型タカフルは2032年までに6.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年のUAEタカフル市場シェアの52.1%を占め、組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年までに9.8%のCAGRで成長すると予測されています。
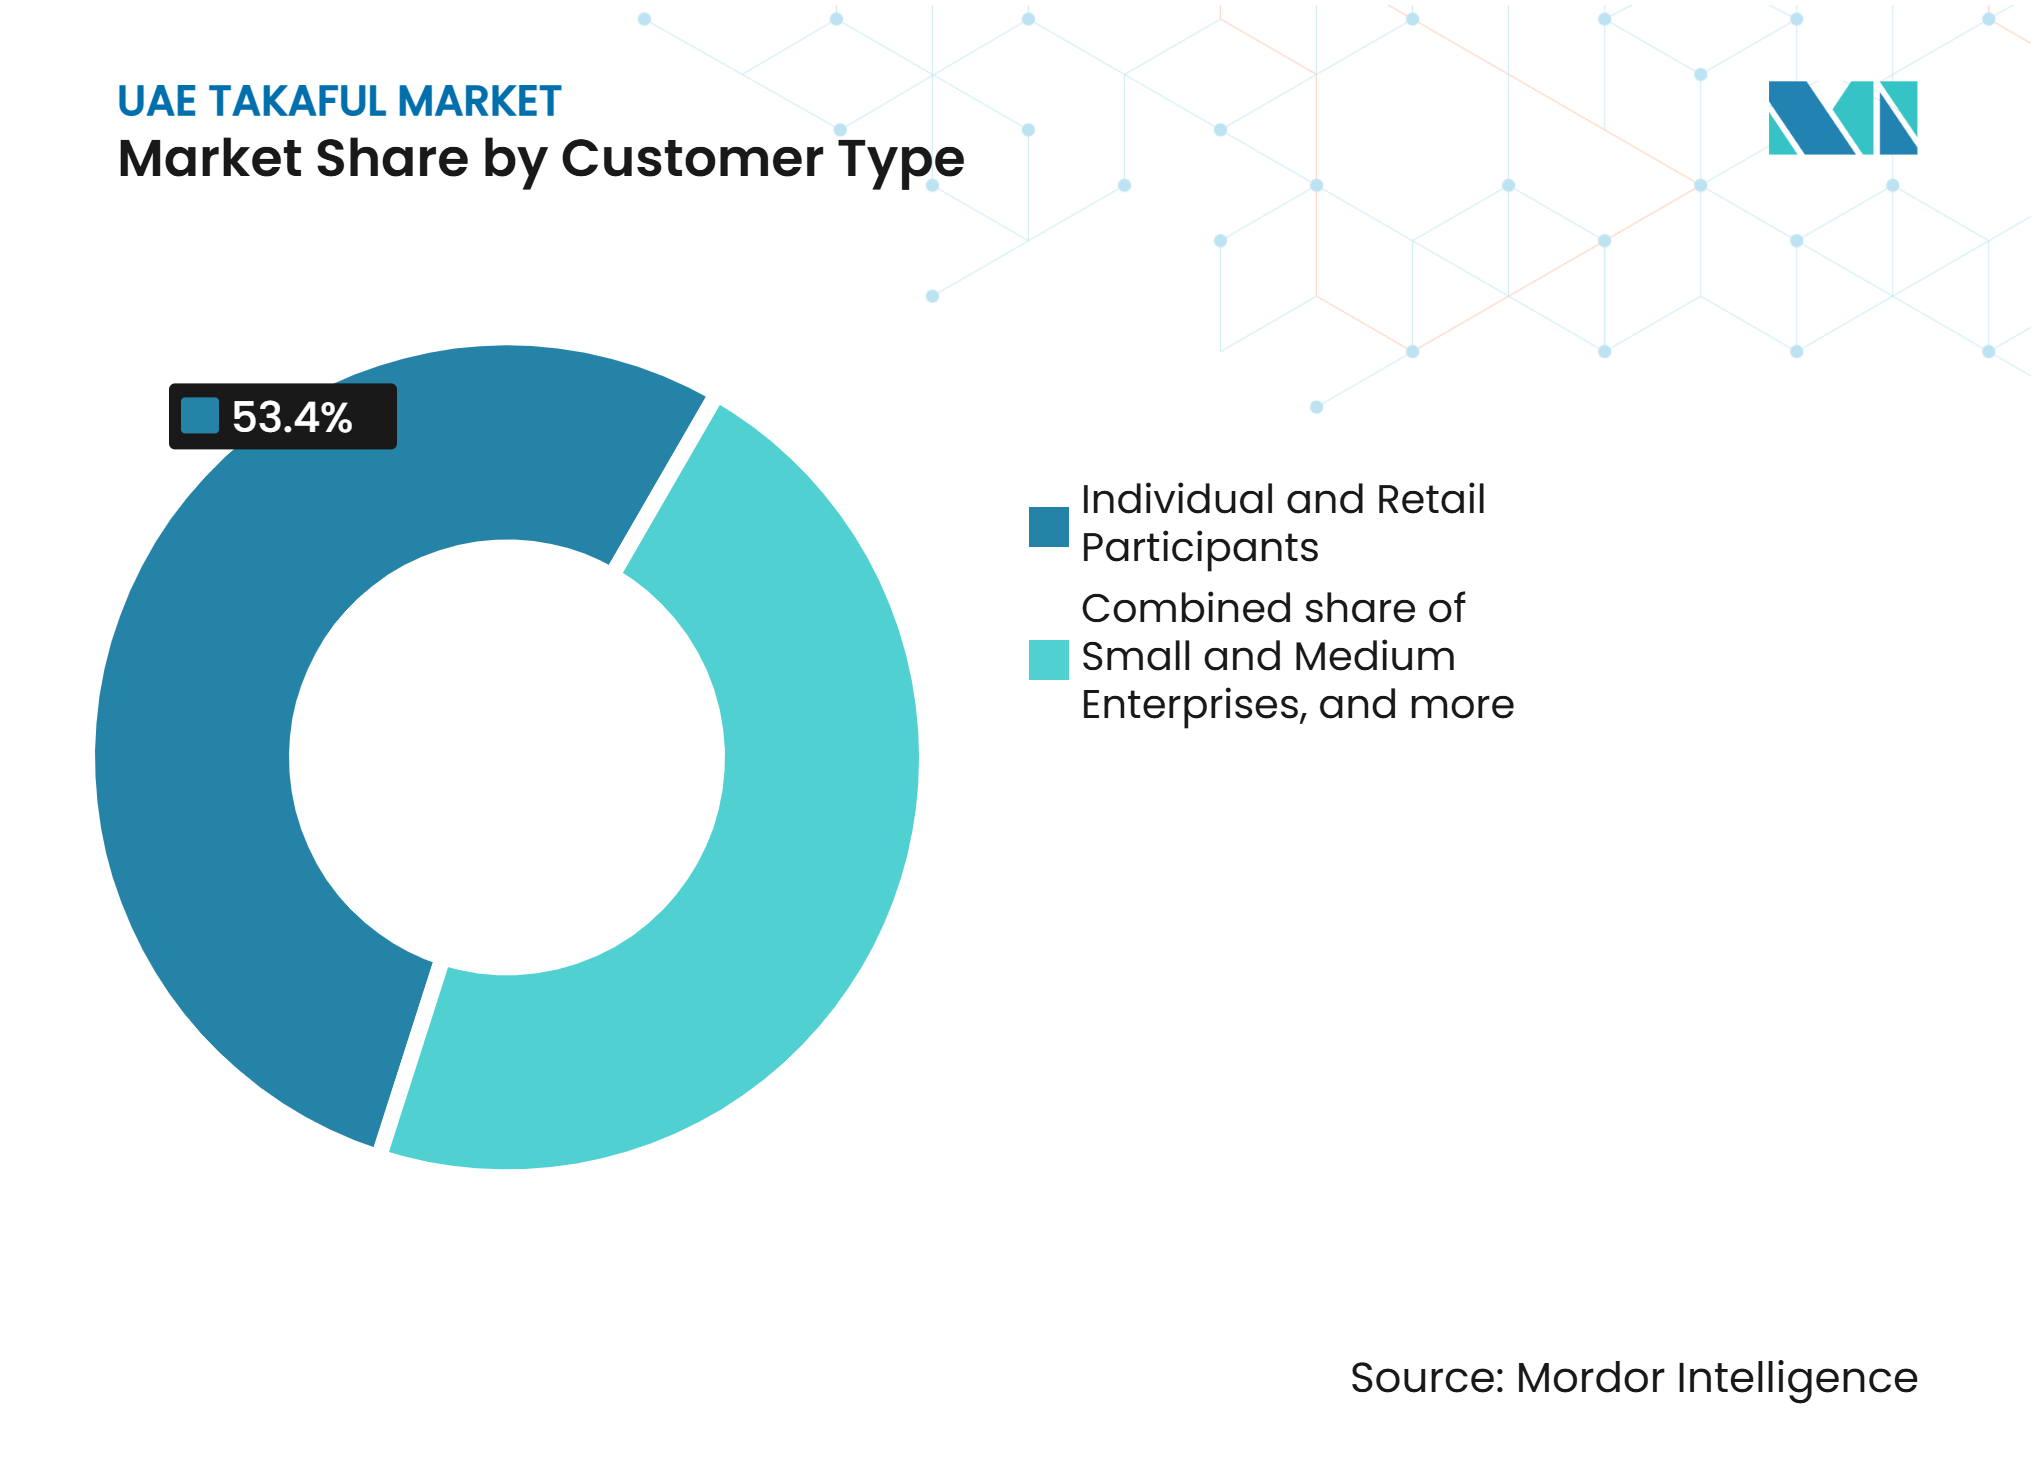
- 顧客タイプ別では、個人小売参加者が2026年のUAEタカフル市場シェアの53.4%を占め、中小企業は2032年までに5.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 強制 健康保険の拡充 | +1.1% | 全国規模、 特にシャルジャ、アジュマン、ラス・アル・ハイマ、ウンム・アル・クワイン、フジャイラにおける近期の利益が最大 | 短期 (2年以内) |
| イスラム 金融エコシステム | +0.8% | 全国規模、 アブダビおよびドバイの銀行ハブが主導 | 中期 (2〜4年) |
| バンカタカフル とデジタル流通 | +0.6% | 全国規模、 ドバイおよびアブダビで早期の牽引力 | 中期 (2〜4年) |
| 中小企業および 法人のリスクエクスポージャー | +0.6% | 全国規模、 ドバイおよびシャルジャのフリーゾーンに集中 | 中 (2〜4年) |
| ファミリー タカフルと長期保障需要 | +0.5% | 全国規模、 アブダビおよびドバイの駐在員需要に支えられる | 長期 (4年以上) |
| 規制の 標準化 | +0.4% | 全国規模、 全7首長国にわたる | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
強制健康保険の拡充による対象タカフルプールの拡大
UAEの強制基本健康保険制度は、2025年1月1日よりシャルジャ、アジュマン、ウンム・アル・クワイン、ラス・アル・ハイマ、フジャイラの民間部門従業員および家事労働者に拡大され、アブダビおよびドバイの既存要件を補完しています[1]。UAE中央銀行の年次保険統計によると、UAE全土の有効健康保険契約数は2025年に26.1%増加しました。この拡大により、特に北部首長国の雇用主に対して、適格な基本健康プランを提供するタカフル事業者に追加的な機会が生まれています。
シャリア準拠の保険需要を支える強固なイスラム金融エコシステム
UAEの確立されたイスラム金融エコシステムは、シャリア準拠の保障・貯蓄商品の機会を支えています。ナショナル・ボンズは、2025年の債券保有者資金が180.0億アラブ首長国連邦ディルハム(49.0億米ドル)を超え、前年比14%増加し、デジタル貯蓄活動が72%増加したと報告しています[2]。これらの数値は保険ではなく貯蓄・投資に関するものですが、シャリア準拠の金融サービスにおける継続的な活動を示しており、ファミリー保障・貯蓄連動型商品を開発するタカフル事業者にとって関連性の高い背景を提供しています。
バンカタカフルおよびデジタル流通チャネルの拡大
銀行パートナーシップとデジタル流通は、UAEタカフル事業者に市場への追加的なルートを生み出しています。2026年8月、SALAMAとアブダビ・イスラム銀行は、保障、貯蓄、教育、退職、長期資産計画にわたるソリューションを提供するバンカシュアランスパートナーシップを次の段階に進めました[3]。2026年9月、Sukoon TakafulとAjman Bankは、北部首長国全域でシャリア準拠のタカフルソリューションへの顧客アクセスを拡大するための覚書を締結しました。これらのパートナーシップは、銀行流通が事業者の顧客へのリーチを支援し、保障商品をより範な財務計画に統合する方法を示しています。
中小企業および法人のリスクエクスポージャーの拡大
中小企業はUAEの登録企業の94%以上を占めていますが、その保険利用は経済的役割に比べて低い水準にとどまっています[4]。このギャップにより、UAEタカフル市場はグループ健康保険、従業員福利厚生、賠償責任、財産保険の拡大機会を得ています。デジタル引受は、手動管理コストを削減することで小規模契約をより実行可能にします。MashreqとSukoon Insuranceは2026年7月にMashreqBizを通じて組み込み型中小企業保険を導入し、企業がデジタルバンキングプラットフォーム内で労働者補償および第三者賠償責任保険を取得できるようにしました。このアプローチにより、企業がすでにキャッシュフロー、支払い、人員管理を行っている場所で保険を利用できるようになります。中小企業向け契約は、組み込み型保険と銀行主導の流通の利用拡大にも適しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| タカフル ファンドおよびサープラスメカニズムに関する理解の限界 | -0.6% | 全国規模、 北部首長国および低所得駐在員グループでより顕著 | 中期 (2〜4年) |
| 価格と シンプルさにおける従来型保険との競争 | -0.5% | 全国規模、 自動車、旅行、基本健康保険で最も強い | 短期 (2年以内) |
| ファンド 不足によるカルド・ハサンエクスポージャー | -0.3% | 全国規模、 資本バッファーが限られた事業者でリスクが高い | 中期 (2〜4年) |
| ファンド 分離とシャリアガバナンス要件 | -0.4% | 全国規模、 小規模事業者および新規タカフル窓口に最も大きな負担 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
タカフルファンドおよびサープラスメカニズムに関る消費者理解の限界
タカフル商品は、参加者ファンド構造、手数料体系、サープラスの取り扱いにおいて従来型保険と異なります。UAE中央銀行の規制枠組みの下、サープラスの分配は承認された方針および適用される規制要件に従うものであり、すべての参加者にサープラスが保証されるわけではありません。したがって、顧客が商品を比較する際には、拠出金、事業者手数料、ファンド管理、サープラス適格性について明確に伝えることが重要です。タカフル事業者は、透明性の高い契約書類、デジタルによる説明、金融教育を通じて顧客の理解を深めることができます。
価格競争と参加者ファンドの不足
UAEタカフル市場は、特に顧客が保険料、補償内容、保険金サービスを比較することが多い自動車保険および健康保険において、従来型保険会社からの価格圧力に直面しています。同時に、タカフル事業者は保険金、運営費用、ファンド債務をカバーするために十分な拠出金を維持しなければなりません。参加者リスクファンドの不足は株主からのカルド・ハサン支援を必要とする場合があ、規律ある引受と効果的なファンド管理の重要性が高まっています。例えば、アブダビ・ナショナル・タカフルは2025年末時点で2,220万アラブ首長国連邦ディルハムの株主カルド・ハサン残高を報告し、タカフル・エマラートは655万アラブ首長国連邦ディルハムの参加者ファンド不足を報告しました。これらの圧力は、収益性と財務的回復力を維持するために、正確なリスク価格設定、効率的な保険金管理、強固なファンドガバナンスの必要性を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルタイプ別:
ジェネラルラインが拠出金を支え、貯蓄タカフルが勢いを増すジェネラルタカフルは2026年のアラブ首長国連邦タカフル市場シェアの44.3%を占めました。自動車、財産、火災、エンジニアリング、賠償責任、信用保険は、車両登録、商業リース、プロジェクトファイナンス、またはインフラ契約に関連していることが多いため、その役割を支えています。自動車タカフルは、車両所有者が自動車の登録・運行に保険が必要なため、このカテゴリーの主要部分であり続けています。海上・航空保険もアラブ長国連邦の物流・輸送における役割を担っています。医療・健康タカフルは、雇用主の健康義務と2025年の全首長国への強制保険の拡大を通じて、ジェネラルラインと密接に関連し続けています。
貯蓄・投資連動型タカフルは2032年までに6.5%のCAGRで成長すると予測されており、タカフルタイプの中で最も高い成長率です。このセグメントのアラブ首長国連邦タカフル市場規模は、退職、教育費、資産移転を計画する長期在住の駐在員によって支えられています。ファミリー保護プランは、年金および退職給付金と並んでシャリア準拠の死亡保障需要を満たし続けています。マニュライフは2026年6月にManulife Maseera Indexed Takafulを導入し、保障、S&P 500シャリア指数に連動した資産蓄積、ヒバ指名を一つの構造に組み合わせました。このカテゴリーは資産計画商品に近づいており、基本的な保険保障を超えた競争が広がっています。


販売チャネル別:
ブローカー優位が続く中、組み込み型モデルが境界を再形成代理店・ブローカーは2026年のUAEタカフル市場シェアの52.1%を占めました。このチャネルは、複雑な商業案件、グループ健康プラン、および保険購入前にアドバイスを必要とする顧客にとって引き続き重要です。UAE中央銀行の年次統計の報告によると、業界全体の保険ブローカー活動は2025年に381.0億アラブ首長国連邦ディルハム(104.0億米ドル)のグロス保険料に達し、手数料費用は63.0億アラブ首長国連邦ディルハム(17.0億米ドル)に上りました。これらの数値は、仲介業者が複雑な保険の手配において中心的な役割を維持していることを示しています。バンカタカフルも、銀行が既存の顧客関係を活用して生命保険、資産、保障商品を紹介することで拡大しています。
組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年までに9.8%のCAGRで成長すると予測されています。このチャネルのUAEタカフル市場規模は、顧客がすでに金融または商業取引を行っている時点での流通に関連しています。MashreqBizは2026年7月にSukoon Insuranceとの組み込み型中小企業保険を導入し、デジタルバンキング環境を通じて労働者補償および第三者賠償責任保険を購入できるようにしました。非銀行プラットフォームには、電子商取引、フィンテック、旅行サービスが含まれ、事業者は既存の銀行契約を置き換えることなく新たな流通を開拓できます。オープンファイナンスツールは、共有デジタルシステムを通じて銀行、保険会社、第三者を接続することも容易にします。
顧客タイプ別:
小売規模が急増する中小企業需要を覆い隠す個人・小売参加者は2026年のUAEタカフル市場シェアの53.4%を占めました。この顧客基盤には、シャリア準拠の保険を求めるUAE国民、貯蓄を積み上げる定住駐在員、健康保険要件を満たす新規居住者が含まれます。多様な顧客ニーズにより、企業は保障、健康、貯蓄、投資ニーズに対して個別の提案を構築できます。大企業および政府・機関参加者は数は少ないものの、高額の契約を保有しています。これらのアカウンは多くの場合、専門ブローカー、保険金経験、実績ある引受能力を必要とします。
中小企業は2032年までに5.8%のCAGRで成長すると予測されており、最も成長の速い顧客グループとなっています。UAE登録企業の94%以上が中小企業ですが、多くはまだ商業保険の保護が限られています。グループ健康保険および従業員福利厚生タカフルは、雇用主が好調な参加者ファンドの潜在的なメリットを評価する可能性があるため、特に関連性が高い場合があります。デジタル引受と組み込み型バンキング流通は、小規模契約のサービスコストを削減できます。これにより、以前は正式な保険が高すぎるまたは手配が困難だと感じていた企業にとって、UAEタカフル産業がよりアクセスしやすくなります。

地理的分析
アブダビとドバイは、最も成熟した健康保険の枠組みと最大の雇用集積を有しているため、UAEタカフル市場規模をリードしています。アブダビの健康制度は2005年法律第23号に基づいて確立され、ドバイの雇用主保険プログラムは2013年法律第11号に基づいて運営されています。両首長国にはまた、企業本社、物流企業、不動産会社、専門サービスプロバイダーが大規模に集積しています。これらの活動は、商業財産、賠償責任、自動車、生命保険、グループ健康保険の需要を支えています。UAE保険セクターは2025年に法定最低額の455%に相当する資本を保有しており、セクターの財務的深度を反映しています。
北部首長国は、2025年1月に全国的な強制健康保険が開始されて以来、UAEタカフル市場においてより重要な位置を占めるようになりました。シャルジャ、アジュマン、ラス・アル・ハイマ、ウンム・アル・クワイン、フジャイラは、2025年に記録された有効健康保険契約の26.1%増加の中心となりました。これにより、特に初めて従業員を正式な保険に加入させる企業に対して、基本的なグループ健康タカフルの近期的な機会が生まれています。時間の経過とともに、同じ顧客より広範な従業員福利厚生、財産、賠償責任保険の候補となり得ます。アブダビやドバイの企業と比べて健康保険予算が限られている小規模雇用主が多いため、価格感度は依然として高い状況です。
ラス・アル・ハイマは、エンジニアリング、財産、雇用主賠償責任保険を必要とする製造業および採石業からの需要を加えています。フジャイラは石油輸送センターとしての役割から、海上貨物および船体タカフルを支えています。シャルジャは製造・貿易回廊を通じて追加的な中小企業需要を提供しています。これらの首長国で確立された関係を持つ事業者は、専門的な保険ニーズのより大きなシェアを獲得するのに有利な立場にあります。
競争環境
市場集中度
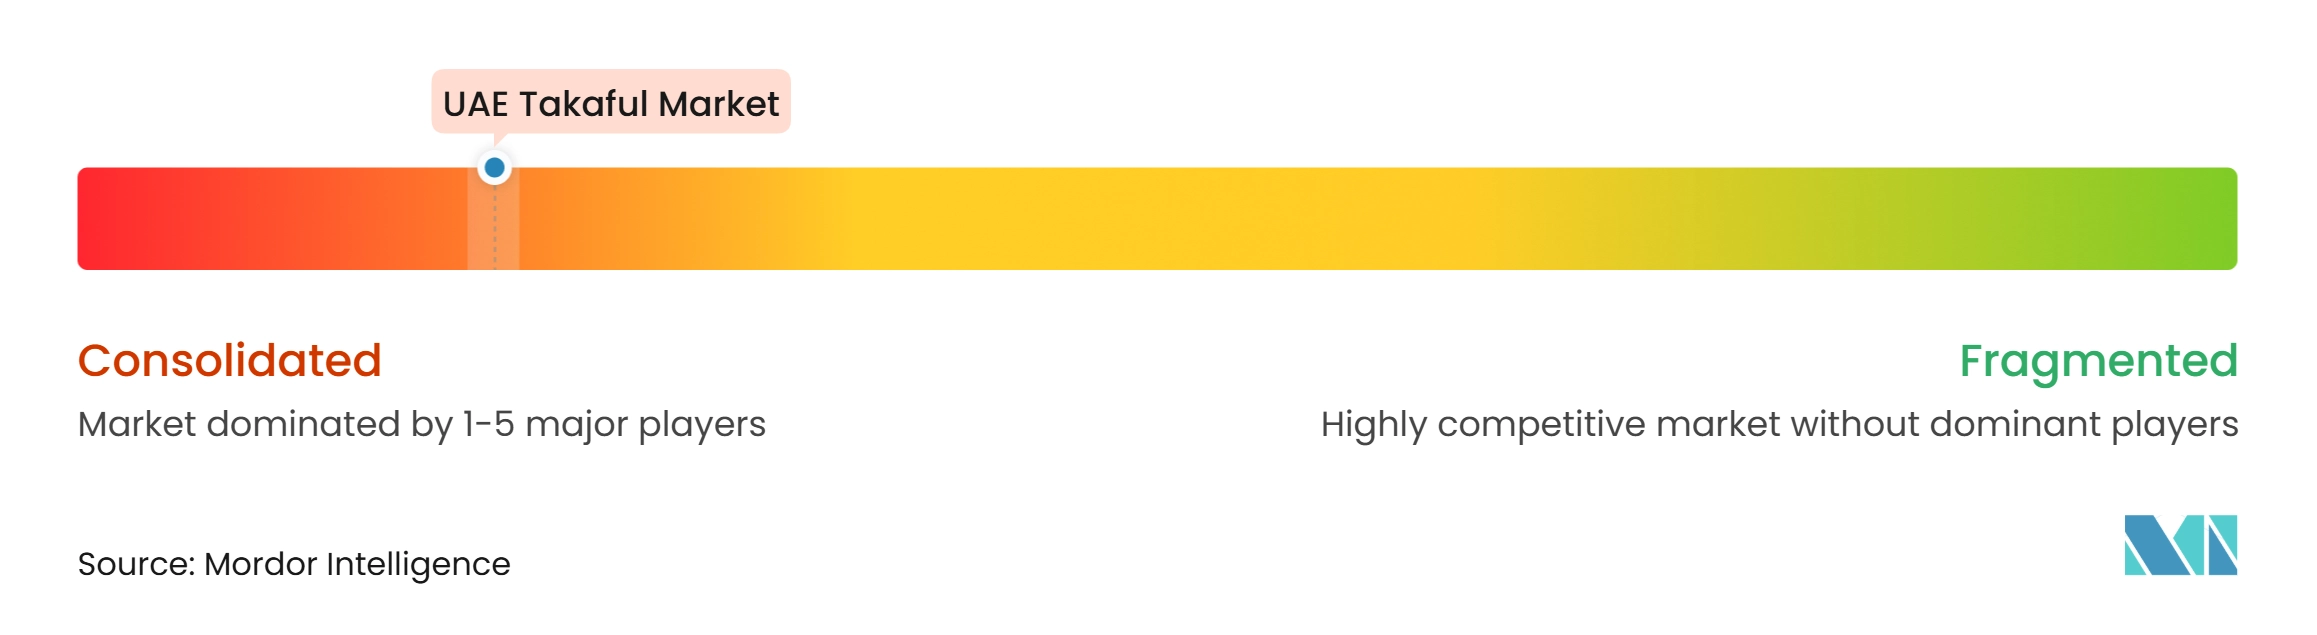
UAEタカフル市場は集中しており、直接販売、ブローカー、バンカシュアランスパートナーシップ、デジタルチャネルを通じてファミリータカフルおよびジェネラルタカフル商品を提供する複数の国内事業者間で競争が分散しています。Abu Dhabi National Takaful Company P.S.C.、Takaful Emarat – Insurance P.S.C.、Orient Takaful P.J.S.C.、Islamic Arab Insurance Company P.J.S.C. (SALAMA)、Sukoon Takaful P.J.S.C.は確立された参加者の一部であり、YAS Takaful、Dubai Islamic Insurance & Reinsurance Co. (AMAN)、Watania International Holding PJSC(ジェネラルおよびファミリー)、Methaq Takaful Insuranceを含む他の国内認可事業者も存在します。商品ポートフォリオ、シャリアガバナンス、引受能力、流通ネットワーク、顧客セグメントの違いが、単一プロバイダーによる支配ではなく、多様な競争ポジションをもたらしています。
競争はバンカシュアランスパートナーシップ、デジタル流通、商品多様化、規制遵守によってますます形成されています。Islamic Arab Insurance Company P.J.S.C. (SALAMA)はアブダビ・イスラム銀行とのパートナーシップを拡大し、保障、貯蓄、教育、退職、資産計画商品をカバーするようになりました。Sukoon Takaful P.J.S.C.も2026年9月にAjman Bankとパートナーシップを締結し、北部首長国全域への流通リーチを拡大しました。このようなパートナーシップにより、事業者は確立された銀行顧客基盤にアクセスし、追加チャネルを通じてシャリア準拠の保険商品を流通させることができます。一方、直接デジタル販売とブローカー主導の流通により、プロバイダーは従来の銀行パートナーシップを超えた顧客へのリーチが可能となっています。
UAE中央銀行のタカフル保険ファンド要件(2026年9月施行)は、事業者に対して追加的なガバナンスおよび財務管理要件を導入しています。これらの要件は、市場全体における規制遵守、ファンド分離、シャリアガバナンス、運営能力の重要性を高めています。デジタル取引、組み込み型中小企業保険、貯蓄連動型ファミリータカフルは、プロバイダーがアクセスしやすい商品とコスト効率の高い流通を通じて差別化する機会を提供しています。その結果、競争は商品革新、保険金管理、顧客体験、規制遵守、流通パートナーシップに依存すると予想されます。
UAEタカフル産業リーダー
-
Islamic Arab Insurance Company P.J.S.C. (SALAMA)
-
Abu Dhabi National Takaful Company P.S.C.
-
Takaful Emarat - Insurance P.S.C.
-
Sukoon Takaful P.J.S.C.
-
Watania International Holding PJSC
- 注:主要企業の掲載順は順位を示すものではありません。
UAEタカフル市場 このレポートでカバーされる企業
- Islamic Arab Insurance Company P.J.S.C. (SALAMA)
- Abu Dhabi National Takaful Company P.S.C.
- Takaful Emarat – Insurance P.S.C.
- Watania International Holding PJSC
- Sukoon Takaful P.J.S.C.
- Orient Takaful P.J.S.C.
- Dubai Islamic Insurance & Reinsurance Co. (AMAN)
- Methaq Takaful Insurance
- YAS Takaful
最近の産業開発事情 UAEタカフル市場
- 2026年9月:Sukoon Takaful P.J.S.C.とAjman Bankは、Ajman Bankのネットワークを通じてシャリア準拠のタカフルソリューションを流通させるための覚書を締結し、新たに強制健康保険が義務付けられた労働者を抱える北部首長国へのバンカタカフルのリーチを拡大しました。
- 2026年8月:Islamic Arab Insurance Company P.J.S.C. (SALAMA)とアブダビ・イスラム銀行は、バンカタカフルパートナーシップの次のフェーズを開始し、ADIB Capitalと共同開発した投資ソリューションを含む保障、貯蓄、教育、退職、資産計画へと拡大しました。
- 2026年7月:MashreqとSukoon Insuranceは、MashreqBizに組み込み型中小企業保険を導入し、企業がデジタルバンキングプラットフォーム内で直接、労働者補償および第三者賠償責任保険を購入できるようにしました。
- 2026年4月:Islamic Arab Insurance Company P.J.S.C. (SALAMA)は資本再編を完了し、Eshraq InvestmentsおよびHumana Holdingが引き受けた1億5,500万アラブ首長国連邦ディルハム(4,220万米ドル)の強制転換スクークを新株に転換し、規制上のソルベンシーを回復しました。
UAEタカフル市場レポートの範囲
セグメンテーション概要
| ファミリータカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| ジェネラルタカフル | 自動車タカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| エンジニアリング・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・傷害タカフル | |
| 信用・その他ジェネラルタカフル |
| 代理店・ブローカー |
| バンカタカフル |
| 直接流通 |
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ |
| 個人・小売参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| タカフルタイプ別 | ファミリータカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| ジェネラルタカフル | 自動車タカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| エンジニアリング・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・傷害タカフル | ||
| 信用・その他ジェネラルタカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| 直接流通 | ||
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ | ||
| 顧客タイプ別 | 個人・小売参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
レポートで回答される主要な質問
UAEタカフルの予測成長率はどのくらいですか?
UAEタカフル市場は2027年から2032年にかけて4.8%のCAGRで成長し、2032年までに24.0億米ドルに達すると予測されています。
UAEで最も成長が速いタカフルタイプはどれですか?
貯蓄・投資連動型タカフルが最も成長の速いタイプであり、2032年までに6.5%のCAGRが見込まれています。
UAEのタカフル流通をリードするチャネルはどれですか?
代理店・ブローカーが2026年に52.1%のシェアで流通をリードしています。組み込み型・アフィニティ型パートナーシップは、銀行やデジタルプラットフォームが保険を顧客ジャーニーに統合するにつれて、9.8%のCAGRで最も速く成長すると予測されています。
なぜ中小企業はタカフルプロバイダーにとって重要なのですか?
中小企業はUAEの登録企業の94%以上を占め、2032年までに5.8%のCAGRが予測される最も成長の速い顧客タイプです。
強制健康保険はタカフル需要にどのような影響を与えましたか?
全首長国への強制保険の拡大により、2025年の有効健康保険契約数が26.1%増加しました。
UAEのどの地域が最も高い成長ポテンシャルを持っていますか?
アブダビとドバイは最大の需要センターであり続けています。北部首長国は、全国的な健康保険拡大後、健康保険、中小企業、海上、製造、貿易関連の保険おいて拡大する機会を提供しています。