
Tamanho e Participação do Mercado de Sukuk dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
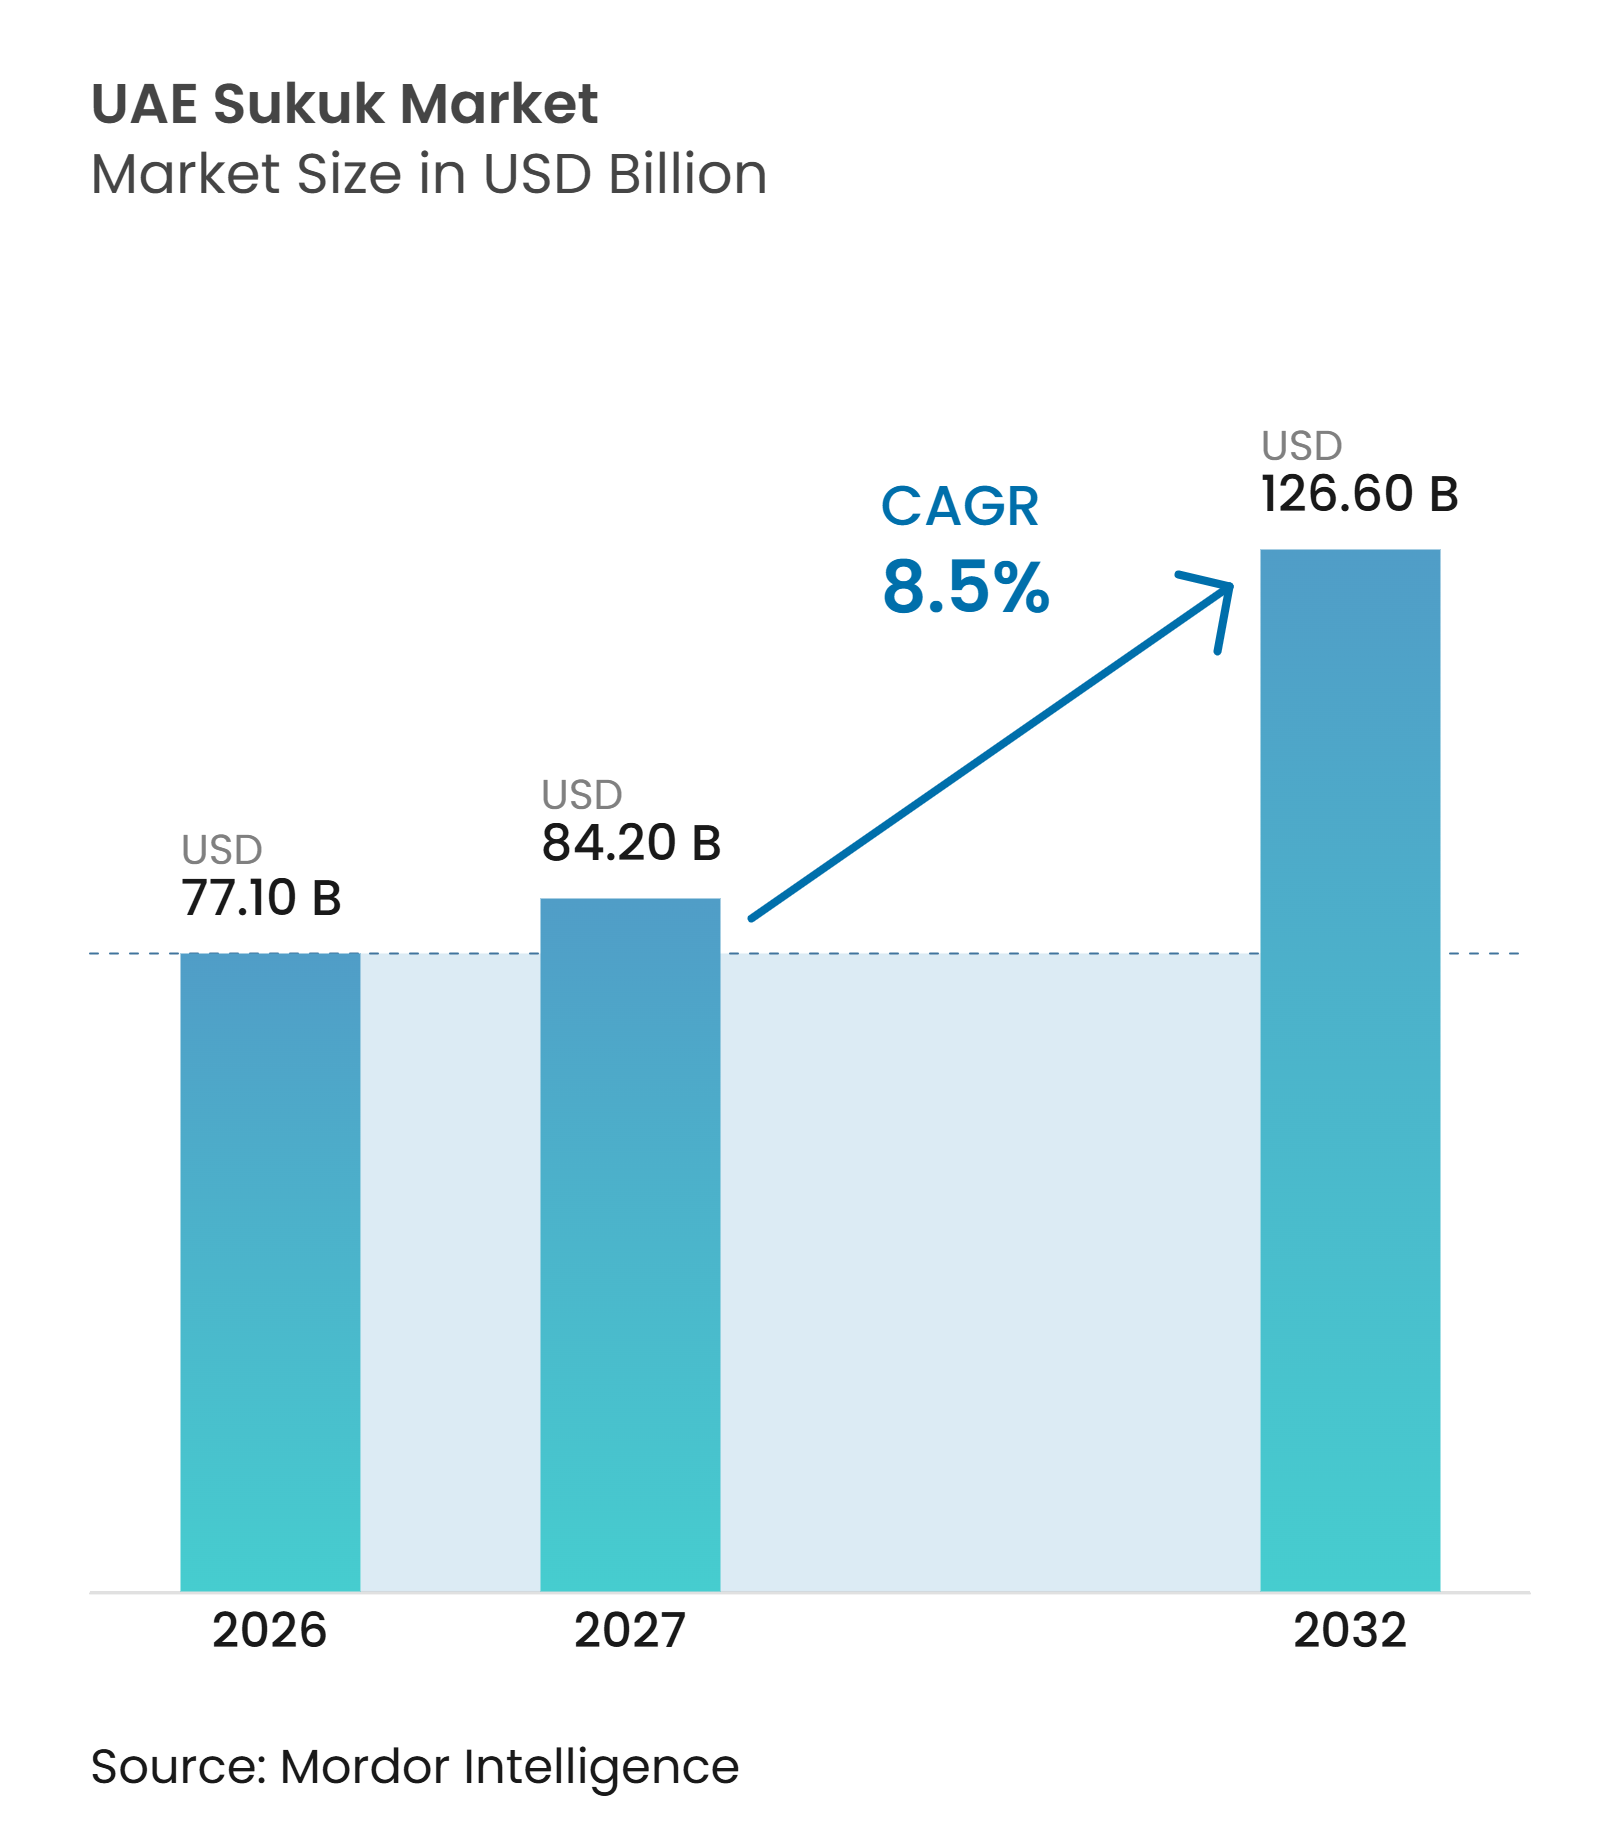
| Tamanho do mercado no ano base (2026) | 77.10 Bilhões de dólares |
| Tamanho do Mercado (2027) | 84.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 126.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.50 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sukuk dos Emirados Árabes Unidos pela Mordor Intelligence
O tamanho do Mercado de Sukuk dos Emirados Árabes Unidos deve aumentar de 77,10 bilhões de USD em 2026 para 84,20 bilhões de USD em 2027 e atingir 126,60 bilhões de USD até 2032, crescendo a um CAGR de 8,5% no período de 2027 a 2032.
O Gabinete dos Emirados Árabes Unidos aprovou a Estratégia de Finanças Islâmicas e Indústria Halal 2025–2031 em maio de 2025, estabelecendo metas de AED 660 bilhões (USD 179,7 bilhões) em emissões domésticas de Sukuk e AED 395 bilhões (USD 107,6 bilhões) em Sukuk dos Emirados Árabes Unidos listados internacionalmente até 2031. A estratégia posiciona o Sukuk no âmbito do esforço mais amplo do país para aprofundar as finanças islâmicas e diversificar os canais de financiamento. O Banco Central dos Emirados Árabes Unidos supervisiona a implementação por meio de um comitê presidido pelo seu governador. A emissão governamental, o acesso mais amplo para investidores individuais e a distribuição digital estão fortalecendo a base doméstica do mercado de Sukuk dos Emirados Árabes Unidos. As listagens internacionais na Nasdaq Dubai continuam a oferecer aos emissores acesso a uma ampla base de investidores institucionais, enquanto o risco geopolítico e as mudanças nas taxas de referência ainda podem afetar os preços e o calendário de emissões.
Principais Conclusões do Relatório
- Por tipo de Sukuk, o Ijarah capturou 31,8% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026, enquanto o Wakalah tem projeção de crescer a um CAGR de 10,8% até 2032.
- Por tipo de emissor, os emissores soberanos capturaram 34,4% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026, enquanto os emissores multilaterais e supranacionais têm projeção de crescer a um CAGR de 11,5% até 2032.
- Por tipo de mercado, o Sukuk internacional capturou 60,3% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026, enquanto o Sukuk doméstico tem projeção de crescer a um CAGR de 9,5% até 2032.
- Por prazo de vencimento, o Sukuk de médio prazo capturou 42,1% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026, enquanto o Sukuk perpétuo tem projeção de crescer a um CAGR de 10,5% até 2032.
- Por rótulo, o Sukuk simples ou sem rótulo capturou 81,8% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026, enquanto o Sukuk verde tem projeção de crescer a um CAGR de 15,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diversificação do Financiamento Federal por meio de T-Sukuk Denominados em AED | +1.5% | Em todo os Emirados Árabes Unidos, com forte atração nos mercados institucionais de Abu Dhabi e Dubai | Médio prazo (2-4 anos) |
| Expansão da Curva de Rendimento de Sukuk em AED ao Longo dos Prazos de Vencimento | +0.9% | Mercado doméstico dos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Ampliação da Participação de Investidores de Varejo por meio de T-Sukuk Soberanos | +0.8% | Em todo os Emirados Árabes Unidos, com adoção digital mais forte em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Subscrição Digital e Acesso ao Mercado Secundário | +0.7% | Centro Financeiro Internacional de Dubai e Mercado Global de Abu Dhabi, com alcance de investidores em todo os Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Crescimento em Sukuk Verde e Vinculado à Sustentabilidade | +1.2% | Global, com centros primários de emissão em Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Oportunidades de Refinanciamento e Mudanças nos Custos de Financiamento de Sukuk | +1.0% | Em todo os Emirados Árabes Unidos, com repercussão para emissores corporativos regionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Diversificação do Financiamento do Governo Federal por meio de T-Sukuk Denominados em AED
O programa de T-Sukuk do Ministério das Finanças está expandindo a base de financiamento doméstico do mercado de Sukuk dos Emirados Árabes Unidos. Em dezembro de 2025, o governo federal havia concluído 23 leilões com AED 27 bilhões (USD 7,19 bilhões) em Sukuk em circulação, todos listados na Nasdaq Dubai[1]. O calendário de 2026 inclui emissões institucionais com prazos de vencimento de 2027 a 2033. O primeiro T-Sukuk em dirhams de 7 anos, introduzido em fevereiro de 2026, foi subscrito 6 vezes acima da oferta e estendeu a curva soberana além de 5 anos. A precificação soberana regular oferece aos bancos e empresas um ponto de referência mais claro para seu próprio financiamento em dirhams. O Banco Central dos Emirados Árabes Unidos atua como agente emissor, enquanto a Alta Autoridade de Sharia fornece a governança de Sharia.
Crescimento na Emissão de Sukuk Verde e Vinculado à Sustentabilidade nos Emirados Árabes Unidos
Os instrumentos verdes e vinculados à sustentabilidade estão ampliando os casos de uso disponíveis no mercado de Sukuk dos Emirados Árabes Unidos. O Emirates Islamic emitiu um Sukuk de Financiamento Vinculado à Sustentabilidade de USD 500 milhões em setembro de 2025 e o descreveu como a primeira transação desse tipo no mundo. A estrutura vincula os termos de financiamento a metas de desempenho de sustentabilidade, o que oferece aos emissores uma forma de combinar a conformidade com a Sharia com compromissos de financiamento mensuráveis. A Aldar Investment Properties emitiu um Sukuk verde de USD 500 milhões em março de 2025, com um livro de ordens superior a USD 3,6 bilhões[2]. A Binghatti também listou um Sukuk verde de estreia de USD 500 milhões em novembro de 2025 para apoiar projetos com certificação verde. Os Princípios de Títulos Verdes da ICMA e os requisitos aplicáveis de Sharia continuam sendo referências de conformidade importantes para emissões rotuladas.
Ampliação da Participação de Investidores de Varejo por meio de T-Sukuk Soberanos
A iniciativa de T-Sukuk de varejo está abrindo títulos islâmicos soberanos para uma base mais ampla de residentes e cidadãos dos Emirados Árabes Unidos. O Ministério das Finanças anunciou a iniciativa em outubro de 2025 em colaboração com bancos participantes. O ADIB introduziu o acesso por meio de sua plataforma Smart Sukuk, permitindo que os clientes participassem com AED 4.000 (USD 1.089) em vez das denominações mais elevadas associadas a emissões institucionais e internacionais[3]. O T-Sukuk de varejo inaugural em junho de 2026 atraiu subscrições 9 vezes superiores à meta inicial e foi listado na Nasdaq Dubai. Uma segunda oferta de varejo seguiu em setembro de 2026 por meio de canais digitais e bancários aprovados. Uma base de proprietários mais ampla pode tornar a demanda doméstica mais duradoura quando os investidores estrangeiros se tornam cautelosos.
Subscrição Digital e Acesso ao Mercado Secundário para Sukuk dos Emirados Árabes Unidos
A infraestrutura de títulos digitais está apoiando opções mais diretas de subscrição e liquidação para o mercado de Sukuk dos Emirados Árabes Unidos. O Emirates NBD emitiu o primeiro título digital denominado em dirhams dos Emirados Árabes Unidos do Oriente Médio em janeiro de 2026 na plataforma de infraestrutura de mercado digital da Euroclear e o listou na Nasdaq Dubai[4]. Esta transação demonstrou como a emissão digital poderia ser utilizada para títulos de dívida denominados em dirhams. A Autoridade de Serviços Financeiros de Dubai iniciou o engajamento com empresas selecionadas para seu Sandbox Regulatório de Tokenização em 2025, incluindo empresas que consideram produtos de Sukuk e fundos tokenizados. Seu grupo de participantes incluiu empresas do Reino Unido, dos Estados Unidos e da região Ásia-Pacífico, além dos Emirados Árabes Unidos e outros mercados. O arcabouço pode reduzir as barreiras operacionais para transações menores se os emissores e plataformas atenderem aos requisitos regulatórios e de Sharia. O acesso digital também apoia o objetivo de participação de varejo ao melhorar a distribuição além dos canais institucionais tradicionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diversidade Limitada de Emissores Corporativos e Bancários Denominados em AED | -0.8% | Mercado doméstico dos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Volatilidade Global das Taxas de Juros de Referência e Incerteza de Precificação | -1.0% | Global, com emissões internacionais dos Emirados Árabes Unidos mais sensíveis | Curto prazo (≤ 2 anos) |
| Riscos Geopolíticos Regionais que Afetam a Demanda Internacional | -1.2% | Região MENA, com repercussão para o mercado internacional dos Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Conformidade com a Sharia Transfronteiriça e Complexidade de Estruturação | -0.5% | Emissores globais com foco nos Emirados Árabes Unidos, com maior fricção em jurisdições fora do GCC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos Geopolíticos Regionais que Afetam a Demanda de Investidores Internacionais
As condições geopolíticas regionais podem alterar rapidamente o calendário e o custo das emissões internacionais no mercado de Sukuk dos Emirados Árabes Unidos. A Nasdaq Dubai registrou USD 13,8 bilhões em listagens de renda fixa durante o primeiro semestre de 2026, demonstrando que a bolsa permaneceu ativa mesmo durante um período mais difícil para emissões públicas. Os investidores podem exigir retornos mais elevados quando a incerteza regional aumenta, o que eleva o custo de acesso ao mercado para os emissores. Essa pressão é geralmente mais forte para emissores sem apoio soberano ou com um histórico limitado no mercado internacional. As empresas podem então recorrer a colocações privadas ou financiamento bancário enquanto aguardam a melhora das condições do mercado público. Emirados menores e emissores com classificações mais baixas podem ser mais sensíveis a essas mudanças porque seus spreads de precificação têm menos margem para absorver riscos adicionais.
Volatilidade Global das Taxas de Juros de Referência e Incerteza de Precificação do Sukuk
A precificação do Sukuk internacional permanece sensível às mudanças nas taxas de referência globais porque muitas transações são denominadas em dólares. Essa sensibilidade afeta tanto as novas emissões quanto os planos de refinanciamento de empresas com vencimentos próximos. O programa doméstico de T-Sukuk programado dos Emirados Árabes Unidos fornece uma curva local, mas não elimina a influência das condições globais de financiamento em dólares sobre as transações internacionais. Os emissores podem antecipar transações quando as condições de financiamento parecem favoráveis ou adiá-las quando as taxas de lucro esperadas sobem. As estruturas de Nível 1 Adicional e perpétuas requerem cuidado especial porque os investidores avaliam tanto o perfil de crédito quanto as condições para redefinições da taxa de lucro. Os padrões da AAOIFI e a documentação de Sharia no nível da transação acrescentam outra camada de revisão para estruturas híbridas ou complexas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sukuk:
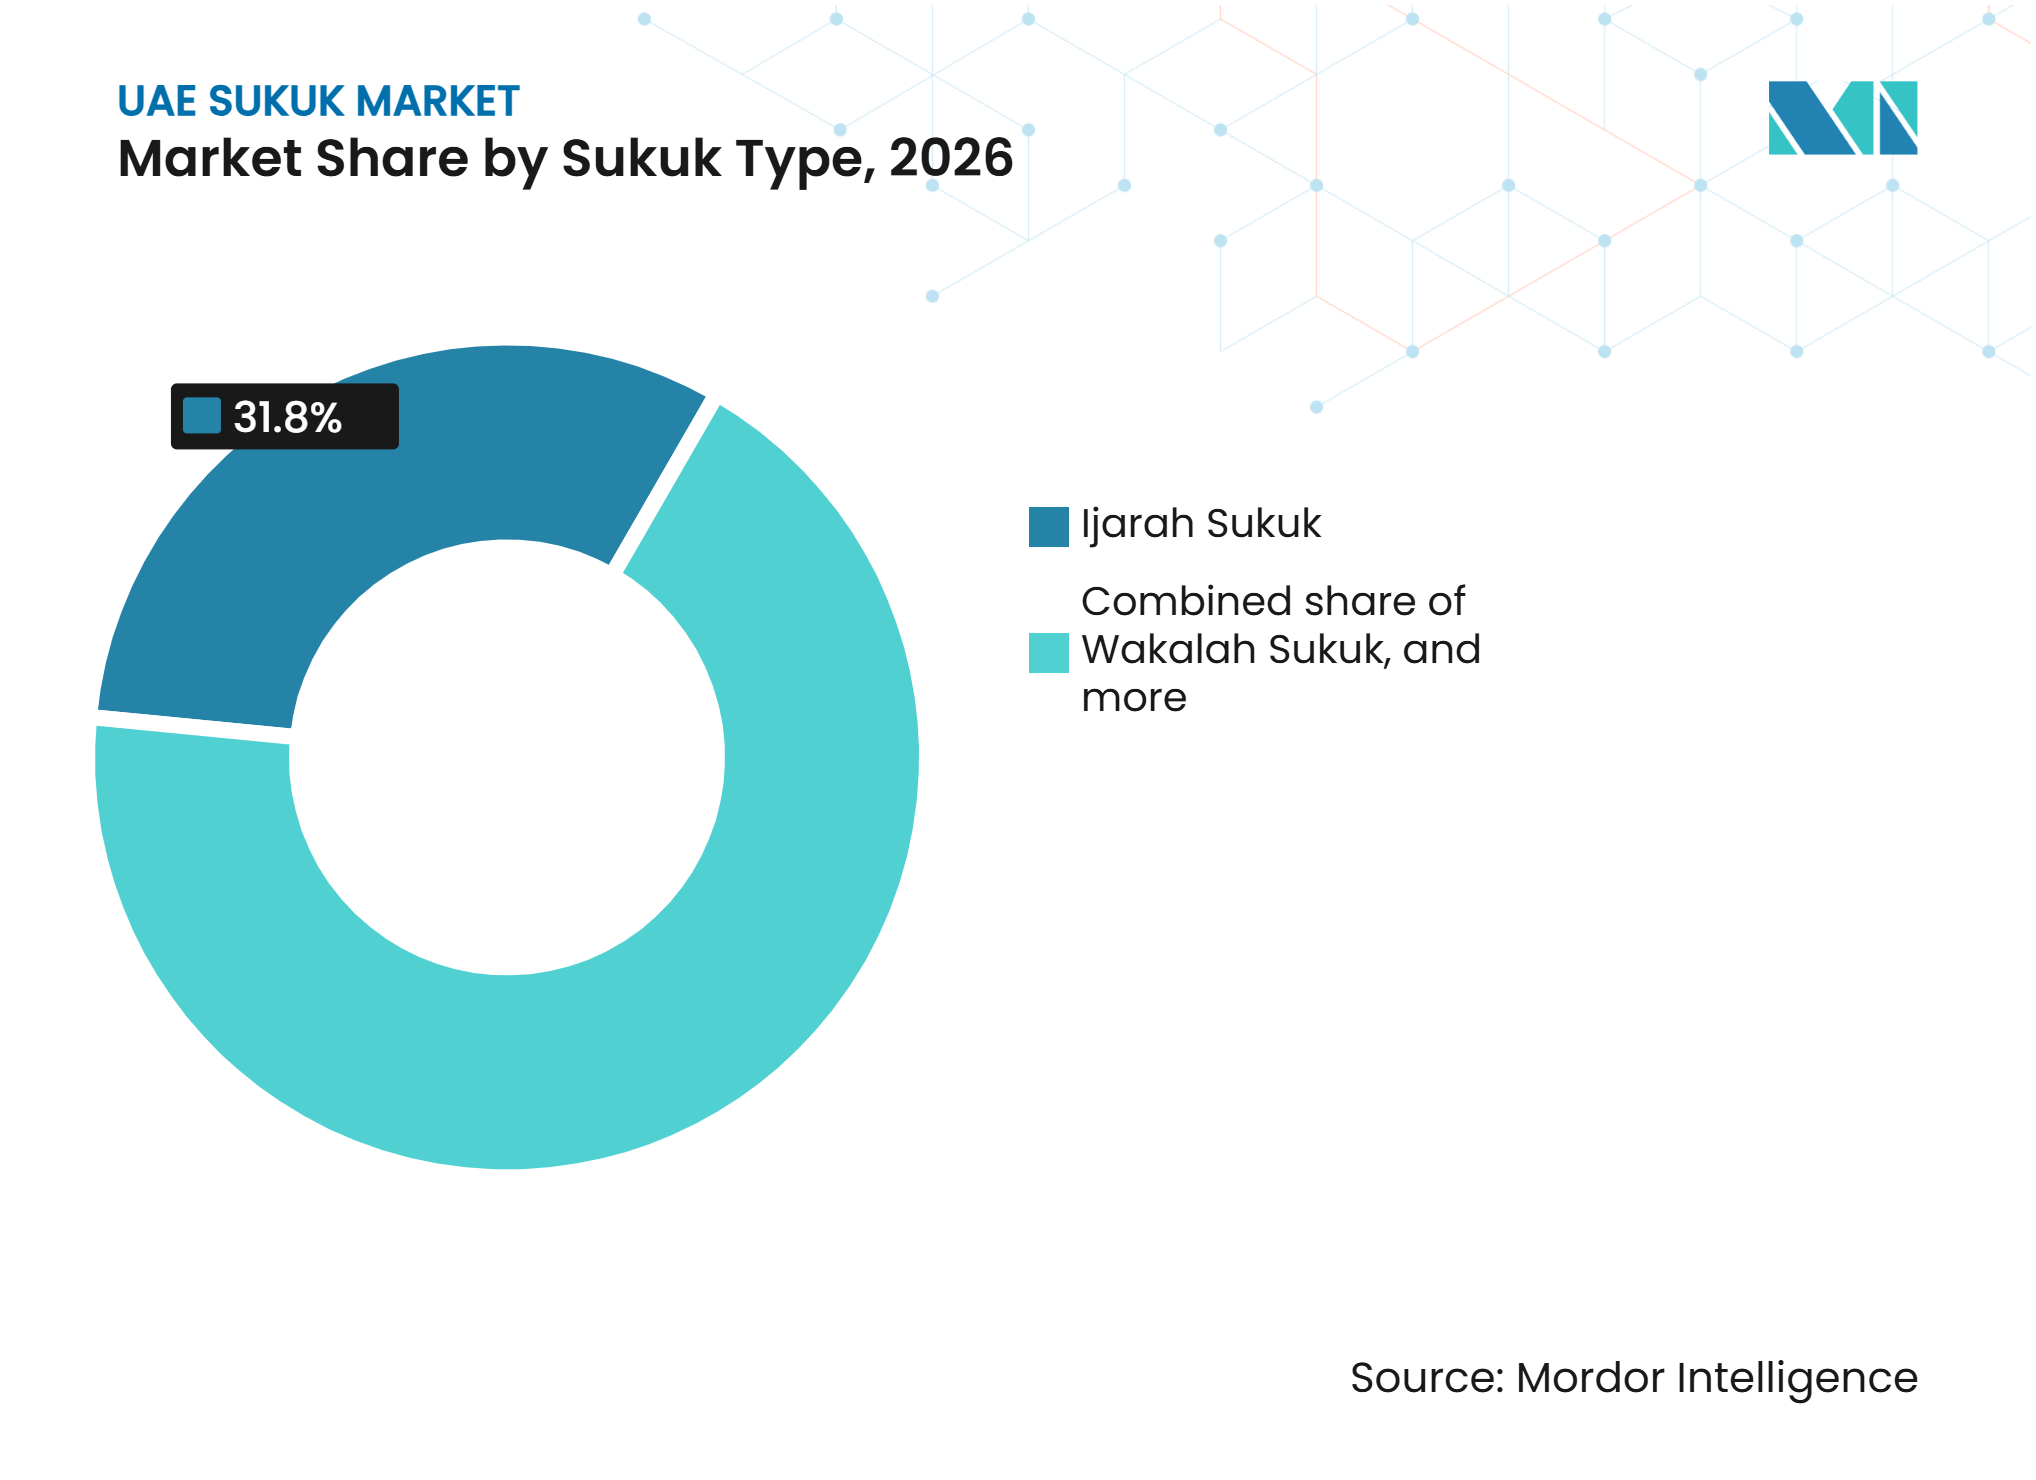
O Ijarah Mantém Escala Enquanto o Wakalah se ExpandeO Ijarah deteve 31,8% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026, tornando-se a maior estrutura do portfólio. Seu design baseado em arrendamento fornece uma relação clara com ativos, o que apoia a revisão dos investidores e a aprovação de Sharia em diferentes jurisdições. Os T-Sukuk federais utilizaram estruturas de Ijarah e Murabahah, reforçando o papel desses formatos no financiamento soberano. O tamanho do mercado de Sukuk dos Emirados Árabes Unidos para o Ijarah se beneficia de calendários previsíveis de leilões governamentais e práticas de documentação estabelecidas. O Ijarah permanece relevante para emissores que desejam uma estrutura familiar com ativos subjacentes identificáveis. Sua escala também oferece aos organizadores e investidores uma referência padrão para comparar estruturas mais recentes.
O Wakalah tem previsão de crescer a um CAGR de 10,8% até 2032, a taxa mais rápida entre os tipos de Sukuk. O modelo de agência pode ser adequado para bancos e empresas que não possuem ativos físicos elegíveis para uma estrutura tradicional baseada em arrendamento. As estruturas de Wakalah podem combinar arranjos de agência com outros contratos compatíveis com a Sharia, dependendo da finalidade do financiamento e do perfil dos ativos. O Murabahah permanece útil para financiamento comercial e necessidades de capital de giro, particularmente em serviços financeiros. O Musharakah e o Mudarabah continuam com adoção mais restrita porque seus recursos de compartilhamento de lucros e perdas envolvem tratamento contábil mais complexo. As estruturas híbridas combinam mais de um tipo de contrato quando os emissores precisam gerenciar a combinação de receitas negociáveis e não negociáveis sob os padrões aplicáveis da AAOIFI.


Por Tipo de Emissor:
A Oferta Soberana Apoia uma Base de Emissores Mais AmplaOs emissores soberanos capturaram 34,4% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026. Os leilões trimestrais de T-Sukuk do governo federal sustentam essa posição e fornecem oferta doméstica recorrente. Em janeiro de 2026, um leilão de T-Sukuk recebeu AED 5,15 bilhões (USD 1,40 bilhão) em propostas para uma emissão de AED 1,1 bilhão (USD 299,5 milhões). A emissão soberana fornece um referencial de precificação para bancos, entidades relacionadas ao governo e empresas. As instituições financeiras formam o próximo grupo principal, pois os bancos islâmicos utilizam o Sukuk para atender aos requisitos de capital de Nível 1 e Nível 2. A emissão corporativa não financeira está se expandindo nos setores imobiliário, de aviação e de atividades relacionadas a serviços públicos.
Os emissores multilaterais e supranacionais têm projeção de crescer a um CAGR de 11,5% até 2032. A Nasdaq Dubai oferece a esses tomadores de empréstimos um local estabelecido para títulos islâmicos denominados em dólares. O Arab Energy Fund listou um Sukuk de USD 500 milhões com prazo de 5 anos na Nasdaq Dubai em fevereiro de 2026, sua primeira transação com esse prazo de vencimento. A transação criou uma referência de prazo mais longo para tomadores supranacionais comparáveis. O Banco Islâmico de Desenvolvimento, a Corporação Islâmica para o Desenvolvimento do Setor Privado e instituições similares reforçam o papel da bolsa como porta de entrada para emissores orientados ao desenvolvimento. Estreias corporativas recentes da Arada Development e da Dubai Aerospace Enterprise também mostram que a base de emissores está se ampliando além de bancos e tomadores relacionados ao soberano.
Por Tipo de Mercado:
As Listagens Internacionais Lideram Enquanto o Acesso Doméstico se AprofundaO Sukuk internacional capturou 60,3% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026. Essa posição reflete a concentração de listagens internacionais na Nasdaq Dubai e a preferência contínua por financiamento denominado em dólares entre grandes bancos e empresas. A Nasdaq Dubai reportou USD 98,6 bilhões em Sukuk em circulação no primeiro semestre de 2026, em mais de 100 listagens. A Indonésia tinha USD 24,05 bilhões em Sukuk em circulação na bolsa após sua listagem de dupla tranche em setembro de 2025. Essas listagens mostram que os Emirados Árabes Unidos funcionam como um centro de emissão e listagem transfronteiriça, não apenas como um local de financiamento doméstico. A participação internacional conecta o mercado a investidores da Europa, Ásia-Pacífico e da região MENA mais ampla.
O Sukuk doméstico tem previsão de crescer a um CAGR de 9,5% até 2032. A expansão está vinculada aos leilões institucionais de T-Sukuk e ao desenvolvimento do acesso de varejo por meio de canais bancários e digitais. O programa de emissão de 2026 estabelece novos T-Sukuk denominados em dirhams em vários prazos de vencimento. Os instrumentos domésticos podem atender a investidores cujos passivos e gastos são denominados em dirhams. Eles também podem ampliar o tamanho do mercado de Sukuk dos Emirados Árabes Unidos ao trazer investidores individuais para um segmento antes dominado por instituições. Os instrumentos internacionais e domésticos, portanto, atendem a diferentes necessidades de financiamento e de investidores, em vez de se substituírem mutuamente. O equilíbrio entre eles dependerá da disponibilidade de emissões corporativas em dirhams e da profundidade das negociações no mercado secundário.
Por Prazo de Vencimento:
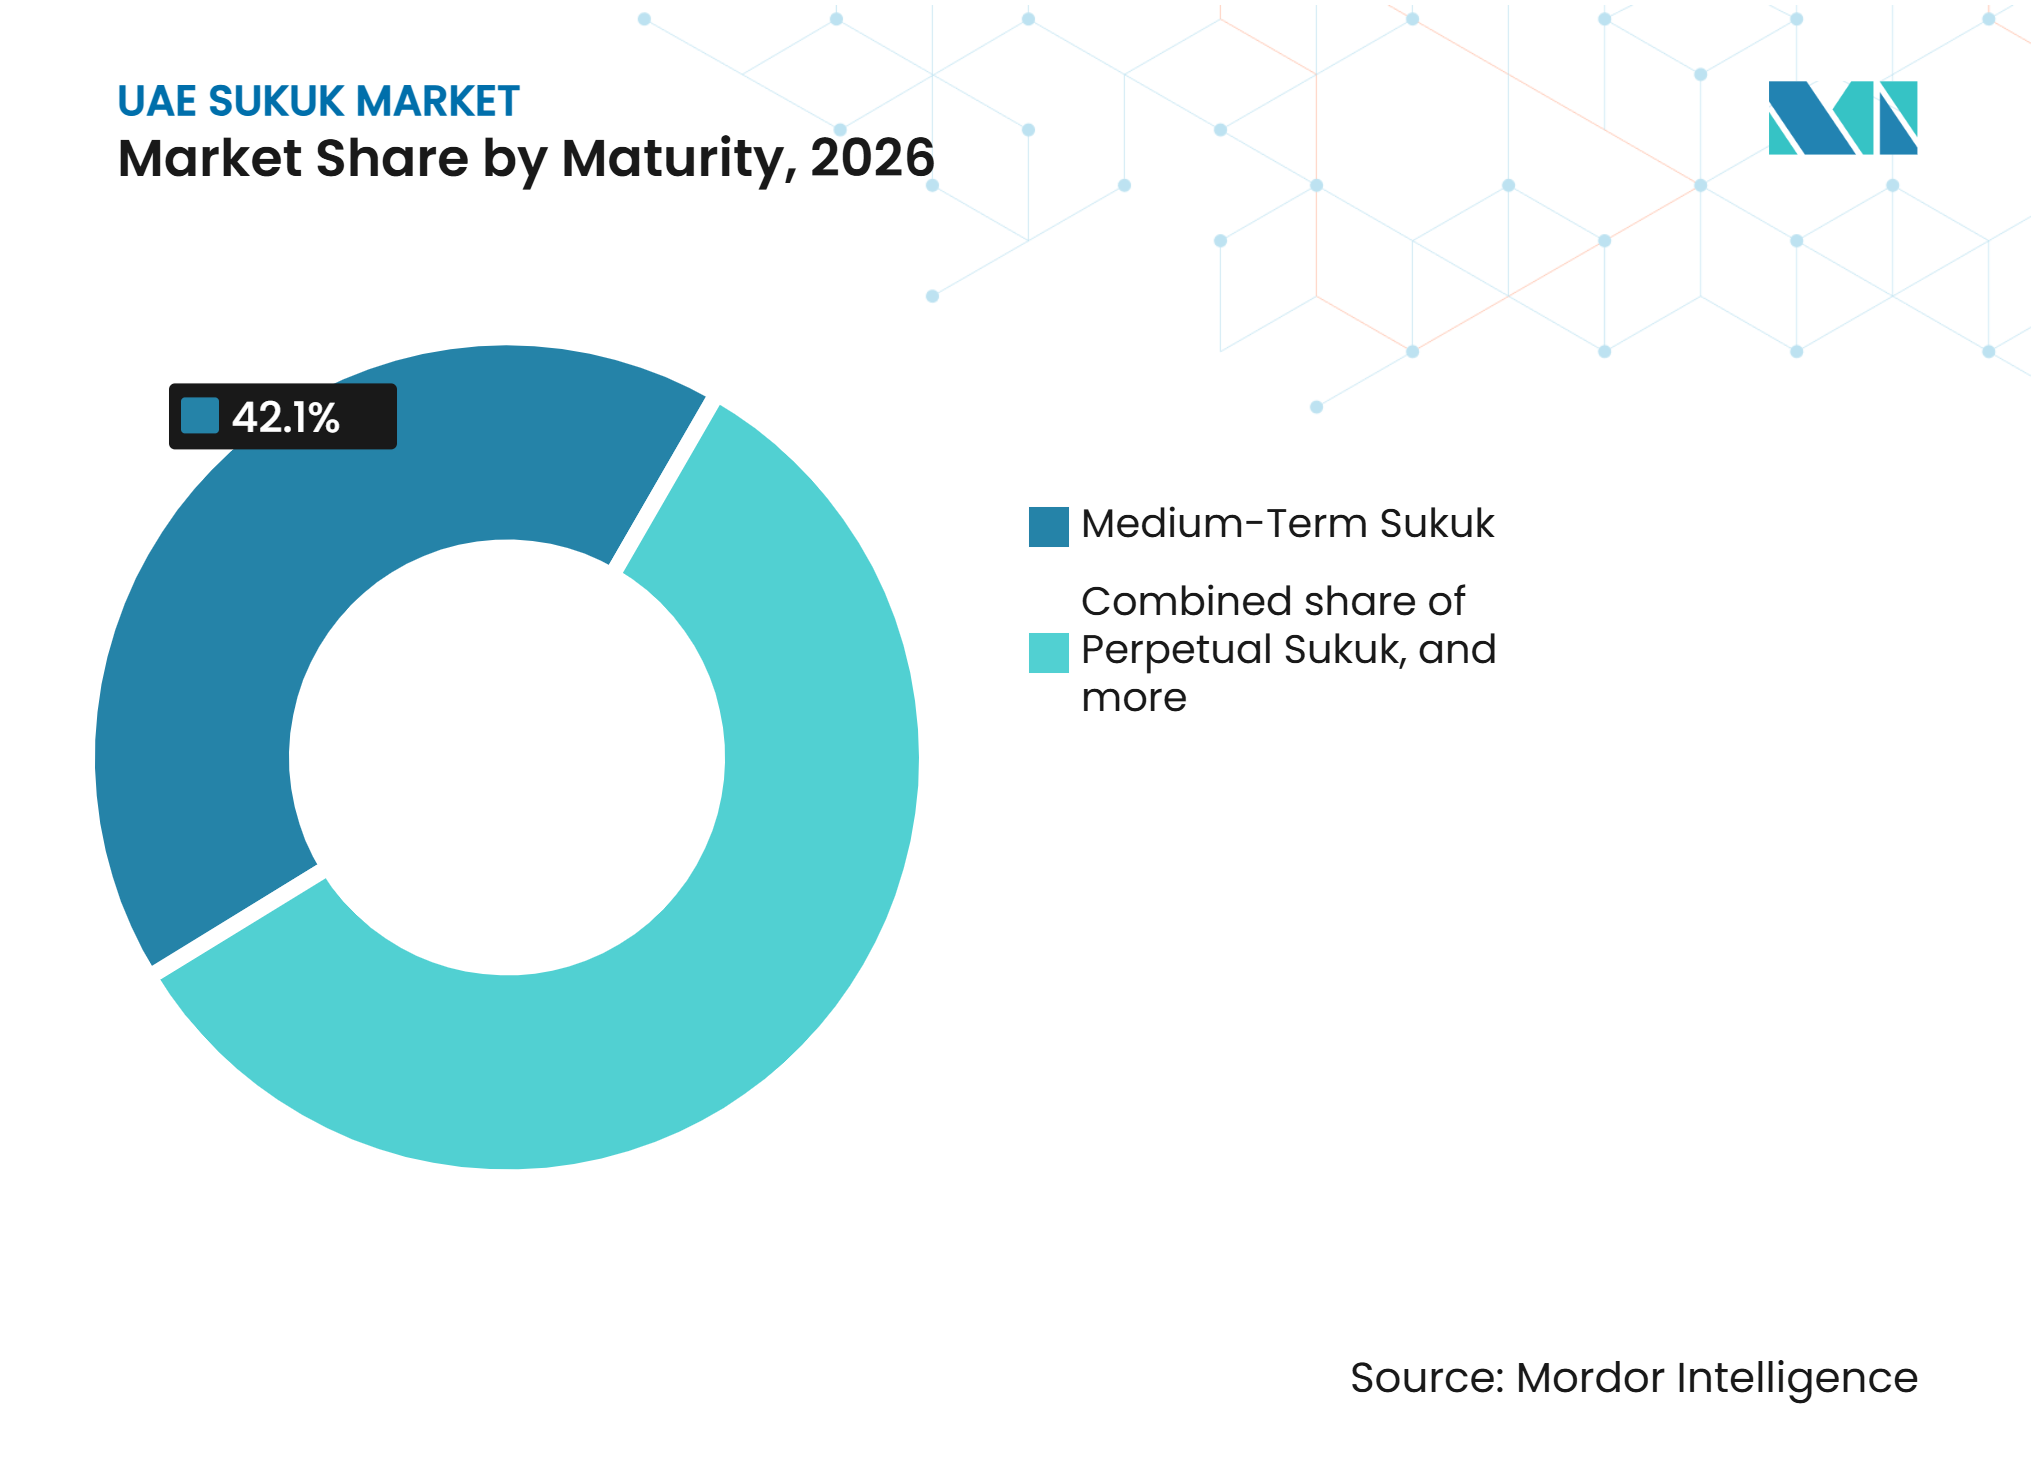
Os Instrumentos de Médio Prazo Permanecem Centrais Enquanto o Uso Perpétuo CresceO Sukuk de médio prazo capturou 42,1% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026. A categoria reflete o uso pelo governo de prazos de vencimento de T-Sukuk de 2 a 7 anos em seu programa institucional. A tranche de 7 anos de fevereiro de 2026 estendeu a curva soberana em dirhams e forneceu um ponto de referência mais longo para outros emissores. Os prazos de médio prazo oferecem aos investidores um meio-termo entre a gestão de liquidez de curto prazo e a exposição de longa duração. Isso pode ser adequado para tesourarias bancárias e portfólios de fundos que precisam de renda previsível com sensibilidade gerenciável às mudanças nas taxas. O segmento provavelmente permanecerá importante à medida que referências soberanas adicionais forem estabelecidas.
O Sukuk perpétuo tem previsão de crescer a um CAGR de 10,5% até 2032. Os bancos utilizam esses instrumentos para atender às necessidades de capital por meio de estruturas de Nível 1 Adicional. Os investidores avaliam o perfil de crédito do emissor, as condições da taxa de lucro e o calendário das opções de resgate antes de participar. A categoria pode combinar financiamento de longo prazo com tratamento de capital regulatório. Os instrumentos híbridos corporativos também estão ampliando o escopo prático da categoria de prazo de vencimento. O Sukuk de curto prazo permanece relevante para necessidades de liquidez, enquanto as emissões de longo prazo continuam a apoiar o financiamento de projetos. Os emissores devem alinhar as características de resgate, os termos da taxa de lucro e os requisitos de Sharia com as necessidades do grupo-alvo de investidores.

Por Rótulo:
O Sukuk Simples Fornece Profundidade e o Sukuk Verde Ganha ImpulsoO Sukuk simples ou sem rótulo capturou 81,8% da participação do mercado de Sukuk dos Emirados Árabes Unidos em 2026. Essa participação reflete o grande estoque em circulação de instrumentos soberanos e institucionais que foram estruturados antes que as finanças sustentáveis rotuladas se tornassem mais comuns. Um rótulo simples não impede os emissores de aplicar práticas internas de governança ambiental, social e corporativa. Isso significa que os investidores podem não receber os relatórios formais de uso dos recursos associados a uma transação verde ou vinculada à sustentabilidade. O mercado de Sukuk dos Emirados Árabes Unidos continua a depender de estruturas simples para uma parte substancial de sua base de financiamento. Sua liquidez e documentação estabelecida permanecerão importantes mesmo com a expansão dos produtos rotulados.
O Sukuk verde tem previsão de crescer a um CAGR de 15,6% até 2032. O Sukuk verde da Aldar de março de 2025 e a estreia da Binghatti em novembro de 2025 mostram como os emissores do setor imobiliário estão utilizando o financiamento rotulado para projetos elegíveis. O Emirates Islamic introduziu um formato vinculado à sustentabilidade que vincula os termos de financiamento a metas de desempenho em vez de um conjunto definido de ativos verdes. As duas abordagens ampliam o leque de emissores que podem utilizar o Sukuk rotulado. Os princípios da ICMA, os arcabouços dos emissores e os requisitos da Alta Autoridade de Sharia determinam as condições de relatório e conformidade aplicáveis. A infraestrutura de rede elétrica, energia renovável, água e imóveis com certificação verde poderiam fornecer um pipeline de projetos elegíveis mais amplo.
Análise Geográfica
Dubai: Sede dos Mercados de Capitais Islâmicos
Dubai sediou USD 98,6 bilhões em listagens de Sukuk em circulação no primeiro semestre de 2026. A Nasdaq Dubai fornece a infraestrutura de bolsa por trás do papel da cidade no mercado de Sukuk dos Emirados Árabes Unidos. O Centro Financeiro Internacional de Dubai oferece aos emissores internacionais uma base jurídica e de serviços financeiros para veículos de propósito específico. A Autoridade de Serviços Financeiros de Dubai regula as atividades de títulos no centro e fornece um fator de conformidade importante para os participantes internacionais. Seu Sandbox Regulatório de Tokenização apoia o teste regulado de produtos de títulos digitais. Os incorporadores imobiliários de Dubai também apoiaram as emissões por meio de Sukuk convencionais e verdes. A Sobha Realty listou um Sukuk verde de USD 750 milhões em setembro de 2025. A infraestrutura de mercado da cidade ajuda os emissores a manter o acesso ao capital institucional durante períodos de maior volatilidade.
Abu Dhabi: Centro de Emissão Soberana e Supranacional
Abu Dhabi é o centro de política e emissão soberana para o mercado de Sukuk dos Emirados Árabes Unidos. O Banco Central dos Emirados Árabes Unidos tem sua sede no emirado e coordena a Estratégia de Finanças Islâmicas e Indústria Halal 2025–2031. O Mercado Global de Abu Dhabi e sua Autoridade Regulatória de Serviços Financeiros fornecem outro ambiente regulado para títulos islâmicos e atividades de finanças digitais. O First Abu Dhabi Bank combina uma ampla rede de distribuição regional com seu próprio programa de Sukuk. Empresas relacionadas ao governo, incluindo entidades de energia e infraestrutura, fornecem um pipeline potencial para financiamento sustentável. O tamanho do mercado de Sukuk dos Emirados Árabes Unidos em Abu Dhabi também é apoiado pelo perfil de crédito soberano do emirado e pela base de investidores institucionais. A influência regulatória do Banco Central e do ADGM pode ajudar a estabelecer padrões consistentes para futuras estruturas digitais e sustentáveis.
Outros Emirados e Conectividade Global
Sharjah e os outros emirados acrescentam diversidade de emissores locais ao mercado de Sukuk dos Emirados Árabes Unidos. Sharjah manteve um programa de Sukuk soberano e utilizou canais de financiamento tanto em dirhams quanto em dólares. O Ajman Bank realizou sua estreia na listagem de Sukuk na Nasdaq Dubai em 2025, estendendo a participação além dos maiores centros financeiros. A atividade transfronteiriça continua sendo uma característica definidora porque emissores soberanos e supranacionais internacionais utilizam Dubai para alcançar investidores do Golfo. O portfólio em circulação de USD 24,05 bilhões da Indonésia na Nasdaq Dubai ilustra a escala dessa conexão. Emissores da Ásia-Pacífico e de mercados africanos podem usar a plataforma dos Emirados Árabes Unidos para acessar pools de capital islâmico e convencional. A meta de 2031 de AED 395 bilhões (USD 107,56 bilhões) em Sukuk listados internacionalmente coloca importância contínua na diversificação de emissores além do GCC. Esse modelo vincula os objetivos de política doméstica ao papel dos Emirados Árabes Unidos nos mercados de capitais islâmicos globais.
Cenário Competitivo
Concentração do Mercado
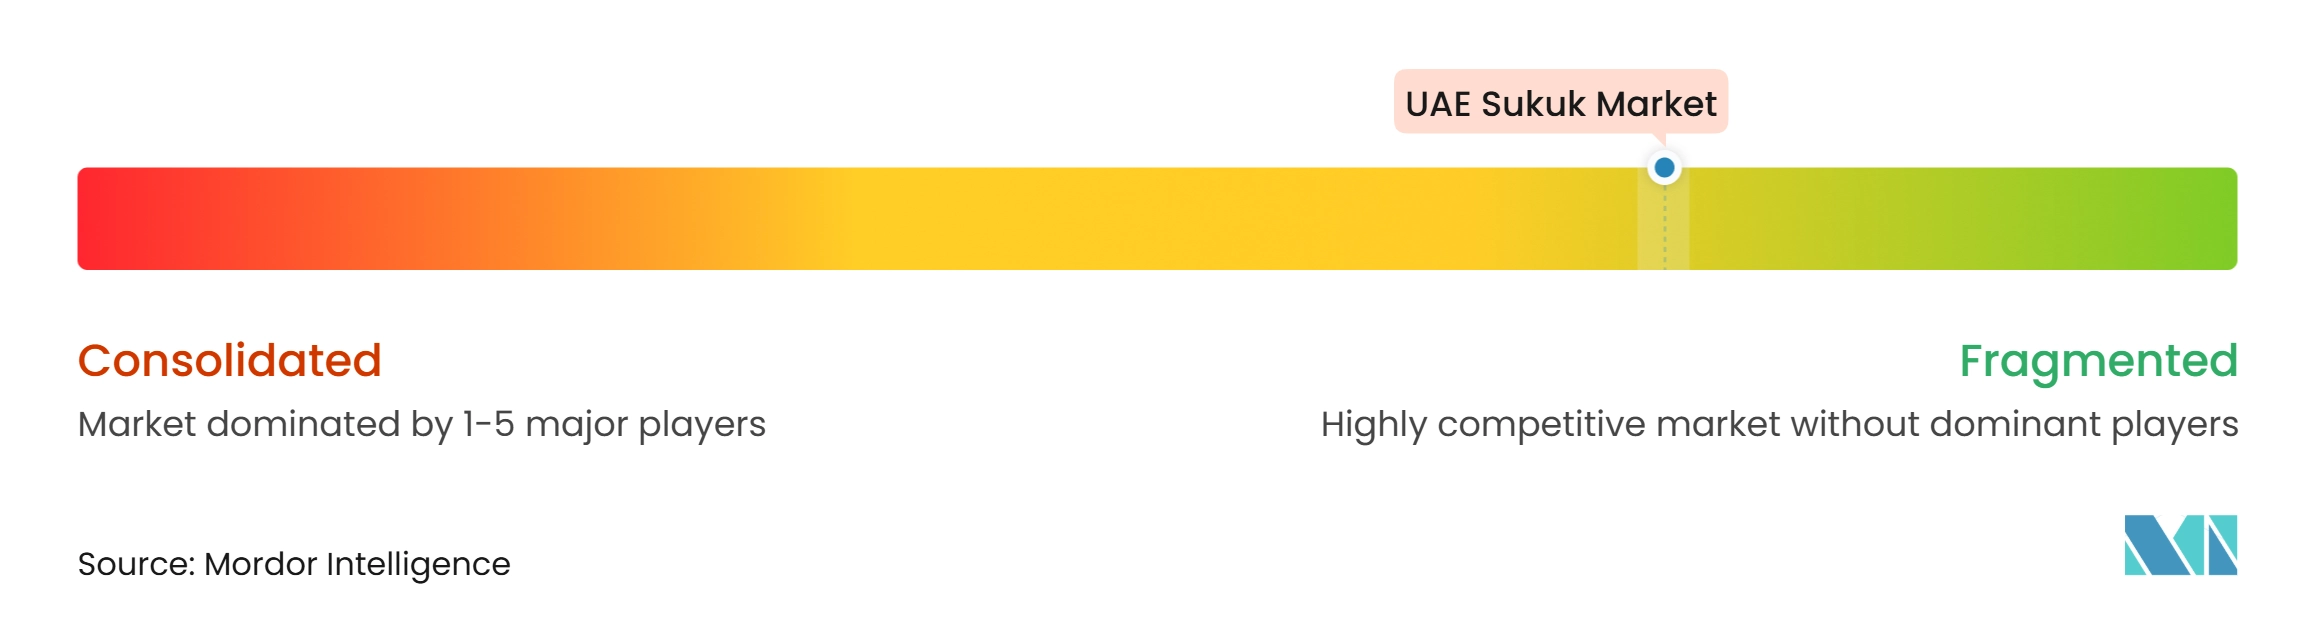
O mercado de Sukuk dos Emirados Árabes Unidos é fragmentado, com a concorrência distribuída entre bancos domésticos e internacionais, instituições financeiras islâmicas, tomadores soberanos, entidades relacionadas ao governo e emissores corporativos. O First Abu Dhabi Bank, o Emirates NBD Capital, o Dubai Islamic Bank, o HSBC e o Standard Chartered participam da organização e subscrição de Sukuk, enquanto o Dubai Islamic Bank e o Abu Dhabi Islamic Bank aproveitam sua expertise em governança de Sharia e distribuição estabelecida para clientes para competir por mandatos. Os bancos convencionais com capacidades de finanças islâmicas também participam por meio de suas redes de investidores internacionais e capacidade de balanço patrimonial. A diversidade de organizadores e emissores reduz a dependência de uma única instituição e apoia uma estrutura de mercado competitiva.
A inovação de produtos é um diferenciador competitivo importante. O Emirates Islamic emitiu seu Sukuk de Financiamento Vinculado à Sustentabilidade de USD 500 milhões em setembro de 2025, enquanto o Dubai Islamic Bank emitiu um Sukuk Vinculado à Sustentabilidade de USD 1 bilhão em novembro de 2025, demonstrando a adoção de estruturas vinculadas à sustentabilidade entre os bancos islâmicos. O Sukuk verde da Aldar demonstrou ainda mais a participação de incorporadores imobiliários em instrumentos de financiamento rotulados. Essas transações incentivam os organizadores a fortalecer suas capacidades em relatórios de sustentabilidade, métricas de desempenho e documentação de Sharia, permitindo que os emissores diferenciem suas ofertas e acessem investidores internacionais.
Oportunidades permanecem em Sukuk corporativos denominados em dirhams, instrumentos acessíveis ao varejo e estruturas de financiamento para projetos de água e adaptação climática. A listagem de Sukuk do Mashreq por meio do Mashreq Al Islami reflete a participação de grupos bancários convencionais nas finanças islâmicas, enquanto o sandbox regulatório de tokenização da Autoridade de Serviços Financeiros de Dubai fornece um arcabouço para explorar produtos financeiros tokenizados. O posicionamento competitivo dependerá da conformidade regulatória, da distribuição para investidores, da expertise em estruturação e da adesão aos padrões de Sharia, com a Alta Autoridade de Sharia apoiando a consistência na governança das finanças islâmicas.
Líderes do Setor de Sukuk dos Emirados Árabes Unidos
-
First Abu Dhabi Bank
-
Dubai Islamic Bank
-
Abu Dhabi Islamic Bank
-
Emirates NBD Bank
-
Emirates Islamic Bank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sukuk dos Emirados Árabes Unidos Empresas cobertas neste relatório
- Abu Dhabi Islamic Bank
- Dubai Islamic Bank
- First Abu Dhabi Bank
- Emirates NBD Bank
- Emirates Islamic Bank
- Mashreqbank
- Sharjah Islamic Bank
- Ajman Bank
- DP World Limited
- Majid Al Futtaim Holding LLC
- Binghatti Holding Limited
- Sobha Realty
- Arada Development LLC
- Omniyat Holdings
- Aldar Properties PJSC
- Emaar Properties PJSC
- Dubai Aerospace Enterprise
- Abu Dhabi National Energy Company PJSC (TAQA)
- Abu Dhabi Commercial Bank (ADCB)
- Arab Energy Fund
Desenvolvimentos industriais recentes em Mercado de Sukuk dos Emirados Árabes Unidos
- Setembro de 2026: O Ministério das Finanças dos Emirados Árabes Unidos lançou a segunda emissão de T-Sukuk Soberano de Varejo, oferecendo uma taxa de lucro anual de 5,06% e um prazo de cinco anos. As subscrições foram abertas em 23 de setembro para nacionais e residentes dos Emirados Árabes Unidos por meio da plataforma eIPO da DFM, iVestor, do aplicativo DFM e de canais bancários designados. A emissão-alvo de AED 50 milhões (USD 13,6 milhões) atraiu posteriormente AED 285 milhões (USD 77,6 milhões) em ordens de subscrição, e o Sukuk começou a ser negociado na Nasdaq Dubai em 2 de outubro de 2026.
- Junho de 2026: O Ministério das Finanças dos Emirados Árabes Unidos lançou seu T-Sukuk Soberano de Varejo inaugural com uma meta de emissão inicial de AED 50 milhões (USD 13,6 milhões), um prazo de dois anos e uma taxa de lucro anual de 4,30%. As ordens de subscrição atingiram AED 445 milhões (USD 121,2 milhões), levando a um aumento no tamanho da emissão para AED 100 milhões (USD 27,2 milhões). O Sukuk foi listado na Nasdaq Dubai e as negociações começaram em 2 de julho de 2026.
- Fevereiro de 2026: O Ministério das Finanças dos Emirados Árabes Unidos introduziu sua primeira tranche de Sukuk do Tesouro Islâmico denominado em AED de sete anos, avaliada em AED 550 milhões (USD 150 milhões). A emissão atraiu aproximadamente AED 3,1 bilhões (USD 844 milhões) em propostas, estendendo a curva de rendimento soberana em dirhams para um prazo de sete anos pela primeira vez no âmbito do programa.
- Fevereiro de 2026: O Arab Energy Fund listou um Sukuk de USD 500 milhões com prazo de 10 anos na Nasdaq Dubai, com uma taxa de lucro de 4,721% e vencimento em 2036. A transação atraiu ordens superiores a USD 1,6 bilhão, refletindo a demanda de investidores regionais e internacionais.
Escopo do Relatório do Mercado de Sukuk dos Emirados Árabes Unidos
Visão geral da segmentação
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Composto |
| Outros Tipos de Sukuk |
| Soberano |
| Relacionado ao Soberano / Quase Soberano |
| Instituição Financeira |
| Corporativo Não Financeiro |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk de Curto Prazo |
| Sukuk de Médio Prazo |
| Sukuk de Longo Prazo |
| Sukuk Perpétuo |
| Sukuk Simples / Sem Rótulo |
| Sukuk Verde |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Rotulados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Composto | |
| Outros Tipos de Sukuk | |
| Por Tipo de Emissor | Soberano |
| Relacionado ao Soberano / Quase Soberano | |
| Instituição Financeira | |
| Corporativo Não Financeiro | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Prazo de Vencimento | Sukuk de Curto Prazo |
| Sukuk de Médio Prazo | |
| Sukuk de Longo Prazo | |
| Sukuk Perpétuo | |
| Por Rótulo | Sukuk Simples / Sem Rótulo |
| Sukuk Verde | |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Rotulados |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o Sukuk dos Emirados Árabes Unidos até 2032?
O mercado de Sukuk dos Emirados Árabes Unidos tem projeção de crescer de 84,2 bilhões de USD em 2027 para 126,6 bilhões de USD até 2032, a um CAGR de 8,5%.
Qual estrutura de Sukuk tem a maior participação nos Emirados Árabes Unidos?
O Ijarah deteve a maior participação com 31,8% em 2026, enquanto o Wakalah tem previsão de registrar o crescimento mais rápido a um CAGR de 10,8% até 2032.
Por que a emissão doméstica de T-Sukuk é importante nos Emirados Árabes Unidos?
Os leilões federais regulares desenvolvem uma curva de rendimento em dirhams, ampliam as fontes de financiamento e criam precificação de referência para outros emissores.
Como os investidores de varejo estão obtendo acesso ao Sukuk dos Emirados Árabes Unidos?
A iniciativa de varejo do Ministério das Finanças utiliza bancos participantes e canais digitais, com o ADIB oferecendo acesso por meio de sua plataforma Smart Sukuk.
O que está impulsionando a demanda por Sukuk verde nos Emirados Árabes Unidos?
Projetos verdes em imóveis, energia, água e infraestrutura estão expandindo o pipeline de financiamento elegível, apoiados por arcabouços de emissores e supervisão de Sharia.
Quais são os principais riscos para os emissores internacionais de Sukuk nos Emirados Árabes Unidos?
A incerteza geopolítica regional e as mudanças nas taxas de referência globais podem aumentar os custos de financiamento e afetar o calendário das emissões públicas.