
UAEスクーク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 77.10 十億米ドル |
| 市場規模 (2027) | 84.20 十億米ドル |
| 市場規模 (2032) | 126.60 十億米ドル |
| 成長率 (2027 - 2032) | 8.50 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEスクーク市場分析
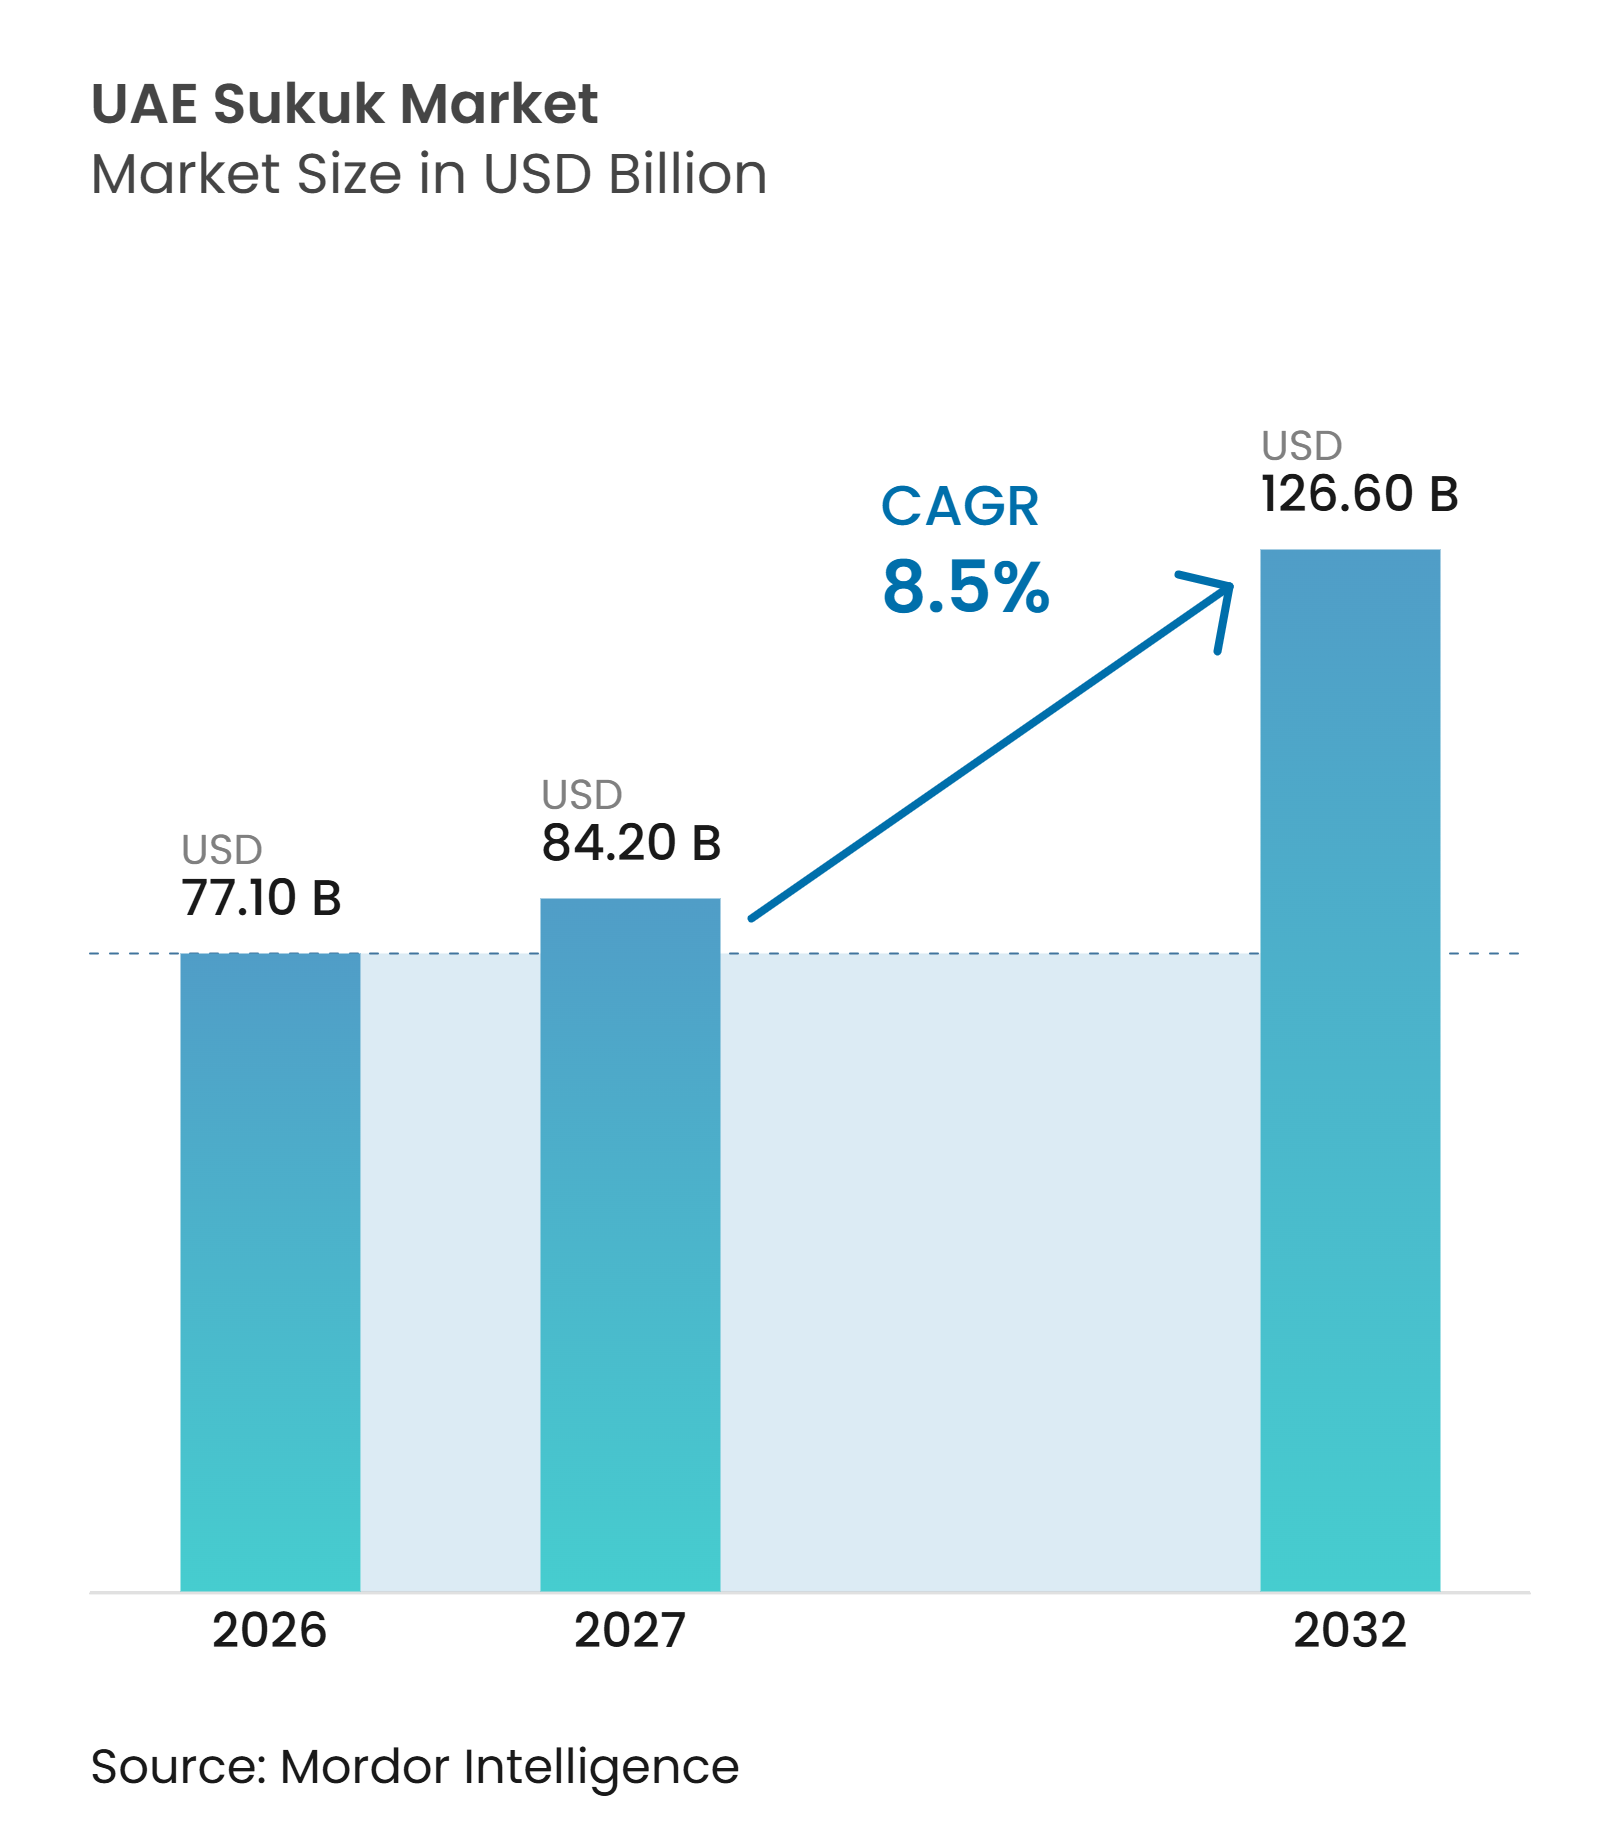
UAEスクーク市場規模は2026年の77.10 ビリオン 米ドルから2027年に84.20 ビリオン 米ドルへと拡大し、2032年までに126.60 ビリオン 米ドルに達すると見込まれており、2027年から2032年にかけて8.5%のCAGRで成長する。
UAEの内閣は2025年5月にイスラム金融・ハラール産業戦略2025~2031年を承認し、2031年までに国内スクーク発行額6,600億AED(1,797億米ドル)および国際上場UAE Sukuk3,950億AED(1,076億米ドル)の目標を設定した。この戦略は、イスラム金融を深化させ資金調達チャネルを多様化するという国の広範な取り組みの中にスクークを位置付けている。UAEの中央銀行は総裁が議長を務める委員会を通じて実施を監督している。政府発行、個人投資家へのより広いアクセス、デジタル配布がUAEスクーク市場の国内基盤を強化している。ナスダック・ドバイでの国際上場は発行体に幅広い機関投資家基盤へのアクセスを引き続き提供している一方、地政学的リスクや基準金利の変化は依然として価格設定や発行タイミングに影響を及ぼす可能性がある。
主要レポートポイント
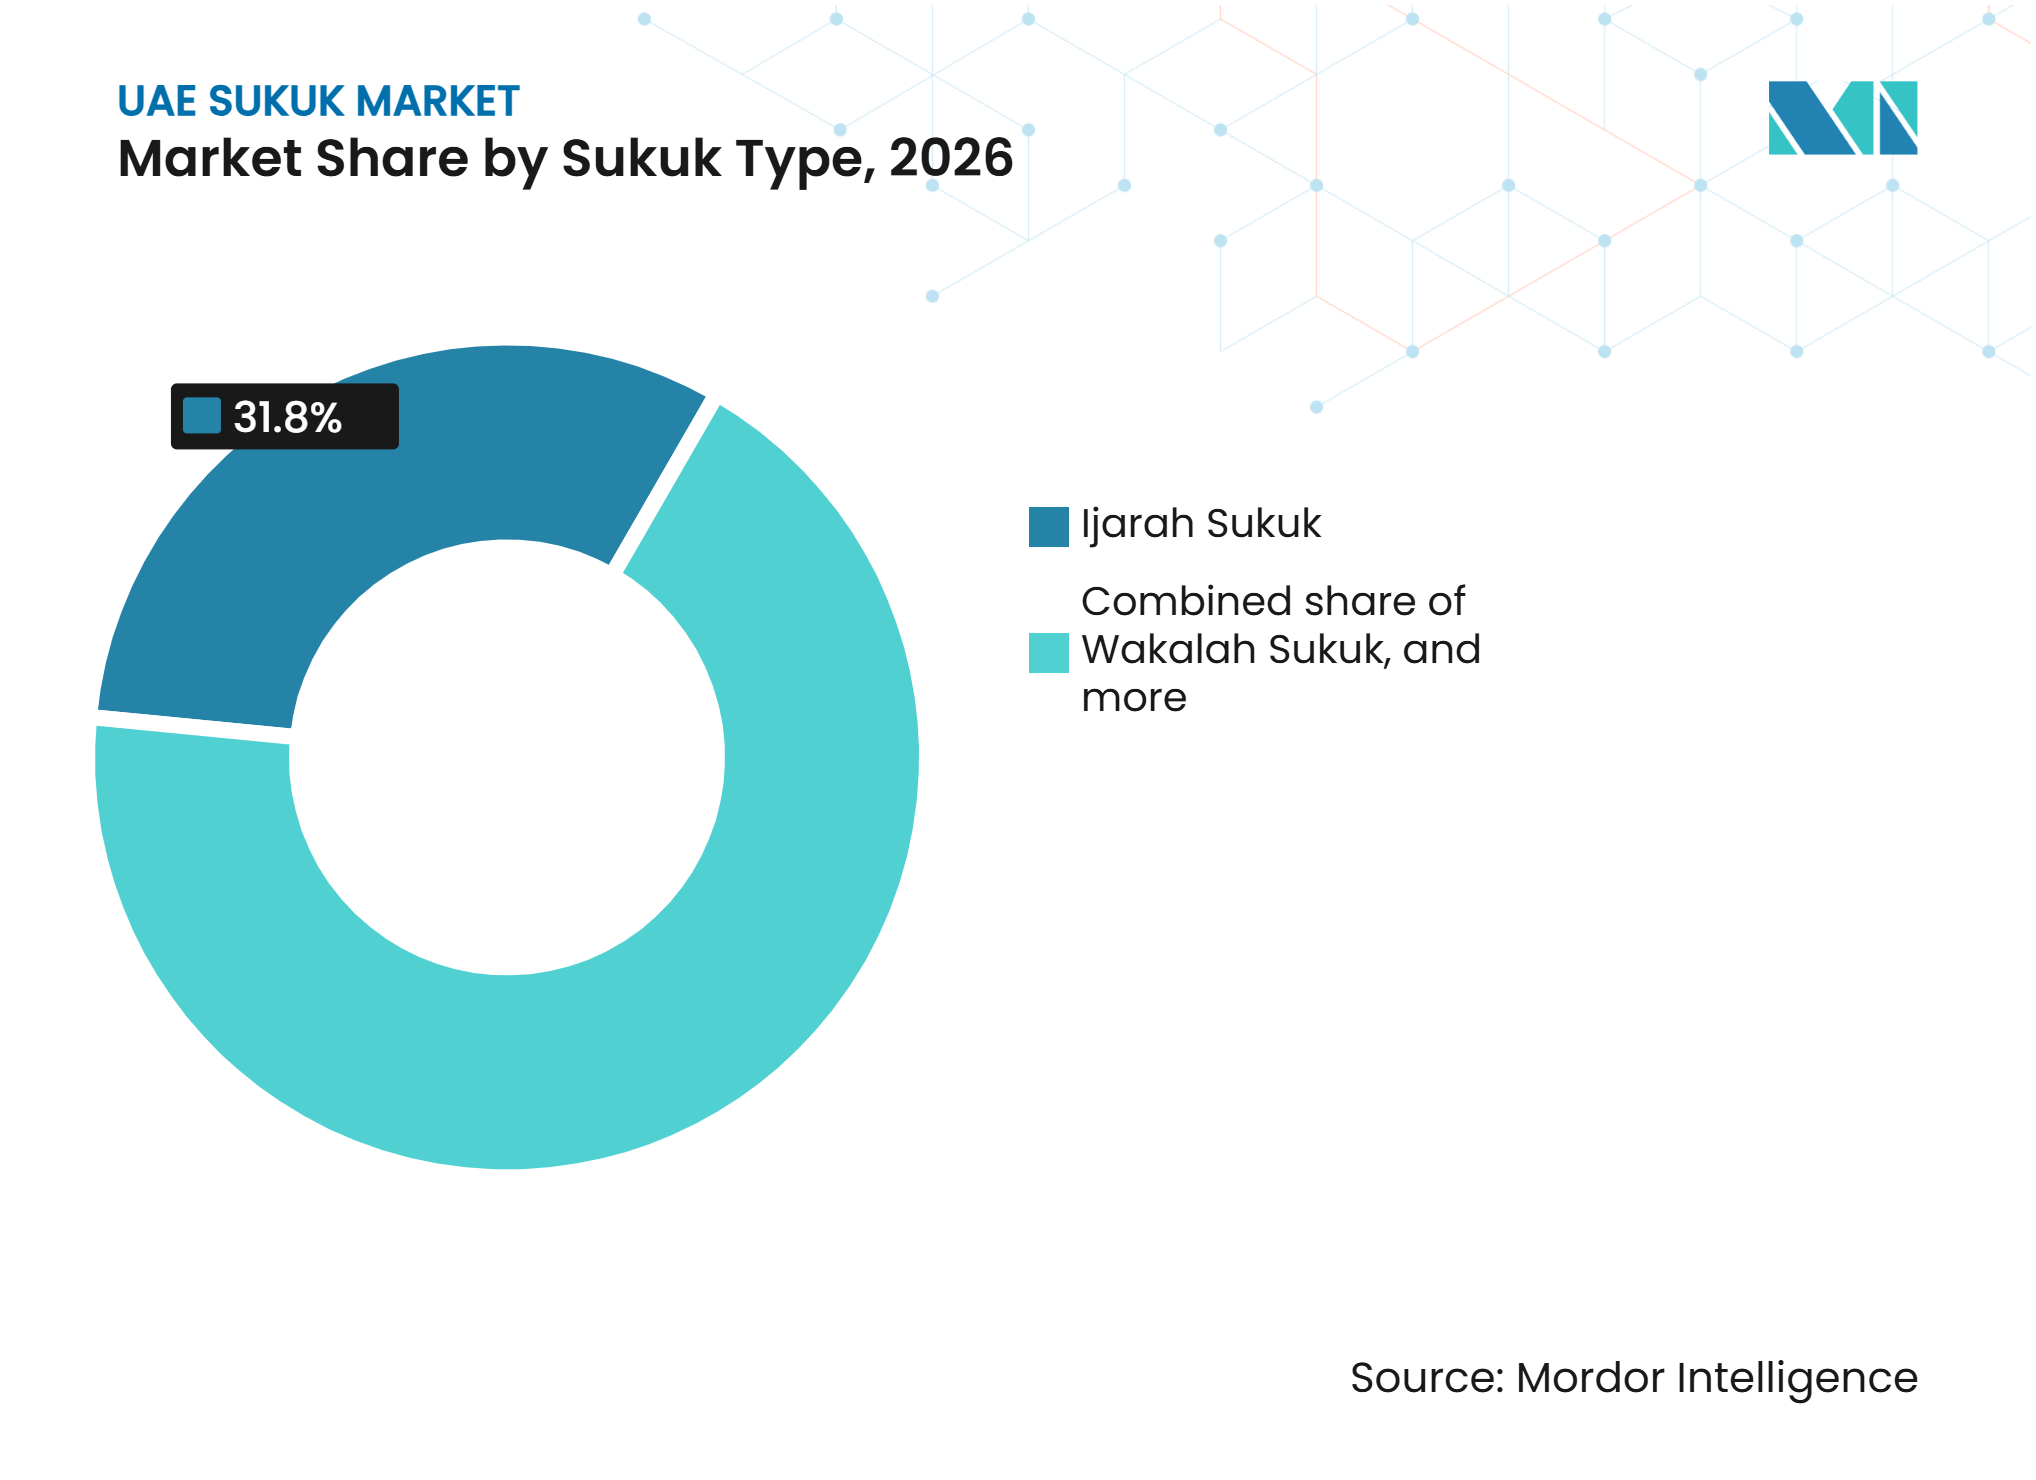
- スクークタイプ別では、イジャーラがUAEスクーク市場シェアの31.8%を2026年に獲得し、ワカーラは2032年までに10.8%のCAGRで成長すると予測されている。
- 発行者タイプ別では、ソブリン発行者がUAEスクーク市場シェアの34.4%を2026年に獲得し、多国間・超国家機関発行者は2032年までに11.5%のCAGRで成長すると予測されている。
- 市場タイプ別では、国際スクークがUAEスクークシェアの60.3%を2026年に獲得し、国内スークは2032年までに9.5%のCAGRで成長すると予測されている。
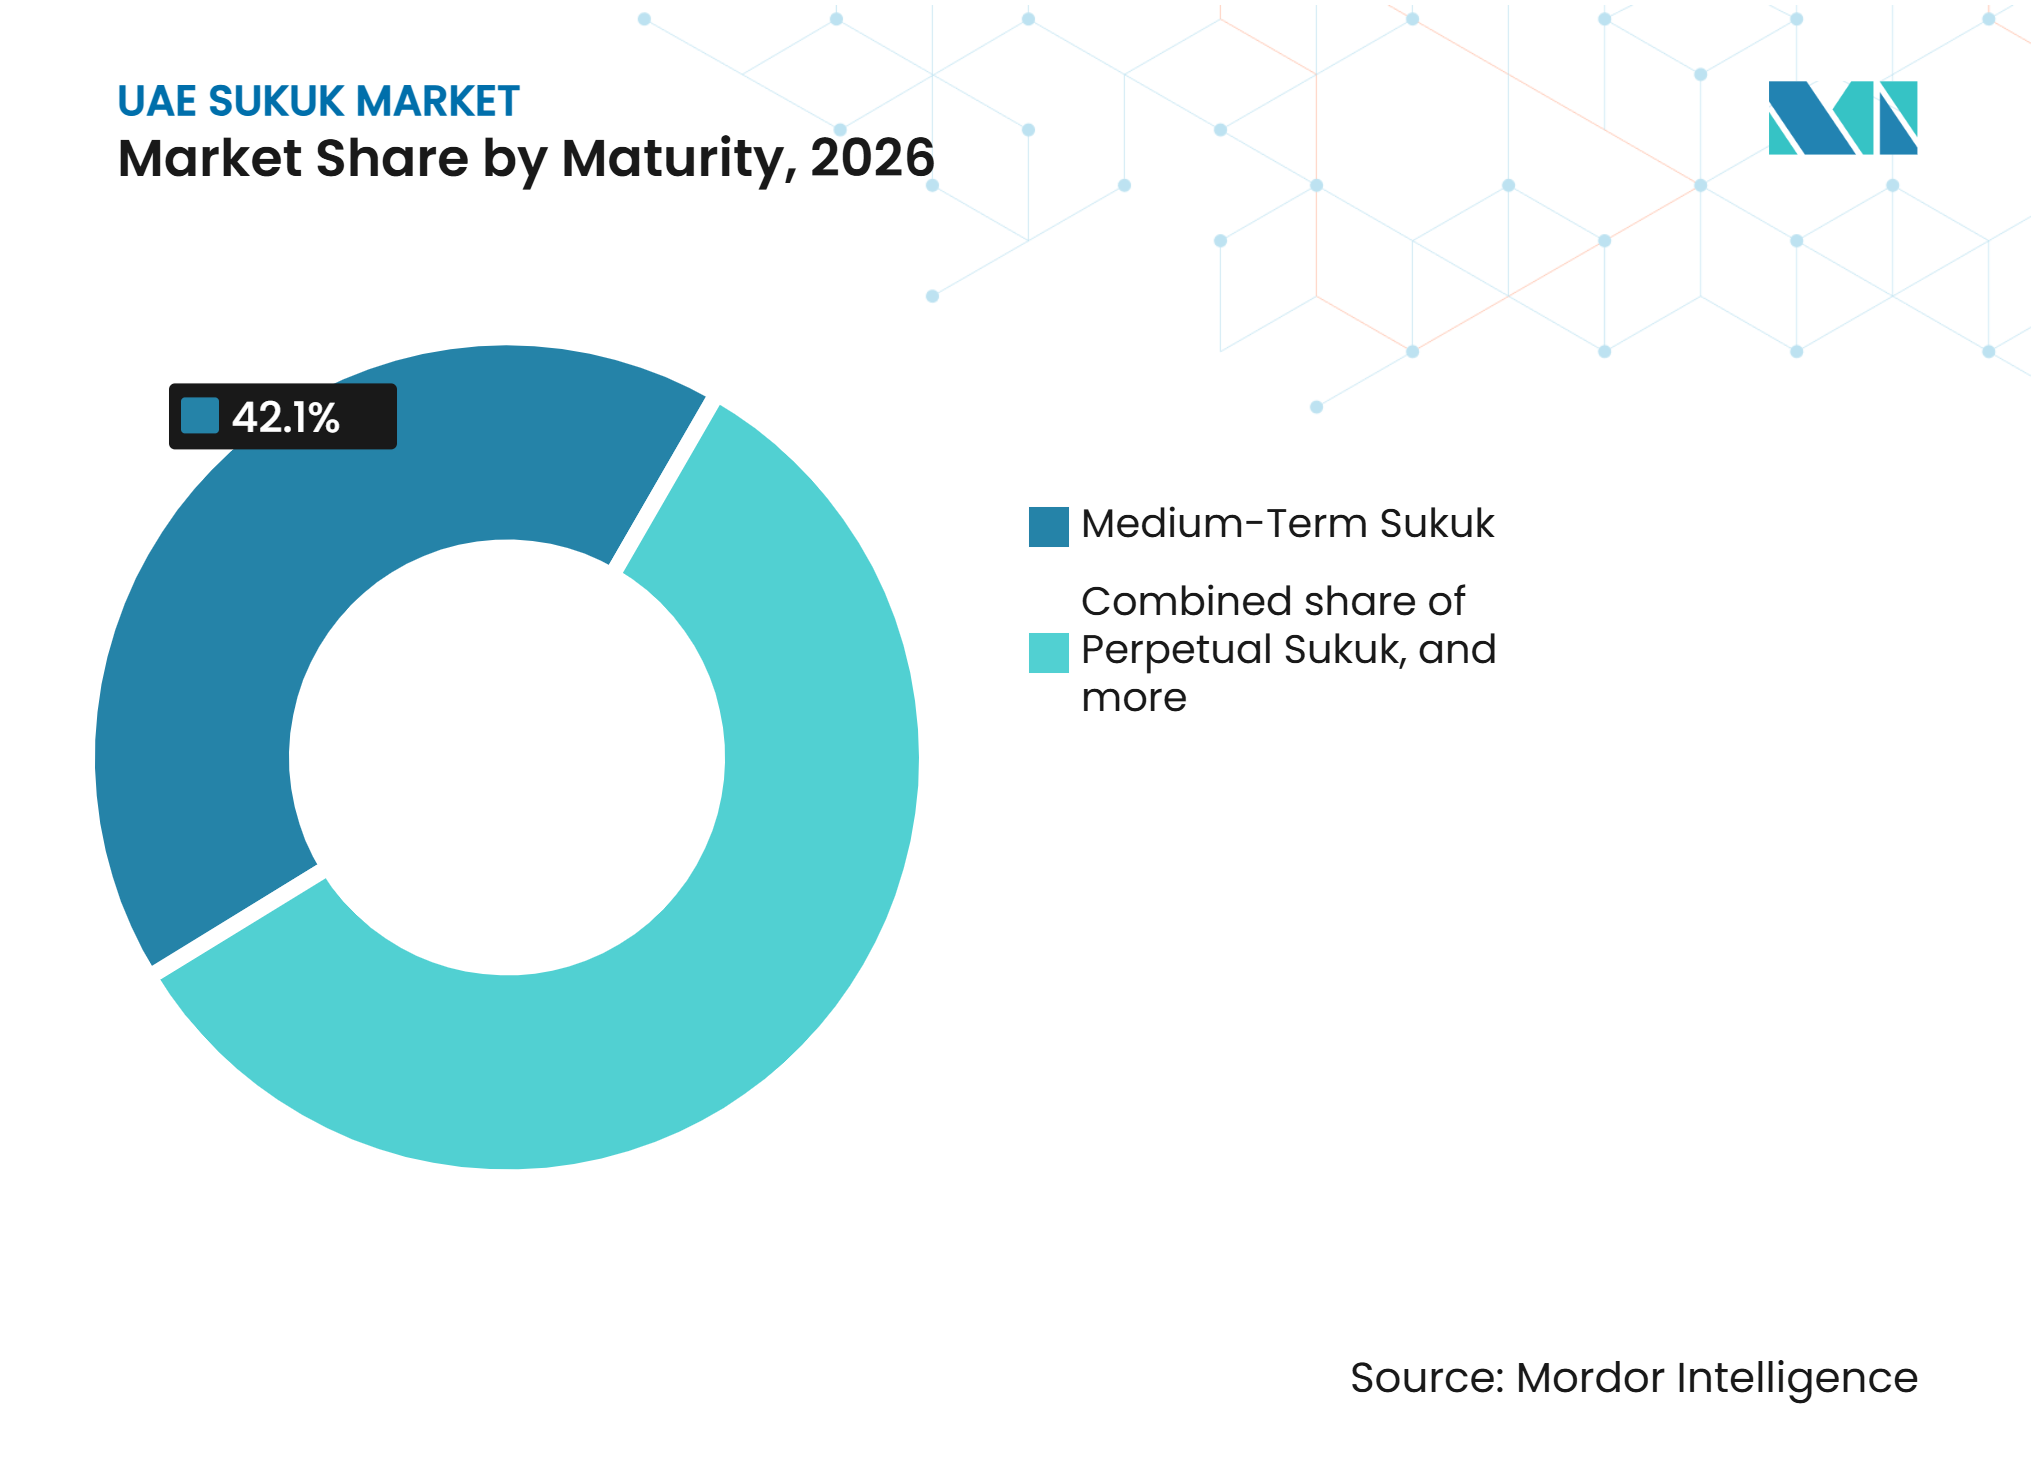
- 満期別では、中期スクークがUAEスクークシェアの42.1%を2026年に獲得し、永久スクークは2032年までに10.5%のCAGRで成長すると予測されている。
- ラベル別では、プレーンまたは無ラベルのスクークがUAEスクークシェアの81.8%を2026年に獲得し、グリーン・スクークは2032年までに15.6%のCAGRで成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| AED建てT-スクークによる 連邦政府の資金調達多様化 | +1.5% | アブダビおよびドバイの機関市場における強い牽引力を持つUAE全土 | 中期 (2~4年) |
| 満期をまたぐAEDスクーク 利回り曲線の拡張 | +0.9% | UAE国内市場 | 中期 (2~4年) |
| ソブリンT-クークによる 個人投資家参加の拡大 | +0.8% | デジタル普及がドバイおよびアブダビで最も強いUAE全土 | 短期 (2年以内) |
| デジタル購読および 流通市場アクセス | +0.7% | ドバイ国際金融センターおよびアブダビ・グローバル・マーケット、UAE全土の投資家リーチを持つ | 中期 (2~4年) |
| グリーンおよびサステナビリティ連動 スクークの成長 | +1.2% | ドバイおよびアブダビに主要発行ハブを持つグローバル市場 | 中期 (2~4年) |
| 借り換え機会および スクーク資金調達コストの変化 | +1.0% | 地域の企業発行体への波及効果を持つUAE全土 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
AED建てT-スクークによる連邦政府の資金調達多様化
財務省のT-スクークプログラムはUAEスクーク市場の国内資金調達基盤を拡大している。2025年12月までに、連邦政府はナスダック・ドバイに上場されたすべてのスクークで残高270億AED(71.90億米ドル)となる23回のオークションを完了した[1]。2026年カレンダーには2027年から2033年の満期にわたる機関向け発行が含まれている。2026年2月に導入された初の7年物ディルハムT-スクークは6倍の超過申し込みを受け、ソブリン曲線を5年超に延長した。定期的なソブリン価格設定は、銀行や企業が自らのディルハム建て資金調達の明確な参照点を得ることを可能にしている。UAEの中央銀行が発行エージェントとして機能し、最高シャリーア機関がシャリーア・ガバナンスを提供している。
UAEのグリーンおよびサステナビリティ連動スクーク発行の成長
グリーンおよびサステナビリティ連動型の金融商品は、UAEスクーク市場で利用可能なユースケースを拡大している。Emirates Islamicは2025年9月にサステナビリティ連動型ファイナンシング・スクーク5億米ドルを発行し、世界初のこの種の取引と説明した。この仕組みはファイナンシング条件をサステナビリティ・パフォーマンス目標に連動させており、発行体がシャリーア準拠と測定可能なファイナンシング・コミットメントを組み合わせる手段を提供している。Aldar Investment Propertiesは2025年3月にグリーン・スクーク5億米ドルを発行し、オーダーブックは36億米ドルを超えた[2]。Binghattiも2025年11月にグリーン認定プロジェクトを支援するため、初の5億米ドルグリーン・スクークを上場した。ICMAグリーン債券原則および適用されるシャリーア要件は、ラベル付き発行の重要なコンプライアンス参照として引き続き重要である。
ソブリンT-スクークによる個人投資家参加の拡大
個人向けT-スクーク・イニシアティブは、ソブリン・イスラム証券をより広範なUAE居住者・市民に開放しつつある。財務省は2025年10月に参加銀行と協力してこのイニシアティブを発表た。ADIBはSmartスクーク・プラットフォームを通じてアクセスを導入し、顧客が機関・国際向け発行に関連する高額面ではなくAED4,000(1,089米ドル)から参加できるようにした[3]。2026年6月の最初の個人向けT-スクークは当初目標の9倍の申し込みを集め、ナスダック・ドバイに上場された。2回目の個人向け募集は2026年9月に承認されたデジタル・銀行チャネルを通じて実施された。より広範な保有は、海外投資家が慎重になった場合に国内需要をより安定的にする可能性がある。
UAEスクークのデジタル購読および流通市場アクセス
デジタル証券インフラは、UAEスクーク市場においてより直接的な購読・決済オプションを支援している。Emirates NBDは2026年1月にEuroclearのジタル市場インフラ・プラットフォームで中東初のアラブ首長国連邦ディルハム建てデジタル債券を発行し、ナスダック・ドバイに上場した[4]。この取引は、ディルハム建て債務証券にデジタル発行を活用できることを示した。ドバイ金融サービス機構は2025年にトークン化規制サンドボックスに選出された企業との関与を開始し、トークン化されたスクークやファンド商品を検討する企業も含まれていた。その参加者プールには英国、米国、アジア太平洋地域の企業のほか、UAEやその他の市場の企業が含まれていた。発行体とプラットフォームが規制・シャリーア要件を満たす場合、このフレームワークは小規模取引の運営上の障壁を低下させる可能性がある。デジタルアクセスは、伝統的な機関チャネルを超えて配布改善することで個人参加の目標も支援する。
制約要因影響分析*
| 制約要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| AED建て企業・銀行発行者の 多様性の限界 | -0.8% | UAE国内市場 | 中期 (2~4年) |
| グローバルな指標金利のボラティリティ と価格設定の不確実性 | -1.0% | UAEの国際発行が最も敏感なグローバル市場 | 短期 (2年以内) |
| 国際需要に影響を与える 地域の地政学的リスク | -1.2% | UAEの国際市場への波及効果を持つMENA地域 | 短期 (2年以内) |
| 国境をまたぐシャリーア準拠と 組成の複雑さ | -0.5% | 非GCC管轄区域でより強い摩擦を持つ、UAEを標的とするグローバル発行体 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
国際投資家需要に影響を与える地域の地政学的リスク
地域の地政学的状況は、UAEスクーク市場における国際発行のタイミングとコストを迅速に変化させる可能性がある。ナスダック・ドバイは2026年上半期に138億米ドルの確定利付き証券上場を記録し、公募発行にとってより困難な時期においても取引所が活発であったことを示した。地域の不確性が高まると投資家はより高いリターンを求める可能性があり、発行体の市場アクセスコストを引き上げる。このプレッシャーは一般に、ソブリンの支援や国際市場における長い実績を持たない発行体にとってより強い。企業は、公開市場環境が改善するのを待つ間、私募や銀行融資を利用する場合がある。首長国の規模が小さく、格付けの低い発行体は、価格スプレッドが追加リスクを吸収する余地が少ないため、こうした変化に対してより敏感になる可能性がある。
グローバルな指標金利のボラティリティとスクーク価格設定の不確実性
多くの取引がドル建てであるため、国際スクークの価格設定はグローバルな指標金利の変化に引き続き敏感である。この感応度は新規発行と、満期が近づく企業の借り換え計画の双方に影響を与える。UAEの定期的な国内T-スクークプログラムはローカルな曲線を提供しているが、国際取引に対するグローバルなドル建て資金調達条件の影響を除去するものではない。発行体は、資金調達条件が有利に見える場合には取引を前倒しにし、期待される利益率が上昇し場合には延期することがある。追加Tier1および永久型の仕組みは、投資家が信用プロフィールと利益率リセットの条件の双方を評価するため、特別な注意を要する。AAOIFI基準とトランザクションレベルのシャリーア文書化は、ハイブリッドまたは複雑な仕組みに対して別の審査層を加える。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクークタイプ別:
イジャーラが規模を維持しながらワカーラが拡大イジャーラは2026年にUAEスクークシェアの31.8%を保有し、ポートフォリオの中で最大の仕組みとなった。そのリース型設計は明確な資産関係を提供しており、管轄区域をまたぐ投資家審査とシャリーア承認を支援している。連邦T-スクークはイジャーラとムラーバハの仕組みを利用しており、これらの形式のソブリン・ファイナンスにおける役割を強化している。イジャーラのUAEスクーク市場規模は、予測可能な政府オークション・スケジュールと確立された文書化慣行から恩恵を受けている。イジャーラは識別可能な原資産を持つ使い慣れた仕組みを望む発行体にとって引き続き関連性がある。その規模はアレンジャーと投資に、より新しい仕組みを比較するための標準的な参照点を提供している。
ワカーラは2032年までに10.8%のCAGRで成長すると予測されており、スクークタイプの中で最も速い成長率となっている。エージェンシー・モデルは、伝統的なリース型仕組みに適格な有形資産を保有していない銀行や企業に適している可能性がある。ワカーラの仕組みは、資金調達目的と資産プロフィールに応じて、エージェンシー・アレンジメントを他のシャリーア準拠契約と組み合わせることができる。ムラーバハは特に金融サービスにおいて、貿易金融や運転資金ニーズに引き続き有用である。ムシャーラカとムダーラバは、利益損失分配の特性がより複雑な会計処理を伴うため、採用が引き続き限定的である。ハイブリッド型の仕組みは、発行体が適用されるAAOIFI基準の下で流通可能な収益と流通不可能な収益の組み合わせを管理する必要がある場合に、複数の契約タイプを組み合わせる。


発行者タイプ別:
ソブリン供給がより広い発行者基盤を支援ソブリン発行者は2026年にUAEスクークシェアの34.4%を獲得した。連邦政府の四半期ごとのT-スクーク・オークションがこのポジションを支え、定期的な国内供給を提供している。2026年1月のT-スクーク・オークションでは、110億AED(299.5 ミリオン 米ドル)の発行に対して51.5億AED(1.40 ビリオン 米ドル)の入札を受け付けた。ソブリン発行は銀行、政府関連機関、企業のための価格設定ベンチマークを提供している。イスラム銀行がTier1およびTier2の自己資本要件を支援するためにスクークを利用することから、金融機関が次の主要グループを形成している。非金融企業の発行は不動産、航空、ユーティリティ関連の活動全体で拡大している。
多国間・超国家機関の発行者は2032年までに11.5%のCAGRで成長すると予測されている。ナスダック・ドバイはこれらの借入者にドル建てイスラム証券のための確立された場を提供している。Arab Energy Fundは2026年2月にナスダック・ドバイで500 ミリオン 米ドルの10年物スクークを上場し、この満期での初の取引となった。この取引は比較可能な超国家機関の借入者のためのより長い参照点を生み出した。イスラム開発銀行、民間セクター開発のためのイスラム公社、および類似の機関は、開発志向の発行者のためのゲートウェイとしての取引所の役割を強化している。AradaDevelopmentおよびDubai Aerospace Enterpriseによる最近の企業の初上場も、発行者基盤が銀行やソブリン関連の借入者を超えて拡大していることを示している。
市場タイプ別:
国際上場がリードしながら国内アクセスが深化国際スクークは2026年にUAEスクークシェアの60.3%を獲得した。この位置づけは、ナスダック・ドバイでの国際上場の集中と、大手銀行や企業の間でのドル建て資金調達への継続的な選好を反映している。ナスダック・ドバイは2026年上半期に100件を超える上場で残高986億米ドルのスクークを報告した。インドネシアは2025年9月のデュアルトランシェ上場後、同取引所で残高240.5億米ドルのスクークを保有していた。これらの上場は、UAEが単なる国内資金調達の場としてではなく、国境をまたぐ発行・上場センターとして機能していることを示している。国際的な参加は市場をヨーロッパ、アジア太平洋、より広いMENA地域の投資家と結びつけている。
国内スクークは2032年までに9.5%のCAGRで成長すると予測されている。この拡大は機関向けT-スクーク・オークションと、銀行・デジタルチャネルを通じた個人向けアクセスの開発に関連している。2026年の発行プログラムは複数の満期にわたる新しいディルハム建てT-スクークを設定している。国内証券は、負債と支出がディルハム建ての投資家に対応できる。また、かつて機関が独占していたセグメントに個人投資家を引き込むことで、UAEスクーク市場規模を拡大することもできる。国際・国内証券はそれぞれ異なる資金調達・投資家ニーズに対応するものであり、互いに取って代わるものではない。両者のバランスは、企業ディルハム発行の有無と流通市場取引の深さに依存する。
満期別:
中期証券が中心的役割を維持しながら永久型の利用が拡大中期スクークは2026年にUAEスクークシェアの42.1%を獲得した。このカテゴリーは、政府が機関向けプログラムの下で2年から7年のT-スクーク満期を利用していることを反映している。2026年2月の7年物トランシェはディルハムのソブリン曲線を延長し、他の発行体のためのより長い参照点を提供した。中期テナーは、短期の流動性管理と長期のデュレーション・エクスポージャーの中間として投資家に中間的な位置付けを提供する。これは、金利変化に対して管理可能な感応度を持つ予測可能な収益を必要とする銀行の資金管理部門やファンド・ポートフォリオに適している可能性がある。追加のソブリン・ベンチマークが確立されるにつれ、このセグメントは引き続き重要であり続ける可能性が高い。
永久スクークは2032年までに10.5%のCAGRで成長すると予測されている。銀行はこれらの証券を追加Tier1の仕組みを通じて自己資本ニーズを満たすために利用している。投資家は参加前に発行体の信用プロフィール、利益率の条件、およびコール・オプションのタイミングを評価する。このカテゴリーは長期資金調達と規制上の自己資本処理を組み合わせることができる。企業のハイブリッド商品も満期カテゴリーの実用的な範囲を広げている。短期スクークは流動性ニーズに引き続き関連性があり、長期発行はプロジェクト・ファイナンスを継続的に支援している。発行体は、コール条件、利益率条件、シャリーア要件を対象投資家グループのニーズと整合させなければならない。

ラベル別:
プレーン・スクークが深みを提供し、グリーン・スクークが勢いを増すプレーンまたは無ラベルのスクークは2026年にUAEスクークシェアの81.8%を獲得した。このシェアは、ラベル付きサステナブル・ファイナンスがより一般的になる前に組成されたソブリン・機関向け証券の大規模な残高を反映している。プレーン・ラベルは発行体が内部の環境・社会・ガバナンス慣行を適用することを妨げない。ただし、投資家はグリーやサステナビリティ連動型取引に関連する正式な資金使途報告を受け取れない可能性があることを意味する。UAEスクーク市場は資金調達基盤の相当部分においてプレーン型の仕組みに引き続き依存している。ラベル付き商品が拡大する中でも、その流動性と確立された文書化は引き続き重要である。
グリーン・スクークは2032年までに15.6%のCAGRで成長すると予測されている。AldarPの2025年3月グリーン・スクークとBinghattiの2025年11月の初の取引は、不動産発行体が適格プロジェクトのためにラベル付き資金調達を利用していることを示している。Emirates Islamicは、定義されたグリーン資産プールではなくパフォーマンス目標にファイナンシング条件を結び付けたサステナビリティ連動型の形式を導入した。この2つのアプローチは、ラベル付きスクークを利用できる発行体の範囲を広げている。ICMA原則、発行体フレームワーク、および最高シャリーア機関の要件が適用される報告・コンプライアンス条件を決定する。送電網インフラ、再生可能エネルギー、水、グリーン認定不動産は、より広い適格プロジェクトパイプラインを提供できる可能性がある。
地理分析
ドバイ:イスラム資本市場の中核
ドバイは2026年上半期に986億米ドルのスクーク残高上場を受け入れた。ナスダック・ドバイはUAEスクーク市場における都市の役割の背後にある取引所インフラを提供している。ドバイ国際金融センターは国際発行体に特別目的会社のための法的・金融サービス基盤を提供している。ドバイ金融サービス機構はセンターの証券活動を規制し、国際参加者にとって重要なコンプライアンス要素を提供している。そのトークン化規制サンドボックスはデジタル証券商品の規制されたテストを支援している。ドバイの不動産開発業者も通常型およびグリーン・スクークを通じた発行を支援している。Sobha Realtyは2025年9月に7.5億米ドルのグリーン・スクークを上場した。都市の市場インフラは、より高いボラティリティの期間でも発行体が機関資本へのアクセスを維持するのを助けている。
アブダビ:ソブリンおよび超国家機関の発行センター
アブダビはUAEスクーク市場の政策・ソブリン発行センターである。UAEの中央銀行は同首長国に本部を置き、イスラム金融・ハラール産業戦略2025~2031年を調整している。アブダビ・グローバル・マーケットとその金融サービス規制機関はイスラム証券とデジタル金融活動のための別の規制された設定を提供している。First Abu Dhabi Bankは大規模な地域配布ネットワークと自社のスクーク・プログラムを組み合わせている。エネルギーおよびインフラ機関を含む政府関連企業はサステナブル・ファイナンスの潜在的なパイプラインを提供している。アブダビのUAEスクーク市場規模は、首長国のソブリン信用プロフィールと機関投資家基盤によっても支えられている。中央銀行とADGMの規制上の影響は、将来のデジタルおよびサステナブルな仕組みの一貫した基準の確立を支援できる。
その他の首長国とグローバル接続性
シャルジャおよびその他の首長国はUAEスクーク市場に地域的な発行者の多様性を加えている。シャルジャはソブリン・スクーク・プログラムを維持しており、ディルハムおよびドルの資金調達チャネルの双方を利用してきた。Ajman Bankは2025年にナスダック・ドバイのスクーク初上場を果たし、最大の金融センターを超えて参加を拡大した。クロスボーダーの活動は、国際ソブリンおよび超国家機関の発行者がドバイを利用してガルフ投資家にリーチするため、依然として特徴的な要素である。ナスダック・ドバイでのインドネシアの240.5億米ドルの残高ポートフォリオはこの関係の規模を示している。アジア太平洋およびアフリカ市場の発行者はUAEプラットフォームを利用してイスラムおよび通常の資本プールにアクセスできる。国際上場スクーク3,950億AED(1,075.6億米ドル)という2031年の目標は、GCC以外の発行者の多様化に引き続き重要性を置いている。このモデルは国内政策目標とグローバルなイスラム資本市場におけるUAEの役割を結びつけている。
競合環境
市場集中度
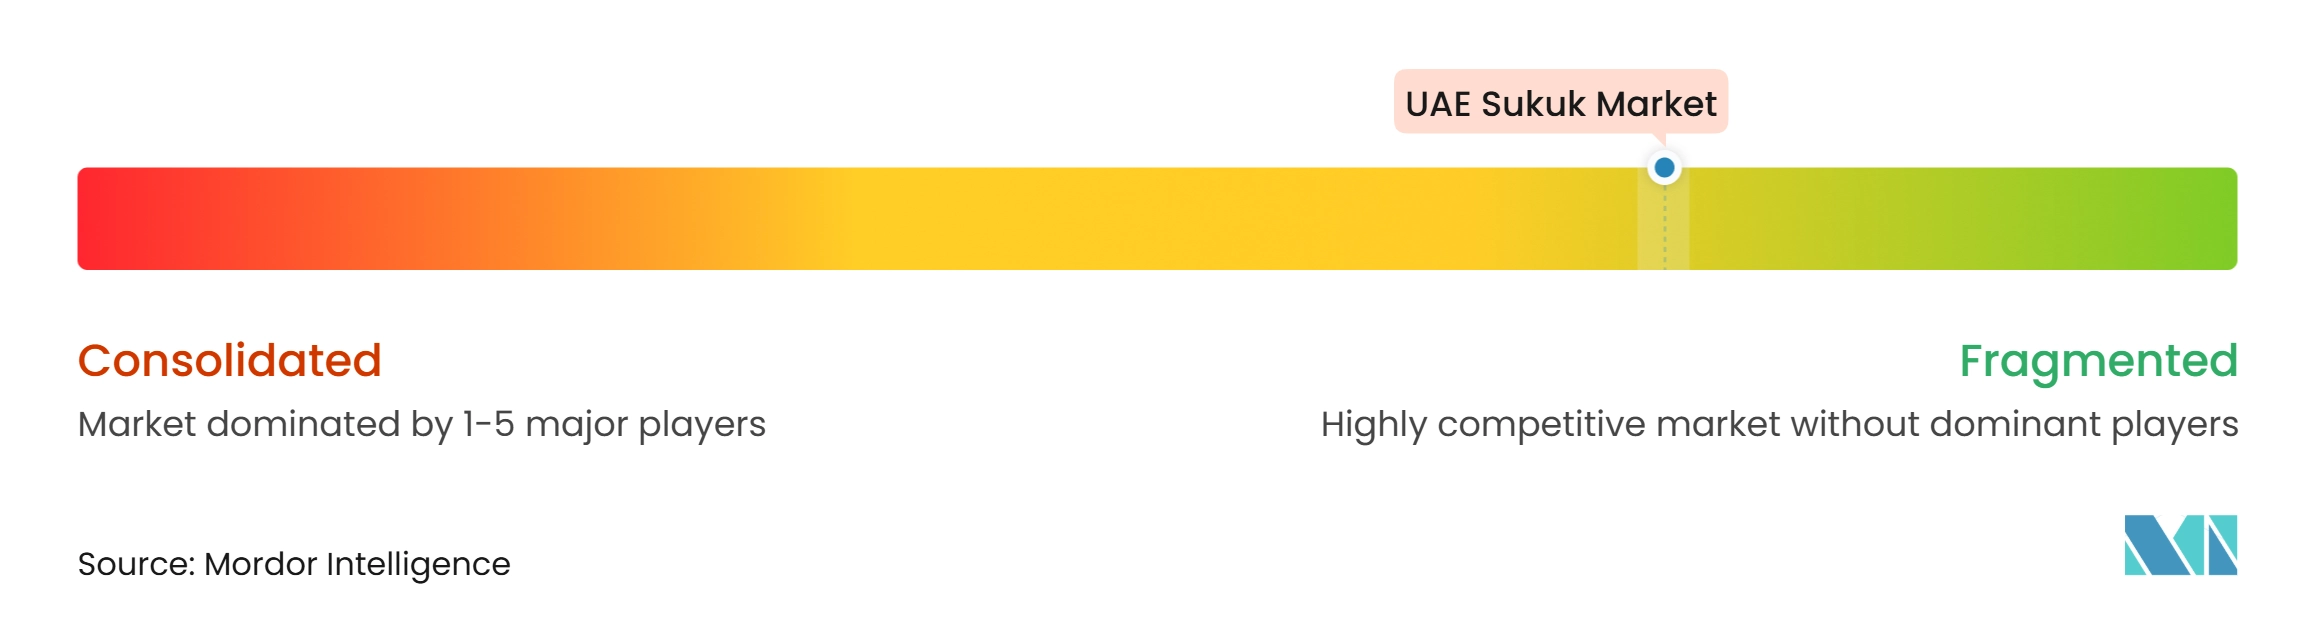
UAEスクーク市場は分断されており、競争は国内・国際銀行、イスラム金融機関、ソブリン借入者、政府関連機関、企業発行者にわたって分散している。First Abu Dhabi Bank、Emirates NBD Capital、Dubai Islamic Bank、HSBC、Standard Charteredがスクークのアレンジとアンダーライティングに参加する一方、Dubai Islamic BankとAbu Dhabi Islamic Bankはシャリーア・ガバナンスの専門知識と確立された顧客配布を活用してマンデートを競っている。イスラム金融能力を持つ通常銀行も国際投資家ネットワークとバランスシート能力を通じて参加している。アレンジャーと発行者の多様性は単一機関への依存を低減し、競争的な市場構造を支援している。
製品イノベーションは重要な競争上の差別化要因である。Emirates Islamicは2025年9月にサステナビリティ連動型ファイナンシング・スクーク5億米ドルを発行し、Dubai Islamic Bankは2025年11月にサステナビリティ連動型スクーク10億米ドルを発行し、イスラム銀行の間でのサステナビリティ連動型仕組みの採用を示した。Aldarのグリーン・スクークもラベル付き金融商品への不動産開発業者の参加をさらに実証した。これらの取引はアレンジャーがサステナビリティ報告、パフォーマンス指標、シャリーア文書化における能力を強化するよう促し、発行体が提供を差別化し国際投資家にアクセスできるようにしている。
ディルハム建て企業スクーク、個人向けアクセス可能な証券、水・気候適応プロジェクトのファイナンス構造に機会が残っている。MashreqのMashreq Al Islamiを通じたスクーク上場は、イスラム金融への通常銀行グループの参加を反映しており、ドバイ金融サービス機構のトークン化規制サンドボックスはトークン化された金融商品の探索のためのフレームワークを提供している。競争上のポジショニングは、規制コンプライアンス、投資家配布、組成の専門知識、シャリーア基準への準拠に依存し、最高シャリーア機関がイスラム金融ガバナンスの一貫性を支援している。
UAEスクーク産業リーダー
-
First Abu Dhabi Bank
-
Dubai Islamic Bank
-
Abu Dhabi Islamic Bank
-
Emirates NBD Bank
-
Emirates Islamic Bank
- 注:主要企業の掲載順は順位を示すものではありません。
UAEスクーク市場 このレポートでカバーされる企業
- Abu Dhabi Islamic Bank
- Dubai Islamic Bank
- First Abu Dhabi Bank
- Emirates NBD Bank
- Emirates Islamic Bank
- Mashreqbank
- Sharjah Islamic Bank
- Ajman Bank
- DP World Limited
- Majid Al Futtaim Holding LLC
- Binghatti Holding Limited
- Sobha Realty
- Arada Development LLC
- Omniyat Holdings
- Aldar Properties PJSC
- Emaar Properties PJSC
- Dubai Aerospace Enterprise
- Abu Dhabi National Energy Company PJSC (TAQA)
- Abu Dhabi Commercial Bank (ADCB)
- Arab Energy Fund
最近の産業開発事情 UAEスクーク市場
- 2026年9月:UAE財務省は第2回ソブリン個人向けT-スクーク発行を開始し、年間利益率5.06%、5年テナーを提供した。申し込みは9月23日にUAE国民・居住者を対象にDFMのeIPOプラットフォーム、iVestor、DFMアプリ、および指定銀行チャネルを通じて始された。500万AED(1,360万米ドル)の目標発行額はその後2億8,500万AED(7,760万米ドル)の申し込み注文を集め、スクークは2026年10月2日にナスダック・ドバイで取引を開始した。
- 2026年6月:UAE財務省は最初のソブリン個人向けT-スクークを開始し、当初の発行目標5,000万AED(1,360万米ドル)、2年テナー、年間利益率4.30%を設定した。申し込み注文は4億4,500万AED(1億2,120万米ドル)に達し、発行規模が1億AED(2,720万米ドル)に増額された。スクークはナスダック・ドバイに上場され、取引は2026年7月2日に開始された。
- 2026年2月:UAE財務省は初の7年物AED建てイスラム財務省スクーク・トランシェを導入し、5億5,000万AED(1億5,000万米ドル)と評価された。この発行は約31億AED(8億4,400万米ドル)の入札を集め、プログラム下で初めてソブリンのディルハム利回り曲線を7年テナーに延長した。
- 2026年2月:Arab Energy Fundは5億米ドルの10年物スクークをナスダック・ドバイに上場し、4.721%の利益率で2036年満期となる。この取引は16億米ドルを超える注文を集め、地域・国際投資家からの需要を反映した。
UAEスクーク市場レポートの範囲
セグメンテーション概要
| ムラーバハ・スクーク |
| イジャーラ・スクーク |
| ワカーラ・スクーク |
| ムシャーラカ・スクーク |
| ムダーラバ・スクーク |
| サラム・スクーク |
| イスティスナー・スクーク |
| ハイブリッド/複合スクーク |
| その他のスクークタイプ |
| ソブリン |
| ソブリン関連/準ブリン |
| 金融機関 |
| 非金融企業 |
| 多国間/超国家機関 |
| 国内スクーク |
| 国際スクーク |
| 短期スクーク |
| 中期スクーク |
| 長期スクーク |
| 永久スクーク |
| プレーン/無ラベル・スクーク |
| グリーン・スクーク |
| サステナビリティ/サステナビリティ連動型/社会的/その他ラベル付きスクーク |
| スクークタイプ別 | ムラーバハ・スクーク |
| イジャーラ・スクーク | |
| ワカーラ・スクーク | |
| ムシャーラカ・スクーク | |
| ムダーラバ・スクーク | |
| サラム・スクーク | |
| イスティスナー・スクーク | |
| ハイブリッド/複合スクーク | |
| その他のスクークタイプ | |
| 発行者タイプ別 | ソブリン |
| ソブリン関連/準ブリン | |
| 金融機関 | |
| 非金融企業 | |
| 多国間/超国家機関 | |
| 市場タイプ別 | 国内スクーク |
| 国際スクーク | |
| 満期別 | 短期スクーク |
| 中期スクーク | |
| 長期スクーク | |
| 永久スクーク | |
| ラベル別 | プレーン/無ラベル・スクーク |
| グリーン・スクーク | |
| サステナビリティ/サステナビリティ連動型/社会的/その他ラベル付きスクーク |
レポートで回答される主要な質問
UAEスクークの2032年までの予測は?
UAEスクーク市場は2027年の842億米ドルから2032年までに1,266億米ドルへ、8.5%のCAGRで成長すると予測されている。
UAEで最大のシェアを持つスクーク型はどれか?
イジャーラは2026年に31.8%と最大のシェアを保有し、ワカーラは2032年までに10.8%のCAGRで最も速い成長を記録すると予測されている。
なぜUAEでの国内T-スクーク発行が重要なのか?
定期的な連邦オークションがディルハム利回り曲線を発展させ、資金調達源を多様化し、他の発行体のための参照価格を生み出す
個人投資家はどのようにUAEスクークへのアクセスを得ているか?
財務省の個人向けイニシアティブは参加銀行とデジタルチャネルを利用しており、ADIBはSmartスクーク・プラットフォームを通じてアクセスを提供している。
UAEでのグリーン・スクーク需要を促進しているのは何か?
不動産、エネルギー、水、インフラにおけるグリーンプロジェクトが適格ファイナンシング・パイプラインを拡大しており、発行体フレームワークとシャリーア監督によって支えられている。
UAEの国際スクーク発行者にとっての主なリスクは何か?
地域の地政学的不確実性とグローバルな指標金利の変化が資金調達コストを引き上げ、公募発行のタイミングに影響を与える可能性がある。