
Größe und Marktanteil des UAE Sukuk-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 77.10 Milliarden US-Dollar |
| Marktgröße (2027) | 84.20 Milliarden US-Dollar |
| Marktgröße (2032) | 126.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.50 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE Sukuk-Marktanalyse von Mordor Intelligence
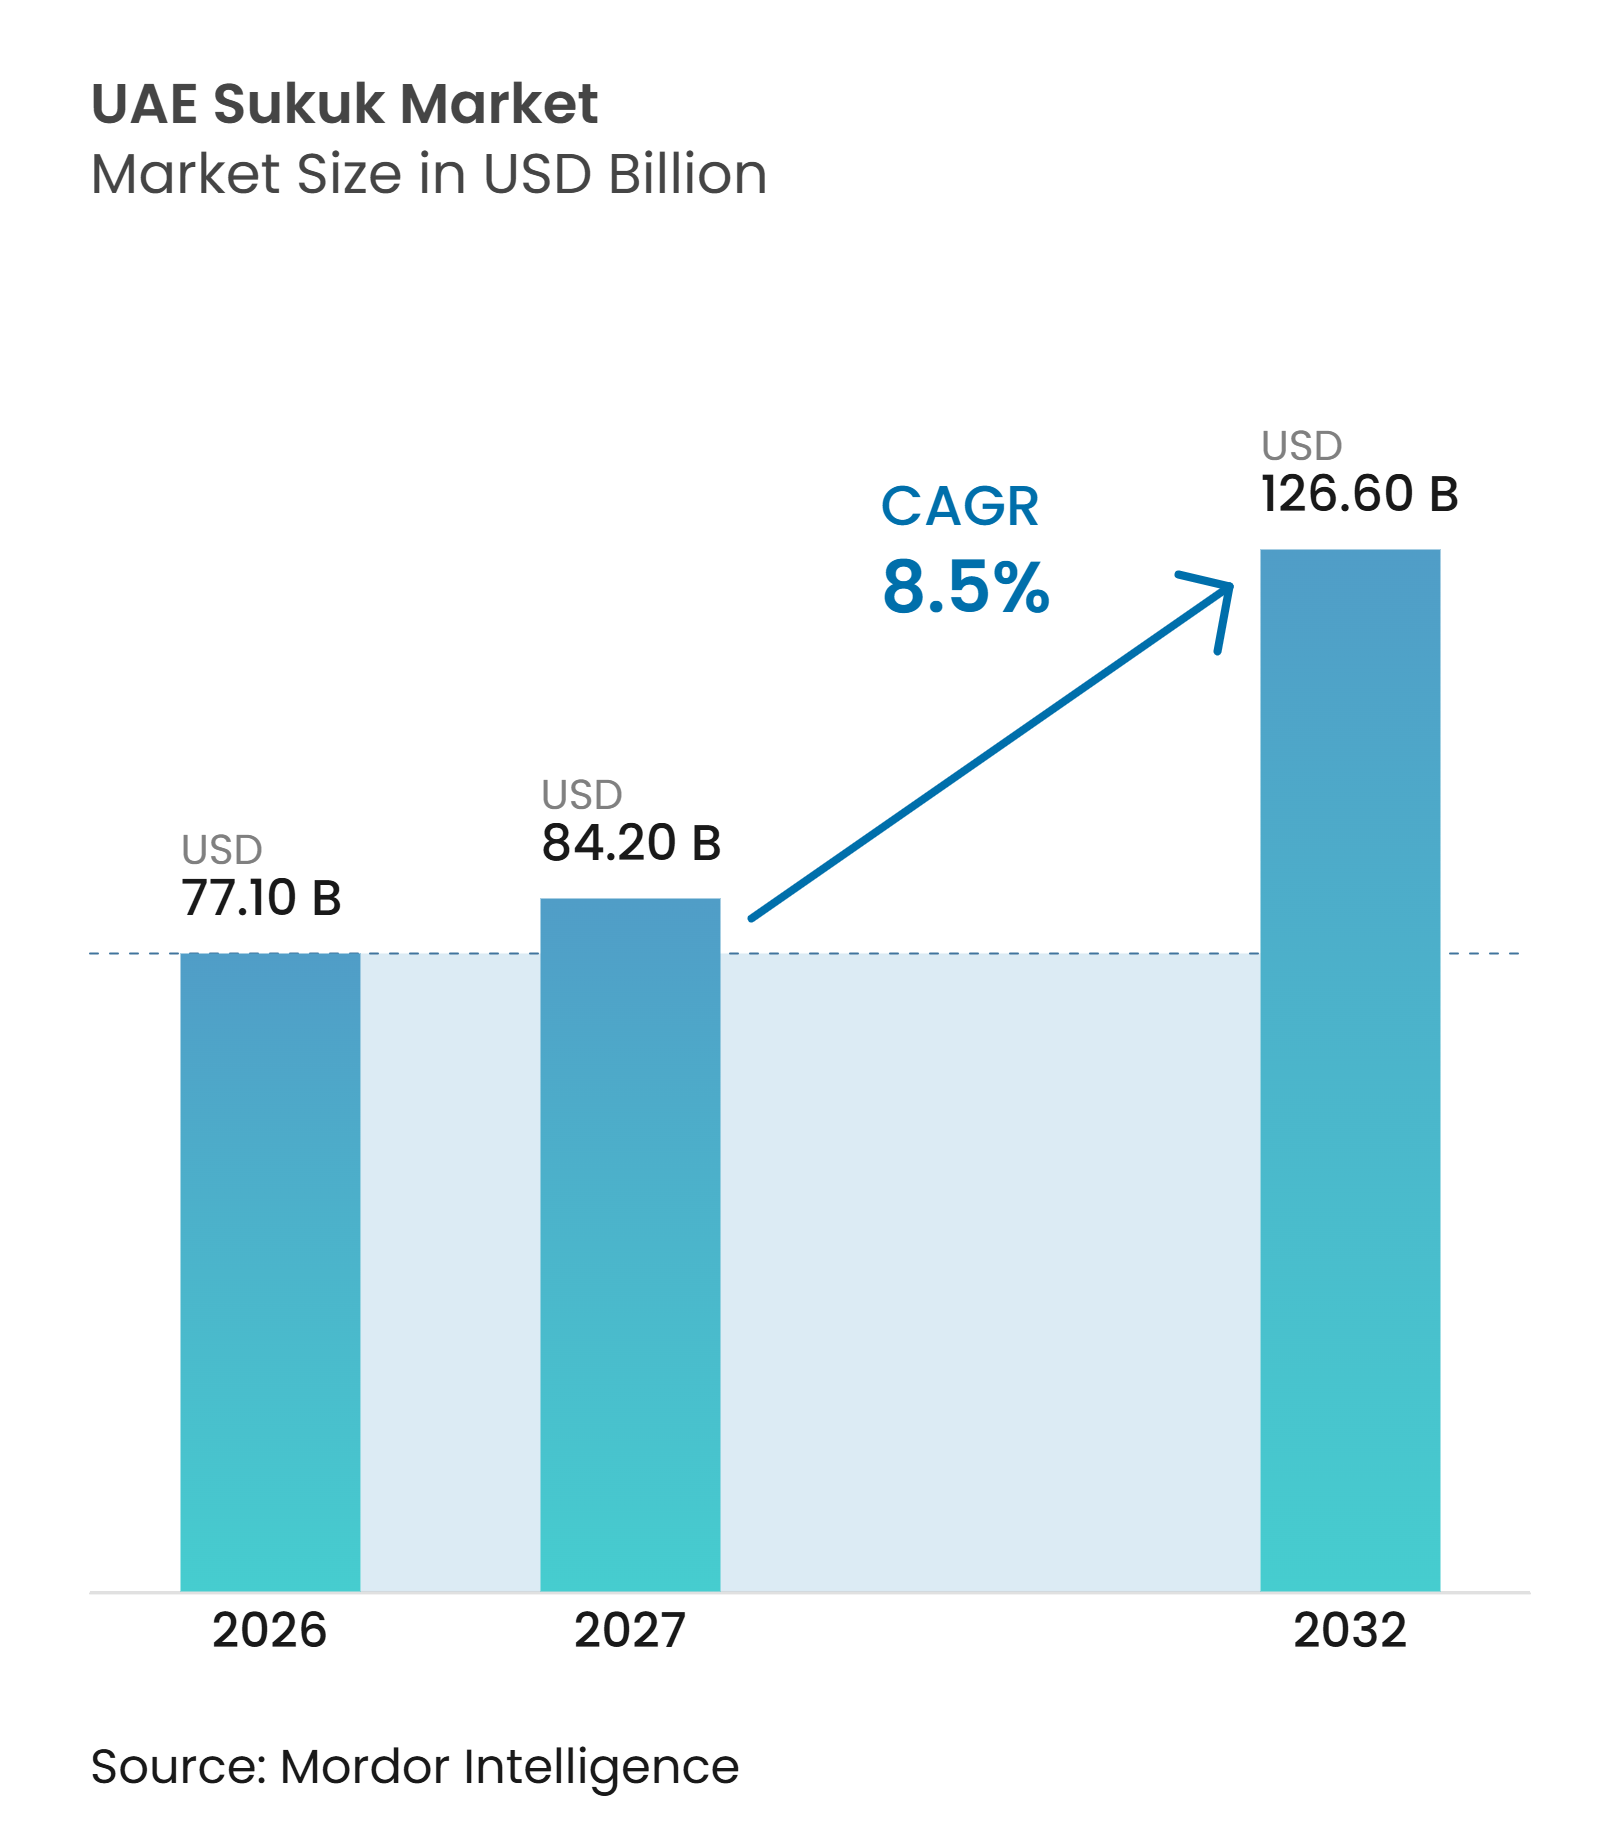
Die Größe des UAE Sukuk-Marktes wird voraussichtlich von 77,10 Milliarden USD im Jahr 2026 auf 84,20 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 126,60 Milliarden USD erreichen, was einem CAGR von 8,5 % im Zeitraum 2027–2032 entspricht.
Das UAE-Kabinett genehmigte im Mai 2025 die Strategie für Islamische Finanzen und die Halal-Industrie 2025–2031 und legte Ziele von 660 Milliarden AED (179,7 Milliarden USD) für inländische Sukuk-Emissionen und 395 Milliarden AED (107,6 Milliarden USD) für international gelistete UAE-Sukuk bis 2031 fest. Die Strategie ordnet Sukuk in die umfassenderen Bemühungen des Landes ein, islamische Finanzen zu vertiefen und Finanzierungskanäle zu diversifizieren. Die Zentralbank der UAE überwacht die Umsetzung durch einen Ausschuss unter dem Vorsitz ihres Gouverneurs. Staatliche Emissionen, ein breiterer Zugang für Einzelanleger und digitale Distribution stärken das inländische Fundament des UAE Sukuk-Marktes. Internationale Listings an der Nasdaq Dubai verschaffen Emittenten weiterhin Zugang zu einer breiten institutionellen Investorenbasis, während geopolitische Risiken und Änderungen der Referenzzinssätze weiterhin Auswirkungen auf Preisgestaltung und Emissionszeitpunkt haben können.
Wichtigste Erkenntnisse des Berichts
- Nach Sukuk-Typ entfiel auf Ijarah im Jahr 2026 ein Marktanteil von 31,8 % am UAE Sukuk-Markt, während Wakalah bis 2032 voraussichtlich mit einem CAGR von 10,8 % wachsen wird.
- Nach Emittentenart entfiel auf staatliche Emittenten im Jahr 2026 ein Marktanteil von 34,4 % am UAE Sukuk-Markt, während multilaterale und supranationale Emittenten bis 2032 voraussichtlich mit einem CAGR von 11,5 % wachsen werden.
- Nach Markttyp entfiel auf internationale Sukuk im Jahr 2026 ein Marktanteil von 60,3 % am UAE Sukuk-Markt, während inländische Sukuk bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
- Nach Laufzeit entfiel auf mittelfristige Sukuk im Jahr 2026 ein Marktanteil von 42,1 % am UAE Sukuk-Markt, während unbefristete Sukuk bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
- Nach Bezeichnung entfiel auf einfache oder nicht bezeichnete Sukuk im Jahr 2026 ein Marktanteil von 81,8 % am UAE Sukuk-Markt, während grüne Sukuk bis 2032 voraussichtlich mit einem CAGR von 15,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Diversifizierung der Bundesfinanzierung durch AED-denominierte T-Sukuk | +1.5% | UAE-weit, mit starker Nachfrage in den institutionellen Märkten von Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Ausweitung der AED-Sukuk-Renditekurve über verschiedene Laufzeiten | +0.9% | Inländischer UAE-Markt | Mittelfristig (2–4 Jahre) |
| Ausweitung der Privatanlegerbeteiligung durch staatliche T-Sukuk | +0.8% | UAE-weit, mit stärkster digitaler Akzeptanz in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Digitale Zeichnung und Zugang zum Sekundärmarkt | +0.7% | Dubai International Financial Centre und Abu Dhabi Global Market, mit UAE-weiter Investorenreichweite | Mittelfristig (2–4 Jahre) |
| Wachstum bei grünen und nachhaltigkeitsgebundenen Sukuk | +1.2% | Global, mit primären Emissionszentren in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Refinanzierungsmöglichkeiten und Veränderungen der Sukuk-Finanzierungskosten | +1.0% | UAE-weit, mit Ausstrahlungseffekten auf regionale Unternehmensemittenten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Diversifizierung der Bundesfinanzierung durch AED-denominierte T-Sukuk
Das T-Sukuk-Programm des Finanzministeriums erweitert die inländische Finanzierungsbasis des UAE Sukuk-Marktes. Bis Dezember 2025 hatte die Bundesregierung 23 Auktionen mit ausstehenden Sukuk im Wert von 27 Milliarden AED (7,19 Milliarden USD) abgeschlossen, die alle an der Nasdaq Dubai gelistet sind[1]. Der Kalender für 2026 umfasst institutionelle Emissionen über Laufzeiten von 2027 bis 2033. Der erste 7-jährige Dirham-T-Sukuk, der im Februar 2026 eingeführt wurde, war 6-fach überzeichnet und verlängerte die Staatskurve über 5 Jahre hinaus. Regelmäßige staatliche Preisfeststellungen geben Banken und Unternehmen einen klareren Referenzpunkt für ihre eigene Dirham-Finanzierung. Die Zentralbank der UAE fungiert als Emissionsagent, während die Höhere Scharia-Behörde die Scharia-Governance übernimmt.
Wachstum bei grünen und nachhaltigkeitsgebundenen Sukuk-Emissionen in den UAE
Grüne und nachhaltigkeitsgebundene Instrumente erweitern die verfügbaren Anwendungsfälle im UAE Sukuk-Markt. Emirates Islamic emittierte im September 2025 einen nachhaltigkeitsgebundenen Finanzierungs-Sukuk im Wert von 500 Millionen USD und bezeichnete ihn als weltweit erste Transaktion dieser Art. Die Struktur knüpft die Finanzierungsbedingungen an Nachhaltigkeitsleistungsziele, was Emittenten eine Möglichkeit bietet, Scharia-Konformität mit messbaren Finanzierungsverpflichtungen zu verbinden. Aldar Investment Properties emittierte im März 2025 einen grünen Sukuk im Wert von 500 Millionen USD, mit einem Orderbuch von über 3,6 Milliarden USD[2]. Binghatti listete im November 2025 ebenfalls einen grünen Debüt-Sukuk im Wert von 500 Millionen USD, um grün zertifizierte Projekte zu unterstützen. Die ICMA-Grundsätze für grüne Anleihen und die anwendbaren Scharia-Anforderungen bleiben wichtige Compliance-Referenzen für bezeichnete Emissionen.
Ausweitung der Privatanlegerbeteiligung durch staatliche T-Sukuk
Die Retail-T-Sukuk-Initiative öffnet staatliche islamische Wertpapiere einer breiteren Basis von UAE-Einwohnern und -Bürgern. Das Finanzministerium kündigte die Initiative im Oktober 2025 in Zusammenarbeit mit teilnehmenden Banken an. ADIB führte den Zugang über seine Smart Sukuk-Plattform ein und ermöglichte Kunden die Teilnahme mit 4.000 AED (1.089 USD) anstelle der höheren Stückelungen, die mit institutionellen und internationalen Emissionen verbunden sind[3]. Der erste Retail-T-Sukuk im Juni 2026 zog Zeichnungen in 9-facher Höhe des ursprünglichen Ziels an und wurde an der Nasdaq Dubai gelistet. Ein zweites Retail-Angebot folgte im September 2026 über zugelassene digitale und Bankkanäle. Eine breitere Eigentümerschaft kann die inländische Nachfrage dauerhafter machen, wenn ausländische Investoren vorsichtiger werden.
Digitale Zeichnung und Zugang zum Sekundärmarkt für UAE Sukuk
Die digitale Wertpapierinfrastruktur unterstützt direktere Zeichnungs- und Abwicklungsoptionen für den UAE Sukuk-Markt. Emirates NBD emittierte im Januar 2026 die erste auf Dirham der Vereinigten Arabischen Emirate lautende digitale Anleihe des Nahen Ostens auf der digitalen Marktinfrastrukturplattform von Euroclear und listete sie an der Nasdaq Dubai[4]. Diese Transaktion zeigte, wie digitale Emissionen für auf Dirham lautende Schuldtitel genutzt werden können. Die Dubai Financial Services Authority begann 2025 mit der Einbindung von Unternehmen, die für ihre Tokenisierungs-Regulierungs-Sandbox ausgewählt wurden, darunter Unternehmen, die tokenisierte Sukuk- und Fondsprodukte in Betracht ziehen. Der Teilnehmerkreis umfasste Unternehmen aus dem Vereinigten Königreich, den Vereinigten Staaten und der Asien-Pazifik-Region sowie den UAE und anderen Märkten. Der Rahmen kann operative Hürden für kleinere Transaktionen senken, wenn Emittenten und Plattformen die regulatorischen und Scharia-Anforderungen erfüllen. Der digitale Zugang unterstützt auch das Ziel der Privatanlegerbeteiligung, indem er die Distribution über traditionelle institutionelle Kanäle hinaus verbessert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Begrenzte Vielfalt AED-denominierter Unternehmens- und Bankemittenten | -0.8% | Inländischer UAE-Markt | Mittelfristig (2–4 Jahre) |
| Globale Referenzzinssatz-Volatilität und Preisgestaltungsunsicherheit | -1.0% | Global, mit stärkster Sensitivität bei internationalen UAE-Emissionen | Kurzfristig (≤ 2 Jahre) |
| Regionale geopolitische Risiken mit Auswirkungen auf die internationale Nachfrage | -1.2% | MENA-Region, mit Ausstrahlungseffekten auf den internationalen UAE-Markt | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Scharia-Konformität und Strukturierungskomplexität | -0.5% | Globale Emittenten mit Ziel UAE, mit stärkerer Reibung in Nicht-GCC-Jurisdiktionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale geopolitische Risiken mit Auswirkungen auf die internationale Investorennachfrage
Regionale geopolitische Bedingungen können den Zeitpunkt und die Kosten internationaler Emissionen im UAE Sukuk-Markt schnell verändern. Nasdaq Dubai verzeichnete im ersten Halbjahr 2026 Festzinslistings in Höhe von 13,8 Milliarden USD, was zeigt, dass die Börse auch in einer schwierigeren Phase für öffentliche Emissionen aktiv blieb. Investoren können höhere Renditen verlangen, wenn die regionale Unsicherheit steigt, was die Kosten des Marktzugangs für Emittenten erhöht. Dieser Druck ist in der Regel stärker für Emittenten ohne staatliche Unterstützung oder eine lange Erfolgsbilanz auf dem internationalen Markt. Unternehmen können dann Privatplatzierungen oder Bankfinanzierungen nutzen, während sie auf eine Verbesserung der öffentlichen Marktbedingungen warten. Kleinere Emirate und niedriger bewertete Emittenten können empfindlicher auf diese Verschiebungen reagieren, da ihre Preisaufschläge weniger Spielraum haben, um zusätzliche Risiken aufzufangen.
Globale Referenzzinssatz-Volatilität und Sukuk-Preisgestaltungsunsicherheit
Die internationale Sukuk-Preisgestaltung bleibt empfindlich gegenüber Änderungen der globalen Referenzzinssätze, da viele Transaktionen auf Dollar lauten. Diese Sensitivität betrifft sowohl neue Emissionen als auch die Refinanzierungspläne von Unternehmen mit bevorstehenden Fälligkeiten. Das geplante inländische T-Sukuk-Programm der UAE bietet eine lokale Kurve, beseitigt jedoch nicht den Einfluss der globalen Dollar-Finanzierungsbedingungen auf internationale Transaktionen. Emittenten können Transaktionen vorziehen, wenn die Finanzierungsbedingungen günstig erscheinen, oder sie verschieben, wenn die erwarteten Gewinnraten steigen. Additional-Tier-1- und unbefristete Strukturen erfordern besondere Sorgfalt, da Investoren sowohl das Kreditprofil als auch die Bedingungen für Gewinnraten-Resets bewerten. AAOIFI-Standards und transaktionsbezogene Scharia-Dokumentation fügen eine weitere Prüfebene für hybride oder komplexe Strukturen hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sukuk-Typ:
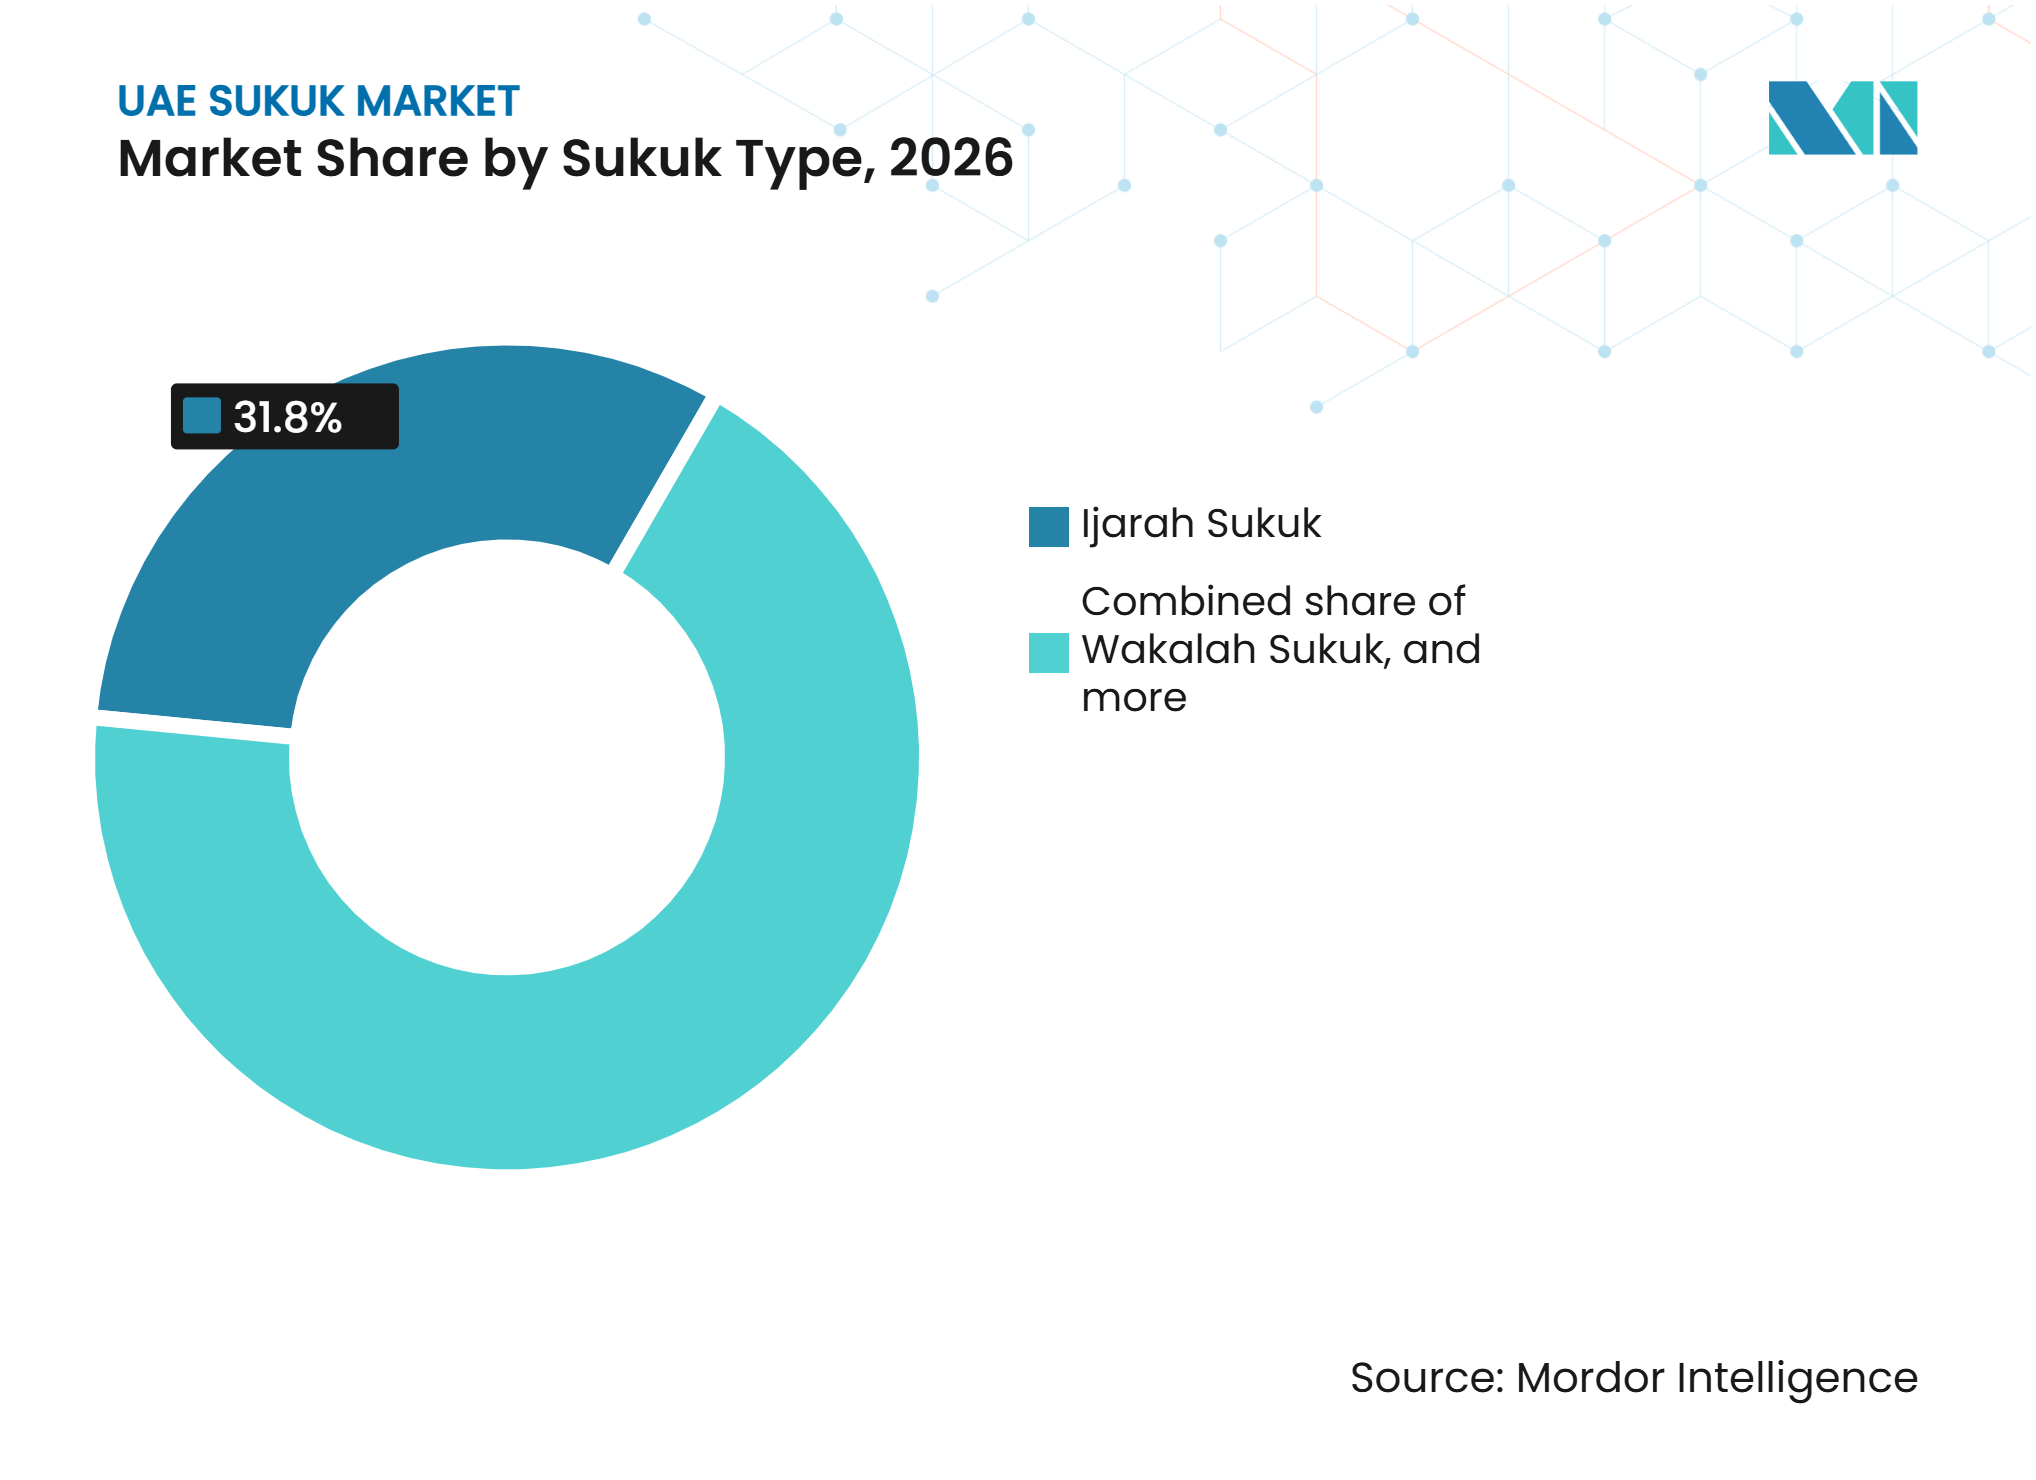
Ijarah behält seine Größe, während Wakalah expandiertIjarah hielt im Jahr 2026 einen Marktanteil von 31,8 % am UAE Sukuk-Markt und war damit die größte Struktur im Portfolio. Sein leasingbasiertes Design bietet eine klare Vermögensbeziehung, die die Investorenprüfung und Scharia-Genehmigung über Jurisdiktionen hinweg unterstützt. Bundesstaatliche T-Sukuk haben Ijarah- und Murabahah-Strukturen verwendet und damit die Rolle dieser Formate in der staatlichen Finanzierung gestärkt. Die UAE Sukuk-Marktgröße für Ijarah profitiert von vorhersehbaren staatlichen Auktionsplänen und etablierten Dokumentationspraktiken. Ijarah bleibt für Emittenten relevant, die eine vertraute Struktur mit identifizierbaren zugrunde liegenden Vermögenswerten wünschen. Seine Größe gibt Arrangierern und Investoren auch eine Standardreferenz für den Vergleich neuerer Strukturen.
Wakalah wird bis 2032 voraussichtlich mit einem CAGR von 10,8 % wachsen, der schnellsten Rate unter den Sukuk-Typen. Das Agenturmodell kann für Banken und Unternehmen geeignet sein, die keine förderfähigen physischen Vermögenswerte für eine traditionelle leasingbasierte Struktur halten. Wakalah-Strukturen können Agenturvereinbarungen mit anderen Scharia-konformen Verträgen kombinieren, abhängig vom Finanzierungszweck und Vermögensprofil. Murabahah bleibt nützlich für Handelsfinanzierung und Betriebskapitalbedarf, insbesondere im Finanzdienstleistungsbereich. Musharakah und Mudarabah haben weiterhin eine engere Verbreitung, da ihre Gewinn-und-Verlust-Teilungsmerkmale eine komplexere Bilanzierung erfordern. Hybridstrukturen kombinieren mehr als einen Vertragstyp, wenn Emittenten die Mischung aus handelbaren und nicht handelbaren Erlösen gemäß den anwendbaren AAOIFI-Standards verwalten müssen.


Nach Emittentenart:
Staatliches Angebot unterstützt eine breitere EmittentenbasisStaatliche Emittenten entfielen im Jahr 2026 auf einen Marktanteil von 34,4 % am UAE Sukuk-Markt. Die vierteljährlichen T-Sukuk-Auktionen der Bundesregierung untermauern diese Position und sorgen für wiederkehrendes inländisches Angebot. Im Januar 2026 erhielt eine T-Sukuk-Auktion Gebote in Höhe von 5,15 Milliarden AED (1,40 Milliarden USD) für eine Emission von 1,1 Milliarden AED (299,5 Millionen USD). Staatliche Emissionen bieten eine Preisreferenz für Banken, staatlich verbundene Unternehmen und Gesellschaften. Finanzinstitute bilden die nächste wichtige Gruppe, da islamische Banken Sukuk nutzen, um Tier-1- und Tier-2-Kapitalanforderungen zu erfüllen. Nicht-finanzielle Unternehmensemissionen weiten sich in den Bereichen Immobilien, Luftfahrt und versorgungsbezogene Aktivitäten aus.
Multilaterale und supranationale Emittenten werden bis 2032 voraussichtlich mit einem CAGR von 11,5 % wachsen. Nasdaq Dubai bietet diesen Kreditnehmern eine etablierte Plattform für auf Dollar lautende islamische Wertpapiere. Der Arab Energy Fund listete im Februar 2026 einen 5-jährigen Sukuk im Wert von 500 Millionen USD an der Nasdaq Dubai, seine erste Transaktion mit dieser Laufzeit. Die Transaktion schuf eine längerfristige Referenz für vergleichbare supranationale Kreditnehmer. Die Islamische Entwicklungsbank, die Islamische Gesellschaft für die Entwicklung des Privatsektors und ähnliche Institutionen stärken die Rolle der Börse als Tor für entwicklungsorientierte Emittenten. Jüngste Unternehmenserstlistings von Arada Development und Dubai Aerospace Enterprise zeigen auch, dass sich die Emittentenbasis über Banken und staatlich verbundene Kreditnehmer hinaus ausweitet.
Nach Markttyp:
Internationale Listings führen, während der inländische Zugang vertieft wirdInternationale Sukuk entfielen im Jahr 2026 auf einen Marktanteil von 60,3 % am UAE Sukuk-Markt. Diese Position spiegelt die Konzentration internationaler Listings an der Nasdaq Dubai und die anhaltende Präferenz für Dollar-denominierte Finanzierungen bei großen Banken und Unternehmen wider. Nasdaq Dubai meldete im ersten Halbjahr 2026 ausstehende Sukuk in Höhe von 98,6 Milliarden USD über mehr als 100 Listings. Indonesien hatte nach seiner Dual-Tranche-Listung im September 2025 ausstehende Sukuk in Höhe von 24,05 Milliarden USD an der Börse. Diese Listings zeigen, dass die UAE als grenzüberschreitendes Emissions- und Listungszentrum fungiert, nicht nur als inländische Finanzierungsplattform. Die internationale Beteiligung verbindet den Markt mit Investoren aus Europa, dem Asien-Pazifik-Raum und der weiteren MENA-Region.
Inländische Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen. Die Expansion ist mit institutionellen T-Sukuk-Auktionen und der Entwicklung des Retailzugangs über Bank- und digitale Kanäle verbunden. Das Emissionsprogramm 2026 sieht neue auf Dirham lautende T-Sukuk über mehrere Laufzeiten vor. Inländische Instrumente können Investoren dienen, deren Verbindlichkeiten und Ausgaben auf Dirham lauten. Sie können auch die UAE Sukuk-Marktgröße vergrößern, indem sie Einzelanleger in ein Segment einbeziehen, das einst von Institutionen dominiert wurde. Internationale und inländische Instrumente adressieren daher unterschiedliche Finanzierungs- und Investorenbedürfnisse, anstatt sich gegenseitig zu ersetzen. Das Gleichgewicht zwischen ihnen wird von der Verfügbarkeit von Unternehmens-Dirham-Emissionen und der Tiefe des Sekundärmarkthandels abhängen.
Nach Laufzeit:
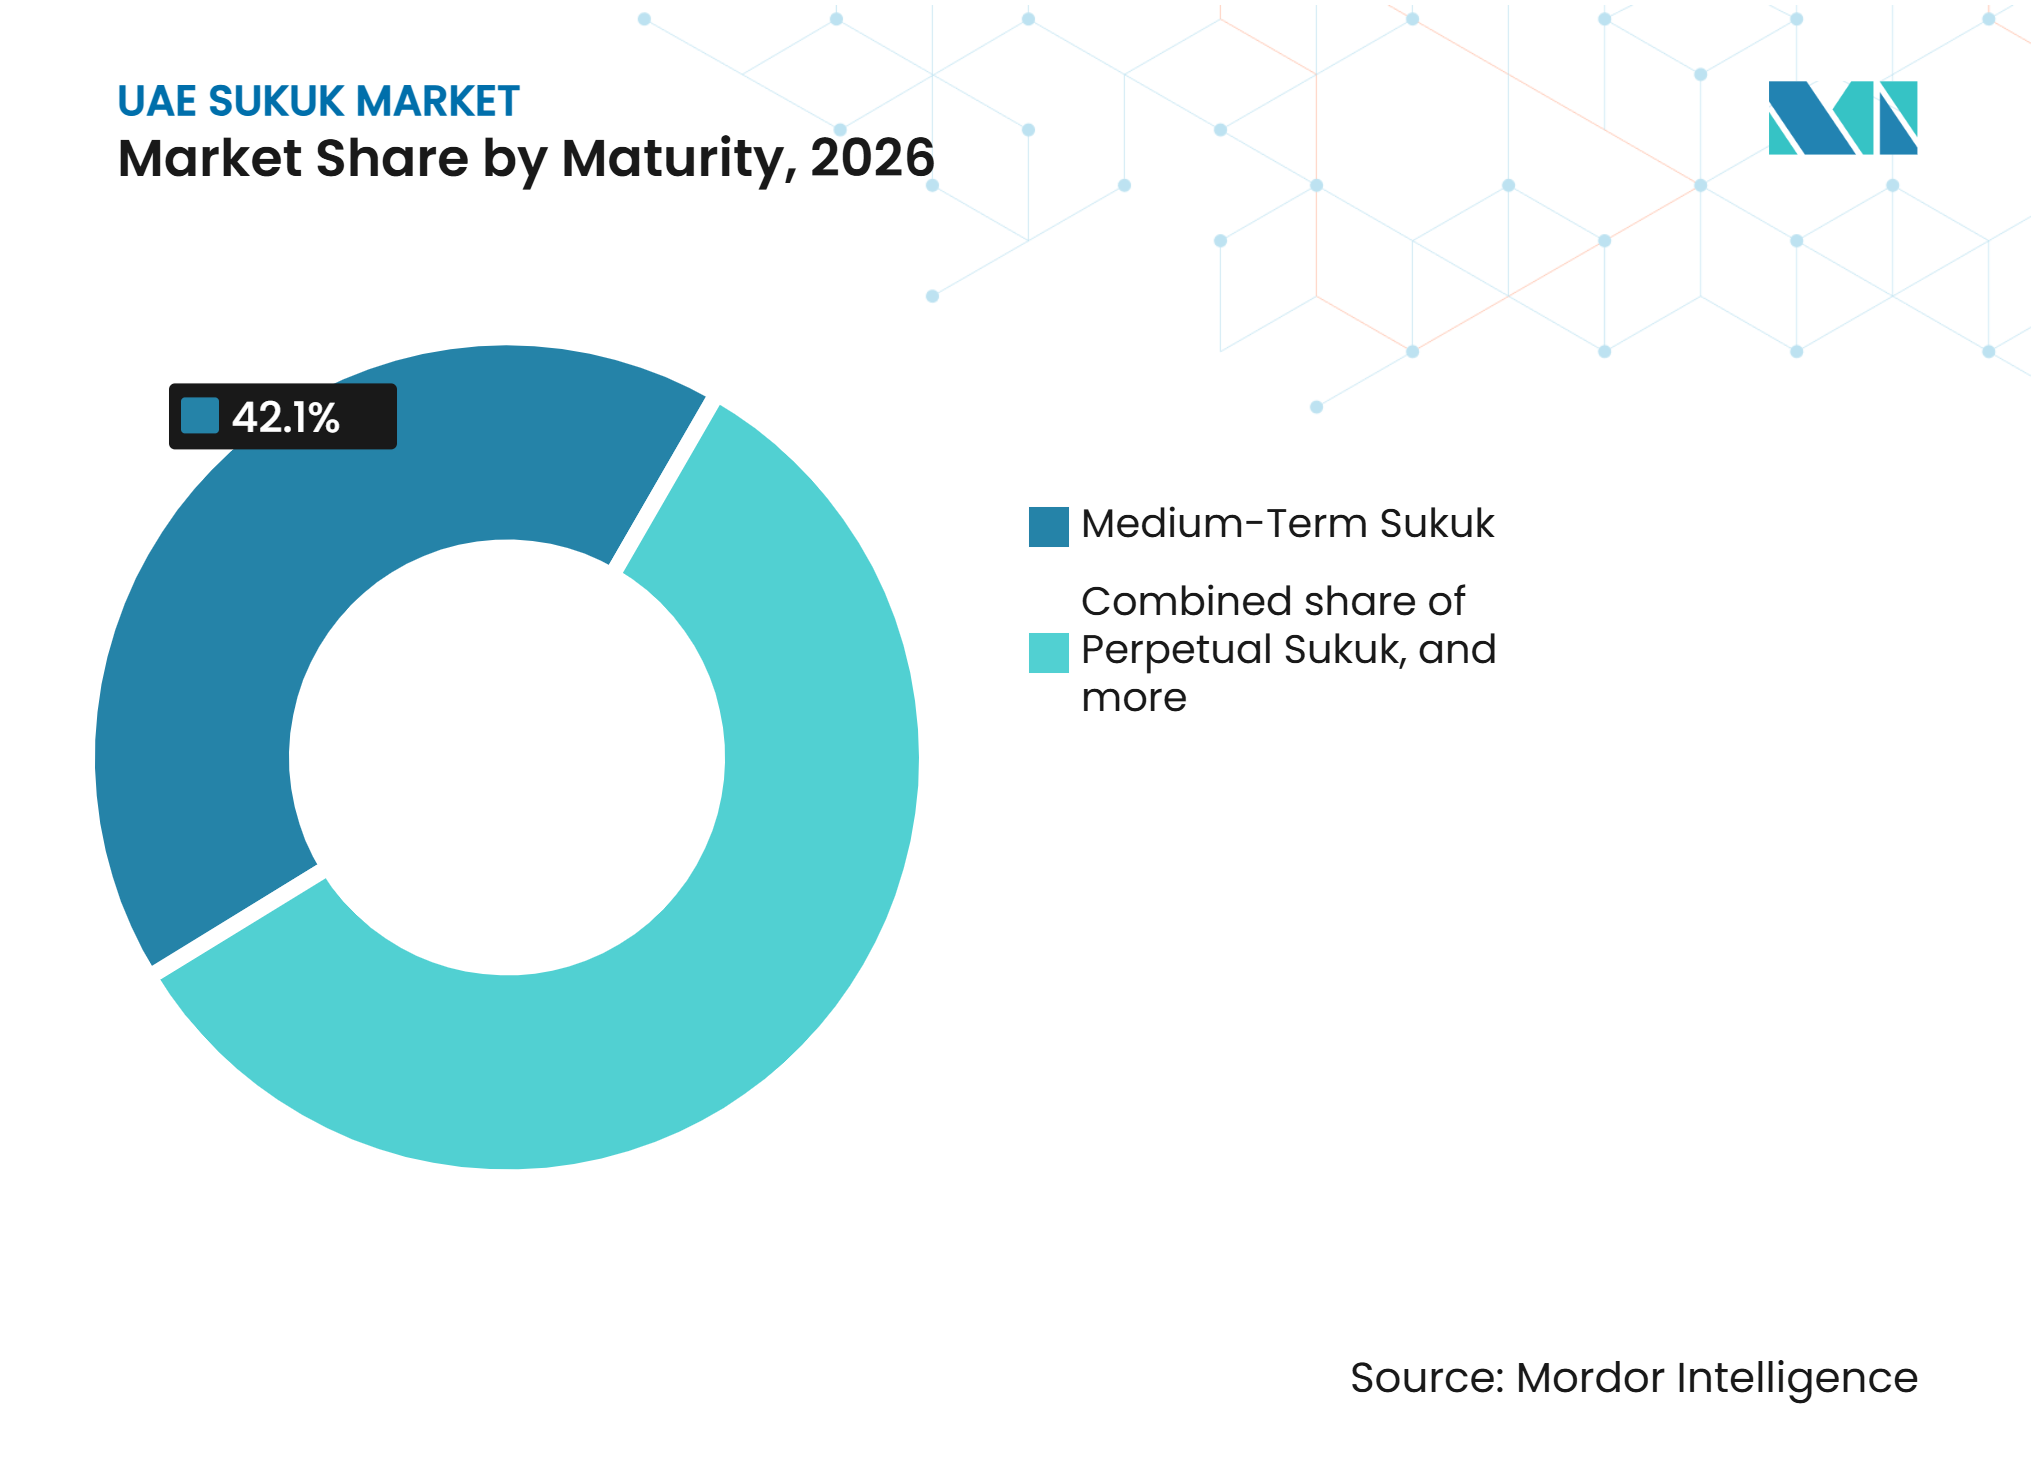
Mittelfristige Instrumente bleiben zentral, während die Nutzung unbefristeter Sukuk wächstMittelfristige Sukuk entfielen im Jahr 2026 auf einen Marktanteil von 42,1 % am UAE Sukuk-Markt. Die Kategorie spiegelt die Nutzung von T-Sukuk-Laufzeiten von 2 bis 7 Jahren durch die Regierung im Rahmen ihres institutionellen Programms wider. Die 7-jährige Tranche vom Februar 2026 verlängerte die staatliche Dirham-Kurve und bot anderen Emittenten einen längeren Referenzpunkt. Mittelfristige Laufzeiten bieten Investoren einen Mittelweg zwischen kurzfristigem Liquiditätsmanagement und langfristiger Duration-Exposition. Dies kann für Bankschatzämter und Fondsportfolios geeignet sein, die vorhersehbare Erträge mit überschaubarer Sensitivität gegenüber sich ändernden Zinssätzen benötigen. Das Segment wird voraussichtlich wichtig bleiben, wenn weitere staatliche Benchmarks etabliert werden.
Unbefristete Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen. Banken nutzen diese Instrumente, um Kapitalbedarf durch Additional-Tier-1-Strukturen zu decken. Investoren bewerten das Kreditprofil des Emittenten, die Gewinnratenbedingungen und den Zeitpunkt der Kündigungsoptionen vor der Beteiligung. Die Kategorie kann langfristige Finanzierung mit regulatorischer Kapitalbehandlung verbinden. Hybride Unternehmensinstrumente erweitern auch den praktischen Anwendungsbereich der Laufzeitkategorie. Kurzfristige Sukuk bleiben für Liquiditätsbedarf relevant, während langfristige Emissionen weiterhin die Projektfinanzierung unterstützen. Emittenten müssen Kündigungsmerkmale, Gewinnratenbedingungen und Scharia-Anforderungen mit den Bedürfnissen der Zielinvestorengruppe in Einklang bringen.

Nach Bezeichnung:
Einfache Sukuk bieten Tiefe, grüne Sukuk gewinnen an DynamikEinfache oder nicht bezeichnete Sukuk entfielen im Jahr 2026 auf einen Marktanteil von 81,8 % am UAE Sukuk-Markt. Dieser Anteil spiegelt den großen ausstehenden Bestand an staatlichen und institutionellen Instrumenten wider, die strukturiert wurden, bevor bezeichnete nachhaltige Finanzierungen verbreiteter wurden. Eine einfache Bezeichnung hindert Emittenten nicht daran, interne Umwelt-, Sozial- und Governance-Praktiken anzuwenden. Sie bedeutet jedoch, dass Investoren möglicherweise nicht die formale Verwendungszweck-Berichterstattung erhalten, die mit einer grünen oder nachhaltigkeitsgebundenen Transaktion verbunden ist. Der UAE Sukuk-Markt verlässt sich weiterhin auf einfache Strukturen für einen wesentlichen Teil seiner Finanzierungsbasis. Ihre Liquidität und etablierte Dokumentation werden auch dann wichtig bleiben, wenn bezeichnete Produkte expandieren.
Grüne Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 15,6 % wachsen. Aldars grüner Sukuk vom März 2025 und Binghatties Debüt vom November 2025 zeigen, wie Immobilienentwickler bezeichnete Finanzierungen für förderfähige Projekte nutzen. Emirates Islamic führte ein nachhaltigkeitsgebundenes Format ein, das Finanzierungsbedingungen an Leistungsziele statt an einen definierten grünen Vermögenspool knüpft. Die beiden Ansätze erweitern die Bandbreite der Emittenten, die bezeichnete Sukuk nutzen können. ICMA-Grundsätze, Emittentenrahmen und Anforderungen der Höheren Scharia-Behörde bestimmen die geltenden Berichts- und Compliance-Bedingungen. Netzinfrastruktur, erneuerbare Energien, Wasser und grün zertifizierte Immobilien könnten eine breitere Pipeline förderfähiger Projekte bieten.
Geografische Analyse
Dubai: Hauptsitz der islamischen Kapitalmärkte
Dubai beherbergte im ersten Halbjahr 2026 ausstehende Sukuk-Listings in Höhe von 98,6 Milliarden USD. Nasdaq Dubai stellt die Börseninfrastruktur hinter der Rolle der Stadt im UAE Sukuk-Markt bereit. Das Dubai International Financial Centre bietet internationalen Emittenten eine rechtliche und finanzielle Dienstleistungsbasis für Zweckgesellschaften. Die Dubai Financial Services Authority reguliert die Wertpapieraktivitäten im Zentrum und stellt einen wichtigen Compliance-Faktor für internationale Teilnehmer dar. Ihre Tokenisierungs-Regulierungs-Sandbox unterstützt das regulierte Testen digitaler Wertpapierprodukte. Dubais Immobilienentwickler haben die Emission auch durch konventionelle und grüne Sukuk unterstützt. Sobha Realty listete im September 2025 einen grünen Sukuk im Wert von 750 Millionen USD. Die Marktinfrastruktur der Stadt hilft Emittenten, den Zugang zu institutionellem Kapital in Phasen größerer Volatilität aufrechtzuerhalten.
Abu Dhabi: Zentrum für staatliche und supranationale Emissionen
Abu Dhabi ist das Politik- und staatliche Emissionszentrum für den UAE Sukuk-Markt. Die Zentralbank der UAE hat ihren Hauptsitz im Emirat und koordiniert die Strategie für Islamische Finanzen und die Halal-Industrie 2025–2031. Abu Dhabi Global Market und seine Finanzdienstleistungsaufsichtsbehörde bieten einen weiteren regulierten Rahmen für islamische Wertpapiere und digitale Finanzaktivitäten. First Abu Dhabi Bank kombiniert ein großes regionales Vertriebsnetz mit einem eigenen Sukuk-Programm. Staatlich verbundene Unternehmen, darunter Energie- und Infrastrukturunternehmen, bieten eine potenzielle Pipeline für nachhaltige Finanzierungen. Die UAE Sukuk-Marktgröße in Abu Dhabi wird auch durch das staatliche Kreditprofil des Emirats und die institutionelle Investorenbasis unterstützt. Der regulatorische Einfluss der Zentralbank und des ADGM kann dazu beitragen, konsistente Standards für künftige digitale und nachhaltige Strukturen zu etablieren.
Andere Emirate und globale Konnektivität
Sharjah und die anderen Emirate fügen dem UAE Sukuk-Markt lokale Emittentendiversität hinzu. Sharjah hat ein staatliches Sukuk-Programm aufrechterhalten und sowohl Dirham- als auch Dollar-Finanzierungskanäle genutzt. Ajman Bank nahm 2025 ihre erste Nasdaq-Dubai-Sukuk-Listung vor und erweiterte damit die Beteiligung über die größten Finanzzentren hinaus. Grenzüberschreitende Aktivitäten bleiben ein prägendes Merkmal, da internationale staatliche und supranationale Emittenten Dubai nutzen, um Golfanleger zu erreichen. Indonesiens ausstehendes Portfolio von 24,05 Milliarden USD an der Nasdaq Dubai veranschaulicht das Ausmaß dieser Verbindung. Emittenten aus dem Asien-Pazifik-Raum und afrikanischen Märkten können die UAE-Plattform nutzen, um auf islamische und konventionelle Kapitalpools zuzugreifen. Das Ziel für 2031 von 395 Milliarden AED (107,56 Milliarden USD) an international gelisteten Sukuk legt weiterhin Wert auf die Diversifizierung der Emittenten über den GCC hinaus. Dieses Modell verbindet inländische politische Ziele mit der Rolle der UAE in den globalen islamischen Kapitalmärkten.
Wettbewerbslandschaft
Marktkonzentration
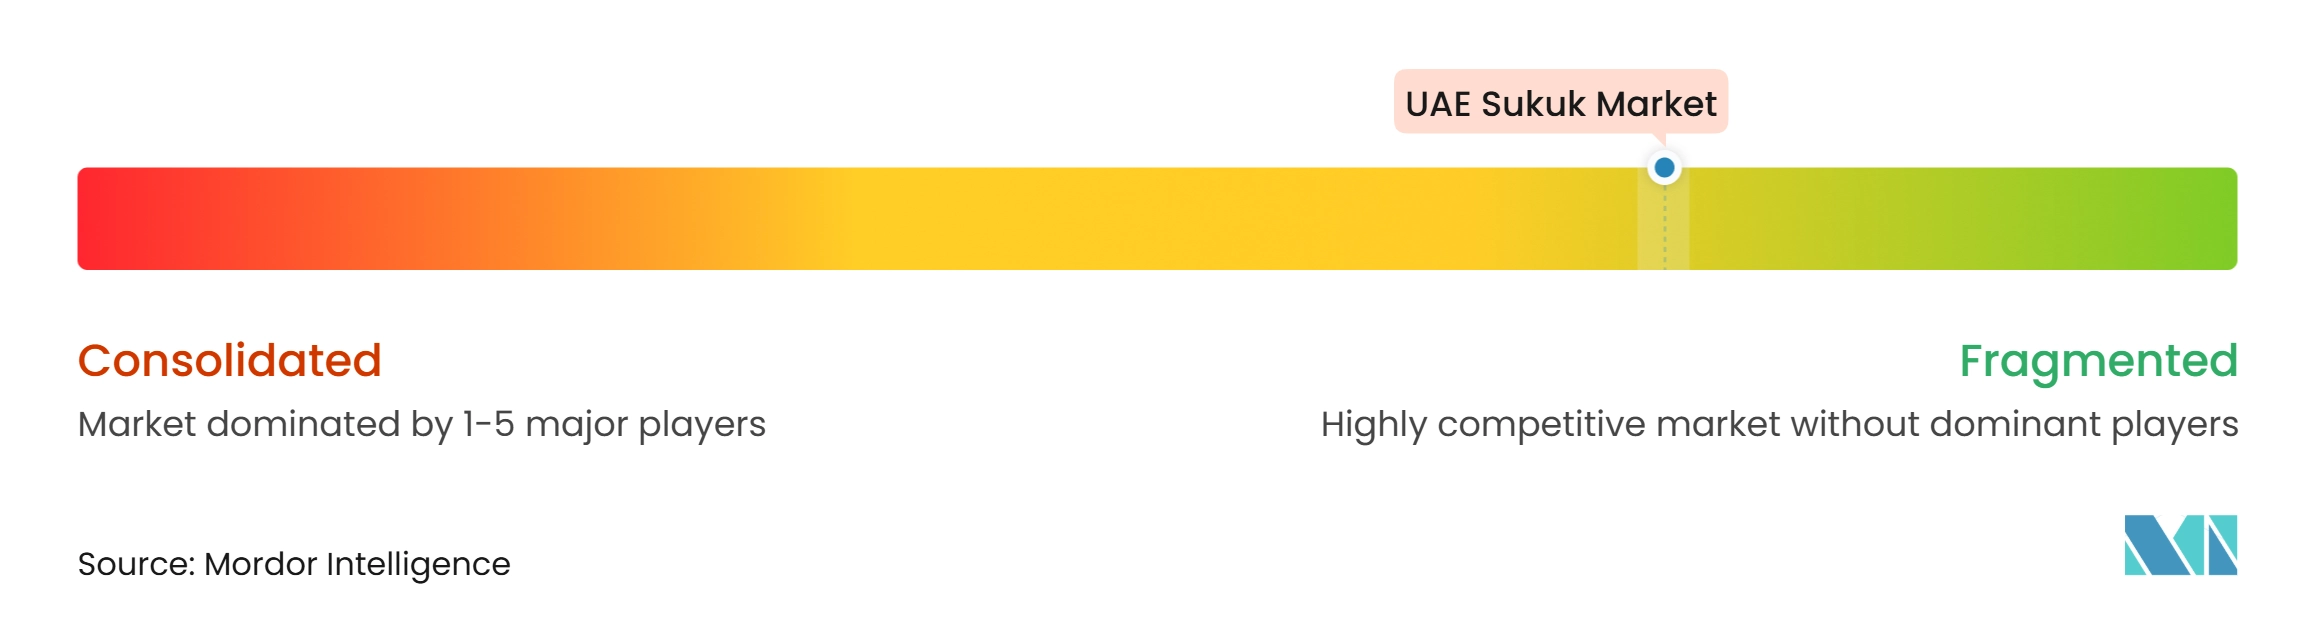
Der UAE Sukuk-Markt ist fragmentiert, wobei der Wettbewerb auf inländische und internationale Banken, islamische Finanzinstitute, staatliche Kreditnehmer, staatlich verbundene Unternehmen und Unternehmensemittenten verteilt ist. First Abu Dhabi Bank, Emirates NBD Capital, Dubai Islamic Bank, HSBC und Standard Chartered beteiligen sich an der Sukuk-Arrangierung und -Übernahme, während Dubai Islamic Bank und Abu Dhabi Islamic Bank ihre Scharia-Governance-Expertise und etablierte Kundenverteilung nutzen, um um Mandate zu konkurrieren. Konventionelle Banken mit islamischen Finanzkapazitäten beteiligen sich auch über ihre internationalen Investorennetzwerke und Bilanzkapazitäten. Die Vielfalt der Arrangeure und Emittenten verringert die Abhängigkeit von einem einzelnen Institut und unterstützt eine wettbewerbsfähige Marktstruktur.
Produktinnovation ist ein wichtiges Wettbewerbsdifferenzierungsmerkmal. Emirates Islamic emittierte im September 2025 seinen nachhaltigkeitsgebundenen Finanzierungs-Sukuk im Wert von 500 Millionen USD, während Dubai Islamic Bank im November 2025 einen nachhaltigkeitsgebundenen Sukuk im Wert von 1 Milliarde USD emittierte, was die Übernahme nachhaltigkeitsgebundener Strukturen bei islamischen Banken demonstriert. Aldars grüner Sukuk demonstrierte weiterhin die Beteiligung von Immobilienentwicklern an bezeichneten Finanzierungsinstrumenten. Diese Transaktionen ermutigen Arrangeure, ihre Fähigkeiten in Nachhaltigkeitsberichterstattung, Leistungskennzahlen und Scharia-Dokumentation zu stärken, was Emittenten ermöglicht, ihre Angebote zu differenzieren und internationale Investoren anzusprechen.
Chancen bestehen bei auf Dirham lautenden Unternehmens-Sukuk, für Privatanleger zugänglichen Instrumenten und Finanzierungsstrukturen für Wasser- und Klimaanpassungsprojekte. Mashreqs Sukuk-Listung über Mashreq Al Islami spiegelt die Beteiligung konventioneller Bankengruppen an islamischen Finanzen wider, während die Tokenisierungs-Regulierungs-Sandbox der Dubai Financial Services Authority einen Rahmen für die Erkundung tokenisierter Finanzprodukte bietet. Die Wettbewerbspositionierung wird von regulatorischer Compliance, Investorenverteilung, Strukturierungsexpertise und der Einhaltung von Scharia-Standards abhängen, wobei die Höhere Scharia-Behörde die Konsistenz in der islamischen Finanz-Governance unterstützt.
Marktführer im UAE Sukuk-Bereich
-
First Abu Dhabi Bank
-
Dubai Islamic Bank
-
Abu Dhabi Islamic Bank
-
Emirates NBD Bank
-
Emirates Islamic Bank
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UAE Sukuk-Markt Unternehmen in diesem Bericht
- Abu Dhabi Islamic Bank
- Dubai Islamic Bank
- First Abu Dhabi Bank
- Emirates NBD Bank
- Emirates Islamic Bank
- Mashreqbank
- Sharjah Islamic Bank
- Ajman Bank
- DP World Limited
- Majid Al Futtaim Holding LLC
- Binghatti Holding Limited
- Sobha Realty
- Arada Development LLC
- Omniyat Holdings
- Aldar Properties PJSC
- Emaar Properties PJSC
- Dubai Aerospace Enterprise
- Abu Dhabi National Energy Company PJSC (TAQA)
- Abu Dhabi Commercial Bank (ADCB)
- Arab Energy Fund
Neueste Industrielle Entwicklungen in UAE Sukuk-Markt
- September 2026: Das UAE-Finanzministerium lancierte die zweite Sovereign-Retail-T-Sukuk-Emission mit einem jährlichen Gewinnzinssatz von 5,06 % und einer Laufzeit von fünf Jahren. Die Zeichnungen wurden am 23. September für UAE-Staatsangehörige und -Einwohner über die eIPO-Plattform der DFM, iVestor, die DFM-App und designierte Bankkanäle eröffnet. Die Zielemission von 50 Millionen AED (13,6 Millionen USD) zog anschließend Zeichnungsaufträge in Höhe von 285 Millionen AED (77,6 Millionen USD) an, und der Sukuk begann am 2. Oktober 2026 mit dem Handel an der Nasdaq Dubai.
- Juni 2026: Das UAE-Finanzministerium lancierte seinen ersten Sovereign-Retail-T-Sukuk mit einem anfänglichen Emissionsziel von 50 Millionen AED (13,6 Millionen USD), einer Laufzeit von zwei Jahren und einem jährlichen Gewinnzinssatz von 4,30 %. Die Zeichnungsaufträge erreichten 445 Millionen AED (121,2 Millionen USD), was zu einer Erhöhung der Emissionsgröße auf 100 Millionen AED (27,2 Millionen USD) führte. Der Sukuk wurde an der Nasdaq Dubai gelistet, und der Handel begann am 2. Juli 2026.
- Februar 2026: Das UAE-Finanzministerium führte seine erste siebenjährige AED-denominierte islamische Schatzanweisungs-Sukuk-Tranche im Wert von 550 Millionen AED (150 Millionen USD) ein. Die Emission zog Gebote in Höhe von rund 3,1 Milliarden AED (844 Millionen USD) an und verlängerte die staatliche Dirham-Renditekurve erstmals im Rahmen des Programms auf eine siebenjährige Laufzeit.
- Februar 2026: Der Arab Energy Fund listete einen 10-jährigen Sukuk im Wert von 500 Millionen USD an der Nasdaq Dubai mit einem Gewinnzinssatz von 4,721 % und Fälligkeit im Jahr 2036. Die Transaktion zog Aufträge von über 1,6 Milliarden USD an, was die Nachfrage regionaler und internationaler Investoren widerspiegelt.
Berichtsumfang des UAE Sukuk-Marktes
Segmentierungsübersicht
| Murabahah Sukuk |
| Ijarah Sukuk |
| Wakalah Sukuk |
| Musharakah Sukuk |
| Mudarabah Sukuk |
| Salam Sukuk |
| Istisna Sukuk |
| Hybride / Zusammengesetzte Sukuk |
| Sonstige Sukuk-Typen |
| Staatlich |
| Staatlich verbunden / Quasi-staatlich |
| Finanzinstitut |
| Nicht-finanzielles Unternehmen |
| Multilateral / Supranational |
| Inländische Sukuk |
| Internationale Sukuk |
| Kurzfristige Sukuk |
| Mittelfristige Sukuk |
| Langfristige Sukuk |
| Unbefristete Sukuk |
| Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk |
| Nachhaltigkeits- / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
| Nach Sukuk-Typ | Murabahah Sukuk |
| Ijarah Sukuk | |
| Wakalah Sukuk | |
| Musharakah Sukuk | |
| Mudarabah Sukuk | |
| Salam Sukuk | |
| Istisna Sukuk | |
| Hybride / Zusammengesetzte Sukuk | |
| Sonstige Sukuk-Typen | |
| Nach Emittentenart | Staatlich |
| Staatlich verbunden / Quasi-staatlich | |
| Finanzinstitut | |
| Nicht-finanzielles Unternehmen | |
| Multilateral / Supranational | |
| Nach Markttyp | Inländische Sukuk |
| Internationale Sukuk | |
| Nach Laufzeit | Kurzfristige Sukuk |
| Mittelfristige Sukuk | |
| Langfristige Sukuk | |
| Unbefristete Sukuk | |
| Nach Bezeichnung | Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk | |
| Nachhaltigkeits- / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für UAE Sukuk bis 2032?
Der UAE Sukuk-Markt wird voraussichtlich von 84,2 Milliarden USD im Jahr 2027 auf 126,6 Milliarden USD bis 2032 wachsen, mit einem CAGR von 8,5 %.
Welche Sukuk-Struktur hat den größten Anteil in den UAE?
Ijarah hielt im Jahr 2026 mit 31,8 % den größten Anteil, während Wakalah bis 2032 voraussichtlich das schnellste Wachstum mit einem CAGR von 10,8 % verzeichnen wird.
Warum ist die inländische T-Sukuk-Emission in den UAE wichtig?
Regelmäßige Bundesauktionen entwickeln eine Dirham-Renditekurve, verbreitern die Finanzierungsquellen und schaffen Referenzpreise für andere Emittenten.
Wie erhalten Privatanleger Zugang zu UAE Sukuk?
Die Retail-Initiative des Finanzministeriums nutzt teilnehmende Banken und digitale Kanäle, wobei ADIB den Zugang über seine Smart-Sukuk-Plattform anbietet.
Was treibt die Nachfrage nach grünen Sukuk in den UAE an?
Grüne Projekte in den Bereichen Immobilien, Energie, Wasser und Infrastruktur erweitern die förderfähige Finanzierungspipeline, unterstützt durch Emittentenrahmen und Scharia-Aufsicht.
Was sind die Hauptrisiken für internationale Sukuk-Emittenten in den UAE?
Regionale geopolitische Unsicherheit und Änderungen der globalen Referenzzinssätze können die Finanzierungskosten erhöhen und den Zeitpunkt öffentlicher Emissionen beeinflussen.