
Taille et part du marché des Sukuk des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 77.10 Milliards de dollars |
| Taille du Marché (2027) | 84.20 Milliards de dollars |
| Taille du Marché (2032) | 126.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.50 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Sukuk des Émirats arabes unis par Mordor Intelligence
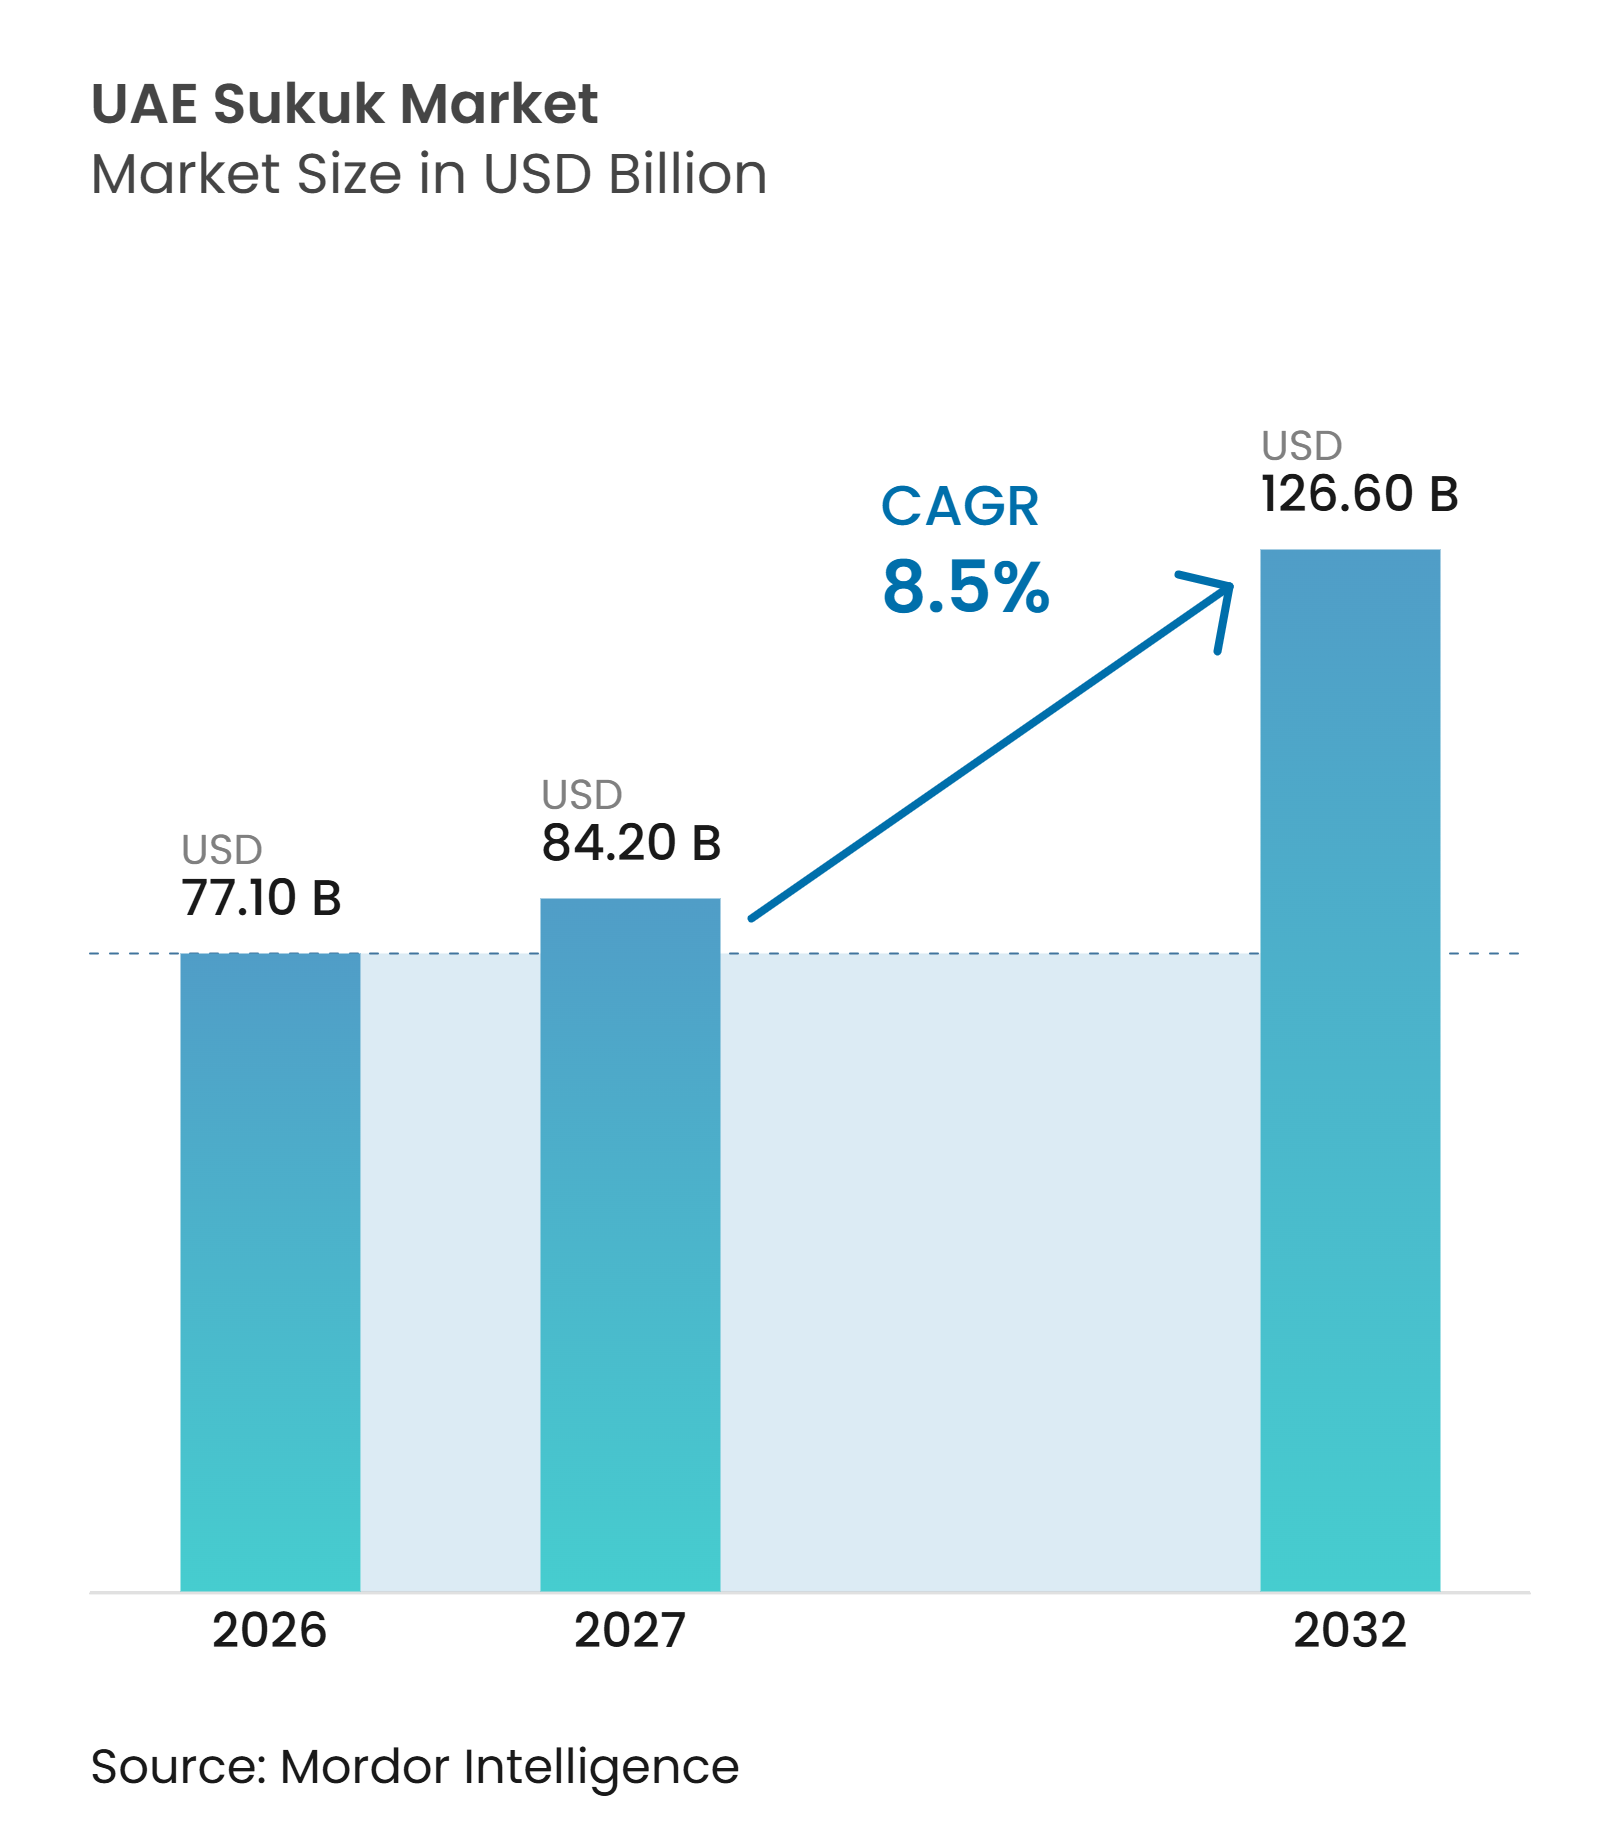
La taille du marché des Sukuk des Émirats arabes unis devrait augmenter de 77,10 milliards USD en 2026 à 84,20 milliards USD en 2027 et atteindre 126,60 milliards USD d'ici 2032, avec un CAGR de 8,5 % sur la période 2027-2032.
Le Cabinet des Émirats arabes unis a approuvé la Stratégie de finance islamique et d'industrie halal 2025-2031 en mai 2025, fixant des objectifs de 660 milliards AED (179,7 milliards USD) en émissions nationales de Sukuk et de 395 milliards AED (107,6 milliards USD) en Sukuk des Émirats arabes unis cotés à l'international d'ici 2031. La stratégie inscrit les Sukuk dans l'effort plus large du pays visant à approfondir la finance islamique et à diversifier les canaux de financement. La Banque centrale des Émirats arabes unis supervise la mise en œuvre par l'intermédiaire d'un comité présidé par son gouverneur. Les émissions gouvernementales, un accès élargi pour les investisseurs individuels et la distribution numérique renforcent les fondements nationaux du marché des Sukuk des Émirats arabes unis. Les cotations internationales sur Nasdaq Dubai continuent d'offrir aux émetteurs un accès à une large base d'investisseurs institutionnels, tandis que le risque géopolitique et les variations des taux de référence peuvent encore affecter la tarification et le calendrier des émissions.
Principaux enseignements du rapport
- Par type de Sukuk, l'Ijarah a capté 31,8 % de la part du marché des Sukuk des Émirats arabes unis en 2026, tandis que le Wakalah devrait croître à un CAGR de 10,8 % jusqu'en 2032.
- Par type d'émetteur, les émetteurs souverains ont capté 34,4 % de la part du marché des Sukuk des Émirats arabes unis en 2026, tandis que les émetteurs multilatéraux et supranationaux devraient croître à un CAGR de 11,5 % jusqu'en 2032.
- Par type de marché, les Sukuk internationaux ont capté 60,3 % de la part des Sukuk des Émirats arabes unis en 2026, tandis que les Sukuk nationaux devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par échéance, les Sukuk à moyen terme ont capté 42,1 % de la part des Sukuk des Émirats arabes unis en 2026, tandis que les Sukuk perpétuels devraient croître à un CAGR de 10,5 % jusqu'en 2032.
- Par label, les Sukuk ordinaires ou sans label ont capté 81,8 % de la part des Sukuk des Émirats arabes unis en 2026, tandis que les Sukuk verts devraient croître à un CAGR de 15,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Diversification du financement fédéral via des T-Sukuk libellés en AED | +1.5% | À l'échelle des Émirats arabes unis, avec une forte attraction sur les marchés institutionnels d'Abu Dhabi et de Dubaï | Moyen terme (2-4 ans) |
| Élargissement de la courbe de rendement des Sukuk en AED sur l'ensemble des échéances | +0.9% | Marché national des Émirats arabes unis | Moyen terme (2-4 ans) |
| Élargissement de la participation des investisseurs particuliers via les T-Sukuk souverains | +0.8% | À l'échelle des Émirats arabes unis, avec une adoption numérique la plus forte à Dubaï et Abu Dhabi | Court terme (≤ 2 ans) |
| Souscription numérique et accès au marché secondaire | +0.7% | Centre financier international de Dubaï et Abu Dhabi Global Market, avec une portée d'investisseurs à l'échelle des Émirats arabes unis | Moyen terme (2-4 ans) |
| Croissance des Sukuk verts et liés à la durabilité | +1.2% | Mondial, avec des pôles d'émission primaires à Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Opportunités de refinancement et évolutions des coûts de financement par Sukuk | +1.0% | À l'échelle des Émirats arabes unis, avec des répercussions sur les émetteurs corporatifs régionaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Diversification du financement du gouvernement fédéral via des T-Sukuk libellés en AED
Le programme de T-Sukuk du Ministère des Finances élargit la base de financement national du marché des Sukuk des Émirats arabes unis. En décembre 2025, le gouvernement fédéral avait réalisé 23 adjudications avec 27 milliards AED (7,19 milliards USD) de Sukuk en circulation, tous cotés sur Nasdaq Dubai[1]. Le calendrier 2026 comprend des émissions institutionnelles sur des échéances allant de 2027 à 2033. Le premier T-Sukuk en dirhams à 7 ans, introduit en février 2026, a été souscrit 6 fois et a étendu la courbe souveraine au-delà de 5 ans. La tarification souveraine régulière offre aux banques et aux entreprises un point de référence plus clair pour leur propre financement en dirhams. La Banque centrale des Émirats arabes unis agit en tant qu'agent d'émission, tandis que la Haute Autorité de la Charia assure la gouvernance en matière de conformité à la Charia.
Croissance des émissions de Sukuk verts et liés à la durabilité aux Émirats arabes unis
Les instruments verts et liés à la durabilité élargissent les cas d'usage disponibles sur le marché des Sukuk des Émirats arabes unis. Emirates Islamic a émis un Sukuk de financement lié à la durabilité de 500 millions USD en septembre 2025 et l'a décrit comme la première transaction de ce type au monde. La structure lie les conditions de financement à des objectifs de performance en matière de durabilité, offrant ainsi aux émetteurs un moyen de combiner la conformité à la Charia avec des engagements de financement mesurables. Aldar Investment Properties a émis un Sukuk vert de 500 millions USD en mars 2025, avec un carnet d'ordres dépassant 3,6 milliards USD[2]. Binghatti a également coté un premier Sukuk vert de 500 millions USD en novembre 2025 pour soutenir des projets certifiés verts. Les Principes des obligations vertes de l'ICMA et les exigences applicables de la Charia restent d'importantes références de conformité pour les émissions labellisées.
Élargissement de la participation des investisseurs particuliers via les T-Sukuk souverains
L'initiative de T-Sukuk pour les particuliers ouvre les titres islamiques souverains à une base plus large de résidents et de citoyens des Émirats arabes unis. Le Ministère des Finances a annoncé l'initiative en octobre 2025 en collaboration avec les banques participantes. ADIB a introduit l'accès via sa plateforme Smart Sukuk, permettant aux clients de participer avec 4 000 AED (1 089 USD) plutôt que les coupures plus élevées associées aux émissions institutionnelles et internationales[3]. Le premier T-Sukuk pour les particuliers de juin 2026 a attiré des souscriptions 9 fois supérieures à l'objectif initial et a été coté sur Nasdaq Dubai. Une deuxième offre pour les particuliers a suivi en septembre 2026 via des canaux numériques et bancaires agréés. Un actionnariat plus large peut rendre la demande nationale plus durable lorsque les investisseurs étrangers deviennent prudents.
Souscription numérique et accès au marché secondaire pour les Sukuk des Émirats arabes unis
L'infrastructure des titres numériques soutient des options de souscription et de règlement plus directes pour le marché des Sukuk des Émirats arabes unis. Emirates NBD a émis la première obligation numérique libellée en dirhams des Émirats arabes unis au Moyen-Orient en janvier 2026 sur la plateforme d'infrastructure de marché numérique d'Euroclear et l'a cotée sur Nasdaq Dubai[4]. Cette transaction a montré comment l'émission numérique pourrait être utilisée pour des titres de créance libellés en dirhams. L'Autorité des services financiers de Dubaï a commencé à s'engager avec les entreprises sélectionnées pour son Bac à sable réglementaire de tokenisation en 2025, y compris des entreprises envisageant des Sukuk tokenisés et des produits de fonds. Son bassin de participants comprenait des entreprises du Royaume-Uni, des États-Unis et de la région Asie-Pacifique, ainsi que des Émirats arabes unis et d'autres marchés. Le cadre peut réduire les obstacles opérationnels pour les transactions de plus petite taille si les émetteurs et les plateformes satisfont aux exigences réglementaires et de la Charia. L'accès numérique soutient également l'objectif de participation des particuliers en améliorant la distribution au-delà des canaux institutionnels traditionnels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Diversité limitée des émetteurs corporatifs et bancaires libellés en AED | -0.8% | Marché national des Émirats arabes unis | Moyen terme (2-4 ans) |
| Volatilité mondiale des taux d'intérêt de référence et incertitude sur la tarification | -1.0% | Mondial, avec les émissions internationales des Émirats arabes unis les plus sensibles | Court terme (≤ 2 ans) |
| Risques géopolitiques régionaux affectant la demande internationale | -1.2% | Région MENA, avec des répercussions sur le marché international des Émirats arabes unis | Court terme (≤ 2 ans) |
| Complexité transfrontalière de la conformité à la Charia et de la structuration | -0.5% | Émetteurs mondiaux ciblant les Émirats arabes unis, avec des frictions plus importantes dans les juridictions hors CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques géopolitiques régionaux affectant la demande des investisseurs internationaux
Les conditions géopolitiques régionales peuvent rapidement modifier le calendrier et le coût des émissions internationales sur le marché des Sukuk des Émirats arabes unis. Nasdaq Dubai a enregistré 13,8 milliards USD de cotations de titres à revenu fixe au cours du premier semestre 2026, montrant que la bourse est restée active même pendant une période plus difficile pour les émissions publiques. Les investisseurs peuvent exiger des rendements plus élevés lorsque l'incertitude régionale augmente, ce qui accroît le coût d'accès au marché pour les émetteurs. Cette pression est généralement plus forte pour les émetteurs sans soutien souverain ou sans long historique sur le marché international. Les entreprises peuvent alors recourir à des placements privés ou à des financements bancaires en attendant que les conditions du marché public s'améliorent. Les petits émirats et les émetteurs moins bien notés peuvent être plus sensibles à ces évolutions car leurs écarts de tarification ont moins de marge pour absorber un risque supplémentaire.
Volatilité mondiale des taux d'intérêt de référence et incertitude sur la tarification des Sukuk
La tarification des Sukuk internationaux reste sensible aux variations des taux de référence mondiaux car de nombreuses transactions sont libellées en dollars. Cette sensibilité affecte à la fois les nouvelles émissions et les plans de refinancement des entreprises dont les échéances approchent. Le programme national de T-Sukuk planifié des Émirats arabes unis fournit une courbe locale, mais il ne supprime pas l'influence des conditions mondiales de financement en dollars sur les transactions internationales. Les émetteurs peuvent avancer leurs transactions lorsque les conditions de financement semblent favorables ou les reporter lorsque les taux de profit attendus augmentent. Les structures de Niveau 1 supplémentaire et perpétuelles nécessitent une attention particulière car les investisseurs évaluent à la fois le profil de crédit et les conditions de réinitialisation des taux de profit. Les normes de l'AAOIFI et la documentation de la Charia au niveau des transactions ajoutent une couche de révision supplémentaire pour les structures hybrides ou complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Sukuk :
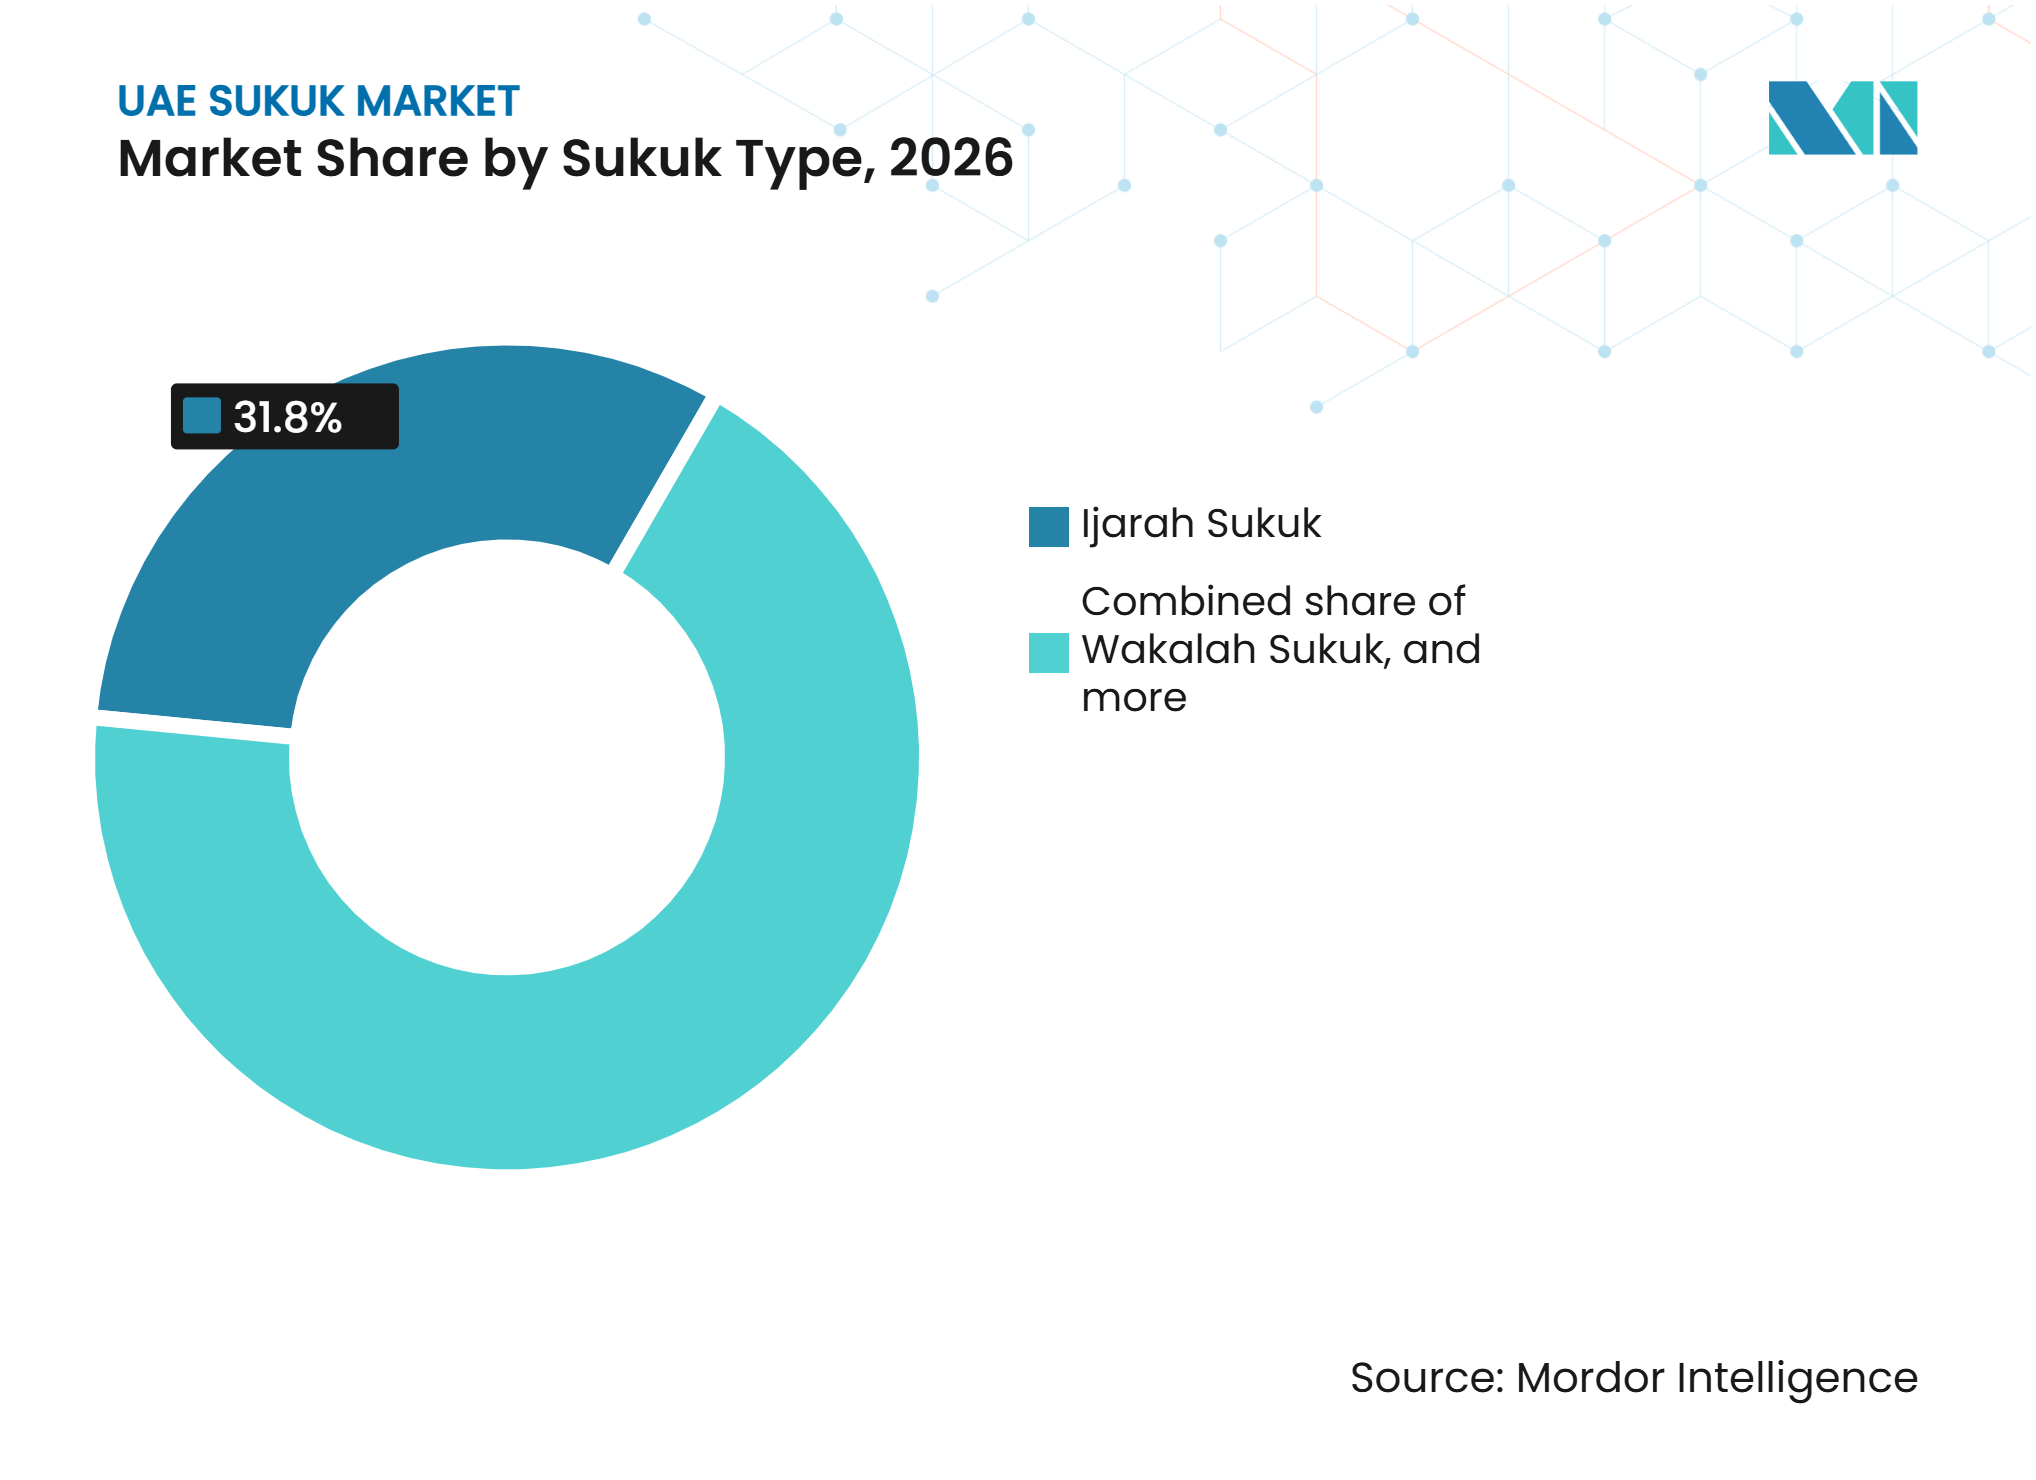
l'Ijarah conserve son envergure tandis que le Wakalah se développeL'Ijarah détenait 31,8 % de la part des Sukuk des Émirats arabes unis en 2026, ce qui en fait la plus grande structure du portefeuille. Sa conception basée sur la location offre une relation d'actif claire, ce qui facilite l'examen par les investisseurs et l'approbation de la Charia dans toutes les juridictions. Les T-Sukuk fédéraux ont utilisé des structures Ijarah et Murabahah, renforçant le rôle de ces formats dans le financement souverain. La taille du marché des Sukuk des Émirats arabes unis pour l'Ijarah bénéficie de calendriers d'adjudication gouvernementaux prévisibles et de pratiques de documentation établies. L'Ijarah reste pertinente pour les émetteurs qui souhaitent une structure familière avec des actifs sous-jacents identifiables. Son envergure offre également aux arrangeurs et aux investisseurs une référence standard pour comparer les structures plus récentes.
Le Wakalah devrait croître à un CAGR de 10,8 % jusqu'en 2032, le taux le plus rapide parmi les types de Sukuk. Le modèle d'agence peut convenir aux banques et aux entreprises qui ne détiennent pas d'actifs physiques éligibles pour une structure traditionnelle basée sur la location. Les structures Wakalah peuvent combiner des arrangements d'agence avec d'autres contrats conformes à la Charia, selon l'objet du financement et le profil des actifs. Le Murabahah reste utile pour le financement du commerce et les besoins en fonds de roulement, notamment dans les services financiers. Le Musharakah et le Mudarabah continuent d'avoir une adoption plus limitée car leurs caractéristiques de partage des profits et des pertes impliquent un traitement comptable plus complexe. Les structures hybrides combinent plus d'un type de contrat lorsque les émetteurs doivent gérer le mélange de produits négociables et non négociables en vertu des normes AAOIFI applicables.


Par type d'émetteur :
l'offre souveraine soutient une base d'émetteurs plus largeLes émetteurs souverains ont capté 34,4 % de la part des Sukuk des Émirats arabes unis en 2026. Les adjudications trimestrielles de T-Sukuk du gouvernement fédéral sous-tendent cette position et fournissent une offre nationale récurrente. En janvier 2026, une adjudication de T-Sukuk a reçu 5,15 milliards AED (1,40 milliard USD) d'offres pour une émission de 1,1 milliard AED (299,5 millions USD). Les émissions souveraines fournissent un référentiel de tarification pour les banques, les entités liées au gouvernement et les entreprises. Les institutions financières constituent le prochain groupe majeur, les banques islamiques utilisant les Sukuk pour soutenir les exigences de capital de Niveau 1 et de Niveau 2. Les émissions corporatives non financières se développent dans l'immobilier, l'aviation et les activités liées aux services publics.
Les émetteurs multilatéraux et supranationaux devraient croître à un CAGR de 11,5 % jusqu'en 2032. Nasdaq Dubai offre à ces emprunteurs une plateforme établie pour les titres islamiques libellés en dollars. Arab Energy Fund a coté un Sukuk de 500 millions USD à 5 ans sur Nasdaq Dubai en février 2026, sa première transaction avec cette échéance. La transaction a créé une référence à plus long terme pour les emprunteurs supranationaux comparables. La Banque islamique de développement, la Société islamique pour le développement du secteur privé et des institutions similaires renforcent le rôle de la bourse en tant que passerelle pour les émetteurs axés sur le développement. Les débuts corporatifs récents d'Arada Development et de Dubai Aerospace Enterprise montrent également que la base d'émetteurs s'élargit au-delà des banques et des emprunteurs liés au souverain.
Par type de marché :
les cotations internationales dominent tandis que l'accès national s'approfonditLes Sukuk internationaux ont capté 60,3 % de la part des Sukuk des Émirats arabes unis en 2026. Cette position reflète la concentration des cotations internationales sur Nasdaq Dubai et la préférence continue pour le financement libellé en dollars parmi les grandes banques et entreprises. Nasdaq Dubai a déclaré 98,6 milliards USD de Sukuk en circulation au premier semestre 2026 sur plus de 100 cotations. L'Indonésie avait 24,05 milliards USD de Sukuk en circulation sur la bourse après sa cotation à double tranche de septembre 2025. Ces cotations montrent que les Émirats arabes unis fonctionnent comme un centre d'émission et de cotation transfrontalier, et pas seulement comme une plateforme de financement national. La participation internationale connecte le marché aux investisseurs d'Europe, d'Asie-Pacifique et de la région MENA au sens large.
Les Sukuk nationaux devraient croître à un CAGR de 9,5 % jusqu'en 2032. L'expansion est liée aux adjudications institutionnelles de T-Sukuk et au développement de l'accès des particuliers via les canaux bancaires et numériques. Le programme d'émission 2026 prévoit de nouveaux T-Sukuk libellés en dirhams sur plusieurs échéances. Les instruments nationaux peuvent servir les investisseurs dont les passifs et les dépenses sont libellés en dirhams. Ils peuvent également élargir la taille du marché des Sukuk des Émirats arabes unis en attirant les investisseurs individuels dans un segment autrefois dominé par les institutions. Les instruments internationaux et nationaux répondent donc à des besoins de financement et d'investissement différents plutôt que de se remplacer mutuellement. L'équilibre entre eux dépendra de la disponibilité des émissions corporatives en dirhams et de la profondeur des échanges sur le marché secondaire.
Par échéance :
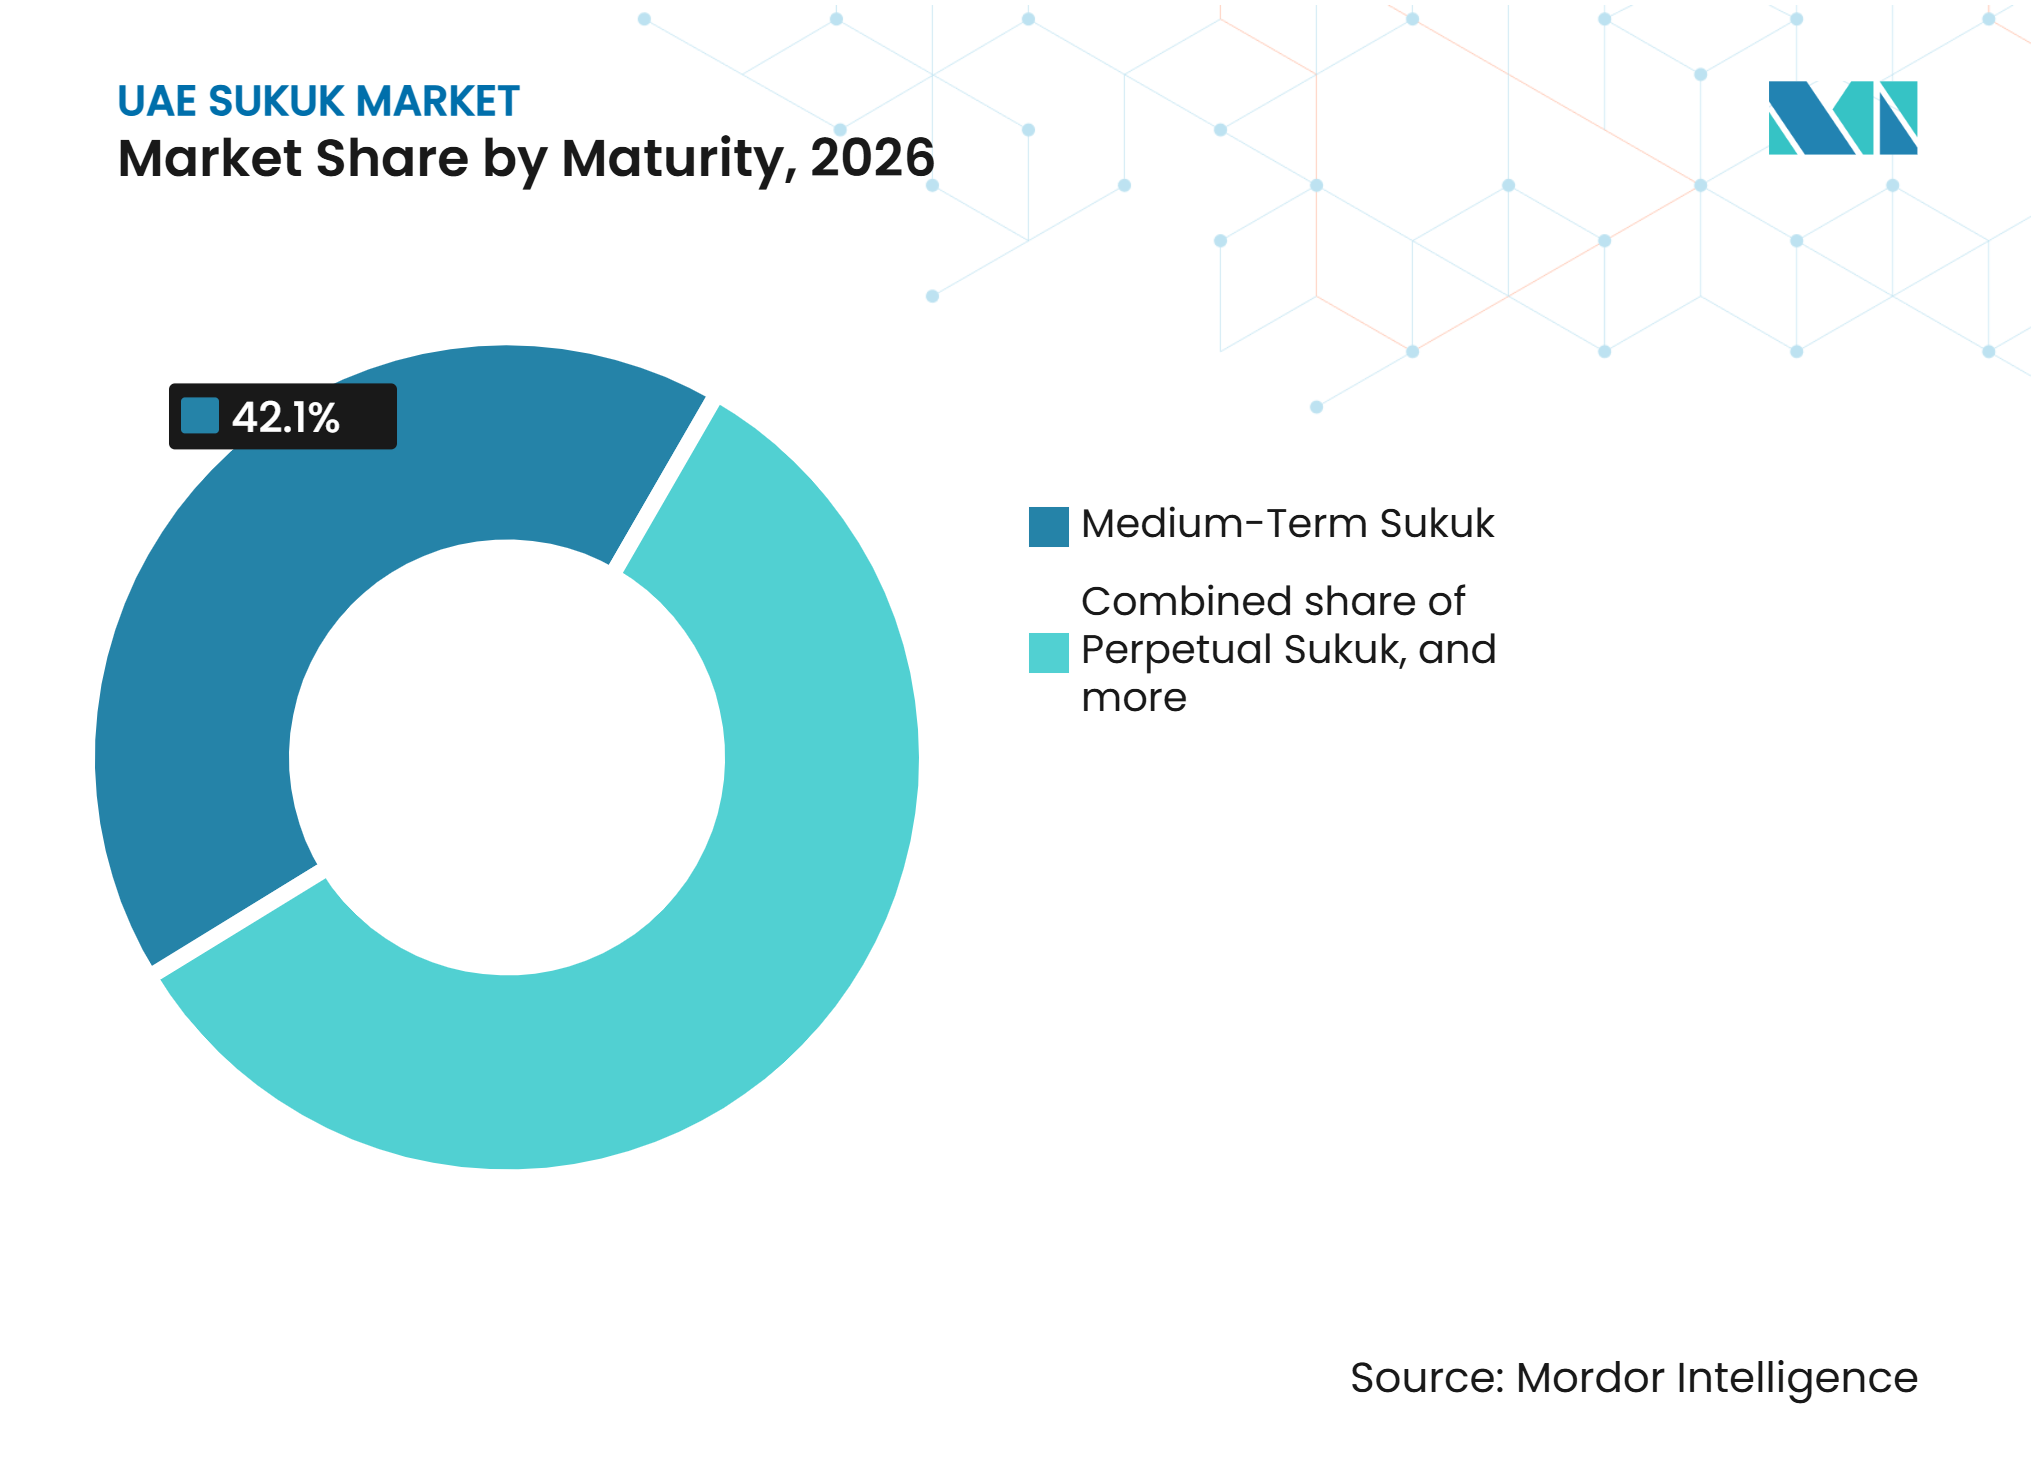
les instruments à moyen terme restent centraux tandis que l'utilisation des perpétuels augmenteLes Sukuk à moyen terme ont capté 42,1 % de la part des Sukuk des Émirats arabes unis en 2026. La catégorie reflète l'utilisation par le gouvernement d'échéances de T-Sukuk de 2 à 7 ans dans le cadre de son programme institutionnel. La tranche à 7 ans de février 2026 a étendu la courbe souveraine en dirhams et fourni un point de référence plus long pour les autres émetteurs. Les teneurs à moyen terme offrent aux investisseurs un juste milieu entre la gestion de la liquidité à court terme et l'exposition à la duration à long terme. Cela peut convenir aux trésoreries bancaires et aux portefeuilles de fonds qui ont besoin de revenus prévisibles avec une sensibilité gérable aux variations de taux. Le segment devrait rester important à mesure que des références souveraines supplémentaires seront établies.
Les Sukuk perpétuels devraient croître à un CAGR de 10,5 % jusqu'en 2032. Les banques utilisent ces instruments pour répondre à leurs besoins en capital via des structures de Niveau 1 supplémentaire. Les investisseurs évaluent le profil de crédit de l'émetteur, les conditions du taux de profit et le calendrier des options d'achat avant de participer. La catégorie peut combiner un financement à long terme avec un traitement en capital réglementaire. Les instruments hybrides corporatifs élargissent également la portée pratique de la catégorie d'échéance. Les Sukuk à court terme restent pertinents pour les besoins de liquidité, tandis que les émissions à long terme continuent de soutenir le financement de projets. Les émetteurs doivent aligner les caractéristiques d'option d'achat, les conditions du taux de profit et les exigences de la Charia avec les besoins du groupe d'investisseurs cible.

Par label :
les Sukuk ordinaires assurent la profondeur et les Sukuk verts gagnent en dynamismeLes Sukuk ordinaires ou sans label ont capté 81,8 % de la part des Sukuk des Émirats arabes unis en 2026. Cette part reflète le large encours de titres souverains et institutionnels qui ont été structurés avant que la finance durable labellisée ne devienne plus courante. Un label ordinaire n'empêche pas les émetteurs d'appliquer des pratiques internes en matière d'environnement, de social et de gouvernance. Cela signifie toutefois que les investisseurs peuvent ne pas recevoir les rapports formels sur l'utilisation des produits associés à une transaction verte ou liée à la durabilité. Le marché des Sukuk des Émirats arabes unis continue de s'appuyer sur des structures ordinaires pour une part substantielle de sa base de financement. Leur liquidité et leur documentation établie resteront importantes même à mesure que les produits labellisés se développeront.
Les Sukuk verts devraient croître à un CAGR de 15,6 % jusqu'en 2032. Le Sukuk vert d'Aldar de mars 2025 et le premier Sukuk de Binghatti de novembre 2025 montrent comment les émetteurs immobiliers utilisent le financement labellisé pour des projets éligibles. Emirates Islamic a introduit un format lié à la durabilité qui lie les conditions de financement à des objectifs de performance plutôt qu'à un pool d'actifs verts défini. Les deux approches élargissent l'éventail des émetteurs pouvant utiliser des Sukuk labellisés. Les principes de l'ICMA, les cadres des émetteurs et les exigences de la Haute Autorité de la Charia déterminent les conditions de reporting et de conformité applicables. Les infrastructures de réseau, les énergies renouvelables, l'eau et l'immobilier certifié vert pourraient fournir un pipeline de projets éligibles plus large.
Analyse géographique
Dubaï : siège des marchés de capitaux islamiques
Dubaï hébergeait 98,6 milliards USD de Sukuk cotés en circulation au premier semestre 2026. Nasdaq Dubai fournit l'infrastructure boursière derrière le rôle de la ville sur le marché des Sukuk des Émirats arabes unis. Le Centre financier international de Dubaï offre aux émetteurs internationaux une base juridique et de services financiers pour les véhicules à usage spécial. L'Autorité des services financiers de Dubaï réglemente l'activité des titres dans le centre et constitue un facteur de conformité important pour les participants internationaux. Son Bac à sable réglementaire de tokenisation soutient les tests réglementés des produits de titres numériques. Les promoteurs immobiliers de Dubaï ont également soutenu les émissions via des Sukuk conventionnels et verts. Sobha Realty a coté un Sukuk vert de 750 millions USD en septembre 2025. L'infrastructure de marché de la ville aide les émetteurs à maintenir l'accès aux capitaux institutionnels pendant les périodes de plus grande volatilité.
Abu Dhabi : centre d'émission souveraine et supranationale
Abu Dhabi est le centre de politique et d'émission souveraine pour le marché des Sukuk des Émirats arabes unis. La Banque centrale des Émirats arabes unis a son siège dans l'émirat et coordonne la Stratégie de finance islamique et d'industrie halal 2025-2031. Abu Dhabi Global Market et son Autorité de réglementation des services financiers offrent un autre cadre réglementé pour les titres islamiques et les activités de finance numérique. First Abu Dhabi Bank combine un large réseau de distribution régional avec son propre programme de Sukuk. Les entreprises liées au gouvernement, notamment dans les secteurs de l'énergie et des infrastructures, offrent un pipeline potentiel pour le financement durable. La taille du marché des Sukuk des Émirats arabes unis à Abu Dhabi est également soutenue par le profil de crédit souverain de l'émirat et sa base d'investisseurs institutionnels. L'influence réglementaire de la Banque centrale et de l'ADGM peut contribuer à établir des normes cohérentes pour les futures structures numériques et durables.
Autres émirats et connectivité mondiale
Sharjah et les autres émirats ajoutent une diversité d'émetteurs locaux au marché des Sukuk des Émirats arabes unis. Sharjah a maintenu un programme de Sukuk souverains et a utilisé des canaux de financement en dirhams et en dollars. Ajman Bank a réalisé sa première cotation de Sukuk sur Nasdaq Dubai en 2025, étendant la participation au-delà des plus grands centres financiers. L'activité transfrontalière reste une caractéristique déterminante car les émetteurs souverains et supranationaux internationaux utilisent Dubaï pour atteindre les investisseurs du Golfe. Le portefeuille en circulation de l'Indonésie de 24,05 milliards USD sur Nasdaq Dubai illustre l'ampleur de cette connexion. Les émetteurs d'Asie-Pacifique et des marchés africains peuvent utiliser la plateforme des Émirats arabes unis pour accéder aux pools de capitaux islamiques et conventionnels. L'objectif 2031 de 395 milliards AED (107,56 milliards USD) en Sukuk cotés à l'international place une importance continue sur la diversification des émetteurs au-delà du CCG. Ce modèle relie les objectifs de politique nationale au rôle des Émirats arabes unis sur les marchés de capitaux islamiques mondiaux.
Paysage concurrentiel
Concentration du Marché
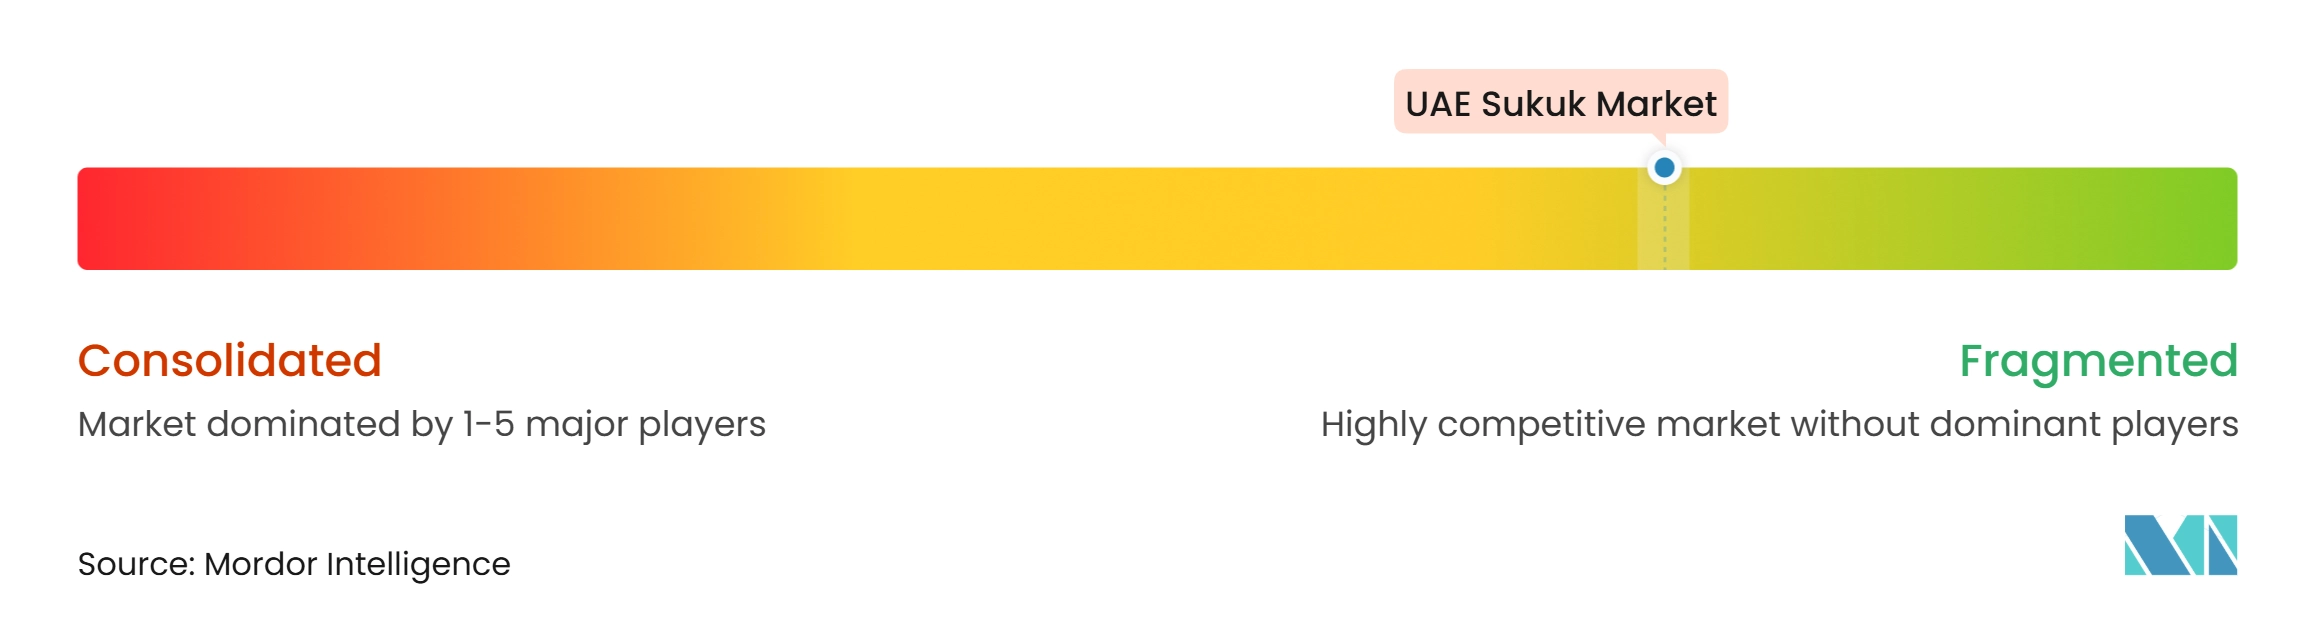
Le marché des Sukuk des Émirats arabes unis est fragmenté, avec une concurrence répartie entre les banques nationales et internationales, les institutions financières islamiques, les emprunteurs souverains, les entités liées au gouvernement et les émetteurs corporatifs. First Abu Dhabi Bank, Emirates NBD Capital, Dubai Islamic Bank, HSBC et Standard Chartered participent à l'arrangement et à la souscription de Sukuk, tandis que Dubai Islamic Bank et Abu Dhabi Islamic Bank s'appuient sur leur expertise en gouvernance de la Charia et leur distribution établie auprès des clients pour concourir aux mandats. Les banques conventionnelles dotées de capacités de finance islamique participent également via leurs réseaux d'investisseurs internationaux et leur capacité de bilan. La diversité des arrangeurs et des émetteurs réduit la dépendance à une seule institution et soutient une structure de marché concurrentielle.
L'innovation produit est un facteur de différenciation concurrentielle important. Emirates Islamic a émis son Sukuk de financement lié à la durabilité de 500 millions USD en septembre 2025, tandis que Dubai Islamic Bank a émis un Sukuk lié à la durabilité de 1 milliard USD en novembre 2025, démontrant l'adoption de structures liées à la durabilité parmi les banques islamiques. Le Sukuk vert d'Aldar a également démontré la participation des promoteurs immobiliers dans les instruments de financement labellisés. Ces transactions encouragent les arrangeurs à renforcer leurs capacités en matière de reporting sur la durabilité, de métriques de performance et de documentation de la Charia, permettant aux émetteurs de différencier leurs offres et d'accéder aux investisseurs internationaux.
Des opportunités subsistent dans les Sukuk corporatifs libellés en dirhams, les instruments accessibles aux particuliers et les structures de financement pour les projets d'eau et d'adaptation climatique. La cotation de Sukuk de Mashreq via Mashreq Al Islami reflète la participation des groupes bancaires conventionnels dans la finance islamique, tandis que le bac à sable réglementaire de tokenisation de l'Autorité des services financiers de Dubaï fournit un cadre pour explorer les produits financiers tokenisés. Le positionnement concurrentiel dépendra de la conformité réglementaire, de la distribution aux investisseurs, de l'expertise en structuration et du respect des normes de la Charia, la Haute Autorité de la Charia soutenant la cohérence de la gouvernance de la finance islamique.
Leaders du secteur des Sukuk des Émirats arabes unis
-
First Abu Dhabi Bank
-
Dubai Islamic Bank
-
Abu Dhabi Islamic Bank
-
Emirates NBD Bank
-
Emirates Islamic Bank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sukuk des Émirats arabes unis Entreprises couvertes dans ce rapport
- Abu Dhabi Islamic Bank
- Dubai Islamic Bank
- First Abu Dhabi Bank
- Emirates NBD Bank
- Emirates Islamic Bank
- Mashreqbank
- Sharjah Islamic Bank
- Ajman Bank
- DP World Limited
- Majid Al Futtaim Holding LLC
- Binghatti Holding Limited
- Sobha Realty
- Arada Development LLC
- Omniyat Holdings
- Aldar Properties PJSC
- Emaar Properties PJSC
- Dubai Aerospace Enterprise
- Abu Dhabi National Energy Company PJSC (TAQA)
- Abu Dhabi Commercial Bank (ADCB)
- Arab Energy Fund
Développements industriels récents dans Marché des Sukuk des Émirats arabes unis
- Septembre 2026 : Le Ministère des Finances des Émirats arabes unis a lancé la deuxième émission de T-Sukuk souverains pour les particuliers, offrant un taux de profit annuel de 5,06 % et une durée de cinq ans. Les souscriptions ont été ouvertes le 23 septembre aux ressortissants et résidents des Émirats arabes unis via la plateforme eIPO du DFM, iVestor, l'application DFM et les canaux bancaires désignés. L'émission cible de 50 millions AED (13,6 millions USD) a ensuite attiré 285 millions AED (77,6 millions USD) d'ordres de souscription, et le Sukuk a commencé à être négocié sur Nasdaq Dubai le 2 octobre 2026.
- Juin 2026 : Le Ministère des Finances des Émirats arabes unis a lancé son premier T-Sukuk souverain pour les particuliers avec un objectif d'émission initial de 50 millions AED (13,6 millions USD), une durée de deux ans et un taux de profit annuel de 4,30 %. Les ordres de souscription ont atteint 445 millions AED (121,2 millions USD), entraînant une augmentation de la taille de l'émission à 100 millions AED (27,2 millions USD). Le Sukuk a été coté sur Nasdaq Dubai et les échanges ont commencé le 2 juillet 2026.
- Février 2026 : Le Ministère des Finances des Émirats arabes unis a introduit sa première tranche de Sukuk du Trésor islamique libellés en AED à sept ans, d'une valeur de 550 millions AED (150 millions USD). L'émission a attiré environ 3,1 milliards AED (844 millions USD) d'offres, étendant la courbe de rendement souveraine en dirhams à une durée de sept ans pour la première fois dans le cadre du programme.
- Février 2026 : Arab Energy Fund a coté un Sukuk de 500 millions USD à 10 ans sur Nasdaq Dubai, portant un taux de profit de 4,721 % et arrivant à échéance en 2036. La transaction a attiré des ordres dépassant 1,6 milliard USD, reflétant la demande des investisseurs régionaux et internationaux.
Périmètre du rapport sur le marché des Sukuk des Émirats arabes unis
Aperçu de la segmentation
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk hybrides / composites |
| Autres types de Sukuk |
| Souverain |
| Lié au souverain / quasi-souverain |
| Institution financière |
| Entreprise non financière |
| Multilatéral / Supranational |
| Sukuk nationaux |
| Sukuk internationaux |
| Sukuk à court terme |
| Sukuk à moyen terme |
| Sukuk à long terme |
| Sukuk perpétuels |
| Sukuk ordinaires / sans label |
| Sukuk verts |
| Sukuk durables / liés à la durabilité / sociaux / autres Sukuk labellisés |
| Par type de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk hybrides / composites | |
| Autres types de Sukuk | |
| Par type d'émetteur | Souverain |
| Lié au souverain / quasi-souverain | |
| Institution financière | |
| Entreprise non financière | |
| Multilatéral / Supranational | |
| Par type de marché | Sukuk nationaux |
| Sukuk internationaux | |
| Par échéance | Sukuk à court terme |
| Sukuk à moyen terme | |
| Sukuk à long terme | |
| Sukuk perpétuels | |
| Par label | Sukuk ordinaires / sans label |
| Sukuk verts | |
| Sukuk durables / liés à la durabilité / sociaux / autres Sukuk labellisés |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les Sukuk des Émirats arabes unis jusqu'en 2032 ?
Le marché des Sukuk des Émirats arabes unis devrait croître de 84,2 milliards USD en 2027 à 126,6 milliards USD d'ici 2032, à un CAGR de 8,5 %.
Quelle structure de Sukuk détient la plus grande part aux Émirats arabes unis ?
L'Ijarah détenait la plus grande part à 31,8 % en 2026, tandis que le Wakalah devrait enregistrer la croissance la plus rapide à un CAGR de 10,8 % jusqu'en 2032.
Pourquoi les émissions nationales de T-Sukuk sont-elles importantes aux Émirats arabes unis ?
Les adjudications fédérales régulières développent une courbe de rendement en dirhams, élargissent les sources de financement et créent des prix de référence pour les autres émetteurs.
Comment les investisseurs particuliers accèdent-ils aux Sukuk des Émirats arabes unis ?
L'initiative pour les particuliers du Ministère des Finances utilise les banques participantes et les canaux numériques, ADIB offrant l'accès via sa plateforme Smart Sukuk.
Qu'est-ce qui stimule la demande de Sukuk verts aux Émirats arabes unis ?
Les projets verts dans l'immobilier, l'énergie, l'eau et les infrastructures élargissent le pipeline de financement éligible, soutenu par les cadres des émetteurs et la supervision de la Charia.
Quels sont les principaux risques pour les émetteurs internationaux de Sukuk aux Émirats arabes unis ?
L'incertitude géopolitique régionale et les variations des taux de référence mondiaux peuvent augmenter les coûts de financement et affecter le calendrier des émissions publiques.