
Tamaño y Participación del Mercado de Sukuk de los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
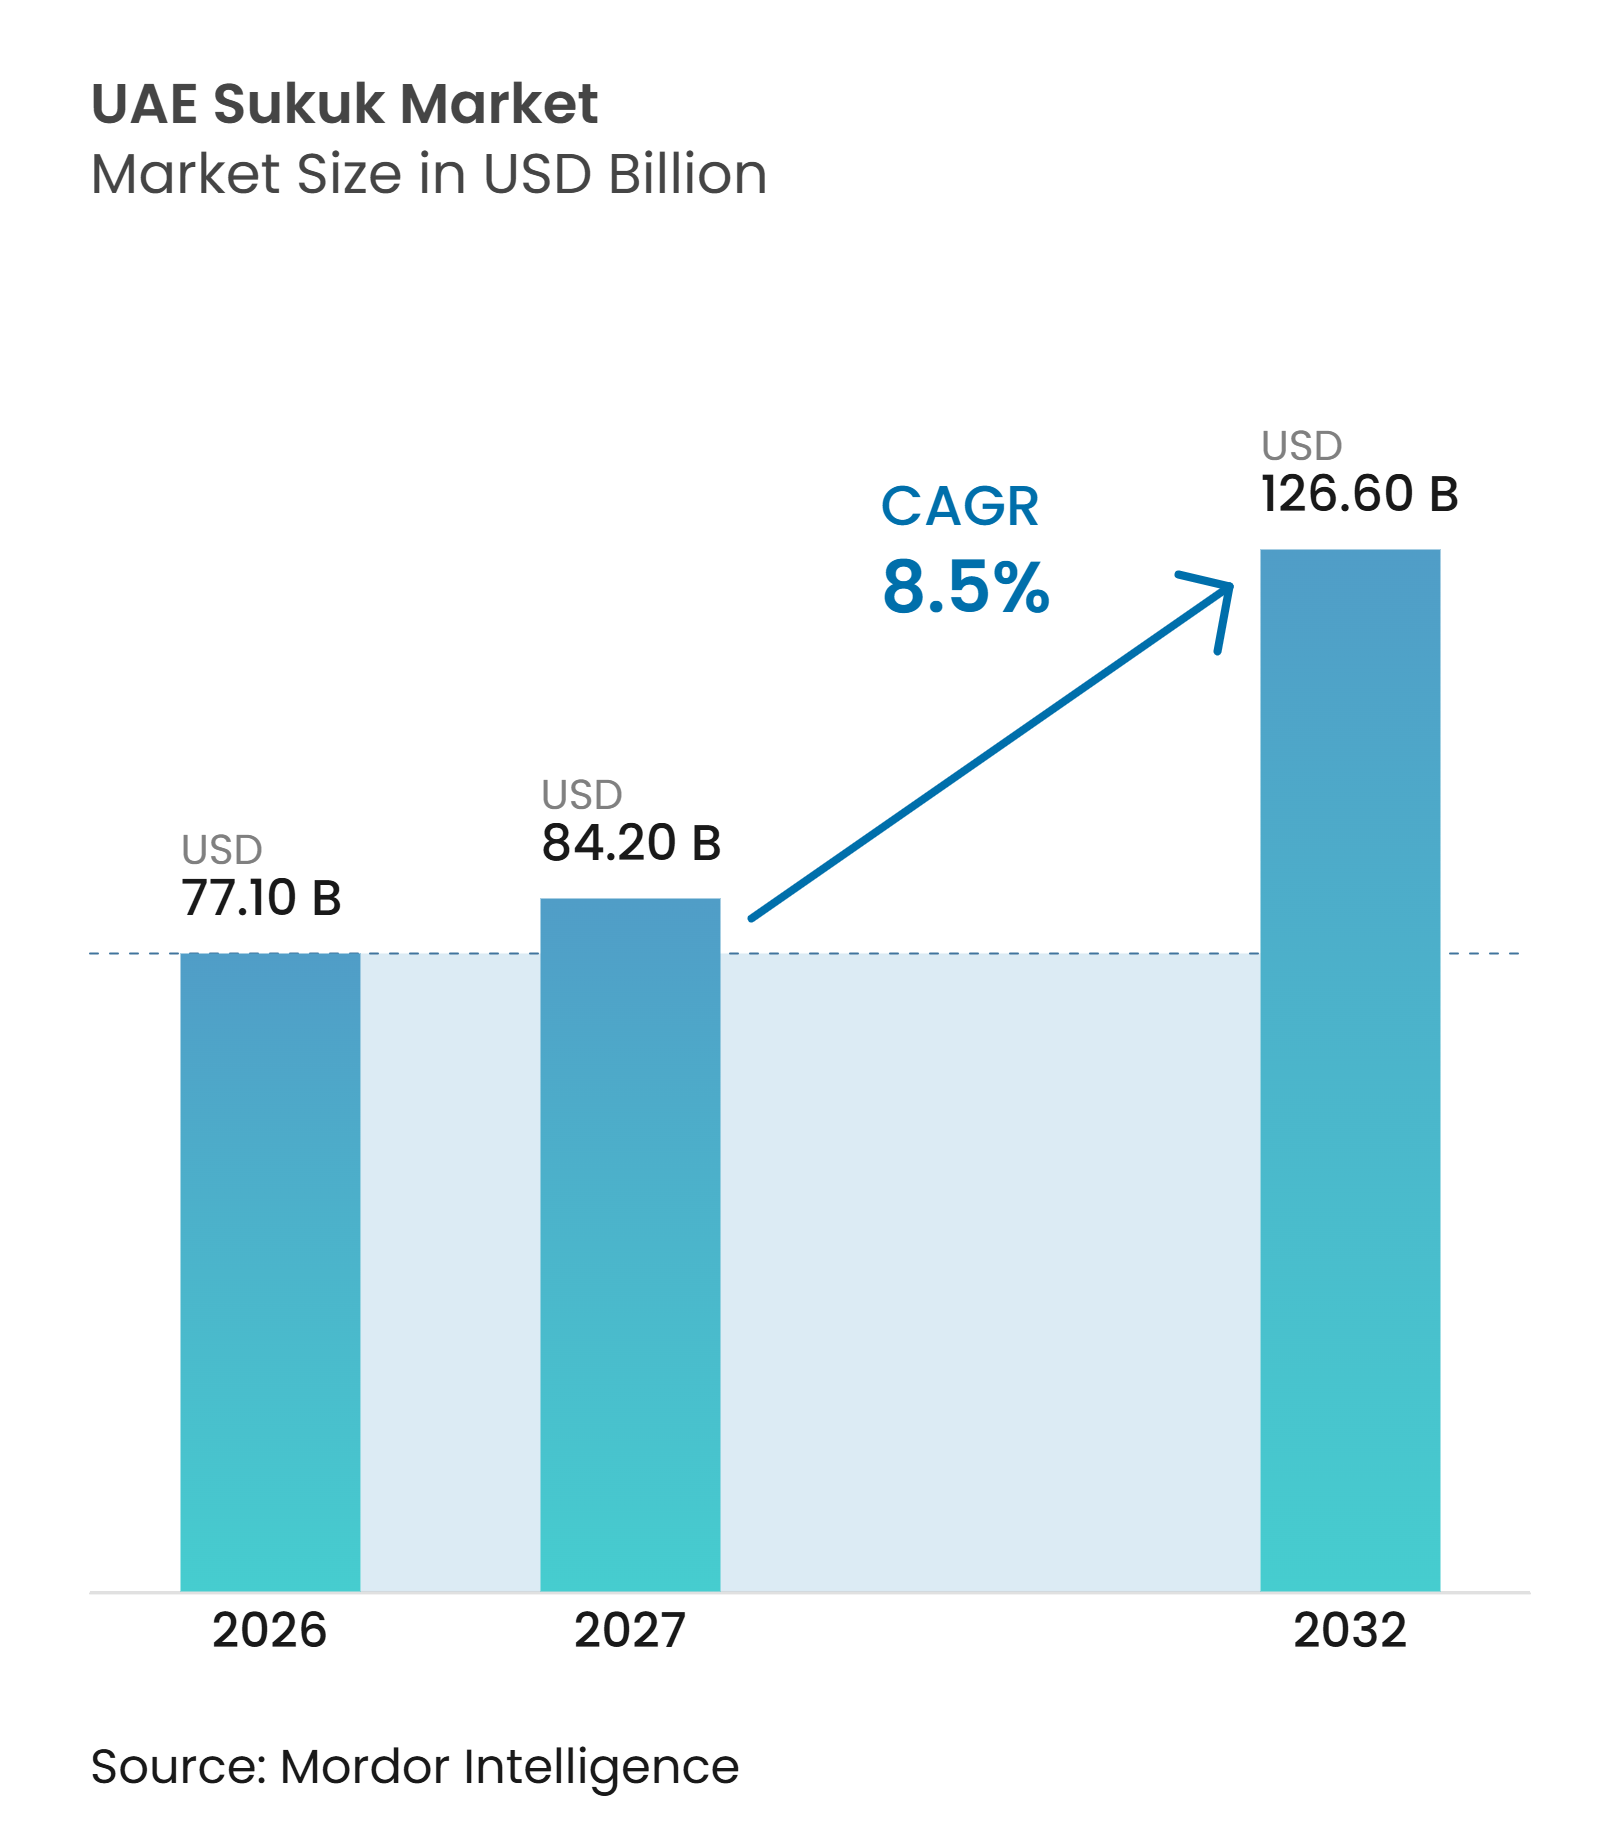
| Tamaño del mercado en el año base (2026) | 77.10 Mil millones de dólares |
| Tamaño del Mercado (2027) | 84.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 126.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.50 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sukuk de los EAU por Mordor Intelligence
Se espera que el tamaño del Mercado de Sukuk de los EAU aumente de 77,10 mil millones de USD en 2026 a 84,20 mil millones de USD en 2027 y alcance los 126,60 mil millones de USD para 2032, creciendo a una CAGR del 8,5% durante 2027-2032.
El Gabinete de los EAU aprobó la Estrategia de Finanzas Islámicas e Industria Halal 2025–2031 en mayo de 2025, estableciendo objetivos de AED 660 mil millones (USD 179,7 mil millones) en emisiones domésticas de Sukuk y AED 395 mil millones (USD 107,6 mil millones) en Sukuk de los EAU listados internacionalmente para 2031. La estrategia sitúa al Sukuk dentro del esfuerzo más amplio del país por profundizar las finanzas islámicas y diversificar los canales de financiamiento. El Banco Central de los EAU supervisa la implementación a través de un comité presidido por su gobernador. La emisión gubernamental, el acceso más amplio para inversores individuales y la distribución digital están fortaleciendo la base doméstica del mercado de Sukuk de los EAU. Las cotizaciones internacionales en Nasdaq Dubai continúan brindando a los emisores acceso a una amplia base de inversores institucionales, mientras que el riesgo geopolítico y los cambios en las tasas de referencia aún pueden afectar los precios y el calendario de emisión.
Conclusiones Clave del Informe
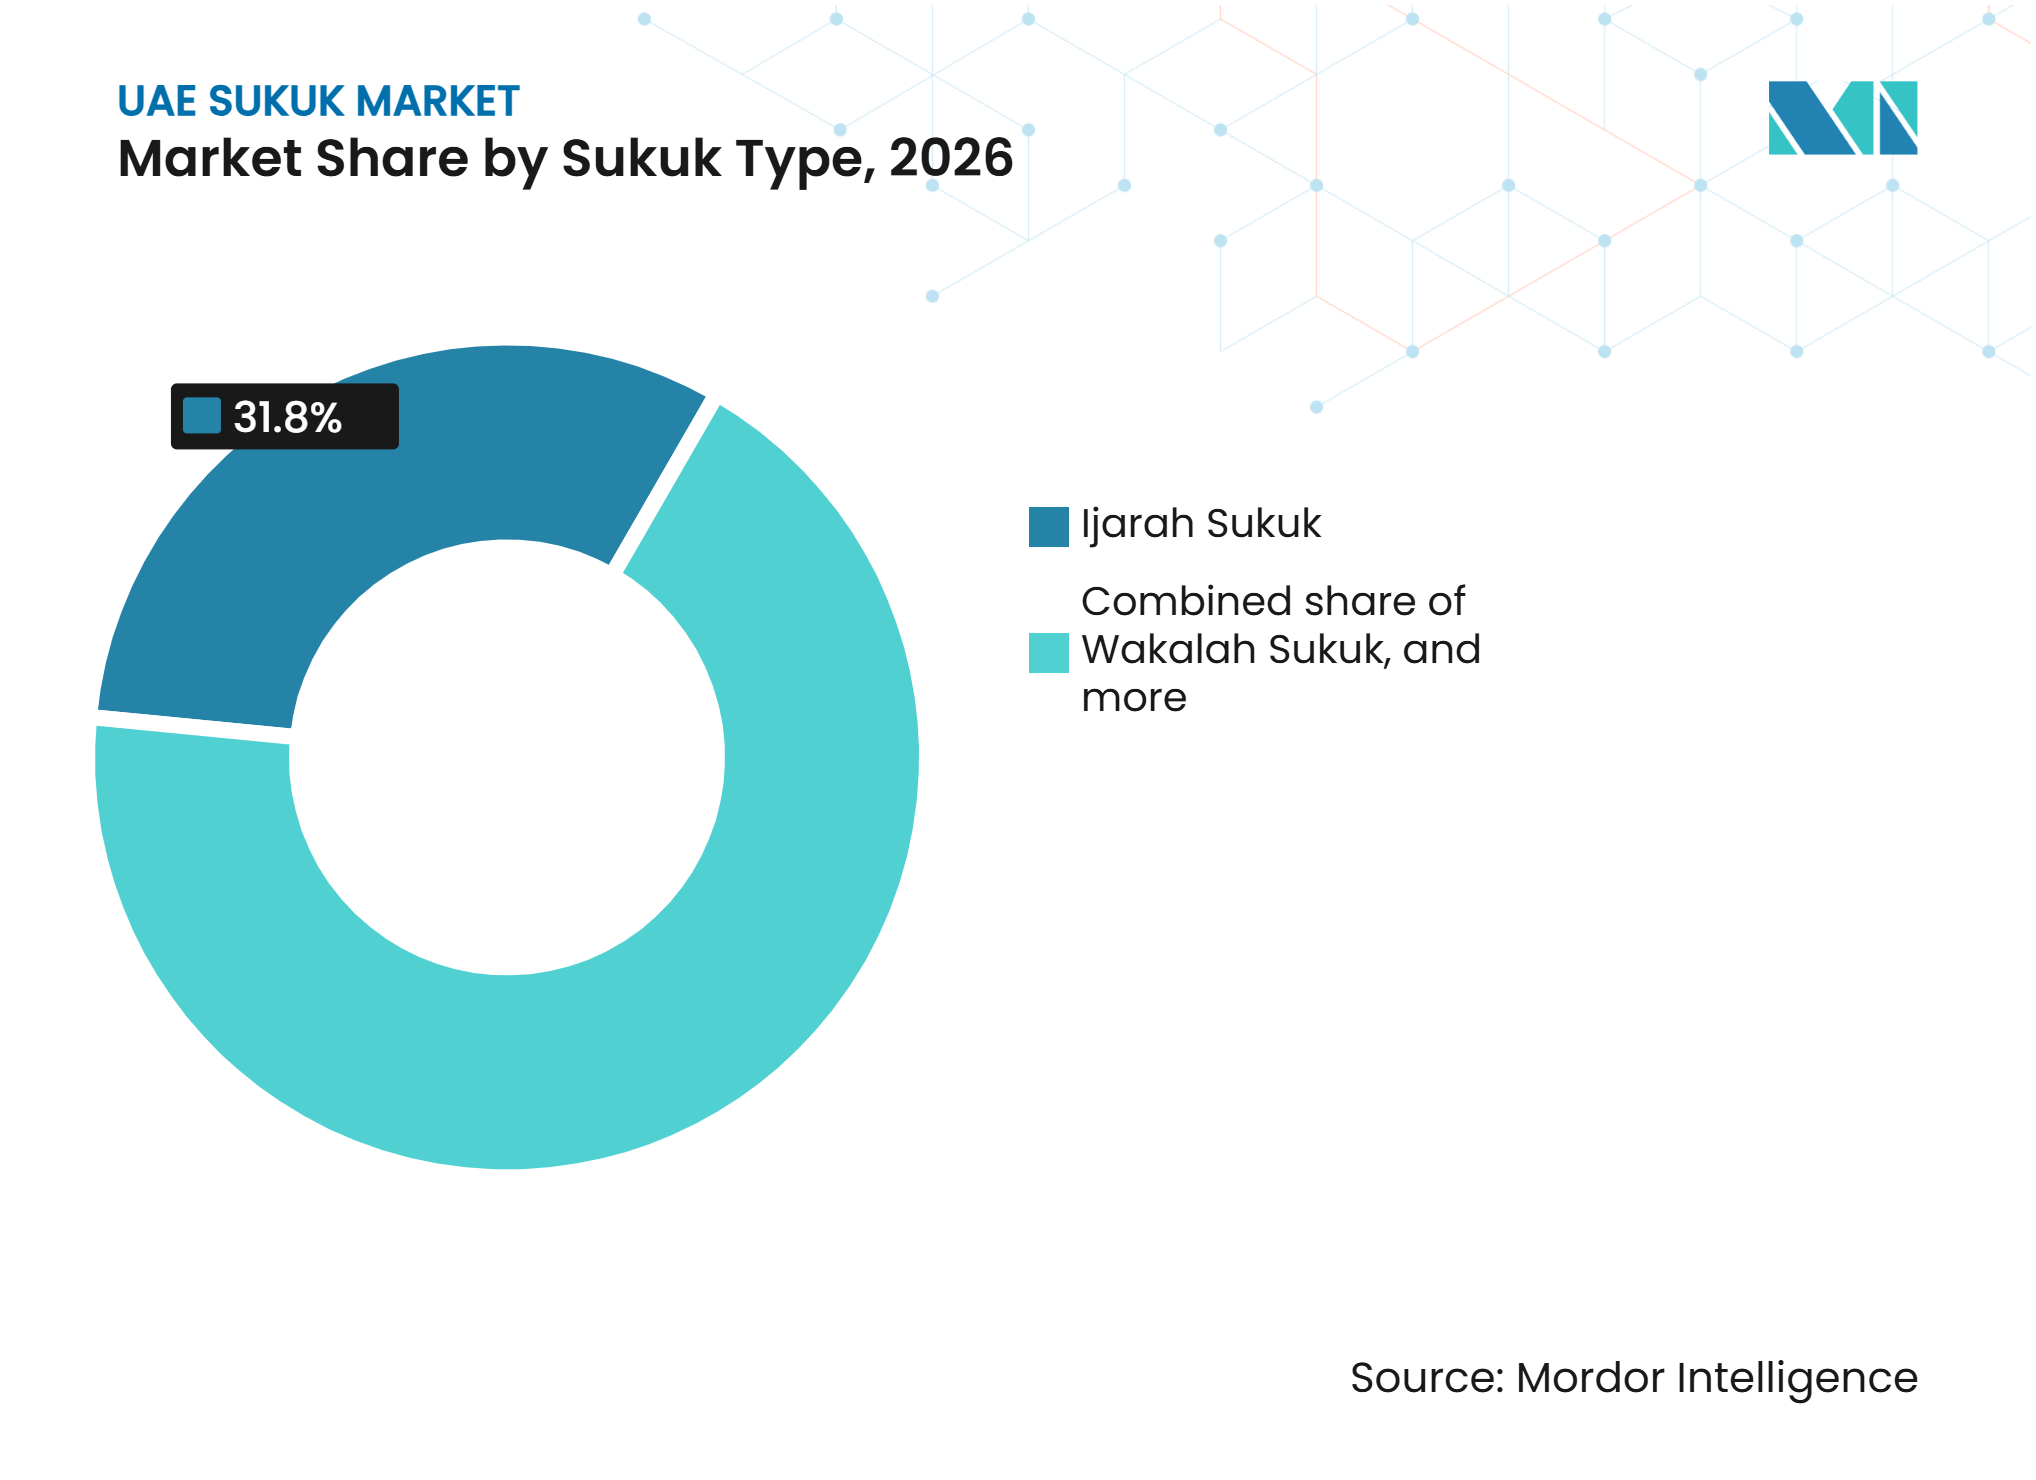
- Por tipo de Sukuk, el Ijarah capturó el 31,8% de la participación del mercado de Sukuk de los EAU en 2026, mientras que se proyecta que el Wakalah crezca a una CAGR del 10,8% hasta 2032.
- Por tipo de emisor, los emisores soberanos capturaron el 34,4% de la participación del mercado de Sukuk de los EAU en 2026, mientras que se proyecta que los emisores multilaterales y supranacionales crezcan a una CAGR del 11,5% hasta 2032.
- Por tipo de mercado, el Sukuk internacional capturó el 60,3% de la participación del Sukuk de los EAU en 2026, mientras que se proyecta que el Sukuk doméstico crezca a una CAGR del 9,5% hasta 2032.
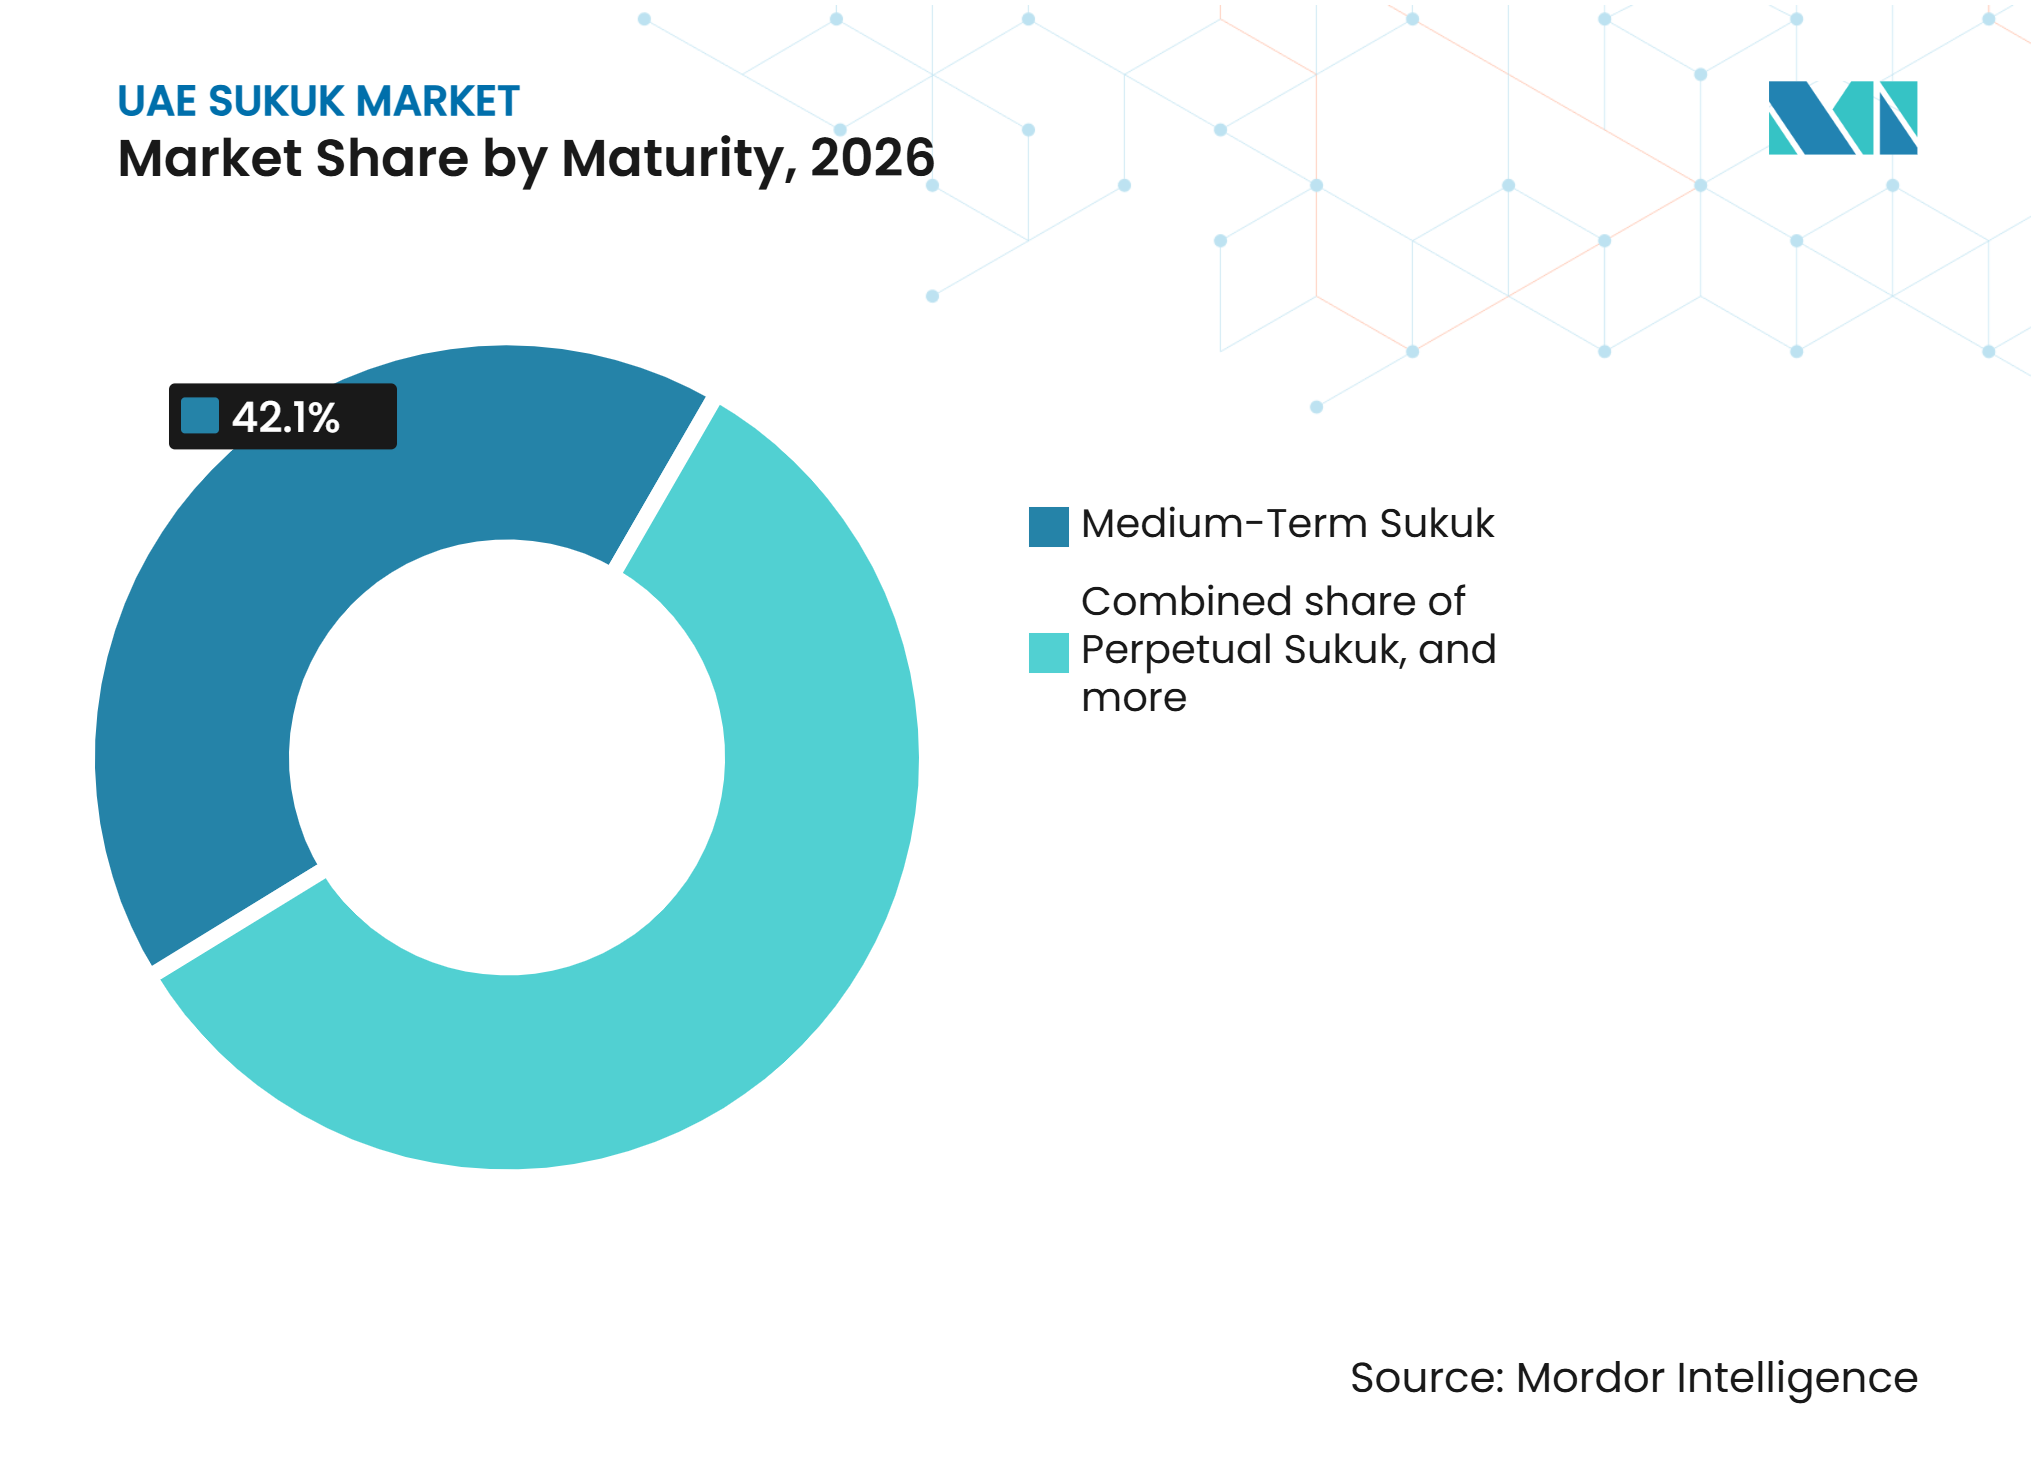
- Por vencimiento, el Sukuk a mediano plazo capturó el 42,1% de la participación del Sukuk de los EAU en 2026, mientras que se proyecta que el Sukuk perpetuo crezca a una CAGR del 10,5% hasta 2032.
- Por etiqueta, el Sukuk simple o sin etiqueta capturó el 81,8% de la participación del Sukuk de los EAU en 2026, mientras que se proyecta que el Sukuk verde crezca a una CAGR del 15,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Diversificación del Financiamiento Federal a través de T-Sukuk Denominados en AED | +1.5% | En todo los EAU, con fuerte atracción en los mercados institucionales de Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Ampliación de la Curva de Rendimiento de Sukuk en AED a través de los Vencimientos | +0.9% | Mercado doméstico de los EAU | Mediano plazo (2-4 años) |
| Ampliación de la Participación Minorista a través de T-Sukuk Soberanos | +0.8% | En todo los EAU, con adopción digital más fuerte en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Suscripción Digital y Acceso al Mercado Secundario | +0.7% | Centro Financiero Internacional de Dubái y Mercado Global de Abu Dabi, con alcance de inversores en todo los EAU | Mediano plazo (2-4 años) |
| Crecimiento en Sukuk Verde y Vinculado a la Sostenibilidad | +1.2% | Global, con centros de emisión primaria en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Oportunidades de Refinanciamiento y Cambios en los Costos de Financiamiento de Sukuk | +1.0% | En todo los EAU, con repercusión en los emisores corporativos regionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Diversificación del Financiamiento del Gobierno Federal a través de T-Sukuk Denominados en AED
El programa de T-Sukuk del Ministerio de Finanzas está ampliando la base de financiamiento doméstico del mercado de Sukuk de los EAU. Para diciembre de 2025, el gobierno federal había completado 23 subastas con AED 27 mil millones (USD 7,19 mil millones) en Sukuk en circulación, todos listados en Nasdaq Dubai[1]. El calendario de 2026 incluye emisiones institucionales a través de vencimientos de 2027 a 2033. El primer T-Sukuk en dírhams a 7 años, introducido en febrero de 2026, fue suscrito 6 veces en exceso y extendió la curva soberana más allá de los 5 años. Los precios soberanos regulares brindan a los bancos y empresas un punto de referencia más claro para su propio financiamiento en dírhams. El Banco Central de los EAU actúa como agente emisor, mientras que la Autoridad Superior de la Sharia proporciona la gobernanza de la Sharia.
Crecimiento en la Emisión de Sukuk Verde y Vinculado a la Sostenibilidad de los EAU
Los instrumentos verdes y vinculados a la sostenibilidad están ampliando los casos de uso disponibles en el mercado de Sukuk de los EAU. Emirates Islamic emitió un Sukuk de Financiamiento Vinculado a la Sostenibilidad de 500 millones de USD en septiembre de 2025 y lo describió como la primera transacción de este tipo en el mundo. La estructura vincula los términos de financiamiento a objetivos de desempeño en sostenibilidad, lo que brinda a los emisores una forma de combinar el cumplimiento de la Sharia con compromisos de financiamiento medibles. Aldar Investment Properties emitió un Sukuk verde de 500 millones de USD en marzo de 2025, con un libro de órdenes que superó los 3.600 millones de USD[2]. Binghatti también listó un Sukuk verde debut de 500 millones de USD en noviembre de 2025 para apoyar proyectos con certificación verde. Los Principios de Bonos Verdes de ICMA y los requisitos aplicables de la Sharia siguen siendo referencias de cumplimiento importantes para la emisión etiquetada.
Ampliación de la Participación de Inversores Minoristas a través de T-Sukuk Soberanos
La iniciativa de T-Sukuk minorista está abriendo los valores islámicos soberanos a una base más amplia de residentes y ciudadanos de los EAU. El Ministerio de Finanzas anunció la iniciativa en octubre de 2025 en colaboración con los bancos participantes. ADIB introdujo el acceso a través de su plataforma Smart Sukuk, permitiendo a los clientes participar con AED 4.000 (USD 1.089) en lugar de las denominaciones más altas asociadas con las emisiones institucionales e internacionales[3]. El T-Sukuk minorista inaugural en junio de 2026 atrajo suscripciones 9 veces el objetivo inicial y fue listado en Nasdaq Dubai. Una segunda oferta minorista siguió en septiembre de 2026 a través de canales digitales y bancarios aprobados. Una propiedad más amplia puede hacer que la demanda doméstica sea más duradera cuando los inversores extranjeros se vuelven cautelosos.
Suscripción Digital y Acceso al Mercado Secundario para el Sukuk de los EAU
La infraestructura de valores digitales está apoyando opciones de suscripción y liquidación más directas para el mercado de Sukuk de los EAU. Emirates NBD emitió el primer bono digital denominado en dírhams de los Emiratos Árabes Unidos de Oriente Medio en enero de 2026 en la plataforma de infraestructura de mercado digital de Euroclear y lo listó en Nasdaq Dubai[4]. Esta transacción mostró cómo la emisión digital podría utilizarse para valores de deuda denominados en dírhams. La Autoridad de Servicios Financieros de Dubái inició el compromiso con las empresas seleccionadas para su Entorno Regulatorio de Pruebas de Tokenización en 2025, incluidas las empresas que consideran productos de Sukuk y fondos tokenizados. Su grupo de participantes incluyó empresas del Reino Unido, los Estados Unidos y la región de Asia-Pacífico, junto con los EAU y otros mercados. El marco puede reducir las barreras operativas para transacciones más pequeñas si los emisores y las plataformas cumplen con los requisitos regulatorios y de la Sharia. El acceso digital también apoya el objetivo de participación minorista al mejorar la distribución más allá de los canales institucionales tradicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Diversidad Limitada de Emisores Corporativos y Bancarios Denominados en AED | -0.8% | Mercado doméstico de los EAU | Mediano plazo (2-4 años) |
| Volatilidad Global de las Tasas de Interés de Referencia e Incertidumbre en los Precios | -1.0% | Global, con las emisiones internacionales de los EAU más sensibles | Corto plazo (≤ 2 años) |
| Riesgos Geopolíticos Regionales que Afectan la Demanda Internacional | -1.2% | Región MENA, con repercusión en el mercado internacional de los EAU | Corto plazo (≤ 2 años) |
| Complejidad de Cumplimiento de la Sharia Transfronteriza y Estructuración | -0.5% | Emisores globales que apuntan a los EAU, con mayor fricción en jurisdicciones fuera del GCC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos Geopolíticos Regionales que Afectan la Demanda de Inversores Internacionales
Las condiciones geopolíticas regionales pueden cambiar rápidamente el calendario y el costo de la emisión internacional en el mercado de Sukuk de los EAU. Nasdaq Dubai registró 13.800 millones de USD en cotizaciones de renta fija durante el primer semestre de 2026, lo que demuestra que la bolsa se mantuvo activa incluso durante un período más difícil para la emisión pública. Los inversores pueden requerir mayores rendimientos cuando aumenta la incertidumbre regional, lo que eleva el costo de acceso al mercado para los emisores. Esta presión es generalmente más fuerte para los emisores sin respaldo soberano o con un historial largo en el mercado internacional. Las empresas pueden entonces recurrir a colocaciones privadas o financiamiento bancario mientras esperan que mejoren las condiciones del mercado público. Los emiratos más pequeños y los emisores con calificaciones más bajas pueden ser más sensibles a estos cambios porque sus diferenciales de precios tienen menos margen para absorber riesgos adicionales.
Volatilidad Global de las Tasas de Interés de Referencia e Incertidumbre en los Precios del Sukuk
Los precios del Sukuk internacional siguen siendo sensibles a los cambios en las tasas de referencia globales porque muchas transacciones están denominadas en dólares. Esta sensibilidad afecta tanto a las nuevas emisiones como a los planes de refinanciamiento de las empresas con vencimientos próximos. El programa doméstico de T-Sukuk programado de los EAU proporciona una curva local, pero no elimina la influencia de las condiciones globales de financiamiento en dólares sobre las transacciones internacionales. Los emisores pueden adelantar transacciones cuando las condiciones de financiamiento parecen favorables o posponerlas cuando las tasas de beneficio esperadas aumentan. Las estructuras de Nivel 1 Adicional y perpetuas requieren especial cuidado porque los inversores evalúan tanto el perfil crediticio como las condiciones para los reajustes de la tasa de beneficio. Los estándares de AAOIFI y la documentación de la Sharia a nivel de transacción añaden otra capa de revisión para estructuras híbridas o complejas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sukuk:
El Ijarah Mantiene su Escala Mientras el Wakalah se ExpandeEl Ijarah mantuvo el 31,8% de la participación del Sukuk de los EAU en 2026, convirtiéndolo en la estructura más grande de la cartera. Su diseño basado en arrendamiento proporciona una relación de activos clara, lo que apoya la revisión de los inversores y la aprobación de la Sharia en todas las jurisdicciones. Los T-Sukuk federales han utilizado estructuras Ijarah y Murabahah, reforzando el papel de estos formatos en el financiamiento soberano. El tamaño del mercado de Sukuk de los EAU para el Ijarah se beneficia de los calendarios de subastas gubernamentales predecibles y las prácticas de documentación establecidas. El Ijarah sigue siendo relevante para los emisores que desean una estructura familiar con activos subyacentes identificables. Su escala también brinda a los organizadores e inversores una referencia estándar para comparar estructuras más nuevas.
Se prevé que el Wakalah crezca a una CAGR del 10,8% hasta 2032, la tasa más rápida entre los tipos de Sukuk. El modelo de agencia puede adaptarse a bancos y empresas que no poseen activos físicos elegibles para una estructura tradicional basada en arrendamiento. Las estructuras Wakalah pueden combinar acuerdos de agencia con otros contratos conformes a la Sharia, dependiendo del propósito de financiamiento y el perfil de activos. El Murabahah sigue siendo útil para el financiamiento comercial y las necesidades de capital de trabajo, particularmente en servicios financieros. El Musharakah y el Mudarabah continúan teniendo una adopción más limitada porque sus características de participación en ganancias y pérdidas implican un tratamiento contable más complejo. Las estructuras híbridas combinan más de un tipo de contrato cuando los emisores necesitan gestionar la mezcla de ingresos negociables y no negociables bajo los estándares aplicables de AAOIFI.


Por Tipo de Emisor:
La Oferta Soberana Apoya una Base de Emisores más AmpliaLos emisores soberanos capturaron el 34,4% de la participación del Sukuk de los EAU en 2026. Las subastas trimestrales de T-Sukuk del gobierno federal sustentan esta posición y proporcionan oferta doméstica recurrente. En enero de 2026, una subasta de T-Sukuk recibió AED 5.150 millones (USD 1.400 millones) en ofertas para una emisión de AED 1.100 millones (USD 299,5 millones). La emisión soberana proporciona un punto de referencia de precios para bancos, entidades relacionadas con el gobierno y empresas. Las instituciones financieras forman el siguiente grupo principal, ya que los bancos islámicos utilizan el Sukuk para apoyar los requisitos de capital de Nivel 1 y Nivel 2. La emisión corporativa no financiera se está expandiendo en bienes raíces, aviación y actividad relacionada con servicios públicos.
Se proyecta que los emisores multilaterales y supranacionales crezcan a una CAGR del 11,5% hasta 2032. Nasdaq Dubai ofrece a estos prestatarios un lugar establecido para valores islámicos denominados en dólares. El Arab Energy Fund listó un Sukuk de 500 millones de USD a 5 años en Nasdaq Dubai en febrero de 2026, su primera transacción con este vencimiento. La transacción creó una referencia de mayor plazo para prestatarios supranacionales comparables. El Banco Islámico de Desarrollo, la Corporación Islámica para el Desarrollo del Sector Privado e instituciones similares refuerzan el papel de la bolsa como puerta de entrada para emisores orientados al desarrollo. Los debuts corporativos recientes de Arada Development y Dubai Aerospace Enterprise también muestran que la base de emisores se está ampliando más allá de los bancos y los prestatarios relacionados con el soberano.
Por Tipo de Mercado:
Las Cotizaciones Internacionales Lideran Mientras el Acceso Doméstico se ProfundizaEl Sukuk internacional capturó el 60,3% de la participación del Sukuk de los EAU en 2026. Esta posición refleja la concentración de cotizaciones internacionales en Nasdaq Dubai y la preferencia continua por el financiamiento denominado en dólares entre los grandes bancos y empresas. Nasdaq Dubai reportó 98.600 millones de USD en Sukuk en circulación en el primer semestre de 2026 en más de 100 cotizaciones. Indonesia tenía 24.050 millones de USD en Sukuk en circulación en la bolsa después de su cotización de doble tramo de septiembre de 2025. Estas cotizaciones muestran que los EAU funcionan como un centro de emisión y cotización transfronteriza, no solo como un lugar de financiamiento doméstico. La participación internacional conecta el mercado con inversores de Europa, Asia-Pacífico y la región MENA en general.
Se prevé que el Sukuk doméstico crezca a una CAGR del 9,5% hasta 2032. La expansión está vinculada a las subastas institucionales de T-Sukuk y al desarrollo del acceso minorista a través de canales bancarios y digitales. El programa de emisión de 2026 establece nuevos T-Sukuk denominados en dírhams a través de varios vencimientos. Los instrumentos domésticos pueden servir a los inversores cuyas obligaciones y gastos están denominados en dírhams. También pueden ampliar el tamaño del mercado de Sukuk de los EAU al incorporar a los inversores individuales en un segmento antes dominado por las instituciones. Los instrumentos internacionales y domésticos, por lo tanto, abordan diferentes necesidades de financiamiento e inversión en lugar de reemplazarse mutuamente. El equilibrio entre ellos dependerá de la disponibilidad de emisiones corporativas en dírhams y la profundidad de la negociación en el mercado secundario.
Por Vencimiento:
Los Instrumentos a Mediano Plazo Siguen Siendo Centrales a Medida que Crece el Uso PerpetuoEl Sukuk a mediano plazo capturó el 42,1% de la participación del Sukuk de los EAU en 2026. La categoría refleja el uso por parte del gobierno de vencimientos de T-Sukuk de 2 a 7 años bajo su programa institucional. El tramo a 7 años de febrero de 2026 extendió la curva soberana en dírhams y proporcionó un punto de referencia más largo para otros emisores. Los plazos a mediano plazo ofrecen a los inversores un punto intermedio entre la gestión de liquidez a corto plazo y la exposición a la duración a largo plazo. Esto puede adaptarse a las tesorerías bancarias y las carteras de fondos que necesitan ingresos predecibles con una sensibilidad manejable a los cambios en las tasas. Es probable que el segmento siga siendo importante a medida que se establezcan referencias soberanas adicionales.
Se prevé que el Sukuk perpetuo crezca a una CAGR del 10,5% hasta 2032. Los bancos utilizan estos instrumentos para satisfacer las necesidades de capital a través de estructuras de Nivel 1 Adicional. Los inversores evalúan el perfil crediticio del emisor, las condiciones de la tasa de beneficio y el calendario de las opciones de rescate antes de participar. La categoría puede combinar el financiamiento a largo plazo con el tratamiento de capital regulatorio. Los instrumentos híbridos corporativos también están ampliando el alcance práctico de la categoría de vencimiento. El Sukuk a corto plazo sigue siendo relevante para las necesidades de liquidez, mientras que las emisiones a largo plazo continúan apoyando el financiamiento de proyectos. Los emisores deben alinear las características de rescate, los términos de la tasa de beneficio y los requisitos de la Sharia con las necesidades del grupo de inversores objetivo.

Por Etiqueta:
El Sukuk Simple Proporciona Profundidad y el Sukuk Verde Gana ImpulsoEl Sukuk simple o sin etiqueta capturó el 81,8% de la participación del Sukuk de los EAU en 2026. Esta participación refleja el gran stock en circulación de instrumentos soberanos e institucionales que se estructuraron antes de que las finanzas sostenibles etiquetadas se volvieran más comunes. Una etiqueta simple no impide que los emisores apliquen prácticas internas ambientales, sociales y de gobernanza. Sí significa que los inversores pueden no recibir los informes formales sobre el uso de los ingresos asociados con una transacción verde o vinculada a la sostenibilidad. El mercado de Sukuk de los EAU continúa dependiendo de las estructuras simples para una parte sustancial de su base de financiamiento. Su liquidez y documentación establecida seguirán siendo importantes incluso a medida que los productos etiquetados se expandan.
Se prevé que el Sukuk verde crezca a una CAGR del 15,6% hasta 2032. El Sukuk verde de Aldar de marzo de 2025 y el debut de Binghatti de noviembre de 2025 muestran cómo los emisores de bienes raíces están utilizando el financiamiento etiquetado para proyectos elegibles. Emirates Islamic introdujo un formato vinculado a la sostenibilidad que vincula los términos de financiamiento a objetivos de desempeño en lugar de un conjunto definido de activos verdes. Los dos enfoques amplían el rango de emisores que pueden utilizar el Sukuk etiquetado. Los principios de ICMA, los marcos de los emisores y los requisitos de la Autoridad Superior de la Sharia determinan las condiciones de presentación de informes y cumplimiento que se aplican. La infraestructura de red, la energía renovable, el agua y los bienes raíces con certificación verde podrían proporcionar una cartera de proyectos elegibles más amplia.
Análisis Geográfico
Dubái: Sede de los Mercados de Capitales Islámicos
Dubái albergó 98.600 millones de USD en cotizaciones de Sukuk en circulación en el primer semestre de 2026. Nasdaq Dubai proporciona la infraestructura bursátil detrás del papel de la ciudad en el mercado de Sukuk de los EAU. El Centro Financiero Internacional de Dubái brinda a los emisores internacionales una base de servicios legales y financieros para vehículos de propósito especial. La Autoridad de Servicios Financieros de Dubái regula la actividad de valores en el centro y proporciona un factor de cumplimiento importante para los participantes internacionales. Su Entorno Regulatorio de Pruebas de Tokenización apoya las pruebas reguladas de productos de valores digitales. Los promotores inmobiliarios de Dubái también han apoyado la emisión a través de Sukuk convencionales y verdes. Sobha Realty listó un Sukuk verde de 750 millones de USD en septiembre de 2025. La infraestructura de mercado de la ciudad ayuda a los emisores a mantener el acceso al capital institucional durante períodos de mayor volatilidad.
Abu Dabi: Centro de Emisión Soberana y Supranacional
Abu Dabi es el centro de política y emisión soberana para el mercado de Sukuk de los EAU. El Banco Central de los EAU tiene su sede en el emirato y coordina la Estrategia de Finanzas Islámicas e Industria Halal 2025–2031. El Mercado Global de Abu Dabi y su Autoridad Reguladora de Servicios Financieros proporcionan otro entorno regulado para los valores islámicos y la actividad de finanzas digitales. First Abu Dhabi Bank combina una amplia red de distribución regional con su propio programa de Sukuk. Las empresas relacionadas con el gobierno, incluidas las entidades de energía e infraestructura, proporcionan una cartera potencial para el financiamiento sostenible. El tamaño del mercado de Sukuk de los EAU en Abu Dabi también está respaldado por el perfil crediticio soberano del emirato y la base de inversores institucionales. La influencia regulatoria del Banco Central y del ADGM puede ayudar a establecer estándares consistentes para futuras estructuras digitales y sostenibles.
Otros Emiratos y Conectividad Global
Sharjah y los demás emiratos añaden diversidad de emisores locales al mercado de Sukuk de los EAU. Sharjah ha mantenido un programa de Sukuk soberano y ha utilizado canales de financiamiento tanto en dírhams como en dólares. Ajman Bank realizó su debut en la cotización de Sukuk en Nasdaq Dubai en 2025, extendiendo la participación más allá de los principales centros financieros. La actividad transfronteriza sigue siendo una característica definitoria porque los emisores soberanos y supranacionales internacionales utilizan Dubái para llegar a los inversores del Golfo. La cartera en circulación de Indonesia de 24.050 millones de USD en Nasdaq Dubai ilustra la escala de esta conexión. Los emisores de los mercados de Asia-Pacífico y África pueden utilizar la plataforma de los EAU para acceder a fondos de capital islámico y convencional. El objetivo de 2031 de AED 395 mil millones (USD 107,56 mil millones) en Sukuk listados internacionalmente otorga una importancia continua a la diversificación de los emisores más allá del GCC. Este modelo vincula los objetivos de política doméstica con el papel de los EAU en los mercados de capitales islámicos globales.
Panorama Competitivo
Concentración del Mercado
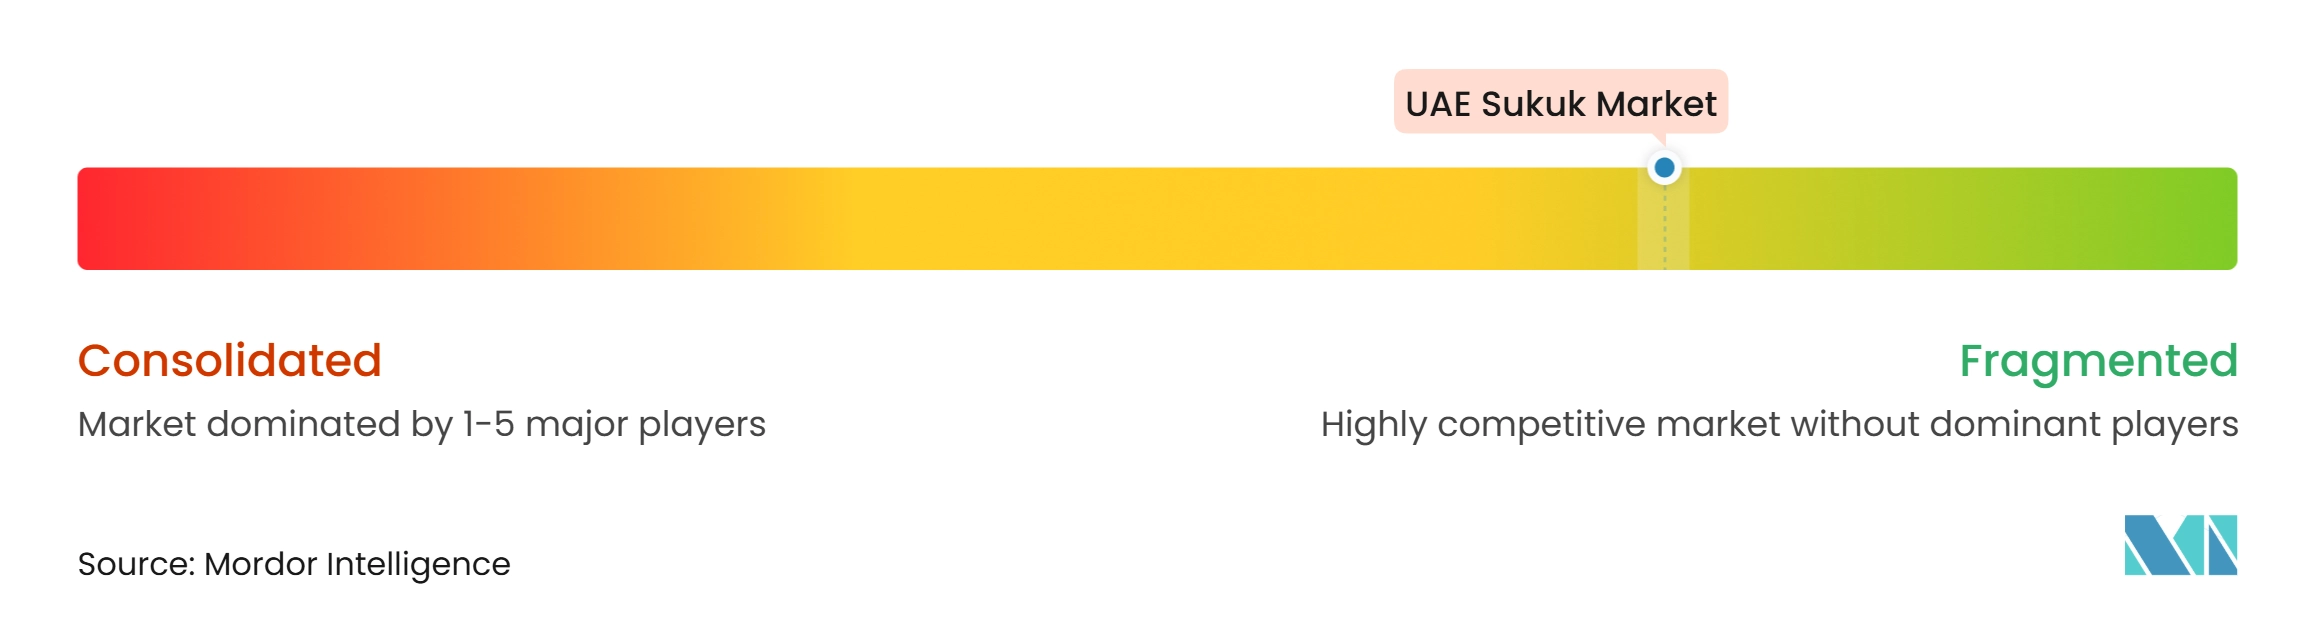
El mercado de Sukuk de los EAU está fragmentado, con la competencia distribuida entre bancos domésticos e internacionales, instituciones financieras islámicas, prestatarios soberanos, entidades relacionadas con el gobierno y emisores corporativos. First Abu Dhabi Bank, Emirates NBD Capital, Dubai Islamic Bank, HSBC y Standard Chartered participan en la organización y suscripción de Sukuk, mientras que Dubai Islamic Bank y Abu Dhabi Islamic Bank aprovechan su experiencia en gobernanza de la Sharia y la distribución establecida entre clientes para competir por mandatos. Los bancos convencionales con capacidades de finanzas islámicas también participan a través de sus redes de inversores internacionales y capacidad de balance. La diversidad de organizadores y emisores reduce la dependencia de una sola institución y apoya una estructura de mercado competitiva.
La innovación de productos es un diferenciador competitivo importante. Emirates Islamic emitió su Sukuk de Financiamiento Vinculado a la Sostenibilidad de 500 millones de USD en septiembre de 2025, mientras que Dubai Islamic Bank emitió un Sukuk Vinculado a la Sostenibilidad de 1.000 millones de USD en noviembre de 2025, demostrando la adopción de estructuras vinculadas a la sostenibilidad entre los bancos islámicos. El Sukuk verde de Aldar demostró además la participación de los promotores inmobiliarios en instrumentos de financiamiento etiquetados. Estas transacciones alientan a los organizadores a fortalecer sus capacidades en informes de sostenibilidad, métricas de desempeño y documentación de la Sharia, lo que permite a los emisores diferenciar sus ofertas y acceder a inversores internacionales.
Las oportunidades permanecen en el Sukuk corporativo denominado en dírhams, los instrumentos accesibles para minoristas y las estructuras de financiamiento para proyectos de agua y adaptación climática. La cotización de Sukuk de Mashreq a través de Mashreq Al Islami refleja la participación de los grupos bancarios convencionales en las finanzas islámicas, mientras que el entorno regulatorio de pruebas de tokenización de la Autoridad de Servicios Financieros de Dubái proporciona un marco para explorar productos financieros tokenizados. El posicionamiento competitivo dependerá del cumplimiento regulatorio, la distribución entre inversores, la experiencia en estructuración y la adhesión a los estándares de la Sharia, con la Autoridad Superior de la Sharia apoyando la coherencia en la gobernanza de las finanzas islámicas.
Líderes de la Industria de Sukuk de los EAU
-
First Abu Dhabi Bank
-
Dubai Islamic Bank
-
Abu Dhabi Islamic Bank
-
Emirates NBD Bank
-
Emirates Islamic Bank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sukuk de los EAU Empresas cubiertas en este informe
- Abu Dhabi Islamic Bank
- Dubai Islamic Bank
- First Abu Dhabi Bank
- Emirates NBD Bank
- Emirates Islamic Bank
- Mashreqbank
- Sharjah Islamic Bank
- Ajman Bank
- DP World Limited
- Majid Al Futtaim Holding LLC
- Binghatti Holding Limited
- Sobha Realty
- Arada Development LLC
- Omniyat Holdings
- Aldar Properties PJSC
- Emaar Properties PJSC
- Dubai Aerospace Enterprise
- Abu Dhabi National Energy Company PJSC (TAQA)
- Abu Dhabi Commercial Bank (ADCB)
- Arab Energy Fund
Desarrollos recientes de la industria en Mercado de Sukuk de los EAU
- Septiembre de 2026: El Ministerio de Finanzas de los EAU lanzó la segunda emisión de T-Sukuk Minorista Soberano, ofreciendo una tasa de beneficio anual del 5,06% y un plazo de cinco años. Las suscripciones se abrieron el 23 de septiembre a nacionales y residentes de los EAU a través de la plataforma eIPO de DFM, iVestor, la aplicación DFM y los canales bancarios designados. La emisión objetivo de AED 50 millones (USD 13,6 millones) atrajo posteriormente AED 285 millones (USD 77,6 millones) en órdenes de suscripción, y el Sukuk comenzó a cotizar en Nasdaq Dubai el 2 de octubre de 2026.
- Junio de 2026: El Ministerio de Finanzas de los EAU lanzó su primer T-Sukuk Minorista Soberano inaugural con un objetivo de emisión inicial de AED 50 millones (USD 13,6 millones), un plazo de dos años y una tasa de beneficio anual del 4,30%. Las órdenes de suscripción alcanzaron AED 445 millones (USD 121,2 millones), lo que motivó un aumento en el tamaño de la emisión a AED 100 millones (USD 27,2 millones). El Sukuk fue listado en Nasdaq Dubai y la negociación comenzó el 2 de julio de 2026.
- Febrero de 2026: El Ministerio de Finanzas de los EAU introdujo su primer tramo de Sukuk del Tesoro Islámico denominado en AED a siete años, valorado en AED 550 millones (USD 150 millones). La emisión atrajo aproximadamente AED 3.100 millones (USD 844 millones) en ofertas, extendiendo la curva de rendimiento soberana en dírhams a un plazo de siete años por primera vez bajo el programa.
- Febrero de 2026: El Arab Energy Fund listó un Sukuk de 500 millones de USD a 10 años en Nasdaq Dubai, con una tasa de beneficio del 4,721% y vencimiento en 2036. La transacción atrajo órdenes que superaron los 1.600 millones de USD, reflejando la demanda de inversores regionales e internacionales.
Alcance del Informe del Mercado de Sukuk de los EAU
Resumen de la segmentación
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Compuesto |
| Otros Tipos de Sukuk |
| Soberano |
| Relacionado con el Soberano / Cuasi-Soberano |
| Institución Financiera |
| Corporativo No Financiero |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo |
| Sukuk a Largo Plazo |
| Sukuk Perpetuo |
| Sukuk Simple / Sin Etiqueta |
| Sukuk Verde |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Compuesto | |
| Otros Tipos de Sukuk | |
| Por Tipo de Emisor | Soberano |
| Relacionado con el Soberano / Cuasi-Soberano | |
| Institución Financiera | |
| Corporativo No Financiero | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Vencimiento | Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo | |
| Sukuk a Largo Plazo | |
| Sukuk Perpetuo | |
| Por Etiqueta | Sukuk Simple / Sin Etiqueta |
| Sukuk Verde | |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el Sukuk de los EAU hasta 2032?
Se proyecta que el mercado de Sukuk de los EAU crezca de 84.200 millones de USD en 2027 a 126.600 millones de USD para 2032, a una CAGR del 8,5%.
¿Qué estructura de Sukuk tiene la mayor participación en los EAU?
El Ijarah mantuvo la mayor participación con el 31,8% en 2026, mientras que se prevé que el Wakalah registre el crecimiento más rápido con una CAGR del 10,8% hasta 2032.
¿Por qué es importante la emisión doméstica de T-Sukuk en los EAU?
Las subastas federales regulares desarrollan una curva de rendimiento en dírhams, amplían las fuentes de financiamiento y crean precios de referencia para otros emisores.
¿Cómo están accediendo los inversores minoristas al Sukuk de los EAU?
La iniciativa minorista del Ministerio de Finanzas utiliza bancos participantes y canales digitales, con ADIB ofreciendo acceso a través de su plataforma Smart Sukuk.
¿Qué está impulsando la demanda de Sukuk verde en los EAU?
Los proyectos verdes en bienes raíces, energía, agua e infraestructura están ampliando la cartera de financiamiento elegible, respaldados por los marcos de los emisores y la supervisión de la Sharia.
¿Cuáles son los principales riesgos para los emisores internacionales de Sukuk en los EAU?
La incertidumbre geopolítica regional y los cambios en las tasas de referencia globales pueden aumentar los costos de financiamiento y afectar el calendario de la emisión pública.