
Tamanho e Participação do Mercado de Construção Residencial dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
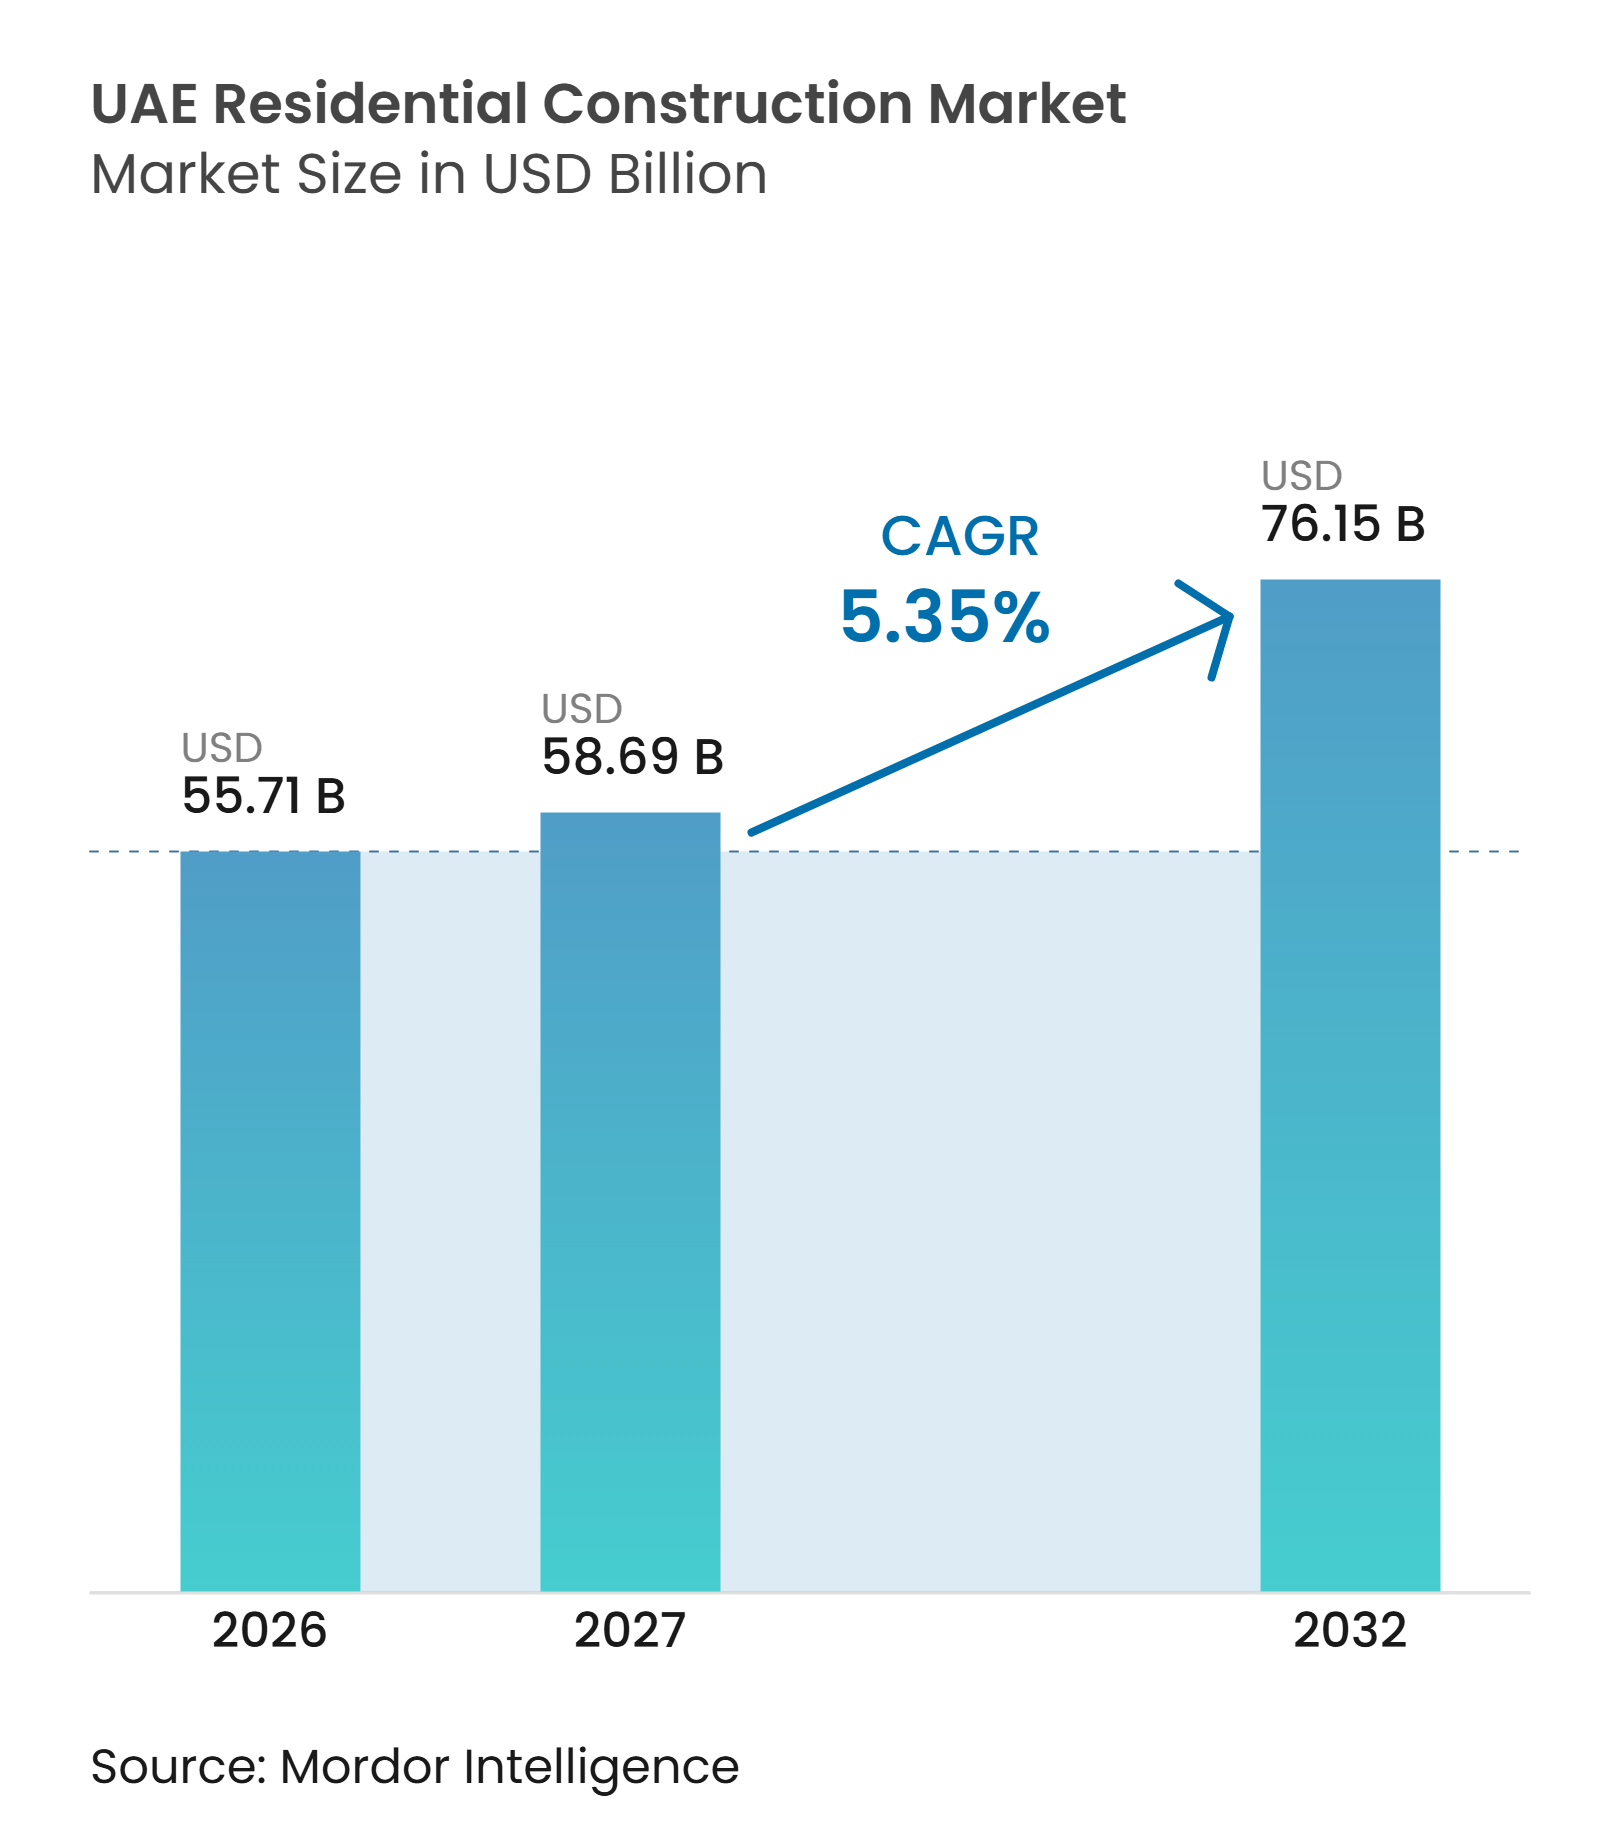
| Tamanho do mercado no ano base (2026) | 55.71 Bilhões de dólares |
| Tamanho do Mercado (2027) | 58.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 76.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial dos Emirados Árabes Unidos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Construção Residencial dos Emirados Árabes Unidos aumente de 55,71 bilhões de USD em 2026 para 58,69 bilhões de USD em 2027 e atinja 76,15 bilhões de USD até 2032, crescendo a um CAGR de 5,35% no período de 2027 a 2032.
O mercado de construção residencial dos Emirados Árabes Unidos é sustentado por fortes vendas na planta, contínuos fluxos de indivíduos de alto patrimônio líquido e financiamento público para comunidades habitacionais emiratenses. Os incorporadores estão direcionando mais capital para projetos de planejamento integrado que combinam residências com serviços, áreas comerciais e instalações culturais. Requisitos mais elevados de sustentabilidade e padrões de design premium estão aumentando o valor dos projetos, mesmo onde os volumes de unidades não crescem no mesmo ritmo. Dubai permanece o principal centro de construção, enquanto Ras Al Khaimah está ganhando importância por meio do desenvolvimento de luxo e habitações vinculadas a resorts. O mercado de construção residencial dos Emirados Árabes Unidos também enfrenta pressão dos custos de construção, disponibilidade de mão de obra qualificada e um grande pipeline futuro de apartamentos.
Principais Conclusões do Relatório
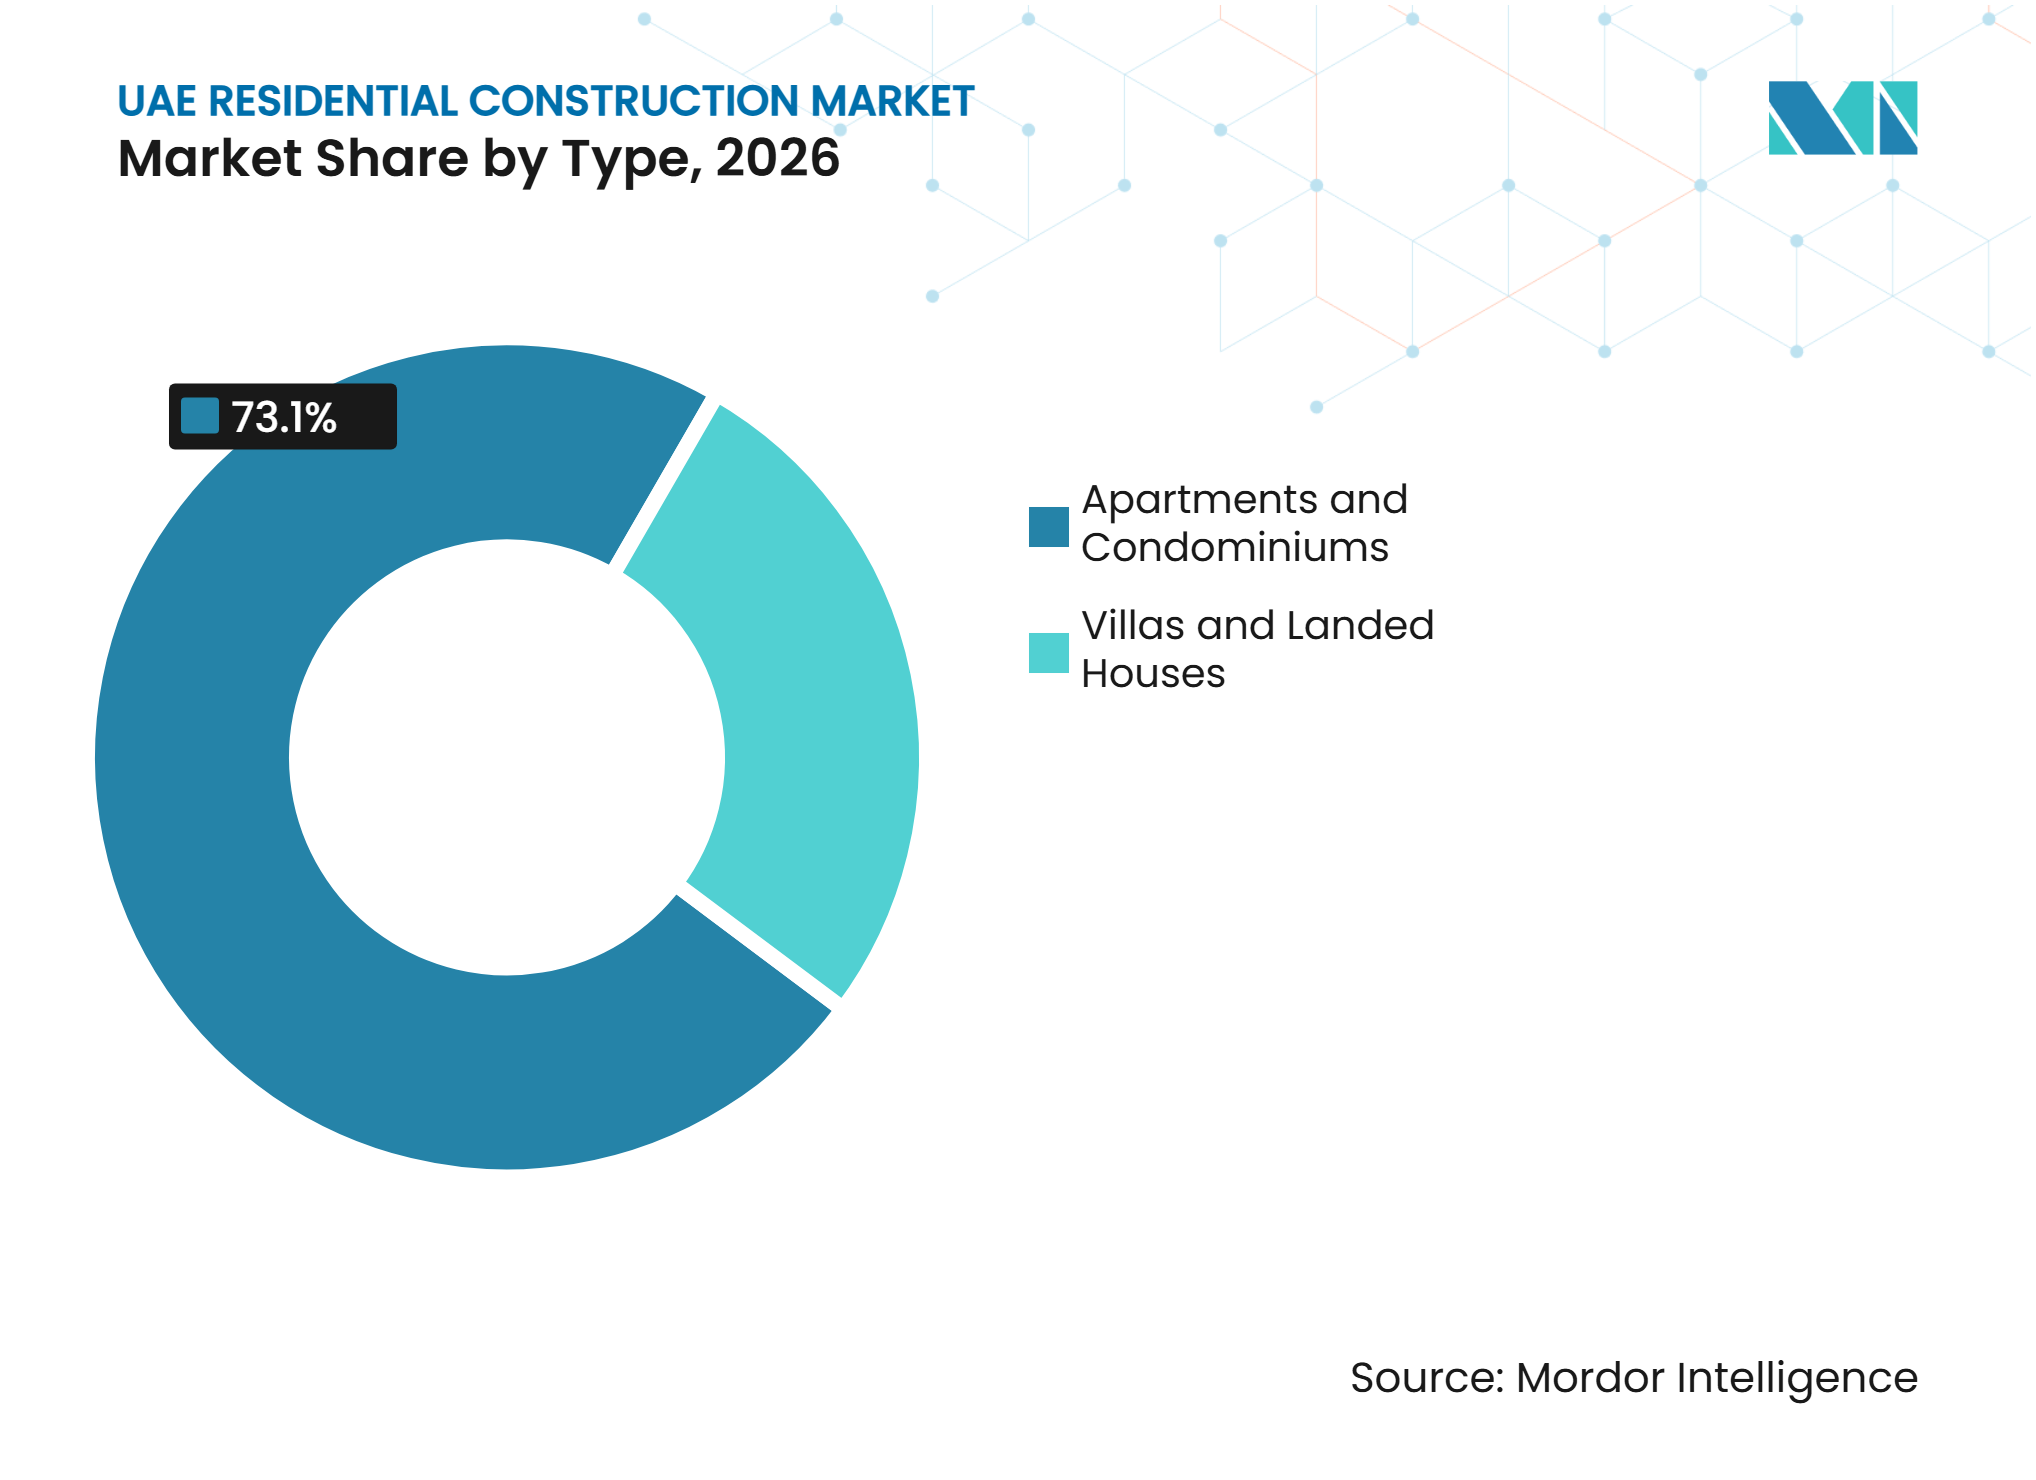
- Por tipo, apartamentos e condomínios detinham 73,1% da participação do mercado de construção residencial dos Emirados Árabes Unidos em 2026, enquanto vilas e casas térreas têm previsão de crescer a um CAGR de 6,05% até 2032.
- Por tipo de construção, a nova construção representou 77,4% do tamanho do mercado de construção residencial dos Emirados Árabes Unidos em 2026, enquanto a renovação tem projeção de expansão a um CAGR de 5,93% até 2032.
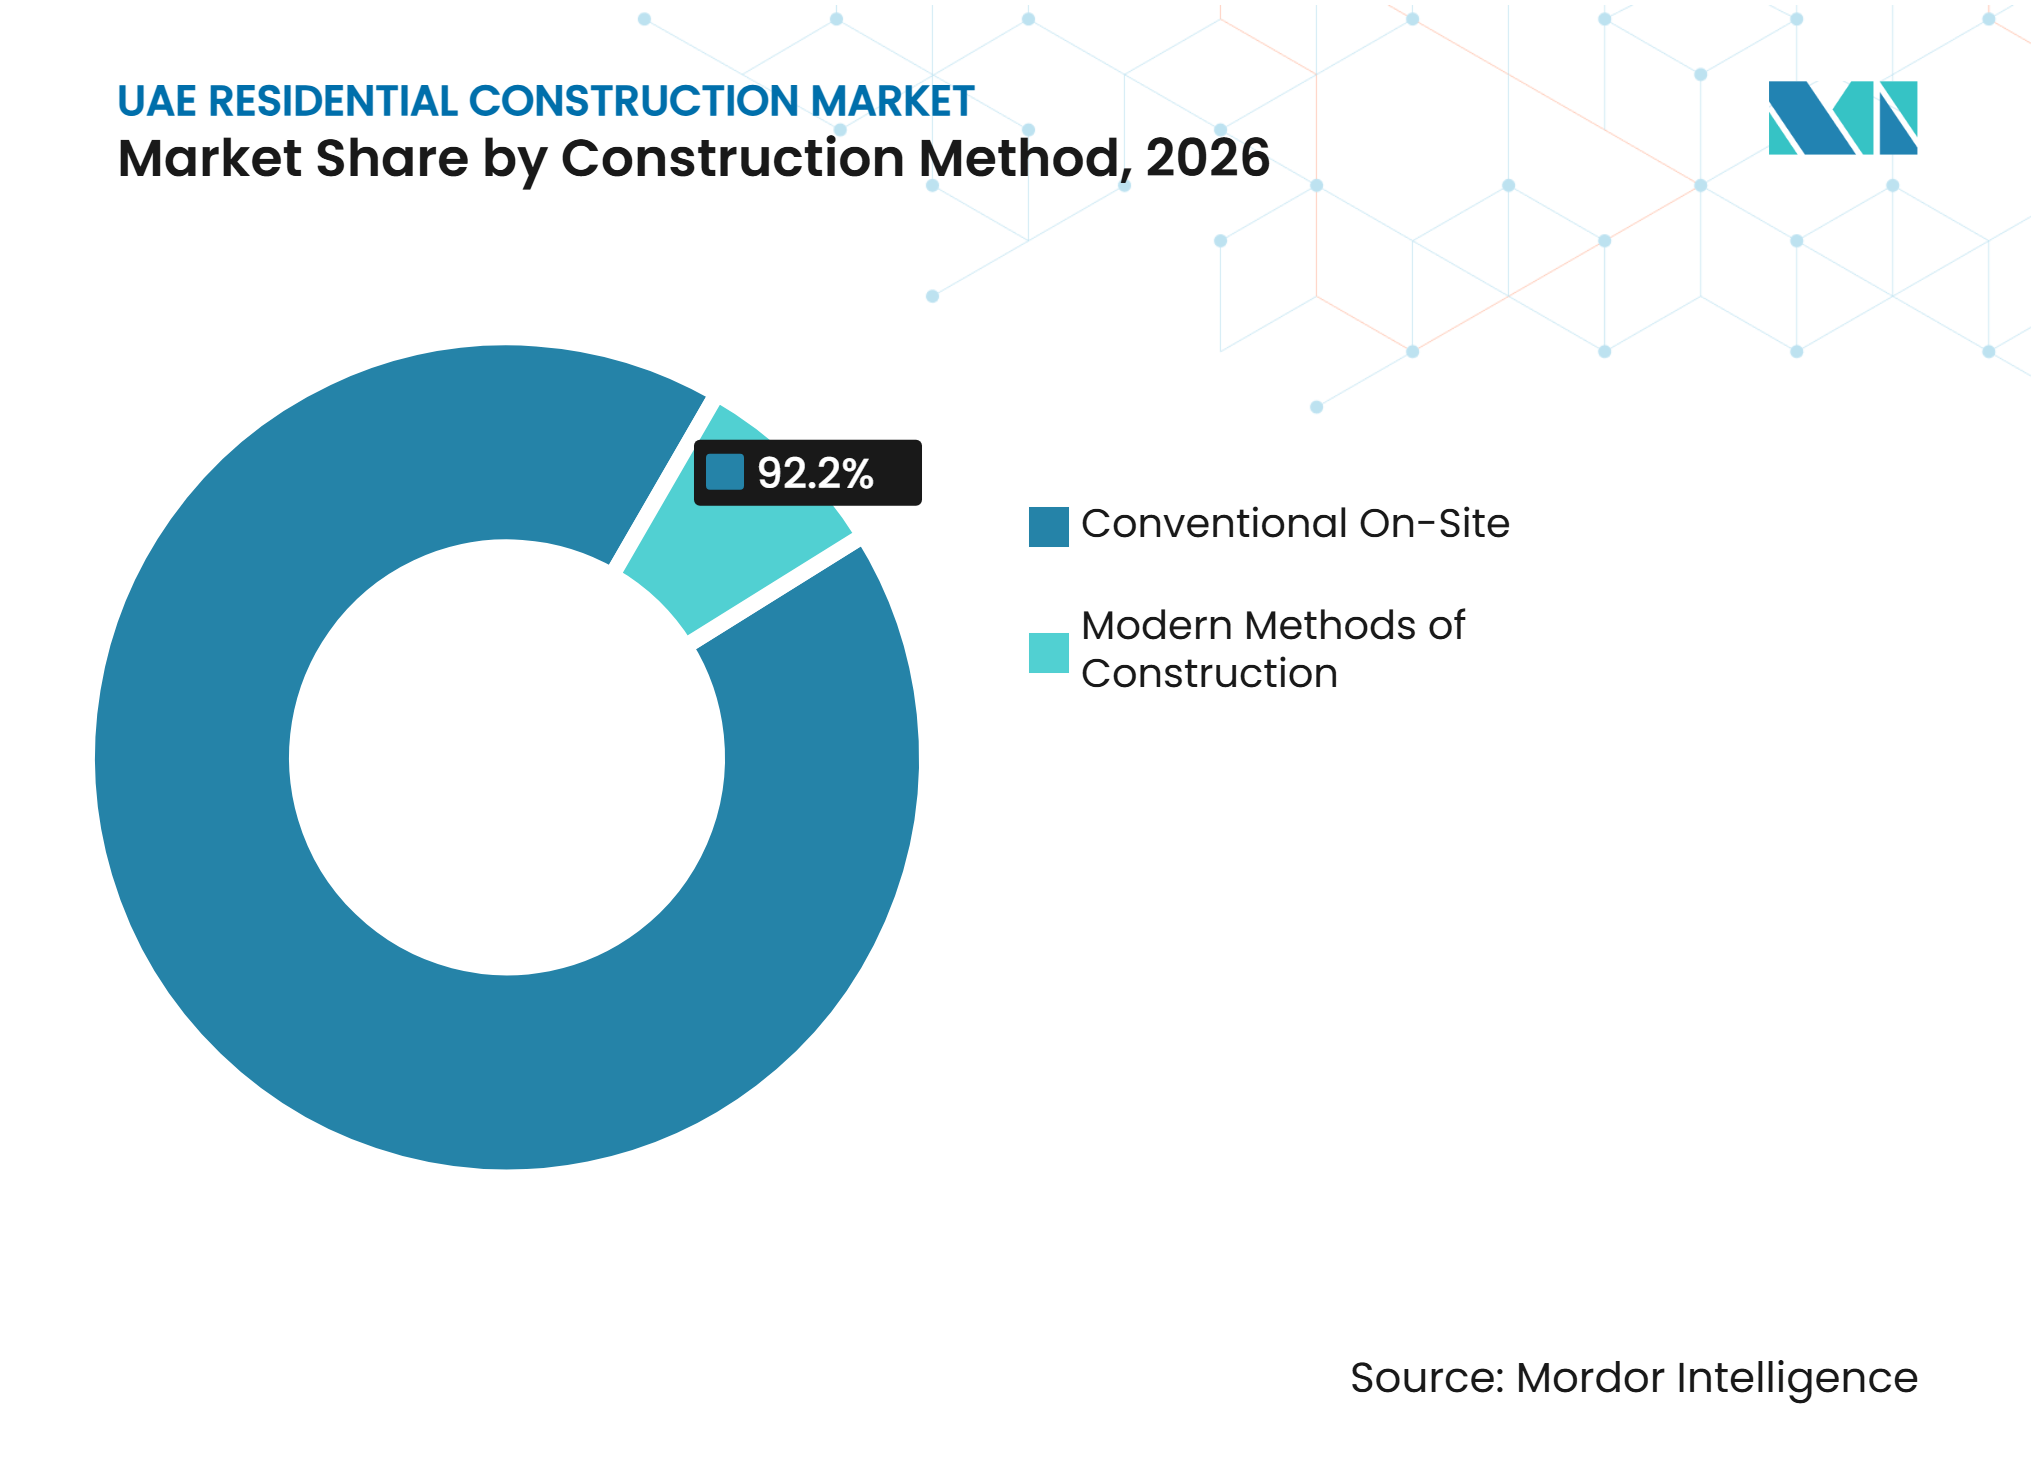
- Por método de construção, a construção convencional no local detinha 92,2% da participação do mercado de construção residencial dos Emirados Árabes Unidos em 2026, enquanto os métodos modernos de construção têm previsão de crescer a um CAGR de 6,12% até 2032.
- Por fonte de investimento, o investimento privado representou 69,8% do tamanho do mercado de construção residencial dos Emirados Árabes Unidos em 2026, enquanto o investimento público tem projeção de avançar a um CAGR de 5,90% até 2032.
- Por geografia, Dubai detinha 48,1% da participação do mercado de construção residencial dos Emirados Árabes Unidos em 2026, enquanto Ras Al Khaimah tem previsão de expandir a um CAGR de 6,51% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vendas na Planta Apoiando Novos Lançamentos | +1.2% | Liderado por Dubai, com repercussão para Abu Dhabi e Ras Al Khaimah | Curto prazo (≤ 2 anos) |
| Programas Habitacionais Emiratenses Apoiando Comunidades Familiares | +1.0% | Principalmente Abu Dhabi e Dubai, com Sharjah ganhando espaço | Médio prazo (2 a 4 anos) |
| Infraestrutura de Metrô e Estradas Abrindo Corredores | +0.7% | Linha Azul do Metrô de Dubai e nós da Etihad Rail em todo os EAU | Médio prazo (2 a 4 anos) |
| Demanda por Residências de Luxo e de Marca | +0.6% | Dubai, Abu Dhabi e Ras Al Khaimah | Curto prazo (≤ 2 anos) |
| Construção Modular Melhorando a Entrega | +0.5% | Dubai e Abu Dhabi, com crescente adoção nos Emirados do Norte | Médio prazo (2 a 4 anos) |
| Normas de Construção Verde Elevando os Padrões de Eficiência | +0.4% | Em todo os EAU, com Dubai e Abu Dhabi liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vendas na Planta Apoiando Novos Lançamentos
A atividade de vendas na planta oferece aos incorporadores uma importante fonte de financiamento de projetos no mercado de construção residencial dos Emirados Árabes Unidos. Dubai registrou mais de 200.000 transações imobiliárias em 2025, e as transações na planta representaram 73% desse total. O valor dessas transações na planta atingiu 147,5 bilhões de USD em 2025, após um aumento de 32% em relação ao ano anterior no valor das vendas na planta. Os pagamentos coletados durante a construção permitem que os incorporadores financiem lançamentos posteriores e reduzam a dependência de dívida de projeto. A Emaar Development registrou 19,4 bilhões de USD em vendas imobiliárias em 2025, enquanto a Binghatti vendeu mais de 17.000 unidades durante o ano[1]. Esse ciclo de financiamento apoia as cargas de trabalho dos empreiteiros porque novos contratos podem seguir a aquisição de terrenos com menos atraso.
Programas Habitacionais Emiratenses Apoiando Comunidades Familiares
Os programas habitacionais apoiados pelo governo estão sustentando a demanda por vilas, casas geminadas e infraestrutura comunitária em todo o mercado de construção residencial dos Emirados Árabes Unidos. Abu Dhabi anunciou um plano habitacional de 28,8 bilhões de USD em setembro de 2025, abrangendo 13 comunidades residenciais, 25.244 residências ao longo de 5 anos e 14.876 lotes residenciais[2]. Aldar Properties, Bloom Holding e Modon Properties são nomeados como parceiros de entrega deste plano. O Programa Habitacional Sheikh Zayed emitiu 2.971 aprovações habitacionais no valor de 564 milhões de USD entre janeiro e setembro de 2025[3]. Esses projetos exigem escolas, mesquitas, parques e conexões de serviços públicos ao lado das residências, o que cria pacotes mais amplos para os empreiteiros. Os cronogramas de habitação pública também fornecem um pipeline de trabalho mais estável do que projetos que dependem inteiramente da demanda de compradores privados.
Infraestrutura de Metrô e Estradas Abrindo Corredores
O investimento em transporte está mudando para onde o desenvolvimento residencial pode avançar no mercado de construção residencial dos Emirados Árabes Unidos. A Linha Azul do Metrô de Dubai incluirá 14 estações ao longo de 30 km e está programada para iniciar operações em 2029, atendendo Mirdif, Dubai Silicon Oasis, Dubai Creek Harbour e International City. As estações confirmadas fornecem aos incorporadores evidências mais claras de acesso futuro nos distritos do leste de Dubai. Isso pode melhorar a confiança dos compradores e ajudar os incorporadores a garantir financiamento de projetos mais cedo no processo de planejamento. A rede ferroviária de carga operacional da Etihad Rail também está moldando oportunidades de desenvolvimento de uso misto e residencial em torno de seus nós. Novos links de transporte são importantes porque ampliam o alcance de locais onde comunidades residenciais maiores podem competir pela demanda.
Residências de Luxo e de Marca Elevando os Padrões
As residências de luxo e de marca estão aumentando os requisitos técnicos do mercado de construção residencial dos Emirados Árabes Unidos. Dubai tinha 166 projetos de residências de marca ativos e 51.692 unidades no final de 2025, após 34 lançamentos durante o ano. Esses projetos representaram 8% da nova oferta residencial programada para entrega até 2030. O valor das transações de residências de marca aumentou 51% durante os primeiros 9 meses de 2025, atingindo 13,6 bilhões de USD, enquanto as residências de marca comandavam um prêmio médio de 64%. Esses projetos exigem estreita coordenação entre modelagem de informações de construção, obras de fachada, sistemas mecânicos, elétricos e hidráulicos, e acabamentos interiores. Isso favorece empreiteiros que podem demonstrar entrega confiável em projetos premium.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Materiais de Construção e Subcontratação | -0.8% | Em todo os EAU, com maior pressão em Dubai | Curto prazo (≤ 2 anos) |
| Aumento das Conclusões Residenciais e Pressão de Oferta | -0.7% | Concentrado em Dubai, com Abu Dhabi em segundo lugar | Médio prazo (2 a 4 anos) |
| Incerteza Geopolítica Regional | -0.5% | Em todo os EAU, com maior sensibilidade próximo a zonas industriais | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada em Construção e Sistemas MEP | -0.4% | Em todo os EAU, mais aguda no corredor de megaprojetos de Dubai | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação dos Custos de Construção Comprimindo as Margens dos Incorporadores
O aumento dos custos de insumos está limitando as margens de alguns projetos no mercado de construção residencial dos Emirados Árabes Unidos. O Índice de Custo de Construção de Dubai aumentou 0,8% em relação ao ano anterior no primeiro trimestre de 2025, com o aluguel de equipamentos subindo 2,5% e os materiais de obras elétricas subindo 5,9%. Os incorporadores com preços de venda na planta fixos têm menos capacidade de repassar os custos mais elevados de materiais e subcontratação aos compradores. A pressão é mais forte onde muitos projetos de grande porte competem pela mesma mão de obra, aço, alumínio, vidro e equipamentos mecânicos. A Lei de Dubai nº 7 de 2025 também introduz registro de empreiteiros, certificação profissional e controles de subcontratação que adicionam trabalho de conformidade ao gerenciamento de projetos. Os incorporadores podem responder moderando os lançamentos em locais de mercado intermediário e periféricos, em vez de cancelar projetos viáveis.
Aumento das Conclusões Residenciais Criando Pressão de Oferta
O crescente pipeline de conclusão de apartamentos cria um ambiente de demanda mais seletivo para o mercado de construção residencial dos Emirados Árabes Unidos. Dubai entregou 47.650 unidades residenciais em 2025, incluindo 37.950 apartamentos e 9.700 vilas. Seu pipeline futuro registrado se estende a 365.000 unidades até 2028 e permanece fortemente concentrado em apartamentos. A concentração de oferta pode causar maior pressão de preços em locais secundários com alta densidade de apartamentos, enquanto a demanda por vilas e casas geminadas permanece mais restrita. O pipeline registrado de 2026 a 2029 aloca 85% das unidades para apartamentos e 15% para vilas, deixando uma lacuna clara para habitações de tamanho familiar. Os incorporadores estão, portanto, moderando lançamentos selecionados de apartamentos enquanto mantêm ou reiniciam planos liderados por vilas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Apartamentos e Condomínios Lideram Enquanto Vilas e Casas Térreas Crescem Mais RápidoApartamentos e condomínios detinham 73,1% do mercado de construção residencial dos Emirados Árabes Unidos em 2026, refletindo a densidade e a economia de uso do solo de Dubai e Abu Dhabi. A construção de arranha-céus permanece central para a entrega em distritos urbanos estabelecidos, onde serviços existentes, centros de emprego e redes de transporte sustentam a demanda por apartamentos. O segmento também é apoiado por modelos de vendas na planta que permitem aos incorporadores lançar projetos de múltiplos edifícios em fases. Apartamentos premium e residências de marca podem exigir especificações de construção mais elevadas e trabalhos mais integrados de sistemas mecânicos, elétricos e hidráulicos. Isso sustenta o valor da construção mesmo onde o número de unidades não cresce no mesmo ritmo. O mercado de construção residencial dos Emirados Árabes Unidos continua a depender de apartamentos para a maior parcela do valor de desenvolvimento.
Vilas e casas térreas têm projeção de registrar um CAGR de 6,05% entre 2027 e 2032, que é superior à taxa de crescimento do mercado geral de construção residencial dos Emirados Árabes Unidos. O pipeline registrado de Dubai para 2026 a 2029 inclui 15% de vilas, em comparação com 85% de apartamentos, criando uma oferta limitada de habitações de tamanho familiar. Os programas habitacionais emiratenses aumentam essa demanda porque muitos projetos públicos incluem vilas, casas geminadas, espaços externos privados e serviços comunitários. O Estabelecimento Habitacional Mohammed bin Rashid está avançando em 4 projetos no valor de 899 milhões de USD que entregarão 1.749 residências. Isso apoia empreiteiros com experiência em comunidades de baixa altura, infraestrutura e entregas em fases. A parcela relativamente menor de vilas no pipeline de desenvolvimento, aliada à demanda sustentada por habitações orientadas para famílias, sustenta a perspectiva de crescimento deste segmento.


Por Tipo de Construção:
Nova Construção Detém o Maior ValorA nova construção representou 77,4% do tamanho do mercado de construção residencial dos Emirados Árabes Unidos em 2026. Grandes comunidades de planejamento integrado, programas contínuos de torres e compromissos habitacionais governamentais sustentam a posição de liderança do segmento. Os incorporadores ainda estão adjudicando pacotes de construção para vilas, edifícios de apartamentos, infraestrutura, paisagismo e comodidades compartilhadas. O segmento se beneficia das cobranças em dinheiro de vendas na planta porque as vendas antecipadas podem financiar o progresso em grandes terrenos. Novos projetos residenciais também devem atender a requisitos mais elevados de construção verde e conformidade de empreiteiros. Esses requisitos aumentam a importância de empreiteiros que podem gerenciar design, aquisição, documentação e entrega em conjunto.
A renovação tem previsão de crescer a um CAGR de 5,93% até 2032, à medida que o estoque residencial mais antigo entra em um ciclo de atualização mais ativo. Edifícios concluídos entre 2010 e 2018 estão cada vez mais chegando a um ponto em que sistemas mecânicos, fachadas e desempenho energético requerem investimento. Os requisitos Al Sa'fat de Dubai aplicam um padrão mínimo Silver Sa'fa a novos edifícios e extensões significativas. Grandes reformas podem, portanto, exigir padrões semelhantes aos de nova construção. Proprietários de edifícios multiunidades mais antigos estão buscando melhorias de eficiência energética que possam apoiar o desempenho de aluguel e a certificação do edifício. Isso cria trabalho para empresas com capacidades em sistemas mecânicos, elétricos, hidráulicos, engenharia de fachadas e modelagem de informações de construção.
Por Método de Construção:
Entrega Convencional no Local Permanece DominanteA construção convencional no local detinha 92,2% da participação do mercado de construção residencial dos Emirados Árabes Unidos em 2026. Redes de mão de obra estabelecidas, cadeias de suprimento de materiais e práticas de empreiteiros continuam a apoiar este método. Ele permanece adequado para portfólios de projetos mistos que incluem torres, vilas, infraestrutura pública e acabamentos personalizados. Muitos incorporadores também usam métodos convencionais porque os empreiteiros locais podem escalar equipes em múltiplos canteiros ativos. No entanto, os cronogramas de projetos estão se tornando mais exigentes à medida que os incorporadores buscam entregas mais rápidas e qualidade mais previsível. Essas condições estão aumentando o interesse em componentes fabricados em fábrica dentro de projetos convencionais.
Os métodos modernos de construção têm previsão de crescer a um CAGR de 6,12% até 2032, tornando-os o método de construção de crescimento mais rápido no setor de construção residencial dos Emirados Árabes Unidos. Módulos de banheiro fabricados em fábrica, divisórias pré-fabricadas e conjuntos modulares de sistemas mecânicos, elétricos e hidráulicos podem reduzir a atividade no local e melhorar o controle sobre componentes repetidos. A Sobha Modular opera uma fábrica nos EAU com 2,7 milhões de pés quadrados que fornece módulos de banheiro e divisórias pré-fabricadas para canteiros de múltiplas torres. A Eagle Hills concluiu uma torre residencial piloto em Abu Dhabi em 12 dias usando um sistema modular fabricado em fábrica desenvolvido com a Broad. A adoção dependerá de os incorporadores aceitarem formatos padronizados e de os empreiteiros desenvolverem capacidade de instalação confiável. O método é mais relevante onde a pressão de entrega, as restrições de mão de obra e os layouts de unidades repetidas tornam a fabricação fora do local prática.

Por Fonte de Investimento:
Investimento Privado Lidera os Gastos AtuaisO investimento privado representou 69,8% do tamanho do mercado de construção residencial dos Emirados Árabes Unidos em 2026. Os incorporadores se beneficiaram de fortes vendas na planta, que proporcionam maior visibilidade para o financiamento de projetos e o agendamento de construção. O capital privado é especialmente ativo nos desenvolvimentos de apartamentos, vilas, luxo e residências de marca de Dubai. A Aldar reportou um backlog de desenvolvimento de 19,5 bilhões de USD em 2025, proporcionando visibilidade de financiamento de construção por vários anos. Os incorporadores estão usando esses recursos para avançar comunidades em fases e adjudicar pacotes ao longo de períodos de entrega mais longos. O setor de construção residencial dos Emirados Árabes Unidos permanece fortemente moldado pela capacidade dos incorporadores privados de converter receitas de vendas em inícios de construção.
O investimento público tem projeção de crescer a um CAGR de 5,90% até 2032, à medida que os mandatos habitacionais governamentais sustentam a construção além dos ciclos de demanda privada. O plano habitacional de Abu Dhabi compromete 25,6 bilhões de USD para a construção de unidades habitacionais em Abu Dhabi City, Al Ain e Al Dhafra. Os arranjos de entrega com parceiros nomeados fornecem aos empreiteiros um pipeline de pedidos mais claro para mão de obra e materiais. Os projetos públicos também exigem estradas, serviços públicos, escolas, mesquitas, parques e outras instalações que ampliam o escopo do trabalho além das residências. Os programas são importantes para a construção de vilas e casas geminadas porque atendem diretamente às necessidades habitacionais dos cidadãos. Sua natureza plurianual pode reduzir o impacto de lançamentos privados mais lentos em locais individuais.
Análise Geográfica
Dubai
Dubai detinha 48,1% da participação do mercado de construção residencial dos Emirados Árabes Unidos em 2026 e permanece o maior centro de construção do país. Sua atividade de vendas na planta cria um vínculo direto entre a demanda dos compradores, as receitas dos incorporadores e os contratos adjudicados. A Meraas adjudicou 654 milhões de USD em contratos de construção para novas fases de The Acres e The Acres Estates em abril de 2026. Os contratos cobrem 371 vilas para United Engineering Construction e 186 vilas para GCC Contracting. A Nakheel havia adjudicado anteriormente 954 milhões de USD em contratos para 544 vilas na Palm Jebel Ali em abril de 2025. A Linha Azul do Metrô também está incentivando o interesse em Dubai Silicon Oasis, International City, Mirdif e Dubai Creek Harbour, porque as estações melhorarão o acesso antes da abertura da linha em 2029. O pipeline residencial de Dubai permanece com predominância de apartamentos, mas as vilas estão recebendo investimento contínuo onde a demanda familiar e locais premium sustentam as vendas.
Abu Dhabi e Sharjah
A atividade residencial de Abu Dhabi é sustentada por um grande programa habitacional público e investimento privado contínuo. O emirado aprovou 3,1 bilhões de USD em benefícios habitacionais para 7.218 cidadãos em 2025, além do plano habitacional mais amplo de 28,8 bilhões de USD. As transações imobiliárias atingiram 14,7 bilhões de USD no primeiro semestre de 2025, incluindo 6,8 bilhões de USD em vendas de unidades residenciais. O Estidama exige pelo menos uma classificação de uma Pérola para novos edifícios residenciais, o que coloca maior importância na entrega comprovada de sustentabilidade. Sharjah está atraindo incorporadores que buscam custos de terreno mais baixos e novos formatos comunitários. O Alef Group lançou o desenvolvimento à beira-mar Linar, de 1,1 bilhão de USD, em Al Mamzar em junho de 2026. A Azizi Developments anunciou a comunidade Azizi Florence, de 8,2 bilhões de USD, em Sharjah em setembro de 2026, incluindo mais de 10.000 residências e mais de 7.200 vilas e casas geminadas.
Ras Al Khaimah e Restante dos EAU
Ras Al Khaimah tem previsão de crescer a um CAGR de 6,51% até 2032, tornando-se o emirado de crescimento mais rápido no mercado de construção residencial dos Emirados Árabes Unidos. O projeto Wynn Al Marjan Island, de 5,7 bilhões de USD, é uma grande âncora para o desenvolvimento de luxo e a demanda residencial relacionada. A Wynn Resorts concluiu 2,4 bilhões de USD em financiamento para o projeto em fevereiro de 2025, com o resort programado para abrir em setembro de 2027. O Janu Al Marjan Island foi anunciado em 2025 como uma segunda joint venture Wynn-Marjan e deve abrir em 2028. O emirado também introduziu os Regulamentos de Construção Verde Barjeel 13, que fornecem uma estrutura para novas construções. O restante dos EAU continua a atender à demanda acessível e de mercado intermediário que se move além de Dubai à medida que os custos habitacionais aumentam.
Cenário Competitivo
Concentração do Mercado
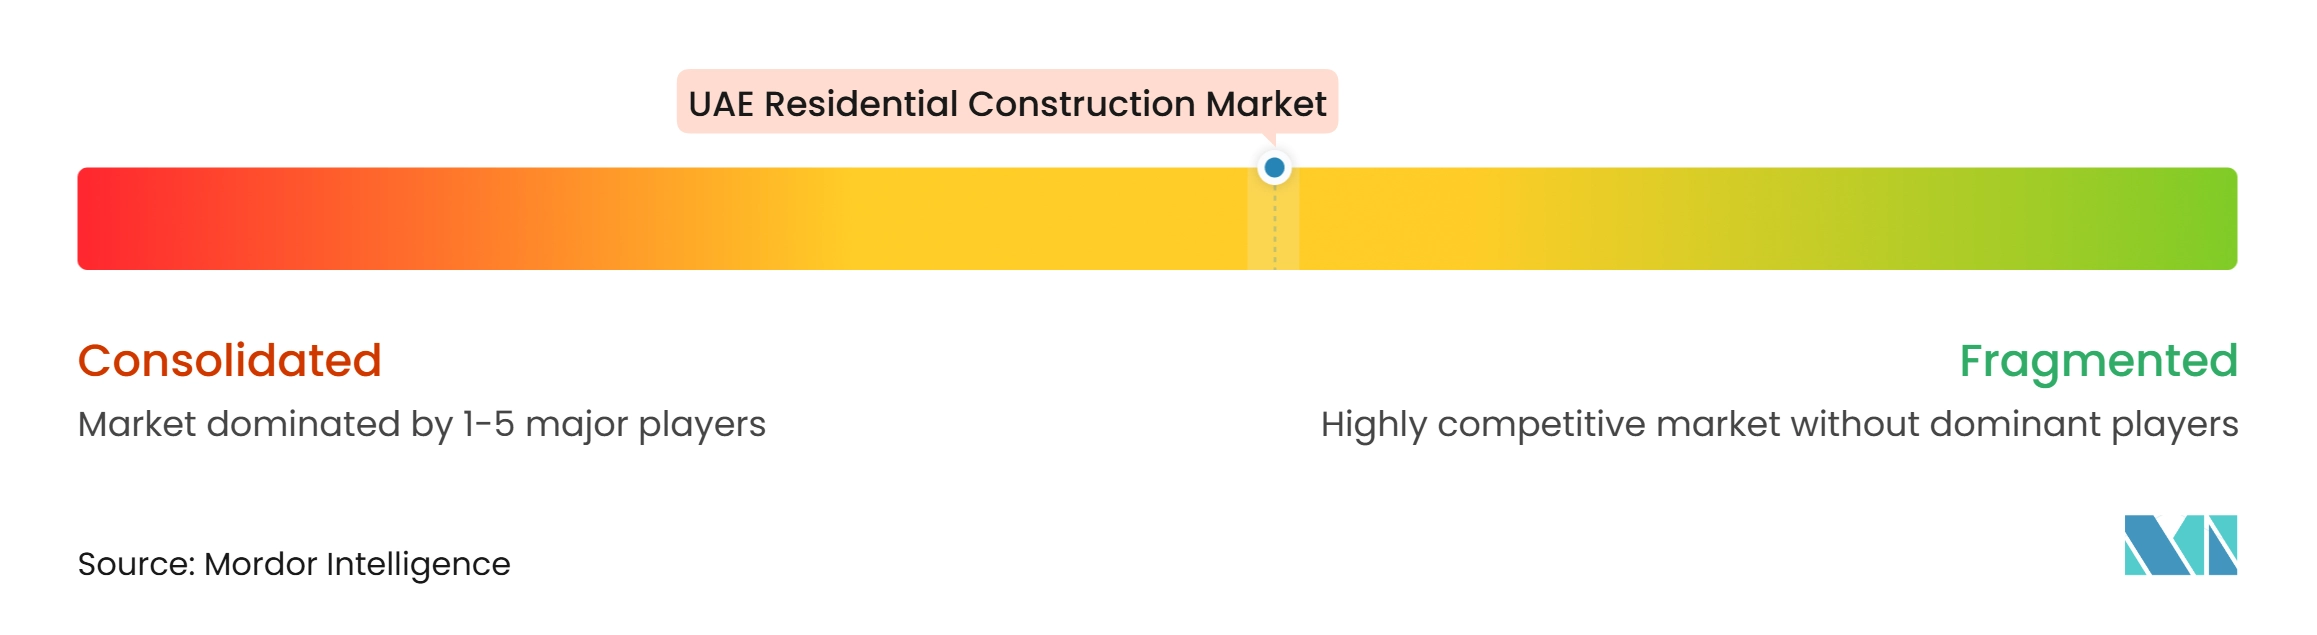
O mercado de construção residencial dos Emirados Árabes Unidos inclui grandes empreiteiros integrados, braços de construção de incorporadores, empresas especializadas em sistemas mecânicos, elétricos e hidráulicos, e fornecedores modulares em crescimento. ALEC Engineering and Contracting, ASGC Construction, Arabian Construction Company, Trojan Construction Group, Al Naboodah Construction Group e Dutco Construction competem por grandes pacotes residenciais. Emaar Engineering and Contracting, Aldar Projects e Sobha Constructions adicionam capacidades de entrega interna a grandes grupos de incorporadores. A concorrência é mais intensa em grandes projetos premium, onde a experiência em projetos, a capacidade financeira, os sistemas de planejamento e a garantia de qualidade influenciam as decisões de adjudicação. Empreiteiros com credenciais de luxo estabelecidas têm maior probabilidade de ganhar contratos recorrentes porque os incorporadores precisam de entrega confiável em vilas complexas, torres e comunidades de uso misto.
As adjudicações recorrentes mostram como os relacionamentos de projetos estabelecidos influenciam a concorrência no mercado de construção residencial dos Emirados Árabes Unidos. A United Engineering Construction recebeu um contrato de 518 milhões de USD para a primeira fase de The Acres em novembro de 2025. A Meraas então lhe adjudicou trabalho dentro da expansão de 654 milhões de USD de The Acres e The Acres Estates em abril de 2026. Esse padrão reduz o tempo de aquisição para os incorporadores e oferece aos empreiteiros cargas de trabalho mais previsíveis. Os empreiteiros também competem por meio de sua capacidade de mobilizar mão de obra, gerenciar cadeias de suprimento e atender aos requisitos de documentação de grandes incorporadores e autoridades públicas. Os controles de registro de empreiteiros e subcontratação de Dubai devem favorecer empresas com estrutura mais formal e processos de conformidade claros.
A entrega modular está criando uma área separada de concorrência dentro do mercado de construção residencial dos Emirados Árabes Unidos. A LINQ Modular, apoiada pela ALEC Holdings, está desenvolvendo uma casa geminada de dois andares e três quartos como um formato habitacional modular pronto para uso nos EAU. Empreiteiros internacionais como China State Construction Engineering Corporation Middle East e Shapoorji Pallonji Middle East continuam a competir por meio de capacidade de mão de obra e preços em pacotes de contratos maiores. Empresas que combinam fabricação fora do local com modelagem de informações de construção e sistemas de qualidade podem oferecer ciclos de construção mais curtos para trabalhos padronizados. Isso dá aos especialistas em construção modular uma abertura onde os incorporadores precisam de entrega rápida sem reduzir a qualidade dos acabamentos. Os empreiteiros convencionais permanecem importantes porque muitos projetos nos EAU exigem design personalizado, infraestrutura extensa e acabamentos de alto padrão. O campo competitivo, portanto, permanece diversificado em vez de dominado por um pequeno grupo de empreiteiros.
Líderes do Setor de Construção Residencial dos Emirados Árabes Unidos
-
ALEC Engineering and Contracting LLC
-
ASGC Construction LLC
-
Arabian Construction Company
-
Trojan Construction Group
-
Al Naboodah Construction Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Residencial dos Emirados Árabes Unidos Empresas cobertas neste relatório
- ALEC Engineering and Contracting LLC
- ASGC Construction LLC
- Arabian Construction Company
- Trojan Construction Group
- Al Naboodah Construction Group
- Dutco Construction LLC
- Shapoorji Pallonji Middle East
- China State Construction Engineering Corporation Middle East
- Khansaheb Civil Engineering
- Sobha Constructions
- Emaar Engineering and Contracting
- Aldar Projects
- Damac Properties - Project Construction
- United Engineering Construction
- Binghatti Developers
- Azizi Developments
- Nakheel
- Dubai Properties
- Arada
- Modon
- LINQ Modular
Desenvolvimentos industriais recentes em Mercado de Construção Residencial dos Emirados Árabes Unidos
- Setembro de 2026: A Nakheel, membro da Dubai Holding Real Estate, adjudicou um contrato de construção principal no valor de 218 milhões de USD à Metac General Contracting para as Fases Um e Três de Bay Grove Residences nas Ilhas de Dubai, cobrindo 537 residências em 7 edifícios residenciais, com conclusão prevista para o final de 2028.
- Setembro de 2026: A Azizi Developments anunciou a Azizi Florence, uma comunidade de planejamento integrado de 8,2 bilhões de USD em Sharjah, composta por mais de 10.000 unidades residenciais, incluindo mais de 7.200 vilas e casas geminadas, marcando a primeira entrada da empresa no mercado de construção residencial de Sharjah.
- Junho de 2026: O Alef Group lançou o Linar, um desenvolvimento residencial à beira-mar de 1,1 bilhão de USD em Al Mamzar, Sharjah, o primeiro projeto de frente costeira do grupo, ampliando seu portfólio além dos formatos de comunidade no interior.
Escopo do Relatório do Mercado de Construção Residencial dos Emirados Árabes Unidos
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas Térreas |
| Nova Construção |
| Renovação |
| Construção Convencional no Local |
| Métodos Modernos de Construção |
| Público |
| Privado |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Restante dos Emirados Árabes Unidos |
| Por Tipo | Apartamentos e Condomínios |
| Vilas e Casas Térreas | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Método de Construção | Construção Convencional no Local |
| Métodos Modernos de Construção | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Emirado | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Restante dos Emirados Árabes Unidos |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da construção residencial dos EAU até 2032?
O mercado de construção residencial dos Emirados Árabes Unidos tem projeção de atingir 76,15 bilhões de USD até 2032, expandindo a um CAGR de 5,35% a partir de 2027. O crescimento é sustentado por vendas na planta, financiamento de incorporadores, programas habitacionais para cidadãos e uma parcela crescente de projetos que exigem padrões mais elevados de sustentabilidade e técnicos. Dubai permanece o principal local para a atividade atual, enquanto Ras Al Khaimah está adicionando crescimento por meio do desenvolvimento de luxo e vinculado a resorts. Os investidores também devem considerar a diferença entre crescimento de volume e valor de projeto, porque especificações mais exigentes podem elevar os valores dos contratos sem um aumento igual nas residências concluídas. A perspectiva está, portanto, vinculada às condições de financiamento, adjudicações habitacionais governamentais e à capacidade dos empreiteiros de entregar projetos maiores dentro dos prazos programados.
Qual tipo de imóvel residencial detém a maior participação nos EAU?
Apartamentos e condomínios lideram com 73,1% do valor em 2026. Eles permanecem o formato central para projetos nas áreas urbanas de Dubai e Abu Dhabi, onde os incorporadores podem construir com maior densidade próximo a locais de emprego, serviços estabelecidos e redes de transporte. Apartamentos de marca e torres premium também aumentam o escopo técnico do trabalho de construção por meio de acabamentos mais detalhados e sistemas de construção coordenados. O grande pipeline futuro significa que os incorporadores devem ser seletivos quanto à localização, perfil do comprador e precificação ao trazer projetos de apartamentos ao mercado. Isso não elimina o papel dos apartamentos no setor, mas torna a qualidade e a localização de cada projeto mais importantes.
Qual tipo de residência está crescendo mais rapidamente nos EAU?
Vilas e casas térreas têm previsão de crescer a um CAGR de 6,05% até 2032 porque a oferta permanece limitada em relação à demanda por habitações familiares. O pipeline registrado de Dubai para 2026 a 2029 aloca 15% das unidades para vilas e 85% para apartamentos. Os programas habitacionais públicos também favorecem vilas e casas geminadas, o que cria demanda contínua para empreiteiros que podem entregar estradas, serviços públicos, paisagismo e instalações comunitárias compartilhadas. Os incorporadores também estão mantendo a construção de vilas em comunidades premium onde espaço externo privado, comodidades familiares e ambientes de menor densidade são uma parte central da proposta para o comprador. Isso dá aos empreiteiros de baixa altura, fornecedores de infraestrutura e fornecedores especializados um papel maior no próximo grupo de projetos.
Por que Ras Al Khaimah está crescendo mais rápido do que outros emirados?
Ras Al Khaimah tem previsão de crescer a um CAGR de 6,51% até 2032, apoiado pelo desenvolvimento de luxo e vinculado a resorts em torno de Al Marjan Island. O desenvolvimento Wynn Al Marjan Island, de 5,7 bilhões de USD, deve abrir em setembro de 2027, e o projeto Janu Al Marjan Island deve abrir em 2028. Esses projetos estão trazendo mais residências de marca e atividade habitacional premium para o emirado. A mudança requer um mix mais amplo de empreiteiros residenciais, consultores especializados e fornecedores que possam atender aos requisitos de qualidade de projetos internacionais vinculados a resorts. Os Regulamentos de Construção Verde Barjeel 13 também estabelecem uma estrutura de sustentabilidade mais clara para a atividade de construção no emirado.
Como os programas habitacionais governamentais estão afetando a demanda por construção?
O investimento público tem previsão de crescer a um CAGR de 5,90% até 2032, à medida que os programas habitacionais sustentam residências e infraestrutura comunitária. O plano de 28,8 bilhões de USD de Abu Dhabi abrange 13 comunidades, 25.244 residências ao longo de 5 anos e 14.876 lotes residenciais. O trabalho inclui vilas, casas geminadas, escolas, mesquitas, parques e sistemas de serviços públicos, o que sustenta pacotes de empreiteiros maiores e de maior duração do que a construção habitacional isolada. Os compromissos governamentais podem ajudar a estabilizar o trabalho durante períodos em que os incorporadores comerciais desaceleram lançamentos selecionados em resposta à oferta local ou à pressão dos custos de construção. Eles também incentivam os empreiteiros a fortalecer a capacidade para comunidades de baixa altura e entrega coordenada de infraestrutura pública.
Qual é o principal método de construção utilizado em projetos residenciais?
A construção convencional no local detém 92,2% do valor em 2026, embora os métodos modernos de construção estejam crescendo a um CAGR de 6,12%. Os métodos convencionais permanecem comuns porque os empreiteiros têm redes estabelecidas de mão de obra e materiais, e muitos projetos exigem trabalho personalizado. Componentes modulares, módulos de banheiro, divisórias pré-fabricadas e conjuntos mecânicos coordenados estão ganhando atenção onde os incorporadores precisam de cronogramas mais rápidos e qualidade repetível. A adoção mais ampla dependerá da capacidade das fábricas, das escolhas de design padronizadas, do planejamento de transporte, das habilidades de instalação e da confiança dos incorporadores no controle de qualidade fora do local. O resultado mais provável no curto prazo é uma abordagem mista, onde os empreiteiros convencionais usam mais elementos pré-fabricados em projetos que ainda exigem trabalho substancial no local.