
Marktgröße und Marktanteil der Wohnbaukonstruktion in den VAE
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 55.71 Milliarden US-Dollar |
| Marktgröße (2027) | 58.69 Milliarden US-Dollar |
| Marktgröße (2032) | 76.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Wohnbaumarkts der VAE durch Mordor Intelligence
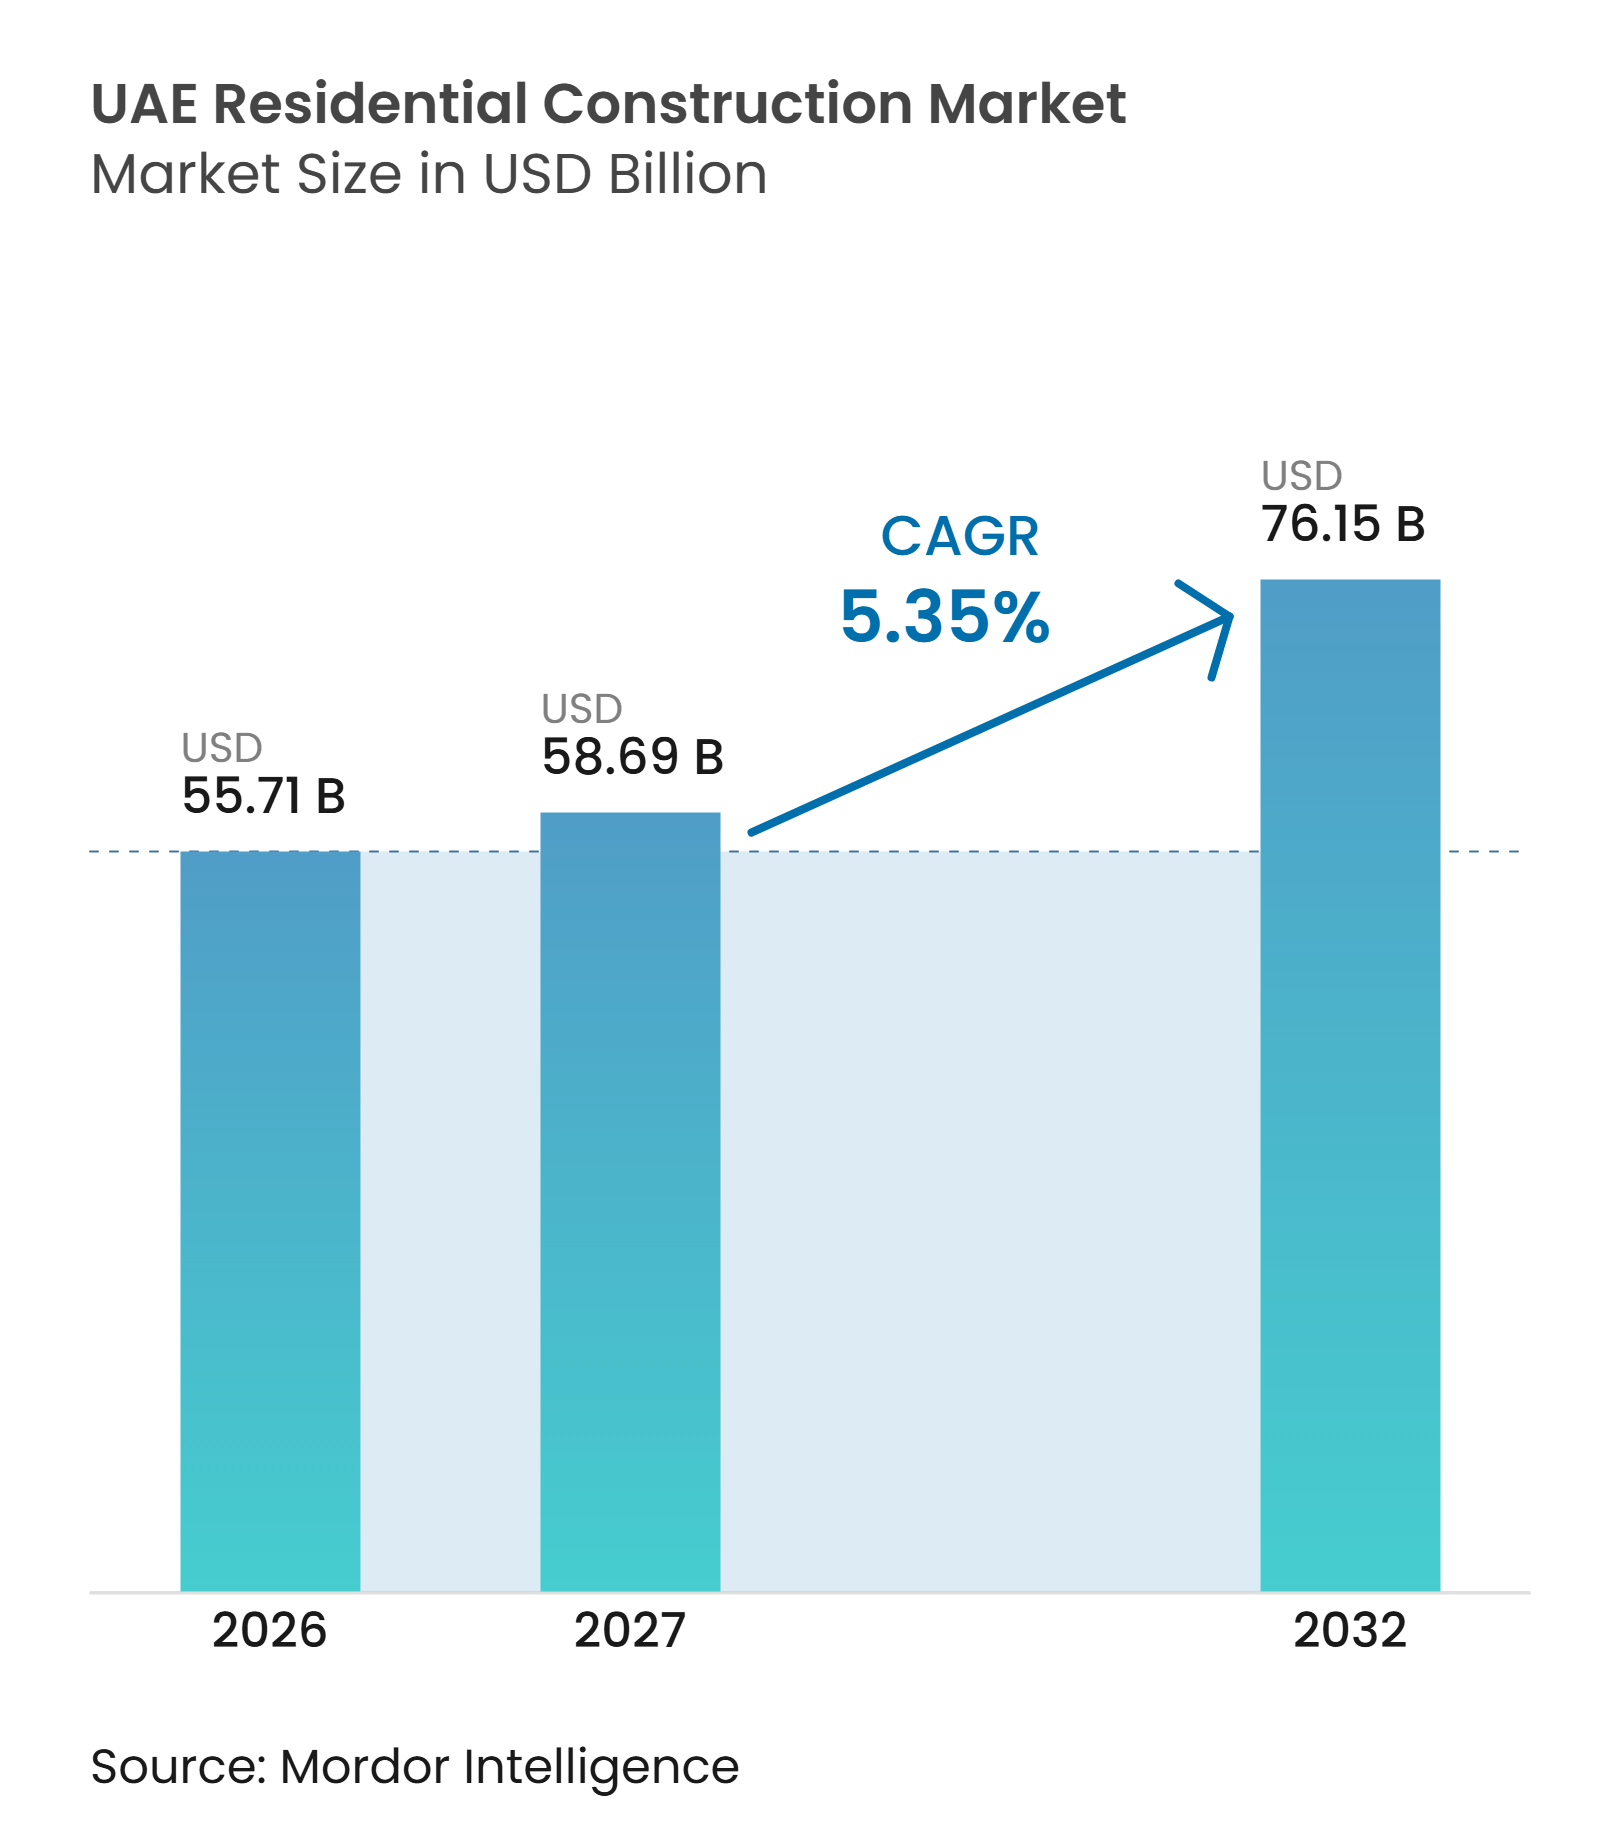
Die Marktgröße der Wohnbaukonstruktion in den VAE wird voraussichtlich von 55,71 Milliarden USD im Jahr 2026 auf 58,69 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 76,15 Milliarden USD erreichen, was einem CAGR von 5,35 % über den Zeitraum 2027–2032 entspricht.
Der Wohnbaumarkt der VAE wird durch starke Vorverkäufe (Off-Plan), anhaltende Zuflüsse von vermögenden Privatpersonen und öffentliche Mittel für emiratische Wohnsiedlungen gestützt. Projektentwickler lenken mehr Kapital in masterplanmäßig entwickelte Projekte, die Wohnungen mit Dienstleistungen, Einzelhandelsflächen und Kultureinrichtungen verbinden. Höhere Nachhaltigkeitsanforderungen und Premium-Designstandards steigern den Projektwert, auch wenn die Einheitenvolumina nicht im gleichen Tempo wachsen. Dubai bleibt das wichtigste Bauzentrum, während Ras Al Khaimah durch Luxusentwicklungen und resortgebundenes Wohnen an Bedeutung gewinnt. Der Wohnbaumarkt der VAE steht zudem unter Druck durch Baukosten, verfügbare Fachkräfte und eine umfangreiche künftige Apartment-Pipeline.
Wichtigste Erkenntnisse des Berichts
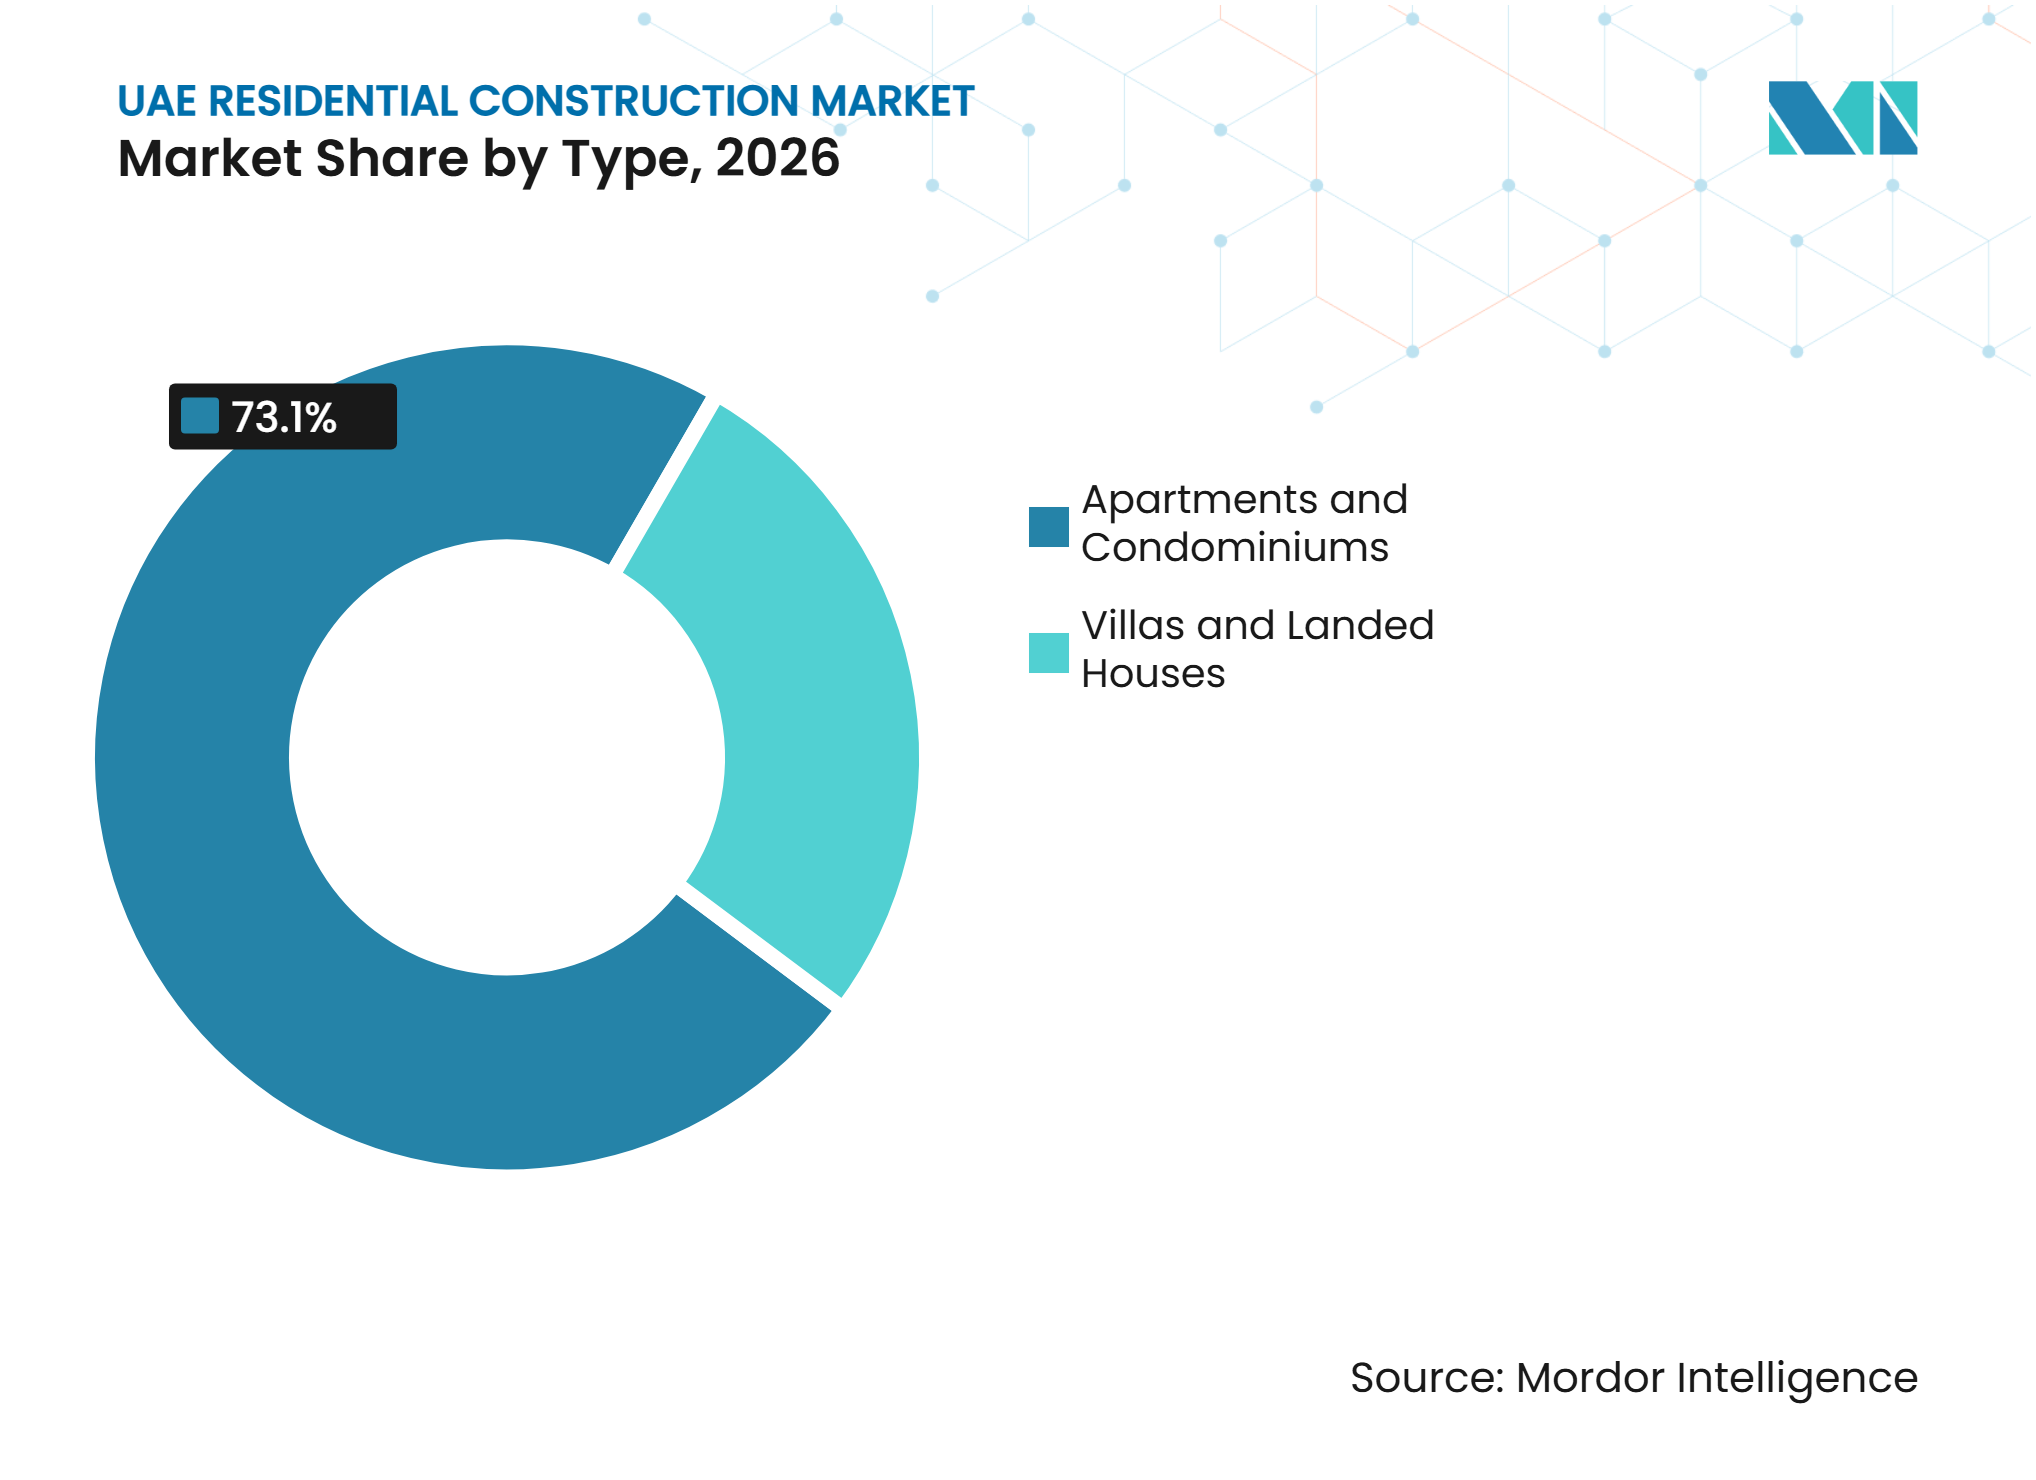
- Nach Typ hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 73,1 % am Wohnbaumarkt der VAE, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einem CAGR von 6,05 % wachsen werden.
- Nach Bauart entfiel im Jahr 2026 ein Anteil von 77,4 % der Marktgröße des Wohnbaumarkts der VAE auf Neubauten, während Renovierungen bis 2032 voraussichtlich mit einem CAGR von 5,93 % wachsen werden.
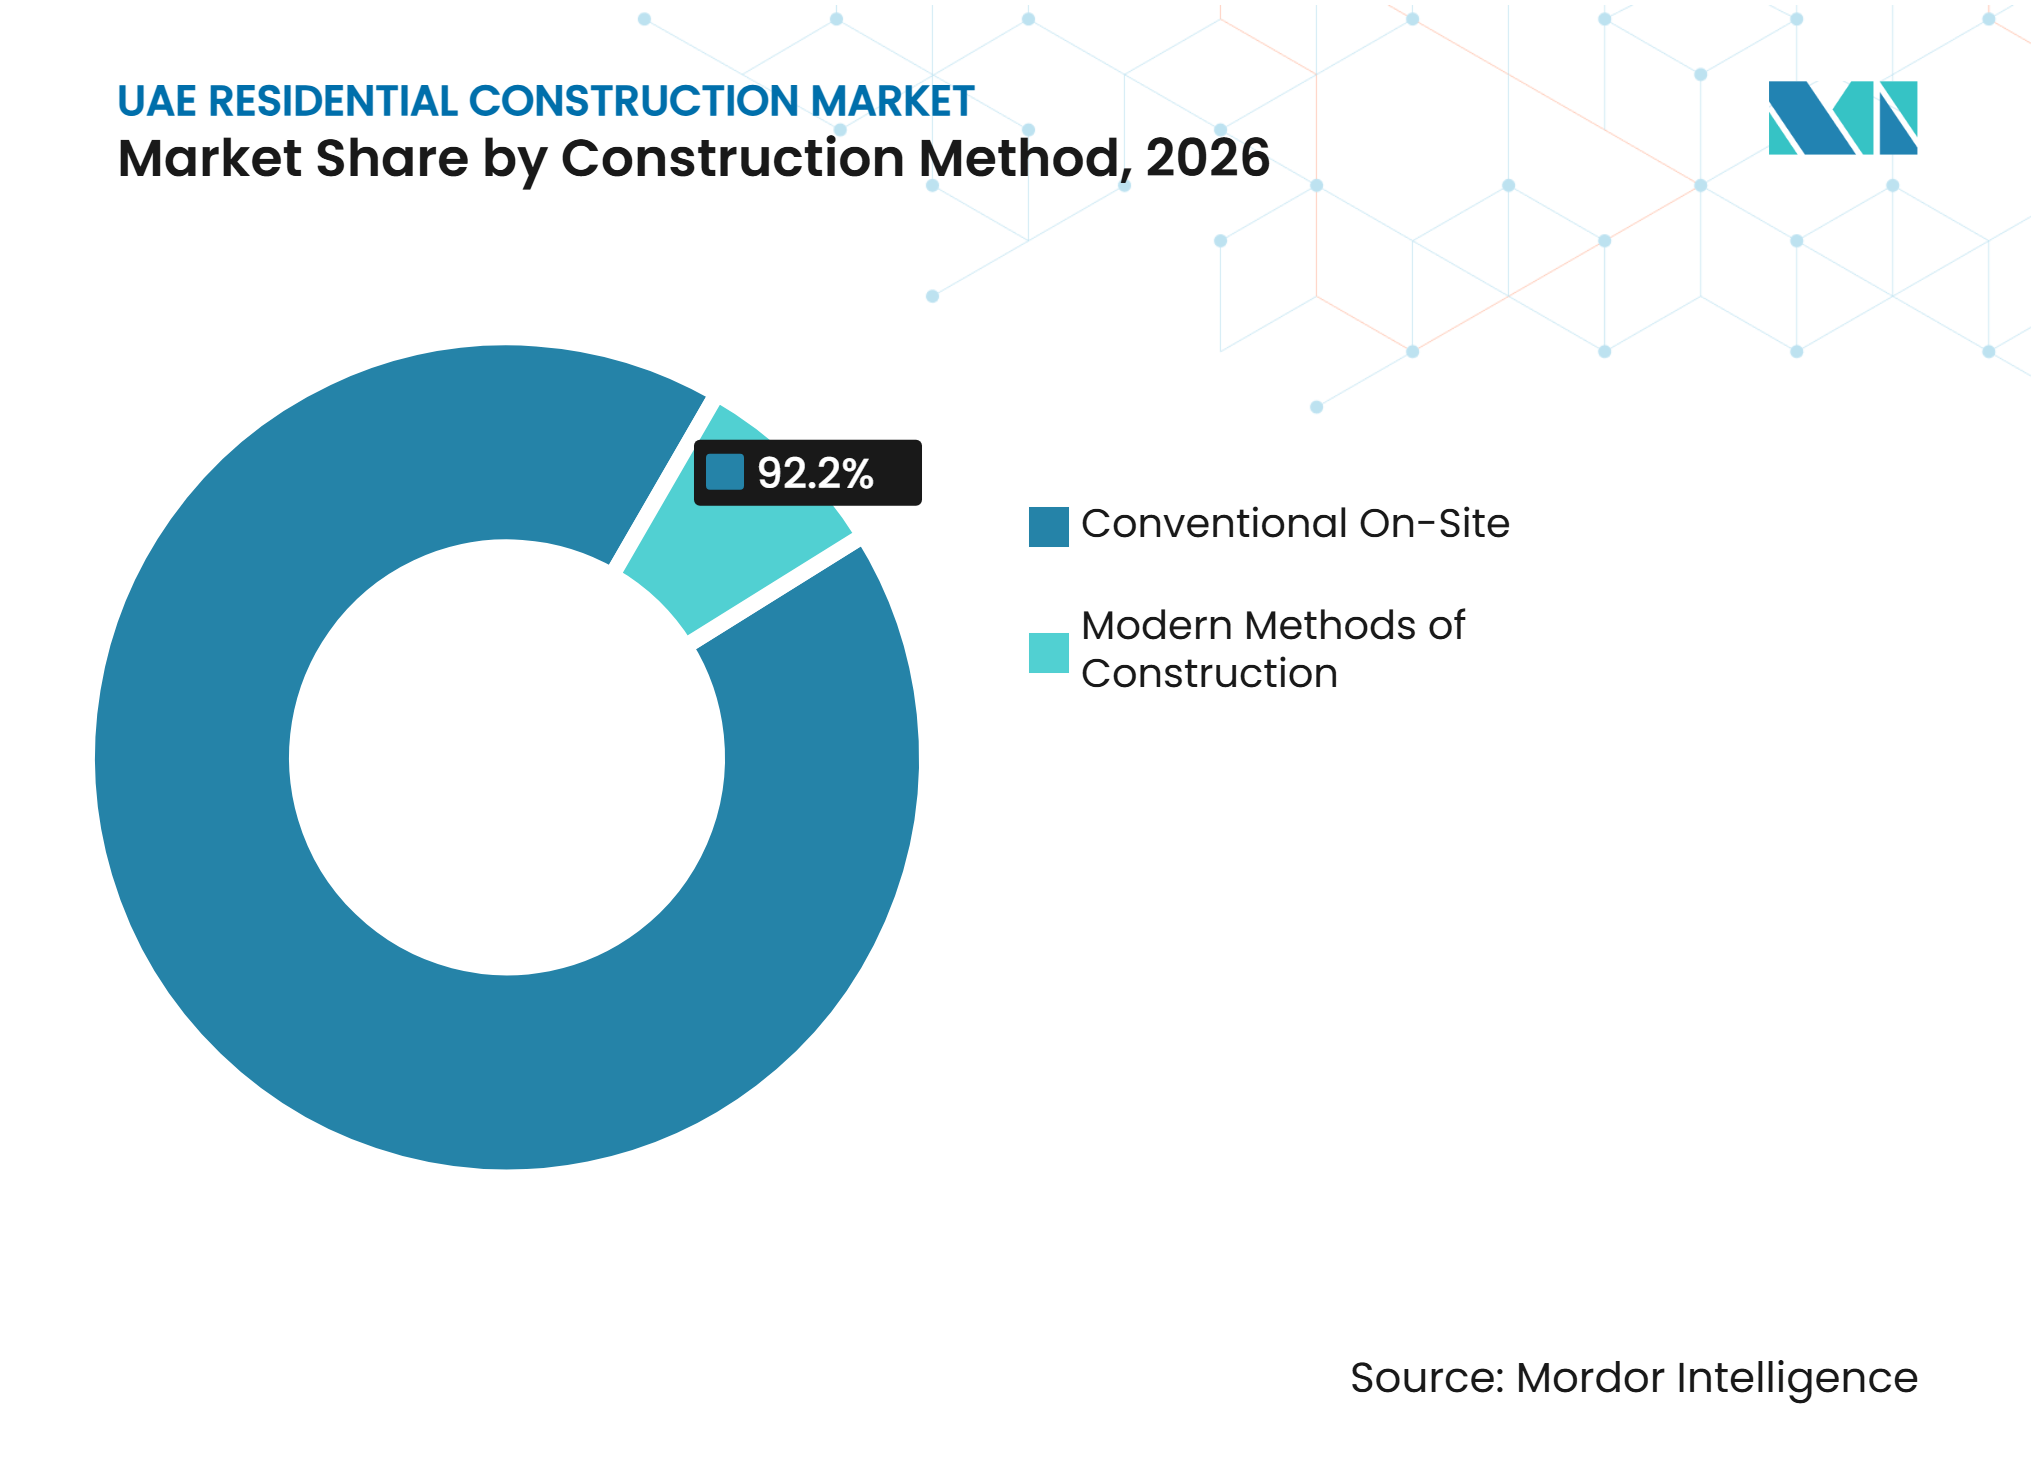
- Nach Baumethode hielt der konventionelle Vor-Ort-Bau im Jahr 2026 einen Marktanteil von 92,2 % am Wohnbaumarkt der VAE, während moderne Baumethoden bis 2032 voraussichtlich mit einem CAGR von 6,12 % wachsen werden.
- Nach Investitionsquelle entfiel im Jahr 2026 ein Anteil von 69,8 % der Marktgröße des Wohnbaumarkts der VAE auf private Investitionen, während öffentliche Investitionen bis 2032 voraussichtlich mit einem CAGR von 5,90 % wachsen werden.
- Nach Geografie hielt Dubai im Jahr 2026 einen Marktanteil von 48,1 % am Wohnbaumarkt der VAE, während Ras Al Khaimah bis 2032 voraussichtlich mit einem CAGR von 6,51 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorverkäufe (Off-Plan) unterstützen neue Projektlaunches | +1.2% | Dubai-geführt, mit Ausstrahlungseffekten auf Abu Dhabi und Ras Al Khaimah | Kurzfristig (≤ 2 Jahre) |
| Emiratische Wohnbauprogramme zur Unterstützung von Familiengemeinschaften | +1.0% | Primär Abu Dhabi und Dubai, mit zunehmendem Anteil Sharjahs | Mittelfristig (2–4 Jahre) |
| Metro- und Straßeninfrastruktur erschließt neue Korridore | +0.7% | Dubai Blue Line und VAE-weite Etihad-Rail-Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Luxus- und Markenresidenzen | +0.6% | Dubai, Abu Dhabi und Ras Al Khaimah | Kurzfristig (≤ 2 Jahre) |
| Modularer Bau verbessert die Liefereffizienz | +0.5% | Dubai und Abu Dhabi, mit wachsender Akzeptanz in den nördlichen Emiraten | Mittelfristig (2–4 Jahre) |
| Grüne Bauvorschriften erhöhen Effizienzstandards | +0.4% | VAE-weit, mit Dubai und Abu Dhabi als Vorreiter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorverkäufe (Off-Plan) unterstützen neue Projektlaunches
Vorverkaufsaktivitäten (Off-Plan) bieten Projektentwicklern im Wohnbaumarkt der VAE eine wichtige Projektfinanzierungsquelle. Dubai verzeichnete im Jahr 2025 mehr als 200.000 Immobilientransaktionen, wobei Vorverkaufstransaktionen 73 % davon ausmachten. Der Wert dieser Vorverkaufstransaktionen erreichte im Jahr 2025 147,5 Milliarden USD, nach einem Anstieg des Vorverkaufswerts um 32 % im Jahresvergleich. Während der Bauphase eingezogene Zahlungen ermöglichen es Projektentwicklern, spätere Launches zu finanzieren und die Abhängigkeit von Projektschulden zu verringern. Emaar Development erzielte im Jahr 2025 Immobilienverkäufe in Höhe von 19,4 Milliarden USD, während Binghatti im Laufe des Jahres mehr als 17.000 Einheiten verkaufte[1]. Dieser Finanzierungskreislauf unterstützt die Auslastung von Auftragnehmern, da neue Vergaben nach dem Grunderwerb mit geringerer Verzögerung folgen können.
Emiratische Wohnbauprogramme zur Unterstützung von Familiengemeinschaften
Staatlich geförderte Wohnbauprogramme stützen die Nachfrage nach Villen, Reihenhäusern und Gemeinschaftsinfrastruktur im gesamten Wohnbaumarkt der VAE. Abu Dhabi kündigte im September 2025 einen Wohnbauplan im Wert von 28,8 Milliarden USD an, der 13 Wohnsiedlungen, 25.244 Wohneinheiten über 5 Jahre und 14.876 Wohngrundstücke umfasst[2]. Aldar Properties, Bloom Holding und Modon Properties sind als Umsetzungspartner für diesen Plan benannt. Das Sheikh-Zayed-Wohnbauprogramm erteilte zwischen Januar und September 2025 Wohnbaugenehmigungen im Wert von 564 Millionen USD für 2.971 Wohneinheiten[3]. Diese Projekte erfordern neben Wohngebäuden auch Schulen, Moscheen, Parks und Versorgungsanschlüsse, was umfangreichere Pakete für Auftragnehmer schafft. Öffentliche Wohnbauzeitpläne bieten zudem eine stabilere Auftragspipeline als Projekte, die vollständig von der privaten Käufernachfrage abhängen.
Metro- und Straßeninfrastruktur erschließt neue Korridore
Investitionen in den Verkehr verändern die Richtung der Wohnbauerschließung im Wohnbaumarkt der VAE. Die Dubai Metro Blue Line wird 14 Stationen über 30 km umfassen und soll 2029 in Betrieb gehen; sie bedient Mirdif, Dubai Silicon Oasis, Dubai Creek Harbour und International City. Die bestätigten Stationen geben Projektentwicklern klarere Hinweise auf die künftige Erreichbarkeit in den östlichen Stadtteilen Dubais. Dies kann das Käufervertrauen stärken und Projektentwicklern helfen, die Projektfinanzierung früher im Planungsprozess zu sichern. Das in Betrieb befindliche Etihad-Rail-Güternetz prägt zudem Möglichkeiten für gemischt genutzte und Wohnbauerschließungen rund um seine Knotenpunkte. Neue Verkehrsverbindungen sind wichtig, weil sie den Radius der Standorte erweitern, an denen größere Wohnsiedlungen um Nachfrage konkurrieren können.
Luxus- und Markenresidenzen erhöhen Standards
Luxus- und Markenresidenzen erhöhen die technischen Anforderungen im Wohnbaumarkt der VAE. Dubai verfügte Ende 2025 über 166 aktive Markenresidenzprojekte und 51.692 Einheiten nach 34 Launches im Laufe des Jahres. Diese Projekte machten 8 % des bis 2030 geplanten neuen Wohnangebots aus. Der Transaktionswert von Markenresidenzen stieg in den ersten 9 Monaten des Jahres 2025 um 51 % und erreichte 13,6 Milliarden USD, während Markenimmobilien einen durchschnittlichen Aufschlag von 64 % erzielten. Diese Projekte erfordern eine enge Koordination über Building Information Modeling, Fassadenarbeiten, Heizungs-, Lüftungs-, Sanitär- und Elektrosysteme sowie Innenausbau. Dies begünstigt Auftragnehmer, die eine zuverlässige Lieferung bei Premium-Projekten nachweisen können.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Baumaterialien und Nachunternehmerleistungen | -0.8% | VAE-weit, mit dem stärksten Druck in Dubai | Kurzfristig (≤ 2 Jahre) |
| Steigende Fertigstellungen von Wohngebäuden und Angebotsdruck | -0.7% | Konzentriert in Dubai, mit Abu Dhabi als sekundärem Markt | Mittelfristig (2–4 Jahre) |
| Regionale geopolitische Unsicherheit | -0.5% | VAE-weit, mit höherer Sensitivität in der Nähe von Industriezonen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Bau- und Gebäudetechnikbereich | -0.4% | VAE-weit, am stärksten ausgeprägt im Megaprojektkorridor Dubais | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Baukosteninflation komprimiert Projektentwicklermargen
Steigende Inputkosten schränken die Margen einiger Projekte im Wohnbaumarkt der VAE ein. Der Baukostenindex Dubais stieg im ersten Quartal 2025 um 0,8 % im Jahresvergleich, wobei die Gerätemiete um 2,5 % und die Materialien für Elektroarbeiten um 5,9 % stiegen. Projektentwickler mit festen Vorverkaufspreisen haben weniger Möglichkeiten, höhere Material- und Nachunternehmerkosten an Käufer weiterzugeben. Der Druck ist am stärksten dort, wo viele große Projekte um dieselben Arbeitskräfte, Stahl, Aluminium, Glas und mechanische Ausrüstung konkurrieren. Das Dubaianer Gesetz Nr. 7 von 2025 führt zudem Auftragnehmerregistrierung, Berufszertifizierung und Nachunternehmerkontrollen ein, die dem Projektmanagement zusätzlichen Compliance-Aufwand hinzufügen. Projektentwickler könnten reagieren, indem sie Launches in mittleren und peripheren Lagen zeitlich strecken, anstatt rentable Projekte zu stornieren.
Steigende Fertigstellungen von Wohngebäuden erzeugen Angebotsdruck
Die wachsende Fertigstellungspipeline von Apartments schafft ein selektiveres Nachfrageumfeld für den Wohnbaumarkt der VAE. Dubai lieferte im Jahr 2025 47.650 Wohneinheiten, darunter 37.950 Apartments und 9.700 Villen. Die registrierte Vorwärtspipeline erstreckt sich bis 2028 auf 365.000 Einheiten und ist stark auf Apartments ausgerichtet. Die Konzentration des Angebots könnte in apartmentdichten Sekundärlagen zu stärkerem Preisdruck führen, während die Nachfrage nach Villen und Reihenhäusern enger bleibt. Die registrierte Pipeline für 2026 bis 2029 weist 85 % der Einheiten Apartments und 15 % Villen zu, was eine klare Lücke bei familiengerechtem Wohnraum hinterlässt. Projektentwickler moderieren daher ausgewählte Apartment-Launches, während sie villengeführte Pläne beibehalten oder neu starten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Apartments und Eigentumswohnungen führen, während Villen und Einfamilienhäuser schneller wachsenApartments und Eigentumswohnungen hielten im Jahr 2026 einen Anteil von 73,1 % am Wohnbaumarkt der VAE, was die Dichte- und Flächennutzungsökonomie von Dubai und Abu Dhabi widerspiegelt. Hochhausbau bleibt zentral für die Erschließung in etablierten Stadtbezirken, wo bestehende Dienstleistungen, Beschäftigungszentren und Verkehrsnetze die Apartmentnachfrage stützen. Das Segment wird auch durch Vorverkaufsmodelle gestützt, die es Projektentwicklern ermöglichen, Mehrgebäudeprojekte phasenweise zu launchen. Premium-Apartments und Markenresidenzen können höhere Gebäudespezifikationen und stärker integrierte Heizungs-, Lüftungs-, Sanitär- und Elektroarbeiten erfordern. Dies stützt den Bauwert, auch wenn die Anzahl der Einheiten nicht im gleichen Tempo steigt. Der Wohnbaumarkt der VAE stützt sich weiterhin auf Apartments für den größten Anteil am Erschließungswert.
Villen und Einfamilienhäuser werden voraussichtlich zwischen 2027 und 2032 einen CAGR von 6,05 % verzeichnen, was höher ist als die Wachstumsrate des gesamten Wohnbaumarkts der VAE. Dubais registrierte Pipeline für 2026 bis 2029 umfasst 15 % Villen gegenüber 85 % Apartments, was ein begrenztes Angebot an familiengerechtem Wohnraum schafft. Emiratische Wohnbauprogramme erhöhen diese Nachfrage, da viele öffentliche Projekte Villen, Reihenhäuser, private Außenbereiche und Gemeinschaftsdienstleistungen umfassen. Das Mohammed-bin-Rashid-Wohnbauprogramm realisiert 4 Projekte im Wert von 899 Millionen USD, die 1.749 Wohneinheiten liefern werden. Dies unterstützt Auftragnehmer mit Erfahrung in Niedrigbausiedlungen, Infrastruktur und phasenweisen Übergaben. Der relativ geringe Anteil von Villen in der Erschließungspipeline bei gleichzeitig anhaltender Nachfrage nach familienorientiertem Wohnraum stützt den Wachstumsausblick für dieses Segment.


Nach Bauart:
Neubau hält den größten WertNeubauten machten im Jahr 2026 einen Anteil von 77,4 % der Marktgröße des Wohnbaumarkts der VAE aus. Große masterplanmäßig entwickelte Gemeinschaften, laufende Hochhausprogramme und staatliche Wohnbauverpflichtungen stützen die führende Position des Segments. Projektentwickler vergeben weiterhin Baupakete für Villen, Apartmentgebäude, Infrastruktur, Landschaftsgestaltung und gemeinsame Annehmlichkeiten. Das Segment profitiert von Vorverkaufseinnahmen, da frühe Verkäufe den Fortschritt auf großen Baustellen finanzieren können. Neue Wohnprojekte müssen zudem höhere Anforderungen an grünes Bauen und Auftragnehmer-Compliance erfüllen. Diese Anforderungen erhöhen die Bedeutung von Auftragnehmern, die Design, Beschaffung, Dokumentation und Lieferung gemeinsam managen können.
Renovierungen werden bis 2032 voraussichtlich mit einem CAGR von 5,93 % wachsen, da älterer Wohnungsbestand in einen aktiveren Modernisierungszyklus eintritt. Zwischen 2010 und 2018 fertiggestellte Gebäude erreichen zunehmend einen Punkt, an dem Haustechniksysteme, Fassaden und Energieeffizienz Investitionen erfordern. Dubais Al-Sa'fat-Anforderungen legen einen Mindeststandard von Silber-Sa'fa für Neubauten und wesentliche Erweiterungen fest. Größere Modernisierungen können daher Standards ähnlich wie Neubauten erfordern. Eigentümer älterer Mehrfamilienhäuser suchen nach Energieverbesserungen, die die Mietperformance und die Gebäudezertifizierung unterstützen können. Dies schafft Aufträge für Unternehmen mit Kompetenzen in Heizungs-, Lüftungs-, Sanitär- und Elektrotechnik, Fassadenplanung und Building Information Modeling.
Nach Baumethode:
Konventioneller Vor-Ort-Bau bleibt dominantDer konventionelle Vor-Ort-Bau hielt im Jahr 2026 einen Marktanteil von 92,2 % am Wohnbaumarkt der VAE. Etablierte Arbeitsnetzwerke, Materiallieferketten und Auftragnehmerpraxis stützen diese Methode weiterhin. Sie bleibt geeignet für gemischte Projektportfolios, die Hochhäuser, Villen, öffentliche Infrastruktur und individuelle Ausstattungen umfassen. Viele Projektentwickler nutzen auch konventionelle Methoden, weil lokale Auftragnehmer Bautrupps über mehrere aktive Baustellen skalieren können. Projektzeitpläne werden jedoch anspruchsvoller, da Projektentwickler schnellere Übergaben und besser vorhersehbare Qualität anstreben. Diese Bedingungen steigern das Interesse an werkseitig gefertigten Komponenten innerhalb ansonsten konventioneller Projekte.
Moderne Baumethoden werden bis 2032 voraussichtlich mit einem CAGR von 6,12 % wachsen und sind damit die am schnellsten wachsende Baumethode in der Wohnbaubranche der VAE. Werkseitig gefertigte Badezimmerpods, vorgefertigte Trennwände und modulare Heizungs-, Lüftungs-, Sanitär- und Elektrobaugruppen können die Vor-Ort-Aktivitäten reduzieren und die Kontrolle über wiederkehrende Komponenten verbessern. Sobha Modular betreibt eine VAE-Fabrik mit einer Fläche von 2,7 Millionen Quadratfuß, die Badezimmerpods und vorgefertigte Trennwände für Mehrturmstandorte liefert. Eagle Hills schloss ein Pilotprojekt für einen Wohnturm in Abu Dhabi in 12 Tagen ab, unter Verwendung eines werkseitig gefertigten Modulsystems, das gemeinsam mit Broad entwickelt wurde. Die Akzeptanz wird davon abhängen, ob Projektentwickler standardisierte Formate akzeptieren und Auftragnehmer zuverlässige Installationskapazitäten aufbauen. Die Methode ist am relevantesten dort, wo Lieferdruck, Arbeitskräftemangel und wiederkehrende Einheitenlayouts die außerbetriebliche Vorfertigung praktikabel machen.

Nach Investitionsquelle:
Private Investitionen führen die aktuellen Ausgaben anPrivate Investitionen machten im Jahr 2026 einen Anteil von 69,8 % der Marktgröße des Wohnbaumarkts der VAE aus. Projektentwickler haben von starken Vorverkäufen profitiert, die eine bessere Planbarkeit für Projektfinanzierung und Bauplanung bieten. Privates Kapital ist besonders aktiv in Dubais Apartment-, Villen-, Luxus- und Markenresidenzentwicklungen. Aldar meldete im Jahr 2025 einen Erschließungsrückstand von 19,5 Milliarden USD, was dem Unternehmen eine mehrjährige Sichtbarkeit der Baufinanzierung verschafft. Projektentwickler nutzen diese Ressourcen, um Gemeinschaften phasenweise voranzutreiben und Pakete über längere Lieferzeiträume zu vergeben. Die Wohnbaubranche der VAE wird weiterhin stark durch die Fähigkeit privater Projektentwickler geprägt, Verkaufserlöse in Baustarts umzuwandeln.
Öffentliche Investitionen werden bis 2032 voraussichtlich mit einem CAGR von 5,90 % wachsen, da staatliche Wohnbaumandate die Bautätigkeit über private Nachfragezyklen hinaus stützen. Abu Dhabis Wohnbauplan verpflichtet 25,6 Milliarden USD für den Bau von Wohneinheiten in Abu Dhabi City, Al Ain und Al Dhafra. Liefervereinbarungen mit benannten Partnern geben Auftragnehmern eine klarere Auftragspipeline für Arbeitskräfte und Materialien. Öffentliche Projekte erfordern zudem Straßen, Versorgungseinrichtungen, Schulen, Moscheen, Parks und andere Einrichtungen, die den Arbeitsumfang über Wohngebäude hinaus erweitern. Die Programme sind wichtig für den Villen- und Reihenhausbau, da sie den Wohnbedarf der Staatsbürger direkt adressieren. Ihr mehrjähriger Charakter kann die Auswirkungen langsamerer privater Launches an einzelnen Standorten abmildern.
Geografische Analyse
Dubai
Dubai hielt im Jahr 2026 einen Marktanteil von 48,1 % am Wohnbaumarkt der VAE und bleibt das größte Bauzentrum des Landes. Die Vorverkaufsaktivitäten schaffen eine direkte Verbindung zwischen Käufernachfrage, Projektentwicklereinnahmen und Auftragsvergaben. Meraas vergab im April 2026 Bauaufträge im Wert von 654 Millionen USD für neue Phasen von The Acres und The Acres Estates. Die Vergaben umfassen 371 Villen für United Engineering Construction und 186 Villen für GCC Contracting. Nakheel hatte zuvor im April 2025 Aufträge im Wert von 954 Millionen USD für 544 Villen auf Palm Jebel Ali vergeben. Die Metro Blue Line weckt zudem Interesse an Dubai Silicon Oasis, International City, Mirdif und Dubai Creek Harbour, da die Stationen die Erreichbarkeit verbessern werden, bevor die Linie 2029 eröffnet. Dubais Wohnpipeline bleibt apartmentlastig, aber Villen erhalten weiterhin Investitionen, wo Familiennachfrage und Premiumlagen den Verkauf stützen.
Abu Dhabi und Sharjah
Die Wohnbauaktivitäten in Abu Dhabi werden durch ein großes öffentliches Wohnbauprogramm und anhaltende private Investitionen untermauert. Das Emirat genehmigte im Jahr 2025 Wohnbeihilfen im Wert von 3,1 Milliarden USD für 7.218 Staatsbürger, zusätzlich zum umfassenderen Wohnbauplan über 28,8 Milliarden USD. Immobilientransaktionen erreichten im ersten Halbjahr 2025 einen Wert von 14,7 Milliarden USD, darunter 6,8 Milliarden USD an Wohneinheitenverkäufen. Estidama verlangt mindestens eine Ein-Perlen-Bewertung für neue Wohngebäude, was der nachgewiesenen Nachhaltigkeitslieferung größere Bedeutung beimisst. Sharjah zieht Projektentwickler an, die niedrigere Grundstückskosten und neue Gemeinschaftsformate suchen. Alef Group lancierte im Juni 2026 die Uferpromenadensiedlung Linar im Wert von 1,1 Milliarden USD in Al Mamzar. Azizi Developments kündigte im September 2026 die 8,2 Milliarden USD teure Gemeinschaft Azizi Florence in Sharjah an, mit mehr als 10.000 Wohneinheiten und über 7.200 Villen und Reihenhäusern.
Ras Al Khaimah und übriges VAE
Ras Al Khaimah wird bis 2032 voraussichtlich mit einem CAGR von 6,51 % wachsen und ist damit das am schnellsten wachsende Emirat im Wohnbaumarkt der VAE. Das 5,7 Milliarden USD teure Projekt Wynn Al Marjan Island ist ein wichtiger Anker für Luxusentwicklungen und damit verbundene Wohnnachfrage. Wynn Resorts schloss im Februar 2025 eine Finanzierung in Höhe von 2,4 Milliarden USD für das Projekt ab, wobei das Resort planmäßig im September 2027 eröffnen soll. Janu Al Marjan Island wurde 2025 als zweites gemeinsames Wynn-Marjan-Projekt angekündigt und soll voraussichtlich 2028 eröffnen. Das Emirat hat zudem die Barjeel-13-Grüne-Bauvorschriften eingeführt, die einen Rahmen für neue Bautätigkeiten bieten. Das übrige VAE bedient weiterhin die erschwingliche und mittlere Marktnachfrage, die sich über Dubai hinaus verlagert, wenn die Wohnkosten steigen.
Wettbewerbslandschaft
Marktkonzentration
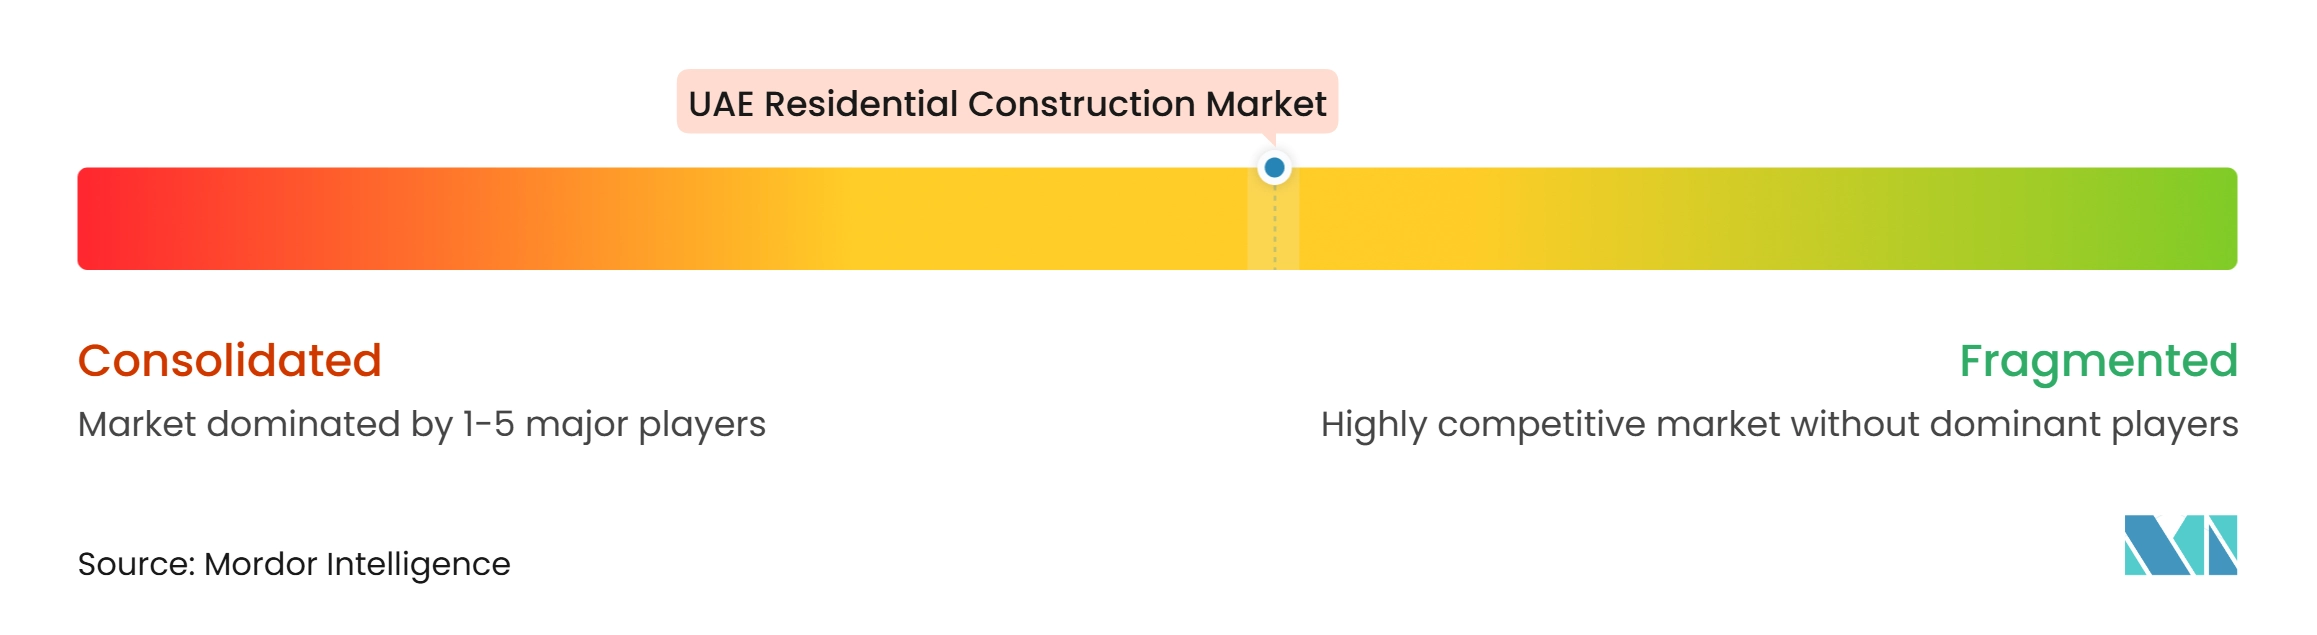
Der Wohnbaumarkt der VAE umfasst große integrierte Auftragnehmer, Bauabteilungen von Projektentwicklern, spezialisierte Heizungs-, Lüftungs-, Sanitär- und Elektrofirmen sowie wachsende Modullieferanten. ALEC Engineering and Contracting, ASGC Construction, Arabian Construction Company, Trojan Construction Group, Al Naboodah Construction Group und Dutco Construction konkurrieren um große Wohnbaupakete. Emaar Engineering and Contracting, Aldar Projects und Sobha Constructions ergänzen große Projektentwicklergruppen um interne Lieferkapazitäten. Der Wettbewerb ist am stärksten bei großen Premium-Projekten, bei denen Projekterfahrung, Finanzkapazität, Planungssysteme und Qualitätssicherung die Vergabeentscheidungen beeinflussen. Auftragnehmer mit etablierten Luxusreferenzen gewinnen mit größerer Wahrscheinlichkeit Folgeaufträge, da Projektentwickler eine zuverlässige Lieferung über komplexe Villen, Hochhäuser und gemischt genutzte Gemeinschaften hinweg benötigen.
Folgeaufträge zeigen, wie etablierte Projektbeziehungen den Wettbewerb im Wohnbaumarkt der VAE beeinflussen. United Engineering Construction erhielt im November 2025 einen Auftrag über 518 Millionen USD für die erste Phase von The Acres. Meraas vergab dann im Rahmen der 654 Millionen USD umfassenden Erweiterung von The Acres und The Acres Estates im April 2026 weitere Arbeiten an das Unternehmen. Dieses Muster reduziert den Beschaffungsaufwand für Projektentwickler und gibt Auftragnehmern besser planbare Auslastungen. Auftragnehmer konkurrieren auch durch ihre Fähigkeit, Arbeitskräfte zu mobilisieren, Lieferketten zu managen und die Dokumentationsanforderungen großer Projektentwickler und öffentlicher Behörden zu erfüllen. Dubais Auftragnehmerregistrierung und Nachunternehmerkontrollen werden voraussichtlich formal strukturiertere Unternehmen mit klaren Compliance-Prozessen begünstigen.
Modulare Lieferung schafft einen separaten Wettbewerbsbereich im Wohnbaumarkt der VAE. LINQ Modular, das von ALEC Holdings unterstützt wird, entwickelt ein zweigeschossiges Dreizimmer-Reihenhaus als modulares Wohnformat für die VAE. Internationale Auftragnehmer wie China State Construction Engineering Corporation Middle East und Shapoorji Pallonji Middle East konkurrieren weiterhin durch Arbeitskräftekapazität und Preisgestaltung bei größeren Auftragspaketen. Unternehmen, die außerbetriebliche Vorfertigung mit Building Information Modeling und Qualitätssystemen kombinieren, können kürzere Bauzyklen für standardisierte Arbeiten anbieten. Dies verschafft Modulspezialisten eine Öffnung, wo Projektentwickler schnelle Lieferung ohne Qualitätseinbußen benötigen. Konventionelle Auftragnehmer bleiben wichtig, da viele VAE-Projekte individuelle Gestaltung, umfangreiche Infrastruktur und hochwertige Ausstattungen erfordern. Das Wettbewerbsfeld bleibt daher vielfältig und wird nicht von einer kleinen Gruppe von Auftragnehmern dominiert.
Marktführer der Wohnbaubranche der VAE
-
ALEC Engineering and Contracting LLC
-
ASGC Construction LLC
-
Arabian Construction Company
-
Trojan Construction Group
-
Al Naboodah Construction Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wohnbaumarkt der VAE Unternehmen in diesem Bericht
- ALEC Engineering and Contracting LLC
- ASGC Construction LLC
- Arabian Construction Company
- Trojan Construction Group
- Al Naboodah Construction Group
- Dutco Construction LLC
- Shapoorji Pallonji Middle East
- China State Construction Engineering Corporation Middle East
- Khansaheb Civil Engineering
- Sobha Constructions
- Emaar Engineering and Contracting
- Aldar Projects
- Damac Properties - Project Construction
- United Engineering Construction
- Binghatti Developers
- Azizi Developments
- Nakheel
- Dubai Properties
- Arada
- Modon
- LINQ Modular
Neueste Industrielle Entwicklungen in Wohnbaumarkt der VAE
- September 2026: Nakheel, ein Mitglied von Dubai Holding Real Estate, vergab einen Hauptbauauftrag im Wert von 218 Millionen USD an Metac General Contracting für die Phasen Eins und Drei von Bay Grove Residences auf den Dubai Islands, der 537 Wohneinheiten in 7 Wohngebäuden umfasst, mit geplantem Abschluss Ende 2028.
- September 2026: Azizi Developments kündigte Azizi Florence an, eine masterplanmäßig entwickelte Gemeinschaft im Wert von 8,2 Milliarden USD in Sharjah, die mehr als 10.000 Wohneinheiten umfasst, darunter über 7.200 Villen und Reihenhäuser, was den ersten Einstieg des Unternehmens in den Wohnbaumarkt Sharjahs markiert.
- Juni 2026: Alef Group lancierte Linar, eine Uferpromenadensiedlung im Wert von 1,1 Milliarden USD in Al Mamzar, Sharjah, das erste Küstenprojekt der Gruppe, das ihr Portfolio über Binnengemeinschaftsformate hinaus erweitert.
Berichtsumfang des Wohnbaumarkts der VAE
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Neubau |
| Renovierung |
| Konventioneller Vor-Ort-Bau |
| Moderne Baumethoden |
| Öffentlich |
| Privat |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Übriges Vereinigte Arabische Emirate |
| Nach Typ | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Nach Bauart | Neubau |
| Renovierung | |
| Nach Baumethode | Konventioneller Vor-Ort-Bau |
| Moderne Baumethoden | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Emirat | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Übriges Vereinigte Arabische Emirate |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Wohnbaukonstruktion in den VAE bis 2032 erreichen?
Der Wohnbaumarkt der VAE wird bis 2032 voraussichtlich einen Wert von 76,15 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,35 % wachsen. Das Wachstum wird durch Vorverkäufe, Projektentwicklerfinanzierung, Staatsbürgerwohnbauprogramme und einen steigenden Anteil von Projekten gestützt, die höhere Nachhaltigkeits- und technische Standards erfordern. Dubai bleibt der wichtigste Standort für aktuelle Aktivitäten, während Ras Al Khaimah durch Luxus- und resortgebundene Erschließung Wachstum hinzufügt. Investoren sollten auch den Unterschied zwischen Volumenwachstum und Projektwert berücksichtigen, da anspruchsvollere Spezifikationen die Auftragswerte steigern können, ohne dass die Anzahl der fertiggestellten Wohneinheiten im gleichen Maße steigt. Der Ausblick ist daher an Finanzierungsbedingungen, staatliche Wohnbauvergaben und die Fähigkeit der Auftragnehmer geknüpft, größere Projekte innerhalb geplanter Zeitrahmen zu liefern.
Welcher Wohnimmobilientyp hält den größten Anteil in den VAE?
Apartments und Eigentumswohnungen führen mit einem Wertanteil von 73,1 % im Jahr 2026. Sie bleiben das zentrale Format für Projekte in den Stadtgebieten von Dubai und Abu Dhabi, wo Projektentwickler in höherer Dichte in der Nähe von Beschäftigungsstandorten, etablierten Dienstleistungen und Verkehrsnetzen bauen können. Markenappartements und Premium-Hochhäuser erhöhen zudem den technischen Umfang der Bauarbeiten durch detailliertere Ausstattungen und koordinierte Gebäudesysteme. Die umfangreiche Vorwärtspipeline bedeutet, dass Projektentwickler bei der Markteinführung von Apartmentprojekten selektiver in Bezug auf Lage, Käuferprofil und Preisgestaltung sein müssen. Dies beseitigt nicht die Rolle von Apartments im Sektor, macht aber die Qualität und Lage jedes Projekts wichtiger.
Welcher Wohnungstyp wächst in den VAE am schnellsten?
Villen und Einfamilienhäuser werden bis 2032 voraussichtlich mit einem CAGR von 6,05 % wachsen, da das Angebot im Verhältnis zur Familienheimsnachfrage begrenzt bleibt. Dubais registrierte Pipeline für 2026 bis 2029 weist 15 % der Einheiten Villen und 85 % Apartments zu. Öffentliche Wohnbauprogramme begünstigen zudem Villen und Reihenhäuser, was eine anhaltende Nachfrage für Auftragnehmer schafft, die Straßen, Versorgungseinrichtungen, Landschaftsgestaltung und gemeinsame Gemeinschaftseinrichtungen liefern können. Projektentwickler halten auch den Villenbau in Premiumgemeinschaften aufrecht, wo privater Außenbereich, Familieneinrichtungen und Wohnumgebungen mit geringerer Dichte ein zentraler Bestandteil des Käuferangebots sind. Dies gibt Niedrigbauauftragnehmern, Infrastrukturanbietern und Speziallieferanten eine größere Rolle in der nächsten Projektgruppe.
Warum wächst Ras Al Khaimah schneller als andere Emirate?
Ras Al Khaimah wird bis 2032 voraussichtlich mit einem CAGR von 6,51 % wachsen, gestützt durch Luxus- und resortgebundene Erschließung rund um Al Marjan Island. Das 5,7 Milliarden USD teure Projekt Wynn Al Marjan Island soll im September 2027 eröffnen, und das Projekt Janu Al Marjan Island soll voraussichtlich 2028 eröffnen. Diese Projekte bringen mehr Markenresidenzen und Premium-Wohnaktivitäten in das Emirat. Der Wandel erfordert eine breitere Mischung aus Wohnbauauftragnehmern, Spezialberatern und Lieferanten, die die Qualitätsanforderungen internationaler resortgebundener Projekte erfüllen können. Die Barjeel-13-Grüne-Bauvorschriften schaffen zudem einen klareren Nachhaltigkeitsrahmen für Bautätigkeiten im Emirat.
Wie beeinflussen staatliche Wohnbauprogramme die Baunachfrage?
Öffentliche Investitionen werden bis 2032 voraussichtlich mit einem CAGR von 5,90 % wachsen, da Wohnbauprogramme Wohngebäude und Gemeinschaftsinfrastruktur unterstützen. Abu Dhabis Plan über 28,8 Milliarden USD umfasst 13 Gemeinschaften, 25.244 Wohneinheiten über 5 Jahre und 14.876 Wohngrundstücke. Die Arbeiten umfassen Villen, Reihenhäuser, Schulen, Moscheen, Parks und Versorgungssysteme, was größere und länger laufende Auftragspakete als der Wohnbau allein unterstützt. Staatliche Verpflichtungen können dazu beitragen, die Arbeit in Zeiten zu stabilisieren, in denen gewerbliche Projektentwickler ausgewählte Launches als Reaktion auf lokalen Angebots- oder Baukostendruck verlangsamen. Sie ermutigen Auftragnehmer auch, Kapazitäten für Niedrigbausiedlungen und koordinierte öffentliche Infrastrukturlieferung zu stärken.
Was ist die wichtigste Baumethode für Wohnprojekte?
Der konventionelle Vor-Ort-Bau hält im Jahr 2026 einen Wertanteil von 92,2 %, obwohl moderne Baumethoden mit einem CAGR von 6,12 % wachsen. Konventionelle Methoden bleiben verbreitet, weil Auftragnehmer über etablierte Arbeitskräfte- und Materialnetzwerke verfügen und viele Projekte individuelle Arbeiten erfordern. Modulare Komponenten, Badezimmerpods, vorgefertigte Trennwände und koordinierte mechanische Baugruppen gewinnen an Aufmerksamkeit, wo Projektentwickler schnellere Zeitpläne und wiederholbare Qualität benötigen. Eine breitere Akzeptanz wird von Fabrikkapazität, standardisierten Designentscheidungen, Transportplanung, Installationsfähigkeiten und dem Vertrauen der Projektentwickler in die außerbetriebliche Qualitätskontrolle abhängen. Das wahrscheinlichste kurzfristige Ergebnis ist ein gemischter Ansatz, bei dem konventionelle Auftragnehmer mehr vorgefertigte Elemente in Projekten einsetzen, die weiterhin erhebliche Vor-Ort-Arbeiten erfordern.