
Taille et part du marché de la construction résidentielle aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 55.71 Milliards de dollars |
| Taille du Marché (2027) | 58.69 Milliards de dollars |
| Taille du Marché (2032) | 76.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle aux EAU par Mordor Intelligence
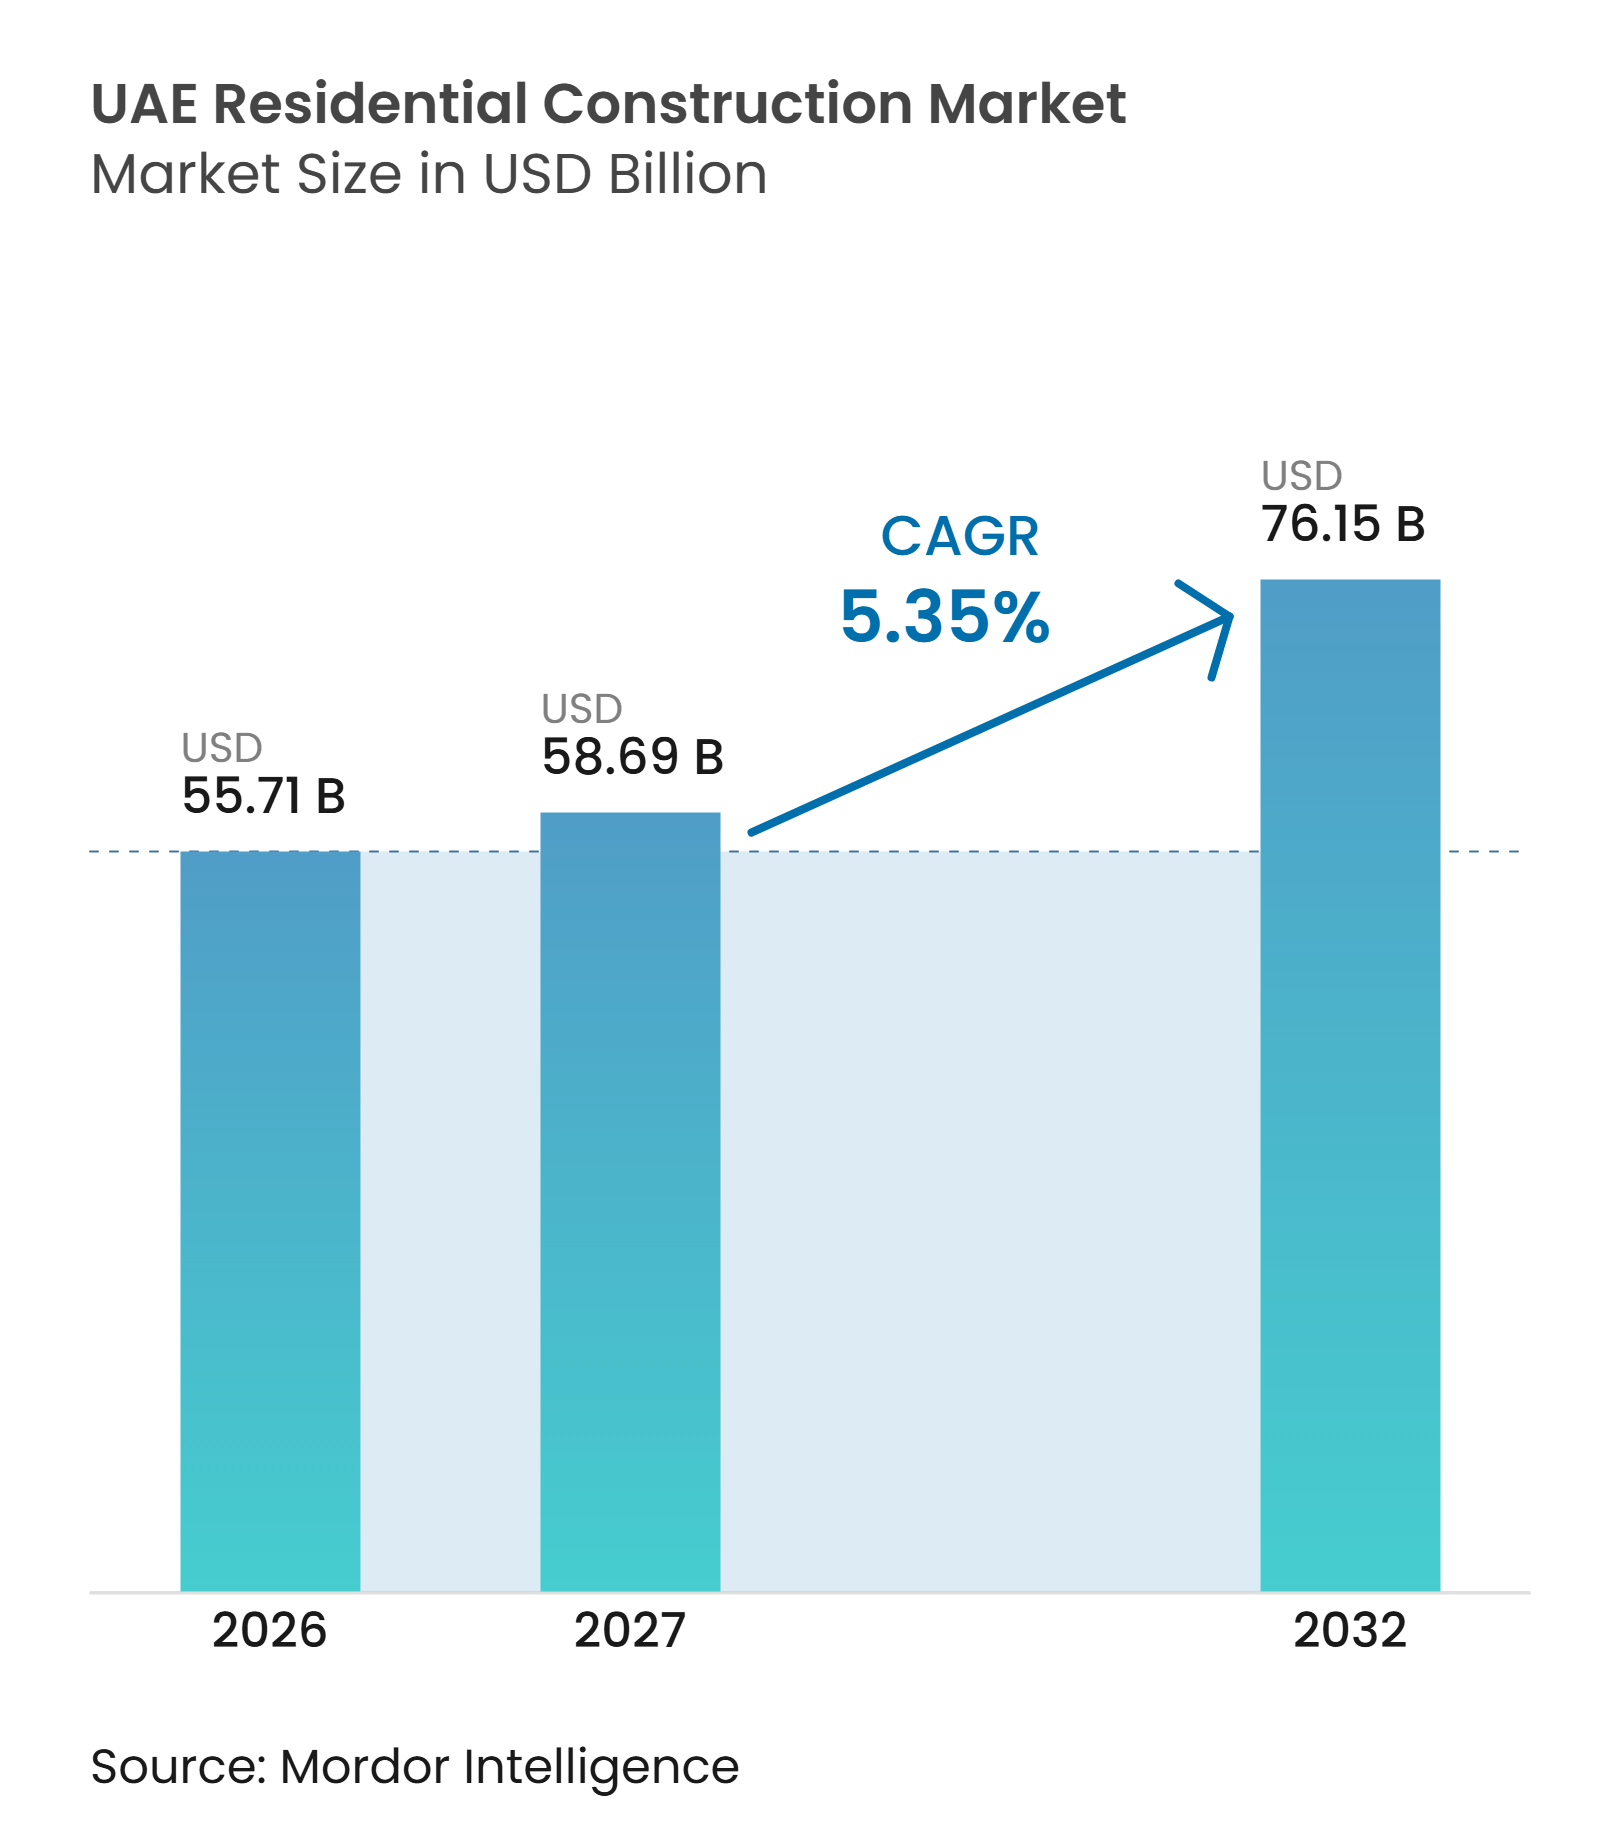
La taille du marché de la construction résidentielle aux EAU devrait passer de 55,71 milliards USD en 2026 à 58,69 milliards USD en 2027 et atteindre 76,15 milliards USD d'ici 2032, avec un CAGR de 5,35 % sur la période 2027-2032.
Le marché de la construction résidentielle aux EAU est soutenu par de solides ventes sur plan, des afflux continus de particuliers fortunés et des financements publics destinés aux communautés résidentielles émiraties. Les promoteurs orientent davantage de capitaux vers des projets à plan directeur combinant logements, services, espaces commerciaux et équipements culturels. Des exigences de durabilité plus élevées et des standards de conception haut de gamme augmentent la valeur des projets, même lorsque les volumes d'unités n'augmentent pas au même rythme. Dubaï reste le principal centre de construction, tandis que Ras Al Khaimah gagne en importance grâce au développement de luxe et aux logements liés aux complexes touristiques. Le marché de la construction résidentielle aux EAU est également soumis à des pressions liées aux coûts de construction, à la disponibilité de main-d'œuvre qualifiée et à un important pipeline futur d'appartements.
Points clés du rapport
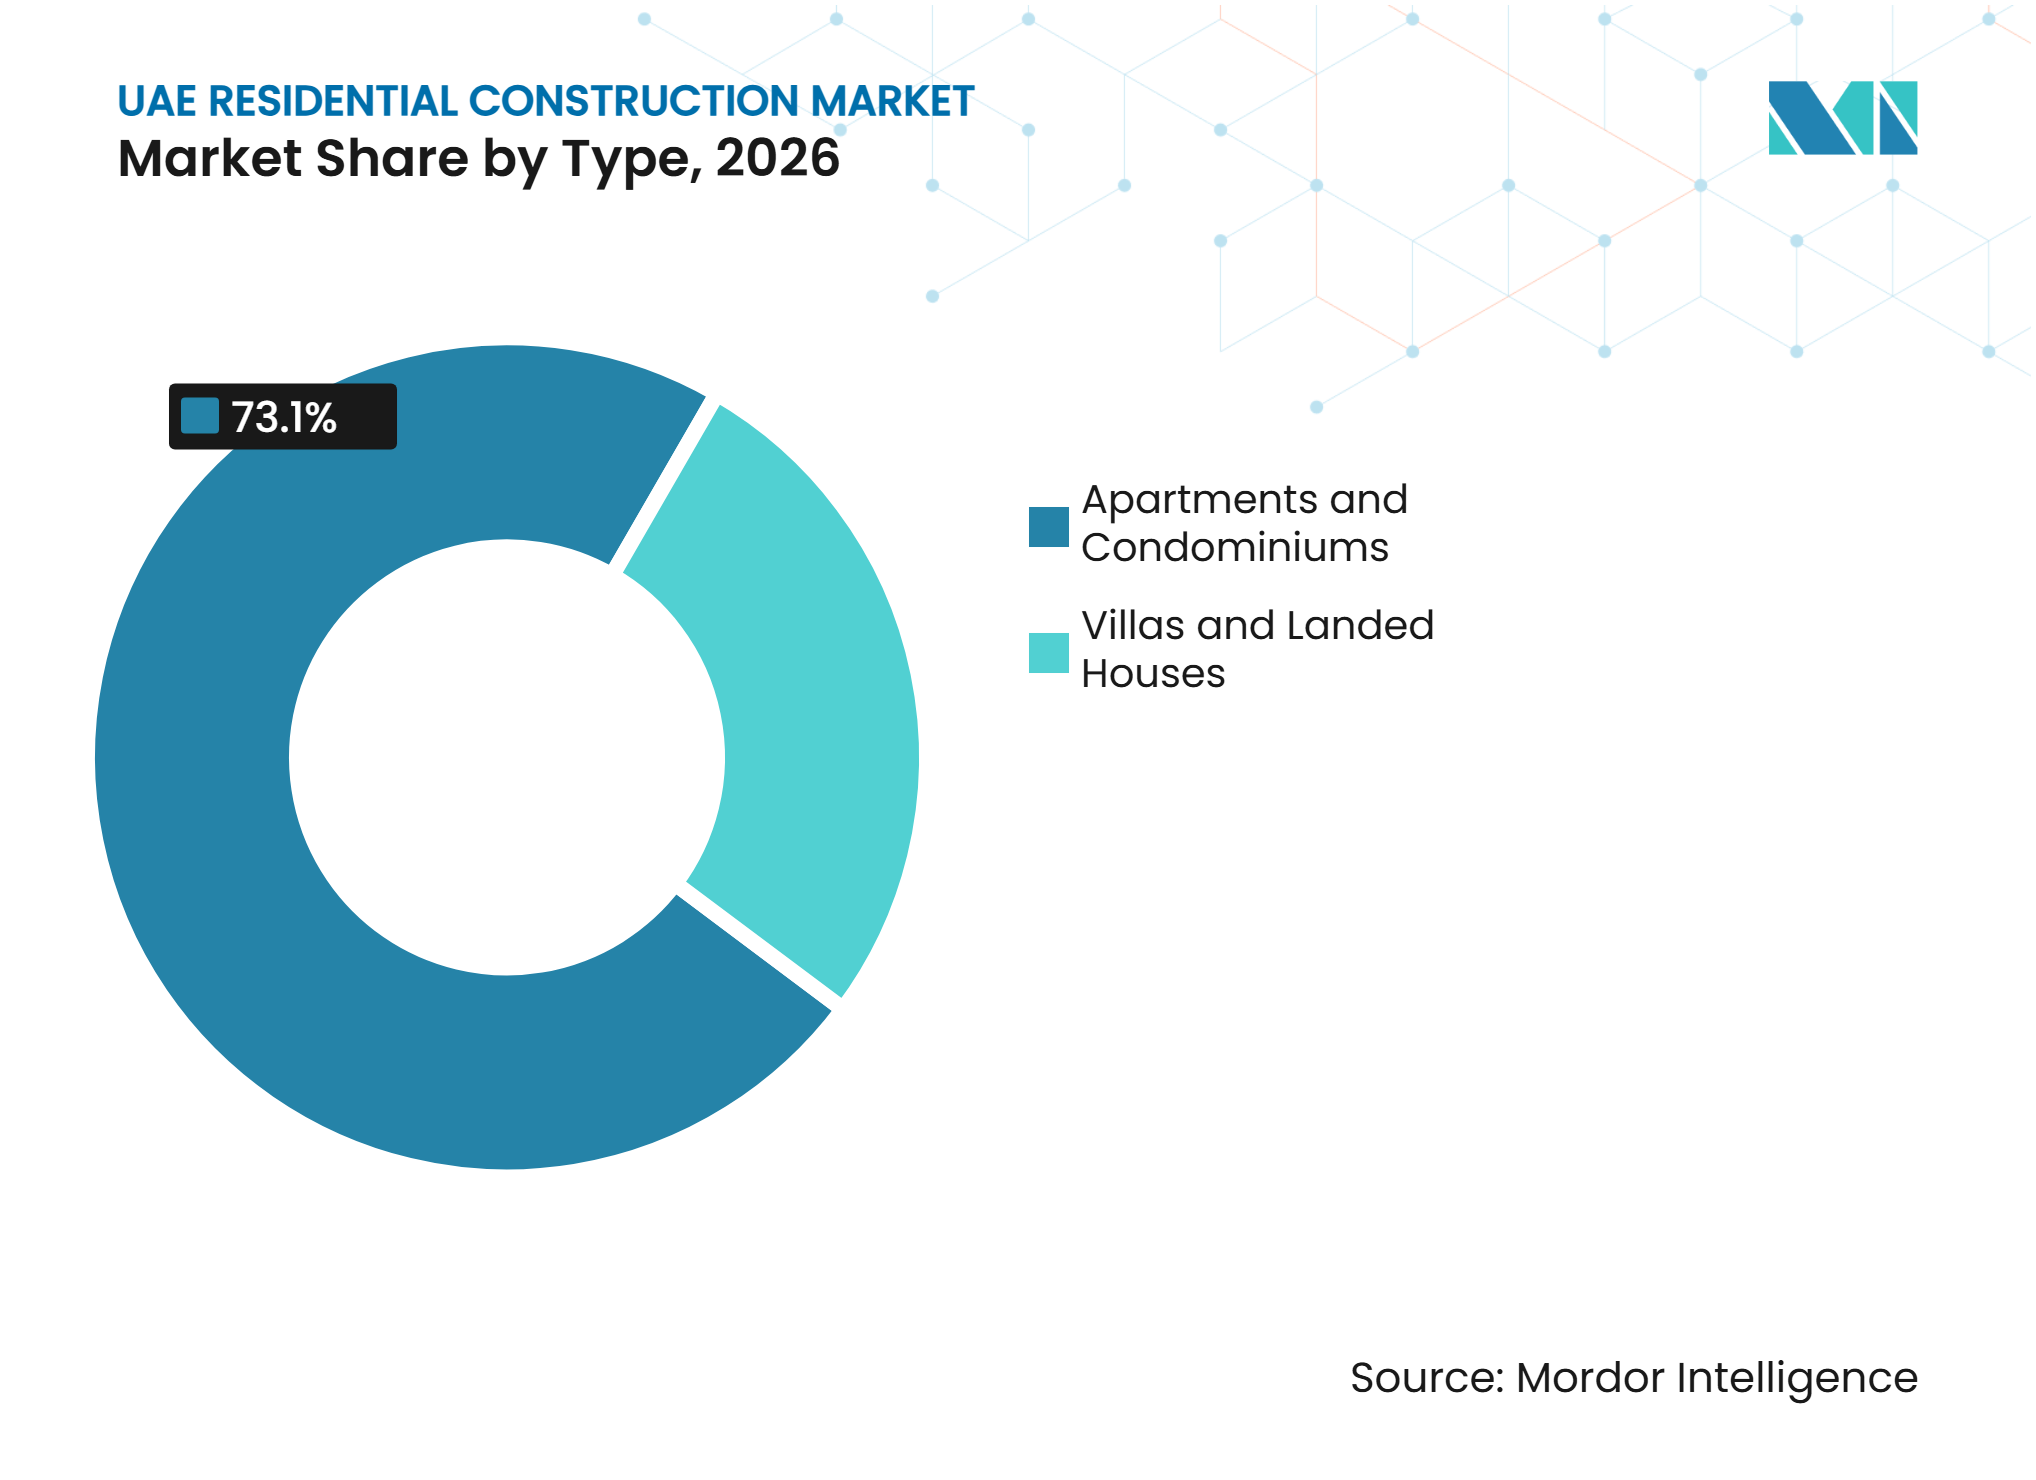
- Par type, les appartements et copropriétés détenaient 73,1 % de la part du marché de la construction résidentielle aux EAU en 2026, tandis que les villas et maisons individuelles devraient croître à un CAGR de 6,05 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 77,4 % de la taille du marché de la construction résidentielle aux EAU en 2026, tandis que la rénovation devrait progresser à un CAGR de 5,93 % jusqu'en 2032.
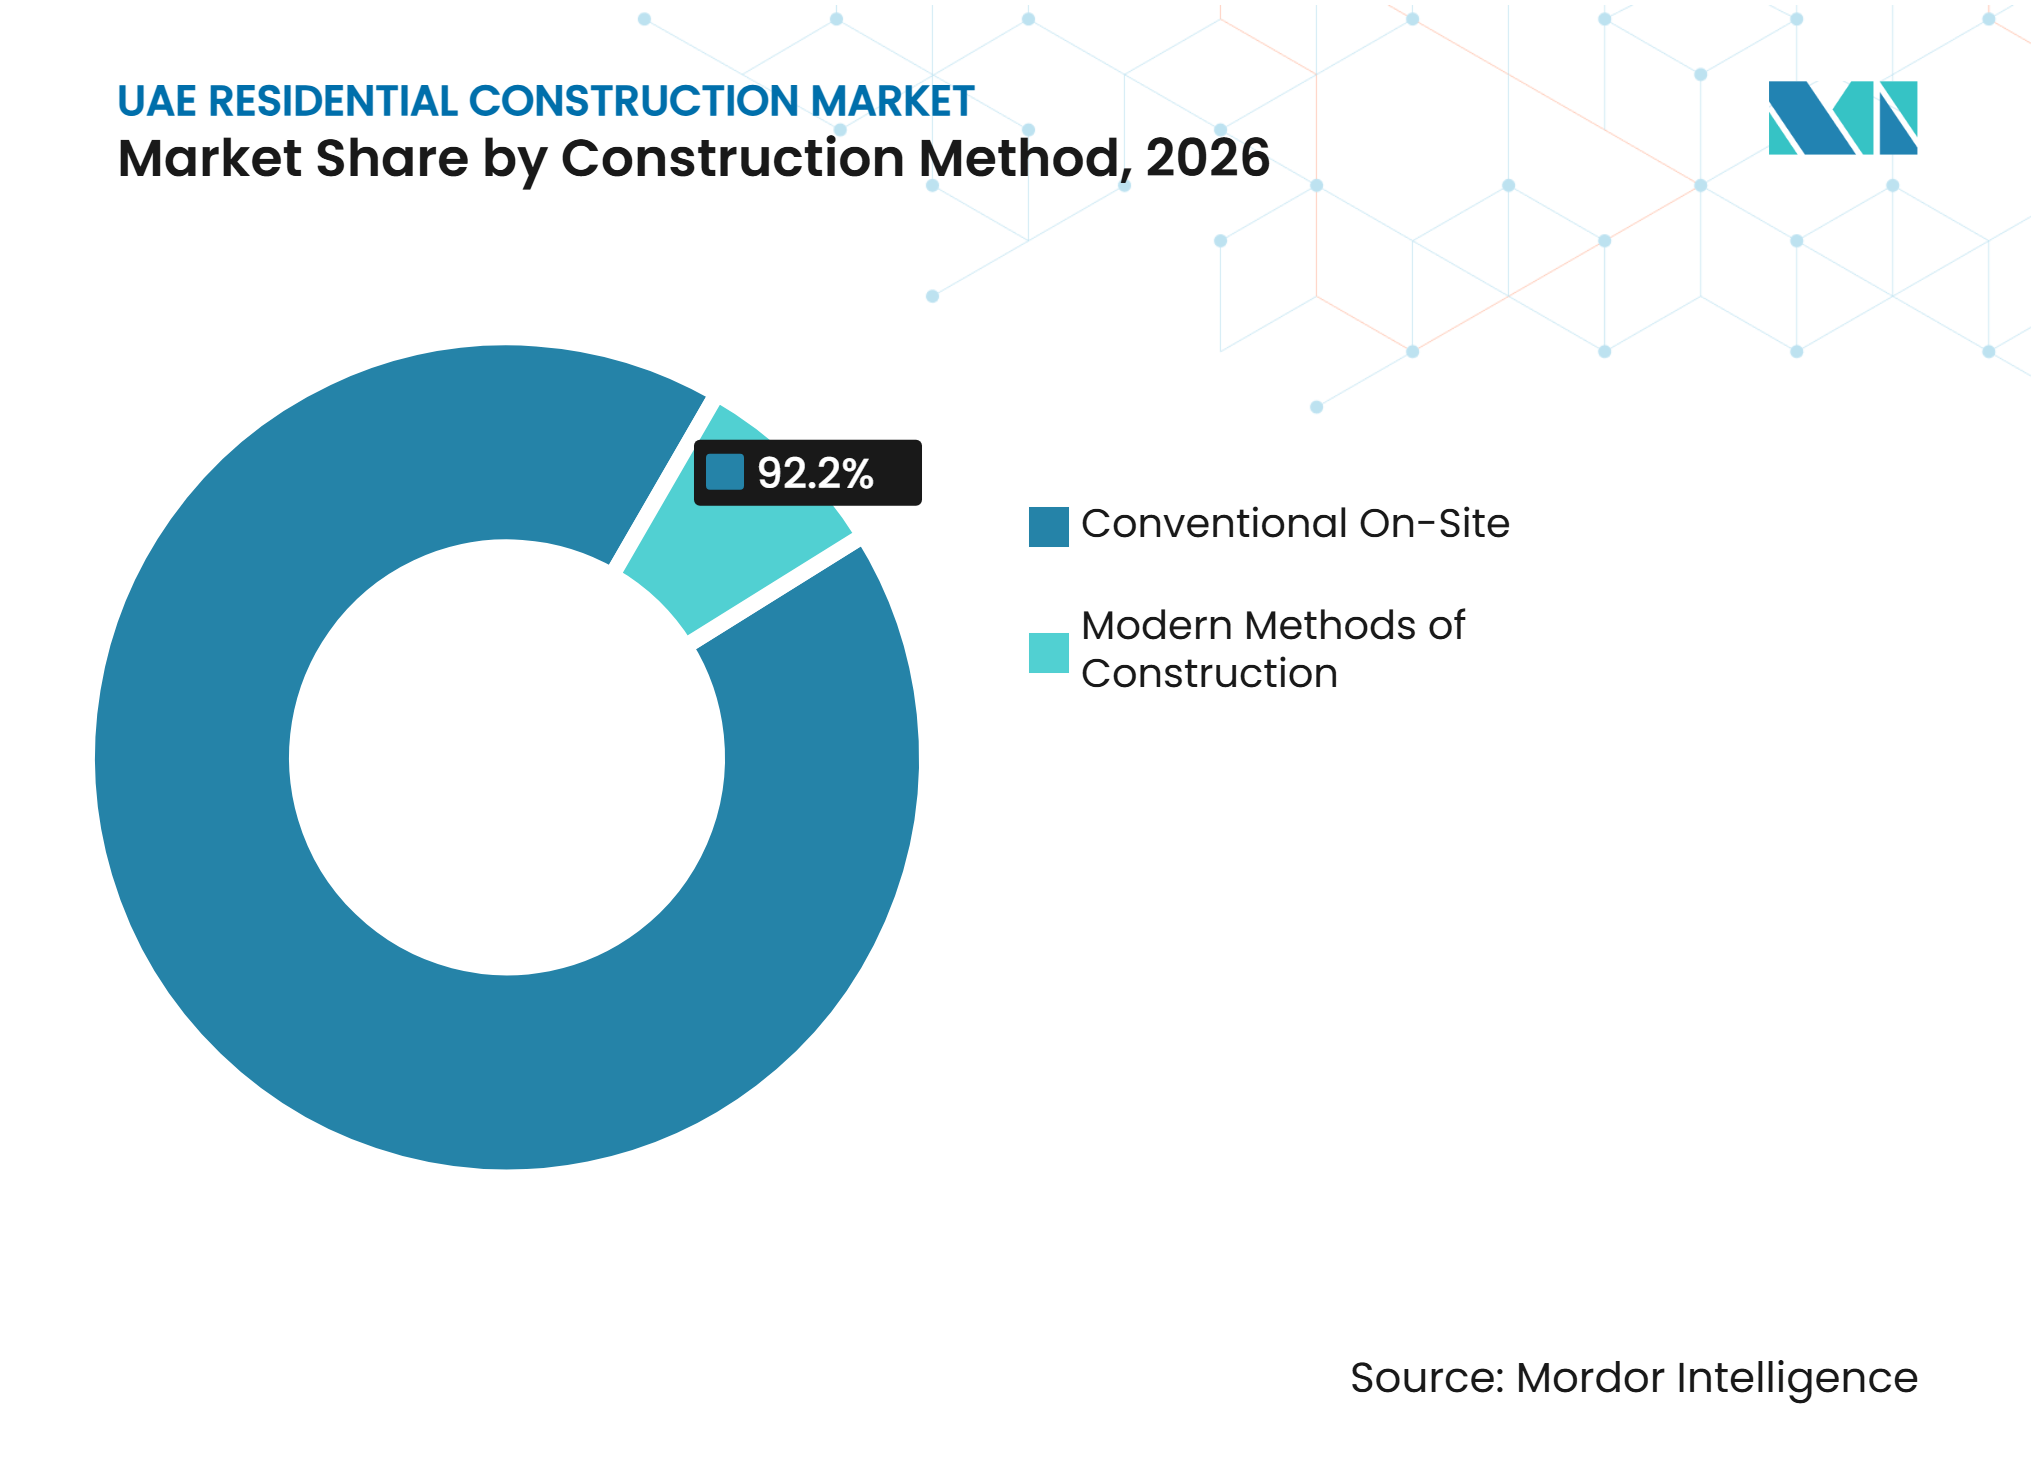
- Par méthode de construction, la construction conventionnelle sur site détenait 92,2 % de la part du marché de la construction résidentielle aux EAU en 2026, tandis que les méthodes modernes de construction devraient croître à un CAGR de 6,12 % jusqu'en 2032.
- Par source d'investissement, l'investissement privé représentait 69,8 % de la taille du marché de la construction résidentielle aux EAU en 2026, tandis que l'investissement public devrait progresser à un CAGR de 5,90 % jusqu'en 2032.
- Par zone géographique, Dubaï détenait 48,1 % de la part du marché de la construction résidentielle aux EAU en 2026, tandis que Ras Al Khaimah devrait se développer à un CAGR de 6,51 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ventes sur plan soutenant les nouveaux lancements | +1.2% | Principalement Dubaï, avec des retombées sur Abu Dhabi et Ras Al Khaimah | Court terme (≤ 2 ans) |
| Programmes de logement émirati soutenant les communautés familiales | +1.0% | Principalement Abu Dhabi et Dubaï, avec Sharjah en progression | Moyen terme (2-4 ans) |
| Infrastructures de métro et de routes ouvrant de nouveaux corridors | +0.7% | Ligne bleue du métro de Dubaï et nœuds Etihad Rail à l'échelle des EAU | Moyen terme (2-4 ans) |
| Demande de résidences de luxe et de résidences de marque | +0.6% | Dubaï, Abu Dhabi et Ras Al Khaimah | Court terme (≤ 2 ans) |
| Construction modulaire améliorant les délais de livraison | +0.5% | Dubaï et Abu Dhabi, avec une adoption croissante dans les émirats du Nord | Moyen terme (2-4 ans) |
| Réglementations sur les bâtiments verts rehaussant les normes d'efficacité | +0.4% | À l'échelle des EAU, avec Dubaï et Abu Dhabi en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Ventes sur plan soutenant les nouveaux lancements
L'activité sur plan offre aux promoteurs une source importante de financement de projets sur le marché de la construction résidentielle aux EAU. Dubaï a enregistré plus de 200 000 transactions immobilières en 2025, dont les transactions sur plan représentaient 73 % du total. La valeur de ces transactions sur plan a atteint 147,5 milliards USD en 2025, après une hausse de 32 % en glissement annuel de la valeur des ventes sur plan. Les paiements collectés pendant la construction permettent aux promoteurs de financer les lancements ultérieurs et de réduire leur dépendance à l'endettement de projet. Emaar Development a enregistré 19,4 milliards USD de ventes immobilières en 2025, tandis que Binghatti a vendu plus de 17 000 unités au cours de l'année[1]. Ce cycle de financement soutient les charges de travail des entrepreneurs, car les nouveaux contrats peuvent suivre l'acquisition foncière avec moins de délai.
Programmes de logement émirati soutenant les communautés familiales
Les programmes de logement soutenus par le gouvernement maintiennent la demande de villas, de maisons de ville et d'infrastructures communautaires sur le marché de la construction résidentielle aux EAU. Abu Dhabi a annoncé en septembre 2025 un plan de logement de 28,8 milliards USD couvrant 13 communautés résidentielles, 25 244 logements sur 5 ans et 14 876 parcelles résidentielles[2]. Aldar Properties, Bloom Holding et Modon Properties sont désignés comme partenaires de livraison pour ce plan. Le programme de logement Sheikh Zayed a émis 2 971 approbations de logement d'une valeur de 564 millions USD entre janvier et septembre 2025[3]. Ces projets nécessitent des écoles, des mosquées, des parcs et des raccordements aux réseaux d'utilités publiques en plus des logements, ce qui crée des lots de travaux plus importants pour les entrepreneurs. Les calendriers des logements publics offrent également un pipeline de travaux plus stable que les projets qui dépendent entièrement de la demande des acheteurs privés.
Infrastructures de métro et de routes ouvrant de nouveaux corridors
L'investissement dans les transports modifie les zones où le développement résidentiel peut s'étendre sur le marché de la construction résidentielle aux EAU. La ligne bleue du métro de Dubaï comprendra 14 stations sur 30 km et devrait entrer en service en 2029, desservant Mirdif, Dubai Silicon Oasis, Dubai Creek Harbour et International City. Les stations confirmées donnent aux promoteurs des preuves plus claires de l'accessibilité future dans les quartiers est de Dubaï. Cela peut renforcer la confiance des acheteurs et aider les promoteurs à obtenir un financement de projet plus tôt dans le processus de planification. Le réseau ferroviaire de fret Etihad Rail opérationnel façonne également les opportunités de développement à usage mixte et résidentiel autour de ses nœuds. Les nouvelles liaisons de transport sont importantes car elles étendent la gamme des emplacements où de plus grandes communautés résidentielles peuvent répondre à la demande.
Résidences de luxe et de marque rehaussant les standards
Les résidences de luxe et de marque augmentent les exigences techniques du marché de la construction résidentielle aux EAU. Dubaï comptait 166 projets de résidences de marque actifs et 51 692 unités fin 2025, après 34 lancements au cours de l'année. Ces projets représentaient 8 % de la nouvelle offre résidentielle prévue pour livraison d'ici 2030. La valeur des transactions de résidences de marque a augmenté de 51 % au cours des 9 premiers mois de 2025, atteignant 13,6 milliards USD, tandis que les résidences de marque affichaient une prime moyenne de 64 %. Ces projets nécessitent une coordination étroite entre la modélisation des données du bâtiment, les travaux de façade, les systèmes mécaniques, électriques et de plomberie, et les finitions intérieures. Cela favorise les entrepreneurs capables de démontrer une livraison fiable sur des projets haut de gamme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts des matériaux de construction et de la sous-traitance | -0.8% | À l'échelle des EAU, avec la pression la plus forte à Dubaï | Court terme (≤ 2 ans) |
| Hausse des livraisons résidentielles et pression sur l'offre | -0.7% | Concentré à Dubaï, avec Abu Dhabi en position secondaire | Moyen terme (2-4 ans) |
| Incertitude géopolitique régionale | -0.5% | À l'échelle des EAU, avec une sensibilité plus élevée près des zones industrielles | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée en construction et en MEP | -0.4% | À l'échelle des EAU, plus aiguë dans le corridor des méga-projets de Dubaï | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'inflation des coûts de construction comprime les marges des promoteurs
La hausse des coûts des intrants limite les marges de certains projets sur le marché de la construction résidentielle aux EAU. L'indice des coûts de construction de Dubaï a augmenté de 0,8 % en glissement annuel au premier trimestre 2025, avec une hausse de 2,5 % pour la location d'équipements et de 5,9 % pour les matériaux de travaux électriques. Les promoteurs dont les prix de vente sur plan sont fixes ont moins de capacité à répercuter la hausse des coûts des matériaux et de la sous-traitance sur les acheteurs. La pression est la plus forte là où de nombreux grands projets se disputent la même main-d'œuvre, l'acier, l'aluminium, le verre et les équipements mécaniques. La loi de Dubaï n° 7 de 2025 introduit également l'enregistrement des entrepreneurs, la certification professionnelle et des contrôles de sous-traitance qui ajoutent des obligations de conformité à la gestion de projet. Les promoteurs peuvent réagir en échelonnant les lancements dans les emplacements de milieu de gamme et périphériques plutôt qu'en annulant des projets viables.
La hausse des livraisons résidentielles crée une pression sur l'offre
L'augmentation du pipeline de livraisons d'appartements crée un environnement de demande plus sélectif pour le marché de la construction résidentielle aux EAU. Dubaï a livré 47 650 unités résidentielles en 2025, dont 37 950 appartements et 9 700 villas. Son pipeline prévisionnel enregistré s'étend à 365 000 unités jusqu'en 2028 et reste fortement orienté vers les appartements. La concentration de l'offre peut entraîner une pression accrue sur les prix dans les emplacements secondaires à forte densité d'appartements, tandis que la demande de villas et de maisons de ville reste plus tendue. Le pipeline enregistré de 2026 à 2029 alloue 85 % des unités aux appartements et 15 % aux villas, laissant un écart manifeste pour les logements familiaux. Les promoteurs modèrent donc certains lancements d'appartements tout en maintenant ou en relançant des plans axés sur les villas.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les appartements et copropriétés dominent tandis que les villas et maisons individuelles croissent plus viteLes appartements et copropriétés détenaient 73,1 % du marché de la construction résidentielle aux EAU en 2026, reflétant l'économie de densité et d'utilisation des terres à Dubaï et Abu Dhabi. La construction en hauteur reste au cœur de la livraison dans les quartiers urbains établis, où les services existants, les centres d'emploi et les réseaux de transport soutiennent la demande d'appartements. Le segment est également soutenu par des modèles de vente sur plan qui permettent aux promoteurs de lancer des projets multi-btiments par phases. Les appartements haut de gamme et les résidences de marque peuvent nécessiter des spécifications de construction plus élevées et des travaux mécaniques, électriques et de plomberie plus intégrés. Cela soutient la valeur de la construction même lorsque le nombre d'unités n'augmente pas au même rythme. Le marché de la construction résidentielle aux EAU continue de s'appuyer sur les appartements pour la plus grande part de la valeur de développement.
Les villas et maisons individuelles devraient enregistrer un CAGR de 6,05 % entre 2027 et 2032, supérieur au taux de croissance global du marché de la construction résidentielle aux EAU. Le pipeline enregistré de Dubaï pour 2026 à 2029 comprend 15 % de villas, contre 85 % d'appartements, créant une offre limitée de logements familiaux. Les programmes de logement émirati augmentent cette demande car de nombreux projets publics comprennent des villas, des maisons de ville, des espaces extérieurs privés et des services communautaires. L'Établissement Mohammed bin Rashid pour le logement fait avancer 4 projets d'une valeur de 899 millions USD qui livreront 1 749 logements. Cela soutient les entrepreneurs ayant de l'expérience dans les communautés de faible hauteur, les infrastructures et les livraisons par phases. La part relativement faible des villas dans le pipeline de développement, associée à une demande soutenue pour les logements orientés famille, soutient les perspectives de croissance de ce segment.


Par type de construction :
la nouvelle construction détient la valeur la plus élevéeLa nouvelle construction représentait 77,4 % de la taille du marché de la construction résidentielle aux EAU en 2026. Les grandes communautés à plan directeur, les programmes de tours en cours et les engagements de logement gouvernementaux soutiennent la position dominante du segment. Les promoteurs continuent d'attribuer des lots de construction pour des villas, des immeubles d'appartements, des infrastructures, des aménagements paysagers et des équipements partagés. Le segment bénéficie des encaissements sur plan car les ventes anticipées peuvent financer l'avancement sur de grands sites. Les nouveaux projets résidentiels doivent également satisfaire à des exigences plus strictes en matière de bâtiment vert et de conformité des entrepreneurs. Ces exigences accroissent l'importance des entrepreneurs capables de gérer ensemble la conception, les achats, la documentation et la livraison.
La rénovation devrait croître à un CAGR de 5,93 % jusqu'en 2032, à mesure que le parc résidentiel ancien entre dans un cycle de mise à niveau plus actif. Les bâtiments achevés entre 2010 et 2018 atteignent de plus en plus un stade où les systèmes mécaniques, les façades et la performance énergétique nécessitent des investissements. Les exigences Al Sa'fat de Dubaï appliquent un standard minimum Silver Sa'fa aux nouvelles constructions et aux extensions importantes. Les rénovations majeures peuvent donc nécessiter des standards similaires à ceux de la nouvelle construction. Les propriétaires d'immeubles collectifs anciens recherchent des améliorations énergétiques susceptibles de soutenir la performance locative et la certification du bâtiment. Cela crée des opportunités pour les entreprises disposant de compétences en mécanique, électricité, plomberie, ingénierie des façades et modélisation des données du bâtiment.
Par méthode de construction :
la construction conventionnelle sur site reste dominanteLa construction conventionnelle sur site détenait 92,2 % de la part du marché de la construction résidentielle aux EAU en 2026. Les réseaux de main-d'œuvre établis, les chaînes d'approvisionnement en matériaux et les pratiques des entrepreneurs continuent de soutenir cette méthode. Elle reste adaptée aux portefeuilles de projets mixtes comprenant des tours, des villas, des infrastructures publiques et des finitions personnalisées. De nombreux promoteurs utilisent également les méthodes conventionnelles parce que les entrepreneurs locaux peuvent mobiliser des équipes sur plusieurs chantiers actifs. Cependant, les calendriers de projet deviennent plus exigeants à mesure que les promoteurs recherchent des livraisons plus rapides et une qualité plus prévisible. Ces conditions suscitent un intérêt croissant pour les composants fabriqués en usine au sein de projets par ailleurs conventionnels.
Les méthodes modernes de construction devraient croître à un CAGR de 6,12 % jusqu'en 2032, ce qui en fait la méthode de construction à la croissance la plus rapide dans le secteur de la construction résidentielle aux EAU. Les modules de salle de bain fabriqués en usine, les cloisons préfabriquées et les assemblages mécaniques, électriques et de plomberie modulaires peuvent réduire l'activité sur site et améliorer le contrôle des composants répétitifs. Sobha Modular exploite une usine aux EAU d'une superficie de 2,7 millions de pieds carrés qui fournit des modules de salle de bain et des cloisons préfabriquées à des sites multi-tours. Eagle Hills a achevé une tour résidentielle pilote à Abu Dhabi en 12 jours en utilisant un système modulaire fabriqué en usine développé avec Broad. L'adoption dépendra de l'acceptation par les promoteurs de formats standardisés et du développement par les entrepreneurs d'une capacité d'installation fiable. La méthode est la plus pertinente là où la pression sur les délais de livraison, les contraintes de main-d'œuvre et les plans d'unités répétitifs rendent la fabrication hors site pratique.

Par source d'investissement :
l'investissement privé domine les dépenses actuellesL'investissement privé représentait 69,8 % de la taille du marché de la construction résidentielle aux EAU en 2026. Les promoteurs ont bénéficié de solides ventes sur plan, qui offrent une meilleure visibilité pour le financement des projets et la planification de la construction. Le capital privé est particulièrement actif dans les développements d'appartements, de villas, de luxe et de résidences de marque à Dubaï. Aldar a déclaré un carnet de commandes de développement de 19,5 milliards USD en 2025, lui offrant une visibilité de financement de construction sur plusieurs années. Les promoteurs utilisent ces ressources pour faire avancer les communautés par phases et pour attribuer des lots sur des périodes de livraison plus longues. Le secteur de la construction résidentielle aux EAU reste fortement façonné par la capacité des promoteurs privés à transformer les recettes de ventes en démarrages de construction.
L'investissement public devrait croître à un CAGR de 5,90 % jusqu'en 2032, les mandats de logement gouvernementaux soutenant la construction au-delà des cycles de demande privée. Le plan de logement d'Abu Dhabi engage 25,6 milliards USD pour la construction d'unités de logement à Abu Dhabi City, Al Ain et Al Dhafra. Les arrangements de livraison avec des partenaires nommés offrent aux entrepreneurs un pipeline de commandes plus clair pour la main-d'œuvre et les matériaux. Les projets publics nécessitent également des routes, des réseaux d'utilités publiques, des écoles, des mosquées, des parcs et d'autres équipements qui étendent la portée des travaux au-delà des logements. Les programmes sont importants pour la construction de villas et de maisons de ville car ils répondent directement aux besoins de logement des citoyens. Leur nature pluriannuelle peut réduire l'impact des lancements privés plus lents dans des emplacements individuels.
Analyse géographique
Dubaï
Dubaï détenait 48,1 % de la part du marché de la construction résidentielle aux EAU en 2026 et reste le plus grand centre de construction du pays. Son activité de ventes sur plan crée un lien direct entre la demande des acheteurs, les recettes des promoteurs et l'attribution des contrats. Meraas a attribué 654 millions USD de contrats de construction pour de nouvelles phases de The Acres et The Acres Estates en avril 2026. Les attributions couvrent 371 villas pour United Engineering Construction et 186 villas pour GCC Contracting. Nakheel avait précédemment attribué 954 millions USD de contrats pour 544 villas sur Palm Jebel Ali en avril 2025. La ligne bleue du métro suscite également un intérêt pour Dubai Silicon Oasis, International City, Mirdif et Dubai Creek Harbour, car les stations amélioreront l'accessibilité avant l'ouverture de la ligne en 2029. Le pipeline résidentiel de Dubaï reste dominé par les appartements, mais les villas continuent de recevoir des investissements là où la demande familiale et les emplacements premium soutiennent les ventes.
Abu Dhabi et Sharjah
L'activité résidentielle d'Abu Dhabi est soutenue par un important programme de logement public et un investissement privé soutenu. L'émirat a approuvé 3,1 milliards USD d'aides au logement pour 7 218 citoyens en 2025, en plus du plan de logement global de 28,8 milliards USD. Les transactions immobilières ont atteint 14,7 milliards USD au premier semestre 2025, dont 6,8 milliards USD de ventes d'unités résidentielles. Estidama exige au moins une notation d'une Perle pour les nouveaux bâtiments résidentiels, ce qui accorde une plus grande importance à une livraison durable éprouvée. Sharjah attire des promoteurs à la recherche de coûts fonciers plus bas et de nouveaux formats communautaires. Alef Group a lancé le développement en front de mer Linar d'une valeur de 1,1 milliard USD à Al Mamzar en juin 2026. Azizi Developments a annoncé la communauté Azizi Florence d'une valeur de 8,2 milliards USD à Sharjah en septembre 2026, comprenant plus de 10 000 logements et plus de 7 200 villas et maisons de ville.
Ras Al Khaimah et reste des EAU
Ras Al Khaimah devrait croître à un CAGR de 6,51 % jusqu'en 2032, ce qui en fait l'émirat à la croissance la plus rapide sur le marché de la construction résidentielle aux EAU. Le projet Wynn Al Marjan Island d'une valeur de 5,7 milliards USD constitue un ancrage majeur pour le développement de luxe et la demande résidentielle associée. Wynn Resorts a finalisé 2,4 milliards USD de financement pour le projet en février 2025, le complexe devant ouvrir en septembre 2027. Janu Al Marjan Island a été annoncé en 2025 comme une deuxième coentreprise Wynn-Marjan et devrait ouvrir en 2028. L'émirat a également introduit les réglementations de construction verte Barjeel 13, qui fournissent un cadre pour les nouvelles constructions. Le reste des EAU continue de répondre à la demande abordable et de milieu de gamme qui se déplace au-delà de Dubaï à mesure que les coûts du logement augmentent.
Paysage concurrentiel
Concentration du Marché
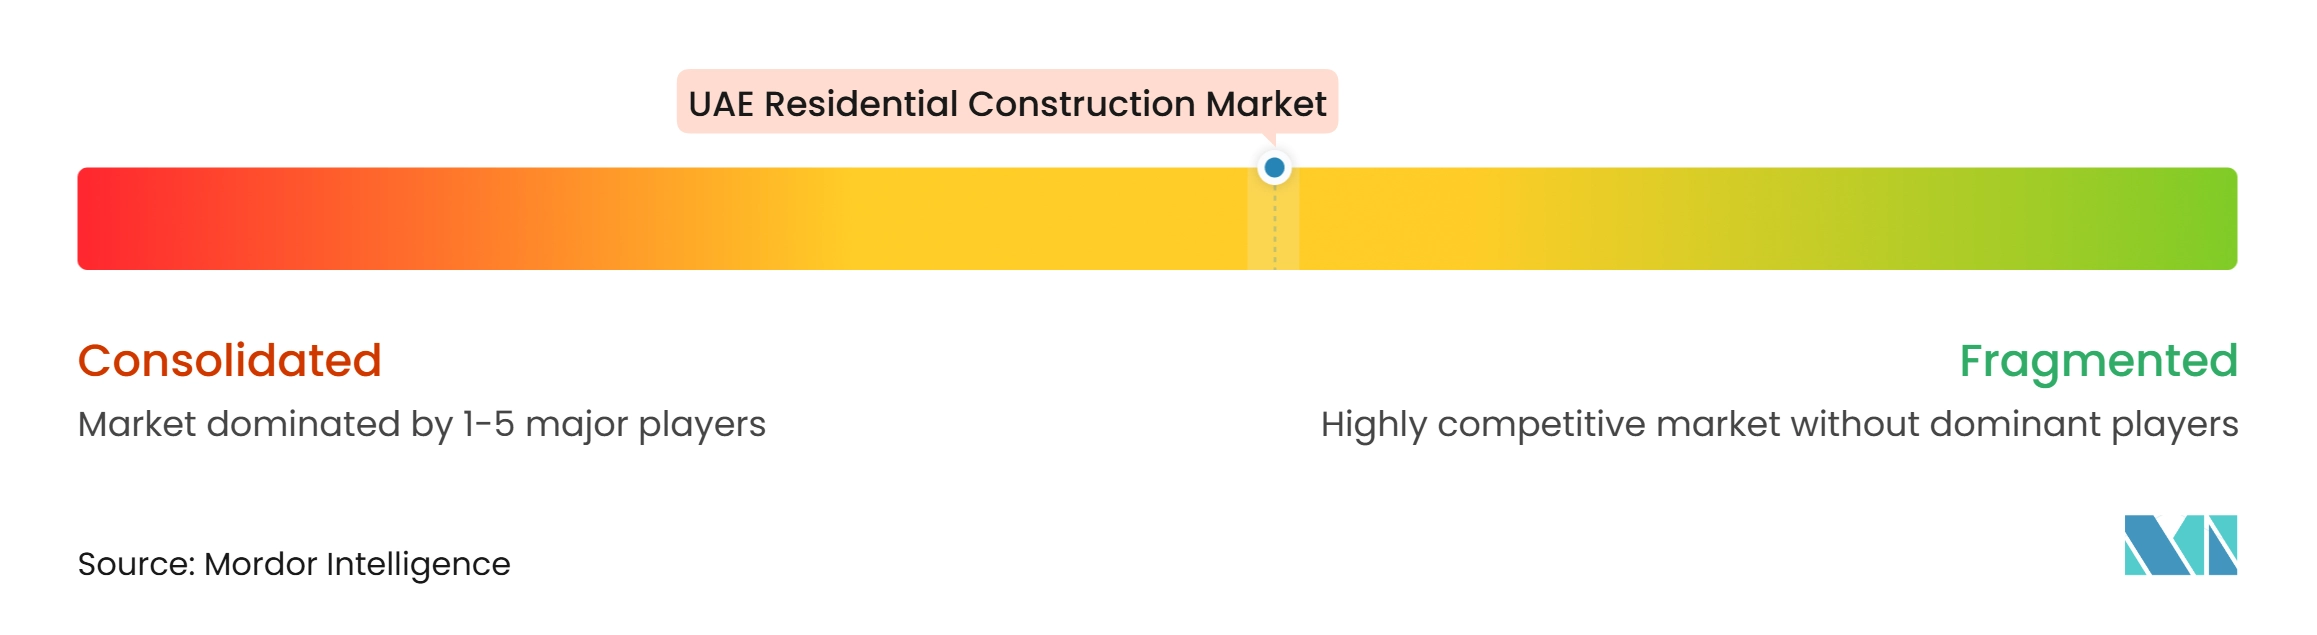
Le marché de la construction résidentielle aux EAU comprend de grands entrepreneurs intégrés, des bras de construction de promoteurs, des entreprises spécialisées en mécanique, électricité et plomberie, et des fournisseurs modulaires en pleine croissance. ALEC Engineering and Contracting, ASGC Construction, Arabian Construction Company, Trojan Construction Group, Al Naboodah Construction Group et Dutco Construction se disputent les principaux lots résidentiels. Emaar Engineering and Contracting, Aldar Projects et Sobha Constructions ajoutent des capacités de livraison internes aux grands groupes de promoteurs. La concurrence est la plus forte sur les grands projets haut de gamme où l'expérience de projet, la capacité financière, les systèmes de planification et l'assurance qualité influencent les décisions d'attribution. Les entrepreneurs disposant de références établies dans le luxe sont plus susceptibles de remporter des contrats répétés car les promoteurs ont besoin d'une livraison fiable sur des villas complexes, des tours et des communautés à usage mixte.
Les attributions répétées montrent comment les relations de projet établies influencent la concurrence sur le marché de la construction résidentielle aux EAU. United Engineering Construction a reçu un contrat de 518 millions USD pour la première phase de The Acres en novembre 2025. Meraas lui a ensuite attribué des travaux dans le cadre de l'expansion de 654 millions USD d'avril 2026 de The Acres et The Acres Estates. Ce schéma réduit le temps d'approvisionnement pour les promoteurs et offre aux entrepreneurs des charges de travail plus prévisibles. Les entrepreneurs se font également concurrence par leur capacité à mobiliser la main-d'œuvre, à gérer les chaînes d'approvisionnement et à satisfaire aux exigences documentaires des grands promoteurs et des autorités publiques. Les contrôles d'enregistrement des entrepreneurs et de sous-traitance de Dubaï devraient favoriser les entreprises plus formellement structurées avec des processus de conformité clairs.
La livraison modulaire crée un domaine de concurrence distinct au sein du marché de la construction résidentielle aux EAU. LINQ Modular, soutenu par ALEC Holdings, développe une maison de ville de deux étages et trois chambres comme format de logement modulaire prêt à l'emploi pour les EAU. Des entrepreneurs internationaux tels que China State Construction Engineering Corporation Middle East et Shapoorji Pallonji Middle East continuent de se concurrencer par leur capacité de main-d'œuvre et leurs prix sur des lots contractuels plus importants. Les entreprises qui combinent la fabrication hors site avec la modélisation des données du bâtiment et les systèmes qualité peuvent offrir des cycles de construction plus courts pour les travaux standardisés. Cela donne aux spécialistes modulaires une ouverture là où les promoteurs ont besoin d'une livraison rapide sans réduire la qualité des finitions. Les entrepreneurs conventionnels restent importants car de nombreux projets aux EAU nécessitent une conception personnalisée, des infrastructures étendues et des finitions haut de gamme. Le champ concurrentiel reste donc diversifié plutôt que dominé par un petit groupe d'entrepreneurs.
Leaders du secteur de la construction résidentielle aux EAU
-
ALEC Engineering and Contracting LLC
-
ASGC Construction LLC
-
Arabian Construction Company
-
Trojan Construction Group
-
Al Naboodah Construction Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction résidentielle aux EAU Entreprises couvertes dans ce rapport
- ALEC Engineering and Contracting LLC
- ASGC Construction LLC
- Arabian Construction Company
- Trojan Construction Group
- Al Naboodah Construction Group
- Dutco Construction LLC
- Shapoorji Pallonji Middle East
- China State Construction Engineering Corporation Middle East
- Khansaheb Civil Engineering
- Sobha Constructions
- Emaar Engineering and Contracting
- Aldar Projects
- Damac Properties - Project Construction
- United Engineering Construction
- Binghatti Developers
- Azizi Developments
- Nakheel
- Dubai Properties
- Arada
- Modon
- LINQ Modular
Développements industriels récents dans Marché de la construction résidentielle aux EAU
- Septembre 2026 : Nakheel, membre de Dubai Holding Real Estate, a attribué un contrat de construction principal d'une valeur de 218 millions USD à Metac General Contracting pour les phases un et trois de Bay Grove Residences sur Dubai Islands, couvrant 537 logements répartis dans 7 immeubles résidentiels, avec une livraison prévue fin 2028.
- Septembre 2026 : Azizi Developments a annoncé Azizi Florence, une communauté à plan directeur de 8,2 milliards USD à Sharjah comprenant plus de 10 000 unités résidentielles, dont plus de 7 200 villas et maisons de ville, marquant la première entrée de la société sur le marché de la construction résidentielle de Sharjah.
- Juin 2026 : Alef Group a lancé Linar, un développement résidentiel en front de mer de 1,1 milliard USD à Al Mamzar, Sharjah, premier projet en façade côtière du groupe, étendant son portefeuille au-delà des formats de communautés intérieures.
Périmètre du rapport sur le marché de la construction résidentielle aux EAU
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Nouvelle construction |
| Rénovation |
| Construction conventionnelle sur site |
| Méthodes modernes de construction |
| Public |
| Privé |
| Dubaï |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Reste des Émirats arabes unis |
| Par type | Appartements et copropriétés |
| Villas et maisons individuelles | |
| Par type de construction | Nouvelle construction |
| Rénovation | |
| Par méthode de construction | Construction conventionnelle sur site |
| Méthodes modernes de construction | |
| Par source d'investissement | Public |
| Privé | |
| Par émirat | Dubaï |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Reste des Émirats arabes unis |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la construction résidentielle aux EAU d'ici 2032 ?
Le marché de la construction résidentielle aux EAU devrait atteindre 76,15 milliards USD d'ici 2032, avec un CAGR de 5,35 % à partir de 2027. La croissance est soutenue par les ventes sur plan, le financement des promoteurs, les programmes de logement pour les citoyens et une part croissante de projets nécessitant des normes de durabilité et des standards techniques plus élevés. Dubaï reste le principal lieu d'activité actuelle, tandis que Ras Al Khaimah ajoute de la croissance grâce au développement de luxe et aux projets liés aux complexes touristiques. Les investisseurs doivent également tenir compte de la différence entre la croissance en volume et la valeur des projets, car des spécifications plus exigeantes peuvent augmenter les valeurs contractuelles sans une hausse équivalente des logements achevés. Les perspectives sont donc liées aux conditions de financement, aux attributions de logements gouvernementaux et à la capacité des entrepreneurs à livrer des projets plus importants dans les délais prévus.
Quel type de bien résidentiel détient la plus grande part aux EAU ?
Les appartements et copropriétés dominent avec 73,1 % de la valeur en 2026. Ils restent le format central pour les projets dans les zones urbaines de Dubaï et d'Abu Dhabi, où les promoteurs peuvent construire à plus haute densité près des centres d'emploi, des services établis et des réseaux de transport. Les appartements de marque et les tours haut de gamme augmentent également la portée technique des travaux de construction grâce à des finitions plus détaillées et des systèmes de bâtiment coordonnés. L'important pipeline prévisionnel signifie que les promoteurs doivent être sélectifs quant à l'emplacement, au profil des acheteurs et à la tarification lors du lancement de projets d'appartements sur le marché. Cela ne supprime pas le rôle des appartements dans le secteur, mais rend la qualité et l'emplacement de chaque projet plus importants.
Quel type de logement connaît la croissance la plus rapide aux EAU ?
Les villas et maisons individuelles devraient croître à un CAGR de 6,05 % jusqu'en 2032, car l'offre reste limitée par rapport à la demande de logements familiaux. Le pipeline enregistré de Dubaï pour 2026 à 2029 alloue 15 % des unités aux villas et 85 % aux appartements. Les programmes de logement public favorisent également les villas et les maisons de ville, ce qui crée une demande continue pour les entrepreneurs capables de livrer des routes, des réseaux d'utilités publiques, des aménagements paysagers et des équipements communautaires partagés. Les promoteurs maintiennent également la construction de villas dans des communautés haut de gamme où les espaces extérieurs privés, les équipements familiaux et les cadres à faible densité constituent un élément central de la proposition aux acheteurs. Cela donne aux entrepreneurs de faible hauteur, aux fournisseurs d'infrastructures et aux fournisseurs spécialisés un rôle plus important dans le prochain groupe de projets.
Pourquoi Ras Al Khaimah croît-il plus vite que les autres émirats ?
Ras Al Khaimah devrait croître à un CAGR de 6,51 % jusqu'en 2032, soutenu par le développement de luxe et les projets liés aux complexes touristiques autour d'Al Marjan Island. Le développement Wynn Al Marjan Island d'une valeur de 5,7 milliards USD doit ouvrir en septembre 2027, et le projet Janu Al Marjan Island devrait ouvrir en 2028. Ces projets apportent davantage de résidences de marque et d'activité de logement haut de gamme dans l'émirat. Ce changement nécessite un plus large éventail d'entrepreneurs résidentiels, de consultants spécialisés et de fournisseurs capables de répondre aux exigences de qualité des projets internationaux liés aux complexes touristiques. Les réglementations de construction verte Barjeel 13 établissent également un cadre de durabilité plus clair pour l'activité de construction dans l'émirat.
Comment les programmes de logement gouvernementaux affectent-ils la demande de construction ?
L'investissement public devrait croître à un CAGR de 5,90 % jusqu'en 2032, les programmes de logement soutenant les logements et les infrastructures communautaires. Le plan de 28,8 milliards USD d'Abu Dhabi couvre 13 communautés, 25 244 logements sur 5 ans et 14 876 parcelles résidentielles. Les travaux comprennent des villas, des maisons de ville, des écoles, des mosquées, des parcs et des réseaux d'utilités publiques, ce qui soutient des lots d'entrepreneurs plus importants et de plus longue durée que la seule construction de logements. Les engagements gouvernementaux peuvent contribuer à stabiliser les travaux pendant les périodes où les promoteurs commerciaux ralentissent certains lancements en réponse à la pression locale sur l'offre ou les coûts de construction. Ils encouragent également les entrepreneurs à renforcer leurs capacités pour les communautés de faible hauteur et la livraison coordonnée d'infrastructures publiques.
Quelle est la principale méthode de construction utilisée pour les projets résidentiels ?
La construction conventionnelle sur site détient 92,2 % de la valeur en 2026, bien que les méthodes modernes de construction croissent à un CAGR de 6,12 %. Les méthodes conventionnelles restent courantes car les entrepreneurs disposent de réseaux établis de main-d'œuvre et de matériaux, et de nombreux projets nécessitent des travaux personnalisés. Les composants modulaires, les modules de salle de bain, les cloisons préfabriquées et les assemblages mécaniques coordonnés retiennent l'attention là où les promoteurs ont besoin de calendriers plus rapides et d'une qualité reproductible. Une adoption plus large dépendra de la capacité des usines, des choix de conception standardisés, de la planification du transport, des compétences d'installation et de la confiance des promoteurs dans le contrôle qualité hors site. Le résultat le plus probable à court terme est une approche mixte où les entrepreneurs conventionnels utilisent davantage d'éléments préfabriqués dans des projets qui nécessitent encore des travaux substantiels sur site.