
UAEの住宅建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 55.71 十億米ドル |
| 市場規模 (2027) | 58.69 十億米ドル |
| 市場規模 (2032) | 76.15 十億米ドル |
| 成長率 (2027 - 2032) | 5.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEの住宅建設市場分析
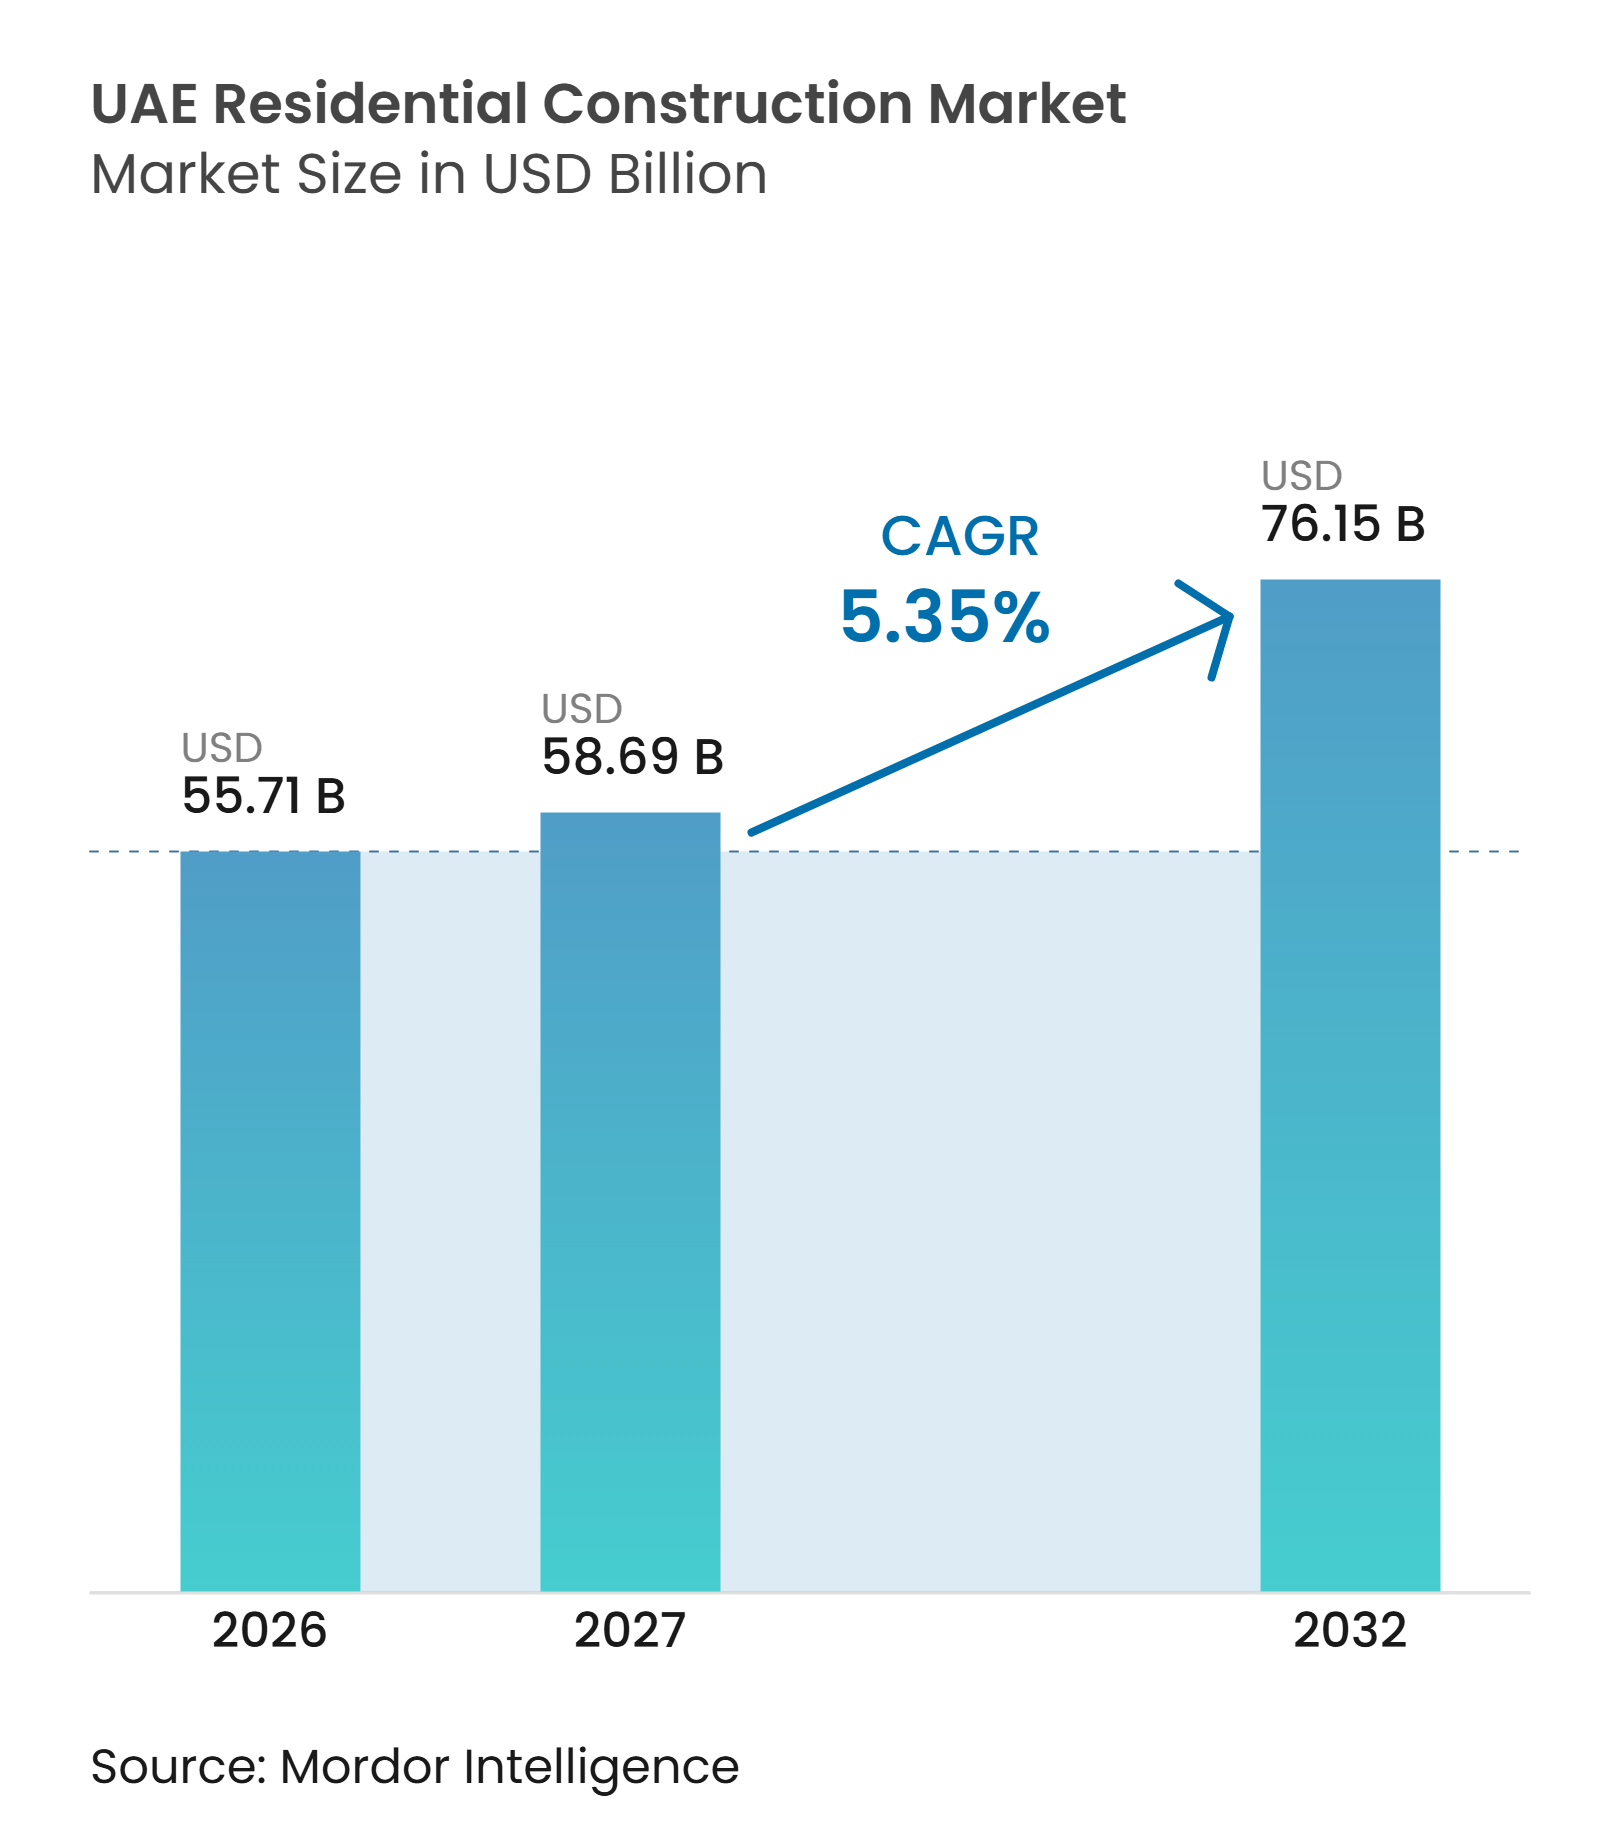
UAEの住宅建設市場規模は、2026年の55.71 ビリオン 米ドルから2027年には58.69 ビリオン 米ドルに増加し、2032年までに76.15 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて5.35%のCAGRで成長します。
UAEの住宅建設市場は、オフプラン販売の好調、富裕層個人の継続的な流入、およびエミラティ住宅コミュニティへの公的資金供給によって支えられています。デベロッパーは、住宅とサービス、商業エリア、文化施設を組み合わせたマスタープランプロジェクトへの資本配分を増やしています。より高い持続可能性要件とプレミアムデザイン基準が、ユニット数が同じペースで増加していない場合でも、プロジェクトの価値を高めています。ドバイは引き続き主要な建設拠点であり、ラス・アル・ハイマはラグジュアリー開発とリゾート連動型住宅を通じて重要性を増しています。UAEの住宅建設市場は、建設コスト、熟練労働力の確保、および大規模な将来のアパートメント供給パイプラインからの圧力にも直面しています。
主要レポートのポイント
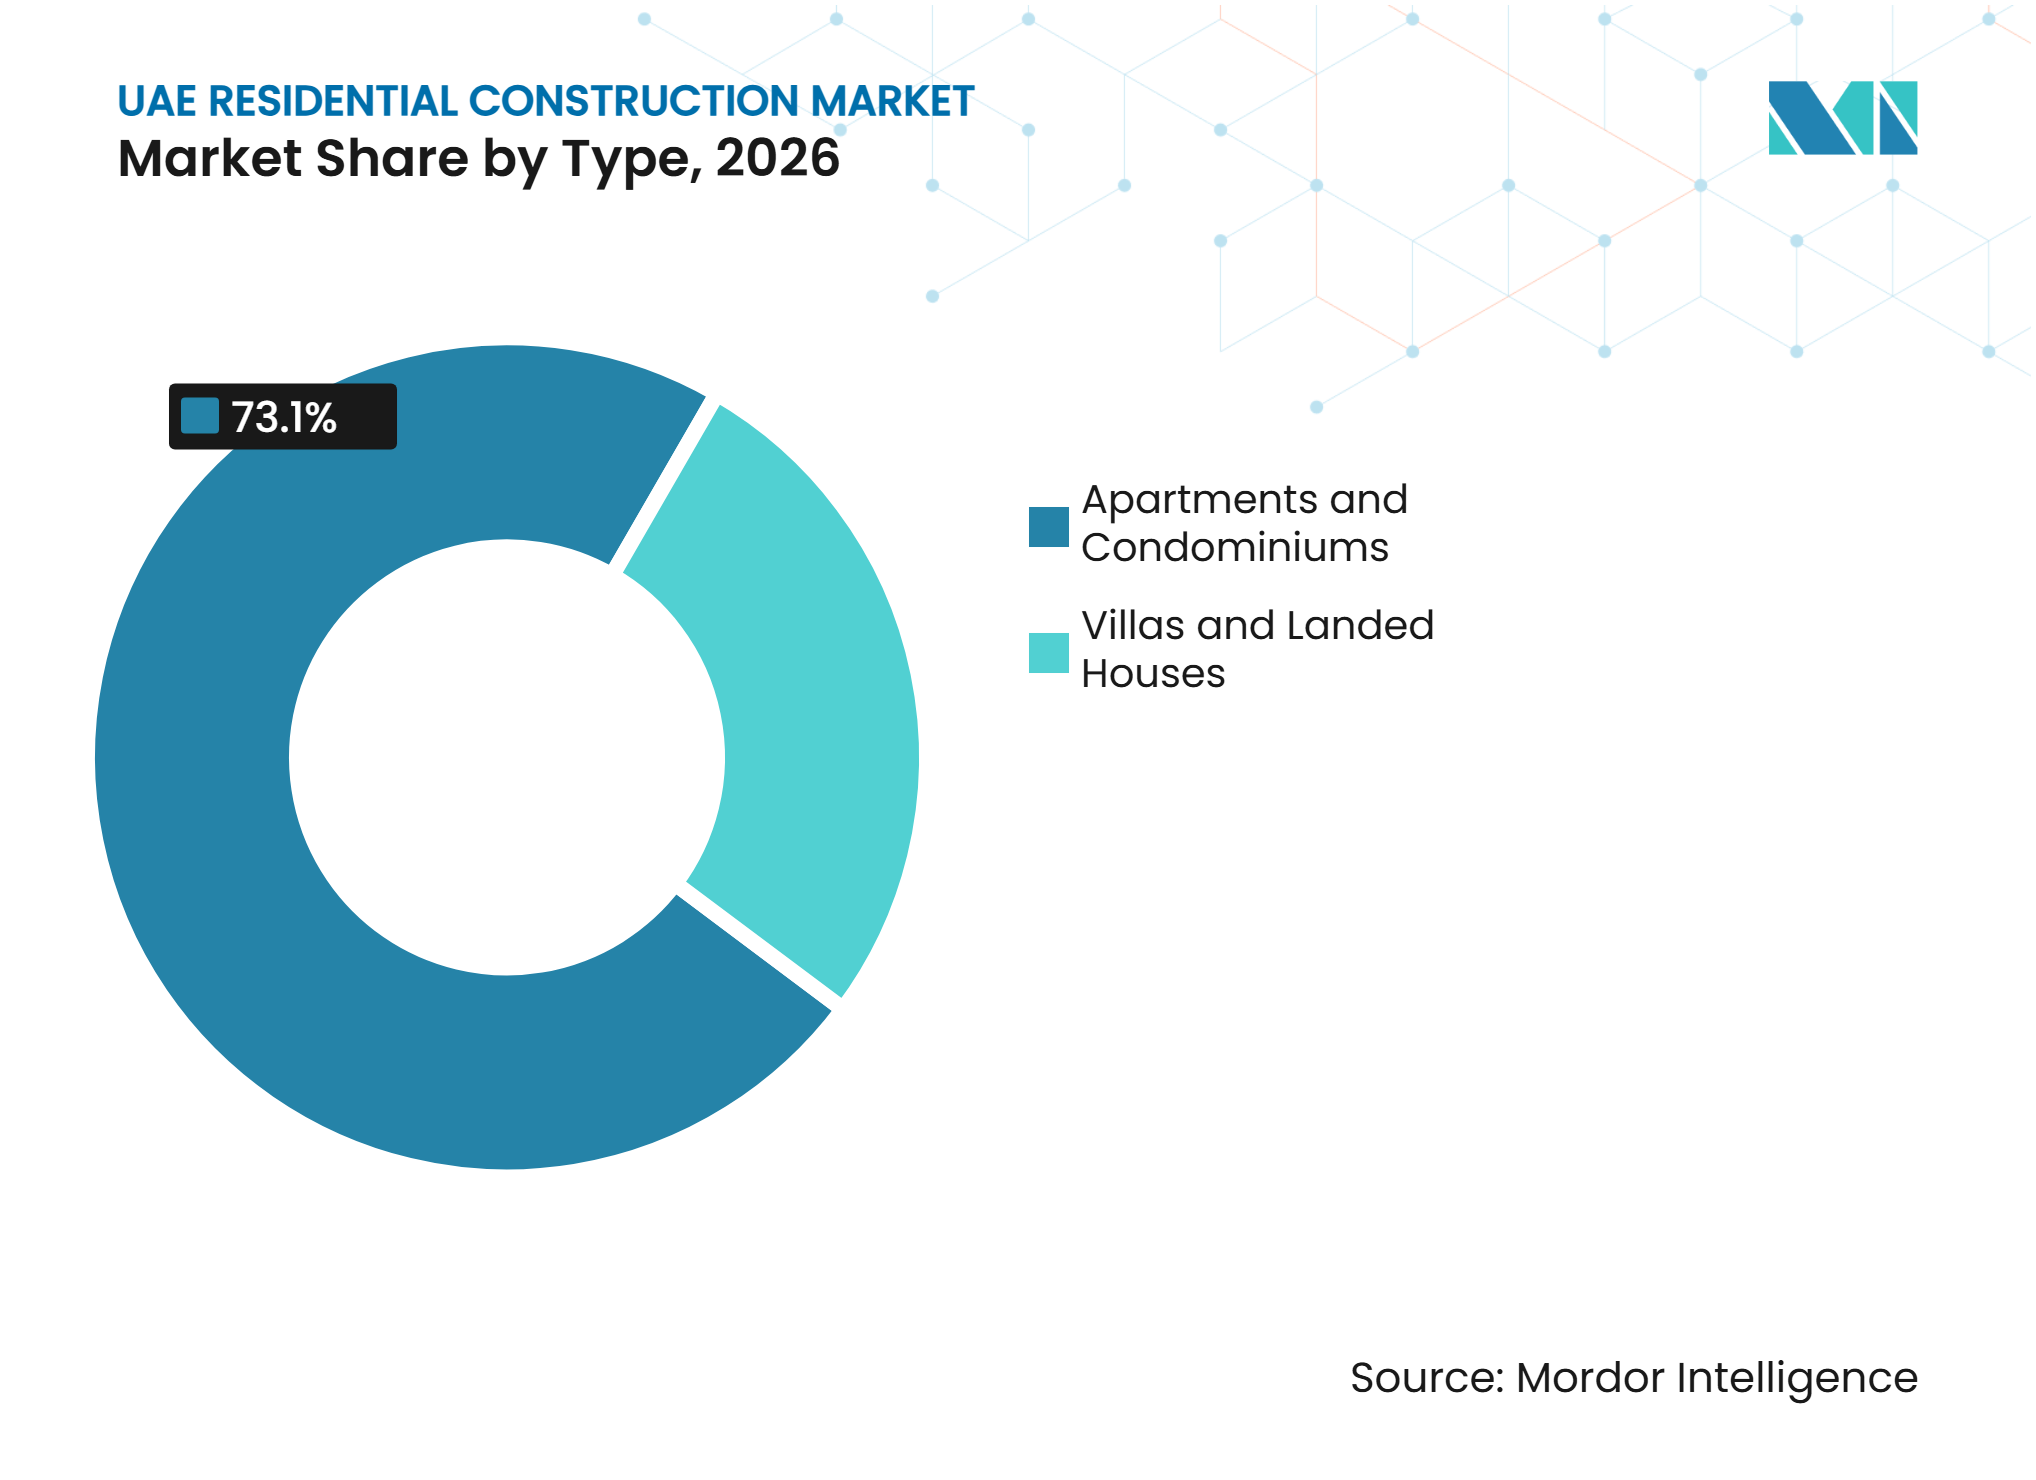
- タイプ別では、アパートメントおよびコンドミニアムが2026年のUAEの住宅建設市場シェアの73.1%を占め、ヴィラおよび一戸建て住宅は2032年にかけて6.05%のCAGRで成長すると予測されています。
- 建設タイプ別では、新規建設が2026年のUAEの住宅建設市場規模の77.4%を占め、リノベーションは2032年にかけて5.93%のCAGRで拡大すると予測されています。
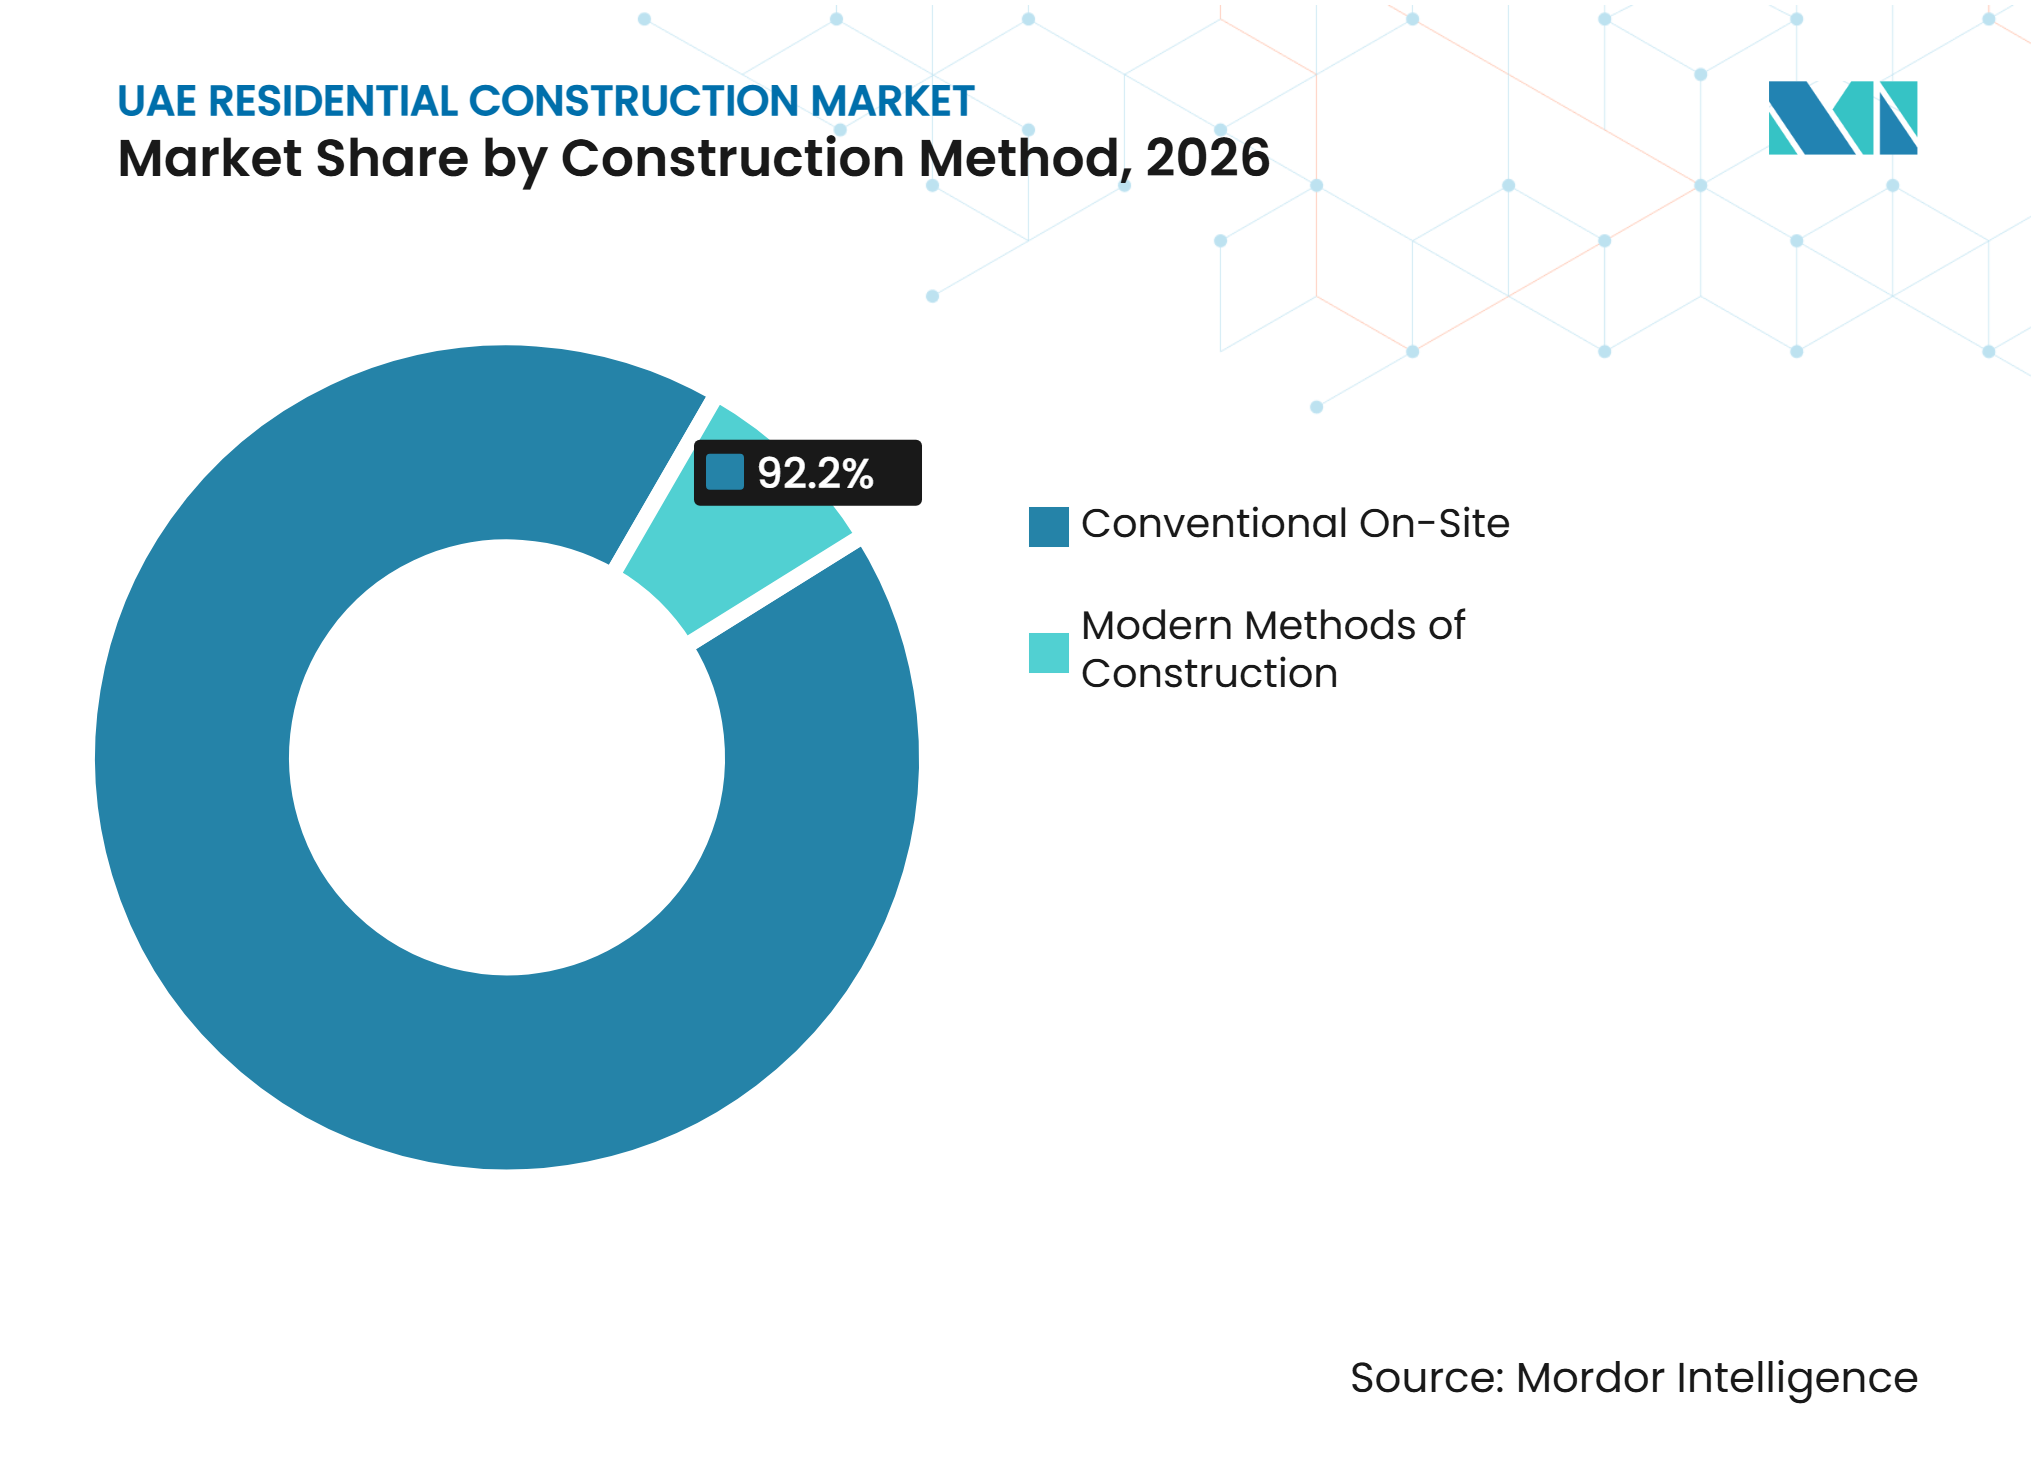
- 建設工法別では、従来型現場施工が2026年のUAEの住宅建設市場シェアの92.2%を占め、現代的建設工法は2032年にかけて6.12%のCAGRで成長すると予測されています。
- 投資源別では、民間投資が2026年のUAEの住宅建設市場規模の69.8%を占め、公共投資は2032年にかけて5.90%のCAGRで拡大すると予測されています。
- 地域別では、ドバイが2026年のUAEの住宅建設市場シェアの48.1%を占め、ラス・アル・ハイマは2032年にかけて6.51%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフプラン販売による新規 ローンチの支援 | +1.2% | ドバイ主導、アブダビおよびラス・アル・ハイマへの波及 | 短期(2年以内) |
| エミラティ住宅プログラムによる ファミリーコミュニティの支援 | +1.0% | 主にアブダビとドバイ、 シャルジャが追随 | 中期(2〜4年) |
| 地下鉄および道路インフラによる 開発回廊の開拓 | +0.7% | ドバイ・ブルーラインおよびUAE全域の エティハド鉄道ノード | 中期(2〜4年) |
| ラグュアリーおよびブランデッドレジデンスの 需要 | +0.6% | ドバイ、アブダビ、およびラス・アル・ハイマ | 短期(2年以内) |
| モジュラー建設による 納期改善 | +0.5% | ドバイおよびアブダビ、北部首長国での 採用拡大 | 中期(2〜4年) |
| グリーンビルディング規制による 効率基準の向上 | +0.4% | UAE全域、ドバイおよびアブダビが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オフプラン販売による新規ローンチの支援
オフプラン活動は、UAEの住宅建設市場においてデベロッパーにとってプロジェクト資金調達の重要な源泉となっています。ドバイは2025年に200,000件を超える不動産取引を記録し、オフプラン取引がその総数の73%を占めました。これらのオフプラン取引の価値は2025年に147.5 ビリオン 米ドルに達し、オフプラン価値の前年比32%増加に続くものでした。建設中に回収された支払いにより、デベロッパーはその後のローンチに資金を供給し、プロジェクト負債への依存を軽減することができます。Emaar Developmentは2025年に19.4 ビリオン 米ドルの不動産販売を記録し、Binghattiは同年中に17,000ユニット以上を販売しました[1]。この資金調達サイクルは、土地取得後により少ない遅延で新規受注が続くことができるため、請負業者の作業量を支えています。
エミラティ住宅プログラムによるファミリーコミュニティの支援
政府支援の住宅プログラムは、UAEの住宅建設市場全体でヴィラ、タウンハウス、およびコミュニティインフラへの需要を持続させています。アブダビは2025年9月に、13の住宅コミュニティ、5年間で25,244戸の住宅、および14,876の住宅用地を対象とした28.8 ビリオン 米ドルの住宅計画を発表しました[2]。Aldar Properties、Bloom Holding、およびModon Propertiesがこの計画の指定デリバリーパートナーとして名指しされています。シェイク・ザイード住宅プログラムは、2025年1月から9月の間に564 ミリオン 米ドル相当の2,971件の住宅承認を発行しました[3]。これらのプロジェクトは、住宅とともに学校、モスク、公園、および公共設備の接続を必要とし、請負業者にとってより広範なパッケージを生み出します。公共住宅のタイムラインはまた、完全に民間の買い手需要に依存するプロジェクトよりも安定した作業パイプラインを提供します。
地下鉄および道路インフラによる開発回廊の開拓
交通投資は、UAEの住宅建設市場において住宅開発が移動できる場所を変えています。ドバイ・メトロ・ブルーラインは30kmにわたる14駅を含み、2029年に運行開始が予定されており、ミルディフ、ドバイ・シリコン・オアシス、ドバイ・クリーク・ハーバー、およびインターナショナル・シティにサービスを提供します。確定した駅は、ドバイ東部地区における将来のアクセスについてデベロッパーにより明確な証拠を提供します。これにより、買い手の信頼が向上し、デベロッパーが計画プロセスの早い段階でプロジェクト融資を確保するのに役立ちます。稼働中のエティハド鉄道貨物ネットワークも、そのノード周辺の複合用途および住宅開発の機会を形成しています。新しい交通リンクは、より大規模な住宅コミュニティが需要を競争できる場所の範囲を拡大するため重要です。
ラグジュアリーおよびブランデッドレジデンスによる基準の向上
ラグジュアリーおよびブランデッドレジデンスは、UAEの住宅建設市場の技術的要件を高めています。ドバイは2025年末時点で166のアクティブなブランデッドレジデンスプロジェクトと51,692ユニットを有しており、同年中に34件のローンチがありました。これらのプロジェクトは、2030年までに供給予定の新規住宅供給の8%を占めました。ブランデッドレジデンスの取引価値は2025年の最初の9ヶ月間に51%上昇し、136億米ドルに達し、ブランデッドホームは平均64%のプレミアムを命じました。これらのプロジェクトは、建築情報モデリング、ファサード工事、機械・電気・配管システム、および内装仕上げにわたる緊密な調整を必要とします。これは、プレミアムプロジェクトで信頼性の高い納品を実証できる請負業者に有利です。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設資材および 外注コスト | -0.8% | UAE全域、ドバイで最大の 圧力 | 短期(2年以内) |
| 住宅完工数の増加 と供給圧力 | -0.7% | ドバイに集中、アブダビが 二次的 | 中期(2〜4年) |
| 地域の地政学的不確実性 | -0.5% | UAE全域、工業地帯付近で より高い感度 | 中期(2〜4年) |
| 熟練建設および機械・電気・配管 労働力不足 | -0.4% | UAE全域、ドバイの 大規模プロジェクト回廊で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建設コストインフレによるデベロッパーマージンの圧縮
投入コストの上昇は、UAEの住宅建設市場の一部のプロジェクトのマージンを制限しています。ドバイの建設コスト指数は2025年第1四半期に前年比0.8%上昇し、機器レンタルが2.5%、電気工事資材が5.9%上昇しました。固定オフプラン販売価格を持つデベロッパーは、より高い資材および外注コストを買い手に転嫁する能力が低くなっています。圧力は、多くの大規模プロジェクトが同じ労働力、鉄鋼、アルミニウム、ガラス、および機械設備を競い合う場所で最も強くなっています。ドバイ法律第7号(2025年)はまた、請負業者登録、専門資格認定、および外注管理を導入し、プロジェクト管理にコンプライアンス作業を追加します。デベロッパーは、実行可能なプロジェクトをキャンセルするのではなく、中間市場および外縁部のローンチペースを調整することで対応する可能性があります。
住宅完工数の増加による供給圧力の創出
アパートメント完工パイプラインの増加は、UAEの住宅建設市場においてより選択的な需要環境を生み出しています。ドバイは2025年に47,650の住宅ユニットを供給し、そのうちアパートメントが37,950戸、ヴィラが9,700戸でした。登録済みの将来パイプラインは2028年まで365,000ユニットに及び、アパートメントに大きく偏っています。供給の集中は、アパートメントが密集した二次的な場所でより大きな価格圧力を引き起こす可能性がある一方、ヴィラおよびタウンハウスの需要はより逼迫したままです。2026年から2029年の登録済みパイプラインは、ユニットの85%をアパートメントに、15%をヴィラに割り当てており、ファミリー向け住宅に明確なギャップを残しています。デベロッパーは、ヴィラ主導の計画を維持または再開しながら、選択されたアパートメントのローンチを調整しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アパートメントおよびコンドミニアムがリードし、ヴィラおよび一戸建て住宅がより速く成長アパートメントおよびコンドミニアムは、ドバイおよびアブダビの密度と土地利用経済を反映して、2026年のUAEの住宅建設市場の73.1%を占めました。高層建設は、既存のサービス、雇用センター、および交通ネットワークがアパートメント需要を支える確立された都市地区での供給において引き続き中心的な役割を果たしています。このセグメントはまた、デベロッパーが複数棟プロジェクトを段階的にローンチできるオフプラン販売モデルによっても支えられています。プレミアムアパートメントおよびブランデッドレジデンスは、より高い建築仕様とより統合された機械・電気・配管工事を必要とする場合があります。これは、ユニット数が同じペースで増加しない場合でも建設価値を支えます。UAEの住宅建設市場は、開発価値の最大シェアをアパートメントに依存し続けています。
ヴィラおよび一戸建て住宅は、2027年から2032年にかけて6.05%のCAGRを記録すると予測されており、これはUAEの住宅建設市場全体の成長率よりも高いです。ドバイの2026年から2029年の登録済みパイプラインには15%のヴィラが含まれており、85%のアパートメントと比較して、ファミリー向け住宅の供給が限られています。エミラティ住宅プログラムは、多くの公共プロジェクトにヴィラ、タウンハウス、プライベートアウトドアスペース、およびコミュニティサービスが含まれているため、この需要を増加させます。モハメッド・ビン・ラシード住宅機構は、1,749戸の住宅を供給する899 ミリオン 米ドル相当の4つのプロジェクトを進めています。これは、低層コミュニティ、インフラ、および段階的な引き渡しの経験を持つ請負業者を支援します。開発パイプラインにおけるヴィラの比較的小さなシェアと、ファミリー向け住宅への持続的な需要が相まって、このセグメントの成長見通しを支えています。


建設タイプ別:
新規建設が最大の価値を保持新規建設は2026年のUAEの住宅建設市場規模の77.4%を占めました。大規模なマスタープランコミュニティ、継続中のタワープログラム、および政府の住宅コミットメントがこのセグメントの主導的地位を支えています。デベロッパーは引き続き、ヴィラ、アパートメントビル、インフラ、造園、および共有アメニティの建設パッケージを発注しています。このセグメントは、早期販売が大規模サイト全体の進捗に資金を供給できるため、オフプランの現金回収から恩恵を受けます。新規住宅プロジェクトはまた、より高いグリーンビルディングおよび請負業者コンプライアンス要件を満たす必要があります。これらの要件は、設計、調達、文書化、および納品を一括して管理できる請負業者の重要性を高めます。
リノベーションは、古い住宅ストックがより活発なアップグレードサイクルに入るにつれて、2032年にかけて5.93%のCAGRで成長すると予測されています。2010年から2018年に完工した建物は、機械システム、ファサード、およびエネルギー性能への投資が必要な時期に差し掛かっています。ドバイのアル・サファット要件は、新築建物および大規模な増築に最低シルバー・サファ基準を適用します。したがって、大規模なアップグレードは新築に近い基準を必要とする場合があります。古い複数ユニット建物のオーナーは、賃貸パフォーマンスと建物認証を支援できるエネルギー改善を求めています。これにより、機械・電気・配管、ファサードエンジニアリング、および建築情報モデリング能力を持つ企業に仕事が生まれます。
建設工法別:
従来型現場施工が引き続き主流従来型現場施工は2026年のUAEの住宅建設市場シェアの92.2%を占めました。確立された労働力ネットワーク、資材サプライチェーン、および請負業者の慣行が引き続きこの工法を支えています。タワー、ヴィラ、公共インフラ、およびカスタム仕上げを含む混合プロジェクトポートフォリオに適しています。多くのデベロッパーはまた、地元の請負業者が複数のアクティブサイトにわたって作業員を拡大できるため、従来型工法を使用しています。しかし、デベロッパーがより速い引き渡しとより予測可能な品質を求めるにつれて、プロジェクトスケジュールはより厳しくなっています。これらの条件は、それ以外は従来型のプロジェクト内での工場製造コンポーネントへの関心を高めています。
現代的建設工法は、UAEの住宅建設産業において最も速く成長する建設工法となり、2032年にかけて6.12%のCAGRで成長すると予測されています。工場製造のバスルームポッド、プレファブリケーションされた間仕切り、およびモジュラー機械・電気・配管アセンブリは、現場作業を削減し、繰り返しコンポーネントの管理を改善することができます。Sobha Modularは、マルチタワーサイトにバスルームポッドおよびプレファブリケーションされた間仕切りを供給する270万平方フィートに及ぶUAEの工場を運営しています。Eagle Hillsは、Broadと共同開発した工場製モジュラーシステムを使用して、アブダビでパイロット住宅タワーを12日間で完成させました。採用は、デベロッパーが標準化されたフォーマットを受け入れ、請負業者が信頼性の高い設置能力を開発することにかかっています。この工法は、納期プレッシャー、労働力の制約、および繰り返しのユニットレイアウトがオフサイト製造を実用的にする場所で最も関連性があります。

投資源別:
民間投資が現在の支出をリード民間投資は2026年のUAEの住宅建設市場規模の69.8%を占めました。デベロッパーは好調なオフプラン販売から恩恵を受けており、プロジェクト資金調達と建設スケジューリングの可視性が高まっています。民間資本は特に、ドバイのアパートメント、ヴィラ、ラグジュアリー、およびブランデッドレジデンス開発において活発です。Aldarは2025年に19.5 ビリオン 米ドルの開発バックログを報告し、複数年にわたる建設資金の可視性を提供しています。デベロッパーはこれらのリソースを使用して、コミュニティを段階的に進め、より長い納期にわたってパッケージを発注しています。UAEの住宅建設産業は、民間デベロッパーが販売収入を建設着工に転換する能力によって強く形成され続けています。
公共投資は、政府の住宅義務が民間需要サイクルを超えた建設を支援するにつれて、2032年にかけて5.90%のCAGRで成長すると予測されています。アブダビの住宅計画は、アブダビ市、アル・アイン、およびアル・ダフラにわたる住宅ユニット建設に25.6 ビリオン 米ドルを投入しています。指定パートナーとの納品取り決めは、請負業者に労働力と資材のより明確な受注パイプラインを提供します。公共プロジェクトはまた住宅を超えた作業範囲を拡大する道路、公共設備、学校、モスク、公園、およびその他の施設を必要とします。これらのプログラムは、市民の住宅ニーズに直接対応するため、ヴィラおよびタウンハウス建設にとって重要です。その複数年にわたる性質は、個々の場所での民間ローンチの鈍化の影響を軽減することができます。
地域分析
ドバイ
ドバイは2026年のUAEの住宅建設市場シェアの48.1%を占め、引き続き国内最大の建設拠点です。そのオフプラン販売活動は、買い手需要、デベロッパーの収入、および契約受注の間に直接的なリンクを生み出します。Meraasは2026年4月に、The AcresおよびThe Acres Estatesの新フェーズの建設契約として654 ミリオン 米ドルを発注しました。この受注は、United Engineering Constructionへの371棟のヴィラとGCC Contractingへの186棟のヴィラをカバーしています。Nakheelは以前、2025年4月にパーム・ジュベル・アリの544棟のヴィラに対して954 ミリオン 米ドルの契約を発注していました。メトロ・ブルーラインはまた、2029年の開線前に駅がアクセスを改善するため、ドバイ・シリコン・オアシス、インターナショナル・シティ、ミルディフ、およびドバイ・クリーク・ハーバーへの関心を高めています。ドバイの住宅パイプラインはアパートメントが多いままですが、ファミリー需要とプレミアムロケーションが販売を支える場所では、ヴィラへの継続的な投資が行われています。
アブダビとシャルジャ
アブダビの住宅活動は、大規模な公共住宅プログラムと持続的な民間投資によって支えられています。首長国は、より広範な28.8 ビリオン 米ドルの住宅計画に加えて、2025年に7,218人の市民に対して31億米ドルの住宅給付を承認しました。不動産取引は2025年上半期に147億米ドルに達し、そのうち68億米ドルが住宅ユニット販売でした。エスティダマは新築住宅建物に少なくとも1パール評価を要求しており、実証済みの持続可能性デリバリーの重要性を高めています。シャルジャは、より低い土地コストと新しいコミュニティフォーマットを求めるデベロッパーを引き付けています。Alef Groupは2026年6月にアル・マムザールで11億米ドルのLinarウォーターフロント開発をローンチしました。Azizi Developmentsは2026年9月にシャルジャで82億米ドルのAzizi Florenceコミュニティを発表し、10,000戸以上の住宅と7,200棟以上のヴィラおよびタウンハウスを含みます。
ラス・アル・ハイマとUAEのその他の地域
ラス・アル・ハイマは、UAEの住宅建設市場において最も速く成長する首長国となり、2032年にかけて6.51%のCAGRで成長すると予測されています。57億米ドルのWynn Al Marjan Islandプロジェクトは、ラグジュアリー開発および関連する住宅需要の主要なアンカーです。Wynn Resortsは2025年2月にプロジェクトの24億米ドルの融資を完了し、リゾートは2027年9月に開業予定です。Janu Al Marjan Islandは2025年にWynn-Marjanの第2の合弁事業として発表され、2028年に開業する予定です。首長国はまた、新規建設のフレームワークを提供するBarjeel 13グリーンビルディング規制を導入しました。UAEのその他の地域は、住宅コストが上昇するにつれてドバイを超えて移動する手頃な価格および中間市場の需要に引き続き対応しています。
競争環境
市場集中度
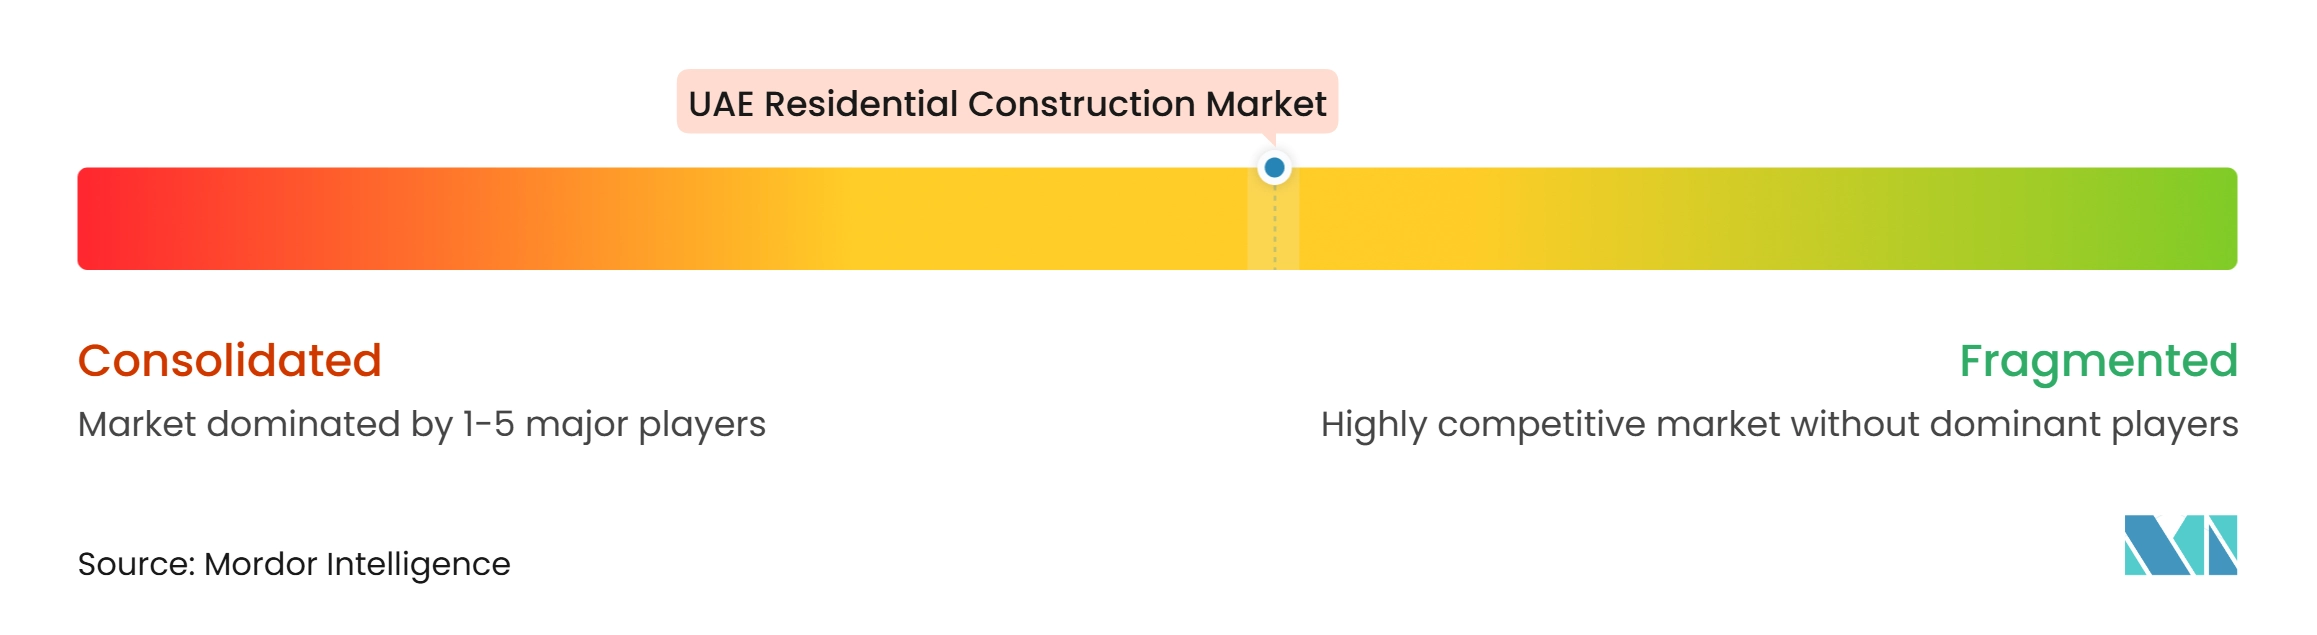
UAEの住宅建設市場には、大規模な統合請負業者、デベロッパーの建設部門、専門的な機械・電気・配管企業、および成長するモジュラーサプライヤーが含まれています。ALEC Engineering and Contracting、ASGC Construction、Arabian Construction Company、Trojan Construction Group、Al Naboodah Construction Group、およびDutco Constructionが主要な住宅パッケージを競っています。Emaar Engineering and Contracting、Aldar Projects、およびSobha Constructionsは、主要なデベロッパーグループに社内デリバリー能力を追加しています。競争は、プロジェクト経験、財務能力、計画システム、および品質保証が受注決定に影響する大規模プレミアムプロジェクトで最も激しくなっています。ラグジュアリーの実績を持つ請負業者は、デベロッパーが複雑なヴィラ、タワー、および複合用途コミュニティにわたって信頼性の高い納品を必要とするため、リピート契約を獲得する可能性が高くなっています。
リピート受注は、確立されたプロジェクト関係がUAEの住宅建設市場の競争にどのように影響するかを示しています。United Engineering Constructionは2025年11月にThe Acresの第1フェーズに対して518 ミリオン 米ドルの契約を受注しました。Meraasはその後、2026年4月のThe AcresおよびThe Acres Estatesの654 ミリオン 米ドルの拡張内で同社に仕事を発注しました。このパターンはデベロッパーの調達時間を短縮し、請負業者により予測可能な作業量を提供します。請負業者はまた、労働力の動員、サプライチェーンの管理、および大規模デベロッパーと公共機関の文書要件を満たす能力を通じて競争します。ドバイの請負業者登録および外注管理は、明確なコンプライアンスプロセスを持つより正式に構造化された企業を優遇すると予想されます。
モジュラーデリバリーは、UAEの住宅建設市場内に別個の競争領域を生み出しています。ALEC Holdingsが支援するLINQ Modularは、UAEの既製モジュラー住宅フォーマットとして2階建て3ベッドルームのタウンハウスを開発しています。China State Construction Engineering Corporation Middle EastおよびShapoorji Pallonji Middle Eastなどの国際的な請負業者は、より大規模な契約パッケージにおいて労働力能力と価格設定を通じて競争し続けています。オフサイト製造と建築情報モデリングおよび品質システムを組み合わせた企業は、標準化された作業に対してより短い建設サイクルを提供できます。これにより、デベロッパーが仕上げ品質を下げることなく迅速な納品を必要とする場所で、モジュラー専門業者に機会が生まれます。多くのUAEプロジェクトはカスタムデザイン、広範なインフラ、および高級仕上げを必要とするため、従来型請負業者は引き続き重要です。したがって、競争フィールドは少数の請負業者グループに支配されるのではなく、多様なままです。
UAEの住宅建設産業のリーダー企業
-
ALEC Engineering and Contracting LLC
-
ASGC Construction LLC
-
Arabian Construction Company
-
Trojan Construction Group
-
Al Naboodah Construction Group
- 注:主要企業の掲載順は順位を示すものではありません。
UAEの住宅建設市場 このレポートでカバーされる企業
- ALEC Engineering and Contracting LLC
- ASGC Construction LLC
- Arabian Construction Company
- Trojan Construction Group
- Al Naboodah Construction Group
- Dutco Construction LLC
- Shapoorji Pallonji Middle East
- China State Construction Engineering Corporation Middle East
- Khansaheb Civil Engineering
- Sobha Constructions
- Emaar Engineering and Contracting
- Aldar Projects
- Damac Properties - Project Construction
- United Engineering Construction
- Binghatti Developers
- Azizi Developments
- Nakheel
- Dubai Properties
- Arada
- Modon
- LINQ Modular
最近の産業開発事情 UAEの住宅建設市場
- 2026年9月:ドバイ・ホールディング・リアルエステートのメンバーであるNakheelは、ドバイ・アイランズのBay Grove Residencesのフェーズ1および3に対して、Metac General Contractingに218 ミリオン 米ドルの主要建設契約を発注し、7棟の住宅ビルにわたる537戸の住宅をカバーし、2028年末の完工を目標としています。
- 2026年9月:Azizi Developmentsは、シャルジャに10,000戸以上の住宅ユニット(7,200棟以上のヴィラおよびタウンハウスを含む)からなる8.2 ビリオン 米ドルのマスタープンコミュニティ、Azizi Florenceを発表し、同社のシャルジャ住宅建設市場への初参入を示しました。
- 2026年6月:Alef Groupは、シャルジャのアル・マムザールに1.1 ビリオン 米ドルのウォーターフロント住宅開発であるLinarをローンチし、グループの内陸コミュニティフォーマットを超えたポートフォリオを拡大する初の海岸沿いプロジェクトとなりました。
UAEの住宅建設市場レポートの範囲
セグメンテーション概要
| アパートメントおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 |
| 新規建設 |
| リノベーション |
| 従来型現場施工 |
| 現代的建設工法 |
| 公共 |
| 民間 |
| ドバイ |
| アブダビ |
| シャルジャ |
| ラス・アル・ハイマ |
| アラブ首長国連邦のその他の地域 |
| タイプ別 | アパートメントおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | |
| 建設タイプ別 | 新規建設 |
| リノベーション | |
| 建設工法別 | 従来型現場施工 |
| 現代的建設工法 | |
| 投資源別 | 公共 |
| 民間 | |
| 首長国別 | ドバイ |
| アブダビ | |
| シャルジャ | |
| ラス・アル・ハイマ | |
| アラブ首長国連邦のその他の地域 |
レポートで回答される主要な質問
2032年までのUAEの住宅建設の予測価値は?
UAEの住宅建設市場は2032年までに76.15 ビリオン 米ドルに達すると予測されており、2027年から5.35%のCAGRで拡大します。成長は、オフプラン販売、デベロッパー資金調達、市民住宅プログラム、およびより高い持続可能性と技術基準を必要とするプロジェクトの割合の増加によって支えられています。ドバイは現在の活動の主要な場所であり続け、ラス・アル・ハイマはラグジュアリーおよびリゾート連動型開発を通じて成長を加えています。投資家はまた、より要求の高い仕様が完成住宅の同等の増加なしに契約価値を引き上げる可能性があるため、数量成長とプロジェクト価値の違いを考慮する必要があります。したがって、見通しは資金調達条件、政府の住宅受注、および請負業者が予定された時間枠内でより大規模なプロジェクトを納品する能力に結びついています。
UAEで最大のシェアを持つ住宅物件タイプはどれですか?
アパートメントおよびコンドミニアムは2026年の価値の73.1%をリードしています。これらは、デベロッパーが雇用場所、確立されたサービス、および交通ネットワークの近くにより高い密度で建設できるドバイおよびアブダビの都市部のプロジェクトの中心的なフォーマットであり続けています。ブランデッドアパートメントおよびプレミアムタワーはまた、より詳細な仕上げと調整された建築システムを通じて建設作業の技術的範囲を拡大します。大規模な将来パイプラインは、デベロッパーがアパートメントプロジェクトを市場に投入する際に、ロケーション、買い手プロファイル、および価格設定について選択的である必要があることを意味します。これはセクターにおけるアパートメントの役割を排除するものではありませんが、各プロジェクトの品質とロケーションをより重要にします。
UAEで最も速く成長している住宅タイプはどれですか?
ヴィラおよび一戸建て住宅は、供給がファミリー向け住宅需要に対して限られたままであるため、2032年にかけて6.05%のCAGRで成長すると予測されています。ドバイの2026年から2029年の登録済みパイプラインは、ユニットの15%をヴィラに、85%をアパートメントに割り当てています。公共住宅プログラムもヴィラおよびタウンハウスを優遇しており、道路、公共設備、造園、および共有コミュニティ施設を納品できる請負業者への継続的な需要を生み出しています。デベロッパーはまた、プライベートアウトドアスペース、ファミリーアメニティ、および低密度の環境が買い手提案の中心部分であるプレミアムコミュニティでのヴィラ建設を維持しています。これにより、低層請負業者、インフラプロバイダー、および専門サプライヤーが次のプロジェクトグループでより大きな役割を果たします。
ラス・アル・ハイマが他の首長国よりも速く成長している理由は何ですか?
ラス・アル・ハイマは、アル・マルジャン島周辺のラグジュアリーおよびリゾート連動型開発に支えられて、2032年にかけて6.51%のCAGRで成長すると予測されています。57億米ドルのWynn Al Marjan Island開発は2027年9月に開業予定であり、Janu Al Marjan Islandプロジェクトは2028年に開業する予定です。これらのプロジェクトは、首長国により多くのブランデッドレジデンスとプレミアム住宅活動をもたらしています。この変化は、国際的なリゾート連動型ロジェクトの品質要件を満たすことができる住宅請負業者、専門コンサルタント、およびサプライヤーのより広い組み合わせを必要とします。Barjeel 13グリーンビルディング規制はまた、首長国の建設活動に対するより明確な持続可能性フレームワークを確立します。
政府の住宅プログラムは建設需要にどのような影響を与えていますか?
公共投資は、住宅プログラムが住宅とコミュニティインフラを支援するにつれて、2032年にかけて5.90%のCAGRで成長すると予想されています。アブダビの28.8 ビリオン 米ドルの計画は、13のコミュニティ、5年間で25,244戸の住宅、および14,876の住宅用地をカバーしています。この作業には、ヴィラ、タウンハウス、学校、モスク、公園、および公共設備システムが含まれており、住宅建設だけよりも大規模で長期にわたる請負業者パッケージを支援します。政府のコミットメントは、商業デベロッパーが地域の供給や建設コスト圧力に応じて選択されたローンチを遅らせる期間中に作業を安定させるのに役立ちます。また、低層コミュニティおよび調整された公共インフラデリバリーの能力を強化するよう請負業者を促します。
住宅プロジェクトに使用される主な建設工法は何ですか?
従来型現場施工は2026年の価値の92.2%を占めていますが、現代的建設工法は6.12%のCAGRで成長しています。従来型工法は、請負業者が確立された労働力と資材ネットワークを持ち、多くのプロジェクトがカスタム作業を必要とするため、引き続き一般的です。モジュラーコンポーネント、バスルームポッド、プレファブリケーションされた間仕切り、および調整された機械アセンブリは、デベロッパーがより速いスケジュールと繰り返し可能な品質を必要とする場所で注目を集めています。より広い採用は、工場能力、標準化された設計の選択、輸送計画、設置スキル、およびオフサイト品質管理に対するデベロッパーの信頼にかかっています。最も可能性の高い近期の結果は、従来型請負業者がサイト上で依然として実質的な作業を必要とするプロジェクト内でより多くのプレファブリケーション要素を使用する混合アプローチです。