
Tamaño y Participación del Mercado de Construcción Residencial en los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
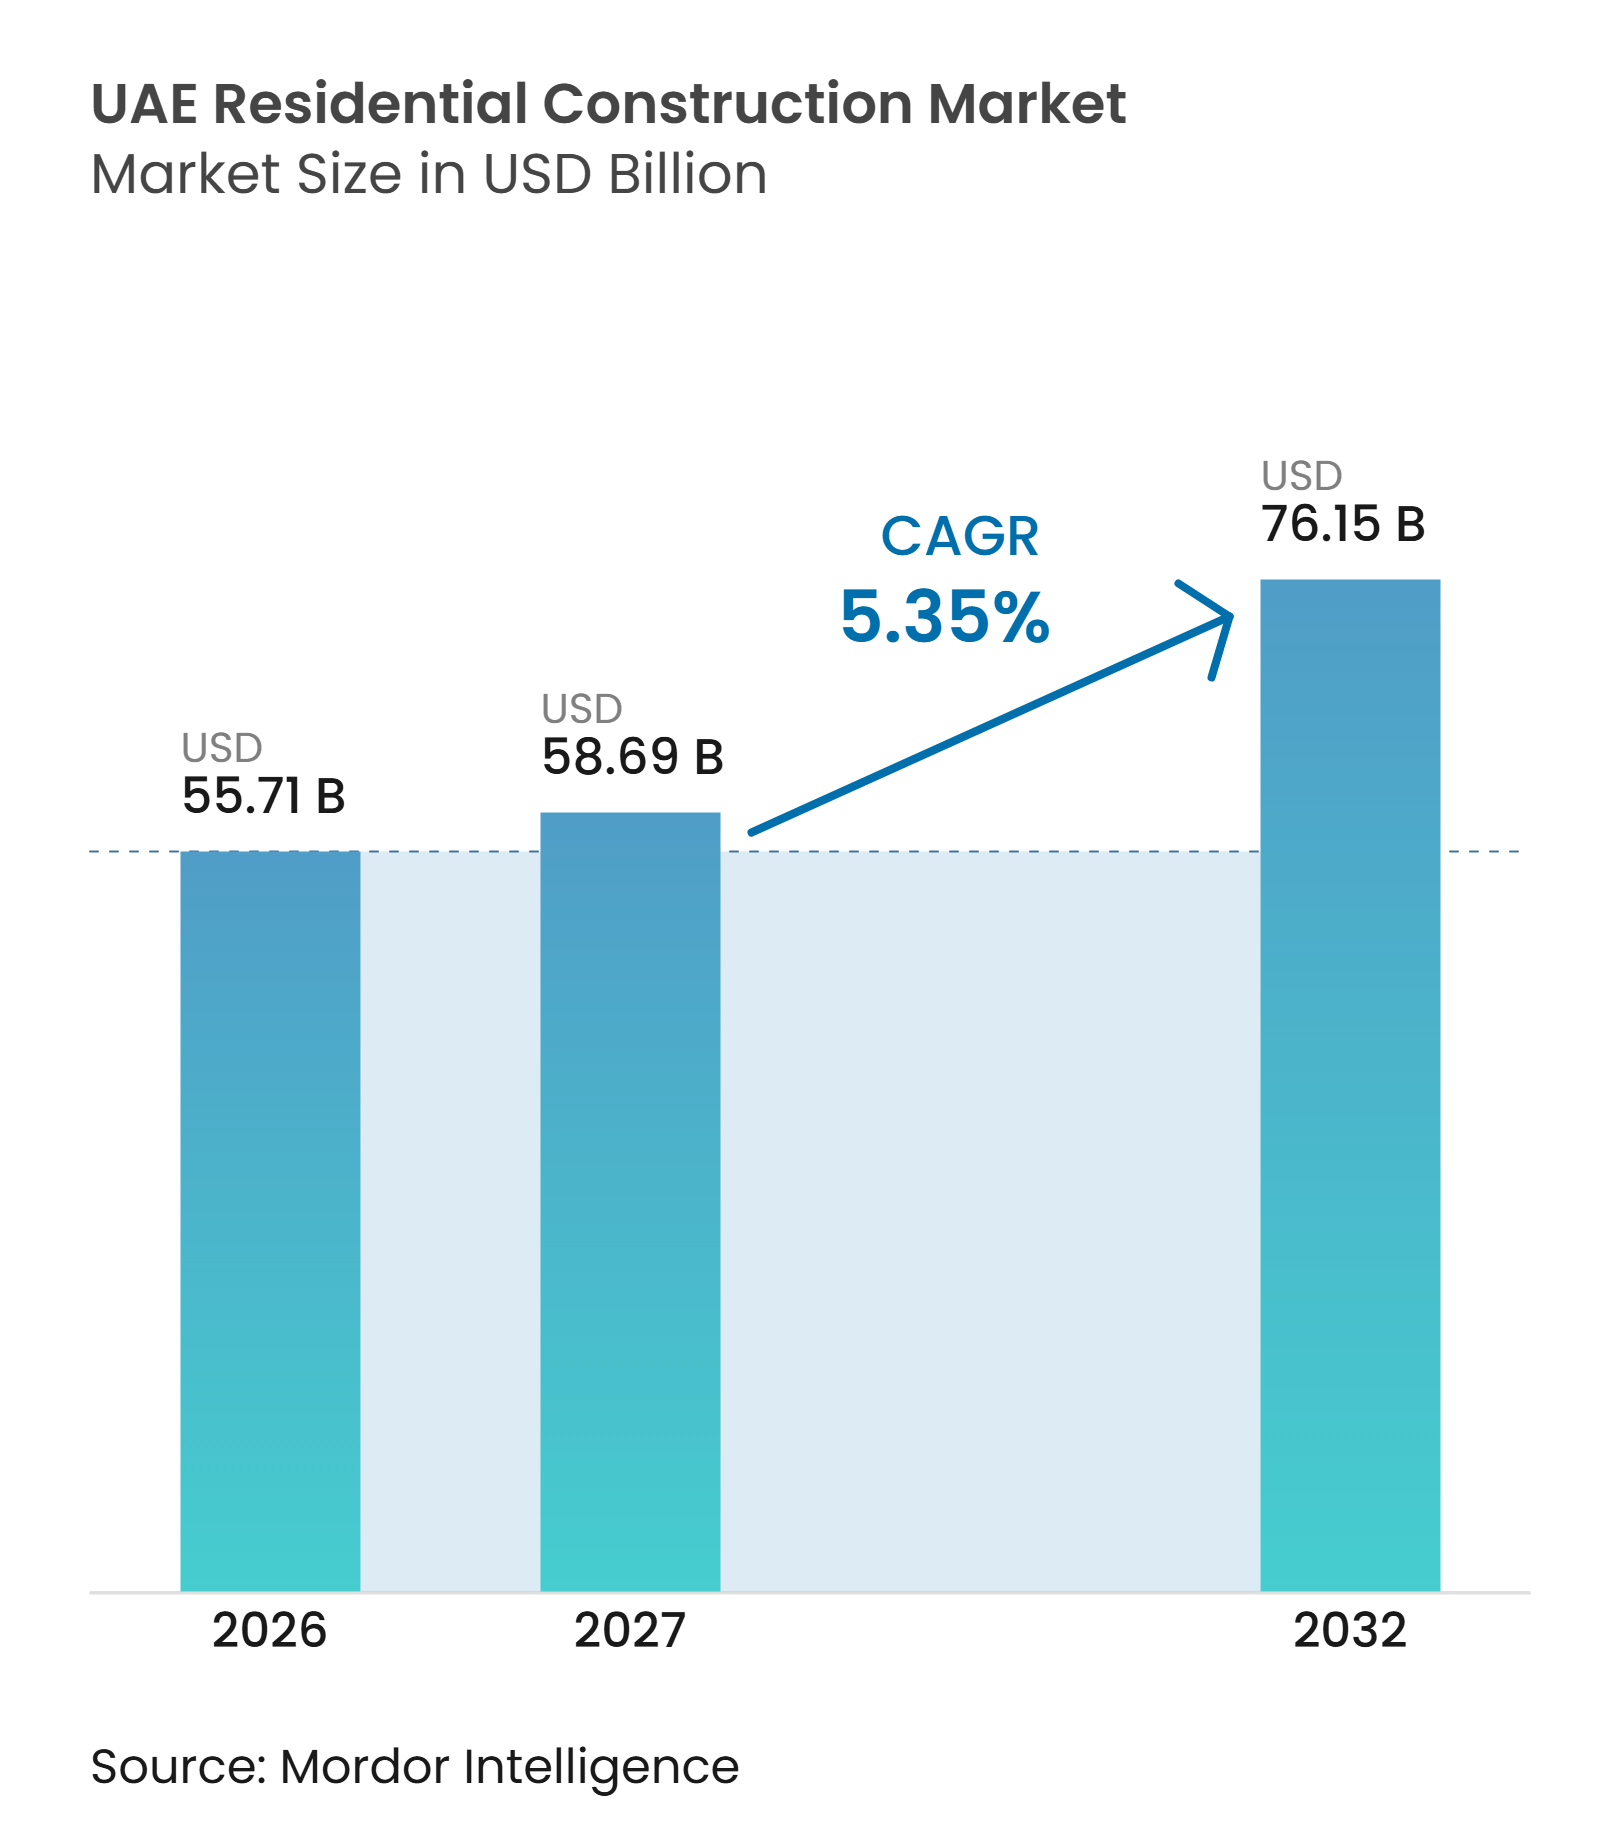
| Tamaño del mercado en el año base (2026) | 55.71 Mil millones de dólares |
| Tamaño del Mercado (2027) | 58.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 76.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Residencial en los EAU por Mordor Intelligence
Se espera que el tamaño del mercado de construcción residencial en los EAU aumente de 55,71 mil millones de USD en 2026 a 58,69 mil millones de USD en 2027 y alcance los 76,15 mil millones de USD para 2032, creciendo a una CAGR del 5,35% durante el período 2027-2032.
El mercado de construcción residencial en los EAU está respaldado por sólidas ventas sobre plano, la continua afluencia de personas con alto patrimonio neto y la financiación pública para comunidades de vivienda emiratí. Los promotores están destinando más capital a proyectos de planificación integral que combinan viviendas con servicios, áreas comerciales e instalaciones culturales. Los mayores requisitos de sostenibilidad y los estándares de diseño premium están incrementando el valor de los proyectos, incluso cuando los volúmenes de unidades no crecen al mismo ritmo. Dubái sigue siendo el principal centro de construcción, mientras que Ras Al Khaimah gana importancia a través del desarrollo de lujo y la vivienda vinculada a complejos turísticos. El mercado de construcción residencial en los EAU también enfrenta presión derivada de los costes de construcción, la disponibilidad de mano de obra cualificada y un amplio pipeline futuro de apartamentos.
Conclusiones Clave del Informe
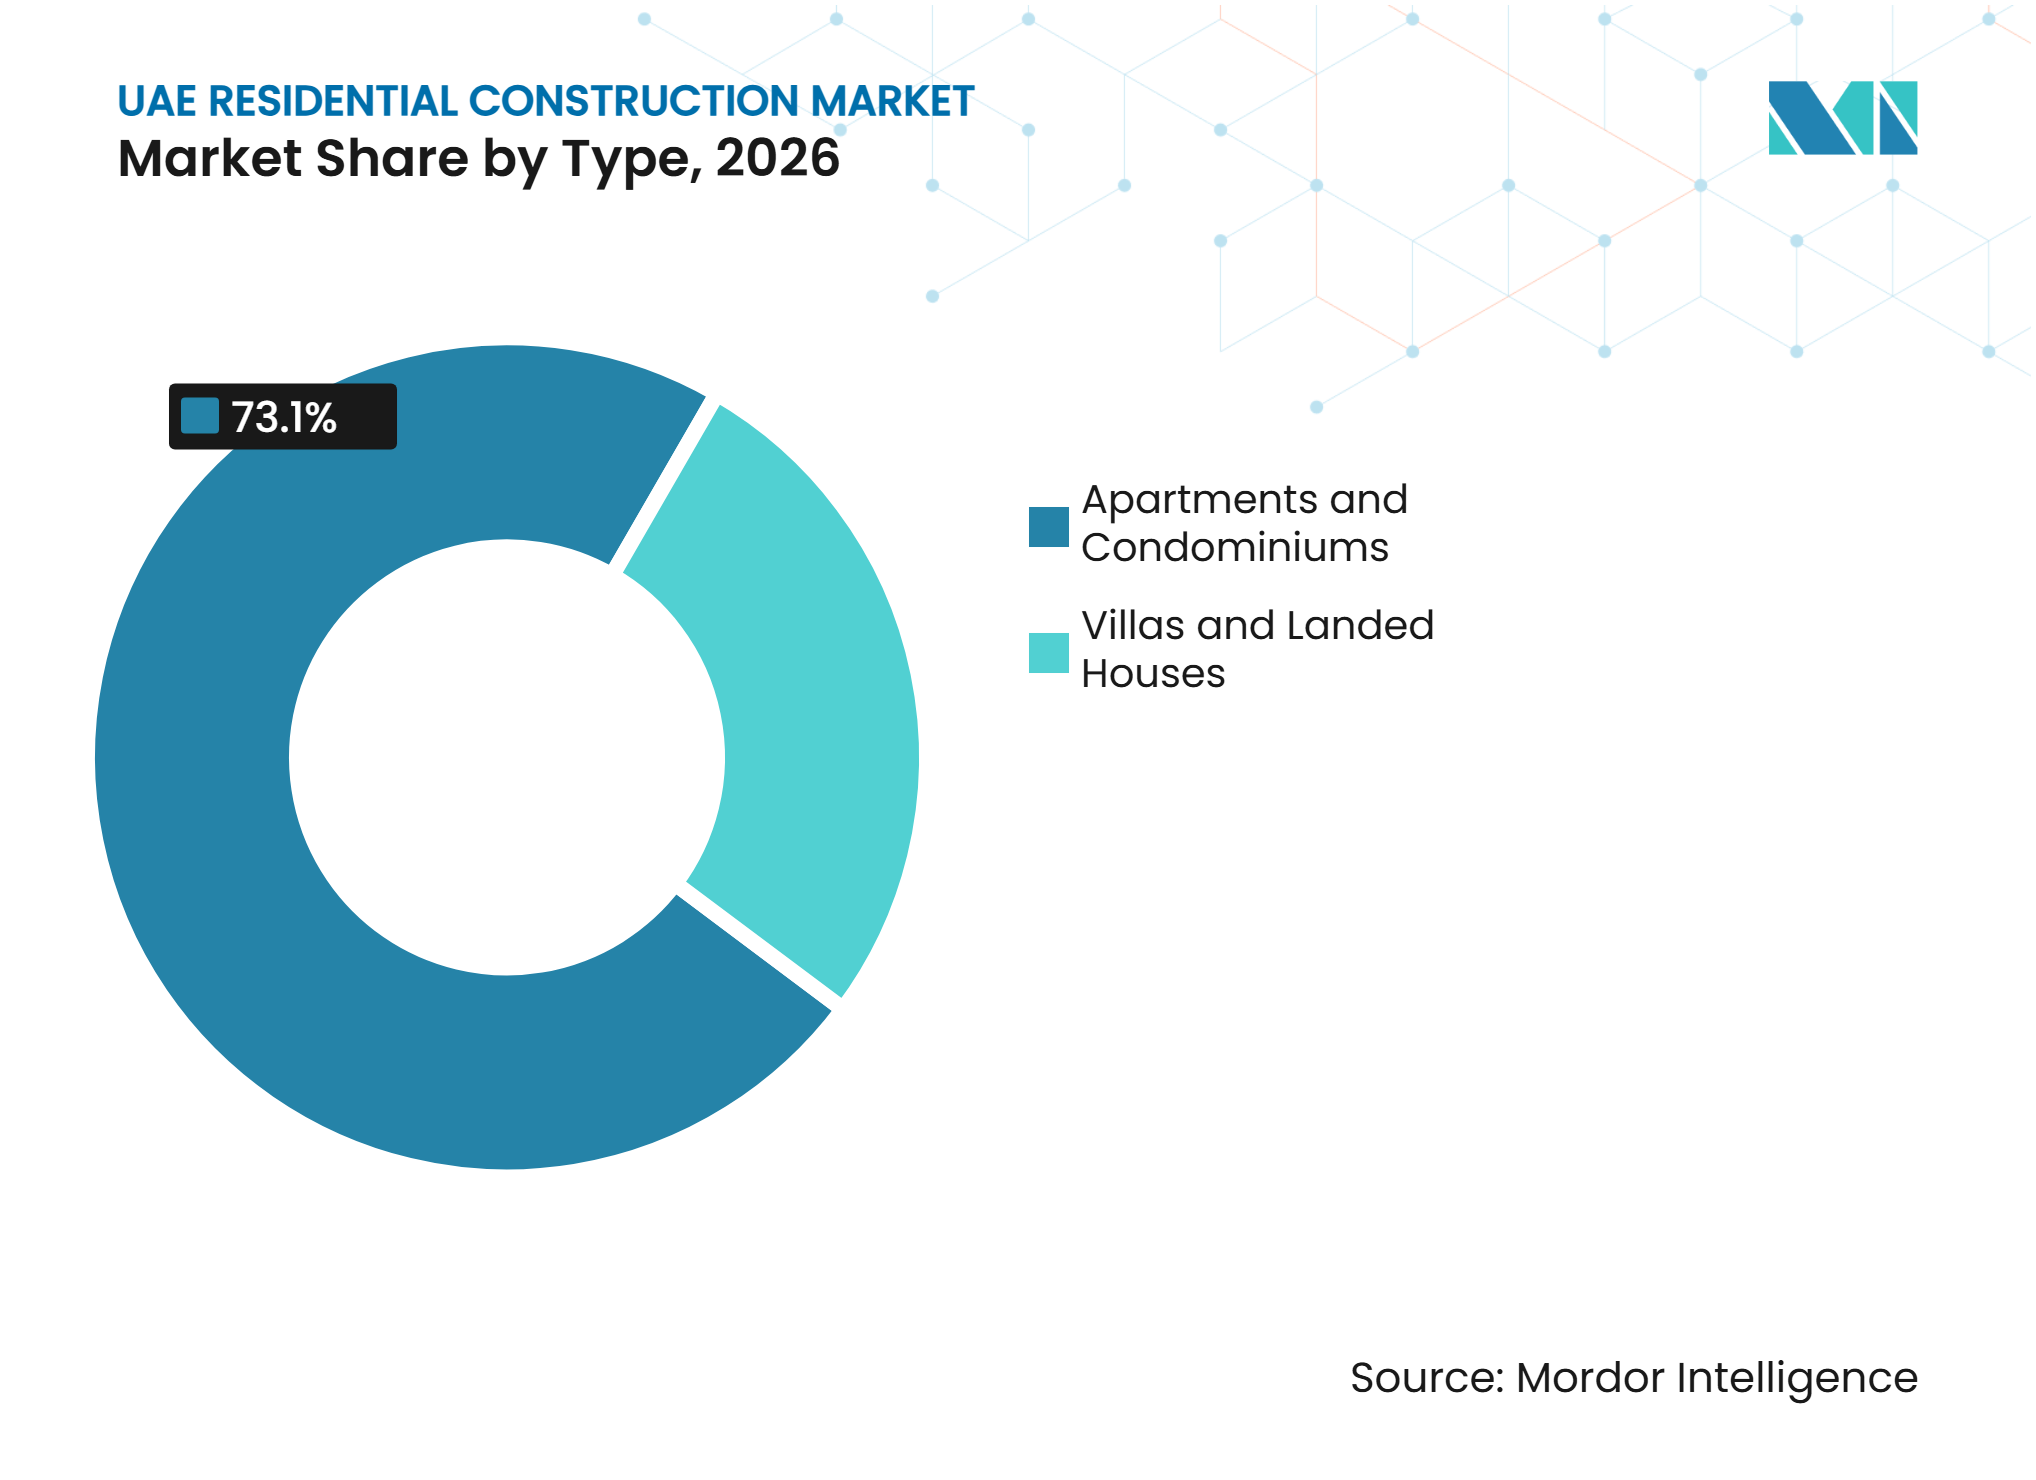
- Por tipo, los apartamentos y condominios representaron el 73,1% de la participación del mercado de construcción residencial en los EAU en 2026, mientras que se prevé que las villas y casas en terreno crezcan a una CAGR del 6,05% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 77,4% del tamaño del mercado de construcción residencial en los EAU en 2026, mientras que se proyecta que la renovación se expanda a una CAGR del 5,93% hasta 2032.
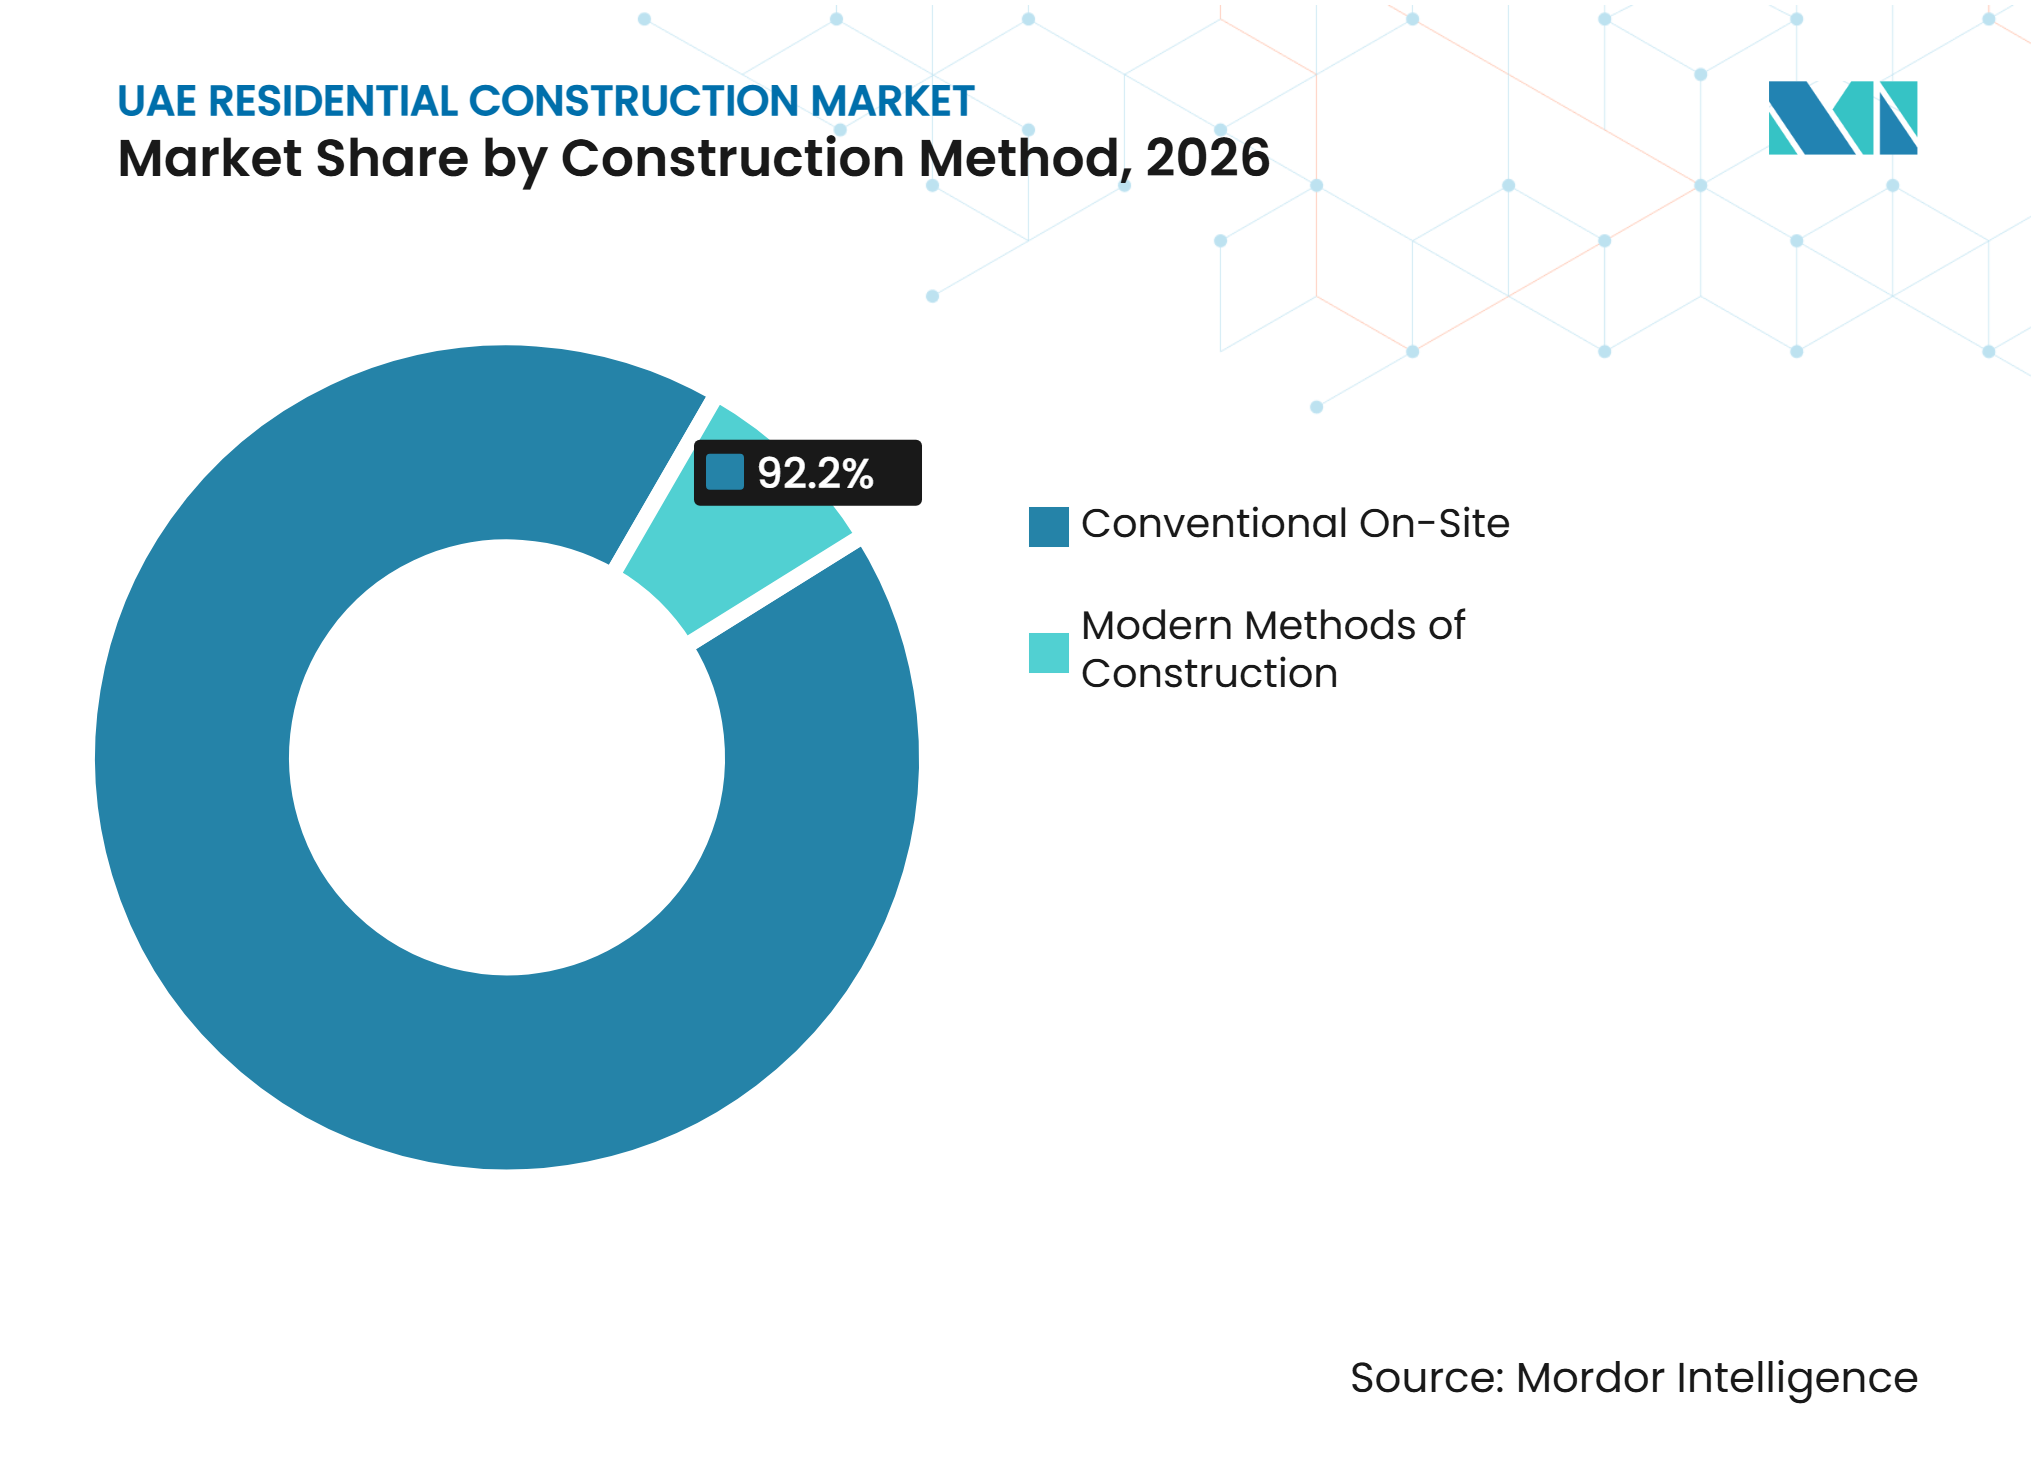
- Por método de construcción, la construcción convencional en obra representó el 92,2% de la participación del mercado de construcción residencial en los EAU en 2026, mientras que se prevé que los métodos modernos de construcción crezcan a una CAGR del 6,12% hasta 2032.
- Por fuente de inversión, la inversión privada representó el 69,8% del tamaño del mercado de construcción residencial en los EAU en 2026, mientras que se proyecta que la inversión pública avance a una CAGR del 5,90% hasta 2032.
- Por geografía, Dubái representó el 48,1% de la participación del mercado de construcción residencial en los EAU en 2026, mientras que se prevé que Ras Al Khaimah se expanda a una CAGR del 6,51% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventas sobre Plano que Respaldan Nuevos Lanzamientos | +1.2% | Liderado por Dubái, con efecto expansivo hacia Abu Dabi y Ras Al Khaimah | Corto plazo (≤ 2 años) |
| Programas de Vivienda Emiratí que Apoyan Comunidades Familiares | +1.0% | Principalmente Abu Dabi y Dubái, con Sharjah ganando terreno | Mediano plazo (2-4 años) |
| Infraestructura de Metro y Carreteras que Abre Corredores | +0.7% | Línea Azul del Metro de Dubái y nodos del Etihad Rail a nivel nacional | Mediano plazo (2-4 años) |
| Demanda de Residencias de Lujo y de Marca | +0.6% | Dubái, Abu Dabi y Ras Al Khaimah | Corto plazo (≤ 2 años) |
| Construcción Modular que Mejora la Entrega | +0.5% | Dubái y Abu Dabi, con creciente adopción en los Emiratos del Norte | Mediano plazo (2-4 años) |
| Normativas de Construcción Verde que Elevan los Estándares de Eficiencia | +0.4% | A nivel nacional, con Dubái y Abu Dabi a la cabeza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ventas sobre Plano que Respaldan Nuevos Lanzamientos
La actividad sobre plano proporciona a los promotores una importante fuente de financiación de proyectos en el mercado de construcción residencial en los EAU. Dubái registró más de 200.000 transacciones inmobiliarias en 2025, y las transacciones sobre plano representaron el 73% de ese total. El valor de esas transacciones sobre plano alcanzó los 147,5 mil millones de USD en 2025, tras un incremento interanual del 32% en el valor sobre plano. Los pagos recaudados durante la construcción permiten a los promotores financiar lanzamientos posteriores y reducir la dependencia del endeudamiento del proyecto. Emaar Development registró 19,4 mil millones de USD en ventas inmobiliarias en 2025, mientras que Binghatti vendió más de 17.000 unidades durante el año[1]. Este ciclo de financiación respalda las cargas de trabajo de los contratistas, ya que los nuevos contratos pueden seguir a la adquisición de terrenos con menor demora.
Programas de Vivienda Emiratí que Apoyan Comunidades Familiares
Los programas de vivienda respaldados por el gobierno están sosteniendo la demanda de villas, casas adosadas e infraestructura comunitaria en todo el mercado de construcción residencial en los EAU. Abu Dabi anunció un plan de vivienda de 28,8 mil millones de USD en septiembre de 2025 que abarca 13 comunidades residenciales, 25.244 viviendas en 5 años y 14.876 parcelas residenciales[2]. Aldar Properties, Bloom Holding y Modon Properties son los socios de entrega designados para este plan. El Programa de Vivienda Sheikh Zayed emitió 2.971 aprobaciones de vivienda por valor de 564 millones de USD entre enero y septiembre de 2025[3]. Estos proyectos requieren escuelas, mezquitas, parques y conexiones de servicios junto a las viviendas, lo que genera paquetes más amplios para los contratistas. Los plazos de la vivienda pública también proporcionan un flujo de trabajo más estable que los proyectos que dependen enteramente de la demanda de compradores privados.
Infraestructura de Metro y Carreteras que Abre Corredores
La inversión en transporte está cambiando las zonas hacia las que puede avanzar el desarrollo residencial en el mercado de construcción residencial en los EAU. La Línea Azul del Metro de Dubái incluirá 14 estaciones a lo largo de 30 km y está programada para iniciar su servicio en 2029, dando servicio a Mirdif, Dubai Silicon Oasis, Dubai Creek Harbour e International City. Las estaciones confirmadas ofrecen a los promotores evidencia más clara del acceso futuro en los distritos del este de Dubái. Esto puede mejorar la confianza de los compradores y ayudar a los promotores a asegurar la financiación del proyecto en una etapa más temprana del proceso de planificación. La red de carga operativa del Etihad Rail también está configurando oportunidades de desarrollo de uso mixto y residencial en torno a sus nodos. Los nuevos enlaces de transporte son importantes porque amplían el rango de ubicaciones donde las comunidades residenciales más grandes pueden competir por la demanda.
Residencias de Lujo y de Marca que Elevan los Estándares
Las residencias de lujo y de marca están incrementando los requisitos técnicos del mercado de construcción residencial en los EAU. Dubái contaba con 166 proyectos de residencias de marca activos y 51.692 unidades a finales de 2025, tras 34 lanzamientos durante el año. Estos proyectos representaron el 8% de la nueva oferta residencial programada para su entrega antes de 2030. El valor de las transacciones de residencias de marca aumentó un 51% durante los primeros 9 meses de 2025, alcanzando los 13,6 mil millones de USD, mientras que las viviendas de marca registraron una prima media del 64%. Estos proyectos requieren una estrecha coordinación en modelado de información de construcción, trabajos de fachada, sistemas mecánicos, eléctricos y de fontanería, y acabados interiores. Esto favorece a los contratistas que pueden demostrar una entrega fiable en proyectos premium.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes de Materiales de Construcción y Subcontratación | -0.8% | A nivel nacional, con mayor presión en Dubái | Corto plazo (≤ 2 años) |
| Aumento de Terminaciones Residenciales y Presión de Oferta | -0.7% | Concentrado en Dubái, con Abu Dabi en segundo lugar | Mediano plazo (2-4 años) |
| Incertidumbre Geopolítica Regional | -0.5% | A nivel nacional, con mayor sensibilidad cerca de zonas industriales | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Cualificada en Construcción y MEP | -0.4% | A nivel nacional, más aguda en el corredor de megaproyectos de Dubái | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Costes de Construcción que Comprime los Márgenes de los Promotores
El aumento de los costes de insumos está limitando los márgenes de algunos proyectos en el mercado de construcción residencial en los EAU. El Índice de Costes de Construcción de Dubái aumentó un 0,8% interanual en el primer trimestre de 2025, con el alquiler de equipos subiendo un 2,5% y los materiales de trabajos eléctricos aumentando un 5,9%. Los promotores con precios de venta sobre plano fijos tienen menor capacidad para trasladar los mayores costes de materiales y subcontratación a los compradores. La presión es más intensa donde muchos proyectos de gran envergadura compiten por la misma mano de obra, acero, aluminio, vidrio y equipos mecánicos. La Ley de Dubái N.º 7 de 2025 también introduce el registro de contratistas, la certificación profesional y los controles de subcontratación, que añaden trabajo de cumplimiento normativo a la gestión de proyectos. Los promotores pueden responder moderando los lanzamientos en ubicaciones de mercado medio y periféricas en lugar de cancelar proyectos viables.
Aumento de Terminaciones Residenciales que Genera Presión de Oferta
El creciente pipeline de terminaciones de apartamentos crea un entorno de demanda más selectivo para el mercado de construcción residencial en los EAU. Dubái entregó 47.650 unidades residenciales en 2025, incluyendo 37.950 apartamentos y 9.700 villas. Su pipeline registrado hacia adelante se extiende a 365.000 unidades hasta 2028 y sigue estando fuertemente orientado hacia los apartamentos. La concentración de la oferta puede generar mayor presión de precios en ubicaciones secundarias con alta densidad de apartamentos, mientras que la demanda de villas y casas adosadas se mantiene más ajustada. El pipeline registrado de 2026 a 2029 asigna el 85% de las unidades a apartamentos y el 15% a villas, dejando una brecha clara para viviendas de tamaño familiar. Los promotores están, por tanto, moderando los lanzamientos seleccionados de apartamentos mientras mantienen o reanudan los planes orientados a villas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Apartamentos y Condominios Lideran Mientras las Villas y Casas en Terreno Crecen Más RápidoLos apartamentos y condominios representaron el 73,1% del mercado de construcción residencial en los EAU en 2026, reflejando la densidad y la economía del uso del suelo en Dubái y Abu Dabi. La construcción en altura sigue siendo central para la entrega en los distritos urbanos consolidados, donde los servicios existentes, los centros de empleo y las redes de transporte respaldan la demanda de apartamentos. El segmento también está respaldado por modelos de venta sobre plano que permiten a los promotores lanzar proyectos de múltiples edificios por fases. Los apartamentos premium y las residencias de marca pueden requerir especificaciones de construcción más elevadas y trabajos más integrados de sistemas mecánicos, eléctricos y de fontanería. Esto sostiene el valor de la construcción incluso cuando el número de unidades no crece al mismo ritmo. El mercado de construcción residencial en los EAU sigue dependiendo de los apartamentos para la mayor parte del valor de desarrollo.
Se proyecta que las villas y casas en terreno registren una CAGR del 6,05% entre 2027 y 2032, superior a la tasa de crecimiento del mercado general de construcción residencial en los EAU. El pipeline registrado de Dubái para 2026 a 2029 incluye un 15% de villas, frente al 85% de apartamentos, lo que crea una oferta limitada de viviendas de tamaño familiar. Los programas de vivienda emiratí incrementan esta demanda porque muchos proyectos públicos incluyen villas, casas adosadas, espacios exteriores privados y servicios comunitarios. El Mohammed bin Rashid Housing Establishment está avanzando en 4 proyectos por valor de 899 millones de USD que entregarán 1.749 viviendas. Esto beneficia a los contratistas con experiencia en comunidades de baja altura, infraestructura y entregas por fases. La participación relativamente menor de las villas en el pipeline de desarrollo, junto con la demanda sostenida de viviendas orientadas a familias, respalda las perspectivas de crecimiento de este segmento.


Por Tipo de Construcción:
La Nueva Construcción Mantiene el Mayor ValorLa nueva construcción representó el 77,4% del tamaño del mercado de construcción residencial en los EAU en 2026. Las grandes comunidades de planificación integral, los programas continuos de torres y los compromisos de vivienda gubernamentales respaldan la posición de liderazgo del segmento. Los promotores siguen adjudicando paquetes de construcción para villas, edificios de apartamentos, infraestructura, paisajismo y servicios compartidos. El segmento se beneficia de los cobros en efectivo sobre plano porque las ventas tempranas pueden financiar el avance en grandes emplazamientos. Los nuevos proyectos residenciales también deben cumplir requisitos más estrictos de construcción verde y cumplimiento normativo para contratistas. Estos requisitos aumentan la importancia de los contratistas que pueden gestionar conjuntamente el diseño, la adquisición, la documentación y la entrega.
Se prevé que la renovación crezca a una CAGR del 5,93% hasta 2032, a medida que el parque residencial más antiguo entra en un ciclo de actualización más activo. Los edificios terminados entre 2010 y 2018 están alcanzando progresivamente un punto en el que los sistemas mecánicos, las fachadas y el rendimiento energético requieren inversión. Los requisitos Al Sa'fat de Dubái aplican un estándar mínimo Silver Sa'fa a los nuevos edificios y ampliaciones significativas. Las grandes reformas pueden, por tanto, requerir estándares similares a los de la nueva construcción. Los propietarios de edificios plurifamiliares más antiguos buscan mejoras energéticas que puedan respaldar el rendimiento del alquiler y la certificación del edificio. Esto genera trabajo para empresas con capacidades en mecánica, electricidad, fontanería, ingeniería de fachadas y modelado de información de construcción.
Por Método de Construcción:
La Entrega Convencional en Obra Sigue Siendo DominanteLa construcción convencional en obra representó el 92,2% de la participación del mercado de construcción residencial en los EAU en 2026. Las redes de mano de obra establecidas, las cadenas de suministro de materiales y las prácticas de los contratistas siguen respaldando este método. Sigue siendo adecuado para carteras de proyectos mixtos que incluyen torres, villas, infraestructura pública y acabados personalizados. Muchos promotores también utilizan métodos convencionales porque los contratistas locales pueden escalar equipos en múltiples emplazamientos activos. Sin embargo, los calendarios de los proyectos son cada vez más exigentes a medida que los promotores buscan entregas más rápidas y una calidad más predecible. Estas condiciones están aumentando el interés en componentes fabricados en fábrica dentro de proyectos que de otro modo serían convencionales.
Se prevé que los métodos modernos de construcción crezcan a una CAGR del 6,12% hasta 2032, convirtiéndolos en el método de construcción de más rápido crecimiento en la industria de construcción residencial en los EAU. Los módulos de baño fabricados en fábrica, las particiones prefabricadas y los conjuntos modulares de sistemas mecánicos, eléctricos y de fontanería pueden reducir la actividad en obra y mejorar el control sobre los componentes repetidos. Sobha Modular opera una fábrica en los EAU de 2,7 millones de pies cuadrados que suministra módulos de baño y particiones prefabricadas a emplazamientos de múltiples torres. Eagle Hills completó una torre residencial piloto en Abu Dabi en 12 días utilizando un sistema modular fabricado en fábrica desarrollado con Broad. La adopción dependerá de que los promotores acepten formatos estandarizados y de que los contratistas desarrollen una capacidad de instalación fiable. El método es más relevante donde la presión de entrega, las limitaciones de mano de obra y los diseños de unidades repetidas hacen que la fabricación fuera de obra sea práctica.

Por Fuente de Inversión:
La Inversión Privada Lidera el Gasto ActualLa inversión privada representó el 69,8% del tamaño del mercado de construcción residencial en los EAU en 2026. Los promotores se han beneficiado de las sólidas ventas sobre plano, que proporcionan mayor visibilidad para la financiación de proyectos y la programación de la construcción. El capital privado es especialmente activo en los desarrollos de apartamentos, villas, lujo y residencias de marca de Dubái. Aldar reportó un backlog de desarrollo de 19,5 mil millones de USD en 2025, lo que le otorga visibilidad de financiación de construcción para varios años. Los promotores están utilizando estos recursos para avanzar en comunidades por fases y para adjudicar paquetes durante períodos de entrega más prolongados. La industria de construcción residencial en los EAU sigue estando fuertemente condicionada por la capacidad de los promotores privados para convertir los ingresos por ventas en inicios de construcción.
Se proyecta que la inversión pública crezca a una CAGR del 5,90% hasta 2032, a medida que los mandatos de vivienda gubernamentales respaldan la construcción más allá de los ciclos de demanda privada. El plan de vivienda de Abu Dabi compromete 25,6 mil millones de USD a la construcción de unidades de vivienda en Abu Dabi Ciudad, Al Ain y Al Dhafra. Los acuerdos de entrega con socios designados ofrecen a los contratistas un pipeline de pedidos más claro para mano de obra y materiales. Los proyectos públicos también requieren carreteras, servicios, escuelas, mezquitas, parques y otras instalaciones que amplían el alcance del trabajo más allá de las viviendas. Los programas son importantes para la construcción de villas y casas adosadas porque abordan directamente las necesidades de vivienda de los ciudadanos. Su naturaleza plurianual puede reducir el impacto de los lanzamientos privados más lentos en ubicaciones individuales.
Análisis Geográfico
Dubái
Dubái representó el 48,1% de la participación del mercado de construcción residencial en los EAU en 2026 y sigue siendo el mayor centro de construcción del país. Su actividad de ventas sobre plano crea un vínculo directo entre la demanda de los compradores, los ingresos de los promotores y la adjudicación de contratos. Meraas adjudicó 654 millones de USD en contratos de construcción para nuevas fases de The Acres y The Acres Estates en abril de 2026. Las adjudicaciones cubren 371 villas para United Engineering Construction y 186 villas para GCC Contracting. Nakheel había adjudicado previamente 954 millones de USD en contratos para 544 villas en Palm Jebel Ali en abril de 2025. La Línea Azul del Metro también está fomentando el interés en Dubai Silicon Oasis, International City, Mirdif y Dubai Creek Harbour, ya que las estaciones mejorarán el acceso antes de que la línea abra en 2029. El pipeline residencial de Dubái sigue siendo predominantemente de apartamentos, pero las villas están recibiendo inversión continua donde la demanda familiar y las ubicaciones premium respaldan las ventas.
Abu Dabi y Sharjah
La actividad residencial de Abu Dabi está respaldada por un amplio programa de vivienda pública y una inversión privada sostenida. El emirato aprobó 3,1 mil millones de USD en beneficios de vivienda para 7.218 ciudadanos en 2025, además del plan de vivienda más amplio de 28,8 mil millones de USD. Las transacciones inmobiliarias alcanzaron los 14,7 mil millones de USD en el primer semestre de 2025, incluyendo 6,8 mil millones de USD en ventas de unidades residenciales. Estidama exige al menos una calificación de una Perla para los nuevos edificios residenciales, lo que otorga mayor importancia a una entrega de sostenibilidad contrastada. Sharjah está atrayendo a promotores que buscan menores costes de suelo y nuevos formatos comunitarios. Alef Group lanzó el desarrollo costero Linar de 1,1 mil millones de USD en Al Mamzar en junio de 2026. Azizi Developments anunció la comunidad Azizi Florence de 8,2 mil millones de USD en Sharjah en septiembre de 2026, que incluye más de 10.000 viviendas y más de 7.200 villas y casas adosadas.
Ras Al Khaimah y el Resto de los EAU
Se prevé que Ras Al Khaimah crezca a una CAGR del 6,51% hasta 2032, convirtiéndola en el emirato de más rápido crecimiento en el mercado de construcción residencial en los EAU. El proyecto Wynn Al Marjan Island de 5,7 mil millones de USD es un importante ancla para el desarrollo de lujo y la demanda residencial relacionada. Wynn Resorts completó 2,4 mil millones de USD en financiación para el proyecto en febrero de 2025, con el complejo programado para abrir en septiembre de 2027. Janu Al Marjan Island fue anunciado en 2025 como una segunda empresa conjunta Wynn-Marjan y se espera que abra en 2028. El emirato también ha introducido las Regulaciones de Construcción Verde Barjeel 13, que proporcionan un marco para la nueva construcción. El resto de los EAU sigue atendiendo la demanda asequible y de mercado medio que se desplaza más allá de Dubái a medida que aumentan los costes de vivienda.
Panorama Competitivo
Concentración del Mercado
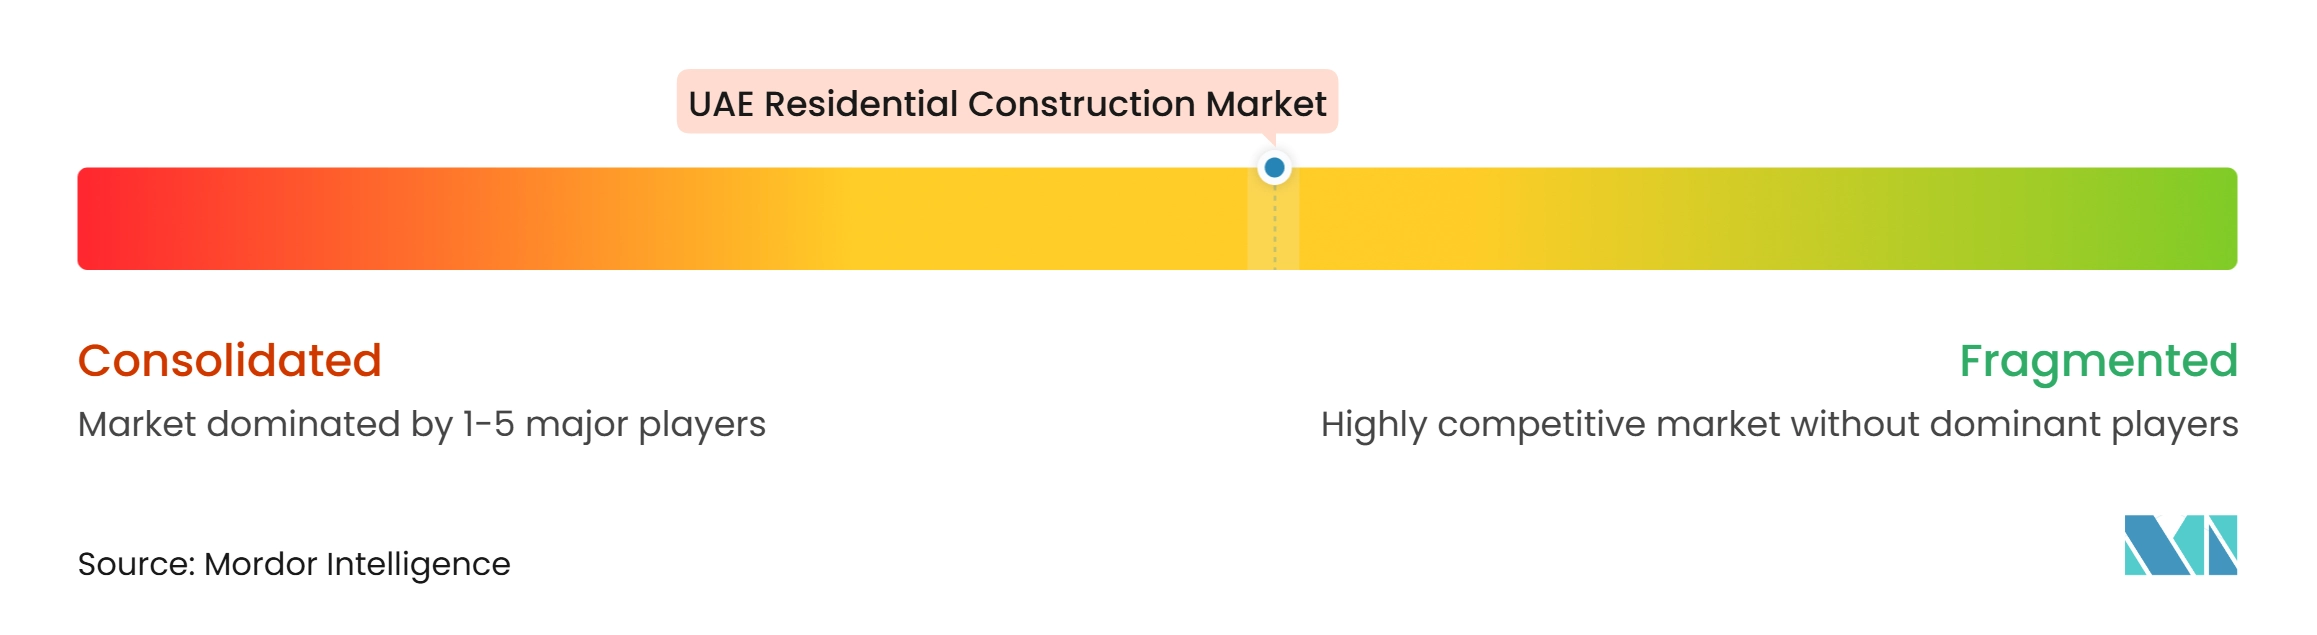
El mercado de construcción residencial en los EAU incluye grandes contratistas integrados, divisiones de construcción de promotores, empresas especializadas en sistemas mecánicos, eléctricos y de fontanería, y un número creciente de proveedores modulares. ALEC Engineering and Contracting, ASGC Construction, Arabian Construction Company, Trojan Construction Group, Al Naboodah Construction Group y Dutco Construction compiten por los principales paquetes residenciales. Emaar Engineering and Contracting, Aldar Projects y Sobha Constructions añaden capacidades de entrega interna a los principales grupos promotores. La competencia es más intensa en los grandes proyectos premium, donde la experiencia en proyectos, la capacidad financiera, los sistemas de planificación y el aseguramiento de la calidad influyen en las decisiones de adjudicación. Los contratistas con credenciales de lujo consolidadas tienen más probabilidades de ganar contratos recurrentes porque los promotores necesitan una entrega fiable en villas complejas, torres y comunidades de uso mixto.
Las adjudicaciones recurrentes muestran cómo las relaciones de proyecto establecidas influyen en la competencia en el mercado de construcción residencial en los EAU. United Engineering Construction recibió un contrato de 518 millones de USD para la primera fase de The Acres en noviembre de 2025. Meraas le adjudicó posteriormente trabajo dentro de la expansión de 654 millones de USD de The Acres y The Acres Estates en abril de 2026. Este patrón reduce el tiempo de adquisición para los promotores y proporciona a los contratistas cargas de trabajo más predecibles. Los contratistas también compiten a través de su capacidad para movilizar mano de obra, gestionar cadenas de suministro y cumplir los requisitos de documentación de los grandes promotores y las autoridades públicas. Se espera que el registro de contratistas y los controles de subcontratación de Dubái favorezcan a las empresas con estructuras más formales y procesos de cumplimiento normativo claros.
La entrega modular está creando un área de competencia separada dentro del mercado de construcción residencial en los EAU. LINQ Modular, respaldada por ALEC Holdings, está desarrollando una casa adosada de dos plantas y tres dormitorios como formato de vivienda modular estándar para los EAU. Los contratistas internacionales como China State Construction Engineering Corporation Middle East y Shapoorji Pallonji Middle East siguen compitiendo a través de la capacidad de mano de obra y los precios en paquetes de contratos más grandes. Las empresas que combinan la fabricación fuera de obra con el modelado de información de construcción y los sistemas de calidad pueden ofrecer ciclos de construcción más cortos para trabajos estandarizados. Esto ofrece a los especialistas modulares una oportunidad donde los promotores necesitan una entrega rápida sin reducir la calidad de los acabados. Los contratistas convencionales siguen siendo importantes porque muchos proyectos en los EAU requieren diseño personalizado, infraestructura extensa y acabados de alta gama. El campo competitivo sigue siendo, por tanto, diverso en lugar de estar dominado por un pequeño grupo de contratistas.
Líderes de la Industria de Construcción Residencial en los EAU
-
ALEC Engineering and Contracting LLC
-
ASGC Construction LLC
-
Arabian Construction Company
-
Trojan Construction Group
-
Al Naboodah Construction Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Residencial en los EAU Empresas cubiertas en este informe
- ALEC Engineering and Contracting LLC
- ASGC Construction LLC
- Arabian Construction Company
- Trojan Construction Group
- Al Naboodah Construction Group
- Dutco Construction LLC
- Shapoorji Pallonji Middle East
- China State Construction Engineering Corporation Middle East
- Khansaheb Civil Engineering
- Sobha Constructions
- Emaar Engineering and Contracting
- Aldar Projects
- Damac Properties - Project Construction
- United Engineering Construction
- Binghatti Developers
- Azizi Developments
- Nakheel
- Dubai Properties
- Arada
- Modon
- LINQ Modular
Desarrollos recientes de la industria en Mercado de Construcción Residencial en los EAU
- Septiembre de 2026: Nakheel, miembro de Dubai Holding Real Estate, adjudicó un contrato de construcción principal por valor de 218 millones de USD a Metac General Contracting para las Fases Uno y Tres de Bay Grove Residences en Dubai Islands, que abarca 537 viviendas en 7 edificios residenciales, con finalización prevista para finales de 2028.
- Septiembre de 2026: Azizi Developments anunció Azizi Florence, una comunidad de planificación integral de 8,2 mil millones de USD en Sharjah que comprende más de 10.000 unidades residenciales, incluyendo más de 7.200 villas y casas adosadas, marcando la primera entrada de la empresa en el mercado de construcción residencial de Sharjah.
- Junio de 2026: Alef Group lanzó Linar, un desarrollo residencial costero de 1,1 mil millones de USD en Al Mamzar, Sharjah, el primer proyecto con frente costero del grupo, ampliando su cartera más allá de los formatos de comunidades interiores.
Alcance del Informe del Mercado de Construcción Residencial en los EAU
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Nueva Construcción |
| Renovación |
| Construcción Convencional en Obra |
| Métodos Modernos de Construcción |
| Pública |
| Privada |
| Dubái |
| Abu Dabi |
| Sharjah |
| Ras Al Khaimah |
| Resto de los Emiratos Árabes Unidos |
| Por Tipo | Apartamentos y Condominios |
| Villas y Casas en Terreno | |
| Por Tipo de Construcción | Nueva Construcción |
| Renovación | |
| Por Método de Construcción | Construcción Convencional en Obra |
| Métodos Modernos de Construcción | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por Emirato | Dubái |
| Abu Dabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Resto de los Emiratos Árabes Unidos |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la construcción residencial en los EAU para 2032?
Se proyecta que el mercado de construcción residencial en los EAU alcance los 76,15 mil millones de USD para 2032, expandiéndose a una CAGR del 5,35% desde 2027. El crecimiento está respaldado por las ventas sobre plano, la financiación de los promotores, los programas de vivienda ciudadana y una proporción creciente de proyectos que requieren mayores estándares de sostenibilidad y técnicos. Dubái sigue siendo la principal ubicación para la actividad actual, mientras que Ras Al Khaimah está añadiendo crecimiento a través del desarrollo de lujo y vinculado a complejos turísticos. Los inversores también deben considerar la diferencia entre el crecimiento en volumen y el valor del proyecto, ya que unas especificaciones más exigentes pueden elevar los valores de los contratos sin un aumento equivalente en las viviendas terminadas. Las perspectivas están, por tanto, vinculadas a las condiciones de financiación, las adjudicaciones de vivienda gubernamentales y la capacidad de los contratistas para entregar proyectos más grandes dentro de los plazos programados.
¿Qué tipo de propiedad residencial tiene la mayor participación en los EAU?
Los apartamentos y condominios lideran con el 73,1% del valor en 2026. Siguen siendo el formato central para los proyectos en las áreas urbanas de Dubái y Abu Dabi, donde los promotores pueden construir a mayor densidad cerca de los centros de empleo, los servicios consolidados y las redes de transporte. Los apartamentos de marca y las torres premium también aumentan el alcance técnico de los trabajos de construcción a través de acabados más detallados y sistemas de edificación coordinados. El amplio pipeline futuro significa que los promotores deben ser selectivos en cuanto a ubicación, perfil del comprador y precios al llevar proyectos de apartamentos al mercado. Esto no elimina el papel de los apartamentos en el sector, pero hace que la calidad y la ubicación de cada proyecto sean más importantes.
¿Qué tipo de vivienda crece más rápido en los EAU?
Se prevé que las villas y casas en terreno crezcan a una CAGR del 6,05% hasta 2032, ya que la oferta sigue siendo limitada en relación con la demanda de viviendas familiares. El pipeline registrado de Dubái para 2026 a 2029 asigna el 15% de las unidades a villas y el 85% a apartamentos. Los programas de vivienda pública también favorecen las villas y casas adosadas, lo que genera una demanda continua para los contratistas que pueden entregar carreteras, servicios, paisajismo e instalaciones comunitarias compartidas. Los promotores también están manteniendo la construcción de villas en comunidades premium donde el espacio exterior privado, los servicios familiares y los entornos de menor densidad son una parte central de la propuesta de valor para el comprador. Esto otorga a los contratistas de baja altura, los proveedores de infraestructura y los proveedores especializados un papel más importante en el próximo grupo de proyectos.
¿Por qué Ras Al Khaimah crece más rápido que otros emiratos?
Se prevé que Ras Al Khaimah crezca a una CAGR del 6,51% hasta 2032, respaldada por el desarrollo de lujo y vinculado a complejos turísticos en torno a Al Marjan Island. El desarrollo Wynn Al Marjan Island de 5,7 mil millones de USD está previsto que abra en septiembre de 2027, y se espera que el proyecto Janu Al Marjan Island abra en 2028. Estos proyectos están atrayendo más residencias de marca y actividad de vivienda premium al emirato. El cambio requiere una combinación más amplia de contratistas residenciales, consultores especializados y proveedores que puedan cumplir los requisitos de calidad de los proyectos internacionales vinculados a complejos turísticos. Las Regulaciones de Construcción Verde Barjeel 13 también establecen un marco de sostenibilidad más claro para la actividad constructiva en el emirato.
¿Cómo están afectando los programas de vivienda gubernamentales a la demanda de construcción?
Se espera que la inversión pública crezca a una CAGR del 5,90% hasta 2032, a medida que los programas de vivienda respaldan las viviendas y la infraestructura comunitaria. El plan de 28,8 mil millones de USD de Abu Dabi abarca 13 comunidades, 25.244 viviendas en 5 años y 14.876 parcelas residenciales. El trabajo incluye villas, casas adosadas, escuelas, mezquitas, parques y sistemas de servicios, lo que respalda paquetes de contratistas más grandes y de mayor duración que la construcción de viviendas por sí sola. Los compromisos gubernamentales pueden ayudar a estabilizar el trabajo durante los períodos en que los promotores comerciales ralentizan determinados lanzamientos en respuesta a la presión de oferta local o de costes de construcción. También animan a los contratistas a reforzar su capacidad para comunidades de baja altura y la entrega coordinada de infraestructura pública.
¿Cuál es el principal método de construcción utilizado en los proyectos residenciales?
La construcción convencional en obra representa el 92,2% del valor en 2026, aunque los métodos modernos de construcción están creciendo a una CAGR del 6,12%. Los métodos convencionales siguen siendo habituales porque los contratistas tienen redes establecidas de mano de obra y materiales, y muchos proyectos requieren trabajo personalizado. Los componentes modulares, los módulos de baño, las particiones prefabricadas y los conjuntos mecánicos coordinados están ganando atención donde los promotores necesitan calendarios más rápidos y una calidad repetible. Una adopción más amplia dependerá de la capacidad de las fábricas, las elecciones de diseño estandarizadas, la planificación del transporte, las habilidades de instalación y la confianza de los promotores en el control de calidad fuera de obra. El resultado más probable a corto plazo es un enfoque mixto en el que los contratistas convencionales utilicen más elementos prefabricados dentro de proyectos que aún requieren un trabajo sustancial en obra.