
Tamanho e Participação do Mercado de Seguros Incorporados dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
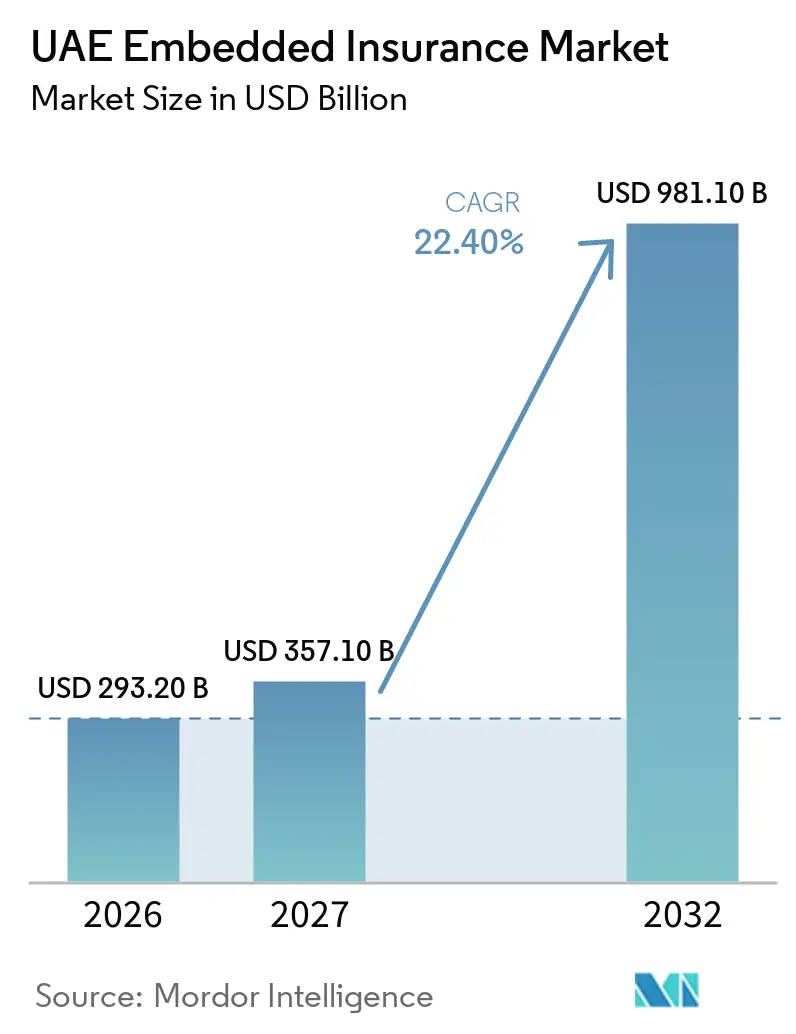
| Tamanho do mercado no ano base (2026) | 293.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 357.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 981.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.40 % |
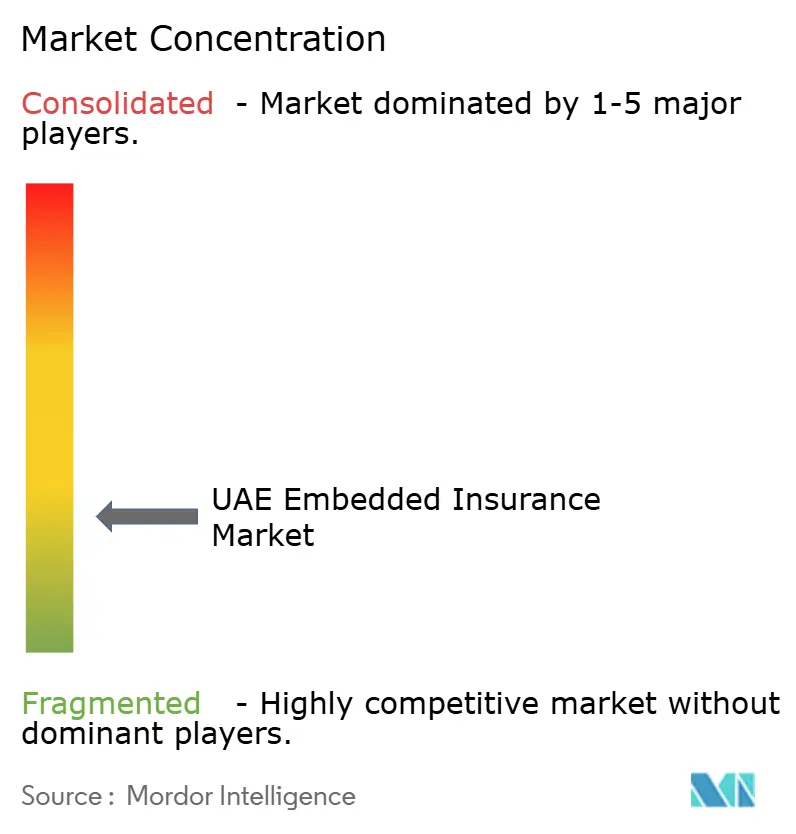
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Incorporados dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do Mercado de Seguros Incorporados dos Emirados Árabes Unidos foi avaliado em 293,20 bilhões de USD em 2026 e estima-se que cresça de 357,10 bilhões de USD em 2027 para atingir 981,10 bilhões de USD até 2032, a um CAGR de 22,40% durante o período de previsão (2027-2032).
O mercado de seguros incorporados dos Emirados Árabes Unidos está em expansão à medida que os seguros migram para serviços de veículos, aplicações bancárias, checkout online e plataformas de serviços governamentais. A cobertura de saúde obrigatória em todos os 7 emirados, o quadro de licenciamento do Banco Central dos Emirados Árabes Unidos e as regras de finanças abertas estão reformulando a forma como os seguros podem ser oferecidos por meio de canais digitais. Essas mudanças incentivam seguradoras, corretores, bancos e plataformas a construir serviços em torno de verificações de elegibilidade em tempo real, cotações, pagamentos e emissão de apólices. O mercado de seguros incorporados dos Emirados Árabes Unidos também se beneficia de serviços governamentais digitais que reduzem as etapas de documentação e integram transações obrigatórias a jornadas de usuário conectadas. A concorrência é cada vez mais definida pela capacidade de combinar distribuição licenciada, tratamento confiável de dados e uma experiência de sinistros simplificada.
Principais Conclusões do Relatório
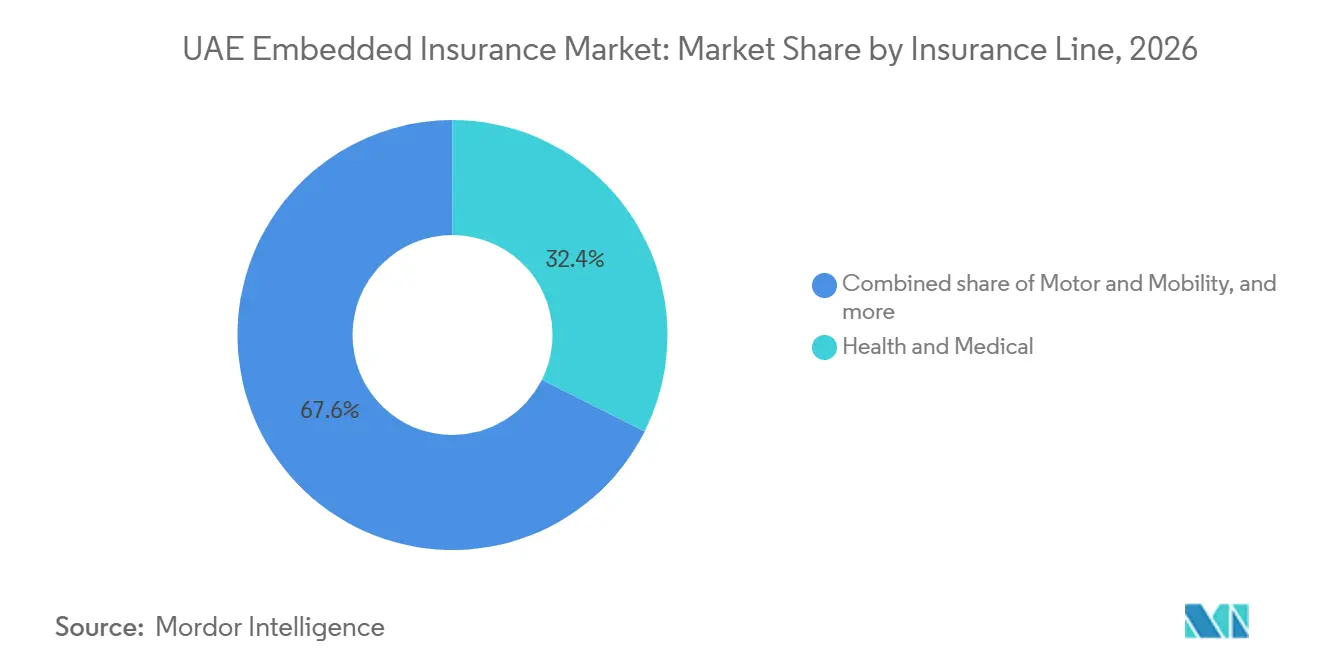
- Por linha de seguro, saúde e medicina capturou 32,4% da participação do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026, enquanto a proteção de bens e dispositivos tem previsão de crescer a um CAGR de 25,8% até 2032.
- Por canal de parceiro de incorporação, marketplaces de comércio eletrônico e varejistas online especializados detinham 27,1% do tamanho do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026, enquanto bancos, fintechs e plataformas de checkout de compre agora, pague depois têm previsão de crescer a um CAGR de 28,6% até 2032.
- Por segurado, segurados pessoais e consumidores responderam por 70,3% da participação do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026, enquanto segurados comerciais e empresariais têm previsão de crescer a um CAGR de 24,9% até 2032.
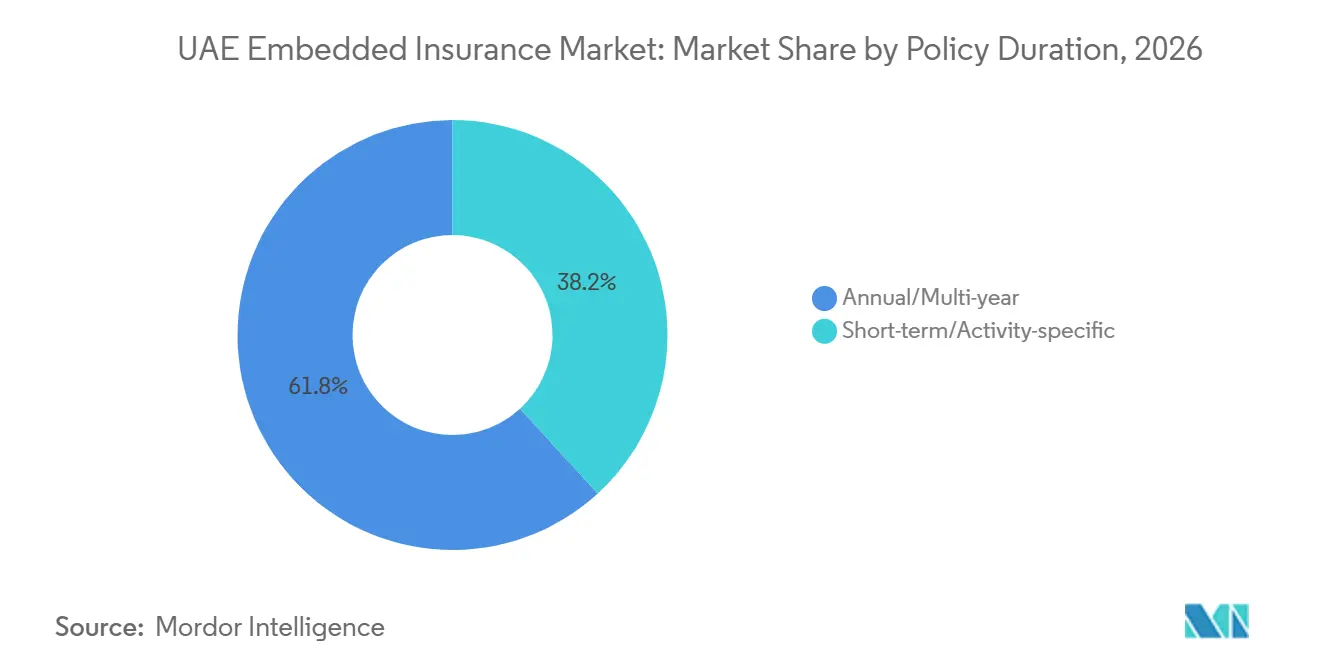
- Por duração da apólice, apólices anuais e plurianuais representaram 61,8% da participação do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026, enquanto apólices de curto prazo e específicas por atividade têm previsão de crescer a um CAGR de 26,3% até 2032.
- Por modelo de integração, a integração por marca própria e afinidade respondeu por 40,4% da participação do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026, enquanto os modelos integrados por API têm previsão de crescer a um CAGR de 27,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Adoção de Pagamentos Digitais e Distribuição de Seguros com Foco em Dispositivos Móveis | +4.2% | Global, concentrado em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Crescimento da Proteção Incorporada em Comércio Eletrônico, Marketplaces e Checkout | +3.8% | Dubai (polo de comércio eletrônico), com expansão para Abu Dhabi e Emirados do Norte | Médio prazo (2–4 anos) |
| Seguro Automóvel Obrigatório e Jornadas Digitais de Propriedade de Veículos | +3.5% | Nacional, com ganhos iniciais concentrados em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Serviços Governamentais Digitais dos Emirados Árabes Unidos e Distribuição Integrada de Serviços Financeiros | +3.0% | Nacional (TAMM em Abu Dhabi; DubaiNow/EVG em Dubai) | Médio prazo (2–4 anos) |
| Digitalização de PMEs e Proteção Comercial Incorporada contra Riscos | +2.5% | Nacional, com ganhos iniciais em Dubai, Abu Dhabi, Sharjah | Médio prazo (2–4 anos) |
| Oportunidades de Proteção Vinculadas a Viagens, Residência, Saúde e Takaful para Expatriados | +2.8% | Nacional, com aceleração do crescimento nos Emirados do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Adoção de Pagamentos Digitais e Distribuição de Seguros com Foco em Dispositivos Móveis
O mercado de seguros incorporados dos Emirados Árabes Unidos obtém uma base prática de pagamentos com o Aani, o serviço de pagamento instantâneo operado pela Al Etihad Payments. Mais de 500.000 transações diárias e a participação de mais de 57 instituições financeiras licenciadas foram reportadas até meados de 2025, apoiando pagamentos mais rápidos dentro de jornadas de compra digitais[1]. As carteiras digitais já são um método de pagamento familiar para clientes de seguros nos Emirados Árabes Unidos, o que reduz a barreira comportamental para a aquisição de proteção no momento da necessidade. As seguradoras podem usar os trilhos de pagamento instantâneo para reduzir o intervalo entre uma cotação, a confirmação do pagamento e a emissão da apólice. O modelo é particularmente adequado para produtos frequentes de baixo prêmio, nos quais os custos convencionais de cartão podem enfraquecer a economia unitária. Ele também oferece às plataformas um motivo para incluir proteção na mesma experiência móvel em que os clientes já gerenciam seus pagamentos.
Crescimento da Proteção Incorporada em Comércio Eletrônico, Marketplaces e Checkout
As jornadas de varejo digital apoiam o mercado de seguros incorporados dos Emirados Árabes Unidos ao criar oportunidades claras para oferecer proteção de dispositivos e garantias estendidas. A insureMO estabeleceu parceria com a Yalla Compare para viabilizar a distribuição baseada em interface de programação de aplicações (API) em tempo real em diversas linhas de seguro nos Emirados Árabes Unidos[2]. A Policybazaar.ae e a Tabby introduziram opções de parcelamento para seguros de automóvel e saúde, incluindo pagamentos sem juros em quatro meses e planos de até 12 meses por meio da Tap Payments. Em novembro de 2025, a insureMO e a Nexacore devem começar a implantar capacidades de reparo e logística baseadas em inteligência artificial para programas de proteção e garantia estendida na região. A integração direta entre acionadores de sinistros, redes de reparo e comunicações com clientes pode aumentar a credibilidade dos produtos de proteção no checkout após a compra. Essas capacidades ajudam o mercado de seguros incorporados dos Emirados Árabes Unidos a evoluir além de um simples modelo de complemento para um serviço que os clientes podem acessar e utilizar.
Seguro Automóvel Obrigatório e Jornadas Digitais de Propriedade de Veículos
O seguro automóvel obrigatório de terceiros cria uma demanda recorrente que as plataformas digitais de veículos podem integrar em uma única transação. Até dezembro de 2025, a Liva e a Salik haviam alcançado mais de 1,3 milhão de motoristas, gerado AED 113 milhões (USD 30,8 milhões) em cotações de seguros e atingido uma taxa de conclusão de renovação totalmente online de 25%. A transação média de renovação levou três minutos, demonstrando o valor de uma jornada digital conectada para uma compra obrigatória. A Salik reportou que a receita proveniente dos serviços de seguro da Liva aumentou 58% trimestre a trimestre no primeiro trimestre de 2026, indicando que os seguros incorporados podem se tornar uma fonte de receita significativa para uma plataforma de mobilidade[3]. O serviço da Shory Insurance no TAMM 4.0 combina inspeção veicular, renovação de seguro e registro em uma sessão sem papel autenticada pelo UAE PASS.
Serviços Governamentais Digitais, Digitalização de PMEs e Proteção Comercial Incorporada
O UAE PASS funciona como uma camada de identidade que pode eliminar o envio manual de documentos das jornadas de aquisição de seguros. Em novembro de 2025, a insureMO anunciou uma parceria com a Yalla Compare para apoiar a configuração de produtos, a conectividade com seguradoras e a distribuição via API em tempo real em todo os Emirados Árabes Unidos. A integração da Shory Insurance com a plataforma TAMM 4.0 de Abu Dhabi fornece outro exemplo, permitindo que os clientes acessem a renovação do seguro de veículo dentro de uma jornada mais ampla de serviços governamentais digitais. O quadro de Finanças Abertas dos Emirados Árabes Unidos também estabelece uma infraestrutura padronizada para o compartilhamento de dados financeiros baseado em consentimento e a iniciação de serviços, embora a distribuição de seguros permaneça sujeita aos requisitos de licenciamento aplicáveis. A distribuição assistida por funcionários continua sendo relevante para necessidades de cobertura complexas e para clientes que valorizam a orientação humana.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenciamento do CBUAE, Aprovações de Vendas Eletrônicas e Dependência de Intermediários Licenciados | -2.5% | Nacional, com o Centro Financeiro Internacional de Dubai e o Mercado Global de Abu Dhabi sob quadros separados | Curto prazo (≤ 2 anos) |
| Sistemas Legados de Seguradoras, Custos de Integração via API e Inconsistência na Qualidade dos Dados | -2.0% | Nacional, mais agudo para seguradoras nacionais mais antigas fora das zonas francas digitais | Médio prazo (2-4 anos) |
| Confiança do Cliente, Atrito em Sinistros e Riscos de Venda Inadequada de Seguros | -1.5% | Nacional, incluindo os Emirados do Norte | Médio prazo (2-4 anos) |
| Compressão de Comissões, Economia de Parceiros e Conflito de Canal entre Seguradoras e Plataformas | -1.5% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento do CBUAE, Aprovações de Vendas Eletrônicas e Dependência de Intermediários Licenciados
O Decreto-Lei Federal nº 6 de 2025 ampliou o perímetro regulatório para entidades que conduzem, oferecem, emitem ou facilitam atividades financeiras licenciadas por meio de tecnologia ou plataformas digitais. O Artigo 62 estende os requisitos de autorização do Banco Central dos Emirados Árabes Unidos a plataformas, interfaces de programação de aplicações (APIs) e provedores de infraestrutura que apoiam atividades regulamentadas. A lei entrou em vigor em 16 de setembro de 2025 e prevê um período de regularização para entidades que precisam revisar os arranjos existentes. Esses requisitos podem atrasar o lançamento de produtos à medida que as plataformas avaliam seu status regulatório, estruturas contratuais e requisitos de aprovação. Eles também podem favorecer empresas com relacionamentos existentes com intermediários licenciados e processos de conformidade estabelecidos. Embora o mercado de seguros incorporados dos Emirados Árabes Unidos possa continuar a crescer, a implementação pode permanecer desigual à medida que parceiros menores se adaptam ao limite regulatório mais claro.
Sistemas Legados de Seguradoras, Custos de Integração via API, Confiança do Cliente e Economia de Canais
Muitas seguradoras utilizam sistemas de administração de apólices projetados para distribuição em agências e por corretores, em vez de transações digitais em tempo real. Embora o Regulamento de Finanças Abertas exija que as seguradoras participem de arranjos padronizados de compartilhamento de dados, ele não financia as atualizações de sistema necessárias para suportar cada conexão de parceiro. As inconsistências de dados podem restringir a subscrição instantânea, a precificação personalizada e o processamento oportuno de sinistros, enfraquecendo a experiência do cliente que a distribuição incorporada visa proporcionar. Os clientes também podem hesitar em adquirir produtos quando os termos não são claros ou quando as experiências de sinistros não correspondem à conveniência do processo de compra. Enquanto isso, os parceiros de plataforma frequentemente buscam modelos de compartilhamento de receita que diferem das comissões de corretagem tradicionais. Esses fatores podem pressionar as margens e criar conflitos de canal entre seguradoras, corretores e plataformas digitais de alto tráfego.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Linha de Seguro:
Saúde e Medicina Ancora a Demanda, Proteção de Dispositivos AceleraO seguro de saúde e medicina tem previsão de responder por 32,4% do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026. A cobertura obrigatória sustentará essa posição ao criar necessidades recorrentes de seguro relacionadas ao emprego e à residência. A extensão nacional, programada para começar em janeiro de 2025, trará trabalhadores do setor privado e empregados domésticos em Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah e Fujairah para o quadro de cobertura obrigatória. As plataformas de recursos humanos podem incorporar inscrições, renovações e atualizações de funcionários em processos administrativos de rotina. Essa integração cria interações recorrentes com clientes e pode apoiar ofertas relevantes para outros produtos de proteção.
A proteção de bens e dispositivos tem previsão de crescer a um CAGR de 25,8% entre 2027 e 2032. O segmento se beneficia quando provedores de telecomunicações, varejistas ou fabricantes de equipamentos originais oferecem proteção no momento do checkout. Em novembro de 2025, a insureMO e a Nexacore devem introduzir capacidades de reparo e logística para programas de proteção de dispositivos e garantia estendida. Esse modelo de serviço pode vincular sinistros aprovados ao gerenciamento de reparos e atualizações de status, abordando uma preocupação fundamental entre os clientes que adquirem produtos de proteção complementares. Motor e mobilidade, bem como viagens e assistência, também se beneficiarão das necessidades recorrentes de mobilidade e turismo. Proteção e poupança, juntamente com outras coberturas de seguro, permanecerão segmentos menores, embora possam ser relevantes para produtos Takaful distribuídos.
Por Canal de Parceiro de Incorporação:
Comércio Eletrônico Lidera, Bancos e Plataformas de Compre Agora, Pague Depois Expandem o FinanciamentoMarketplaces de comércio eletrônico e varejistas online especializados têm previsão de responder por 27,1% do canal de parceiro de incorporação em 2026. Sua posição de liderança reflete os altos volumes de transações online e a oportunidade de oferecer proteção diretamente antes do pagamento. O setor de seguros incorporados dos Emirados Árabes Unidos pode usar o processo de checkout para apresentar opções de cobertura simples apenas quando estiverem relacionadas ao item ou atividade sendo adquirida. Esse canal é mais adequado para produtos com explicações concisas, preços transparentes e processos de sinistros claros. Ele também fornece às seguradoras dados diretos sobre o produto, o momento da compra e o consentimento do cliente. Esses pontos de dados podem apoiar ofertas mais relevantes sem exigir que os clientes iniciem uma jornada de seguro separada.
Bancos, fintechs e plataformas de checkout de compre agora, pague depois têm previsão de crescer a um CAGR de 28,6% de 2027 a 2032. Em agosto de 2025, o Wio Bank e a Shory Insurance introduziram seguro de automóvel por meio do aplicativo Wio Personal, permitindo que os clientes parcelassem os pagamentos em 3 a 48 meses. Em julho de 2026, o Mashreq estabeleceu parceria com a Sukoon Insurance para disponibilizar seguro de compensação de trabalhadores e responsabilidade civil de terceiros por meio do MashreqBiz, integrando a distribuição de seguros ao banco empresarial. Viagens, emissão de bilhetes, mobilidade, telecomunicações, serviços públicos, varejo físico e fabricantes de equipamentos originais também mantêm funções específicas onde suas jornadas de usuário criam naturalmente uma necessidade de proteção.
Por Segurado:
Demanda do Consumidor Lidera, Sub-seguro Comercial Cria Espaço para CrescimentoSegurados pessoais e consumidores responderam por 70,3% do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026. Os indivíduos normalmente acessam seguros por meio de transações relacionadas a automóveis, saúde, viagens e dispositivos. Os distribuidores digitais competem por esse segmento por meio de ferramentas de comparação, verificação de identidade, emissão rápida de apólices e opções de pagamento parcelado. Esses recursos reduzem o esforço associado a compras que os consumidores poderiam adiar. A demanda do consumidor também se alinha bem com a distribuição baseada em plataformas, pois a cobertura pode ser associada a uma transação imediata. Isso cria uma base ampla para produtos de proteção pessoal em canais digitais.
Segurados comerciais e empresariais têm previsão de crescer a um CAGR de 24,9% entre 2027 e 2032. O mercado de seguros incorporados dos Emirados Árabes Unidos tem um potencial de crescimento significativo, pois muitas pequenas e médias empresas permanecem sub-seguradas apesar de sua importância para a atividade empresarial registrada. A Bayzat integra benefícios para funcionários e seguro de saúde com processos de recursos humanos e folha de pagamento, ajudando as empresas a gerenciar a cobertura junto com a administração da força de trabalho. Em setembro de 2025, a Creative Zone e a Bayzat anunciaram uma parceria para integrar soluções de recursos humanos, folha de pagamento e benefícios para funcionários à jornada de constituição de empresas nos Emirados Árabes Unidos, tornando esses serviços acessíveis às empresas desde uma fase mais inicial de seu desenvolvimento. Bancos e plataformas digitais de negócios também podem distribuir seguros comerciais por meio de relacionamentos estabelecidos com clientes, desde que os produtos relevantes sejam subscritos e emitidos por seguradoras licenciadas.
Por Duração da Apólice:
Renovações Anuais Lideram, Cobertura de Curto Prazo Ganha Casos de UsoApólices anuais e plurianuais têm previsão de responder por 61,8% do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026. As renovações de seguros de automóvel e saúde sustentam essa posição, pois ambas as categorias se alinham estreitamente com os requisitos de cobertura anual recorrente. Em outubro de 2025, a Salik reportou que 150.000 clientes haviam recebido notificações de renovação de seguro de veículo por meio de seu canal no WhatsApp, demonstrando como as comunicações digitais podem conectar os clientes aos serviços de renovação de seguros. Esse modelo pode tornar a renovação mais conveniente, deixando a subscrição e a emissão de apólices a cargo da seguradora. Incorporar lembretes e opções de renovação em pontos de contato estabelecidos com o cliente pode reduzir o atrito e apoiar a continuidade da cobertura.
A cobertura de curto prazo e específica por atividade tem previsão de crescer a um CAGR de 26,3% entre 2027 e 2032. Ela oferece oportunidades em viagens, eventos, emissão de bilhetes e mobilidade, onde as necessidades de seguro podem ser vinculadas a uma reserva ou atividade específica. A Cover Genius ilustra esse modelo de distribuição por meio de sua parceria com a Luxury Escapes, que expandiu as ofertas de proteção para viagens e introduziu proteção contra cancelamento em abril de 2025. A empresa possui licenças ou autorizações em mais de 60 países, incluindo os Emirados Árabes Unidos entre os mercados atendidos pela parceria. O quadro de Finanças Abertas dos Emirados Árabes Unidos pode apoiar ainda mais o compartilhamento de dados baseado em consentimento e os serviços financeiros digitais, embora seu impacto preciso na implementação de seguros incorporados dependa dos padrões e integrações aplicáveis. Preços transparentes, exclusões claras e tratamento responsivo de sinistros continuam sendo importantes para a confiança do cliente.
Por Modelo de Integração:
Afinidade por Marca Própria Lidera, APIs Transformam a Economia de DistribuiçãoA integração por marca própria e afinidade respondeu por 40,4% do mercado de seguros incorporados dos Emirados Árabes Unidos em 2026. Nesse modelo, as seguradoras oferecem produtos de seguro sob a marca de uma plataforma ou como uma oferta de afinidade por meio de um relacionamento estabelecido com um parceiro. Plataformas não técnicas frequentemente podem adotar essa abordagem com mais facilidade porque ela requer uma implementação menos complexa. No entanto, pode limitar a personalização de produtos e a troca de dados em tempo real. O tamanho do mercado de seguros incorporados dos Emirados Árabes Unidos para esse modelo reflete o valor prático das parcerias estabelecidas em um ambiente regulamentado. Esse modelo continua adequado para plataformas que buscam oferecer cobertura sem desenvolver capacidades técnicas extensas.
Os modelos integrados por API têm previsão de crescer a um CAGR de 27,7% de 2027 a 2032. O Regulamento de Finanças Abertas coloca interfaces padronizadas no centro do compartilhamento de dados de seguros e da iniciação de serviços. Em novembro de 2025, a insureMO anunciou uma parceria com a Yalla Compare para apoiar a configuração de produtos, a conectividade com seguradoras e a distribuição via API em tempo real em todo os Emirados Árabes Unidos. O serviço TAMM 4.0 da Shory Insurance demonstra a versão mais avançada desse modelo por meio de validação de dados, autenticação de identidade e emissão de apólices em um único caminho digital. A integração assistida por funcionários permanece relevante onde os clientes precisam de ajuda com cobertura complexa de múltiplas linhas ou onde um consultor humano agrega valor. Seu papel relativo pode diminuir à medida que as jornadas digitais se tornam mais fáceis para produtos pessoais e empresariais padrão.
Análise Geográfica
Dubai continua sendo o principal polo do mercado de seguros incorporados dos Emirados Árabes Unidos, com uma concentração de insurtechs, corretores digitais, plataformas de comércio eletrônico e participantes internacionais. Sua infraestrutura financeira inclui o Centro Financeiro Internacional de Dubai, que oferece às empresas internacionais um ambiente regional para conformidade e parcerias. O turismo, a logística, o transporte por aplicativo e o comércio eletrônico criam oportunidades para proteção de viagens, carga, dispositivos e mobilidade. A integração da Policybazaar.ae com a SAAED em agosto de 2026 por meio da plataforma Emirates Vehicles Gate coloca comparação, cotação, pagamento e emissão de apólices dentro de uma jornada de gestão de veículos. O Regulamento de Condições do Sandbox do Banco Central dos Emirados Árabes Unidos, introduzido em junho de 2024, também fornece um ambiente de testes definido para determinados produtos de serviços financeiros em estágio inicial.
Abu Dhabi está desenvolvendo a distribuição de seguros integrada ao governo por meio do TAMM, que incorpora serviços de seguros a jornadas estabelecidas de serviços governamentais digitais. Em outubro de 2025, o Departamento de Saúde de Abu Dhabi e a Daman disponibilizaram serviços individuais de seguro de saúde básico por meio do TAMM, incluindo assinaturas, renovações, modificações e acesso digital a informações sobre apólices. Em maio de 2026, o Fundo de Pensões de Abu Dhabi e a Shory Insurance anunciaram um acordo que permite a mais de 50.000 aposentados acessar ofertas e descontos de seguro de veículo por meio do TAMM, com opções de mais de 15 seguradoras. Essas iniciativas demonstram como as plataformas governamentais podem conectar a distribuição de seguros a processos administrativos e de atendimento ao cliente já existentes.
Os Emirados do Norte são a oportunidade geográfica de crescimento mais rápido no mercado de seguros incorporados dos Emirados Árabes Unidos após a extensão do seguro de saúde obrigatório a todos os 7 emirados em 1º de janeiro de 2025. Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah e Fujairah ganharam nova demanda de trabalhadores e empregadores que anteriormente operavam fora do quadro obrigatório. O pacote básico de seguro de saúde custa AED 320 (USD 87) por ano e cobre uma rede de sete hospitais, 47 clínicas e centros médicos e 44 farmácias. Plataformas de empregadores, softwares de recursos humanos e corretores digitais podem usar o novo requisito para oferecer inscrição e renovação dentro de um fluxo de trabalho familiar. Os produtos vinculados ao Takaful também podem encontrar relevância em comunidades que preferem proteção em conformidade com a Sharia, embora os modelos de distribuição ainda estejam em desenvolvimento.
Cenário Competitivo
O mercado de seguros incorporados dos Emirados Árabes Unidos é fragmentado, composto por uma combinação diversificada de distribuidores de seguros licenciados, seguradoras tradicionais, plataformas globais de proteção incorporada e provedores de tecnologia. A Shory Insurance, a eSanad e a Bayzat operam ao lado de seguradoras como a Liva Insurance Company, a Sukoon Insurance PJSC e a Abu Dhabi National Insurance Company PJSC por meio da Mutakamela. A Cover Genius fornece capacidades de proteção incorporada em múltiplos mercados, incluindo os Emirados Árabes Unidos, enquanto a insureMO oferece infraestrutura baseada em API que conecta seguradoras a distribuidores digitais e plataformas não seguradoras. A concorrência abrange múltiplos modelos de negócios, segmentos de clientes e canais de distribuição. Os participantes se diferenciam por meio de capacidades de integração, especialização em produtos, experiência do cliente e conformidade regulatória, em vez de um único modelo de distribuição dominante.
A concorrência permanece dinâmica à medida que as empresas expandem os serviços de renovação digital, as integrações com plataformas governamentais e as ofertas de seguros especializados. A Shory Insurance introduziu o Shory AI para apoiar a comparação e a aquisição conversacional de seguros de automóvel. A Sukoon Insurance PJSC implantou um bot de voz com inteligência artificial para renovações de automóvel em fevereiro de 2026. A parceria da Liva Insurance Company com a Salik Company PJSC demonstra como as plataformas de mobilidade podem combinar lembretes de renovação com distribuição de seguros para alcançar grandes bases de clientes. Essas iniciativas destacam a variedade de abordagens disponíveis para seguradoras e distribuidores, desde o engajamento automatizado de clientes até serviços incorporados oferecidos por meio de plataformas digitais estabelecidas. A estrutura de mercado fragmentada permite que as empresas concorram por meio de parcerias e capacidades especializadas sem depender exclusivamente da distribuição tradicional liderada por agentes.
Outras oportunidades incluem responsabilidade civil de PMEs, proteção da força de trabalho, produtos vinculados ao Takaful e cobertura para riscos emergentes. Plataformas de software verticais podem integrar seguros a fluxos de trabalho específicos do setor, ao mesmo tempo em que fornecem informações empresariais relevantes para apoiar a subscrição. O quadro de Finanças Abertas dos Emirados Árabes Unidos fornece uma base regulatória para o compartilhamento de dados baseado em consentimento e a iniciação de serviços, sujeito aos requisitos aplicáveis. A Shory Insurance e a OrbitWorks exploraram aplicações de dados de satélite para seguros, incluindo detecção de inundações e perfilamento de risco de frotas. A Liva Insurance Company e a Relm Insurance estabeleceram parceria para abordar riscos associados a ativos digitais, inteligência artificial e empresas de biotecnologia nos Emirados Árabes Unidos e no Bahrein. A presença de seguradoras estabelecidas, distribuidores especializados, provedores de tecnologia e parcerias para riscos emergentes reforça a estrutura competitiva fragmentada do mercado, sem nenhum participante dominante em toda a cadeia de valor dos seguros incorporados.
Líderes do Setor de Seguros Incorporados dos Emirados Árabes Unidos
-
Orient Insurance PJSC
-
Abu Dhabi National Insurance Company PJSC
-
Sukoon Insurance PJSC
-
Dubai Insurance Company PJSC
-
Abu Dhabi National Takaful Company PJSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros Incorporados dos Emirados Árabes Unidos Empresas cobertas neste relatório
- Shory Insurance
- Salik Company PJSC
- SlashData FZ-LLC
- Cover Genius
- eSanad
- Bayzat
- Liva Insurance Company
- Dubai Insurance Company PJSC
- Abu Dhabi National Takaful Company PJSC
- Orient Insurance PJSC
- Abu Dhabi National Insurance Company PJSC
- Sukoon Insurance PJSC
- HAYAH Insurance Company PJSC
Desenvolvimentos industriais recentes em Mercado de Seguros Incorporados dos Emirados Árabes Unidos
- Maio de 2026: A Shory Insurance formalizou Memorandos de Entendimento com a Mraijeb, combinando expertise em seguros digitais e segurança para avaliação de riscos, e com a Sheel, explorando a integração de mobilidade e seguros digitais. A Shory Insurance também assinou uma colaboração estratégica com a OrbitWorks para explorar o seguro de ativos via satélite e o uso de inteligência geoespacial, incluindo dados de detecção de inundações e monitoramento ambiental, para aprimorar a modelagem de risco em tempo real para cobertura de frotas e seguros de grandes ativos nos Emirados Árabes Unidos.
- Janeiro de 2026: A Salik Company PJSC assinou um acordo de 10 anos com a Dubai Airports para viabilizar pagamentos de estacionamento por carteira eletrônica em todos os terminais do Aeroporto Internacional de Dubai, expandindo a infraestrutura de finanças de mobilidade da Salik Company PJSC e criando novos pontos de contato para venda cruzada de produtos de seguros incorporados dentro da jornada de viagem pelo aeroporto.
- Dezembro de 2025: A Liva Insurance Company anunciou o marco de 1 ano de sua colaboração com a Salik Company PJSC, alcançando mais de 1,3 milhão de motoristas, gerando AED 113 milhões (USD 30,8 milhões) em cotações de seguros e registrando uma taxa de conclusão de renovação totalmente online de 25% com um tempo médio de transação de 3 minutos.
- Novembro de 2025: A insureMO e a Nexacore Solutions lançaram uma parceria regional implantando infraestrutura de proteção de dispositivos e garantia estendida baseada em inteligência artificial para os Emirados Árabes Unidos, com foco em empresas de telecomunicações, fabricantes de equipamentos originais e varejistas que buscam incorporar planos de proteção no ponto de venda.
Escopo do Relatório do Mercado de Seguros Incorporados dos Emirados Árabes Unidos
Visão geral da segmentação
| Motor e Mobilidade |
| Saúde e Medicina |
| Proteção de Bens e Dispositivos |
| Viagens e Assistência |
| Proteção e Poupança |
| Outras Coberturas de Seguro |
| Marketplaces de Comércio Eletrônico e Varejistas Online Especializados |
| Pontos de Venda de Varejo Físico e Fabricantes de Equipamentos Originais |
| Plataformas de Viagens, Emissão de Bilhetes e Mobilidade |
| Bancos, Fintechs e Plataformas de Checkout de Compre Agora, Pague Depois (BNPL) |
| Provedores de Telecomunicações e Serviços Públicos |
| Outros Parceiros Não Seguradoras |
| Pessoal/Consumidor |
| Comercial/Empresarial |
| Curto Prazo / Específico por Atividade |
| Anual / Plurianual |
| Integrado por API |
| Marca Própria / Afinidade |
| Assistido por Funcionário no Ponto de Venda |
| Por Linha de Seguro | Motor e Mobilidade |
| Saúde e Medicina | |
| Proteção de Bens e Dispositivos | |
| Viagens e Assistência | |
| Proteção e Poupança | |
| Outras Coberturas de Seguro | |
| Por Canal de Parceiro de Incorporação | Marketplaces de Comércio Eletrônico e Varejistas Online Especializados |
| Pontos de Venda de Varejo Físico e Fabricantes de Equipamentos Originais | |
| Plataformas de Viagens, Emissão de Bilhetes e Mobilidade | |
| Bancos, Fintechs e Plataformas de Checkout de Compre Agora, Pague Depois (BNPL) | |
| Provedores de Telecomunicações e Serviços Públicos | |
| Outros Parceiros Não Seguradoras | |
| Por Segurado | Pessoal/Consumidor |
| Comercial/Empresarial | |
| Por Duração da Apólice | Curto Prazo / Específico por Atividade |
| Anual / Plurianual | |
| Por Modelo de Integração | Integrado por API |
| Marca Própria / Afinidade | |
| Assistido por Funcionário no Ponto de Venda |
Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento nos seguros incorporados dos Emirados Árabes Unidos?
O setor tem previsão de crescer a um CAGR de 22,4% de 2027 a 2032, apoiado por cobertura obrigatória, serviços governamentais conectados, regras de finanças abertas e jornadas de checkout digital.
Qual linha de seguro lidera os seguros incorporados dos Emirados Árabes Unidos?
O seguro de Saúde e Medicina lidera com 32,4% de participação em 2026, apoiado pela cobertura de saúde obrigatória e pelos fluxos de trabalho de inscrição baseados em empregadores.
Qual canal de seguros incorporados está crescendo mais rapidamente nos Emirados Árabes Unidos?
Bancos, fintechs e plataformas de checkout de Compre Agora, Pague Depois têm previsão de crescer a um CAGR de 28,6% até 2032, à medida que as opções de parcelamento e as aplicações bancárias melhoram o acesso aos prêmios.
Como as finanças abertas afetam a distribuição de seguros nos Emirados Árabes Unidos?
O Regulamento de Finanças Abertas do CBUAE apoia o compartilhamento padronizado de dados e a iniciação de cotações, o que pode reduzir as barreiras técnicas para parcerias digitais em conformidade.
Por que os Emirados do Norte são importantes para os seguros incorporados?
O seguro de saúde obrigatório foi estendido a todos os 7 emirados em 2025, criando novas oportunidades de integração de empregadores e renovação digital em Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah e Fujairah.
O que limita a adoção de seguros incorporados nos Emirados Árabes Unidos?
Requisitos de licenciamento, sistemas legados de seguradoras, termos pouco claros para os clientes, atrito em sinistros e economia de canais podem retardar a implementação mesmo com o crescimento da demanda.