
Tamaño y Participación del Mercado de Seguros Integrados de los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
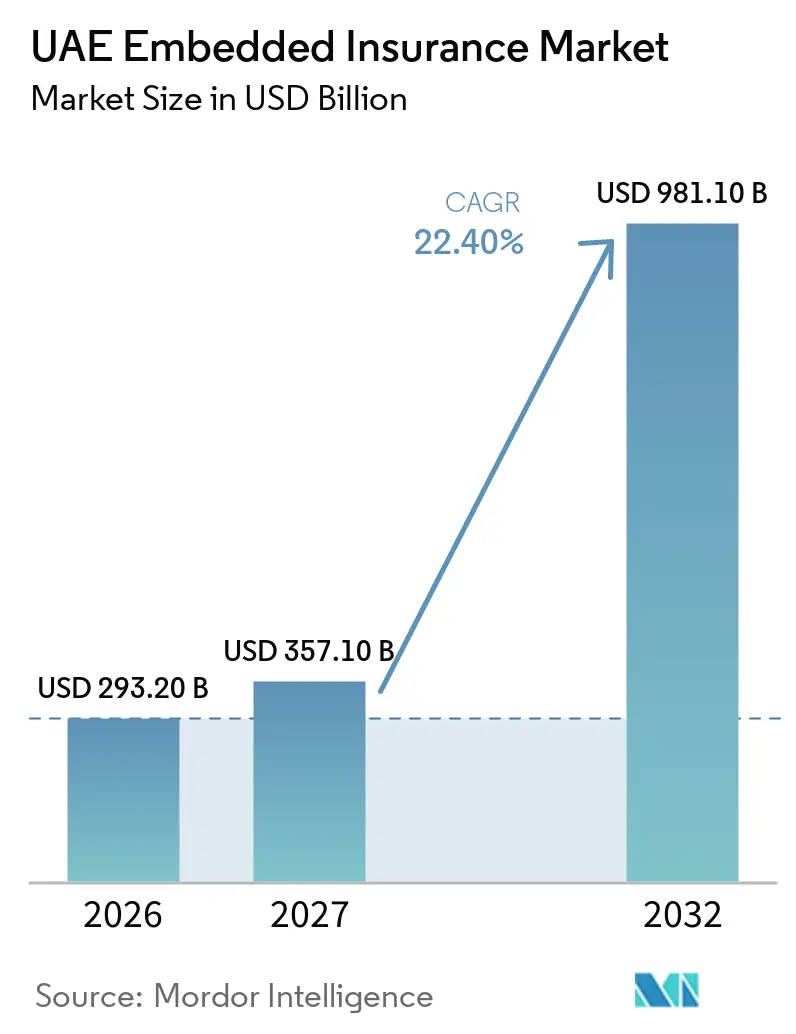
| Tamaño del mercado en el año base (2026) | 293.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 357.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 981.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.40 % |
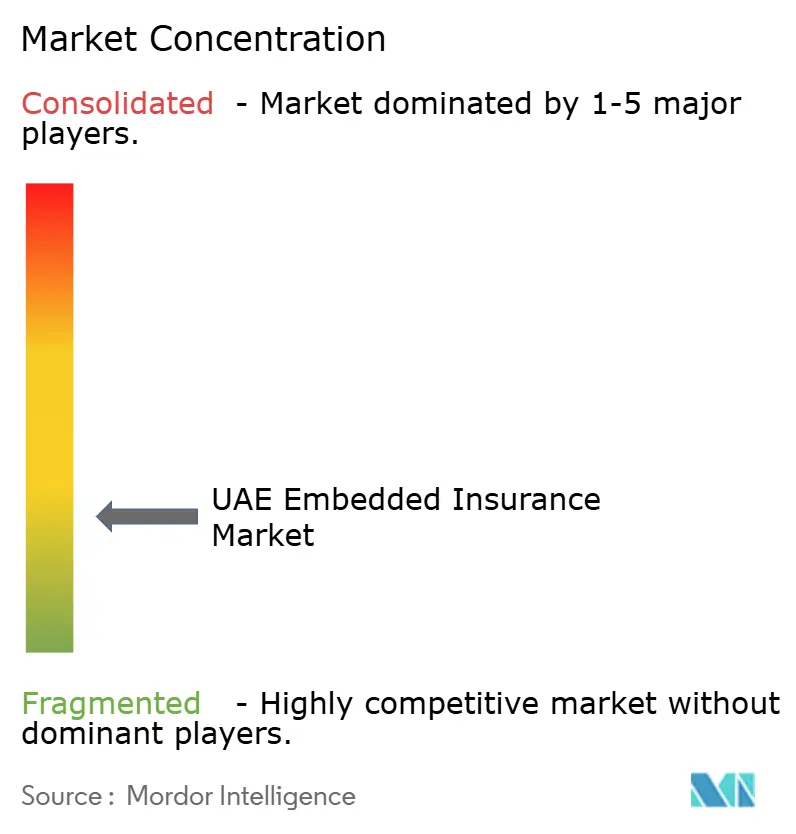
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros Integrados de los EAU por Mordor Intelligence
El tamaño del Mercado de Seguros Integrados de los EAU fue valorado en 293,20 mil millones de USD en 2026 y se estima que crecerá desde 357,10 mil millones de USD en 2027 hasta alcanzar los 981,10 mil millones de USD para 2032, a una CAGR del 22,40% durante el período de pronóstico (2027-2032).
El mercado de seguros integrados de los EAU se está expandiendo a medida que los seguros se incorporan en los servicios de vehículos, las aplicaciones bancarias, el proceso de pago en línea y las plataformas de servicios gubernamentales. La cobertura de salud obligatoria en los 7 emiratos, el marco de licencias del Banco Central de los EAU y las normas de finanzas abiertas están redefiniendo la forma en que los seguros pueden ofrecerse a través de canales digitales. Estos cambios incentivan a aseguradoras, corredores, bancos y plataformas a desarrollar servicios en torno a verificaciones de elegibilidad en tiempo real, cotizaciones, pagos y emisión de pólizas. El mercado de seguros integrados de los EAU también se beneficia de los servicios digitales gubernamentales que reducen los pasos de documentación y vinculan las transacciones obligatorias con recorridos de usuario conectados. La competencia se define cada vez más por la capacidad de combinar distribución con licencia, gestión fiable de datos y una experiencia de reclamaciones sencilla.
Conclusiones Clave del Informe
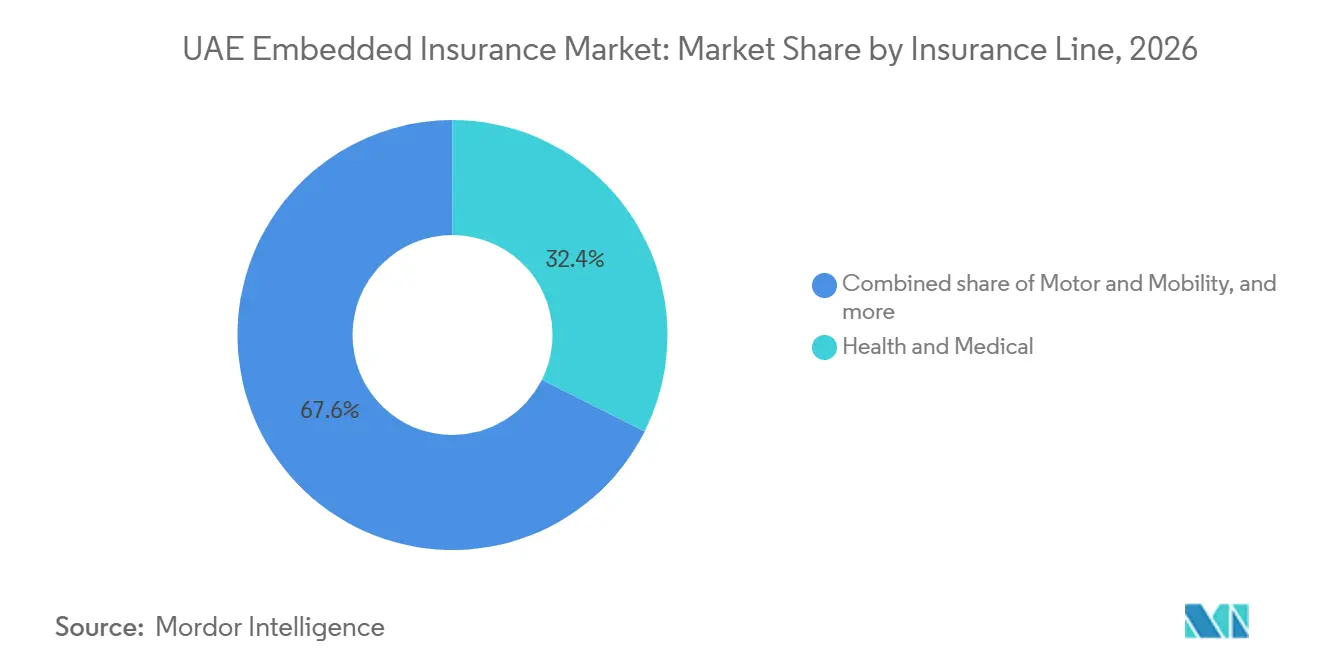
- Por línea de seguro, los seguros de salud y médicos captaron el 32,4% de la participación del mercado de seguros integrados de los EAU en 2026, mientras que se proyecta que la protección de bienes y dispositivos crezca a una CAGR del 25,8% hasta 2032.
- Por canal de socio de integración, los mercados de comercio electrónico y los minoristas especializados en línea representaron el 27,1% del tamaño del mercado de seguros integrados de los EAU en 2026, mientras que se proyecta que los bancos, las empresas de fintech y las plataformas de pago en el proceso de compra con la modalidad compra ahora, paga después crezcan a una CAGR del 28,6% hasta 2032.
- Por tomador de póliza, los tomadores personales y de consumo representaron el 70,3% de la participación del mercado de seguros integrados de los EAU en 2026, mientras que se proyecta que los tomadores comerciales y empresariales crezcan a una CAGR del 24,9% hasta 2032.
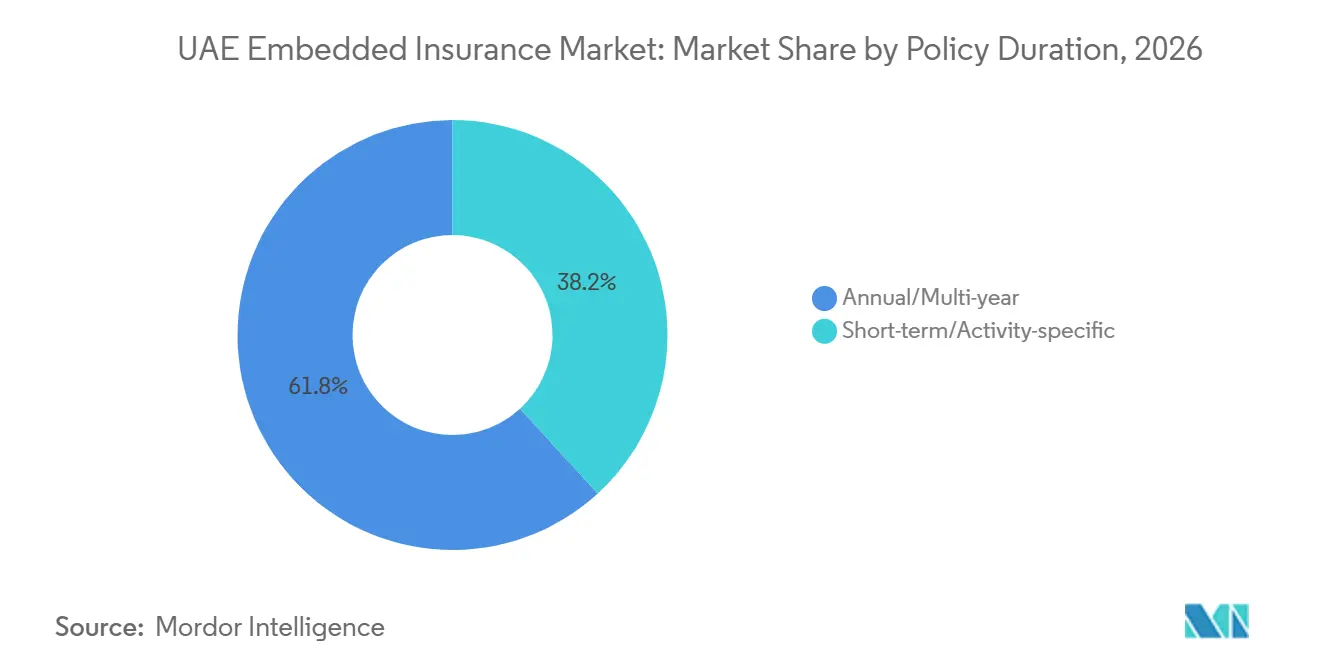
- Por duración de la póliza, las pólizas anuales y plurianuales representaron el 61,8% de la participación del mercado de seguros integrados de los EAU en 2026, mientras que se proyecta que las pólizas de corto plazo y específicas por actividad crezcan a una CAGR del 26,3% hasta 2032.
- Por modelo de integración, la integración de marca blanca y afinidad representó el 40,4% de la participación del mercado de seguros integrados de los EAU en 2026, mientras que se proyecta que los modelos integrados por API crezcan a una CAGR del 27,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Adopción de Pagos Digitales y Distribución de Seguros con Enfoque Móvil | +4.2% | Global, concentrado en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Crecimiento de la Protección Integrada en el Comercio Electrónico, Mercados en Línea y Proceso de Pago | +3.8% | Dubái (centro de comercio electrónico), con expansión a Abu Dabi y los Emiratos del Norte | Mediano plazo (2–4 años) |
| Seguro de Motor Obligatorio y Recorridos Digitales de Propiedad de Vehículos | +3.5% | Nacional, con ganancias tempranas concentradas en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Servicios Digitales Gubernamentales de los EAU y Distribución Integrada de Servicios Financieros | +3.0% | Nacional (TAMM en Abu Dabi; DubaiNow/EVG en Dubái) | Mediano plazo (2–4 años) |
| Digitalización de las PYME y Protección Comercial Integrada contra Riesgos | +2.5% | Nacional, con ganancias tempranas en Dubái, Abu Dabi y Sharjah | Mediano plazo (2–4 años) |
| Oportunidades de Protección para Expatriados en Viajes, Residencia, Salud y Vinculadas al Takaful | +2.8% | Nacional, con crecimiento acelerado en los Emiratos del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Adopción de Pagos Digitales y Distribución de Seguros con Enfoque Móvil
El mercado de seguros integrados de los EAU obtiene una base de pagos práctica gracias a Aani, el servicio de pagos instantáneos operado por Al Etihad Payments. A mediados de 2025 se habían reportado más de 500.000 transacciones diarias y la participación de más de 57 instituciones financieras con licencia, lo que respalda pagos más rápidos dentro de los recorridos de compra digitales[1]. Las billeteras digitales ya son un método de pago familiar para los clientes de seguros en los EAU, lo que reduce la barrera conductual para adquirir protección en el momento de necesidad. Las aseguradoras pueden utilizar las redes de pago instantáneo para reducir el tiempo entre una cotización, la confirmación del pago y la emisión de la póliza. El modelo es especialmente adecuado para productos frecuentes de prima baja, donde los costos convencionales de tarjeta pueden debilitar la economía unitaria. También ofrece a las plataformas un incentivo para incluir protección en la misma experiencia móvil donde los clientes ya gestionan sus pagos.
Crecimiento de la Protección Integrada en el Comercio Electrónico, Mercados en Línea y Proceso de Pago
Los recorridos de venta minorista digital respaldan el mercado de seguros integrados de los EAU al crear oportunidades claras para ofrecer protección de dispositivos y garantías extendidas. insureMO se asoció con Yalla Compare para habilitar la distribución basada en interfaz de programación de aplicaciones (API) en tiempo real en diversas líneas de seguros en los EAU[2]. Policybazaar.ae y Tabby introdujeron opciones de pago a plazos para seguros de automóvil y salud, incluyendo pagos sin intereses a cuatro meses y planes de hasta 12 meses a través de Tap Payments. En noviembre de 2025, se espera que insureMO y Nexacore comiencen a implementar capacidades de reparación y logística basadas en inteligencia artificial para programas de protección y garantías extendidas en la región. La integración directa entre los activadores de reclamaciones, las redes de reparación y las comunicaciones con los clientes puede mejorar la credibilidad de los productos de protección en el proceso de pago tras la compra. Estas capacidades ayudan al mercado de seguros integrados de los EAU a evolucionar más allá de un simple modelo complementario hacia un servicio al que los clientes pueden acceder y utilizar.
Seguro de Motor Obligatorio y Recorridos Digitales de Propiedad de Vehículos
El seguro de motor obligatorio de terceros genera una demanda recurrente que las plataformas digitales de vehículos pueden integrar en una única transacción. Para diciembre de 2025, Liva y Salik habían alcanzado a más de 1,3 millones de conductores, generado AED 113 millones (30,8 millones de USD) en cotizaciones de seguros y logrado una tasa de renovación completamente en línea del 25%. La transacción de renovación promedio tomó tres minutos, lo que demuestra el valor de un recorrido digital conectado para una compra obligatoria. Salik informó que los ingresos provenientes de los servicios de seguros de Liva aumentaron un 58% trimestre a trimestre en el primer trimestre de 2026, lo que indica que los seguros integrados pueden convertirse en una fuente de ingresos significativa para una plataforma de movilidad[3]. El servicio de Shory en TAMM 4.0 combina la inspección del vehículo, la renovación del seguro y el registro en una sesión sin papel autenticada a través de UAE PASS.
Servicios Digitales Gubernamentales, Digitalización de las PYME y Protección Comercial Integrada
UAE PASS funciona como una capa de identidad que puede eliminar la presentación manual de documentos en los recorridos de compra de seguros. En noviembre de 2025, insureMO anunció una asociación con Yalla Compare para respaldar la configuración de productos, la conectividad con aseguradoras y la distribución por API en tiempo real en los EAU. La integración de Shory con la plataforma TAMM 4.0 de Abu Dabi ofrece otro ejemplo, permitiendo a los clientes acceder a la renovación del seguro de vehículos dentro de un recorrido más amplio de servicios gubernamentales digitales. El marco de Finanzas Abiertas de los EAU también establece una infraestructura estandarizada para el intercambio de datos financieros basado en consentimiento y la iniciación de servicios, aunque la distribución de seguros sigue sujeta a los requisitos de licencia aplicables. La distribución asistida por personal sigue siendo relevante para necesidades de cobertura complejas y para clientes que valoran la orientación humana.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Licencias del CBUAE, Aprobaciones de Ventas Electrónicas y Dependencia de Intermediarios con Licencia | -2.5% | Nacional, con el Centro Financiero Internacional de Dubái y el Mercado Global de Abu Dabi bajo marcos separados | Corto plazo (≤ 2 años) |
| Sistemas Heredados de Aseguradoras, Costos de Integración de API y Calidad de Datos Inconsistente | -2.0% | Nacional, más agudo para las aseguradoras nacionales más antiguas fuera de las zonas francas digitales | Mediano plazo (2-4 años) |
| Confianza del Cliente, Fricción en Reclamaciones y Riesgos de Venta Indebida de Seguros | -1.5% | Nacional, incluidos los Emiratos del Norte | Mediano plazo (2-4 años) |
| Compresión de Comisiones, Economía de Socios y Conflicto de Canal entre Aseguradoras y Plataformas | -1.5% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Licencias del CBUAE, Aprobaciones de Ventas Electrónicas y Dependencia de Intermediarios con Licencia
El Decreto-Ley Federal N.° 6 de 2025 amplió el perímetro regulatorio para las entidades que realizan, ofrecen, emiten o facilitan actividades financieras con licencia a través de tecnología o plataformas digitales. El Artículo 62 extiende los requisitos de autorización del Banco Central de los EAU a las plataformas, las interfaces de programación de aplicaciones (API) y los proveedores de infraestructura que respaldan actividades reguladas. La ley entró en vigor el 16 de septiembre de 2025 y establece un período de regularización para las entidades que necesiten revisar sus acuerdos existentes. Estos requisitos pueden retrasar el lanzamiento de productos mientras las plataformas evalúan su situación regulatoria, sus estructuras contractuales y sus requisitos de aprobación. También pueden favorecer a las empresas con relaciones existentes con intermediarios con licencia y procesos de cumplimiento establecidos. Si bien el mercado de seguros integrados de los EAU puede continuar creciendo, la implementación puede seguir siendo desigual a medida que los socios más pequeños se adaptan al límite regulatorio más claro.
Sistemas Heredados de Aseguradoras, Costos de Integración de API, Confianza del Cliente y Economía de Canales
Muchas aseguradoras utilizan sistemas de administración de pólizas diseñados para la distribución en sucursales y a través de corredores, en lugar de transacciones digitales en tiempo real. Si bien el Reglamento de Finanzas Abiertas exige que las aseguradoras participen en acuerdos estandarizados de intercambio de datos, no financia las actualizaciones de sistemas necesarias para respaldar cada conexión con socios. Las inconsistencias en los datos pueden limitar la suscripción instantánea, la fijación de precios personalizada y el procesamiento oportuno de reclamaciones, debilitando la experiencia del cliente que la distribución integrada pretende ofrecer. Los clientes también pueden dudar en adquirir productos cuando los términos no son claros o cuando las experiencias de reclamaciones no coinciden con la comodidad del proceso de compra. Mientras tanto, los socios de plataforma suelen buscar modelos de participación en ingresos que difieren de las comisiones de corretaje tradicionales. Estos factores pueden presionar los márgenes y generar conflictos de canal entre aseguradoras, corredores y plataformas digitales de alto tráfico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Línea de Seguro:
Salud y Médico Ancla la Demanda, la Protección de Dispositivos se AceleraSe proyecta que los seguros de salud y médicos representen el 32,4% del mercado de seguros integrados de los EAU en 2026. La cobertura obligatoria respaldará esta posición al crear necesidades de seguro recurrentes relacionadas con el empleo y la residencia. La extensión a nivel nacional, programada para comenzar en enero de 2025, incorporará a los trabajadores del sector privado y a los empleados domésticos en Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah y Fujairah al marco de cobertura obligatoria. Las plataformas de recursos humanos pueden integrar la inscripción, las renovaciones y las actualizaciones de empleados en los procesos administrativos habituales. Esta integración crea interacciones recurrentes con los clientes y puede respaldar ofertas relevantes para otros productos de protección.
Se prevé que la protección de bienes y dispositivos crezca a una CAGR del 25,8% entre 2027 y 2032. El segmento se beneficia cuando los proveedores de telecomunicaciones, los minoristas o los fabricantes de equipos originales ofrecen protección en el proceso de pago. En noviembre de 2025, se espera que insureMO y Nexacore introduzcan capacidades de reparación y logística para programas de protección de dispositivos y garantías extendidas. Este modelo de servicio puede vincular las reclamaciones aprobadas con la gestión de reparaciones y las actualizaciones de estado, abordando una preocupación clave entre los clientes que adquieren productos de protección complementarios. El motor y la movilidad, así como los viajes y la asistencia, también se beneficiarán de las necesidades recurrentes de movilidad y turismo. La protección y el ahorro, junto con otras coberturas de seguros, seguirán siendo segmentos más pequeños, aunque pueden ser relevantes para los productos de Takaful distribuidos.
Por Canal de Socio de Integración:
El Comercio Electrónico Lidera, los Bancos y las Plataformas de Compra Ahora Paga Después Amplían el FinanciamientoSe proyecta que los mercados de comercio electrónico y los minoristas especializados en línea representen el 27,1% del canal de socio de integración en 2026. Su posición de liderazgo refleja los altos volúmenes de transacciones en línea y la oportunidad de ofrecer protección directamente antes del pago. La industria de seguros integrados de los EAU puede utilizar el proceso de pago para presentar opciones de cobertura sencillas solo cuando estén relacionadas con el artículo o la actividad que se está adquiriendo. Este canal es más adecuado para productos con explicaciones concisas, precios transparentes y procesos de reclamaciones claros. También proporciona a las aseguradoras datos directos sobre el producto, el momento de la compra y el consentimiento del cliente. Estos datos pueden respaldar ofertas más relevantes sin requerir que los clientes inicien un recorrido de seguros separado.
Se proyecta que los bancos, las empresas de fintech y las plataformas de pago en el proceso de compra con la modalidad compra ahora, paga después crezcan a una CAGR del 28,6% de 2027 a 2032. En agosto de 2025, Wio Bank y Shory introdujeron el seguro de automóvil a través de la aplicación Wio Personal, permitiendo a los clientes distribuir los pagos en un plazo de 3 a 48 meses. En julio de 2026, Mashreq se asoció con Sukoon para poner a disposición el seguro de compensación laboral y de responsabilidad civil a terceros a través de MashreqBiz, integrando la distribución de seguros con la banca empresarial. Los viajes, la venta de entradas, la movilidad, las telecomunicaciones, los servicios públicos, el comercio minorista físico y los fabricantes de equipos originales también conservan roles específicos donde sus recorridos de usuario crean naturalmente una necesidad de protección.
Por Tomador de Póliza:
La Demanda del Consumidor Lidera, el Infraseguro Comercial Crea Margen de CrecimientoLos tomadores de póliza personales y de consumo representaron el 70,3% del mercado de seguros integrados de los EAU en 2026. Los particulares suelen acceder a los seguros a través de transacciones relacionadas con el motor, la salud, los viajes y los dispositivos. Los distribuidores digitales compiten por este segmento mediante herramientas de comparación, verificación de identidad, emisión rápida de pólizas y opciones de pago a plazos. Estas características reducen el esfuerzo asociado a las compras que los consumidores podrían posponer. La demanda de los consumidores también se alinea bien con la distribución basada en plataformas, ya que la cobertura puede vincularse a una transacción inmediata. Esto crea una amplia base para los productos de protección personal en los canales digitales.
Se prevé que los tomadores de póliza comerciales y empresariales crezcan a una CAGR del 24,9% entre 2027 y 2032. El mercado de seguros integrados de los EAU tiene un potencial de crecimiento significativo, ya que muchas pequeñas y medianas empresas siguen estando infraseguradas a pesar de su importancia para la actividad empresarial registrada. Bayzat integra los beneficios para empleados y el seguro de salud con los procesos de recursos humanos y nómina, ayudando a las empresas a gestionar la cobertura junto con la administración de la fuerza laboral. En septiembre de 2025, Creative Zone y Bayzat anunciaron una asociación para integrar soluciones de recursos humanos, nómina y beneficios para empleados en el proceso de constitución de empresas en los EAU, haciendo que estos servicios sean accesibles para las empresas desde una etapa más temprana de su desarrollo. Los bancos y las plataformas empresariales digitales también pueden distribuir seguros comerciales a través de relaciones establecidas con los clientes, siempre que los productos relevantes sean suscritos y emitidos por aseguradoras con licencia.
Por Duración de la Póliza:
Las Renovaciones Anuales Lideran, la Cobertura de Corto Plazo Gana Casos de UsoSe proyecta que las pólizas anuales y plurianuales representen el 61,8% del mercado de seguros integrados de los EAU en 2026. Las renovaciones de seguros de motor y salud respaldan esta posición, ya que ambas categorías se alinean estrechamente con los requisitos de cobertura anual recurrente. En octubre de 2025, Salik informó que 150.000 clientes habían recibido notificaciones de renovación del seguro de vehículos a través de su canal de WhatsApp, lo que demuestra cómo las comunicaciones digitales pueden conectar a los clientes con los servicios de renovación de seguros. Este modelo puede hacer que la renovación sea más conveniente, dejando la suscripción y la emisión de pólizas a la aseguradora. Incorporar recordatorios y opciones de renovación en los puntos de contacto establecidos con los clientes puede reducir la fricción y respaldar la continuidad de la cobertura.
Se proyecta que la cobertura de corto plazo y específica por actividad crezca a una CAGR del 26,3% entre 2027 y 2032. Ofrece oportunidades en viajes, eventos, venta de entradas y movilidad, donde las necesidades de seguro pueden vincularse a una reserva o actividad particular. Cover Genius ilustra este modelo de distribución a través de su asociación con Luxury Escapes, que amplió las ofertas de protección de viajes e introdujo la protección por cancelación en abril de 2025. La empresa cuenta con licencias o autorizaciones en más de 60 países, incluidos los Emiratos Árabes Unidos entre los mercados atendidos por la asociación. El marco de Finanzas Abiertas de los EAU puede respaldar aún más el intercambio de datos basado en consentimiento y los servicios financieros digitales, aunque su impacto preciso en la implementación de seguros integrados dependerá de las normas e integraciones aplicables. La fijación de precios transparente, las exclusiones claras y la gestión ágil de reclamaciones siguen siendo importantes para la confianza del cliente.
Por Modelo de Integración:
La Afinidad de Marca Blanca Lidera, las API Cambian la Economía de DistribuciónLa integración de marca blanca y afinidad representó el 40,4% del mercado de seguros integrados de los EAU en 2026. Bajo este modelo, las aseguradoras ofrecen productos de seguros bajo la marca de una plataforma o como una oferta de afinidad a través de una relación establecida con un socio. Las plataformas no técnicas suelen poder adoptar este enfoque con mayor facilidad porque requiere una implementación menos compleja. Sin embargo, puede limitar la personalización del producto y el intercambio de datos en tiempo real. El tamaño del mercado de seguros integrados de los EAU para este modelo refleja el valor práctico de las asociaciones establecidas en un entorno regulado. Este modelo sigue siendo adecuado para las plataformas que buscan ofrecer cobertura sin desarrollar amplias capacidades técnicas.
Se proyecta que los modelos integrados por API crezcan a una CAGR del 27,7% de 2027 a 2032. El Reglamento de Finanzas Abiertas sitúa las interfaces estandarizadas en el centro del intercambio de datos de seguros y la iniciación de servicios. En noviembre de 2025, insureMO anunció una asociación con Yalla Compare para respaldar la configuración de productos, la conectividad con aseguradoras y la distribución por API en tiempo real en los EAU. El servicio TAMM 4.0 de Shory muestra la versión más avanzada de este modelo a través de la validación de datos, la autenticación de identidad y la emisión de pólizas en un único recorrido digital. La integración asistida por personal sigue siendo relevante donde los clientes necesitan ayuda con cobertura compleja de múltiples líneas o donde un asesor humano agrega valor. Su papel relativo puede reducirse a medida que los recorridos digitales se vuelvan más sencillos para los productos personales y empresariales estándar.
Análisis Geográfico
Dubái sigue siendo el principal centro del mercado de seguros integrados de los EAU, con una concentración de empresas de insurtech, corredores digitales, plataformas de comercio electrónico y participantes internacionales. Su infraestructura financiera incluye el Centro Financiero Internacional de Dubái, que ofrece a las empresas internacionales un entorno regional para el cumplimiento normativo y las asociaciones. El turismo, la logística, los servicios de transporte por aplicación y la actividad de comercio electrónico crean oportunidades para la protección de viajes, carga, dispositivos y movilidad. La integración de Policybazaar.ae en agosto de 2026 con SAAED a través de la plataforma Emirates Vehicles Gate sitúa la comparación, la cotización, el pago y la emisión de pólizas dentro de un recorrido de gestión de vehículos. El Reglamento de Condiciones del Entorno de Pruebas del Banco Central de los EAU, introducido en junio de 2024, también proporciona un entorno de pruebas definido para ciertos productos de servicios financieros en etapa inicial.
Abu Dabi está desarrollando la distribución de seguros integrada en el gobierno a través de TAMM, que incorpora los servicios de seguros en los recorridos establecidos de servicios gubernamentales digitales. En octubre de 2025, el Departamento de Salud de Abu Dabi y Daman pusieron a disposición los servicios individuales de seguro de salud básico a través de TAMM, incluyendo suscripciones, renovaciones, modificaciones y acceso digital a la información de la póliza. En mayo de 2026, el Fondo de Pensiones de Abu Dabi y Shory anunciaron un acuerdo que permite a más de 50.000 jubilados acceder a ofertas y descuentos de seguros de vehículos a través de TAMM, con opciones de más de 15 aseguradoras. Estas iniciativas demuestran cómo las plataformas gubernamentales pueden conectar la distribución de seguros con los procesos administrativos y de atención al cliente existentes.
Los Emiratos del Norte son la oportunidad geográfica de mayor crecimiento emergente en el mercado de seguros integrados de los EAU tras la extensión del seguro de salud obligatorio a los 7 emiratos el 1 de enero de 2025. Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah y Fujairah generaron nueva demanda de trabajadores y empleadores que anteriormente operaban fuera del marco obligatorio. El paquete básico de seguro de salud es de AED 320 (87 USD) al año y cubre una red de siete hospitales, 47 clínicas y centros médicos, y 44 farmacias. Las plataformas para empleadores, el software de recursos humanos y los corredores digitales pueden aprovechar el nuevo requisito para ofrecer la inscripción y la renovación dentro de un flujo de trabajo familiar. Los productos vinculados al Takaful también pueden encontrar relevancia en comunidades que prefieren la protección conforme a la Sharia, aunque los modelos de distribución aún se están desarrollando.
Panorama Competitivo
El mercado de seguros integrados de los EAU está fragmentado y comprende una combinación diversa de distribuidores de seguros con licencia, aseguradoras tradicionales, plataformas globales de protección integrada y proveedores de tecnología. Shory, eSanad y Bayzat operan junto a aseguradoras como Liva, Sukoon y Abu Dhabi National Insurance Company a través de Mutakamela. Cover Genius ofrece capacidades de protección integrada en múltiples mercados, incluidos los EAU, mientras que insureMO proporciona infraestructura basada en API que conecta a las aseguradoras con distribuidores digitales y plataformas no aseguradoras. La competencia abarca múltiples modelos de negocio, segmentos de clientes y canales de distribución. Los participantes se diferencian a través de las capacidades de integración, la especialización en productos, la experiencia del cliente y el cumplimiento normativo, en lugar de a través de un único modelo de distribución dominante.
La competencia sigue siendo dinámica a medida que las empresas amplían los servicios de renovación digital, las integraciones con plataformas gubernamentales y las ofertas de seguros especializados. Shory introdujo Shory AI para respaldar la comparación y compra conversacional de seguros de motor. Sukoon implementó un bot de voz con inteligencia artificial para las renovaciones de motor en febrero de 2026. La asociación de Liva con Salik demuestra cómo las plataformas de movilidad pueden combinar recordatorios de renovación con la distribución de seguros para llegar a grandes bases de clientes. Estas iniciativas destacan la variedad de enfoques disponibles para las aseguradoras y los distribuidores, desde la participación automatizada con los clientes hasta los servicios integrados ofrecidos a través de plataformas digitales establecidas. La estructura de mercado fragmentada permite a las empresas competir a través de asociaciones y capacidades especializadas sin depender exclusivamente de la distribución tradicional liderada por agentes.
Otras oportunidades incluyen la responsabilidad civil de las PYME, la protección de la fuerza laboral, los productos vinculados al Takaful y la cobertura para riesgos emergentes. Las plataformas de software verticales pueden integrar los seguros en flujos de trabajo específicos del sector, al tiempo que proporcionan información empresarial relevante para respaldar la suscripción. El marco de Finanzas Abiertas de los EAU proporciona una base regulatoria para el intercambio de datos basado en consentimiento y la iniciación de servicios, sujeto a los requisitos aplicables. Shory y OrbitWorks han explorado aplicaciones de datos satelitales para los seguros, incluida la detección de inundaciones y la elaboración de perfiles de riesgo de flotas. Liva y Relm Insurance se asociaron para abordar los riesgos asociados con los activos digitales, la inteligencia artificial y las empresas de biotecnología en los EAU y Baréin. La presencia de aseguradoras establecidas, distribuidores especializados, proveedores de tecnología y asociaciones para riesgos emergentes refuerza la estructura competitiva fragmentada del mercado, sin que ningún participante sea dominante en toda la cadena de valor de los seguros integrados.
Líderes de la Industria de Seguros Integrados de los EAU
-
Orient Insurance PJSC
-
Abu Dhabi National Insurance Company PJSC
-
Sukoon Insurance PJSC
-
Dubai Insurance Company PJSC
-
Abu Dhabi National Takaful Company PJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros Integrados de los EAU Empresas cubiertas en este informe
- Shory Insurance
- Salik Company PJSC
- SlashData FZ-LLC
- Cover Genius
- eSanad
- Bayzat
- Liva Insurance Company
- Dubai Insurance Company PJSC
- Abu Dhabi National Takaful Company PJSC
- Orient Insurance PJSC
- Abu Dhabi National Insurance Company PJSC
- Sukoon Insurance PJSC
- HAYAH Insurance Company PJSC
Desarrollos recientes de la industria en Mercado de Seguros Integrados de los EAU
- Mayo de 2026: Shory formalizó memorandos de entendimiento con Mraijeb, combinando experiencia en seguros digitales y seguridad para la evaluación de riesgos, y con Sheel, explorando la integración de movilidad y seguros digitales. Shory también firmó una colaboración estratégica con OrbitWorks para explorar el seguro de activos satelitales y el uso de inteligencia geoespacial, incluida la detección de inundaciones y los datos de monitoreo ambiental, para mejorar el modelado de riesgos en tiempo real para la cobertura de flotas y el seguro de grandes activos en los EAU.
- Enero de 2026: Salik firmó un acuerdo de 10 años con Dubai Airports para habilitar los pagos de estacionamiento mediante billetera electrónica en todas las terminales del Aeropuerto Internacional de Dubái, ampliando la infraestructura de finanzas de movilidad de Salik y creando más puntos de contacto de venta cruzada para productos de seguros integrados dentro del recorrido de viaje en el aeropuerto.
- Diciembre de 2025: Liva Insurance anunció el hito del primer año de su colaboración con Salik, alcanzando a más de 1,3 millones de conductores, generando AED 113 millones (30,8 millones de USD) en cotizaciones de seguros y registrando una tasa de renovación completamente en línea del 25% con un tiempo de transacción promedio de 3 minutos.
- Noviembre de 2025: insureMO y Nexacore Solutions lanzaron una asociación regional que implementa infraestructura de protección de dispositivos y garantías extendidas impulsada por inteligencia artificial para los EAU, dirigida a empresas de telecomunicaciones, fabricantes de equipos originales y minoristas que buscan integrar planes de protección en el punto de venta.
Alcance del Informe del Mercado de Seguros Integrados de los EAU
Resumen de la segmentación
| Motor y Movilidad |
| Salud y Médico |
| Protección de Bienes y Dispositivos |
| Viajes y Asistencia |
| Protección y Ahorro |
| Otras Coberturas de Seguros |
| Mercados de Comercio Electrónico y Minoristas Especializados en Línea |
| Puntos de Venta Minorista Físico y de Fabricantes de Equipos Originales |
| Plataformas de Viajes, Venta de Entradas y Movilidad |
| Bancos, Empresas de fintech y Plataformas de Pago en el Proceso de Compra con la Modalidad Compra Ahora, Paga Después (BNPL) |
| Proveedores de Telecomunicaciones y Servicios Públicos |
| Otros Socios No Aseguradores |
| Personal/Consumidor |
| Comercial/Empresarial |
| Corto Plazo / Específica por Actividad |
| Anual / Plurianual |
| Integrado por API |
| Marca Blanca / Afinidad |
| Asistido por Personal en el Punto de Venta |
| Por Línea de Seguro | Motor y Movilidad |
| Salud y Médico | |
| Protección de Bienes y Dispositivos | |
| Viajes y Asistencia | |
| Protección y Ahorro | |
| Otras Coberturas de Seguros | |
| Por Canal de Socio de Integración | Mercados de Comercio Electrónico y Minoristas Especializados en Línea |
| Puntos de Venta Minorista Físico y de Fabricantes de Equipos Originales | |
| Plataformas de Viajes, Venta de Entradas y Movilidad | |
| Bancos, Empresas de fintech y Plataformas de Pago en el Proceso de Compra con la Modalidad Compra Ahora, Paga Después (BNPL) | |
| Proveedores de Telecomunicaciones y Servicios Públicos | |
| Otros Socios No Aseguradores | |
| Por Tomador de Póliza | Personal/Consumidor |
| Comercial/Empresarial | |
| Por Duración de la Póliza | Corto Plazo / Específica por Actividad |
| Anual / Plurianual | |
| Por Modelo de Integración | Integrado por API |
| Marca Blanca / Afinidad | |
| Asistido por Personal en el Punto de Venta |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en los seguros integrados de los EAU?
Se proyecta que el sector crezca a una CAGR del 22,4% de 2027 a 2032, respaldado por la cobertura obligatoria, los servicios gubernamentales conectados, las normas de finanzas abiertas y los recorridos de pago digital.
¿Qué línea de seguro lidera los seguros integrados de los EAU?
El seguro de Salud y Médico lidera con una participación del 32,4% en 2026, respaldado por la cobertura de salud obligatoria y los flujos de trabajo de inscripción basados en empleadores.
¿Qué canal de seguros integrados está creciendo más rápido en los EAU?
Se proyecta que los bancos, las empresas de fintech y las plataformas de pago en el proceso de compra con la modalidad compra ahora, paga después crezcan a una CAGR del 28,6% hasta 2032, a medida que las opciones de pago a plazos y las aplicaciones bancarias mejoran el acceso a las primas.
¿Cómo afectan las finanzas abiertas a la distribución de seguros en los EAU?
El Reglamento de Finanzas Abiertas del CBUAE respalda el intercambio estandarizado de datos y la iniciación de cotizaciones, lo que puede reducir las barreras técnicas para las asociaciones digitales conformes.
¿Por qué son importantes los Emiratos del Norte para los seguros integrados?
El seguro de salud obligatorio se extendió a los 7 emiratos en 2025, creando nuevas oportunidades de incorporación de empleadores y renovación digital en Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah y Fujairah.
¿Qué limita la adopción de los seguros integrados en los EAU?
Los requisitos de licencia, los sistemas heredados de las aseguradoras, los términos poco claros para los clientes, la fricción en las reclamaciones y la economía de los canales pueden ralentizar la implementación incluso cuando la demanda crece.