
Größe und Marktanteil des eingebetteten Versicherungsmarkts der VAE
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 293.20 Milliarden US-Dollar |
| Marktgröße (2027) | 357.10 Milliarden US-Dollar |
| Marktgröße (2032) | 981.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.40 % |
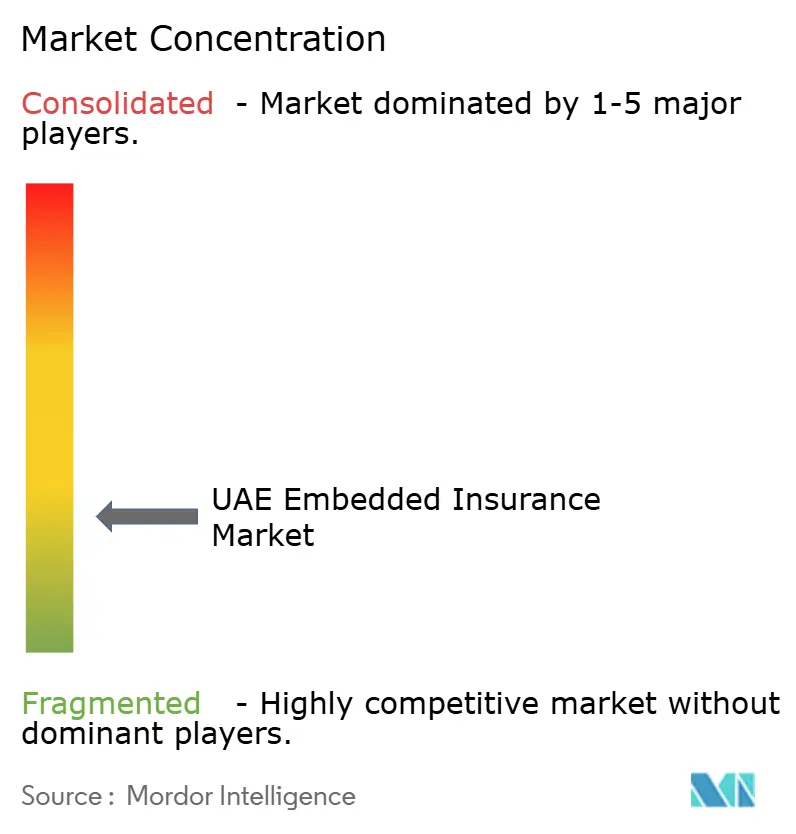
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des eingebetteten Versicherungsmarkts der VAE durch Mordor Intelligence
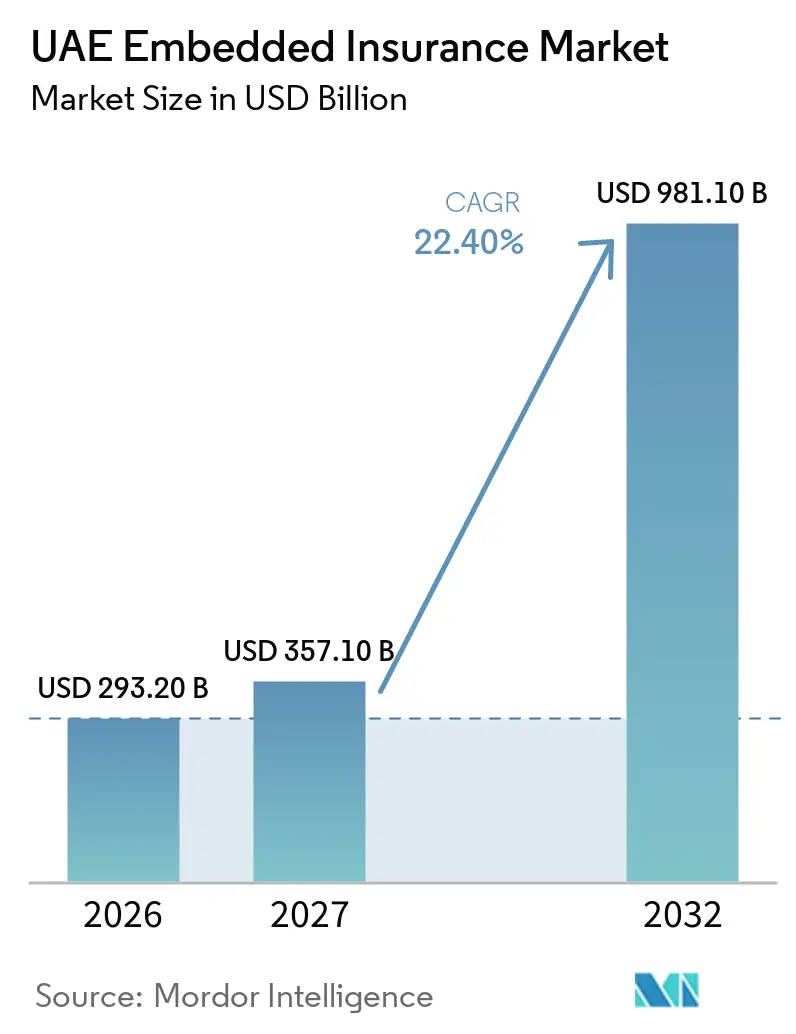
Die Größe des eingebetteten Versicherungsmarkts der VAE wurde im Jahr 2026 auf 293,20 Milliarden USD geschätzt und soll von 357,10 Milliarden USD im Jahr 2027 auf 981,10 Milliarden USD bis 2032 wachsen, bei einem CAGR von 22,40 % während des Prognosezeitraums (2027–2032).
Der eingebettete Versicherungsmarkt der VAE wächst, da Versicherungen zunehmend in Fahrzeugdienstleistungen, Bankanwendungen, Online-Kassenprozesse und Plattformen für staatliche Dienstleistungen integriert werden. Die obligatorische Krankenversicherung in allen 7 Emiraten, der Lizenzierungsrahmen der Zentralbank der VAE und Vorschriften zum offenen Finanzwesen gestalten die Art und Weise um, wie Versicherungen über digitale Kanäle angeboten werden können. Diese Veränderungen ermutigen Versicherer, Makler, Banken und Plattformen, Dienstleistungen rund um Echtzeit-Berechtigungsprüfungen, Angebote, Zahlungen und Policenausstellung aufzubauen. Der eingebettete Versicherungsmarkt der VAE profitiert auch von digitalen Regierungsdienstleistungen, die Dokumentationsschritte reduzieren und obligatorische Transaktionen in vernetzte Nutzerreisen einbinden. Der Wettbewerb wird zunehmend durch die Fähigkeit definiert, lizenzierte Verteilung, zuverlässige Datenverarbeitung und eine unkomplizierte Schadenerfahrung zu kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Versicherungssparte erfasste Kranken- und Medizinversicherung im Jahr 2026 einen Marktanteil von 32,4 % am eingebetteten Versicherungsmarkt der VAE, während Güter- und Geräteschutz bis 2032 voraussichtlich mit einem CAGR von 25,8 % wachsen wird.
- Nach Einbettungspartnerkanal hielten E-Commerce-Marktplätze und spezialisierte Online-Händler im Jahr 2026 einen Anteil von 27,1 % an der Marktgröße des eingebetteten Versicherungsmarkts der VAE, während Banken, fintechs und Kauf-jetzt-zahle-später-Kassenplattformen bis 2032 voraussichtlich mit einem CAGR von 28,6 % wachsen werden.
- Nach Versicherungsnehmer entfielen im Jahr 2026 70,3 % des Marktanteils des eingebetteten Versicherungsmarkts der VAE auf private und Verbraucher-Versicherungsnehmer, während gewerbliche und unternehmerische Versicherungsnehmer bis 2032 voraussichtlich mit einem CAGR von 24,9 % wachsen werden.
- Nach Policenlaufzeit repräsentierten jährliche und mehrjährige Policen im Jahr 2026 einen Marktanteil von 61,8 % am eingebetteten Versicherungsmarkt der VAE, während kurzfristige und aktivitätsspezifische Policen bis 2032 voraussichtlich mit einem CAGR von 26,3 % wachsen werden.
- Nach Integrationsmodell entfielen im Jahr 2026 40,4 % des Marktanteils des eingebetteten Versicherungsmarkts der VAE auf White-Label- und Affinitätsintegration, während API-integrierte Modelle bis 2032 voraussichtlich mit einem CAGR von 27,7 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Akzeptanz digitaler Zahlungsmittel und mobilfunkorientierte Versicherungsverteilung | +4.2% | Global, konzentriert in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Wachstum von E-Commerce-, Marktplatz- und kassenseitig eingebettetem Schutz | +3.8% | Dubai (E-Commerce-Zentrum), Ausstrahlungseffekte auf Abu Dhabi und die nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Obligatorische Kraftfahrzeugversicherung und digitale Fahrzeugbesitz-Reisen | +3.5% | National, frühe Gewinne konzentriert in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Digitale Regierungsdienstleistungen der VAE und integrierte Finanzdienstleistungsverteilung | +3.0% | National (TAMM in Abu Dhabi; DubaiNow/EVG in Dubai) | Mittelfristig (2–4 Jahre) |
| Digitalisierung von KMU und eingebetteter gewerblicher Risikoschutz | +2.5% | National, mit frühen Gewinnen in Dubai, Abu Dhabi, Sharjah | Mittelfristig (2–4 Jahre) |
| Reise-, Aufenthalts-, Gesundheits- und Takaful-verknüpfte Schutzmöglichkeiten für Expatriates | +2.8% | National, mit beschleunigtem Wachstum in den nördlichen Emiraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Akzeptanz digitaler Zahlungsmittel und mobilfunkorientierte Versicherungsverteilung
Der eingebettete Versicherungsmarkt der VAE erhält eine praktische Zahlungsgrundlage durch Aani, den von Al Etihad Payments betriebenen Sofortzahlungsdienst. Bis Mitte 2025 wurden mehr als 500.000 tägliche Transaktionen und die Beteiligung von über 57 lizenzierten Finanzinstituten gemeldet, was schnellere Zahlungen innerhalb digitaler Kaufreisen unterstützt[1]. Digitale Geldbörsen sind für Versicherungskunden in den VAE bereits eine vertraute Zahlungsmethode, was die Verhaltensbarriere beim Kauf von Schutzprodukten am Bedarfspunkt senkt. Versicherer können Sofortzahlungsinfrastrukturen nutzen, um die Verzögerung zwischen Angebot, Zahlungsbestätigung und Policenausstellung zu reduzieren. Das Modell eignet sich besonders für häufige Produkte mit niedrigen Prämien, bei denen herkömmliche Kartenkosten die Stückökonomie schwächen können. Es gibt Plattformen auch einen Anreiz, Schutzprodukte in dasselbe mobile Erlebnis zu integrieren, in dem Kunden bereits Zahlungen verwalten.
Wachstum von E-Commerce-, Marktplatz- und kassenseitig eingebettetem Schutz
Digitale Einzelhandelsreisen unterstützen den eingebetteten Versicherungsmarkt der VAE, indem sie klare Möglichkeiten zur Angebotserstellung für Geräteschutz und erweiterte Garantien schaffen. insureMO ist eine Partnerschaft mit Yalla Compare eingegangen, um eine Echtzeit-API-basierte Verteilung über Versicherungssparten in den VAE zu ermöglichen[2]. Policybazaar.ae und Tabby haben Ratenzahlungsoptionen für Kfz- und Krankenversicherungen eingeführt, darunter zinsfreie Vier-Monats-Zahlungen und Pläne von bis zu 12 Monaten über Tap Payments. Im November 2025 sollen insureMO und Nexacore damit beginnen, KI-basierte Reparatur- und Logistikfähigkeiten für Schutz- und Garantieverlängerungsprogramme in der Region einzusetzen. Die direkte Integration zwischen Schadenauslösern, Reparaturnetzwerken und Kundenkommunikation kann die Glaubwürdigkeit von Kassenschutzprodukten nach dem Kauf stärken. Diese Fähigkeiten helfen dem eingebetteten Versicherungsmarkt der VAE, sich über ein einfaches Zusatzmodell hinaus zu einem Dienst zu entwickeln, auf den Kunden zugreifen und den sie nutzen können.
Obligatorische Kraftfahrzeugversicherung und digitale Fahrzeugbesitz-Reisen
Die obligatorische Kfz-Haftpflichtversicherung schafft wiederkehrende Nachfrage, die digitale Fahrzeugplattformen in eine einzige Transaktion integrieren können. Bis Dezember 2025 hatten Liva und Salik mehr als 1,3 Millionen Fahrer erreicht, Versicherungsangebote im Wert von 113 Millionen AED (30,8 Millionen USD) generiert und eine vollständig online abgeschlossene Erneuerungsrate von 25 % erzielt. Die durchschnittliche Erneuerungstransaktion dauerte drei Minuten und demonstriert den Wert einer vernetzten digitalen Reise für einen obligatorischen Kauf. Salik berichtete, dass die Einnahmen aus Liva-Versicherungsdienstleistungen im ersten Quartal 2026 um 58 % im Quartalsvergleich gestiegen sind, was zeigt, dass eingebettete Versicherungen zu einem bedeutenden Einnahmestrom für eine Mobilitätsplattform werden können[3]. Der Dienst von Shory auf TAMM 4.0 kombiniert Fahrzeuginspektion, Versicherungserneuerung und Zulassung in einer papierlosen Sitzung, die über UAE PASS authentifiziert wird.
Digitale Regierungsdienstleistungen, KMU-Digitalisierung und eingebetteter gewerblicher Schutz
UAE PASS dient als Identitätsschicht, die die manuelle Dokumenteneinreichung aus Versicherungskaufprozessen eliminieren kann. Im November 2025 gab insureMO eine Partnerschaft mit Yalla Compare bekannt, um Produktkonfiguration, Versichererkonnektivität und Echtzeit-API-Verteilung in den VAE zu unterstützen. Die Integration von Shory in die TAMM 4.0-Plattform von Abu Dhabi bietet ein weiteres Beispiel, das Kunden ermöglicht, die Fahrzeugversicherungserneuerung innerhalb einer umfassenderen digitalen Regierungsdienstleistungsreise abzuwickeln. Der Rahmen für offenes Finanzwesen der VAE schafft auch eine standardisierte Infrastruktur für die einwilligungsbasierte Weitergabe von Finanzdaten und die Initiierung von Dienstleistungen, obwohl die Versicherungsverteilung weiterhin den geltenden Lizenzierungsanforderungen unterliegt. Die mitarbeitergestützte Verteilung bleibt für komplexe Deckungsbedürfnisse und Kunden, die menschliche Beratung schätzen, relevant.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| CBUAE-Lizenzierung, Genehmigungen für elektronischen Verkauf und Abhängigkeit von lizenzierten Intermediären | -2.5% | National, mit dem Dubai International Financial Centre und dem Abu Dhabi Global Market unter separaten Rahmenbedingungen | Kurzfristig (≤ 2 Jahre) |
| Altsysteme von Versicherern, API-Integrationskosten und inkonsistente Datenqualität | -2.0% | National, am stärksten ausgeprägt bei älteren nationalen Versicherern außerhalb digitaler Freizonen | Mittelfristig (2–4 Jahre) |
| Kundenvertrauen, Schadenreibungsverluste und Risiken des Versicherungsfehlverkaufs | -1.5% | National, einschließlich der nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Provisionsdruck, Partnerökonomie und Kanal-Konflikt zwischen Versicherer und Plattform | -1.5% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
CBUAE-Lizenzierung, Genehmigungen für elektronischen Verkauf und Abhängigkeit von lizenzierten Intermediären
Das Bundesgesetzesdekret Nr. 6 von 2025 erweiterte den regulatorischen Perimeter für Unternehmen, die lizenzierte Finanzaktivitäten über Technologie oder digitale Plattformen durchführen, anbieten, ausgeben oder erleichtern. Artikel 62 erweitert die Genehmigungsanforderungen der Zentralbank der VAE auf Plattformen, Programmierschnittstellen (APIs) und Infrastrukturanbieter, die regulierte Aktivitäten unterstützen. Das Gesetz trat am 16. September 2025 in Kraft und sieht einen Regularisierungszeitraum für Unternehmen vor, die bestehende Vereinbarungen überarbeiten müssen. Diese Anforderungen können Produkteinführungen verzögern, da Plattformen ihren regulatorischen Status, ihre Vertragsstrukturen und Genehmigungsanforderungen prüfen. Sie können auch Unternehmen mit bestehenden lizenzierten Intermediärbeziehungen und etablierten Compliance-Prozessen begünstigen. Während der eingebettete Versicherungsmarkt der VAE weiter wachsen kann, bleibt die Umsetzung möglicherweise uneinheitlich, da sich kleinere Partner an die klarere regulatorische Grenze anpassen.
Altsysteme von Versicherern, API-Integrationskosten, Kundenvertrauen und Kanalökonomie
Viele Versicherer verwenden Policenverwaltungssysteme, die für den Filial- und Maklervertrieb und nicht für Echtzeit-Digitaltransaktionen konzipiert sind. Während die Verordnung zum offenen Finanzwesen von Versicherern verlangt, an standardisierten Datenaustauschvereinbarungen teilzunehmen, finanziert sie nicht die Systemaufrüstungen, die zur Unterstützung jeder Partnerverbindung erforderlich sind. Dateninkonsistenzen können die sofortige Risikoprüfung, personalisierte Preisgestaltung und zeitnahe Schadenbearbeitung einschränken und damit das Kundenerlebnis schwächen, das die eingebettete Verteilung anstrebt. Kunden können auch zögern, Produkte zu kaufen, wenn die Bedingungen unklar sind oder wenn Schadenerfahrungen nicht dem Komfort des Kaufprozesses entsprechen. Unterdessen verfolgen Plattformpartner häufig Umsatzbeteiligungsmodelle, die von traditionellen Maklerprovisionen abweichen. Diese Faktoren können die Margen unter Druck setzen und Kanalkonflikte zwischen Versicherern, Maklern und stark frequentierten digitalen Plattformen erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungssparte:
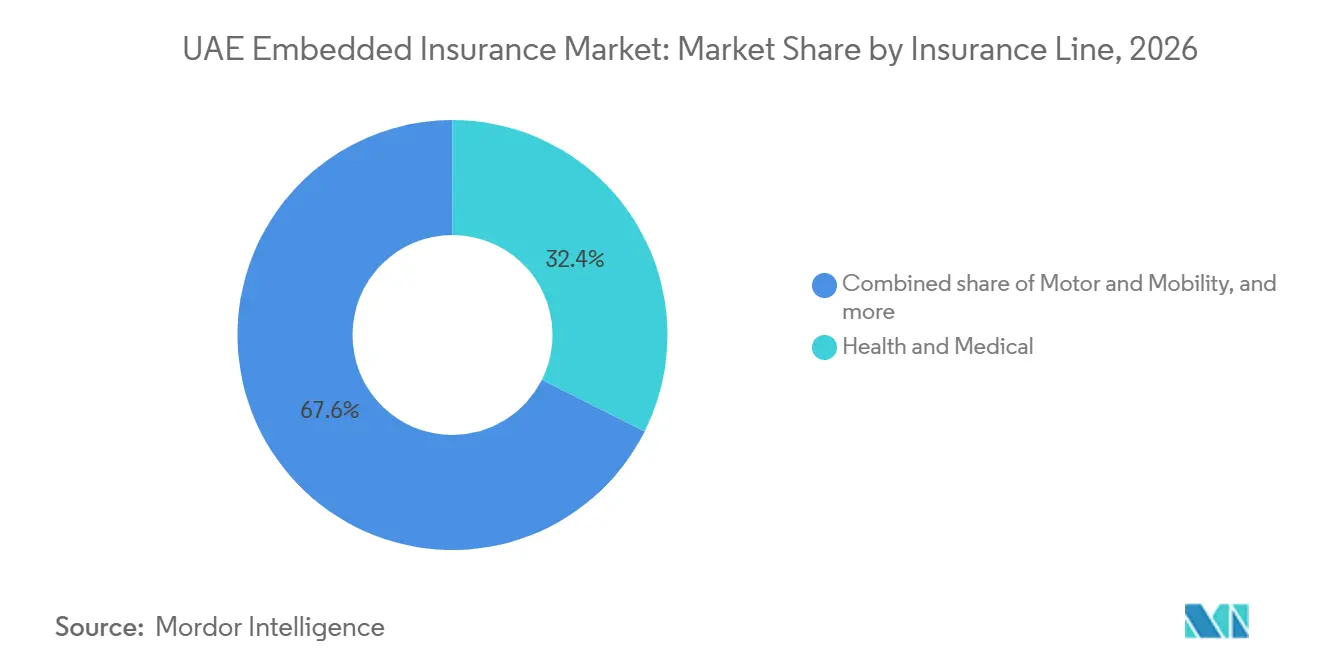
Kranken- und Medizinversicherung verankert die Nachfrage, Geräteschutz beschleunigt sichKranken- und Medizinversicherung soll im Jahr 2026 voraussichtlich 32,4 % des eingebetteten Versicherungsmarkts der VAE ausmachen. Die obligatorische Deckung wird diese Position durch die Schaffung wiederkehrender versicherungsbezogener Bedürfnisse im Zusammenhang mit Beschäftigung und Aufenthalt stützen. Die landesweite Ausweitung, die im Januar 2025 beginnen soll, wird Arbeitnehmer des Privatsektors und Haushaltsangestellte in Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah und Fujairah in den obligatorischen Deckungsrahmen einbeziehen. Personalplattformen können Einschreibung, Erneuerungen und Mitarbeiteraktualisierungen in routinemäßige Verwaltungsprozesse einbetten. Diese Integration schafft wiederholte Kundeninteraktionen und kann relevante Angebote für andere Schutzprodukte unterstützen.
Güter- und Geräteschutz soll zwischen 2027 und 2032 mit einem CAGR von 25,8 % wachsen. Das Segment profitiert, wenn Telekommunikationsanbieter, Einzelhändler oder Originalhersteller Schutz an der Kasse anbieten. Im November 2025 sollen insureMO und Nexacore Reparatur- und Logistikfähigkeiten für Geräteschutz- und Garantieverlängerungsprogramme einführen. Dieses Dienstleistungsmodell kann genehmigte Schäden mit der Reparaturabwicklung und Statusaktualisierungen verknüpfen und damit ein zentrales Anliegen von Kunden ansprechen, die Zusatzschutzprodukte kaufen. Kraftfahrzeug und Mobilität sowie Reise und Assistance werden ebenfalls von wiederkehrenden Mobilitäts- und Tourismusbedürfnissen profitieren. Schutz und Ersparnisse sowie andere Versicherungsdeckungen werden kleinere Segmente bleiben, obwohl sie für verteilte Takaful-Produkte relevant sein können.
Nach Einbettungspartnerkanal:
E-Commerce führt, Banken und Kauf-jetzt-zahle-später-Plattformen weiten Finanzierung ausE-Commerce-Marktplätze und spezialisierte Online-Händler sollen im Jahr 2026 voraussichtlich 27,1 % des Einbettungspartnerkanals ausmachen. Ihre führende Position spiegelt hohe Online-Transaktionsvolumina und die Möglichkeit wider, Schutz direkt vor der Zahlung anzubieten. Die eingebettete Versicherungsbranche der VAE kann den Kassenprozess nutzen, um einfache Deckungsoptionen nur dann anzubieten, wenn sie sich auf den gekauften Artikel oder die Aktivität beziehen. Dieser Kanal eignet sich am besten für Produkte mit prägnanten Erklärungen, transparenter Preisgestaltung und klaren Schadenprozessen. Er bietet Versicherern auch direkte Daten über das Produkt, den Kaufzeitpunkt und die Kundenzustimmung. Diese Datenpunkte können relevantere Angebote unterstützen, ohne dass Kunden eine separate Versicherungsreise beginnen müssen.
Banken, fintechs und Kauf-jetzt-zahle-später-Kassenplattformen sollen von 2027 bis 2032 mit einem CAGR von 28,6 % wachsen. Im August 2025 führten Wio Bank und Shory Kfz-Versicherungen über die Wio Personal-Anwendung ein, die es Kunden ermöglicht, Zahlungen über 3 bis 48 Monate zu verteilen. Im Juli 2026 ist Mashreq eine Partnerschaft mit Sukoon eingegangen, um Berufsunfähigkeits- und Haftpflichtversicherungen über MashreqBiz verfügbar zu machen und die Versicherungsverteilung mit dem Geschäftsbankwesen zu integrieren. Reise, Ticketing, Mobilität, Telekommunikation, Versorgungsunternehmen, stationärer Einzelhandel und Originalhersteller behalten ebenfalls spezifische Rollen, bei denen ihre Nutzerreisen natürlich einen Schutzbedarf erzeugen.
Nach Versicherungsnehmer:
Verbrauchernachfrage führt, gewerbliche Unterversicherung schafft SpielraumPrivate und Verbraucher-Versicherungsnehmer machten im Jahr 2026 70,3 % des eingebetteten Versicherungsmarkts der VAE aus. Privatpersonen greifen typischerweise über Kfz-, Kranken-, Reise- und gerätebezogene Transaktionen auf Versicherungen zu. Digitale Vertriebspartner konkurrieren um dieses Segment durch Vergleichstools, Identitätsverifizierung, schnelle Policenausstellung und Ratenzahlungsoptionen. Diese Funktionen reduzieren den Aufwand bei Käufen, die Verbraucher andernfalls aufschieben könnten. Die Verbrauchernachfrage passt auch gut zur plattformbasierten Verteilung, da die Deckung einer unmittelbaren Transaktion zugeordnet werden kann. Dies schafft eine breite Basis für persönliche Schutzprodukte über digitale Kanäle.
Gewerbliche und unternehmerische Versicherungsnehmer sollen zwischen 2027 und 2032 mit einem CAGR von 24,9 % wachsen. Der eingebettete Versicherungsmarkt der VAE hat erhebliches Wachstumspotenzial, da viele kleine und mittlere Unternehmen trotz ihrer Bedeutung für die registrierte Geschäftstätigkeit unterversichert bleiben. Bayzat integriert Mitarbeiterleistungen und Krankenversicherung in HR- und Gehaltsabrechnungsprozesse und hilft Unternehmen, die Deckung neben der Personalverwaltung zu verwalten. Im September 2025 gaben Creative Zone und Bayzat eine Partnerschaft bekannt, um HR-, Gehaltsabrechnungs- und Mitarbeiterleistungslösungen in die Unternehmensaufbauphase in den VAE zu integrieren und diese Dienste Unternehmen ab einem früheren Stadium ihrer Entwicklung zugänglich zu machen. Banken und digitale Geschäftsplattformen können auch gewerbliche Versicherungen über bestehende Kundenbeziehungen vertreiben, sofern die relevanten Produkte von lizenzierten Versicherern gezeichnet und ausgegeben werden.
Nach Policenlaufzeit:
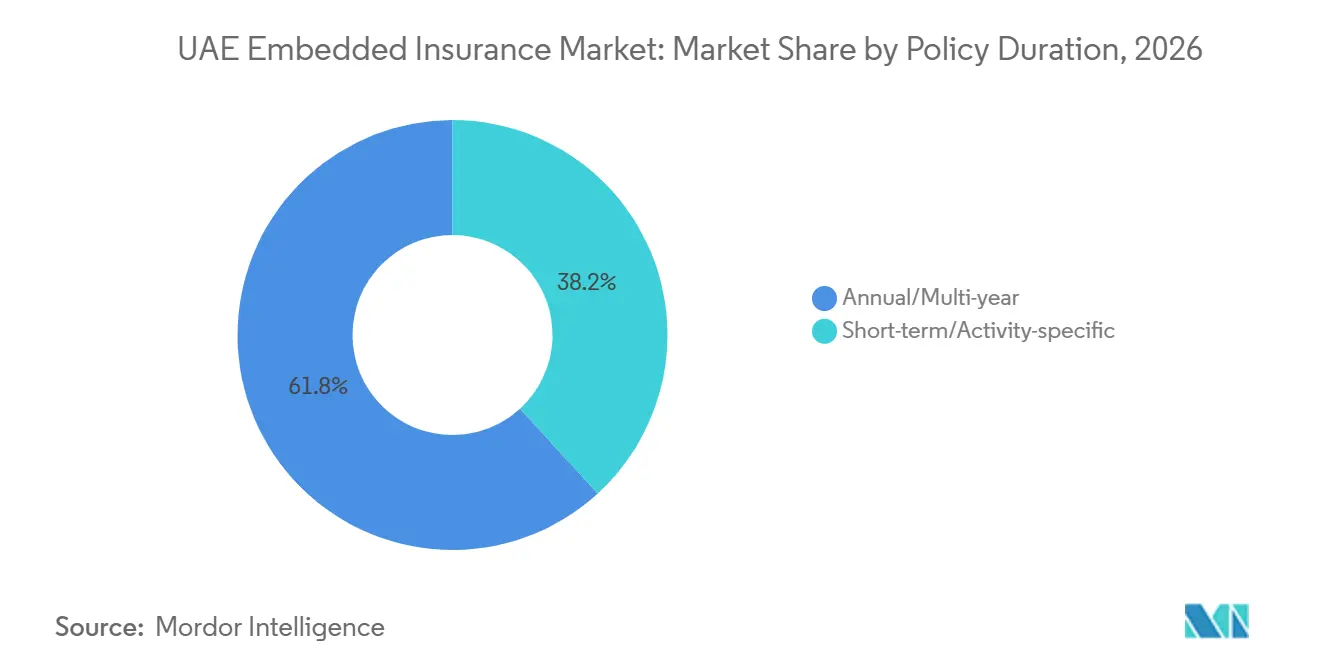
Jährliche Erneuerungen führen, kurzfristige Deckung gewinnt AnwendungsfälleJährliche und mehrjährige Policen sollen im Jahr 2026 voraussichtlich 61,8 % des eingebetteten Versicherungsmarkts der VAE ausmachen. Kfz- und Krankenversicherungserneuerungen stützen diese Position, da beide Kategorien eng mit wiederkehrenden jährlichen Deckungsanforderungen übereinstimmen. Im Oktober 2025 berichtete Salik, dass 150.000 Kunden Benachrichtigungen zur Fahrzeugversicherungserneuerung über seinen WhatsApp-Kanal erhalten hatten, was zeigt, wie digitale Kommunikation Kunden mit Versicherungserneuerungsdiensten verbinden kann. Dieses Modell kann die Erneuerung bequemer gestalten und gleichzeitig die Risikoprüfung und Policenausstellung dem Versicherer überlassen. Die Einbettung von Erinnerungen und Erneuerungsoptionen in etablierte Kundenkontaktpunkte kann Reibungsverluste reduzieren und die Kontinuität der Deckung unterstützen.
Kurzfristige und aktivitätsspezifische Deckung soll zwischen 2027 und 2032 mit einem CAGR von 26,3 % wachsen. Sie bietet Möglichkeiten in den Bereichen Reise, Veranstaltungen, Ticketing und Mobilität, wo Versicherungsbedürfnisse mit einer bestimmten Buchung oder Aktivität verknüpft werden können. Cover Genius veranschaulicht dieses Vertriebsmodell durch seine Partnerschaft mit Luxury Escapes, die im April 2025 Reiseschutzangebote erweiterte und Stornierungsschutz einführte. Das Unternehmen verfügt über Lizenzen oder Genehmigungen in mehr als 60 Ländern, einschließlich der Vereinigten Arabischen Emirate unter den von der Partnerschaft bedienten Märkten. Der Rahmen für offenes Finanzwesen der VAE kann die einwilligungsbasierte Datenweitergabe und digitale Finanzdienstleistungen weiter unterstützen, obwohl seine genauen Auswirkungen auf die Umsetzung eingebetteter Versicherungen von den geltenden Standards und Integrationen abhängen werden. Transparente Preisgestaltung, klare Ausschlüsse und reaktionsschnelle Schadenbearbeitung bleiben wichtig für das Kundenvertrauen.
Nach Integrationsmodell:
White-Label-Affinität führt, APIs verändern die LieferökonomieWhite-Label- und Affinitätsintegration machte im Jahr 2026 40,4 % des eingebetteten Versicherungsmarkts der VAE aus. Bei diesem Modell bieten Versicherer Versicherungsprodukte unter der Marke einer Plattform oder als Affinitätsangebot über eine etablierte Partnerbeziehung an. Nicht-technische Plattformen können diesen Ansatz oft leichter übernehmen, da er eine weniger komplexe Implementierung erfordert. Er kann jedoch die Produktpersonalisierung und den Echtzeit-Datenaustausch einschränken. Die Marktgröße des eingebetteten Versicherungsmarkts der VAE für dieses Modell spiegelt den praktischen Wert etablierter Partnerschaften in einem regulierten Umfeld wider. Dieses Modell bleibt für Plattformen geeignet, die Deckung anbieten möchten, ohne umfangreiche technische Fähigkeiten zu entwickeln.
API-integrierte Modelle sollen von 2027 bis 2032 mit einem CAGR von 27,7 % wachsen. Die Verordnung zum offenen Finanzwesen stellt standardisierte Schnittstellen in den Mittelpunkt des Versicherungsdatenaustauschs und der Dienstleistungsinitiierung. Im November 2025 gab insureMO eine Partnerschaft mit Yalla Compare bekannt, um Produktkonfiguration, Versichererkonnektivität und Echtzeit-API-Verteilung in den VAE zu unterstützen. Der TAMM 4.0-Dienst von Shory zeigt die fortgeschrittenere Version dieses Modells durch Datenvalidierung, Identitätsauthentifizierung und Policenausstellung in einem digitalen Pfad. Die mitarbeitergestützte Integration bleibt relevant, wo Kunden Hilfe bei komplexer Mehrsparten-Deckung benötigen oder wo ein menschlicher Berater Mehrwert schafft. Ihre relative Rolle kann sich verringern, da digitale Reisen für Standard-Privat- und Geschäftsprodukte einfacher werden.
Geografische Analyse
Dubai bleibt das wichtigste Zentrum für den eingebetteten Versicherungsmarkt der VAE, mit einer Konzentration von Insurtechs, digitalen Maklern, E-Commerce-Plattformen und internationalen Teilnehmern. Seine Finanzinfrastruktur umfasst das Dubai International Financial Centre, das internationalen Unternehmen einen regionalen Rahmen für Compliance und Partnerschaften bietet. Tourismus, Logistik, Fahrdienstvermittlung und E-Commerce-Aktivitäten schaffen Möglichkeiten für Reise-, Fracht-, Geräte- und Mobilitätsschutz. Die Integration von Policybazaar.ae mit SAAED über die Emirates Vehicles Gate-Plattform im August 2026 platziert Vergleich, Angebot, Zahlung und Policenausstellung innerhalb einer Fahrzeugverwaltungsreise. Die Sandbox-Bedingungsverordnung der Zentralbank der VAE, die im Juni 2024 eingeführt wurde, bietet auch eine definierte Testumgebung für bestimmte Finanzdienstleistungsprodukte in der Frühphase.
Abu Dhabi entwickelt eine regierungsintegrierte Versicherungsverteilung über TAMM, das Versicherungsdienstleistungen in etablierte digitale Regierungsreisen einbindet. Im Oktober 2025 stellten das Gesundheitsministerium Abu Dhabi und Daman individuelle grundlegende Krankenversicherungsdienstleistungen über TAMM zur Verfügung, einschließlich Abonnements, Erneuerungen, Änderungen und digitalem Zugang zu Policenformationen. Im Mai 2026 gaben der Abu Dhabi Pension Fund und Shory eine Vereinbarung bekannt, die es mehr als 50.000 Rentnern ermöglicht, über TAMM auf Fahrzeugversicherungsangebote und Rabatte zuzugreifen, mit Optionen von mehr als 15 Versicherern. Diese Initiativen zeigen, wie Regierungsplattformen die Versicherungsverteilung mit bestehenden Verwaltungs- und Kundendienstprozessen verbinden können.
Die nördlichen Emirate sind die am schnellsten aufkommende geografische Chance im eingebetteten Versicherungsmarkt der VAE, nachdem die obligatorische Krankenversicherung am 1. Januar 2025 auf alle 7 Emirate ausgeweitet wurde. Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah und Fujairah gewannen neue Nachfrage von Arbeitnehmern und Arbeitgebern, die zuvor außerhalb des obligatorischen Rahmens tätig waren. Das grundlegende Krankenversicherungspaket kostet 320 AED (87 USD) pro Jahr und deckt ein Netzwerk von sieben Krankenhäusern, 47 Kliniken und medizinischen Zentren sowie 44 Apotheken ab. Arbeitgeberplattformen, Personalverwaltungssoftware und digitale Makler können die neue Anforderung nutzen, um Einschreibung und Erneuerung in einen vertrauten Arbeitsablauf einzubetten. Takaful-verknüpfte Produkte können auch in Gemeinschaften relevant sein, die Shariah-konformen Schutz bevorzugen, obwohl sich die Vertriebsmodelle noch entwickeln.
Wettbewerbslandschaft
Der eingebettete Versicherungsmarkt der VAE ist fragmentiert und umfasst eine vielfältige Mischung aus lizenzierten Versicherungsvertriebspartnern, traditionellen Versicherern, globalen Plattformen für eingebetteten Schutz und Technologieanbietern. Shory, eSanad und Bayzat agieren neben Versicherern wie Liva, Sukoon und Abu Dhabi National Insurance Company über Mutakamela. Cover Genius bietet eingebettete Schutzfähigkeiten in mehreren Märkten, einschließlich der VAE, während insureMO API-basierte Infrastruktur bereitstellt, die Versicherer mit digitalen Vertriebspartnern und Nicht-Versicherungsplattformen verbindet. Der Wettbewerb erstreckt sich über mehrere Geschäftsmodelle, Kundensegmente und Vertriebskanäle. Die Teilnehmer differenzieren sich durch Integrationsfähigkeiten, Produktspezialisierung, Kundenerfahrung und regulatorische Compliance und nicht durch ein einziges dominantes Vertriebsmodell.
Der Wettbewerb bleibt dynamisch, da Unternehmen digitale Erneuerungsdienste, Regierungsplattformintegrationen und spezialisierte Versicherungsangebote ausbauen. Shory führte Shory AI ein, um den konversationellen Vergleich und Kauf von Kfz-Versicherungen zu unterstützen. Sukoon setzte im Februar 2026 einen KI-Sprachbot für Kfz-Erneuerungen ein. Die Partnerschaft von Liva mit Salik zeigt, wie Mobilitätsplattformen Erneuerungserinnerungen mit Versicherungsvertrieb kombinieren können, um große Kundenstämme zu erreichen. Diese Initiativen verdeutlichen die Bandbreite der verfügbaren Ansätze für Versicherer und Vertriebspartner, von automatisierter Kundenbindung bis hin zu eingebetteten Diensten, die über etablierte digitale Plattformen angeboten werden. Die fragmentierte Marktstruktur ermöglicht es Unternehmen, durch Partnerschaften und spezialisierte Fähigkeiten zu konkurrieren, ohne sich ausschließlich auf den traditionellen agentengeführten Vertrieb zu verlassen.
Weitere Möglichkeiten umfassen KMU-Haftpflicht, Belegschaftsschutz, Takaful-verknüpfte Produkte und Deckung für aufkommende Risiken. Vertikale Softwareplattformen können Versicherungen in branchenspezifische Arbeitsabläufe integrieren und gleichzeitig relevante Geschäftsinformationen zur Unterstützung der Risikoprüfung bereitstellen. Der Rahmen für offenes Finanzwesen der VAE bietet eine regulatorische Grundlage für die einwilligungsbasierte Datenweitergabe und Dienstleistungsinitiierung, vorbehaltlich der geltenden Anforderungen. Shory und OrbitWorks haben Satellitendatenanwendungen für Versicherungen erkundet, einschließlich Hochwassererkennung und Flottenrisikoprofilerstellung. Liva und Relm Insurance sind eine Partnerschaft eingegangen, um Risiken im Zusammenhang mit digitalen Vermögenswerten, künstlicher Intelligenz und Biotechnologieunternehmen in den VAE und Bahrain anzugehen. Die Präsenz etablierter Versicherer, spezialisierter Vertriebspartner, Technologieanbieter und Partnerschaften für aufkommende Risiken verstärkt die fragmentierte Wettbewerbsstruktur des Marktes, ohne dass ein einziger Teilnehmer die gesamte Wertschöpfungskette der eingebetteten Versicherung dominiert.
Branchenführer im Bereich eingebettete Versicherungen in den VAE
-
Orient Insurance PJSC
-
Abu Dhabi National Insurance Company PJSC
-
Sukoon Insurance PJSC
-
Dubai Insurance Company PJSC
-
Abu Dhabi National Takaful Company PJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Eingebetteter Versicherungsmarkt der VAE Unternehmen in diesem Bericht
- Shory Insurance
- Salik Company PJSC
- SlashData FZ-LLC
- Cover Genius
- eSanad
- Bayzat
- Liva Insurance Company
- Dubai Insurance Company PJSC
- Abu Dhabi National Takaful Company PJSC
- Orient Insurance PJSC
- Abu Dhabi National Insurance Company PJSC
- Sukoon Insurance PJSC
- HAYAH Insurance Company PJSC
Neueste Industrielle Entwicklungen in Eingebetteter Versicherungsmarkt der VAE
- Mai 2026: Shory formalisierte Absichtserklärungen mit Mraijeb, die digitale Versicherungs- und Sicherheitsexpertise für die Risikobewertung kombinieren, sowie mit Sheel, das die Integration von Mobilität und digitaler Versicherung erkundet. Shory unterzeichnete auch eine strategische Zusammenarbeit mit OrbitWorks, um Satelliten-Asset-Versicherungen und den Einsatz von Geointelligenz, einschließlich Hochwassererkennung und Umweltüberwachungsdaten, zu erkunden, um die Echtzeit-Risikomodellierung für Flottendeckung und Großanlagenversicherung in den VAE zu verbessern.
- Januar 2026: Salik unterzeichnete eine 10-Jahres-Vereinbarung mit Dubai Airports, um E-Wallet-Parkzahlungen an allen Dubai International-Terminals zu ermöglichen, die Mobilitätsfinanzierungsinfrastruktur von Salik zu erweitern und weitere Cross-Selling-Kontaktpunkte für eingebettete Versicherungsprodukte innerhalb der Flughafen-Reisereise zu schaffen.
- Dezember 2025: Liva Insurance gab den 1-Jahres-Meilenstein seiner Zusammenarbeit mit Salik bekannt und erreichte über 1,3 Millionen Fahrer, generierte 113 Millionen AED (30,8 Millionen USD) an Versicherungsangeboten und verzeichnete eine vollständig online abgeschlossene Erneuerungsrate von 25 % bei einer durchschnittlichen Transaktionszeit von 3 Minuten.
- November 2025: insureMO und Nexacore Solutions starteten eine regionale Partnerschaft, die KI-gestützte Geräteschutz- und Garantieverlängerungsinfrastruktur für die VAE einsetzt und auf Telekommunikationsunternehmen, Originalhersteller und Einzelhändler abzielt, die Schutzpläne am Point of Sale einbetten möchten.
Berichtsumfang des eingebetteten Versicherungsmarkts der VAE
Segmentierungsübersicht
| Kraftfahrzeug und Mobilität |
| Kranken- und Medizinversicherung |
| Güter- und Geräteschutz |
| Reise und Assistance |
| Schutz und Ersparnisse |
| Sonstige Versicherungsdeckungen |
| E-Commerce-Marktplätze und spezialisierte Online-Händler |
| Stationärer Einzelhandel und Verkaufspunkte von Originalherstellern |
| Reise-, Ticketing- und Mobilitätsplattformen |
| Banken, fintechs und Kauf-jetzt-zahle-später-Kassenplattformen |
| Telekommunikations- und Versorgungsanbieter |
| Sonstige Nicht-Versicherungspartner |
| Privat/Verbraucher |
| Gewerbe/Unternehmen |
| Kurzfristig/Aktivitätsspezifisch |
| Jährlich/Mehrjährig |
| API-integriert |
| White-Label/Affinität |
| Mitarbeitergestützt am Point of Sale |
| Nach Versicherungssparte | Kraftfahrzeug und Mobilität |
| Kranken- und Medizinversicherung | |
| Güter- und Geräteschutz | |
| Reise und Assistance | |
| Schutz und Ersparnisse | |
| Sonstige Versicherungsdeckungen | |
| Nach Einbettungspartnerkanal | E-Commerce-Marktplätze und spezialisierte Online-Händler |
| Stationärer Einzelhandel und Verkaufspunkte von Originalherstellern | |
| Reise-, Ticketing- und Mobilitätsplattformen | |
| Banken, fintechs und Kauf-jetzt-zahle-später-Kassenplattformen | |
| Telekommunikations- und Versorgungsanbieter | |
| Sonstige Nicht-Versicherungspartner | |
| Nach Versicherungsnehmer | Privat/Verbraucher |
| Gewerbe/Unternehmen | |
| Nach Policenlaufzeit | Kurzfristig/Aktivitätsspezifisch |
| Jährlich/Mehrjährig | |
| Nach Integrationsmodell | API-integriert |
| White-Label/Affinität | |
| Mitarbeitergestützt am Point of Sale |
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei eingebetteten Versicherungen in den VAE an?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 22,4 % wachsen, unterstützt durch obligatorische Deckung, vernetzte Regierungsdienstleistungen, Vorschriften zum offenen Finanzwesen und digitale Kassenprozesse.
Welche Versicherungssparte führt bei eingebetteten Versicherungen in den VAE?
Kranken- und Medizinversicherung führt mit einem Anteil von 32,4 % im Jahr 2026, unterstützt durch obligatorische Krankenversicherung und arbeitgeberbasierte Einschreibungsabläufe.
Welcher eingebettete Versicherungskanal wächst in den VAE am schnellsten?
Banken, fintechs und Kauf-jetzt-zahle-später-Kassenplattformen sollen bis 2032 mit einem CAGR von 28,6 % wachsen, da Ratenzahlungsoptionen und Bankanwendungen den Prämienzugang verbessern.
Wie wirkt sich offenes Finanzwesen auf die Versicherungsverteilung in den VAE aus?
Die CBUAE-Verordnung zum offenen Finanzwesen unterstützt standardisierten Datenaustausch und Angebotsinitiierung, was technische Barrieren für konforme digitale Partnerschaften reduzieren kann.
Warum sind die nördlichen Emirate für eingebettete Versicherungen wichtig?
Die obligatorische Krankenversicherung wurde 2025 auf alle 7 Emirate ausgeweitet und schafft neue Möglichkeiten für das Onboarding von Arbeitgebern und digitale Erneuerungen in Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah und Fujairah.
Was schränkt die Akzeptanz eingebetteter Versicherungen in den VAE ein?
Lizenzierungsanforderungen, Altsysteme von Versicherern, unklare Kundenbedingungen, Schadenreibungsverluste und Kanalökonomie können die Umsetzung verlangsamen, auch wenn die Nachfrage wächst.