
Taille et part du marché de l'assurance embarquée aux Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 293.20 Milliards de dollars |
| Taille du Marché (2027) | 357.10 Milliards de dollars |
| Taille du Marché (2032) | 981.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.40 % |
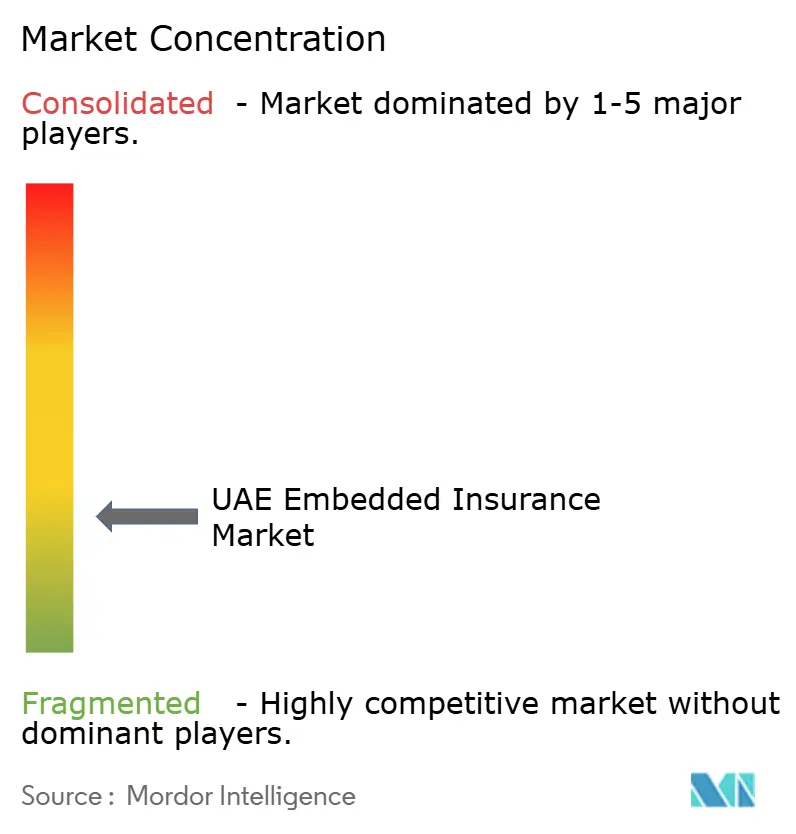
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance embarquée aux Émirats arabes unis par Mordor Intelligence
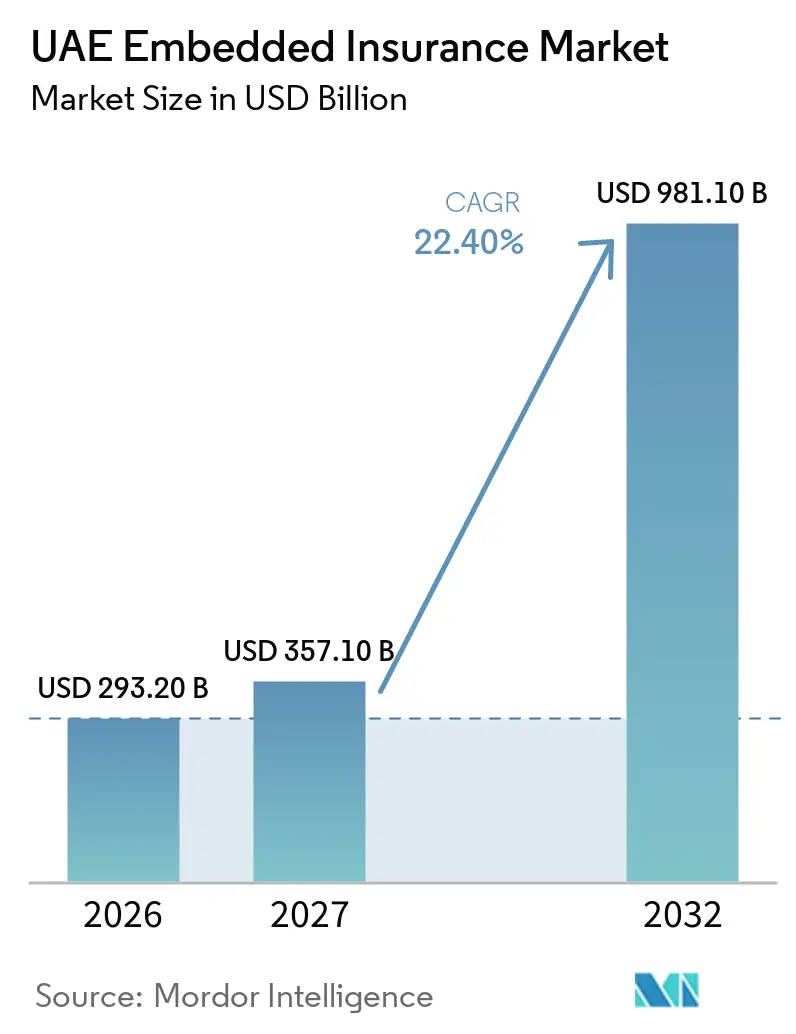
La taille du marché de l'assurance embarquée aux Émirats arabes unis était évaluée à 293,20 milliards USD en 2026 et devrait croître de 357,10 milliards USD en 2027 pour atteindre 981,10 milliards USD d'ici 2032, à un TCAC de 22,40 % durant la période de prévision (2027-2032).
Le marché de l'assurance embarquée aux Émirats arabes unis est en expansion, l'assurance s'intégrant désormais dans les services automobiles, les applications bancaires, les processus de paiement en ligne et les plateformes de services gouvernementaux numériques. La couverture santé obligatoire dans les 7 émirats, le cadre de licences de la Banque centrale des Émirats arabes unis et les règles de finance ouverte reconfigurent la manière dont l'assurance peut être proposée via les canaux numériques. Ces changements encouragent les assureurs, les courtiers, les banques et les plateformes à développer des services autour de vérifications d'éligibilité en temps réel, de devis, de paiements et d'émission de polices. Le marché de l'assurance embarquée aux Émirats arabes unis bénéficie également des services gouvernementaux numériques qui réduisent les étapes de documentation et intègrent les transactions obligatoires dans des parcours utilisateurs connectés. La concurrence est de plus en plus définie par la capacité à combiner une distribution sous licence, une gestion fiable des données et une expérience de sinistres simplifiée.
Points clés du rapport
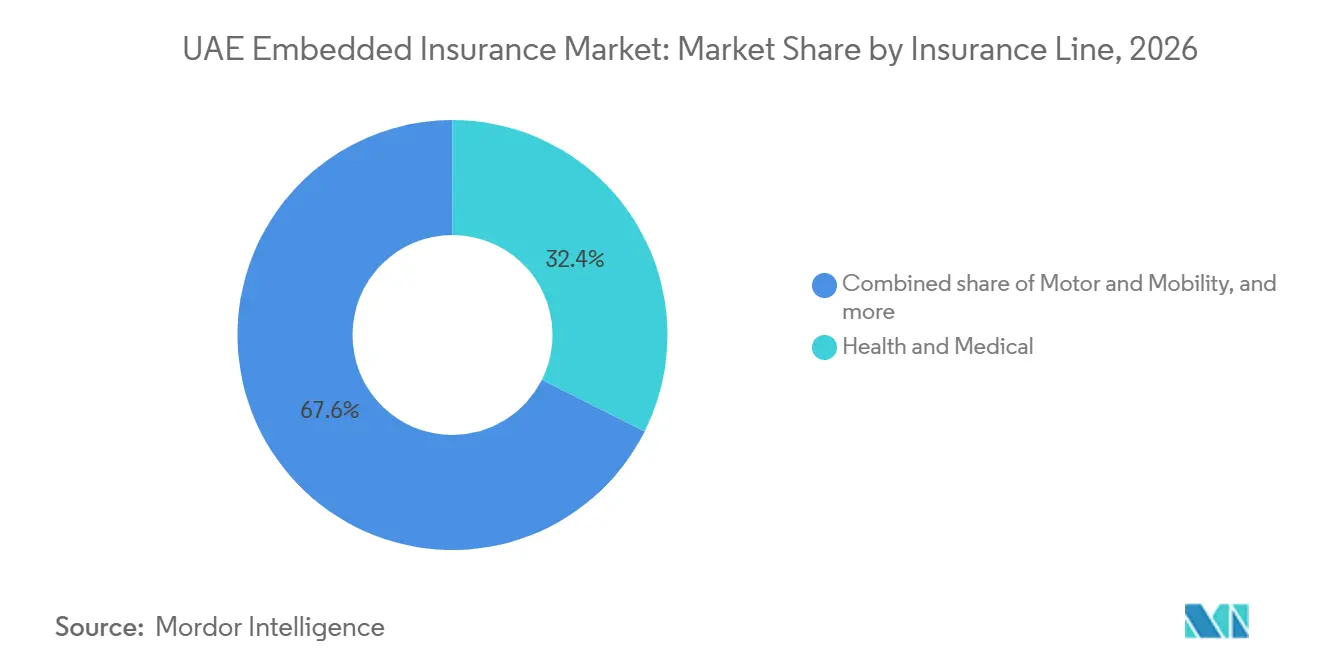
- Par ligne d'assurance, la santé et le médical ont capté 32,4 % de la part du marché de l'assurance embarquée aux Émirats arabes unis en 2026, tandis que la protection des biens et des appareils devrait croître à un TCAC de 25,8 % jusqu'en 2032.
- Par canal partenaire d'intégration, les places de marché e-commerce et les détaillants en ligne spécialisés détenaient 27,1 % de la taille du marché de l'assurance embarquée aux Émirats arabes unis en 2026, tandis que les banques, les fintechs et les plateformes de paiement en plusieurs fois sans frais (acheter maintenant, payer plus tard) devraient croître à un TCAC de 28,6 % jusqu'en 2032.
- Par souscripteur, les souscripteurs personnels et consommateurs représentaient 70,3 % de la part du marché de l'assurance embarquée aux Émirats arabes unis en 2026, tandis que les souscripteurs commerciaux et entreprises devraient croître à un TCAC de 24,9 % jusqu'en 2032.
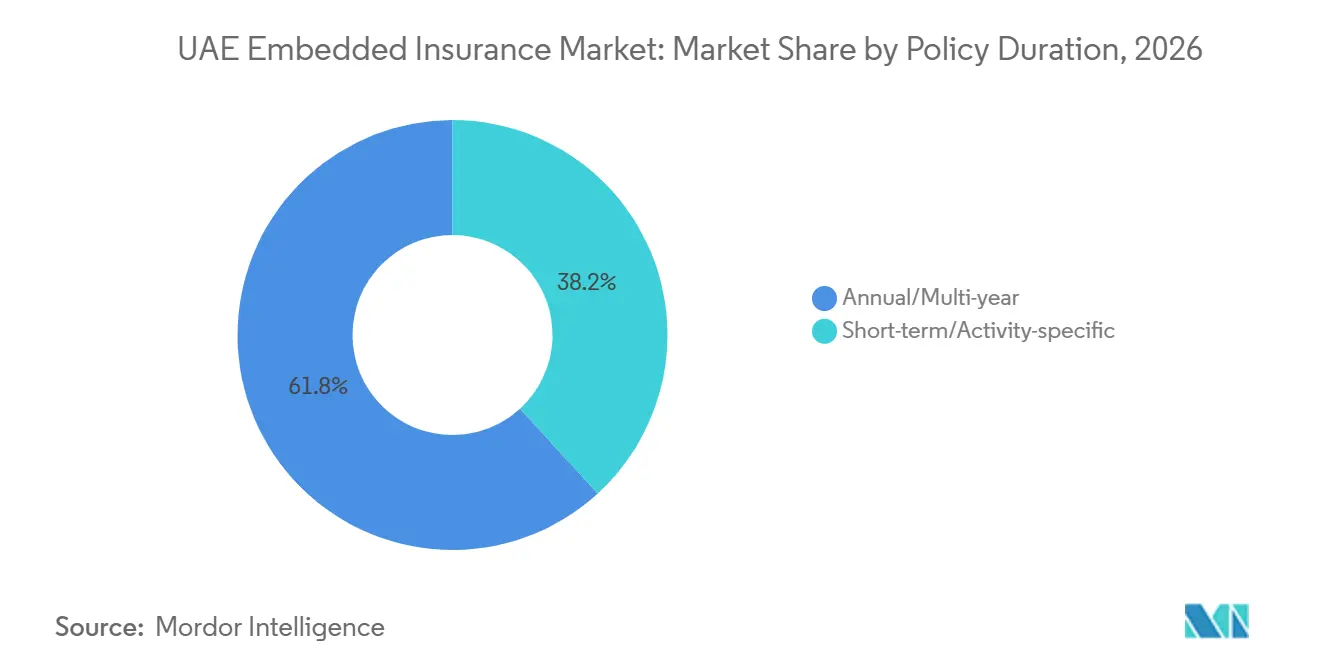
- Par durée de police, les polices annuelles et pluriannuelles représentaient 61,8 % de la part du marché de l'assurance embarquée aux Émirats arabes unis en 2026, tandis que les polices à court terme et spécifiques à une activité devraient croître à un TCAC de 26,3 % jusqu'en 2032.
- Par modèle d'intégration, l'intégration en marque blanche et par affinité représentait 40,4 % de la part du marché de l'assurance embarquée aux Émirats arabes unis en 2026, tandis que les modèles intégrés par API devraient croître à un TCAC de 27,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte adoption des paiements numériques et distribution d'assurance axée sur le mobile | +4.2% | Mondial, concentré à Dubaï et Abou Dhabi | Court terme (≤ 2 ans) |
| Croissance de la protection embarquée dans le e-commerce, les places de marché et les processus de paiement en ligne | +3.8% | Dubaï (hub e-commerce), avec extension à Abou Dhabi et aux émirats du Nord | Moyen terme (2–4 ans) |
| Assurance automobile obligatoire et parcours numériques de possession de véhicule | +3.5% | National, gains précoces concentrés à Dubaï et Abou Dhabi | Court terme (≤ 2 ans) |
| Services gouvernementaux numériques des Émirats arabes unis et distribution intégrée de services financiers | +3.0% | National (TAMM à Abou Dhabi ; DubaiNow/EVG à Dubaï) | Moyen terme (2–4 ans) |
| Numérisation des PME et protection commerciale intégrée contre les risques | +2.5% | National, avec gains précoces à Dubaï, Abou Dhabi, Sharjah | Moyen terme (2–4 ans) |
| Opportunités de protection liées aux voyages, à la résidence, à la santé et au Takaful pour les expatriés | +2.8% | National, avec accélération de la croissance dans les émirats du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte adoption des paiements numériques et distribution d'assurance axée sur le mobile
Le marché de l'assurance embarquée aux Émirats arabes unis bénéficie d'une base de paiement pratique grâce à Aani, le service de paiement instantané opéré par Al Etihad Payments. Plus de 500 000 transactions quotidiennes et la participation de plus de 57 établissements financiers agréés avaient été signalées à mi-2025, soutenant des paiements plus rapides au sein des parcours d'achat numériques[1]. Les portefeuilles numériques constituent déjà un mode de paiement familier pour les clients d'assurance aux Émirats arabes unis, ce qui réduit la barrière comportementale à l'achat de protection au moment du besoin. Les assureurs peuvent utiliser les rails de paiement instantané pour réduire le délai entre un devis, la confirmation de paiement et l'émission de la police. Ce modèle est particulièrement adapté aux produits fréquents à faible prime, où les coûts conventionnels par carte peuvent fragiliser l'économie unitaire. Il donne également aux plateformes une raison d'inclure la protection dans la même expérience mobile où les clients gèrent déjà leurs paiements.
Croissance de la protection embarquée dans le e-commerce, les places de marché et les processus de paiement en ligne
Les parcours de vente au détail numériques soutiennent le marché de l'assurance embarquée aux Émirats arabes unis en créant des opportunités claires d'offrir une protection des appareils et des garanties prolongées. insureMO s'est associé à Yalla Compare pour permettre une distribution en temps réel basée sur des interfaces de programmation d'applications (API) sur toutes les lignes d'assurance aux Émirats arabes unis[2]. Policybazaar.ae et Tabby ont introduit des options de paiement échelonné pour l'assurance automobile et santé, incluant des paiements sans intérêts sur quatre mois et des plans allant jusqu'à 12 mois via Tap Payments. En novembre 2025, insureMO et Nexacore devraient commencer à déployer des capacités de réparation et de logistique basées sur l'intelligence artificielle pour les programmes de protection et de garantie prolongée dans la région. L'intégration directe entre les déclencheurs de sinistres, les réseaux de réparation et les communications clients peut renforcer la crédibilité des produits de protection au moment du paiement après l'achat. Ces capacités aident le marché de l'assurance embarquée aux Émirats arabes unis à évoluer au-delà d'un simple modèle complémentaire vers un service auquel les clients peuvent accéder et utiliser.
Assurance automobile obligatoire et parcours numériques de possession de véhicule
L'assurance automobile obligatoire au tiers crée une demande récurrente que les plateformes numériques de véhicules peuvent intégrer dans une transaction unique. D'ici décembre 2025, Liva et Salik Company PJSC avaient atteint plus de 1,3 million de conducteurs, généré 113 millions AED (30,8 millions USD) en devis d'assurance et atteint un taux de renouvellement entièrement en ligne de 25 %. La transaction de renouvellement moyenne prenait trois minutes, démontrant la valeur d'un parcours numérique connecté pour un achat obligatoire. Salik Company PJSC a indiqué que les revenus des services d'assurance Liva avaient augmenté de 58 % d'un trimestre à l'autre au T1 2026, indiquant que l'assurance embarquée peut devenir un flux de revenus significatif pour une plateforme de mobilité[3]. Le service de Shory Insurance sur TAMM 4.0 combine l'inspection du véhicule, le renouvellement de l'assurance et l'immatriculation en une session sans papier authentifiée via UAE PASS.
Services gouvernementaux numériques, numérisation des PME et protection commerciale intégrée
UAE PASS sert de couche d'identité pouvant éliminer la soumission manuelle de documents des parcours d'achat d'assurance. En novembre 2025, insureMO a annoncé un partenariat avec Yalla Compare pour soutenir la configuration des produits, la connectivité des assureurs et la distribution API en temps réel à travers les Émirats arabes unis. L'intégration de Shory Insurance avec la plateforme TAMM 4.0 d'Abou Dhabi en fournit un autre exemple, permettant aux clients d'accéder au renouvellement de l'assurance automobile dans le cadre d'un parcours de service gouvernemental numérique plus large. Le cadre de finance ouverte des Émirats arabes unis établit également une infrastructure standardisée pour le partage de données financières basé sur le consentement et l'initiation de services, bien que la distribution d'assurance reste soumise aux exigences de licences applicables. La distribution assistée par le personnel reste pertinente pour les besoins de couverture complexes et les clients qui apprécient l'accompagnement humain.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Licences de la Banque centrale des Émirats arabes unis, approbations des ventes électroniques et dépendance aux intermédiaires agréés | -2.5% | National, avec le Centre financier international de Dubaï et le Marché mondial d'Abou Dhabi sous des cadres distincts | Court terme (≤ 2 ans) |
| Systèmes d'assureurs hérités, coûts d'intégration API et qualité des données incohérente | -2.0% | National, plus aigu pour les assureurs nationaux plus anciens en dehors des zones franches numériques | Moyen terme (2-4 ans) |
| Confiance des clients, friction dans les sinistres et risques de vente abusive d'assurance | -1.5% | National, y compris les émirats du Nord | Moyen terme (2-4 ans) |
| Compression des commissions, économie des partenaires et conflit de canaux assureur-plateforme | -1.5% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Licences de la Banque centrale des Émirats arabes unis, approbations des ventes électroniques et dépendance aux intermédiaires agréés
Le Décret-Loi fédéral n° 6 de 2025 a élargi le périmètre réglementaire pour les entités qui exercent, proposent, émettent ou facilitent des activités financières agréées via des technologies ou des plateformes numériques. L'article 62 étend les exigences d'autorisation de la Banque centrale des Émirats arabes unis aux plateformes, aux interfaces de programmation d'applications (API) et aux fournisseurs d'infrastructure qui soutiennent les activités réglementées. La loi est entrée en vigueur le 16 septembre 2025 et prévoit une période de régularisation pour les entités qui doivent réviser leurs arrangements existants. Ces exigences peuvent retarder les lancements de produits, car les plateformes évaluent leur statut réglementaire, leurs structures contractuelles et leurs exigences d'approbation. Elles peuvent également favoriser les entreprises disposant de relations existantes avec des intermédiaires agréés et de processus de conformité établis. Bien que le marché de l'assurance embarquée aux Émirats arabes unis puisse continuer à croître, la mise en œuvre peut rester inégale à mesure que les partenaires plus petits s'adaptent à la frontière réglementaire plus claire.
Systèmes d'assureurs hérités, coûts d'intégration API, confiance des clients et économie des canaux
De nombreux assureurs utilisent des systèmes d'administration des polices conçus pour la distribution en agence et par courtier plutôt que pour les transactions numériques en temps réel. Bien que le Règlement sur la finance ouverte exige des assureurs qu'ils participent à des arrangements standardisés de partage de données, il ne finance pas les mises à niveau de systèmes nécessaires pour soutenir chaque connexion partenaire. Les incohérences de données peuvent contraindre la souscription instantanée, la tarification personnalisée et le traitement rapide des sinistres, affaiblissant l'expérience client que la distribution embarquée vise à offrir. Les clients peuvent également hésiter à acheter des produits lorsque les conditions sont peu claires ou lorsque les expériences de sinistres ne correspondent pas à la commodité du processus d'achat. Pendant ce temps, les partenaires de plateforme poursuivent souvent des modèles de partage des revenus qui diffèrent des commissions de courtage traditionnelles. Ces facteurs peuvent exercer une pression sur les marges et créer des conflits de canaux entre les assureurs, les courtiers et les plateformes numériques à fort trafic.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ligne d'assurance :
la santé et le médical ancrent la demande, la protection des appareils s'accélèreL'assurance santé et médicale devrait représenter 32,4 % du marché de l'assurance embarquée aux Émirats arabes unis en 2026. La couverture obligatoire soutiendra cette position en créant des besoins d'assurance récurrents liés à l'emploi et à la résidence. L'extension nationale, prévue pour débuter en janvier 2025, placera les travailleurs du secteur privé et les employés de maison à Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah et Fujairah sous le cadre de couverture obligatoire. Les plateformes de ressources humaines peuvent intégrer l'inscription, les renouvellements et les mises à jour des employés dans les processus administratifs courants. Cette intégration crée des interactions répétées avec les clients et peut soutenir des offres pertinentes pour d'autres produits de protection.
La protection des biens et des appareils devrait croître à un TCAC de 25,8 % entre 2027 et 2032. Le segment bénéficie lorsque les opérateurs de télécommunications, les détaillants ou les fabricants d'équipements d'origine proposent une protection au moment du paiement. En novembre 2025, insureMO et Nexacore devraient introduire des capacités de réparation et de logistique pour les programmes de protection des appareils et de garantie prolongée. Ce modèle de service peut relier les sinistres approuvés à la gestion des réparations et aux mises à jour de statut, répondant à une préoccupation clé des clients achetant des produits de protection complémentaires. L'automobile et la mobilité, ainsi que les voyages et l'assistance, bénéficieront également des besoins récurrents en mobilité et en tourisme. La protection et l'épargne, ainsi que d'autres couvertures d'assurance, resteront des segments plus petits, bien qu'ils puissent être pertinents pour les produits Takaful distribués.
Par canal partenaire d'intégration :
le e-commerce en tête, les banques et les plateformes d'achat différé élargissent le financementLes places de marché e-commerce et les détaillants en ligne spécialisés devraient représenter 27,1 % du canal partenaire d'intégration en 2026. Leur position de leader reflète des volumes élevés de transactions en ligne et l'opportunité d'offrir une protection directement avant le paiement. Le secteur de l'assurance embarquée aux Émirats arabes unis peut utiliser le processus de paiement pour présenter des options de couverture simples uniquement lorsqu'elles sont liées à l'article ou à l'activité en cours d'achat. Ce canal est le mieux adapté aux produits avec des explications concises, une tarification transparente et des processus de sinistres clairs. Il fournit également aux assureurs des données directes sur le produit, l'heure d'achat et le consentement du client. Ces points de données peuvent soutenir des offres plus pertinentes sans obliger les clients à entamer un parcours d'assurance distinct.
Les banques, les fintechs et les plateformes de paiement en plusieurs fois sans frais (acheter maintenant, payer plus tard) devraient croître à un TCAC de 28,6 % de 2027 à 2032. En août 2025, Wio Bank et Shory Insurance ont introduit l'assurance automobile via l'application Wio Personal, permettant aux clients d'étaler les paiements sur 3 à 48 mois. En juillet 2026, Mashreq s'est associé à Sukoon Insurance PJSC pour rendre l'assurance responsabilité civile des travailleurs et l'assurance responsabilité civile des tiers disponibles via MashreqBiz, intégrant la distribution d'assurance avec les services bancaires aux entreprises. Les voyages, la billetterie, la mobilité, les télécommunications, les services publics, le commerce de détail physique et les fabricants d'équipements d'origine conservent également des rôles spécifiques où leurs parcours utilisateurs créent naturellement un besoin de protection.
Par souscripteur :
la demande des consommateurs en tête, le sous-assurance commercial crée une marge de progressionLes souscripteurs personnels et consommateurs représentaient 70,3 % du marché de l'assurance embarquée aux Émirats arabes unis en 2026. Les particuliers accèdent généralement à l'assurance via des transactions liées à l'automobile, à la santé, aux voyages et aux appareils. Les distributeurs numériques se disputent ce segment grâce à des outils de comparaison, à la vérification d'identité, à l'émission rapide de polices et aux options de paiement échelonné. Ces fonctionnalités réduisent l'effort associé aux achats que les consommateurs pourraient autrement reporter. La demande des consommateurs s'aligne également bien avec la distribution basée sur les plateformes, car la couverture peut être associée à une transaction immédiate. Cela crée une large base pour les produits de protection personnelle sur les canaux numériques.
Les souscripteurs commerciaux et entreprises devraient croître à un TCAC de 24,9 % entre 2027 et 2032. Le marché de l'assurance embarquée aux Émirats arabes unis présente un potentiel de croissance significatif, car de nombreuses petites et moyennes entreprises restent sous-assurées malgré leur importance pour l'activité commerciale enregistrée. Bayzat intègre les avantages sociaux des employés et l'assurance santé avec les processus de ressources humaines et de paie, aidant les entreprises à gérer la couverture parallèlement à l'administration de la main-d'œuvre. En septembre 2025, Creative Zone et Bayzat ont annoncé un partenariat pour intégrer les solutions de ressources humaines, de paie et d'avantages sociaux des employés dans le parcours de création d'entreprise aux Émirats arabes unis, rendant ces services accessibles aux entreprises dès une étape plus précoce de leur développement. Les banques et les plateformes numériques d'entreprise peuvent également distribuer l'assurance commerciale via des relations clients établies, à condition que les produits concernés soient souscrits et émis par des assureurs agréés.
Par durée de police :
les renouvellements annuels en tête, la couverture à court terme gagne des cas d'usageLes polices annuelles et pluriannuelles devraient représenter 61,8 % du marché de l'assurance embarquée aux Émirats arabes unis en 2026. Les renouvellements d'assurance automobile et santé soutiennent cette position, car les deux catégories s'alignent étroitement avec les exigences de couverture annuelle récurrente. En octobre 2025, Salik Company PJSC a indiqué que 150 000 clients avaient reçu des notifications de renouvellement d'assurance automobile via son canal WhatsApp, démontrant comment les communications numériques peuvent connecter les clients aux services de renouvellement d'assurance. Ce modèle peut rendre le renouvellement plus pratique tout en laissant la souscription et l'émission de polices à l'assureur. L'intégration de rappels et d'options de renouvellement dans les points de contact clients établis peut réduire les frictions et soutenir la continuité de la couverture.
La couverture à court terme et spécifique à une activité devrait croître à un TCAC de 26,3 % entre 2027 et 2032. Elle offre des opportunités dans les voyages, les événements, la billetterie et la mobilité, où les besoins d'assurance peuvent être liés à une réservation ou une activité particulière. Cover Genius illustre ce modèle de distribution à travers son partenariat avec Luxury Escapes, qui a élargi les offres de protection voyage et introduit la protection annulation en avril 2025. La société détient des licences ou des autorisations dans plus de 60 pays, dont les Émirats arabes unis parmi les marchés desservis par le partenariat. Le cadre de finance ouverte des Émirats arabes unis peut également soutenir le partage de données basé sur le consentement et les services financiers numériques, bien que son impact précis sur la mise en œuvre de l'assurance embarquée dépendra des normes et intégrations applicables. La tarification transparente, les exclusions claires et la gestion réactive des sinistres restent importantes pour la confiance des clients.
Par modèle d'intégration :
l'affinité en marque blanche en tête, les API transforment l'économie de la distributionL'intégration en marque blanche et par affinité représentait 40,4 % du marché de l'assurance embarquée aux Émirats arabes unis en 2026. Dans ce modèle, les assureurs proposent des produits d'assurance sous la marque d'une plateforme ou en tant qu'offre d'affinité via une relation partenaire établie. Les plateformes non techniques peuvent souvent adopter cette approche plus facilement car elle nécessite une mise en œuvre moins complexe. Cependant, elle peut limiter la personnalisation des produits et l'échange de données en temps réel. La taille du marché de l'assurance embarquée aux Émirats arabes unis pour ce modèle reflète la valeur pratique des partenariats établis dans un environnement réglementé. Ce modèle reste adapté aux plateformes cherchant à offrir une couverture sans développer de capacités techniques étendues.
Les modèles intégrés par API devraient croître à un TCAC de 27,7 % de 2027 à 2032. Le Règlement sur la finance ouverte place les interfaces standardisées au cœur du partage de données d'assurance et de l'initiation de services. En novembre 2025, insureMO a annoncé un partenariat avec Yalla Compare pour soutenir la configuration des produits, la connectivité des assureurs et la distribution API en temps réel à travers les Émirats arabes unis. Le service TAMM 4.0 de Shory Insurance illustre la version plus avancée de ce modèle à travers la validation des données, l'authentification d'identité et l'émission de polices dans un seul parcours numérique. L'intégration assistée par le personnel reste pertinente là où les clients ont besoin d'aide pour une couverture multi-lignes complexe ou là où un conseiller humain apporte de la valeur. Son rôle relatif peut se réduire à mesure que les parcours numériques deviennent plus faciles pour les produits personnels et commerciaux standard.
Analyse géographique
Dubaï reste le principal hub du marché de l'assurance embarquée aux Émirats arabes unis, avec une concentration d'insurtechs, de courtiers numériques, de plateformes e-commerce et de participants internationaux. Son infrastructure financière comprend le Centre financier international de Dubaï, qui offre aux entreprises internationales un cadre régional pour la conformité et les partenariats. Le tourisme, la logistique, le covoiturage et l'activité e-commerce créent des opportunités pour la protection voyage, cargo, appareils et mobilité. L'intégration d'août 2026 de Policybazaar.ae avec SAAED via la plateforme Emirates Vehicles Gate place la comparaison, le devis, le paiement et l'émission de polices dans un parcours de gestion de véhicule. Le Règlement sur les conditions du bac à sable de la Banque centrale des Émirats arabes unis, introduit en juin 2024, fournit également un environnement de test défini pour certains produits de services financiers en phase précoce.
Abou Dhabi développe une distribution d'assurance intégrée aux services gouvernementaux via TAMM, qui intègre les services d'assurance dans les parcours de services gouvernementaux numériques établis. En octobre 2025, le Département de la santé d'Abou Dhabi et Daman ont rendu les services d'assurance santé de base individuels disponibles via TAMM, incluant les souscriptions, les renouvellements, les modifications et l'accès numérique aux informations sur les polices. En mai 2026, le Fonds de pension d'Abou Dhabi et Shory Insurance ont annoncé un accord permettant à plus de 50 000 retraités d'accéder à des offres et des remises sur l'assurance automobile via TAMM, avec des options provenant de plus de 15 assureurs. Ces initiatives démontrent comment les plateformes gouvernementales peuvent connecter la distribution d'assurance aux processus administratifs et de service client existants.
Les émirats du Nord représentent l'opportunité géographique émergente la plus rapide du marché de l'assurance embarquée aux Émirats arabes unis après que l'assurance santé obligatoire a été étendue à l'ensemble des 7 émirats le 1er janvier 2025. Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah et Fujairah ont enregistré une nouvelle demande de la part des travailleurs et des employeurs qui opéraient auparavant en dehors du cadre obligatoire. Le forfait d'assurance santé de base est de 320 AED (87 USD) par an et couvre un réseau de sept hôpitaux, 47 cliniques et centres médicaux, et 44 pharmacies. Les plateformes employeurs, les logiciels de ressources humaines et les courtiers numériques peuvent utiliser la nouvelle exigence pour proposer l'inscription et le renouvellement dans un flux de travail familier. Les produits liés au Takaful peuvent également trouver une pertinence dans les communautés qui préfèrent la protection conforme à la charia, bien que les modèles de distribution soient encore en développement.
Paysage concurrentiel
Le marché de l'assurance embarquée aux Émirats arabes unis est fragmenté, comprenant un mélange diversifié de distributeurs d'assurance agréés, d'assureurs traditionnels, de plateformes mondiales de protection embarquée et de fournisseurs de technologie. Shory Insurance, eSanad et Bayzat opèrent aux côtés d'assureurs tels que Liva Insurance Company, Sukoon Insurance PJSC et Abu Dhabi National Insurance Company PJSC via Mutakamela. Cover Genius fournit des capacités de protection embarquée sur plusieurs marchés, dont les Émirats arabes unis, tandis qu'insureMO fournit une infrastructure basée sur des API qui connecte les assureurs aux distributeurs numériques et aux plateformes non assurantielles. La concurrence s'étend à plusieurs modèles commerciaux, segments de clientèle et canaux de distribution. Les participants se différencient par leurs capacités d'intégration, leur spécialisation produit, leur expérience client et leur conformité réglementaire plutôt que par un seul modèle de distribution dominant.
La concurrence reste dynamique à mesure que les entreprises élargissent les services de renouvellement numérique, les intégrations de plateformes gouvernementales et les offres d'assurance spécialisées. Shory Insurance a introduit Shory AI pour soutenir la comparaison et l'achat d'assurance automobile par conversation. Sukoon Insurance PJSC a déployé un robot vocal basé sur l'intelligence artificielle pour les renouvellements automobiles en février 2026. Le partenariat de Liva Insurance Company avec Salik Company PJSC démontre comment les plateformes de mobilité peuvent combiner les rappels de renouvellement avec la distribution d'assurance pour atteindre de larges bases de clients. Ces initiatives mettent en évidence l'éventail des approches disponibles pour les assureurs et les distributeurs, de l'engagement client automatisé aux services embarqués proposés via des plateformes numériques établies. La structure de marché fragmentée permet aux entreprises de se concurrencer via des partenariats et des capacités spécialisées sans s'appuyer exclusivement sur la distribution traditionnelle par agents.
D'autres opportunités comprennent la responsabilité civile des PME, la protection de la main-d'œuvre, les produits liés au Takaful et la couverture des risques émergents. Les plateformes logicielles verticales peuvent intégrer l'assurance dans des flux de travail sectoriels tout en fournissant des informations commerciales pertinentes pour soutenir la souscription. Le cadre de finance ouverte des Émirats arabes unis fournit une base réglementaire pour le partage de données basé sur le consentement et l'initiation de services, sous réserve des exigences applicables. Shory Insurance et OrbitWorks ont exploré des applications de données satellitaires pour l'assurance, notamment la détection des inondations et le profilage des risques de flotte. Liva Insurance Company et Relm Insurance se sont associés pour traiter les risques associés aux actifs numériques, à l'intelligence artificielle et aux entreprises de biotechnologie aux Émirats arabes unis et à Bahreïn. La présence d'assureurs établis, de distributeurs spécialisés, de fournisseurs de technologie et de partenariats sur les risques émergents renforce la structure concurrentielle fragmentée du marché, sans qu'aucun participant ne soit dominant sur l'ensemble de la chaîne de valeur de l'assurance embarquée.
Leaders du secteur de l'assurance embarquée aux Émirats arabes unis
-
Orient Insurance PJSC
-
Abu Dhabi National Insurance Company PJSC
-
Sukoon Insurance PJSC
-
Dubai Insurance Company PJSC
-
Abu Dhabi National Takaful Company PJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance embarquée aux Émirats arabes unis Entreprises couvertes dans ce rapport
- Shory Insurance
- Salik Company PJSC
- SlashData FZ-LLC
- Cover Genius
- eSanad
- Bayzat
- Liva Insurance Company
- Dubai Insurance Company PJSC
- Abu Dhabi National Takaful Company PJSC
- Orient Insurance PJSC
- Abu Dhabi National Insurance Company PJSC
- Sukoon Insurance PJSC
- HAYAH Insurance Company PJSC
Développements industriels récents dans Marché de l'assurance embarquée aux Émirats arabes unis
- Mai 2026 : Shory Insurance a formalisé des protocoles d'accord avec Mraijeb, combinant expertise en assurance numérique et en sécurité pour l'évaluation des risques, et avec Sheel, explorant l'intégration de la mobilité et de l'assurance numérique. Shory Insurance a également signé une collaboration stratégique avec OrbitWorks pour explorer l'assurance d'actifs satellitaires et l'utilisation de l'intelligence géospatiale, notamment la détection des inondations et les données de surveillance environnementale, afin d'améliorer la modélisation des risques en temps réel pour la couverture de flotte et l'assurance de grands actifs aux Émirats arabes unis.
- Janvier 2026 : Salik Company PJSC a signé un accord de 10 ans avec Dubai Airports pour permettre les paiements de stationnement par portefeuille électronique dans tous les terminaux de l'aéroport international de Dubaï, élargissant l'infrastructure de finance de mobilité de Salik Company PJSC et créant d'autres points de contact de vente croisée pour les produits d'assurance embarquée dans le parcours de voyage aéroportuaire.
- Décembre 2025 : Liva Insurance Company a annoncé le jalon d'un an de sa collaboration avec Salik Company PJSC, atteignant plus de 1,3 million de conducteurs, générant 113 millions AED (30,8 millions USD) en devis d'assurance et enregistrant un taux de renouvellement entièrement en ligne de 25 % avec un temps de transaction moyen de 3 minutes.
- Novembre 2025 : insureMO et Nexacore Solutions ont lancé un partenariat régional déployant une infrastructure de protection des appareils et de garantie prolongée pilotée par l'intelligence artificielle pour les Émirats arabes unis, ciblant les opérateurs de télécommunications, les fabricants d'équipements d'origine et les détaillants cherchant à intégrer des plans de protection au point de vente.
Périmètre du rapport sur le marché de l'assurance embarquée aux Émirats arabes unis
Aperçu de la segmentation
| Automobile et mobilité |
| Santé et médical |
| Protection des biens et des appareils |
| Voyages et assistance |
| Protection et épargne |
| Autres couvertures d'assurance |
| Places de marché e-commerce et détaillants en ligne spécialisés |
| Points de vente au détail physique et fabricants d'équipements d'origine |
| Plateformes de voyages, de billetterie et de mobilité |
| Banques, fintechs et plateformes de paiement en plusieurs fois sans frais (acheter maintenant, payer plus tard) |
| Opérateurs de télécommunications et fournisseurs de services publics |
| Autres partenaires non assurantiels |
| Personnel/Consommateur |
| Commercial/Entreprise |
| Court terme / Spécifique à une activité |
| Annuelle / Pluriannuelle |
| Intégré par API |
| Marque blanche / Affinité |
| Assistance en point de vente par le personnel |
| Par ligne d'assurance | Automobile et mobilité |
| Santé et médical | |
| Protection des biens et des appareils | |
| Voyages et assistance | |
| Protection et épargne | |
| Autres couvertures d'assurance | |
| Par canal partenaire d'intégration | Places de marché e-commerce et détaillants en ligne spécialisés |
| Points de vente au détail physique et fabricants d'équipements d'origine | |
| Plateformes de voyages, de billetterie et de mobilité | |
| Banques, fintechs et plateformes de paiement en plusieurs fois sans frais (acheter maintenant, payer plus tard) | |
| Opérateurs de télécommunications et fournisseurs de services publics | |
| Autres partenaires non assurantiels | |
| Par souscripteur | Personnel/Consommateur |
| Commercial/Entreprise | |
| Par durée de police | Court terme / Spécifique à une activité |
| Annuelle / Pluriannuelle | |
| Par modèle d'intégration | Intégré par API |
| Marque blanche / Affinité | |
| Assistance en point de vente par le personnel |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance de l'assurance embarquée aux Émirats arabes unis ?
Le secteur devrait croître à un TCAC de 22,4 % de 2027 à 2032, soutenu par la couverture obligatoire, les services gouvernementaux connectés, les règles de finance ouverte et les parcours de paiement numériques.
Quelle ligne d'assurance est en tête de l'assurance embarquée aux Émirats arabes unis ?
L'assurance santé et médicale est en tête avec une part de 32,4 % en 2026, soutenue par la couverture santé obligatoire et les flux de travail d'inscription basés sur les employeurs.
Quel canal d'assurance embarquée connaît la croissance la plus rapide aux Émirats arabes unis ?
Les banques, les fintechs et les plateformes de paiement en plusieurs fois sans frais (acheter maintenant, payer plus tard) devraient croître à un TCAC de 28,6 % jusqu'en 2032, les options de paiement échelonné et les applications bancaires améliorant l'accès aux primes.
Comment la finance ouverte affecte-t-elle la distribution d'assurance aux Émirats arabes unis ?
Le Règlement sur la finance ouverte de la Banque centrale des Émirats arabes unis soutient le partage standardisé de données et l'initiation de devis, ce qui peut réduire les barrières techniques pour les partenariats numériques conformes.
Pourquoi les émirats du Nord sont-ils importants pour l'assurance embarquée ?
L'assurance santé obligatoire a été étendue à l'ensemble des 7 émirats en 2025, créant de nouvelles opportunités d'intégration des employeurs et de renouvellement numérique à Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah et Fujairah.
Qu'est-ce qui limite l'adoption de l'assurance embarquée aux Émirats arabes unis ?
Les exigences de licences, les systèmes d'assureurs hérités, les conditions peu claires pour les clients, la friction dans les sinistres et l'économie des canaux peuvent ralentir la mise en œuvre même si la demande augmente.