
UAEエンベデッド保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
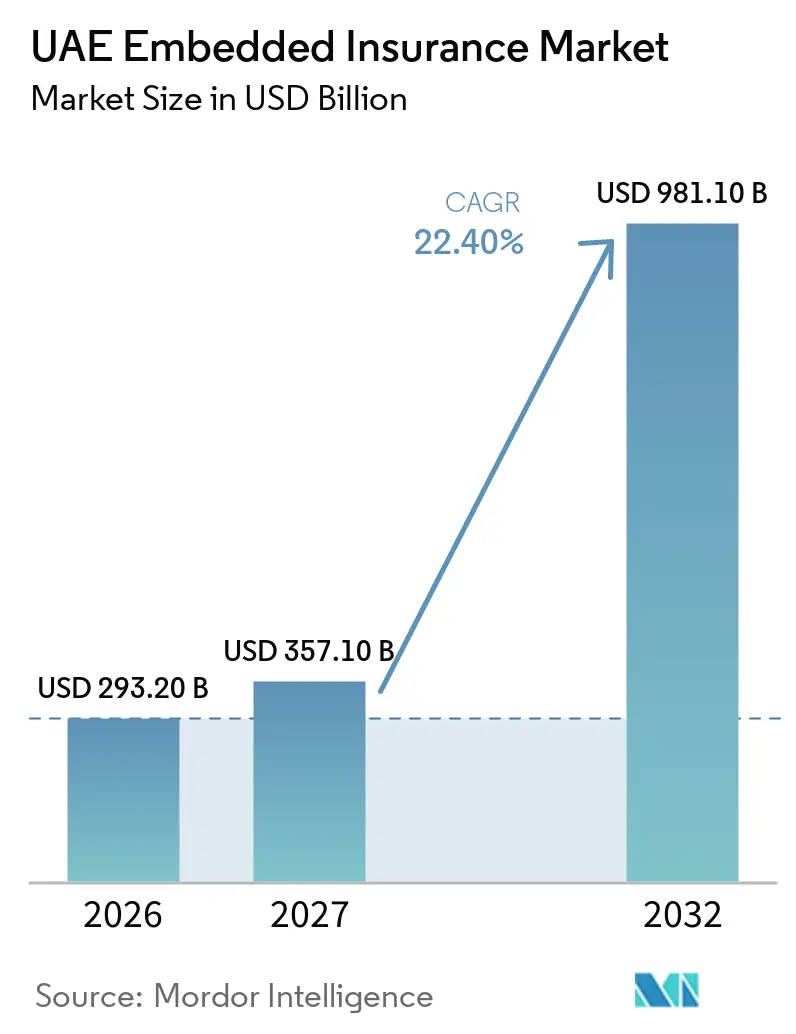
| 基準年の市場規模 (2026) | 293.20 十億米ドル |
| 市場規模 (2027) | 357.10 十億米ドル |
| 市場規模 (2032) | 981.10 十億米ドル |
| 成長率 (2027 - 2032) | 22.40 % |
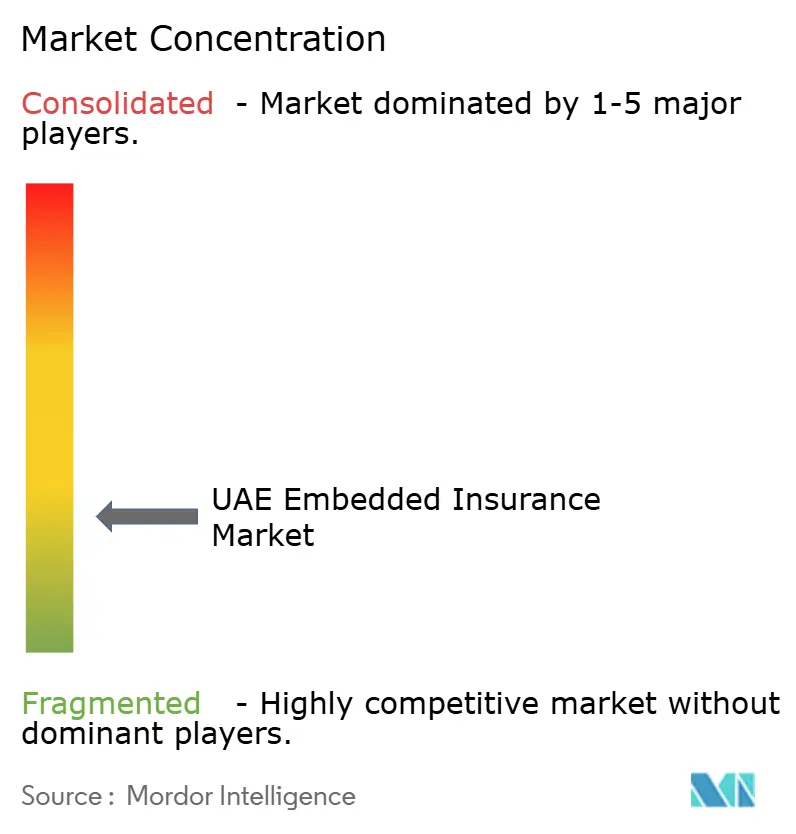
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEエンベデッド保険市場分析
UAEエンベデッド保険市場規模は2026年に293.20 ビリオン 米ドルと評価され、2027年の357.10 ビリオン 米ドルから2032年には981.10 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは22.40%です。
UAEエンベデッド保険市場は、保険が車両サービス、銀行アプリケーション、オンラインチェックアウト、政府サービスプラットフォームへと組み込まれるにつれて拡大しています。UAE全7首長国における強制健康保険、UAEの中央銀行(CBUAE)のライセンスフレームワーク、オープンファイナンス規制が、デジタルチャネルを通じた保険提供の方法を再構築しています。これらの変化により、保険会社、ブローカー、銀行、プラットフォームはリアルタイムの資格確認、見積もり、支払い、保険証券発行を中心としたサービスを構築するよう促されています。UAEエンベデッド保険市場はまた、書類手続きを削減し、義務的な取引を連携したユーザージャーニーに組み込む政府デジタルサービスの恩恵も受けています。競争は、ライセンスを受けた流通、信頼性の高いデータ管理、そして使いやすい保険金請求体験を組み合わせる能力によってますます定義されています。
要レポートのポイント
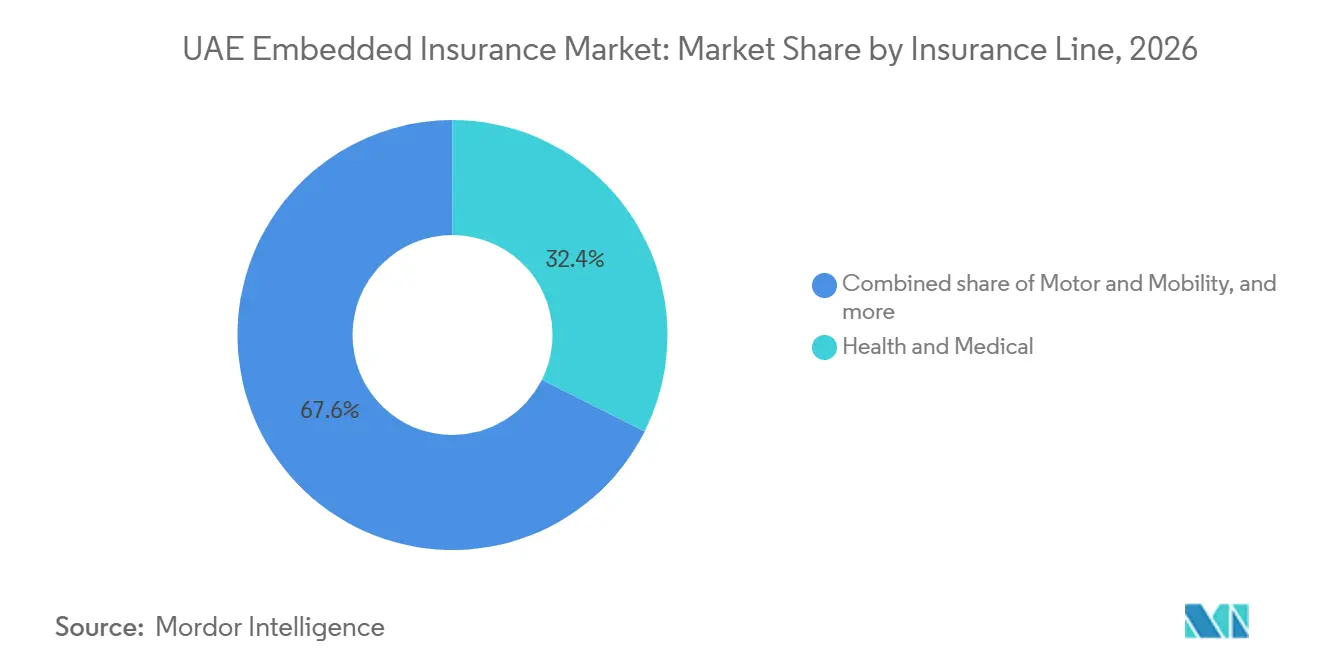
- 保険種別では、健康・医療保険が2026年のUAEエンベデッド保険市場シェアの32.4%を占め、商品・デバイス保護は2032年にかけて25.8%のCAGRで成長すると予測されています。
- エンベディングパートナーチャネル別では、Eコマースマーケットプレイスおよび専門オンライン小売業者が2026年のUAEエンベデッド保険市場規模の27.1%を占め、銀行、フィンテック、後払い(BNPL)チェックアウトプラットフォームは2032年にかけて28.6%のCAGRで成長すると予測されています。
- 保険契約者別では、個人・消費者の保険契約者が2026年のUAEエンベデッド保険市場シェアの70.3%を占め、法人・ビジネスの保険契約者は2032年にかけて24.9%のCAGRで成長すると予測されています。
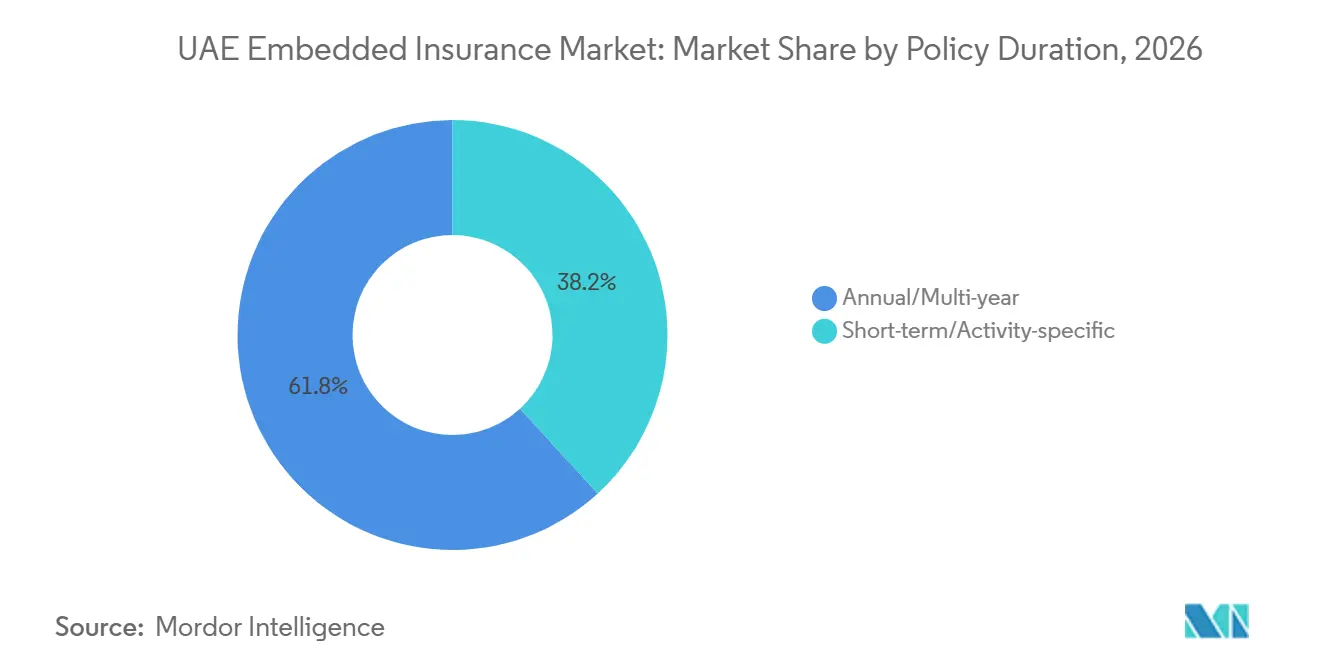
- 保険期間別では、年間・複数年契約が2026年のUAEエンベデッド保険市場シェアの61.8%を占め、短期・活動特定型契約は2032年にかけて26.3%のCAGRで成長すると予測されています。
- 統合モデル別では、ホワイトラベル・アフィニティ統合が2026年のUAEエンベデッド保険市場シェアの40.4%を占め、API統合型モデルは2032年にかけて27.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| デジタル決済の高い普及率と モバイルファーストの保険流通 | +4.2% | 世界規模、 ドバイおよびアブダビに集中 | 短期 (2年以内) |
| Eコマース・マーケットプレイスおよび チェックアウト組み込み型保護の成長 | +3.8% | ドバイ (Eコマースハブ)、アブダビおよび北部首長国への波及 | 中期 (2〜4年) |
| 強制自動車保険と デジタル車両所有ジャーニー | +3.5% | 全国規模、 初期の成果はドバイおよびアブダビに集中 | 短期 (2年以内) |
| UAEデジタル政府サービスと 統合型金融サービス流通 | +3.0% | 全国規模 (アブダビのTAMM;ドバイのDubaiNow/EVG) | 中期 (2〜4年) |
| 中小企業のデジタル化と 組み込み型商業リスク保護 | +2.5% | 全国規模、 ドバイ、アブダビ、シャルジャで初期の成果 | 中期 (2〜4年) |
| 在外居住者の旅行・居住・健康および タカフル連携型保護の機会 | +2.8% | 全国規模、 北部首長国の成長が加速 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル決済の高い普及率とモバイルファーストの保険流通
UAEエンベデッド保険市場は、アル・エティハド・ペイメンツが運営するインスタント決済サービス「アアニ(Aani)」から実用的な決済基盤を得ています。2025年半ばまでに、1日あたり50万件以上の取引と57以上のライセンスを受けた金融機関の参加が報告されており、デジタル購買ジャーニー内でのより迅速な決済を支援しています[1]。デジタルウォレットはUAEの保険顧客にとってすでに馴染みのある決済手段であり、必要な時点で保護を購入する際の行動的障壁を低下させています。保険会社はインスタント決済インフラを活用して、見積もり、支払い確認、保険証券発行の間の遅延を短縮することができます。このモデルは、従来のカード手数料がユニットエコノミクスを弱体化させる可能性がある、頻繁な低保険料商品に特に適しています。また、顧客がすでに決済を管理している同じモバイル体験の中に保護を組み込む理由をプラットフォームに与えます。
Eコマース・マーケットプレイスおよびチェックアウト組み込み型保護の成長
デジタル小売ジャーニーは、デバイス保護や延長保証を提供する明確な機会を生み出すことで、UAEエンベデッド保険市場を支援しています。insureMOはYalla Compareと提携し、UAE全土の保険種別にわたるリアルタイムのアプリケーション・プログラミング・インターフェース(API)ベースの流通を実現しました[2]。Policybazaar.aeとTabbyは、Tap Paymentsを通じた4ヶ月間の無利子支払いや最長12ヶ月のプランを含む、自動車保険および健康保険の分割払いオプションを導入しました。2025年11月、insureMOとNexacoreは、地域における保護・延長保証プログラム向けの人工知能ベースの修理・物流機能の展開を開始する予定です。保険金請求トリガー、修理ネットワーク、顧客コミュニケーション間の直接統合により、購入後のチェックアウト保護商品の信頼性を高めることができます。これらの機能は、UAEエンベデッド保険市場が単純なアドオンモデルを超えて、顧客がアクセスして利用できるサービスへと進化するのを助けます。
強制自動車保険とデジタル車両所有ジャーー
強制的な第三者自動車保険は、デジタル車両プラットフォームが単一の取引に統合できる繰り返しの需要を生み出します。2025年12月までに、LivaとSalikは130万人以上のドライバーに到達し、1億1,300万アラブ首長国連邦ディルハム(3,080万 米ドル)の保険見積もりを生成し、25%の完全オンライン更新完了率を達成しました。平均更新取引は3分で完了し、義務的な購入における連携したデジタルジャーニーの価値を実証しました。Salikは、2026年第1四半期においてLiva保険サービスからの収益が前四半期比58%増加したと報告しており、エンベデッド保険がモビリティプラットフォームにとって重要な収益源となり得ることを示しています[3]。ShoryのTAMM 4.0上のサービスは、車両検査、保険更新、登録をUAE PASSで認証されたペーパーレスセッションに統合しています。
デジタル政府サービス、中小企業のデジタル化、および組み込み型商業保護
UAE PASSは、保険購入ジャーニーから手動の書類提出を排除できるアイデンティティレイヤーとして機能します。2025年11月、insureMOはYalla Compareとの提携を発表し、UAE全土での商品設定、保険会社接続、リアルタイムAPI流通を支援しています。アブダビのTAMM 4.0プラットフォームとのShoryの統合は別の例を提供しており、顧客がより広範なデジタル政府サービスジャーニーの中で車両保険更新にアクセスできるようにしています。UAEのオープンファイナンスフレームワークはまた、同意に基づく金融データ共有とサービス開始のための標準化されたインフラを確立していますが、保険流通は引き続き適用されるライセンス要件の対象となります。スタッフ支援型の流通は、複雑な補償ニーズや人的ガイダンスを重視する顧客にとって引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| CBUAEのライセンス、電子販売承認、 およびライセンス仲介業者への依存 | -2.5% | 全国規模、 ドバイ国際金融センターおよびアブダビ・グローバル・マーケットは別個のフレームワーク下 | 短期 (2年以内) |
| 既存保険会社システムの老朽化、API統合コスト、 およびデータ品質の不一致 | -2.0% | 全国規模、 デジタルフリーゾーン外の旧来の国内保険会社で最も深刻 | 中期 (2〜4年) |
| 顧客の信頼、保険金請求の摩擦、 および保険の不適切販売リスク | -1.5% | 全国規模、 北部首長国を含む | 中期 (2〜4年) |
| 手数料の圧縮、パートナーエコノミクス、 および保険会社とプラットフォーム間のチャネル競合 | -1.5% | 全国規模 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
CBUAEのライセンス、電子販売承認、およびライセンス仲介業者への依存
2025年連邦政令法第6号は、テクノロジーまたはデジタルプラットフォームを通じてライセンスを受けた金融活動を実施、提供、発行、または促進する事業体に対する規制範囲を拡大しました。第62条は、規制された活動を支援するラットフォーム、アプリケーション・プログラミング・インターフェース(API)、およびインフラプロバイダーにUAE中央銀行の認可要件を拡張しています。この法律は2025年9月16日に発効し、既存の取り決めを修正する必要がある事業体に対して正規化期間を設けています。これらの要件は、プラットフォームが規制上の地位、契約構造、承認要件を評価する中で、商品ローンチを遅らせる可能性があります。また、既存のライセンス仲介業者との関係と確立されたコンプライアンスプロセスを持つ企業を優遇する可能性もあります。UAEエンベデッド保険市場は引き続き成長できますが、小規模なパートナーがより明確な規制境界に適応するにつれて、実施は不均一なままとなる可能性があります。
既存保険会社システムの老朽化、API統合コスト、顧客の信頼、およびチャネルエコノミクス
多くの保険会社は、リアルタイムのデジタル取引ではなく、支店・ブローカー流通向けに設計された保険管理システムを使用しています。オープンファイナンス規制は保険会社に標準化されたデータ共有の取り決への参加を求めていますが、各パートナー接続をサポートするために必要なシステムアップグレードの資金は提供していません。データの不一致は、インスタント引受、個別化された価格設定、タイムリーな保険金請求処理を制約し、エンベデッド流通が提供しようとする顧客体験を弱体化させる可能性があります。また、条件が不明確な場合や、保険金請求体験が購入プロセスの利便性に見合わない場合、顧客は商品購入をためらう可能性があります。一方、プラットフォームパートナーは従来の仲介手数料とは異なる収益分配モデルを追求することが多いです。これらの要因はマージンを圧迫し、保険会社、ブローカー、高トラフィックのデジタルプラットフォーム間でチャネル競合を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
健康・医療が需要を牽引し、デバイス保護が加速健康・医療保険は2026年のUAEエンベデッド保険市場の32.4%を占めると予測されています。強制加入は、雇用と居住に関連する繰り返しの保険ニーズを生み出すことで、この地位を支えます。2025年1月に開始が予定されている全国的な拡大により、シャルジャ、アジュマーン、ウンム・アル・クワイン、ラアス・アル・ハイマ、フジャイラの民間部門労働者および家事使用人が強制加入フレームワークの対象となります。人事プラットフォームは、加入、更新、従業員情報の更新を日常的な管理プロセスに組み込むことができます。この統合により、繰り返しの顧客インタラクションが生まれ、他の保護商品への関連するオファーを支援することができます。
商品・デバイス保護は2027年から2032年にかけて25.8%のCAGRで成長すると予測されています。このセグメントは、通信事業者、小売業者、または機器メーカーがチェックアウト段階で保護を提供する際に恩恵を受けます。2025年11月、insureMOとNexacoreはデバイス保護・延長保証プログラム向けの修理・物流機能を導入する予定です。このサービスモデルは、承認された保険金請求と修理対応およびステータス更新を連携させ、アドオン保護商品を購入する顧客の主要な懸念に対処することができます。自動車・モビリティ、旅行・アシスタンスも、繰り返しのモビリティおよび観光ニーズから恩恵を受けます。保護・貯蓄およびその他の保険は引き続き小規模なセグメントにとどまりますが、分散型タカフル商品には関連性がある可能性があります。
エンベディングパートナーチャネル別:
Eコマースが先導し、銀行およびBNPLプラットフォームが資金調達を拡大Eコマースマーケットプレイスおよび専門オンライン小売業者は、2026年のエンベディングパートナーチャネルの27.1%を占めると予測されています。その先導的な地位は、高いオンライン取引量と、支払い前に直接保護を提供する機会を反映しています。UAEエンベデッド保険業界は、チェックアウトプロセスを活用して、購入される商品または活動に関連する場合にのみ、シンプルな補償オプションを提示することができま。このチャネルは、簡潔な説明、透明な価格設定、明確な保険金請求プロセスを持つ商品に最も適しています。また、商品、購入時間、顧客の同意に関する直接データを保険会社に提供します。これらのデータポイントは、顧客が別の保険ジャーニーを開始することなく、より関連性の高いオファーを支援することができます。
銀行、フィンテック、後払い(BNPL)チェックアウトプラットフォームは、2027年から2032年にかけて28.6%のCAGRで成長すると予測されています。2025年8月、Wio BankとShoryはWio Personalアプリケーションを通じて自動車保険を導入し、顧客が3ヶ月から48ヶ月にわたって支払いを分割できるようにしました。2026年7月、MashreqはSukoonと提携し、MashreqBizを通じて労働者補償保険および第三者賠償責任保険を利用可能にし、保険流通とビジネスバンキングを統合しました。旅行、チケット販売、モビリティ、通信、公益事業、実店舗小売、機器メーカーも、ユーザージャーニーが自然に保護の必要性を生み出す特定の役割を保持しています。
保険契約者別:
消費者需要が先導し、商業的な保険入不足が成長余地を生む個人・消費者の保険契約者は2026年のUAEエンベデッド保険市場の70.3%を占めました。個人は通常、自動車、健康、旅行、デバイス関連の取引を通じて保険にアクセスします。デジタル流通業者は、比較ツール、本人確認、迅速な保険証券発行、分割払いオプションを通じてこのセグメントを競い合っています。これらの機能は、消費者が先延ばしにする可能性のある購入に関連する手間を軽減します。消費者需要はまた、プラットフォームベースの流通とも合致しており、補償を即時の取引に合わせることができます。これにより、デジタルチャネル全体で個人保護商品の幅広い基盤が生まれます。
法人・ビジネスの保険契約者は2027年から2032年にかけて24.9%のCAGRで成長すると予測されています。UAEエンベデッド保険市場は大きな成長ポテンシャルを持っており、多くの中小企業は登録されたビジネス活動における重要性にもかかわらず、保険加入が不十分なままです。Bayzatは従業員福利厚生と健康保険を人事・給与プロセスと統合し、企業が労働力管理と並行して補償を管理できるよう支援しています。2025年9月、Creative ZoneとBayzatは、人事、給与、従業員福利厚生ソリューションをUAEのビジネス設立ジャーニーに統合するパートナーシップを発表し、これらのサービスを企業の発展のより早い段階からアクセス可能にしました。銀行やデジタルビジネスプラットフォームも、関連商品がライセンスを受けた保険会社によって引き受けれ発行されることを条件に、確立された顧客関係を通じて商業保険を流通させることができます。
保険期間別:
年間更新が先導し、短期補償がユースケースを獲得年間・複数年契約は2026年のUAEエンベデッド保険市場の61.8%を占めると予測されています。自動車保険と健康保険の更新がこの地位を支えており、両カテゴリーは繰り返しの年間補償要件と密接に一致しています。2025年10月、Salikは15万人の顧客がWhatsAppチャネルを通じて車両保険更新通知を受け取ったと報告し、デジタルコミュニケーションが顧客を保険更新サービスに結びつける方法を実証しました。このモデルは、引受と保険証券発行を保険会社に委ねながら、更新をより便利にすることができます。確立された顧客接点にリマインダーと更新オプションを組み込むことで、摩擦を軽減し、補償の継続性を支援することができます。
短期・活動特定型補償は2027年から2032年にかけて26.3%のCAGRで成長すると予測されています。旅行、イベント、チケット販売、モビリティにわたる機会を提供しており、保険ニーズを特定の予や活動に結びつけることができます。Cover Geniusは、Luxury Escapesとのパートナーシップを通じてこの流通モデルを示しており、2025年4月に旅行保護の提供を拡大し、キャンセル保護を導入しました。同社はアラブ首長国連邦を含む60カ国以上でライセンスまたは認可を取得しています。UAEのオープンファイナンスフレームワークは、同意に基づくデータ共有とデジタル金融サービスをさらに支援する可能性がありますが、エンベデッド保険の実施への正確な影響は、適用される標準と統合に依存します。透明な価格設定、明確な免責事項、迅速な保険金請求対応は、顧客の信頼にとって引き続き重要です。
統合モデル別:
ホワイトラベル・アフィニティが先導し、APIが流通エコノミクスを変革ホワイトラベル・アフィニティ統合は2026年のUAEエベデッド保険市場の40.4%を占めました。このモデルでは、保険会社はプラットフォームのブランド名で、または確立されたパートナー関係を通じたアフィニティ提供として保険商品を提供します。非技術系プラットフォームは、より複雑な実装を必要としないため、このアプローチをより容易に採用できることが多いです。ただし、商品のパーソナライゼーションとリアルタイムのデータ交換が制限される可能性があります。このモデルのUAEエンベデッド保険市場規模は、規制された環境における確立されたパートナーシップの実用的な価値を反映しています。このモデルは、広範な技術的能力を開発することなく補償を提供しようとするプラットフォームに引き続き適しています。
API統合型モデルは2027年から2032年にかけて27.7%のCAGRで成長すると予測されています。オープンファイナンス規制は、保険データ共有とサービス開始の中心に標準化されたインターフェースを置いています。2025年11月、insureMOはYalla Compareとのパートナーシップを発表し、UAE全土での商品設定、保険会社接続、リアルタイムAPI流通支援しています。ShoryのTAMM 4.0サービスは、データ検証、本人認証、保険証券発行を1つのデジタルパスで行うことで、このモデルのより高度なバージョンを示しています。スタッフ支援型統合は、顧客が複雑な複数種別の補償について支援を必要とする場合や、人的アドバイザーが価値を付加する場合に引き続き重要です。標準的な個人・ビジネス商品のデジタルジャーニーが容易になるにつれて、その相対的な役割は縮小する可能性があります。
地理的分析
ドバイはUAEエンベデッド保険市場の主要ハブであり続けており、インシュアテック、デジタルブローカー、Eコマースプラットフォーム、国際的な参加者が集中しています。その金融インフラにはドバイ国際金融センターが含まれており、国際企業にコンプライアンスとパートナーシップのための地域的な拠点を提供しています。観光、物流、ライドヘイリング、Eコマース活動は、旅行、貨物、デバイス、モビリティ保護の機会を生み出しています。Policybazaar.aeの2026年8月のエミレーツ・ビークルズ・ゲートプラットフォームを通じたSAAEDとの統により、比較、見積もり、支払い、保険証券発行が車両管理ジャーニーの中に組み込まれました。UAE中央銀行のサンドボックス条件規制(2024年6月導入)も、特定の初期段階の金融サービス商品に対して定義されたテスト環境を提供しています。
アブダビは、TAMMを通じた政府統合型保険流通を発展させており、確立されたデジタル政府ジャーニーに保険サービスを組み込んでいます。2025年10月、アブダビ保健局とDamanは、加入、更新、変更、保険情報へのデジタルアクセスを含む個人基本健康保険サービスをTAMMを通じて利用可能にしました。2026年5月、アブダビ年金基金とShoryは、5万人以上の退職者が15社以上の保険会社からのオプションでTAMMを通じて車両保険のオファーと割引にアクセスできるようにする協定を発表しました。これらの取り組みは、政府プラットフォームが既存の行政・顧客サービスプロセスと保険流通を結びつける方法を示しています。
北部首長国は、2025年1月1日に強制健康保険が全7首長国に拡大された後、UAEエンベデッド保険市場において最も急速に台頭している地理的機会です。シャルジャ、アジュマーン、ウンム・アル・クワイン、ラアス・アル・ハイマ、フジャイラは、以前は強制フレームワーク外で活動していた労働者と雇用主からの新たな需要を獲得しました。基本健康保険パッケージは年間320アラブ首長国連邦ディルハム(87米ドル)で、7つの病院、47のクリニック・医療センター、44の薬局のネットワークをカバーしています。雇用主プラットフォーム、人事ソフトウェア、デジタルブローカーは、新しい要件を活用して、使い慣れたワークフロー内で加入と更新を提供することができます。タカフル連携型商品も、シャリーア準拠の保護を好むコミュニティで関連性を見出す可能性がありますが、流通モデルはまだ発展途上です。
競合環境
UAEエンベデッド保険市場は断片化しており、ライセンスを受けた保険流通業者、伝統的な保険会社、グローバルなエンベデッド保護プラットフォーム、テクノロジープロバイダーの多様な組み合わせで構成されています。Shory、eSanad、BayzatはLiva、Sukoon、Mutakamelaを通じたAbu Dhabi National Insurance Companyなどの保険会社と並んで事業を展開しています。Cover GeniusはUAEを含む複数の市場でエンベデッド保護機能を提供し、insureMOは保険会社とデジタル流通業者・非保険プラットフォームを結ぶAPIベースのインフラを提供しています。競争は複数のビジネスモデル、顧客セグメント、流通チャネルにわたっています。参加者は、単一の支配的な流通モデルではなく、統合能力、商品の専門性、顧客体験、規制コンプライアンスを通じて差別化を図っています。
企業がデジタル更新サービス、政府プラットフォーム統合、専門的な保険提供を拡大するにつれて、競争は引き続きダイナミックです。ShoryはShory AIを導入し、会話型の自動車保険比較・購入をサポートしています。Sukoonは2026年2月に自動車更新向けのAI音声ボットを展開しました。LivaとSalikのパートナーシップは、モビリティプラットフォームが更新リマインダーと保険流通を組み合わせて大規模な顧客基盤にリーチする方法を示しています。これらの取り組みは、自動化された顧客エンゲージメントから確立されたデジタルプラットフォームを通じて提供されるエンベデッドサビスまで、保険会社と流通業者が利用できるアプローチの幅広さを浮き彫りにしています。断片化した市場構造により、企業は従来のエージェント主導の流通に独占的に依存することなく、パートナーシップと専門的な能力を通じて競争することができます。
さらなる機会には、中小企業の賠償責任、労働力保護、タカフル連携型商品、新興リスクの補償が含まれます。垂直型ソフトウェアプラットフォームは、引受をサポートする関連するビジネス情報を提供しながら、業種特有のワークフローに保険を統合することができます。UAEオープンファイナンスフレームワークは、適用される要件に従い、同意に基づくデータ共有とサービス開始のための規制基盤を提供しています。ShoryとOrbitWorksは、洪水検知や船団リスクプロファイリングを含む保険向けの衛星データ活用を探求しています。LivaとRelm Insuranceは、UAEおよびバーレーンにおけるデジタル資産、人工知能、バイオテクノロジービジネスに関連するリスクに対処するために提携しました。確立された保険会社、専門流通業者、テクノロジープロバイー、新興リスクパートナーシップの存在は、エンベデッド保険バリューチェーン全体で単一の参加者が支配的でない、市場の断片化した競争構造を強化しています。
UAEエンベデッド保険業界リーダー
-
Orient Insurance PJSC
-
Abu Dhabi National Insurance Company PJSC
-
Sukoon Insurance PJSC
-
Dubai Insurance Company PJSC
-
Abu Dhabi National Takaful Company PJSC
- 注:主要企業の掲載順は順位を示すものではありません。
UAEエンベデッド保険市場 このレポートでカバーされる企業
- Shory Insurance
- Salik Company PJSC
- SlashData FZ-LLC
- Cover Genius
- eSanad
- Bayzat
- Liva Insurance Company
- Dubai Insurance Company PJSC
- Abu Dhabi National Takaful Company PJSC
- Orient Insurance PJSC
- Abu Dhabi National Insurance Company PJSC
- Sukoon Insurance PJSC
- HAYAH Insurance Company PJSC
最近の産業開発事情 UAEエンベデッド保険市場
- 2026年5月:ShoryはMraijebとの覚書を正式化し、リスク評価のためのデジタル保険とセキュリティの専門知識を組み合わせ、またSheelとの覚書も締結し、モビリティとデジタル保険の統合を探求しました。Shoryはまた、OrbitWorksとの戦略的協力協定に署名し、衛星資産保険の探求と、UAEにおける船団補償および大型資産保険のリアルタイムリスクモデリングを改善するための洪水検知・環境モニタリングデータを含む地理空間インテリジェンスの活用を探求しました。
- 2026年1月:Salikドバイ空港と10年間の協定を締結し、ドバイ国際空港の全ターミナルにわたる電子ウォレット駐車場支払いを可能にし、Salikのモビリティ金融インフラを拡大するとともに、空港旅行ジャーニー内のエンベデッド保険商品に対するさらなるクロスセルの接点を生み出しました。
- 2025年12月:Liva Insuranceは、Salikとのコラボレーションの1周年マイルストーンを発表し、130万人以上のドライバーに到達し、1億1,300万アラブ首長国連邦ディルハム(3,080万 米ドル)の保険見積もりを生成し、平均取引時間3分で25%の完全オンライン更新完了率を記録しました。
- 2025年11月:insureMOとNexacore Solutionsは、通信会社、機器メーカー、販売時点での保護プランの組み込みを求める小売業者を対象に、UAEに人工知能駆動のデバイス保護・延長保証インフラを展開する地域パートナーシップを開始しました。
UAEエンベデッド保険市場レポートの範囲
セグメンテーション概要
| 自動車・モビリティ |
| 健康・医療 |
| 商品・デバイス保護 |
| 旅行・アシスタンス |
| 保護・貯蓄 |
| その他の保険 |
| Eコマースマーケットプレイスおよび専門オンライン小売業者 |
| 実店舗小売および機器メーカーの販売拠点 |
| 旅行・チケット販売・モビリティプラットフォーム |
| 銀行・フィンテック・後払い(BNPL)チェックアウトプラットフォーム |
| 通信・公益事業プロバイダー |
| その他の非保険パートナー |
| 個人・消費者 |
| 法人・ビジネス |
| 短期・活動特定型 |
| 年間・複数年 |
| API統合型 |
| ホワイトラベル・アフィニティ |
| 販売時点スタッフ支援型 |
| 保険種別 | 自動車・モビリティ |
| 健康・医療 | |
| 商品・デバイス保護 | |
| 旅行・アシスタンス | |
| 保護・貯蓄 | |
| その他の保険 | |
| エンベディングパートナーチャネル別 | Eコマースマーケットプレイスおよび専門オンライン小売業者 |
| 実店舗小売および機器メーカーの販売拠点 | |
| 旅行・チケット販売・モビリティプラットフォーム | |
| 銀行・フィンテック・後払い(BNPL)チェックアウトプラットフォーム | |
| 通信・公益事業プロバイダー | |
| その他の非保険パートナー | |
| 保険契約者別 | 個人・消費者 |
| 法人・ビジネス | |
| 保険期間別 | 短期・活動特定型 |
| 年間・複数年 | |
| 統合モデル別 | API統合型 |
| ホワイトラベル・アフィニティ | |
| 販売時点スタッフ支援型 |
レポートで回答される主要な質問
UAEエンベデッド保険の成長を牽引しているものは何ですか?
このセクターは2027年から2032年にかけて22.4%のCAGRで成長すると予測されており、強制加入、連携した政府サービス、オープンファイナンス規制、デジタルチェックアウトジャーニーによって支えられています。
UAEエンベデッド保険でどの保険種別が先導していますか?
健康・医療保険が2026年に32.4%のシェアで先導しており、強制健康保険と雇用主ベースの加入ワークフローによって支えられています。
UAEでどのエンベデッド保険チネルが最も急速に成長していますか?
銀行、フィンテック、後払い(BNPL)チェックアウトプラットフォームは、分割払いオプションと銀行アプリケーションが保険料へのアクセスを改善するにつれて、2032年にかけて28.6%のCAGRで成長すると予測されています。
オープンファイナンスはUAEの保険流通にどのような影響を与えますか?
CBUAEのオープンファイナンス規制は、標準化されたデータ共有と見積もり開始をサポートしており、準拠したデジタルパートナーシップの技術的障壁を低減することができます。
北部首長国がエンベデッド保険にとって重要なのはなぜですか?
強制健康保険が2025年に全7首長国に拡大され、シャルジャ、アジュマーン、ウンム・アル・クワイン、ラアス・アル・ハイマ、フジャイラで新たな雇用主オンボーディングとデジタル更新の機会が生まれました。
UAEにおけるエンベデッド保険の普及を制限しているものは何ですか?
ライセンス要件、既存保険会社システムの老朽化、不明確な顧客条件、保険金請求の摩擦、チャネルエコノミクスが、需要が高まる中でも施を遅らせる可能性があります。