
Tamanho e Participação do Mercado de Serviços de Arquitetura dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
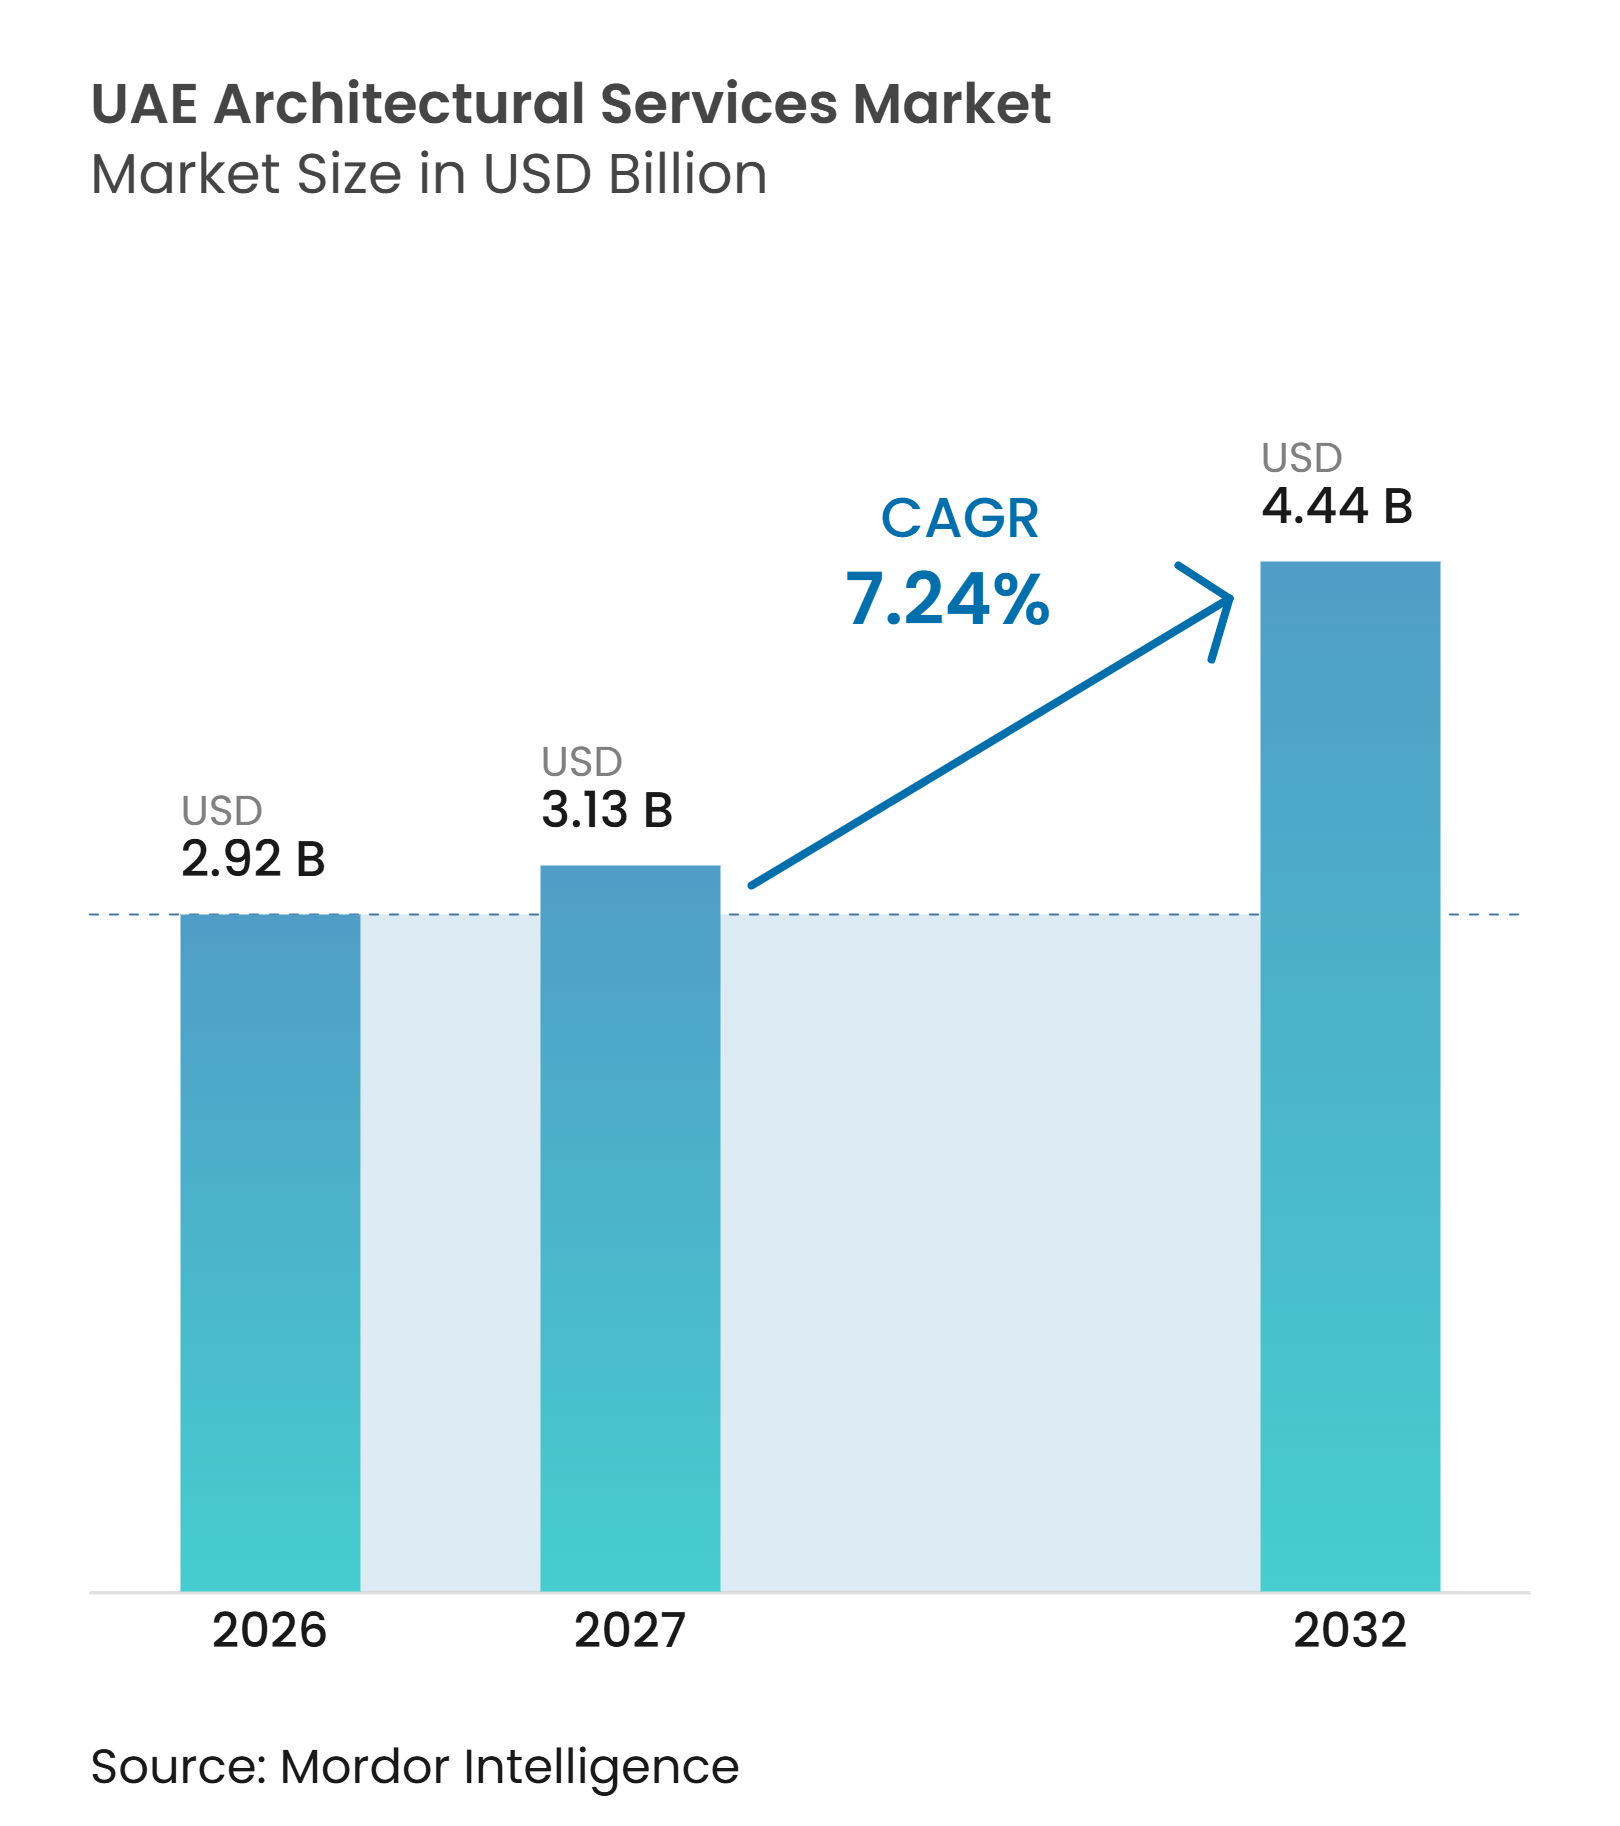
| Tamanho do mercado no ano base (2026) | 2.92 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.24 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Arquitetura dos Emirados Árabes Unidos pela Mordor Intelligence
O Mercado de Serviços de Arquitetura dos Emirados Árabes Unidos foi avaliado em 2,92 bilhões de USD em 2026 e estima-se que atinja 3,13 bilhões de USD em 2027 e 4,44 bilhões de USD até 2032, crescendo a um CAGR de 7,24% durante o período de previsão de 2027–2032.
O mercado de serviços de arquitetura dos Emirados Árabes Unidos é sustentado por um pipeline mais amplo de obras públicas e empreendimentos de uso misto, incluindo o programa de infraestrutura de parceria público-privada de 15 bilhões de USD de Abu Dhabi para 24 projetos ao longo de 2026 e 2027. A demanda também está se deslocando de construções orientadas por marcos icônicos para infraestrutura de dados, saúde, educação e planejamento de distritos preparados para o clima, o que está ampliando a base de honorários para empresas capazes de gerenciar briefings integrados e multifásicos. O uso de Modelagem da Informação da Construção (BIM), inteligência artificial (IA) e plataformas de gêmeos digitais está encurtando os ciclos de documentação e movendo os clientes públicos em direção a modelos de engajamento digital mais contínuos. Dubai permaneceu como o maior centro de atividade em 2026, enquanto Abu Dhabi deve registrar a expansão mais rápida até 2032, à medida que infraestrutura cultural, projetos soberanos de dados e comunidades de renda mista ampliam o mix de projetos no mercado de serviços de arquitetura dos Emirados Árabes Unidos. A pressão de custos proveniente de sistemas construtivos importados e os atrasos relacionados a tensões regionais ainda estão limitando as margens e complicando os cronogramas de design em todo o mercado de serviços de arquitetura dos Emirados Árabes Unidos.
Principais Conclusões do Relatório
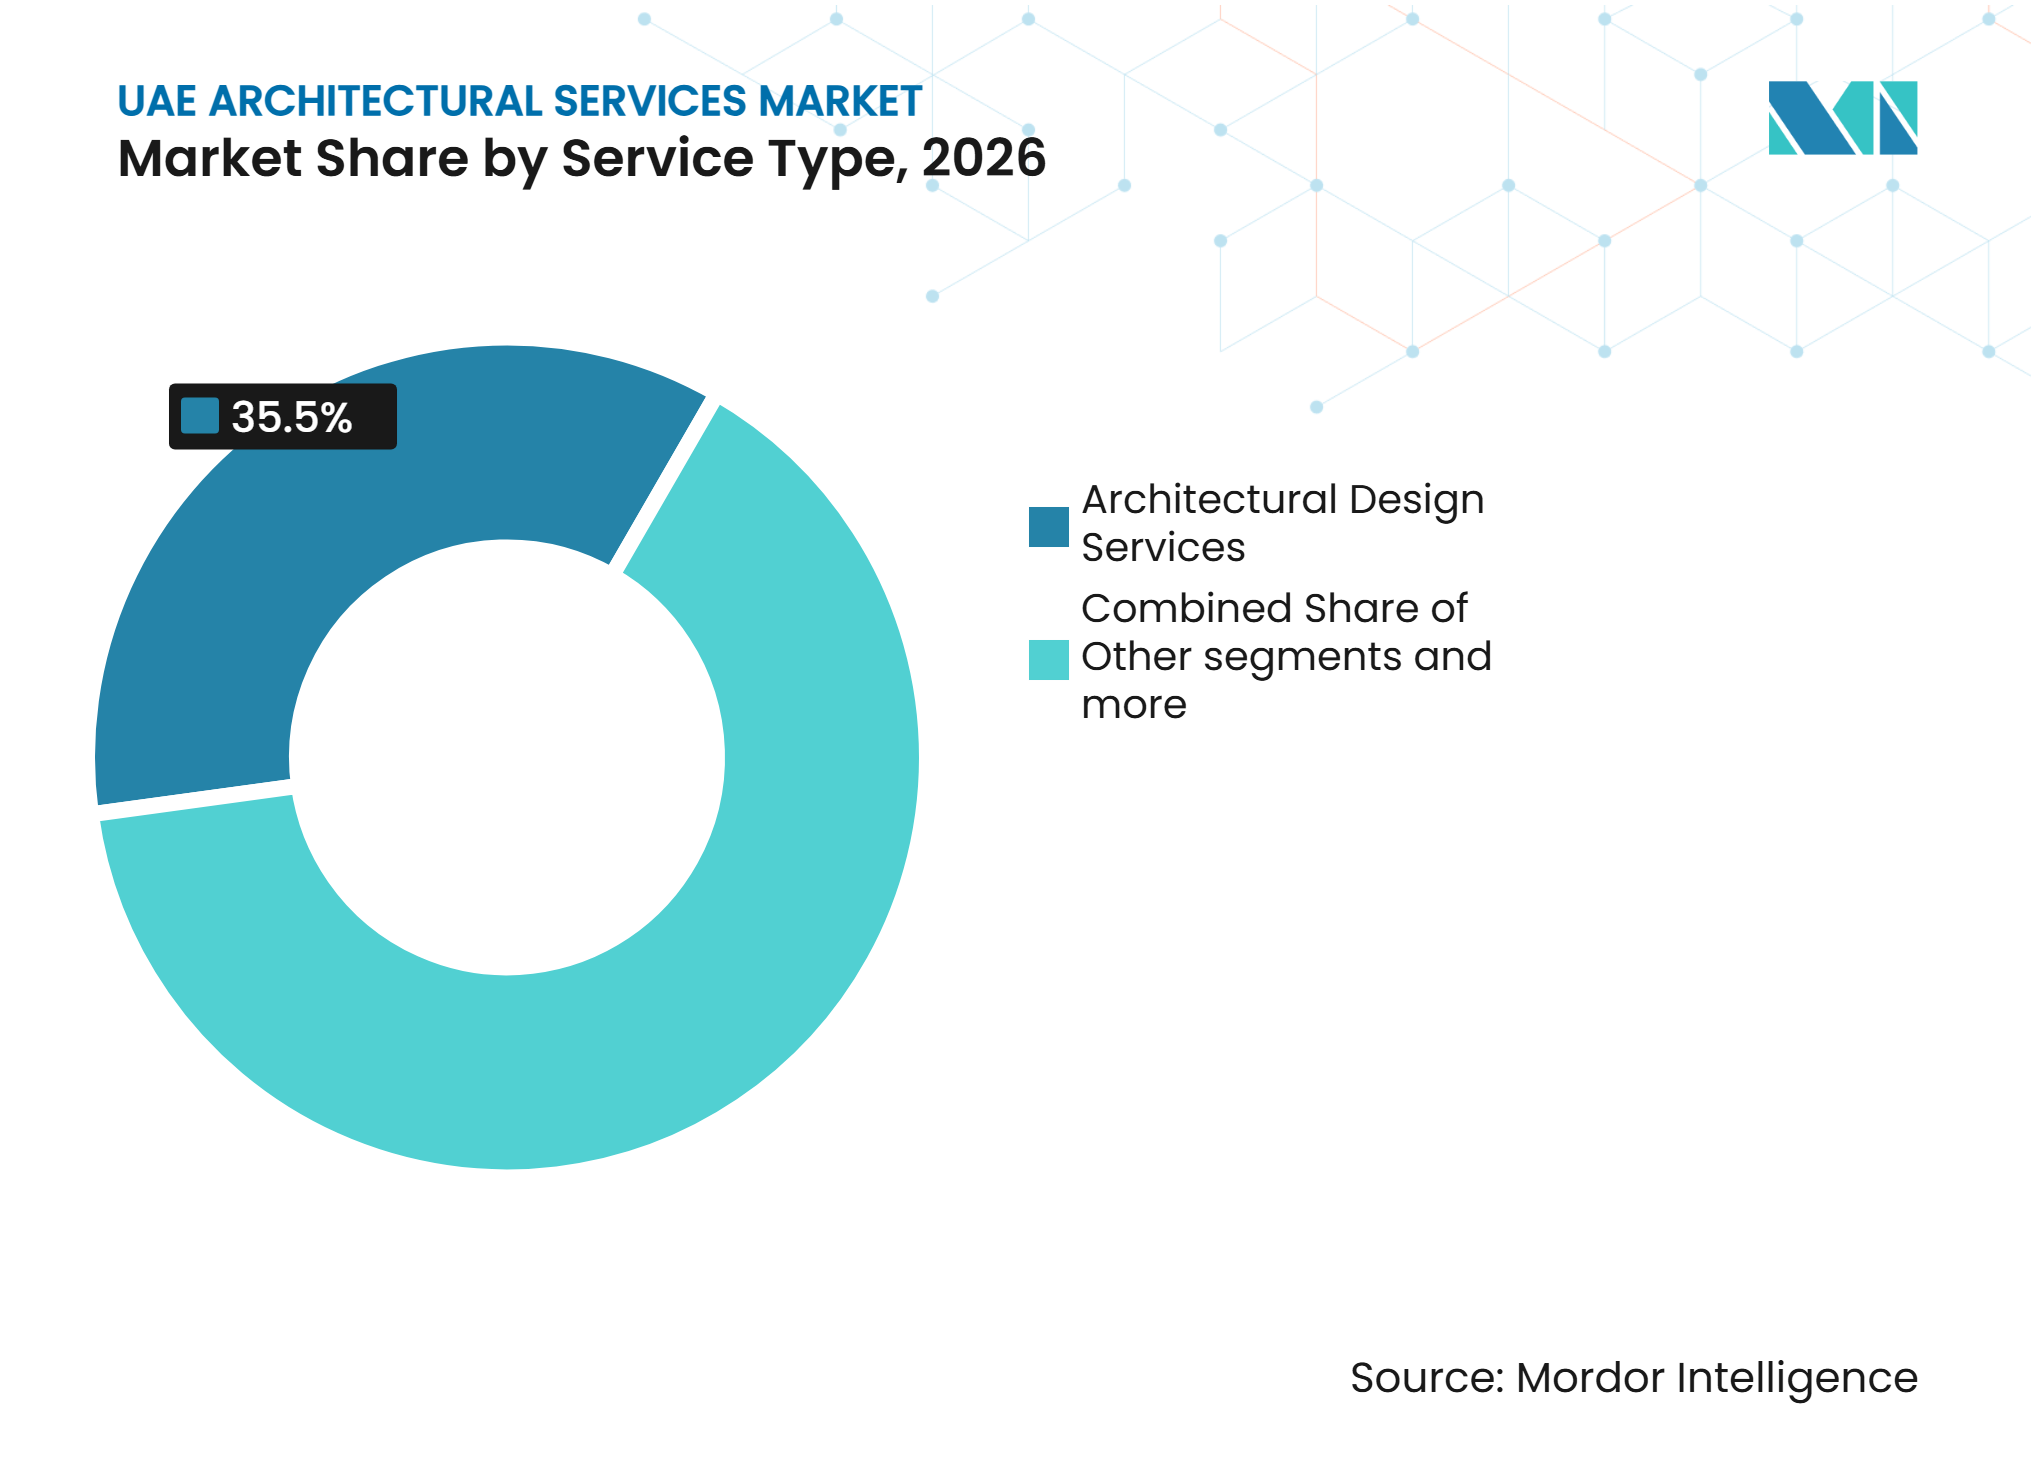
- Por tipo de serviço, os serviços de design arquitetônico capturaram 35,5% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, enquanto os serviços de design urbano e planejamento diretor devem crescer a um CAGR de 8,11% entre 2027 e 2032.
- Por tipo de projeto, a nova construção capturou 69,1% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, enquanto a renovação deve crescer a um CAGR de 7,88% entre 2027 e 2032.
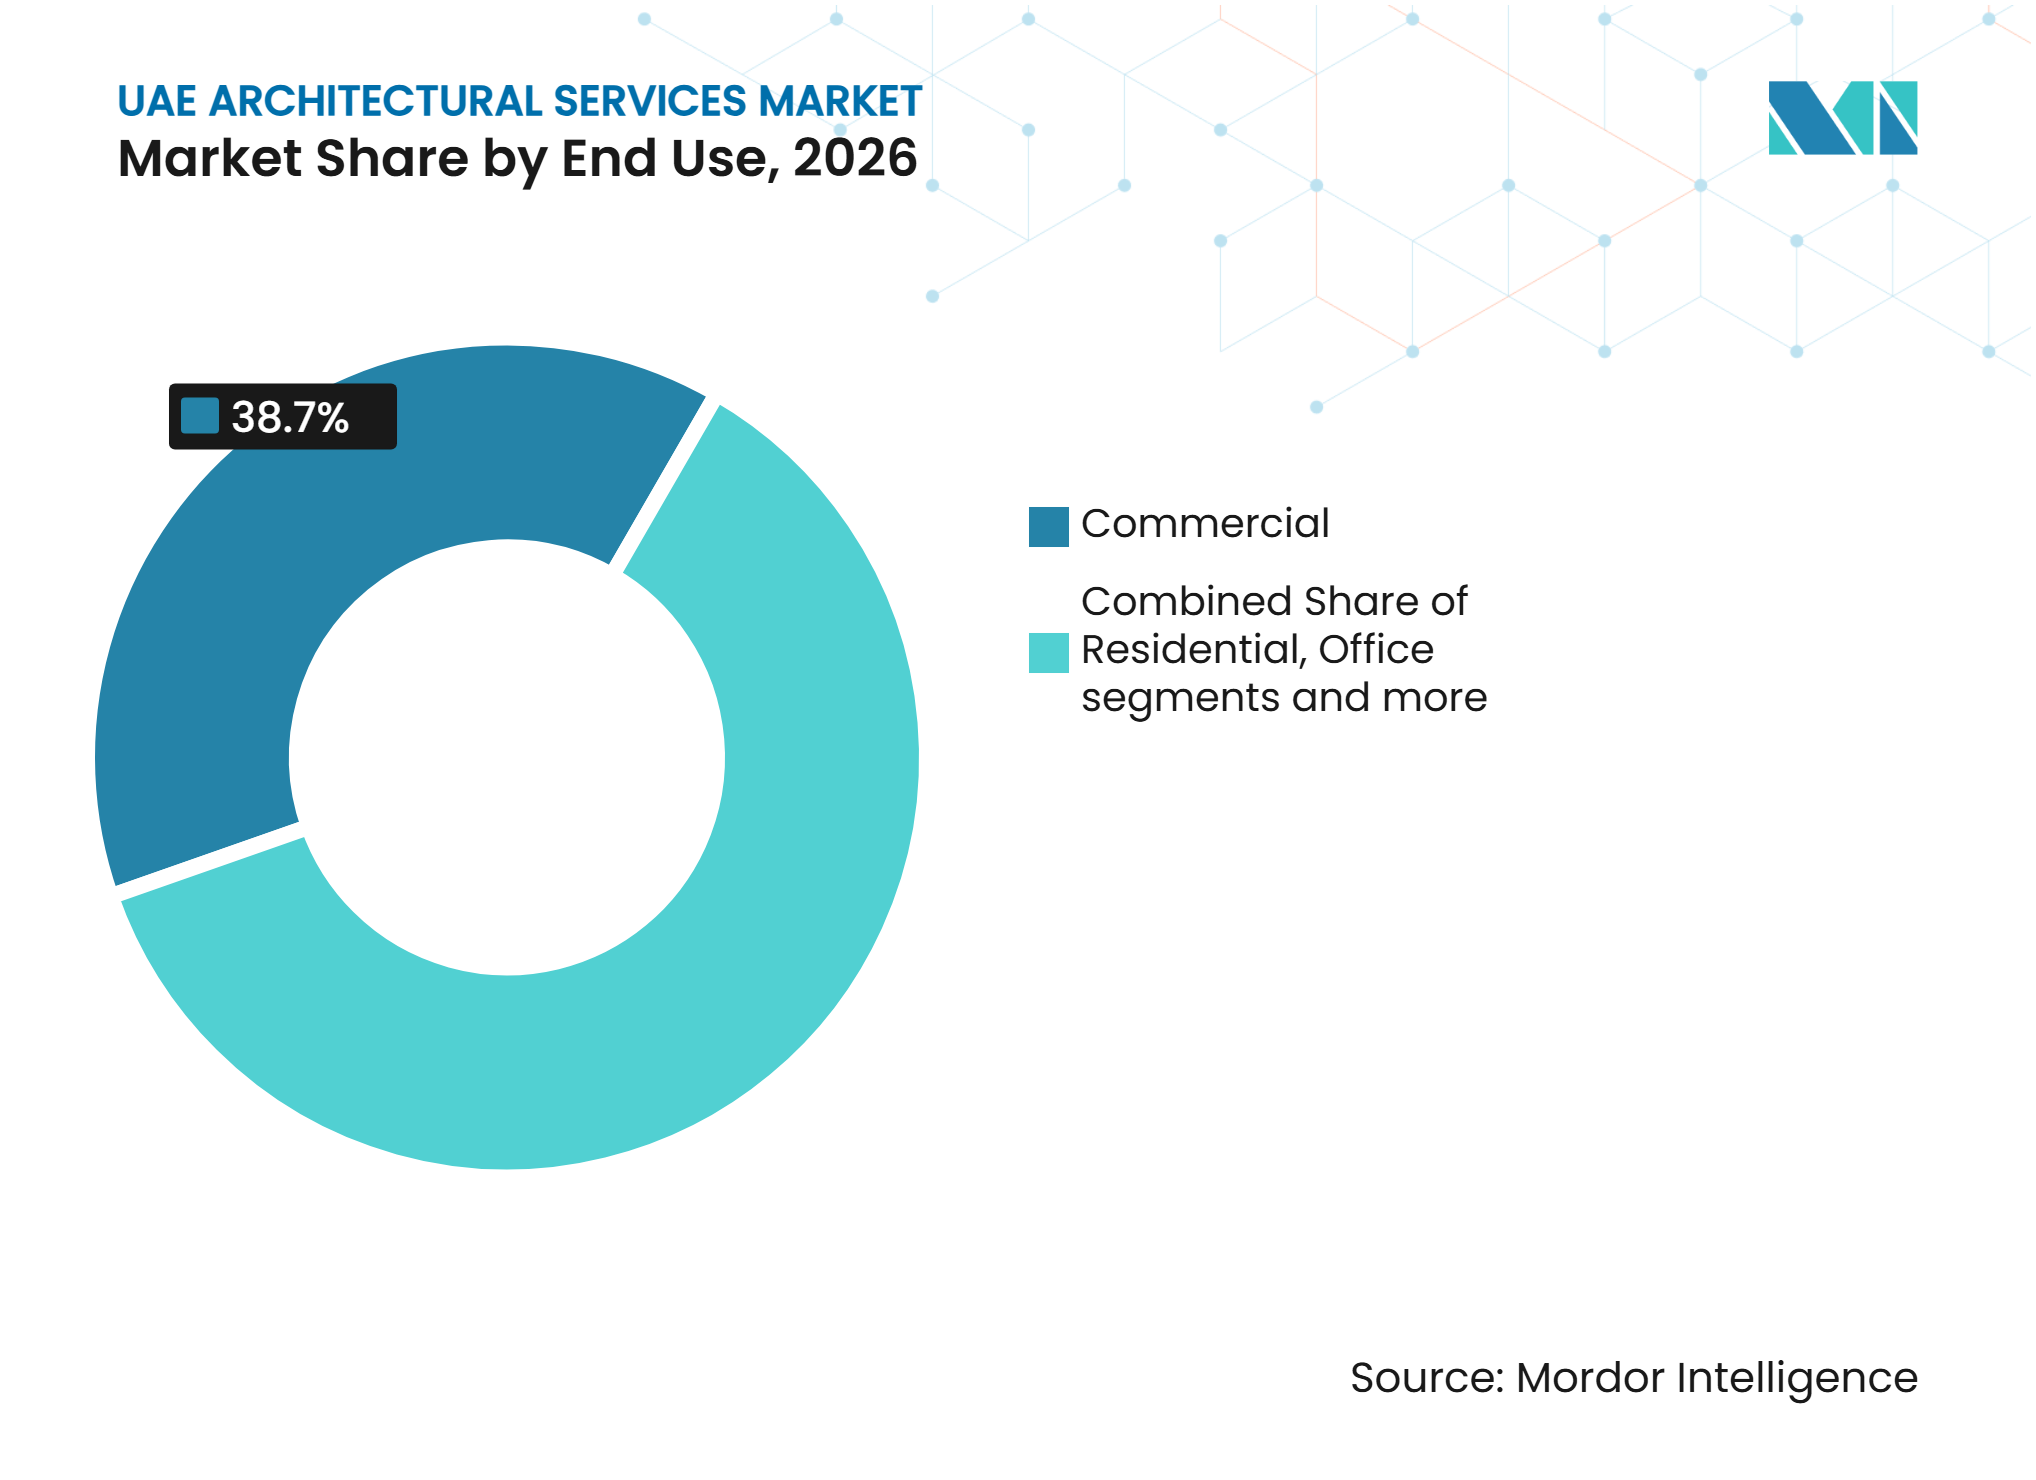
- Por uso final, o segmento comercial capturou 38,7% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, enquanto os edifícios vinculados à infraestrutura devem crescer a um CAGR de 8,22% entre 2027 e 2032.
- Por fonte de investimento, o investimento público capturou 55,6% do tamanho do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, enquanto o mesmo segmento de investimento público deve crescer a um CAGR de 7,61% entre 2027 e 2032.
- Por emirado, Dubai capturou 45,5% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, enquanto Abu Dhabi deve crescer a um CAGR de 8,30% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de gigadesenvolvimentos e grandes comunidades planejadas | +2.0% | Dubai e Abu Dhabi, com transbordamento para os Emirados do Norte | Médio prazo (2 a 4 anos) |
| Investimento em data centers, saúde, educação e infraestrutura de turismo | +1.6% | Abu Dhabi, Dubai e Sharjah | Curto prazo (≤ 2 anos) |
| Política de emissões líquidas zero e requisitos de construção sustentável | +1.3% | Em todo os Emirados Árabes Unidos, concentrado em Dubai e Abu Dhabi | Longo prazo (≥ 4 anos) |
| Residências de luxo, residências com marca e empreendimentos de uso misto | +1.0% | Dubai, Abu Dhabi e Ras Al Khaimah | Curto prazo (≤ 2 anos) |
| Uso de IA, BIM, gêmeos digitais e design paramétrico | +0.8% | Em todo os Emirados Árabes Unidos, liderado por Abu Dhabi e Dubai | Médio prazo (2 a 4 anos) |
| Crescimento populacional e fluxos de expatriados sustentando a infraestrutura social | +0.5% | Em todo os Emirados Árabes Unidos, com foco em Dubai, Abu Dhabi e Sharjah | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Gigadesenvolvimentos e Projetos Residenciais de Luxo Elevando a Demanda por Design
Projetos de grande escala em nível de distrito estão aumentando a carga de trabalho para o mercado de serviços de arquitetura dos Emirados Árabes Unidos, pois exigem planejamento diretor, design do espaço público, layouts habitacionais e coordenação contínua em múltiplas fases. A comunidade HAYAT do Dubai South garantiu um contrato de construção de 544 milhões de USD em janeiro de 2026 para 2.500 unidades residenciais, e o aumento de 65% nas licenças comerciais da área em 2025 indica que o projeto está evoluindo para um ambiente mais amplo de vida e trabalho, em vez de um único empreendimento habitacional[1]. A nomeação da AtkinsRéalis como planejadora diretora da comunidade à beira-mar BAYN da ORA Developers em Ghantoot, abrangendo 9,6 milhões de metros quadrados e 9.000 unidades residenciais, demonstrou como os empreendimentos entre emirados estão ampliando o escopo endereçável do mercado de serviços de arquitetura dos Emirados Árabes Unidos. Palm Jebel Ali acrescentou ainda mais escala em abril de 2026, quando a Nakheel adjudicou 1 bilhão de USD em contratos de construção para 544 vilas nas Fronds A a F, cada uma vinculada a 10 tipologias de design que refletem a necessidade de pacotes arquitetônicos repetidos, porém diferenciados. Os lançamentos residenciais de luxo e com marca estão elevando os valores dos honorários no segmento superior, pois os incorporadores estão contratando equipes separadas de design de edificação, interiores e paisagismo para o mesmo empreendimento. Isso está ajudando o mercado de serviços de arquitetura dos Emirados Árabes Unidos a crescer tanto em volume quanto em valor, enquanto o design habitacional padrão de médio padrão está se tornando mais sensível ao preço.
Crescentes Investimentos em Infraestrutura Desbloqueando Pools de Honorários Arquitetônicos Especializados
Os edifícios vinculados à infraestrutura estão se tornando uma fonte mais estável de comissões para o mercado de serviços de arquitetura dos Emirados Árabes Unidos, à medida que a demanda por projetos vai além do ciclo residencial tradicional[2]. O Escritório de Investimentos de Abu Dhabi e o Centro de Projetos e Infraestrutura de Abu Dhabi lançaram um pipeline de parceria público-privada de 15 bilhões de USD para 24 projetos ao longo de 2026 e 2027, incluindo 9,5 bilhões de USD para transporte, 3 bilhões de USD para mitigação de inundações e obras de drenagem pluvial, e 2,5 bilhões de USD para ativos de saúde e educação. A Autoridade da Cidade de Saúde de Dubai já havia anunciado um plano de desenvolvimento da Fase 1 de 354 milhões de USD em 2025, incluindo a primeira torre de escritórios LEED Platina do distrito, projetada pela P&T Architects and Engineers. A Aldar Education também comprometeu 105,1 milhões de USD em 2025 para realocar o Cranleigh Abu Dhabi para um campus construído especificamente na Ilha Saadiyat, reforçando as escolas como uma categoria recorrente para trabalhos de design especializado. Em abril de 2026, a KEO International Consultants firmou parceria com a Margulies Hoelzli Architecture para combinar capacidade de entrega regional com expertise em data centers de hiperescala, demonstrando como as empresas estão se adaptando a comissões mais técnicas. À medida que esses tipos de edificações passam de projetos ocasionais para programas recorrentes, o mercado de servios de arquitetura dos Emirados Árabes Unidos está ganhando um mix de receitas mais equilibrado.
Metas de Emissões Líquidas Zero dos Emirados Árabes Unidos até 2050 e Normas de Construção Sustentável Elevando os Requisitos Técnicos
Os mandatos de sustentabilidade estão aumentando a complexidade do design no mercado de serviços de arquitetura dos Emirados Árabes Unidos, pois os clientes agora exigem que os edifícios atendam a padrões mais rigorosos de energia e desempenho[3]. O compromisso de emissões líquidas zero dos Emirados Árabes Unidos é respaldado por um investimento planejado de 54,5 bilhões de USD até 2030, o que está impulsionando o design de baixo carbono de um requisito de nicho para uma parte central dos briefings de projetos. Pesquisas revisadas por pares publicadas em 2025 mostraram que o design de edifícios com emissões líquidas zero no clima árido quente dos Emirados Árabes Unidos requer estratégias de resfriamento passivo, sistemas fotovoltaicos integrados à edificação e engenharia de envoltória mais robusta, todos os quais elevam o limiar técnico para as práticas de design comuns. Os requisitos do Estidama em Abu Dhabi e as especificações orientadas pelo LEED em Dubai também estão incorporando os critérios de sustentabilidade na fase central de design, em vez de deixá-los como um complemento tardio. Isso está deslocando a demanda para empresas que conseguem combinar arquitetura, conformidade com sustentabilidade e coordenação de sistemas em uma única linha de serviço. Com o tempo, esses padrões devem continuar a apoiar o mercado de serviços de arquitetura dos Emirados Árabes Unidos, ao mesmo tempo em que separam as empresas tecnicamente fortes dos fornecedores que ainda dependem de trabalhos básicos orientados por desenho técnico.
Residências de Luxo e com Marca Multiplicando o Valor das Comissões de Design
As transações imobiliárias em Dubai atingiram 117,4 bilhões de USD no primeiro semestre de 2025, alta de 25% em relação ao ano anterior, enquanto as residências com preço acima de 2,7 milhões de USD aumentaram mais de 4 vezes em comparação com os níveis históricos recentes. Cada projeto residencial com marca ou super prime cria demanda em camadas para a arquitetura, pois os incorporadores frequentemente contratam equipes separadas para arquitetura diretora, arquitetura executiva, arquitetura de interiores e arquitetura paisagística. A nomeação da Al Ghurair Development de Kengo Kuma para o projeto Wedyan no Canal de Dubai demonstrou que os incorporadores estão cada vez mais associando arquitetos de renome mundial a residências icônicas específicas como parte do posicionamento de mercado do projeto. O lançamento das Ritz-Carlton Residences e das St. Regis Residences da SAAS Properties na Ilha Al Maryah em 2025, juntamente com as ELLE Residences Dubai Islands da ANAX Developments, também demonstrou que marcas de moda e hospitalidade estão se tornando participantes ativos no comissionamento de design residencial. Isso está ampliando o pool de honorários para projetos de alto padrão e elevando o valor dos mandatos de design premium. Ao mesmo tempo, está criando uma divisão mais clara entre trabalhos sob medida de alto padrão e design residencial padrão, o que está aumentando a pressão sobre as empresas que se posicionam no segmento intermediário.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tensões geopolíticas na Ásia Ocidental afetando a confiança e os cronogramas dos projetos | -1.5% | Cadeia de suprimentos em todo o Golfo, com maior efeito nos projetos de Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Inflação dos custos de construção e alterações de design lideradas pelo cliente | -1.0% | Em todo os Emirados Árabes Unidos, com foco em grandes projetos em Dubai e Abu Dhabi | Médio prazo (2 a 4 anos) |
| Escassez de arquitetos experientes e profissionais de design especializado | -0.8% | Em todo os Emirados Árabes Unidos, mais aguda em data centers, saúde e design de sustentabilidade | Médio prazo (2 a 4 anos) |
| Intensa concorrência e pressão de preços entre escritórios de arquitetura | -0.6% | Em todo os Emirados Árabes Unidos, mais visível em trabalhos residenciais e comerciais de médio padrão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tensões Geopolíticas na Ásia Ocidental e Escalada de Custos Atrasando Projetos
As tensões regionais estão limitando o impulso de curto prazo no mercado de serviços de arquitetura dos Emirados Árabes Unidos, pois os cronogramas de entrega de projetos estão se tornando cada vez mais difíceis de manter. Cerca de metade das entregas imobiliárias de Dubai em 2026 foram adiadas para 2027 ou mais tarde, atrasando a liberação de honorários para escritórios de design que dependem de marcos vinculados à construção. Elevadores importados, sistemas de ar-condicionado e componentes mecânicos, elétricos e hidráulicos estavam entre 20% e 25% mais caros do que os níveis pré-conflito, o que frequentemente desencadeia redesenhos liderados pelo cliente e cortes de escopo durante o desenvolvimento do design. A interrupção da cadeia de suprimentos e os maiores custos de frete também estão estendendo os prazos de construção e aumentando as necessidades de capital de giro, o que acrescenta mais pressão aos ciclos de aprovação e à recuperação de honorários. Licitações crescentes, escassez de empreiteiros e restrições de mão de obra estão tornando os planos de custos menos estáveis para as equipes de arquitetura. Isso significa que o mercado de serviços de arquitetura dos Emirados Árabes Unidos ainda está crescendo, mas o ciclo de honorários está se tornando mais irregular e mais exposto a revisões no meio do projeto.
Escalada dos Custos de Construção Desencadeando Revisões de Escopo de Design e Erosão de Margens
Os custos de construção em todo o Conselho de Cooperação do Golfo aumentaram acentuadamente no primeiro semestre de 2026 devido à pressão geopolítica, mudanças comerciais e interrupções na cadeia de suprimentos. A escalada de custos nos Emirados Árabes Unidos está sendo sentida mais por meio da capacidade limitada de empreiteiros especializados do que por escassez generalizada de materiais. Para os escritórios de arquitetura, isso cria um problema direto de margem, pois os clientes frequentemente solicitam revisões de design repetidas após planos de custos atualizados mostrarem que o escopo original não é mais viável. O requisito governamental de 2026 para uma proporção de 1 para 1 entre emiratenses e trabalhadores estrangeiros em projetos financiados pelo governo também restringiu a disponibilidade de mão de obra especializada e estendeu os cronogramas dos projetos. À medida que as alterações de escopo, as aprovações mais longas e os atrasos nos pagamentos se acumulam, as empresas de médio porte estão enfrentando uma qualidade de carteira de pedidos mais fraca, mesmo enquanto os valores gerais dos projetos permanecem elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Design Arquitetônico Retêm a Maior ParticipaçãoOs serviços de design arquitetônico capturaram 35,5% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, tornando-se a maior categoria de serviços. O segmento permanece central porque quase todos os projetos exigem design conceitual, planejamento esquemático, design técnico e coordenação antes do início da entrega. Ele se beneficia da atividade contínua em empreendimentos residenciais, comerciais, públicos e orientados por infraestrutura. Os serviços de design urbano e planejamento diretor são o tipo de serviço de crescimento mais rápido, com um CAGR de 8,11% esperado entre 2027 e 2032. Seu crescimento reflete a demanda por empreendimentos maiores que precisam de planejamento coordenado em estradas, utilidades, áreas públicas e edificações.
O trabalho da AtkinsRéalis no projeto BAYN demonstra como as atribuições de planejamento diretor estão se tornando mais amplas em escopo. O papel da empresa inclui coordenação de planejamento e infraestrutura para um projeto à beira-mar de 9,6 milhões de metros quadrados em Ghantoot. No mercado de serviços de arquitetura dos Emirados Árabes Unidos, os incorporadores combinam cada vez mais o planejamento inicial e o design arquitetônico no mesmo pacote de contratação. Isso favorece as empresas integradas, mas pode reduzir a oportunidade para estúdios de design independentes. O BIM também está tornando a documentação mais rápida, enquanto as residências com marca continuam a apoiar o trabalho de arquitetura de interiores e planejamento de espaços.



Por Tipo de Projeto:
Nova Construção Permanece como Principal Fonte de TrabalhoA Nova Construção capturou 69,1% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, sustentada por empreendimentos em escala de distrito, infraestrutura pública, novas habitações e projetos comerciais. O segmento permanece a principal fonte de trabalho de arquitetura porque incorporadores e entidades públicas continuam a construir comunidades completas e grandes instalações. A Renovação é o tipo de projeto de crescimento mais rápido e deve se expandir a um CAGR de 7,88% entre 2027 e 2032. Isso reflete a crescente necessidade de melhorar o desempenho dos edifícios e reposicionar os ativos existentes. Também reflete maior atenção ao uso de energia e conformidade das edificações.
A renovação está criando mais demanda por arquitetos que possam combinar habilidades de design com atualizações técnicas. O trabalho pode incluir melhorias de fachada, atualizações mecânicas, elétricas e hidráulicas, melhores estratégias de resfriamento e alterações nos espaços internos. Os distritos existentes podem exigir trabalhos de renovação repetidos em vez de uma única comissão de nova construção. As metas de emissões operacionais da Expo City Dubai mostram como grandes locais podem se tornar programas de melhoria contínua. O mercado de serviços de arquitetura dos Emirados Árabes Unidos está, portanto, começando a desenvolver um mix mais equilibrado entre nova construção e renovação orientada por desempenho.
Por Uso Final:
Projetos Comerciais Mantêm a Posição de LiderançaO segmento comercial capturou 38,7% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, tornando-se a maior categoria de uso final. Escritórios, centros de varejo, distritos de uso misto, hotéis e propriedades institucionais continuam a sustentar essa posição. Os edifícios vinculados à infraestrutura são o subsegmento de uso final de crescimento mais rápido, com um CAGR esperado de 8,22% entre 2027 e 2032. Data centers, hubs logísticos e instalações conectadas ao transporte estão impulsionando esse crescimento porque necessitam de design técnico especializado. Esses projetos são mais complexos do que os edifícios comerciais típicos e podem criar atribuições de design de maior valor.
A Khazna Data Centres recebeu a Certificação de Nível III de Documentos de Design para sua instalação QAJ01 em Ajman em fevereiro de 2026. A instalação de 100 megawatts foi descrita como o primeiro data center de IA certificado com resfriamento líquido na região do Oriente Médio e Norte da África. Tais projetos aumentam a necessidade de empresas que entendam de resiliência, resfriamento, sistemas de energia e padrões de data centers. Os projetos residenciais permanecem importantes, especialmente em comunidades premium e com marca. Edifícios do setor público, instalações logísticas e campi de saúde também estão aumentando sua participação no mercado de serviços de arquitetura dos Emirados Árabes Unidos à medida que o financiamento de projetos se amplia.

Por Fonte de Investimento:
Investimento Público Lidera em Valor e CrescimentoO investimento público capturou 55,6% do tamanho do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026, tornando-se a maior fonte de investimento. O segmento também deve crescer a um CAGR de 7,61% entre 2027 e 2032. Órgãos governamentais e incorporadores vinculados a entidades soberanas estão financiando habitação, transporte, saúde, educação, projetos culturais e infraestrutura urbana. O pipeline de parceria público-privada de 15 bilhões de USD de Abu Dhabi é um exemplo-chave do capital público que sustenta a demanda arquitetônica. Isso oferece às empresas com experiência em contratação pública uma forte fonte de trabalho futuro.
O investimento privado representou 44,4% do mercado em 2026 e permanece importante para residências com marca, hospitalidade e empreendimentos de uso misto. Os clientes privados frequentemente utilizam a qualidade arquitetônica para posicionar um projeto, o que pode sustentar comissões premium. Os clientes públicos geralmente se concentram mais em coordenação, necessidades regulatórias, certeza de entrega e requisitos operacionais de longo prazo. O setor de serviços de arquitetura dos Emirados Árabes Unidos, portanto, possui dois grupos importantes de clientes com expectativas diferentes. As empresas que conseguem atender a ambos podem equilibrar atribuições públicas de alto volume com trabalhos de design privado de maior valor.
Análise Geográfica
Dubai
Dubai capturou 45,5% da participação do mercado de serviços de arquitetura dos Emirados Árabes Unidos em 2026. O emirado possui a maior concentração de incorporadores mestres e um pipeline ativo de projetos residenciais de luxo, uso misto, varejo e hospitalidade. Palm Jebel Ali e Dubai South estão sustentando a demanda em habitação, amenidades, paisagismo e espaços públicos. Os requisitos de entrega digital favorecem escritórios com sistemas BIM estabelecidos e experiência em processos de submissão coordenados. Dubai deve permanecer como líder em volume devido à sua ampla base de desenvolvimento e lançamentos regulares de projetos.
Abu Dhabi
Abu Dhabi deve crescer a um CAGR de 8,30% entre 2027 e 2032, tornando-se o emirado de crescimento mais rápido no mercado de serviços de arquitetura dos Emirados Árabes Unidos. Infraestrutura pública, instalações sociais, edifícios culturais e campi de data centers sustentam o crescimento. O Stargate dos Emirados Árabes Unidos está planejado para entregar 200 megawatts de capacidade em 2026 como parte de um campus maior de data centers. O programa de parceria público-privada de 15 bilhões de USD cria maior visibilidade para empresas com experiência em entrega pública. Os requisitos do Estidama fortalecem a demanda por design de sustentabilidade e documentação técnica.
Restante dos Emirados Árabes Unidos
Sharjah, Ras Al Khaimah, Ajman, Fujairah e Umm Al Quwain juntos representam uma parte menor, mas em expansão, do mercado de serviços de arquitetura dos Emirados Árabes Unidos. Sharjah está construindo seu perfil de sustentabilidade por meio da Sharjah Sustainable City 2 e da Khalid bin Sultan City. Ras Al Khaimah está ganhando atenção por meio do turismo, resorts, residências com marca e desenvolvimento de hospitalidade na Ilha Al Marjan. Os emirados restantes estão adicionando oportunidades em logística, habitação costeira, instalações de zonas de livre comércio e infraestrutura digital especializada.
Cenário Competitivo
Concentração do Mercado
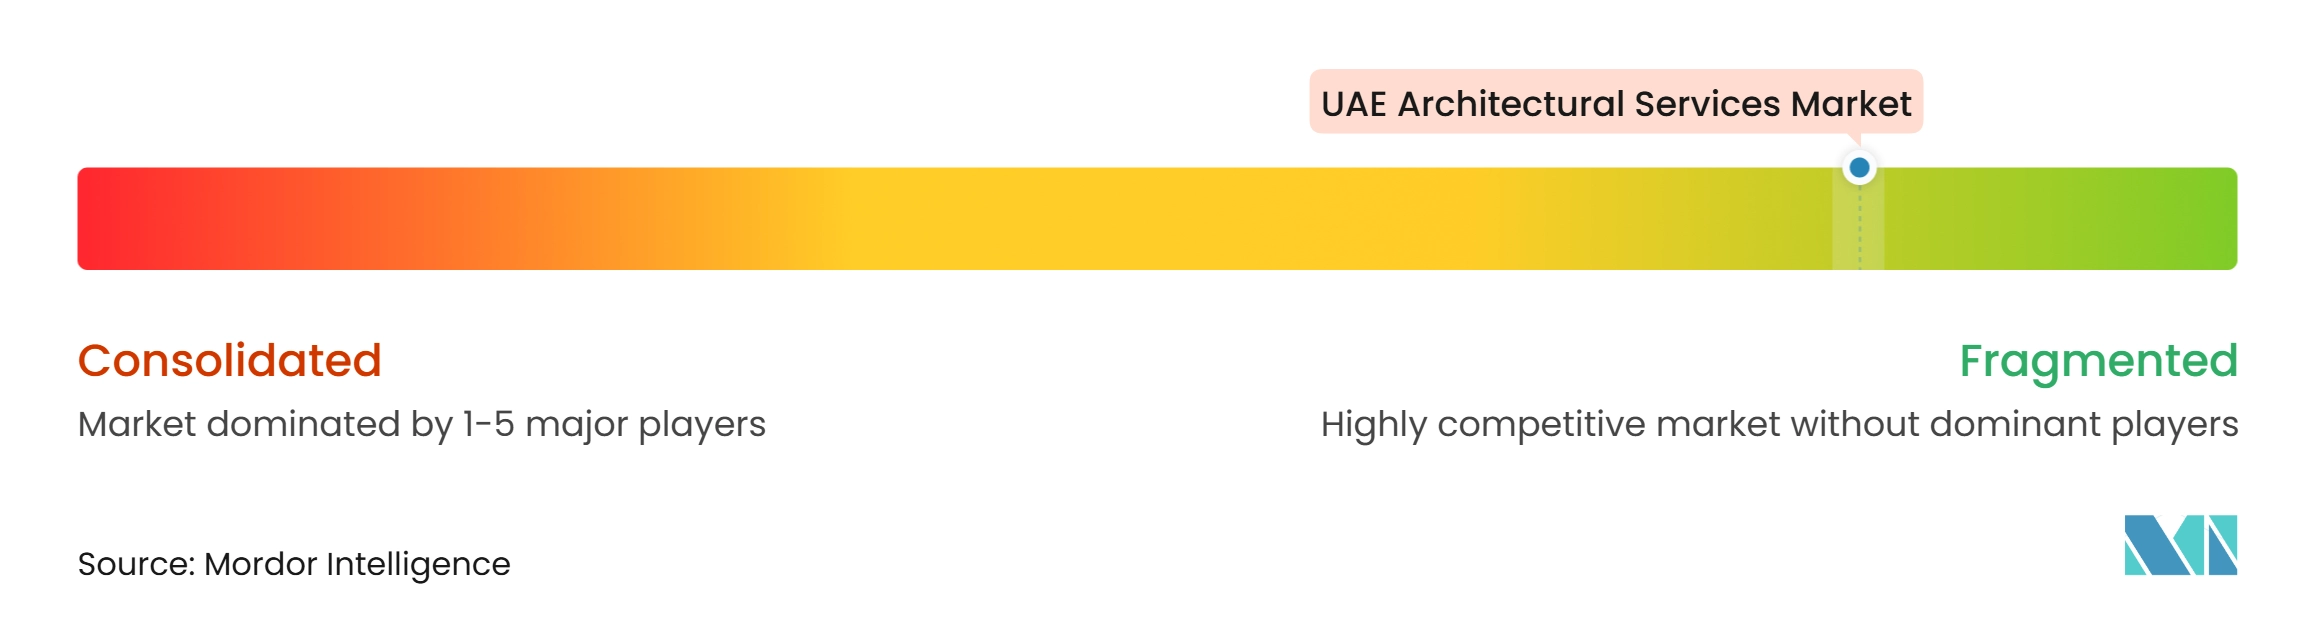
O mercado de serviços de arquitetura dos Emirados Árabes Unidos é fragmentado por natureza. Empresas multidisciplinares globais como AtkinsRéalis, AECOM, KEO International Consultants e Stantec competem por grandes projetos de infraestrutura, planejamento diretor e projetos públicos. Elas combinam arquitetura, engenharia, gestão de projetos e suporte à sustentabilidade em uma única contratação. Escritórios regionais como Dewan Architects + Engineers, SSH, Godwin Austen Johnson, BSBG e Woods Bagot competem por meio de experiência local e relacionamentos estabelecidos com incorporadores.
Os principais participantes estão mudando suas estratégias para atender à infraestrutura de dados e à entrega digital de projetos. A KEO International Consultants firmou parceria com a Margulies Hoelzli Architecture em abril de 2026 para fornecer serviços integrados de design de data centers. A AtkinsRéalis garantiu o papel de planejamento diretor do BAYN enquanto trabalhava com a Dubai Future Solutions em programas de tecnologia para cidades do futuro. Esses movimentos constroem receita de projetos atuais e capacidade técnica de longo prazo. Eles também tornam mais difícil para empresas com ofertas de serviços limitadas vencer os maiores mandatos integrados.
Os escritórios regionais ainda têm espaço para crescer em áreas especializadas. Instalações adjacentes a data centers, infraestrutura resiliente e edifícios industriais sustentáveis precisam de habilidades que não estão amplamente disponíveis no mercado local. As parcerias podem ajudar as empresas a acessar expertise especializada enquanto mantêm a força de entrega local. A especialização técnica deve se tornar uma fonte mais forte de diferenciação à medida que a concorrência se intensifica.
Líderes do Setor de Serviços de Arquitetura dos Emirados Árabes Unidos
-
KEO International Consultants
-
AECOM
-
AtkinsRéalis
-
Dewan Architects + Engineers
-
Gensler
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Arquitetura dos Emirados Árabes Unidos Empresas cobertas neste relatório
- KEO International Consultants
- AECOM
- AtkinsRéalis
- Dewan Architects + Engineers
- Gensler
- Foster + Partners
- HKS Inc.
- HDR Inc.
- Perkins&Will
- Stantec
- SSH
- Godwin Austen Johnson
- Woods Bagot
- BSBG
- Norr
- CallisonRTKL
- RMJM
- DP Architects
- LWK + PARTNERS
- Aspect Studios
Desenvolvimentos industriais recentes em Mercado de Serviços de Arquitetura dos Emirados Árabes Unidos
- Junho de 2026: A AtkinsRéalis foi nomeada planejadora diretora e líder de design de infraestrutura para a comunidade à beira-mar BAYN da ORA Developers em Ghantoot, Abu Dhabi, um empreendimento de 9,6 milhões de metros quadrados composto por 9.000 unidades residenciais, uma marina com 204 vagas e um clube esportivo de 108.000 metros quadrados. O mandato abrange planejamento diretor, coordenação de design de infraestrutura e estratégia de espaço público, ancorado por um contrato de construção da Fase 1 de 517,4 milhões de USD que já foi adjudicado.
- Junho de 2026: O complexo cultural de artes Dar Al Funoon Abu Dhabi foi lançado próximo ao Distrito Cultural de Saadiyat, concebido como um dos maiores espaços de artes cênicas da região, com previsão de abertura em 2030. O projeto expande o pipeline de arquitetura cultural de Abu Dhabi ao lado do Louvre, do Guggenheim e do Museu de História Natural em desenvolvimento na Ilha Saadiyat.
- Abril de 2026: A KEO International Consultants e a Margulies Hoelzli Architecture firmaram uma parceria estratégica para fornecer soluções de design de data centers de ponta a ponta em todo o Conselho de Cooperação do Golfo e na Europa, combinando as capacidades de infraestrutura regional da KEO com a expertise em data centers de hiperescala da Margulies Hoelzli Architecture em mais de 30 países e 1.200 megawatts de capacidade instalada.
Escopo do Relatório do Mercado de Serviços de Arquitetura dos Emirados Árabes Unidos
Visão geral da segmentação
| Serviços de Design Arquitetônico |
| Serviços de Documentação e Entrega Arquitetônica |
| Serviços de Arquitetura de Interiores e Planejamento de Espaços |
| Serviços de Design Urbano e Planejamento Diretor |
| Outros |
| Nova Construção |
| Renovação |
| Residencial |
| Comercial |
| Institucional |
| Industrial e Logístico |
| Edifícios Vinculados à Infraestrutura |
| Outros |
| Público |
| Privado |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Restante dos Emirados Árabes Unidos |
| Por Tipo de Serviço | Serviços de Design Arquitetônico |
| Serviços de Documentação e Entrega Arquitetônica | |
| Serviços de Arquitetura de Interiores e Planejamento de Espaços | |
| Serviços de Design Urbano e Planejamento Diretor | |
| Outros | |
| Por Tipo de Projeto | Nova Construção |
| Renovação | |
| Por Uso Final | Residencial |
| Comercial | |
| Institucional | |
| Industrial e Logístico | |
| Edifícios Vinculados à Infraestrutura | |
| Outros | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Emirado | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Restante dos Emirados Árabes Unidos |
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto dos serviços de arquitetura dos Emirados Árabes Unidos até 2032?
O mercado de serviços de arquitetura dos Emirados Árabes Unidos deve atingir 4,44 bilhões de USD até 2032, crescendo a um CAGR de 7,2% a partir de 2027.
Qual tipo de serviço tem a maior participação?
Os serviços de design arquitetônico lideram com 35,5% do mercado em 2026.
Qual tipo de projeto está crescendo mais rapidamente?
A renovação deve crescer a um CAGR de 7,88% entre 2027 e 2032, à medida que os proprietários de imóveis se concentram mais no desempenho energético e nas atualizações de ativos.
Por que Abu Dhabi é o emirado de crescimento mais rápido?
Abu Dhabi está crescendo por meio de data centers, infraestrutura pública, educação, saúde, ativos culturais e projetos habitacionais de renda mista.
O que está impulsionando a demanda por design técnico nos Emirados Árabes Unidos?
Data centers, logística, saúde e edifícios em conformidade com sustentabilidade estão aumentando a demanda por habilidades de design especializado e entrega baseada em BIM.
Quais riscos afetam os escritórios de arquitetura nos Emirados Árabes Unidos?
Os principais riscos são aumentos nos custos de materiais, atrasos nos cronogramas dos projetos, escassez de talentos especializados e pressão de preços em tipos de projetos de rotina.