
Taille et part du marché des services d'architecture aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
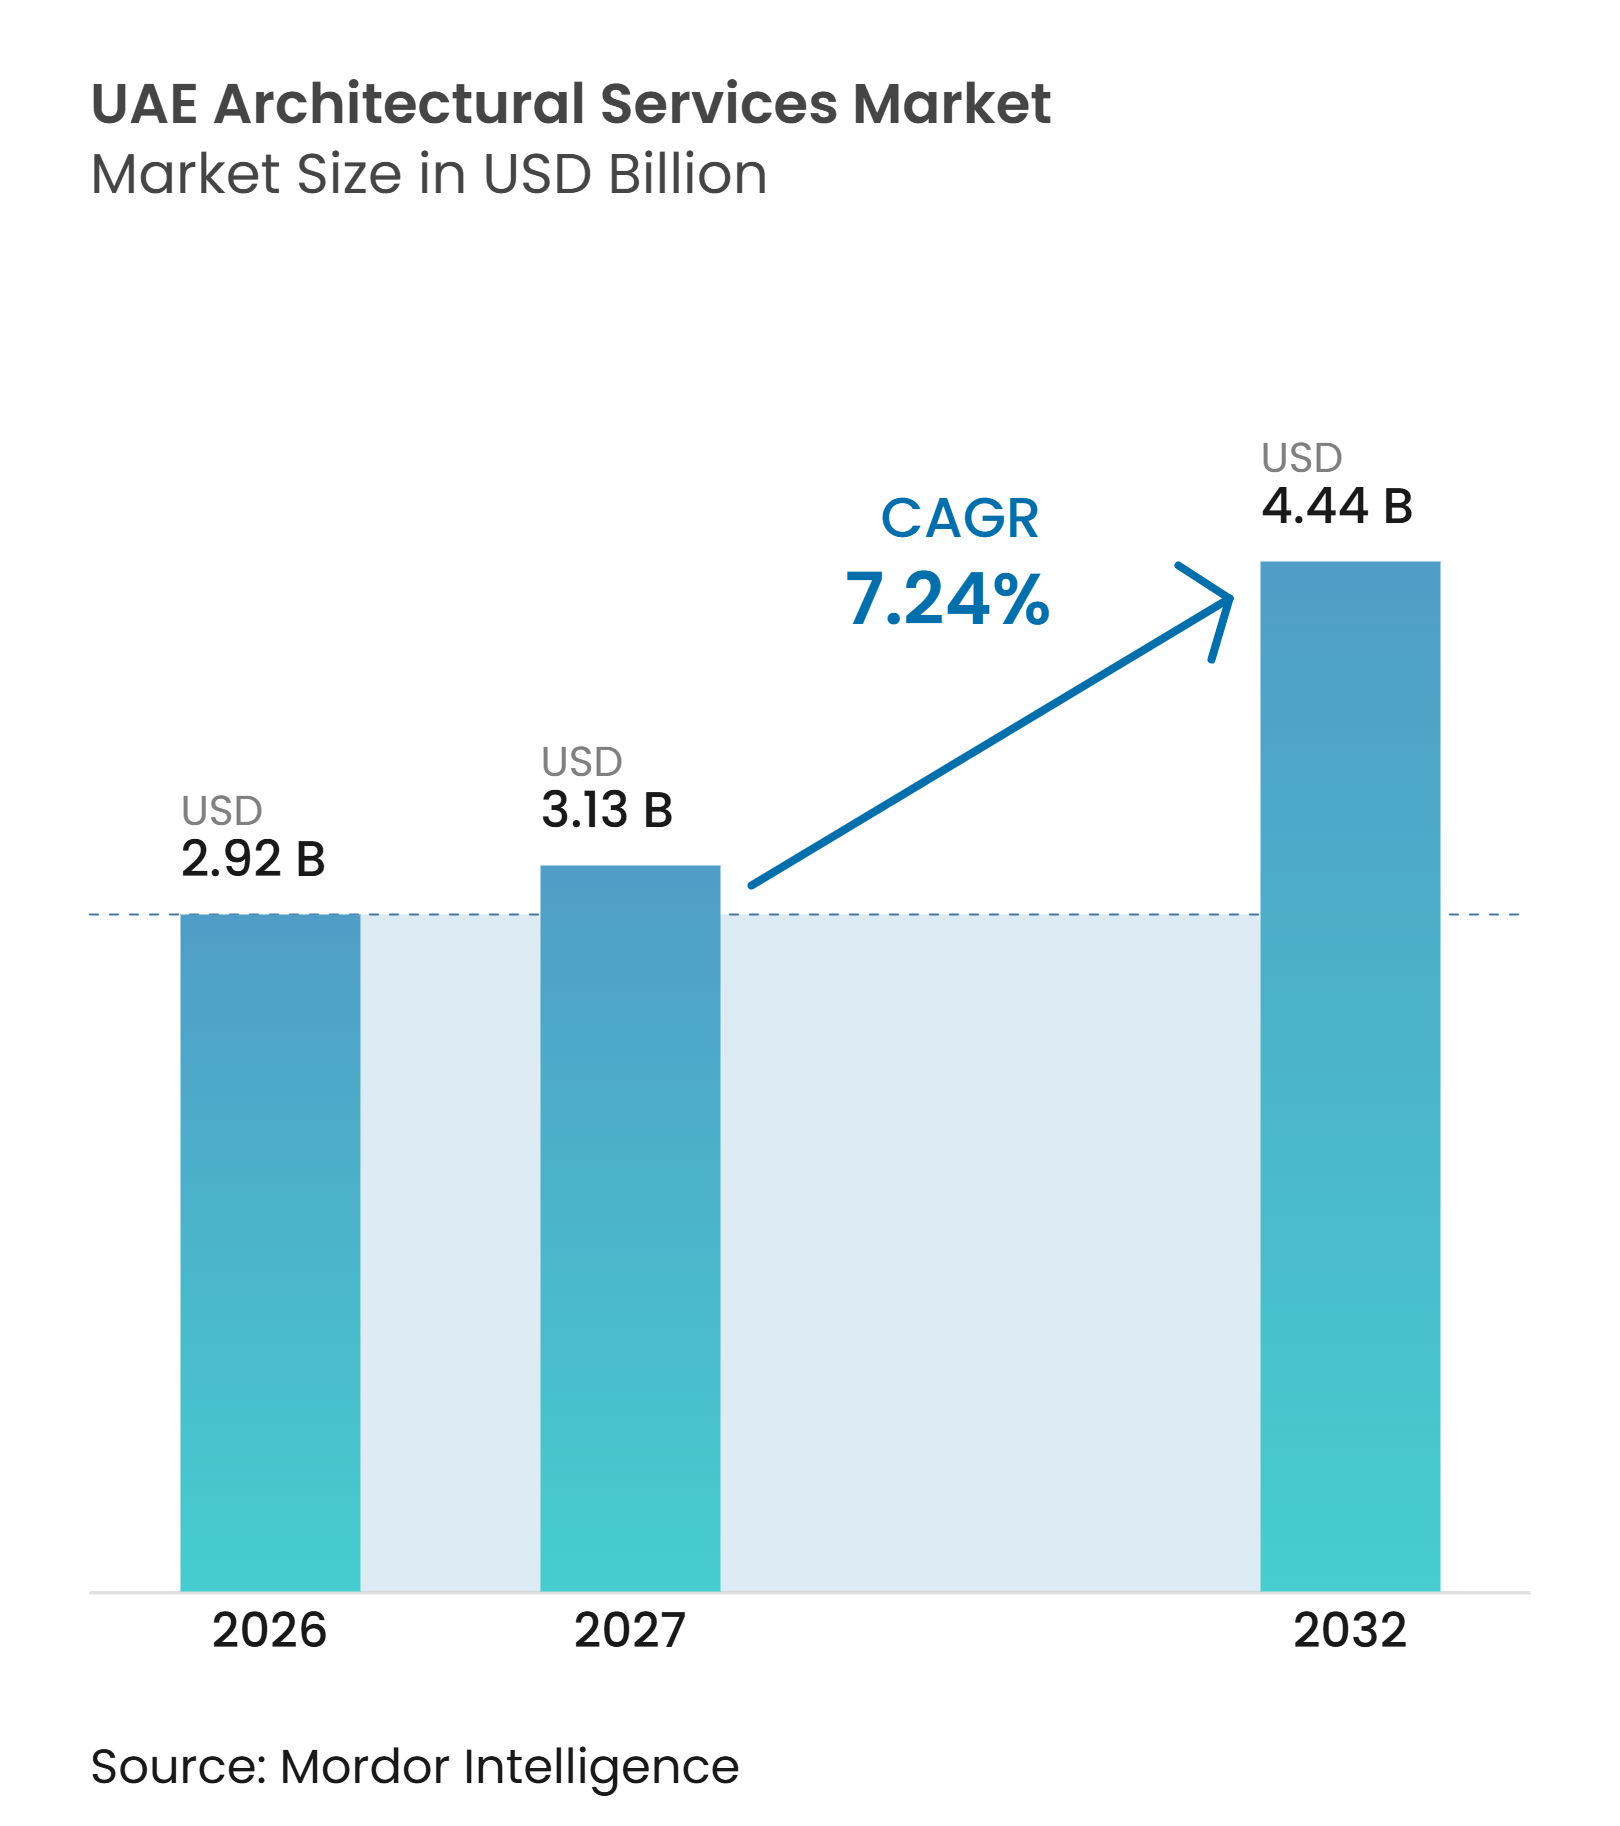
| Taille du marché de l'année de base (2026) | 2.92 Milliards de dollars |
| Taille du Marché (2027) | 3.13 Milliards de dollars |
| Taille du Marché (2032) | 4.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.24 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'architecture aux EAU par Mordor Intelligence
Le marché des services d'architecture aux EAU était évalué à 2,92 milliards USD en 2026 et devrait atteindre 3,13 milliards USD en 2027 et 4,44 milliards USD d'ici 2032, avec un CAGR de 7,24 % durant la période de prévision 2027–2032.
Le marché des services d'architecture aux EAU est soutenu par un pipeline plus large de travaux publics et de développements à usage mixte, notamment le programme d'infrastructure en partenariat public-privé d'Abu Dhabi d'une valeur de 15 milliards USD pour 24 projets sur 2026 et 2027. La demande se déplace également de la construction axée sur les monuments emblématiques vers l'infrastructure de données, la santé, l'éducation et la planification de quartiers adaptés au climat, ce qui élargit la base de honoraires pour les entreprises capables de gérer des missions intégrées et multi-phases. L'utilisation de la modélisation des données du bâtiment (BIM), de l'intelligence artificielle (IA) et des plateformes de jumeaux numériques raccourcit les cycles de documentation et oriente les clients publics vers des modèles d'engagement numérique plus continus. Dubaï est resté le principal centre d'activité en 2026, tandis qu'Abu Dhabi devrait afficher la croissance la plus rapide jusqu'en 2032, car l'infrastructure culturelle, les projets de données souverains et les communautés à revenus mixtes élargissent le mix de projets sur le marché des services d'architecture aux EAU. La pression sur les coûts liée aux systèmes de construction importés et les retards liés aux tensions régionales continuent de limiter les marges et de compliquer les délais de conception sur l'ensemble du marché des services d'architecture aux EAU.
Points clés du rapport
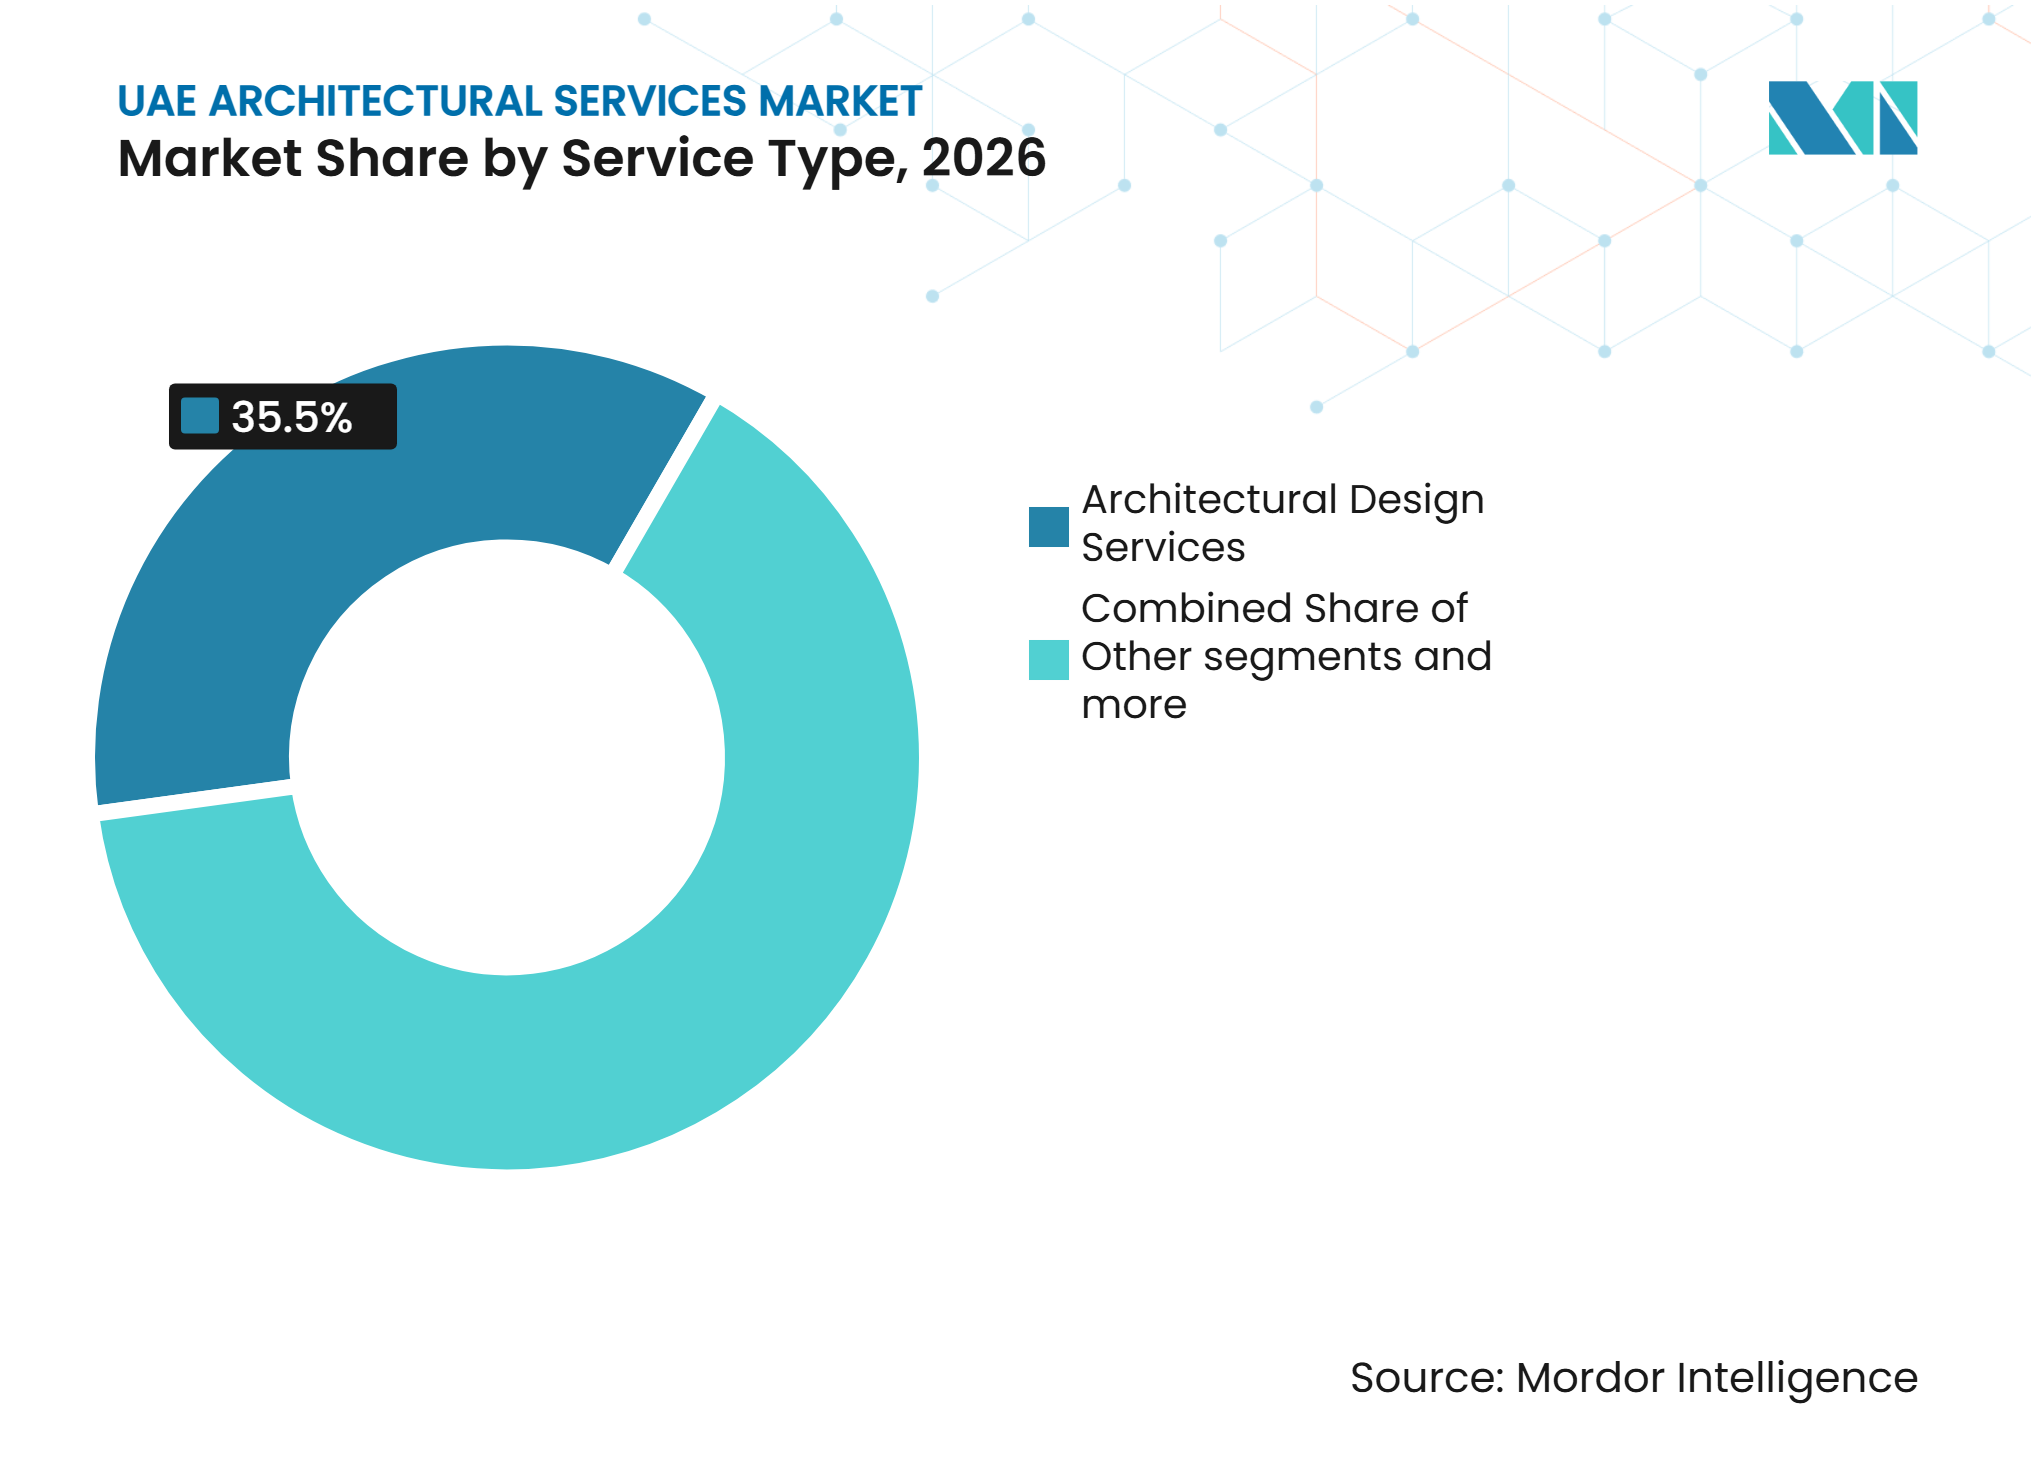
- Par type de service, les services de conception architecturale ont capturé 35,5 % de la part du marché des services d'architecture aux EAU en 2026, tandis que les services de conception urbaine et de planification directrice devraient croître à un CAGR de 8,11 % entre 2027 et 2032.
- Par type de projet, la nouvelle construction a capturé 69,1 % de la part du marché des services d'architecture aux EAU en 2026, tandis que la rénovation devrait croître à un CAGR de 7,88 % entre 2027 et 2032.
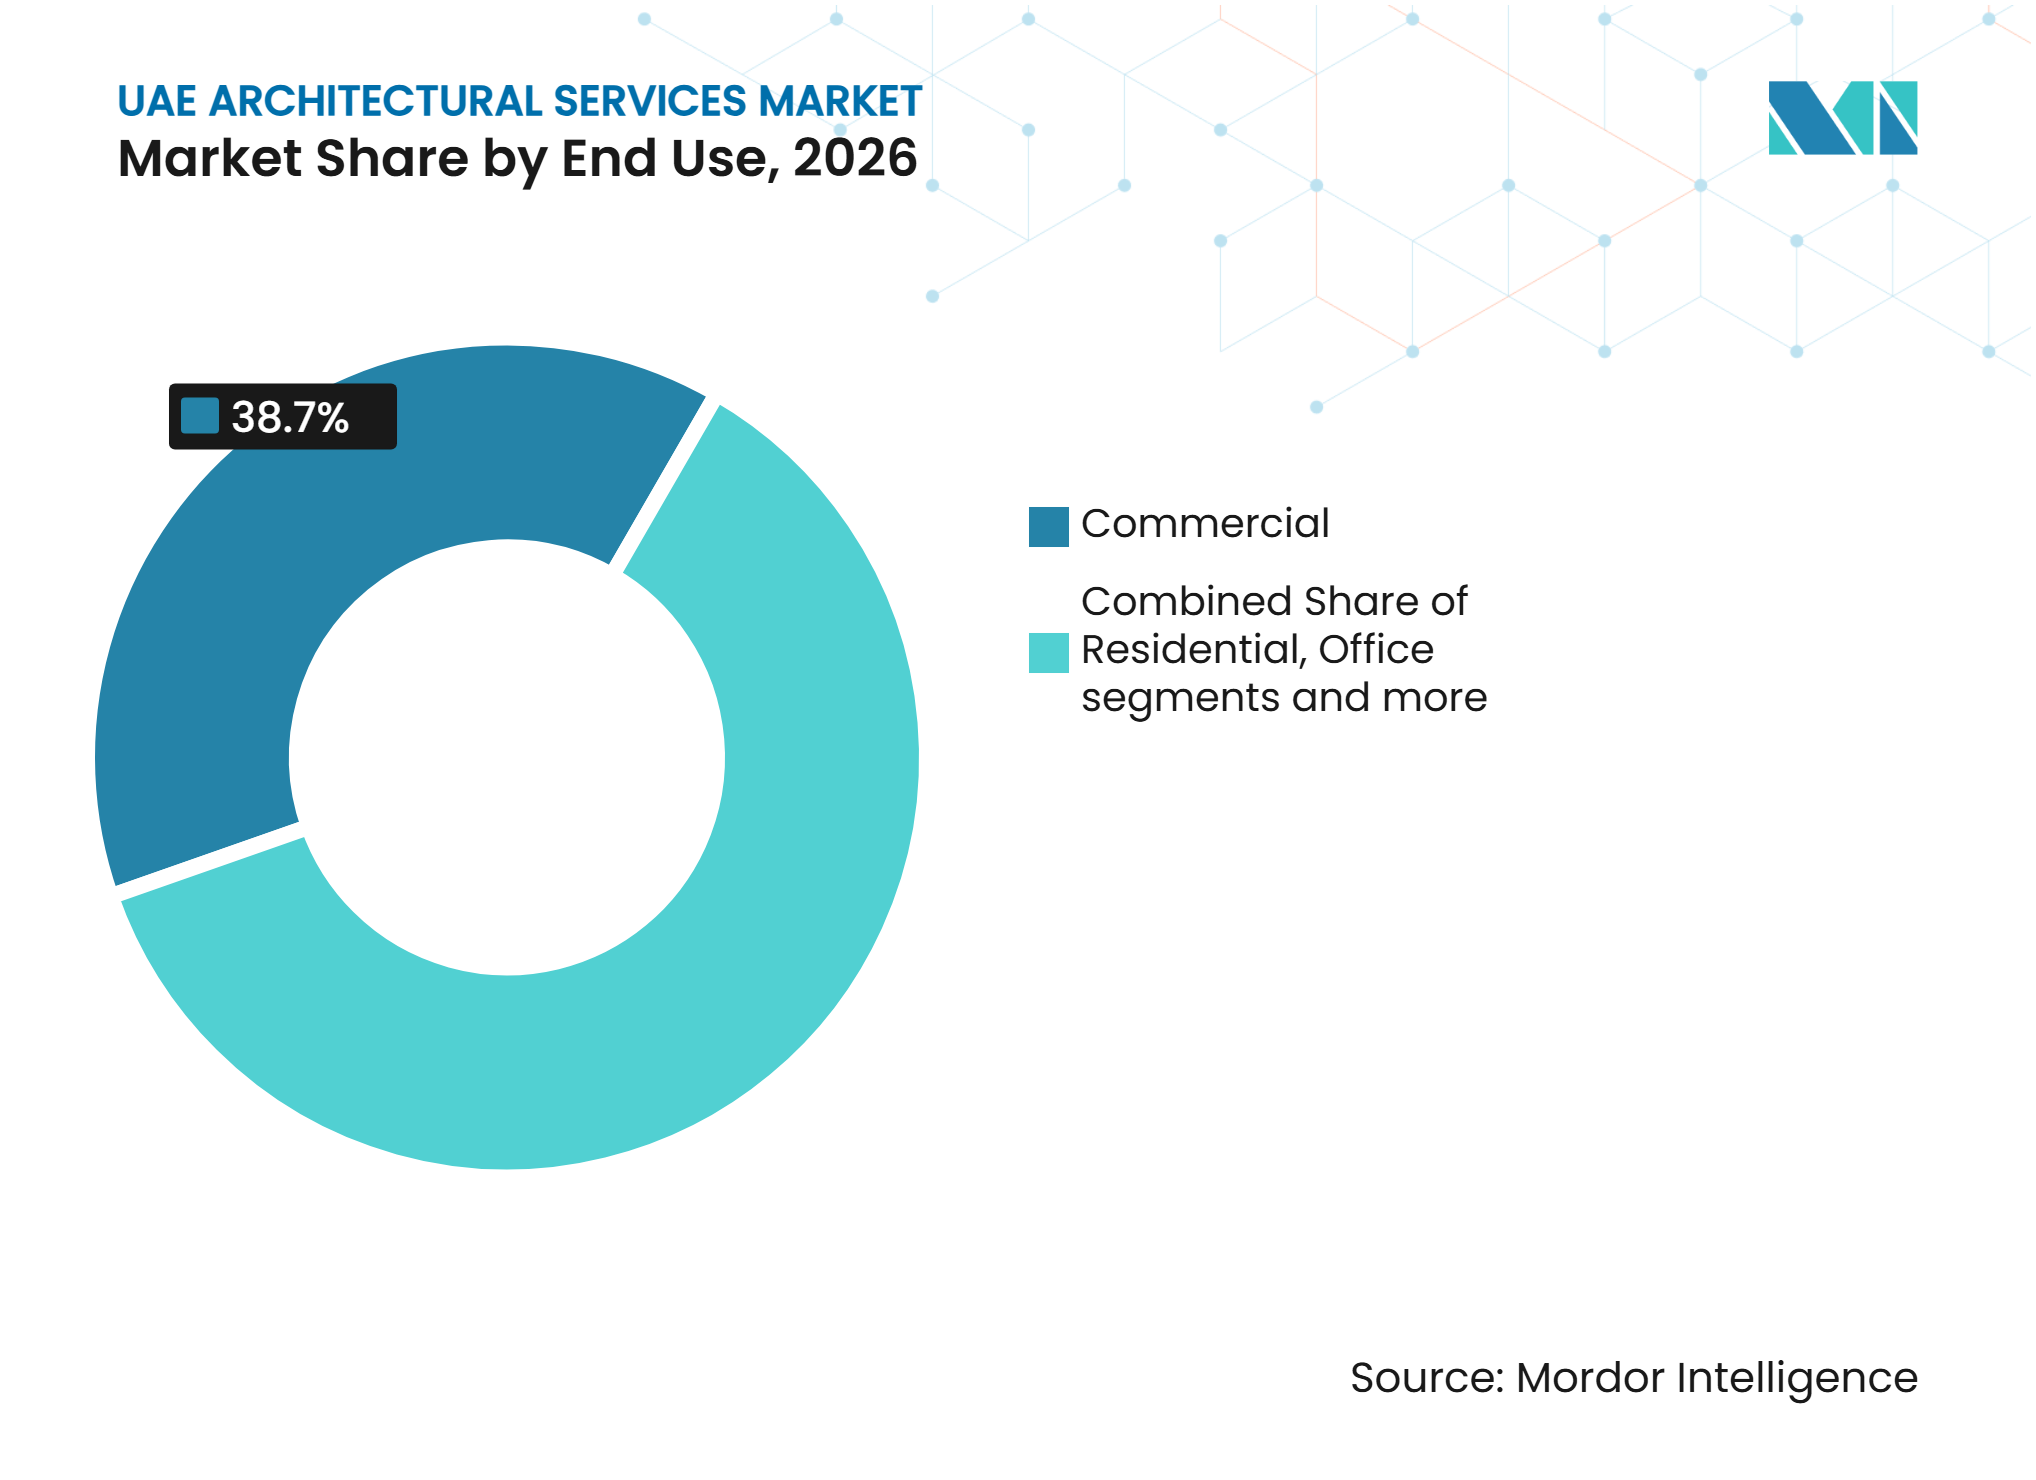
- Par utilisation finale, le commercial a capturé 38,7 % de la part du marché des services d'architecture aux EAU en 2026, tandis que les bâtiments liés à l'infrastructure devraient croître à un CAGR de 8,22 % entre 2027 et 2032.
- Par source d'investissement, l'investissement public a capturé 55,6 % de la taille du marché des services d'architecture aux EAU en 2026, tandis que ce même segment d'investissement public devrait croître à un CAGR de 7,61 % entre 2027 et 2032.
- Par émirat, Dubaï a capturé 45,5 % de la part du marché des services d'architecture aux EAU en 2026, tandis qu'Abu Dhabi devrait croître à un CAGR de 8,30 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des méga-développements et des grandes communautés planifiées à grande échelle | +2.0% | Dubaï et Abu Dhabi, avec des retombées vers les émirats du Nord | Moyen terme (2 à 4 ans) |
| Investissement dans les centres de données, la santé, l'éducation et l'infrastructure touristique | +1.6% | Abu Dhabi, Dubaï et Sharjah | Court terme (≤ 2 ans) |
| Politique de zéro émission nette et exigences en matière de construction écologique | +1.3% | À l'échelle des EAU, concentré à Dubaï et Abu Dhabi | Long terme (≥ 4 ans) |
| Résidentiel de luxe, résidences de marque et développement à usage mixte | +1.0% | Dubaï, Abu Dhabi et Ras Al Khaimah | Court terme (≤ 2 ans) |
| Utilisation de l'IA, du BIM, des jumeaux numériques et de la conception paramétrique | +0.8% | À l'échelle des EAU, portée par Abu Dhabi et Dubaï | Moyen terme (2 à 4 ans) |
| Croissance démographique et afflux d'expatriés soutenant l'infrastructure sociale | +0.5% | À l'échelle des EAU, axé sur Dubaï, Abu Dhabi et Sharjah | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des méga-développements et des projets résidentiels de luxe stimule la demande en conception
Les projets à l'échelle de quartiers entiers augmentent la charge de travail du marché des services d'architecture aux EAU, car ils nécessitent une planification directrice, une conception des espaces publics, des plans de logements et une coordination continue sur plusieurs phases. La communauté HAYAT de Dubai South a obtenu un contrat de construction de 544 millions USD en janvier 2026 pour 2 500 unités résidentielles, et la hausse de 65 % des licences commerciales dans la zone en 2025 indique que le projet évolue vers un cadre de vie et de travail plus large plutôt qu'un simple programme de logements[1]. La nomination d'AtkinsRéalis comme planificateur directeur de la communauté riveraine BAYN d'ORA Developers à Ghantoot, couvrant 9,6 millions de mètres carrés et 9 000 unités résidentielles, a montré comment les développements inter-émirats élargissent le périmètre adressable du marché des services d'architecture aux EAU. Palm Jebel Ali a ajouté une nouvelle envergure en avril 2026, lorsque Nakheel a attribué 1 milliard USD de contrats de construction pour 544 villas sur les Fronds A à F, chacune liée à 10 typologies de conception reflétant le besoin de packages architecturaux répétés mais différenciés. Les lancements résidentiels de luxe et de marque font monter la valeur des honoraires en haut de gamme, car les promoteurs commandent des équipes distinctes pour la conception du bâtiment, l'architecture intérieure et l'architecture paysagère pour un même projet. Cela contribue à la croissance du marché des services d'architecture aux EAU en volume et en valeur, tandis que la conception de logements standard de milieu de gamme devient plus sensible aux prix.
La hausse des investissements dans l'infrastructure libère des honoraires architecturaux spécialisés
Les bâtiments liés à l'infrastructure deviennent une source de commissions plus stable pour le marché des services d'architecture aux EAU, car la demande de projets dépasse le cycle résidentiel traditionnel[2]. L'Office d'investissement d'Abu Dhabi et le Centre des projets et de l'infrastructure d'Abu Dhabi ont lancé un pipeline de partenariat public-privé de 15 milliards USD pour 24 projets sur 2026 et 2027, dont 9,5 milliards USD pour le transport, 3 milliards USD pour la lutte contre les inondations et les travaux de gestion des eaux pluviales, et 2,5 milliards USD pour les actifs de santé et d'éducation. L'Autorité de la Cité de la santé de Dubaï avait déjà annoncé un plan de développement de Phase 1 de 354 millions USD en 2025, incluant la première tour de bureaux LEED Platine du quartier, conçue par P&T Architects and Engineers. Aldar Education a également engagé 105,1 millions USD en 2025 pour relocaliser Cranleigh Abu Dhabi sur un campus dédié sur l'île de Saadiyat, renforçant les établissements scolaires comme catégorie récurrente pour les travaux de conception spécialisée. En avril 2026, KEO International Consultants s'est associé à Margulies Hoelzli Architecture pour combiner la capacité de livraison régionale avec l'expertise en centres de données hyperscale, montrant comment les entreprises s'adaptent à des commissions plus techniques. À mesure que ces types de bâtiments passent de projets occasionnels à des programmes récurrents, le marché des services d'architecture aux EAU acquiert un mix de revenus plus équilibré.
La stratégie zéro émission nette 2050 des EAU et les normes de construction écologique élèvent les exigences techniques
Les mandats de durabilité augmentent la complexité de la conception sur le marché des services d'architecture aux EAU, car les clients exigent désormais que les bâtiments respectent des normes d'énergie et de performance plus strictes[3]. L'engagement zéro émission nette des EAU est soutenu par un investissement prévu de 54,5 milliards USD d'ici 2030, ce qui pousse la conception bas carbone d'une exigence de niche vers une composante principale des cahiers des charges de projets. Des recherches évaluées par des pairs publiées en 2025 ont montré que la conception de bâtiments à zéro émission nette dans le climat aride et chaud des EAU nécessite des stratégies de refroidissement passif, des systèmes photovoltaïques intégrés au bâtiment et une ingénierie d'enveloppe renforcée, ce qui élève le seuil technique des pratiques de conception ordinaires. Les exigences Estidama à Abu Dhabi et les spécifications axées sur la certification LEED à Dubaï intègrent également les critères de durabilité dans la phase de conception principale plutôt que de les laisser comme ajout tardif. Cela déplace la demande vers les entreprises capables de combiner architecture, conformité en matière de durabilité et coordination des systèmes en une seule ligne de service. À terme, ces normes devraient continuer à soutenir le marché des services d'architecture aux EAU, tout en distinguant les entreprises techniquement solides des prestataires qui dépendent encore de travaux de dessin de base.
Le résidentiel de luxe et les résidences de marque multiplient la valeur des commissions de conception
Les transactions immobilières à Dubaï ont atteint 117,4 milliards USD au premier semestre 2025, en hausse de 25 % par rapport à l'année précédente, tandis que les logements dont le prix dépasse 2,7 millions USD ont augmenté de plus de 4 fois par rapport aux niveaux historiques récents. Chaque projet résidentiel de marque ou super prime crée une demande stratifiée en architecture, car les promoteurs nomment souvent des équipes distinctes pour l'architecture principale, l'architecture d'exécution, l'architecture intérieure et l'architecture paysagère. La nomination par Al Ghurair Development de Kengo Kuma pour le projet Wedyan sur le Canal de Dubaï a montré que les promoteurs associent de plus en plus des architectes de renommée mondiale à des résidences emblématiques spécifiques dans le cadre du positionnement commercial du projet. Le lancement des Ritz-Carlton Residences et des St. Regis Residences de SAAS Properties sur l'île Al Maryah en 2025, ainsi que les ELLE Residences Dubai Islands d'ANAX Developments, ont également montré que les marques de mode et d'hôtellerie deviennent des participants actifs dans la commande de conception résidentielle. Cela élargit le pool d'honoraires pour les projets haut de gamme et augmente la valeur des mandats de conception premium. Dans le même temps, cela crée une distinction plus nette entre le travail sur mesure haut de gamme et la conception résidentielle standard, ce qui exerce une pression accrue sur les entreprises situées au milieu du marché.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les tensions géopolitiques en Asie occidentale affectant la confiance et les calendriers de projets | -1.5% | Chaîne d'approvisionnement à l'échelle du Golfe, effet le plus fort sur les projets de Dubaï et d'Abu Dhabi | Court terme (≤ 2 ans) |
| Inflation des coûts de construction et modifications de conception à l'initiative des clients | -1.0% | À l'échelle des EAU, axé sur les grands projets à Dubaï et Abu Dhabi | Moyen terme (2 à 4 ans) |
| Pénurie d'architectes expérimentés et de professionnels de la conception spécialisée | -0.8% | À l'échelle des EAU, la plus aiguë dans les centres de données, la santé et la conception durable | Moyen terme (2 à 4 ans) |
| Concurrence intense et pression sur les prix parmi les cabinets d'architecture | -0.6% | À l'échelle des EAU, la plus visible dans le résidentiel et le commercial de milieu de gamme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les tensions géopolitiques en Asie occidentale et l'escalade des coûts retardent les projets
Les tensions régionales limitent la dynamique à court terme du marché des services d'architecture aux EAU, car les calendriers de livraison des projets deviennent de plus en plus difficiles à respecter. Environ la moitié des livraisons immobilières de Dubaï prévues en 2026 ont été repoussées à 2027 ou plus tard, retardant les versements d'honoraires pour les cabinets de conception qui dépendent de jalons liés à la construction. Les ascenseurs importés, les systèmes de climatisation et les composants de génie mécanique, électrique et de plomberie étaient 20 % à 25 % plus chers que les niveaux d'avant le conflit, ce qui déclenche souvent des reconceptions et des réductions de périmètre à l'initiative des clients lors du développement de la conception. Les perturbations de la chaîne d'approvisionnement et la hausse des coûts de transport allongent également les délais de construction et augmentent les besoins en fonds de roulement, ce qui accentue la pression sur les cycles d'approbation et le recouvrement des honoraires. La hausse des offres, la rareté des entrepreneurs et les contraintes de main-d'œuvre rendent les plans de coûts moins stables pour les équipes d'architecture. Cela signifie que le marché des services d'architecture aux EAU continue de croître, mais que le cycle des honoraires devient plus irrégulier et plus exposé aux révisions en cours de projet.
L'escalade des coûts de construction entraîne des révisions du périmètre de conception et une érosion des marges
Les coûts de construction dans l'ensemble du Conseil de coopération du Golfe ont fortement augmenté au premier semestre 2026 en raison des pressions géopolitiques, des changements commerciaux et des perturbations de la chaîne d'approvisionnement. L'escalade des coûts aux EAU se fait désormais davantage ressentir à travers la capacité limitée des entrepreneurs spécialisés que par des pénuries généralisées de matériaux. Pour les cabinets d'architecture, cela crée un problème direct de marge, car les clients demandent souvent des révisions de conception répétées après que les plans de coûts mis à jour montrent que le périmètre initial n'est plus viable. L'exigence gouvernementale de 2026 imposant un ratio de 1 pour 1 entre les Émiratis et les travailleurs étrangers sur les projets financés par le gouvernement a également restreint la disponibilité de la main-d'œuvre spécialisée et allongé les délais de projet. À mesure que les modifications de périmètre, les approbations plus longues et les retards de paiement s'accumulent, les entreprises de milieu de marché font face à une qualité de carnet de commandes plus faible, même si les valeurs globales des projets restent élevées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de conception architecturale conservent la plus grande partLes services de conception architecturale ont capturé 35,5 % de la part du marché des services d'architecture aux EAU en 2026, ce qui en fait la plus grande catégorie de services. Le segment reste central car presque tous les projets nécessitent une conception conceptuelle, une planification schématique, une conception technique et une coordination avant le début de la livraison. Il bénéficie d'une activité soutenue dans les développements résidentiels, commerciaux, publics et liés à l'infrastructure. Les services de conception urbaine et de planification directrice sont le type de service à la croissance la plus rapide, avec un CAGR de 8,11 % attendu entre 2027 et 2032. Leur croissance reflète la demande pour des développements plus importants nécessitant une planification coordonnée des routes, des services publics, des espaces publics et des bâtiments.
Le travail d'AtkinsRéalis sur le projet BAYN montre comment les missions de planification directrice s'élargissent en périmètre. Le rôle de l'entreprise comprend la planification et la coordination de l'infrastructure pour un projet riverain de 9,6 millions de mètres carrés à Ghantoot. Sur le marché des services d'architecture aux EAU, les promoteurs combinent de plus en plus la planification précoce et la conception architecturale dans le même package d'appel d'offres. Cela favorise les entreprises intégrées mais peut réduire les opportunités pour les studios de conception indépendants. Le BIM accélère également la documentation, tandis que les résidences de marque continuent de soutenir le travail d'architecture intérieure et de planification des espaces.


Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par type de projet :
la nouvelle construction reste la principale source de travailLa nouvelle construction a capturé 69,1 % de la part du marché des services d'architecture aux EAU en 2026, soutenue par le développement à l'échelle de quartiers, l'infrastructure publique, les nouveaux logements et les projets commerciaux. Le segment reste la principale source de travail architectural car les promoteurs et les entités publiques continuent de construire des communautés complètes et des installations majeures. La rénovation est le type de projet à la croissance la plus rapide et devrait se développer à un CAGR de 7,88 % entre 2027 et 2032. Cela reflète le besoin croissant d'améliorer la performance des bâtiments et de repositionner les actifs existants. Cela reflète également une plus grande attention à la consommation d'énergie et à la conformité des bâtiments.
La rénovation crée une demande accrue pour des architectes capables de combiner compétences en conception et améliorations techniques. Les travaux peuvent inclure des améliorations de façade, des mises à niveau des systèmes de génie mécanique, électrique et de plomberie, de meilleures stratégies de refroidissement et des modifications des espaces intérieurs. Les quartiers existants peuvent nécessiter des travaux de rénovation répétés plutôt qu'une seule commande de nouvelle construction. Les objectifs d'émissions opérationnelles d'Expo City Dubaï montrent comment les grands sites peuvent devenir des programmes d'amélioration continue. Le marché des services d'architecture aux EAU commence donc à développer un mix plus équilibré entre nouvelle construction et rénovation axée sur la performance.
Par utilisation finale :
les projets commerciaux occupent la position dominanteLe commercial a capturé 38,7 % de la part du marché des services d'architecture aux EAU en 2026, ce qui en fait la plus grande catégorie d'utilisation finale. Les bureaux, les centres commerciaux, les quartiers à usage mixte, les hôtels et les propriétés institutionnelles continuent de soutenir cette position. Les bâtiments liés à l'infrastructure sont le sous-segment d'utilisation finale à la croissance la plus rapide, avec un CAGR attendu de 8,22 % entre 2027 et 2032. Les centres de données, les plateformes logistiques et les installations connectées aux transports stimulent cette croissance car ils nécessitent une conception technique spécialisée. Ces projets sont plus complexes que les bâtiments commerciaux typiques et peuvent créer des missions de conception à plus haute valeur ajoutée.
Khazna Data Centres a reçu la certification Tier III des documents de conception pour son installation QAJ01 à Ajman en février 2026. L'installation de 100 mégawatts a été décrite comme le premier centre de données IA certifié avec refroidissement liquide dans la région Moyen-Orient et Afrique du Nord. De tels projets accroissent le besoin d'entreprises qui comprennent la résilience, le refroidissement, les systèmes d'alimentation et les normes des centres de données. Les projets résidentiels restent importants, notamment dans les communautés premium et de marque. Les bâtiments du secteur public, les installations logistiques et les campus de santé augmentent également leur part du marché des services d'architecture aux EAU à mesure que le financement des projets s'élargit.

Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par source d'investissement :
l'investissement public est en tête en valeur et en croissanceL'investissement public a capturé 55,6 % de la taille du marché des services d'architecture aux EAU en 2026, ce qui en fait la plus grande source d'investissement. Le segment devrait également croître à un CAGR de 7,61 % entre 2027 et 2032. Les organismes gouvernementaux et les promoteurs liés à la souveraineté financent le logement, le transport, la santé, l'éducation, les projets culturels et l'infrastructure urbaine. Le pipeline de partenariat public-privé d'Abu Dhabi de 15 milliards USD est un exemple clé du capital public soutenant la demande architecturale. Cela offre aux entreprises ayant une expérience des marchés publics une solide source de travail futur.
L'investissement privé représentait 44,4 % du marché en 2026 et reste important pour les résidences de marque, l'hôtellerie et les développements à usage mixte. Les clients privés utilisent souvent la qualité architecturale pour positionner un projet, ce qui peut soutenir des commissions premium. Les clients publics se concentrent généralement davantage sur la coordination, les exigences réglementaires, la certitude de livraison et les exigences opérationnelles à long terme. Le secteur des services d'architecture aux EAU dispose donc de deux groupes de clients importants aux attentes différentes. Les entreprises capables de servir les deux peuvent équilibrer les missions publiques à fort volume avec des travaux de conception privée à plus haute valeur ajoutée.
Analyse géographique
Dubaï
Dubaï a capturé 45,5 % de la part du marché des services d'architecture aux EAU en 2026. L'émirat présente la plus forte concentration de promoteurs principaux et un pipeline actif de projets résidentiels de luxe, à usage mixte, de commerce de détail et d'hôtellerie. Palm Jebel Ali et Dubai South soutiennent la demande dans les domaines du logement, des équipements, de l'aménagement paysager et des espaces publics. Les exigences de livraison numérique favorisent les cabinets dotés de systèmes BIM établis et d'une expérience dans les processus de soumission coordonnés. Dubaï devrait rester le leader en volume grâce à sa large base de développement et à ses lancements réguliers de projets.
Abu Dhabi
Abu Dhabi devrait croître à un CAGR de 8,30 % entre 2027 et 2032, ce qui en fait l'émirat à la croissance la plus rapide sur le marché des services d'architecture aux EAU. L'infrastructure publique, les équipements sociaux, les bâtiments culturels et les campus de centres de données soutiennent la croissance. Stargate UAE est prévu pour livrer 200 mégawatts de capacité en 2026 dans le cadre d'un campus de centres de données plus large. Le programme de partenariat public-privé de 15 milliards USD offre une visibilité supplémentaire aux entreprises ayant une expérience de livraison publique. Les exigences Estidama renforcent la demande pour la conception durable et la documentation technique.
Reste des EAU
Sharjah, Ras Al Khaimah, Ajman, Fujairah et Umm Al Quwain représentent ensemble une partie plus petite mais en expansion du marché des services d'architecture aux EAU. Sharjah développe son profil de durabilité à travers Sharjah Sustainable City 2 et Khalid bin Sultan City. Ras Al Khaimah attire l'attention grâce au tourisme, aux complexes hôteliers, aux résidences de marque et au développement hôtelier sur l'île Al Marjan. Les émirats restants ajoutent des opportunités dans la logistique, le logement côtier, les installations de zones franches et l'infrastructure numérique spécialisée.
Paysage concurrentiel
Concentration du Marché
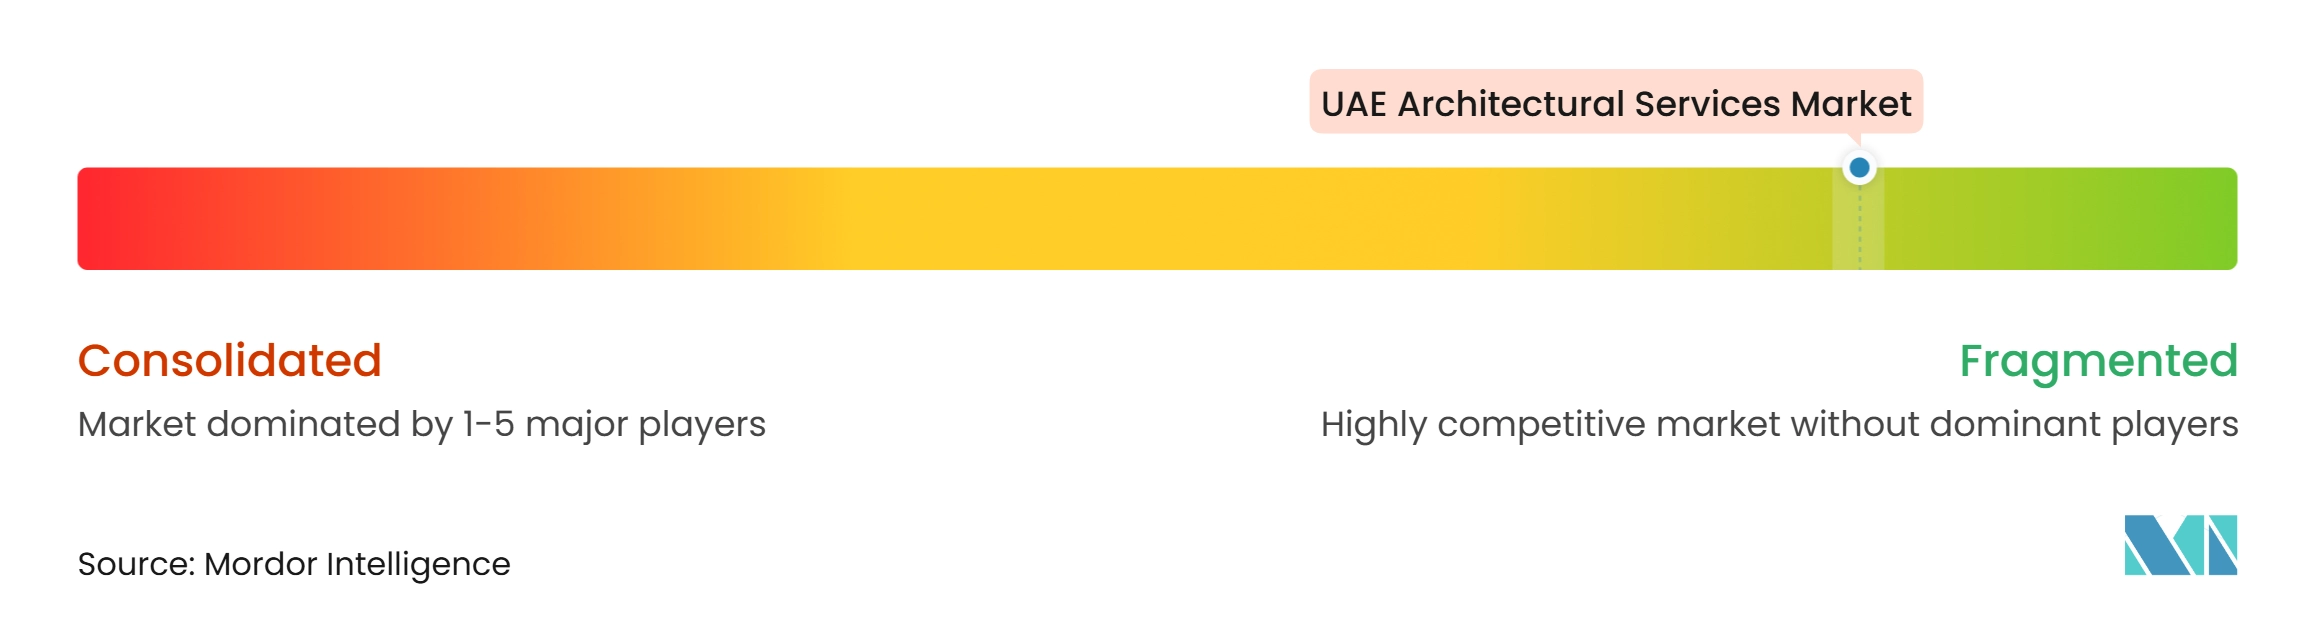
Le marché des services d'architecture aux EAU est de nature fragmentée. Les grandes entreprises multidisciplinaires mondiales telles qu'AtkinsRéalis, AECOM, KEO International Consultants et Stantec se disputent les grands projets d'infrastructure, de planification directrice et publics. Elles combinent architecture, ingénierie, gestion de projet et soutien à la durabilité en une seule nomination. Les cabinets régionaux tels que Dewan Architects + Engineers, SSH, Godwin Austen Johnson, BSBG et Woods Bagot se distinguent par leur expérience locale et leurs relations établies avec les promoteurs.
Les acteurs majeurs font évoluer leurs stratégies pour répondre à l'infrastructure de données et à la livraison numérique de projets. KEO International Consultants s'est associé à Margulies Hoelzli Architecture en avril 2026 pour fournir des services intégrés de conception de centres de données. AtkinsRéalis a obtenu le rôle de planification directrice de BAYN tout en travaillant avec Dubai Future Solutions sur des programmes de technologie de ville du futur. Ces mouvements construisent le chiffre d'affaires actuel des projets et la capacité technique à long terme. Ils rendent également plus difficile pour les entreprises aux offres de services limitées de remporter les plus grands mandats intégrés.
Les cabinets régionaux ont encore de la marge pour croître dans des domaines spécialisés. Les installations adjacentes aux centres de données, l'infrastructure résiliente et les bâtiments industriels durables nécessitent des compétences qui ne sont pas largement disponibles sur le marché local. Les partenariats peuvent aider les entreprises à accéder à une expertise spécialisée tout en conservant leur force de livraison locale. La spécialisation technique devrait devenir une source de différenciation plus forte à mesure que la concurrence s'intensifie.
Leaders du secteur des services d'architecture aux EAU
-
KEO International Consultants
-
AECOM
-
AtkinsRéalis
-
Dewan Architects + Engineers
-
Gensler
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'architecture aux EAU Entreprises couvertes dans ce rapport
- KEO International Consultants
- AECOM
- AtkinsRéalis
- Dewan Architects + Engineers
- Gensler
- Foster + Partners
- HKS Inc.
- HDR Inc.
- Perkins&Will
- Stantec
- SSH
- Godwin Austen Johnson
- Woods Bagot
- BSBG
- Norr
- CallisonRTKL
- RMJM
- DP Architects
- LWK + PARTNERS
- Aspect Studios
Développements industriels récents dans Marché des services d'architecture aux EAU
- Juin 2026 : AtkinsRéalis a été nommé planificateur directeur et responsable de la conception de l'infrastructure pour la communauté riveraine BAYN d'ORA Developers à Ghantoot, Abu Dhabi, un développement de 9,6 millions de mètres carrés comprenant 9 000 unités résidentielles, une marina de 204 postes d'amarrage et un club sportif de 108 000 mètres carrés. Le mandat couvre la planification directrice, la coordination de la conception de l'infrastructure et la stratégie des espaces publics, ancré par un contrat de construction de Phase 1 de 517,4 millions USD déjà attribué.
- Juin 2026 : Le complexe culturel et artistique Dar Al Funoon d'Abu Dhabi a été lancé près du District culturel de Saadiyat, envisagé comme l'une des plus grandes salles de spectacle de la région, et dont l'ouverture est prévue en 2030. Le projet élargit le pipeline d'architecture culturelle d'Abu Dhabi aux côtés du Louvre, du Guggenheim et du Musée d'histoire naturelle en cours de développement sur l'île de Saadiyat.
- Avril 2026 : KEO International Consultants et Margulies Hoelzli Architecture ont conclu un partenariat stratégique pour fournir des solutions de conception de centres de données de bout en bout dans l'ensemble du Conseil de coopération du Golfe et en Europe, combinant les capacités d'infrastructure régionale de KEO avec l'expertise de Margulies Hoelzli Architecture en matière de centres de données hyperscale dans plus de 30 pays et 1 200 mégawatts de capacité installée.
Périmètre du rapport sur le marché des services d'architecture aux EAU
Aperçu de la segmentation
| Services de conception architecturale |
| Services de documentation et de livraison architecturales |
| Services d'architecture intérieure et de planification des espaces |
| Services de conception urbaine et de planification directrice |
| Autres |
| Nouvelle construction |
| Rénovation |
| Résidentiel |
| Commercial |
| Institutionnel |
| Industriel et logistique |
| Bâtiments liés à l'infrastructure |
| Autres |
| Public |
| Privé |
| Dubaï |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Reste des Émirats arabes unis |
| Par type de service | Services de conception architecturale |
| Services de documentation et de livraison architecturales | |
| Services d'architecture intérieure et de planification des espaces | |
| Services de conception urbaine et de planification directrice | |
| Autres | |
| Par type de projet | Nouvelle construction |
| Rénovation | |
| Par utilisation finale | Résidentiel |
| Commercial | |
| Institutionnel | |
| Industriel et logistique | |
| Bâtiments liés à l'infrastructure | |
| Autres | |
| Par source d'investissement | Public |
| Privé | |
| Par émirat | Dubaï |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Reste des Émirats arabes unis |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle des services d'architecture aux EAU d'ici 2032 ?
Le marché des services d'architecture aux EAU devrait atteindre 4,44 milliards USD d'ici 2032, avec un CAGR de 7,2 % à partir de 2027.
Quel type de service détient la plus grande part ?
Les services de conception architecturale sont en tête avec 35,5 % du marché en 2026.
Quel type de projet connaît la croissance la plus rapide ?
La rénovation devrait croître à un CAGR de 7,88 % entre 2027 et 2032, les propriétaires se concentrant davantage sur la performance énergétique et la valorisation des actifs.
Pourquoi Abu Dhabi est-il l'émirat à la croissance la plus rapide ?
Abu Dhabi se développe grâce aux centres de données, à l'infrastructure publique, à l'éducation, à la santé, aux actifs culturels et aux projets de logements à revenus mixtes.
Qu'est-ce qui stimule la demande en conception technique aux EAU ?
Les centres de données, la logistique, la santé et les bâtiments conformes aux normes de durabilité augmentent la demande en compétences de conception spécialisée et en livraison basée sur le BIM.
Quels risques affectent les cabinets d'architecture aux EAU ?
Les principaux risques sont la hausse des coûts des matériaux, les retards dans les calendriers de projets, les pénuries de talents spécialisés et la pression sur les prix dans les types de projets courants.